
Taille et part du marché du partage de vélos en Amérique du Sud
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2019 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
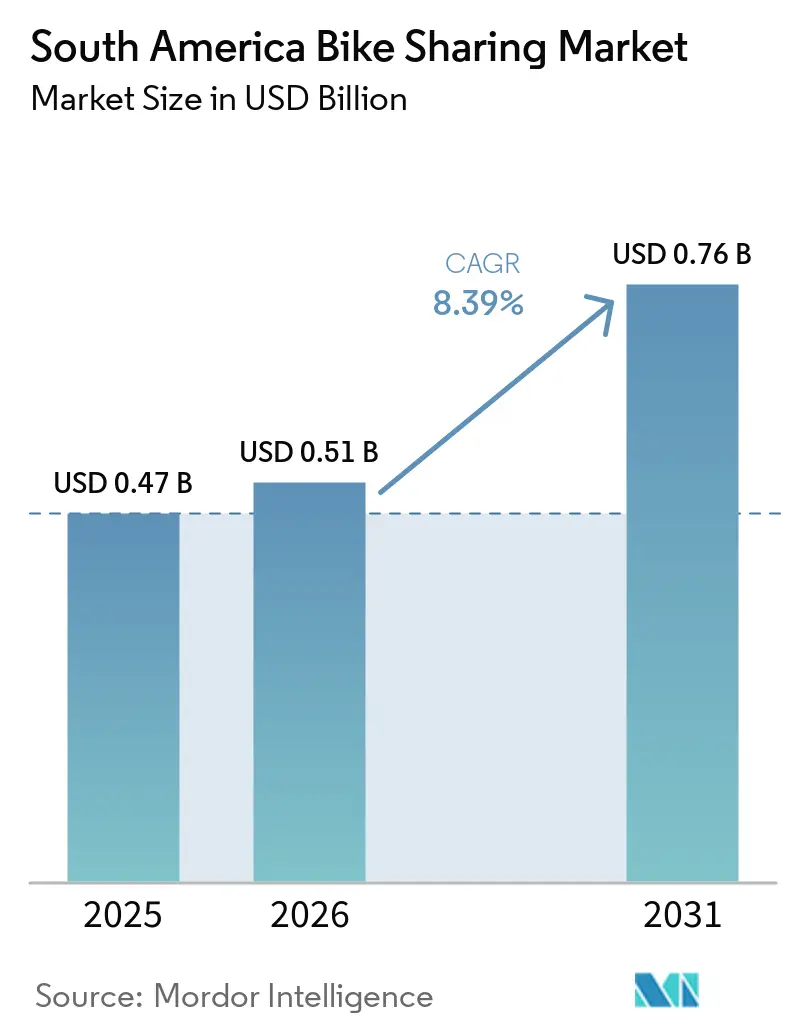
| Taille du marché de l'année de base (2025) | 0.47 Milliards de dollars |
| Taille du Marché (2026) | 0.51 Milliards de dollars |
| Taille du Marché (2031) | 0.76 Milliards de dollars |
| Growth Rate (2026 - 2031) | 8.39 % |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché du partage de vélos en Amérique du Sud par Mordor Intelligence
La taille du marché du partage de vélos en Amérique du Sud était évaluée à 0,47 milliard USD en 2025 et devrait croître de 0,51 milliard USD en 2026 pour atteindre 0,76 milliard USD d'ici 2031, enregistrant un CAGR de 8,39 % au cours de la période de prévision (2026-2031). La congestion urbaine favorise l'utilisation de vélos partagés pour les courts trajets difficiles à effectuer en voiture ou en bus. Les autorités publiques intègrent également les réseaux cyclables dans la planification des transports en commun, ce qui confère aux opérateurs un rôle plus clair dans la mobilité quotidienne. Les longues périodes de concession peuvent aider les prestataires à planifier les investissements dans les stations, le renouvellement des flottes et la capacité de maintenance locale. Les abonnements d'entreprise et les partenariats de livraison ajoutent une demande récurrente aux côtés du parrainage public et des paiements individuels par trajet. Le marché du partage de vélos en Amérique du Sud dépend donc de modèles d'exploitation capables de servir les navetteurs, les livreurs et les utilisateurs occasionnels sans perdre le contrôle de la disponibilité de la flotte.
Principaux enseignements du rapport
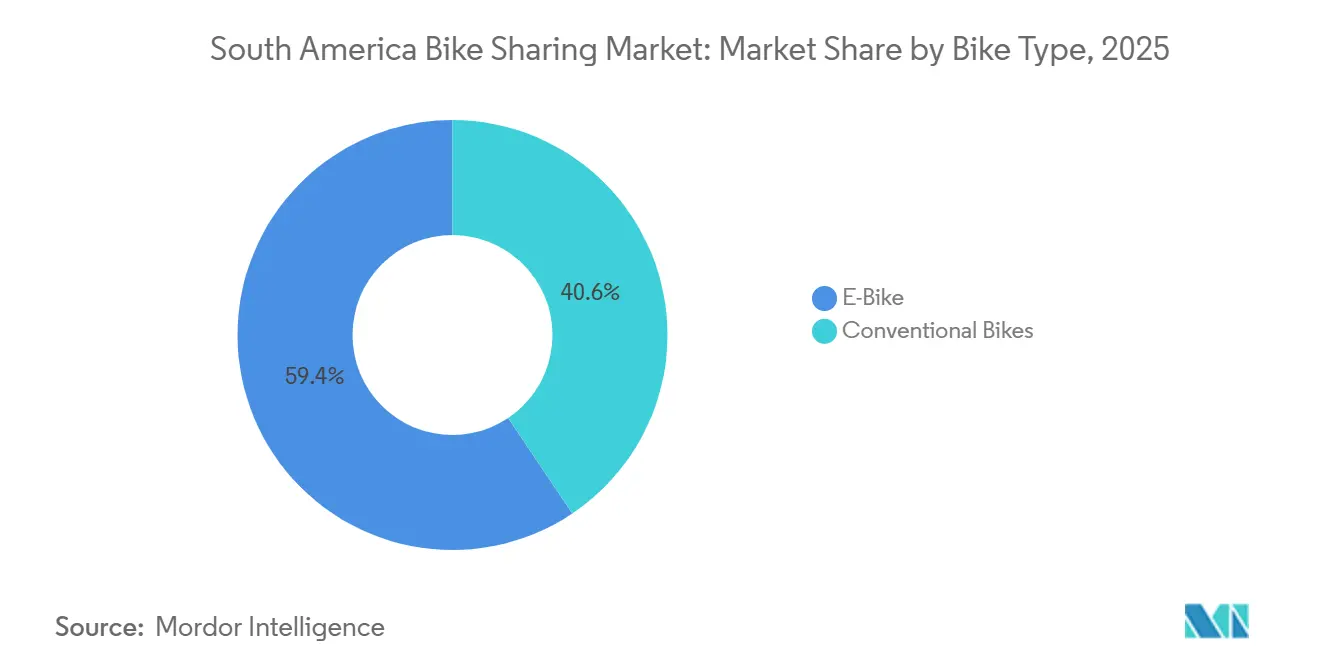
- Par type de vélo, les vélos électriques représentaient 59,41 % du chiffre d'affaires en 2025 et devraient se développer à un CAGR de 12,85 % jusqu'en 2031.
- Par système de partage, les systèmes ancrés représentaient 74,61 % du chiffre d'affaires en 2025, tandis que les systèmes sans ancrage devraient enregistrer le CAGR le plus rapide à 13,71 % jusqu'en 2031.
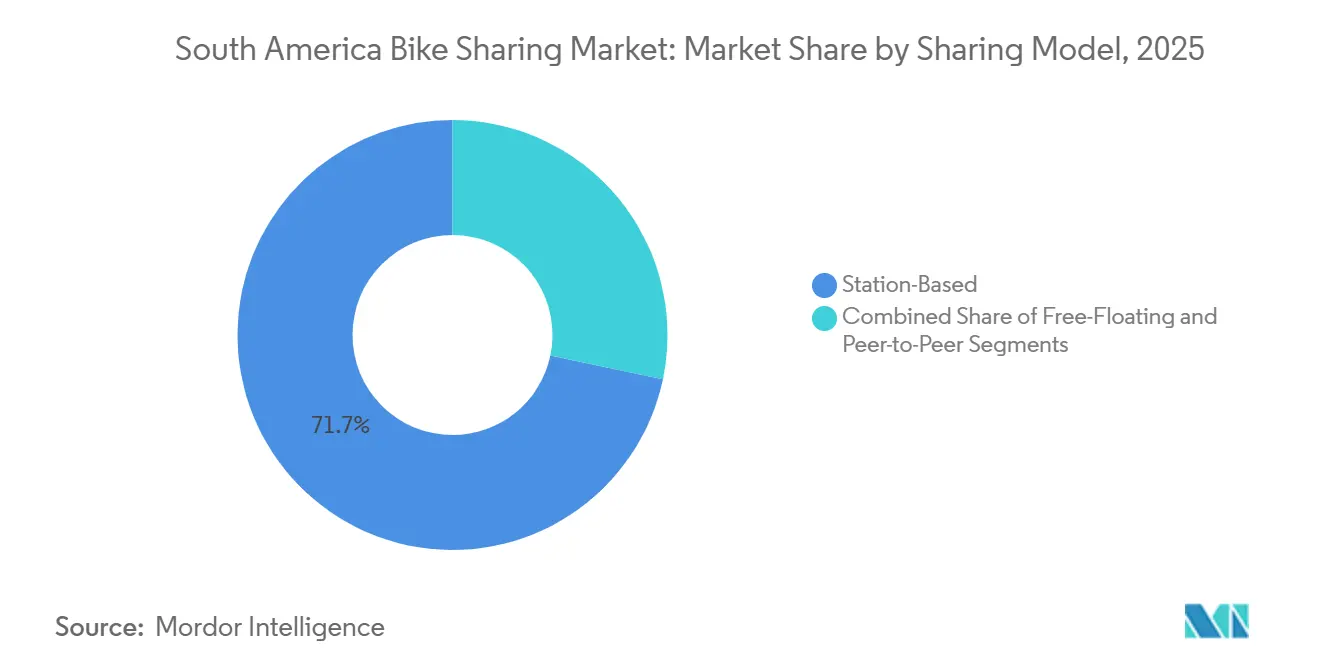
- Par modèle de partage, le partage basé sur des stations représentait 71,71 % du chiffre d'affaires en 2025, tandis que le partage en libre-service devrait enregistrer le CAGR projeté le plus rapide à 15,42 % jusqu'en 2031.
- Par durée, le projet source n'a pas capturé la part du segment le plus important, tandis que le partage à long terme devrait enregistrer le CAGR le plus rapide à 11,59 % jusqu'en 2031.
- Par type de client, les navetteurs urbains représentaient 63,51 % du chiffre d'affaires en 2025, tandis que les coursiers de livraison devraient enregistrer le CAGR le plus rapide à 17,99 % jusqu'en 2031.
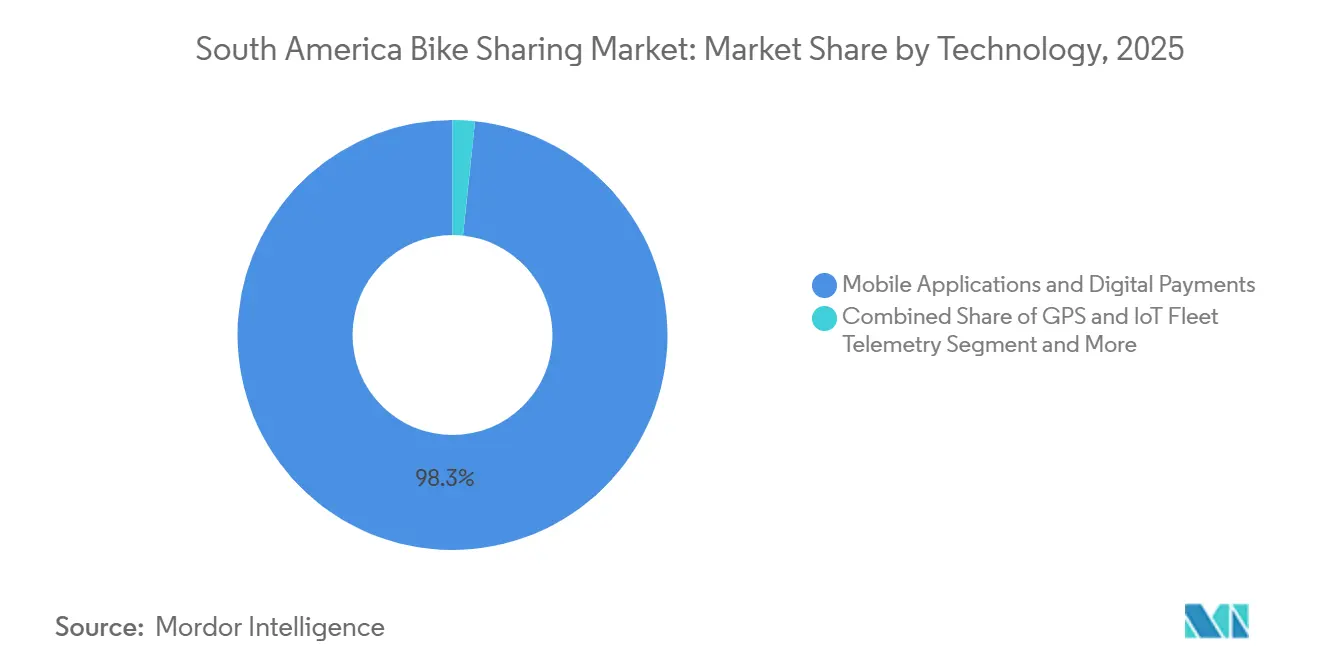
- Par technologie, les applications mobiles et les paiements numériques représentaient 98,34 % du chiffre d'affaires en 2025, tandis que le rééquilibrage prédictif et l'analyse de flotte devraient enregistrer le CAGR le plus rapide à 17,14 % jusqu'en 2031.
- Par application, la navette quotidienne représentait 61,46 % du chiffre d'affaires en 2025, tandis que la livraison et la mobilité commerciale devraient enregistrer le CAGR projeté le plus rapide à 17,99 % jusqu'en 2031.
- Par zone géographique, le Brésil représentait 56,34 % du chiffre d'affaires en 2025 et devrait être le pays à la croissance la plus rapide avec un CAGR de 15,51 %.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives du marché du partage de vélos en Amérique du Sud
Électrification de la flotte de vélos électriques pour les trajets urbains plus longs
Les vélos électriques rendent les trajets urbains plus longs plus pratiques pour les utilisateurs qui n'utiliseraient pas un vélo conventionnel. Ils peuvent étendre la portée de déplacement utile d'une flotte partagée au-delà des courts trajets récréatifs. Tembici dispose d'une installation d'assemblage à Manaus[1]Deal Book Inclusive & Sustainable Growth,
Global Private Capital Association (GPCA), globalprivatecapital.org, une capacité locale qui peut réduire l'exposition aux coûts des équipements importés et aux fluctuations monétaires. La recharge aux stations d'ancrage peut réduire la nécessité de collecter et de remplacer séparément les batteries. Ce modèle favorise les opérateurs capables de financer et de maintenir une infrastructure de recharge fiable sur un réseau dense. Il offre également aux municipalités un moyen de soutenir les déplacements locaux à faibles émissions sans traiter le vélo partagé uniquement comme un service de loisirs.
Intégration des transports en commun et du premier/dernier kilomètre
Le partage de vélos devient plus utile lorsque les utilisateurs peuvent le combiner avec des bus, des services de métro ou des liaisons ferroviaires. EnCicla fait partie du système de transport intégré de l'aire métropolitaine de Medellín, ce qui situe les vélos partagés dans une offre de mobilité publique plus large. Les connexions à proximité des arrêts de transport en commun peuvent aider les résidents à compléter des trajets qui nécessiteraient autrement une marche plus longue ou un déplacement supplémentaire en véhicule. Elles peuvent également rendre le vélo pertinent dans les quartiers qui ne sont pas directement desservis par les transports en commun à grande capacité. Cette approche nécessite une coordination sur le placement des stations, l'accès aux paiements et les normes de service. Lorsque cette coordination est maintenue, les opérateurs peuvent développer une utilisation régulière en semaine plutôt que de s'appuyer principalement sur la demande du week-end ou du tourisme.
Financement municipal et expansion des partenariats public-privé
La participation municipale peut réduire l'incertitude qui a limité certains programmes antérieurs de vélos partagés. Les contrats public-privé peuvent clarifier les responsabilités concernant les stations, l'espace public et les normes de maintenance. Les concessions à long terme peuvent donner aux opérateurs le temps d'étaler les coûts d'infrastructure sur une période d'exploitation plus longue. Elles peuvent également encourager l'investissement dans l'assemblage local, la formation du personnel et la mise à niveau des flottes. Le soutien financier au développement de Tembici illustre comment le capital peut être orienté vers la mobilité électrique partagée et la capacité opérationnelle associée. Le marché du partage de vélos en Amérique du Sud bénéficie lorsque la politique municipale et les engagements des opérateurs sont alignés, plutôt que lorsque des flottes sont introduites sans cadre de service durable.
Accès via application et distribution via super-application
L'accès numérique peut faciliter la recherche, le déverrouillage et le paiement des vélos partagés lors d'un trajet habituel. La distribution via des applications de mobilité et de livraison établies peut présenter le service à des utilisateurs qui ne téléchargeraient pas une application de vélo distincte. Les livreurs ont également besoin de véhicules fiables pour des trajets répétés, ce qui crée une demande d'abonnements à des flottes de vélos électriques. iFood a présenté son programme Pedal dans le cadre d'un programme de décarbonisation de la livraison utilisant des vélos électriques pour les coursiers[2]iFood to Deploy 45,000 E-Bikes in $56.3 Million Push,
Startup Researcher, startupresearcher.com. Les rues encombrées renforcent l'argument en faveur d'un véhicule capable de circuler dans des zones urbaines denses avec moins de retard. Les opérateurs doivent encore protéger leur relation directe avec les clients lorsqu'ils utilisent une plateforme partenaire pour la distribution.
Analyse de l'impact des contraintes*
| Contrainte | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Vol, vandalisme et exposition aux pertes de flotte | -1.8% | Bogotá, Medellín, Rio de Janeiro, Recife | Court à moyen terme (≤ 4 ans) |
| Infrastructure cyclable insuffisante en dehors des corridors principaux | -1.3% | Lima, Montevideo, villes secondaires au Brésil et en Colombie | Long terme (≥ 4 ans) |
| Gouvernance municipale fragmentée et dépendance aux subventions | -0.8% | Villes de taille moyenne au Brésil, en Colombie, au Pérou | Moyen à long terme (2 à 4 ans) |
| Accès aux paiements inégal et faible volonté de s'abonner | -0.5% | Nord du Brésil, Pérou andin, intérieur de la Colombie | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Vol, vandalisme et exposition aux pertes de flotte
Le vol et le vandalisme peuvent interrompre le service même lorsque la demande de vélos est présente. Les dommages aux stations suppriment des points de prise en charge et de retour pratiques, ce qui peut rendre un réseau moins fiable pour les utilisateurs réguliers. L'équipement des vélos électriques peut augmenter la charge de remplacement car les stations contiennent également du matériel de recharge. EnCicla a signalé des problèmes de dommages et de vol au sein de son système, montrant pourquoi la protection des actifs reste une préoccupation opérationnelle pratique. Des responsabilités claires entre les autorités municipales et les opérateurs peuvent favoriser des réparations plus rapides et de meilleures mesures de sécurité. Sans ce soutien, un service peut perdre des utilisateurs à mesure que la disponibilité des stations diminue.
Infrastructure cyclable insuffisante en dehors des corridors principaux
Les pistes cyclables protégées restent inégales en dehors des corridors centraux dans de nombreuses villes d'Amérique du Sud. Les utilisateurs sont moins susceptibles d'utiliser des vélos partagés lorsque leur itinéraire nécessite de se mêler à la circulation rapide des véhicules. Cela limite la couverture dans les quartiers périphériques, même là où les résidents pourraient bénéficier de déplacements locaux abordables. Les différences dans la planification municipale peuvent également retarder les permis, les approbations de stations et les décisions de subvention. L'accès aux paiements et la volonté d'acheter des abonnements peuvent varier selon les groupes de revenus et les lieux. Le marché du partage de vélos en Amérique du Sud a besoin de modèles de service adaptés à l'infrastructure locale, à la capacité de gouvernance et aux modes de paiement des transports par les résidents.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de vélo : les vélos électriques soutiennent une utilisation quotidienne plus large
Les vélos électriques représentaient 59,41 % du chiffre d'affaires en 2025, leur conférant la position la plus importante dans la composition par type de vélo. Leur rôle reflète le besoin d'un service capable de soutenir les déplacements domicile-travail et les livraisons ainsi que les trajets personnels plus courts. L'assistance électrique peut réduire l'effort physique dans les côtes, par forte chaleur et sur de plus longues distances. Cela rend la flotte pertinente pour les utilisateurs qui ne considèrent pas un vélo conventionnel comme une option de transport pratique. La taille du marché du partage de vélos en Amérique du Sud pour les vélos électriques est soutenue par les investissements des opérateurs dans les systèmes de recharge et de maintenance. L'assemblage local peut également aider un opérateur à gérer le risque d'approvisionnement et à maintenir les pièces de rechange plus proches du réseau opérationnel. Les plans de fabrication de Tembici ont été soutenus par des financements de développement axés sur le partage de vélos électriques urbains. Le segment dépendra de la fiabilité du service car un niveau de batterie faible peut nuire à la confiance dans le produit.
Les vélos conventionnels continuent de servir les trajets courte distance, les loisirs et les itinéraires urbains plats, ce qui explique leur CAGR de 12,85 %. Ils peuvent être adaptés là où le coût de l'infrastructure de recharge ne peut pas encore être justifié. Ils offrent également une option d'entrée simple pour les municipalités qui introduisent le vélo partagé pour la première fois. Les opérateurs peuvent maintenir une flotte mixte pour répondre à différents besoins de trajet et niveaux de prix. La position de 59,41 % détenue par les vélos électriques ne supprime pas le besoin de vélos conventionnels dans les zones touristiques et les réseaux plus petits. Une flotte équilibrée peut aider les prestataires à maintenir l'accessibilité tout en développant leur capacité électrique. La sécurité des batteries, la qualité de la recharge et la réactivité des réparations influenceront la rapidité avec laquelle les vélos électriques deviendront le format d'exploitation principal. Le marché du partage de vélos en Amérique du Sud peut utiliser ce mélange pour adapter la conception de la flotte aux conditions de la route et au comportement des utilisateurs.


Par système de partage : les réseaux ancrés restent le format principal
Les systèmes ancrés représentaient 74,61 % du chiffre d'affaires en 2025, tandis que les systèmes sans ancrage devraient croître à un CAGR de 13,71 % jusqu'en 2031. Les stations fixes offrent un emplacement visible pour la prise en charge, le retour, la recharge et le support client. Elles peuvent également aider les autorités municipales à gérer le stationnement des vélos dans les espaces publics bondés. Pour les flottes de vélos électriques, une station d'ancrage offre un endroit pratique pour recharger les véhicules entre les trajets. Cela renforce l'argument opérationnel en faveur des stations même si les modèles de retour flexibles deviennent plus disponibles. Les systèmes ancrés peuvent produire des données utiles sur l'endroit et le moment où les vélos sont retournés. Ces informations peuvent aider les opérateurs à affecter le personnel, à planifier les réparations et à planifier la capacité des stations. La position dominante des systèmes ancrés reflète l'importance d'une infrastructure contrôlée dans les grandes concessions urbaines.
Les systèmes sans ancrage offrent de la flexibilité dans les zones où un réseau de stations dense n'est pas abordable ou nécessaire. Ils peuvent être utiles autour des campus universitaires, des quartiers touristiques et des nouvelles routes périurbaines. Leur taux de croissance plus rapide reflète le potentiel d'une expansion ciblée plutôt qu'un remplacement des réseaux ancrés. Les villes peuvent encore exiger des zones de stationnement désignées pour éviter les trottoirs bloqués et les vélos mal rangés. Les systèmes hybrides peuvent combiner une utilisation flexible avec des incitations à retourner un vélo à une station d'ancrage. Cela peut donner aux opérateurs un meilleur contrôle de la distribution de la flotte tout en préservant une certaine commodité pour les utilisateurs. Les besoins en matière de sécurité et de recharge détermineront quel système fonctionne le mieux dans chaque emplacement. Le marché du partage de vélos en Amérique du Sud est susceptible de conserver plus d'un format d'exploitation car les villes diffèrent en termes de densité et de gestion de l'espace public.
Par modèle de partage : les services basés sur des stations conservent un rôle commercial fort
Le partage basé sur des stations représentait 71,71 % du chiffre d'affaires en 2025, tandis que le partage en libre-service devrait croître à un CAGR de 15,42 % jusqu'en 2031. Les services basés sur des stations s'intègrent naturellement aux concessions municipales qui définissent les zones de service et les normes d'exploitation. Une station physique peut porter la marque d'un sponsor et offrir une présence reconnaissable dans la rue. Cela peut soutenir les revenus publicitaires et de parrainage aux côtés des paiements des utilisateurs. Le parrainage de Bike Itaú par Banco Itaú montre comment la participation d'une marque peut soutenir les réseaux de vélos publics. La taille du marché du partage de vélos en Amérique du Sud liée aux services basés sur des stations est donc façonnée à la fois par la demande de mobilité et la valeur commerciale de la visibilité des stations. Les opérateurs peuvent également utiliser les données des stations pour suivre l'état de la flotte et identifier les emplacements à demande récurrente. Ces caractéristiques soutiennent des accords structurés avec les gouvernements municipaux et les partenaires d'entreprise.
Les systèmes en libre-service peuvent être plus faciles à déployer là où une ville souhaite une couverture plus large avec moins d'infrastructure permanente. Leur taux de croissance projeté souligne leur pertinence dans les endroits à demande changeante ou avec des réseaux de stations moins développés. Cependant, le modèle nécessite des règles efficaces pour le stationnement, la recharge et la récupération. Des retours mal gérés peuvent créer des problèmes d'espace public et augmenter les coûts d'exploitation. Le partage pair-à-pair reste plus adapté aux communautés fermées telles que les campus et les lieux de travail. Les groupes d'utilisateurs restreints peuvent réduire le risque de perte d'actifs et améliorer la responsabilisation. Le marché du partage de vélos en Amérique du Sud bénéficie lorsque chaque modèle de partage est adapté aux conditions locales d'application et de voirie. Les prestataires qui utilisent différents modèles avec soin peuvent servir davantage de types de trajets sans affaiblir les opérations quotidiennes.

Par durée de partage : les plans plus longs améliorent la visibilité de la demande
Le partage à long terme a capturé une part de 56,34 % en 2025 et devrait croître à un CAGR de 11,59 % jusqu'en 2031, le taux le plus rapide parmi les formats de durée. Le projet source n'a pas fourni de part de chiffre d'affaires pour le segment de durée le plus important. Les plans plus longs peuvent donner aux opérateurs une utilisation plus prévisible que les trajets individuels achetés uniquement en cas de besoin. Ils sont particulièrement pertinents pour les livreurs qui ont besoin d'un véhicule pour des quarts de travail répétés. Les plans d'abonnement peuvent également soutenir les programmes de navette des employés proposés par les entreprises. Le marché du partage de vélos en Amérique du Sud a de la place pour ces arrangements car ils réduisent la dépendance au tourisme et aux trajets de loisirs occasionnels. Ils peuvent également faciliter l'intégration des coûts du vélo dans un budget ménager ou professionnel régulier pour les utilisateurs. Les prestataires ont besoin de conditions de maintenance claires car une utilisation prolongée entraîne une plus grande usure de chaque véhicule. Un accès fiable est essentiel si un abonnement doit être perçu comme un service de transport pratique.
Les locations à court terme restent importantes pour les visiteurs, les utilisateurs occasionnels et les personnes qui testent le service. Elles peuvent initier de nouveaux utilisateurs au partage de vélos sans demander un engagement plus long. Les sites touristiques peuvent connaître une utilisation plus élevée lors d'événements, de vacances et de conditions météorologiques favorables. Cette demande peut compléter l'utilisation régulière des navetteurs, mais elle peut également varier selon les saisons. Les plans à long terme créent une demande plus stable, tandis que l'accès à court terme maintient l'ouverture et la flexibilité. Les abonnements d'entreprise peuvent ajouter une autre couche d'utilisation récurrente lorsque les employeurs soutiennent les déplacements actifs. Le marché du partage de vélos en Amérique du Sud peut répondre aux deux besoins en établissant des règles simples pour la durée, le paiement et l'entretien des véhicules. Une offre de durée variée peut réduire la dépendance à un seul type d'utilisateur tout en maintenant la facilité de compréhension du service.
Par type de client : les coursiers de livraison créent de nouvelles exigences pour la flotte
Les navetteurs urbains représentaient 63,51 % du chiffre d'affaires en 2025, tandis que les coursiers de livraison devraient croître à un CAGR de 17,99 % jusqu'en 2031. Les navetteurs constituent une base fiable pour les systèmes situés près des centres d'emploi, des stations de transport en commun et des quartiers résidentiels. Ils ont généralement besoin d'un vélo fiable pour des trajets habituels à des horaires prévisibles. Les coursiers ont des besoins différents car ils roulent plus fréquemment et peuvent transporter des marchandises tout au long de la journée. Leur croissance modifie les spécifications des vélos électriques partagés, notamment en termes de durabilité, d'autonomie et de confort. La position dominante des navetteurs urbains reste centrale, mais la demande des coursiers offre aux opérateurs une autre source d'utilisation régulière. Des vélos électriques de livraison dédiés peuvent aider les prestataires à assurer ce travail de manière plus sûre et plus efficace. Le programme de vélos électriques d'iFood illustre le rôle des partenariats de livraison dans le soutien à ce cas d'usage.
Les utilisateurs de loisirs et de tourisme peuvent apporter une demande précieuse dans les quartiers de destination et les zones côtières. Leurs trajets diffèrent souvent des trajets des navetteurs en termes de timing, de choix d'itinéraire et de durée. Les utilisateurs d'entreprise et institutionnels peuvent fournir des contrats stables lorsque les employeurs soutiennent la mobilité des employés. Ces accords peuvent prendre plus de temps à établir, mais ils peuvent donner aux prestataires une meilleure visibilité de la demande. Les groupes de clients ne doivent pas être traités comme interchangeables car leurs besoins en matière de flotte, de tarification et de support diffèrent. Un réseau axé sur les navetteurs peut ne pas répondre aux besoins pratiques d'un coursier qui roule pendant un quart de travail complet. Le marché du partage de vélos en Amérique du Sud peut servir une base de clients plus large lorsque les opérateurs conçoivent des produits pour des usages quotidiens distincts. Cette approche réduit également le risque de dépendre uniquement des subventions publiques ou de la demande de loisirs.
Par technologie : l'analyse va au-delà de l'accès numérique de base
Les applications mobiles et les paiements numériques représentaient 98,34 % du chiffre d'affaires de la couche technologique en 2025, tandis que le rééquilibrage prédictif et l'analyse de flotte devraient croître à un CAGR de 17,14 % jusqu'en 2031. L'accès via application est désormais une attente de base pour de nombreux utilisateurs de mobilité partagée. Il permet à un utilisateur de localiser un vélo, de démarrer un trajet et de payer sans se rendre dans un lieu avec du personnel. Les paiements numériques peuvent également faciliter l'administration des plans d'adhésion et d'abonnement. Le prochain défi opérationnel n'est pas simplement d'attirer des utilisateurs d'application, mais de maintenir la disponibilité de la flotte aux bons endroits. La taille du marché du partage de vélos en Amérique du Sud pour l'analyse est liée à ce besoin opérationnel plutôt qu'à un produit grand public distinct. Le GPS, les serrures intelligentes et les appareils connectés fournissent des données qui peuvent améliorer la réactivité des réparations et la surveillance de la flotte. Ils peuvent également soutenir une action plus rapide lorsqu'un vélo est déplacé en dehors de sa zone autorisée.
Le rééquilibrage prédictif peut aider les opérateurs à anticiper où les vélos seront nécessaires au cours de la journée. Cela peut réduire le travail manuel nécessaire pour déplacer les flottes entre les stations après les périodes de pointe. De meilleures informations peuvent également soutenir la planification de la recharge, des réparations et de l'expansion des stations. La technologie doit être utilisée avec une connaissance pratique locale car les schémas de déplacement peuvent changer avec la météo, les événements et les conditions routières. L'accès mobile restera essentiel, mais il n'est plus le principal point de différenciation entre les prestataires tablis. Les opérateurs qui améliorent la gestion quotidienne de la flotte peuvent obtenir un avantage de service plus solide que ceux qui se concentrent uniquement sur l'interface client. Le marché du partage de vélos en Amérique du Sud a besoin d'une technologie fiable qui fonctionne pour les équipes de terrain ainsi que pour les utilisateurs. Des opérations solides peuvent rendre les outils numériques significatifs d'une manière qu'une simple application seule ne peut pas.
Par application : la navette reste centrale tandis que l'usage commercial se développe
La navette quotidienne représentait 61,46 % du chiffre d'affaires en 2025, tandis que la livraison et la mobilité commerciale devraient croître à un CAGR de 17,99 % jusqu'en 2031. La navette soutient la vocation quotidienne des réseaux de stations dans les grandes villes. Les utilisateurs se servent de vélos pour relier leur domicile, leurs bureaux, leurs établissements d'enseignement et les nœuds de transport en commun. Cela rend le placement des stations et la disponibilité en début de matinée particulièrement importants. Les déplacements de premier et dernier kilomètre peuvent renforcer le rôle du partage de vélos là où les transports en commun n'atteignent pas chaque destination. La prévalence de la navette quotidienne souligne pourquoi les opérateurs doivent maintenir une fiabilité de routine. La livraison et l'usage commercial ajoutent un schéma de demande différent qui peut se poursuivre tout au long de la journée. Ces usages peuvent aider les flottes à générer de la valeur en dehors des pics traditionnels des navetteurs.
Le tourisme et les loisirs restent pertinents là où les visiteurs souhaitent un moyen simple de se déplacer dans les quartiers centraux ou les zones riveraines. Ces trajets peuvent faire découvrir une ville et les services de vélos partagés à de nouvelles personnes. L'usage commercial peut diversifier les revenus, mais il impose également des exigences plus importantes en matière de durabilité de la flotte et de réactivité du service. Les opérateurs doivent éviter de construire un réseau qui ne sert qu'une seule activité ou un seul quartier. Un mix d'applications équilibré peut aider un système à rester utile face à l'évolution des schémas de déplacement. L'intégration des transports en commun est également importante car elle connecte les courts trajets à vélo avec les longs trajets en transport public. Le marché du partage de vélos en Amérique du Sud peut croître grâce à des applications qui se renforcent mutuellement plutôt que de se concurrencer pour la même flotte limitée. La planification urbaine déterminera si ces usages peuvent s'étendre en toute sécurité au-delà des corridors centraux.
Analyse géographique
Le Brésil représentait 56,34 % du chiffre d'affaires régional en 2025, lui conférant la part de marché du partage de vélos en Amérique du Sud la plus importante. Ses villes combinent de grandes populations urbaines, une congestion régulière et des systèmes de mobilité publique établis. São Paulo, Rio de Janeiro, Recife, Salvador, Porto Alegre, Brasília et Curitiba constituent des emplacements importants pour les réseaux de stations. L'expérience des opérateurs locaux et les longues relations municipales peuvent soutenir les investissements continus dans les flottes. Le financement de développement pour Tembici a soutenu la capacité de partage de vélos électriques urbains et les plans d'expansion associés. Le pays est également le marché à la croissance la plus rapide avec un CAGR de 15,51 %. Le Brésil a également un lien croissant entre les vélos électriques et le travail de livraison via application. Cette combinaison rend le pays important à la fois pour l'usage des navetteurs et les abonnements de flottes commerciales. Le contexte national peut favoriser les prestataires ayant une expérience locale en matière de maintenance, d'approvisionnement et d'exploitation.
La Colombie et le Chili offrent des exemples distincts de la façon dont la gouvernance façonne la prestation de services. EnCicla de Medellín est connecté au système de mobilité publique métropolitain et est géré dans un cadre de service public. Bogotá illustre un environnement de concession privée dans lequel un opérateur doit gérer directement la qualité du service et la protection de la flotte. Les réseaux de vélos partagés du Chili montrent la valeur de la coordination entre plusieurs municipalités. Ces pays démontrent qu'un réseau de partage de vélos peut être soutenu par différentes approches de financement et d'exploitation. Le choix entre l'exploitation publique et une concession privée affecte qui supporte le risque de maintenance et de sécurité. Cela affecte également la rapidité avec laquelle un service peut prendre des décisions d'infrastructure. Une approche locale est donc plus utile qu'un modèle régional unique.
L'Argentine, le Pérou, l'Uruguay et d'autres pays d'Amérique du Sud ont des opportunités en dehors de leurs plus grands centres urbains. Buenos Aires dispose d'un modèle d'accès public établi qui illustre le rôle du soutien municipal pour rendre les vélos disponibles. Lima et Montevideo ont des programmes opérationnels mais font face à des limitations en matière d'infrastructure cyclable et de couverture du réseau. Les villes secondaires peuvent offrir de l'espace pour des systèmes plus petits conçus autour des schémas de déplacement locaux. Ces villes ont besoin d'un équilibre pratique entre l'investissement en capital, la sécurité des itinéraires et la demande attendue des utilisateurs. L'expansion au-delà des quartiers centraux dépendra de voies protégées et de meilleures connexions aux transports en commun. Les opérateurs peuvent avoir besoin de gérer plusieurs villes plus petites comme un portefeuille plutôt que de s'appuyer sur un seul grand système. Cette géographie peut récompenser des conceptions de concession flexibles adaptées aux budgets locaux et aux besoins de service.
Paysage concurrentiel
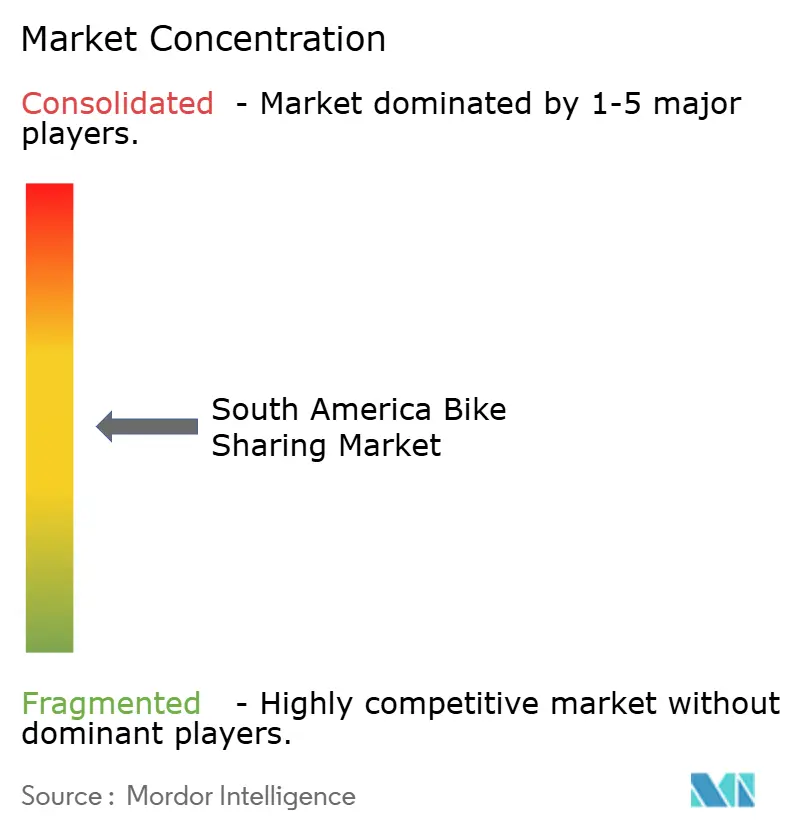
Le marché du partage de vélos en Amérique du Sud est modérément concentré car les opérateurs établis détiennent des concessions municipales clés et ont de l'expérience dans les opérations de stations. Tembici, Serttel, EnCicla, Bike Itaú et Moventia ou CityBike Perú ont été identifiés dans le projet source comme participants de premier plan. Leurs positions dépendent davantage de la capacité opérationnelle, des relations publiques et de l'infrastructure que de la simple concurrence par les prix. Tembici opère dans plusieurs pays d'Amérique du Sud et a développé une capacité locale pour les vélos électriques. Les partenaires de financement du développement ont décrit leur soutien à l'expansion de Tembici dans le partage de vélos électriques urbains dans la région DFC. Bike Itaú et Bike Santiago démontrent également comment le parrainage peut soutenir un service de mobilité public. EnCicla se distingue car il opère dans un cadre de service public métropolitain. Ces structures variées signifient que la concurrence directe est façonnée par le modèle d'approvisionnement et de gouvernance de chaque ville.
Les principaux prestataires adaptent leurs stratégies pour servir simultanément les livreurs et les navetteurs réguliers. Tembici a associé son approche des vélos électriques à une expansion régionale et à une capacité d'assemblage local. L'initiative Pedal d'iFood est un exemple de partenariat de livraison qui connecte les vélos électriques au travail de coursier. EnCicla a ajouté des vélos électriques avec recharge en station dans la zone de Valle de Aburrá. Serttel s'est concentré sur les relations municipales et les services liés à la technologie urbaine. Ces mouvements montrent que les opérateurs se concurrencent par la conception de la flotte, les partenariats et la prestation de services. La capacité à maintenir les stations et à répondre aux problèmes de terrain reste aussi importante que l'ajout de vélos. Les entreprises capables de connecter leurs systèmes aux transports en commun et aux programmes employeurs peuvent avoir une demande plus stable.
Des opportunités subsistent dans les villes brésiliennes secondaires, les zones périphériques de Lima et les programmes de mobilité soutenus par les employeurs dans toute la région. Ces emplacements peuvent nécessiter des services plus petits ou plus flexibles que les grands réseaux à stations fixes des capitales. Les nouveaux entrants peuvent se concentrer sur des flottes de livraison spécialisées plutôt que de tenter de déplacer une concession urbaine établie. Cependant, les risques de sécurité, les pistes cyclables inégales et les règles d'espace public peuvent rendre l'expansion coûteuse. Les opérateurs disposant de systèmes de maintenance éprouvés et de relations avec le secteur public local ont un avantage lorsque les villes recherchent un service fiable. Les abonnements d'entreprise peuvent créer une voie supplémentaire vers la demande lorsque les budgets municipaux sont contraints. Les résultats concurrentiels dépendront de la capacité des prestataires à maintenir les flottes disponibles tout en contrôlant les coûts de réparation et de redistribution.
Leaders du secteur du partage de vélos en Amérique du Sud
CityBikeLima
EnCicla
Moventia
Serttel
Tembici
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Développements récents du secteur
- Juin 2026 : Tembici a obtenu 340 millions BRL (~65,6 millions USD) de financement par emprunt auprès de BNDES pour déployer 85 000 vélos électriques destinés aux livreurs travaillant via application sur des plateformes telles qu'iFood.
- Février 2026 : Lyft Urban Solutions s'est vu attribuer un contrat par l'AMIM de Guadalajara pour étendre Mi Bici, en introduisant des vélos électriques et une infrastructure de recharge dans un système de vélos partagés auparavant uniquement à pédalage.


Périmètre du rapport sur le marché du partage de vélos en Amérique du Sud
Le marché du partage de vélos en Amérique du Sud est segmenté par type de vélo, système de partage, modèle de partage, durée de partage, type de client, technologie, application et pays. Par type de vélo, le marché est segmenté en vélos conventionnels et vélos électriques. Par système de partage, le marché est segmenté en ancré, sans ancrage et hybride. Par modèle de partage, le marché est segmenté en basé sur des stations, en libre-service et pair-à-pair. Par durée de partage, le marché est segmenté en court terme et long terme. Par type de client, le marché est segmenté en navetteurs urbains, coursiers de livraison, utilisateurs de loisirs et de tourisme, et entreprises et institutions. Par technologie, le marché est segmenté en télémétrie de flotte GPS et IoT, serrures intelligentes et accès par QR, applications mobiles et plateformes, et intelligence artificielle de rééquilibrage prédictif. Par application, le marché est segmenté en navette quotidienne, transport de premier et dernier kilomètre, tourisme et loisirs, et livraison et mobilité commerciale. Par pays, le marché est segmenté en Brésil, Argentine, Colombie, Pérou, Chili, Uruguay et reste de l'Amérique du Sud. Les prévisions de marché sont fournies en termes de valeur (USD).
| Vélos conventionnels |
| Vélos électriques |
| Ancré |
| Sans ancrage |
| Hybride |
| Basé sur des stations |
| En libre-service |
| Pair-à-pair |
| Court terme |
| Long terme |
| Navetteurs urbains |
| Coursiers de livraison |
| Utilisateurs de loisirs et de tourisme |
| Utilisateurs d'entreprise et institutionnels |
| Télémétrie de flotte GPS et IoT |
| Serrures intelligentes et accès par QR |
| Applications mobiles et paiements numériques |
| Rééquilibrage prédictif et analyse de flotte |
| Navette quotidienne |
| Transport de premier et dernier kilomètre |
| Tourisme et loisirs |
| Livraison et mobilité commerciale |
| Brésil |
| Argentine |
| Colombie |
| Pérou |
| Chili |
| Uruguay |
| Reste de l'Amérique du Sud |
| Par type de vélo | Vélos conventionnels |
| Vélos électriques | |
| Par système de partage | Ancré |
| Sans ancrage | |
| Hybride | |
| Par modèle de partage | Basé sur des stations |
| En libre-service | |
| Pair-à-pair | |
| Par durée de partage | Court terme |
| Long terme | |
| Par type de client | Navetteurs urbains |
| Coursiers de livraison | |
| Utilisateurs de loisirs et de tourisme | |
| Utilisateurs d'entreprise et institutionnels | |
| Par technologie | Télémétrie de flotte GPS et IoT |
| Serrures intelligentes et accès par QR | |
| Applications mobiles et paiements numériques | |
| Rééquilibrage prédictif et analyse de flotte | |
| Par application | Navette quotidienne |
| Transport de premier et dernier kilomètre | |
| Tourisme et loisirs | |
| Livraison et mobilité commerciale | |
| Par pays | Brésil |
| Argentine | |
| Colombie | |
| Pérou | |
| Chili | |
| Uruguay | |
| Reste de l'Amérique du Sud |


Questions clés auxquelles le rapport répond
Qu'est-ce qui stimule la demande de partage de vélos en Amérique du Sud ?
La congestion, les connexions aux transports en commun, la disponibilité des vélos électriques et l'usage de livraison soutiennent la demande dans les principales zones urbaines.
Quel pays est en tête du chiffre d'affaires du partage de vélos en Amérique du Sud ?
Le Brésil représentait 56,34 % du chiffre d'affaires régional en 2025.
Pourquoi les vélos électriques sont-ils importants pour les services de mobilité partagée ?
Les vélos électriques rendent les trajets urbains plus longs et plus exigeants pratiques, ce qui soutient l'usage des navetteurs et de la livraison.
Quel est le principal défi pour les opérateurs de partage de vélos ?
Le vol, le vandalisme, les itinéraires cyclables insuffisants et la gouvernance locale inégale peuvent limiter la fiabilité du service et l'expansion.
Dernière mise à jour de la page le:



