
Tamanho e Participação do Mercado de Ácido Sebácico
Visão Geral do Mercado
| Período de Estudo | 2022 - 2032 |
|---|---|
| Tamanho do Mercado (2027) | 512.13 Milhões de dólares |
| Tamanho do Mercado (2032) | 674.75 Milhões de dólares |
| Taxa de crescimento (2027 - 2032) | 5.67 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Ásia-Pacífico |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Ácido Sebácico pela Mordor Intelligence
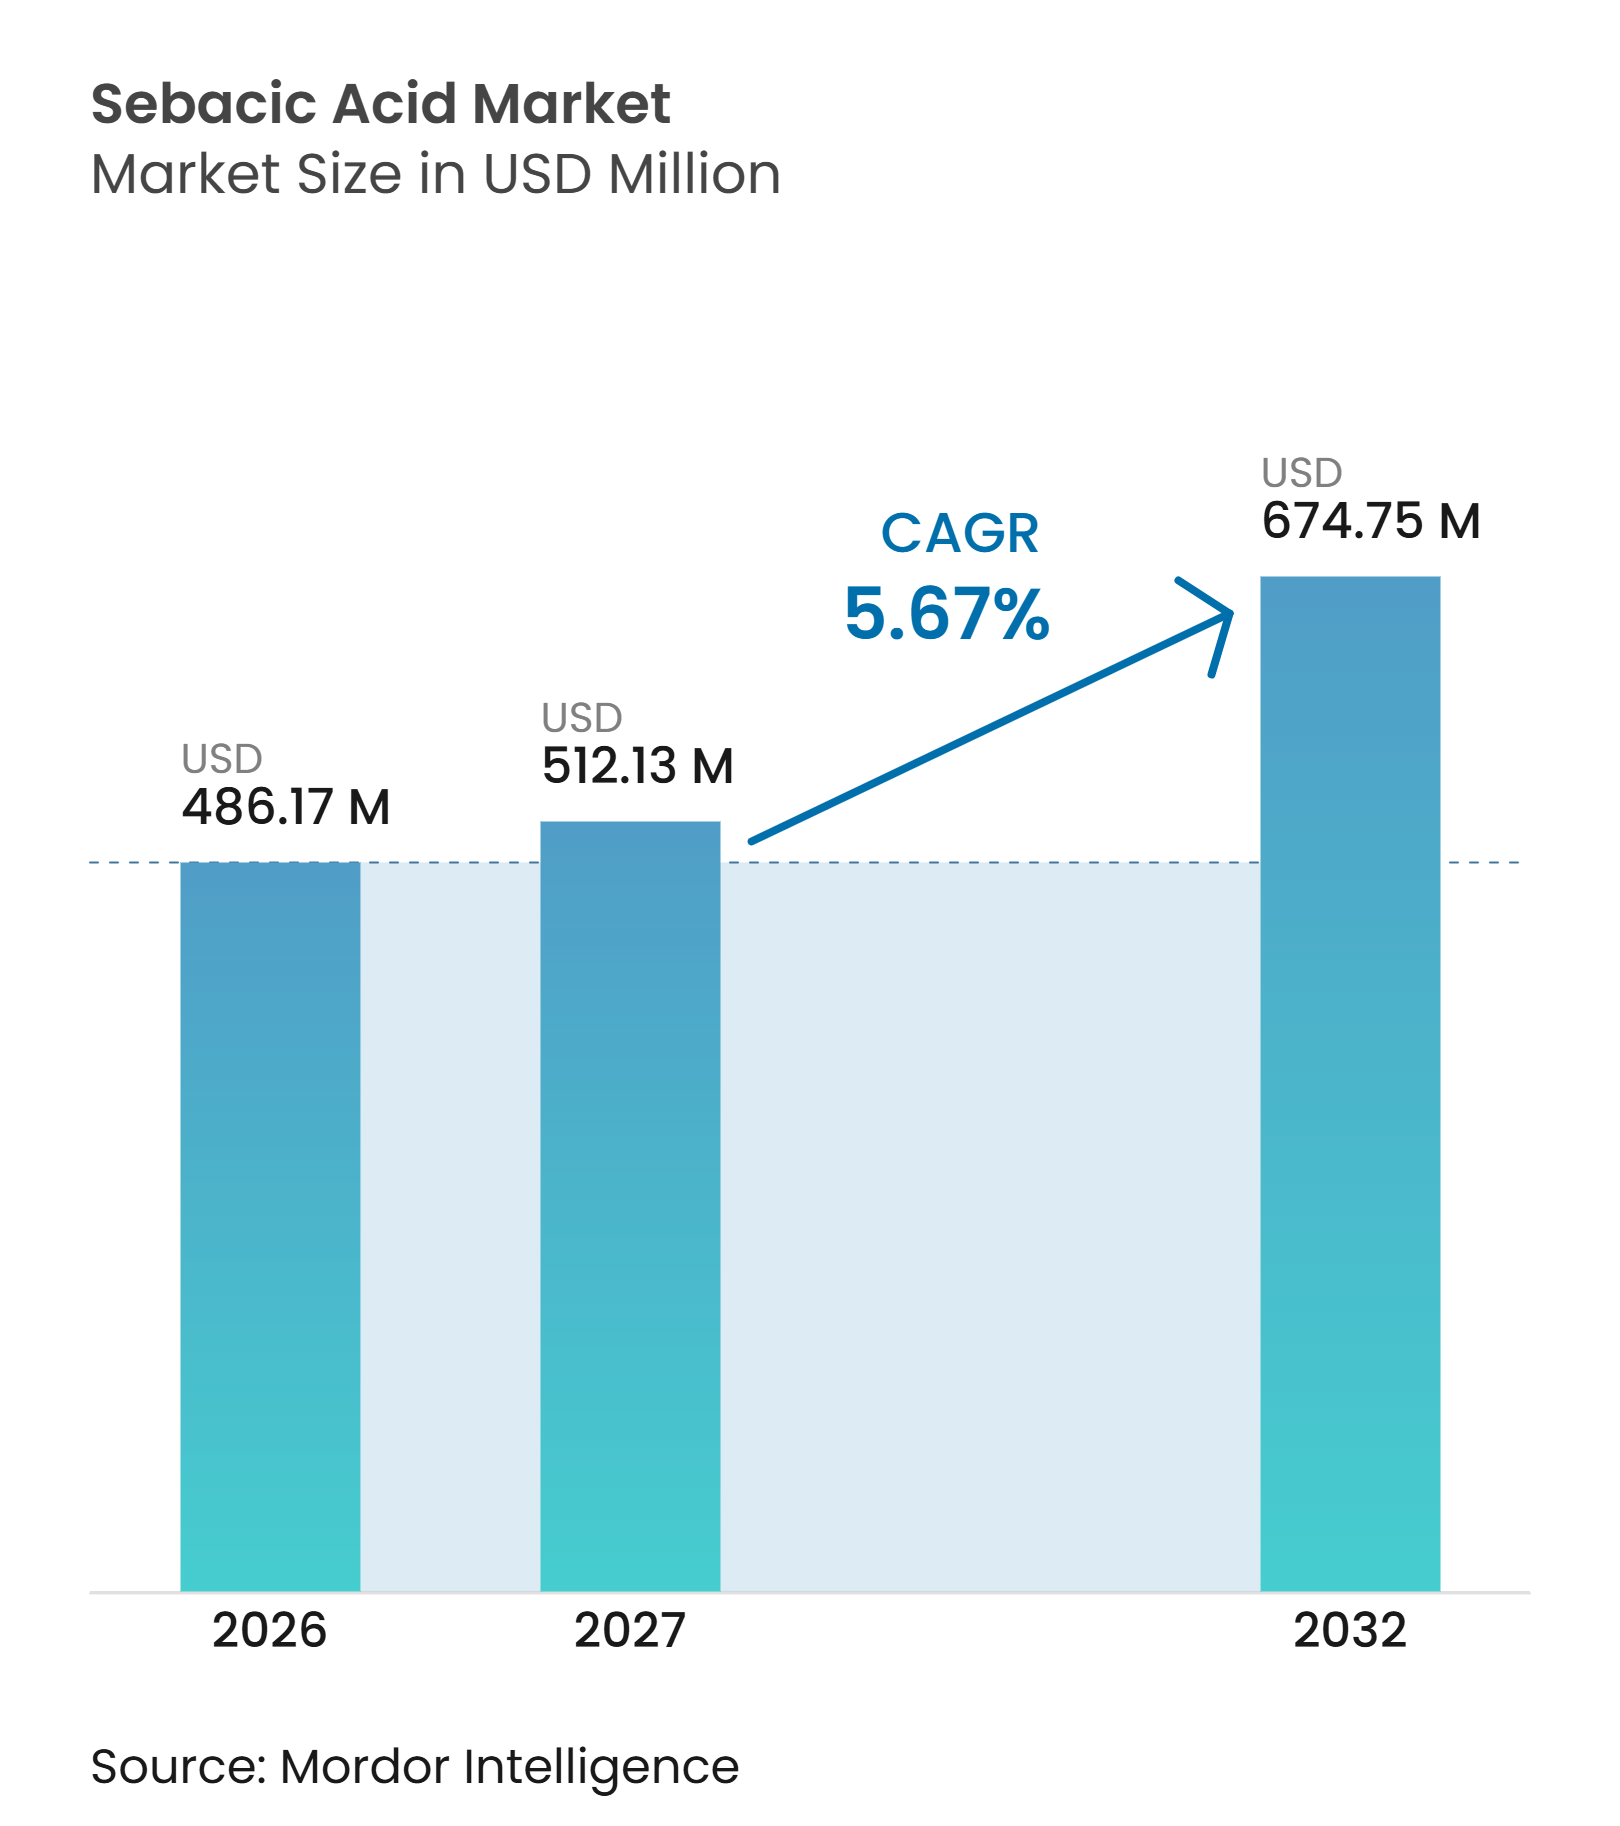
O tamanho do Mercado de Ácido Sebácico foi avaliado em 486,17 milhões de USD em 2026 e estima-se que cresça de 512,13 milhões de USD em 2027 para 674,75 milhões de USD até 2032, a um CAGR de 5,67% durante o período de previsão (2027-2032). O mercado de ácido sebácico está intimamente ligado ao óleo de mamona, uma vez que a produção comercial depende amplamente da hidrólise alcalina de intermediários derivados do mamona. Isso confere ao mercado uma posição de matéria-prima renovável, ao mesmo tempo que torna o fornecimento sensível à produção agrícola e à disponibilidade de óleo de mamona. A demanda é sustentada por poliamidas de base biológica, plastificantes especiais e lubrificantes sintéticos que exigem desempenho em baixas temperaturas. Os produtores estão integrando matérias-primas, oferecendo graus de maior pureza e expandindo produtos a jusante, em vez de depender exclusivamente das vendas de ácido como commodity. O mercado também enfrenta risco de concentração, pois a China e a Índia continuam sendo centrais para o fornecimento de matérias-primas e processamento.
Principais Conclusões do Relatório
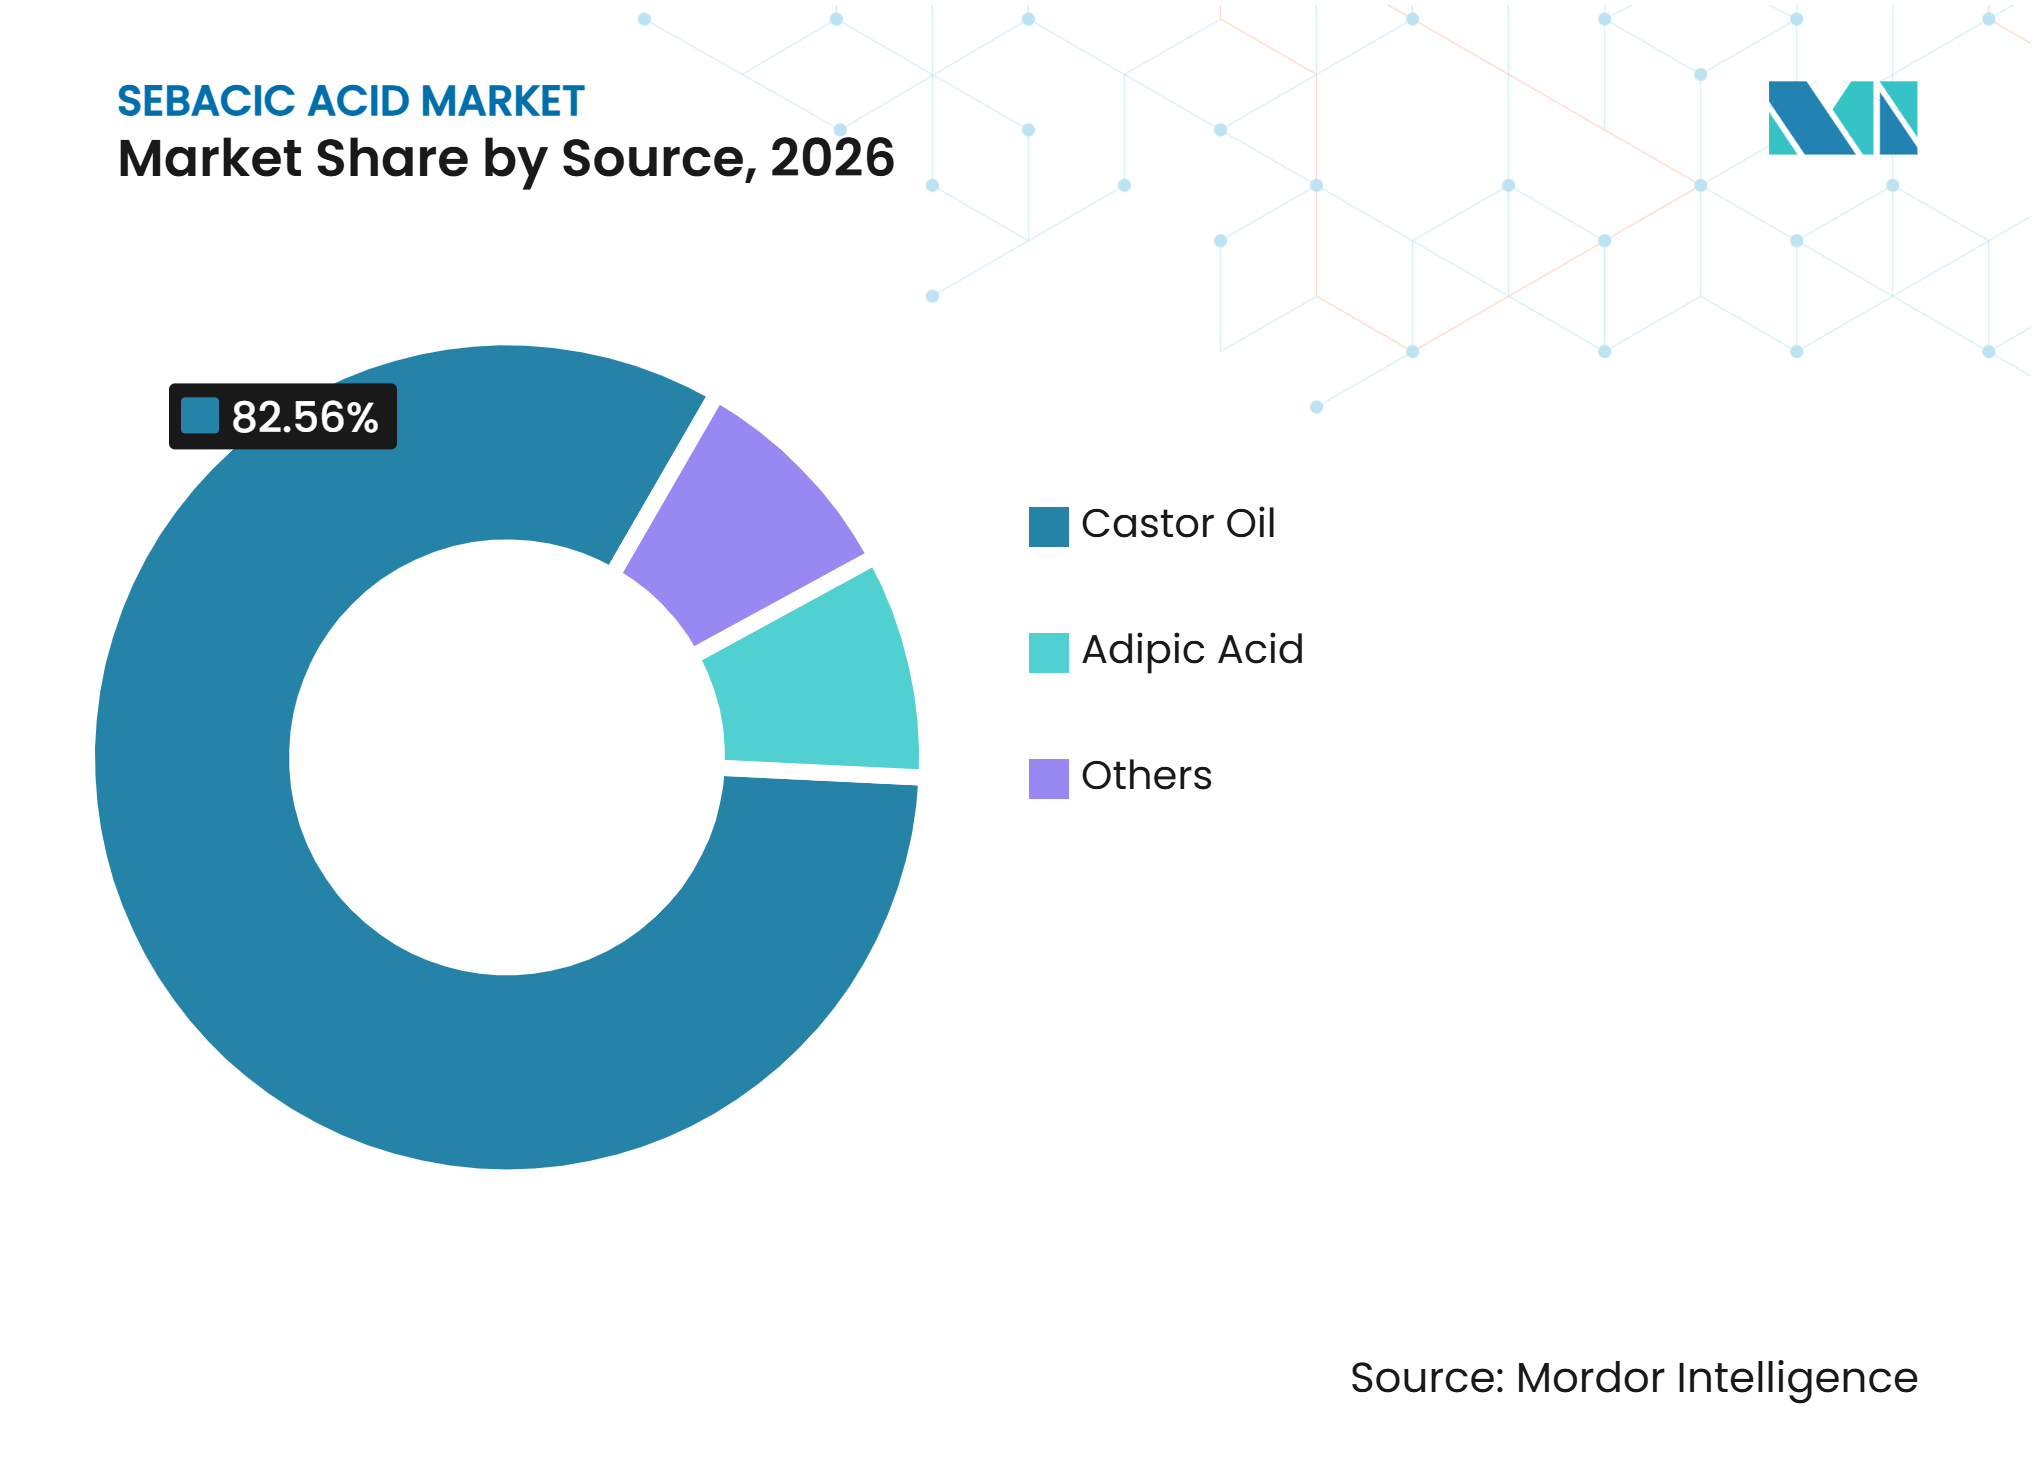
- Por fonte, o Óleo de Mamona detinha 82,56% da participação do Mercado de Ácido Sebácico em 2026 e tem projeção de crescer a um CAGR de 6,34% até 2032.
- Por forma, o Pó detinha uma participação de 35,89% no Mercado de Ácido Sebácico em 2026, enquanto os Grânulos têm projeção de crescer a um CAGR de 6,57% até 2032.
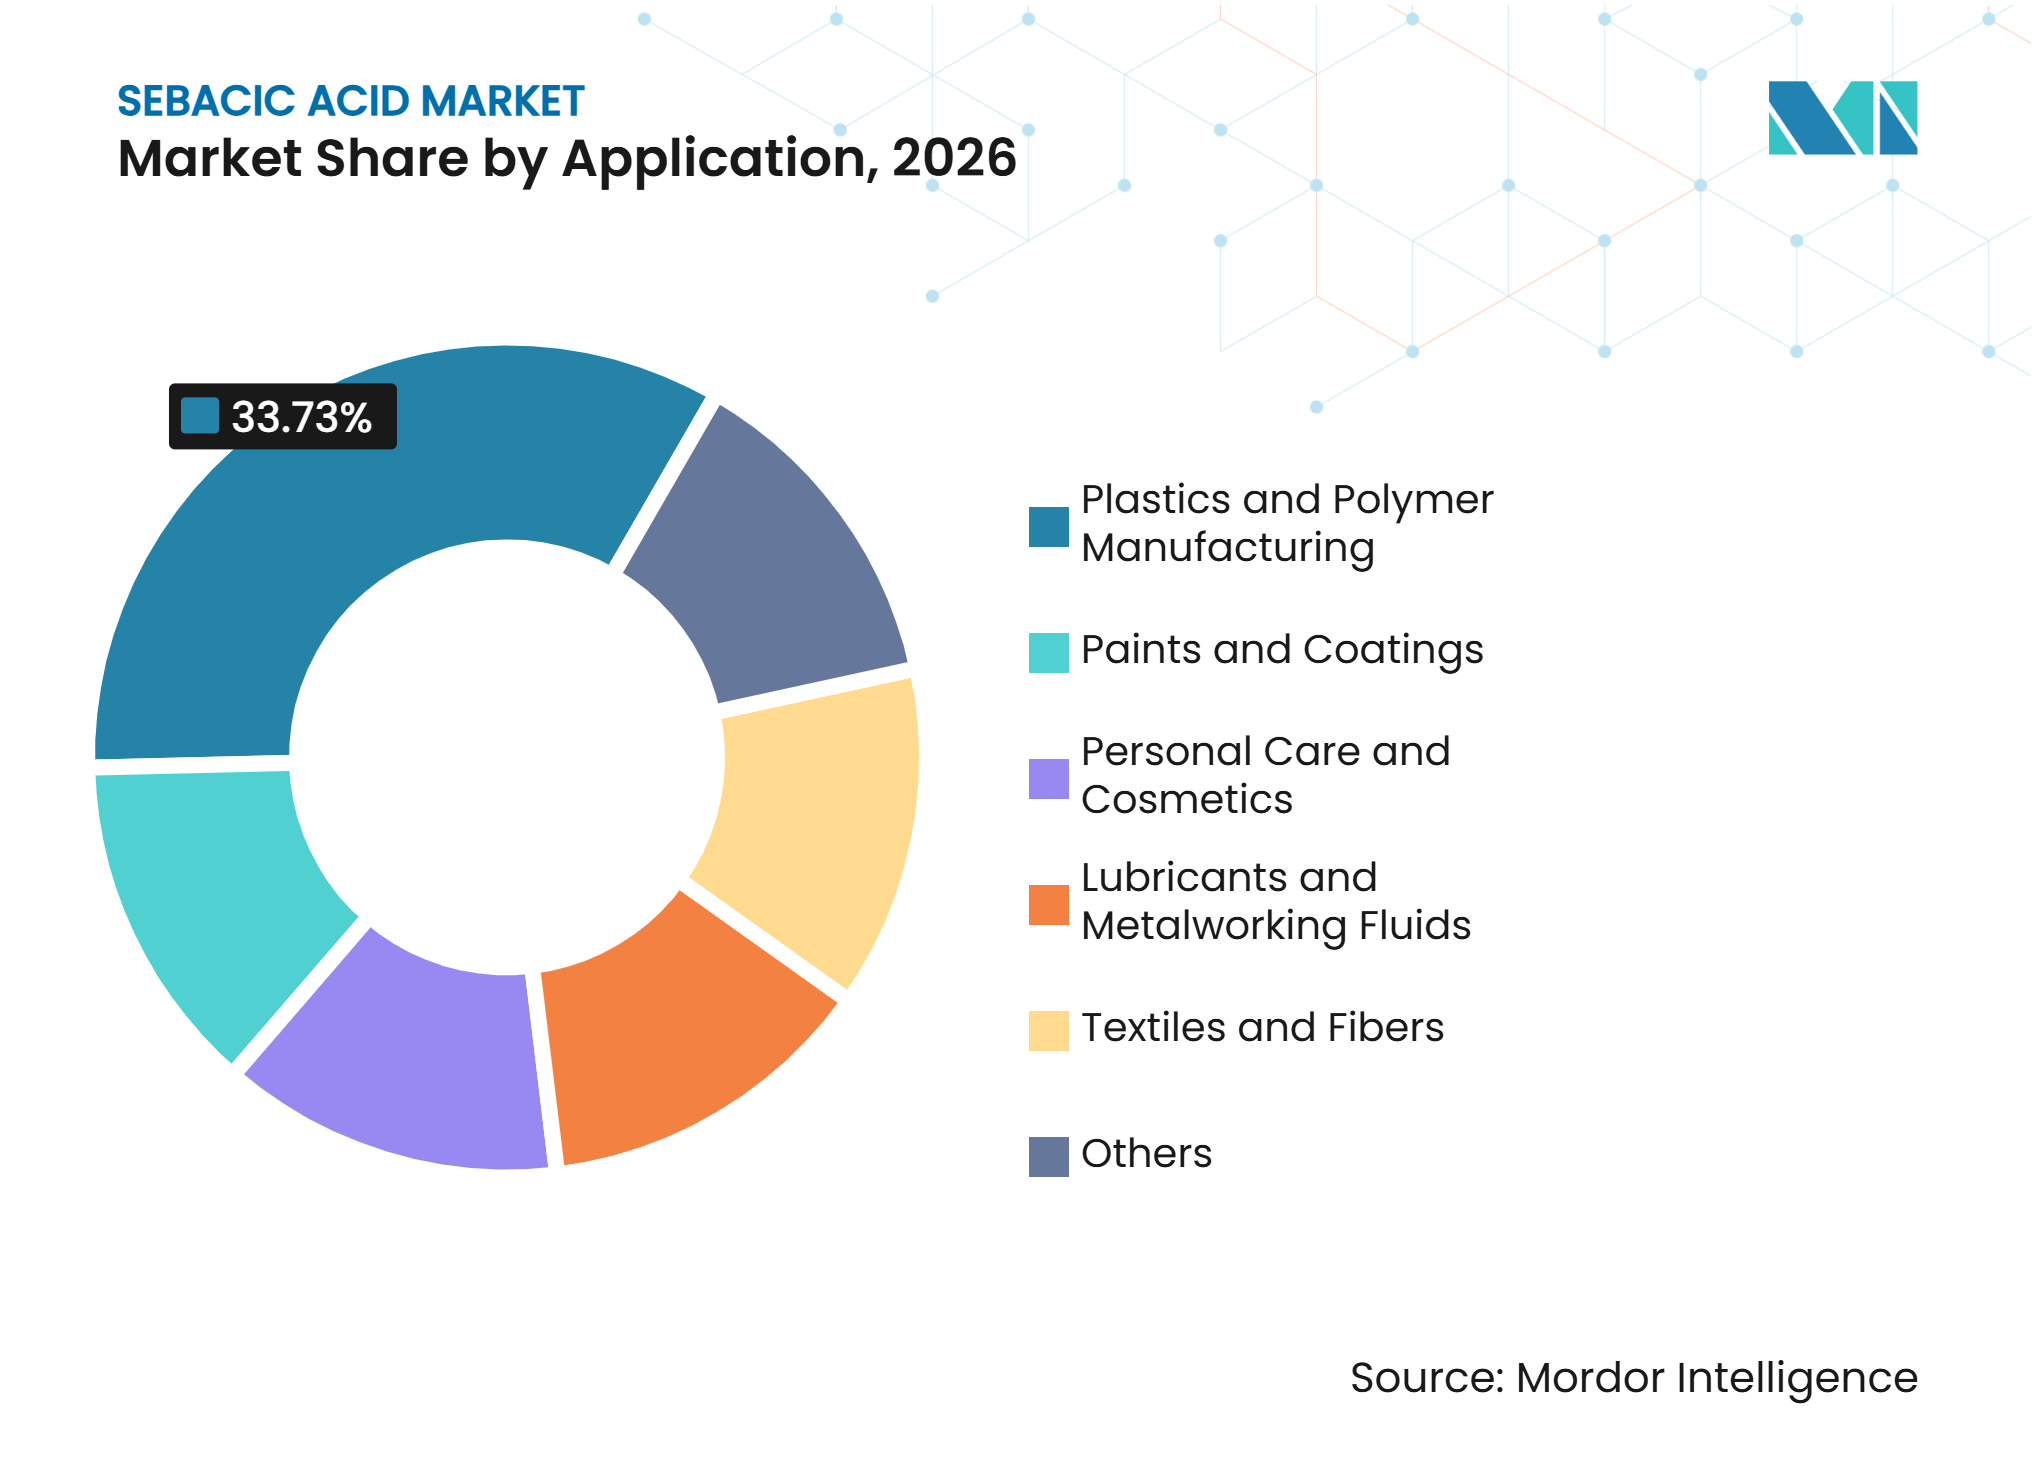
- Por aplicação, a Fabricação de Plásticos e Polímeros detinha uma participação de 33,73% no Mercado de Ácido Sebácico em 2026, enquanto Lubrificantes e Fluidos de Usinagem têm projeção de crescer a um CAGR de 6,89% até 2032.
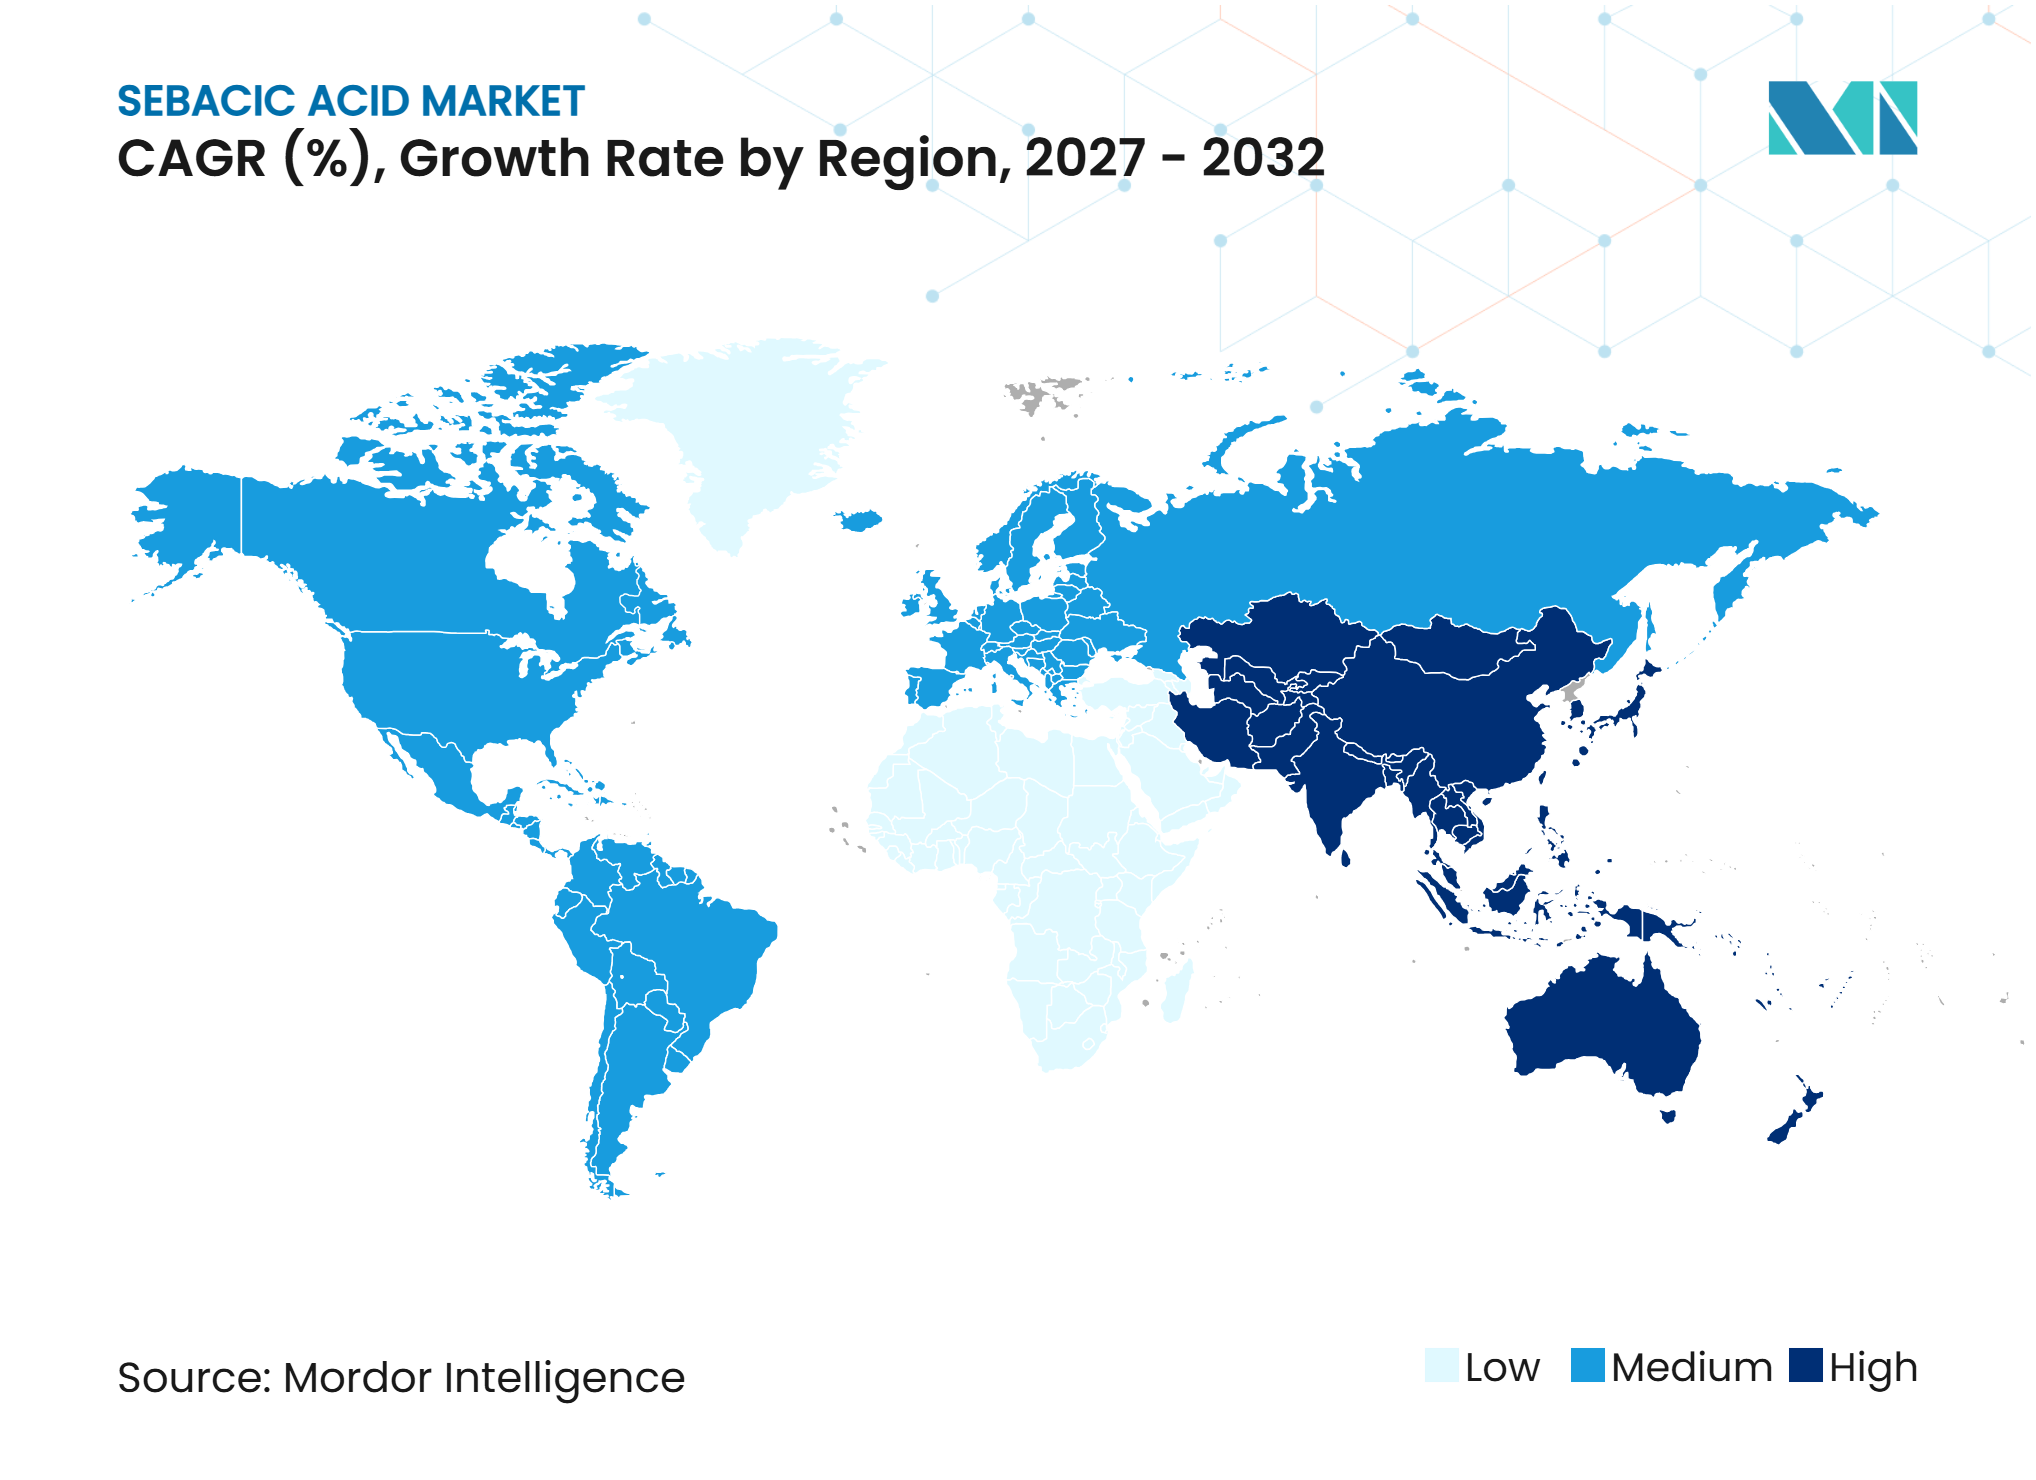
- Por geografia, a Ásia-Pacífico representou 48,11% do Mercado de Ácido Sebácico em 2026 e tem projeção de crescer a um CAGR de 6,77% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionadores | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Adoção de Poliamida de Base Biológica e Plásticos de Engenharia | +1.7% | Global, mais forte na Ásia-Pacífico e Europa | Longo prazo (≥ 4 anos) |
| Substituição de Ftalatos e Demanda por Plastificantes de Base Biológica | +1.3% | Europa e América do Norte como núcleo, com expansão para a Ásia-Pacífico | Médio prazo (2-4 anos) |
| Demanda por Lubrificantes Sintéticos e Graxas para Baixas Temperaturas | +1.0% | Global, mais forte na América do Norte, Europa e Japão | Médio prazo (2-4 anos) |
| Integração do Óleo de Mamona e Aquisição de Carbono Renovável | +0.9% | Núcleo na Ásia-Pacífico, incluindo Índia e China, com expansão para Omã | Longo prazo (≥ 4 anos) |
| Demanda por Graus de Alta Pureza para Automotivo, Eletrônicos e Cuidados Pessoais | +0.7% | Leste Asiático, Europa e América do Norte | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Adoção de Poliamida de Base Biológica e Plásticos de Engenharia
O ácido sebácico é um monômero difuncional utilizado nas nylons 6,10 e 10,10, vinculando o mercado de ácido sebácico à demanda por plásticos de engenharia. A Arkema informou que sua Rilsan PA11 à base de mamona atingiu uma pegada de carbono do produto de 1,3 kg CO₂e por kg a partir de janeiro de 2025, o que a empresa descreveu como uma redução de 80% em comparação com a PA12 de base fóssil. A empresa também iniciou uma unidade Rilsan Clear em Singapura em janeiro de 2026 e declarou que o local triplicou a capacidade global para o grau de poliamida transparente. Esse investimento fortalece o controle interno sobre a química à base de mamona e reduz a dependência de compras spot de intermediários especiais. Em fevereiro de 2025, a Cathay Biotech formou uma joint venture com a Contemporary Amperex Technology Co., Ltd. (CATL) e a Kalai Composites para desenvolver compósitos de poliamida de base biológica para carcaças de baterias e caixas de armazenamento de energia. Esses desenvolvimentos apoiam aplicações em veículos elétricos, impressão 3D e eletrônicos, onde o desempenho do material e o teor de carbono renovável são ambos relevantes.
Substituição de Ftalatos e Demanda por Plastificantes de Base Biológica
O mercado de ácido sebácico se beneficia da substituição de determinados plastificantes ftalatos em aplicações regulamentadas. A Agência Europeia de Produtos Químicos (ECHA) identifica 14 ftalatos na Lista de Autorização REACH, para os quais os usos autorizados requerem ação regulatória contínua. Um estudo de 2025 publicado na Royal Society Open Science relatou que o cloreto de polivinila (PVC) plastificado com sebacato de dibutila apresentou migração de plastificante de 12,78% ao longo de 28 dias, juntamente com 350% de alongamento e uma tensão de ruptura de 15,7 MPa[1]. Em fevereiro de 2025, a BASF expandiu a certificação International Sustainability and Carbon Certification (ISCC) PLUS para graus de plastificantes com equilíbrio de biomassa produzidos no Texas e em Ontário. A certificação adiciona um elemento de rastreabilidade que pode influenciar as decisões de aquisição de plásticos e materiais flexíveis. O Regulamento da Comissão (UE) 2025/351 também endureceu os requisitos para plásticos em contato com alimentos em fevereiro de 2025. Esses fatores de conformidade sustentam a demanda por ésteres sebacatos não ftalatos em todo o mercado de ácido sebácico.
Demanda por Lubrificantes Sintéticos e Graxas para Baixas Temperaturas
Os ésteres sebacatos sustentam o mercado de ácido sebácico ao proporcionar fluidez em baixas temperaturas para aplicações de lubrificantes exigentes. Um estudo de 2025 publicado na Industrial Lubrication and Tribology constatou que o sebacato de di-2-etoxietila atingiu um ponto de fluidez de -30°C e um alto índice de viscosidade. Esse desempenho é relevante para lubrificantes de aviação, óleos para compressores de refrigeração e fluidos automotivos de alto desempenho. As mesmas propriedades técnicas se aplicam a caixas de redução de veículos elétricos e sistemas de gerenciamento térmico, onde os óleos minerais convencionais podem não atender às condições operacionais exigidas. Os formuladores de lubrificantes também valorizam a biodegradabilidade e a estabilidade térmica dos fluidos à base de éster. Isso cria um caminho de aplicação para o ácido sebácico distinto de seu uso em poliamidas, e o mercado de ácido sebácico, portanto, se beneficia do desenvolvimento de produtos em mobilidade, equipamentos industriais e refrigeração.
Integração do Óleo de Mamona e Aquisição de Carbono Renovável
Os produtores integrados podem reduzir a exposição aos preços spot do óleo de mamona controlando a conversão da semente em derivados. A Jayant Agro-Organics informou que seu segmento de derivados de óleo de mamona representou 47% do faturamento do grupo no exercício fiscal de 2025. A cadeia de processamento integrada da empresa em Vadodara ilustra por que o acesso à matéria-prima, à capacidade de conversão e aos canais a jusante pode ser mais importante do que a produção isolada de ácido. A National Commodity & Derivatives Exchange (NCDEX) estimou a produção indiana de sementes de mamona para 2025-26 em 17,86 lakh toneladas, em comparação com 15,90 lakh toneladas em 2024-25. Uma maior disponibilidade de colheita pode aliviar a pressão sobre as matérias-primas, embora as condições climáticas e as decisões de plantio continuem a afetar as perspectivas de fornecimento. A Sebacic Oman opera uma biorrefinaria de 30.000 toneladas por ano (TPA) na Zona Econômica Especial de Duqm, utilizando óleo de mamona local. Esses projetos ampliam as opções de fornecimento para o mercado de ácido sebácico, mantendo uma base de matéria-prima renovável.
Análise de Impacto das Restrições*
| Restrições | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Volatilidade da Colheita e do Preço do Óleo de Mamona | -1.9% | Global, mais aguda nas cadeias de fornecimento da China e da Índia | Curto prazo (≤ 2 anos) |
| Concentração da Produção na China e na Índia | -1.3% | Global, mais acentuada nos mercados consumidores da América do Norte e Europa | Longo prazo (≥ 4 anos) |
| Complexidade no Gerenciamento de Subprodutos e Efluentes | -1.0% | Clusters de produção na China e clusters de produção na Índia | Médio prazo (2-4 anos) |
| Prazos de Qualificação para Material de Grau Polimérico | -0.8% | Global, maior impacto na Europa e no Japão para o fornecimento de grau poliamida | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Volatilidade da Colheita e do Preço do Óleo de Mamona
As condições da colheita de óleo de mamona afetam diretamente a disponibilidade e os preços no Mercado de Ácido Sebácico. A International Castor Oil Association informou que a colheita de mamona da Índia em 2025 foi 20% menor do que em 2024 e que as exportações de óleo de mamona caíram 5,8% em relação ao ano anterior de janeiro a outubro de 2025. Uma menor produção agrícola reduz a disponibilidade de exportações para os processadores a jusante. A Índia é uma importante fonte de sementes de mamona e óleo de mamona, e a variabilidade climática nas principais áreas de cultivo pode afetar a cadeia de fornecimento. Os formuladores podem ter dificuldade em mudar rapidamente as matérias-primas porque a qualificação de grau polimérico requer testes repetidos e aprovação do cliente. Isso torna a volatilidade das matérias-primas mais perturbadora do que um simples aumento nos custos de insumos. O Mercado de Ácido Sebácico está, portanto, exposto aos ciclos agrícolas mesmo quando a demanda de polímeros e lubrificantes permanece estável.
Concentração da Produção na China e na Índia
O Mercado de Ácido Sebácico depende fortemente da China e da Índia para a conversão de matérias-primas e o fornecimento de material acabado. Essa estrutura expõe as regiões consumidoras a perturbações na logística, na política comercial e na disponibilidade de exportações. Também deixa os compradores na América do Norte e na Europa com alternativas locais limitadas para material padrão e de grau polimérico. O padrão GB/T 2092-2024 da China apoia especificações industriais consistentes, mas não elimina o risco de concentração geográfica. O portfólio de produtos de diacidas de cadeia longa da Cathay Biotech demonstra o papel comercial das rotas de produção biológica, embora essas rotas permaneçam uma alternativa limitada à química estabelecida do mamona. Uma maior diversidade geográfica exigiria acesso comparável a matérias-primas, processamento econômico e relações de fornecimento qualificadas. Essas condições levam tempo para se estabelecer no Mercado de Ácido Sebácico.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Fonte:
O Óleo de Mamona Comanda a Cadeia de Valor de Base BiológicaO óleo de mamona detinha uma participação de 82,56% no mercado de ácido sebácico em 2026 e tem projeção de expandir a um CAGR de 6,34% até 2032. Sua posição reflete a rota de produção estabelecida a partir de derivados de óleo de mamona para o ácido sebácico. A estimativa de colheita da Índia para 2025-26 de 17,86 lakh toneladas indica maior disponibilidade de matéria-prima em comparação com as 15,90 lakh toneladas estimadas para 2024-25. As condições da colheita e os fluxos de exportação continuam sendo fatores importantes para o fornecimento. O material derivado do óleo de mamona suporta uma rota de carbono renovável para poliamidas, plastificantes e ésteres especiais.
O ácido adípico continua relevante onde os compradores priorizam cadeias de fornecimento de nylon commodity estabelecidas e consistência de custos. Outras fontes incluem rotas biológicas destinadas a produzir diacidas de cadeia longa com perfis de impureza controlados. A Cathay Biotech identifica o ácido sebácico DC10 como um de seus produtos de diacidas de cadeia longa. O padrão GB/T 2092-2024 da China fornece uma estrutura para graus industriais de ácido sebácico de diferentes rotas de produção. O mercado de ácido sebácico permanece ancorado no óleo de mamona, enquanto as rotas alternativas oferecem opções limitadas para clientes selecionados de alto grau.



Por Forma:
Os Formatos de Processamento Sinalizam Sofisticação a JusanteO pó detinha uma participação de 35,89% do mercado de ácido sebácico em 2026, refletindo seu uso estabelecido na fabricação de polímeros e plastificantes. Continua adequado para instalações projetadas em torno de métodos convencionais de transporte, mistura e dosagem. Os grânulos têm projeção de crescer a um CAGR de 6,57% até 2032, impulsionados por sua adequação para dosagem automatizada e manuseio mais limpo. O investimento em equipamentos de processamento contínuo sustenta a demanda por grânulos. A menor geração de poeira e o melhor comportamento de fluxo podem reduzir os desafios de manuseio nas plantas a jusante.
Os flocos mantêm um papel onde os equipamentos e práticas de manuseio existentes permanecem em vigor. Os processadores que exigem controle mais rigoroso sobre o tamanho das partículas e o fluxo de material têm maior probabilidade de avaliar pó ou grânulos. Isso é relevante na produção automotiva, eletrônica e de polímeros especiais, onde as propriedades consistentes da matéria-prima afetam as operações. Os fornecedores que adicionam capacidade de granulação podem oferecer produtos mais específicos para cada aplicação, enquanto o pó permanece o formato líder em participação.
Por Aplicação:
A Demanda por Polímeros Ancora Enquanto os Lubrificantes Avançam RapidamenteA fabricação de plásticos e polímeros representou 33,73% do mercado de ácido sebcico em 2026. O segmento utiliza ácido sebácico para produzir nylon 6,10, nylon 10,10 e materiais relacionados para aplicações automotivas, eletrônicas e de manufatura aditiva. A Arkema relatou uma pegada de carbono menor para sua Rilsan PA11 à base de mamona do que para a PA12 de base fóssil, ressaltando a relevância das matérias-primas renováveis em poliamidas de alto desempenho. As aplicações de poliamida requerem materiais leves, duráveis e termicamente estáveis. O segmento combina grandes quantidades de material com especificações de produto exigentes.
Lubrificantes e fluidos de usinagem têm projeção de crescer a um CAGR de 6,89% até 2032. Os ésteres sebacatos são utilizados em fluidos sintéticos para sistemas de aviação, refrigeração e automotivos devido à sua fluidez em baixas temperaturas. Cuidados pessoais e cosméticos adicionam demanda por ingredientes de copolímeros de base vegetal, incluindo produtos contendo ácido sebácico oferecidos pela Inolex. Têxteis, fibras, tintas e revestimentos fornecem saídas especializadas adicionais. A gama de aplicações sustenta a demanda em vários usos finais no mercado de ácido sebácico.

Análise Geográfica
Ásia-Pacífico
A Ásia-Pacífico detinha 48,11% da participação do mercado de ácido sebácico em 2026 e tem previsão de crescer a um CAGR de 6,77% até 2032. A região se beneficia da disponibilidade de matéria-prima de mamona, capacidade de processamento químico e demanda por polímeros, lubrificantes e eletrônicos. A colheita de mamona da Índia para 2025-26 foi estimada em 17,86 lakh toneladas, sustentando a disponibilidade de matéria-prima para conversão a jusante. O padrão GB/T 2092-2024 da China está em vigor desde fevereiro de 2025 e serve como referência de qualidade industrial. A joint venture da Cathay Biotech em 2025 com a CATL e a Kalai Composites vincula o desenvolvimento de poliamida de base biológica a aplicações de armazenamento de energia. O Japão e a Coreia do Sul geram demanda por material de alta pureza utilizado em eletrônicos e lubrificantes especiais.
América do Norte
A América do Norte é um mercado dependente de importações com demanda de fabricantes de lubrificantes, processadores de polímeros automotivos e formuladores de cuidados pessoais. A Wincom fornece ácido sebácico Wintrol para fluidos de usinagem, fluidos hidráulicos e fluidos de arrefecimento de motores. O ácido sebácico está listado como substância ativa no Inventário da Lei de Controle de Substâncias Tóxicas (TSCA) dos EUA, apoiando a continuidade para uso comercial estabelecido. A dependência de importações expõe os compradores norte-americanos a condições de frete, comércio e fornecimento do país de origem.
Diversificação do Fornecimento e Dinâmica Regional do Mercado
A Europa tem demanda de aplicações automotivas e de polímeros especiais que requerem material rastreável e de alta pureza. A conformidade com o REACH é um fator importante para substâncias e alternativas a plastificantes utilizadas na região. A Estratégia de Bioeconomia da Comissão Europeia de 2025 apoia soluções e aquisições de base biológica. No Oriente Médio e África, a biorrefinaria de 30.000 toneladas por ano (TPA) da Sebacic Oman em Duqm oferece uma opção de fornecimento fora do corredor central China-Índia. A América do Sul tem potencial na montagem automotiva e na demanda por lubrificantes especiais.
Cenário Competitivo
Concentração do Mercado
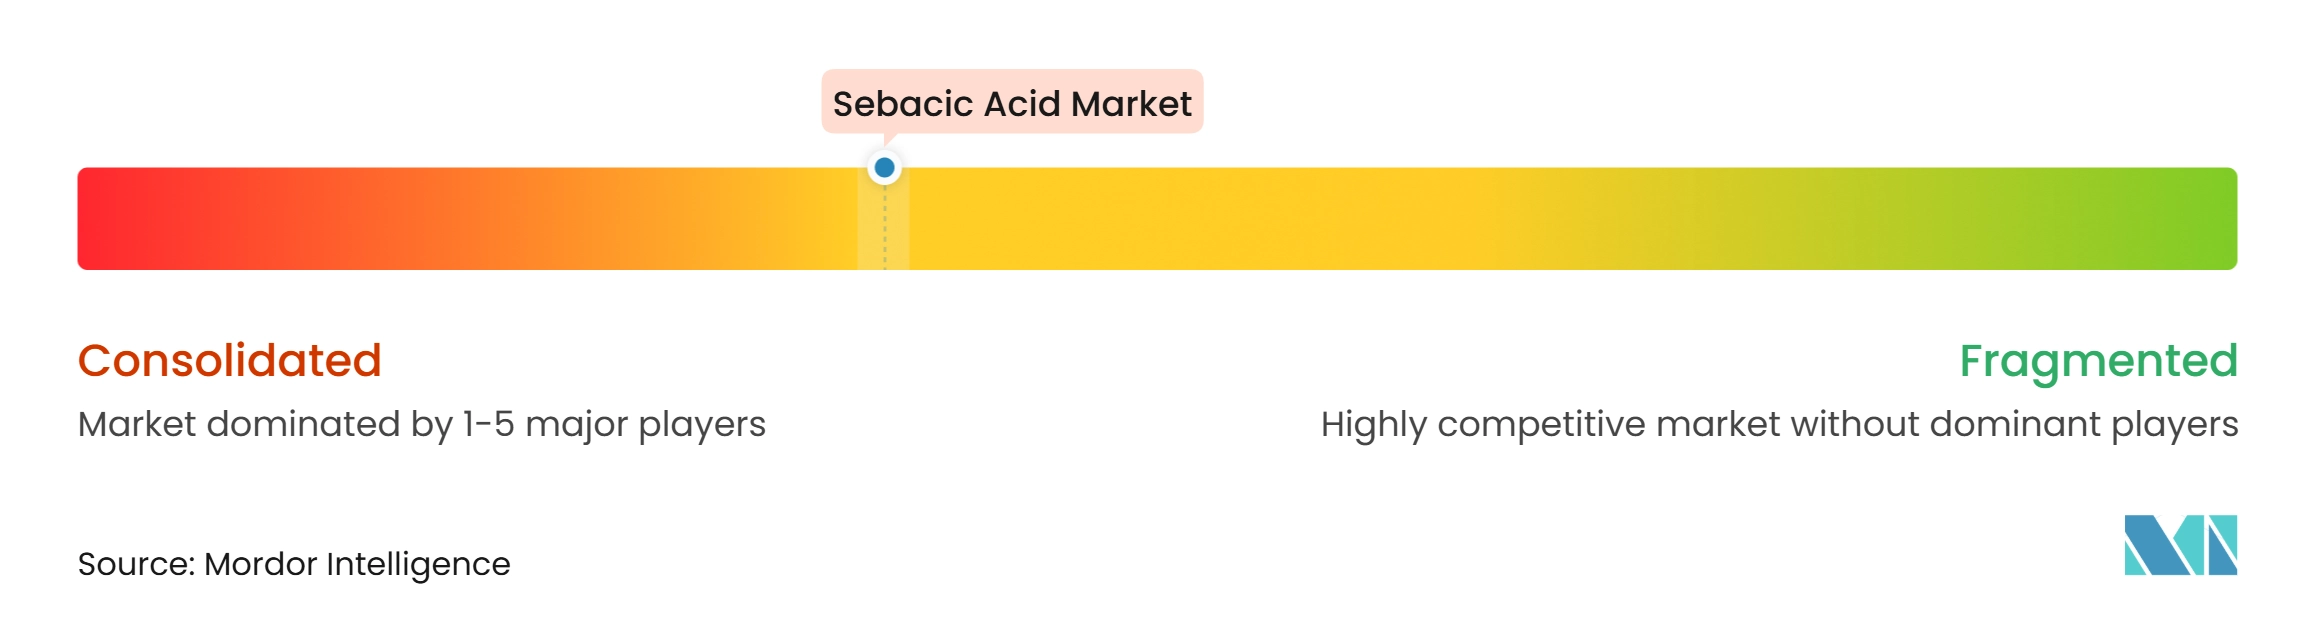
O mercado de ácido sebácico é moderadamente consolidado. Os grandes produtores competem em custo, acesso a matérias-primas, confiabilidade do processo e conformidade com especificações industriais. O padrão GB/T 2092-2024 da China fortaleceu o quadro de referência para material de grau industrial em fevereiro de 2025. A Cathay Biotech, a Hokoku e a Inolex se diferenciam por meio de produção biológica, graus de material especializados e formulações para cuidados pessoais.
A Arkema iniciou uma nova unidade de poliamida transparente Rilsan Clear em Singapura em janeiro de 2026, triplicando a capacidade global para o material. Isso expandiu sua posição a jusante em poliamidas à base de mamona. A joint venture da Cathay Biotech em fevereiro de 2025 com a CATL e a Kalai Composites tem como alvo compósitos de poliamida de base biológica para carcaças de baterias e caixas de armazenamento de energia. A BASF expandiu a certificação International Sustainability and Carbon Certification (ISCC) PLUS para graus de plastificantes com equilíbrio de biomassa na América do Norte em fevereiro de 2025. Esses desenvolvimentos colocam a certificação de cadeia de custódia e o desenvolvimento de aplicações a jusante ao lado da capacidade de produção como fatores competitivos.
As oportunidades competitivas são mais fortes onde os clientes exigem alta pureza, rastreabilidade confiável ou formulações proprietárias a jusante. Os materiais de grau farmacêutico e cosmético requerem controles rigorosos sobre pureza e contaminantes residuais. Os processos de qualificação de fornecedores de polímeros também criam valor para a qualidade consistente do material. Os processadores integrados de mamona podem coordenar o fornecimento quando os mercados de matérias-primas se contraem. A operação da Sebacic Oman em Duqm é um exemplo de acesso local a matérias-primas que sustenta uma nova base de produção geográfica[2].
Líderes do Setor de Ácido Sebácico
-
Arkema
-
Hengshui Jinghua Chemical Co., Ltd.
-
Shandong Siqiang Chemical Group Co., Ltd.
-
JAYANT AGRO-ORGANICS LIMITED
-
Sebacic Oman S.A.O.C.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Ácido Sebácico Empresas cobertas neste relatório
- Arkema
- BASF
- Cathay Biotech Inc.
- Hengshui Jinghua Chemical Co., Ltd.
- Hokoku Corporation
- Inolex, Inc.
- JAYANT AGRO-ORGANICS LIMITED
- Jiangsu Zhongzheng Biochemical Co., Ltd.
- Sebacic Oman S.A.O.C.
- Shandong Siqiang Chemical Group Co., Ltd.
- Shandong Tianxing Biotechnology Co., Ltd.
- Shanxi Zhengang Chemical Co., Ltd.
- Shipra Agrichem Private Limited
- Tongliao Xinghe Biotechnology Co., Ltd.
- Wilmar International Ltd
- Wincom Inc.
Desenvolvimentos industriais recentes em Mercado de Ácido Sebácico
- Janeiro de 2026: A Arkema iniciou sua nova unidade de poliamida transparente Rilsan Clear na plataforma de Jurong Island em Singapura, triplicando sua capacidade de produção global para este polímero transparente derivado da Poliamida 11 (PA11), que é produzido a partir do ácido sebácico. Essa expansão marcou a primeira capacidade de produção asiática para o grau, visando clientes em óptica, óculos, equipamentos médicos e eletrônicos de consumo na região.
- Maio de 2025: A Sinopec Lubricants (China Petrochemical Lubrication Company) emitiu uma licitação pública para 448 toneladas de ácido sebácico com pureza de 99,5% para fabricação de lubrificantes. Isso confirmou a aquisição direta de ácido sebácico por um dos maiores produtores de lubrificantes da China e estabeleceu um referencial de preço para o ácido sebácico de alta pureza no mercado doméstico.
Escopo do Relatório Global do Mercado de Ácido Sebácico
O ácido sebácico é um ácido dicarboxílico de ocorrência natural. É um sólido branco, em flocos ou em pó, derivado do óleo de mamona. O ácido consiste em uma cadeia de 10 carbonos com grupos de ácido carboxílico em ambas as extremidades, conferindo-lhe propriedades que o tornam útil em uma variedade de aplicações industriais e químicas. É produzido principalmente por meio da hidrólise alcalina do óleo de mamona, um processo que decompõe o ácido ricinoleico, o principal ácido graxo do óleo de mamona, em ácido sebácico e outros subprodutos.
O mercado de ácido sebácico é segmentado por fonte, forma, aplicação e geografia. Por fonte, o mercado é segmentado em óleo de mamona, ácido adípico e outros. Por forma, o mercado é segmentado em flocos, pó e grânulos. Por aplicação, o mercado é segmentado em cuidados pessoais e cosméticos, lubrificantes e fluidos de usinagem, têxteis e fibras, fabricação de plásticos e polímeros, tintas e revestimentos e outros. O relatório também abrange tamanhos de mercado e previsões para o ácido sebácico em 15 países nas principais regiões. Os tamanhos de mercado e as previsões são fornecidos em termos de valor (USD).
Visão geral da segmentação
| Óleo de Mamona |
| Ácido Adípico |
| Outros |
| Flocos |
| Pó |
| Grânulos |
| Cuidados Pessoais e Cosméticos |
| Lubrificantes e Fluidos de Usinagem |
| Têxteis e Fibras |
| Fabricação de Plásticos e Polímeros |
| Tintas e Revestimentos |
| Outros |
| Ásia-Pacífico | China |
| Índia | |
| Japão | |
| Coreia do Sul | |
| Países da ASEAN | |
| Restante da Ásia-Pacífico | |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemanha |
| Reino Unido | |
| França | |
| Itália | |
| Países Nórdicos | |
| Restante da Europa | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul | |
| Oriente Médio e África | Arábia Saudita |
| África do Sul | |
| Restante do Oriente Médio e África |
| Por Fonte | Óleo de Mamona | |
| Ácido Adípico | ||
| Outros | ||
| Por Forma | Flocos | |
| Pó | ||
| Grânulos | ||
| Por Aplicação | Cuidados Pessoais e Cosméticos | |
| Lubrificantes e Fluidos de Usinagem | ||
| Têxteis e Fibras | ||
| Fabricação de Plásticos e Polímeros | ||
| Tintas e Revestimentos | ||
| Outros | ||
| Por Geografia | Ásia-Pacífico | China |
| Índia | ||
| Japão | ||
| Coreia do Sul | ||
| Países da ASEAN | ||
| Restante da Ásia-Pacífico | ||
| América do Norte | Estados Unidos | |
| Canadá | ||
| México | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| Países Nórdicos | ||
| Restante da Europa | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
| Oriente Médio e África | Arábia Saudita | |
| África do Sul | ||
| Restante do Oriente Médio e África | ||
Principais Perguntas Respondidas no Relatório
Qual é o tamanho atual do Mercado de Ácido Sebácico?
O tamanho do Mercado de Ácido Sebácico foi avaliado em 486,17 milhões de USD em 2026 e estima-se que cresça de 512,13 milhões de USD em 2027 para 674,75 milhões de USD até 2032, a um CAGR de 5,67% durante o período de previsão (2027-2032).
Qual uso final tem previsão de crescer mais rapidamente?
Lubrificantes e Fluidos de Usinagem têm projeção de crescer a um CAGR de 6,89% até 2032. Os ésteres sebacatos são utilizados em fluidos sintéticos especializados para sistemas de aviação, refrigeração e automotivos porque oferecem fluidez em baixas temperaturas e estabilidade térmica.
Qual região lidera a demanda e o fornecimento de ácido sebácico?
A Ásia-Pacífico detinha uma participação de 48,11% em 2026 e tem previsão de crescer a um CAGR de 6,77% até 2032. A região combina a posição de matéria-prima de mamona da Índia, a capacidade de processamento da China e a demanda de polímeros, eletrônicos e aplicações de lubrificantes especiais.
Quais riscos afetam o fornecimento de ácido sebácico?
A variabilidade da colheita de mamona, os preços das matérias-primas, a concentração da produção, o gerenciamento de efluentes e os requisitos de qualificação de grau polimérico podem afetar a continuidade do fornecimento. Os clientes podem precisar de ensaios e aprovações repetidos antes de mudar de fornecedores, pois a pureza, a cor, o teor de cinzas e a consistência dos lotes afetam o desempenho do polímero.