
Sebacinsäure-Marktgröße und -Marktanteil
Marktübersicht
| Studienzeitraum | 2022 - 2032 |
|---|---|
| Marktgröße (2027) | 512.13 Millionen US-Dollar |
| Marktgröße (2032) | 674.75 Millionen US-Dollar |
| Wachstumsrate (2027 - 2032) | 5.67 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Sebacinsäure-Marktanalyse von Mordor Intelligence
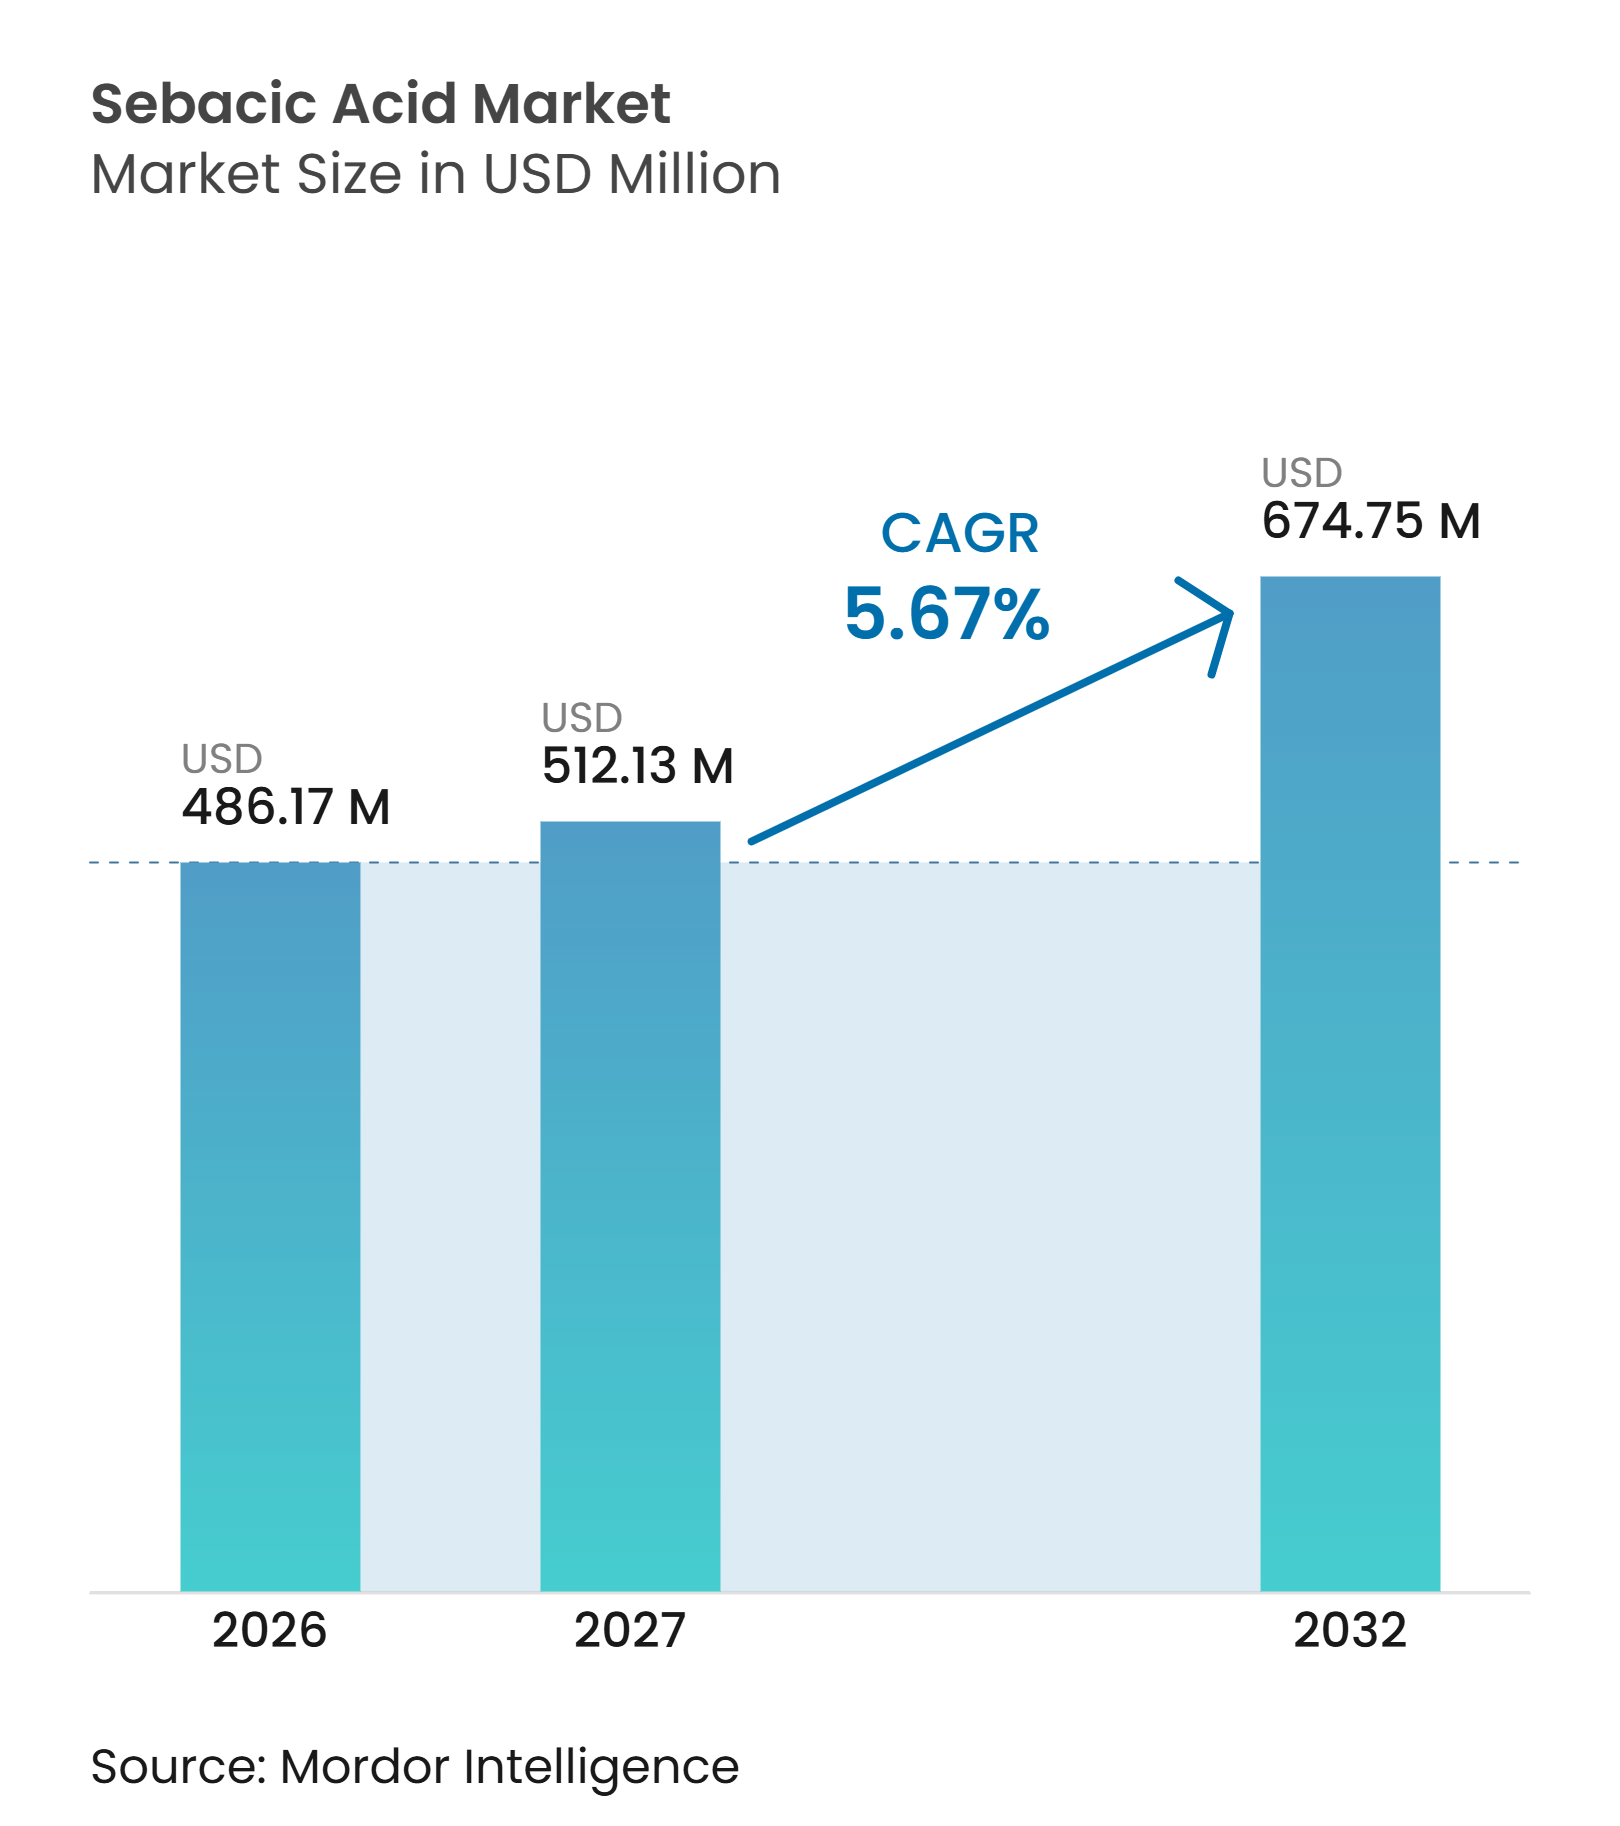
Die Sebacinsäure-Marktgröße wurde im Jahr 2026 auf 486,17 Millionen USD geschätzt und soll von 512,13 Millionen USD im Jahr 2027 auf 674,75 Millionen USD bis 2032 wachsen, bei einer CAGR von 5,67 % während des Prognosezeitraums (2027–2032). Der Sebacinsäure-Markt ist eng mit Rizinusöl verknüpft, da die kommerzielle Produktion weitgehend auf der alkalischen Hydrolyse von rizinusölbasierten Zwischenprodukten beruht. Dies verleiht dem Markt eine Position als Anbieter erneuerbarer Rohstoffe, macht das Angebot jedoch empfindlich gegenüber Ernteerträgen und der Verfügbarkeit von Rizinusöl. Die Nachfrage wird durch biobasierte Polyamide, Spezialweichmacher und synthetische Schmierstoffe gestützt, die Tieftemperaturleistung erfordern. Produzenten integrieren Rohstoffe, bieten Qualitäten mit höherer Reinheit an und erweitern nachgelagerte Produkte, anstatt sich ausschließlich auf den Verkauf von Rohsäure zu stützen. Der Markt ist zudem einem Konzentrationsrisiko ausgesetzt, da China und Indien weiterhin zentral für die Rohstoffversorgung und -verarbeitung sind.
Wichtigste Erkenntnisse des Berichts
- Nach Quelle hielt Rizinusöl im Jahr 2026 einen Marktanteil von 82,56 % am Sebacinsäure-Markt und soll bis 2032 mit einer CAGR von 6,34 % wachsen.
- Nach Form hielt Pulver im Jahr 2026 einen Anteil von 35,89 % am Sebacinsäure-Markt, während Granulat bis 2032 voraussichtlich mit einer CAGR von 6,57 % wachsen wird.
- Nach Anwendung hielt Kunststoff- und Polymerherstellung im Jahr 2026 einen Anteil von 33,73 % am Sebacinsäure-Markt, während Schmierstoffe und Metallbearbeitungsflüssigkeiten bis 2032 voraussichtlich mit einer CAGR von 6,89 % wachsen werden.
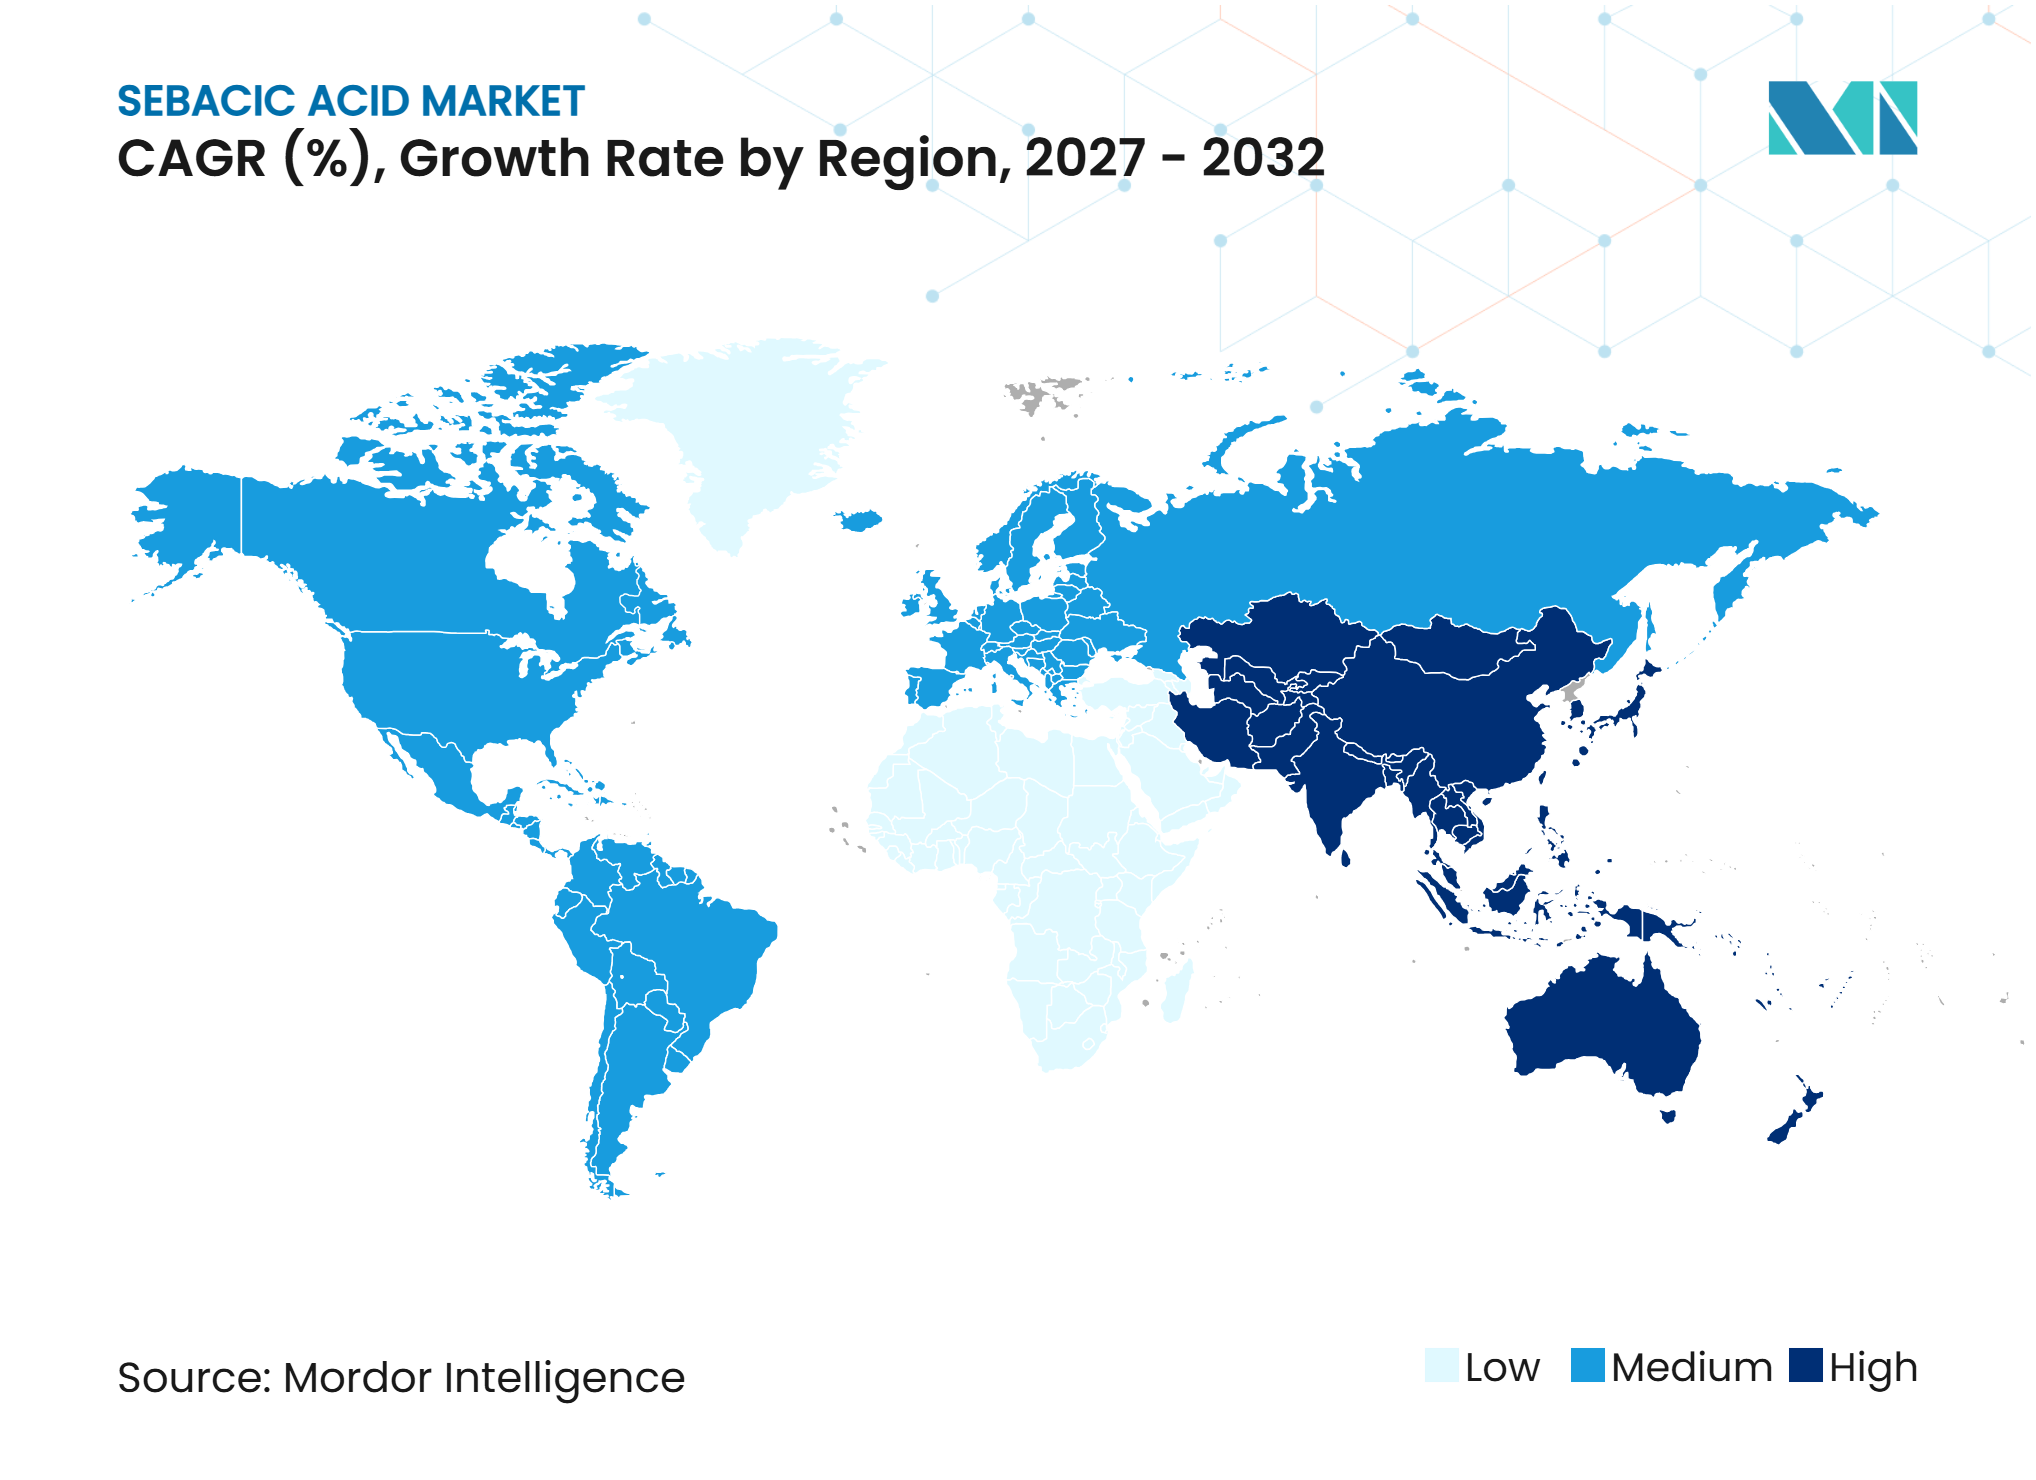
- Nach Geografie entfiel auf Asien-Pazifik im Jahr 2026 ein Anteil von 48,11 % am Sebacinsäure-Markt, und die Region soll bis 2032 mit einer CAGR von 6,77 % wachsen.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Einführung biobasierter Polyamide und technischer Kunststoffe | +1.7% | Global, am stärksten in Asien-Pazifik und Europa | Langfristig (≥ 4 Jahre) |
| Phthalat-Substitution und Nachfrage nach biobasierten Weichmachern | +1.3% | Europa und Nordamerika als Kernmärkte, Ausstrahlungseffekte auf Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Nachfrage nach synthetischen Tieftemperatur-Schmierstoffen und -Fetten | +1.0% | Global, am stärksten in Nordamerika, Europa und Japan | Mittelfristig (2–4 Jahre) |
| Rizinusöl-Integration und Beschaffung erneuerbaren Kohlenstoffs | +0.9% | Asien-Pazifik als Kernmarkt, einschließlich Indien und China, mit Ausstrahlungseffekten auf Oman | Langfristig (≥ 4 Jahre) |
| Nachfrage nach hochreinen Qualitäten für Automobil, Elektronik und Körperpflege | +0.7% | Ostasien, Europa und Nordamerika | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Einführung biobasierter Polyamide und technischer Kunststoffe
Sebacinsäure ist ein difunktionelles Monomer, das in Nylon 6,10 und 10,10 verwendet wird und den Sebacinsäure-Markt mit der Nachfrage nach technischen Kunststoffen verknüpft. Arkema berichtete, dass sein rizinusbasiertes Rilsan PA11 ab Januar 2025 einen Produkt-CO₂-Fußabdruck von 1,3 kg CO₂e pro kg erreichte, was das Unternehmen als eine Reduzierung um 80 % im Vergleich zu fossilbasiertem PA12 bezeichnete. Das Unternehmen nahm im Januar 2026 auch eine Rilsan-Clear-Einheit in Singapur in Betrieb und erklärte, dass der Standort die globale Kapazität für die transparente Polyamidqualität verdreifacht habe. Diese Investition stärkt die interne Kontrolle über rizinusbasierte Chemie und verringert die Abhängigkeit von Spotankäufen spezieller Zwischenprodukte. Im Februar 2025 gründete Cathay Biotech ein Gemeinschaftsunternehmen mit Contemporary Amperex Technology Co., Ltd. (CATL) und Kalai Composites zur Entwicklung biobasierter Polyamid-Verbundwerkstoffe für Batteriegehäuse und Energiespeicherboxen. Diese Entwicklungen unterstützen Anwendungen in Elektrofahrzeugen, 3D-Druck und Elektronik, wo sowohl Materialeigenschaften als auch der Gehalt an erneuerbarem Kohlenstoff relevant sind.
Phthalat-Substitution und Nachfrage nach biobasierten Weichmachern
Der Sebacinsäure-Markt profitiert vom Ersatz bestimmter Phthalat-Weichmacher in regulierten Anwendungen. Die Europäische Chemikalienagentur (ECHA) führt 14 Phthalate auf der REACH-Zulassungsliste, für die zugelassene Verwendungen fortlaufende regulatorische Maßnahmen erfordern. Eine Studie aus dem Jahr 2025 in Royal Society Open Science berichtete, dass mit Dibutylsebacat weichgemachtes Polyvinylchlorid (PVC) eine Weichmachermigration von 12,78 % über 28 Tage aufwies, zusammen mit einer Dehnung von 350 % und einer Bruchspannung von 15,7 MPa[1]. Im Februar 2025 erweiterte BASF die International Sustainability and Carbon Certification (ISCC) PLUS-Zertifizierung auf biomassebalancierte Weichmacherqualitäten, die in Texas und Ontario hergestellt werden. Die Zertifizierung fügt ein Rückverfolgbarkeitselement hinzu, das Beschaffungsentscheidungen für Kunststoffe und flexible Materialien beeinflussen kann. Die Verordnung (EU) 2025/351 der Kommission verschärfte im Februar 2025 auch die Anforderungen an Lebensmittelkontaktkunststoffe. Diese Compliance-Faktoren unterstützen die Nachfrage nach phthalatfreien Sebacat-Estern im gesamten Sebacinsäure-Markt.
Nachfrage nach synthetischen Tieftemperatur-Schmierstoffen und -Fetten
Sebacat-Ester unterstützen den Sebacinsäure-Markt, indem sie Tieftemperatur-Fließfähigkeit für anspruchsvolle Schmierstoffanwendungen bieten. Eine Studie aus dem Jahr 2025 in Industrial Lubrication and Tribology ergab, dass Di-2-ethoxyethylsebacat einen Stockpunkt von -30°C und einen hohen Viskositätsindex erreichte. Diese Leistung ist relevant für Luftfahrtschmierstoffe, Kältekompressoröle und Hochleistungsautomobilflüssigkeiten. Dieselben technischen Eigenschaften gelten für Reduktionsgetriebe in Elektrofahrzeugen und Wärmemanagementsysteme, bei denen herkömmliche Mineralöle die erforderlichen Betriebsbedingungen möglicherweise nicht erfüllen. Schmierstoffformulierungen schätzen auch die biologische Abbaubarkeit und thermische Stabilität esterbasierter Flüssigkeiten. Dies schafft einen Anwendungsweg für Sebacinsäure, der sich von ihrer Verwendung in Polyamiden unterscheidet, und der Sebacinsäure-Markt profitiert daher von der Produktentwicklung in den Bereichen Mobilität, Industrieanlagen und Kältetechnik.
Rizinusöl-Integration und Beschaffung erneuerbaren Kohlenstoffs
Integrierte Produzenten können die Abhängigkeit von Spot-Rizinusölpreisen reduzieren, indem sie die Umwandlung von Samen zu Derivaten kontrollieren. Jayant Agro-Organics berichtete, dass sein Segment für Rizinusölderivate im Geschäftsjahr 2025 47 % des Konzernumsatzes ausmachte. Die integrierte Verarbeitungskette des Unternehmens in Vadodara verdeutlicht, warum der Zugang zu Rohstoffen, Umwandlungskapazitäten und nachgelagerten Absatzmärkten wichtiger sein kann als eine eigenständige Säureproduktion. Die National Commodity & Derivatives Exchange (NCDEX) schätzte Indiens Rizinussamen-Produktion für 2025–26 auf 17,86 Lakh Tonnen, verglichen mit 15,90 Lakh Tonnen in 2024–25. Eine größere Ernteverfügbarkeit kann den Rohstoffdruck mildern, obwohl Wetter und Anbauplanung weiterhin die Versorgungsaussichten beeinflussen. Sebacic Oman betreibt eine Bioraffinerie mit einer Kapazität von 30.000 Tonnen pro Jahr (TPA) in der Sonderwirtschaftszone Duqm unter Verwendung von lokalem Rizinusöl. Solche Projekte erweitern die Versorgungsoptionen für den Sebacinsäure-Markt und erhalten gleichzeitig eine erneuerbare Rohstoffbasis.
Analyse der Hemmnisse*
| Hemmnisse | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Volatilität bei Rizinusöl-Ernte und -Preisen | -1.9% | Global, am stärksten in den Lieferketten Chinas und Indiens | Kurzfristig (≤ 2 Jahre) |
| Produktionskonzentration in China und Indien | -1.3% | Global, verstärkt in nordamerikanischen und europäischen Verbrauchermärkten | Langfristig (≥ 4 Jahre) |
| Komplexität des Nebenprodukt- und Abwassermanagements | -1.0% | Produktionscluster in China und Produktionscluster in Indien | Mittelfristig (2–4 Jahre) |
| Qualifizierungsvorlaufzeiten für Polymerqualitätsmaterial | -0.8% | Global, höchste Auswirkung in Europa und Japan für die Versorgung mit Polyamidqualitäten | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Volatilität bei Rizinusöl-Ernte und -Preisen
Die Bedingungen der Rizinusöl-Ernte wirken sich direkt auf die Verfügbarkeit und Preisgestaltung im Sebacinsäure-Markt aus. Die International Castor Oil Association berichtete, dass Indiens Rizinusernte 2025 um 20 % kleiner war als 2024 und dass die Rizinusölexporte von Januar bis Oktober 2025 im Jahresvergleich um 5,8 % zurückgingen. Geringere Ernteerträge verringern die für nachgelagerte Verarbeiter verfügbaren Exportmengen. Indien ist eine wichtige Quelle für Rizinussamen und Rizinusöl, und Wettervariabilität in wichtigen Anbaugebieten kann die Lieferkette beeinflussen. Formulierer können es schwierig finden, Rohstoffe schnell zu wechseln, da die Qualifizierung für Polymerqualitäten wiederholte Tests und Kundengenehmigungen erfordert. Dies macht die Rohstoffvolatilität störender als ein einfacher Anstieg der Inputkosten. Der Sebacinsäure-Markt ist daher landwirtschaftlichen Zyklen ausgesetzt, selbst wenn die Nachfrage aus Polymeren und Schmierstoffen stabil bleibt.
Produktionskonzentration in China und Indien
Der Sebacinsäure-Markt ist stark auf China und Indien für die Rohstoffumwandlung und die Versorgung mit Fertigmaterial angewiesen. Diese Struktur setzt die Verbrauchsregionen Störungen in Logistik, Handelspolitik und Exportverfügbarkeit aus. Sie lässt Käufer in Nordamerika und Europa auch mit begrenzten lokalen Alternativen für Standard- und Polymerqualitätsmaterial zurück. Chinas GB/T 2092-2024-Norm unterstützt konsistente Industriespezifikationen, beseitigt jedoch nicht das Risiko der geografischen Konzentration. Das Langketten-Dicarbonsäure-Produktportfolio von Cathay Biotech demonstriert die kommerzielle Rolle biologischer Produktionswege, obwohl diese Wege eine begrenzte Alternative zur etablierten Rizinuschemie bleiben. Eine größere geografische Diversifizierung würde vergleichbaren Zugang zu Rohstoffen, kosteneffektive Verarbeitung und qualifizierte Lieferbeziehungen erfordern. Diese Bedingungen brauchen Zeit, um sich im Sebacinsäure-Markt zu etablieren.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Quelle:
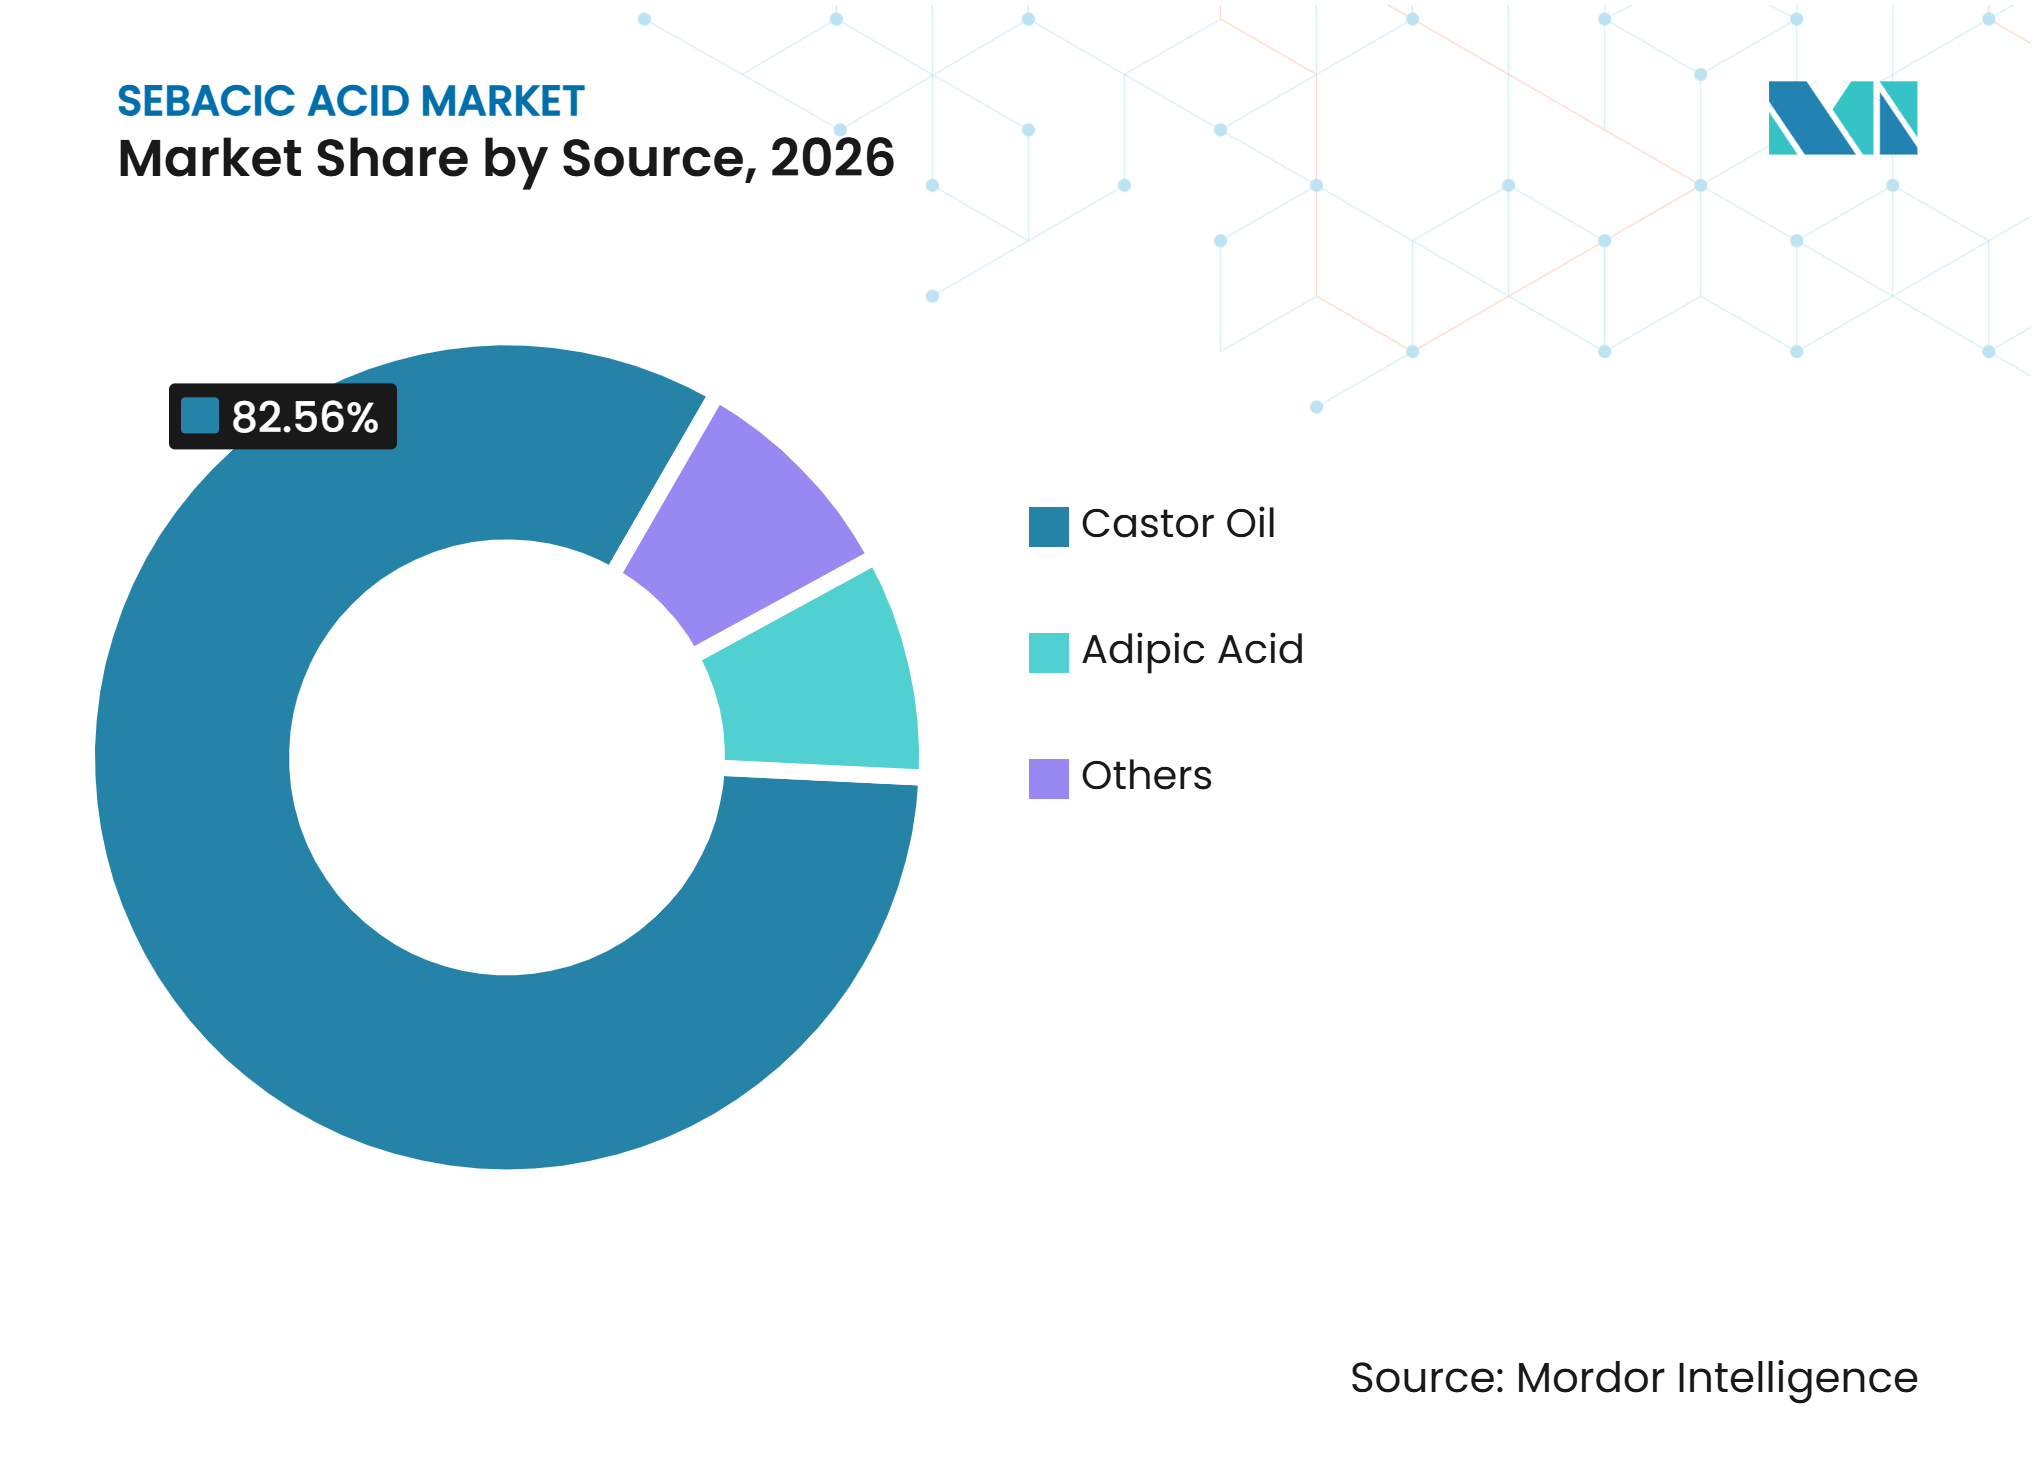
Rizinusöl beherrscht die biobasierte WertschöpfungsketteRizinusöl hielt im Jahr 2026 einen Anteil von 82,56 % am Sebacinsäure-Markt und soll bis 2032 mit einer CAGR von 6,34 % wachsen. Seine Position spiegelt den etablierten Produktionsweg von Rizinusölderivaten zu Sebacinsäure wider. Indiens Ernteschätzung für 2025–26 von 17,86 Lakh Tonnen deutet auf eine stärkere Rohstoffverfügbarkeit im Vergleich zu den für 2024–25 geschätzten 15,90 Lakh Tonnen hin. Erntebedingungen und Exportströme bleiben wichtige Faktoren für das Angebot. Aus Rizinusöl gewonnenes Material unterstützt einen erneuerbaren Kohlenstoffweg für Polyamide, Weichmacher und Spezialester.
Adipinsäure bleibt relevant, wo Käufer etablierte Rohstoff-Nylon-Lieferketten und Kostenkonsistenz priorisieren. Andere Quellen umfassen biologische Wege, die auf die Herstellung von Langketten-Dicarbonsäuren mit kontrollierten Verunreinigungsprofilen abzielen. Cathay Biotech identifiziert DC10-Sebacinsäure als eines seiner Langketten-Dicarbonsäure-Produkte. Chinas GB/T 2092-2024-Norm bietet einen Rahmen für industrielle Sebacinsäurequalitäten aus verschiedenen Produktionswegen. Der Sebacinsäure-Markt bleibt in Rizinusöl verankert, während alternative Wege begrenzte Optionen für ausgewählte Hochqualitätskunden bieten.


Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Form:
Verarbeitungsformate signalisieren nachgelagerte RaffinessePulver hielt im Jahr 2026 einen Anteil von 35,89 % am Sebacinsäure-Markt, was seine etablierte Verwendung in der Polymer- und Weichmacherherstellung widerspiegelt. Es bleibt geeignet für Anlagen, die auf herkömmliche Förder-, Misch- und Dosiermethoden ausgelegt sind. Granulat soll bis 2032 mit einer CAGR von 6,57 % wachsen, angetrieben durch seine Eignung für automatisierte Dosierung und sauberere Handhabung. Investitionen in kontinuierliche Verarbeitungsanlagen unterstützen die Nachfrage nach Granulat. Geringere Staubentwicklung und besseres Fließverhalten können Handhabungsherausforderungen in nachgelagerten Anlagen reduzieren.
Flocken behalten eine Rolle, wo vorhandene Ausrüstungen und Handhabungspraktiken weiterhin bestehen. Verarbeiter, die eine engere Kontrolle über Partikelgröße und Materialfluss benötigen, werden eher Pulver oder Granulat evaluieren. Dies ist relevant in der Automobil-, Elektronik- und Spezialpolymerproduktion, wo konsistente Rohstoffeigenschaften den Betrieb beeinflussen. Lieferanten, die Granulierungskapazitäten hinzufügen, können anwendungsspezifischere Produkte anbieten, während Pulver das führende Format nach Anteil bleibt.
Nach Anwendung:
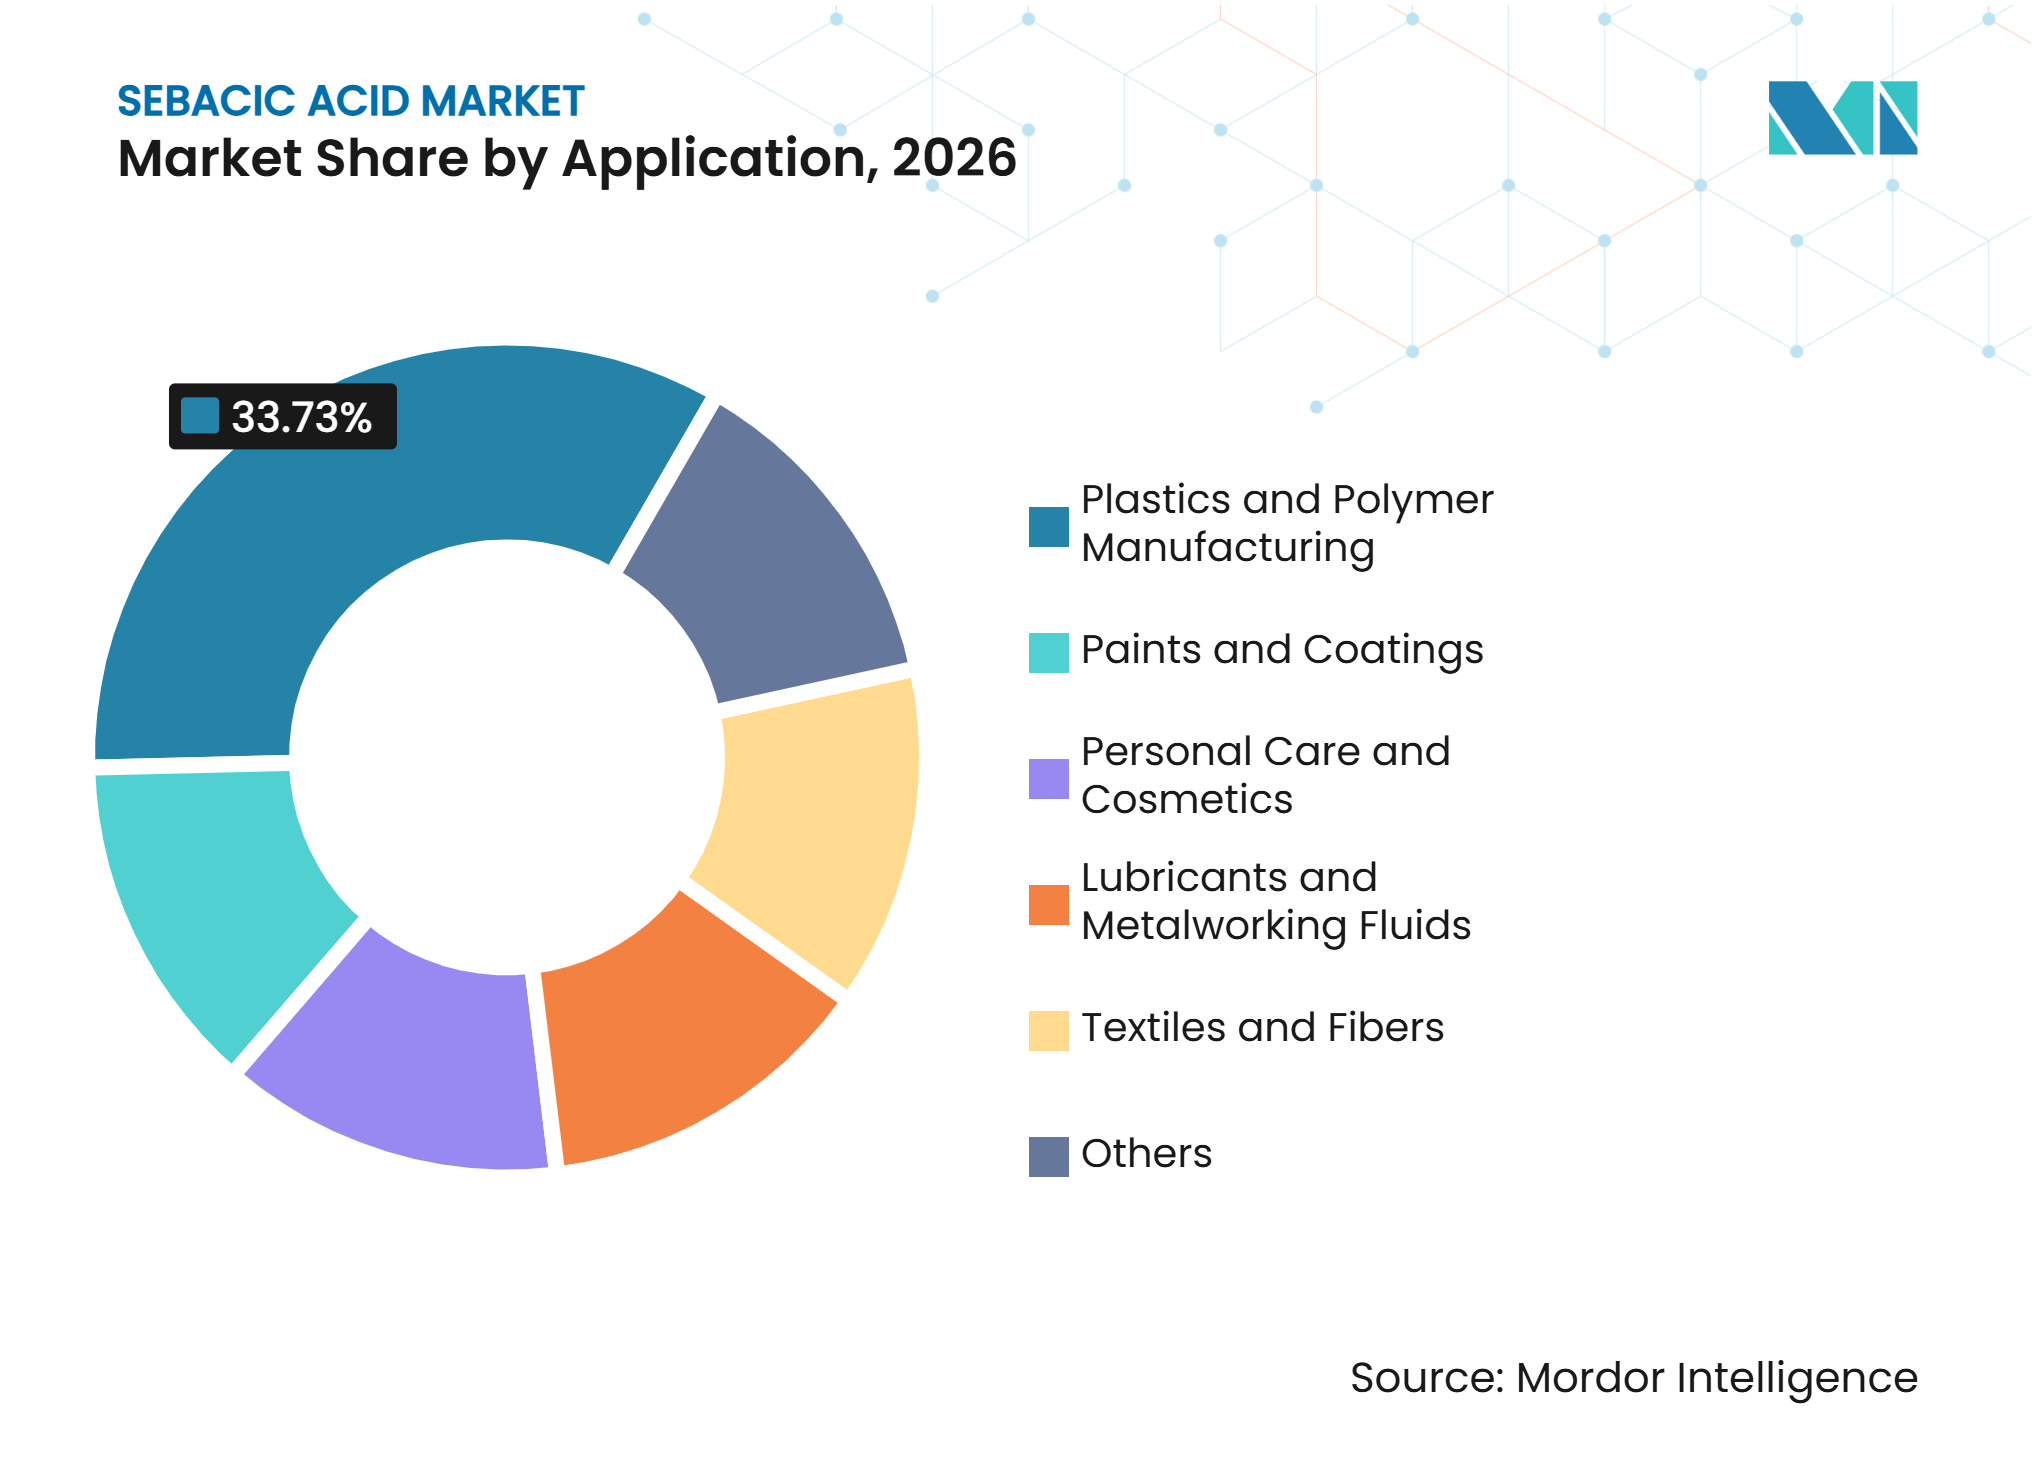
Polymernachfrage als Anker, während Schmierstoffe voraneilenKunststoff- und Polymerherstellung machte im Jahr 2026 33,73 % des Sebacinsäure-Marktes aus. Das Segment verwendet Sebacinsäure zur Herstellung von Nylon 6,10, Nylon 10,10 und verwandten Materialien für Automobil-, Elektronik- und additive Fertigungsanwendungen. Arkema berichtete einen niedrigeren CO₂-Fußabdruck für sein rizinusbasiertes Rilsan PA11 als für fossilbasiertes PA12, was die Relevanz erneuerbarer Rohstoffe in Hochleistungspolyamiden unterstreicht. Polyamidanwendungen erfordern leichte, langlebige und thermisch stabile Materialien. Das Segment kombiniert große Materialmengen mit anspruchsvollen Produktspezifikationen.
Schmierstoffe und Metallbearbeitungsflüssigkeiten sollen bis 2032 mit einer CAGR von 6,89 % wachsen. Sebacat-Ester werden in synthetischen Flüssigkeiten für Luftfahrt-, Kälte- und Automobilsysteme aufgrund ihrer Tieftemperatur-Fließfähigkeit eingesetzt. Körperpflege und Kosmetik fügen Nachfrage nach pflanzenbasierten Copolymer-Inhaltsstoffen hinzu, einschließlich sebacinsäurehaltiger Produkte von Inolex. Textilien, Fasern, Farben und Beschichtungen bieten zusätzliche spezialisierte Absatzmärkte. Die Bandbreite der Anwendungen unterstützt die Nachfrage über mehrere Endverwendungen im Sebacinsäure-Markt hinweg.

Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
Asien-Pazifik
Asien-Pazifik hielt im Jahr 2026 einen Anteil von 48,11 % am Sebacinsäure-Markt und soll bis 2032 mit einer CAGR von 6,77 % wachsen. Die Region profitiert von der Verfügbarkeit von Rizinusrohstoffen, chemischer Verarbeitungskapazität und der Nachfrage nach Polymeren, Schmierstoffen und Elektronik. Indiens Rizinusernte für 2025–26 wurde auf 17,86 Lakh Tonnen geschätzt, was die Rohstoffverfügbarkeit für die nachgelagerte Umwandlung unterstützt. Chinas GB/T 2092-2024-Norm ist seit Februar 2025 in Kraft und dient als industrielle Qualitätsreferenz. Das Gemeinschaftsunternehmen von Cathay Biotech aus dem Jahr 2025 mit CATL und Kalai Composites verknüpft die Entwicklung biobasierter Polyamide mit Energiespeicheranwendungen. Japan und Südkorea erzeugen Nachfrage nach hochreinem Material, das in Elektronik und Spezialschmierstoffen verwendet wird.
Nordamerika
Nordamerika ist ein importabhängiger Markt mit Nachfrage von Schmierstoffherstellern, Automobilpolymerverarbeitern und Körperpflegeformulierern. Wincom liefert Wintrol-Sebacinsäure für Metallbearbeitungsflüssigkeiten, Hydraulikflüssigkeiten und Motorkühler. Sebacinsäure ist als aktive Substanz im US Toxic Substances Control Act (TSCA) Inventory aufgeführt, was die Kontinuität für etablierte kommerzielle Verwendungen unterstützt. Die Importabhängigkeit setzt nordamerikanische Käufer Fracht-, Handels- und Herkunftsland-Versorgungsbedingungen aus.
Versorgungsdiversifizierung und regionale Marktdynamik
Europa hat Nachfrage aus Automobil- und Spezialpolymeranwendungen, die rückverfolgbares, hochreines Material erfordern. Die REACH-Konformität ist ein wesentlicher Faktor für Substanzen und Weichmacheralternativen, die in der Region verwendet werden. Die Bioökonomiestrategie der Europäischen Kommission von 2025 unterstützt biobasierte Lösungen und Beschaffung. Im Nahen Osten und Afrika bietet die Bioraffinerie von Sebacic Oman mit einer Kapazität von 30.000 Tonnen pro Jahr (TPA) in Duqm eine Versorgungsoption außerhalb des zentralen China-Indien-Korridors. Südamerika hat Potenzial in der Automobilmontage und der Nachfrage nach Spezialschmierstoffen.
Wettbewerbslandschaft
Marktkonzentration
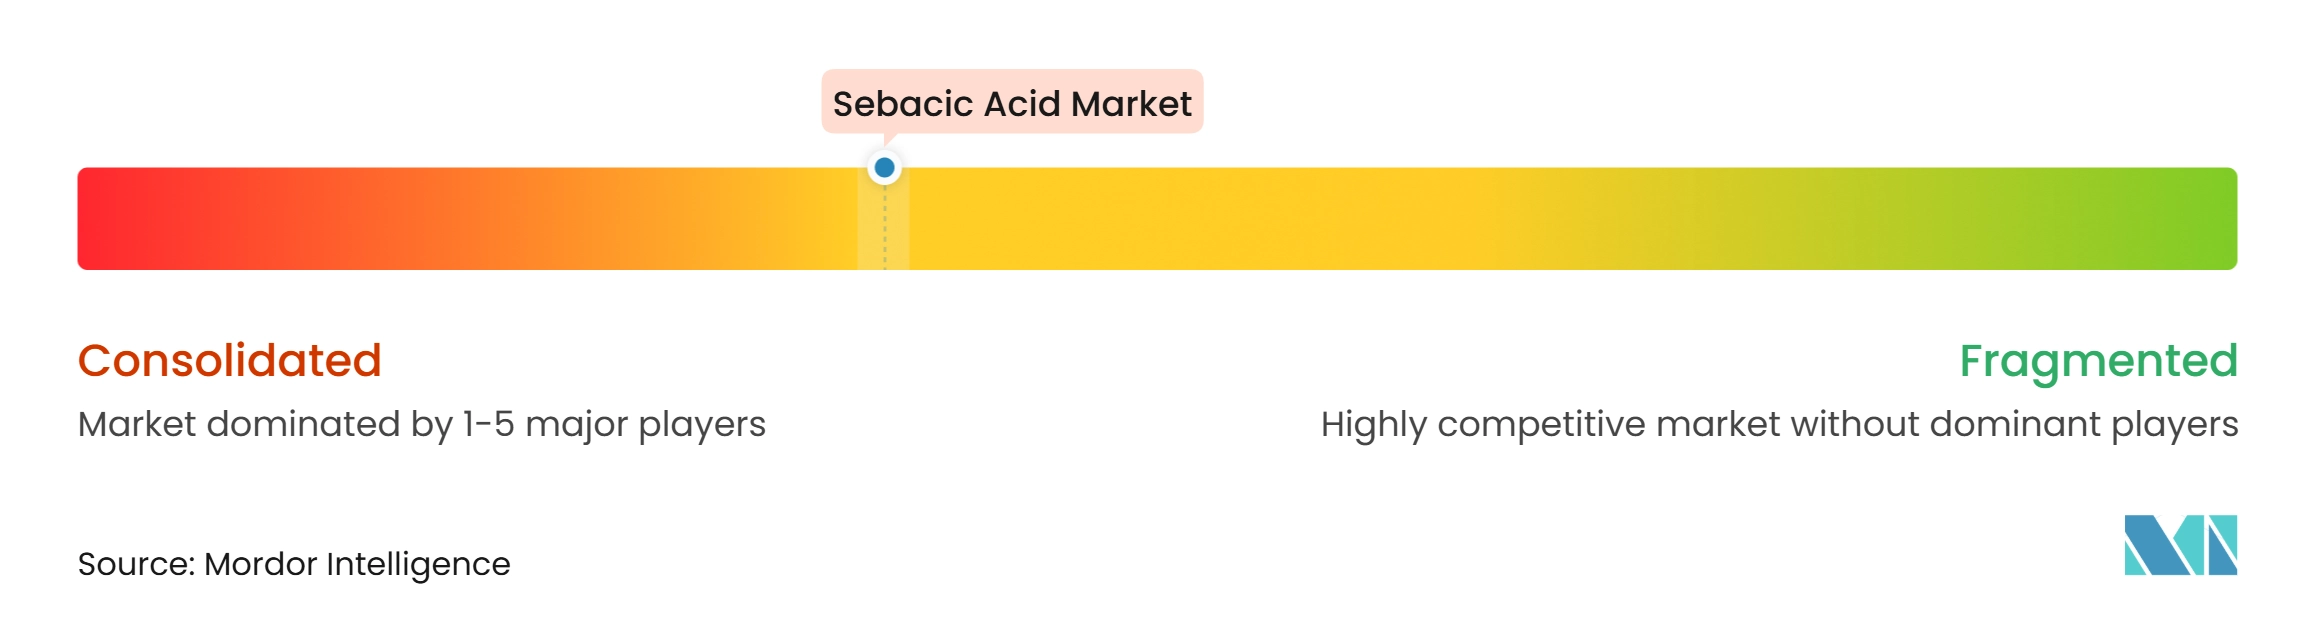
Der Sebacinsäure-Markt ist mäßig konsolidiert. Große Produzenten konkurrieren über Kosten, Zugang zu Rohstoffen, Prozesszuverlässigkeit und Einhaltung industrieller Spezifikationen. Chinas GB/T 2092-2024-Norm stärkte im Februar 2025 den Referenzrahmen für industrielles Qualitätsmaterial. Cathay Biotech, Hokoku und Inolex differenzieren sich durch biologische Produktion, spezialisierte Materialqualitäten und Körperpflegeformulierungen.
Arkema nahm im Januar 2026 eine neue Rilsan-Clear-Einheit für transparentes Polyamid in Singapur in Betrieb und verdreifachte damit die globale Kapazität für das Material. Dies stärkte seine nachgelagerte Position in rizinusbasierten Polyamiden. Das Gemeinschaftsunternehmen von Cathay Biotech vom Februar 2025 mit CATL und Kalai Composites zielt auf biobasierte Polyamid-Verbundwerkstoffe für Batteriegehäuse und Energiespeicherboxen ab. BASF erweiterte im Februar 2025 die International Sustainability and Carbon Certification (ISCC) PLUS-Zertifizierung für biomassebalancierte Weichmacherqualitäten in Nordamerika. Diese Entwicklungen stellen Lieferketten-Zertifizierung und nachgelagerte Anwendungsentwicklung neben der Produktionskapazität als Wettbewerbsfaktoren dar.
Wettbewerbschancen sind am stärksten, wo Kunden hohe Reinheit, zuverlässige Rückverfolgbarkeit oder proprietäre nachgelagerte Formulierungen benötigen. Pharmazeutische und kosmetische Qualitätsmaterialien erfordern strenge Kontrollen über Reinheit und Spurenverunreinigungen. Qualifizierungsprozesse für Polymerlieferanten schaffen ebenfalls Wert für konsistente Materialqualität. Integrierte Rizinusverarbeiter können die Versorgung koordinieren, wenn sich die Rohstoffmärkte anspannen. Der Duqm-Betrieb von Sebacic Oman ist ein Beispiel dafür, wie lokaler Rohstoffzugang eine neue geografische Produktionsbasis unterstützt[2].
Führende Unternehmen der Sebacinsäure-Branche
-
Arkema
-
Hengshui Jinghua Chemical Co., Ltd.
-
Shandong Siqiang Chemical Group Co., Ltd.
-
JAYANT AGRO-ORGANICS LIMITED
-
Sebacic Oman S.A.O.C.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Sebacinsäure-Markt Unternehmen in diesem Bericht
- Arkema
- BASF
- Cathay Biotech Inc.
- Hengshui Jinghua Chemical Co., Ltd.
- Hokoku Corporation
- Inolex, Inc.
- JAYANT AGRO-ORGANICS LIMITED
- Jiangsu Zhongzheng Biochemical Co., Ltd.
- Sebacic Oman S.A.O.C.
- Shandong Siqiang Chemical Group Co., Ltd.
- Shandong Tianxing Biotechnology Co., Ltd.
- Shanxi Zhengang Chemical Co., Ltd.
- Shipra Agrichem Private Limited
- Tongliao Xinghe Biotechnology Co., Ltd.
- Wilmar International Ltd
- Wincom Inc.
Neueste Industrielle Entwicklungen in Sebacinsäure-Markt
- Januar 2026: Arkema nahm seine neue Rilsan-Clear-Einheit für transparentes Polyamid auf der Singapur Jurong Island-Plattform in Betrieb und verdreifachte damit seine globale Produktionskapazität für dieses aus Polyamid 11 (PA11) abgeleitete transparente Polymer, das aus Sebacinsäure hergestellt wird. Diese Erweiterung markierte die erste asiatische Produktionskapazität für diese Qualität und richtet sich an Kunden in den Bereichen Optik, Brillen, medizinische Geräte und Unterhaltungselektronik in der gesamten Region.
- Mai 2025: Sinopec Lubricants (China Petrochemical Lubrication Company) veröffentlichte eine öffentliche Ausschreibung für 448 Tonnen Sebacinsäure mit 99,5 % Reinheit für die Schmierstoffherstellung. Dies bestätigte die direkte Sebacinsäure-Beschaffung durch einen der größten Schmierstoffproduzenten Chinas und etablierte einen Preismaßstab für hochreine Sebacinsäure auf dem Inlandsmarkt.
Globaler Sebacinsäure-Marktbericht – Umfang
Sebacinsäure ist eine natürlich vorkommende Dicarbonsäure. Sie ist ein weißer, flockiger oder pulverförmiger Feststoff, der aus Rizinusöl gewonnen wird. Die Säure besteht aus einer 10-Kohlenstoff-Kette mit Carbonsäuregruppen an beiden Enden, was ihr Eigenschaften verleiht, die sie für eine Reihe von industriellen und chemischen Anwendungen nützlich machen. Sie wird hauptsächlich durch die alkalische Hydrolyse von Rizinusöl hergestellt, ein Prozess, der Ricinolsäure, die wichtigste Fettsäure des Rizinusöls, in Sebacinsäure und andere Nebenprodukte zerlegt.
Der Sebacinsäure-Markt ist nach Quelle, Form, Anwendung und Geografie segmentiert. Nach Quelle ist der Markt in Rizinusöl, Adipinsäure und Sonstige segmentiert. Nach Form ist der Markt in Flocken, Pulver und Granulat segmentiert. Nach Anwendung ist der Markt in Körperpflege und Kosmetik, Schmierstoffe und Metallbearbeitungsflüssigkeiten, Textilien und Fasern, Kunststoff- und Polymerherstellung, Farben und Beschichtungen sowie Sonstige segmentiert. Der Bericht umfasst auch Marktgrößen und Prognosen für Sebacinsäure in 15 Ländern in den wichtigsten Regionen. Die Marktgrößen und Prognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Rizinusöl |
| Adipinsäure |
| Sonstige |
| Flocken |
| Pulver |
| Granulat |
| Körperpflege und Kosmetik |
| Schmierstoffe und Metallbearbeitungsflüssigkeiten |
| Textilien und Fasern |
| Kunststoff- und Polymerherstellung |
| Farben und Beschichtungen |
| Sonstige |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Südkorea | |
| ASEAN-Länder | |
| Übriges Asien-Pazifik | |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Nordische Länder | |
| Übriges Europa | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Saudi-Arabien |
| Südafrika | |
| Übriger Naher Osten und Afrika |
| Nach Quelle | Rizinusöl | |
| Adipinsäure | ||
| Sonstige | ||
| Nach Form | Flocken | |
| Pulver | ||
| Granulat | ||
| Nach Anwendung | Körperpflege und Kosmetik | |
| Schmierstoffe und Metallbearbeitungsflüssigkeiten | ||
| Textilien und Fasern | ||
| Kunststoff- und Polymerherstellung | ||
| Farben und Beschichtungen | ||
| Sonstige | ||
| Nach Geografie | Asien-Pazifik | China |
| Indien | ||
| Japan | ||
| Südkorea | ||
| ASEAN-Länder | ||
| Übriges Asien-Pazifik | ||
| Nordamerika | Vereinigte Staaten | |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Nordische Länder | ||
| Übriges Europa | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist die aktuelle Marktgröße des Sebacinsäure-Marktes?
Die Sebacinsäure-Marktgröße wurde im Jahr 2026 auf 486,17 Millionen USD geschätzt und soll von 512,13 Millionen USD im Jahr 2027 auf 674,75 Millionen USD bis 2032 wachsen, bei einer CAGR von 5,67 % während des Prognosezeitraums (2027–2032).
Welche Endverwendung soll am schnellsten wachsen?
Schmierstoffe und Metallbearbeitungsflüssigkeiten sollen bis 2032 mit einer CAGR von 6,89 % wachsen. Sebacat-Ester werden in spezialisierten synthetischen Flüssigkeiten für Luftfahrt-, Kälte- und Automobilsysteme eingesetzt, da sie Tieftemperatur-Fließfähigkeit und thermische Stabilität bieten.
Welche Region führt bei Nachfrage und Angebot für Sebacinsäure?
Asien-Pazifik hielt im Jahr 2026 einen Anteil von 48,11 % und soll bis 2032 mit einer CAGR von 6,77 % wachsen. Die Region kombiniert Indiens Rizinusrohstoffposition, Chinas Verarbeitungskapazität und die Nachfrage aus Polymeren, Elektronik und Spezialschmierstoffanwendungen.
Welche Risiken beeinflussen die Sebacinsäure-Versorgung?
Variabilität der Rizinusernte, Rohstoffpreise, Produktionskonzentration, Abwassermanagement und Qualifizierungsanforderungen für Polymerqualitäten können die Versorgungskontinuität beeinflussen. Kunden benötigen möglicherweise wiederholte Tests und Genehmigungen vor einem Lieferantenwechsel, da Reinheit, Farbe, Aschegehalt und Chargenkonsistenz die Polymerleistung beeinflussen.