
Taille et part du marché de l'acide sébacique
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2022 - 2032 |
|---|---|
| Taille du Marché (2027) | 512.13 Millions de dollars américains |
| Taille du Marché (2032) | 674.75 Millions de dollars américains |
| Taux de croissance (2027 - 2032) | 5.67 % |
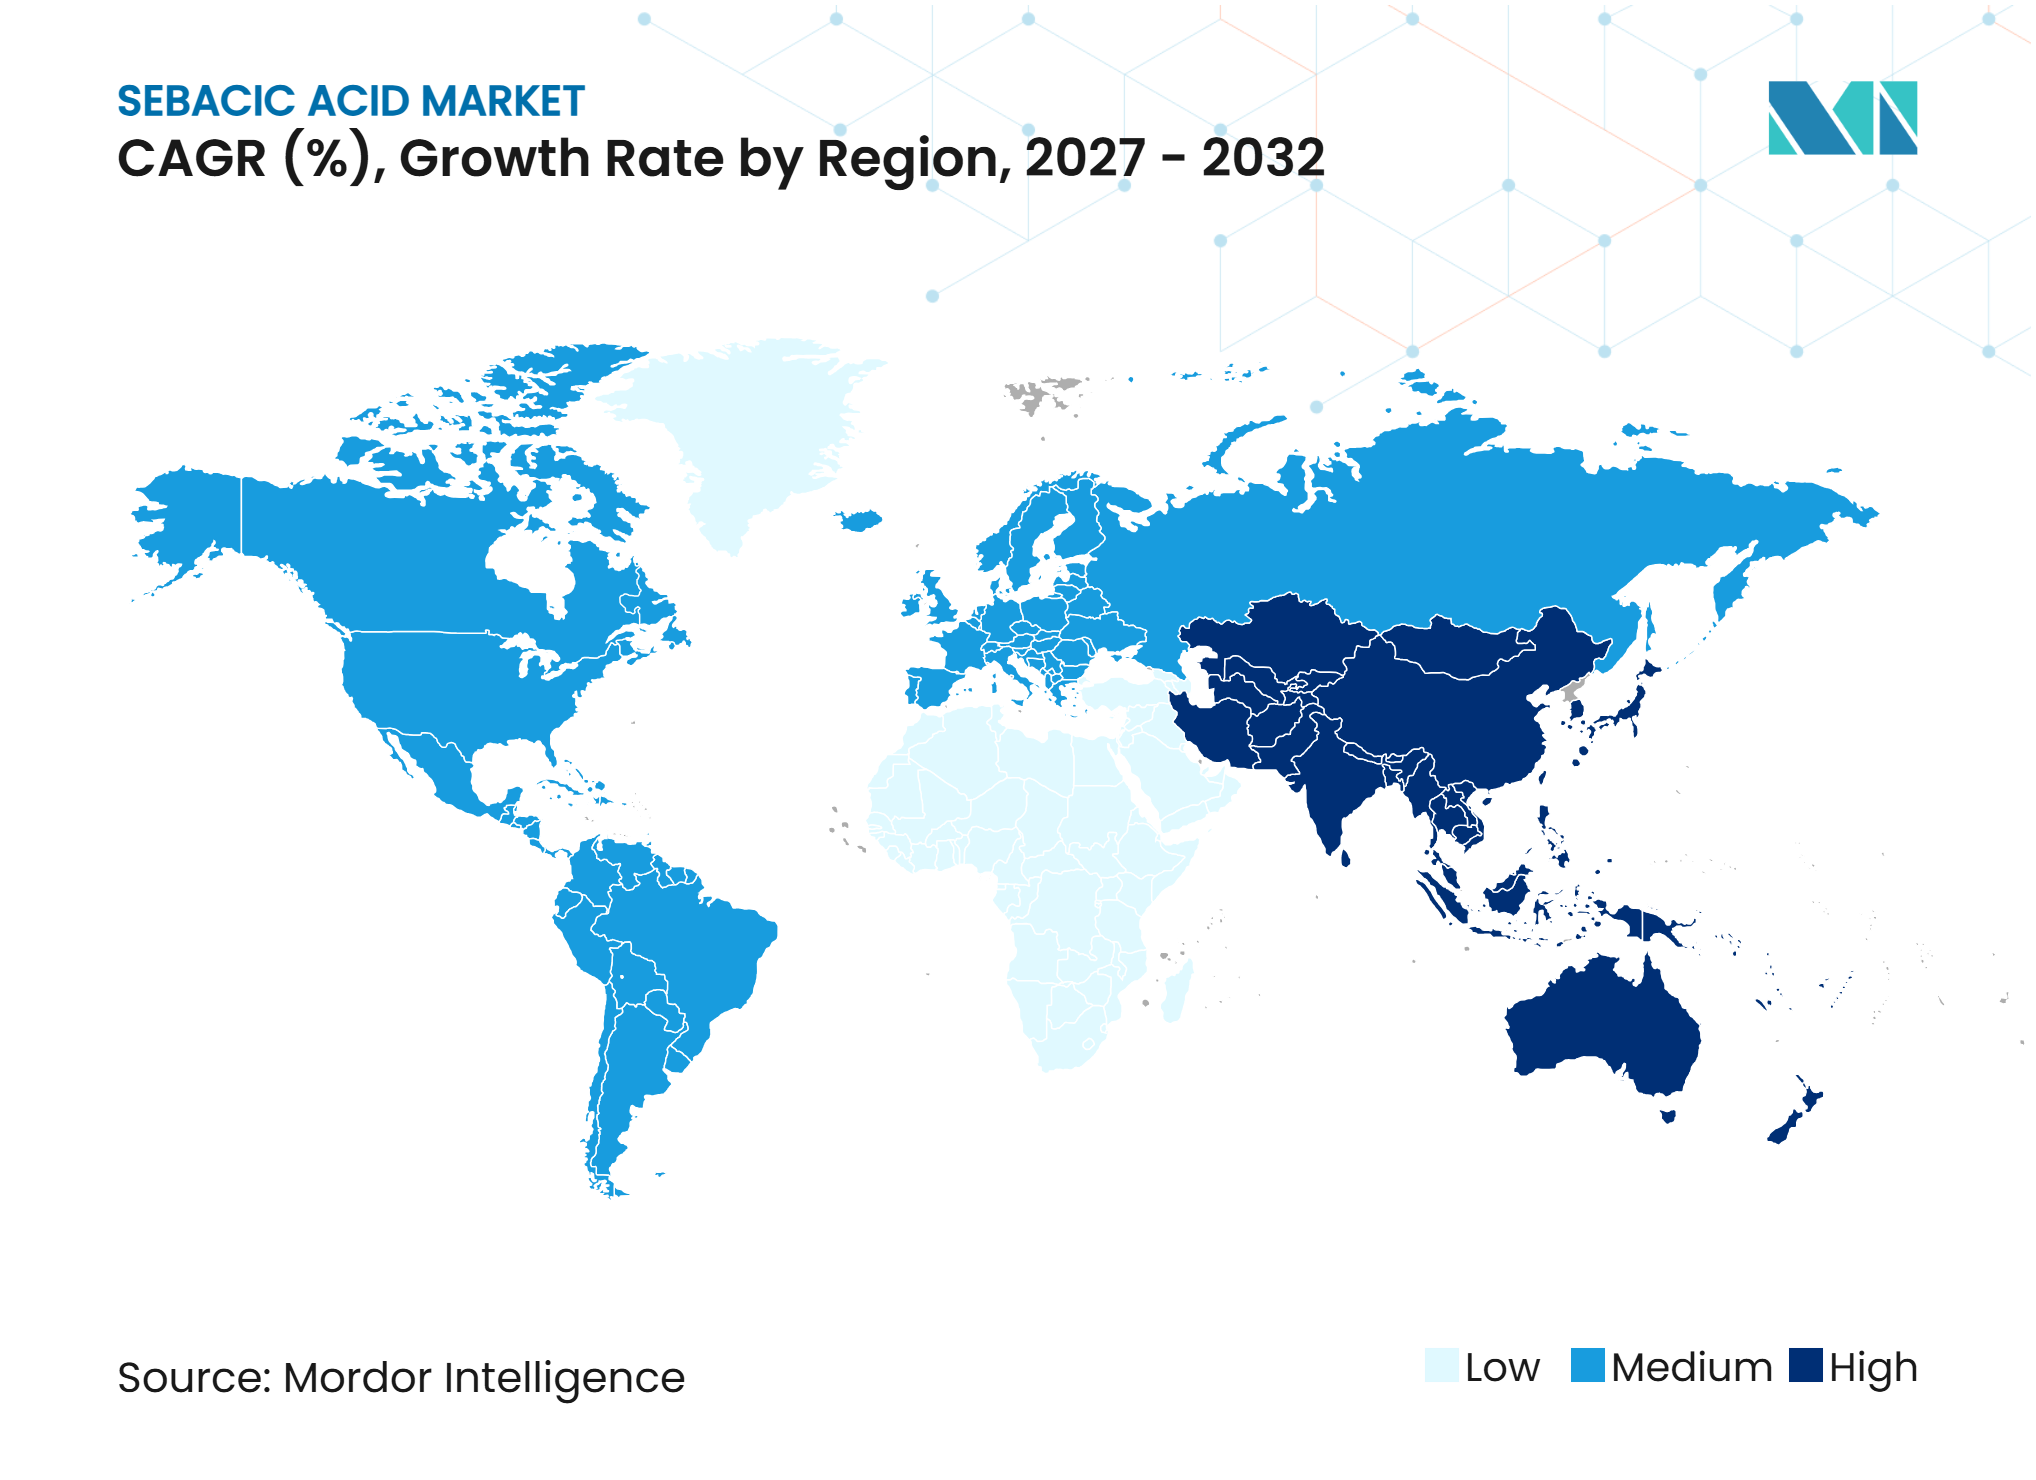
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de l'acide sébacique par Mordor Intelligence
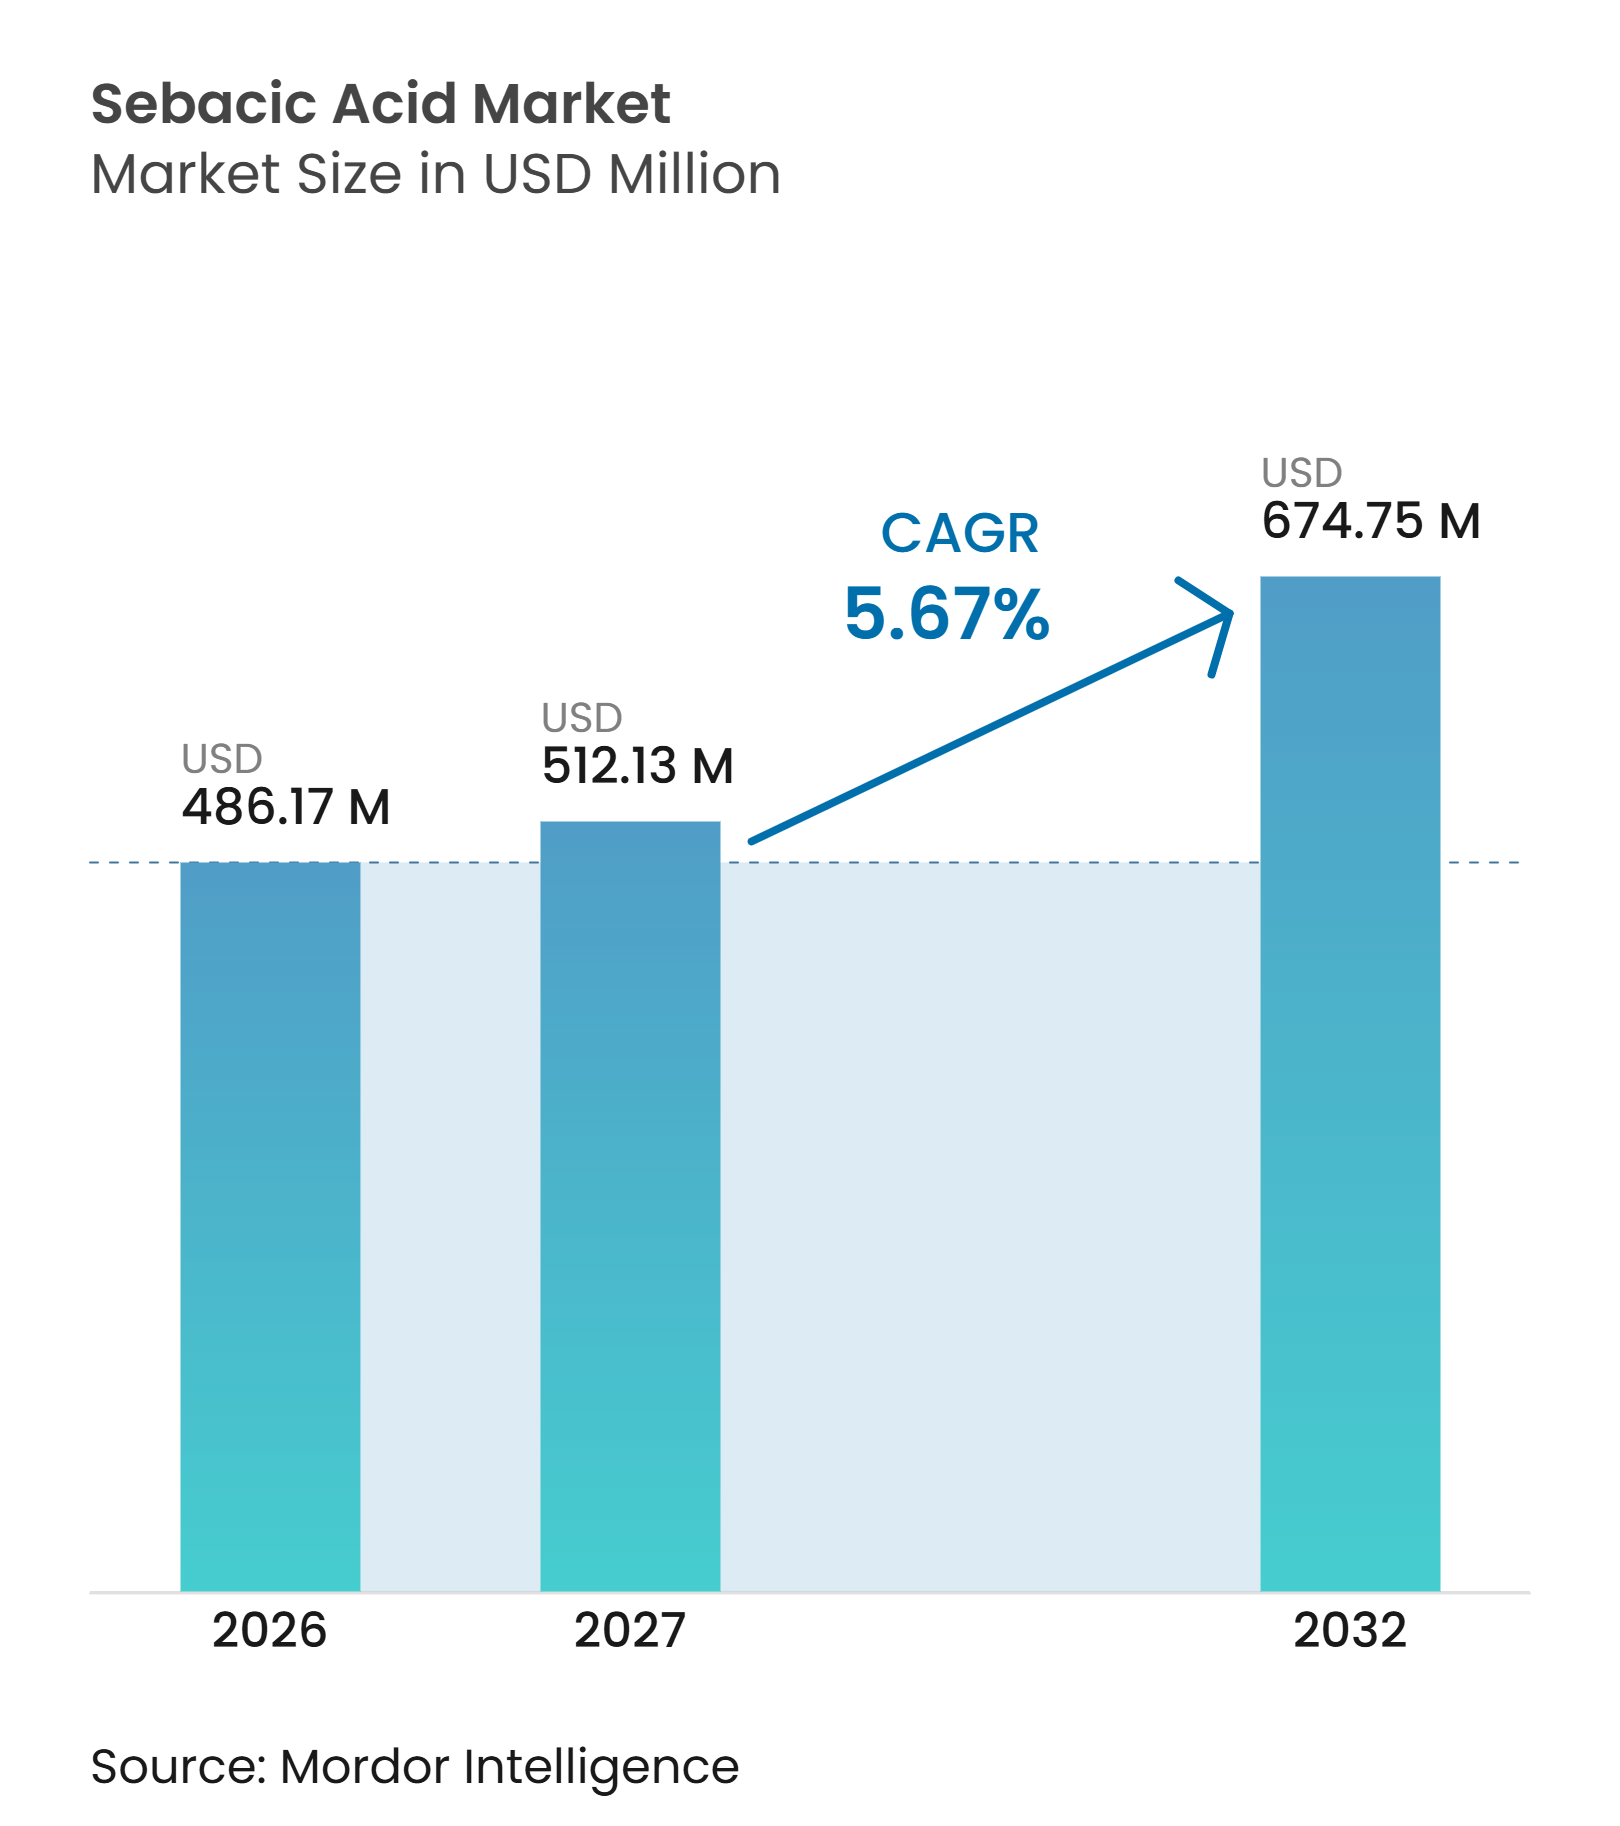
La taille du marché de l'acide sébacique était évaluée à 486,17 millions USD en 2026 et devrait croître de 512,13 millions USD en 2027 à 674,75 millions USD d'ici 2032, à un CAGR de 5,67 % durant la période de prévision (2027-2032). Le marché de l'acide sébacique est étroitement lié à l'huile de ricin, la production commerciale reposant largement sur l'hydrolyse alcaline d'intermédiaires dérivés du ricin. Cela confère au marché une position de matière première renouvelable tout en rendant l'approvisionnement sensible aux rendements agricoles et à la disponibilité de l'huile de ricin. La demande est soutenue par les polyamides biosourcés, les plastifiants de spécialité et les lubrifiants synthétiques nécessitant des performances à basse température. Les producteurs intègrent les matières premières, proposent des grades de plus haute pureté et développent des produits en aval plutôt que de s'appuyer uniquement sur la vente d'acide de base. Le marché est également exposé à un risque de concentration, la Chine et l'Inde restant au cœur de l'approvisionnement en matières premières et du traitement.
Principaux enseignements du rapport
- Par source, l'huile de ricin détenait 82,56 % de la part du marché de l'acide sébacique en 2026 et devrait croître à un CAGR de 6,34 % jusqu'en 2032.
- Par forme, la poudre détenait une part de 35,89 % sur le marché de l'acide sébacique en 2026, tandis que les granulés devraient croître à un CAGR de 6,57 % jusqu'en 2032.
- Par application, la fabrication de plastiques et de polymères détenait une part de 33,73 % sur le marché de l'acide sébacique en 2026, tandis que les lubrifiants et fluides de travail des métaux devraient croître à un CAGR de 6,89 % jusqu'en 2032.
- Par géographie, l'Asie-Pacifique représentait 48,11 % du marché de l'acide sébacique en 2026 et devrait croître à un CAGR de 6,77 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteurs | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Adoption des polyamides biosourcés et des plastiques techniques | +1.7% | Mondial, plus fort en Asie-Pacifique et en Europe | Long terme (≥ 4 ans) |
| Substitution des phtalates et demande de plastifiants biosourcés | +1.3% | Europe et Amérique du Nord en cœur, avec répercussions sur l'Asie-Pacifique | Moyen terme (2-4 ans) |
| Demande de lubrifiants synthétiques et de graisses à basse température | +1.0% | Mondial, plus fort en Amérique du Nord, en Europe et au Japon | Moyen terme (2-4 ans) |
| Intégration de l'huile de ricin et approvisionnement en carbone renouvelable | +0.9% | Asie-Pacifique en cœur, incluant l'Inde et la Chine, avec répercussions sur Oman | Long terme (≥ 4 ans) |
| Demande de grades haute pureté pour l'automobile, l'électronique et les soins personnels | +0.7% | Asie de l'Est, Europe et Amérique du Nord | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Adoption des polyamides biosourcés et des plastiques techniques
L'acide sébacique est un monomère difonctionnel utilisé dans les nylons 6,10 et 10,10, reliant le marché de l'acide sébacique à la demande de plastiques techniques. Arkema a indiqué que son Rilsan PA11 à base de ricin avait atteint une empreinte carbone produit de 1,3 kg CO₂e par kg à partir de janvier 2025, ce que la société a décrit comme une réduction de 80 % par rapport au PA12 d'origine fossile. La société a également démarré une unité Rilsan Clear à Singapour en janvier 2026 et a déclaré que le site avait triplé la capacité mondiale pour le grade de polyamide transparent. Cet investissement renforce le contrôle interne sur la chimie à base de ricin et réduit la dépendance aux achats au comptant d'intermédiaires de spécialité. En février 2025, Cathay Biotech a formé une coentreprise avec Contemporary Amperex Technology Co., Ltd. (CATL) et Kalai Composites pour développer des composites de polyamide biosourcé pour les coques de batteries et les boîtiers de stockage d'énergie. Ces développements soutiennent les applications dans les véhicules électriques, l'impression 3D et l'électronique, où les performances des matériaux et la teneur en carbone renouvelable sont toutes deux pertinentes.
Substitution des phtalates et demande de plastifiants biosourcés
Le marché de l'acide sébacique bénéficie du remplacement de certains plastifiants phtalates dans les applications réglementées. L'Agence européenne des produits chimiques (ECHA) recense 14 phtalates sur la liste d'autorisation REACH, pour lesquels les utilisations autorisées nécessitent une action réglementaire continue. Une étude de 2025 publiée dans Royal Society Open Science a rapporté que le polychlorure de vinyle (PVC) plastifié au sébacate de dibutyle présentait une migration de plastifiant de 12,78 % sur 28 jours, ainsi qu'un allongement de 350 % et une contrainte à la rupture de 15,7 MPa[1]. En février 2025, BASF a étendu la certification International Sustainability and Carbon Certification (ISCC) PLUS aux grades de plastifiants à biomasse équilibrée produits au Texas et en Ontario. La certification ajoute un élément de traçabilité susceptible d'influencer les décisions d'approvisionnement pour les plastiques et les matériaux flexibles. Le règlement de la Commission (UE) 2025/351 a également renforcé les exigences relatives aux plastiques en contact avec les aliments en février 2025. Ces facteurs de conformité soutiennent la demande d'esters sébacates non phtalates sur le marché de l'acide sébacique.
Demande de lubrifiants synthétiques et de graisses à basse température
Les esters sébacates soutiennent le marché de l'acide sébacique en offrant une fluidité à basse température pour les applications de lubrification exigeantes. Une étude de 2025 publiée dans Industrial Lubrication and Tribology a révélé que le sébacate de di-2-éthoxyéthyle atteignait un point d'écoulement de -30°C et un indice de viscosité élevé. Ces performances sont pertinentes pour les lubrifiants d'aviation, les huiles pour compresseurs de réfrigération et les fluides automobiles haute performance. Les mêmes propriétés techniques s'appliquent aux boîtes de réduction de véhicules électriques et aux systèmes de gestion thermique, où les huiles minérales conventionnelles peuvent ne pas satisfaire aux conditions de fonctionnement requises. Les formulateurs de lubrifiants apprécient également la biodégradabilité et la stabilité thermique des fluides à base d'esters. Cela crée une voie d'application pour l'acide sébacique distincte de son utilisation dans les polyamides, et le marché de l'acide sébacique bénéficie donc du développement de produits dans les domaines de la mobilité, des équipements industriels et de la réfrigération.
Intégration de l'huile de ricin et approvisionnement en carbone renouvelable
Les producteurs intégrés peuvent réduire leur exposition aux prix au comptant de l'huile de ricin en contrôlant la conversion des graines en dérivés. Jayant Agro-Organics a indiqué que son segment des dérivés d'huile de ricin représentait 47 % du chiffre d'affaires du groupe au cours de l'exercice 2025. La chaîne de traitement intégrée de la société à Vadodara illustre pourquoi l'accès aux matières premières, la capacité de conversion et les débouchés en aval peuvent être plus importants que la production d'acide seule. La National Commodity & Derivatives Exchange (NCDEX) a estimé la production indienne de graines de ricin pour 2025-26 à 17,86 lakh de tonnes, contre 15,90 lakh de tonnes en 2024-25. Une plus grande disponibilité des récoltes peut atténuer la pression sur les matières premières, bien que les conditions météorologiques et les décisions de plantation continuent d'affecter les perspectives d'approvisionnement. Sebacic Oman exploite une bioraffinerie de 30 000 tonnes par an (TPA) dans la zone économique spéciale de Duqm, utilisant de l'huile de ricin locale. De tels projets élargissent les options d'approvisionnement pour le marché de l'acide sébacique tout en maintenant une base de matières premières renouvelables.
Analyse de l'impact des freins*
| Freins | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Volatilité des récoltes et des prix de l'huile de ricin | -1.9% | Mondial, plus aigu dans les chaînes d'approvisionnement chinoises et indiennes | Court terme (≤ 2 ans) |
| Concentration de la production en Chine et en Inde | -1.3% | Mondial, accentué sur les marchés consommateurs d'Amérique du Nord et d'Europe | Long terme (≥ 4 ans) |
| Complexité de la gestion des sous-produits et des effluents | -1.0% | Clusters de production en Chine et en Inde | Moyen terme (2-4 ans) |
| Délais de qualification pour les matériaux de grade polymère | -0.8% | Mondial, impact le plus élevé en Europe et au Japon pour l'approvisionnement en grade polyamide | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Volatilité des récoltes et des prix de l'huile de ricin
Les conditions de récolte de l'huile de ricin affectent directement la disponibilité et les prix sur le marché de l'acide sébacique. L'Association internationale de l'huile de ricin a rapporté que la récolte de ricin indienne de 2025 était inférieure de 20 % à celle de 2024 et que les exportations d'huile de ricin avaient chuté de 5,8 % en glissement annuel de janvier à octobre 2025. Une production agricole plus faible réduit la disponibilité des exportations pour les transformateurs en aval. L'Inde est une source majeure de graines de ricin et d'huile de ricin, et la variabilité météorologique dans les principales zones de culture peut affecter la chaîne d'approvisionnement. Les formulateurs peuvent avoir du mal à changer rapidement de matières premières, car la qualification de grade polymère nécessite des tests répétés et l'approbation des clients. Cela rend la volatilité des matières premières plus perturbatrice qu'une simple augmentation des coûts d'intrants. Le marché de l'acide sébacique est donc exposé aux cycles agricoles même lorsque la demande des polymères et des lubrifiants reste stable.
Concentration de la production en Chine et en Inde
Le marché de l'acide sébacique dépend fortement de la Chine et de l'Inde pour la conversion des matières premières et l'approvisionnement en produits finis. Cette structure expose les régions consommatrices aux perturbations de la logistique, de la politique commerciale et de la disponibilité des exportations. Elle laisse également les acheteurs d'Amérique du Nord et d'Europe avec peu d'alternatives locales pour les matériaux standard et de grade polymère. La norme GB/T 2092-2024 de la Chine soutient des spécifications industrielles cohérentes, mais n'élimine pas le risque de concentration géographique. Le portefeuille de produits diacides à longue chaîne de Cathay Biotech démontre le rôle commercial des voies de production biologique, bien que ces voies restent une alternative limitée à la chimie du ricin établie. Une plus grande diversité géographique nécessiterait un accès comparable aux matières premières, un traitement rentable et des relations d'approvisionnement qualifiées. Ces conditions prennent du temps à s'établir sur le marché de l'acide sébacique.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par source :
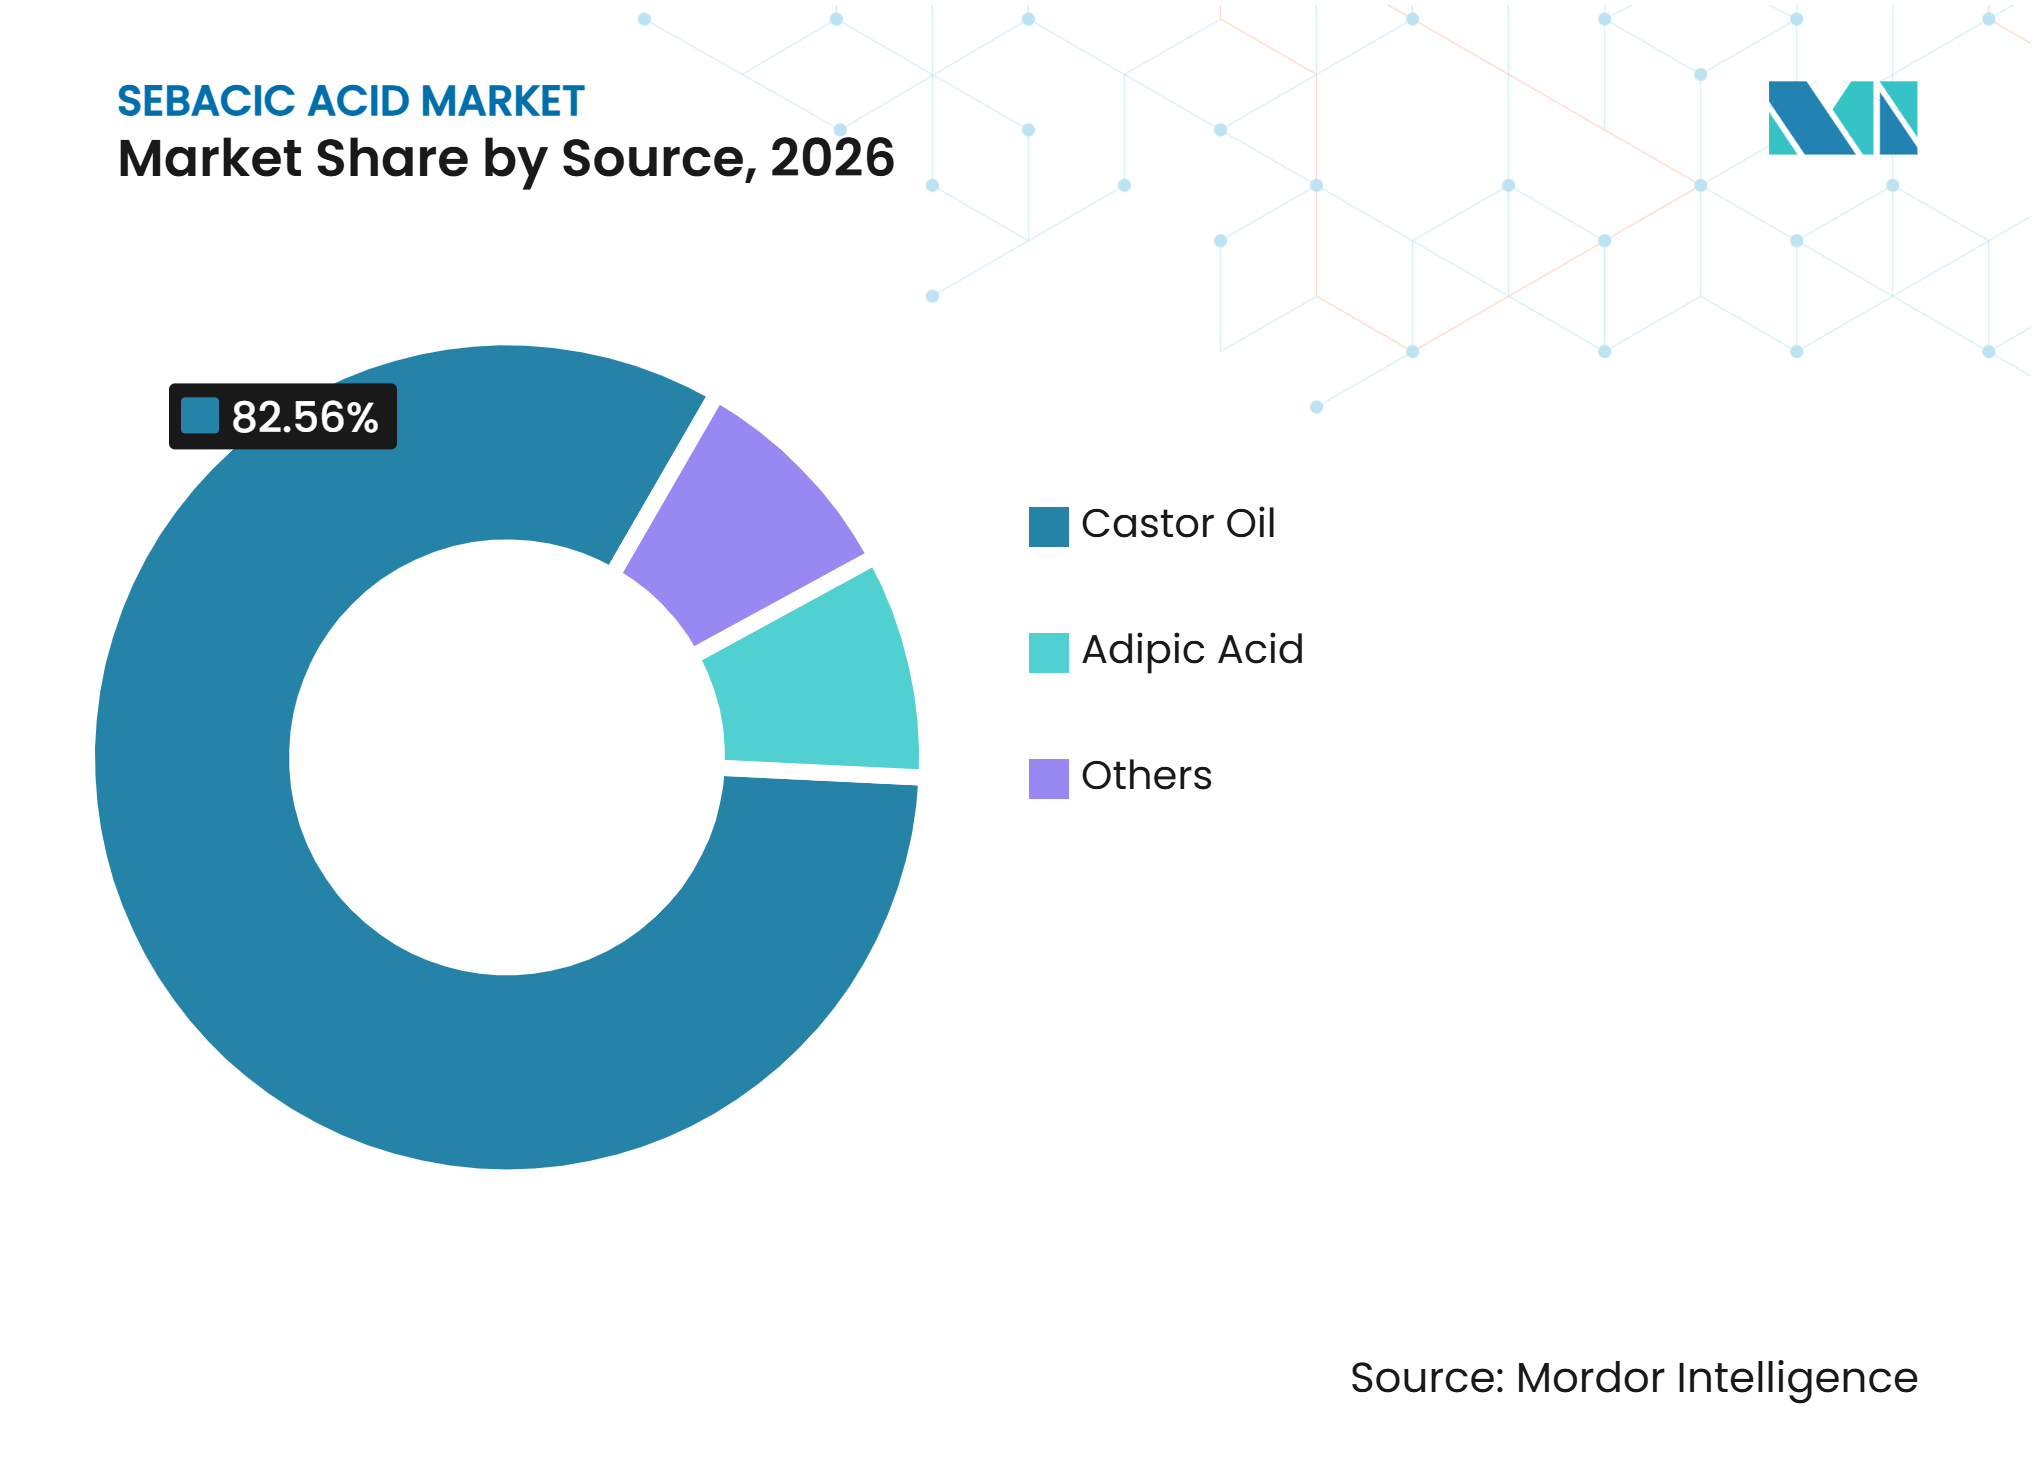
l'huile de ricin domine la chaîne de valeur biosourcéeL'huile de ricin détenait une part de 82,56 % sur le marché de l'acide sébacique en 2026 et devrait se développer à un CAGR de 6,34 % jusqu'en 2032. Sa position reflète la voie de production établie des dérivés d'huile de ricin vers l'acide sébacique. L'estimation de la récolte indienne 2025-26 de 17,86 lakh de tonnes indique une meilleure disponibilité des matières premières par rapport aux 15,90 lakh de tonnes estimées pour 2024-25. Les conditions de récolte et les flux d'exportation restent des facteurs importants pour l'approvisionnement. Le matériau dérivé de l'huile de ricin soutient une voie de carbone renouvelable pour les polyamides, les plastifiants et les esters de spécialité.
L'acide adipique reste pertinent lorsque les acheteurs privilégient les chaînes d'approvisionnement en nylon de base établies et la cohérence des coûts. D'autres sources comprennent des voies biologiques visant à produire des diacides à longue chaîne avec des profils d'impuretés contrôlés. Cathay Biotech identifie l'acide sébacique DC10 comme l'un de ses produits diacides à longue chaîne. La norme GB/T 2092-2024 de la Chine fournit un cadre pour les grades industriels d'acide sébacique issus de différentes voies de production. Le marché de l'acide sébacique reste ancré dans l'huile de ricin, tandis que les voies alternatives offrent des options limitées pour certains clients de haute qualité.



Par forme :
les formats de traitement signalent la sophistication en avalLa poudre détenait une part de 35,89 % du marché de l'acide sébacique en 2026, reflétant son utilisation établie dans la fabrication de polymères et de plastifiants. Elle reste adaptée aux installations conçues autour des méthodes conventionnelles de convoyage, de mélange et de dosage. Les granulés devraient croître à un CAGR de 6,57 % jusqu'en 2032, portés par leur adéquation au dosage automatisé et à une manutention plus propre. L'investissement dans des équipements de traitement en continu soutient la demande de granulés. Une génération de poussières plus faible et un meilleur comportement à l'écoulement peuvent réduire les difficultés de manutention dans les usines en aval.
Les flocons conservent un rôle là où les équipements et pratiques de manutention existants sont maintenus. Les transformateurs qui nécessitent un contrôle plus strict de la granulométrie et du flux de matériaux sont plus susceptibles d'évaluer la poudre ou les granulés. Cela est pertinent dans la production automobile, électronique et de polymères de spécialité, où des propriétés cohérentes des matières premières affectent les opérations. Les fournisseurs qui ajoutent une capacité de granulation peuvent proposer des produits plus spécifiques aux applications, tandis que la poudre reste le format dominant en termes de part.
Par application :
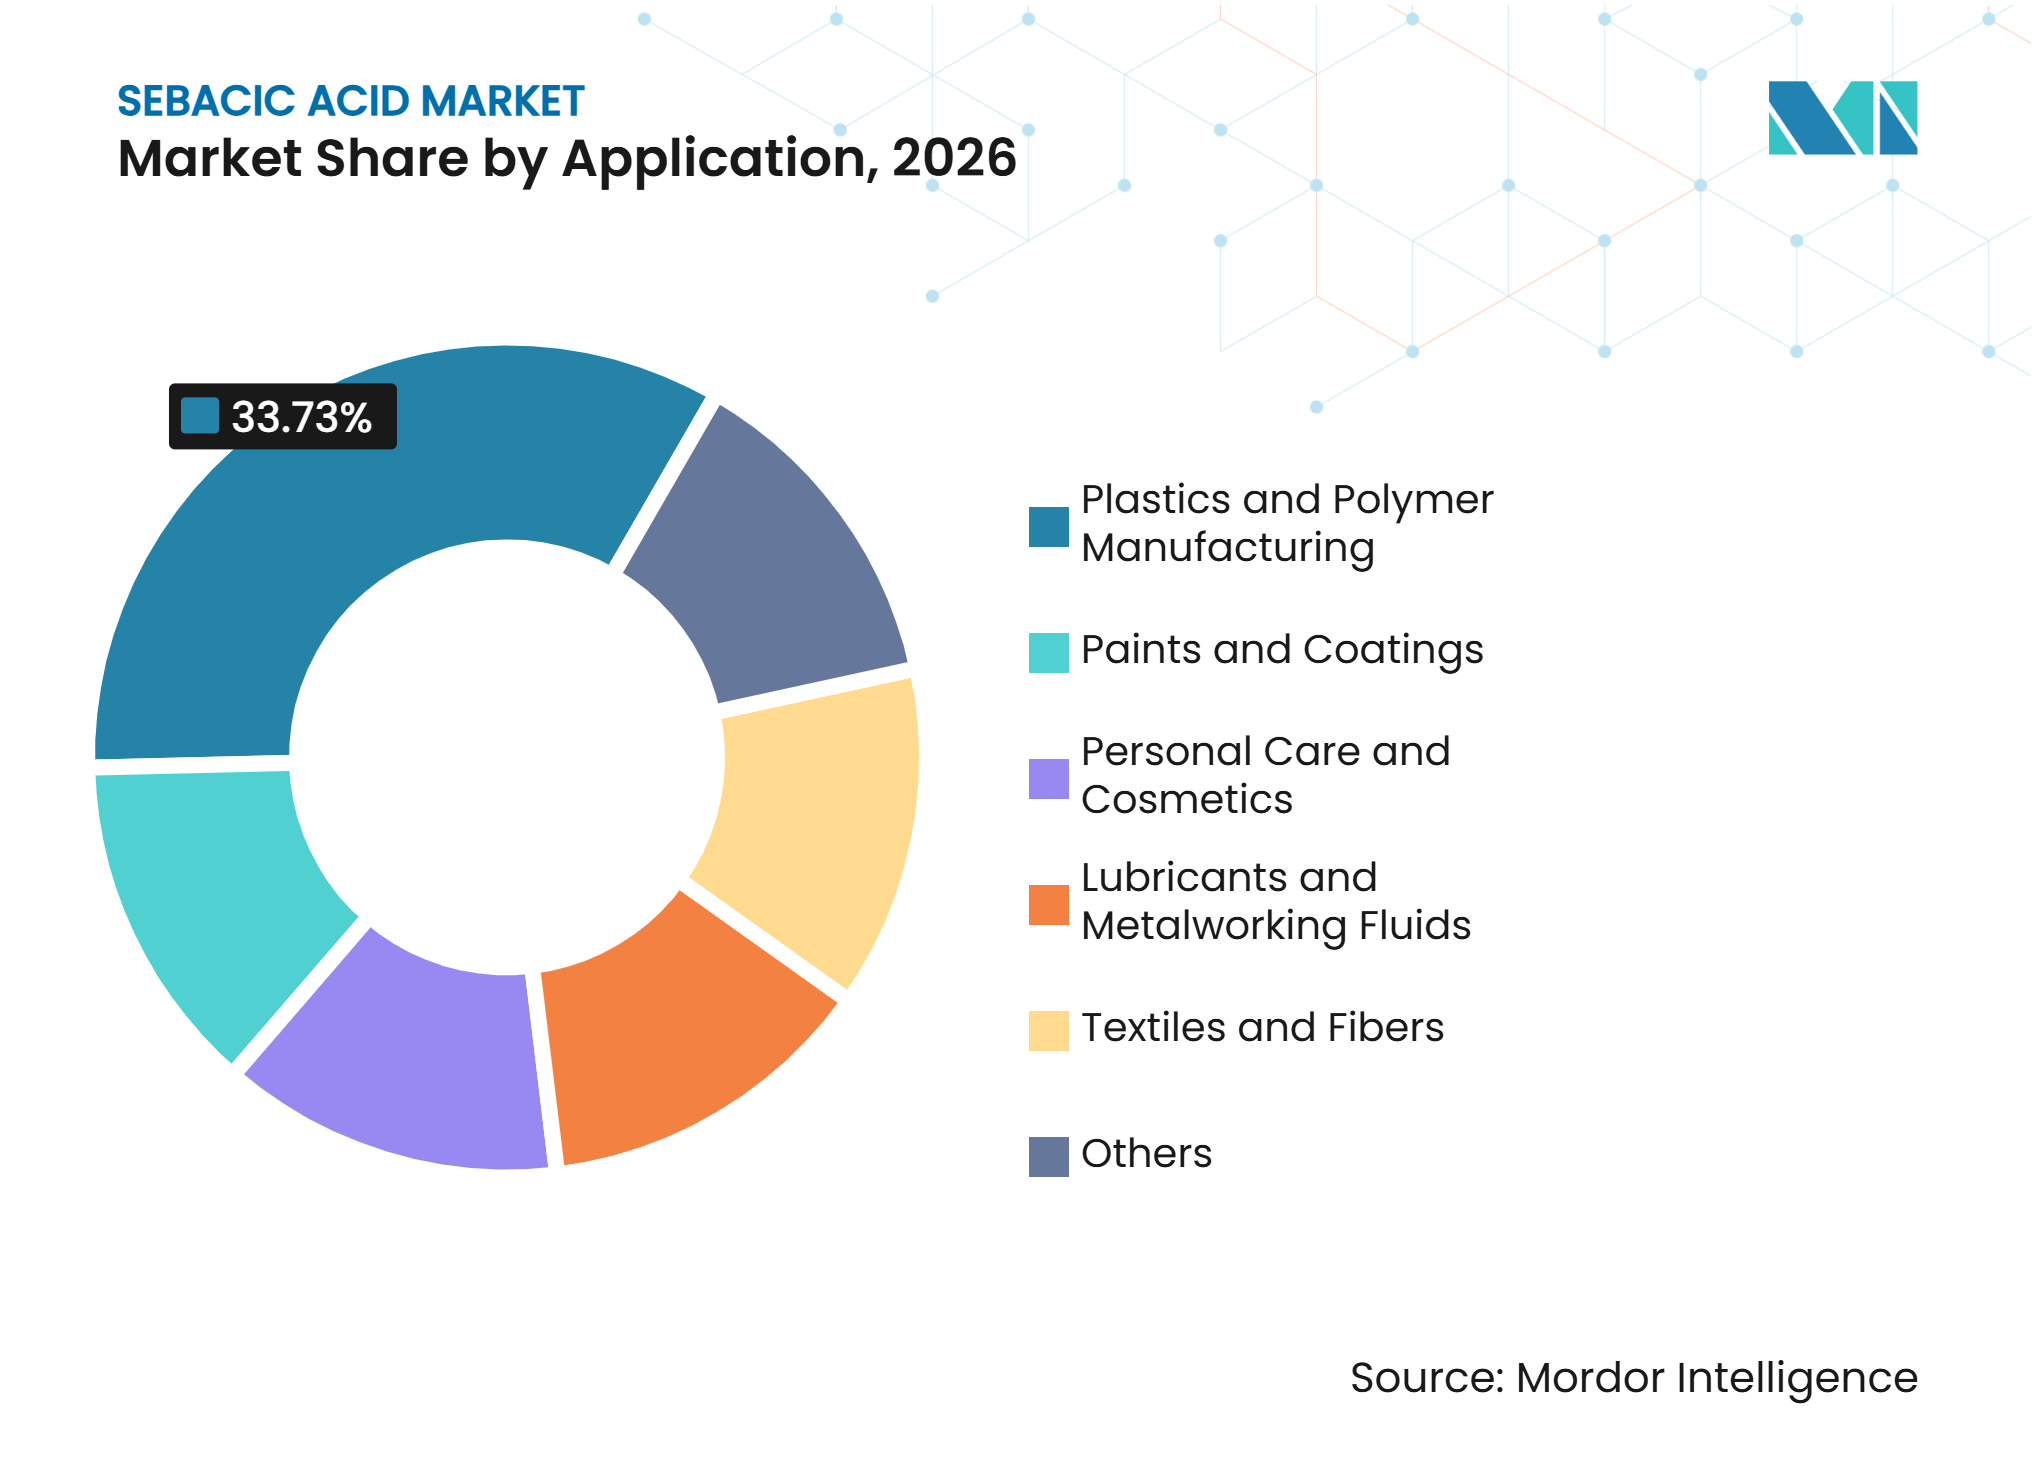
la demande de polymères ancre le marché tandis que les lubrifiants progressent rapidementLa fabrication de plastiques et de polymères représentait 33,73 % du marché de l'acide sébacique en 2026. Le segment utilise l'acide sébacique pour produire du nylon 6,10, du nylon 10,10 et des matériaux connexes pour les applications automobiles, électroniques et de fabrication additive. Arkema a rapporté une empreinte carbone plus faible pour son Rilsan PA11 à base de ricin que pour le PA12 d'origine fossile, soulignant la pertinence des matières premières renouvelables dans les polyamides haute performance. Les applications polyamides nécessitent des matériaux légers, durables et thermiquement stables. Le segment combine de grandes quantités de matériaux avec des spécifications de produits exigeantes.
Les lubrifiants et fluides de travail des métaux devraient croître à un CAGR de 6,89 % jusqu'en 2032. Les esters sébacates sont utilisés dans les fluides synthétiques pour l'aviation, la réfrigération et les systèmes automobiles en raison de leur fluidité à basse température. Les soins personnels et les cosmétiques ajoutent une demande d'ingrédients copolymères d'origine végétale, notamment des produits contenant de l'acide sébacique proposés par Inolex. Les textiles, les fibres, les peintures et les revêtements offrent des débouchés spécialisés supplémentaires. La gamme d'applications soutient la demande dans plusieurs utilisations finales sur le marché de l'acide sébacique.

Analyse géographique
Asie-Pacifique
L'Asie-Pacifique détenait 48,11 % de la part du marché de l'acide sébacique en 2026 et devrait croître à un CAGR de 6,77 % jusqu'en 2032. La région bénéficie de la disponibilité des matières premières de ricin, de la capacité de traitement chimique et de la demande de polymères, de lubrifiants et d'électronique. La récolte de ricin indienne 2025-26 a été estimée à 17,86 lakh de tonnes, soutenant la disponibilité des matières premières pour la conversion en aval. La norme GB/T 2092-2024 de la Chine est en vigueur depuis février 2025 et sert de référence de qualité industrielle. La coentreprise de Cathay Biotech en 2025 avec CATL et Kalai Composites relie le développement du polyamide biosourcé aux applications de stockage d'énergie. Le Japon et la Corée du Sud génèrent une demande de matériaux haute pureté utilisés dans l'électronique et les lubrifiants de spécialité.
Amérique du Nord
L'Amérique du Nord est un marché dépendant des importations avec une demande des fabricants de lubrifiants, des transformateurs de polymères automobiles et des formulateurs de soins personnels. Wincom fournit l'acide sébacique Wintrol pour les fluides de travail des métaux, les fluides hydrauliques et les liquides de refroidissement pour moteurs. L'acide sébacique est répertorié comme substance active dans l'inventaire de la loi américaine sur le contrôle des substances toxiques (TSCA), soutenant la continuité pour les usages commerciaux établis. La dépendance aux importations expose les acheteurs nord-américains aux conditions de fret, de commerce et d'approvisionnement dans les pays sources.
Diversification de l'approvisionnement et dynamique régionale du marché
L'Europe présente une demande provenant des applications automobiles et de polymères de spécialité nécessitant des matériaux traçables et de haute pureté. La conformité REACH est un facteur majeur pour les substances et les alternatives aux plastifiants utilisées dans la région. La stratégie de bioéconomie 2025 de la Commission européenne soutient les solutions biosourcées et les achats. Au Moyen-Orient et en Afrique, la bioraffinerie de 30 000 tonnes par an (TPA) de Sebacic Oman à Duqm offre une option d'approvisionnement en dehors du corridor principal Chine-Inde. L'Amérique du Sud présente un potentiel dans l'assemblage automobile et la demande de lubrifiants de spécialité.
Paysage concurrentiel
Concentration du Marché
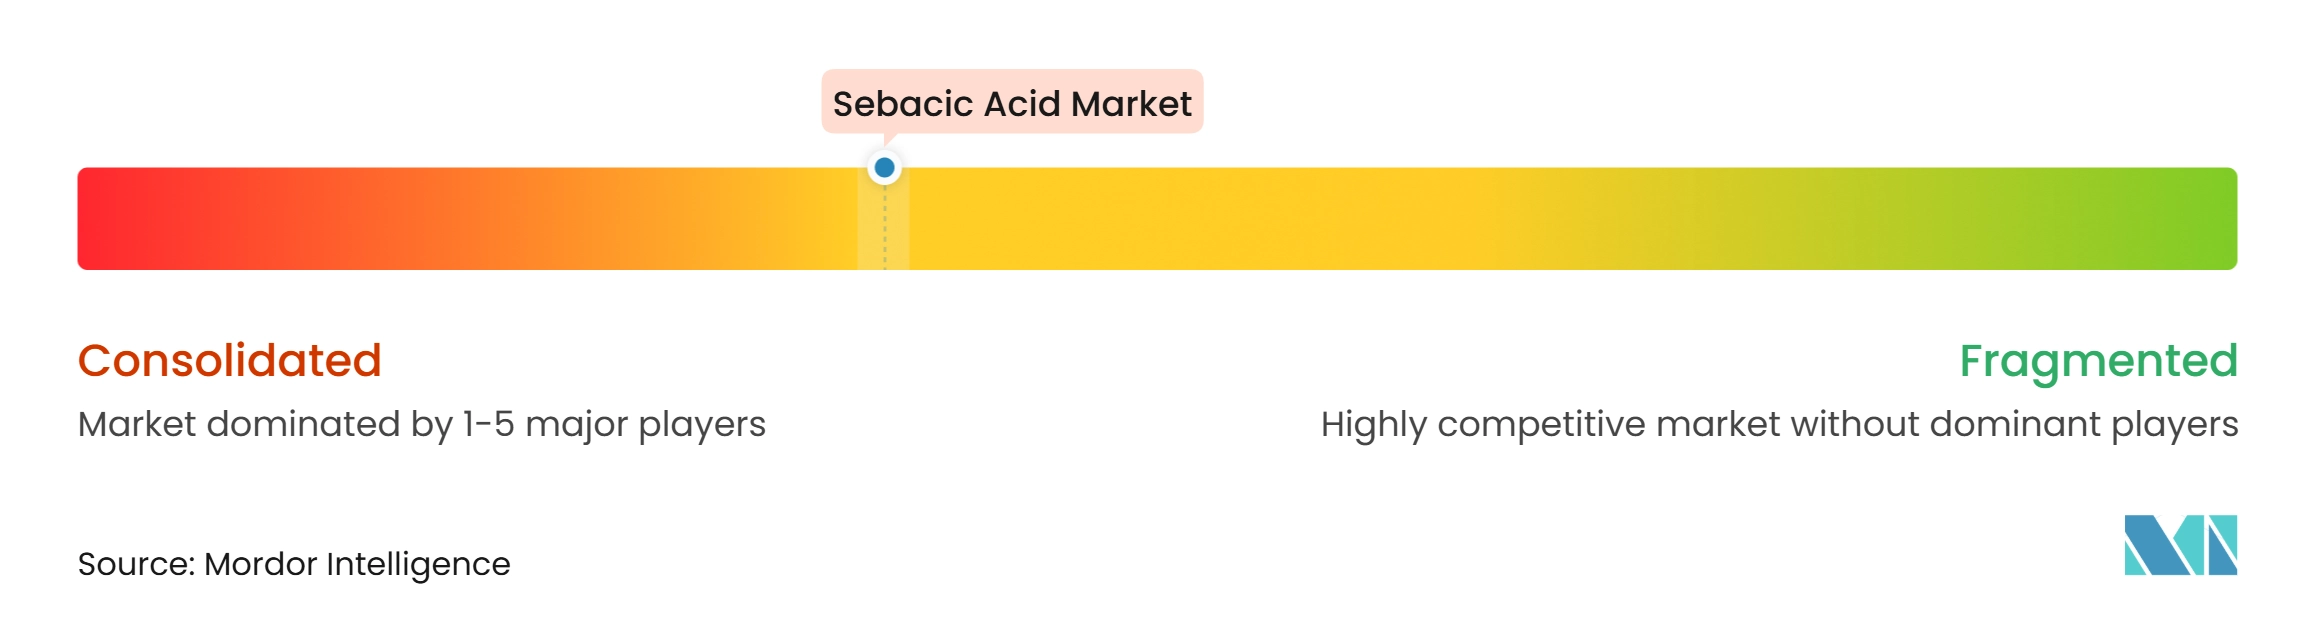
Le marché de l'acide sébacique est modérément consolidé. Les grands producteurs se font concurrence sur les coûts, l'accès aux matières premières, la fiabilité des procédés et la conformité aux spécifications industrielles. La norme GB/T 2092-2024 de la Chine a renforcé le cadre de référence pour les matériaux de grade industriel en février 2025. Cathay Biotech, Hokoku et Inolex se différencient par la production biologique, les grades de matériaux spécialisés et les formulations pour soins personnels.
Arkema a démarré une nouvelle unité de polyamide transparent Rilsan Clear à Singapour en janvier 2026, triplant la capacité mondiale pour ce matériau. Cela a renforcé sa position en aval dans les polyamides à base de ricin. La coentreprise de Cathay Biotech en février 2025 avec CATL et Kalai Composites cible les composites de polyamide biosourcé pour les coques de batteries et les boîtiers de stockage d'énergie. BASF a étendu la certification International Sustainability and Carbon Certification (ISCC) PLUS pour les grades de plastifiants à biomasse équilibrée en Amérique du Nord en février 2025. Ces développements placent la certification de la chaîne de traçabilité et le développement d'applications en aval aux côtés de la capacité de production comme facteurs concurrentiels.
Les opportunités concurrentielles sont les plus fortes là où les clients exigent une haute pureté, une traçabilité fiable ou des formulations propriétaires en aval. Les matériaux de grade pharmaceutique et cosmétique nécessitent des contrôles stricts de la pureté et des contaminants traces. Les processus de qualification des fournisseurs de polymères créent également de la valeur pour une qualité de matériau cohérente. Les transformateurs intégrés de ricin peuvent coordonner l'approvisionnement lorsque les marchés des matières premières se resserrent. L'opération de Sebacic Oman à Duqm est un exemple d'accès local aux matières premières soutenant une nouvelle base de production géographique[2].
Leaders du secteur de l'acide sébacique
-
Arkema
-
Hengshui Jinghua Chemical Co., Ltd.
-
Shandong Siqiang Chemical Group Co., Ltd.
-
JAYANT AGRO-ORGANICS LIMITED
-
Sebacic Oman S.A.O.C.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché de l'acide sébacique Entreprises couvertes dans ce rapport
- Arkema
- BASF
- Cathay Biotech Inc.
- Hengshui Jinghua Chemical Co., Ltd.
- Hokoku Corporation
- Inolex, Inc.
- JAYANT AGRO-ORGANICS LIMITED
- Jiangsu Zhongzheng Biochemical Co., Ltd.
- Sebacic Oman S.A.O.C.
- Shandong Siqiang Chemical Group Co., Ltd.
- Shandong Tianxing Biotechnology Co., Ltd.
- Shanxi Zhengang Chemical Co., Ltd.
- Shipra Agrichem Private Limited
- Tongliao Xinghe Biotechnology Co., Ltd.
- Wilmar International Ltd
- Wincom Inc.
Développements industriels récents dans Marché de l'acide sébacique
- Janvier 2026 : Arkema a démarré sa nouvelle unité de polyamide transparent Rilsan Clear sur la plateforme de Jurong Island à Singapour, triplant sa capacité de production mondiale pour ce polymère transparent dérivé du Polyamide 11 (PA11), produit à partir d'acide sébacique. Cette expansion a marqué la première capacité de production asiatique pour ce grade, ciblant les clients dans l'optique, la lunetterie, les équipements médicaux et l'électronique grand public dans la région.
- Mai 2025 : Sinopec Lubricants (China Petrochemical Lubrication Company) a lancé un appel d'offres public pour 448 tonnes d'acide sébacique d'une pureté de 99,5 % destiné à la fabrication de lubrifiants. Cela a confirmé l'approvisionnement direct en acide sébacique par l'un des plus grands producteurs de lubrifiants de Chine et a établi un prix de référence pour l'acide sébacique haute pureté sur le marché intérieur.
Périmètre du rapport mondial sur le marché de l'acide sébacique
L'acide sébacique est un acide dicarboxylique d'origine naturelle. C'est un solide blanc, en flocons ou en poudre, dérivé de l'huile de ricin. L'acide est constitué d'une chaîne de 10 carbones avec des groupes acide carboxylique aux deux extrémités, lui conférant des propriétés qui le rendent utile dans un large éventail d'applications industrielles et chimiques. Il est produit principalement par hydrolyse alcaline de l'huile de ricin, un procédé qui décompose l'acide ricinoléique, le principal acide gras de l'huile de ricin, en acide sébacique et autres sous-produits.
Le marché de l'acide sébacique est segmenté par source, forme, application et géographie. Par source, le marché est segmenté en huile de ricin, acide adipique et autres. Par forme, le marché est segmenté en flocons, poudre et granulés. Par application, le marché est segmenté en soins personnels et cosmétiques, lubrifiants et fluides de travail des métaux, textiles et fibres, fabrication de plastiques et de polymères, peintures et revêtements, et autres. Le rapport couvre également les tailles de marché et les prévisions pour l'acide sébacique dans 15 pays des principales régions. Les tailles de marché et les prévisions sont fournies en termes de valeur (USD).
Aperçu de la segmentation
| Huile de ricin |
| Acide adipique |
| Autres |
| Flocons |
| Poudre |
| Granulés |
| Soins personnels et cosmétiques |
| Lubrifiants et fluides de travail des métaux |
| Textiles et fibres |
| Fabrication de plastiques et de polymères |
| Peintures et revêtements |
| Autres |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Corée du Sud | |
| Pays de l'ASEAN | |
| Reste de l'Asie-Pacifique | |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Pays nordiques | |
| Reste de l'Europe | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Arabie saoudite |
| Afrique du Sud | |
| Reste du Moyen-Orient et de l'Afrique |
| Par source | Huile de ricin | |
| Acide adipique | ||
| Autres | ||
| Par forme | Flocons | |
| Poudre | ||
| Granulés | ||
| Par application | Soins personnels et cosmétiques | |
| Lubrifiants et fluides de travail des métaux | ||
| Textiles et fibres | ||
| Fabrication de plastiques et de polymères | ||
| Peintures et revêtements | ||
| Autres | ||
| Par géographie | Asie-Pacifique | Chine |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| Pays de l'ASEAN | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Nord | États-Unis | |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Pays nordiques | ||
| Reste de l'Europe | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Arabie saoudite | |
| Afrique du Sud | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions clés auxquelles le rapport répond
Quelle est la taille actuelle du marché de l'acide sébacique ?
La taille du marché de l'acide sébacique était évaluée à 486,17 millions USD en 2026 et devrait croître de 512,13 millions USD en 2027 à 674,75 millions USD d'ici 2032, à un CAGR de 5,67 % durant la période de prévision (2027-2032).
Quelle utilisation finale devrait connaître la croissance la plus rapide ?
Les lubrifiants et fluides de travail des métaux devraient croître à un CAGR de 6,89 % jusqu'en 2032. Les esters sébacates sont utilisés dans des fluides synthétiques spécialisés pour l'aviation, la réfrigération et les systèmes automobiles car ils offrent une fluidité à basse température et une stabilité thermique.
Quelle région est en tête de la demande et de l'offre d'acide sébacique ?
L'Asie-Pacifique détenait une part de 48,11 % en 2026 et devrait croître à un CAGR de 6,77 % jusqu'en 2032. La région combine la position de l'Inde en matière de matières premières de ricin, la capacité de traitement de la Chine et la demande des polymères, de l'électronique et des applications de lubrifiants de spécialité.
Quels risques affectent l'approvisionnement en acide sébacique ?
La variabilité des récoltes de ricin, les prix des matières premières, la concentration de la production, la gestion des effluents et les exigences de qualification de grade polymère peuvent affecter la continuité de l'approvisionnement. Les clients peuvent avoir besoin d'essais et d'approbations répétés avant de changer de fournisseur, car la pureté, la couleur, la teneur en cendres et la cohérence des lots affectent les performances des polymères.