
Tamanho e Participação do Mercado de Vestuário Premium
Visão Geral do Mercado
| Período de Estudo | 2022 - 2032 |
|---|---|
| Tamanho do Mercado (2027) | 172.14 Bilhões de dólares |
| Tamanho do Mercado (2032) | 218.34 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 4.87 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Ásia-Pacífico |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Vestuário Premium por Mordor Intelligence
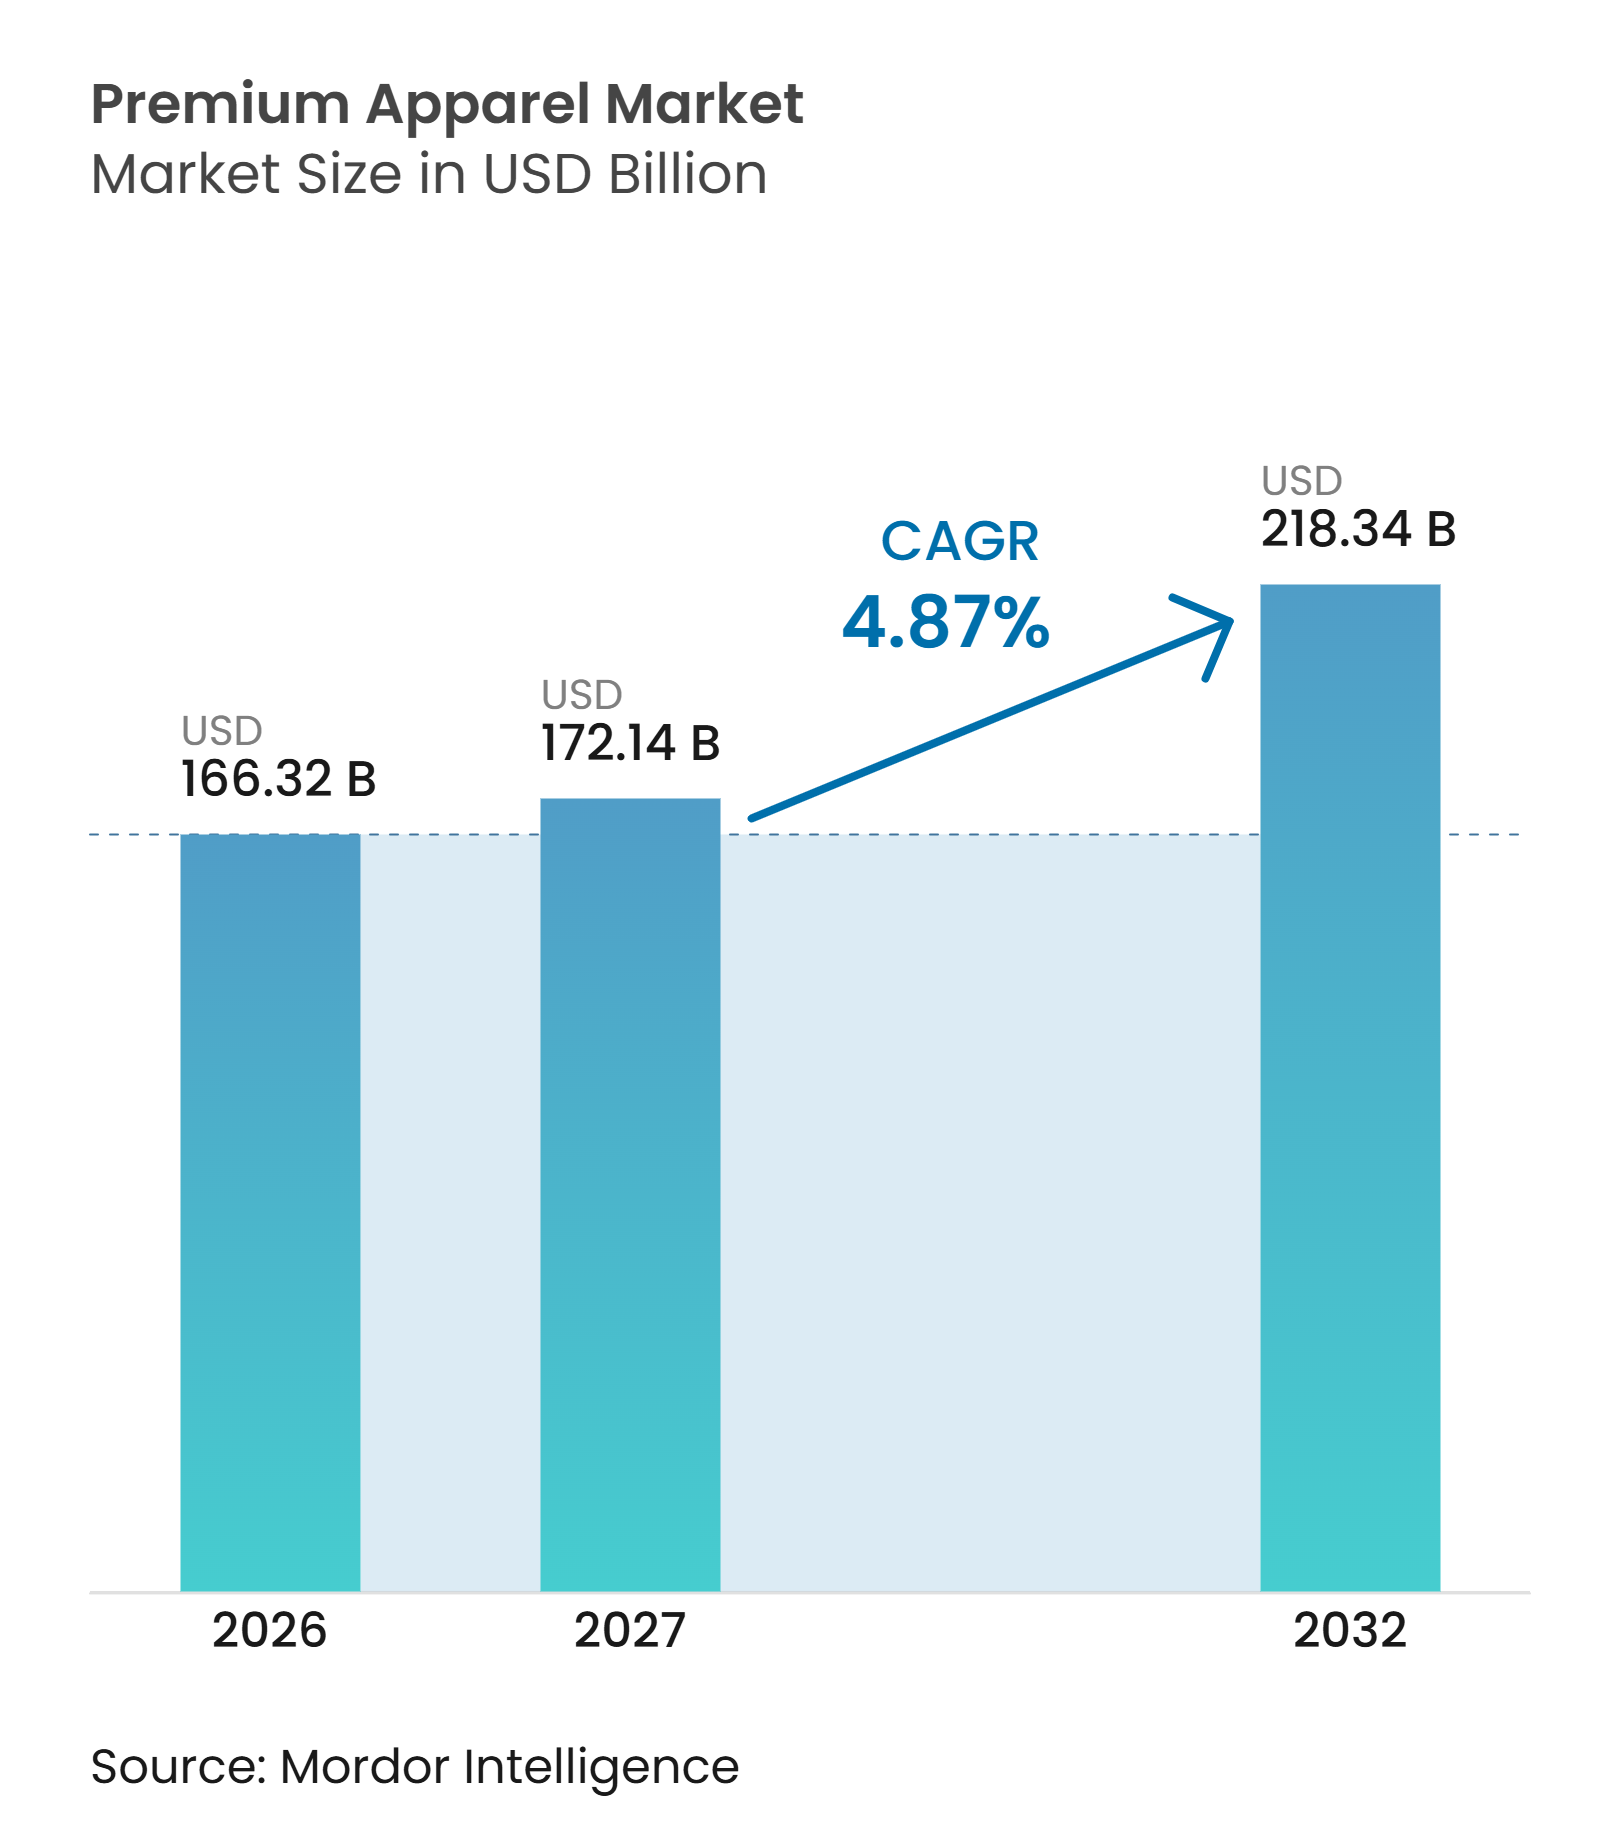
O tamanho do mercado de vestuário premium deve crescer de 166,32 bilhões de USD em 2026 para 172,14 bilhões de USD em 2027 e tem previsão de atingir 218,34 bilhões de USD até 2032, a um CAGR de 4,87% no período de 2027 a 2032. O mercado de vestuário premium está experimentando um crescimento constante, sustentado pela evolução das preferências dos consumidores, pela crescente ênfase na qualidade e no design e pela integração cada vez maior da moda com o estilo de vida e a identidade pessoal. O aumento do engajamento com marcas, a inovação de produtos e a demanda por roupas duráveis e diferenciadas estão fortalecendo as perspectivas de crescimento de longo prazo do mercado. A expansão dos canais de varejo digital, aliada ao contínuo investimento em experiências de varejo físico, está melhorando a acessibilidade dos consumidores e o engajamento com as marcas. Além disso, o crescente interesse em moda orientada para o desempenho, roupas confortáveis para o dia a dia e materiais premium está ampliando o apelo do mercado junto aos consumidores. No geral, a contínua inovação de produtos, a diferenciação de marcas e a evolução das preferências de compra devem sustentar a expansão contínua do mercado ao longo do período de previsão.
Principais Conclusões do Relatório
-
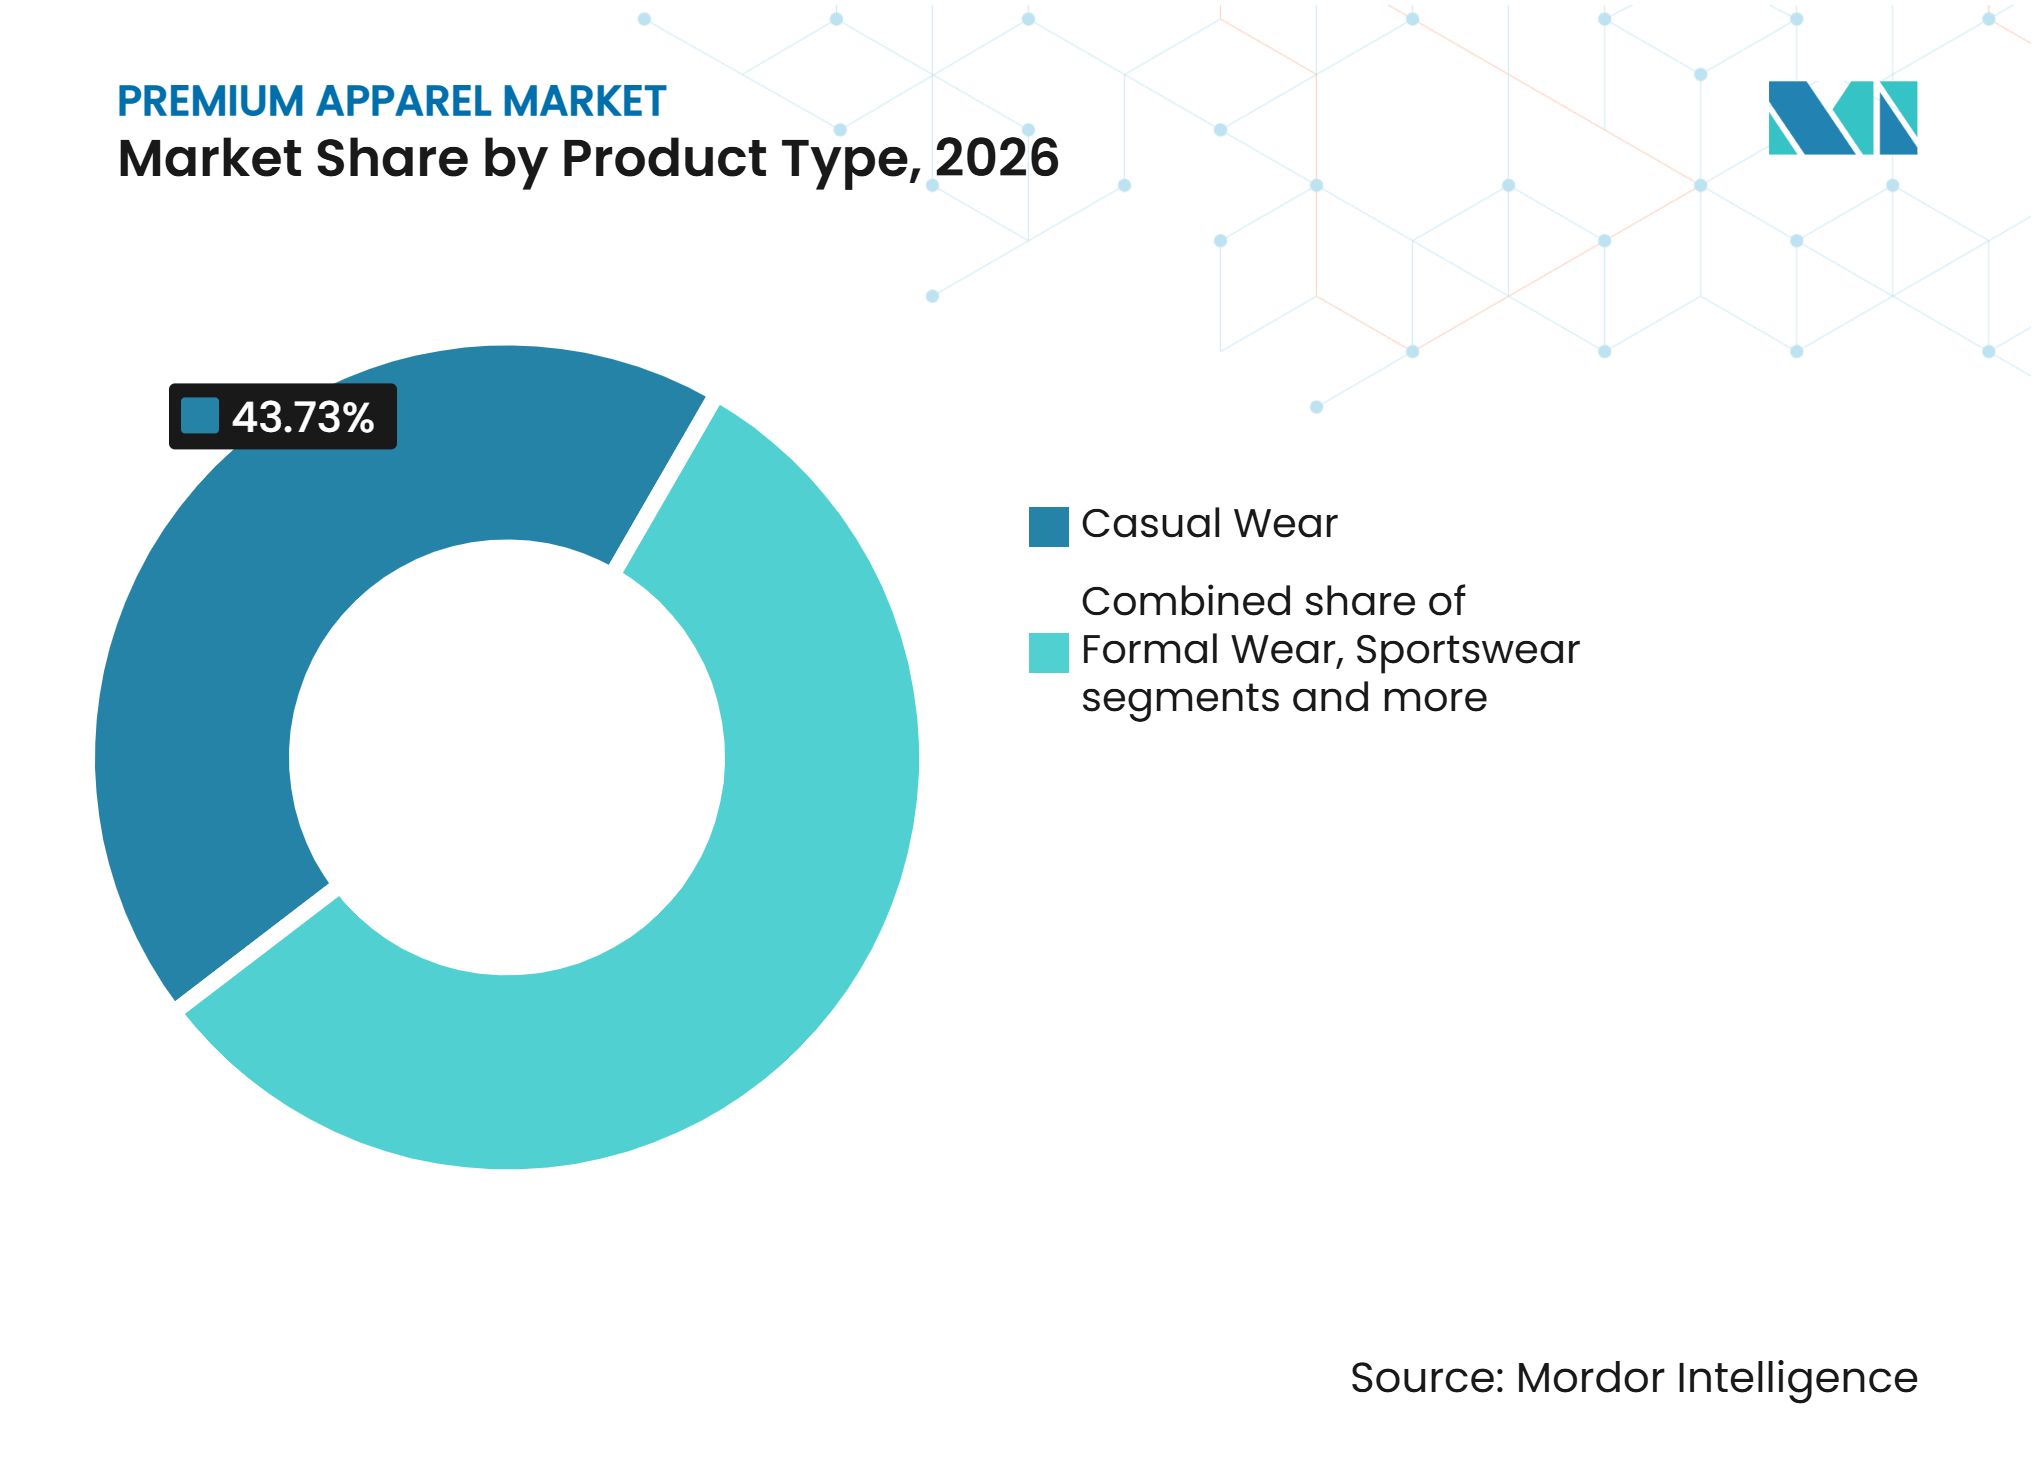
Por tipo de produto, o vestuário casual detinha 43,73% da participação no mercado de vestuário premium em 2026, enquanto o vestuário esportivo tem previsão de crescer a um CAGR de 6,37% durante 2027-2032.
-
Por utilizador final, as mulheres detinham 52,86% do tamanho do mercado de vestuário premium em 2026, enquanto o segmento infantil tem previsão de crescer a um CAGR de 5,93% durante 2027-2032.
-
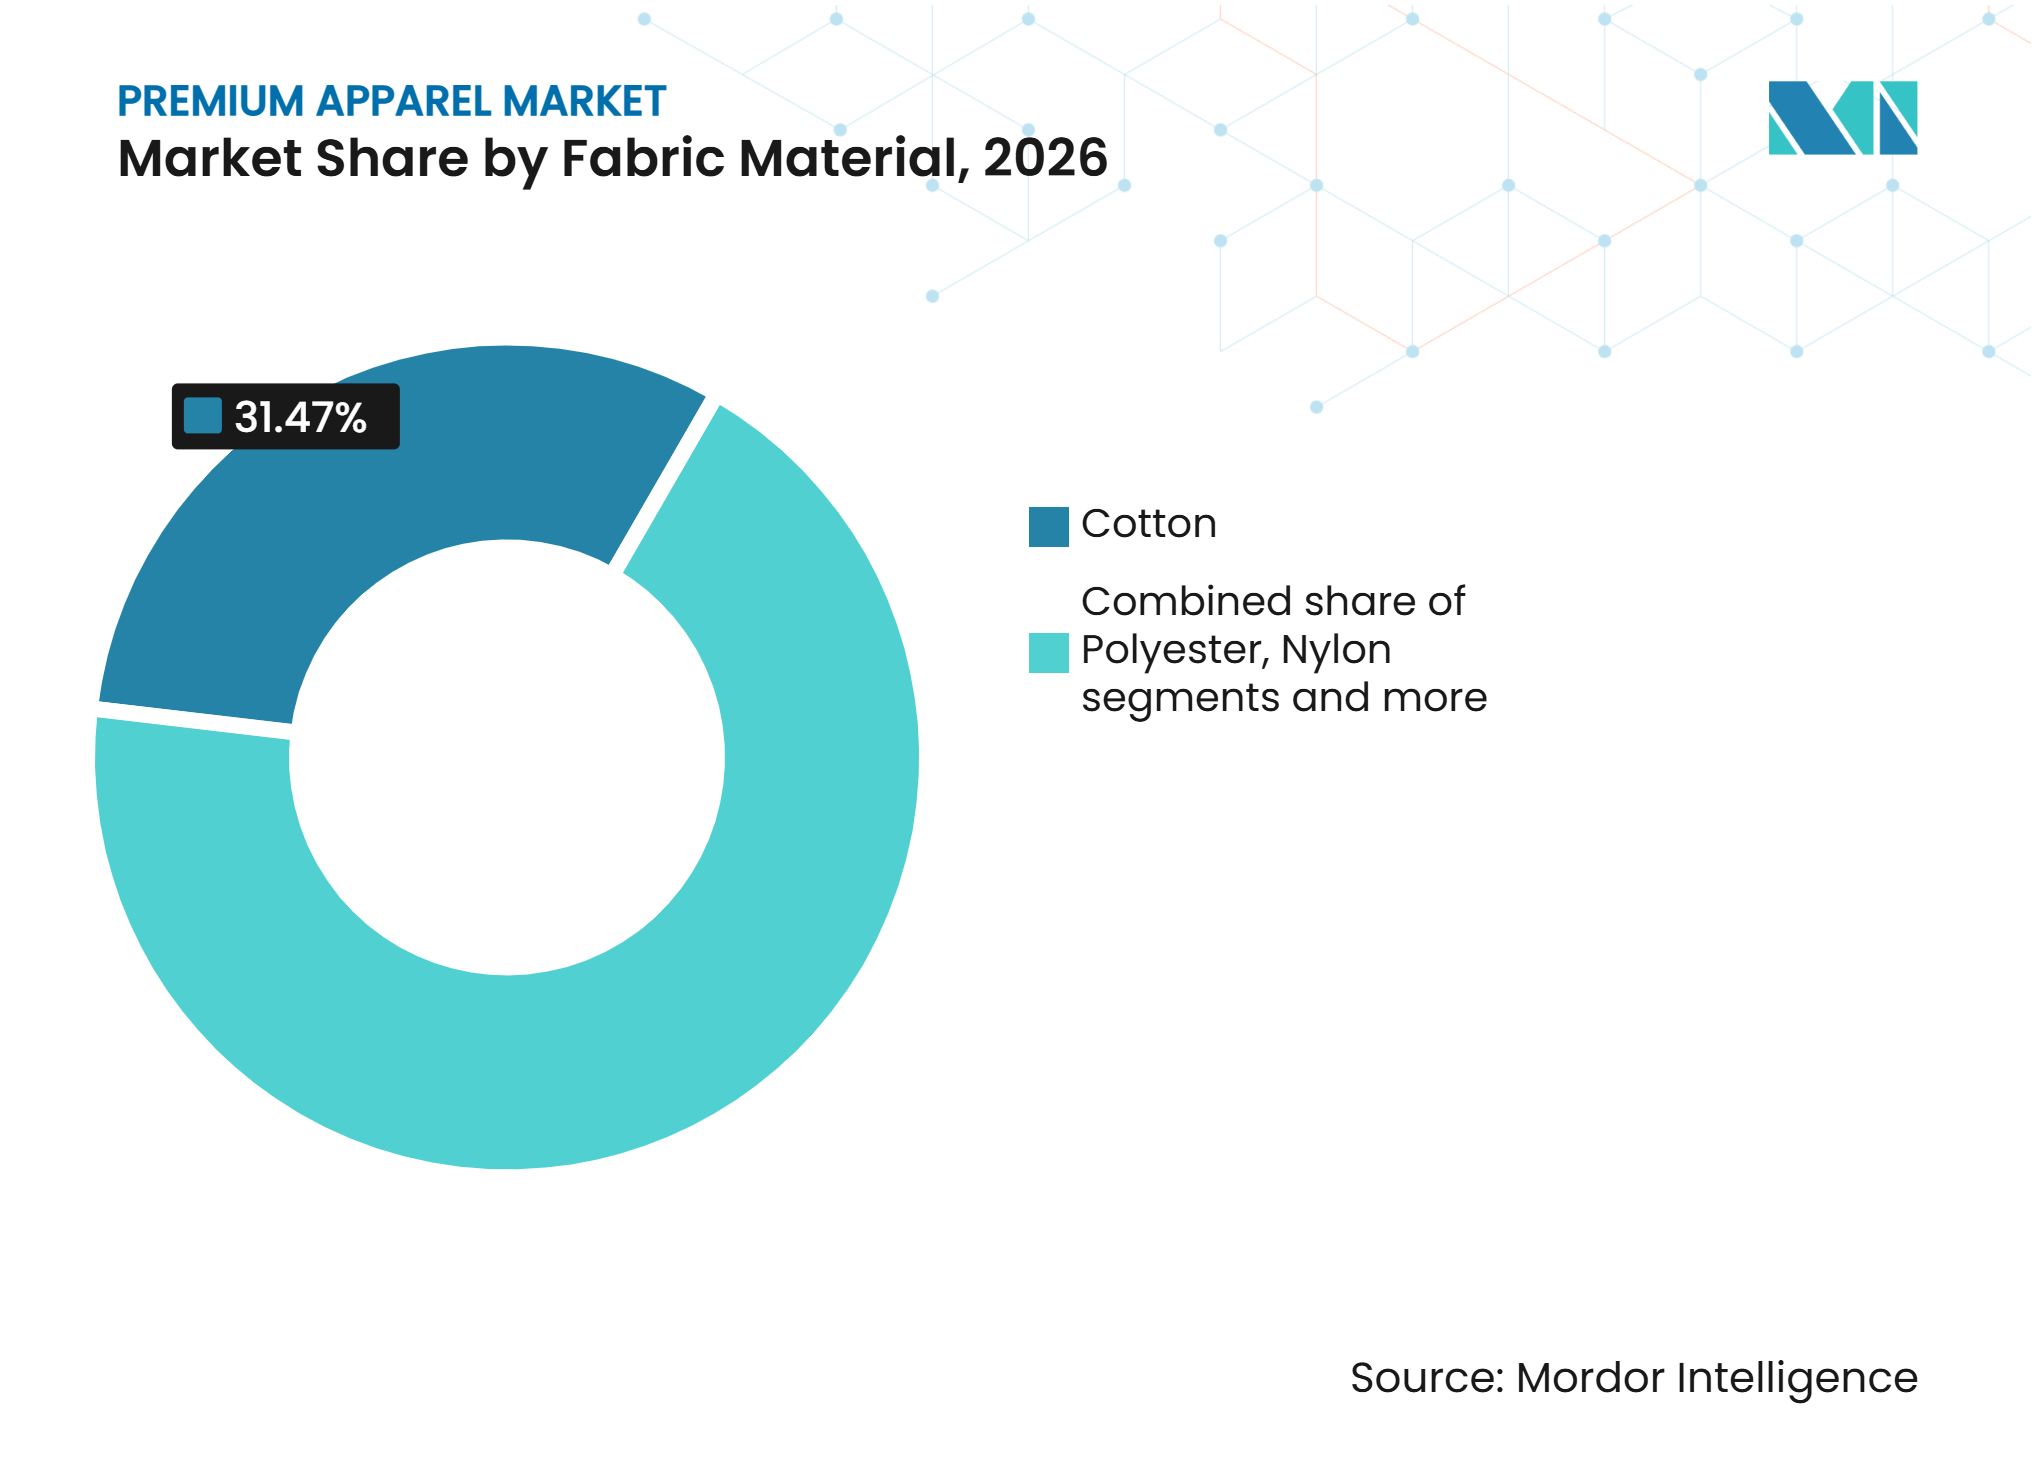
Por material de tecido, o algodão detinha 31,47% do tamanho do mercado de vestuário premium em 2026, enquanto o nylon tem previsão de crescer a um CAGR de 6,67% durante 2027-2032.
-
Por canal de distribuição, as lojas físicas detinham 63,74% da participação no mercado de vestuário premium em 2026, enquanto as lojas online têm previsão de crescer a um CAGR de 6,24% de 2027 a 2032.
-
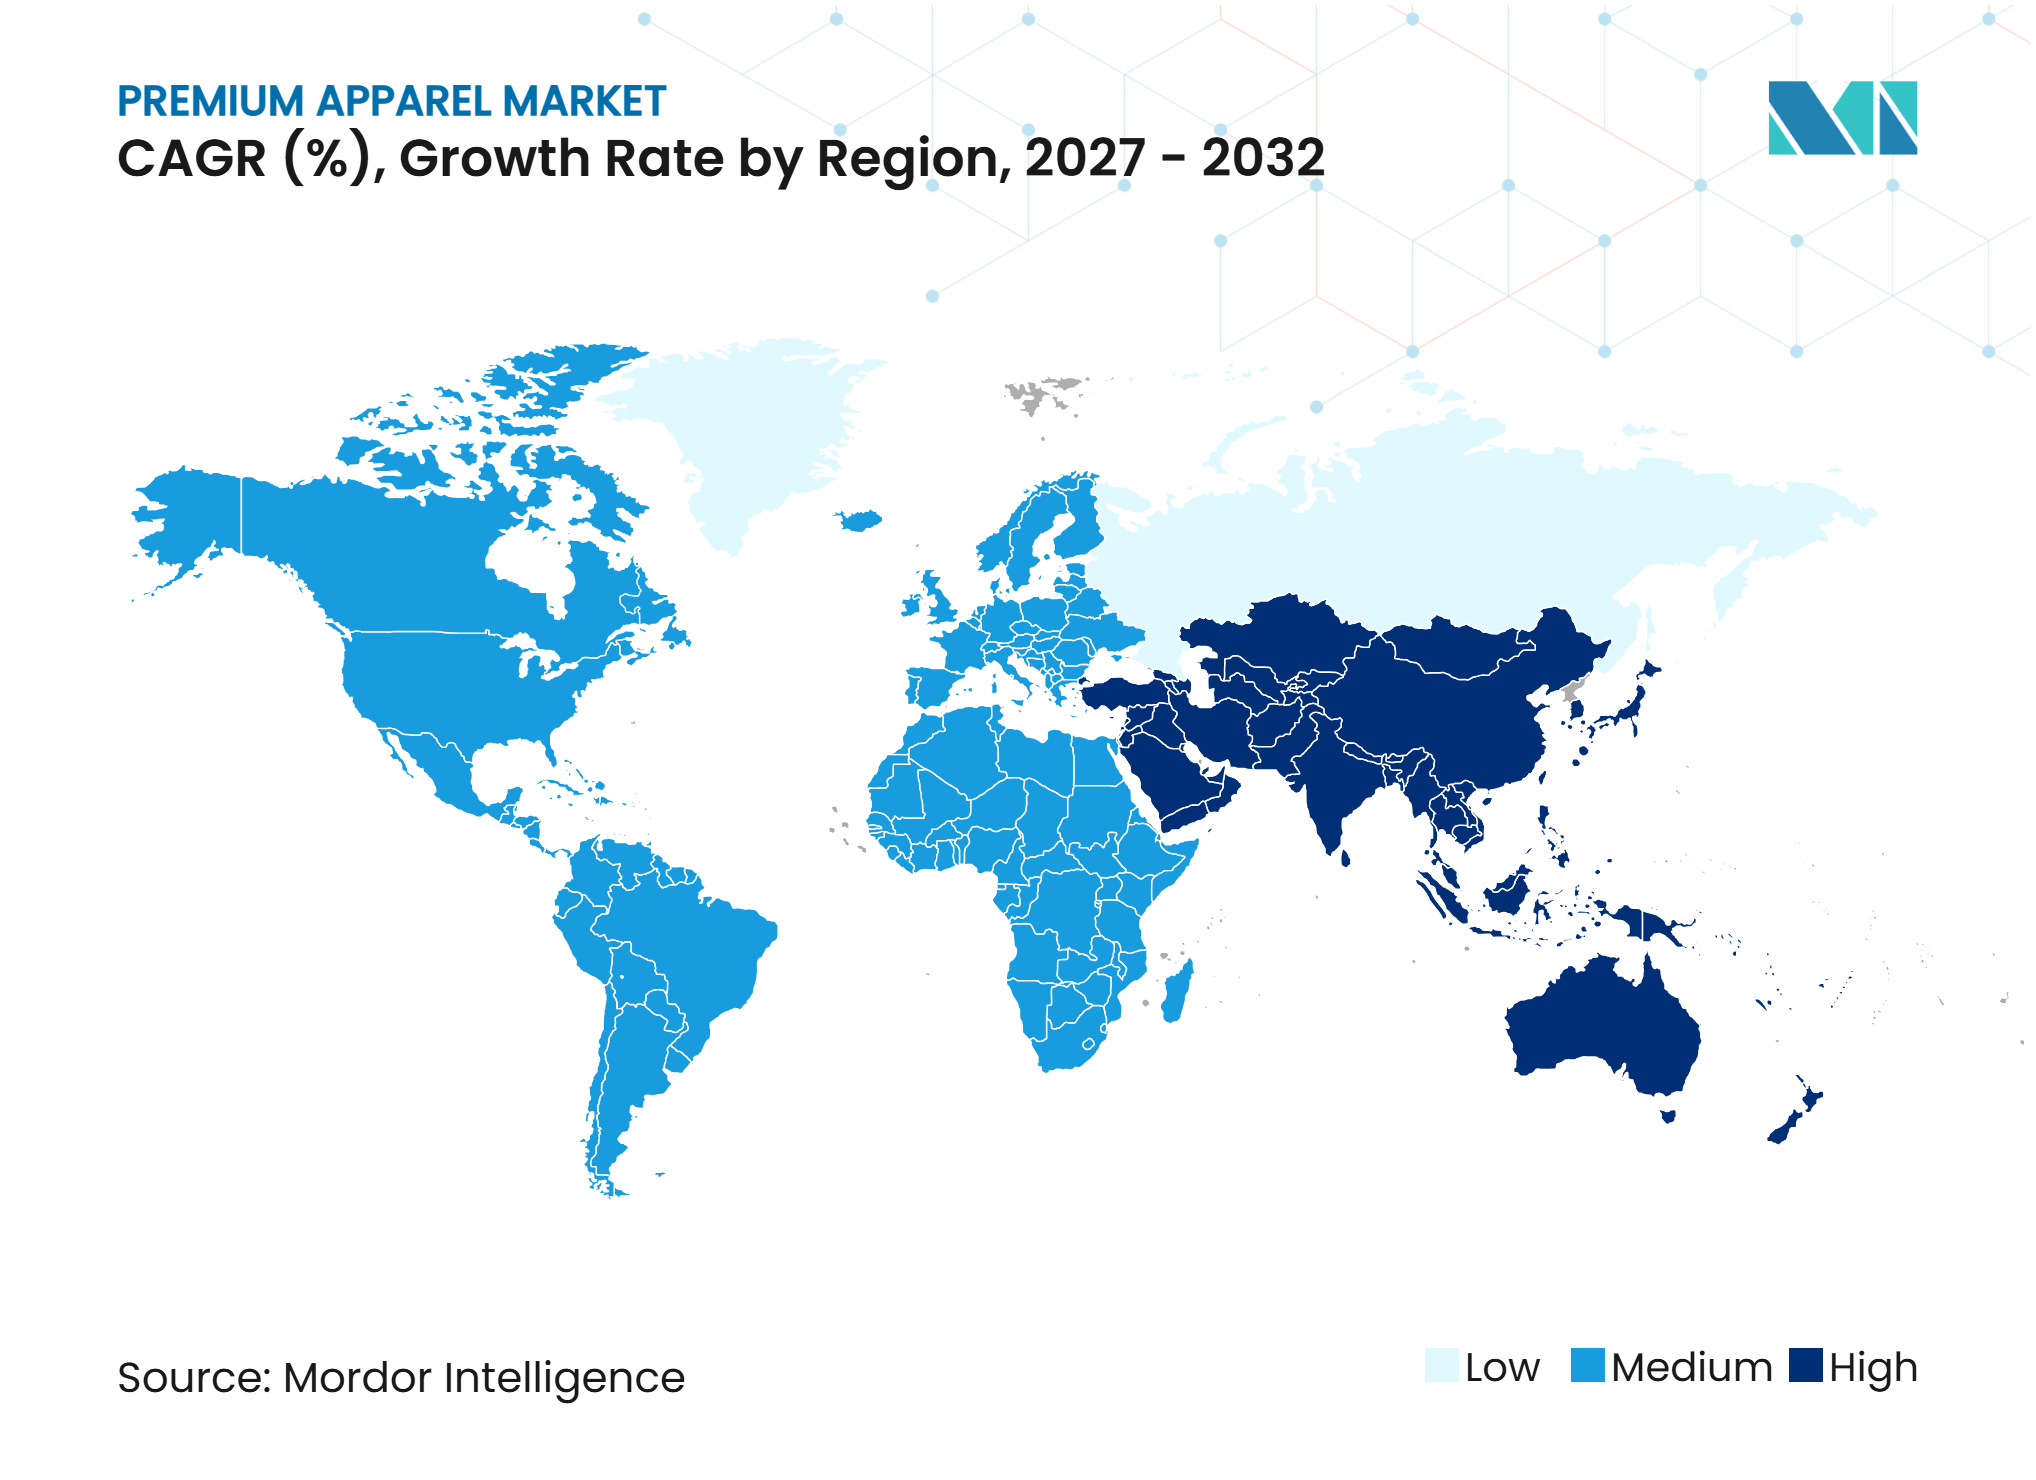
Por geografia, a Ásia-Pacífico detinha 29,36% da participação no mercado de vestuário premium em 2026 e tem previsão de crescer a um CAGR de 6,48% de 2027 a 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Premiumização dos guarda-roupas e aspirações por marcas de luxo | +1.2% | Global; concentrado na Ásia-Pacífico e na América do Norte | Médio prazo (2 a 4 anos) |
| Demanda por qualidade, artesanato e vestuário duradouro | +0.8% | Global; liderança na Europa e no Japão | Longo prazo (≥ 4 anos) |
| Expansão das compras digitais de vestuário e do varejo omnicanal | +0.9% | Global; mais forte na Ásia-Pacífico e na América do Norte | Curto prazo (≤ 2 anos) |
| Demanda por vestuário premium athleisure e orientado para o desempenho | +0.7% | América do Norte, Ásia-Pacífico e Europa Ocidental | Médio prazo (2 a 4 anos) |
| Inovação de materiais sustentáveis e circularidade | +0.4% | Europa e América do Norte; crescendo na Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Demanda por vestuário premium versátil e adequado a diversas ocasiões | +0.5% | Global; mercados consumidores urbanos | Curto a médio prazo |
| Fonte: Mordor Intelligence | |||
Premiumização dos Guarda-Roupas e Aspirações por Marcas de Luxo
A crescente associação da moda premium com a identidade pessoal, o reconhecimento social e os estilos de vida aspiracionais está sustentando o interesse dos consumidores em marcas de vestuário de luxo. A reputação da marca, as identidades de design distintas, a exclusividade e o patrimônio histórico são elementos cada vez mais importantes do posicionamento de luxo, incentivando os consumidores a buscar produtos que reflitam suas aspirações individuais e preferências de estilo de vida. A maior exposição à moda de luxo por meio de endossos de celebridades, eventos de moda e campanhas digitais de marcas também está aumentando a conscientização sobre marcas premium e suas coleções. Isso incentiva os consumidores a migrar do vestuário convencional para marcas aspiracionais, ao mesmo tempo que cria oportunidades para as empresas de vestuário premium fortalecerem a fidelidade à marca por meio de coleções exclusivas, estéticas distintas e experiências de marca diferenciadas.
Demanda por Qualidade, Artesanato e Vestuário Duradouro
A crescente ênfase dos consumidores na qualidade do produto, nos padrões de construção e na longevidade das peças está sustentando a demanda por vestuário premium que oferece maior valor ao longo do uso repetido. De acordo com o estudo preparatório de dezembro de 2025 do Centro de Pesquisa Conjunta (JRC) da Comissão Europeia sobre têxteis, uma pesquisa com 11.483 consumidores em dez países europeus constatou que 61% priorizavam a qualidade percebida ao comprar roupas, enquanto 30% consideravam a longevidade do produto[1]. Essas preferências estão incentivando os fabricantes de vestuário a investir em construção superior de tecidos, costura refinada, técnicas de acabamento e melhor desempenho das peças. A maior atenção à vida útil das peças e ao valor geral do produto também está fortalecendo o apelo do vestuário premium projetado para manter sua aparência e funcionalidade por períodos prolongados.
Expansão das Compras Digitais de Vestuário e do Varejo Omnicanal
A crescente adoção das compras online está ampliando o acesso dos consumidores a marcas de vestuário, coleções de produtos e tendências de moda, sustentando o crescimento dos canais de varejo habilitados digitalmente. De acordo com o Instituto Central de Estatísticas (CSO) da Irlanda, sua pesquisa de Comportamento do Consumidor Digital Doméstico de 2025 constatou que 70% dos usuários de internet compraram roupas, calçados ou acessórios online em 2025. Além disso, 85% dos usuários de internet realizaram compras online em diversas categorias de produtos, destacando a ampla adoção do comércio digital [2]. Essa crescente aceitação das compras de vestuário online está incentivando as marcas a fortalecer suas plataformas de comércio eletrônico, experiências de compras móveis e capacidades de descoberta digital de produtos. Simultaneamente, a integração dos canais de varejo online e físico por meio de clique e retire, gestão unificada de estoque e opções de atendimento flexíveis está possibilitando experiências de compra mais fluidas.
Demanda por Vestuário Premium Athleisure e Orientado para o Desempenho
A crescente integração do fitness, do bem-estar e da moda do dia a dia está fortalecendo a demanda por vestuário premium athleisure e orientado para o desempenho. O aumento da participação em esportes recreativos, exercícios em academias e atividades ao ar livre está incentivando os consumidores a buscar roupas que combinem desempenho funcional com estilo contemporâneo. De acordo com a Associação Nacional de Artigos Esportivos (NSGA), 49 dos 61 esportes e atividades monitorados registraram aumentos na participação em 2025, conforme relatado em seu relatório de Participação Esportiva nos Estados Unidos de 2026. Além disso, a Associação da Indústria de Esportes e Fitness (SFIA) relatou que 250 milhões de americanos participaram de pelo menos um esporte, atividade de fitness ou lazer em 2025, um nível recorde de participação [3]. Isso está incentivando os fabricantes a incorporar recursos funcionais, como gestão de umidade, elasticidade, respirabilidade e construção ergonômica, em coleções premium, fortalecendo a demanda por vestuário que combina funcionalidade técnica com design contemporâneo.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Altos custos de aquisição de clientes e conversão limitada de compradores aspiracionais | -0.4% | Global; mais agudo na América do Norte e na Europa | Médio prazo (2 a 4 anos) |
| Produtos falsificados e vazamento para mercados não autorizados | -0.3% | Global; particularmente agudo na Ásia-Pacífico e no Sudeste Asiático | Curto a longo prazo |
| Crescentes requisitos de rastreabilidade de produtos e conformidade regulatória | -0.2% | Europa e América do Norte; expandindo para a Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Disponibilidade limitada de insumos de materiais rastreáveis e reciclados | -0.3% | Cadeias de suprimentos globais; mais agudo para materiais provenientes da Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Altos Custos de Aquisição de Clientes e Conversão Limitada de Compradores Aspiracionais
As marcas de vestuário premium enfrentam desafios na aquisição de novos clientes devido ao investimento substancial necessário para construir reconhecimento de marca, manter visibilidade e comunicar propostas de valor diferenciadas. Altos gastos com marketing, endossos de celebridades, experiências de varejo premium e campanhas de publicidade digital contribuem para elevados custos de aquisição de clientes, particularmente em um cenário de moda cada vez mais competitivo. Além disso, os consumidores aspiracionais podem estar interessados em marcas premium, mas permanecem hesitantes em converter esse interesse em compras devido aos preços mais elevados. Isso cria desafios para traduzir o engajamento com a marca em vendas consistentes, exigindo que as empresas equilibrem os investimentos em aquisição de clientes com estratégias de precificação, posicionamento de marca e iniciativas de retenção de clientes a longo prazo.
Produtos Falsificados e Vazamento para Mercados Não Autorizados
A presença de vestuário falsificado e a distribuição não autorizada de produtos criam desafios para as marcas premium ao minar a exclusividade da marca, a integridade dos preços e a confiança dos consumidores. Os produtos falsificados frequentemente imitam identidades de marcas estabelecidas, designs e marcas registradas, dificultando que os consumidores distingam mercadorias autênticas de réplicas não autorizadas, especialmente em marketplaces online e canais de varejo informais. Além disso, a distribuição não autorizada por meio de redes de mercado paralelo pode enfraquecer o controle das marcas sobre a precificação dos produtos, a disponibilidade geográfica e as estratégias de distribuição. Esses desafios podem diluir o posicionamento da marca, afetar os relacionamentos com parceiros de varejo autorizados e aumentar a necessidade de investimento em autenticação de produtos, monitoramento da cadeia de suprimentos, proteção de propriedade intelectual e supervisão de canais.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Produto:
Vestuário Casual Ancora o Valor, Artigos Esportivos AceleramO Vestuário Casual representa a maior participação do mercado de vestuário premium, correspondendo a 43,73% em 2026. Sua dominância é sustentada pela demanda contínua por roupas versáteis, confortáveis e orientadas para a qualidade, adequadas para uso diário. A crescente preferência por um estilo mais descontraído e a integração de estilos casuais em ambientes profissionais e sociais estão sustentando ainda mais a demanda pelo segmento. Os consumidores também estão incorporando roupas casuais premium em seus guarda-roupas regulares, levando as marcas a expandir suas ofertas para incluir designs contemporâneos, básicos elevados e coleções orientadas para o estilo de vida. A ênfase contínua na versatilidade, no conforto e na usabilidade diária deve sustentar a posição de liderança do segmento ao longo do período de previsão.
Os Artigos Esportivos são o segmento de produto de crescimento mais rápido, com projeção de registrar um CAGR de 6,37% no período de 2027 a 2032. O crescimento é sustentado pelo crescente engajamento dos consumidores com o fitness e os estilos de vida ativos, aliado à crescente demanda por vestuário que combina desempenho funcional com moda contemporânea. A crescente adoção do athleisure também está estendendo o uso de artigos esportivos além das atividades físicas dedicadas para o cotidiano e o lazer. Os fabricantes estão respondendo por meio de inovação de produtos, integração de tecidos técnicos e designs que equilibram funcionalidade com apelo estético. O crescente interesse dos consumidores em roupas orientadas para o desempenho e coleções versáteis de roupas ativas deve sustentar a expansão do segmento ao longo do período de previsão.



Por Usuário Final:
Mulheres Definem o Núcleo; Crianças Impulsionam a Participação FuturaAs Mulheres representam a maior participação do mercado de vestuário premium, correspondendo a 52,86% em 2026. Sua posição de liderança é sustentada pela ampla demanda nas categorias de vestuário casual, formal, esportivo e para ocasiões especiais. O interesse contínuo nas tendências de moda em evolução, nas diversas opções de estilo e nas coleções premium de guarda-roupa está sustentando a demanda no segmento de vestuário feminino. As marcas também estão expandindo seus portfólios de produtos para atender às variadas preferências dos consumidores, incorporando designs contemporâneos, opções de roupas versáteis e coleções adequadas a diferentes estilos de vida e ocasiões sociais. Esse amplo apelo de produtos deve manter a posição das mulheres como o segmento de usuário final dominante ao longo do período de previsão.
As Crianças representam o segmento de usuário final de crescimento mais rápido, com projeção de registrar um CAGR de 5,93% no período de 2027 a 2032. O crescimento é sustentado pelo crescente interesse dos pais em roupas infantis premium, maior atenção ao design de produtos e a crescente influência de marcas de vestuário estabelecidas nos guarda-roupas das famílias. Uma preferência crescente por roupas infantis fashion e específicas para ocasiões também está incentivando as marcas a expandir suas coleções dedicadas ao público infantil. Além disso, a crescente disponibilidade de vestuário infantil premium em canais de varejo online e físico está melhorando a acessibilidade dos produtos e ampliando as opções dos consumidores. Esses fatores devem sustentar a expansão contínua do segmento de vestuário premium infantil ao longo do período de previsão.
Por Material de Tecido:
Algodão Domina, Nylon SuperaO Algodão representa a maior participação do mercado de vestuário premium por material de tecido, correspondendo a 31,47% em 2026. Sua posição de liderança é sustentada pelo seu uso generalizado em roupas casuais, formais e do dia a dia, bem como pela preferência estabelecida dos consumidores por tecidos de fibra natural. Sua versatilidade em diferentes categorias de vestuário permite que os fabricantes incorporem o algodão em uma ampla gama de coleções de roupas premium. Outros materiais, incluindo poliéster, seda, linho e caxemira, atendem a aplicações distintas com base em suas propriedades funcionais, textura e posicionamento dentro das ofertas de vestuário premium. A demanda contínua por roupas de fibra natural e aplicações versáteis de tecido deve sustentar a posição de liderança do algodão no mercado ao longo do período de previsão.
O Nylon é o material de tecido de crescimento mais rápido, com projeção de registrar um CAGR de 6,67% no período de 2027 a 2032. Seu crescimento é sustentado pela crescente incorporação em vestuário orientado para o desempenho, roupas externas premium e coleções de roupas leves. As características funcionais do material, incluindo durabilidade, flexibilidade e construção leve, o tornam adequado para aplicações que exigem uma combinação de conforto e desempenho. A crescente demanda por artigos esportivos técnicos e roupas externas contemporâneas está incentivando ainda mais os fabricantes a expandir o uso do nylon em coleções premium. A contínua inovação de materiais e a aplicação mais ampla em vestuário orientado para o desempenho e para o estilo de vida devem sustentar o crescimento do segmento ao longo do período de previsão.

Por Canal de Distribuição:
Lojas Físicas Lideram; Lojas Online AceleramAs Lojas Físicas representam a maior participação do mercado de distribuição de vestuário premium, correspondendo a 63,74% em 2026. Sua posição de liderança é sustentada pela preferência dos consumidores por experiências de compras presenciais que permitem a inspeção direta dos produtos, assistência personalizada e maior interação com os ambientes das marcas. As lojas físicas também oferecem oportunidades para as marcas comunicarem sua identidade por meio do design da loja, da apresentação dos produtos e de coleções exclusivas. Os varejistas de vestuário premium continuam a utilizar lojas âncora, boutiques e espaços de varejo dedicados para fortalecer o engajamento dos clientes e proporcionar experiências de compra diferenciadas. Esses fatores devem sustentar a dominância da distribuição física ao longo do período de previsão.
As Lojas Online são o canal de distribuição de crescimento mais rápido, com projeção de registrar um CAGR de 6,24% no período de 2027 a 2032. O crescimento é sustentado pela crescente adoção de plataformas de comércio eletrônico, pelo maior uso de smartphones e pela maior familiaridade dos consumidores com as compras digitais de vestuário. Os canais online permitem que os consumidores explorem sortimentos de produtos mais amplos, comparem coleções e acessem marcas além do alcance dos pontos de venda físicos. As empresas de vestuário também estão fortalecendo suas capacidades digitais por meio de recomendações personalizadas de produtos, interfaces de compras aprimoradas e serviços integrados online-para-offline. O desenvolvimento contínuo de estratégias de varejo omnicanal e experiências de compras digitais deve sustentar a expansão das vendas online de vestuário premium ao longo do período de previsão.
Análise Geográfica
Ásia-Pacífico
A Ásia-Pacífico detém a maior participação do mercado de vestuário premium, respondendo por 29,36% em 2026, e também é a região de crescimento mais rápido, com projeção de registrar um CAGR de 6,48% no período de 2027 a 2032. Sua forte posição de mercado é sustentada por uma base de consumidores abastados em expansão, pelo aumento da renda disponível e pelas crescentes aspirações por marcas de moda internacionais. A maior exposição às tendências globais de moda, a urbanização e a expansão da infraestrutura de varejo premium estão fortalecendo ainda mais a demanda regional. Os mercados de moda estabelecidos e as economias de consumo emergentes estão impulsionando uma adoção mais ampla de roupas premium, enquanto a crescente penetração do varejo digital está melhorando o acesso a marcas premium, tanto internacionais quanto domésticas.
América do Norte
A América do Norte representa um mercado de vestuário premium bem estabelecido, sustentado por forte presença de marcas, infraestrutura de varejo desenvolvida e familiaridade estabelecida dos consumidores com a moda premium. A demanda é reforçada pela popularidade do vestuário casual premium, dos artigos esportivos e das roupas orientadas para o estilo de vida, bem como pelo interesse contínuo em marcas internacionais e domésticas reconhecidas. O ecossistema direto ao consumidor desenvolvido da região e as extensas redes de varejo físico também sustentam a acessibilidade às marcas e o engajamento dos clientes. Além disso, a contínua inovação de produtos, a evolução das preferências de moda e a demanda por coleções de vestuário diferenciadas estão sustentando oportunidades para marcas de vestuário premium em toda a região.
Europa, América do Sul e Oriente Médio e África
A Europa se beneficia de uma forte herança na moda de luxo, marcas de vestuário premium estabelecidas e redes de varejo bem desenvolvidas. O interesse dos consumidores em artesanato, designs distintos e marcas de moda reconhecidas continua a sustentar a demanda regional. A América do Sul oferece oportunidades emergentes à medida que grupos de consumidores abastados em expansão, a urbanização e a maior exposição às tendências internacionais de moda impulsionam a adoção de vestuário premium. Enquanto isso, o Oriente Médio e a África estão se beneficiando de investimentos em destinos de varejo de alto padrão, atividades de compras relacionadas ao turismo e do crescente interesse dos consumidores em marcas de luxo e premium. A expansão da disponibilidade no varejo e a evolução das preferências de estilo de vida devem sustentar o desenvolvimento do mercado nessas regiões.
Cenário Competitivo
Concentração do Mercado
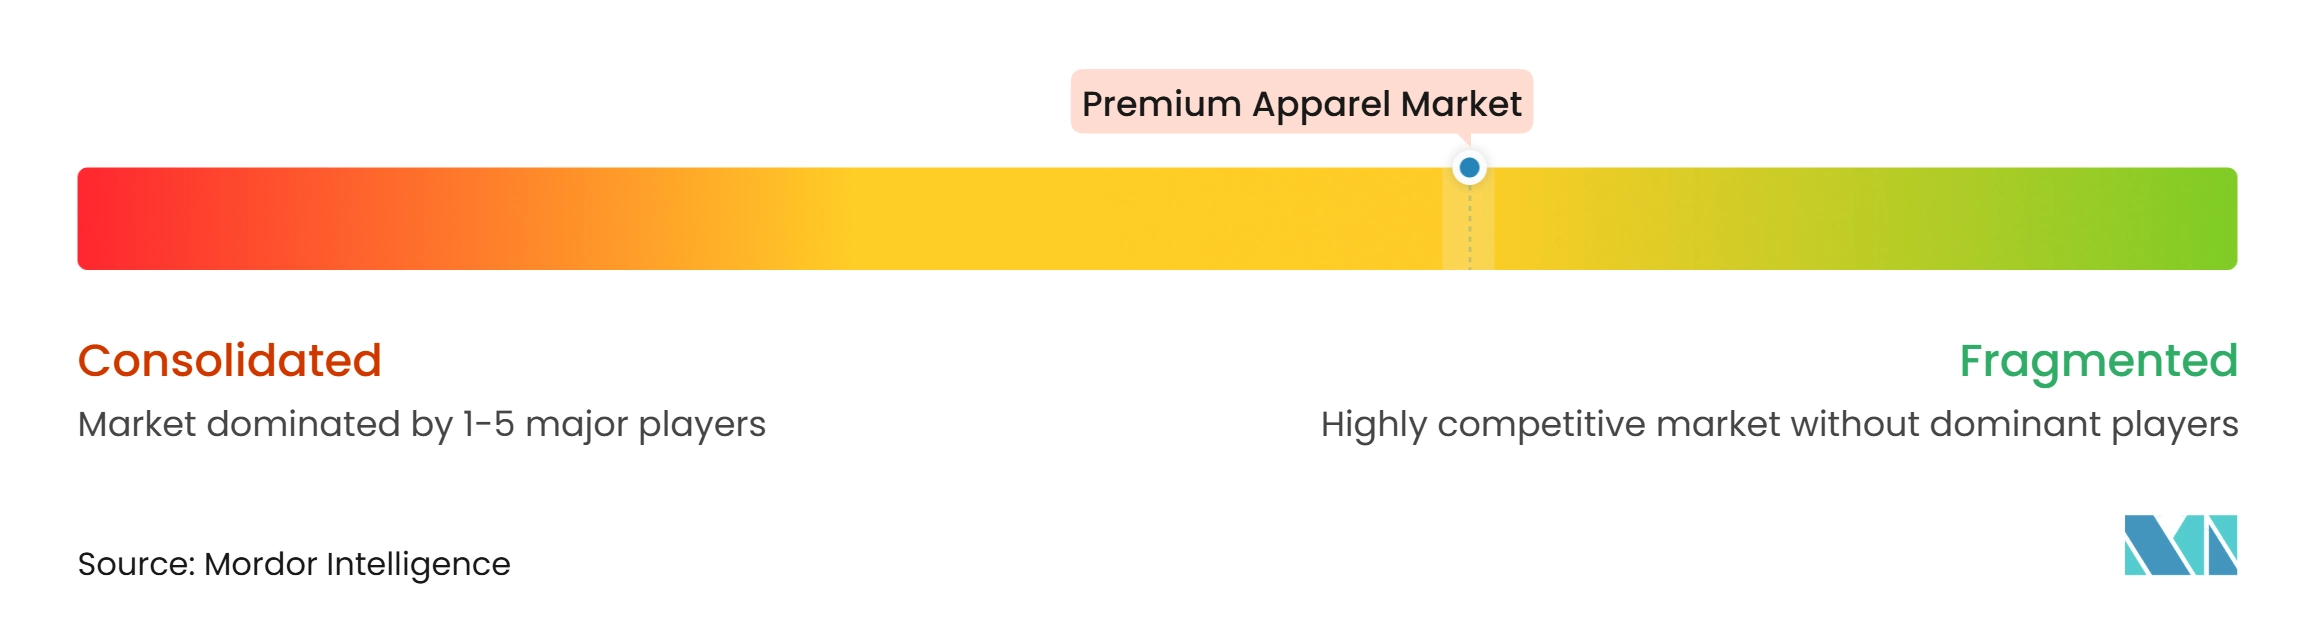
O mercado de vestuário premium é moderadamente fragmentado, composto por uma combinação de conglomerados de luxo diversificados, casas de moda internacionais estabelecidas e marcas de vestuário premium especializadas. Os principais participantes incluem LVMH, Kering, Ralph Lauren, Chanel e Hermès, que mantêm posições de mercado sólidas por meio de identidades de marca estabelecidas, extensos portfólios de produtos e presença no varejo internacional. Essas empresas competem por meio de reconhecimento de marca, diferenciação de produtos, inovação em design, estratégias de precificação e engajamento com os clientes. Sua presença em múltiplas categorias de vestuário e faixas de preço contribui para a intensidade competitiva, enquanto o patrimônio histórico estabelecido das marcas e a fidelidade dos clientes permanecem fontes importantes de diferenciação no mercado.
Os principais participantes estão focados em fortalecer seu posicionamento de marca, expandir as ofertas de produtos e melhorar as experiências de varejo para manter sua presença competitiva. As principais prioridades estratégicas incluem investimento em lojas âncora, expansão dos canais diretos ao consumidor, capacidades aprimoradas de varejo digital e maior personalização das interações com os clientes. As empresas também estão refinando os sortimentos de produtos, introduzindo novas coleções e fortalecendo sua presença em mercados consumidores estabelecidos e emergentes. Além disso, investimentos em capacidades da cadeia de suprimentos, inovação de materiais e estratégias de varejo integradas estão sustentando a diferenciação de produtos e o desenvolvimento de marca a longo prazo.
Participantes emergentes e marcas de vestuário premium especializadas estão ganhando visibilidade por meio de ofertas de produtos diferenciadas, identidades de marca focadas e estratégias de engajamento direcionadas ao consumidor. Marcas diretas ao consumidor, especialistas em athleisure premium e marcas de moda de nicho estão expandindo sua presença ao atender a preferências de estilo de vida específicas e requisitos de vestuário em evolução. Marcas menores também estão aproveitando plataformas digitais, colaborações com influenciadores e marketing liderado pela comunidade para construir conscientização do consumidor e estabelecer fidelidade à marca. Oportunidades em categorias especializadas, incluindo artigos esportivos premium, vestuário infantil e roupas para ocasiões específicas, estão fornecendo vias adicionais para que participantes emergentes fortaleçam sua presença no mercado.
Líderes do Setor de Vestuário Premium
-
LVMH
-
Kering
-
Ralph Lauren
-
Chanel
-
Hermès
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Vestuário Premium Empresas cobertas neste relatório
- LVMH
- Kering
- Ralph Lauren
- HUGO BOSS AG
- PVH Corp.
- Moncler S.p.A.
- Burberry Group plc
- Prada S.p.A.
- Giorgio Armani S.p.A.
- Chanel
- Hermès
- Lululemon Athletica Inc.
- Nike, Inc.
- adidas AG
- Canada Goose Holdings Inc.
- Columbia Sportswear Company
- VF Corporation
- Levi Strauss & Co.
- Patagonia, Inc.
- Aritzia Inc.
Desenvolvimentos industriais recentes em Mercado de Vestuário Premium
- Maio de 2026: A ASOS lançou a Muse Assembly, uma marca premium de moda feminina contemporânea focada em roupas para ocasiões especiais. Sua coleção de estreia foi composta por 26 peças, incluindo vestidos e conjuntos coordenados, com ênfase em tecidos premium e acabamento refinado.
- Março de 2026: A Mulberry firmou uma parceria criativa com o designer Christopher Kane para desenvolver seu negócio de prêt-à-porter feminino. Kane foi nomeado Diretor Criativo de Prêt-à-Porter Feminino, com a primeira coleção Mulberry by Christopher Kane programada para estrear em setembro de 2026 e chegar às lojas e online em janeiro de 2027.
- Janeiro de 2026: A Vera Wang introduziu uma nova coleção avançada de prêt-à-porter contemporâneo para mulheres no Reino Unido e na Europa por meio de sua parceria com o Batra Group. A coleção Outono/Inverno 2026 incluiu alfaiataria, malhas, jersey e roupas externas, com lançamento no mercado previsto para maio de 2026.
- Setembro de 2025: A Aditya Birla Fashion and Retail Limited lançou a Wishful, uma marca de luxo acessível de roupas femininas para ocasiões especiais, voltada para vestuário festivo, de casamento e para ocasiões especiais. O lançamento expandiu a presença da empresa no segmento premium de roupas para celebrações, com a coleção inicialmente apresentada nas lojas W.
Escopo do Relatório Global do Mercado de Vestuário Premium
O mercado de vestuário premium compreende roupas de alta qualidade posicionadas acima do vestuário de massa, com ênfase em design, materiais, artesanato, valor de marca e diferenciação de produto. O Relatório do Mercado de Vestuário Premium é segmentado por tipo de produto em vestuário casual, vestuário formal, vestuário esportivo, roupa de dormir/loungewear, roupa íntima e outros tipos de produto; por utilizador final em mulheres, homens e crianças; por material de tecido em algodão, poliéster, nylon e seda; por canal de distribuição em lojas físicas e lojas online; e por geografia em América do Norte, Europa, Ásia-Pacífico, América do Sul e Oriente Médio e África. As previsões de mercado são fornecidas em USD.
Visão geral da segmentação
| Vestuário Casual |
| Vestuário Formal |
| Artigos Esportivos |
| Roupas de Dormir/Loungewear |
| Roupas Íntimas |
| Outros |
| Mulheres |
| Homens |
| Crianças |
| Algodão |
| Poliéster |
| Nylon |
| Seda |
| Outros Materiais de Tecido |
| Lojas Físicas |
| Lojas Online |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Restante da América do Norte | |
| Europa | Alemanha |
| Reino Unido | |
| Itália | |
| França | |
| Espanha | |
| Países Baixos | |
| Polônia | |
| Bélgica | |
| Suécia | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Índia | |
| Japão | |
| Austrália | |
| Indonésia | |
| Coreia do Sul | |
| Tailândia | |
| Singapura | |
| Restante da Ásia-Pacífico | |
| América do Sul | Brasil |
| Argentina | |
| Colômbia | |
| Chile | |
| Peru | |
| Restante da América do Sul | |
| Oriente Médio e África | África do Sul |
| Arábia Saudita | |
| Emirados Árabes Unidos | |
| Nigéria | |
| Egito | |
| Marrocos | |
| Turquia | |
| Restante do Oriente Médio e África |
| Por Tipo de Produto | Vestuário Casual | |
| Vestuário Formal | ||
| Artigos Esportivos | ||
| Roupas de Dormir/Loungewear | ||
| Roupas Íntimas | ||
| Outros | ||
| Por Usuário Final | Mulheres | |
| Homens | ||
| Crianças | ||
| Por Material de Tecido | Algodão | |
| Poliéster | ||
| Nylon | ||
| Seda | ||
| Outros Materiais de Tecido | ||
| Por Canal de Distribuição | Lojas Físicas | |
| Lojas Online | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Restante da América do Norte | ||
| Europa | Alemanha | |
| Reino Unido | ||
| Itália | ||
| França | ||
| Espanha | ||
| Países Baixos | ||
| Polônia | ||
| Bélgica | ||
| Suécia | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Índia | ||
| Japão | ||
| Austrália | ||
| Indonésia | ||
| Coreia do Sul | ||
| Tailândia | ||
| Singapura | ||
| Restante da Ásia-Pacífico | ||
| América do Sul | Brasil | |
| Argentina | ||
| Colômbia | ||
| Chile | ||
| Peru | ||
| Restante da América do Sul | ||
| Oriente Médio e África | África do Sul | |
| Arábia Saudita | ||
| Emirados Árabes Unidos | ||
| Nigéria | ||
| Egito | ||
| Marrocos | ||
| Turquia | ||
| Restante do Oriente Médio e África | ||
Principais Perguntas Respondidas no Relatório
Qual é o tamanho do mercado de vestuário premium?
O tamanho do mercado de vestuário premium foi de 166,32 bilhões de USD em 2026 e tem previsão de atingir 218,34 bilhões de USD até 2032, crescendo a um CAGR de 4,87% durante 2027-2032.
Qual tipo de produto lidera as vendas de vestuário premium?
O Vestuário Casual liderou a demanda por produtos com uma participação de 43,73% em 2026. Os Artigos Esportivos são o tipo de produto de crescimento mais rápido, com um CAGR de 6,37% até 2032.
Qual grupo de clientes impulsiona a demanda por vestuário premium?
As Mulheres responderam por 52,86% das vendas em 2026. As Crianças têm previsão de crescer mais rapidamente entre os usuários finais, com um CAGR de 5,93% durante 2027-2032.
Qual região oferece as perspectivas de crescimento mais fortes?
A Ásia-Pacífico deteve 29,36% das vendas globais em 2026 e tem previsão de registrar um CAGR de 6,48% durante 2027-2032.