
Taille et Part du Marché du Prêt-à-Porter Premium
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2022 - 2032 |
|---|---|
| Taille du Marché (2027) | 172.14 Milliards de dollars |
| Taille du Marché (2032) | 218.34 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 4.87 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du Marché du Prêt-à-Porter Premium par Mordor Intelligence
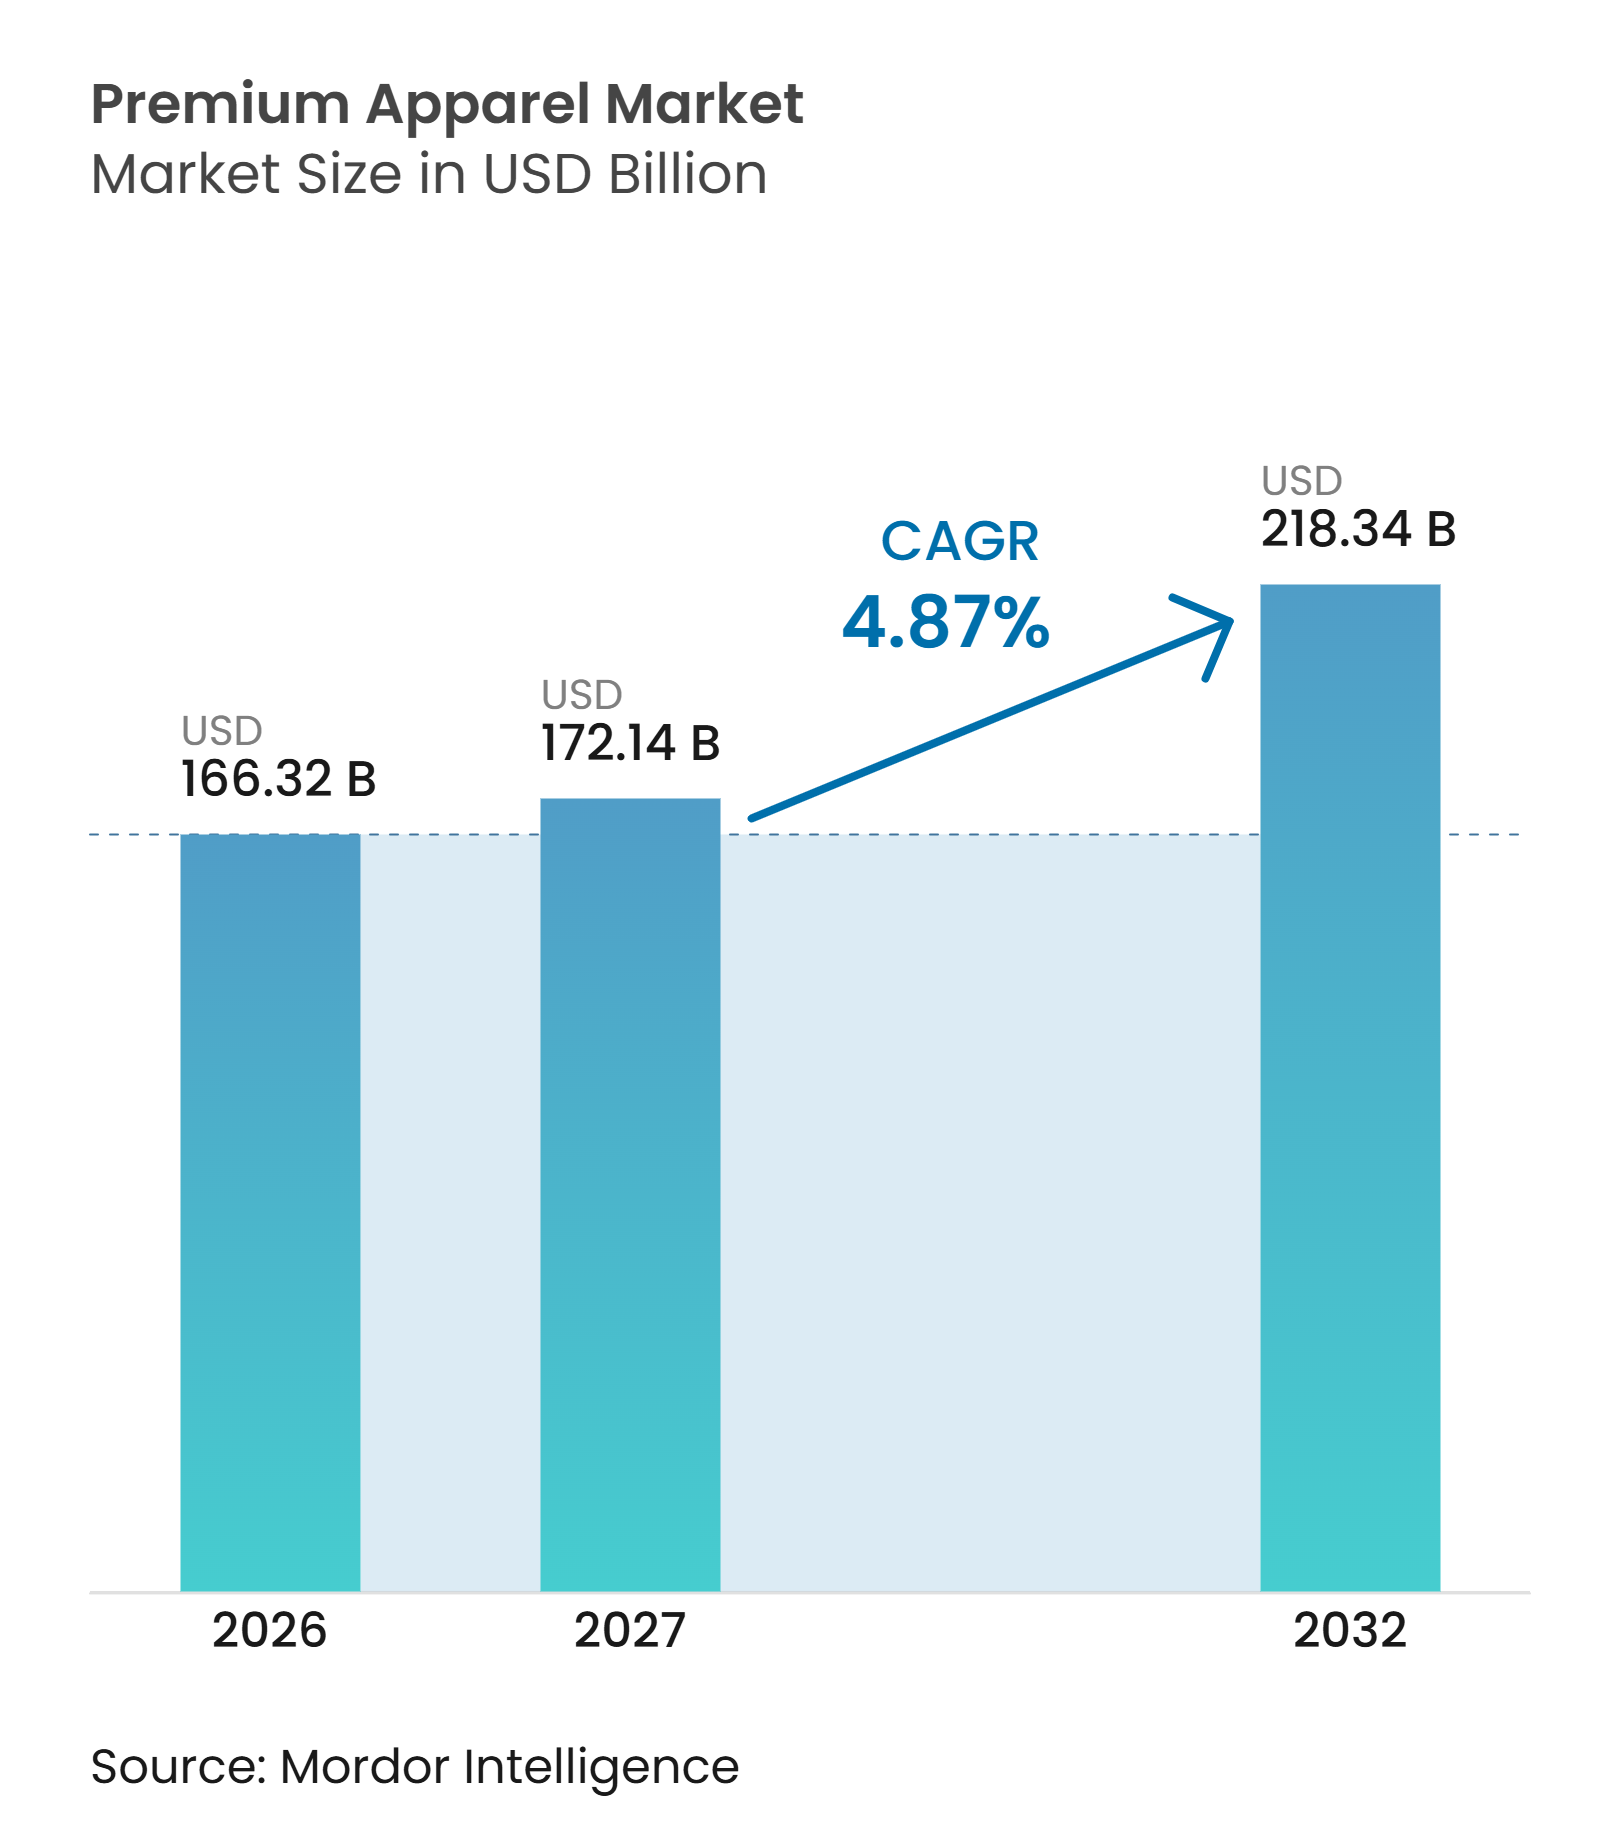
La taille du marché du prêt-à-porter premium devrait croître de 166,32 milliards USD en 2026 à 172,14 milliards USD en 2027 et devrait atteindre 218,34 milliards USD d'ici 2032, à un CAGR de 4,87 % sur la période 2027-2032. Le marché du prêt-à-porter premium connaît une croissance régulière, soutenue par l'évolution des préférences des consommateurs, l'accent croissant mis sur la qualité et le design, et l'intégration grandissante de la mode dans les modes de vie et l'identité personnelle. L'engagement accru envers les marques, l'innovation produit et la demande de vêtements durables et différenciés renforcent les perspectives de croissance à long terme du marché. L'expansion des canaux de vente au détail numériques, parallèlement aux investissements continus dans les expériences de vente physique, améliore l'accessibilité des consommateurs et l'engagement envers les marques. Par ailleurs, l'intérêt croissant pour la mode orientée performance, les vêtements confortables du quotidien et les matières premium élargit l'attrait du marché auprès des consommateurs. Dans l'ensemble, l'innovation produit continue, la différenciation des marques et l'évolution des préférences d'achat devraient soutenir une expansion durable du marché tout au long de la période de prévision.
Points Clés du Rapport
-
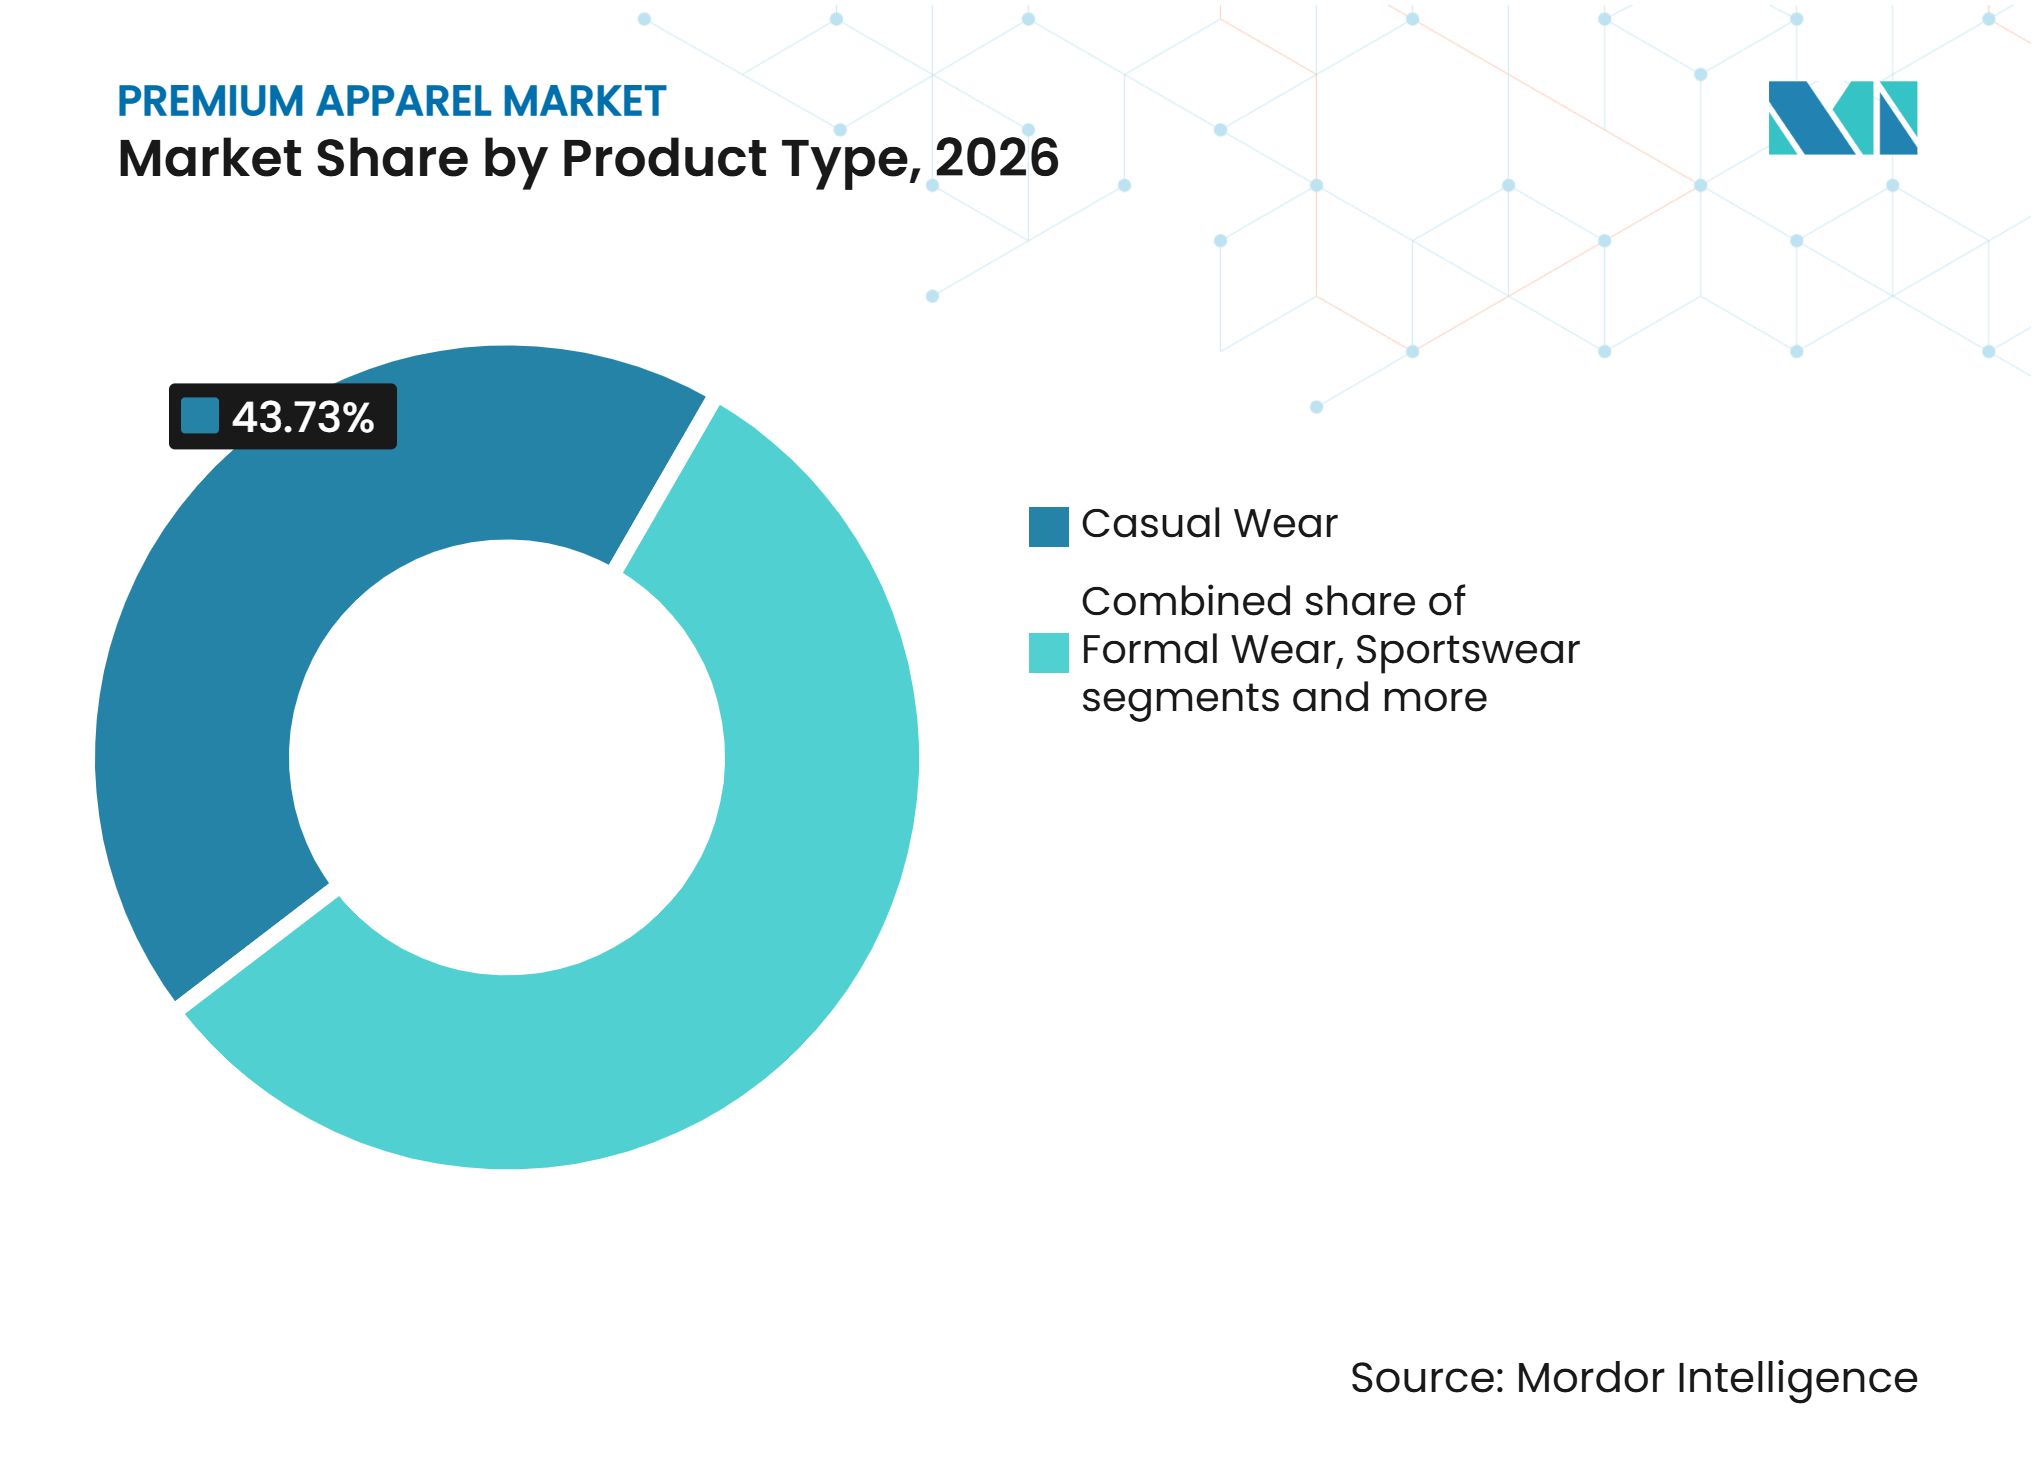
Par type de produit, les vêtements décontractés détenaient 43,73 % de la part du marché des vêtements premium en 2026, tandis que les vêtements de sport devraient croître à un CAGR de 6,37 % durant la période 2027-2032.
-
Par utilisateur final, les femmes détenaient 52,86 % de la taille du marché des vêtements premium en 2026, tandis que le segment enfants devrait croître à un CAGR de 5,93 % durant la période 2027-2032.
-
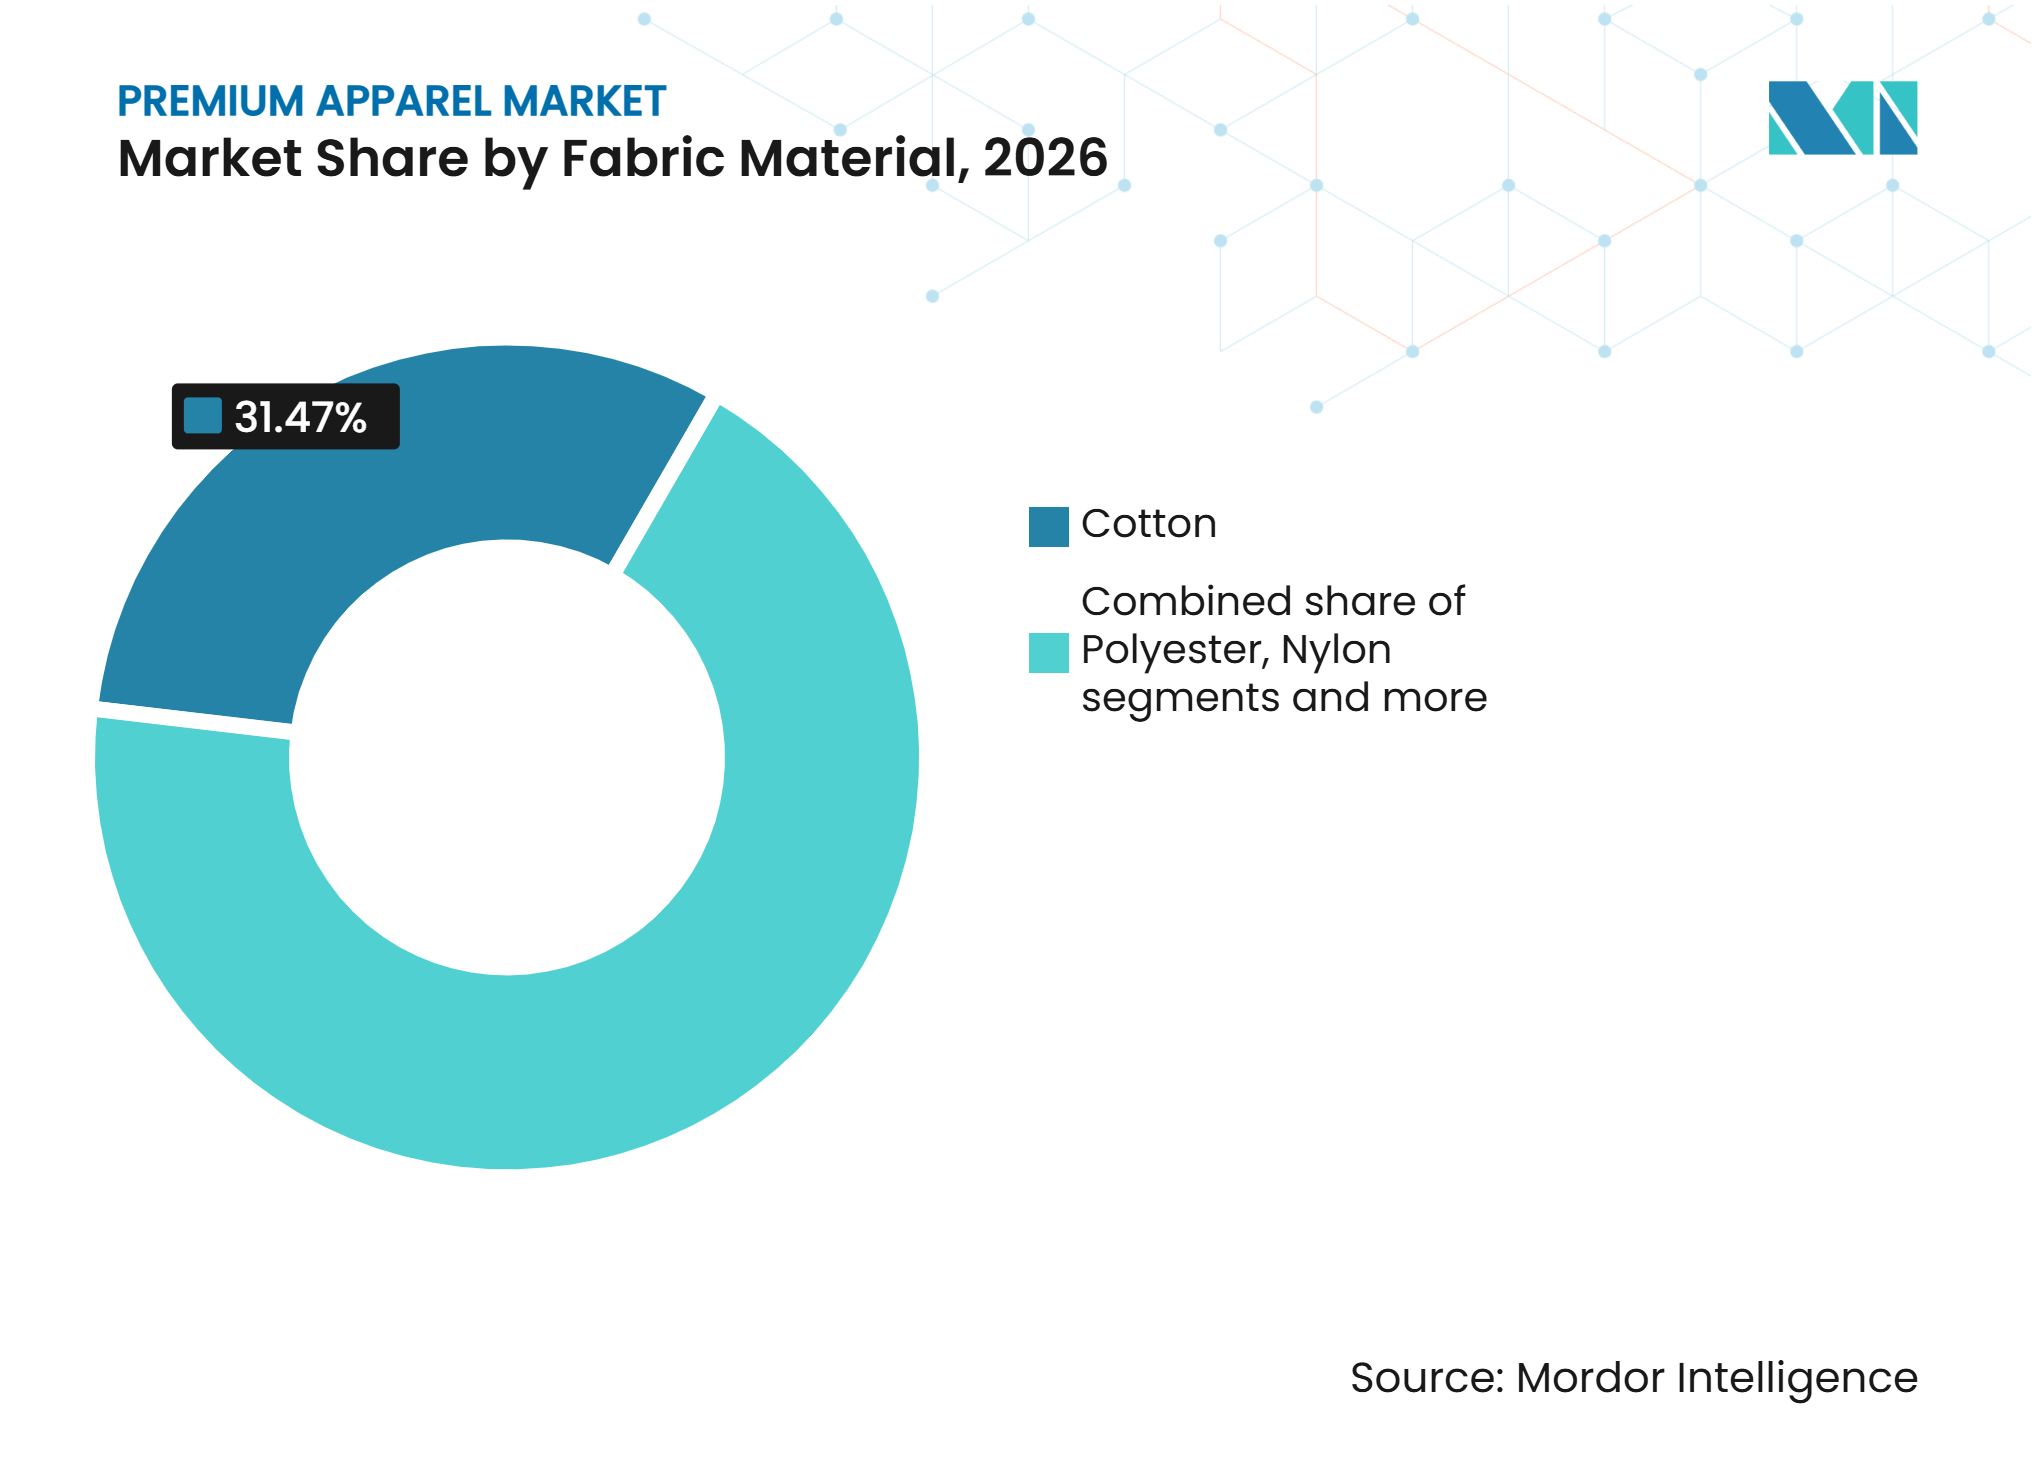
Par matière textile, le coton détenait 31,47 % de la taille du marché des vêtements premium en 2026, tandis que le nylon devrait croître à un CAGR de 6,67 % durant la période 2027-2032.
-
Par canal de distribution, les magasins physiques détenaient 63,74 % de la part du marché des vêtements premium en 2026, tandis que les boutiques en ligne devraient croître à un CAGR de 6,24 % de 2027 à 2032.
-
Par zone géographique, l'Asie-Pacifique détenait 29,36 % de la part du marché des vêtements premium en 2026 et devrait croître à un CAGR de 6,48 % de 2027 à 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'Impact des Moteurs*
| Moteur | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Premiumisation des garde-robes et aspirations aux marques de luxe | +1.2% | Mondial ; concentré en Asie-Pacifique et en Amérique du Nord | Moyen terme (2 à 4 ans) |
| Demande de qualité, de savoir-faire et de vêtements durables | +0.8% | Mondial ; en tête en Europe et au Japon | Long terme (≥ 4 ans) |
| Expansion des achats de vêtements en ligne et du commerce de détail omnicanal | +0.9% | Mondial ; plus fort en Asie-Pacifique et en Amérique du Nord | Court terme (≤ 2 ans) |
| Demande de prêt-à-porter premium athleisure et orienté performance | +0.7% | Amérique du Nord, Asie-Pacifique et Europe occidentale | Moyen terme (2 à 4 ans) |
| Innovation matérielle axée sur la durabilité et l'économie circulaire | +0.4% | Europe et Amérique du Nord ; en croissance en Asie-Pacifique | Long terme (≥ 4 ans) |
| Demande de prêt-à-porter premium polyvalent adapté à différentes occasions | +0.5% | Mondial ; marchés de consommateurs urbains | Court à moyen terme |
| Source: Mordor Intelligence | |||
Premiumisation des Garde-Robes et Aspirations aux Marques de Luxe
L'association croissante de la mode premium avec l'identité personnelle, la reconnaissance sociale et les modes de vie aspirationnels soutient l'intérêt des consommateurs pour les marques de vêtements de luxe. La réputation des marques, les identités de design distinctives, l'exclusivité et le patrimoine sont des éléments de plus en plus importants du positionnement luxe, encourageant les consommateurs à rechercher des produits qui reflètent leurs aspirations individuelles et leurs préférences de style de vie. La plus grande exposition à la mode de luxe à travers les endorsements de célébrités, les événements de mode et les campagnes de marque numériques accroît également la notoriété des labels premium et de leurs collections. Cela encourage les consommateurs à passer des vêtements grand public aux marques aspirationnelles, tout en créant des opportunités pour les entreprises de prêt-à-porter premium de renforcer la fidélité à la marque grâce à des collections exclusives, des esthétiques distinctives et des expériences de marque différenciées.
Demande de Qualité, de Savoir-Faire et de Vêtements Durables
L'accent croissant mis par les consommateurs sur la qualité des produits, les normes de construction et la longévité des vêtements soutient la demande de prêt-à-porter premium offrant une plus grande valeur à l'usage répété. Selon l'étude préparatoire de décembre 2025 du Centre commun de recherche (JRC) de la Commission européenne sur les textiles, une enquête menée auprès de 11 483 consommateurs dans dix pays européens a révélé que 61 % d'entre eux accordaient la priorité à la qualité perçue lors de l'achat de vêtements, tandis que 30 % prenaient en compte la longévité du produit[1]. Ces préférences encouragent les fabricants de vêtements à investir dans une construction textile supérieure, des techniques de couture et de finition raffinées, et une meilleure performance des vêtements. Une plus grande attention à la durée de vie des vêtements et à la valeur globale du produit renforce également l'attrait des vêtements premium conçus pour conserver leur apparence et leur fonctionnalité sur de longues périodes.
Expansion des Achats de Vêtements en Ligne et du Commerce de Détail Omnicanal
L'adoption croissante des achats en ligne élargit l'accès des consommateurs aux marques de vêtements, aux collections de produits et aux tendances de la mode, soutenant la croissance des canaux de vente au détail numériques. Selon l'Office central des statistiques (CSO) d'Irlande, son enquête 2025 sur le comportement numérique des consommateurs des ménages a révélé que 70 % des internautes ont acheté des vêtements, des chaussures ou des accessoires en ligne en 2025. De plus, 85 % des internautes ont effectué des achats en ligne dans différentes catégories de produits, soulignant l'adoption généralisée du commerce numérique [2]. Cette acceptation croissante des achats de vêtements en ligne encourage les marques à renforcer leurs plateformes de commerce électronique, leurs expériences d'achat mobile et leurs capacités de découverte de produits numériques. Simultanément, l'intégration des canaux de vente en ligne et physiques via le click-and-collect, la gestion unifiée des stocks et les options d'exécution flexibles permet des expériences d'achat plus fluides.
Demande de Prêt-à-Porter Premium Athleisure et Orienté Performance
L'intégration croissante du fitness, du bien-être et de la mode quotidienne renforce la demande de vêtements premium athleisure et orientés performance. La participation accrue aux sports de loisir, à l'exercice en salle de sport et aux activités de plein air encourage les consommateurs à rechercher des vêtements qui combinent performance fonctionnelle et style contemporain. Selon la National Sporting Goods Association (NSGA), 49 des 61 sports et activités suivis ont enregistré une augmentation de la participation en 2025, comme indiqué dans son rapport 2026 sur la participation sportive aux États-Unis. De plus, la Sports & Fitness Industry Association (SFIA) a rapporté que 250 millions d'Américains ont participé à au moins un sport, une activité de fitness ou de loisir en 2025, un niveau record de participation [3]. Cela encourage les fabricants à intégrer des fonctionnalités techniques telles que la gestion de l'humidité, l'élasticité, la respirabilité et la construction ergonomique dans les collections premium, renforçant la demande de vêtements qui combinent fonctionnalité technique et design contemporain.
Analyse de l'Impact des Freins*
| Frein | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Coûts élevés d'acquisition de clients et conversion limitée des acheteurs aspirationnels | -0.4% | Mondial ; plus aigu en Amérique du Nord et en Europe | Moyen terme (2 à 4 ans) |
| Produits contrefaits et fuite vers les marchés non autorisés | -0.3% | Mondial ; particulièrement aigu en Asie-Pacifique et en Asie du Sud-Est | Court à long terme |
| Exigences croissantes en matière de traçabilité des produits et de conformité réglementaire | -0.2% | Europe et Amérique du Nord ; en expansion vers l'Asie-Pacifique | Long terme (≥ 4 ans) |
| Disponibilité limitée de matières premières traçables et recyclées | -0.3% | Chaînes d'approvisionnement mondiales ; plus aigu pour les matières provenant d'Asie-Pacifique | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Coûts Élevés d'Acquisition de Clients et Conversion Limitée des Acheteurs Aspirationnels
Les marques de prêt-à-porter premium font face à des défis pour acquérir de nouveaux clients en raison des investissements substantiels nécessaires pour développer la notoriété de la marque, maintenir la visibilité et communiquer des propositions de valeur différenciées. Les dépenses marketing élevées, les endorsements de célébrités, les expériences de vente au détail premium et les campagnes de publicité numérique contribuent à des coûts d'acquisition de clients élevés, en particulier dans un paysage de la mode de plus en plus concurrentiel. De plus, les consommateurs aspirationnels peuvent être intéressés par les marques premium mais restent hésitants à convertir cet intérêt en achats en raison des prix plus élevés. Cela crée des défis pour transformer l'engagement envers la marque en ventes régulières, obligeant les entreprises à équilibrer les investissements d'acquisition de clients avec les stratégies de tarification, le positionnement de la marque et les initiatives de fidélisation à long terme des clients.
Produits Contrefaits et Fuite vers les Marchés Non Autorisés
La présence de vêtements contrefaits et de distribution non autorisée de produits crée des défis pour les marques premium en compromettant l'exclusivité de la marque, l'intégrité des prix et la confiance des consommateurs. Les produits contrefaits imitent souvent les identités de marques établies, les designs et les marques déposées, rendant difficile pour les consommateurs de distinguer les marchandises authentiques des répliques non autorisées, en particulier sur les places de marché en ligne et les canaux de vente au détail informels. De plus, la distribution non autorisée via des réseaux de marché gris peut affaiblir le contrôle des marques sur la tarification des produits, la disponibilité géographique et les stratégies de distribution. Ces défis peuvent diluer le positionnement de la marque, affecter les relations avec les partenaires de vente au détail autorisés et accroître le besoin d'investissement dans l'authentification des produits, la surveillance de la chaîne d'approvisionnement, la protection de la propriété intellectuelle et la supervision des canaux.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des Segments
Par Type de Produit :
Les Vêtements Décontractés Ancrent la Valeur, les Vêtements de Sport AccélèrentLes vêtements décontractés représentent la plus grande part du marché du prêt-à-porter premium, soit 43,73 % en 2026. Leur dominance est soutenue par une demande soutenue de vêtements polyvalents, confortables et axés sur la qualité, adaptés à un usage quotidien. La préférence croissante pour une tenue décontractée et l'intégration des styles casual dans les environnements professionnels et sociaux soutiennent davantage la demande du segment. Les consommateurs intègrent également des vêtements décontractés premium dans leurs garde-robes habituelles, incitant les marques à élargir leurs offres pour inclure des designs contemporains, des basiques de qualité supérieure et des collections orientées lifestyle. L'accent continu mis sur la polyvalence, le confort et la portabilité quotidienne devrait maintenir la position dominante du segment tout au long de la période de prévision.
Les vêtements de sport constituent le segment de produits à la croissance la plus rapide, avec un CAGR projeté de 6,37 % sur 2027–2032. La croissance est soutenue par l'engagement croissant des consommateurs envers le fitness et les modes de vie actifs, ainsi que par la demande croissante de vêtements qui combinent performance fonctionnelle et mode contemporaine. L'adoption croissante de l'athleisure étend également l'utilisation des vêtements de sport au-delà des activités physiques dédiées vers les environnements quotidiens et de loisirs. Les fabricants répondent par l'innovation produit, l'intégration de tissus techniques et des designs qui équilibrent fonctionnalité et attrait esthétique. L'intérêt croissant des consommateurs pour les vêtements orientés performance et les collections de vêtements de sport polyvalents devrait soutenir l'expansion du segment tout au long de la période de prévision.



Par Utilisateur Final :
Les Femmes Définissent le Cœur de Cible ; les Enfants Stimulent la Part FutureLes femmes représentent la plus grande part du marché du prêt-à-porter premium, soit 52,86 % en 2026. Leur position dominante est soutenue par une large demande dans les catégories de vêtements décontractés, formels, de sport et pour occasions spéciales. L'intérêt continu pour les tendances de mode en évolution, les options de style diversifiées et les collections de garde-robes premium soutient la demande dans le secteur des vêtements pour femmes. Les marques élargissent également leurs portefeuilles de produits pour répondre aux préférences variées des consommateurs, en intégrant des designs contemporains, des options vestimentaires polyvalentes et des collections adaptées à différents modes de vie et occasions sociales. Cet attrait produit étendu devrait maintenir la position des femmes en tant que segment d'utilisateurs finaux dominant tout au long de la période de prévision.
Les enfants représentent le segment d'utilisateurs finaux à la croissance la plus rapide, avec un CAGR projeté de 5,93 % sur 2027–2032. La croissance est soutenue par l'intérêt parental croissant pour les vêtements premium pour enfants, une plus grande attention au design des produits et l'influence grandissante des marques de vêtements établies dans les garde-robes familiales. Une préférence croissante pour des vêtements pour enfants à la mode et adaptés aux occasions encourage également les marques à élargir leurs collections dédiées aux enfants. De plus, la disponibilité croissante de vêtements premium pour enfants dans les canaux de vente au détail en ligne et hors ligne améliore l'accessibilité des produits et élargit le choix des consommateurs. Ces facteurs devraient soutenir l'expansion continue du segment du prêt-à-porter premium pour enfants tout au long de la période de prévision.
Par Matière Textile :
Le Coton Domine, le Nylon SurpasseLe coton représente la plus grande part du marché du prêt-à-porter premium par matière textile, soit 31,47 % en 2026. Sa position dominante est soutenue par son utilisation répandue dans les vêtements décontractés, formels et quotidiens, ainsi que par la préférence établie des consommateurs pour les tissus en fibres naturelles. Sa polyvalence dans différentes catégories de vêtements permet aux fabricants d'intégrer le coton dans une large gamme de collections de vêtements premium. D'autres matières, notamment le polyester, la soie, le lin et le cachemire, servent des applications distinctes en fonction de leurs propriétés fonctionnelles, de leur texture et de leur positionnement dans les offres de prêt-à-porter premium. La demande continue de vêtements en fibres naturelles et les applications textiles polyvalentes devraient soutenir la position dominante du coton sur le marché tout au long de la période de prévision.
Le nylon est la matière textile à la croissance la plus rapide, avec un CAGR projeté de 6,67 % sur 2027–2032. Sa croissance est soutenue par son intégration croissante dans les vêtements orientés performance, les vêtements d'extérieur premium et les collections de vêtements légers. Les caractéristiques fonctionnelles du matériau, notamment sa durabilité, sa flexibilité et sa légèreté, le rendent adapté aux applications nécessitant une combinaison de confort et de performance. La demande croissante de vêtements de sport techniques et de vêtements d'extérieur contemporains encourage davantage les fabricants à élargir leur utilisation du nylon dans les collections premium. L'innovation matérielle continue et l'application plus large dans les vêtements de sport et de lifestyle devraient soutenir la croissance du segment tout au long de la période de prévision.

Par Canal de Distribution :
Les Magasins Physiques en Tête ; les Boutiques en Ligne AccélèrentLes magasins physiques représentent la plus grande part du marché de distribution du prêt-à-porter premium, soit 63,74 % en 2026. Leur position dominante est soutenue par la préférence des consommateurs pour les expériences d'achat physiques qui permettent l'inspection directe des produits, une assistance personnalisée et une plus grande interaction avec les environnements de marque. Les magasins physiques offrent également aux marques des opportunités de communiquer leur identité à travers le design des magasins, la présentation des produits et les collections exclusives. Les détaillants de prêt-à-porter premium continuent d'utiliser des magasins phares, des boutiques et des espaces de vente dédiés pour renforcer l'engagement des clients et offrir des expériences d'achat différenciées. Ces facteurs devraient maintenir la dominance de la distribution hors ligne tout au long de la période de prévision.
Les boutiques en ligne constituent le canal de distribution à la croissance la plus rapide, avec un CAGR projeté de 6,24 % sur 2027–2032. La croissance est soutenue par l'adoption croissante des plateformes de commerce électronique, l'utilisation plus large des smartphones et la plus grande familiarité des consommateurs avec les achats de vêtements en ligne. Les canaux en ligne permettent aux consommateurs d'explorer des assortiments de produits plus larges, de comparer des collections et d'accéder à des marques au-delà de la portée des points de vente physiques. Les entreprises de vêtements renforcent également leurs capacités numériques grâce à des recommandations de produits personnalisées, des interfaces d'achat améliorées et des services intégrés en ligne et hors ligne. Le développement continu des stratégies de vente au détail omnicanal et des expériences d'achat numériques devrait soutenir l'expansion des ventes de prêt-à-porter premium en ligne tout au long de la période de prévision.
Analyse Géographique
Asie-Pacifique
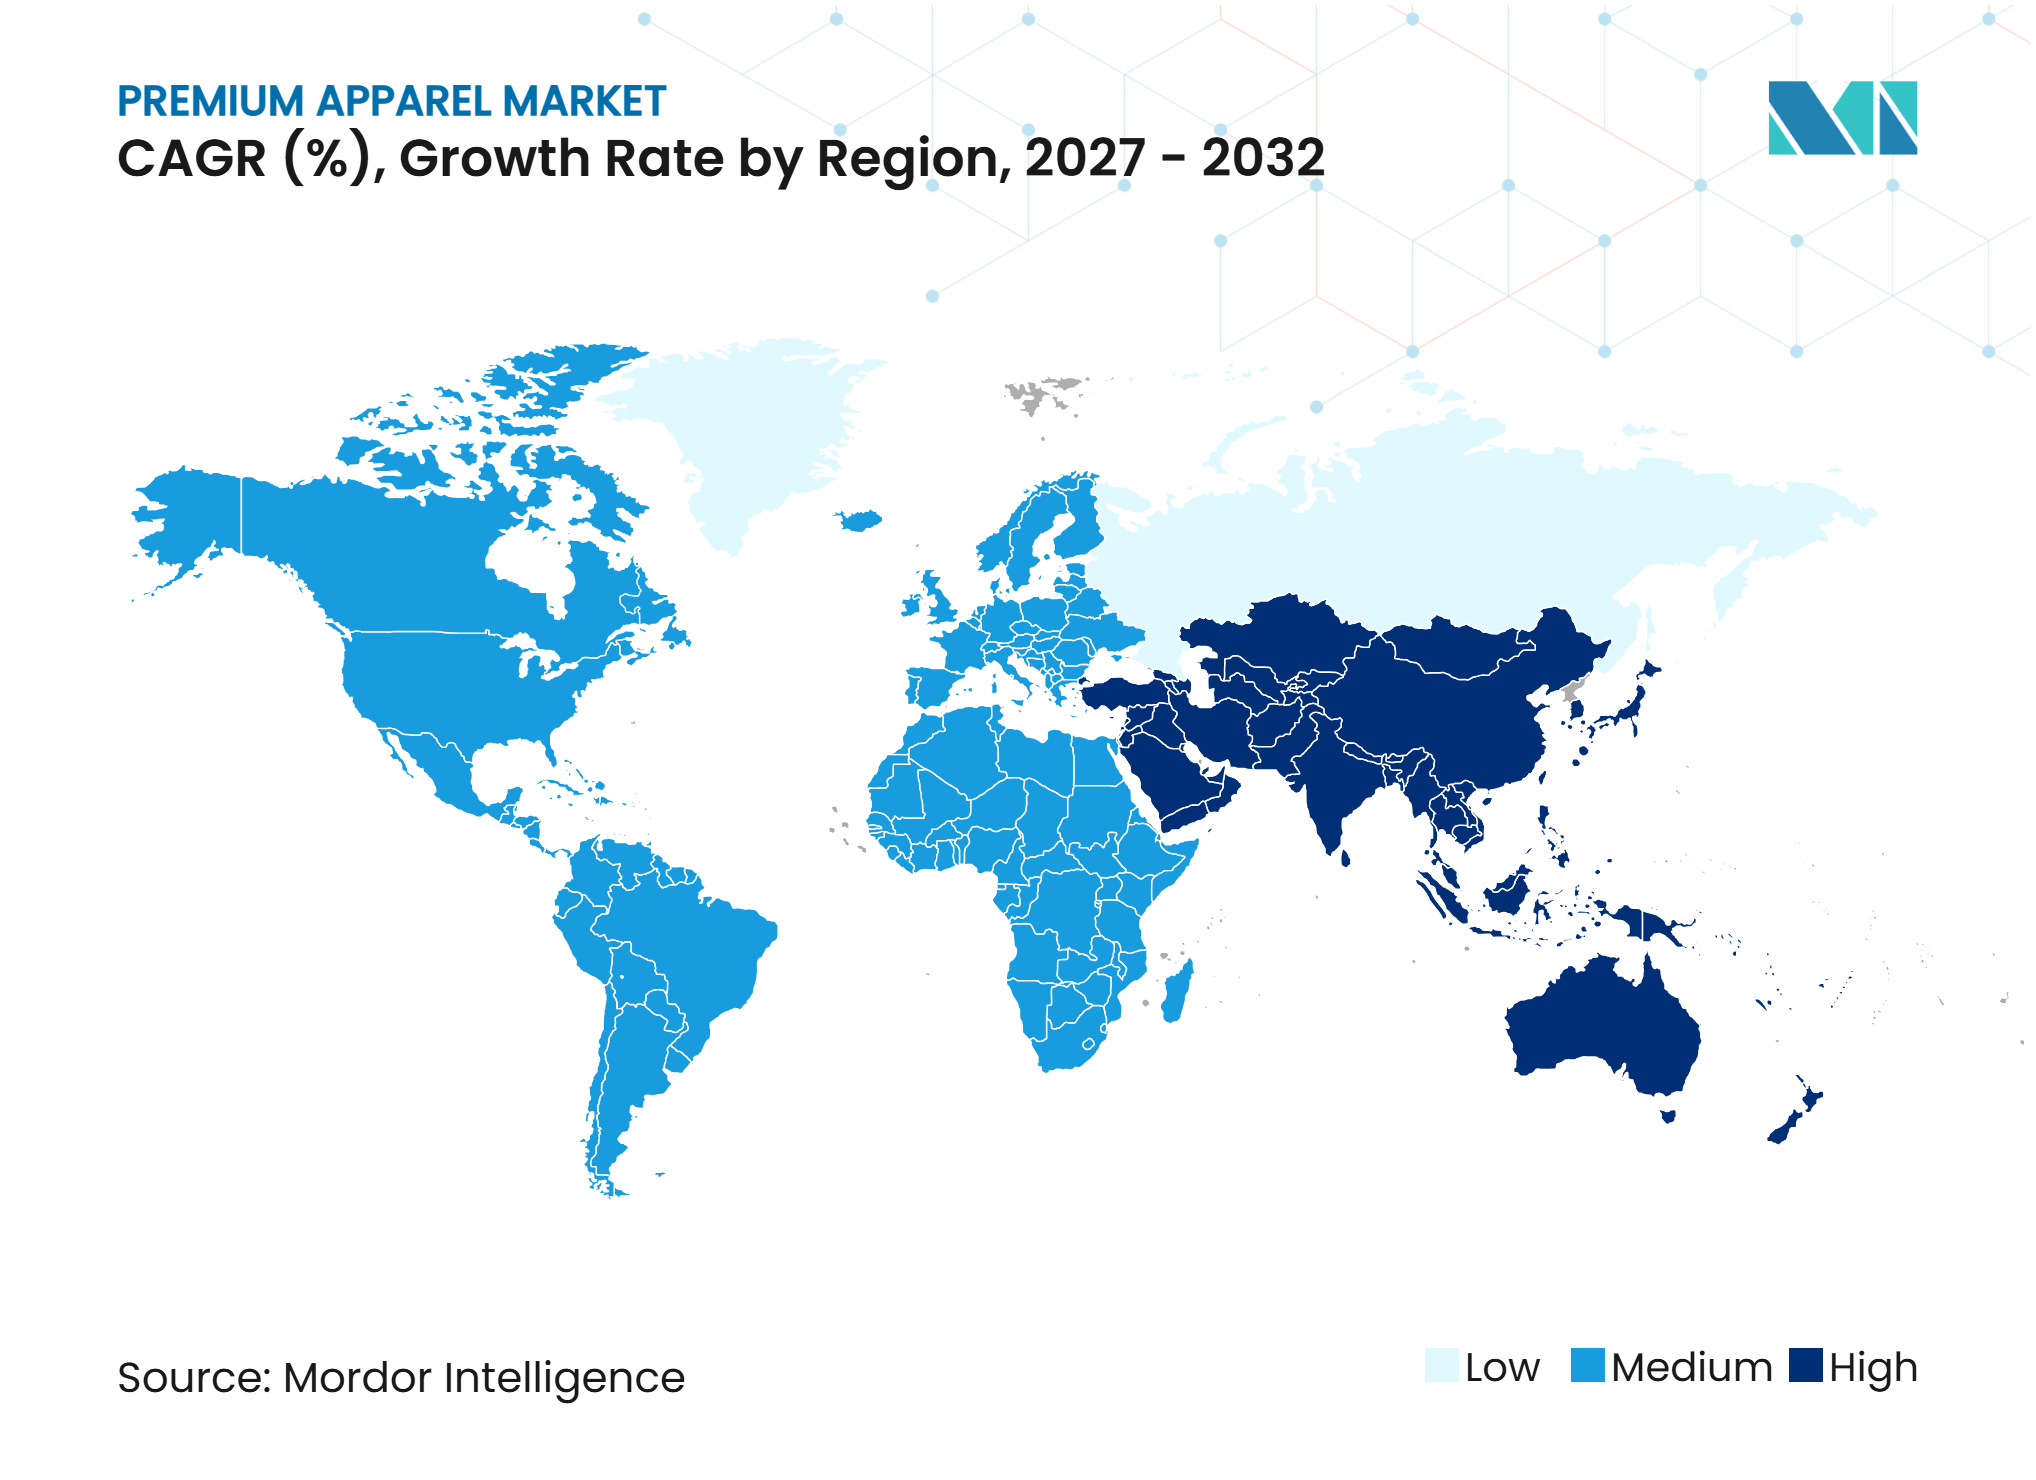
L'Asie-Pacifique détient la plus grande part du marché du prêt-à-porter premium, représentant 29,36 % en 2026, et est également la région à la croissance la plus rapide, avec un CAGR projeté de 6,48 % sur 2027–2032. Sa forte position sur le marché est soutenue par une base de consommateurs aisés en expansion, des revenus disponibles en hausse et des aspirations croissantes pour les marques de mode internationales. L'exposition croissante aux tendances de mode mondiales, l'urbanisation et l'expansion des infrastructures de vente au détail premium renforcent davantage la demande régionale. Les marchés de la mode établis et les économies de consommateurs émergentes stimulent l'adoption plus large des vêtements premium, tandis que la pénétration croissante du commerce de détail numérique améliore l'accès aux marques premium, tant internationales que nationales.
Amérique du Nord
L'Amérique du Nord représente un marché de prêt-à-porter premium bien établi, soutenu par une forte présence des marques, une infrastructure de vente au détail développée et une familiarité établie des consommateurs avec la mode premium. La demande est renforcée par la popularité des vêtements décontractés premium, des vêtements de sport et des vêtements orientés lifestyle, ainsi que par l'intérêt continu pour les marques internationales et nationales reconnues. L'écosystème direct-to-consumer développé de la région et les vastes réseaux de vente au détail physiques soutiennent également l'accessibilité des marques et l'engagement des clients. De plus, l'innovation produit continue, l'évolution des préférences de mode et la demande de collections de vêtements différenciées maintiennent les opportunités pour les marques de prêt-à-porter premium dans toute la région.
Europe, Amérique du Sud et Moyen-Orient et Afrique
L'Europe bénéficie d'un fort héritage dans la mode de luxe, de marques de prêt-à-porter premium établies et de réseaux de vente au détail bien développés. L'intérêt des consommateurs pour le savoir-faire, les designs distinctifs et les labels de mode reconnus continue de soutenir la demande régionale. L'Amérique du Sud offre des opportunités émergentes alors que l'expansion des groupes de consommateurs aisés, l'urbanisation et une plus grande exposition aux tendances de mode internationales stimulent l'adoption du prêt-à-porter premium. Pendant ce temps, le Moyen-Orient et l'Afrique bénéficient d'investissements dans des destinations de vente au détail haut de gamme, d'activités d'achat liées au tourisme et d'un intérêt croissant des consommateurs pour les marques de luxe et premium. L'expansion de la disponibilité au détail et l'évolution des préférences de style de vie devraient soutenir le développement du marché dans ces régions.
Paysage Concurrentiel
Concentration du Marché
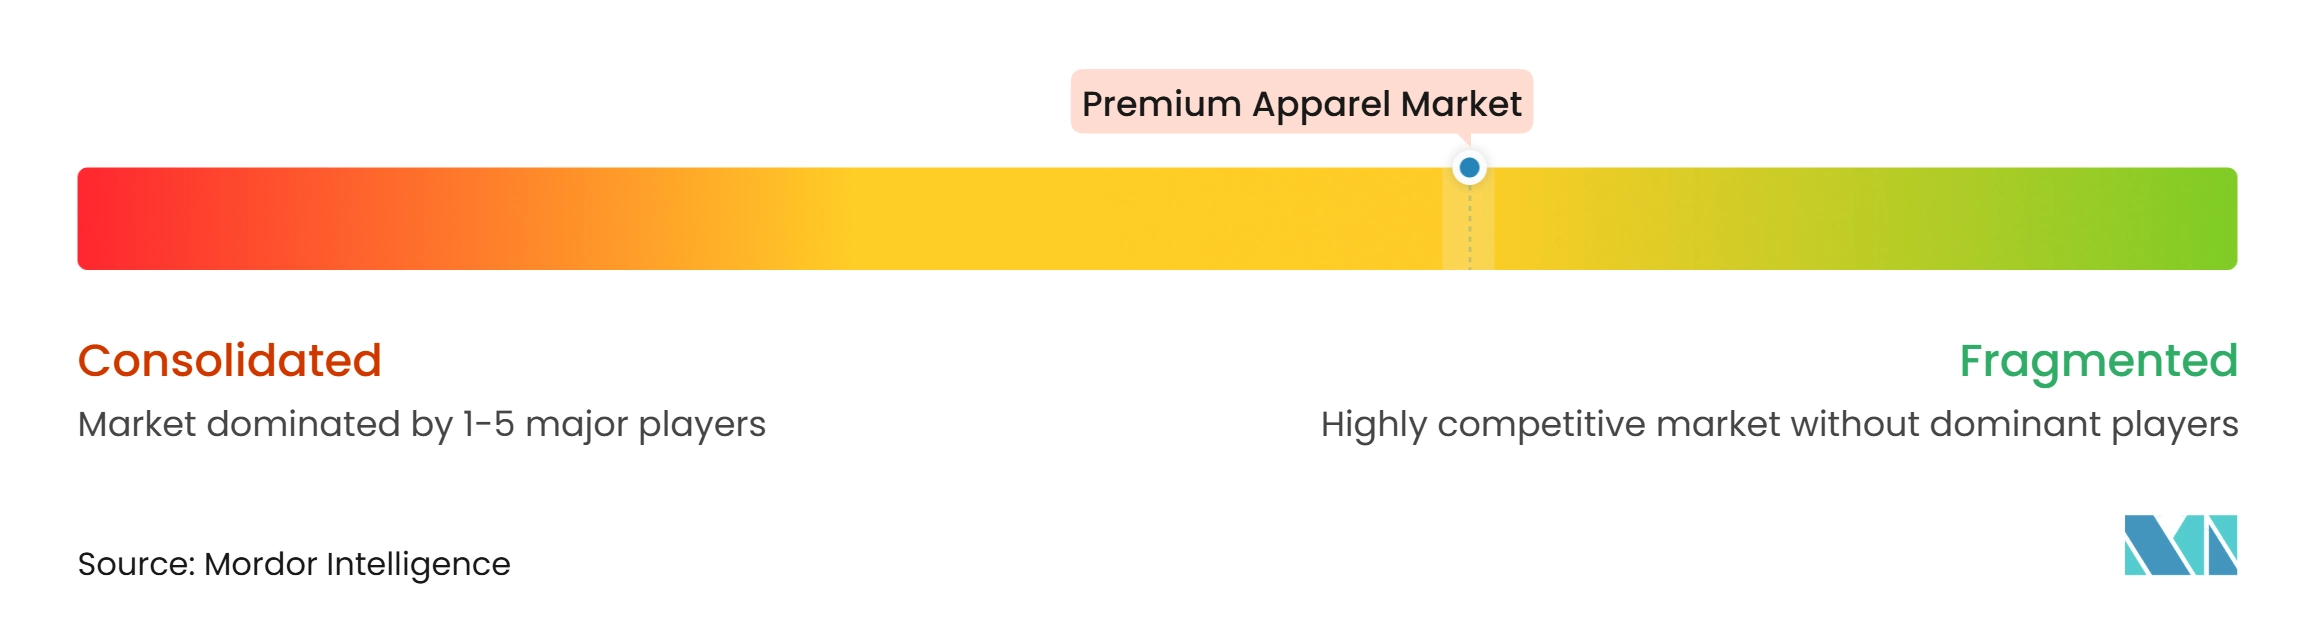
Le marché du prêt-à-porter premium est modérément fragmenté, comprenant un mélange de conglomérats de luxe diversifiés, de maisons de mode internationales établies et de marques de prêt-à-porter premium spécialisées. Les principaux acteurs comprennent LVMH, Kering, Ralph Lauren, Chanel et Hermès, qui maintiennent de solides positions sur le marché grâce à des identités de marque établies, des portefeuilles de produits étendus et une présence internationale dans le commerce de détail. Ces entreprises se font concurrence à travers la reconnaissance de la marque, la différenciation des produits, l'innovation en matière de design, les stratégies de tarification et l'engagement des clients. Leur présence dans plusieurs catégories de vêtements et niveaux de prix contribue à l'intensité concurrentielle, tandis que le patrimoine de marque établi et la fidélité des clients restent des sources importantes de différenciation sur le marché.
Les acteurs leaders se concentrent sur le renforcement de leur positionnement de marque, l'expansion de leurs offres de produits et l'amélioration des expériences de vente au détail pour maintenir leur présence concurrentielle. Les priorités stratégiques clés comprennent l'investissement dans les magasins phares, l'expansion des canaux direct-to-consumer, l'amélioration des capacités de vente au détail numérique et une plus grande personnalisation des interactions avec les clients. Les entreprises affinent également leurs assortiments de produits, introduisent de nouvelles collections et renforcent leur présence sur les marchés de consommateurs établis et émergents. De plus, les investissements dans les capacités de la chaîne d'approvisionnement, l'innovation matérielle et les stratégies de vente au détail intégrées soutiennent la différenciation des produits et le développement à long terme de la marque.
Les acteurs émergents et les marques de prêt-à-porter premium spécialisées gagnent en visibilité grâce à des offres de produits différenciées, des identités de marque ciblées et des stratégies d'engagement des consommateurs ciblées. Les marques direct-to-consumer, les spécialistes de l'athleisure premium et les labels de mode de niche élargissent leur présence en répondant à des préférences de style de vie spécifiques et à des exigences vestimentaires en évolution. Les petites marques exploitent également les plateformes numériques, les collaborations avec des influenceurs et le marketing communautaire pour développer la notoriété des consommateurs et établir la fidélité à la marque. Les opportunités dans des catégories spécialisées, notamment les vêtements de sport premium, les vêtements pour enfants et les vêtements pour occasions spéciales, offrent des voies supplémentaires aux acteurs émergents pour renforcer leur présence sur le marché.
Leaders du Secteur du Prêt-à-Porter Premium
-
LVMH
-
Kering
-
Ralph Lauren
-
Chanel
-
Hermès
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Vêtements Premium Entreprises couvertes dans ce rapport
- LVMH
- Kering
- Ralph Lauren
- HUGO BOSS AG
- PVH Corp.
- Moncler S.p.A.
- Burberry Group plc
- Prada S.p.A.
- Giorgio Armani S.p.A.
- Chanel
- Hermès
- Lululemon Athletica Inc.
- Nike, Inc.
- adidas AG
- Canada Goose Holdings Inc.
- Columbia Sportswear Company
- VF Corporation
- Levi Strauss & Co.
- Patagonia, Inc.
- Aritzia Inc.
Développements industriels récents dans Marché des Vêtements Premium
- Mai 2026 : ASOS a lancé Muse Assembly, un label de prêt-à-porter féminin contemporain premium axé sur les tenues de cérémonie. Sa collection de lancement comprenait 26 pièces, dont des robes et des tenues coordonnées, avec un accent sur les tissus premium et les finitions raffinées.
- Mars 2026 : Mulberry a conclu un partenariat créatif avec le designer Christopher Kane pour développer son activité de prêt-à-porter féminin. Kane a été nommé Directeur Créatif du Prêt-à-Porter Féminin, avec la première collection Mulberry by Christopher Kane prévue pour ses débuts en septembre 2026 et disponible en magasins et en ligne en janvier 2027.
- Janvier 2026 : Vera Wang a lancé une nouvelle collection de prêt-à-porter féminin contemporain avancé au Royaume-Uni et en Europe grâce à son partenariat avec Batra Group. La collection Automne/Hiver 2026 comprenait des pièces de tailleur, des mailles, du jersey et des vêtements d'extérieur, avec un lancement sur le marché prévu pour mai 2026.
- Septembre 2025 : Aditya Birla Fashion and Retail Limited a lancé Wishful, une marque de luxe accessible pour les tenues de cérémonie féminines ciblant les vêtements de fête, de mariage et d'occasions spéciales. Le lancement a élargi la présence de l'entreprise dans le segment des vêtements de célébration premium, avec la collection initialement présentée dans les magasins W.
Périmètre du Rapport sur le Marché Mondial du Prêt-à-Porter Premium
Le marché des vêtements premium comprend des articles vestimentaires de haute qualité positionnés au-dessus des vêtements grand public, avec un accent mis sur le design, les matériaux, le savoir-faire, la valeur de la marque et la différenciation des produits. Le rapport sur le marché des vêtements premium est segmenté par type de produit en vêtements décontractés, vêtements formels, vêtements de sport, vêtements de nuit/loungewear, lingerie et autres types de produits ; par utilisateur final en femmes, hommes et enfants ; par matière textile en coton, polyester, nylon et soie ; par canal de distribution en magasins physiques et boutiques en ligne ; et par zone géographique en Amérique du Nord, Europe, Asie-Pacifique, Amérique du Sud, et Moyen-Orient et Afrique. Les prévisions du marché sont fournies en USD.
Aperçu de la segmentation
| Vêtements Décontractés |
| Vêtements Formels |
| Vêtements de Sport |
| Vêtements de Nuit / Loungewear |
| Lingerie |
| Autres |
| Femmes |
| Hommes |
| Enfants |
| Coton |
| Polyester |
| Nylon |
| Soie |
| Autres Matières Textiles |
| Magasins Physiques |
| Boutiques en Ligne |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Reste de l'Amérique du Nord | |
| Europe | Allemagne |
| Royaume-Uni | |
| Italie | |
| France | |
| Espagne | |
| Pays-Bas | |
| Pologne | |
| Belgique | |
| Suède | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Australie | |
| Indonésie | |
| Corée du Sud | |
| Thaïlande | |
| Singapour | |
| Reste de l'Asie-Pacifique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Colombie | |
| Chili | |
| Pérou | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Afrique du Sud |
| Arabie Saoudite | |
| Émirats Arabes Unis | |
| Nigéria | |
| Égypte | |
| Maroc | |
| Turquie | |
| Reste du Moyen-Orient et de l'Afrique |
| Par Type de Produit | Vêtements Décontractés | |
| Vêtements Formels | ||
| Vêtements de Sport | ||
| Vêtements de Nuit / Loungewear | ||
| Lingerie | ||
| Autres | ||
| Par Utilisateur Final | Femmes | |
| Hommes | ||
| Enfants | ||
| Par Matière Textile | Coton | |
| Polyester | ||
| Nylon | ||
| Soie | ||
| Autres Matières Textiles | ||
| Par Canal de Distribution | Magasins Physiques | |
| Boutiques en Ligne | ||
| Par Géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Reste de l'Amérique du Nord | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| Italie | ||
| France | ||
| Espagne | ||
| Pays-Bas | ||
| Pologne | ||
| Belgique | ||
| Suède | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Inde | ||
| Japon | ||
| Australie | ||
| Indonésie | ||
| Corée du Sud | ||
| Thaïlande | ||
| Singapour | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Colombie | ||
| Chili | ||
| Pérou | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Afrique du Sud | |
| Arabie Saoudite | ||
| Émirats Arabes Unis | ||
| Nigéria | ||
| Égypte | ||
| Maroc | ||
| Turquie | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions Clés Répondues dans le Rapport
Quelle est la taille du marché du prêt-à-porter premium ?
La taille du marché du prêt-à-porter premium était de 166,32 milliards USD en 2026 et devrait atteindre 218,34 milliards USD d'ici 2032, avec une croissance à un CAGR de 4,87 % durant 2027-2032.
Quel type de produit domine les ventes de prêt-à-porter premium ?
Les vêtements décontractés ont dominé la demande de produits avec une part de 43,73 % en 2026. Les vêtements de sport constituent le type de produit à la croissance la plus rapide avec un CAGR de 6,37 % jusqu'en 2032.
Quel groupe de clients stimule la demande de prêt-à-porter premium ?
Les femmes représentaient 52,86 % des ventes en 2026. Les enfants devraient connaître la croissance la plus rapide parmi les utilisateurs finaux avec un CAGR de 5,93 % durant 2027-2032.
Quelle région offre les meilleures perspectives de croissance ?
L'Asie-Pacifique détenait 29,36 % des ventes mondiales en 2026 et devrait enregistrer un CAGR de 6,48 % durant 2027-2032.