
Marktgröße und Marktanteil des Premium-Bekleidungsmarkts
Marktübersicht
| Studienzeitraum | 2022 - 2032 |
|---|---|
| Marktgröße (2027) | 172.14 Milliarden US-Dollar |
| Marktgröße (2032) | 218.34 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 4.87 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des Premium-Bekleidungsmarkts von Mordor Intelligence
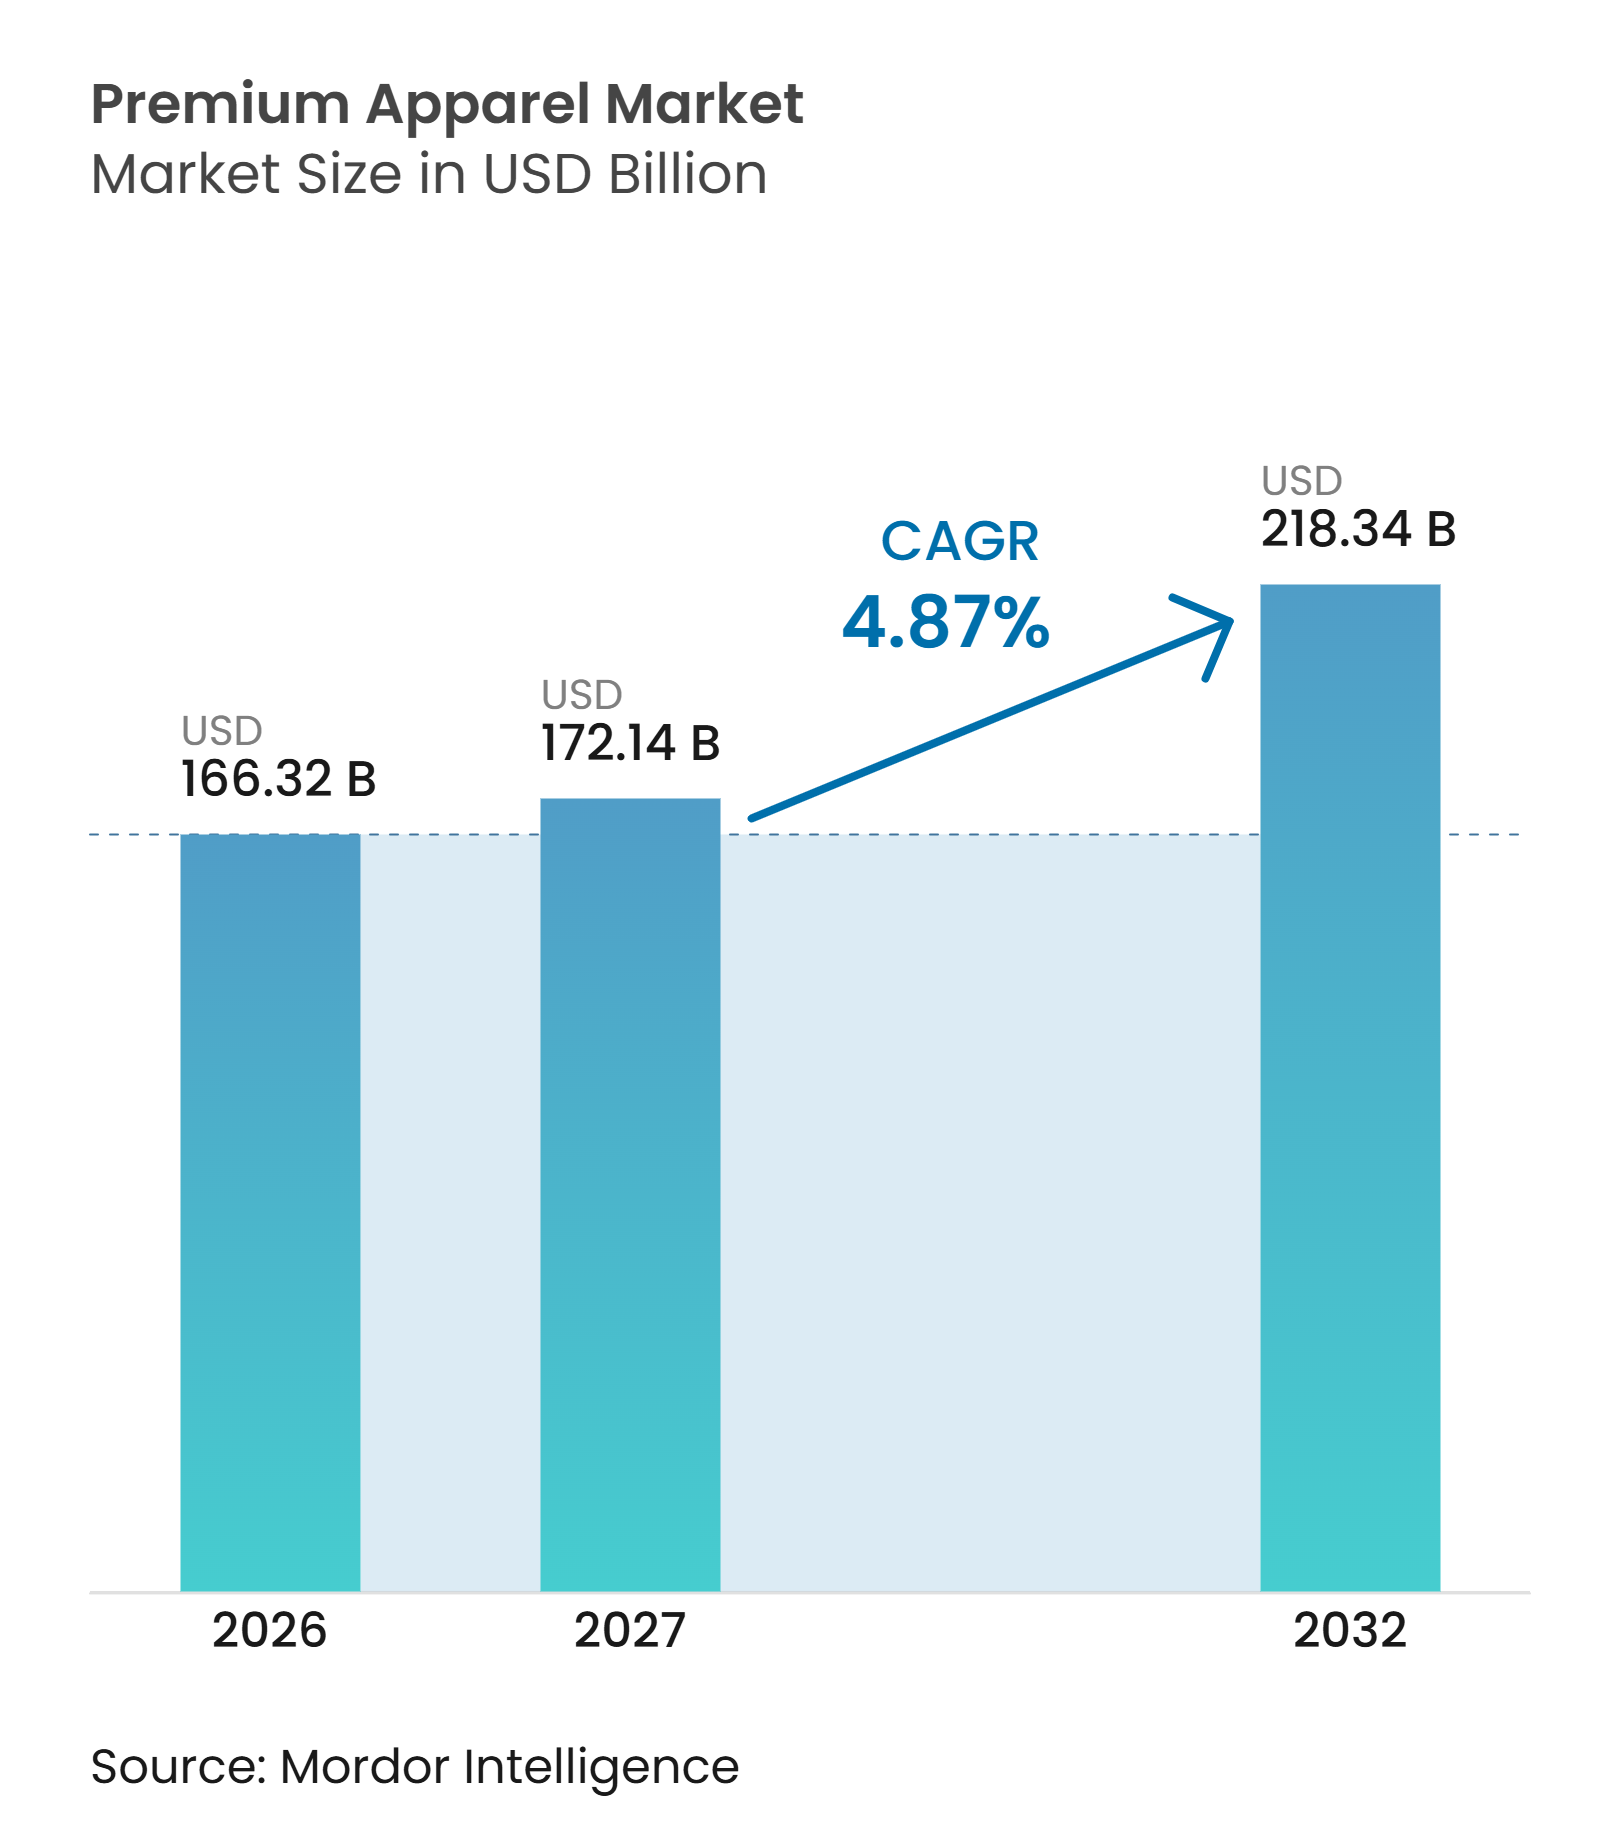
Die Marktgröße des Premium-Bekleidungsmarkts wird voraussichtlich von 166,32 Milliarden USD im Jahr 2026 auf 172,14 Milliarden USD im Jahr 2027 wachsen und soll bis 2032 einen Wert von 218,34 Milliarden USD bei einer CAGR von 4,87 % über den Zeitraum 2027–2032 erreichen. Der Premium-Bekleidungsmarkt verzeichnet ein stetiges Wachstum, das durch sich wandelnde Verbraucherpräferenzen, zunehmendes Augenmerk auf Qualität und Design sowie die wachsende Verflechtung von Mode mit Lebensstil und persönlicher Identität gestützt wird. Steigende Markenbindung, Produktinnovation und die Nachfrage nach langlebiger, differenzierter Bekleidung stärken die langfristigen Wachstumsaussichten des Markts. Die Ausweitung digitaler Einzelhandelskanäle sowie anhaltende Investitionen in stationäre Einkaufserlebnisse verbessern die Zugänglichkeit für Verbraucher und die Markenbindung. Darüber hinaus verbreitert das wachsende Interesse an leistungsorientierter Mode, bequemer Alltagsbekleidung und hochwertigen Materialien die Attraktivität des Markts für Verbraucher. Insgesamt wird erwartet, dass anhaltende Produktinnovation, Markendifferenzierung und sich wandelnde Kaufpräferenzen eine nachhaltige Marktexpansion über den Prognosezeitraum hinweg unterstützen.
Wichtigste Erkenntnisse des Berichts
-
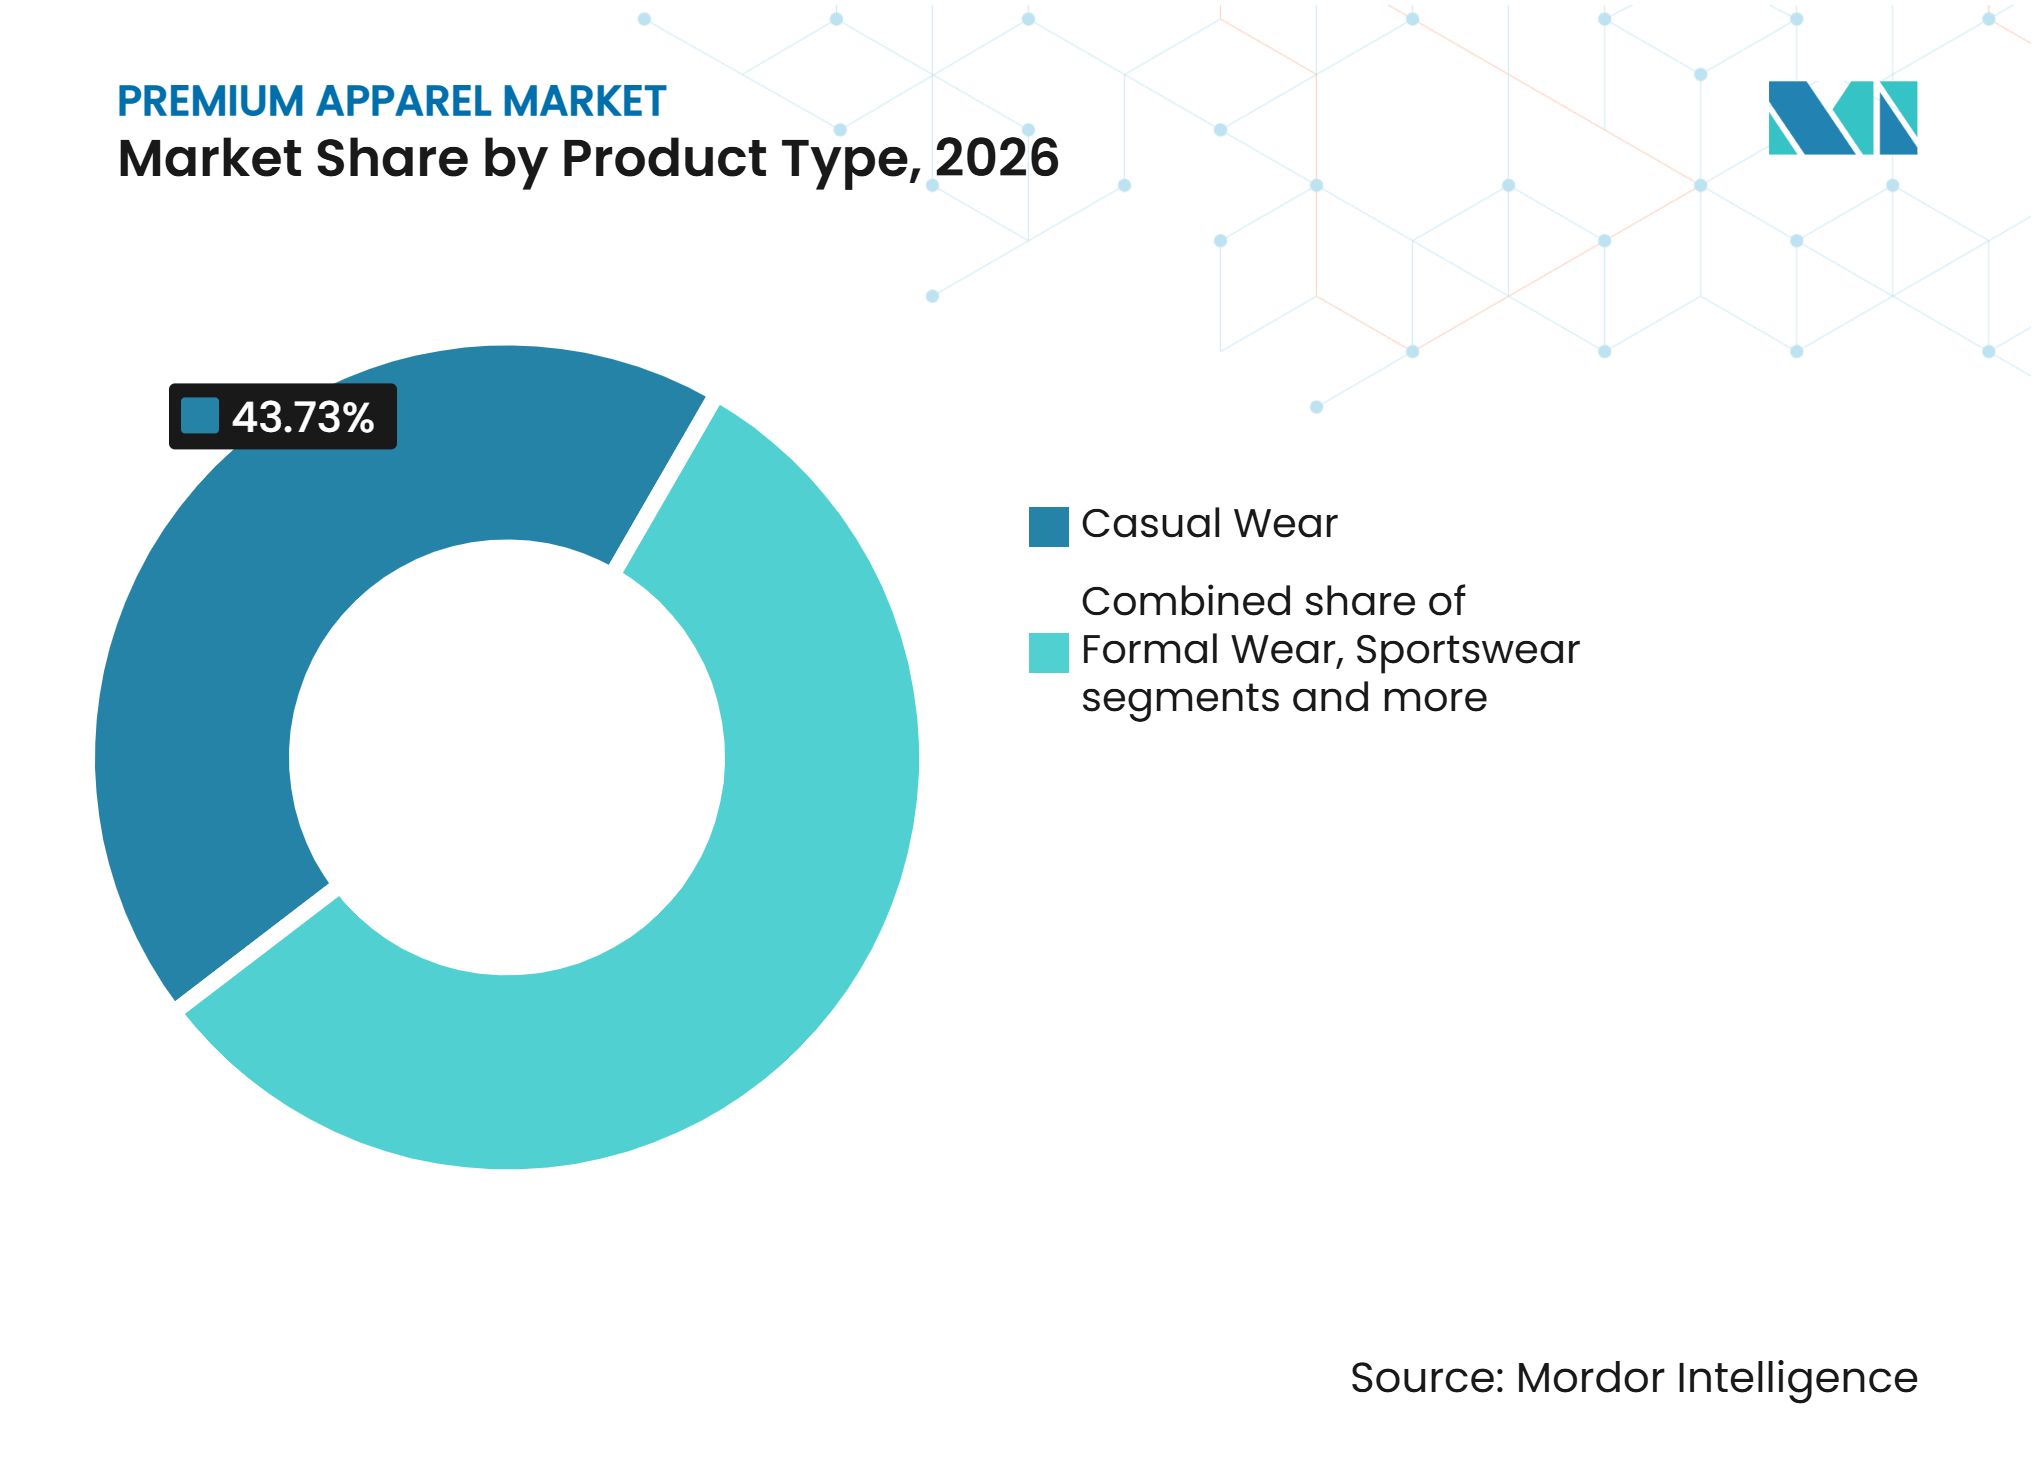
Nach Produkttyp hielt Freizeitbekleidung im Jahr 2026 einen Marktanteil von 43,73 % am Premium-Bekleidungsmarkt, während Sportbekleidung im Zeitraum 2027–2032 voraussichtlich mit einer CAGR von 6,37 % wachsen wird.
-
Nach Endnutzer hielten Frauen im Jahr 2026 einen Anteil von 52,86 % am Premium-Bekleidungsmarkt, während das Segment Kinder im Zeitraum 2027–2032 voraussichtlich mit einer CAGR von 5,93 % wachsen wird.
-
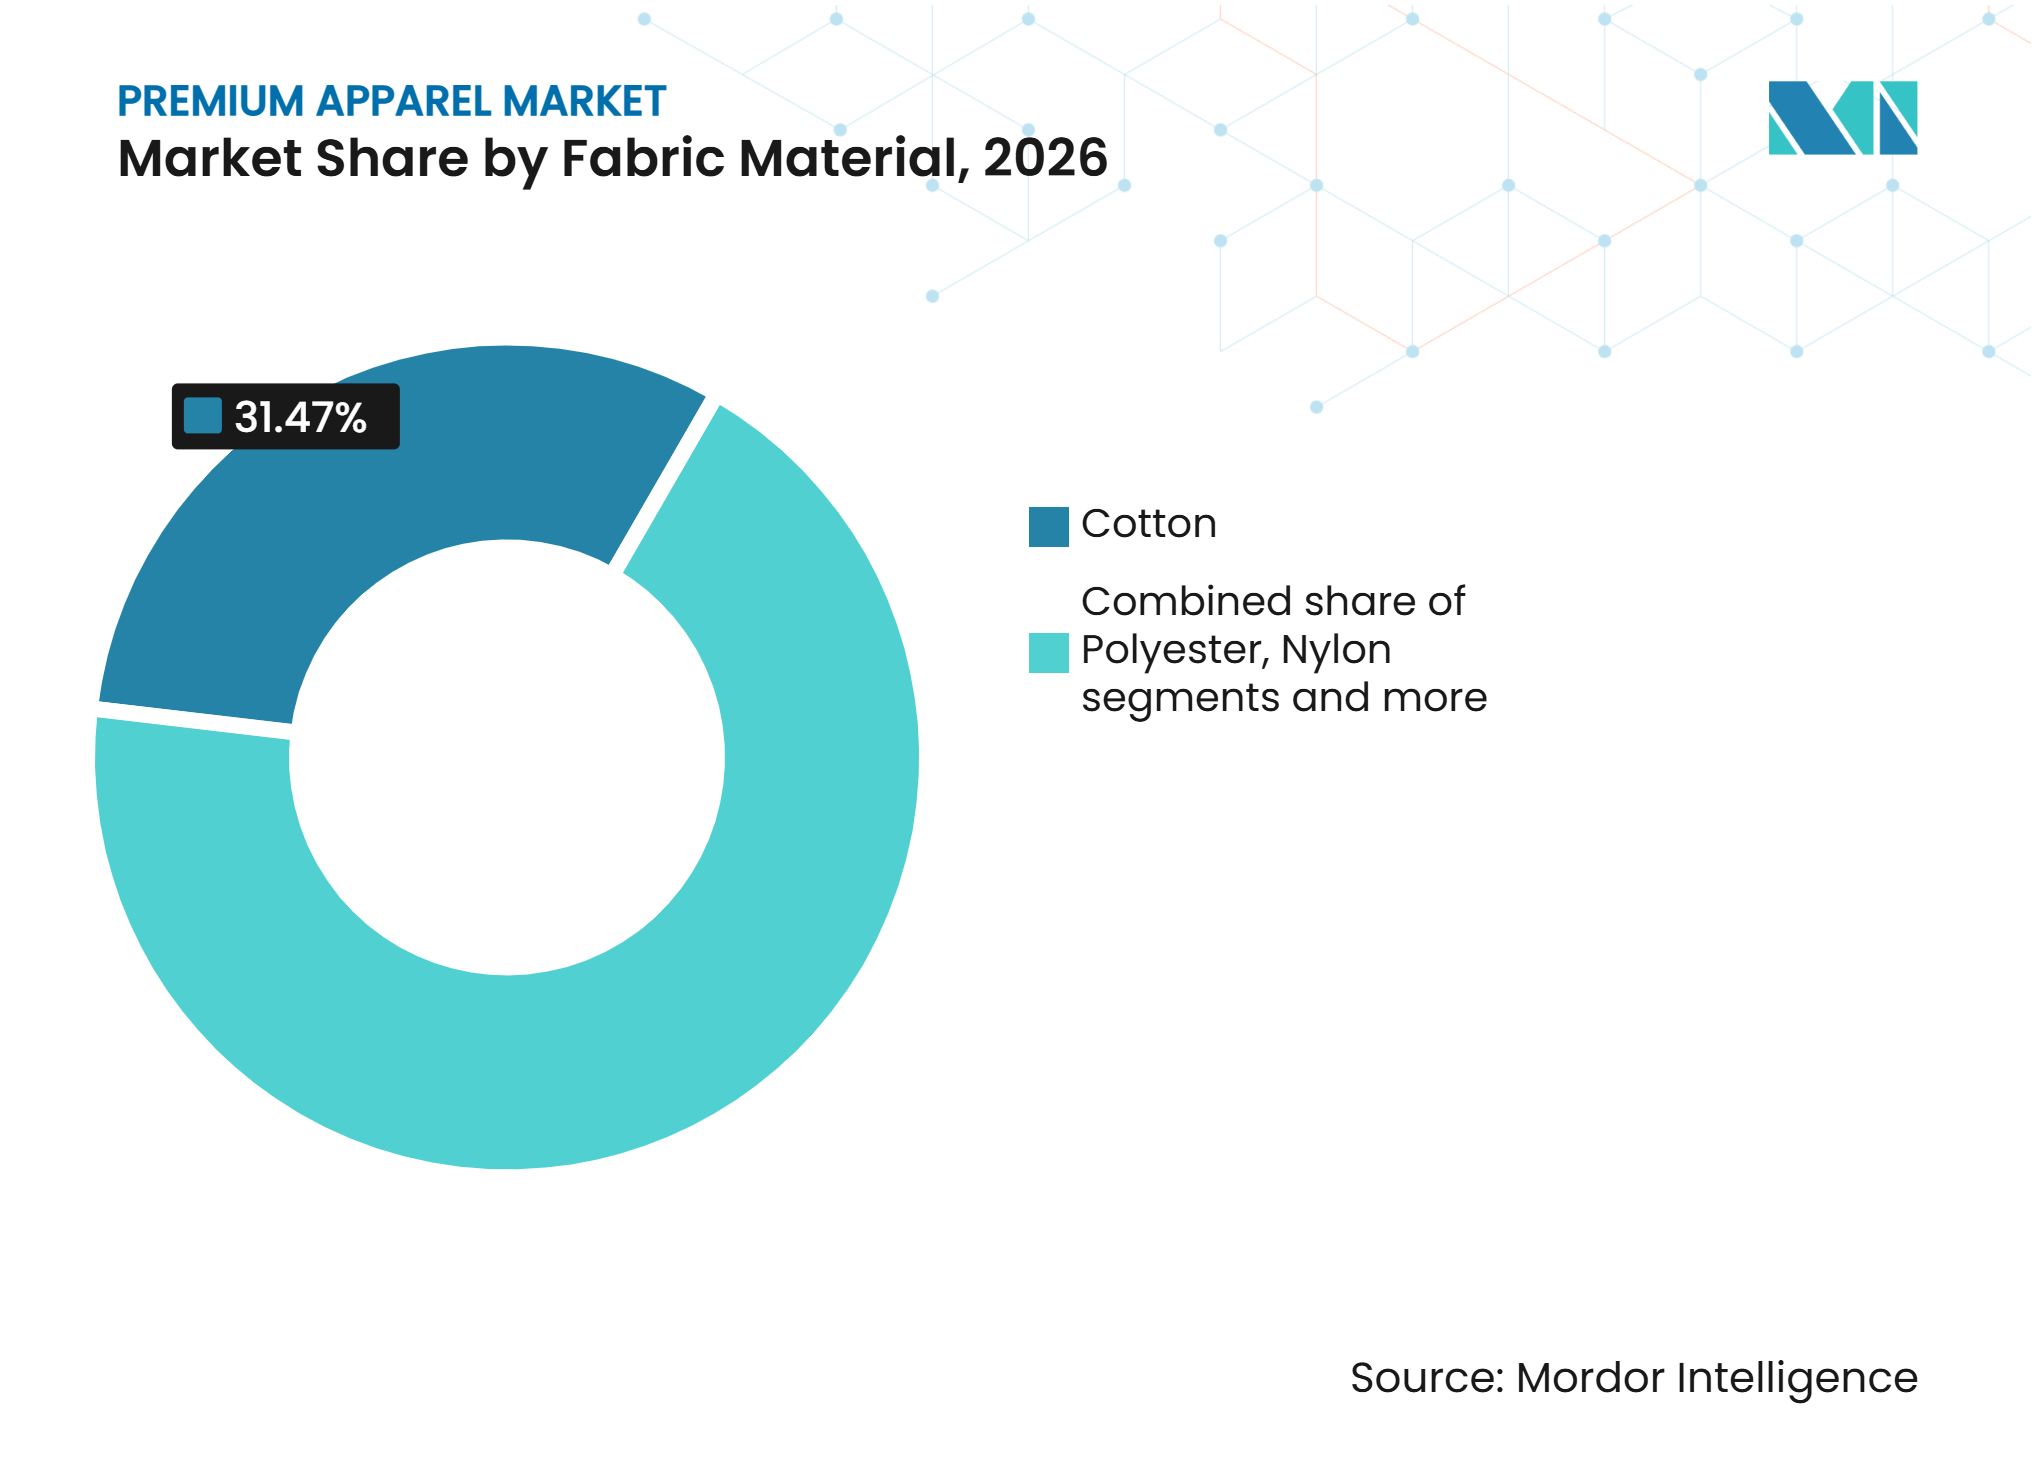
Nach Fasermaterial hielt Baumwolle im Jahr 2026 einen Anteil von 31,47 % am Premium-Bekleidungsmarkt, während Nylon im Zeitraum 2027–2032 voraussichtlich mit einer CAGR von 6,67 % wachsen wird.
-
Nach Vertriebskanal hielten stationäre Geschäfte im Jahr 2026 einen Marktanteil von 63,74 % am Premium-Bekleidungsmarkt, während Online-Shops im Zeitraum 2027 bis 2032 voraussichtlich mit einer CAGR von 6,24 % wachsen werden.
-
Nach Geografie hielt der asiatisch-pazifische Raum im Jahr 2026 einen Marktanteil von 29,36 % am Premium-Bekleidungsmarkt und wird voraussichtlich im Zeitraum 2027 bis 2032 mit einer CAGR von 6,48 % wachsen.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Premiumisierung von Kleiderschränken und Luxusmarkenaspirationen | +1.2% | Global; konzentriert in Asien-Pazifik und Nordamerika | Mittelfristig (2–4 Jahre) |
| Nachfrage nach Qualität, Handwerkskunst und langlebiger Bekleidung | +0.8% | Global; führend in Europa und Japan | Langfristig (≥ 4 Jahre) |
| Ausweitung des digitalen Bekleidungskaufs und des Omnichannel-Einzelhandels | +0.9% | Global; am stärksten in Asien-Pazifik und Nordamerika | Kurzfristig (≤ 2 Jahre) |
| Nachfrage nach Athleisure und leistungsorientierter Premium-Bekleidung | +0.7% | Nordamerika, Asien-Pazifik und Westeuropa | Mittelfristig (2–4 Jahre) |
| Nachhaltigkeitsgetriebene Materialinnovation und Kreislaufwirtschaft | +0.4% | Europa und Nordamerika; wachsend in Asien-Pazifik | Langfristig (≥ 4 Jahre) |
| Nachfrage nach vielseitiger, anlassübergreifender Premium-Bekleidung | +0.5% | Global; städtische Verbrauchermärkte | Kurz- bis mittelfristig |
| Quelle: Mordor Intelligence | |||
Premiumisierung von Kleiderschränken und Luxusmarkenaspirationen
Die wachsende Verbindung von Premium-Mode mit persönlicher Identität, sozialer Anerkennung und Lifestyle-Aspirationen unterstützt das Interesse der Verbraucher an Luxusbekleidungsmarken. Markenreputation, unverwechselbare Designidentitäten, Exklusivität und Tradition sind zunehmend wichtige Elemente der Luxuspositionierung und veranlassen Verbraucher, Produkte zu suchen, die ihre individuellen Aspirationen und Lifestyle-Präferenzen widerspiegeln. Die breitere Exposition gegenüber Luxusmode durch Prominentenempfehlungen, Modeveranstaltungen und digitale Markenkampagnen steigert ebenfalls das Bewusstsein für Premium-Labels und ihre Kollektionen. Dies ermutigt Verbraucher, von Mainstream-Bekleidung zu Aspirationsmarken aufzusteigen, und schafft gleichzeitig Möglichkeiten für Premium-Bekleidungsunternehmen, die Markentreue durch exklusive Kollektionen, unverwechselbare Ästhetik und differenzierte Markenerlebnisse zu stärken.
Nachfrage nach Qualität, Handwerkskunst und langlebiger Bekleidung
Das zunehmende Augenmerk der Verbraucher auf Produktqualität, Verarbeitungsstandards und Kleidungslebensdauer unterstützt die Nachfrage nach Premium-Bekleidung, die bei wiederholtem Gebrauch einen höheren Wert bietet. Gemäß der vorbereitenden Studie zu Textilien der Gemeinsamen Forschungsstelle (JRC) der Europäischen Kommission vom Dezember 2025 für produktpolitische Instrumente ergab eine Umfrage unter 11.483 Verbrauchern in zehn europäischen Ländern, dass 61 % beim Kleidungskauf die wahrgenommene Qualität priorisierten, während 30 % die Produktlebensdauer berücksichtigten[1]. Diese Präferenzen veranlassen Bekleidungshersteller, in überlegene Gewebekonstruktion, verfeinerte Näh- und Veredelungstechniken sowie verbesserte Kleidungsleistung zu investieren. Größere Aufmerksamkeit für die Lebensdauer von Kleidungsstücken und den Gesamtproduktnutzen stärkt auch die Attraktivität von Premium-Bekleidung, die darauf ausgelegt ist, ihr Erscheinungsbild und ihre Funktionalität über längere Zeiträume zu erhalten.
Ausweitung des digitalen Bekleidungskaufs und des Omnichannel-Einzelhandels
Die zunehmende Verbreitung des Online-Shoppings erweitert den Verbraucherzugang zu Bekleidungsmarken, Produktkollektionen und Modetrends und unterstützt das Wachstum digital gesteuerter Einzelhandelskanäle. Laut dem Zentralamt für Statistik Irlands (CSO) ergab seine Umfrage zum digitalen Verbraucherverhalten privater Haushalte 2025, dass 70 % der Internetnutzer im Jahr 2025 Bekleidung, Schuhe oder Accessoires online gekauft haben. Darüber hinaus tätigten 85 % der Internetnutzer Online-Käufe in verschiedenen Produktkategorien, was die weitverbreitete Akzeptanz des digitalen Handels unterstreicht [2]. Diese wachsende Akzeptanz des Online-Bekleidungskaufs ermutigt Marken, ihre E-Commerce-Plattformen, mobilen Einkaufserlebnisse und digitalen Produktentdeckungsmöglichkeiten zu stärken. Gleichzeitig ermöglicht die Integration von Online- und stationären Einzelhandelskanälen durch Click-and-Collect, einheitliches Bestandsmanagement und flexible Erfüllungsoptionen nahtlosere Einkaufserlebnisse.
Nachfrage nach Athleisure und leistungsorientierter Premium-Bekleidung
Die wachsende Verflechtung von Fitness, Wellness und Alltagsmode stärkt die Nachfrage nach Premium-Athleisure und leistungsorientierter Bekleidung. Die zunehmende Teilnahme an Freizeitsport, Fitnessstudiotraining und Outdoor-Aktivitäten veranlasst Verbraucher, Bekleidung zu suchen, die funktionale Leistung mit zeitgemäßem Stil verbindet. Laut der National Sporting Goods Association (NSGA) verzeichneten 49 der 61 erfassten Sportarten und Aktivitäten im Jahr 2025 einen Anstieg der Teilnehmerzahlen, wie in ihrem Bericht zur Sportbeteiligung in den Vereinigten Staaten 2026 berichtet. Darüber hinaus berichtete die Sports & Fitness Industry Association (SFIA), dass 250 Millionen Amerikaner im Jahr 2025 an mindestens einer Sport-, Fitness- oder Freizeitaktivität teilnahmen – ein Rekordniveau der Beteiligung [3]. Dies ermutigt Hersteller, funktionale Merkmale wie Feuchtigkeitsmanagement, Dehnbarkeit, Atmungsaktivität und ergonomische Konstruktion in Premium-Kollektionen zu integrieren und stärkt die Nachfrage nach Bekleidung, die technische Funktionalität mit zeitgemäßem Design verbindet.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Kundenakquisitionskosten und begrenzte Konversion von Aspirationskäufern | -0.4% | Global; am ausgeprägtesten in Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Gefälschte Produkte und Abfluss in nicht autorisierte Märkte | -0.3% | Global; besonders ausgeprägt in Asien-Pazifik und Südostasien | Kurz- bis langfristig |
| Steigende Anforderungen an Produktrückverfolgbarkeit und regulatorische Compliance | -0.2% | Europa und Nordamerika; Ausweitung auf Asien-Pazifik | Langfristig (≥ 4 Jahre) |
| Begrenzte Verfügbarkeit rückverfolgbarer und recycelter Materialien | -0.3% | Globale Lieferketten; am ausgeprägtesten bei Materialien aus Asien-Pazifik | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Kundenakquisitionskosten und begrenzte Konversion von Aspirationskäufern
Premium-Bekleidungsmarken stehen vor Herausforderungen bei der Gewinnung neuer Kunden aufgrund der erheblichen Investitionen, die erforderlich sind, um Markenbekanntheit aufzubauen, Sichtbarkeit zu erhalten und differenzierte Wertversprechen zu kommunizieren. Hohe Marketingausgaben, Prominentenempfehlungen, Premium-Einkaufserlebnisse und digitale Werbekampagnen tragen zu erhöhten Kundenakquisitionskosten bei, insbesondere in einem zunehmend wettbewerbsintensiven Modemarkt. Darüber hinaus können Aspirationskäufer zwar an Premium-Marken interessiert sein, zögern jedoch aufgrund der höheren Preispunkte, dieses Interesse in Käufe umzuwandeln. Dies schafft Herausforderungen bei der Umwandlung von Markenbindung in konsistente Umsätze und erfordert von Unternehmen, Kundenakquisitionsinvestitionen mit Preisstrategien, Markenpositionierung und langfristigen Kundenbindungsinitiativen in Einklang zu bringen.
Gefälschte Produkte und Abfluss in nicht autorisierte Märkte
Das Vorhandensein gefälschter Bekleidung und nicht autorisierter Produktverteilung schafft Herausforderungen für Premium-Marken, indem es die Markenexklusivität, die Preisintegrität und das Verbrauchervertrauen untergräbt. Gefälschte Produkte imitieren häufig etablierte Markenidentitäten, Designs und Markenzeichen, was es für Verbraucher schwierig macht, authentische Waren von nicht autorisierten Repliken zu unterscheiden, insbesondere auf Online-Marktplätzen und im informellen Einzelhandel. Darüber hinaus kann die nicht autorisierte Verteilung über Graumarkt-Netzwerke die Kontrolle der Marken über Produktpreise, geografische Verfügbarkeit und Vertriebsstrategien schwächen. Diese Herausforderungen können die Markenpositionierung verwässern, die Beziehungen zu autorisierten Einzelhandelspartnern beeinträchtigen und den Bedarf an Investitionen in Produktauthentifizierung, Lieferkettenüberwachung, Schutz des geistigen Eigentums und Kanalaufsicht erhöhen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
Freizeitbekleidung verankert den Wert, Sportbekleidung beschleunigt das WachstumFreizeitbekleidung hat den größten Anteil am Premium-Bekleidungsmarkt und repräsentierte im Jahr 2026 43,73 %. Ihre Dominanz wird durch eine anhaltende Nachfrage nach vielseitiger, komfortabler und qualitätsorientierter Bekleidung für den täglichen Gebrauch gestützt. Die zunehmende Präferenz für entspanntes Anziehen und die Integration von Freizeitstilen in berufliche und soziale Umgebungen unterstützen die Segmentnachfrage weiter. Verbraucher integrieren auch Premium-Freizeitbekleidung in ihre regulären Kleiderschränke, was Marken dazu veranlasst, ihr Angebot um zeitgemäße Designs, hochwertige Basics und lifestyle-orientierte Kollektionen zu erweitern. Der anhaltende Fokus auf Vielseitigkeit, Komfort und alltägliche Tragbarkeit wird voraussichtlich die führende Position des Segments über den gesamten Prognosezeitraum aufrechterhalten.
Sportbekleidung ist das am schnellsten wachsende Produktsegment und soll im Zeitraum 2027–2032 eine CAGR von 6,37 % verzeichnen. Das Wachstum wird durch zunehmendes Verbraucherengagement in Fitness und aktiven Lebensstilen sowie durch steigende Nachfrage nach Bekleidung unterstützt, die funktionale Leistung mit zeitgemäßer Mode verbindet. Die wachsende Verbreitung von Athleisure erweitert auch die Nutzung von Sportbekleidung über dedizierte körperliche Aktivitäten hinaus in den Alltags- und Freizeitbereich. Hersteller reagieren durch Produktinnovation, die Integration technischer Stoffe und Designs, die Funktionalität mit ästhetischer Attraktivität in Einklang bringen. Das zunehmende Verbraucherinteresse an leistungsorientierter Bekleidung und vielseitigen Aktivwear-Kollektionen wird voraussichtlich die Expansion des Segments über den Prognosezeitraum hinweg unterstützen.



Nach Endnutzer:
Frauen definieren den Kern; Kinder treiben den zukünftigen AnteilFrauen haben den größten Anteil am Premium-Bekleidungsmarkt und repräsentierten im Jahr 2026 52,86 %. Ihre führende Position wird durch eine breite Nachfrage in den Kategorien Freizeit-, Formal-, Sport- und Anlassbekleidung gestützt. Das anhaltende Interesse an sich entwickelnden Modetrends, vielfältigen Styling-Optionen und Premium-Kleiderschrankkollektionen hält die Nachfrage nach Damenbekleidung aufrecht. Marken erweitern auch ihre Produktportfolios, um unterschiedlichen Verbraucherpräferenzen gerecht zu werden, und integrieren zeitgemäße Designs, vielseitige Bekleidungsoptionen und Kollektionen, die für verschiedene Lebensstile und gesellschaftliche Anlässe geeignet sind. Diese breite Produktattraktivität wird voraussichtlich die Position der Frauen als dominantes Endnutzersegment über den gesamten Prognosezeitraum aufrechterhalten.
Kinder stellen das am schnellsten wachsende Endnutzersegment dar und sollen im Zeitraum 2027–2032 eine CAGR von 5,93 % verzeichnen. Das Wachstum wird durch zunehmendes elterliches Interesse an Premium-Kinderbekleidung, größere Aufmerksamkeit für Produktdesign und den wachsenden Einfluss etablierter Bekleidungsmarken auf Familienkleiderschränke gestützt. Eine steigende Präferenz für modische, anlassspezifische Kinderbekleidung ermutigt Marken auch, ihre dedizierten Kinderbekleidungskollektionen zu erweitern. Darüber hinaus verbessert die zunehmende Verfügbarkeit von Premium-Kinderbekleidung über Online- und stationäre Einzelhandelskanäle die Produktzugänglichkeit und erweitert die Verbraucherauswahl. Diese Faktoren werden voraussichtlich die weitere Expansion des Premium-Kinderbekleidungssegments über den Prognosezeitraum hinweg unterstützen.
Nach Textilmaterial:
Baumwolle dominiert, Nylon übertrifftBaumwolle hat den größten Anteil am Premium-Bekleidungsmarkt nach Textilmaterial und repräsentierte im Jahr 2026 31,47 %. Ihre führende Position wird durch ihre weitverbreitete Verwendung in Freizeit-, Formal- und Alltagsbekleidung sowie durch die etablierte Verbraucherpräferenz für Naturfaserstoffe gestützt. Ihre Vielseitigkeit in verschiedenen Bekleidungskategorien ermöglicht es Herstellern, Baumwolle in ein breites Spektrum von Premium-Bekleidungskollektionen zu integrieren. Andere Materialien, darunter Polyester, Seide, Leinen und Kaschmir, dienen unterschiedlichen Anwendungen basierend auf ihren funktionalen Eigenschaften, ihrer Textur und ihrer Positionierung innerhalb des Premium-Bekleidungsangebots. Die anhaltende Nachfrage nach Naturfaserbekleidung und vielseitigen Stoffanwendungen wird voraussichtlich die führende Marktposition von Baumwolle ber den gesamten Prognosezeitraum aufrechterhalten.
Nylon ist das am schnellsten wachsende Textilmaterial und soll im Zeitraum 2027–2032 eine CAGR von 6,67 % verzeichnen. Sein Wachstum wird durch die zunehmende Integration in leistungsorientierte Bekleidung, Premium-Oberbekleidung und leichte Bekleidungskollektionen gestützt. Die funktionalen Eigenschaften des Materials, darunter Haltbarkeit, Flexibilität und leichte Konstruktion, machen es für Anwendungen geeignet, die eine Kombination aus Komfort und Leistung erfordern. Die wachsende Nachfrage nach technischer Sportbekleidung und zeitgemäßer Oberbekleidung ermutigt Hersteller weiter, ihren Einsatz von Nylon in Premium-Kollektionen auszuweiten. Anhaltende Materialinnovation und breitere Anwendung in leistungsorientierten und lifestyle-orientierten Bekleidungsbereichen werden voraussichtlich das Wachstum des Segments über den Prognosezeitraum hinweg unterstützen.

Nach Vertriebskanal:
Stationärer Handel führt; Online-Handel beschleunigtDer stationäre Handel hat den größten Anteil am Vertriebsmarkt für Premium-Bekleidung und repräsentierte im Jahr 2026 63,74 %. Seine führende Position wird durch die Verbraucherpräferenz für stationäre Einkaufserlebnisse gestützt, die eine direkte Produktprüfung, persönliche Beratung und eine stärkere Interaktion mit Markenumgebungen ermöglichen. Stationäre Geschäfte bieten Marken auch Möglichkeiten, ihre Identität durch Ladengestaltung, Produktpräsentation und exklusive Kollektionen zu kommunizieren. Premium-Bekleidungshändler nutzen weiterhin Flagship-Stores, Boutiquen und dedizierte Einzelhandelsflächen, um die Kundenbindung zu stärken und differenzierte Einkaufserlebnisse zu bieten. Diese Faktoren werden voraussichtlich die Dominanz des stationären Vertriebs über den gesamten Prognosezeitraum aufrechterhalten.
Online-Shops sind der am schnellsten wachsende Vertriebskanal und sollen im Zeitraum 2027–2032 eine CAGR von 6,24 % verzeichnen. Das Wachstum wird durch die zunehmende Verbreitung von E-Commerce-Plattformen, eine breitere Smartphone-Nutzung und eine größere Vertrautheit der Verbraucher mit dem digitalen Bekleidungskauf gestützt. Online-Kanäle ermöglichen es Verbrauchern, breitere Produktsortimente zu erkunden, Kollektionen zu vergleichen und auf Marken zuzugreifen, die über den Reichweitenbereich stationärer Einzelhandelsstandorte hinausgehen. Bekleidungsunternehmen stärken auch ihre digitalen Fähigkeiten durch personalisierte Produktempfehlungen, verbesserte Einkaufsschnittstellen und integrierte Online-zu-Offline-Dienste. Die weitere Entwicklung von Omnichannel-Einzelhandelsstrategien und digitalen Einkaufserlebnissen wird voraussichtlich die Expansion des Online-Premium-Bekleidungsverkaufs über den Prognosezeitraum hinweg unterstützen.
Geografische Analyse
Asien-Pazifik
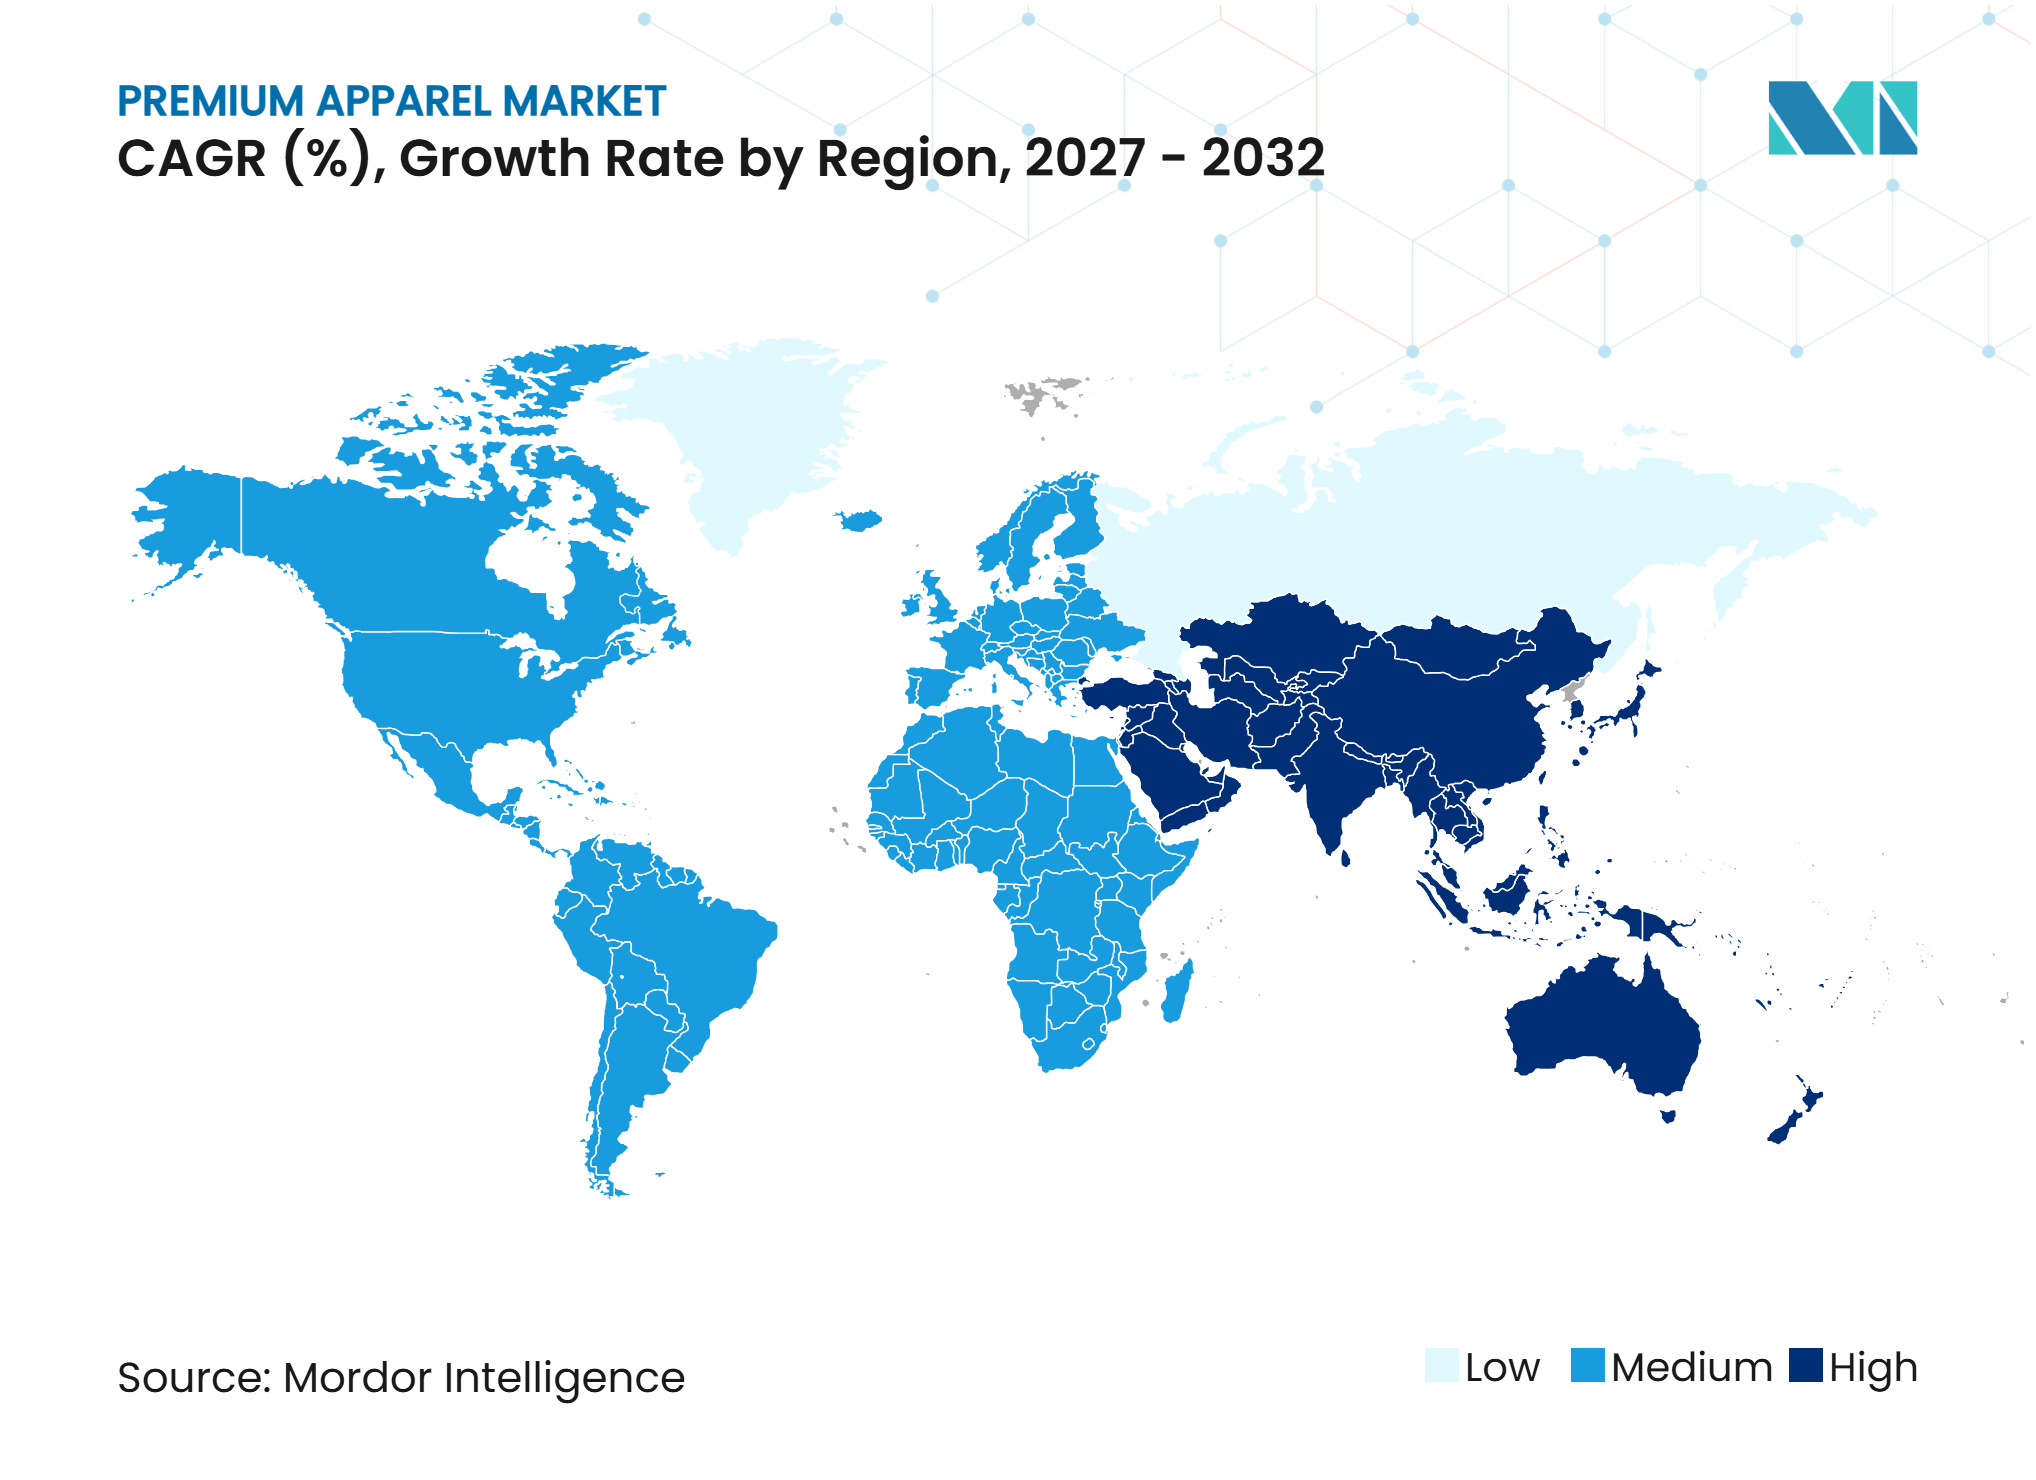
Asien-Pazifik hält den größten Anteil am Premium-Bekleidungsmarkt mit 29,36 % im Jahr 2026 und ist auch die am schnellsten wachsende Region, die im Zeitraum 2027–2032 voraussichtlich eine CAGR von 6,48 % verzeichnen wird. Seine starke Marktposition wird durch eine wachsende wohlhabende Verbraucherbasis, steigende verfügbare Einkommen und wachsende Aspirationen für internationale Modemarken gestützt. Die wachsende Exposition gegenüber globalen Modetrends, Urbanisierung und der Ausbau der Premium-Einzelhandelsinfrastruktur stärken die regionale Nachfrage weiter. Etablierte Modemärkte und aufstrebende Verbraucherwirtschaften treiben die breitere Akzeptanz von Premium-Bekleidung voran, während die steigende digitale Einzelhandelsdurchdringung den Zugang zu Premium-Marken, sowohl internationalen als auch inländischen, verbessert.
Nordamerika
Nordamerika repräsentiert einen gut etablierten Premium-Bekleidungsmarkt, der durch eine starke Markenpräsenz, eine entwickelte Einzelhandelsinfrastruktur und eine etablierte Vertrautheit der Verbraucher mit Premium-Mode gestützt wird. Die Nachfrage wird durch die Beliebtheit von Premium-Freizeitbekleidung, Sportbekleidung und lifestyle-orientierter Bekleidung sowie durch das anhaltende Interesse an anerkannten internationalen und inländischen Marken verstärkt. Das entwickelte Direktvertriebsökosystem der Region und die umfangreichen stationären Einzelhandelsnetzwerke unterstützen auch die Markenzugänglichkeit und Kundenbindung. Darüber hinaus halten anhaltende Produktinnovation, sich entwickelnde Modepräferenzen und die Nachfrage nach differenzierten Bekleidungskollektionen die Chancen für Premium-Bekleidungsmarken in der gesamten Region aufrecht.
Europa, Südamerika sowie Naher Osten und Afrika
Europa profitiert von einer starken Tradition in der Luxusmode, etablierten Premium-Bekleidungsmarken und gut entwickelten Einzelhandelsnetzwerken. Das Verbraucherinteresse an Handwerkskunst, unverwechselbaren Designs und anerkannten Modelabels unterstützt weiterhin die regionale Nachfrage. Südamerika bietet aufkommende Chancen, da expandierende wohlhabende Verbrauchergruppen, Urbanisierung und eine größere Exposition gegenüber internationalen Modetrends die Akzeptanz von Premium-Bekleidung vorantreiben. Unterdessen profitiert der Nahe Osten und Afrika von Investitionen in hochwertige Einzelhandelsdestinationen, tourismusbezogene Einkaufsaktivitäten und wachsendes Verbraucherinteresse an Luxus- und Premium-Marken. Die Ausweitung der Einzelhandelsverfügbarkeit und sich entwickelnde Lifestyle-Präferenzen werden voraussichtlich die Marktentwicklung in diesen Regionen unterstützen.
Wettbewerbslandschaft
Marktkonzentration
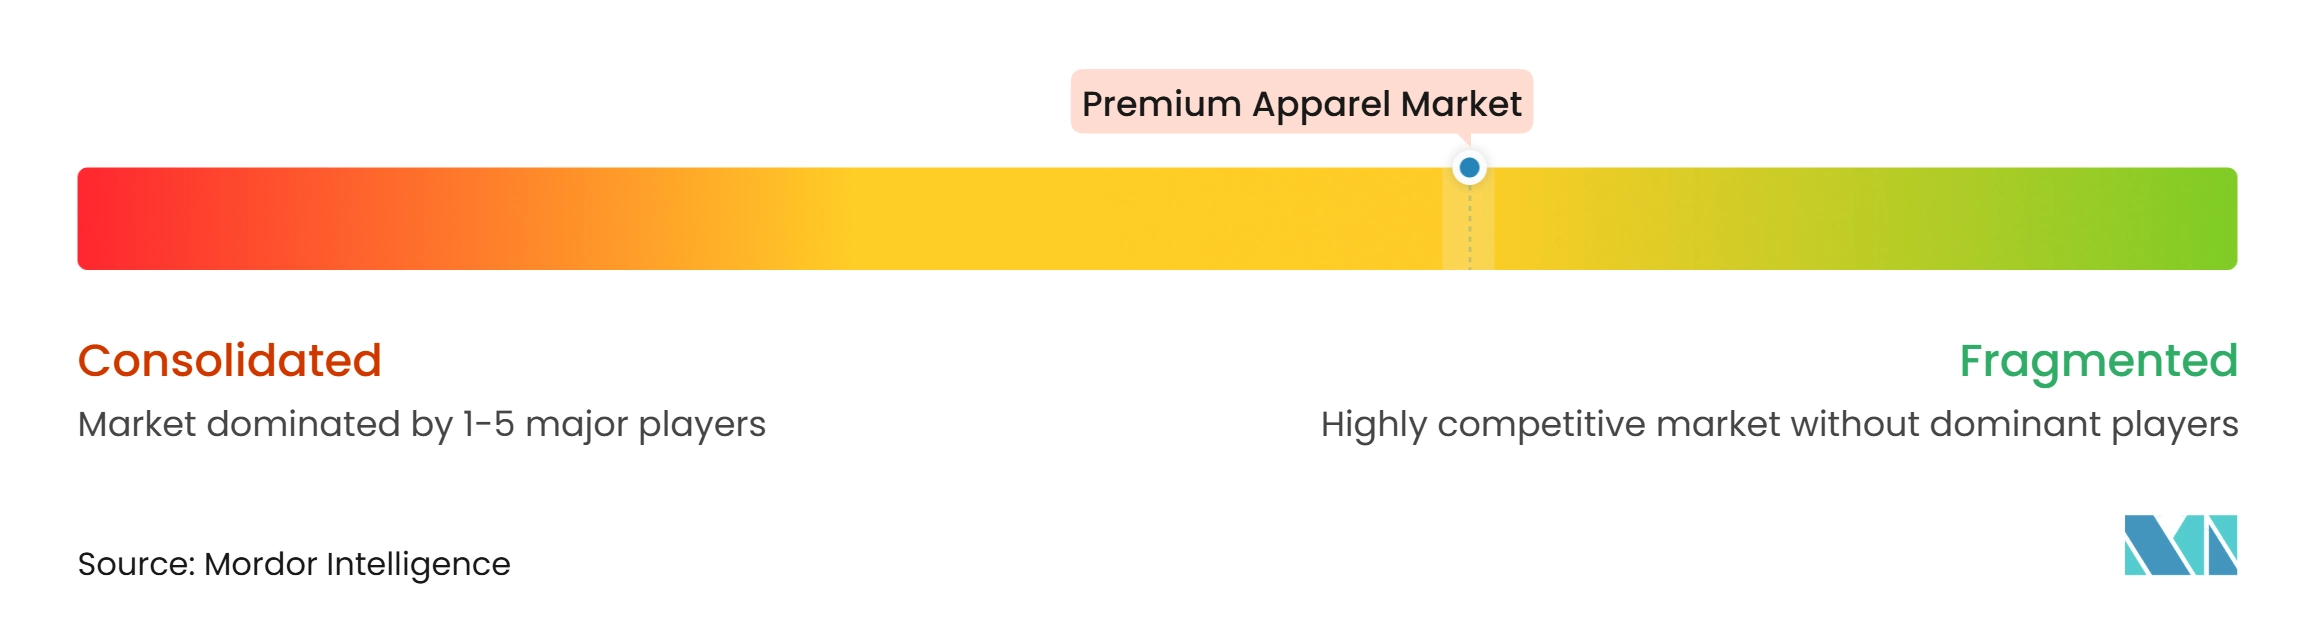
Der Premium-Bekleidungsmarkt ist mäßig fragmentiert und umfasst eine Mischung aus diversifizierten Luxuskonglomeraten, etablierten internationalen Modehäusern und spezialisierten Premium-Bekleidungsmarken. Zu den wichtigsten Marktteilnehmern zählen LVMH, Kering, Ralph Lauren, Chanel und Hermès, die durch etablierte Markenidentitäten, umfangreiche Produktportfolios und internationale Einzelhandelspräsenz starke Marktpositionen halten. Diese Unternehmen konkurrieren durch Markenbekanntheit, Produktdifferenzierung, Designinnovation, Preisstrategien und Kundenbindung. Ihre Präsenz in mehreren Bekleidungskategorien und Preissegmenten trägt zur Wettbewerbsintensität bei, während etabliertes Markenerbe und Kundentreue wichtige Quellen der Marktdifferenzierung bleiben.
Führende Marktteilnehmer konzentrieren sich auf die Stärkung ihrer Markenpositionierung, die Erweiterung ihres Produktangebots und die Verbesserung von Einzelhandelserlebnissen, um ihre Wettbewerbspräsenz aufrechtzuerhalten. Zu den wichtigsten strategischen Prioritäten zählen Investitionen in Flagship-Stores, die Ausweitung von Direktvertriebskanälen, verbesserte digitale Einzelhandelsfähigkeiten und eine stärkere Personalisierung von Kundeninteraktionen. Unternehmen verfeinern auch Produktsortimente, führen neue Kollektionen ein und stärken ihre Präsenz in etablierten und aufstrebenden Verbrauchermärkten. Darüber hinaus unterstützen Investitionen in Lieferkettenfähigkeiten, Materialinnovation und integrierte Einzelhandelsstrategien die Produktdifferenzierung und langfristige Markenentwicklung.
Aufstrebende Marktteilnehmer und spezialisierte Premium-Bekleidungsmarken gewinnen durch differenzierte Produktangebote, fokussierte Markenidentitäten und gezielte Verbraucherengagementstrategien an Sichtbarkeit. Direktvertriebsmarken, Premium-Athleisure-Spezialisten und Nischen-Modelabels erweitern ihre Präsenz, indem sie auf spezifische Lifestyle-Präferenzen und sich entwickelnde Bekleidungsanforderungen eingehen. Kleinere Marken nutzen auch digitale Plattformen, Influencer-Kooperationen und gemeinschaftsorientiertes Marketing, um das Verbraucherbewusstsein zu stärken und Markentreue aufzubauen. Chancen in spezialisierten Kategorien, darunter Premium-Sportbekleidung, Kinderbekleidung und anlassspezifische Bekleidung, bieten aufstrebenden Marktteilnehmern zusätzliche Wege zur Stärkung ihrer Marktpräsenz.
Marktführer im Premium-Bekleidungsbereich
-
LVMH
-
Kering
-
Ralph Lauren
-
Chanel
-
Hermès
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Premium-Bekleidungsmarkt Unternehmen in diesem Bericht
- LVMH
- Kering
- Ralph Lauren
- HUGO BOSS AG
- PVH Corp.
- Moncler S.p.A.
- Burberry Group plc
- Prada S.p.A.
- Giorgio Armani S.p.A.
- Chanel
- Hermès
- Lululemon Athletica Inc.
- Nike, Inc.
- adidas AG
- Canada Goose Holdings Inc.
- Columbia Sportswear Company
- VF Corporation
- Levi Strauss & Co.
- Patagonia, Inc.
- Aritzia Inc.
Neueste Industrielle Entwicklungen in Premium-Bekleidungsmarkt
- Mai 2026: ASOS lancierte Muse Assembly, ein Premium-Contemporary-Damenbekleidungslabel mit Fokus auf Anlassbekleidung. Die Debüt-Kollektion umfasste 26 Teile, darunter Kleider und koordinierte Outfits, mit einem Schwerpunkt auf hochwertigen Stoffen und verfeinerter Verarbeitung.
- März 2026: Mulberry ging eine kreative Partnerschaft mit Designer Christopher Kane ein, um sein Damen-Prêt-à-porter-Geschäft zu entwickeln. Kane wurde zum Kreativdirektor für Damen-Prêt-à-porter ernannt, wobei die erste Kollektion Mulberry by Christopher Kane im September 2026 debütieren und im Januar 2027 in den Geschäften und online erhältlich sein soll.
- Januar 2026: Vera Wang führte über ihre Partnerschaft mit der Batra Group eine neue Advanced-Contemporary-Prêt-à-porter-Kollektion für Frauen im Vereinigten Königreich und Europa ein. Die Herbst/Winter-2026-Kollektion umfasste Schneiderware, Strickwaren, Jersey und Oberbekleidung, mit einem geplanten Marktstart im Mai 2026.
- September 2025: Aditya Birla Fashion and Retail Limited lancierte Wishful, eine zugängliche Luxus-Damenbekleidungsmarke für Anlassbekleidung, die auf festliche, Hochzeits- und besondere Anlässe ausgerichtet ist. Die Einführung erweiterte die Präsenz des Unternehmens im Premium-Feierlichkeitsbekleidungssegment, wobei die Kollektion zunächst in W-Stores präsentiert wurde.
Globaler Berichtsumfang des Premium-Bekleidungsmarkts
Der Premium-Bekleidungsmarkt umfasst hochwertige Kleidung, die oberhalb der Massenmarktbekleidung positioniert ist, mit einem Schwerpunkt auf Design, Materialien, Verarbeitung, Markenwert und Produktdifferenzierung. Der Bericht zum Premium-Bekleidungsmarkt ist nach Produkttyp in Freizeitbekleidung, formelle Bekleidung, Sportbekleidung, Nachtwäsche/Loungewear, Unterwäsche und sonstige Produkttypen segmentiert; nach Endnutzer in Frauen, Männer und Kinder; nach Fasermaterial in Baumwolle, Polyester, Nylon und Seide; nach Vertriebskanal in stationäre Geschäfte und Online-Shops; sowie nach Geografie in Nordamerika, Europa, den asiatisch-pazifischen Raum, Südamerika sowie den Nahen Osten und Afrika. Die Marktprognosen werden in USD angegeben.
Segmentierungsübersicht
| Freizeitbekleidung |
| Formelle Bekleidung |
| Sportbekleidung |
| Nachtwäsche/Loungewear |
| Dessous |
| Sonstige |
| Frauen |
| Männer |
| Kinder |
| Baumwolle |
| Polyester |
| Nylon |
| Seide |
| Sonstige Textilmaterialien |
| Stationärer Handel |
| Online-Handel |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Übriges Nordamerika | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Italien | |
| Frankreich | |
| Spanien | |
| Niederlande | |
| Polen | |
| Belgien | |
| Schweden | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Australien | |
| Indonesien | |
| Südkorea | |
| Thailand | |
| Singapur | |
| Übriger Asien-Pazifik-Raum | |
| Südamerika | Brasilien |
| Argentinien | |
| Kolumbien | |
| Chile | |
| Peru | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Südafrika |
| Saudi-Arabien | |
| Vereinigte Arabische Emirate | |
| Nigeria | |
| Ägypten | |
| Marokko | |
| Türkei | |
| Übriger Naher Osten und Afrika |
| Nach Produkttyp | Freizeitbekleidung | |
| Formelle Bekleidung | ||
| Sportbekleidung | ||
| Nachtwäsche/Loungewear | ||
| Dessous | ||
| Sonstige | ||
| Nach Endnutzer | Frauen | |
| Männer | ||
| Kinder | ||
| Nach Textilmaterial | Baumwolle | |
| Polyester | ||
| Nylon | ||
| Seide | ||
| Sonstige Textilmaterialien | ||
| Nach Vertriebskanal | Stationärer Handel | |
| Online-Handel | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Übriges Nordamerika | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Italien | ||
| Frankreich | ||
| Spanien | ||
| Niederlande | ||
| Polen | ||
| Belgien | ||
| Schweden | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Indien | ||
| Japan | ||
| Australien | ||
| Indonesien | ||
| Südkorea | ||
| Thailand | ||
| Singapur | ||
| Übriger Asien-Pazifik-Raum | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Kolumbien | ||
| Chile | ||
| Peru | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Südafrika | |
| Saudi-Arabien | ||
| Vereinigte Arabische Emirate | ||
| Nigeria | ||
| Ägypten | ||
| Marokko | ||
| Türkei | ||
| Übriger Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Premium-Bekleidungsmarkt?
Die Marktgröße des Premium-Bekleidungsmarkts betrug im Jahr 2026 166,32 Milliarden USD und soll bis 2032 einen Wert von 218,34 Milliarden USD erreichen, mit einer CAGR von 4,87 % im Zeitraum 2027–2032.
Welcher Produkttyp führt den Premium-Bekleidungsverkauf an?
Freizeitbekleidung führte die Produktnachfrage mit einem Anteil von 43,73 % im Jahr 2026 an. Sportbekleidung ist der am schnellsten wachsende Produkttyp mit einer CAGR von 6,37 % bis 2032.
Welche Kundengruppe treibt die Nachfrage nach Premium-Bekleidung an?
Frauen machten im Jahr 2026 52,86 % des Umsatzes aus. Kinder sollen unter den Endnutzern mit einer CAGR von 5,93 % im Zeitraum 2027–2032 am schnellsten wachsen.
Welche Region bietet die stärksten Wachstumsaussichten?
Asien-Pazifik hielt im Jahr 2026 29,36 % des globalen Umsatzes und soll im Zeitraum 2027–2032 eine CAGR von 6,48 % verzeichnen.