
Tamanho e Participação do Mercado de Farinha de Batata
Visão Geral do Mercado
| Período de Estudo | 2022 - 2032 |
|---|---|
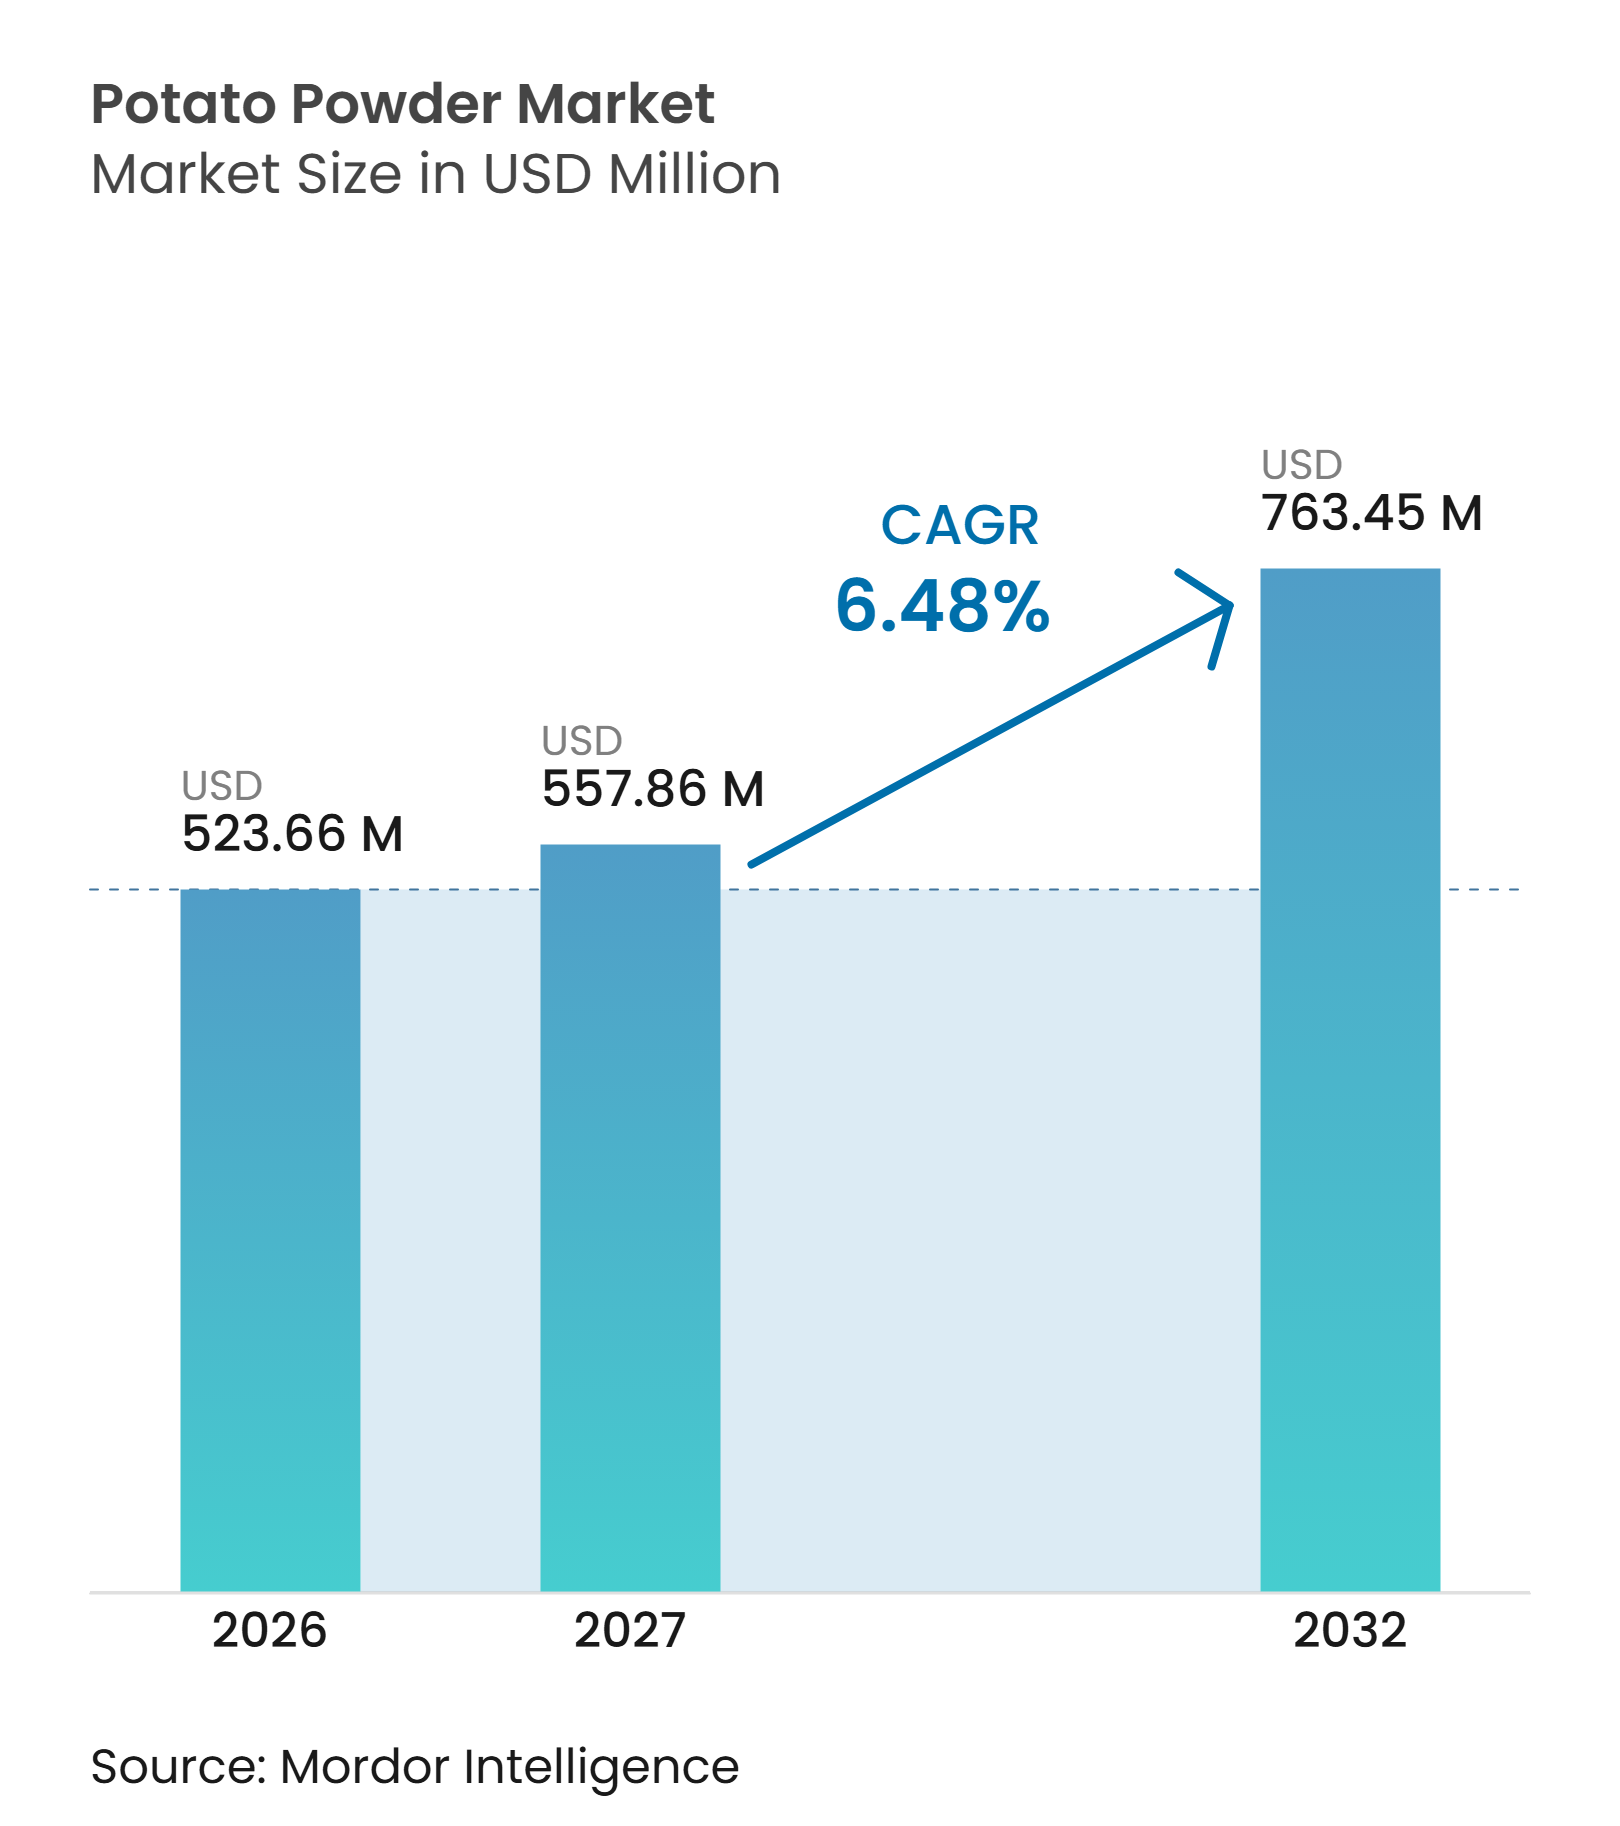
| Tamanho do Mercado (2027) | 557.86 Milhões de dólares |
| Tamanho do Mercado (2032) | 763.45 Milhões de dólares |
| Taxa de crescimento (2027 - 2032) | 6.48 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Baixo |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Farinha de Batata pela Mordor Intelligence
O tamanho do mercado de farinha de batata foi avaliado em 523,66 milhões de USD em 2026 e estima-se que cresça de 557,86 milhões de USD em 2027 para atingir 763,45 milhões de USD até 2032, a um CAGR de 6,48% durante o período de previsão (2027-2032). O mercado de farinha de batata se beneficia da demanda dos fabricantes de alimentos por ingredientes mais fáceis de armazenar, transportar e utilizar em diversos ambientes de produção. Sua aplicação em misturas secas, salgadinhos, molhos, produtos de panificação e cozinhas institucionais sustenta a demanda, particularmente em áreas com capacidade limitada de armazenamento refrigerado. A capacidade de processamento está se deslocando para mais perto dos centros de demanda na Ásia, alterando a forma como os fornecedores competem por contratos regionais de alimentos. Grandes processadores estão expandindo a capacidade e os graus de produtos, enquanto fornecedores regionais estão fortalecendo certificações e capacidades de exportação.
Principais Conclusões do Relatório
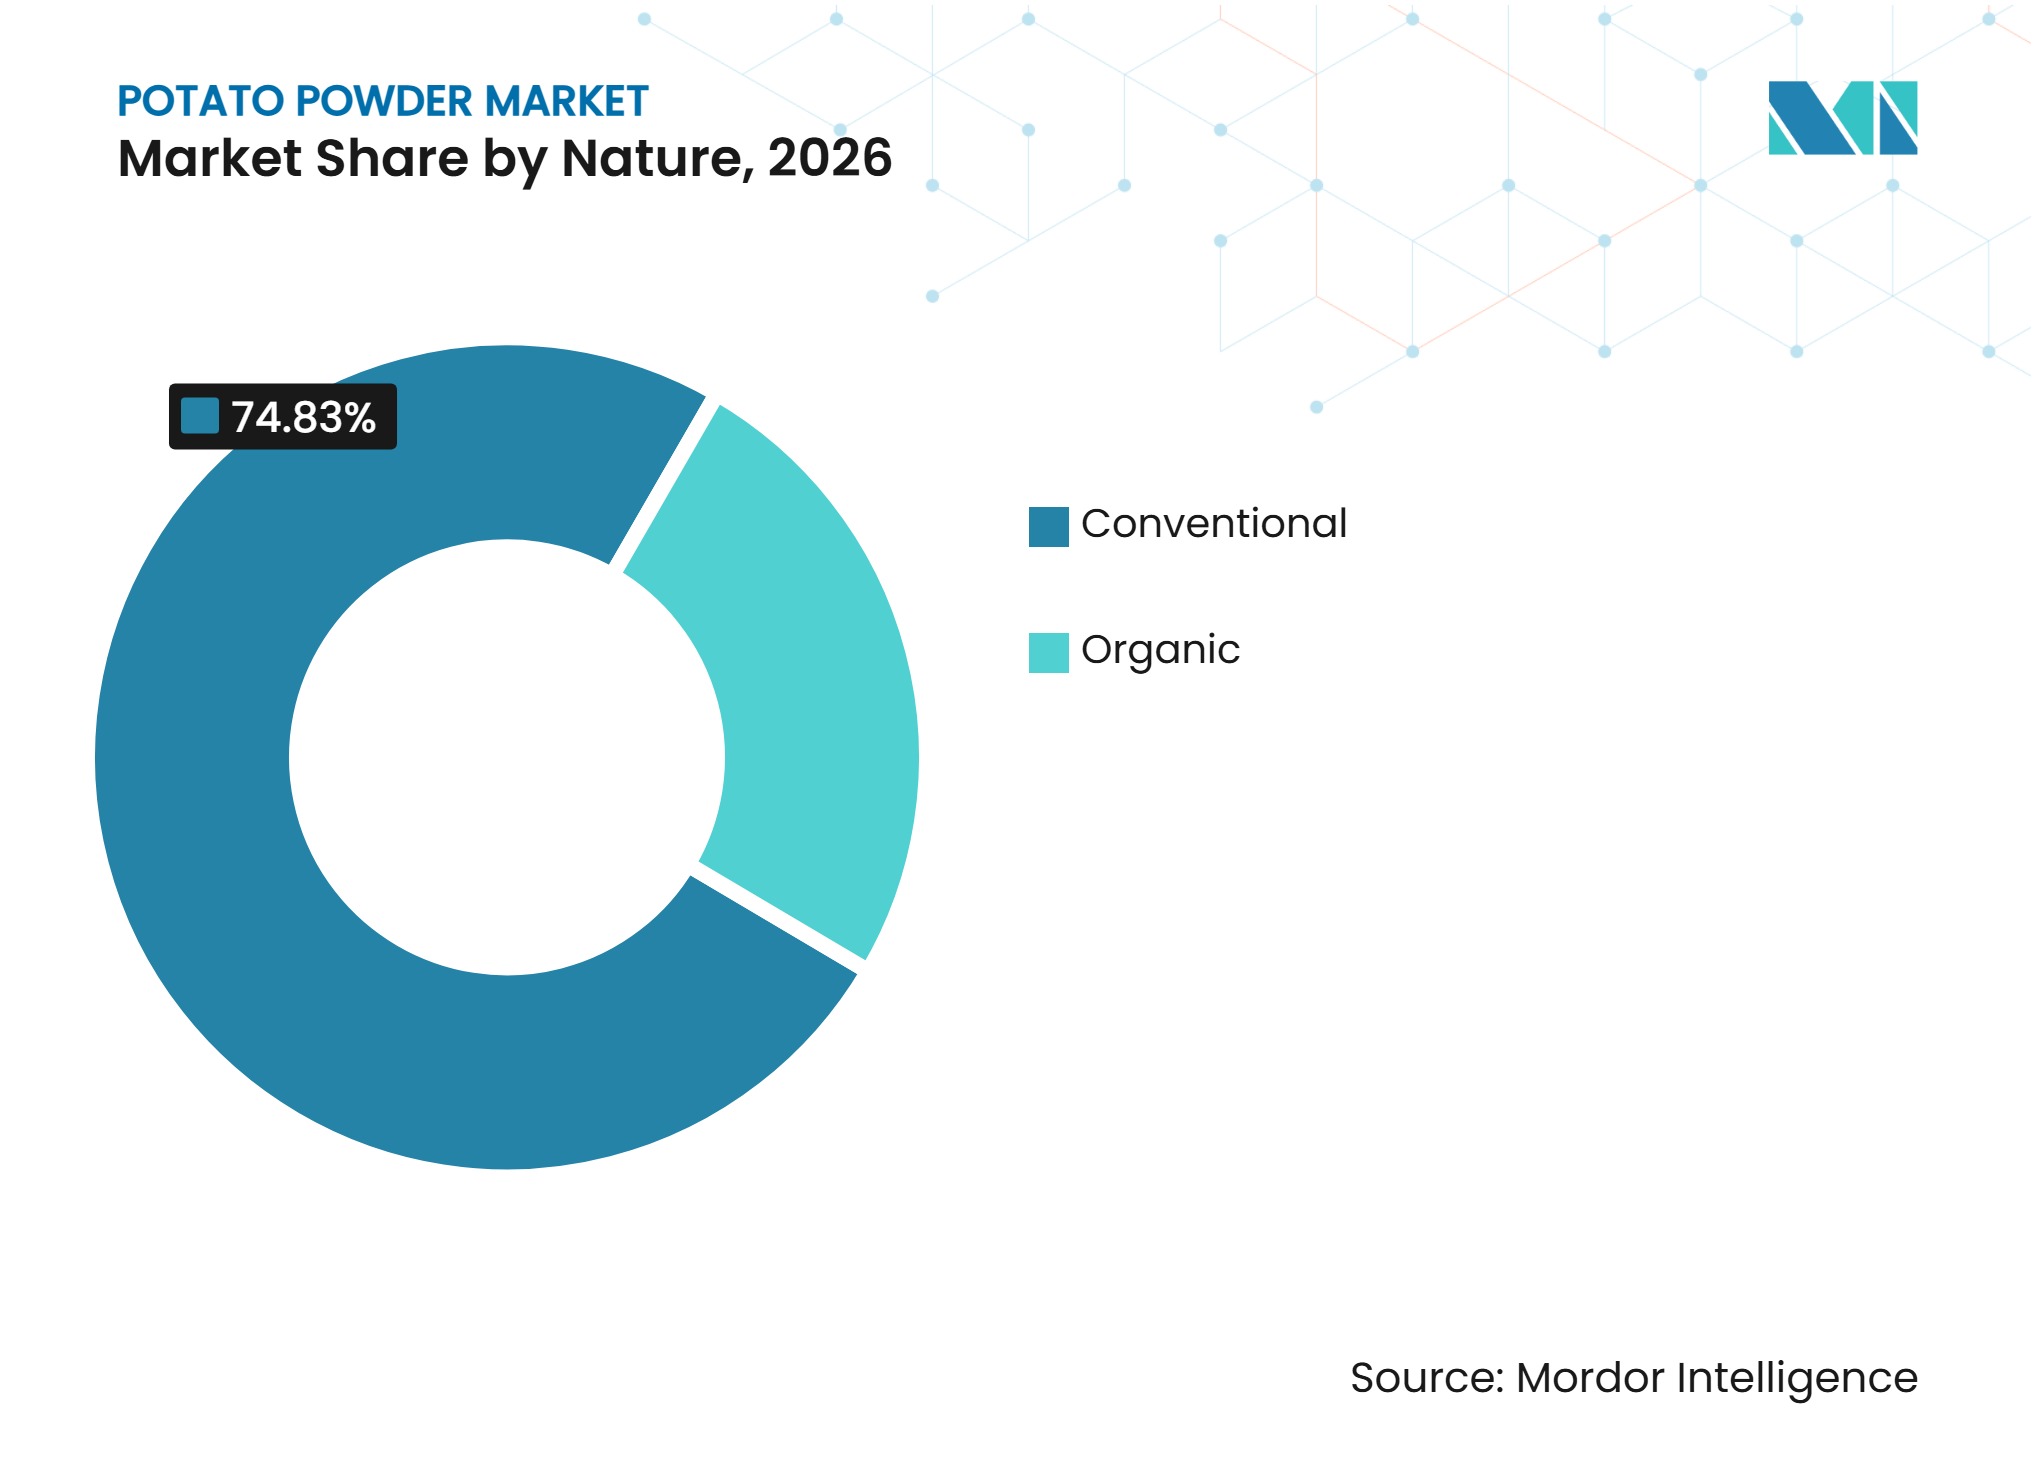
- Por natureza, a farinha de batata convencional dominou o mercado com uma participação de 74,83% em 2026, enquanto a farinha de batata orgânica deve registrar o CAGR mais rápido de 7,58% durante 2027-2032.
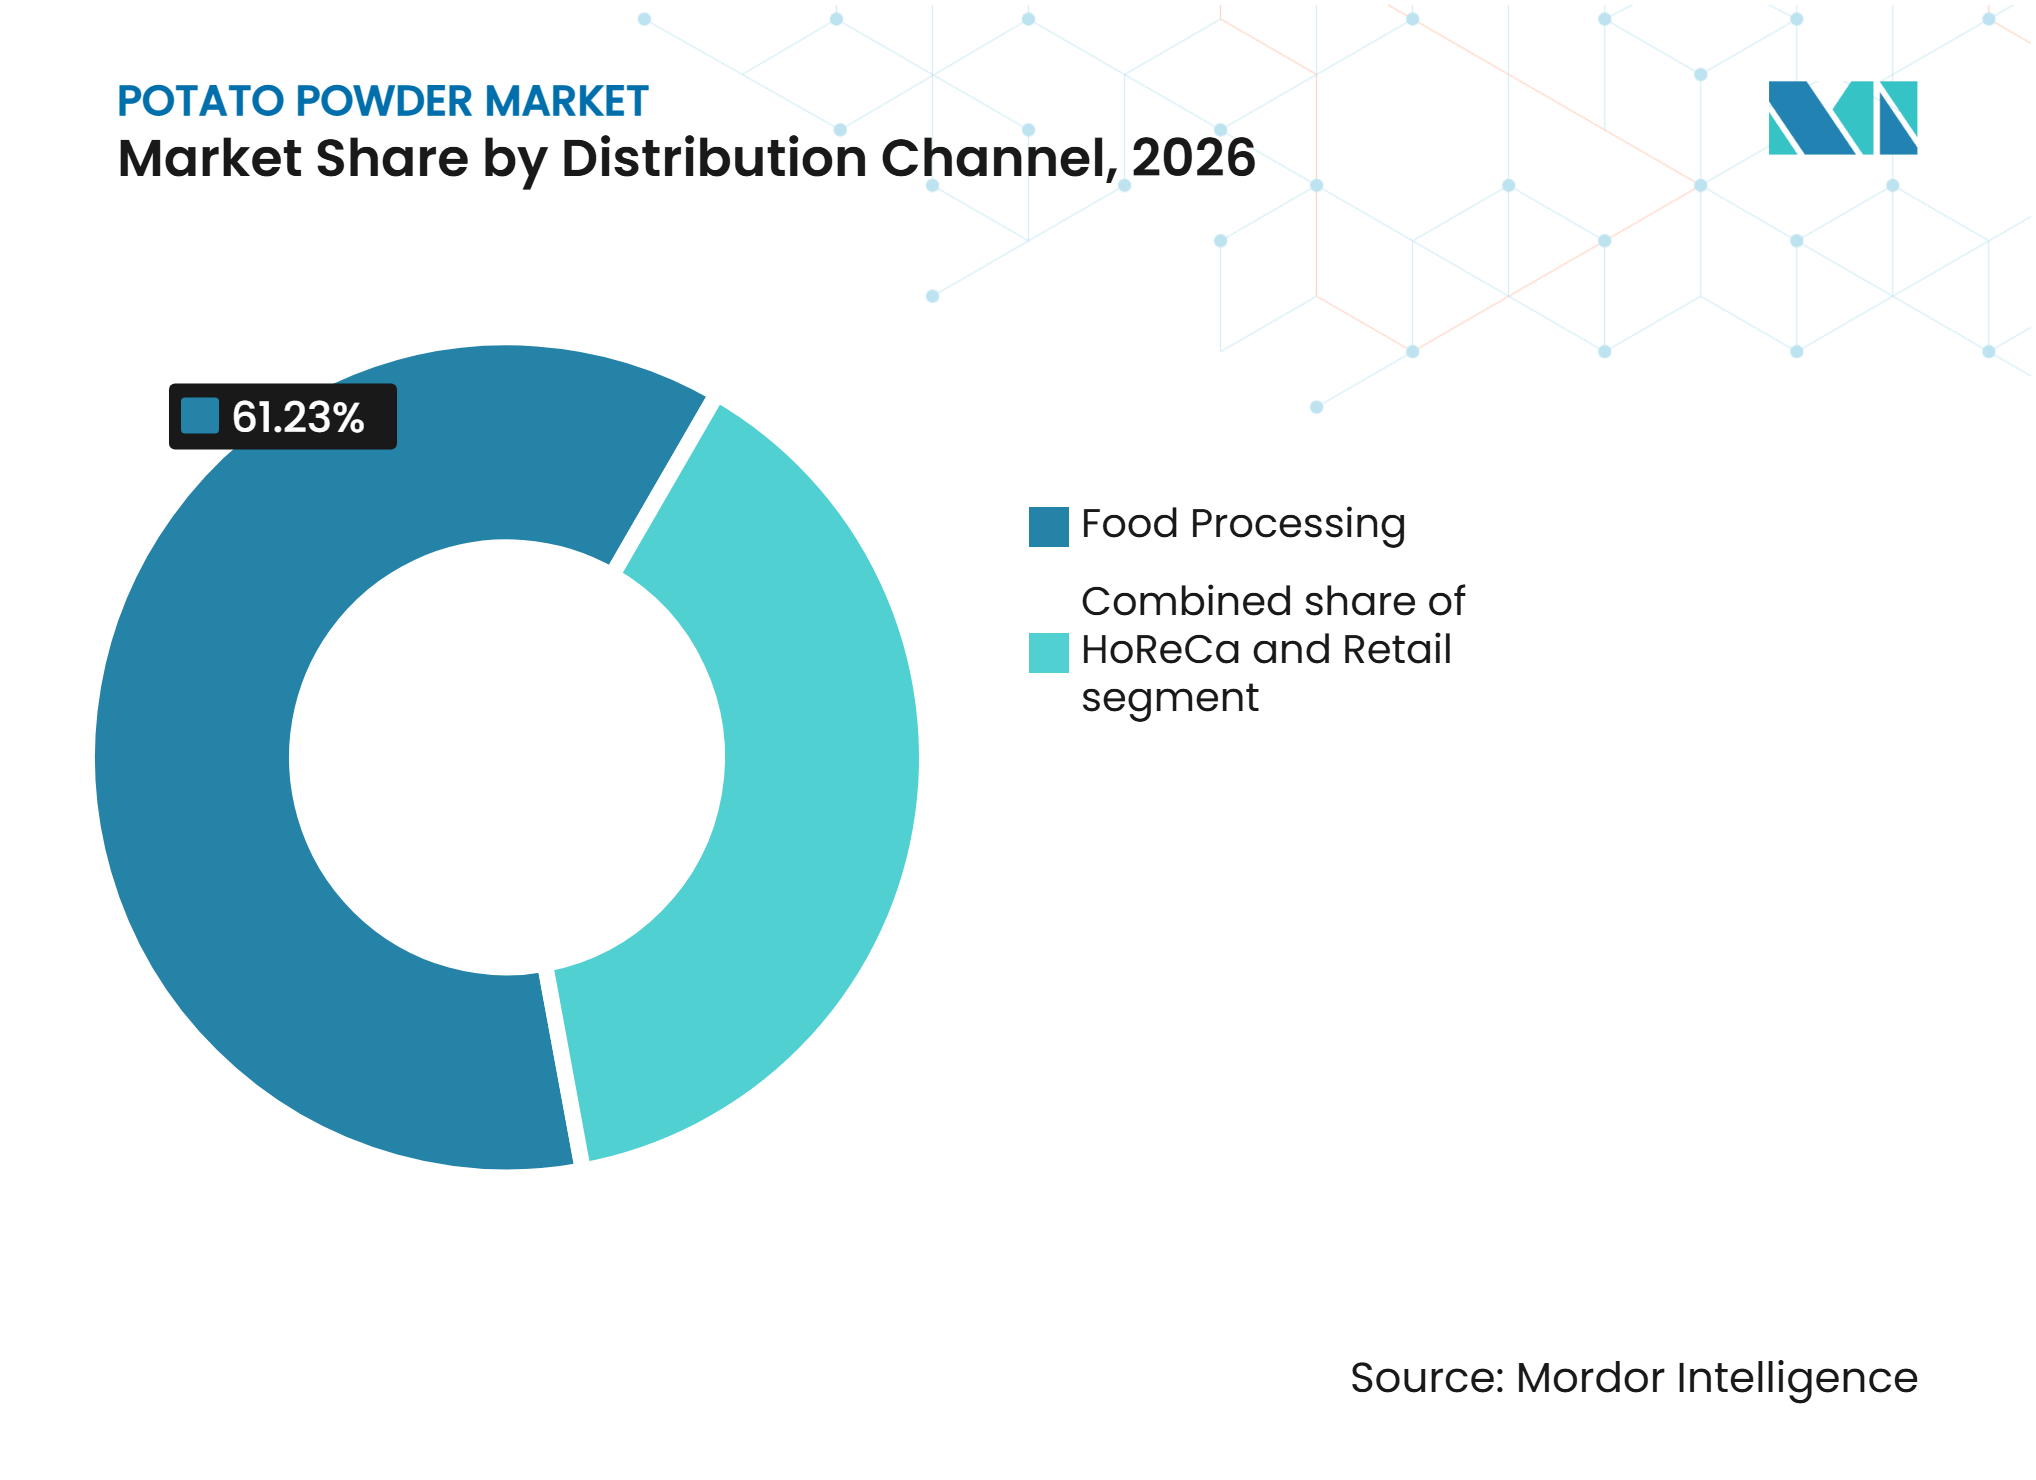
- Por canal de distribuição, o setor de processamento de alimentos dominou o mercado com uma participação de 61,23% em 2026, enquanto o segmento de varejo deve registrar o CAGR mais rápido de 7,73% durante 2027-2032.
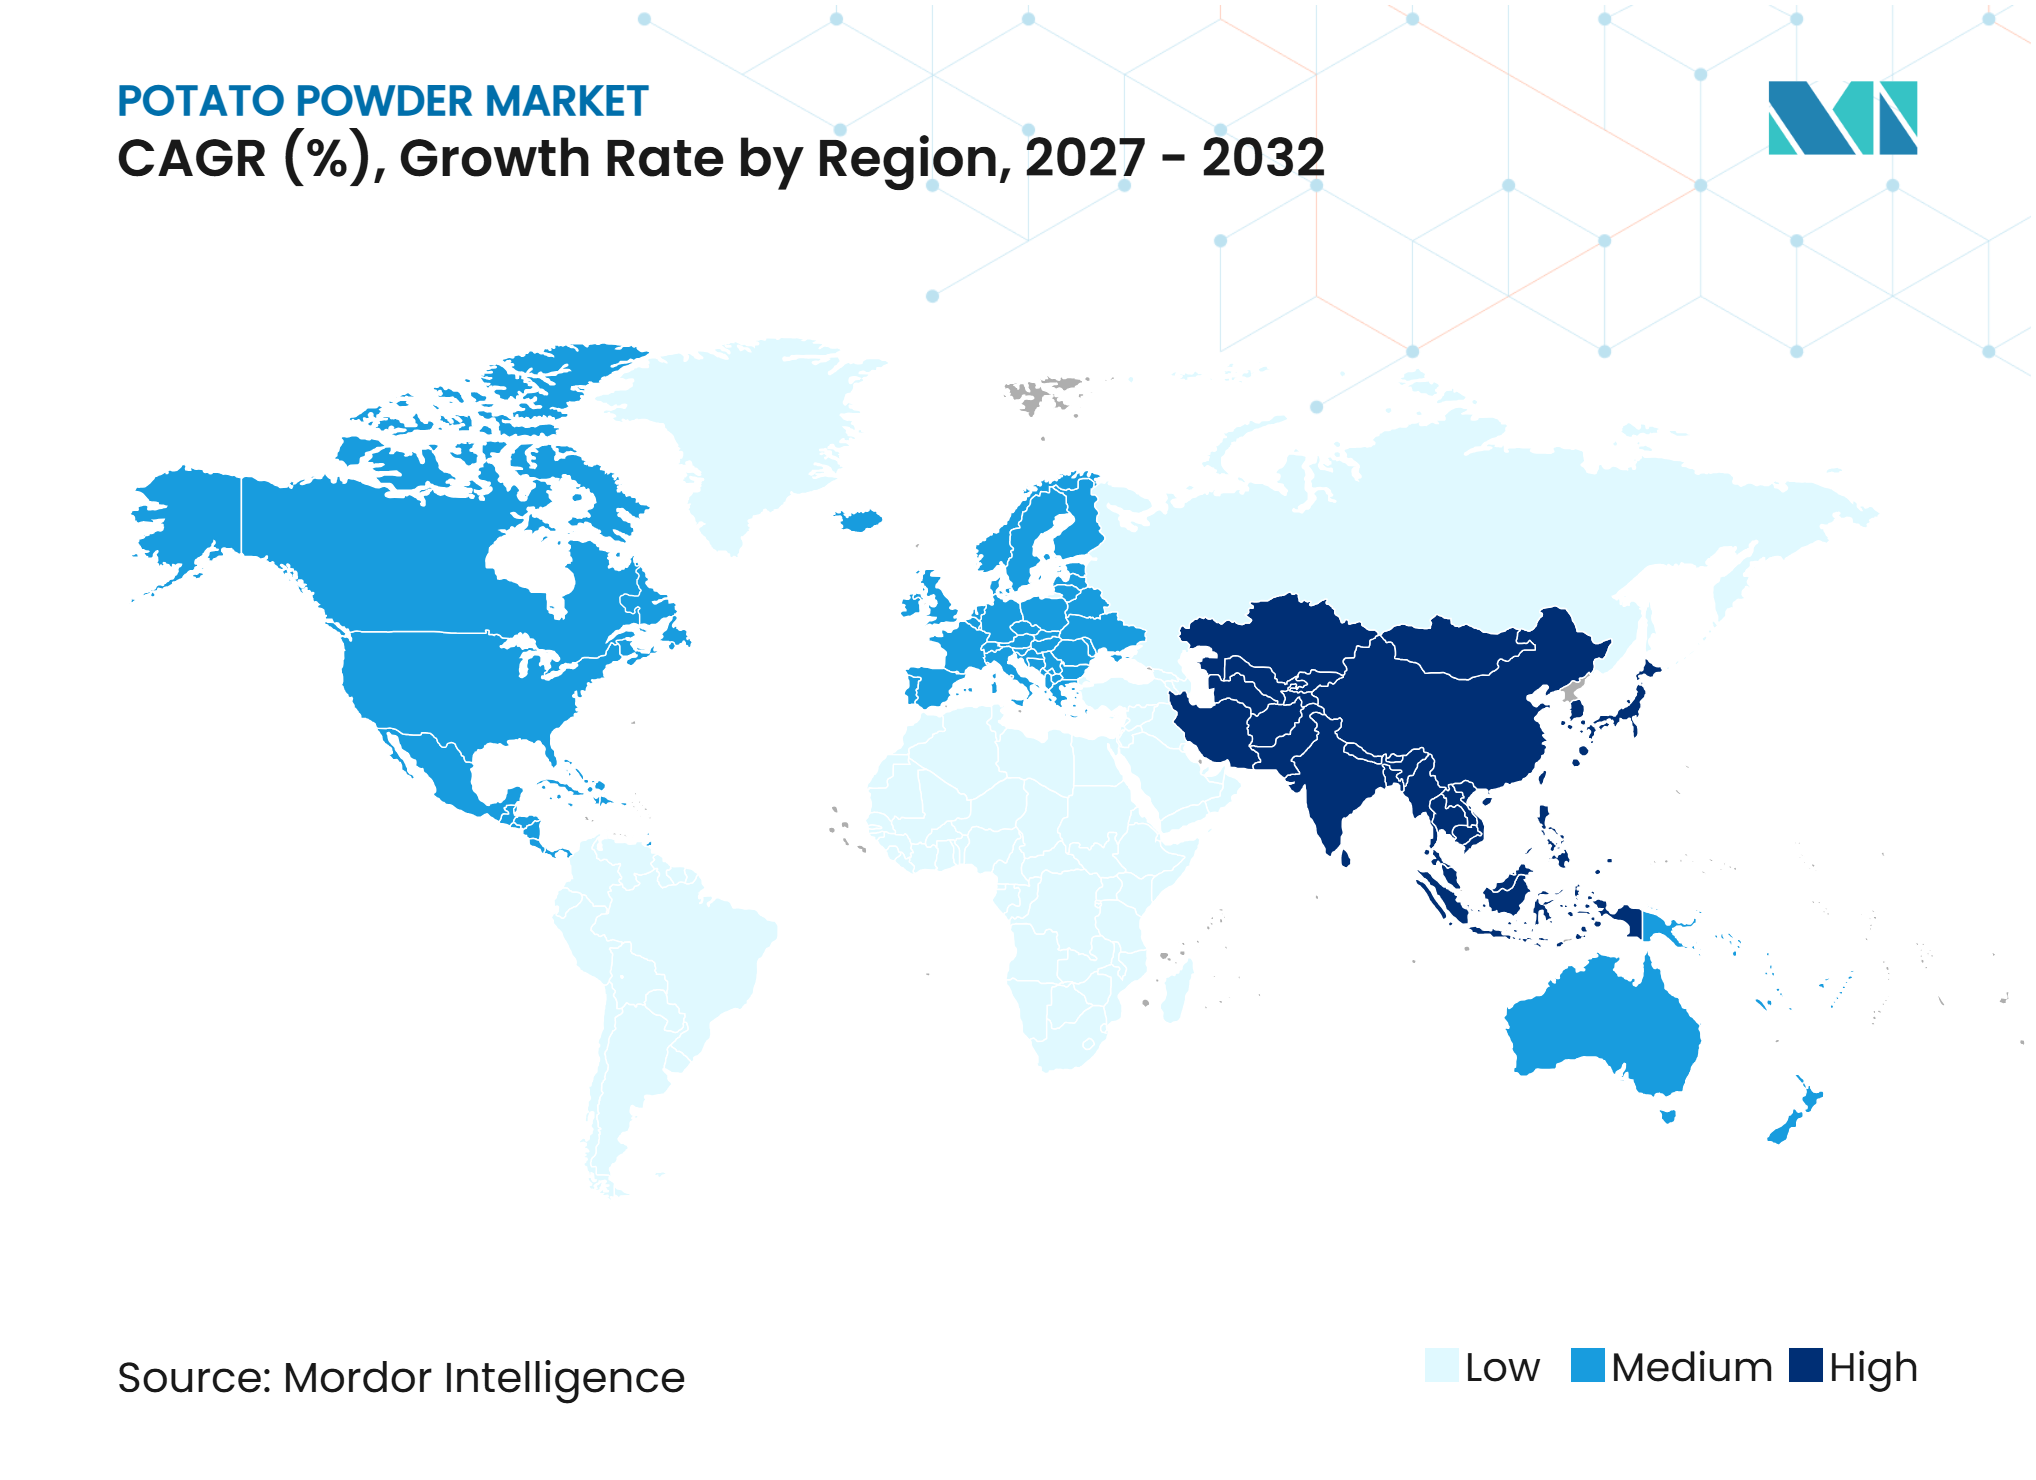
- Por geografia, a América do Norte dominou o mercado de farinha de batata com uma participação de 38,12% em 2026, enquanto a Ásia-Pacífico deve registrar o CAGR mais rápido de 7,92% durante 2027-2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Crescente demanda por produtos alimentícios de conveniência e prontos para consumo | +1.4% | Global, com Ásia-Pacífico e América do Norte como principais motores de demanda | Longo prazo (≥ 4 anos) |
| Expansão das aplicações no setor de salgadinhos e alimentos salgados | +1.1% | Ásia-Pacífico e América do Norte, com expansão para o Oriente Médio e África | Médio prazo (2-4 anos) |
| Expansão da capacidade de processamento de batata e investimentos | +0.9% | Ásia-Pacífico, América do Norte e Europa Oriental | Curto prazo (≤ 2 anos) |
| Adoção crescente em serviços de alimentação comercial e cozinhas institucionais | +0.7% | Ásia-Pacífico e Oriente Médio | Médio prazo (2-4 anos) |
| Uso crescente de farinha de batata como ingrediente funcional em panificação e formulações alimentícias | +0.8% | Europa e América do Norte, com adoção emergente na Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Maior vida útil e maior praticidade de armazenamento | +0.5% | Global, com forte relevância no Oriente Médio, África e América do Sul | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Crescente Demanda por Produtos Alimentícios de Conveniência e Prontos para Consumo
O mercado de farinha de batata atende a empresas alimentícias que necessitam de ingredientes com longa vida útil e preparo simples. Os formatos em pó reduzem os requisitos de manuseio associados às batatas frescas e limitam a dependência de armazenamento refrigerado. Restaurantes de serviço rápido e fornecedores de refeições institucionais utilizam ingredientes em temperatura ambiente quando o preparo padronizado e a produção consistente são essenciais. As compras no setor de alimentação tornam-se mais estáveis quando grupos de restaurantes incluem ingredientes à base de batata nas especificações de fornecedores aprovados. A maior vida útil também sustenta a demanda em mercados com capacidade limitada de cadeia de frio e logística de última milha subdesenvolvida. Além disso, o armazenamento e o transporte mais fáceis permitem que os fabricantes de alimentos mantenham estoques de ingredientes e simplifiquem as aquisições em múltiplos locais de produção.
Expansão das Aplicações no Setor de Salgadinhos e Alimentos Salgados
A farinha de batata está ganhando aplicação mais ampla no setor de salgadinhos e alimentos salgados devido à sua versatilidade na formulação de produtos, desenvolvimento de textura e praticidade de processamento. Os fabricantes utilizam ingredientes de batata desidratada em salgadinhos extrusados, chips fabricados, pellets de salgadinhos, palitos à base de batata e coberturas salgadas para conferir sabor de batata, melhorar a ligação e garantir textura consistente. A farinha de batata também apoia a produção de recheios de salgadinhos e produtos moldados, ajudando os fabricantes a simplificar o preparo e manter características uniformes do produto. Em outubro de 2026, o Escritório de Informações à Imprensa do Governo da Índia destacou as aplicações de processamento da variedade de batata Kufri Jamunia, incluindo sua conversão em ingredientes desidratados, como farinha de batata, para uso em formulações de alimentos processados, produtos de salgadinhos e preparações de café da manhãBatata Roxa Rica em Nutrientes da Índia, pib.gov.in/">[1]. Este desenvolvimento demonstra o potencial de diversificar os ingredientes derivados de batata em diversas aplicações alimentícias. Para os fabricantes de salgadinhos, a farinha de batata oferece um ingrediente adaptável para o desenvolvimento de produtos diferenciados com sabor, textura e características nutricionais distintas.
Expansão da Capacidade de Processamento de Batata e Investimentos
O investimento em maior capacidade de batata desidratada influencia o mercado de farinha de batata, pois flocos, grânulos e farinha podem compartilhar matérias-primas, armazenamento e infraestrutura de processamento. A Agristo iniciou a construção de uma unidade de produção em Grand Forks, Dakota do Norte, com um investimento mínimo de 450 milhões de USD e início operacional previsto para o verão de 2028. O aumento da capacidade de processamento pode melhorar a utilização de matérias-primas e ampliar as opções de fornecimento para os compradores. As adições de capacidade também podem mitigar os efeitos de interrupções localizadas no fornecimento quando as plantas produzem múltiplos formatos de produtos. O investimento em armazenamento a frio e agricultura contratual permanece essencial, pois novas linhas de processamento requerem um fornecimento confiável de batatas brutas. Tais investimentos também incentivam uma coordenação mais forte entre produtores e processadores de batata, apoiando uma qualidade mais consistente de matéria-prima e o planejamento de fornecimento a longo prazo.
Uso Crescente de Farinha de Batata como Ingrediente Funcional em Panificação e Formulações Alimentícias
A farinha de batata é cada vez mais utilizada como ingrediente funcional em panificação e outras formulações alimentícias devido às suas propriedades de ligação de água, espessamento e melhoria de textura. Em aplicações de panificação, os fabricantes a incorporam em pães, biscoitos, cookies, bolos e produtos assados salgados para melhorar a retenção de umidade, manter a consistência do produto e obter uma textura mais macia. Os fabricantes de alimentos também utilizam farinha de batata em sopas, molhos, caldos, misturas instantâneas, recheios e refeições preparadas para atingir a espessura necessária e a estabilidade da formulação. Em setembro de 2026, o Conselho Indiano de Pesquisa Agrícola – Instituto Central de Pesquisa de Batata (ICAR-CPRI) atualizou sua lista de tecnologias comercializadas para incluir produtos de batata desidratada, como farinha de batata, sêmola, mingau e daliyaTecnologias Comerciais, icarcpri.res.in">[2]. O instituto informou que licenciou a tecnologia para quatro empreendedores. Suas propriedades funcionais e adaptabilidade em produtos doces e salgados proporcionam aos fabricantes maior flexibilidade de formulação e apoiam o desenvolvimento de alimentos processados de valor agregado.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Volatilidade nos preços de batata bruta e disponibilidade sazonal | -1.0% | Europa, Ásia-Pacífico e Europa Oriental | Curto prazo (≤ 2 anos) |
| Alto consumo de energia e custos de processamento | -0.8% | Europa e América do Norte | Médio prazo (2-4 anos) |
| Flutuações nos rendimentos da safra de batata e na qualidade da matéria-prima | -0.7% | Europa, América do Norte e Índia | Curto prazo (≤ 2 anos) |
| Concorrência de ingredientes alternativos e substitutos | -0.6% | Global, com forte pressão nas formulações alimentícias da Europa e Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Volatilidade nos Preços de Batata Bruta e Disponibilidade Sazonal
Os fabricantes de farinha de batata dependem de um fornecimento consistente de batatas brutas de qualidade adequada, tornando o mercado vulnerável à disponibilidade sazonal e às flutuações nos preços de aquisição. A colheita de batatas ocorre em estações específicas, enquanto a chegada de safras frescas, os estoques em câmaras frias, as condições climáticas e as variações regionais de oferta influenciam a disponibilidade de matéria-prima ao longo do ano. Em março de 2026, a Autoridade de Desenvolvimento de Exportação de Produtos Agrícolas e Processados do Governo da Índia (APEDA) informou que os preços domésticos da batata haviam caído 25% em relação ao ano anterior, impulsionados pela chegada do pico de colheita e pelo aumento da disponibilidade internaPainel mensal Batata, apeda.gov.in">[3]. Essa volatilidade de preços dificulta que os fabricantes de farinha de batata mantenham custos de aquisição estáveis e cronogramas de produção consistentes. Consequentemente, os processadores podem precisar fortalecer a capacidade de armazenamento a frio, diversificar as regiões de fornecimento e estabelecer acordos de aquisição de longo prazo para reduzir a exposição a interrupções sazonais no fornecimento.
Alto Consumo de Energia e Custos de Processamento
A desidratação de batata é intensiva em energia, pois a secagem e o processamento de ingredientes envolvem etapas de alta intensidade de calor, incluindo lavagem, cozimento, secagem, moagem e embalagem. Os processadores europeus também enfrentam volatilidade no mercado de energia e custos de conformidade com carbono sob o Sistema de Comércio de Emissões da União Europeia. As empresas que investem em equipamentos energeticamente eficientes, recuperação de calor residual e sistemas de energia renovável estão melhor posicionadas para gerenciar esses custos. As variações nos rendimentos das safras e a concorrência do amido de mandioca, da farinha de arroz e do amido de ervilha aumentam ainda mais a necessidade de controle de custos e desenvolvimento de produtos específicos para cada aplicação. Os processadores menores podem enfrentar pressão adicional, pois o investimento inicial substancial necessário para maquinário energeticamente eficiente pode limitar sua capacidade de alcançar economias de escala e manter custos de produção competitivos.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Natureza:
Produtos Convencionais Mantêm Escala Enquanto Produtos Orgânicos Crescem Mais RapidamenteA farinha de batata convencional representou 74,83% do mercado de farinha de batata em 2026. Este segmento mantém sua posição de liderança devido ao seu uso generalizado no processamento de alimentos, em serviços de alimentação e em aplicações institucionais, onde as equipes de compras priorizam custo, disponibilidade e desempenho padronizado. Os fabricantes utilizam farinha de batata convencional em produtos de panificação e confeitaria, salgadinhos e alimentos salgados, sopas, molhos, temperos e alimentos prontos para consumo. Suas propriedades de retenção de água e modificação de textura oferecem aos fabricantes flexibilidade em múltiplas categorias de produtos. A infraestrutura de fabricação consolidada e a maior disponibilidade de matérias-primas convencionais também apoiam a aquisição consistente para a produção de alimentos em larga escala.
A farinha de batata orgânica deve crescer a um CAGR de 7,58% até 2032, superando a taxa de crescimento geral do mercado. O segmento se beneficia do uso de insumos certificados pelos fabricantes para apoiar o posicionamento de produtos com rótulo limpo. No entanto, esses requisitos podem aumentar o custo e o tempo necessários para ingressar na categoria. O armazenamento segregado e o fornecimento certificado também tornam a expansão de capacidade mais desafiadora do que a produção convencional. Os processadores estabelecidos com cadeias de fornecimento de matéria-prima integradas e sistemas de documentação robustos estão mais bem posicionados para atender compradores orgânicos. O segmento também oferece oportunidades para fornecedores atenderem fabricantes de alimentos premium que buscam ingredientes rastreáveis alinhados com os padrões de produtos orgânicos e as preferências dos consumidores.


Por Canal de Distribuição:
Processamento de Alimentos Mantém Volume Enquanto o Varejo se ExpandeO processamento de alimentos representou 61,23% da participação do mercado de farinha de batata em 2026. Os fabricantes utilizam farinha de batata em produtos de panificação e confeitaria, salgadinhos, sopas, molhos, temperos e alimentos prontos para consumo. Seu sabor neutro e propriedades de reidratação rápida apoiam a produção industrial de refeições e a fabricação de alimentos instantâneos. Cozinhas comerciais e restaurantes de serviço rápido também utilizam farinha de batata para reduzir o manuseio de batatas frescas e melhorar a consistência do preparo. Esses clientes priorizam a confiabilidade do fornecimento, pois interrupções nos ingredientes podem afetar cardápios padronizados e a produção fabril.
O segmento de varejo deve crescer a um CAGR de 7,73% até 2032. Misturas embaladas e formatos desidratados atraem domicílios que buscam produtos práticos para a despensa. O varejo online aumenta a visibilidade de produtos especiais e orgânicos, pois marcas menores não precisam de ampla presença física nas prateleiras. A expansão de supermercados e hipermercados também apoia um acesso mais amplo a produtos alimentícios embalados em áreas urbanas. No entanto, os fornecedores de varejo devem equilibrar a variedade de produtos com instruções de uso claras e qualidade consistente do produto. Embora o canal de varejo ofereça uma via para produtos diferenciados, o processamento de alimentos permanece a base de volume primária para o mercado de farinha de batata.

Análise Geográfica
América do Norte
A América do Norte representou 38,12% do mercado de farinha de batata em 2026. A região se beneficia de uma grande base de processamento de batata tecnologicamente avançada, apoiada por redes bem estabelecidas de agricultura, armazenamento e fabricação de alimentos. Em julho de 2025, o estado do Maine promulgou legislação (LD 1951) que estende créditos fiscais para apoiar a expansão de uma instalação de processamento de batata existente em Washburn e o desenvolvimento de uma nova fábrica de chips de batata no Loring Commerce Centre em Limestone. Espera-se que esses desenvolvimentos fortaleçam o ambiente de investimento da região para o processamento de alimentos à base de batata. A infraestrutura de processamento estabelecida da América do Norte e o acesso a matérias-primas agrícolas apoiam a disponibilidade de ingredientes de batata processada para os fabricantes de alimentos. Essas capacidades permitem que os processadores atendam a diversas especificações de ingredientes e requisitos de fornecimento em aplicações de panificação, salgadinhos, alimentos de conveniência e serviços de alimentação.
Ásia-Pacífico
A Ásia-Pacífico deve crescer a um CAGR de 7,92% até 2032, tornando-se o segmento regional de crescimento mais rápido. O aumento do consumo urbano, a expansão das redes de restaurantes de serviço rápido e os investimentos na fabricação local de alimentos estão impulsionando a demanda por ingredientes de batata desidratada. Em julho de 2025, a McCain investiu 480 milhões de USD em uma instalação de processamento de batata em Madhya Pradesh, Índia, ressaltando a importância do fornecimento local na região. Os regulamentos de segurança alimentar e os padrões de certificação dos compradores permanecerão críticos à medida que os processadores locais buscam contratos com empresas alimentícias multinacionais. A crescente base de produção da região também está reduzindo sua dependência de importações de fornecedores ocidentais tradicionais.
Europa, América do Sul e Oriente Médio e África
A Europa continua sendo um importante centro de produção; no entanto, os altos custos de energia, os requisitos de conformidade com emissões de carbono e a incerteza quanto à matéria-prima desafiam os processadores sem arranjos de fornecimento integrados. Investimentos em eficiência energética e desenvolvimento de produtos podem ajudar as empresas europeias a manter sua posição em categorias especiais. Na América do Sul, o consumo urbano de alimentos e a expansão de restaurantes de serviço rápido sustentam a demanda, enquanto a limitada capacidade de processamento local cria oportunidades para ingredientes importados. O Oriente Médio e a África geram demanda proveniente de catering, serviços de alimentação em companhias aéreas e fabricação de alimentos embalados, onde o armazenamento em temperatura ambiente oferece valor significativo. Produtos com qualidade consistente e estabilidade de prateleira prolongada são particularmente relevantes em mercados onde as restrições logsticas limitam o acesso confiável à cadeia de frio ou às importações.
Cenário Competitivo
Concentração do Mercado
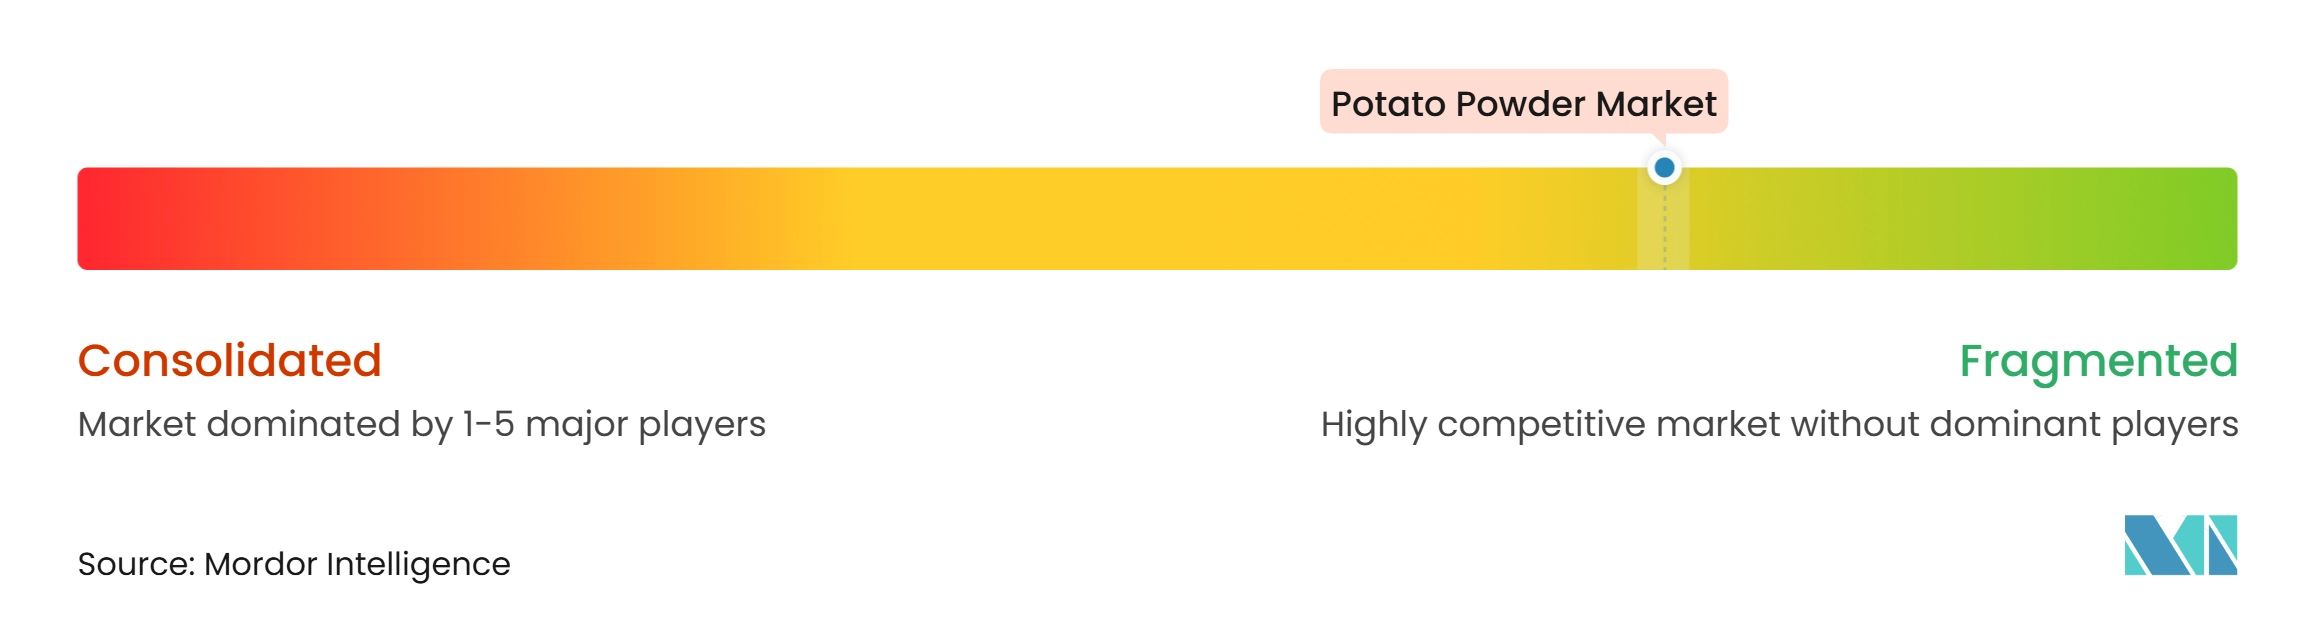
O mercado de farinha de batata é fragmentado, com participantes incluindo McCain Foods, Lamb Weston, Aviko, Emsland Group, J.R. Simplot, processadores regionais e fornecedores de marcas próprias. Grandes empresas integradas aproveitam amplas redes de distribuição e têm recursos para investir em capacidade de processamento, iniciativas de sustentabilidade e graus de produtos especializados. Os processadores regionais competem por meio de custos mais baixos, acesso a matérias-primas locais e serviço flexível para fabricantes de alimentos próximos. Os compradores podem adquirir de múltiplos fornecedores, limitando o poder de precificação de empresas individuais. Essa estrutura cria oportunidades para produtores especializados que oferecem ingredientes específicos para cada aplicação.
As empresas estão cada vez mais focadas em expandir a capacidade regional e aprofundar seus portfólios de produtos. O desenvolvimento de soluções de salgadinhos à base de batata pelo Emsland Group reflete uma estratégia de produto voltada para aplicações alimentícias com baixo teor de gordura, enriquecidas com proteínas e com rótulo limpo. Essas iniciativas permitem que empresas estabelecidas atendam à demanda além dos produtos de reconstituição de commodities e aumentem a importância do suporte técnico na seleção de fornecedores.
Os processadores indianos e outros regionais podem ganhar participação de mercado combinando custos de produção competitivos com sistemas reconhecidos de segurança alimentar e qualidade. Sua expansão pode intensificar a concorrência por contratos de fornecimento asiáticos historicamente atendidos por fornecedores europeus ou norte-americanos. Os fornecedores europeus podem responder oferecendo graus especiais, suporte de aplicação e relacionamentos de distribuição regional mais fortes. Os fornecedores de grau commodity enfrentam pressão crescente à medida que os clientes qualificam múltiplos produtores. Consequentemente, o mercado de farinha de batata recompensa investimentos em fornecimento confiável, certificações e desenvolvimento de produtos funcionais.
Líderes do Setor de Farinha de Batata
-
McCain Foods Limited
-
Lamb Weston Holdings, Inc.
-
Aviko B.V.
-
AGRANA Beteiligungs-AG
-
Bob's Red Mill Natural Foods, Inc.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Farinha de Batata Empresas cobertas neste relatório
- McCain Foods Limited
- Lamb Weston Holdings, Inc.
- Aviko B.V.
- Emsland Group
- Idahoan Foods, LLC
- Idaho Pacific Corporation
- Rixona B.V.
- Agrarfrost GmbH and Co. KG
- Lutosa SA
- Garlico Industries
- AGRANA Beteiligungs-AG
- Bob’s Red Mill Natural Foods, Inc.
- Idaho Supreme Potatoes Inc.
- Oregon Potato Company
- Augason Farms
- KMC Ingredients
- Birkamidon Rohstoffhandels GmbH
- Euro Foods Industries
- J.R. Simplot Company
- Chhatariya Foods Pvt. Ltd.
Desenvolvimentos industriais recentes em Mercado de Farinha de Batata
- Agosto de 2025: A Jepuan Peruna, da Finlândia, concluiu uma extensão de fábrica de 4.500 m² e adicionou uma nova linha de produção com tecnologia moderna de descascamento e soluções energeticamente eficientes.
- Agosto de 2025: A produtora holandesa de ingredientes de batata Royal Avebe anunciou a aquisição da Solan, fabricante polonesa de flocos e grânulos de batata. A aquisição conferiu à Avebe a propriedade total da Solan e incorporou ao portfólio da Avebe a tecnologia de produção consolidada, os relacionamentos com clientes e a expertise em processamento da Solan.
- Maio de 2025: A Lutosa SA, da Bélgica, inaugurou um investimento de 225 milhões de EUR em sua unidade de Waregem, incluindo uma nova linha de produção de flocos de batata.
Escopo do Relatório Global do Mercado de Farinha de Batata
A farinha de batata é um ingrediente de batata desidratada produzido pela secagem e moagem fina de batatas processadas em um pó estável em prateleira.
O mercado de farinha de batata é segmentado por natureza, canal de distribuição e geografia. Por natureza, o mercado é segmentado em orgânico e convencional. Por canal de distribuição, o mercado é segmentado em processamento de alimentos (panificação e confeitaria, salgadinhos e produtos salgados, sopas, molhos e temperos, alimentos prontos para consumo e de conveniência, e outras aplicações de alimentos e bebidas), HoReCa e varejo (hipermercados e supermercados, lojas de conveniência/mercearias, varejo online e outros canais de distribuição). Com base na geografia, o mercado é classificado em América do Norte, Europa, América do Sul, Ásia-Pacífico e Oriente Médio e África. As previsões de mercado são fornecidas em termos de valor (USD).
Visão geral da segmentação
| Orgânico |
| Convencional |
| Processamento de Alimentos | Panificação e Confeitaria |
| Salgadinhos e Produtos Salgados | |
| Sopas, Molhos e Temperos | |
| Alimentos Prontos para Consumo e de Conveniência | |
| Outras Aplicações de Alimentos e Bebidas | |
| HoReCa | |
| Varejo | Hipermercados e Supermercados |
| Lojas de Conveniência/Mercearias | |
| Varejo Online | |
| Outros Canais de Distribuição |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Restante da América do Norte | |
| Europa | Alemanha |
| Reino Unido | |
| Itália | |
| França | |
| Espanha | |
| Países Baixos | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Índia | |
| Japão | |
| Austrália | |
| Indonésia | |
| Tailândia | |
| Restante da Ásia-Pacífico | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul | |
| Oriente Médio e África | África do Sul |
| Arábia Saudita | |
| Emirados Árabes Unidos | |
| Turquia | |
| Restante do Oriente Médio e África |
| Por Natureza | Orgânico | |
| Convencional | ||
| Por Canal de Distribuição | Processamento de Alimentos | Panificação e Confeitaria |
| Salgadinhos e Produtos Salgados | ||
| Sopas, Molhos e Temperos | ||
| Alimentos Prontos para Consumo e de Conveniência | ||
| Outras Aplicações de Alimentos e Bebidas | ||
| HoReCa | ||
| Varejo | Hipermercados e Supermercados | |
| Lojas de Conveniência/Mercearias | ||
| Varejo Online | ||
| Outros Canais de Distribuição | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Restante da América do Norte | ||
| Europa | Alemanha | |
| Reino Unido | ||
| Itália | ||
| França | ||
| Espanha | ||
| Países Baixos | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Índia | ||
| Japão | ||
| Austrália | ||
| Indonésia | ||
| Tailândia | ||
| Restante da Ásia-Pacífico | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
| Oriente Médio e África | África do Sul | |
| Arábia Saudita | ||
| Emirados Árabes Unidos | ||
| Turquia | ||
| Restante do Oriente Médio e África | ||
Principais Perguntas Respondidas no Relatório
Qual é o tamanho atual e as perspectivas de crescimento futuro do mercado de farinha de batata?
O mercado de farinha de batata foi avaliado em 523,66 milhões de USD em 2026 e estima-se que atinja 557,86 milhões de USD em 2027. O mercado deve crescer para 763,45 milhões de USD até 2032, registrando um CAGR de 6,48% durante 2027–2032.
Qual segmento de natureza deteve a maior participação do mercado de farinha de batata em 2026?
O segmento convencional foi o maior segmento de natureza em 2026, representando 74,83% do mercado de farinha de batata.
Qual canal de distribuição deteve a maior participação do mercado de farinha de batata em 2026?
O processamento de alimentos foi o maior canal de distribuição em 2026, representando 61,23% do mercado de farinha de batata.
Qual região deteve a maior participação do mercado de farinha de batata em 2026?
A América do Norte foi o maior mercado regional em 2026, representando 38,12% do mercado de farinha de batata.
Qual segmento deve crescer mais rapidamente no mercado de farinha de batata durante 2027–2032?
A Ásia-Pacífico deve ser a região de crescimento mais rápido, registrando um CAGR de 7,92% durante 2027–2032.