
Tamaño y Participación del Mercado de Harina de Papa
Visión General del Mercado
| Período de Estudio | 2022 - 2032 |
|---|---|
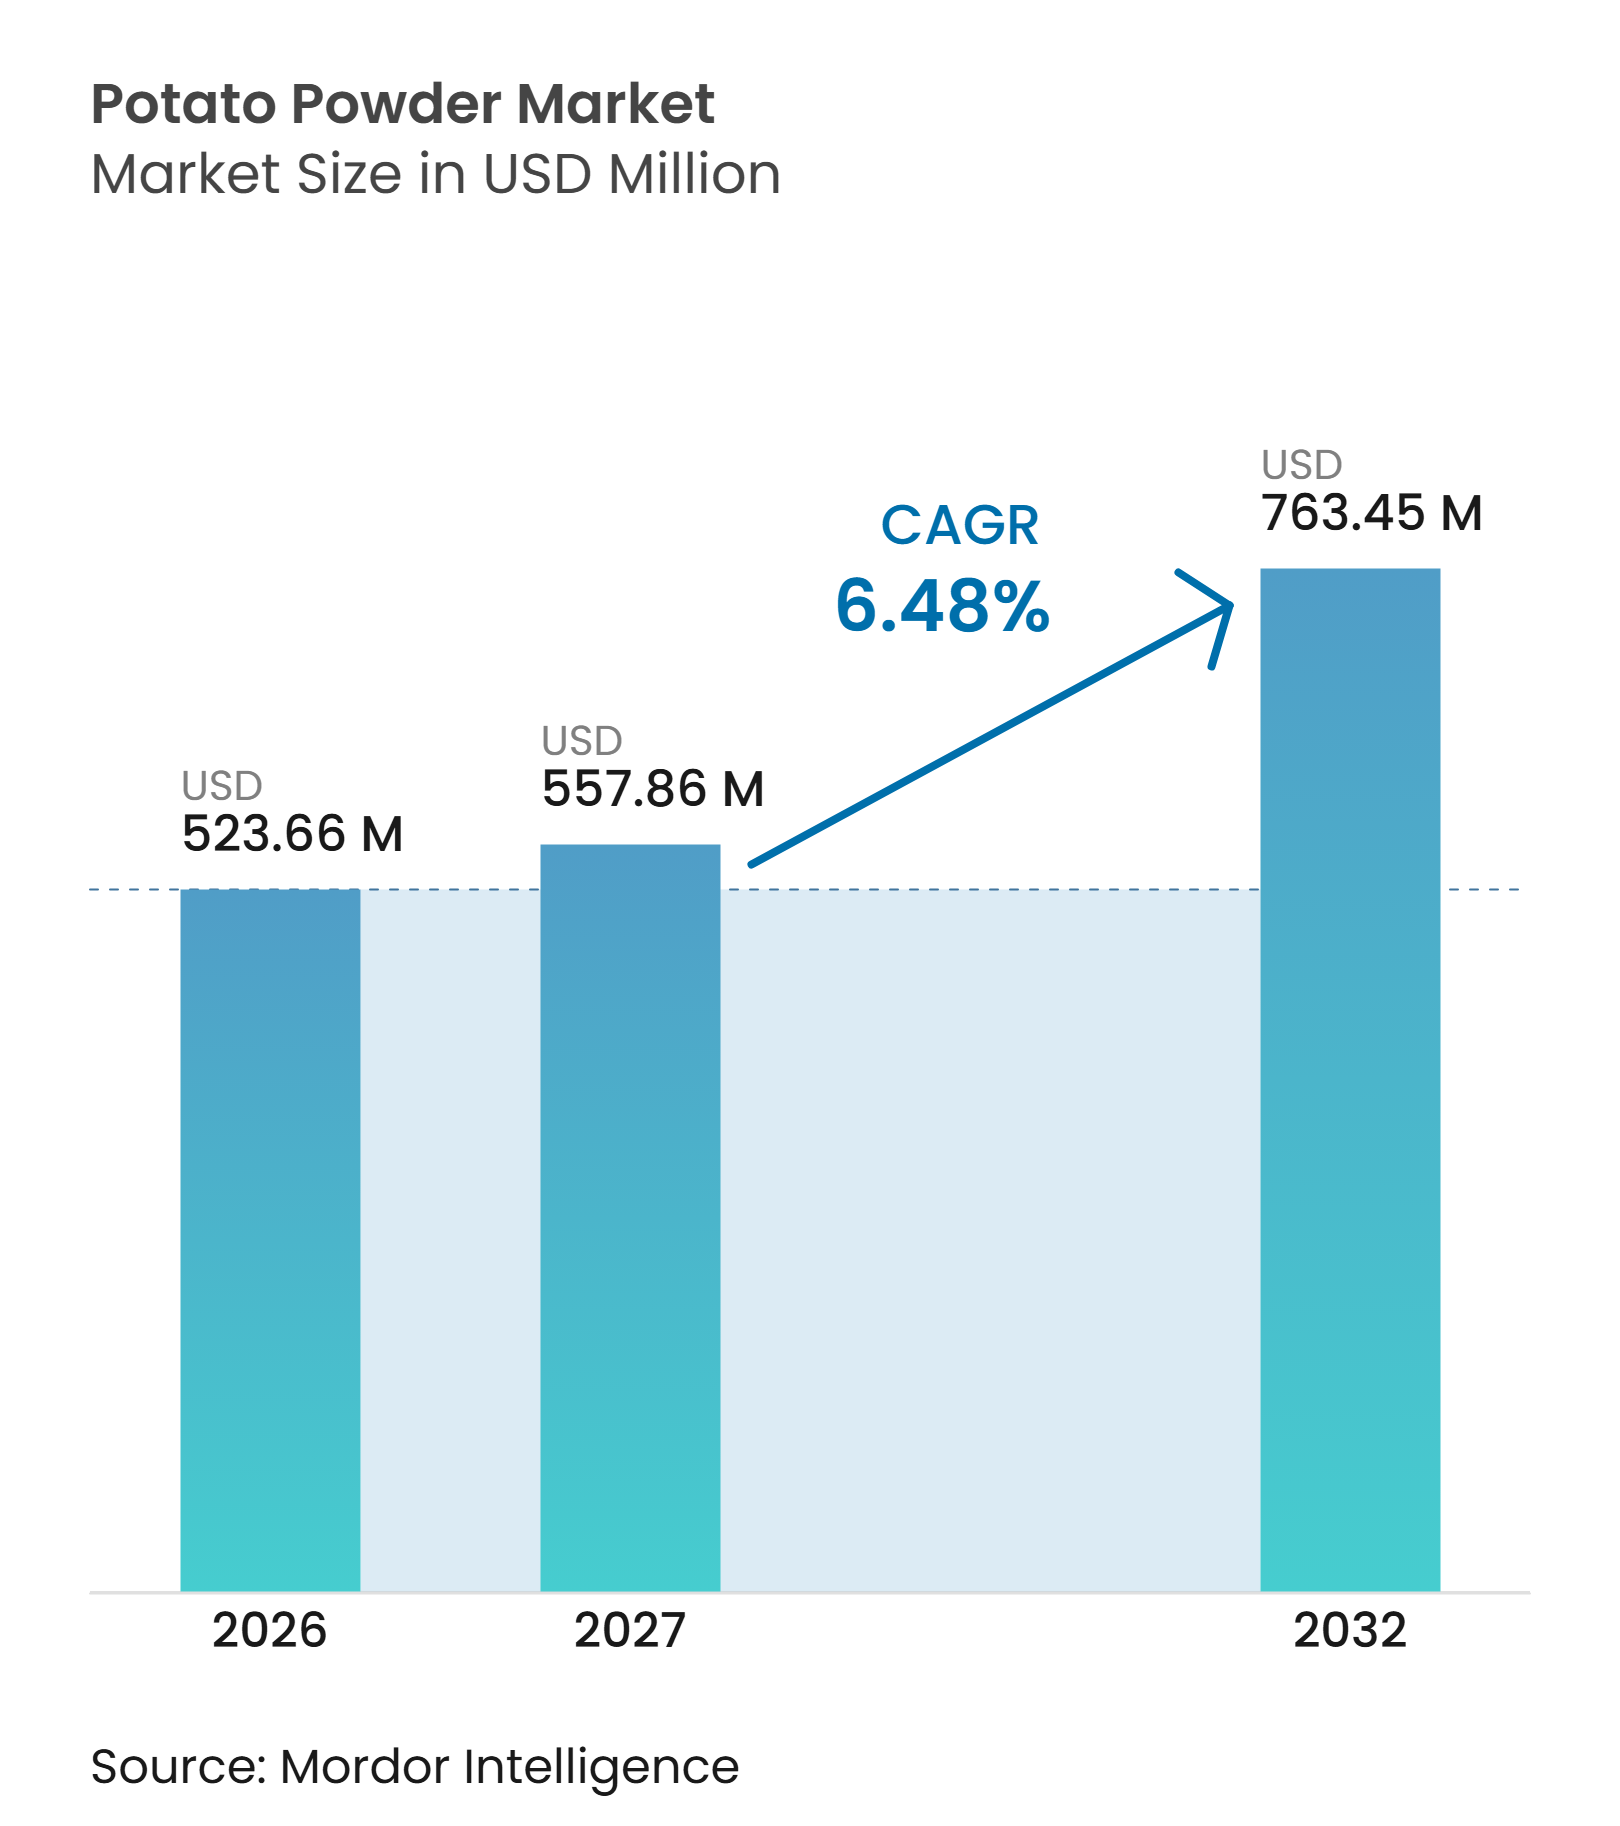
| Tamaño del Mercado (2027) | 557.86 Millones de dólares |
| Tamaño del Mercado (2032) | 763.45 Millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 6.48 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Harina de Papa por Mordor Intelligence
El tamaño del mercado de harina de papa fue valorado en 523,66 millones de USD en 2026 y se estima que crecerá desde 557,86 millones de USD en 2027 hasta alcanzar los 763,45 millones de USD para 2032, a una CAGR del 6,48% durante el período de pronóstico (2027-2032). El mercado de harina de papa se beneficia de la demanda de los fabricantes de alimentos por ingredientes más fáciles de almacenar, transportar y utilizar en diversos entornos de producción. Su aplicación en mezclas secas, aperitivos, salsas, productos de panadería y cocinas institucionales respalda la demanda, particularmente en áreas con capacidad limitada de almacenamiento refrigerado. La capacidad de procesamiento se está desplazando hacia los centros de demanda en Asia, lo que cambia la forma en que los proveedores compiten por las cuentas de alimentos regionales. Los grandes procesadores están ampliando la capacidad y los grados de productos, mientras que los proveedores regionales están fortaleciendo las certificaciones y las capacidades de exportación.
Conclusiones Clave del Informe
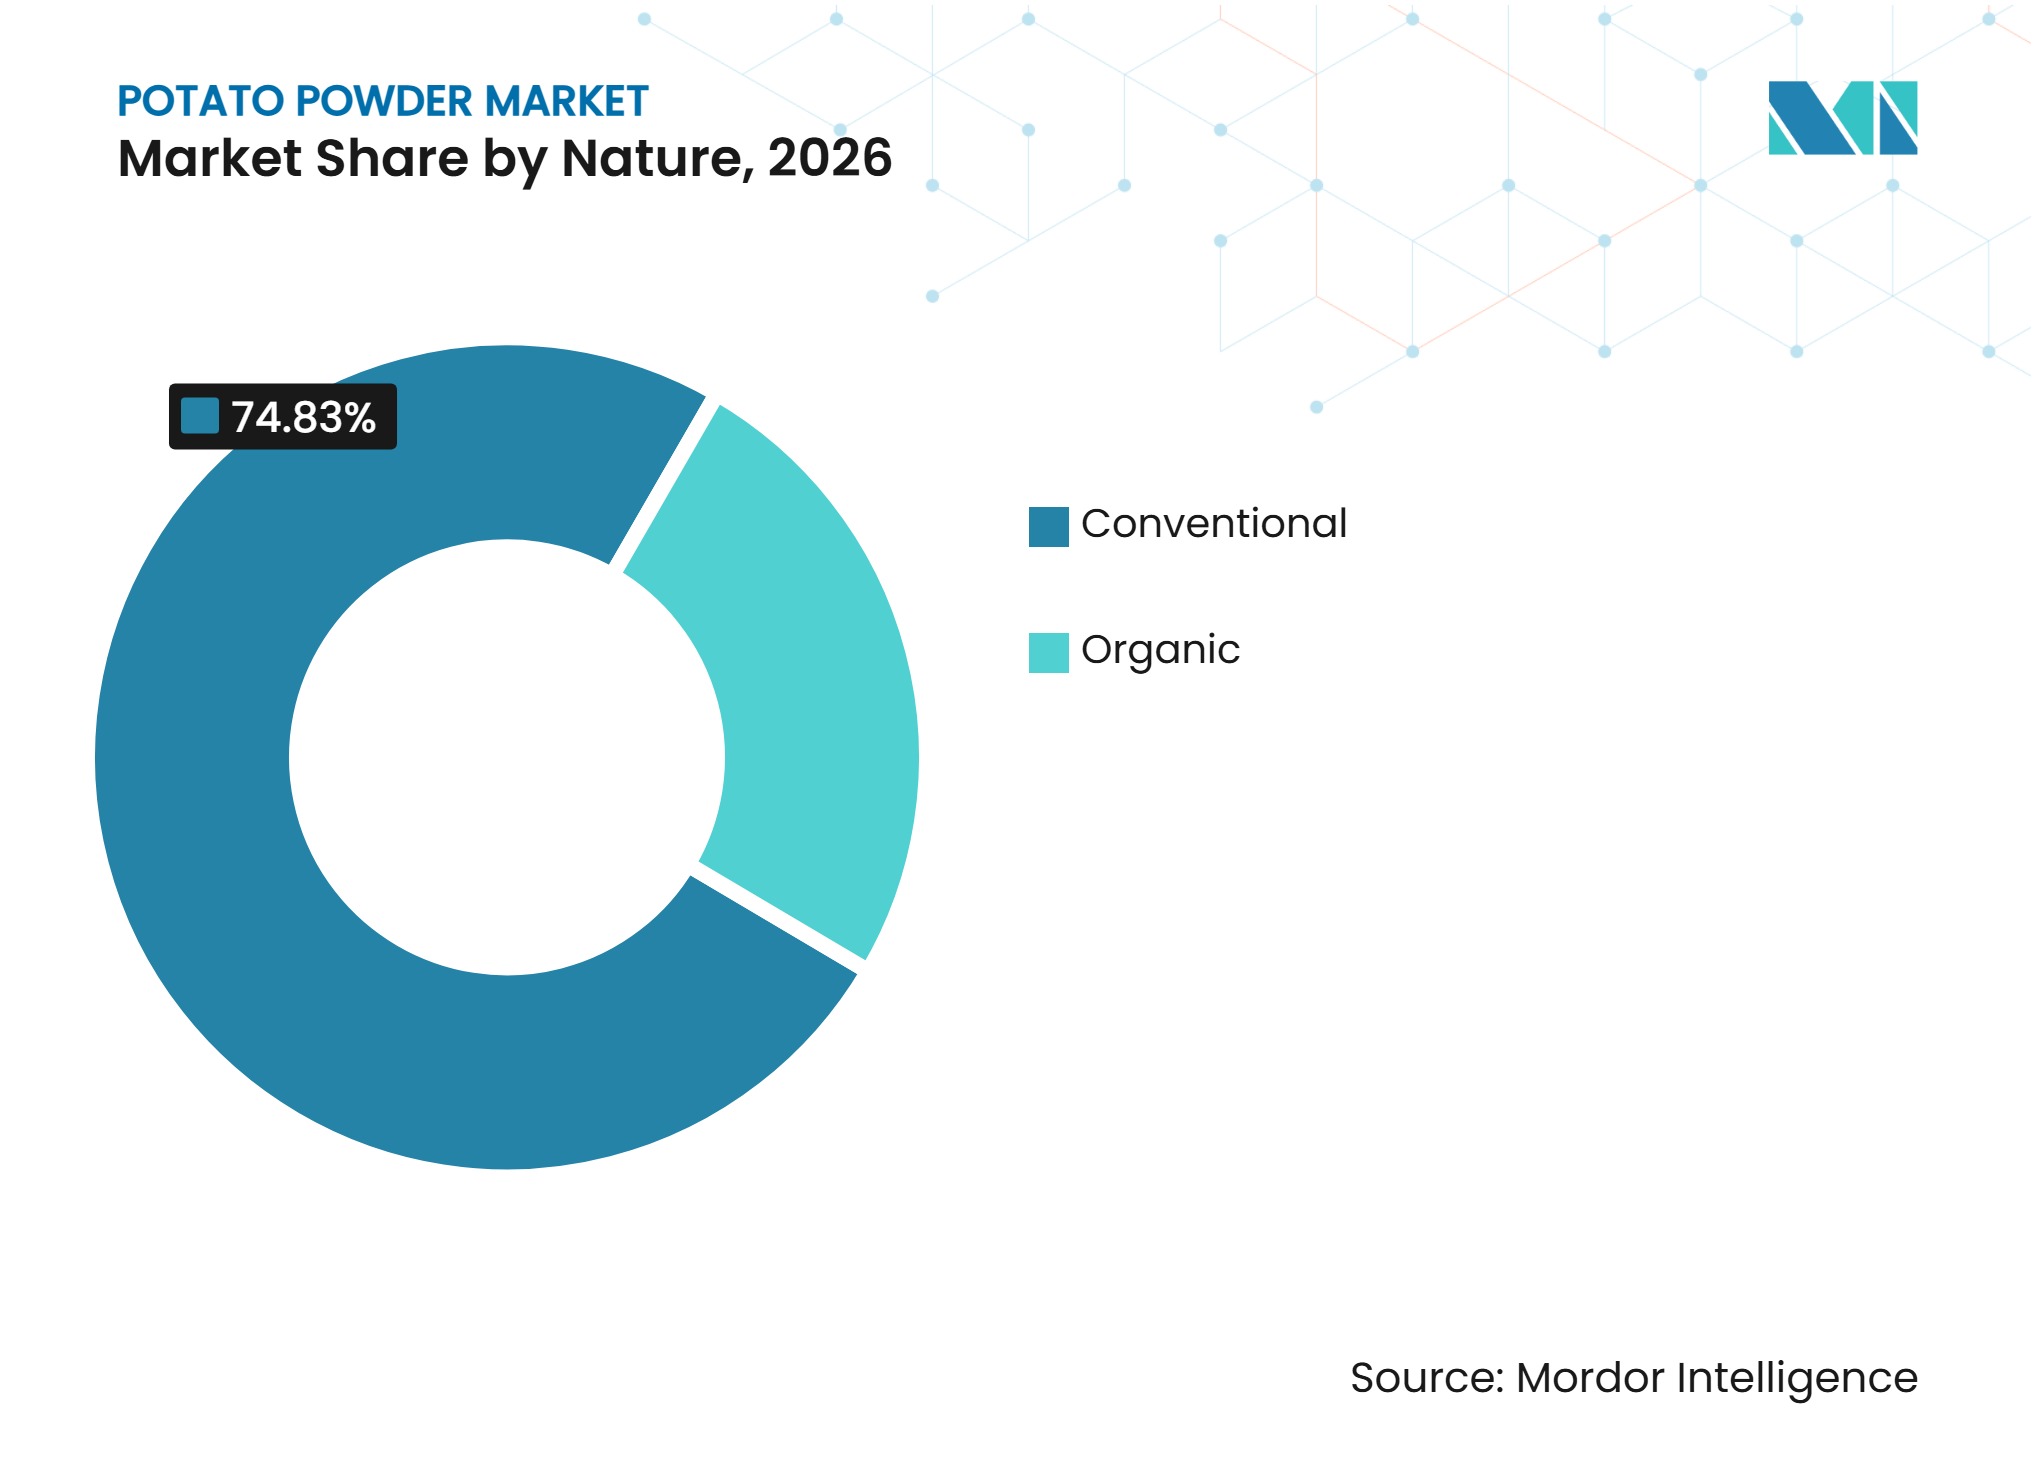
- Por naturaleza, la harina de papa convencional dominó el mercado con una participación del 74,83% en 2026, mientras que se prevé que la harina de papa orgánica registre la CAGR más rápida del 7,58% durante 2027-2032.
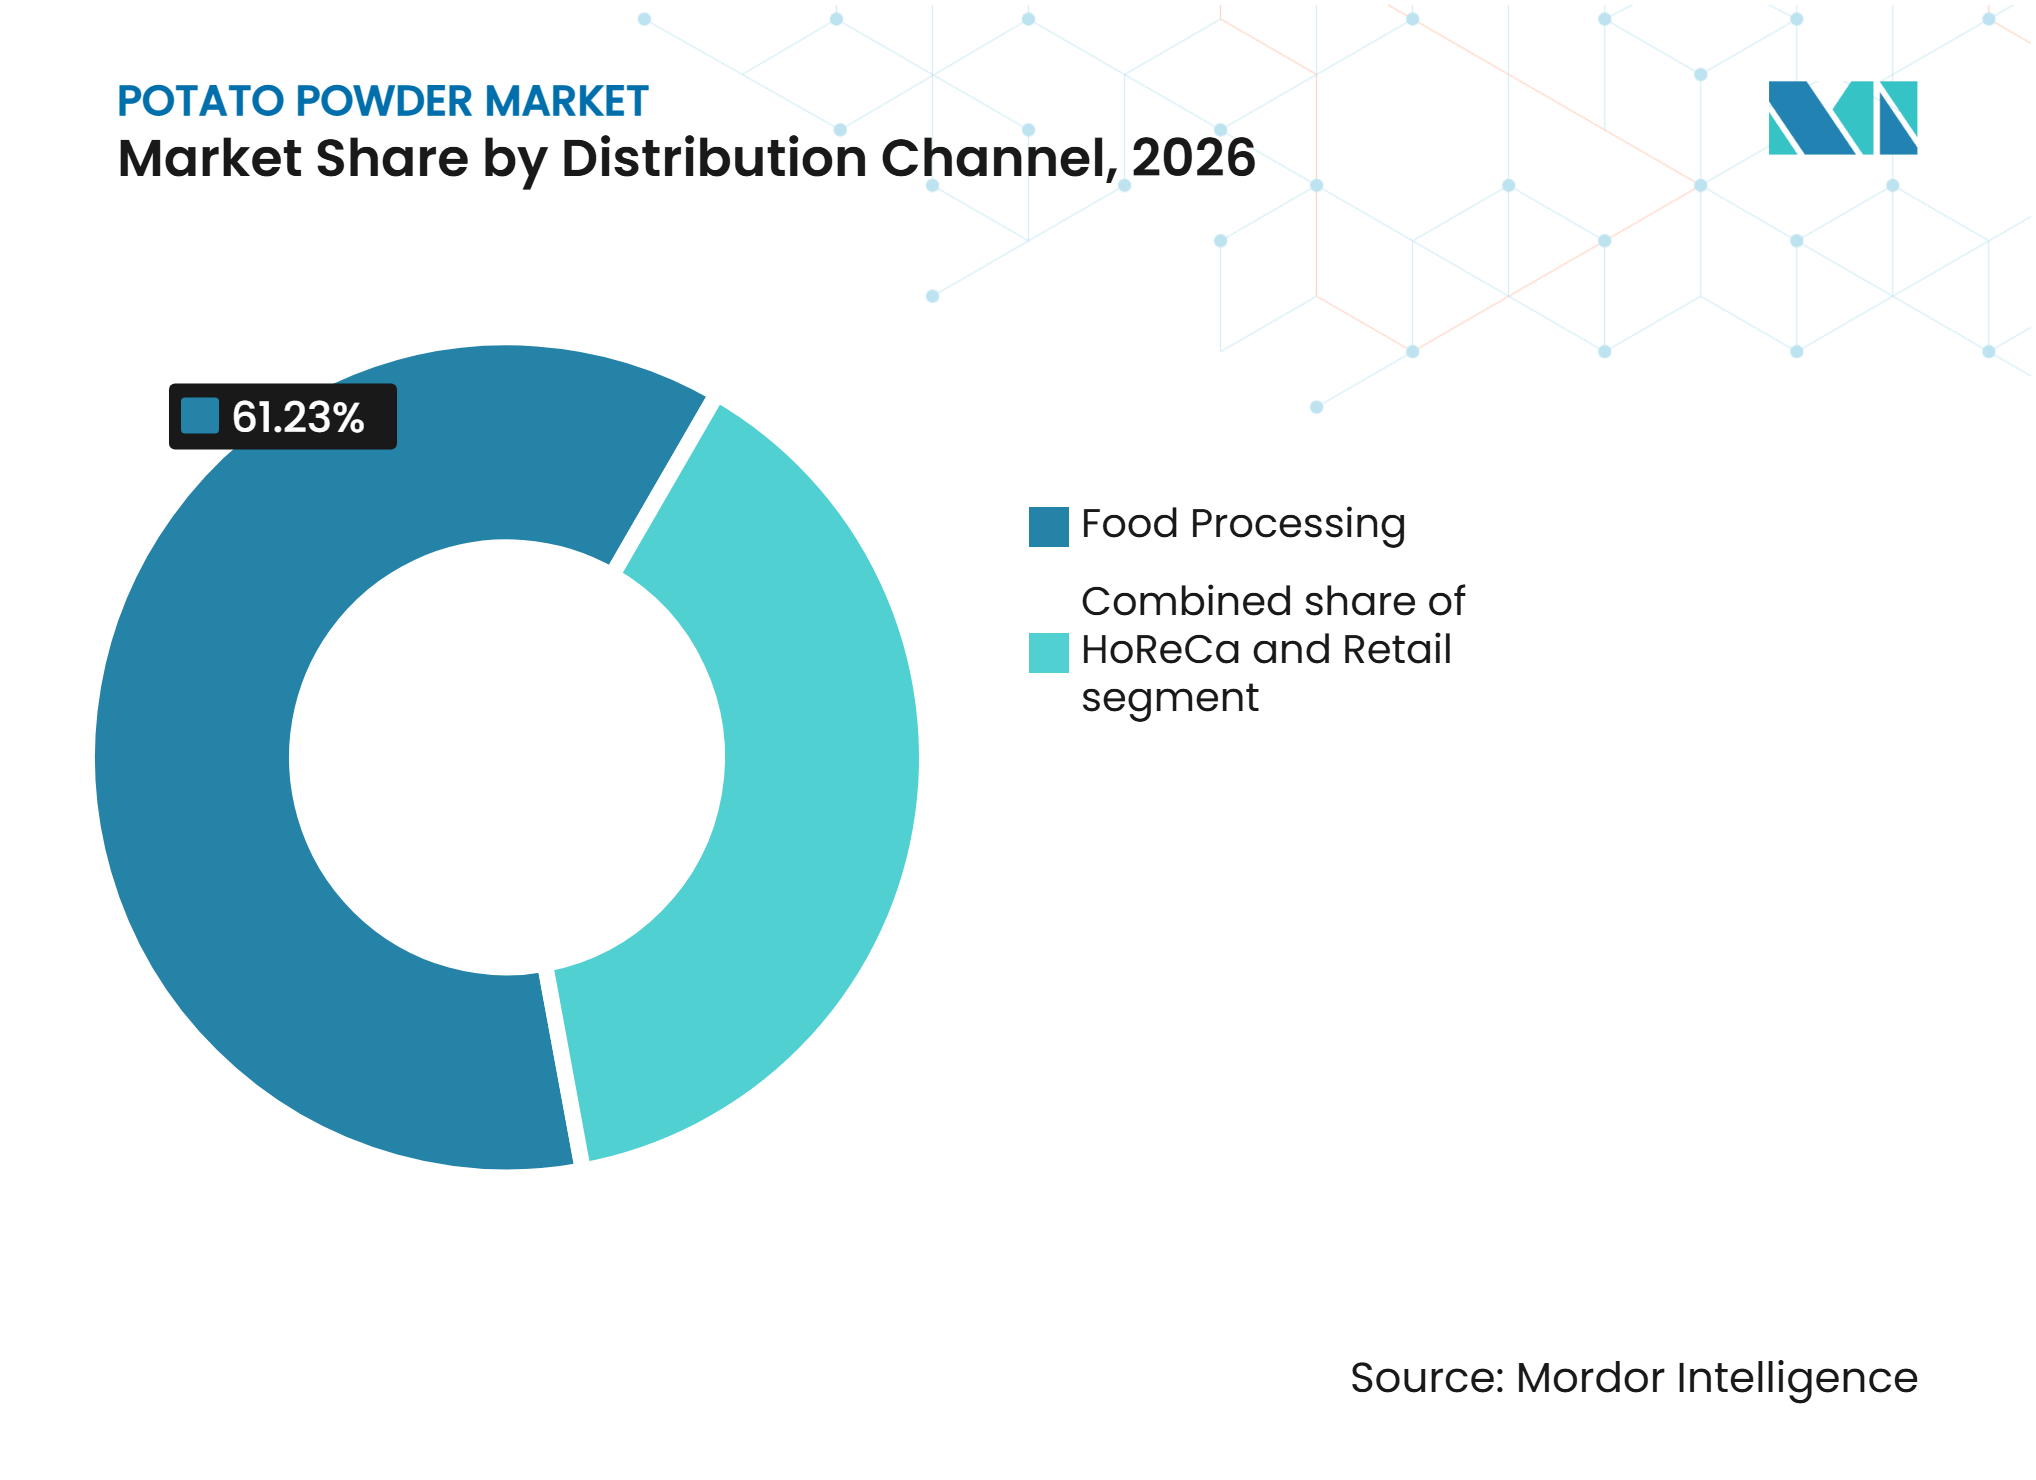
- Por canal de distribución, la industria de procesamiento de alimentos dominó el mercado con una participación del 61,23% en 2026, mientras que se prevé que el segmento minorista registre la CAGR más rápida del 7,73% durante 2027-2032.
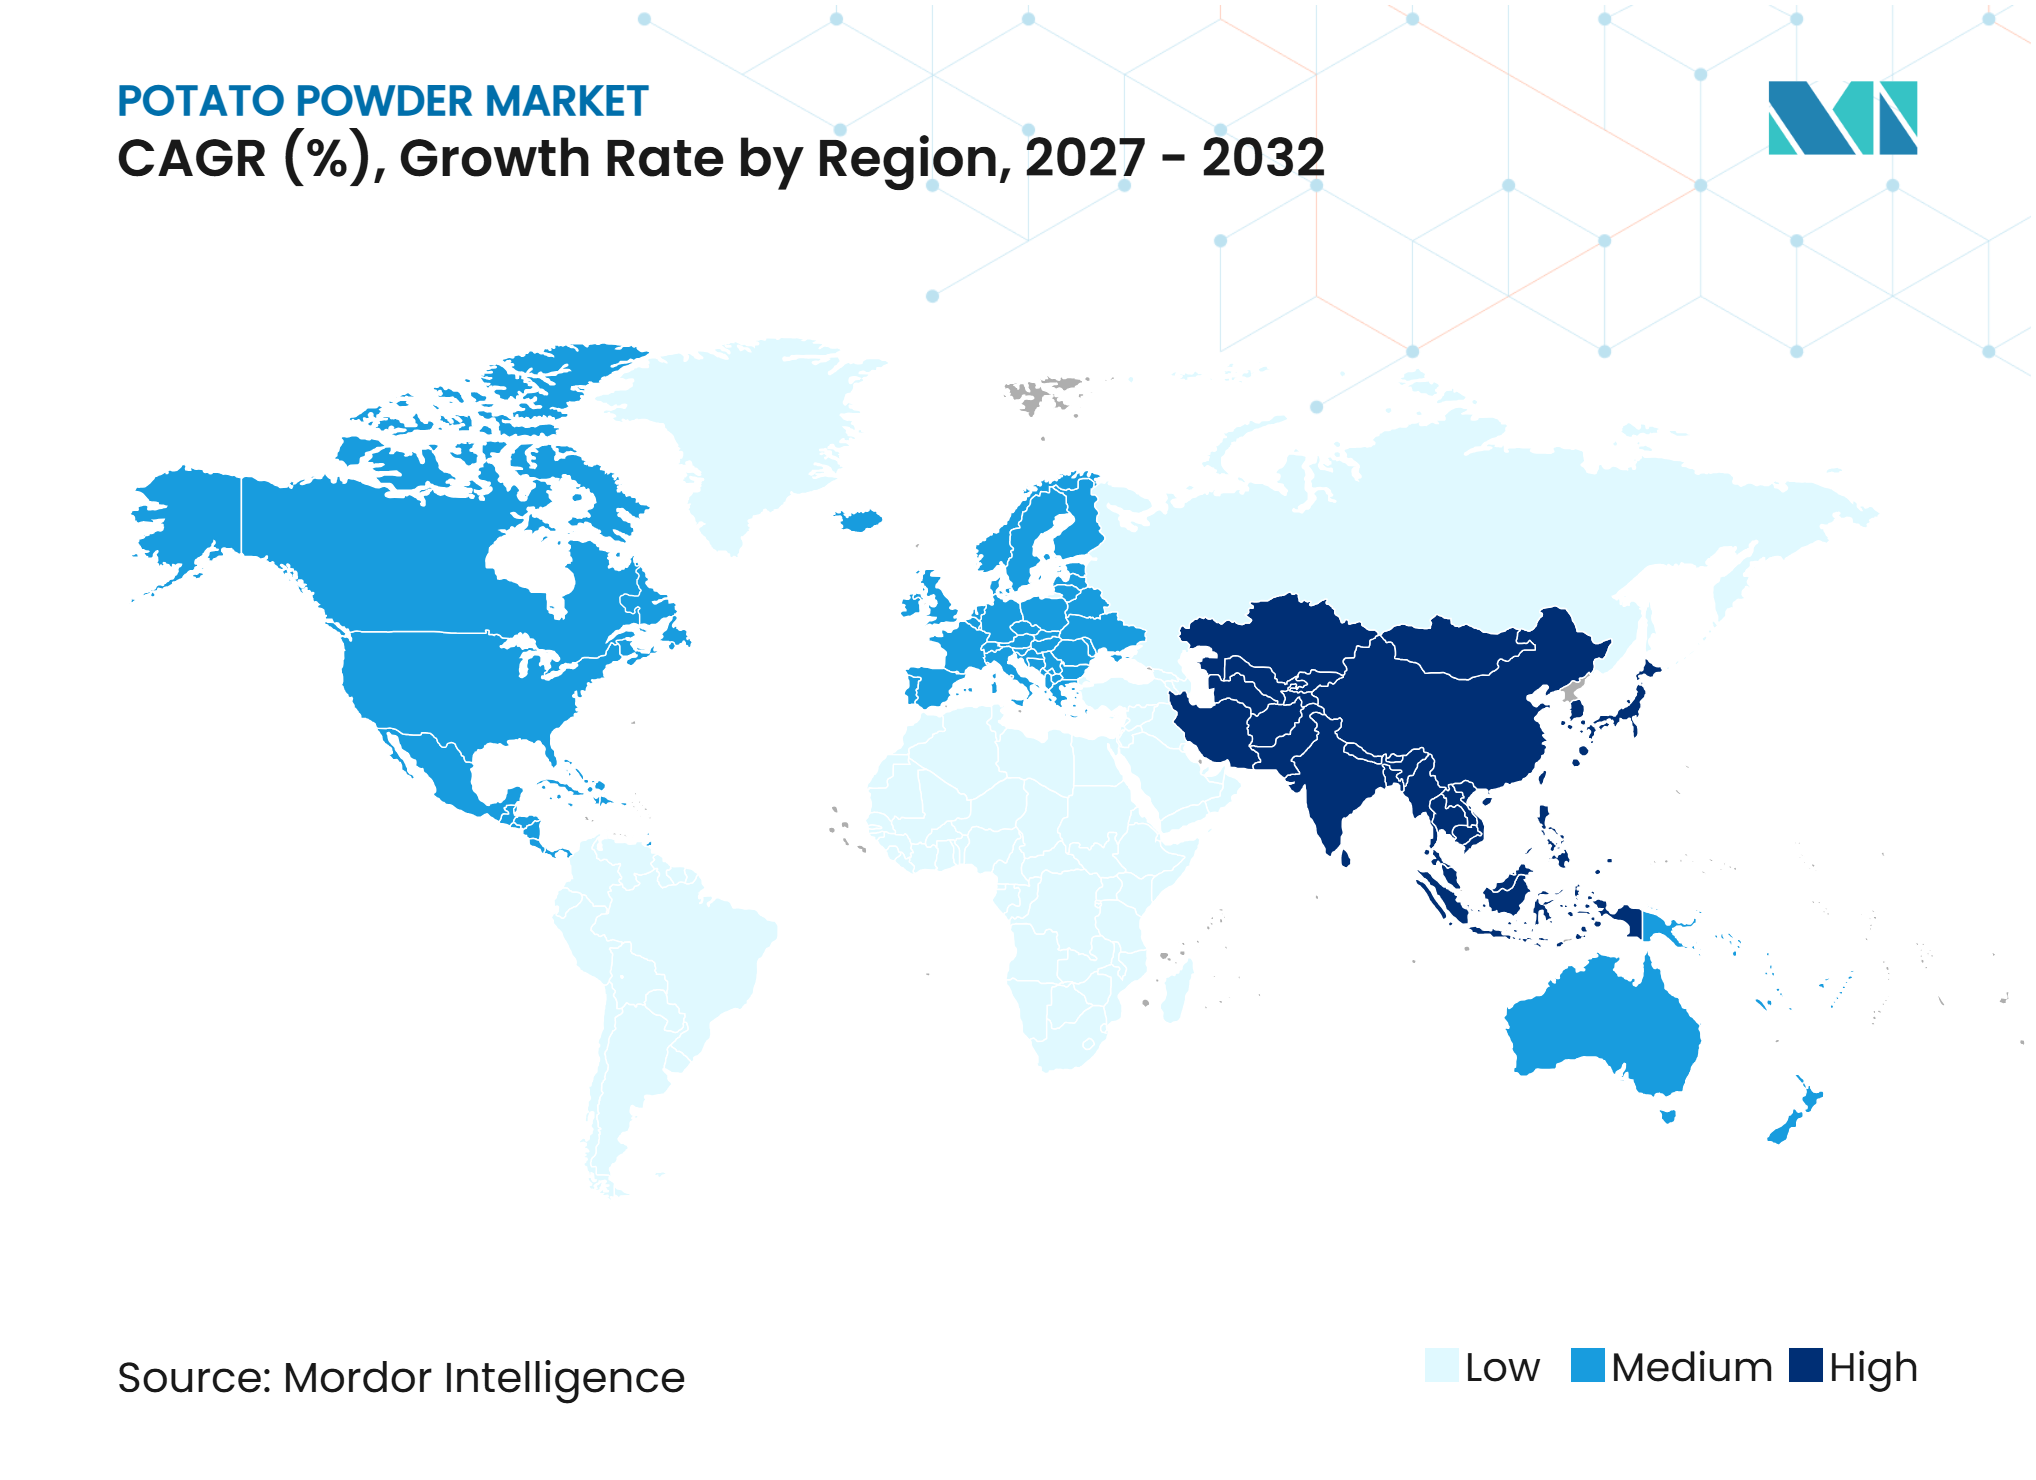
- Por geografía, América del Norte dominó el mercado de harina de papa con una participación del 38,12% en 2026, mientras que se prevé que Asia-Pacífico registre la CAGR más rápida del 7,92% durante 2027-2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Creciente demanda de productos alimenticios de conveniencia y listos para consumir | +1.4% | Global, con Asia-Pacífico y América del Norte como principales motores de demanda | Largo plazo (≥ 4 años) |
| Expansión de aplicaciones en la industria de aperitivos y alimentos salados | +1.1% | Asia-Pacífico y América del Norte, con extensión a Oriente Medio y África | Mediano plazo (2-4 años) |
| Expansión de la capacidad de procesamiento de papa e inversión | +0.9% | Asia-Pacífico, América del Norte y Europa del Este | Corto plazo (≤ 2 años) |
| Adopción creciente en servicios de alimentación comercial y cocinas institucionales | +0.7% | Asia-Pacífico y Oriente Medio | Mediano plazo (2-4 años) |
| Uso creciente de la harina de papa como ingrediente funcional en panadería y formulaciones alimentarias | +0.8% | Europa y América del Norte, con adopción emergente en Asia-Pacífico | Largo plazo (≥ 4 años) |
| Mayor vida útil y mayor comodidad de almacenamiento | +0.5% | Global, con fuerte relevancia en Oriente Medio, África y América del Sur | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Creciente Demanda de Productos Alimenticios de Conveniencia y Listos para Consumir
El mercado de harina de papa sirve a empresas alimentarias que requieren ingredientes con una larga vida útil y preparación sencilla. Los formatos en polvo reducen los requisitos de manipulación asociados con las papas frescas y limitan la dependencia del almacenamiento refrigerado. Los restaurantes de servicio rápido y los servicios de catering institucional utilizan ingredientes de temperatura ambiente cuando la preparación estandarizada y la producción consistente son fundamentales. Las compras en el sector de servicios de alimentación se vuelven más estables cuando los grupos de restaurantes incluyen ingredientes a base de papa en las especificaciones de proveedores aprobados. La mayor vida útil también respalda la demanda en mercados con capacidad limitada de cadena de frío y logística de última milla poco desarrollada. Además, el almacenamiento y el transporte más sencillos permiten a los fabricantes de alimentos mantener inventarios de ingredientes y agilizar la adquisición en múltiples ubicaciones de producción.
Expansión de Aplicaciones en la Industria de Aperitivos y Alimentos Salados
La harina de papa está ganando una aplicación más amplia en la industria de aperitivos y alimentos salados debido a su versatilidad en la formulación de productos, el desarrollo de texturas y la conveniencia en el procesamiento. Los fabricantes utilizan ingredientes de papa deshidratada en aperitivos extruidos, papas fritas fabricadas, pellets para aperitivos, palitos a base de papa y recubrimientos salados para impartir sabor a papa, mejorar la unión y garantizar una textura consistente. La harina de papa también apoya la producción de rellenos para aperitivos y productos formados, ayudando a los fabricantes a simplificar la preparación y mantener características uniformes del producto. En octubre de 2026, la Oficina de Información de Prensa del Gobierno de India destacó las aplicaciones de procesamiento de la variedad de papa Kufri Jamunia, incluida su conversión en ingredientes deshidratados como harina de papa para su uso en formulaciones de alimentos procesados, productos de aperitivo y preparaciones para el desayunoLa Papa Morada Rica en Nutrientes de India, pib.gov.in/">[1]. Este desarrollo demuestra el potencial de diversificar los ingredientes derivados de la papa en diversas aplicaciones alimentarias. Para los fabricantes de aperitivos, la harina de papa ofrece un ingrediente adaptable para desarrollar productos diferenciados con características distintivas de sabor, textura y valor nutricional.
Expansión de la Capacidad de Procesamiento de Papa e Inversión
La inversión en una mayor capacidad de papa deshidratada influye en el mercado de harina de papa, ya que los copos, los gránulos y el polvo pueden compartir materias primas, almacenamiento e infraestructura de procesamiento. Agristo inició la construcción de una instalación de producción en Grand Forks, Dakota del Norte, con una inversión mínima de 450 millones de USD y un inicio operativo previsto para el verano de 2028. El aumento de la capacidad de procesamiento puede mejorar la utilización de materias primas y ampliar las opciones de abastecimiento para los compradores. Las adiciones de capacidad también pueden mitigar los efectos de las interrupciones localizadas del suministro cuando las plantas producen múltiples formatos de productos. La inversión en almacenamiento en frío y agricultura por contrato sigue siendo esencial, ya que las nuevas líneas de procesamiento requieren un suministro confiable de papas crudas. Tales inversiones también fomentan una coordinación más sólida entre los cultivadores y los procesadores de papa, apoyando una calidad más consistente de la materia prima y una planificación del suministro a largo plazo.
Uso Creciente de la Harina de Papa como Ingrediente Funcional en Panadería y Formulaciones Alimentarias
La harina de papa se utiliza cada vez más como ingrediente funcional en panadería y otras formulaciones alimentarias debido a sus propiedades de unión al agua, espesamiento y mejora de la textura. En aplicaciones de panadería, los fabricantes la incorporan en pan, galletas, bizcochos, pasteles y productos horneados salados para mejorar la retención de humedad, mantener la consistencia del producto y lograr una textura más suave. Los fabricantes de alimentos también utilizan harina de papa en sopas, salsas, jugos de carne, mezclas instantáneas, rellenos y comidas preparadas para obtener el espesor requerido y la estabilidad de la formulación. En septiembre de 2026, el Consejo Indio de Investigación Agrícola - Instituto Central de Investigación de la Papa (ICAR-CPRI) actualizó su lista de tecnologías comercializadas para incluir productos de papa deshidratada, como harina de papa, sémola, gachas y daliyaTecnologías Comerciales, icarcpri.res.in">[2]. El instituto informó que ha otorgado licencia de la tecnología a cuatro emprendedores. Sus propiedades funcionales y adaptabilidad en productos dulces y salados brindan a los fabricantes una mayor flexibilidad en la formulación y apoyan el desarrollo de alimentos procesados de valor agregado.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Volatilidad en los precios de la papa cruda y disponibilidad estacional | -1.0% | Europa, Asia-Pacífico y Europa del Este | Corto plazo (≤ 2 años) |
| Alto consumo de energía y costos de procesamiento | -0.8% | Europa y América del Norte | Mediano plazo (2-4 años) |
| Fluctuaciones en los rendimientos del cultivo de papa y la calidad de la materia prima | -0.7% | Europa, América del Norte e India | Corto plazo (≤ 2 años) |
| Competencia de ingredientes alternativos y sustitutos | -0.6% | Global, con fuerte presión en las formulaciones alimentarias de Europa y Asia-Pacífico | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Volatilidad en los Precios de la Papa Cruda y Disponibilidad Estacional
Los fabricantes de harina de papa dependen de un suministro constante de papas crudas de calidad adecuada, lo que hace que el mercado sea vulnerable a la disponibilidad estacional y a las fluctuaciones en los precios de adquisición. La cosecha de papa ocurre durante temporadas específicas, mientras que las llegadas de cosecha fresca, los inventarios de almacenamiento en frío, las condiciones climáticas y las variaciones regionales de suministro influyen en la disponibilidad de materias primas a lo largo del año. En marzo de 2026, la Autoridad de Desarrollo de Exportaciones de Productos Agrícolas y Procesados del Gobierno de India (APEDA) informó que los precios internos de la papa habían disminuido un 25% interanual, impulsados por las llegadas de cosecha en su punto máximo y el aumento de la disponibilidad internaPanel mensual de Papa, apeda.gov.in">[3]. Dicha volatilidad de precios dificulta que los fabricantes de harina de papa mantengan costos de adquisición estables y calendarios de producción consistentes. En consecuencia, los procesadores pueden necesitar reforzar la capacidad de almacenamiento en frío, diversificar las regiones de abastecimiento y establecer acuerdos de adquisición a largo plazo para reducir la exposición a las interrupciones estacionales del suministro.
Alto Consumo de Energía y Costos de Procesamiento
La deshidratación de papa requiere un uso intensivo de energía, ya que el secado y el procesamiento de ingredientes implican etapas de alta intensidad térmica, incluidas el lavado, la cocción, el secado, la molienda y el envasado. Los procesadores europeos también enfrentan la volatilidad del mercado energético y los costos de cumplimiento de carbono bajo el Sistema de Comercio de Emisiones de la Unión Europea. Las empresas que invierten en equipos energéticamente eficientes, recuperación de calor residual y sistemas de energía renovable están mejor posicionadas para gestionar estos costos. Las variaciones en los rendimientos de los cultivos y la competencia del almidón de tapioca, la harina de arroz y el almidón de guisante aumentan aún más la necesidad de control de costos y desarrollo de productos específicos para cada aplicación. Los procesadores más pequeños pueden enfrentar presión adicional, ya que la sustancial inversión inicial requerida para maquinaria energéticamente eficiente puede limitar su capacidad para lograr economías de escala y mantener costos de producción competitivos.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Naturaleza:
Los Productos Convencionales Mantienen la Escala Mientras los Productos Orgánicos Crecen Más RápidoLa harina de papa convencional representó el 74,83% del mercado de harina de papa en 2026. Este segmento mantiene su posición de liderazgo debido a su uso generalizado en el procesamiento de alimentos, los servicios de alimentación y las aplicaciones institucionales, donde los equipos de adquisición priorizan el costo, la disponibilidad y el rendimiento estandarizado. Los fabricantes utilizan harina de papa convencional en productos de panadería y confitería, aperitivos y alimentos salados, sopas, salsas, condimentos y alimentos listos para consumir. Sus propiedades de retención de agua y modificación de textura ofrecen a los fabricantes flexibilidad en múltiples categorías de productos. La infraestructura de fabricación establecida y la mayor disponibilidad de materias primas convencionales también respaldan una adquisición consistente para la producción de alimentos a gran escala.
Se proyecta que la harina de papa orgánica crezca a una CAGR del 7,58% hasta 2032, superando la tasa de crecimiento general del mercado. El segmento se beneficia del uso por parte de los fabricantes de insumos certificados para respaldar el posicionamiento de productos con etiqueta limpia. Sin embargo, estos requisitos pueden aumentar el costo y el tiempo necesarios para ingresar a la categoría. El almacenamiento segregado y el abastecimiento certificado también hacen que la expansión de la capacidad sea más desafiante que la producción convencional. Los procesadores establecidos con cadenas de suministro de materias primas integradas y sistemas de documentación sólidos están mejor posicionados para atender a los compradores orgánicos. El segmento también ofrece oportunidades para que los proveedores atiendan a fabricantes de alimentos premium que buscan ingredientes trazables que se alineen con los estándares de productos orgánicos y las preferencias de los consumidores.


Por Canal de Distribución:
El Procesamiento de Alimentos Mantiene el Volumen Mientras el Minorista se ExpandeEl procesamiento de alimentos representó el 61,23% de la participación del mercado de harina de papa en 2026. Los fabricantes utilizan harina de papa en productos de panadería y confitería, aperitivos, sopas, salsas, condimentos y alimentos listos para consumir. Su sabor neutro y sus propiedades de rehidratación rápida apoyan la producción industrial de comidas y la fabricación de alimentos instantáneos. Las cocinas comerciales y los restaurantes de servicio rápido también utilizan harina de papa para reducir la manipulación de papas frescas y mejorar la consistencia en la preparación. Estos clientes priorizan la confiabilidad del suministro, ya que las interrupciones en los ingredientes pueden afectar los menús estandarizados y la producción de fábrica.
Se prevé que el segmento minorista crezca a una CAGR del 7,73% hasta 2032. Las mezclas envasadas y los formatos deshidratados atraen a los hogares que buscan productos de despensa convenientes. El comercio minorista en línea aumenta la visibilidad de los productos especializados y orgánicos, ya que las marcas más pequeñas no requieren una extensa colocación física en estantes. La expansión de supermercados e hipermercados también apoya un acceso más amplio a productos alimenticios envasados en áreas urbanas. Sin embargo, los proveedores minoristas deben equilibrar la variedad de productos con instrucciones de uso claras y una calidad de producto consistente. Si bien el canal minorista proporciona una vía para productos diferenciados, el procesamiento de alimentos sigue siendo la base de volumen principal para el mercado de harina de papa.

Análisis Geográfico
América del Norte
América del Norte representó el 38,12% del mercado de harina de papa en 2026. La región se beneficia de una gran base de procesamiento de papa tecnológicamente avanzada, respaldada por redes bien establecidas de agricultura, almacenamiento y fabricación de alimentos. En julio de 2025, Maine promulgó legislación (LD 1951) que extiende créditos fiscales para apoyar la expansión de una instalación de procesamiento de papa existente en Washburn y el desarrollo de una nueva planta de fabricación de papas fritas en Loring Commerce Centre en Limestone. Se espera que estos desarrollos fortalezcan el entorno de inversión de la región para el procesamiento de alimentos a base de papa. La infraestructura de procesamiento establecida de América del Norte y el acceso a materias primas agrícolas respaldan la disponibilidad de ingredientes de papa procesada para los fabricantes de alimentos. Estas capacidades permiten a los procesadores cumplir con diversas especificaciones de ingredientes y requisitos de suministro en aplicaciones de panadería, aperitivos, alimentos de conveniencia y servicios de alimentación.
Asia-Pacífico
Se prevé que Asia-Pacífico crezca a una CAGR del 7,92% hasta 2032, convirtiéndose en el segmento regional de más rápido crecimiento. El aumento del consumo urbano, la expansión de las redes de restaurantes de servicio rápido y las inversiones en la fabricación local de alimentos están impulsando la demanda de ingredientes de papa deshidratada. En julio de 2025, McCain invirtió 480 millones de USD en una instalación de procesamiento de papa en Madhya Pradesh, India, subrayando la importancia del suministro local en la región. Las regulaciones de seguridad alimentaria y los estándares de certificación de los compradores seguirán siendo fundamentales a medida que los procesadores locales busquen contratos con empresas alimentarias multinacionales. La creciente base de producción de la región también está reduciendo su dependencia de las importaciones de proveedores occidentales tradicionales.
Europa, América del Sur, y Oriente Medio y África
Europa sigue siendo un importante centro de producción; sin embargo, los altos costos energéticos, los requisitos de cumplimiento en materia de carbono y la incertidumbre en las materias primas representan desafíos para los procesadores sin acuerdos de suministro integrados. Las inversiones en eficiencia energética y desarrollo de productos pueden ayudar a las empresas europeas a mantener su posición en los grados especiales. En América del Sur, el consumo urbano de alimentos y la expansión de los restaurantes de servicio rápido impulsan la demanda, mientras que la limitada capacidad de procesamiento local crea oportunidades para los ingredientes importados. Oriente Medio y África generan demanda desde el catering, los servicios de alimentación de aerolíneas y la fabricación de alimentos envasados, donde el almacenamiento a temperatura ambiente ofrece un valor significativo. Los productos con calidad consistente y estabilidad prolongada en anaquel son especialmente relevantes en mercados donde las limitaciones logísticas restringen el acceso confiable a la cadena de frío o a las importaciones.
Panorama Competitivo
Concentración del Mercado
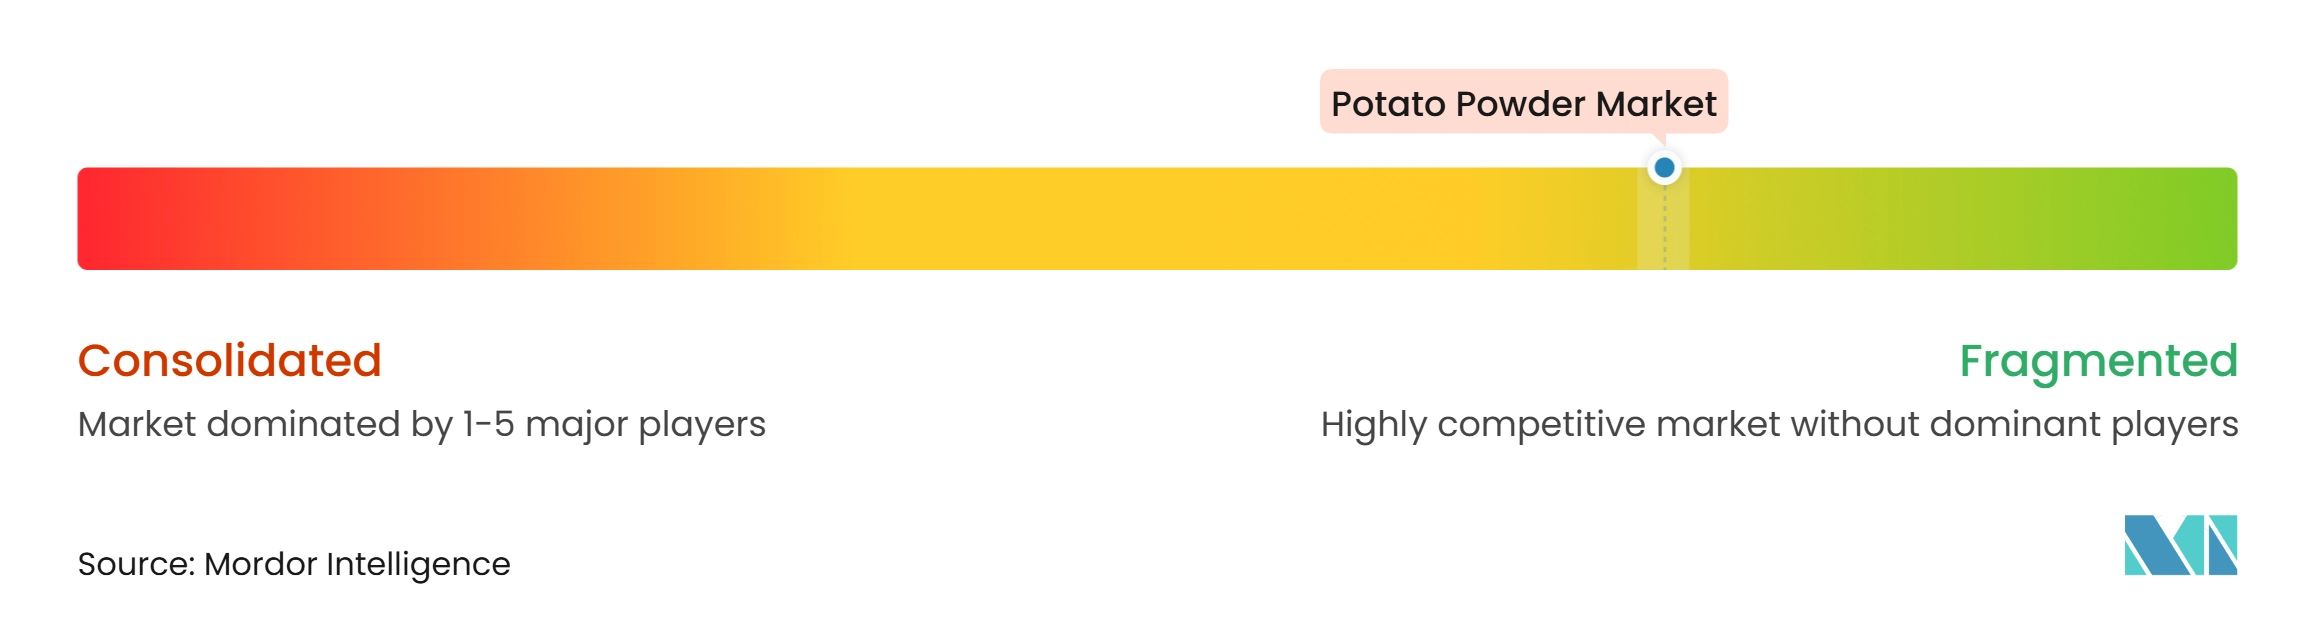
El mercado de harina de papa está fragmentado, con participantes que incluyen McCain Foods, Lamb Weston, Aviko, Emsland Group, J.R. Simplot, procesadores regionales y proveedores de marca privada. Las grandes empresas integradas aprovechan amplias redes de distribución y tienen los recursos para invertir en capacidad de procesamiento, iniciativas de sostenibilidad y grados de productos especializados. Los procesadores regionales compiten a través de costos más bajos, acceso a materias primas locales y servicio flexible para los fabricantes de alimentos cercanos. Los compradores pueden abastecerse de múltiples proveedores, lo que limita el poder de fijación de precios de las empresas individuales. Esta estructura crea oportunidades para productores especializados que ofrecen ingredientes específicos para cada aplicación.
Las empresas se centran cada vez más en ampliar la capacidad regional y profundizar sus carteras de productos. El desarrollo por parte de Emsland Group de soluciones de aperitivos a base de papa refleja una estrategia de producto dirigida a aplicaciones alimentarias bajas en grasa, enriquecidas con proteínas y con etiqueta limpia. Estas iniciativas permiten a las empresas establecidas abordar la demanda más allá de los productos de reconstitución de materias primas y aumentar la importancia del soporte técnico en la selección de proveedores.
Los procesadores indios y otros procesadores regionales pueden ganar participación de mercado combinando costos de producción competitivos con sistemas reconocidos de seguridad alimentaria y calidad. Su expansión puede intensificar la competencia por los contratos de suministro asiáticos históricamente atendidos por proveedores europeos o norteamericanos. Los proveedores europeos pueden responder ofreciendo grados especializados, soporte de aplicaciones y relaciones de distribución regional más sólidas. Los proveedores de grados básicos enfrentan una presión creciente a medida que los clientes califican a múltiples productores. En consecuencia, el mercado de harina de papa recompensa las inversiones en suministro confiable, certificaciones y desarrollo de productos funcionales.
Líderes de la Industria de Harina de Papa
-
McCain Foods Limited
-
Lamb Weston Holdings, Inc.
-
Aviko B.V.
-
AGRANA Beteiligungs-AG
-
Bob's Red Mill Natural Foods, Inc.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Harina de Papa Empresas cubiertas en este informe
- McCain Foods Limited
- Lamb Weston Holdings, Inc.
- Aviko B.V.
- Emsland Group
- Idahoan Foods, LLC
- Idaho Pacific Corporation
- Rixona B.V.
- Agrarfrost GmbH and Co. KG
- Lutosa SA
- Garlico Industries
- AGRANA Beteiligungs-AG
- Bob’s Red Mill Natural Foods, Inc.
- Idaho Supreme Potatoes Inc.
- Oregon Potato Company
- Augason Farms
- KMC Ingredients
- Birkamidon Rohstoffhandels GmbH
- Euro Foods Industries
- J.R. Simplot Company
- Chhatariya Foods Pvt. Ltd.
Desarrollos recientes de la industria en Mercado de Harina de Papa
- Agosto de 2025: Jepuan Peruna, Finlandia, completó una ampliación de fábrica de 4.500 m² y añadió una nueva línea de producción con tecnología moderna de pelado y soluciones energéticamente eficientes.
- Agosto de 2025: Royal Avebe, productor neerlandés de ingredientes de papa, anunció la adquisición de Solan, un fabricante polaco de copos y gránulos de papa. La adquisición otorgó a Avebe la propiedad total de Solan y añadió la tecnología de producción establecida, las relaciones con clientes y la experiencia en procesamiento de Solan a la cartera de Avebe.
- Mayo de 2025: Lutosa SA, Bélgica, inauguró una inversión de 225 millones de EUR en su planta de Waregem, que incluye una nueva línea de producción de copos de papa.
Alcance del Informe del Mercado Global de Harina de Papa
La harina de papa es un ingrediente de papa deshidratada producido mediante el secado y la molienda fina de papas procesadas hasta obtener un polvo estable en estante.
El mercado de harina de papa está segmentado por naturaleza, canal de distribución y geografía. Por naturaleza, el mercado está segmentado en orgánico y convencional. Por canal de distribución, el mercado está segmentado en procesamiento de alimentos (panadería y confitería, aperitivos y productos salados, sopas, salsas y condimentos, alimentos listos para consumir y de conveniencia, y otras aplicaciones de alimentos y bebidas), HoReCa y minorista (hipermercados y supermercados, tiendas de conveniencia y abarrotes, comercio minorista en línea y otros canales de distribución). Según la geografía, el mercado se clasifica en América del Norte, Europa, América del Sur, Asia-Pacífico y Oriente Medio y África. Los pronósticos del mercado se proporcionan en términos de valor (USD).
Resumen de la segmentación
| Orgánico |
| Convencional |
| Procesamiento de Alimentos | Panadería y Confitería |
| Aperitivos y Productos Salados | |
| Sopas, Salsas y Condimentos | |
| Alimentos Listos para Consumir y de Conveniencia | |
| Otras Aplicaciones de Alimentos y Bebidas | |
| HoReCa | |
| Minorista | Hipermercados y Supermercados |
| Tiendas de Conveniencia y Abarrotes | |
| Comercio Minorista en Línea | |
| Otros Canales de Distribución |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Resto de América del Norte | |
| Europa | Alemania |
| Reino Unido | |
| Italia | |
| Francia | |
| España | |
| Países Bajos | |
| Resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Australia | |
| Indonesia | |
| Tailandia | |
| Resto de Asia-Pacífico | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur | |
| Oriente Medio y África | Sudáfrica |
| Arabia Saudita | |
| Emiratos Árabes Unidos | |
| Turquía | |
| Resto de Oriente Medio y África |
| Por Naturaleza | Orgánico | |
| Convencional | ||
| Por Canal de Distribución | Procesamiento de Alimentos | Panadería y Confitería |
| Aperitivos y Productos Salados | ||
| Sopas, Salsas y Condimentos | ||
| Alimentos Listos para Consumir y de Conveniencia | ||
| Otras Aplicaciones de Alimentos y Bebidas | ||
| HoReCa | ||
| Minorista | Hipermercados y Supermercados | |
| Tiendas de Conveniencia y Abarrotes | ||
| Comercio Minorista en Línea | ||
| Otros Canales de Distribución | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Resto de América del Norte | ||
| Europa | Alemania | |
| Reino Unido | ||
| Italia | ||
| Francia | ||
| España | ||
| Países Bajos | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japón | ||
| Australia | ||
| Indonesia | ||
| Tailandia | ||
| Resto de Asia-Pacífico | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Oriente Medio y África | Sudáfrica | |
| Arabia Saudita | ||
| Emiratos Árabes Unidos | ||
| Turquía | ||
| Resto de Oriente Medio y África | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño actual y las perspectivas de crecimiento futuro del mercado de harina de papa?
El mercado de harina de papa fue valorado en 523,66 millones de USD en 2026 y se estima que alcanzará los 557,86 millones de USD en 2027. Se proyecta que el mercado crezca hasta los 763,45 millones de USD para 2032, registrando una CAGR del 6,48% durante 2027–2032.
¿Qué segmento por naturaleza tuvo la mayor participación del mercado de harina de papa en 2026?
El segmento convencional fue el mayor segmento por naturaleza en 2026, representando el 74,83% del mercado de harina de papa.
¿Qué canal de distribución tuvo la mayor participación del mercado de harina de papa en 2026?
El procesamiento de alimentos fue el mayor canal de distribución en 2026, representando el 61,23% del mercado de harina de papa.
¿Qué región tuvo la mayor participación del mercado de harina de papa en 2026?
América del Norte fue el mayor mercado regional en 2026, representando el 38,12% del mercado de harina de papa.
¿Qué segmento se espera que crezca más rápido en el mercado de harina de papa durante 2027–2032?
Se espera que Asia-Pacífico sea la región de más rápido crecimiento, registrando una CAGR del 7,92% durante 2027–2032.