
Kartoffelpulver-Markt Größe und Marktanteil
Marktübersicht
| Studienzeitraum | 2022 - 2032 |
|---|---|
| Marktgröße (2027) | 557.86 Millionen US-Dollar |
| Marktgröße (2032) | 763.45 Millionen US-Dollar |
| Wachstumsrate (2027 - 2032) | 6.48 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Kartoffelpulver-Marktanalyse von Mordor Intelligence
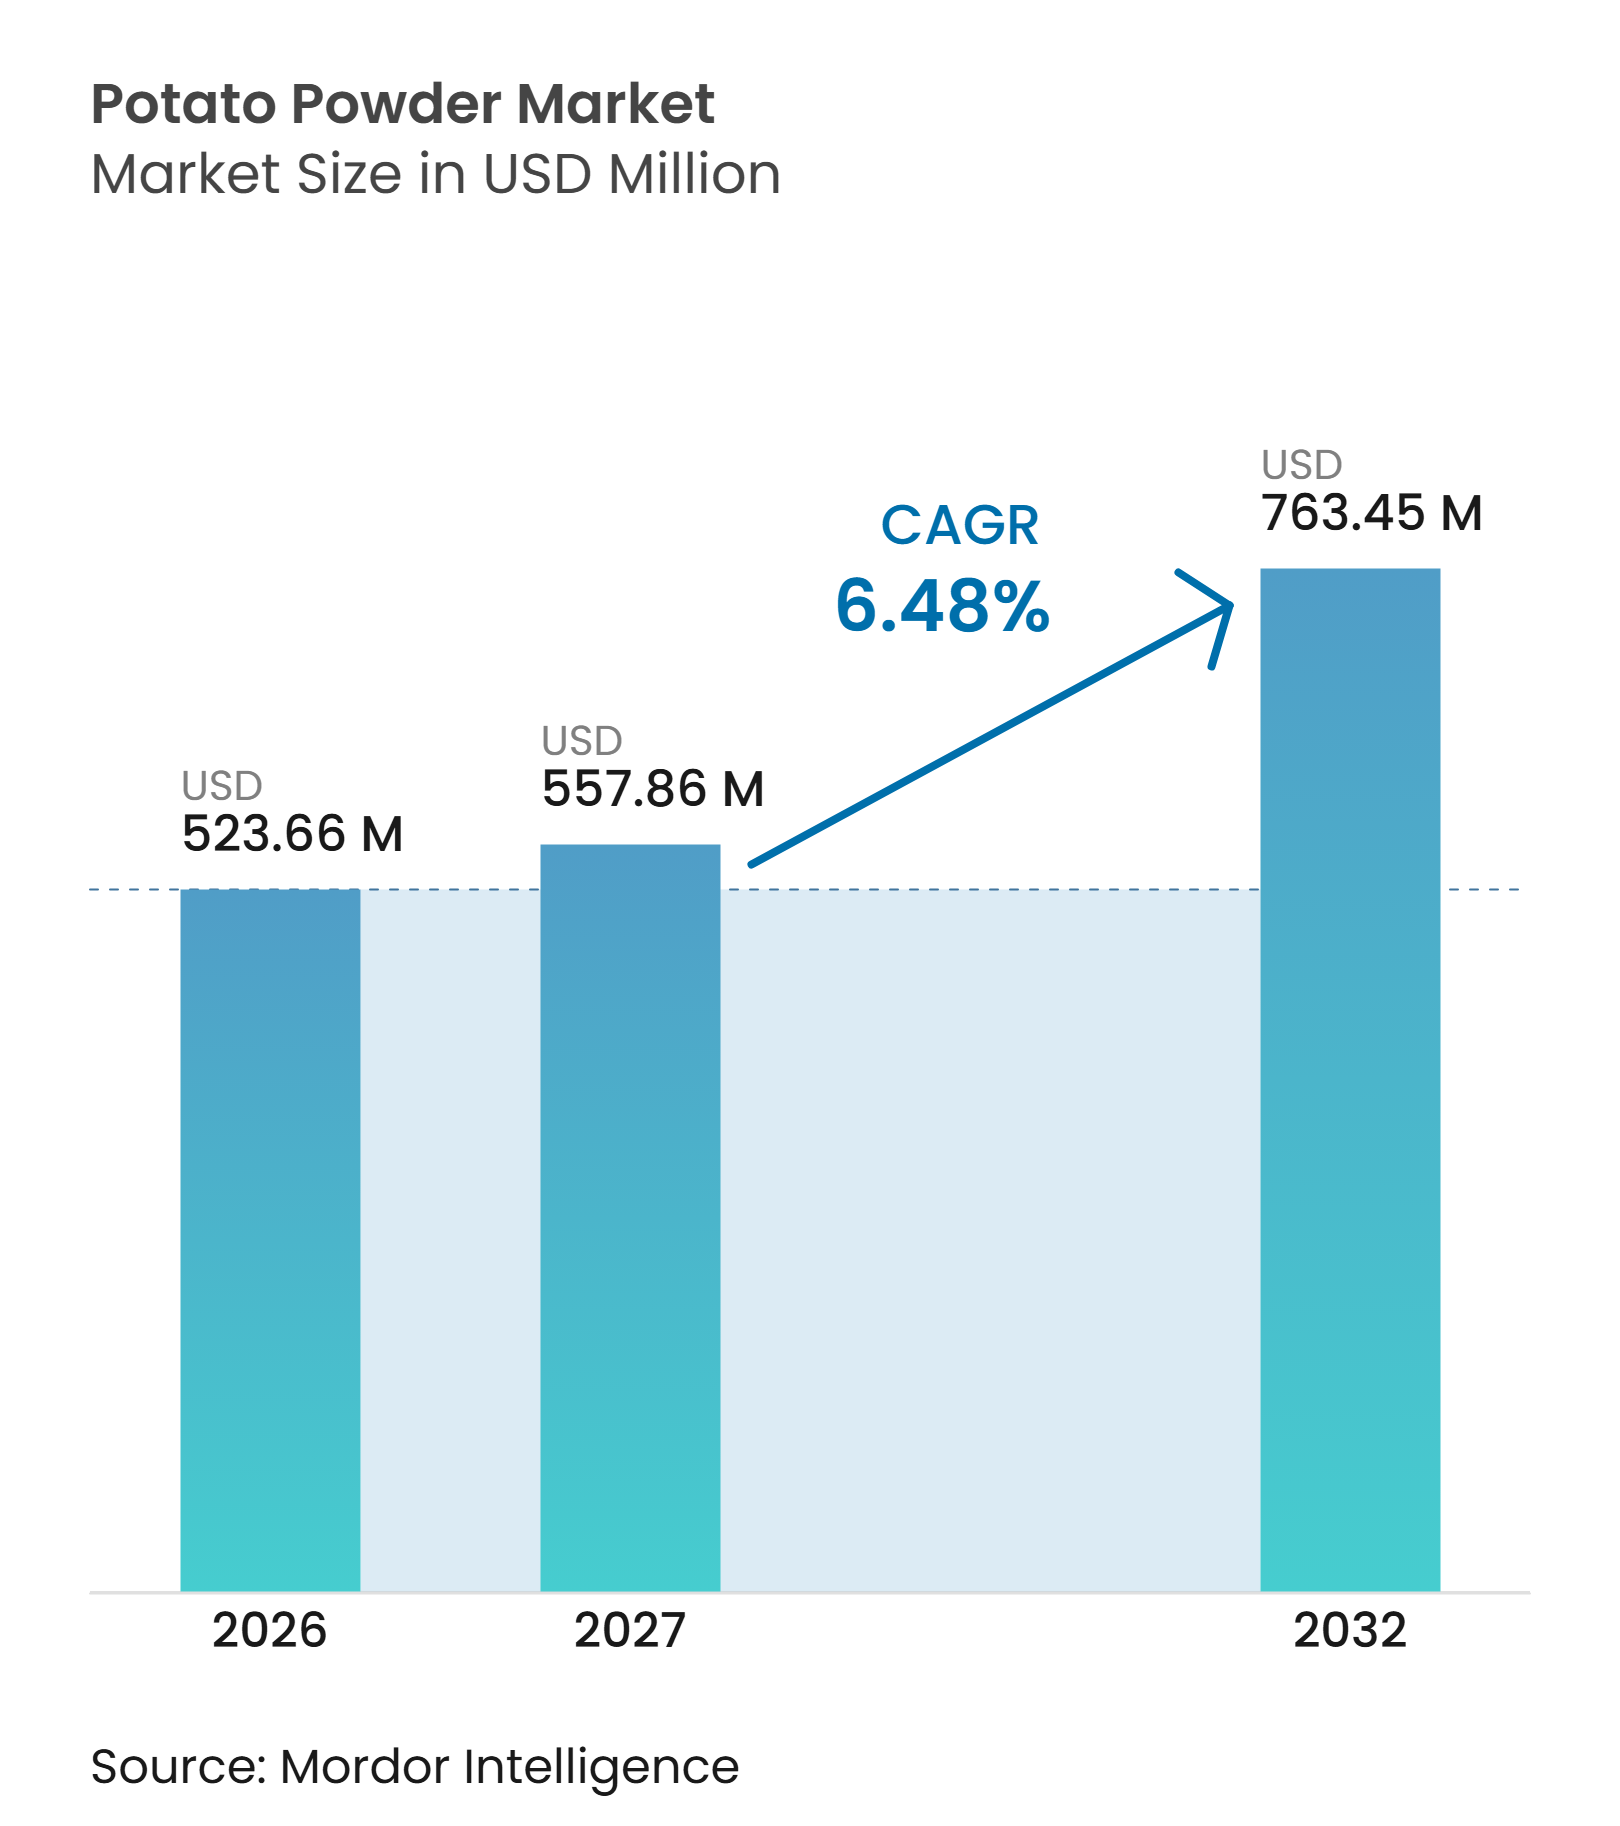
Die Kartoffelpulver-Marktgröße wurde im Jahr 2026 auf 523,66 Millionen USD geschätzt und wird voraussichtlich von 557,86 Millionen USD im Jahr 2027 auf 763,45 Millionen USD bis 2032 wachsen, bei einer CAGR von 6,48% während des Prognosezeitraums (2027–2032). Der Kartoffelpulver-Markt profitiert von der Nachfrage der Lebensmittelhersteller nach Zutaten, die einfacher zu lagern, zu transportieren und in verschiedenen Produktionsumgebungen einzusetzen sind. Seine Anwendung in Trockenmischungen, Snacks, Soßen, Backwaren und Großküchen stützt die Nachfrage, insbesondere in Regionen mit begrenzter Kühllagerhaltung. Die Verarbeitungskapazität verlagert sich näher an die Nachfragezentren in Asien, was die Art und Weise verändert, wie Lieferanten um regionale Lebensmittelaufträge konkurrieren. Große Verarbeiter erweitern ihre Kapazitäten und Produktqualitäten, während regionale Lieferanten ihre Zertifizierungen und Exportkapazitäten stärken.
Wichtigste Erkenntnisse des Berichts
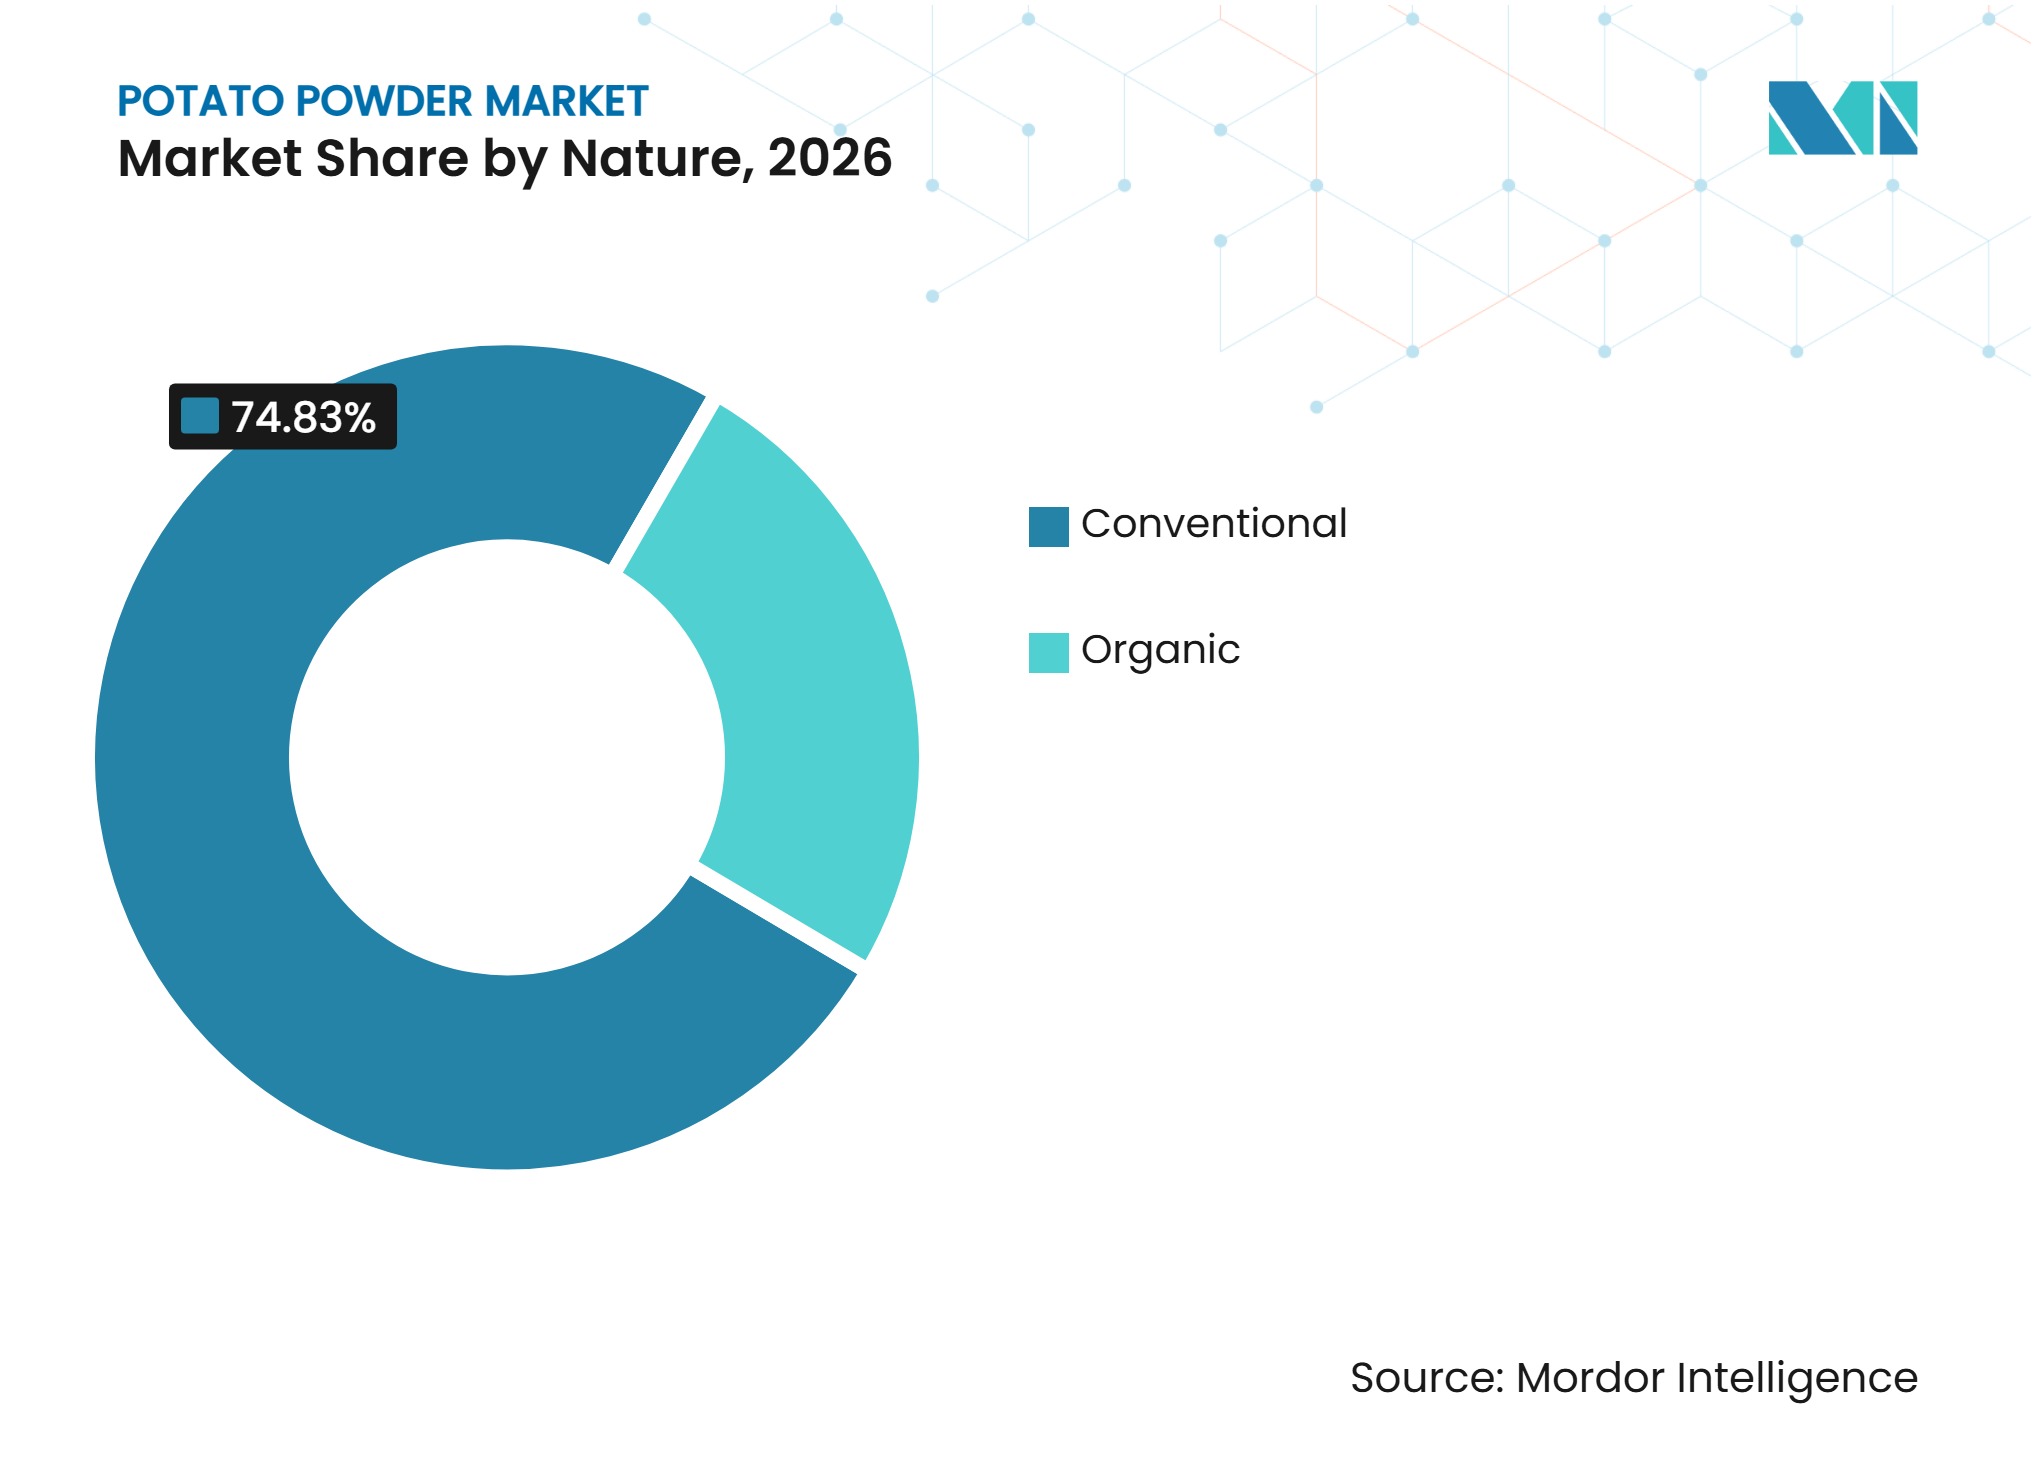
- Nach Art dominierte konventionelles Kartoffelpulver den Markt mit einem Anteil von 74,83% im Jahr 2026, während Bio-Kartoffelpulver voraussichtlich die schnellste CAGR von 7,58% während 2027–2032 verzeichnen wird.
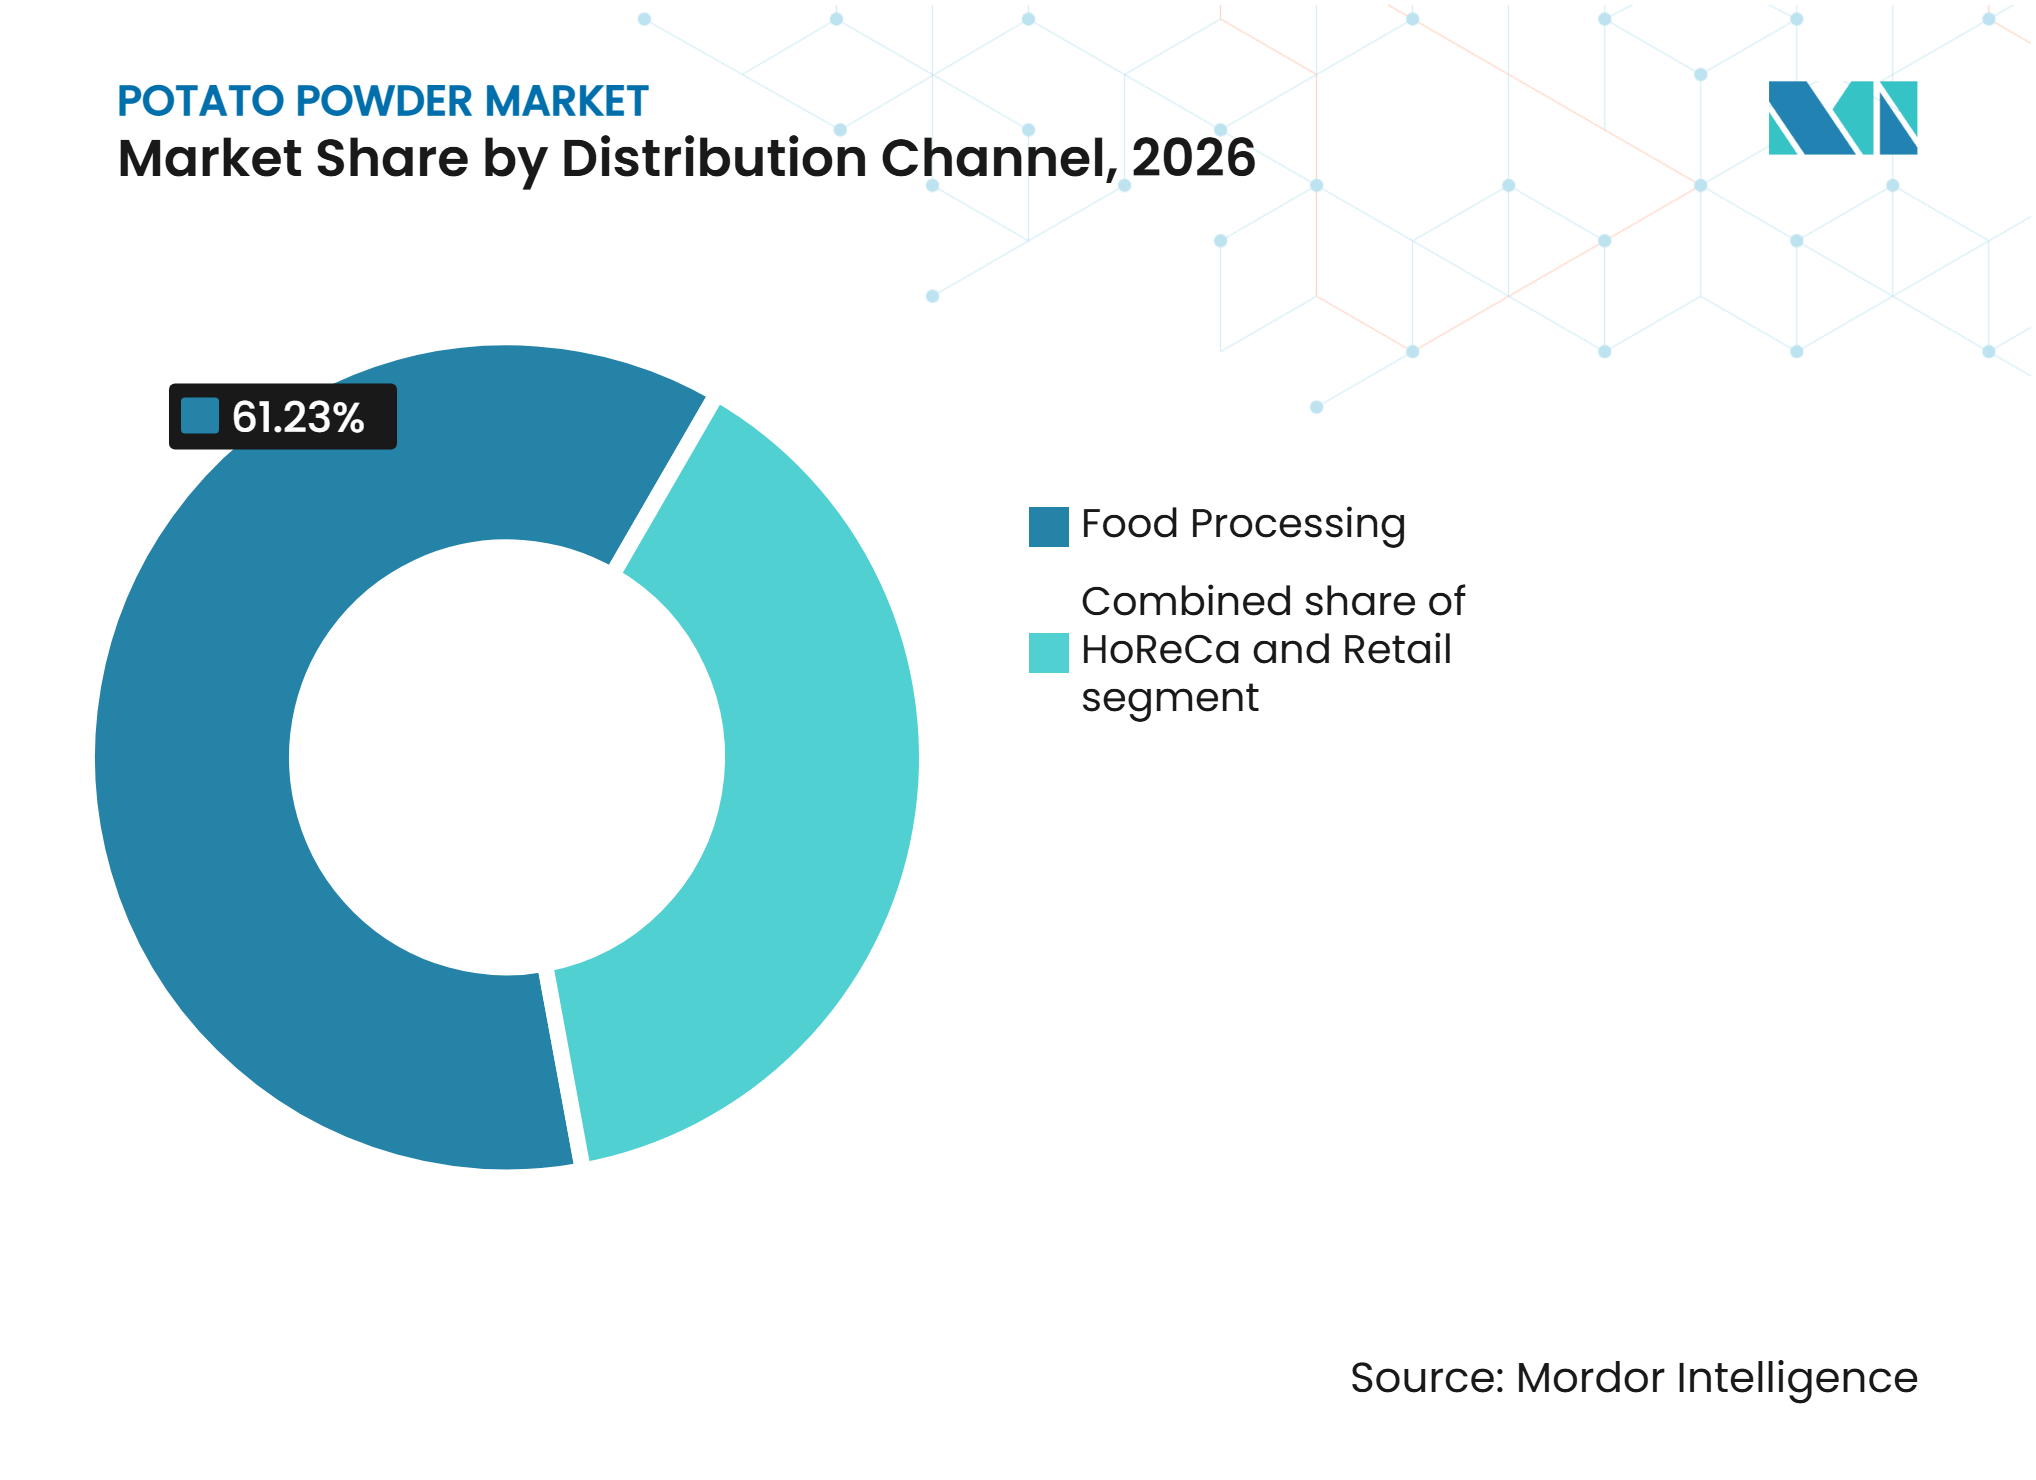
- Nach Vertriebskanal dominierte die Lebensmittelverarbeitungsindustrie den Markt mit einem Anteil von 61,23% im Jahr 2026, während das Einzelhandelssegment voraussichtlich die schnellste CAGR von 7,73% während 2027–2032 verzeichnen wird.
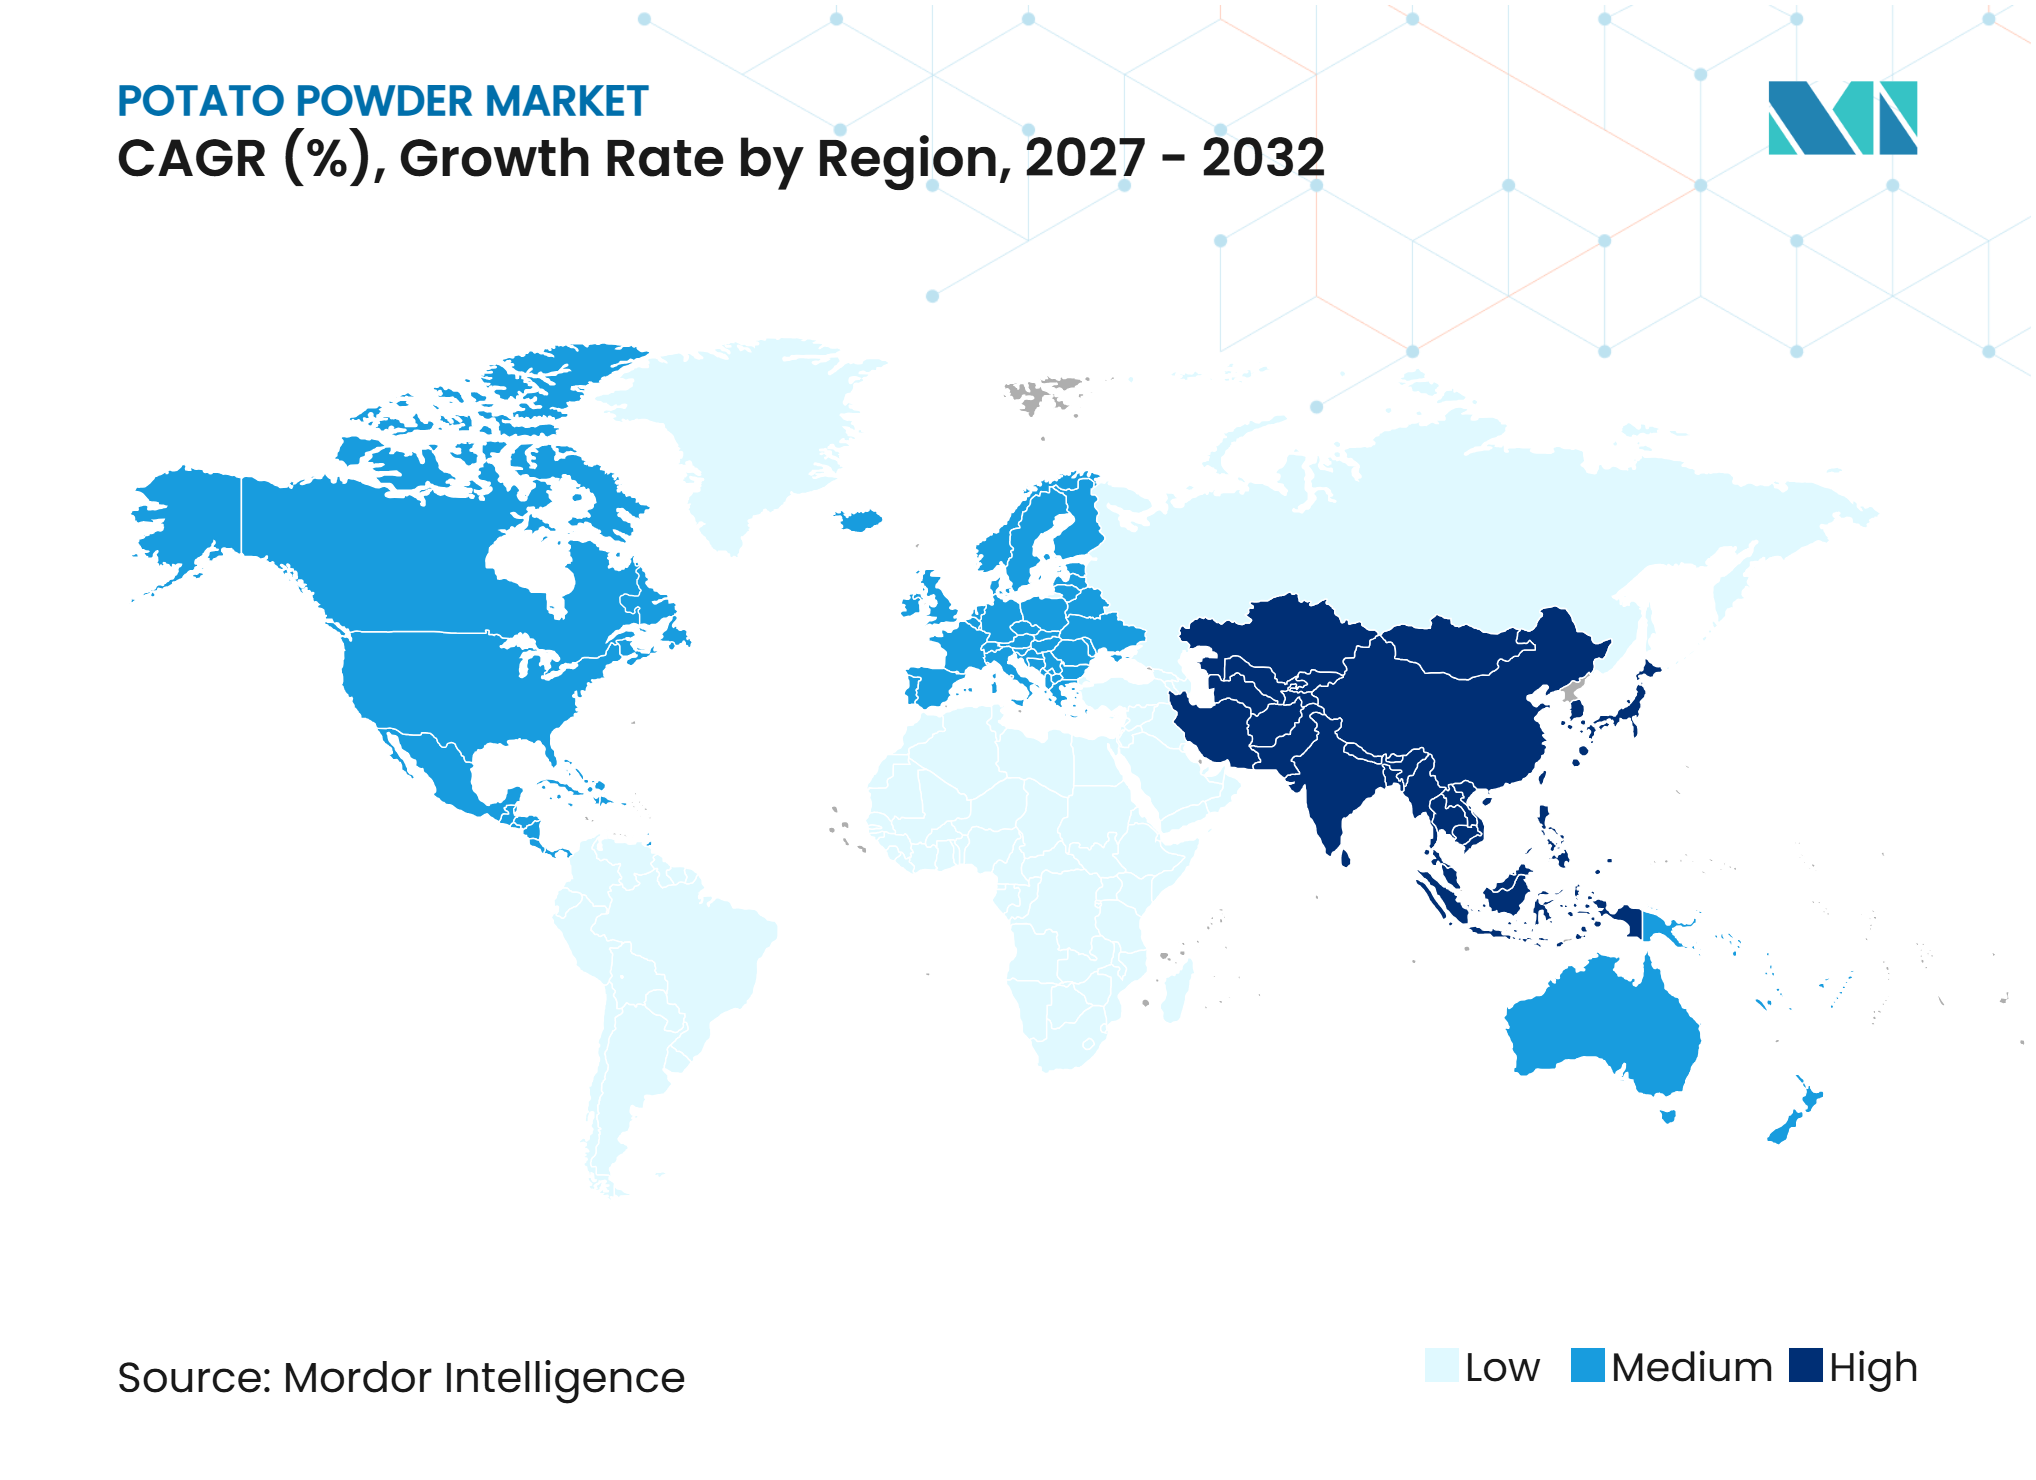
- Nach Geografie dominierte Nordamerika den Kartoffelpulver-Markt mit einem Anteil von 38,12% im Jahr 2026, während Asien-Pazifik voraussichtlich die schnellste CAGR von 7,92% während 2027–2032 verzeichnen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Steigende Nachfrage nach Convenience- und Fertiggerichten | +1.4% | Global, mit Asien-Pazifik und Nordamerika als primären Nachfragemotoren | Langfristig (≥ 4 Jahre) |
| Zunehmende Anwendungen in der Snack- und Würzlebensmittelindustrie | +1.1% | Asien-Pazifik und Nordamerika, mit Ausstrahlungseffekten auf den Nahen Osten und Afrika | Mittelfristig (2–4 Jahre) |
| Erweiterung der Kartoffelverarbeitungskapazität und Investitionen | +0.9% | Asien-Pazifik, Nordamerika und Osteuropa | Kurzfristig (≤ 2 Jahre) |
| Zunehmende Nutzung in gewerblichen Gastronomiebetrieben und Großküchen | +0.7% | Asien-Pazifik und der Nahe Osten | Mittelfristig (2–4 Jahre) |
| Wachsende Verwendung von Kartoffelpulver als funktionelle Zutat in Backwaren und Lebensmittelformulierungen | +0.8% | Europa und Nordamerika, mit aufkommender Nutzung in Asien-Pazifik | Langfristig (≥ 4 Jahre) |
| Längere Haltbarkeit und verbesserte Lagerungsfreundlichkeit | +0.5% | Global, mit starker Relevanz im Nahen Osten, Afrika und Südamerika | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Nachfrage nach Convenience- und Fertiggerichten
Der Kartoffelpulver-Markt bedient Lebensmittelunternehmen, die Zutaten mit langer Haltbarkeit und einfacher Zubereitung benötigen. Pulverformate reduzieren den Handhabungsaufwand im Vergleich zu frischen Kartoffeln und verringern die Abhängigkeit von Kühllagerhaltung. Schnellrestaurants und institutionelle Caterer verwenden Zutaten bei Umgebungstemperatur, wenn standardisierte Zubereitung und gleichbleibende Ergebnisse entscheidend sind. Der Einkauf im Gastronomiebereich wird stabiler, wenn Restaurantgruppen kartoffelbasierte Zutaten in ihre genehmigten Lieferantenspezifikationen aufnehmen. Eine längere Haltbarkeit unterstützt auch die Nachfrage in Märkten mit begrenzter Kühlkettenkapazität und unterentwickelter Logistik auf der letzten Meile. Darüber hinaus ermöglichen einfachere Lagerung und Transport den Lebensmittelherstellern, Zutatenvorräte zu pflegen und die Beschaffung über mehrere Produktionsstandorte hinweg zu optimieren.
Zunehmende Anwendungen in der Snack- und Würzlebensmittelindustrie
Kartoffelpulver gewinnt in der Snack- und Würzlebensmittelindustrie aufgrund seiner Vielseitigkeit bei der Produktformulierung, Texturentwicklung und Verarbeitungsfreundlichkeit an Bedeutung. Hersteller verwenden dehydrierte Kartoffelzutaten in extrudierten Snacks, hergestellten Chips, Snack-Pellets, kartoffelbasierten Stäbchen und würzigen Beschichtungen, um Kartoffelgeschmack zu verleihen, die Bindung zu verbessern und eine gleichmäßige Textur zu gewährleisten. Kartoffelpulver unterstützt auch die Herstellung von Snack-Füllungen und geformten Produkten und hilft Herstellern, die Zubereitung zu vereinfachen und gleichmäßige Produkteigenschaften beizubehalten. Im Oktober 2026 hob das Presseinformationsbüro der Regierung Indiens die Verarbeitungsanwendungen der Kartoffelsorte Kufri Jamunia hervor, einschließlich ihrer Umwandlung in dehydrierte Zutaten wie Kartoffelmehl zur Verwendung in verarbeiteten Lebensmittelformulierungen, Snackprodukten und FrühstückszubereitungenIndiens nährstoffreiche lila Kartoffel, pib.gov.in/">[1]. Diese Entwicklung zeigt das Potenzial zur Diversifizierung kartoffelbasierter Zutaten in verschiedenen Lebensmittelanwendungen. Für Snack-Hersteller bietet Kartoffelpulver eine anpassungsfähige Zutat zur Entwicklung differenzierter Produkte mit ausgeprägtem Geschmack, Textur und Nährwerteigenschaften.
Erweiterung der Kartoffelverarbeitungskapazität und Investitionen
Investitionen in breitere dehydrierte Kartoffelkapazitäten beeinflussen den Kartoffelpulver-Markt, da Flocken, Granulate und Pulver Rohstoffe, Lagerung und Verarbeitungsinfrastruktur gemeinsam nutzen können. Agristo begann mit dem Bau einer Produktionsanlage in Grand Forks, North Dakota, mit einer Mindestinvestition von 450 Millionen USD und einem angestrebten Betriebsstart im Sommer 2028. Erhöhte Verarbeitungskapazitäten können die Rohstoffnutzung verbessern und die Beschaffungsoptionen für Käufer erweitern. Kapazitätserweiterungen können auch die Auswirkungen lokaler Versorgungsunterbrechungen abmildern, wenn Anlagen mehrere Produktformate herstellen. Investitionen in Kühllagerhaltung und Vertragslandwirtschaft bleiben unerlässlich, da neue Verarbeitungslinien eine zuverlässige Versorgung mit rohen Kartoffeln erfordern. Solche Investitionen fördern auch eine stärkere Koordination zwischen Kartoffelerzeugern und Verarbeitern und unterstützen eine gleichmäßigere Rohstoffqualität und langfristige Versorgungsplanung.
Wachsende Verwendung von Kartoffelpulver als funktionelle Zutat in Backwaren und Lebensmittelformulierungen
Kartoffelpulver wird zunehmend als funktionelle Zutat in Backwaren und anderen Lebensmittelformulierungen eingesetzt, aufgrund seiner wasserbindenden, verdickenden und texturverbessernden Eigenschaften. In Backanwendungen setzen Hersteller es in Brot, Keksen, Plätzchen, Kuchen und herzhaften Backwaren ein, um die Feuchtigkeitsretention zu verbessern, die Produktkonsistenz zu erhalten und eine weichere Textur zu erzielen. Lebensmittelhersteller verwenden Kartoffelpulver auch in Suppen, Soßen, Bratensaucen, Instantmischungen, Füllungen und Fertiggerichten, um die erforderliche Dicke und Formulierungsstabilität zu erreichen. Im September 2026 aktualisierte der Indische Rat für Agrarforschung – Zentrales Kartoffelforschungsinstitut (ICAR-CPRI) seine Liste kommerzialisierter Technologien um dehydrierte Kartoffelprodukte, wie Kartoffelmehl, Grieß, Brei und DaliyaKommerzielle Technologien, icarcpri.res.in">[2]. Das Institut berichtete, dass es die Technologie an vier Unternehmer lizenziert hat. Ihre funktionellen Eigenschaften und Anpassungsfähigkeit bei süßen und herzhaften Produkten bieten Herstellern eine größere Formulierungsflexibilität und unterstützen die Entwicklung von Mehrwert-Verarbeitungslebensmitteln.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Volatilität der Rohkartoffelpreise und saisonale Verfügbarkeit | -1.0% | Europa, Asien-Pazifik und Osteuropa | Kurzfristig (≤ 2 Jahre) |
| Hoher Energieverbrauch und Verarbeitungskosten | -0.8% | Europa und Nordamerika | Mittelfristig (2–4 Jahre) |
| Schwankungen bei Kartoffelernteerträgen und Rohstoffqualität | -0.7% | Europa, Nordamerika und Indien | Kurzfristig (≤ 2 Jahre) |
| Wettbewerb durch alternative Zutaten und Substitute | -0.6% | Global, mit starkem Druck in europäischen und asiatisch-pazifischen Lebensmittelformulierungen | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Volatilität der Rohkartoffelpreise und saisonale Verfügbarkeit
Kartoffelpulverhersteller sind auf eine gleichmäßige Versorgung mit qualitativ geeigneten Rohkartoffeln angewiesen, wodurch der Markt anfällig für saisonale Verfügbarkeitsschwankungen und Beschaffungspreisschwankungen ist. Die Kartoffelernte findet in bestimmten Jahreszeiten statt, während Frischerntelieferungen, Kühllagerlagerbestände, Witterungsbedingungen und regionale Angebotsschwankungen die Verfügbarkeit von Rohstoffen das gesamte Jahr über beeinflussen. Im März 2026 berichtete die Behörde für die Entwicklung des Exports landwirtschaftlicher und verarbeiteter Lebensmittelprodukte der indischen Regierung (APEDA), dass die inländischen Kartoffelpreise im Jahresvergleich um 25 % gesunken waren, was auf Spitzenernteanlieferungen und eine erhöhte inländische Verfügbarkeit zurückzuführen warMonatliches Dashboard Kartoffel, apeda.gov.in">[3]. Eine solche Preisvolatilität erschwert es Kartoffelpulverherstellern, stabile Beschaffungskosten und gleichmäßige Produktionspläne aufrechtzuerhalten. Infolgedessen müssen Verarbeiter möglicherweise ihre Kühlkapazitäten ausbauen, Beschaffungsregionen diversifizieren und langfristige Beschaffungsvereinbarungen abschließen, um die Anfälligkeit gegenüber saisonalen Versorgungsunterbrechungen zu verringern.
Hoher Energieverbrauch und Verarbeitungskosten
Die Kartoffeldehydrierung ist energieintensiv, da Trocknungs- und Zutatenverarbeitungsprozesse wärmeintensive Stufen umfassen, darunter Waschen, Kochen, Trocknen, Mahlen und Verpacken. Europäische Verarbeiter sind zudem mit Energiemarktvolatilität und Kohlenstoff-Compliance-Kosten im Rahmen des Emissionshandelssystems der Europäischen Union konfrontiert. Unternehmen, die in energieeffiziente Anlagen, Abwärmerückgewinnung und erneuerbare Energiesysteme investieren, sind besser positioniert, um diese Kosten zu bewältigen. Schwankungen bei Ernteerträgen und der Wettbewerb durch Tapiokastärke, Reismehl und Erbsenstärke erhöhen den Bedarf an Kostenkontrolle und anwendungsspezifischer Produktentwicklung. Kleinere Verarbeiter können unter zusätzlichem Druck stehen, da die erheblichen Vorabinvestitionen für energieeffiziente Maschinen ihre Fähigkeit einschränken können, Skaleneffekte zu erzielen und wettbewerbsfähige Produktionskosten aufrechtzuerhalten.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Art:
Konventionelle Produkte behalten ihr Volumen, während Bio-Produkte schneller wachsenKonventionelles Kartoffelpulver hatte im Jahr 2026 einen Anteil von 74,83 % am Kartoffelpulvermarkt. Dieses Segment behauptet seine führende Position aufgrund seiner weit verbreiteten Verwendung in der Lebensmittelverarbeitung, im Gastronomiebereich und in institutionellen Anwendungen, wo Beschaffungsteams Kosten, Verfügbarkeit und standardisierte Leistung priorisieren. Hersteller verwenden konventionelles Kartoffelpulver in Back- und Süßwaren, Snacks und herzhaften Lebensmitteln, Suppen, Saucen, Würzmitteln und Fertiggerichten. Seine wasserbindenden und texturmodifizierenden Eigenschaften bieten Herstellern Flexibilität in mehreren Produktkategorien. Die etablierte Fertigungsinfrastruktur und die breitere Verfügbarkeit konventioneller Rohstoffe unterstützen zudem eine gleichmäßige Beschaffung für die großangelegte Lebensmittelproduktion.
Biologisches Kartoffelpulver wird voraussichtlich bis 2032 mit einer CAGR von 7,58 % wachsen und damit die Gesamtmarktwachstumsrate übertreffen. Das Segment profitiert davon, dass Hersteller zertifizierte Einsatzstoffe verwenden, um eine Clean-Label-Produktpositionierung zu unterstützen. Diese Anforderungen können jedoch die Kosten und den Zeitaufwand für den Markteintritt erhöhen. Getrennte Lagerung und zertifizierte Beschaffung machen die Kapazitätserweiterung ebenfalls anspruchsvoller als bei der konventionellen Produktion. Etablierte Verarbeiter mit integrierten Rohstofflieferketten und robusten Dokumentationssystemen sind besser positioniert, um Bio-Käufer zu bedienen. Das Segment bietet auch Chancen für Lieferanten, die Premium-Lebensmittelhersteller beliefern möchten, die rückverfolgbare Zutaten suchen, die mit Bio-Produktstandards und Verbraucherpräferenzen übereinstimmen.


Nach Vertriebskanal:
Lebensmittelverarbeitung hält das Volumen, während der Einzelhandel expandiertDie Lebensmittelverarbeitung machte 2026 61,23% des Kartoffelpulver-Marktanteils aus. Hersteller verwenden Kartoffelpulver in Backwaren und Süßwaren, Snacks, Suppen, Soßen, Gewürzen und Fertiggerichten. Sein neutraler Geschmack und seine schnellen Rehydrierungseigenschaften unterstützen die industrielle Mahlzeitenproduktion und die Herstellung von Instantlebensmitteln. Gewerbliche Küchen und Schnellrestaurants verwenden ebenfalls Kartoffelpulver, um den Umgang mit frischen Kartoffeln zu reduzieren und die Zubereitungskonsistenz zu verbessern. Diese Kunden priorisieren die Versorgungszuverlässigkeit, da Zutatenunterbrechungen standardisierte Menüs und die Fabrikproduktion beeinträchtigen können.
Das Einzelhandelssegment wird voraussichtlich bis 2032 mit einer CAGR von 7,73% wachsen. Verpackte Mischungen und dehydrierte Formate sprechen Haushalte an, die praktische Vorratsprodukte suchen. Der Online-Handel erhöht die Sichtbarkeit von Spezial- und Bio-Produkten, da kleinere Marken keine umfangreiche physische Regalplatzierung benötigen. Die Expansion von Supermärkten und Verbrauchermärkten unterstützt auch einen breiteren Zugang zu verpackten Lebensmitteln in städtischen Gebieten. Einzelhandelslieferanten müssen jedoch die Produktvielfalt mit klaren Verwendungsanweisungen und gleichbleibender Produktqualität in Einklang bringen. Während der Einzelhandelskanal eine Möglichkeit für differenzierte Produkte bietet, bleibt die Lebensmittelverarbeitung die primäre Volumenbasis für den Kartoffelpulver-Markt.

Geografische Analyse
Nordamerika
Nordamerika machte 2026 38,12% des Kartoffelpulver-Marktes aus. Die Region profitiert von einer großen, technologisch fortschrittlichen Kartoffelverarbeitungsbasis, die durch gut etablierte Landwirtschafts-, Lager- und Lebensmittelherstellungsnetzwerke unterstützt wird. Im Juli 2025 verabschiedete Maine ein Gesetz (LD 1951), das Steuergutschriften zur Unterstützung der Erweiterung einer bestehenden Kartoffelverarbeitungsanlage in Washburn und der Entwicklung einer neuen Kartoffelchips-Produktionsanlage am Loring Commerce Centre in Limestone verlängert. Diese Entwicklungen sollen das Investitionsumfeld der Region für die kartoffelbasierte Lebensmittelverarbeitung stärken. Die etablierte Verarbeitungsinfrastruktur Nordamerikas und der Zugang zu landwirtschaftlichen Rohstoffen unterstützen die Verfügbarkeit verarbeiteter Kartoffelzutaten für Lebensmittelhersteller. Diese Fähigkeiten ermöglichen es Verarbeitern, unterschiedliche Zutatenspezifikationen und Versorgungsanforderungen in den Bereichen Backwaren, Snacks, Convenience-Lebensmittel und Gastronomie zu erfüllen.
Asien-Pazifik
Asien-Pazifik wird voraussichtlich bis 2032 mit einer CAGR von 7,92% wachsen und ist damit das am schnellsten wachsende regionale Segment. Steigende städtische Konsumausgaben, die Expansion von Schnellrestaurantnetzwerken und Investitionen in die lokale Lebensmittelherstellung treiben die Nachfrage nach dehydrierten Kartoffelzutaten an. Im Juli 2025 investierte McCain 480 Millionen USD in eine Kartoffelverarbeitungsanlage in Madhya Pradesh, Indien, was die Bedeutung der lokalen Versorgung in der Region unterstreicht. Lebensmittelsicherheitsvorschriften und Käuferzertifizierungsstandards werden weiterhin entscheidend sein, da lokale Verarbeiter Verträge mit multinationalen Lebensmittelunternehmen anstreben. Die wachsende Produktionsbasis der Region reduziert auch ihre Abhängigkeit von Importen aus traditionellen westlichen Lieferanten.
Europa, Südamerika sowie der Nahe Osten und Afrika
Europa bleibt ein wichtiges Produktionszentrum; hohe Energiekosten, Anforderungen zur CO₂-Konformität und Rohstoffunsicherheiten stellen jedoch Verarbeiter ohne integrierte Versorgungsvereinbarungen vor Herausforderungen. Investitionen in Energieeffizienz und Produktentwicklung können europäischen Unternehmen helfen, ihre Position bei Spezialqualitäten zu behaupten. In Südamerika stützen der städtische Lebensmittelkonsum und die Expansion von Schnellrestaurants die Nachfrage, während begrenzte lokale Verarbeitungskapazitäten Chancen für importierte Zutaten schaffen. Der Nahe Osten und Afrika generieren Nachfrage aus dem Catering-, Airline-Gastronomie- und verpackten Lebensmittelherstellungsbereich, wo die Umgebungslagerung einen erheblichen Mehrwert bietet. Produkte mit gleichbleibender Qualität und verlängerter Lagerstabilität sind besonders relevant in Märkten, in denen logistische Einschränkungen einen zuverlässigen Zugang zur Kühlkette oder zu Importen begrenzen.
Wettbewerbslandschaft
Marktkonzentration
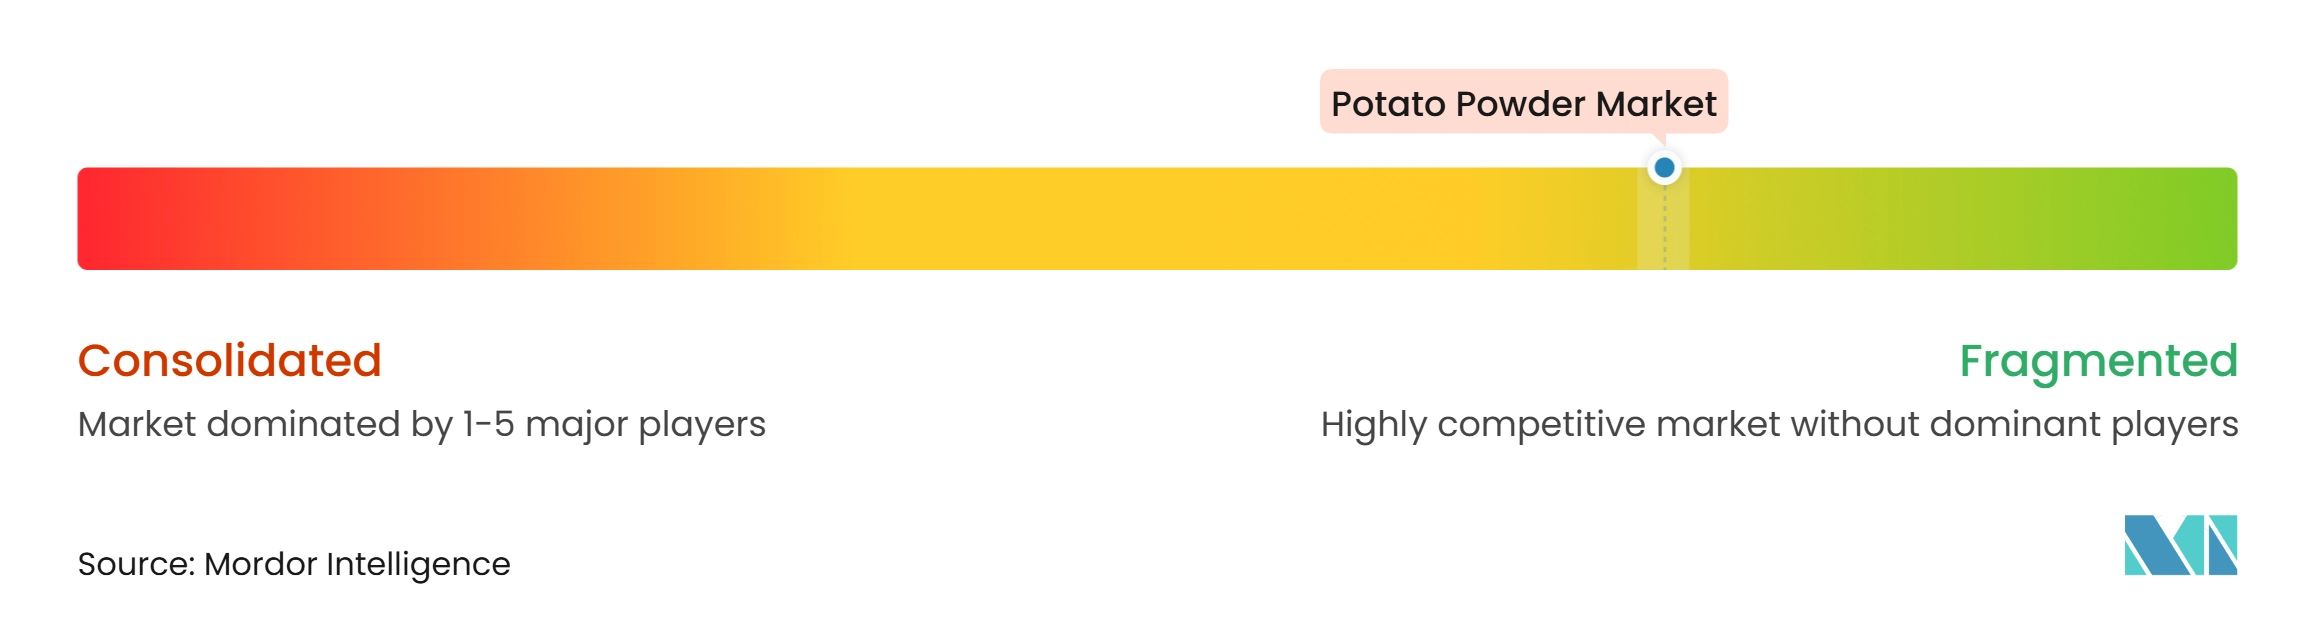
Der Kartoffelpulver-Markt ist fragmentiert, mit Teilnehmern wie McCain Foods, Lamb Weston, Aviko, Emsland Group, J.R. Simplot, regionalen Verarbeitern und Eigenmarkenlieferanten. Große integrierte Unternehmen nutzen breite Vertriebsnetzwerke und verfügen über die Ressourcen, um in Verarbeitungskapazitäten, Nachhaltigkeitsinitiativen und spezialisierte Produktqualitäten zu investieren. Regionale Verarbeiter konkurrieren durch niedrigere Kosten, Zugang zu lokalen Rohstoffen und flexiblen Service für nahegelegene Lebensmittelhersteller. Käufer können von mehreren Lieferanten beziehen, was die Preismacht einzelner Unternehmen einschränkt. Diese Struktur schafft Chancen für Spezialanbieter, die anwendungsspezifische Zutaten anbieten.
Unternehmen konzentrieren sich zunehmend auf die Erweiterung regionaler Kapazitäten und die Vertiefung ihrer Produktportfolios. Die Entwicklung kartoffelbasierter Snacklösungen durch die Emsland Group spiegelt eine Produktstrategie wider, die auf fettarme, proteinangereicherte und Clean-Label-Lebensmittelanwendungen abzielt. Diese Initiativen ermöglichen es etablierten Unternehmen, die Nachfrage über Rohstoff-Rekonstitutionsprodukte hinaus zu bedienen und die Bedeutung technischer Unterstützung bei der Lieferantenauswahl zu erhöhen.
Indische und andere regionale Verarbeiter können Marktanteile gewinnen, indem sie wettbewerbsfähige Produktionskosten mit anerkannten Lebensmittelsicherheits- und Qualitätssystemen kombinieren. Ihre Expansion könnte den Wettbewerb um asiatische Versorgungsverträge intensivieren, die historisch von europäischen oder nordamerikanischen Lieferanten bedient wurden. Europäische Lieferanten können reagieren, indem sie Spezialqualitäten, Anwendungsunterstützung und stärkere regionale Vertriebsbeziehungen anbieten. Rohstoffqualitätslieferanten stehen unter zunehmendem Druck, da Kunden mehrere Produzenten qualifizieren. Infolgedessen belohnt der Kartoffelpulver-Markt Investitionen in zuverlässige Versorgung, Zertifizierungen und funktionale Produktentwicklung.
Kartoffelpulver-Branchenführer
-
McCain Foods Limited
-
Lamb Weston Holdings, Inc.
-
Aviko B.V.
-
AGRANA Beteiligungs-AG
-
Bob's Red Mill Natural Foods, Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Kartoffelpulver-Markt Unternehmen in diesem Bericht
- McCain Foods Limited
- Lamb Weston Holdings, Inc.
- Aviko B.V.
- Emsland Group
- Idahoan Foods, LLC
- Idaho Pacific Corporation
- Rixona B.V.
- Agrarfrost GmbH and Co. KG
- Lutosa SA
- Garlico Industries
- AGRANA Beteiligungs-AG
- Bob’s Red Mill Natural Foods, Inc.
- Idaho Supreme Potatoes Inc.
- Oregon Potato Company
- Augason Farms
- KMC Ingredients
- Birkamidon Rohstoffhandels GmbH
- Euro Foods Industries
- J.R. Simplot Company
- Chhatariya Foods Pvt. Ltd.
Neueste Industrielle Entwicklungen in Kartoffelpulver-Markt
- August 2025: Jepuan Peruna, Finnland, schloss eine 4.500 m² große Werkserweiterung ab und fügte eine neue Produktionslinie mit moderner Schältechnologie und energieeffizienten Lösungen hinzu.
- August 2025: Der niederländische Kartoffelzutatenhersteller Royal Avebe gab die Übernahme von Solan bekannt, einem in Polen ansässigen Hersteller von Kartoffelflocken und -granulat. Die Übernahme verschaffte Avebe die vollständige Eigentümerschaft an Solan und fügte Solans etablierte Produktionstechnologie, Kundenbeziehungen und Verarbeitungsexpertise dem Portfolio von Avebe hinzu.
- Mai 2025: Lutosa SA, Belgien, eröffnete eine Investition in Höhe von 225 Millionen EUR an seinem Standort in Waregem, einschließlich einer neuen Kartoffelflocken-Produktionslinie.
Globaler Kartoffelpulver-Marktbericht Umfang
Kartoffelpulver ist eine dehydrierte Kartoffelzutat, die durch Trocknen und feines Mahlen verarbeiteter Kartoffeln zu einem lagerstabilen Pulver hergestellt wird.
Der Kartoffelpulver-Markt ist nach Art, Vertriebskanal und Geografie segmentiert. Nach Art ist der Markt in Bio und Konventionell segmentiert. Nach Vertriebskanal ist der Markt in Lebensmittelverarbeitung (Backwaren und Süßwaren, Snacks und herzhafte Produkte, Suppen, Soßen und Gewürze, Fertig- und Convenience-Lebensmittel sowie sonstige Lebensmittel- und Getränkeanwendungen), HoReCa und Einzelhandel (Verbrauchermärkte und Supermärkte, Convenience-/Lebensmittelgeschäfte, Online-Handel und sonstige Vertriebskanäle) segmentiert. Basierend auf der Geografie ist der Markt in Nordamerika, Europa, Südamerika, Asien-Pazifik sowie den Nahen Osten und Afrika unterteilt. Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Bio |
| Konventionell |
| Lebensmittelverarbeitung | Backwaren und Süßwaren |
| Snacks und herzhafte Produkte | |
| Suppen, Soßen und Gewürze | |
| Fertig- und Convenience-Lebensmittel | |
| Sonstige Lebensmittel- und Getränkeanwendungen | |
| HoReCa | |
| Einzelhandel | Verbrauchermärkte und Supermärkte |
| Convenience-/Lebensmittelgeschäfte | |
| Online-Handel | |
| Sonstige Vertriebskanäle |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Übriges Nordamerika | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Italien | |
| Frankreich | |
| Spanien | |
| Niederlande | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Australien | |
| Indonesien | |
| Thailand | |
| Übriger Asien-Pazifik-Raum | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Südafrika |
| Saudi-Arabien | |
| Vereinigte Arabische Emirate | |
| Türkei | |
| Übriger Naher Osten und Afrika |
| Nach Art | Bio | |
| Konventionell | ||
| Nach Vertriebskanal | Lebensmittelverarbeitung | Backwaren und Süßwaren |
| Snacks und herzhafte Produkte | ||
| Suppen, Soßen und Gewürze | ||
| Fertig- und Convenience-Lebensmittel | ||
| Sonstige Lebensmittel- und Getränkeanwendungen | ||
| HoReCa | ||
| Einzelhandel | Verbrauchermärkte und Supermärkte | |
| Convenience-/Lebensmittelgeschäfte | ||
| Online-Handel | ||
| Sonstige Vertriebskanäle | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Übriges Nordamerika | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Italien | ||
| Frankreich | ||
| Spanien | ||
| Niederlande | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Indien | ||
| Japan | ||
| Australien | ||
| Indonesien | ||
| Thailand | ||
| Übriger Asien-Pazifik-Raum | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Südafrika | |
| Saudi-Arabien | ||
| Vereinigte Arabische Emirate | ||
| Türkei | ||
| Übriger Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Kartoffelpulver-Markt derzeit und wie ist der zukünftige Wachstumsausblick?
Der Kartoffelpulver-Markt wurde im Jahr 2026 auf 523,66 Millionen USD geschätzt und wird voraussichtlich im Jahr 2027 557,86 Millionen USD erreichen. Der Markt wird bis 2032 voraussichtlich auf 763,45 Millionen USD wachsen und dabei eine CAGR von 6,48% während 2027–2032 verzeichnen.
Welches Natursegment hatte 2026 den größten Anteil am Kartoffelpulver-Markt?
Das konventionelle Segment war 2026 das größte Natursegment und machte 74,83% des Kartoffelpulver-Marktes aus.
Welcher Vertriebskanal hatte 2026 den größten Anteil am Kartoffelpulver-Markt?
Die Lebensmittelverarbeitung war 2026 der größte Vertriebskanal und machte 61,23% des Kartoffelpulver-Marktes aus.
Welche Region hatte 2026 den größten Anteil am Kartoffelpulver-Markt?
Nordamerika war 2026 der größte regionale Markt und machte 38,12% des Kartoffelpulver-Marktes aus.
Welches Segment wird voraussichtlich im Kartoffelpulver-Markt während 2027–2032 am schnellsten wachsen?
Asien-Pazifik wird voraussichtlich die am schnellsten wachsende Region sein und während 2027–2032 eine CAGR von 7,92% verzeichnen.