
Tamanho e Participação do Mercado de Tratamento de Poroceratose
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
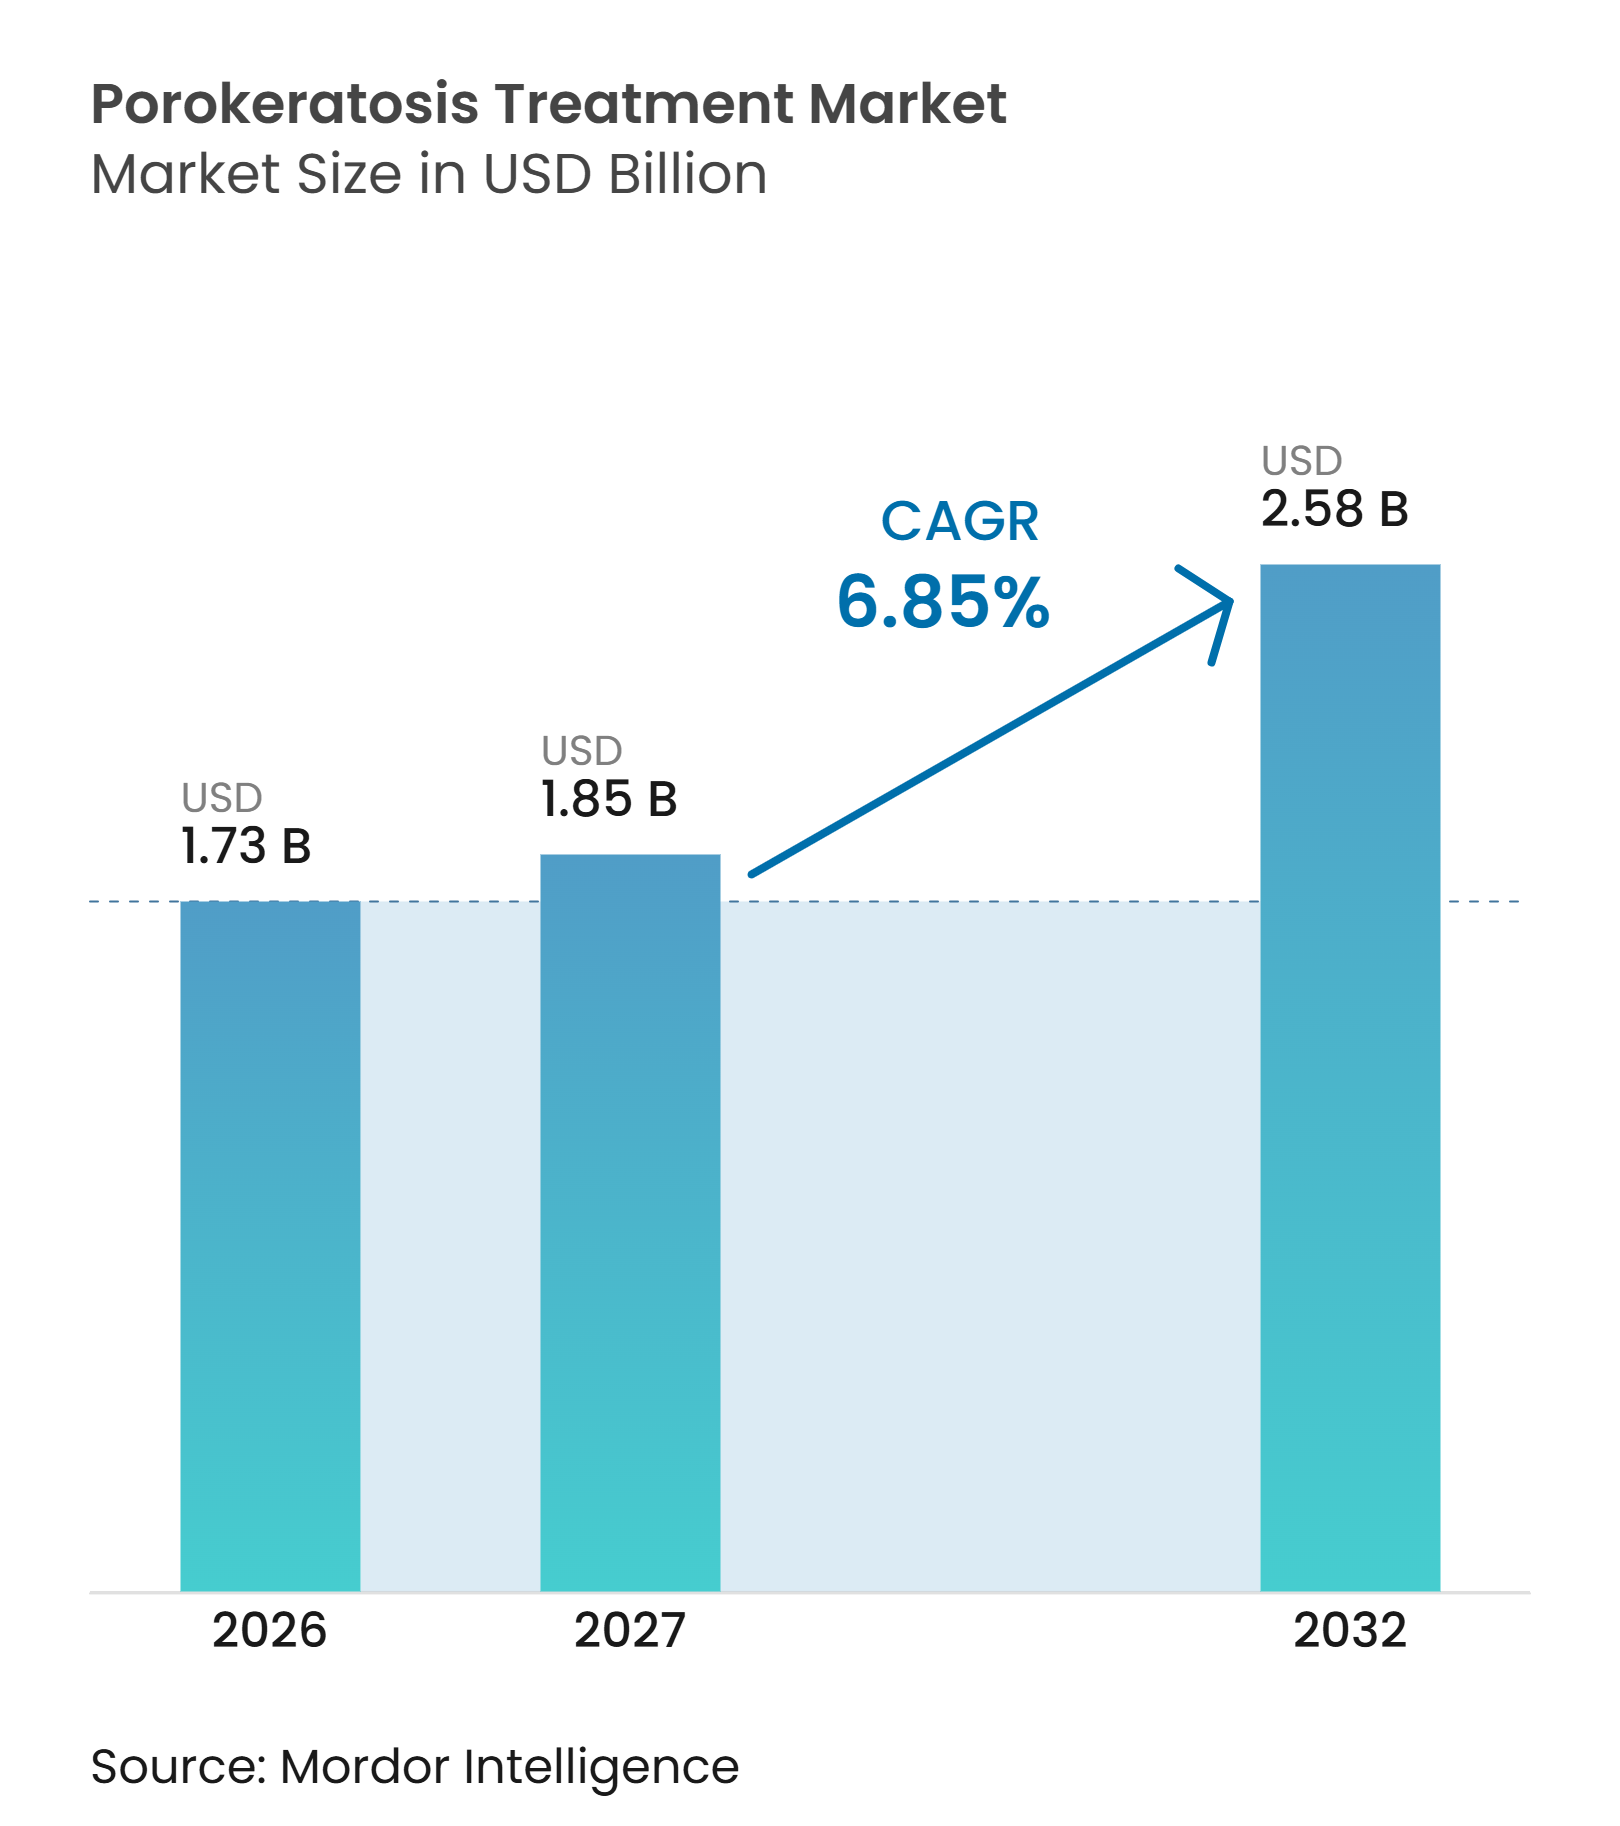
| Tamanho do Mercado (2027) | 1.85 Bilhões de dólares |
| Tamanho do Mercado (2032) | 2.58 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 6.85 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Baixo |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Tratamento de Poroceratose por Mordor Intelligence
O Mercado de Tratamento de Poroceratose é estimado em 1,73 bilhões de USD em 2026 e está projetado para crescer de 1,85 bilhões de USD em 2027 para 2,58 bilhões de USD até 2032, registrando um CAGR de 6,85% durante o período de previsão (2027-2032). O mercado está migrando do manejo cosmético para o cuidado sustentado de um distúrbio cutâneo hereditário propenso ao câncer, o que aumenta a necessidade de diagnóstico, vigilância e tratamento recorrente. Os testes moleculares estão facilitando a confirmação de variantes da via do mevalonato associadas à doença, apoiando o rastreamento familiar e uma população de pacientes identificados mais ampla. O tratamento tópico com estatinas, a terapia fotodinâmica, a dermatoscopia e os testes genéticos estão expandindo o leque de opções clínicas, embora nenhuma terapia possua uma indicação aprovada dedicada. O mercado de tratamento de poroceratose também depende de clínicas especializadas e procedimentos baseados em dispositivos, nos quais visitas repetidas e monitoramento de lesões sustentam a demanda por serviços. O reembolso permanece incerto porque ensaios comparativos controlados e diretrizes formais de tratamento são limitados.
Principais Conclusões do Relatório
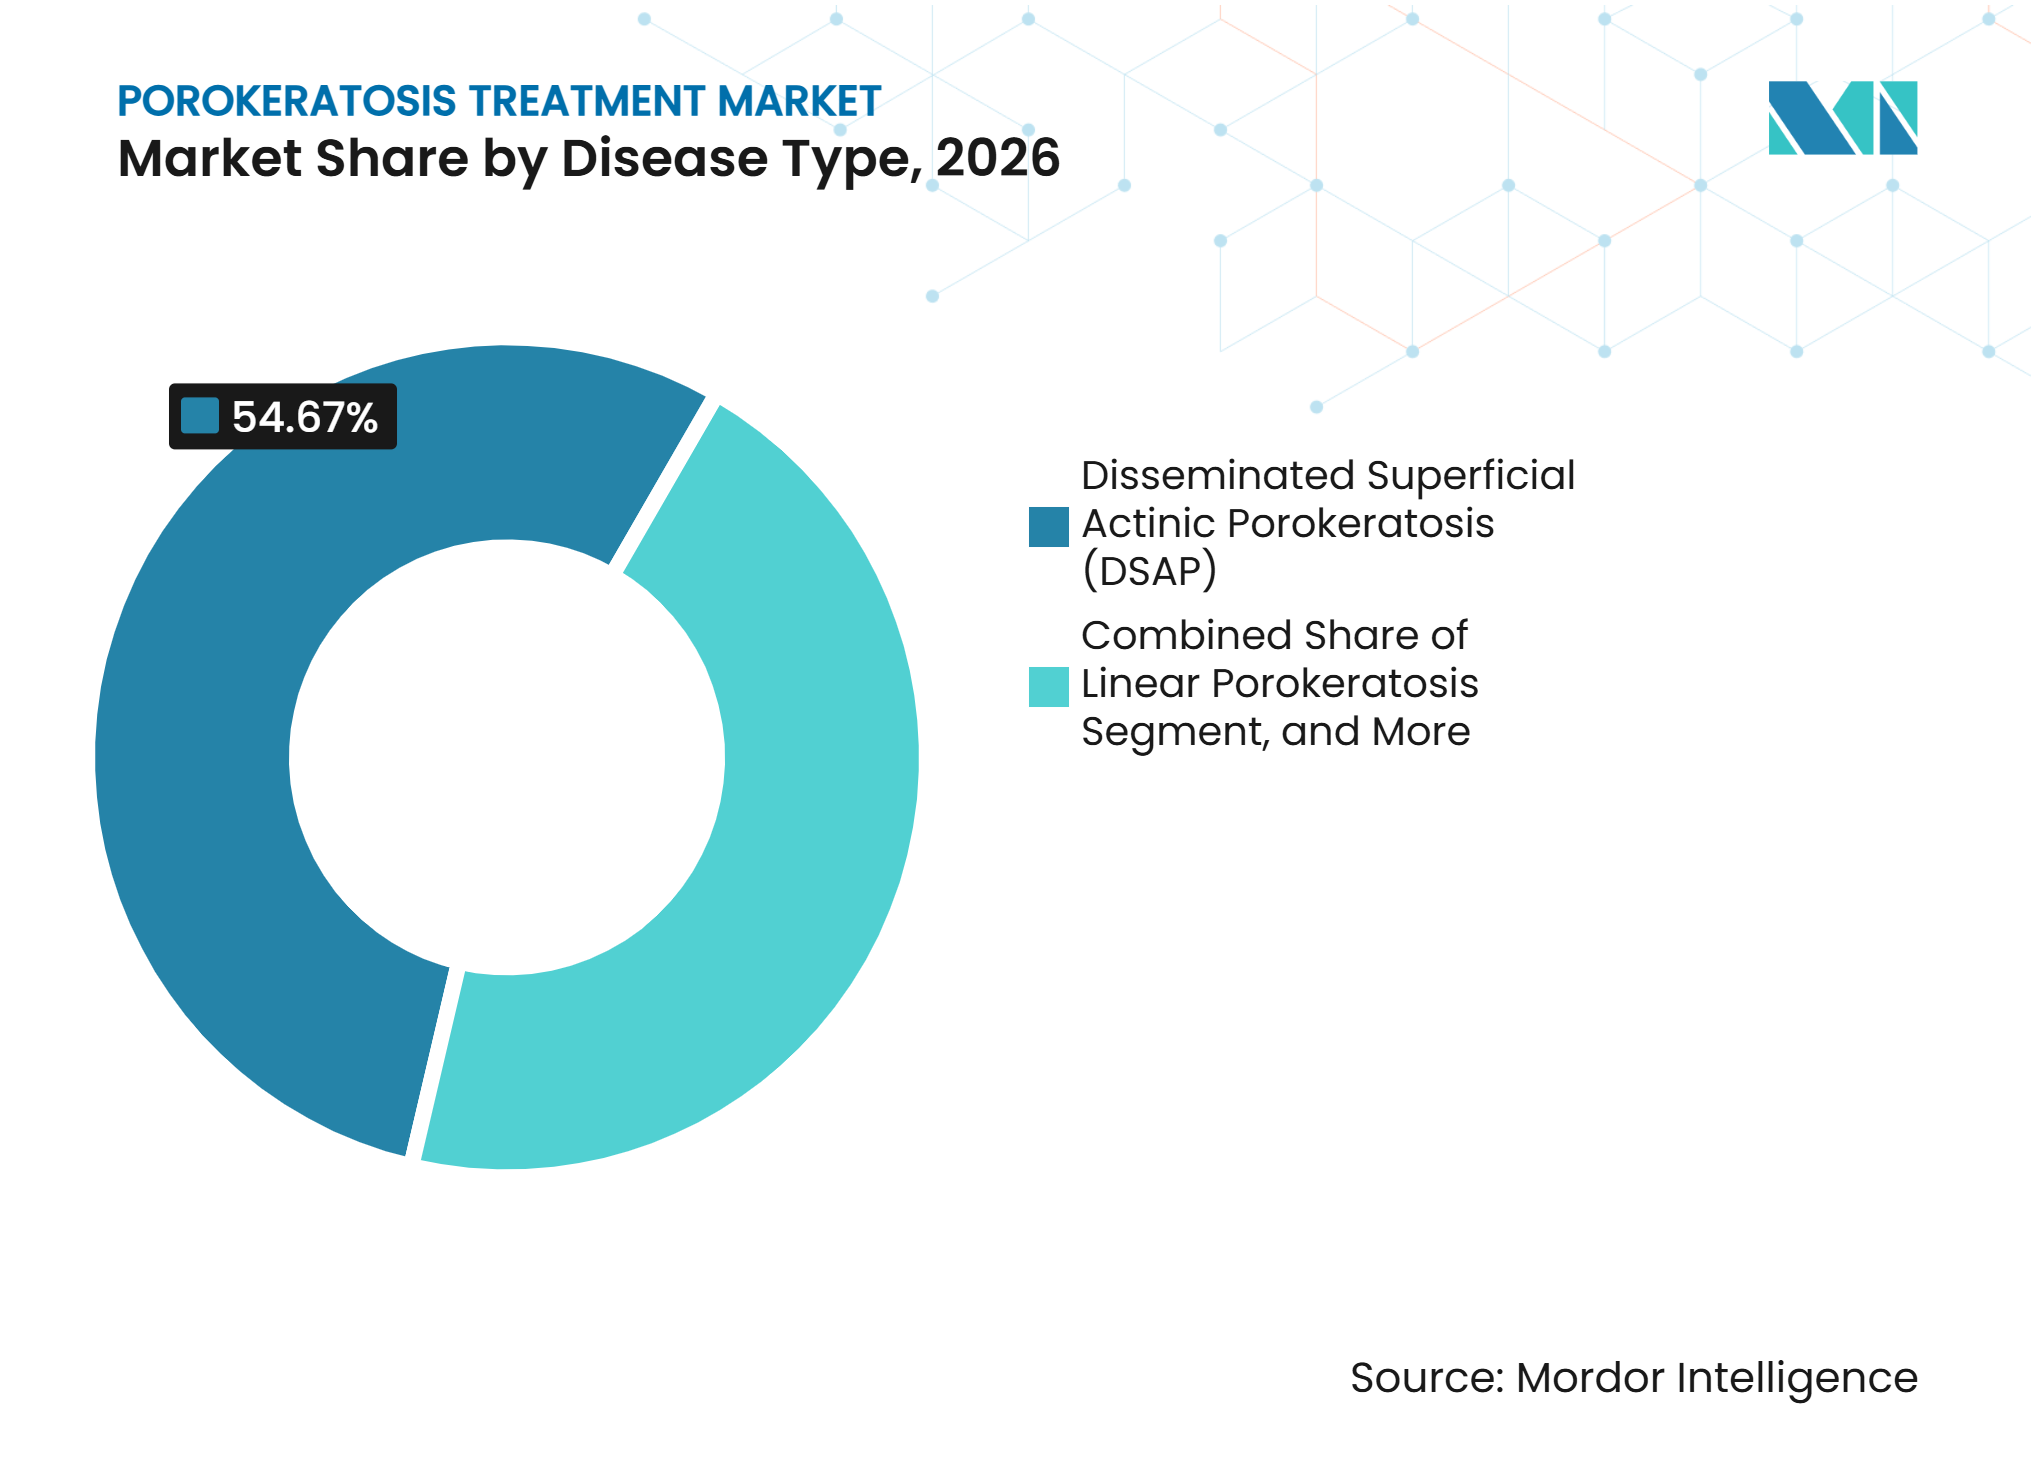
- Por tipo de doença, a poroceratose superficial acínica disseminada deteve 54,67% da participação do mercado de tratamento de poroceratose em 2026, enquanto a poroceratose linear tem previsão de expansão a um CAGR de 7,15% até 2032.
- Por tipo de tratamento, as terapias tópicas detiveram 26,48% da participação do mercado de tratamento de poroceratose em 2026, enquanto a terapia fotodinâmica tem previsão de expansão a um CAGR de 7,48% até 2032.
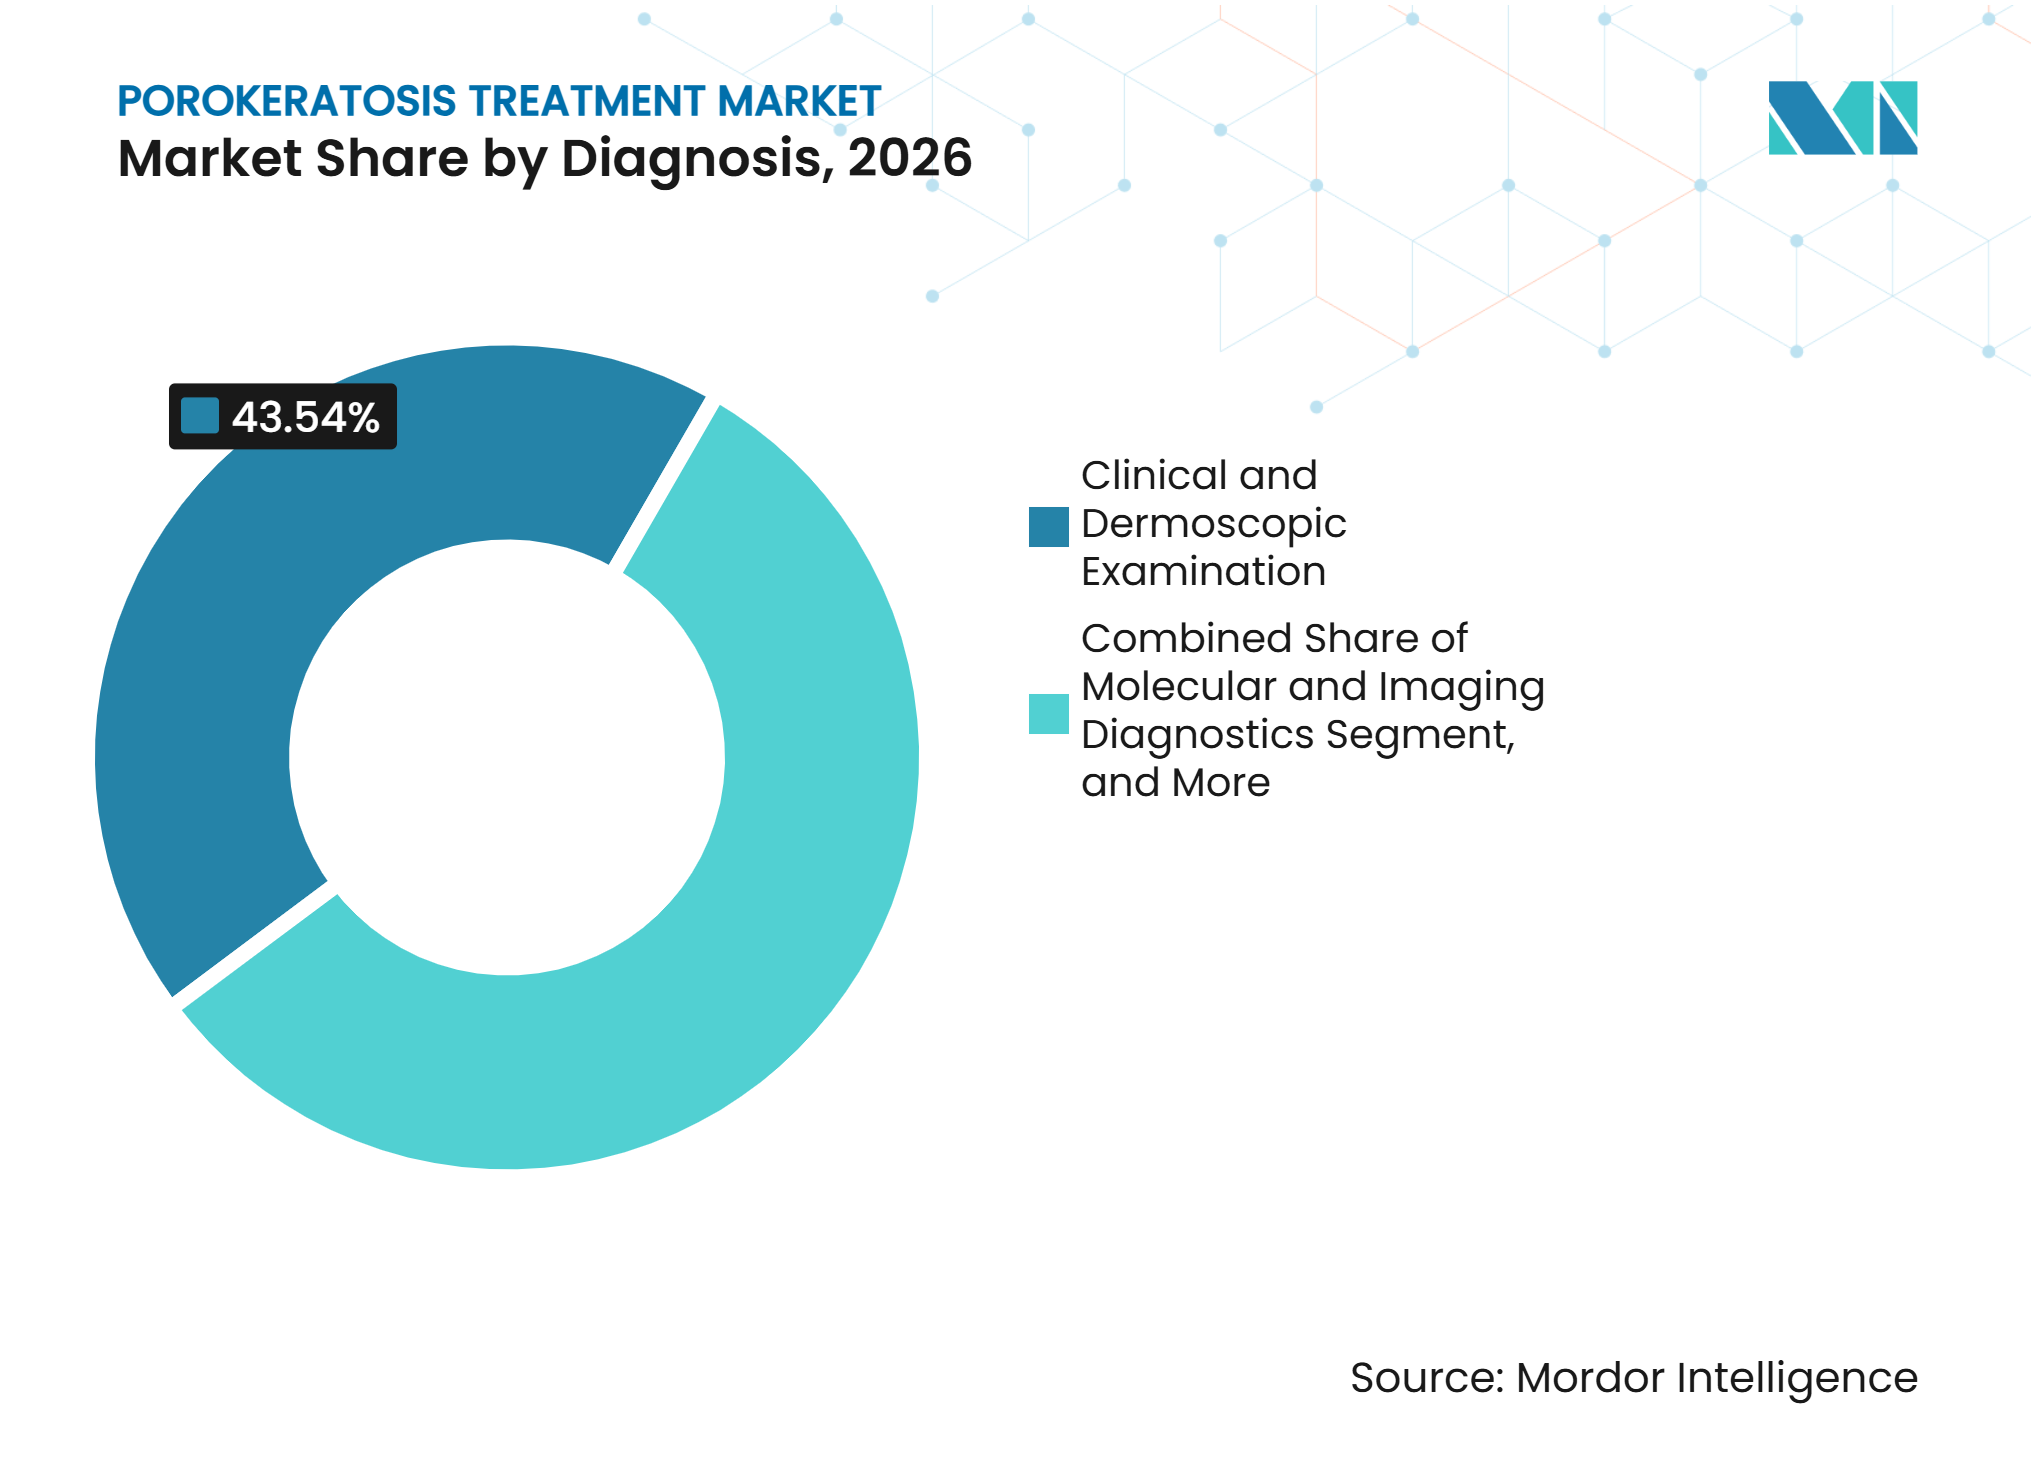
- Por diagnóstico, o exame clínico e dermatoscópico deteve 43,54% da receita em 2026, enquanto os diagnósticos moleculares e por imagem têm previsão de expansão a um CAGR de 7,81% até 2032.
- Por via de administração, a administração tópica deteve 74,26% da receita em 2026, enquanto a administração injetável tem previsão de expansão a um CAGR de 8,23% até 2032 no mercado de tratamento de poroceratose.
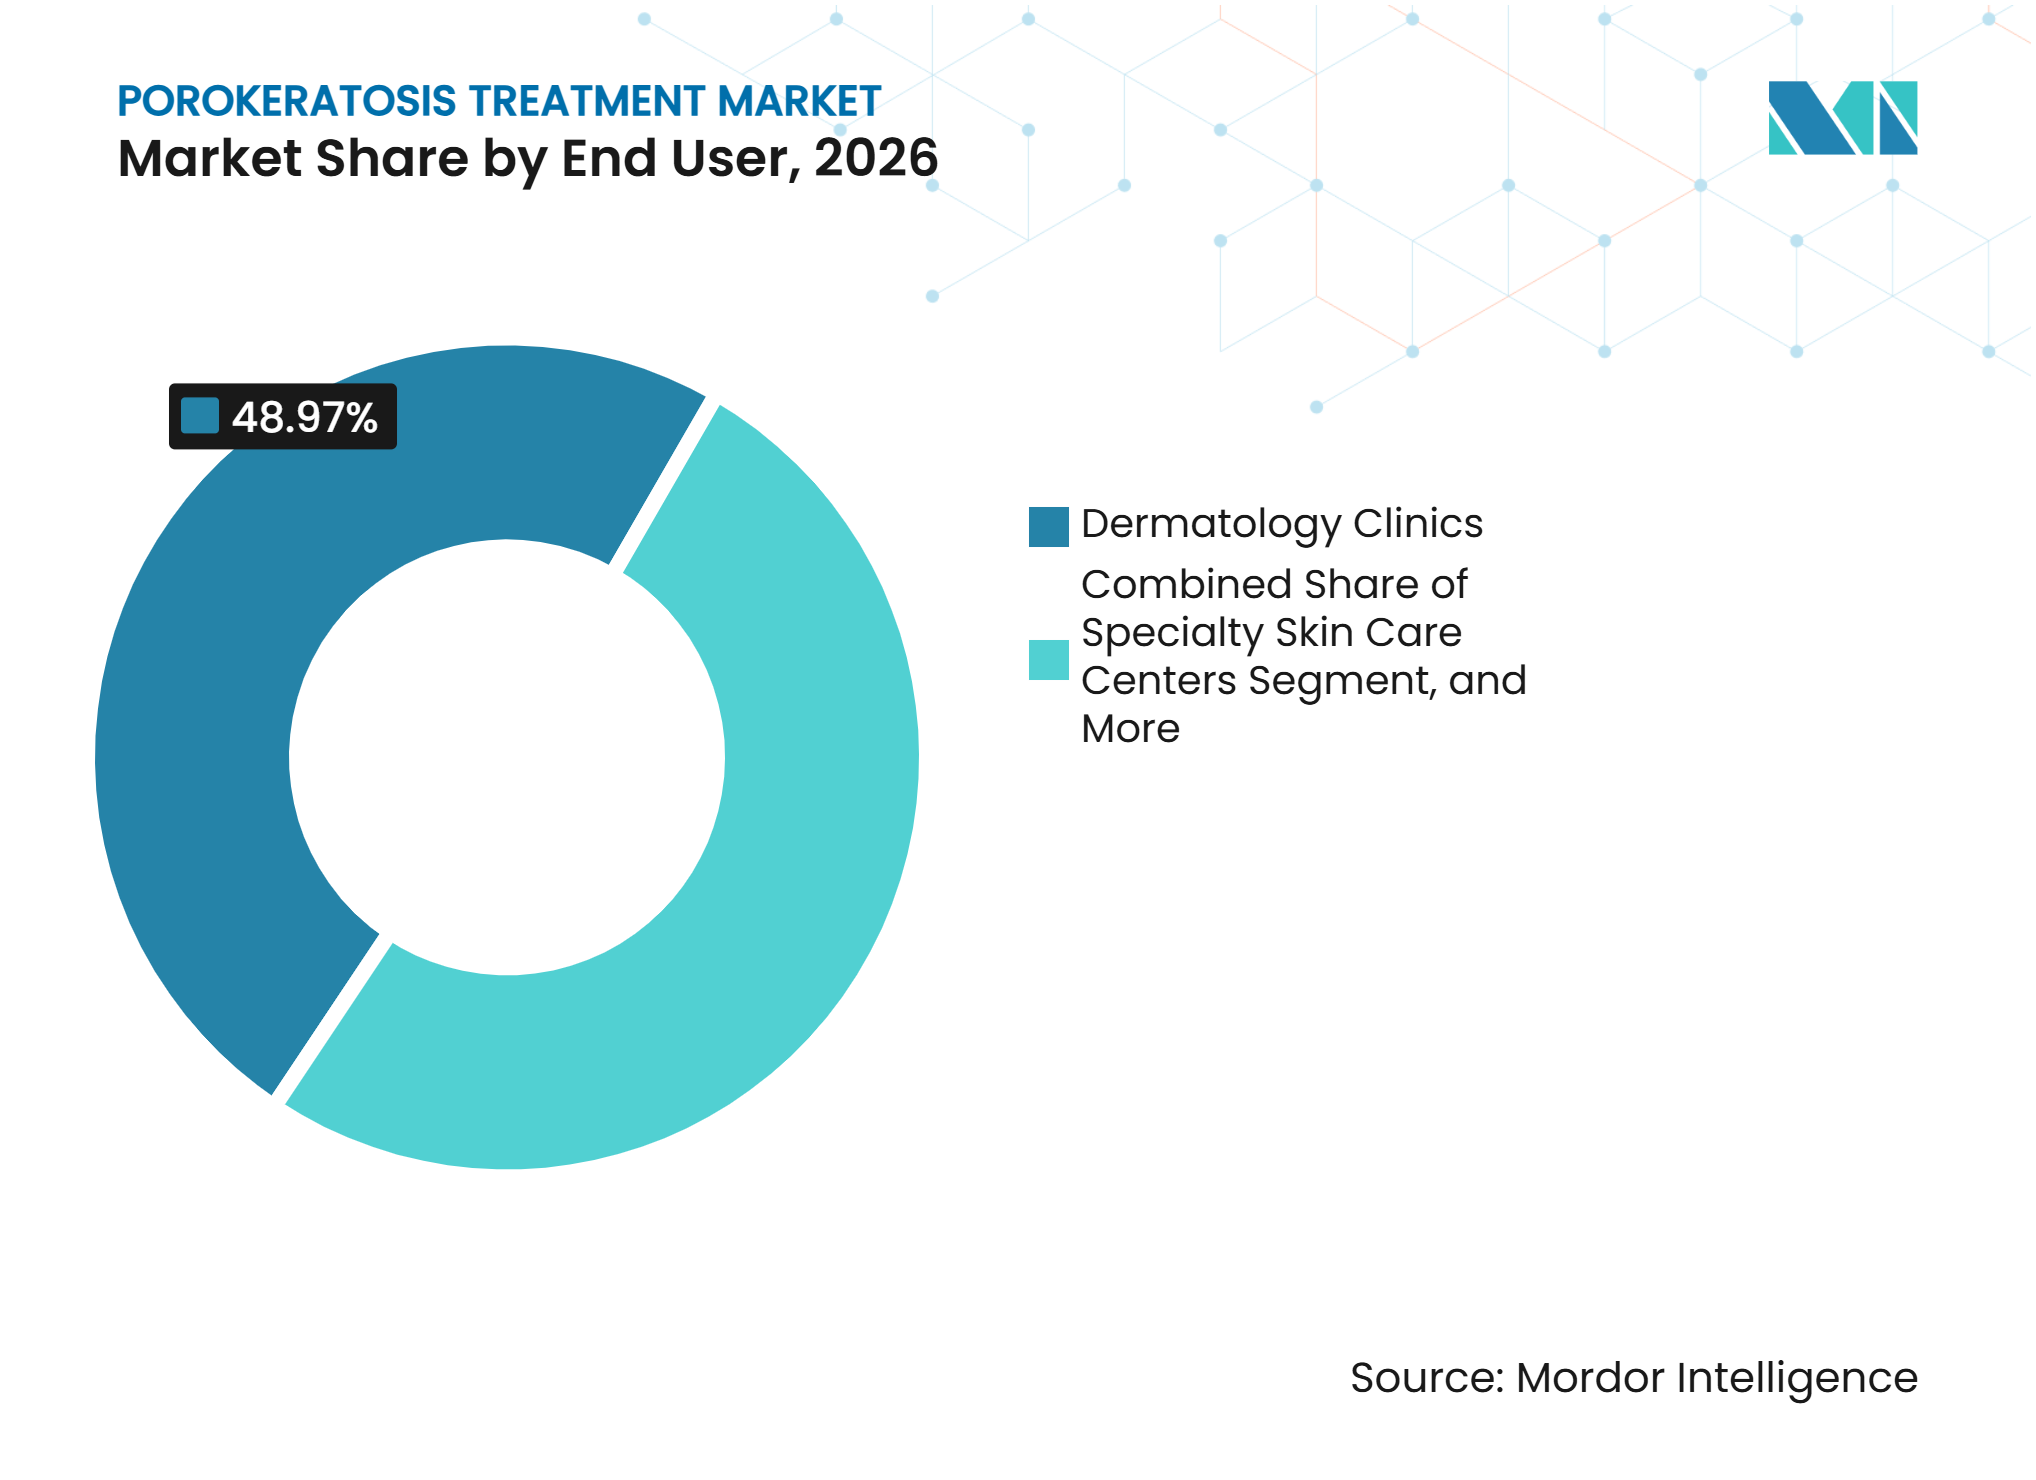
- Por usuário final, as clínicas de dermatologia detiveram 48,97% da receita em 2026, enquanto os centros especializados em cuidados com a pele têm previsão de expansão a um CAGR de 8,55% até 2032.
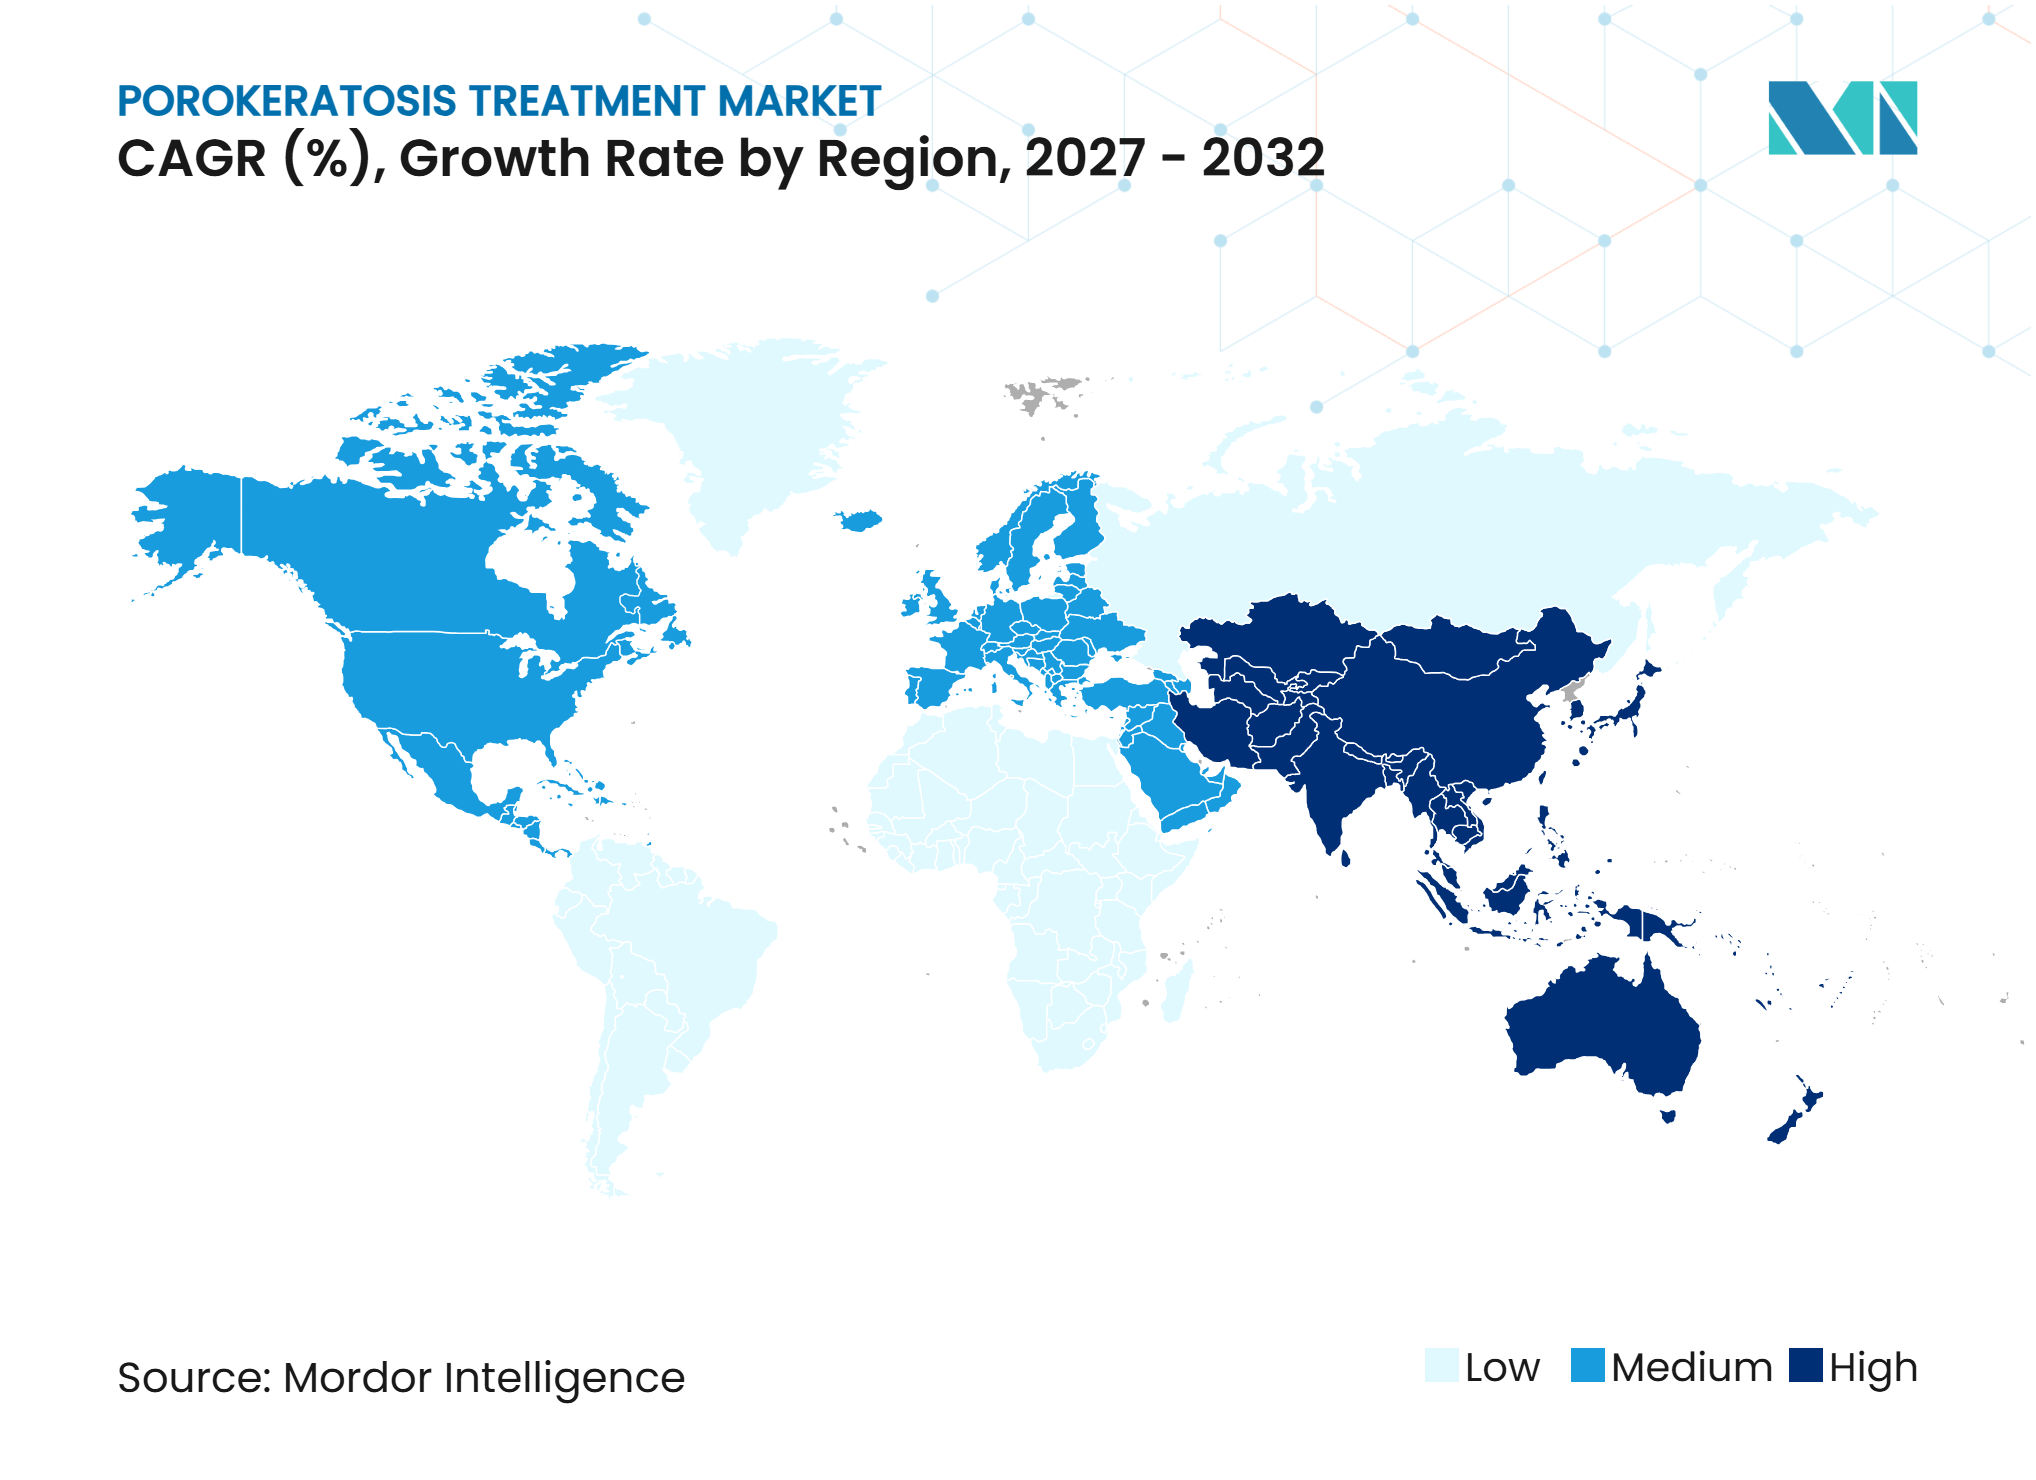
- Por geografia, a América do Norte deteve 36,48% da receita em 2026, enquanto a Ásia-Pacífico tem previsão de expansão a um CAGR de 9,52% até 2032 no mercado de tratamento de poroceratose.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Fatores Impulsionadores*
| Fator Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Aumento no Diagnóstico de Distúrbios Raros de Queratinização | +1.4% | Global, mais forte na América do Norte e na Europa Ocidental | Médio prazo (2-4 anos) |
| Risco de Transformação Maligna Impulsionando a Vigilância e o Tratamento | +1.2% | Global, com ênfase na América do Norte, Europa e Leste Asiático | Longo prazo (≥ 4 anos) |
| Expansão dos Diagnósticos em Dermatologia e da Teledermatologia | +0.9% | América do Norte, Europa e Ásia-Pacífico | Médio prazo (2-4 anos) |
| Adoção de Terapias a Laser Minimamente Invasivas e Terapias Físicas | +0.8% | América do Norte e Ásia-Pacífico, com expansão para o Oriente Médio e África | Curto prazo (≤ 2 anos) |
| Pesquisa Tópica com Estatinas e Colesterol Direcionada à Patogênese | +1.1% | Global, com adoção inicial na Europa e na América do Norte | Médio prazo (2-4 anos) |
| Demanda por Monitoramento de Pacientes Imunossuprimidos e Transplantados | +0.5% | América do Norte, Europa e países do Conselho de Cooperação do Golfo | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Aumento no Diagnóstico de Distúrbios Raros de Queratinização e Monitoramento de Pacientes Imunossuprimidos
O sequenciamento genético está ajudando os clínicos a identificar poroceratoses que anteriormente eram ignoradas ou classificadas como outra condição cutânea. Os testes para MVK, MVD, PMVK e FDPS podem confirmar variantes associadas à doença em apresentações familiares e esporádicas.[1] Essa confirmação apoia o aconselhamento hereditário e ajuda os clínicos a identificar familiares que podem precisar de rastreamento. O efeito no mercado de tratamento de poroceratose é uma população de pacientes documentada mais ampla que requer avaliação, em vez de simples tranquilização. Formas menos comuns, incluindo a poroceratose ptychotropica e a doença palmoplantar, também necessitam de escolhas terapêuticas diferentes e podem exigir cuidados mais complexos. Pessoas que recebem imunossupressão crônica ou que vivem após transplante também precisam de observação mais próxima, pois a imunossupressão pode agravar a progressão das lesões. Uma melhor identificação e o monitoramento de pacientes de maior risco, portanto, ampliam a demanda registrada mesmo quando a incidência subjacente da doença não muda.
Risco de Transformação Maligna Impulsionando a Vigilância e o Tratamento
O manejo do risco de câncer se afasta da observação e avança em direção à vigilância planejada e ao tratamento das lesões. Uma atualização clínica de 2025 identifica a transformação maligna como uma preocupação central que requer avaliação contínua das lesões. A preocupação clínica é maior para pessoas que recebem imunossupressão crônica ou que vivem após transplante, pois a imunossupressão pode agravar a progressão das lesões. A dermatoscopia regular, a biópsia e o tratamento de lesões suspeitas podem, portanto, tornar-se parte do cuidado contínuo, em vez de visitas isoladas. Esse padrão apoia os serviços de diagnóstico, bem como a demanda por tratamento tópico, procedural e cirúrgico no mercado de tratamento de poroceratose. Também oferece aos clínicos uma base médica mais sólida para discussões sobre tratamento do que uma justificativa focada apenas na aparência.
Expansão dos Diagnósticos em Dermatologia, Teledermatologia e Terapias Minimamente Invasivas
A teledermatologia pode conectar pacientes em locais rurais ou com acesso limitado a especialistas em dermatologia que podem reconhecer padrões raros de lesões. Uma revisão de 2025 relatou que a teledermatologia de armazenamento e encaminhamento e a síncrona podem fornecer alta precisão diagnóstica para condições dermatológicas raras. A revisão digital de imagens pode reduzir o tempo entre uma preocupação inicial com a lesão e a avaliação por um especialista. O PanDerm, um modelo multimodal de dermatologia, melhorou a precisão diagnóstica dos clínicos em 11% em imagens de dermatoscopia para 128 condições cutâneas.[2] Essas ferramentas não substituem o julgamento clínico, a biópsia ou a patologia quando o cncer é suspeito. Em vez disso, podem aumentar o volume de encaminhamentos para testes confirmatórios e vias de tratamento em todo o mercado de tratamento de poroceratose. As terapias a laser minimamente invasivas e as terapias físicas podem então oferecer opções baseadas em clínica para lesões que não respondem ao tratamento tópico.
Pesquisa Tópica com Estatinas e Colesterol Direcionada à Patogênese
A lovastatina ou sinvastatina tópica está sendo estudada porque pode reduzir metabólitos prejudiciais da via do mevalonato na pele afetada. A suplementação de colesterol pode ajudar a restaurar um produto da barreira epidérmica, embora a atividade das estatinas pareça ser central para o mecanismo de tratamento. Uma revisão de 2025 de 37 estudos envolvendo 152 participantes relatou uma taxa de resposta combinada de 88,5% para estatinas tópicas em subtipos de poroceratose. Dados de acompanhamento em pessoas com DSAP também relataram melhora clínica sustentada durante o tratamento com duração de até 18 meses.[3] Um relato de caso constatou que o pré-tratamento com laser de dióxido de carbono fracionado melhorou a penetração do medicamento tópico e alcançou rápida resolução das lesões. O acesso ainda depende de capacidade de manipulação adequada, o que pode limitar a adoção onde serviços farmacêuticos especializados não estão disponíveis.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Ausência de Diretrizes de Tratamento Padronizadas e Evidências de Alto Nível | -0.8% | Global | Longo prazo (≥ 4 anos) |
| Subdiagnóstico e Lacunas no Acesso a Especialistas | -0.7% | Ásia-Pacífico, Oriente Médio e África, e América do Sul | Médio prazo (2-4 anos) |
| Alta Recorrência e Eliminação Inconsistente a Longo Prazo | -0.5% | Global | Curto prazo (≤ 2 anos) a Médio prazo (2-4 anos) |
| Tratamento Off-Label e Incerteza de Reembolso | -0.6% | América do Norte e Europa | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Ausência de Diretrizes de Tratamento Padronizadas e Evidências de Alto Nível
O manejo da poroceratose é limitado pela falta de grandes ensaios controlados que comparem diretamente as opções de tratamento. Uma atualização clínica de 2025 afirma que não existem diretrizes de tratamento para a condição. A Associação Britânica de Dermatologistas também afirma que não há tratamento eficaz para a DSAP até o momento.[4] Essa incerteza pode tornar as decisões de cobertura pelos pagadores e de formulário mais difíceis, particularmente para tratamentos off-label. Os clínicos gerais podem ser menos propensos a prescrever terapias tópicas mais recentes quando a orientação especializada é limitada. Um ensaio randomizado bem desenhado poderia apoiar vias de tratamento mais consistentes, mas nenhum ensaio desse tipo estabeleceu ainda um padrão de cuidado.
Subdiagnóstico e Lacunas no Acesso a Especialistas
A poroceratose pode se assemelhar a eczema, psoríase ou ceratose solar, o que complica o diagnóstico fora de ambientes especializados. A lamela cornoide frequentemente requer biópsia e revisão patológica, mas essa etapa pode ser adiada se as lesões parecerem benignas. A disponibilidade de dermatologistas e a capacidade de biópsia permanecem desiguais na Ásia-Pacífico, no Oriente Médio e África, e na América do Sul. Um estudo de leitores de 2025 constatou que mesmo o melhor modelo de inteligência artificial apresentou sensibilidade de 66,7% para a classificação de tumores cutâneos raros, enquanto o contexto clínico especializado permaneceu importante. O diagnóstico tardio reduz as oportunidades de intervenção precoce e monitoramento sustentado. Essas limitações de acesso mantêm o mercado de tratamento de poroceratose abaixo do nível sugerido pela carga subjacente da doença. Uma melhor cobertura especializada permanece importante para o mercado de tratamento de poroceratose.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Doença:
A DSAP Mantém a Maior População TratadaA Poroceratose Superficial Acínica Disseminada representou 54,67% da receita de tratamento em 2026, tornando-se o principal tipo de doença por receita. É o subtipo mais comum e tornou-se um cenário-chave para a pesquisa com estatinas tópicas. Sua associação com a exposição solar concentra as necessidades de cuidado em populações com exposição ultravioleta substancial e alta probabilidade de receber acompanhamento dermatológico. A forma frequentemente aparece em múltiplos locais do corpo, o que pode tornar o tratamento direcionado ao campo mais relevante do que a remoção de lesão única. A revisão de 2025 dos estudos com estatinas tópicas apoia o interesse clínico em uma opção direcionada à via para esses pacientes. O uso a longo prazo pode exigir acompanhamento para resposta, recorrência e alterações em lesões suspeitas. Essas características sustentam o contato repetido com clínicas e moldam a demanda por opções de prescrição e procedimentos. A população com DSAP também fornece uma base importante para estudos que poderiam melhorar a padronização do tratamento.
A poroceratose linear tem previsão de crescimento a um CAGR de 7,15% até 2032, a expansão mais rápida por tipo de doença no mercado de tratamento de poroceratose. Seu maior potencial de transformação maligna relatado torna o manejo ativo mais urgente para clínicos e pacientes. A condição pode seguir uma distribuição linear e pode envolver lesões extensas, o que cria a necessidade de opções além do uso tópico rotineiro. A vigilância é particularmente importante quando uma lesão muda em espessura, sintomas ou aparência. Uma atualização clínica de 2025 identifica as apresentações lineares como exigindo monitoramento cuidadoso devido ao seu potencial maligno. Esse perfil clínico pode apoiar a escalada mais precoce para procedimentos ou abordagens sistêmicas onde a doença é extensa. Também cria uma justificativa mais sólida para revisão especializada regular do que para lesões estáveis e de baixo risco. O crescimento esperado reflete a maior intensidade de cuidado associada a esse subtipo. Isso torna a doença linear um foco importante dentro do mercado de tratamento de poroceratose.



Por Tipo de Tratamento:
As Terapias Tópicas Permanecem a Categoria de Tratamento Mais AmplaAs terapias tópicas detiveram 26,48% da receita de tratamento em 2026, a maior posição por tipo de tratamento. A categoria inclui compostos de estatinas e colesterol, análogos da vitamina D, 5-fluorouracil, imiquimode e retinoides. Sua amplitude reflete a ausência de um único medicamento aprovado que funcione de forma consistente em todos os tipos de doença. Os tópicos podem ser adequados para lesões acessíveis e tratamento de campo mais amplo, particularmente para DSAP. Uma revisão chinesa de 2025 relatou o uso clínico de produtos tópicos de estatinas e colesterol, inibidores da fosfodiesterase-4, biológicos e inibidores da Janus quinase para poroceratose. A resposta pode variar por subtipo, localização da lesão e adesão ao tratamento. Como resultado, os dermatologistas podem ajustar o tratamento ao longo do tempo em vez de depender de uma única terapia. O acesso à manipulação também tem um efeito direto na disponibilidade de opções tópicas direcionadas à via.
A terapia fotodinâmica tem previsão de expansão a um CAGR de 7,48% até 2032, a taxa de crescimento mais rápida por tipo de tratamento. O tratamento utiliza um agente fotossensibilizante, comumente o ácido 5-aminolevulínico, seguido de ativação por luz para danificar células atípicas-alvo. Sua natureza baseada em procedimento a torna relevante para lesões que necessitam de maior intervenção do que o tratamento tópico isolado. A terapia fotodinâmica também pode se encaixar em um plano multimodal onde lesões persistentes são tratadas juntamente com terapia tópica direcionada ao campo. Um relato de caso de 2025 documentou o tratamento bem-sucedido da poroceratose ptychotropica com três sessões mensais de terapia fotodinâmica DOI.ORG. O paciente permaneceu sem sintomas aos 6 meses nesse relato. Essa evidência está limitada a um caso individual, mas acrescenta interesse nas abordagens procedurais para apresentações difíceis. As clínicas de dermatologia com equipamentos adequados estão posicionadas para capturar a demanda de serviços resultante.
Por Diagnóstico:
O Exame Clínico e Dermatoscópico Permanece o Ponto de EntradaO exame clínico e dermatoscópico representou 43,54% da receita em 2026, a maior categoria diagnóstica no mercado de tratamento de poroceratose. A dermatoscopia é não invasiva e pode ajudar os clínicos a identificar a crista queratinizada anular elevada associada à lamela cornoide. É amplamente acessível em consultórios de dermatologia e pode orientar a decisão de monitorar, biopsiar ou tratar. Um relatório de 2025 sobre doença palmoplantar mostrou que a dermatoscopia pode revelar estruturas anulares características que interrompem os dermatóglifos. Isso pode apoiar o diagnóstico sem biópsia em uma apresentação típica. No entanto, a dermatoscopia não pode eliminar a necessidade de avaliação tecidual quando o carcinoma de células escamosas é suspeito. O método, portanto, serve como uma ferramenta prática de primeira linha na vigilância do câncer e no acompanhamento de rotina. Seu amplo uso apoia o diagnóstico baseado em clínica em diversos subtipos da doença.
Os diagnósticos moleculares e por imagem têm previsão de expansão a um CAGR de 7,81% até 2032, a maior taxa de crescimento diagnóstico. Os painéis genéticos podem avaliar MVK, MVD, PMVK e FDPS em pacientes com suspeita de poroceratose hereditária. Esses testes podem fornecer confirmação molecular e apoiar o aconselhamento de famílias afetadas. Também podem ajudar os clínicos a entender se um paciente tem um defeito na via que apoia a consideração do tratamento com estatinas tópicas. O uso mais amplo poderia tornar o registro clínico mais preciso para apresentações raras que são difíceis de classificar visualmente. Os serviços são mais acessíveis onde laboratórios genéticos e especialistas em dermatologia estão bem estabelecidos. Seu valor é maior quando os resultados mudam o aconselhamento, a vigilância ou as discussões sobre tratamento. O crescimento dependerá de os clínicos, laboratórios e pagadores verem valor prático suficiente nos testes de rotina.

Por Via de Administração:
A Administração Tópica se Adapta à Biologia das Lesões AcessíveisA administração tópica representou 74,26% da receita em 2026, a via líder no mercado de tratamento de poroceratose. A maioria das lesões é acessível na superfície da pele, tornando a administração local prática tanto para lesões limitadas quanto para tratamento de campo mais amplo. A justificativa da via do mevalonato também favorece a exposição local quando estatinas tópicas são utilizadas. As estatinas orais sofrem metabolismo hepático de primeira passagem e podem não atingir exposição cutânea suficiente para o mesmo propósito. Um relato de caso de 2025 descreveu poroceratose em um paciente que já tomava pravastatina oral, o que apoia essa distinção. Cremes e pomadas podem ser usados repetidamente fora da clínica, o que pode reduzir a demanda por procedimentos em alguns pacientes estáveis. A adesão, a irritação e o acesso a preparações manipuladas ainda podem afetar os resultados. A via é, portanto, dominante porque se alinha com a acessibilidade das lesões e o manejo prático a longo prazo.
A administração injetável tem previsão de expansão a um CAGR de 8,23% até 2032, o crescimento de via mais rápido no mercado de tratamento de poroceratose. Esse segmento reflete o uso emergente de biológicos subcutâneos para doença grave, extensa ou resistente ao tratamento. O ixekizumabe foi relatado em um caso de 2025 de poroceratose linear extensa, fornecendo um exemplo inicial do uso de biológicos. Os inibidores da Janus quinase também estão sendo discutidos para apresentações refratárias, embora as evidências permaneçam limitadas. Essas opções poderiam aumentar os gastos por paciente quando utilizadas em pacientes selecionados. É improvável que substituam os tópicos para doença acessível de rotina. Em vez disso, os injetáveis podem atender a uma população menor com carga substancial de lesões ou atividade inflamatória. Seu crescimento projetado parte de uma base menor e depende da prescrição por especialistas.
Por Usuário Final:
As Clínicas de Dermatologia Ancoram o Cuidado RepetidoAs clínicas de dermatologia representaram 48,97% da receita em 2026, o maior segmento de usuário final. Essas clínicas podem combinar dermatoscopia, biópsia, crioterapia, tratamento a laser e terapia fotodinâmica em um único ambiente de cuidado. A poroceratose frequentemente requer visitas repetidas porque o status das lesões, a resposta ao tratamento e o risco de câncer precisam de revisão contínua. O cuidado baseado em clínica é especialmente importante quando os pacientes precisam de um procedimento ou avaliação de uma lesão em mudança. A Candela lançou sua plataforma Vbeam Pro em abril de 2025 com aprovação para os fototipos de Fitzpatrick I a VI, incluindo pacientes pediátricos. A Bausch Health também lançou a plataforma Fraxel FTX em abril de 2025 para aplicações de resurfacing cutâneo e pigmentação. Esses lançamentos expandem as ferramentas procedurais que podem estar disponíveis nos consultórios de dermatologia, embora nenhum deles crie uma indicação farmacológica dedicada para poroceratose. A capacidade da clínica, o treinamento especializado e o reembolso determinam quanto dessa tecnologia é aplicada a esses pacientes.
Os centros especializados em cuidados com a pele têm previsão de expansão a um CAGR de 8,55% até 2032, a taxa de crescimento mais rápida por usuário final. Sua relevância é maior na doença estável que necessita de acompanhamento tópico regular, aconselhamento e manejo de encaminhamentos. Esses centros podem ser úteis onde as consultas de dermatologia são limitadas, desde que lesões suspeitas sejam encaminhadas prontamente a um médico. Podem apoiar a adesão e o monitoramento de rotina, mas não substituem a biópsia, a patologia ou a avaliação do câncer. A Associação Britânica de Dermatologistas observa que alguns tratamentos para DSAP podem não estar disponíveis pelo Serviço Nacional de Saúde. Essa lacuna de acesso pode criar demanda por canais de tratamento privado em ambientes apropriados. A perspectiva de crescimento reflete uma demanda mais ampla por serviços cutâneos acessíveis, em vez de uma prova de que os centros especializados podem gerenciar todos os cuidados com poroceratose de forma independente. Seu papel dependerá de protocolos claros de encaminhamento e supervisão clínica.
Análise Geográfica
América do Norte
A América do Norte deteve 36,48% da receita de tratamento em 2026, a maior posição regional. A região tem amplo acesso a especialistas em dermatologia, dermatoscopia, biópsia, testes genéticos e dispositivos baseados em energia. A DSAP pode ser mais visível em populações expostas ao sol que recebem vigilância dermatológica regular. A infraestrutura de cuidados da região também apoia visitas clínicas repetidas para monitoramento de lesões e manejo procedural. A Candela introduziu o Vbeam Pro em abril de 2025 com aprovação nos EUA para todos os fototipos de Fitzpatrick, o que ampliou a aplicabilidade clínica da plataforma. A Bausch Health introduziu o Fraxel FTX na mesma reunião, adicionando outra opção de dispositivo fracionado para consultórios de dermatologia. Esses lançamentos de dispositivos apoiam a capacidade procedural, embora não resolvam a falta de terapias aprovadas específicas para poroceratose. A supervisão da Agência de Alimentos e Medicamentos dos EUA afeta a adoção de plataformas genéticas e tecnologias de dispositivos. O reembolso permanece a questão prática central porque muitas escolhas de medicamentos são off-label. A região pode, portanto, liderar a receita tratada enquanto ainda enfrenta limitações relacionadas a evidências na cobertura pelos pagadores.
Ásia-Pacífico
A Ásia-Pacífico tem previsão de expansão a um CAGR de 9,52% até 2032, a taxa de crescimento geográfico mais forte. A região está desenvolvendo capacidade especializada para cuidados dermatológicos específicos de doenças, particularmente em grandes centros urbanos. Uma revisão chinesa de 2025 descreveu o uso clínico de produtos tópicos de estatinas e colesterol, inibidores da fosfodiesterase-4, biológicos e inibidores da Janus quinase no manejo da poroceratose. Isso confirma a crescente atenço clínica a abordagens de tratamento mais recentes na China. O Ministério da Segurança Alimentar e Farmacêutica da Coreia do Sul fornece uma estrutura regulatória estabelecida para a supervisão de dispositivos médicos, o que apoia o uso regional de sistemas de fototerapia e laser. A maior disponibilidade de dermatoscopia e teledermatologia pode melhorar as vias de encaminhamento em mercados com densidade especializada desigual. A área ainda enfrenta lacunas de acesso fora das principais cidades, especialmente para biópsia e testes moleculares. Essas lacunas significam que o crescimento será desigual entre países e ambientes de cuidado. O tamanho do mercado de tratamento de poroceratose na região dependerá de o crescimento diagnóstico ser acompanhado por cuidados de acompanhamento acessíveis. Uma melhor capacidade local de manipulação também poderia melhorar o acesso ao tratamento com estatinas tópicas.
Europa, América do Sul e Oriente Médio e África
A Europa possui serviços avançados de dermatologia especializada e pesquisa clínica ativa, enquanto a América do Sul e o Oriente Médio e África têm acesso mais desigual. Alemanha, França e Reino Unido podem apoiar diagnóstico estruturado e terapia fotodinâmica em ambientes especializados. No Reino Unido, a Associação Britânica de Dermatologistas afirma que não há tratamento eficaz para a DSAP até o momento e que alguns tratamentos podem não estar disponíveis pelo Serviço Nacional de Saúde. Isso pode criar uma via de pagamento privado para terapias selecionadas mesmo dentro de um sistema público. Na América do Sul, os recursos especializados estão concentrados nas principais cidades, o que pode atrasar o diagnóstico fora dos centros urbanos. No Oriente Médio e África, a infraestrutura de clínicas está se expandindo nos principais mercados urbanos, mas o acesso a especialistas e a capacidade de biópsia permanecem restrições significativas. A teledermatologia pode oferecer uma forma prática de identificar pacientes que devem ser encaminhados, embora não possa substituir a avaliação tecidual para lesões suspeitas. O grupo geográfico mais amplo tem um tamanho de mercado de tratamento de poroceratose menor do que a América do Norte, mas redes de encaminhamento aprimoradas poderiam liberar demanda não atendida. Nessas regiões, os fatores de conformidade incluem regulamentações nacionais de dispositivos, padrões laboratoriais e políticas locais de reembolso. O progresso depende de conectar o reconhecimento básico de lesões com a confirmação especializada e o acesso sustentado ao tratamento.
Cenário Competitivo
Concentração do Mercado
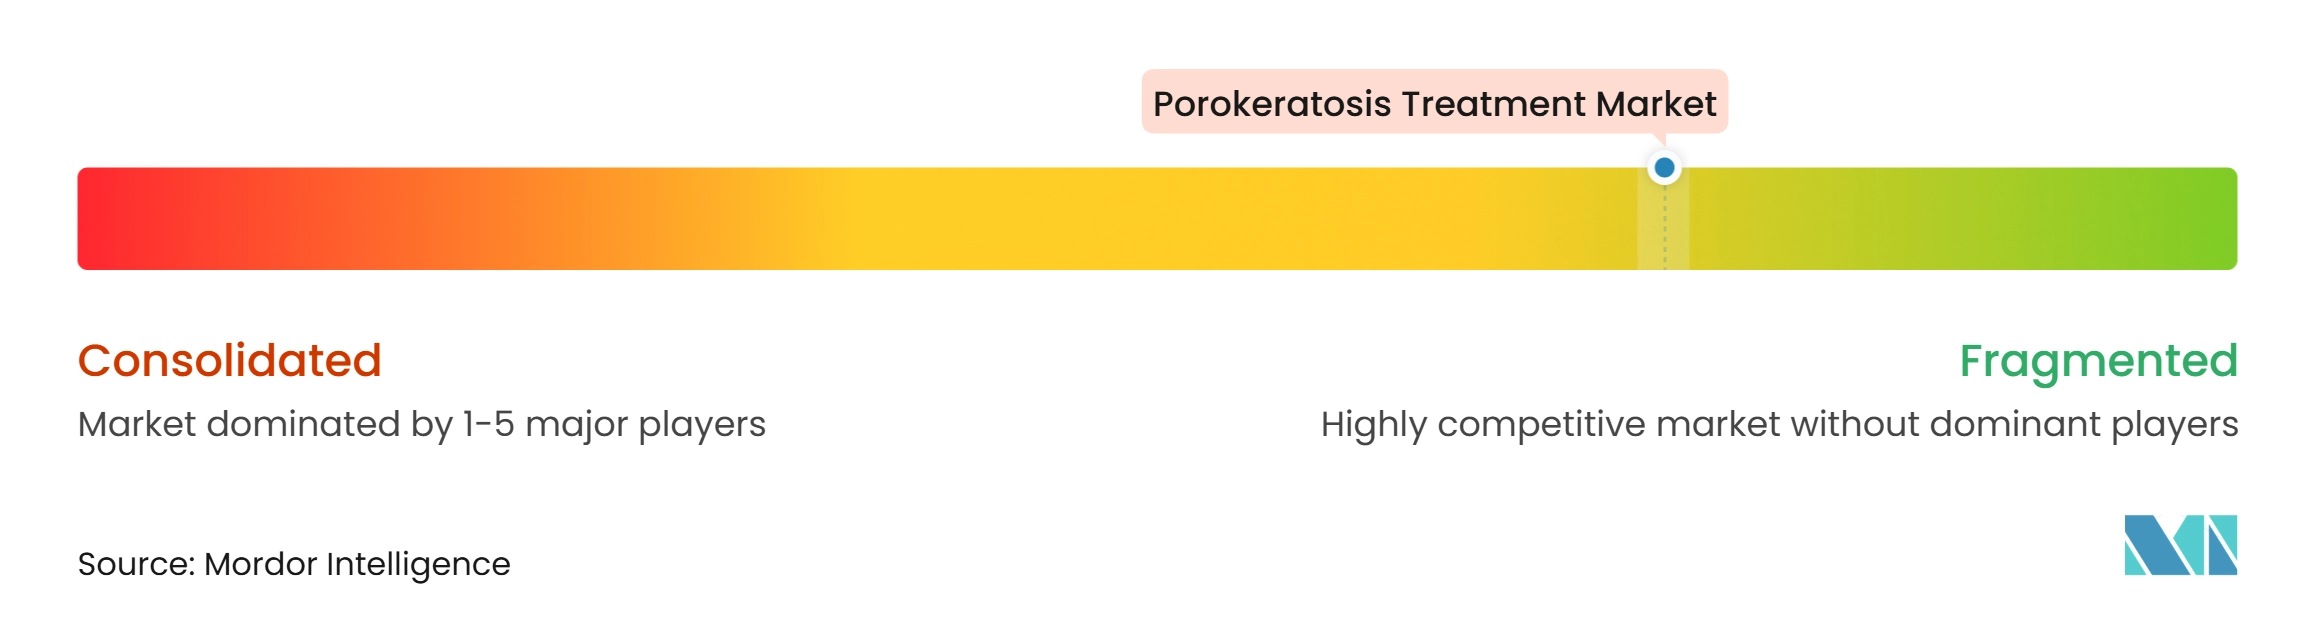
O mercado de tratamento de poroceratose é fragmentado entre medicamentos, procedimentos e serviços de diagnóstico. Nenhum produto farmacêutico de marca possui uma indicação aprovada para poroceratose, portanto, o tratamento medicamentoso é geralmente prescrito off-label ou fornecido como preparação manipulada. Isso limita a propriedade direta do fabricante sobre a via de tratamento e confere maior importância a dermatologistas, farmácias de manipulação e fornecedores de dispositivos. Candela Medical, Lumenis, Cutera e Solta Medical competem no cenário de dispositivos baseados em energia por meio de capacidades de plataforma e adoção clínica. A Candela lançou o Vbeam Pro em abril de 2025, descrevendo capacidade de laser de corante pulsado de duplo comprimento de onda e Nd:YAG, aprovação da Agência de Alimentos e Medicamentos dos EUA para fototipos I a VI e tempos de tratamento mais rápidos do que a tecnologia anterior. A Bausch Health lançou o Fraxel FTX em abril de 2025 com comprimentos de onda de 1550 nm e 1927 nm e recursos de rastreamento óptico. Essas plataformas não são aprovadas especificamente para poroceratose, mas podem expandir as opções procedurais para consultórios de dermatologia. A concorrência, portanto, depende mais do acesso a equipamentos e da preferência do clínico do que de um único tratamento de marca.
Existe uma grande oportunidade para uma empresa que possa produzir evidências controladas suficientemente sólidas para apoiar a inclusão em diretrizes e uma indicação dedicada. As formulações de estatinas tópicas representam uma segunda oportunidade porque visam a via da doença e podem se adequar ao manejo crônico. No entanto, sua disponibilidade pode variar com os padrões de manipulação e a capacidade farmacêutica local. Os requisitos da Lei de Qualidade e Segurança de Medicamentos dos EUA influenciam como as instalações de manipulação operam, o que pode afetar a consistência do fornecimento de preparações tópicas personalizadas. Os protocolos de combinação também criam uma área competitiva significativa. Um relatório de 2025 sobre laser de dióxido de carbono fracionado seguido de lovastatina tópica e colesterol mostrou como um procedimento pode melhorar a penetração do medicamento. Um relatório separado de eletrocauterização combinada com terapia fotodinâmica mostrou interesse contínuo em tratamento personalizado para doença resistente. Empresas que apoiam protocolos utilizáveis e evidências clínicas podem ganhar mais tração do que empresas que oferecem tecnologias isoladas.
Líderes do Setor de Tratamento de Poroceratose
-
AbbVie Inc.
-
Alma Lasers
-
Almirall SA
-
Bausch Health Companies Inc.
-
Galderma SA
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Tratamento de Poroceratose Empresas cobertas neste relatório
- Abbvie
- Alma Lasers
- Almirall
- AngioDynamics
- Bausch Health
- Beiersdorf
- BIOLASE
- Candela Medical
- Coherent Corporation
- Cutera
- Roche
- Galderma
- Glenmark Pharmaceuticals
- Iridex
- Journey Medical
- Lumenis
- Novartis
- Pfizer
- Sun Pharmaceuticals Industries
- Viatris
Desenvolvimentos industriais recentes em Mercado de Tratamento de Poroceratose
- Setembro de 2025: A Allergan Aesthetics, AbbVie, expandiu o SKINVIVE by JUVÉDERM para 35 mercados internacionais adicionais, elevando o total de lançamentos globais em 2025 para 57 países e reforçando sua infraestrutura de canal de clínicas especializadas relevante para o manejo dermatológico da qualidade da pele.
- Junho de 2025: A Agência de Alimentos e Medicamentos dos EUA aceitou para revisão o pedido suplementar de aprovação pré-comercialização da Allergan Aesthetics para o SKINVIVE by JUVÉDERM para melhora da aparência do pescoço, ampliando o conjunto de indicações do dispositivo e estendendo seu alcance clínico endereçável.
- Abril de 2025: A Candela Medical lançou a plataforma de laser de duplo comprimento de onda Vbeam Pro na Reunião Anual da ASLMS em Orlando, Flórida. O sistema possui aprovação da Agência de Alimentos e Medicamentos dos EUA para todos os fototipos de Fitzpatrick I a VI, incluindo pacientes pediátricos, com documentada melhora de 20% na eliminação de lesões e tempos de tratamento 50% mais rápidos em comparação com a tecnologia da geração anterior.
Escopo do Relatório Global do Mercado de Tratamento de Poroceratose
De acordo com o escopo do relatório, o tratamento de poroceratose refere-se ao manejo da poroceratose, um grupo raro de distúrbios cutâneos caracterizados por queratinização anormal e pelo desenvolvimento de lesões escamosas e em forma de anel distintas. O tratamento visa reduzir os sintomas, melhorar a aparência cosmética e minimizar o risco de transformação maligna por meio de terapias como retinoides tópicos, 5-fluorouracil, imiquimode, crioterapia, terapia a laser, terapia fotodinâmica e excisão cirúrgica. O manejo é tipicamente adaptado ao subtipo da doença, à gravidade das lesões e aos fatores específicos do paciente.
O mercado de tratamento de poroceratose é segmentado por tipo de doença, tipo de tratamento, diagnóstico, via de administração, usuário final e geografia. Por tipo de doença, o mercado é segmentado em poroceratose superficial acínica disseminada (DSAP), poroceratose de Mibelli, poroceratose linear, poroceratose punctata, poroceratose palmoplantar e outros. Por tipo de tratamento, o mercado é segmentado em terapias tópicas, terapias sistêmicas, intervenções físicas, terapia a laser e outros. Por diagnóstico, o mercado é segmentado em biópsia, exame clínico e dermatoscópico, avaliação de carcinoma de células escamosas, diagnósticos moleculares e por imagem e outros. Por via de administração, o mercado é segmentado em tópica, injetável e outros. Por usuário final, o mercado é segmentado em hospitais, clínicas de dermatologia, centros cirúrgicos ambulatoriais, centros especializados em cuidados com a pele e outros. O segmento de geografia é ainda dividido em América do Norte, Europa, Ásia-Pacífico, Oriente Médio e África, e América do Sul. O relatório também abrange os tamanhos de mercado estimados e as tendências para 17 países nas principais regiões globalmente. O relatório oferece o tamanho do mercado e as previses em valor (USD) para os segmentos acima.
Visão geral da segmentação
| Poroceratose Superficial Acínica Disseminada (DSAP) |
| Poroceratose de Mibelli |
| Poroceratose Linear |
| Poroceratose Punctata |
| Poroceratose Palmoplantar |
| Outros |
| Terapias Tópicas |
| Terapias Sistêmicas |
| Intervenções Físicas |
| Terapia a Laser |
| Outros |
| Biópsia |
| Exame Clínico e Dermatoscópico |
| Avaliação de Carcinoma de Células Escamosas |
| Diagnósticos Moleculares e por Imagem |
| Outros |
| Tópica |
| Injetável |
| Outros |
| Hospitais |
| Clínicas de Dermatologia |
| Centros Cirúrgicos Ambulatoriais |
| Centros Especializados em Cuidados com a Pele |
| Outros |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemanha |
| Reino Unido | |
| França | |
| Itália | |
| Espanha | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Índia | |
| Japão | |
| Austrália | |
| Coreia do Sul | |
| Restante da Ásia-Pacífico | |
| Oriente Médio e África | GCC |
| África do Sul | |
| Restante do Oriente Médio e África | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul |
| Por Tipo de Doença | Poroceratose Superficial Acínica Disseminada (DSAP) | |
| Poroceratose de Mibelli | ||
| Poroceratose Linear | ||
| Poroceratose Punctata | ||
| Poroceratose Palmoplantar | ||
| Outros | ||
| Por Tipo de Tratamento | Terapias Tópicas | |
| Terapias Sistêmicas | ||
| Intervenções Físicas | ||
| Terapia a Laser | ||
| Outros | ||
| Por Diagnóstico | Biópsia | |
| Exame Clínico e Dermatoscópico | ||
| Avaliação de Carcinoma de Células Escamosas | ||
| Diagnósticos Moleculares e por Imagem | ||
| Outros | ||
| Por Via de Administração | Tópica | |
| Injetável | ||
| Outros | ||
| Por Usuário Final | Hospitais | |
| Clínicas de Dermatologia | ||
| Centros Cirúrgicos Ambulatoriais | ||
| Centros Especializados em Cuidados com a Pele | ||
| Outros | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| Espanha | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Índia | ||
| Japão | ||
| Austrália | ||
| Coreia do Sul | ||
| Restante da Ásia-Pacífico | ||
| Oriente Médio e África | GCC | |
| África do Sul | ||
| Restante do Oriente Médio e África | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
Principais Perguntas Respondidas no Relatório
Qual é o valor projetado do mercado de tratamento de poroceratose até 2032?
O mercado de tratamento de poroceratose tem previsão de atingir 2,58 bilhões de USD até 2032, com um CAGR de 6,85% de 2027 a 2032.
Qual subtipo de poroceratose tem a maior participação de receita tratada?
A DSAP deteve 54,67% da receita em 2026, apoiada por sua prevalência e pelas evidências em expansão para o tratamento com estatinas tópicas.
Por que as estatinas tópicas são importantes para o tratamento da poroceratose?
Elas visam a via do mevalonato, e uma revisão de 2025 relatou uma taxa de resposta combinada de 88,5% em 37 estudos.
Qual abordagem de tratamento tem o crescimento projetado mais rápido?
A terapia fotodinâmica tem previsão de crescimento a um CAGR de 7,48% até 2032, refletindo seu uso em lesões difíceis e resistentes ao tratamento.
Por que a poroceratose é monitorada quanto ao risco de câncer?
Seu potencial maligno apoia a vigilância clínica regular e a avaliação de lesões que mudam de aparência.
Qual região tem a perspectiva de crescimento mais forte?
A Ásia-Pacífico tem previsão de crescimento a um CAGR de 9,52% até 2032, à medida que a capacidade especializada, a conscientização sobre o tratamento e a infraestrutura de dermatologia se expandem.