
Marktgröße und Marktanteil für Porokeratose-Behandlung
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
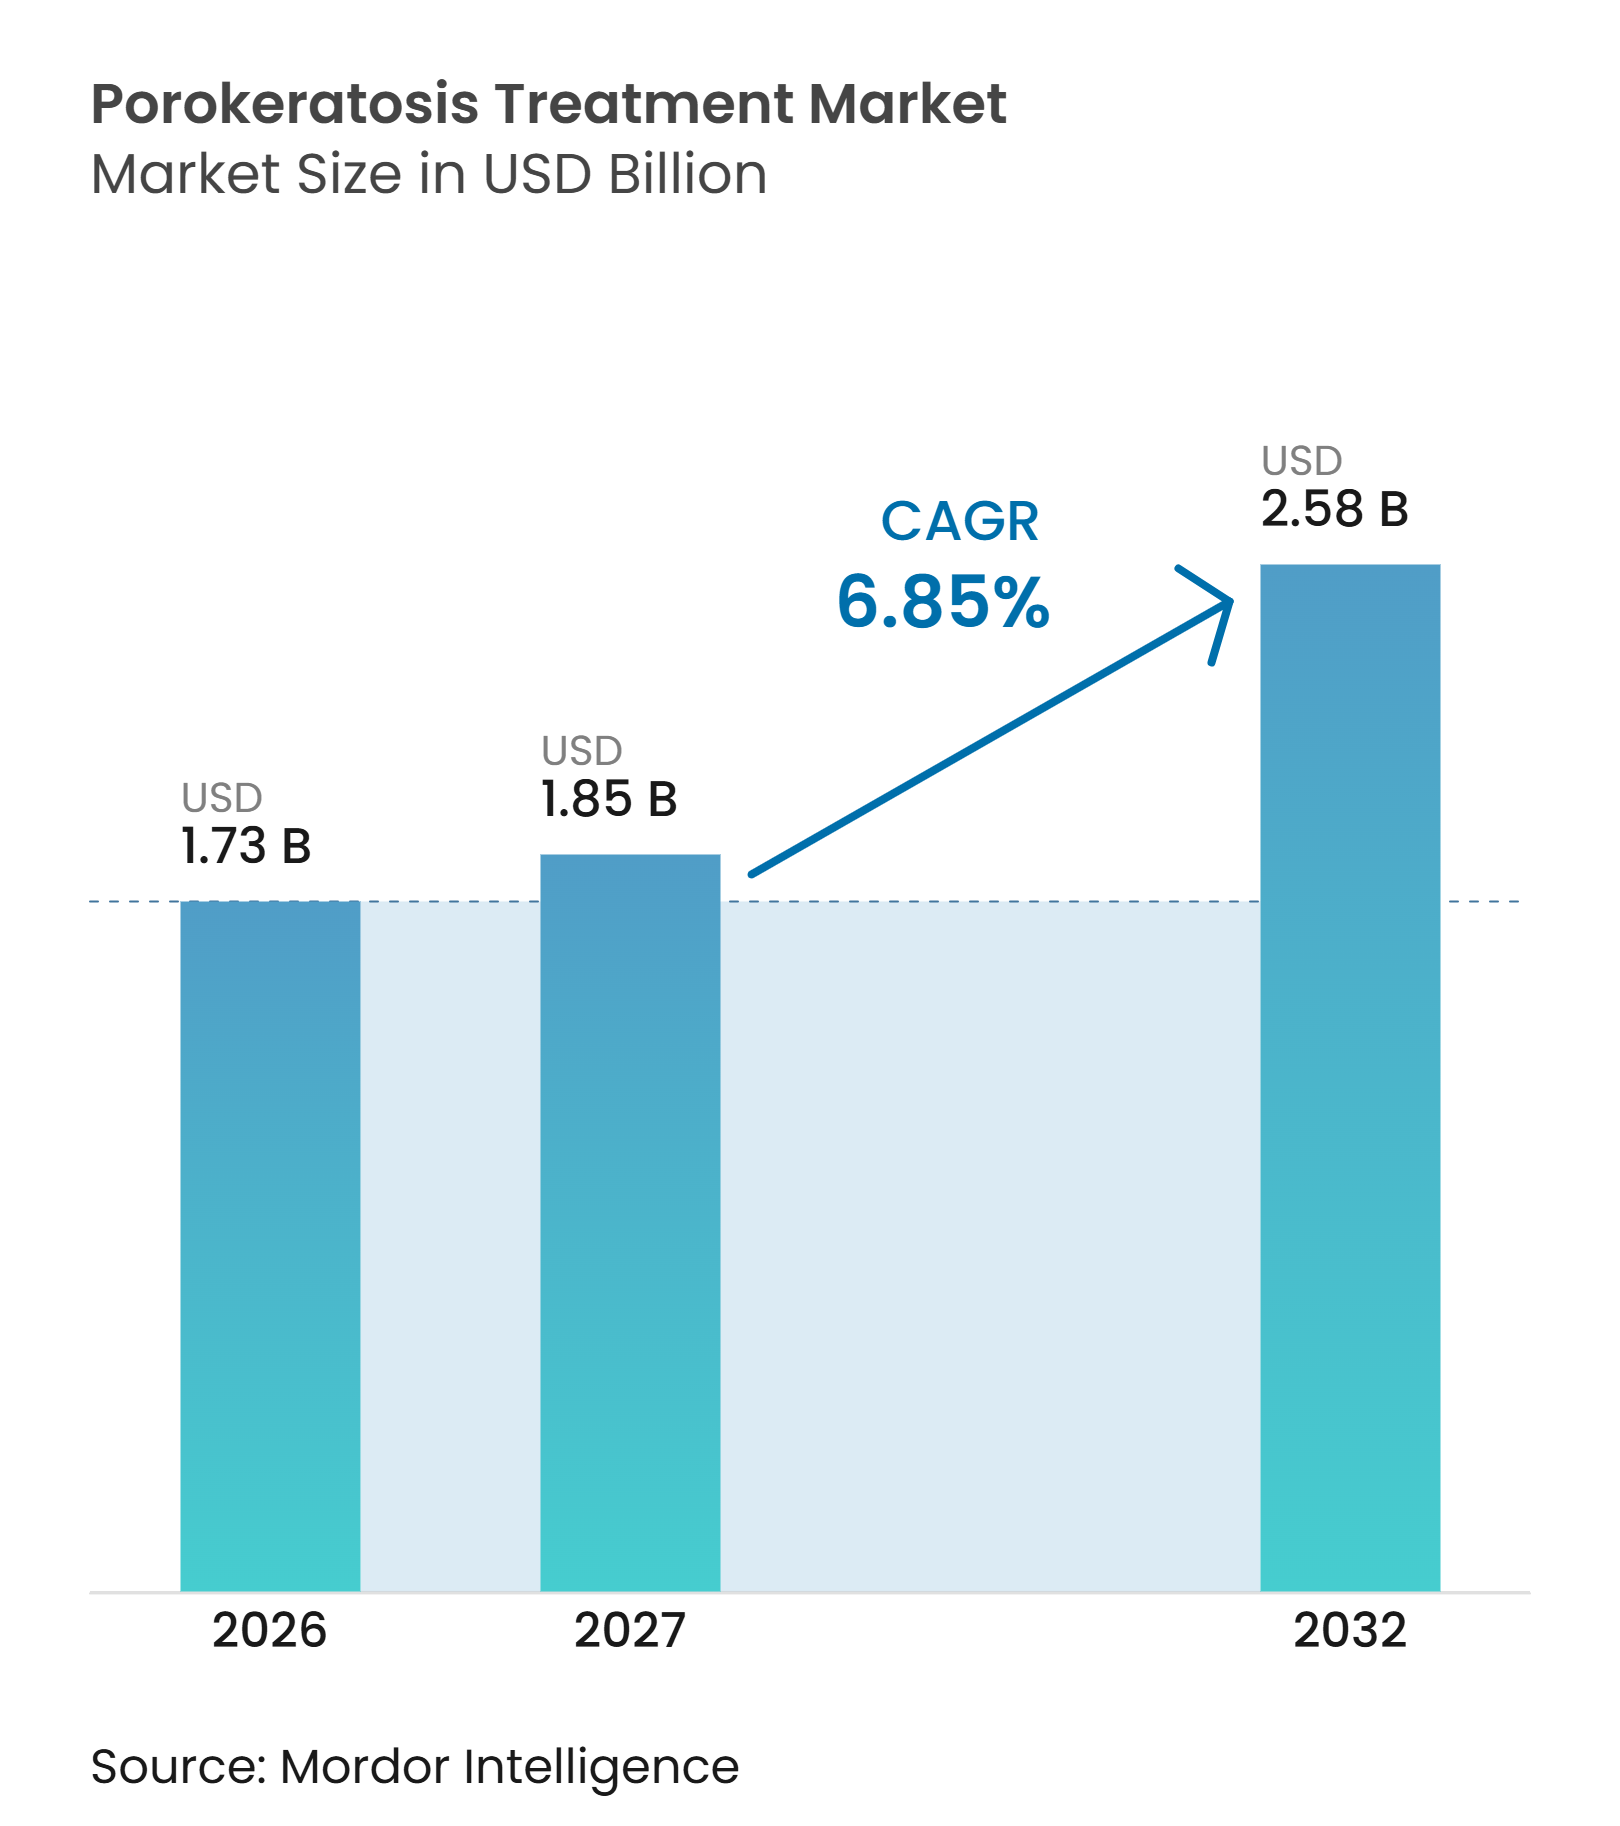
| Marktgröße (2027) | 1.85 Milliarden US-Dollar |
| Marktgröße (2032) | 2.58 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 6.85 % |
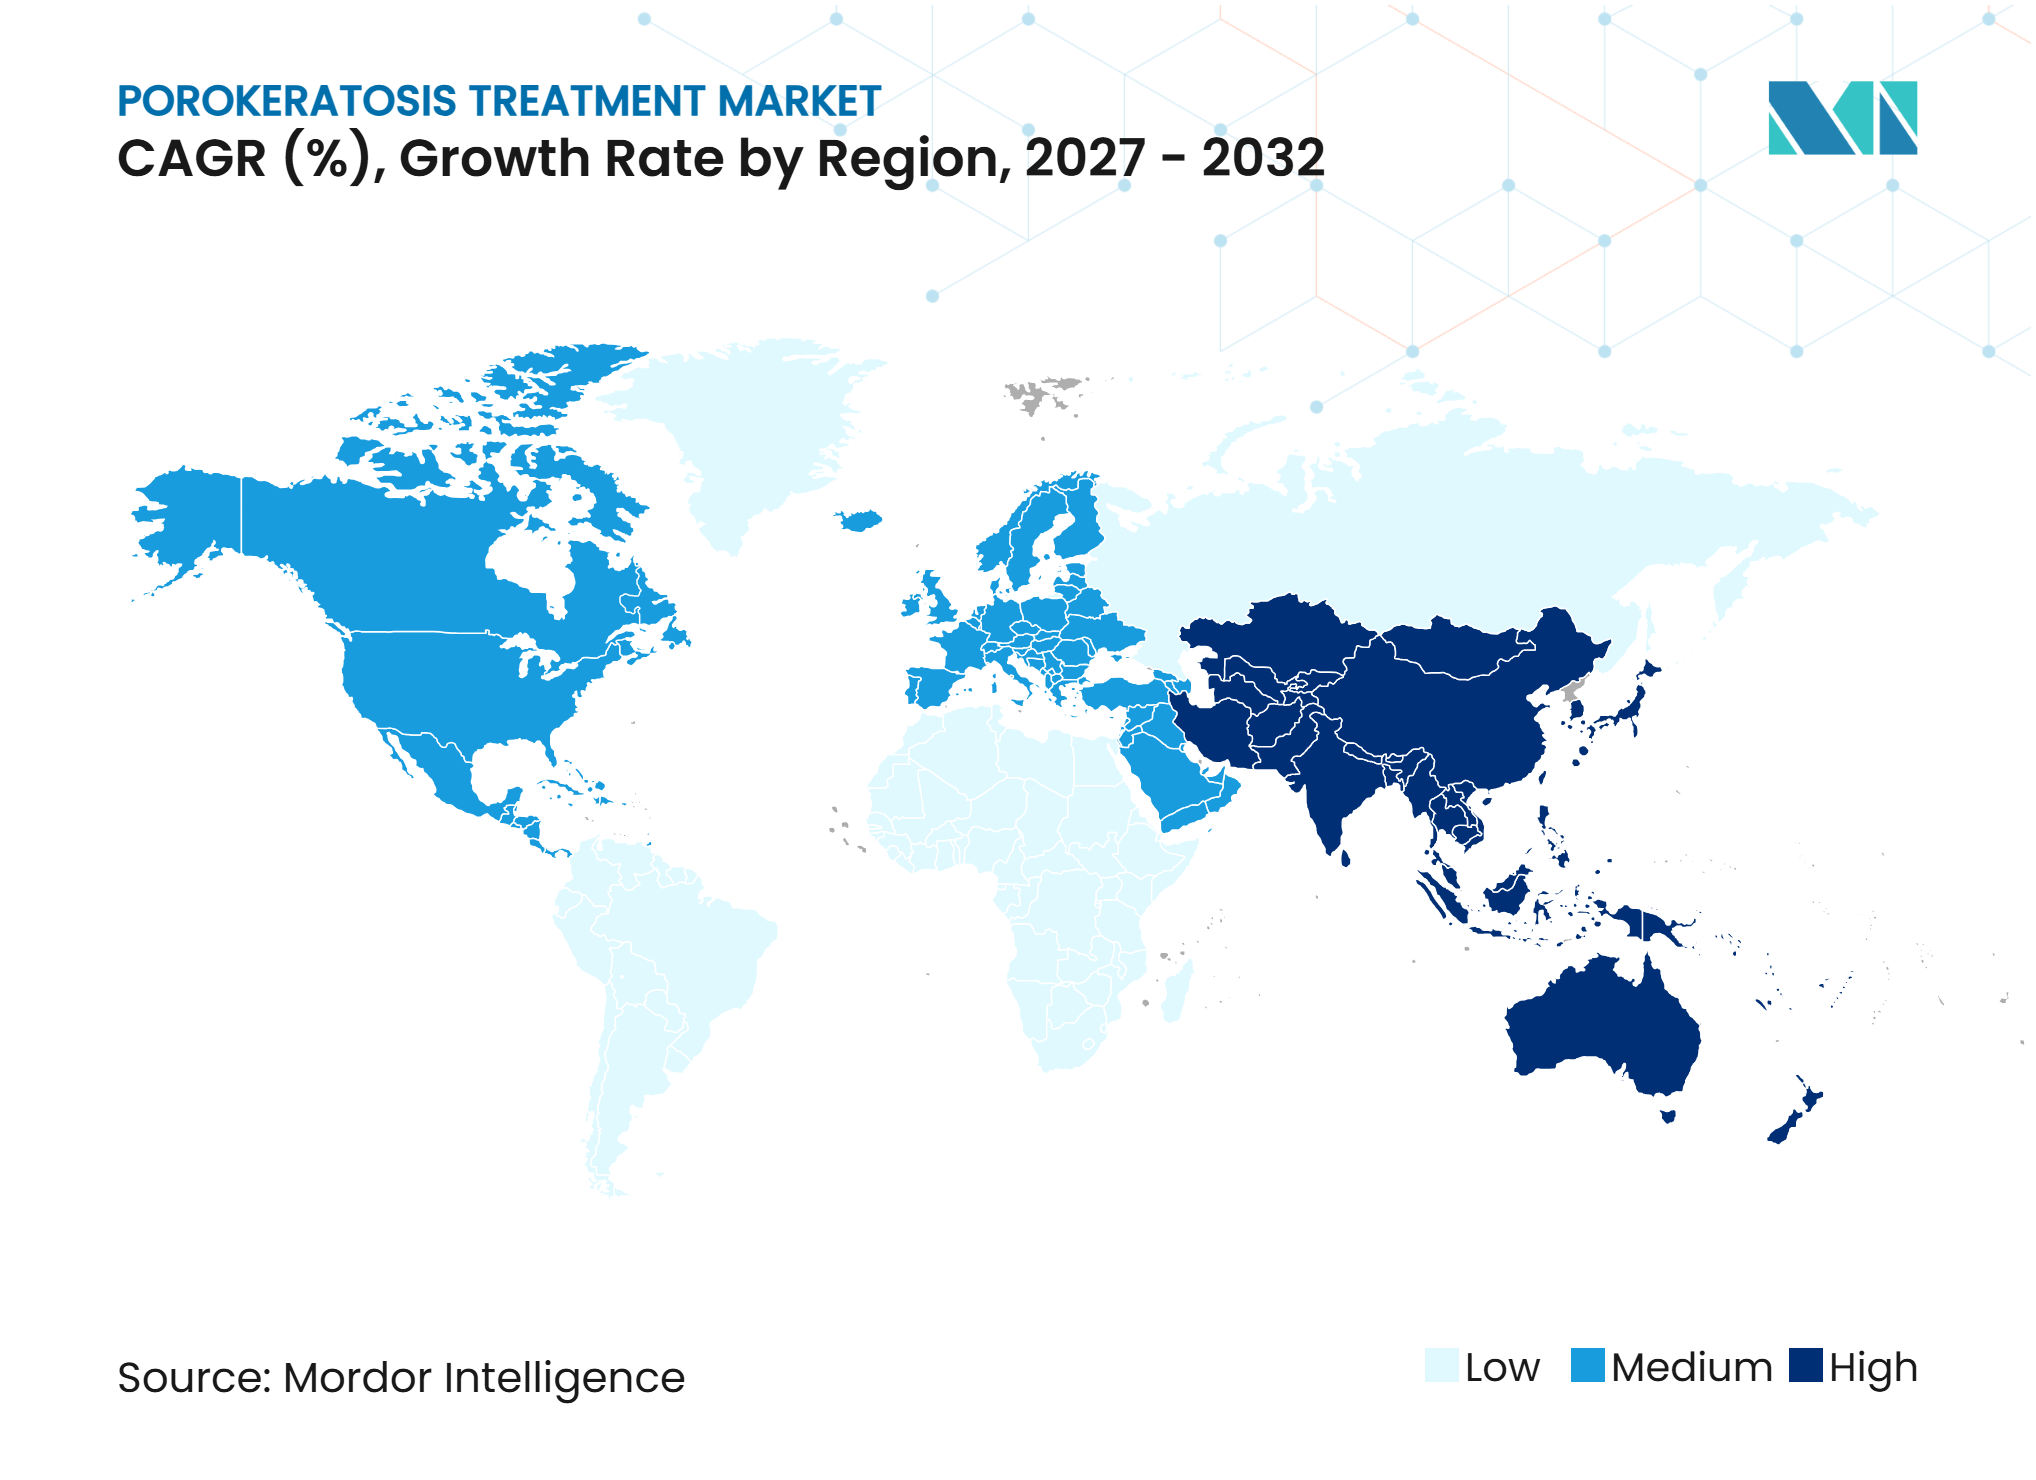
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Porokeratose-Behandlung von Mordor Intelligence
Der Markt für Porokeratose-Behandlung wird für 2026 auf 1,73 Milliarden USD geschätzt und soll von 1,85 Milliarden USD im Jahr 2027 auf 2,58 Milliarden USD bis 2032 wachsen, was einem CAGR von 6,85 % während des Prognosezeitraums (2027–2032) entspricht. Der Markt entwickelt sich von der kosmetischen Behandlung hin zu einer dauerhaften Versorgung einer krebsanfälligen, erblich bedingten Hauterkrankung, was den Bedarf an Diagnose, Überwachung und wiederkehrender Behandlung erhöht. Molekulare Tests erleichtern die Bestätigung krankheitsassoziierter Mevalonsäureweg-Varianten, unterstützen das Familienscreening und vergrößern die identifizierte Patientenpopulation. Topische Statinbehandlung, Photodynamische Therapie, Dermatoskopie und Gentests erweitern das Spektrum klinischer Optionen, obwohl keine Therapie eine dedizierte zugelassene Indikation besitzt. Der Markt für Porokeratose-Behandlung ist zudem auf Fachkliniken und gerätebasierte Verfahren angewiesen, bei denen wiederholte Besuche und Läsionsüberwachung die Servicenachfrage stützen. Die Erstattung bleibt unsicher, da kontrollierte Vergleichsstudien und formale Behandlungsleitlinien begrenzt sind.
Wichtigste Erkenntnisse des Berichts
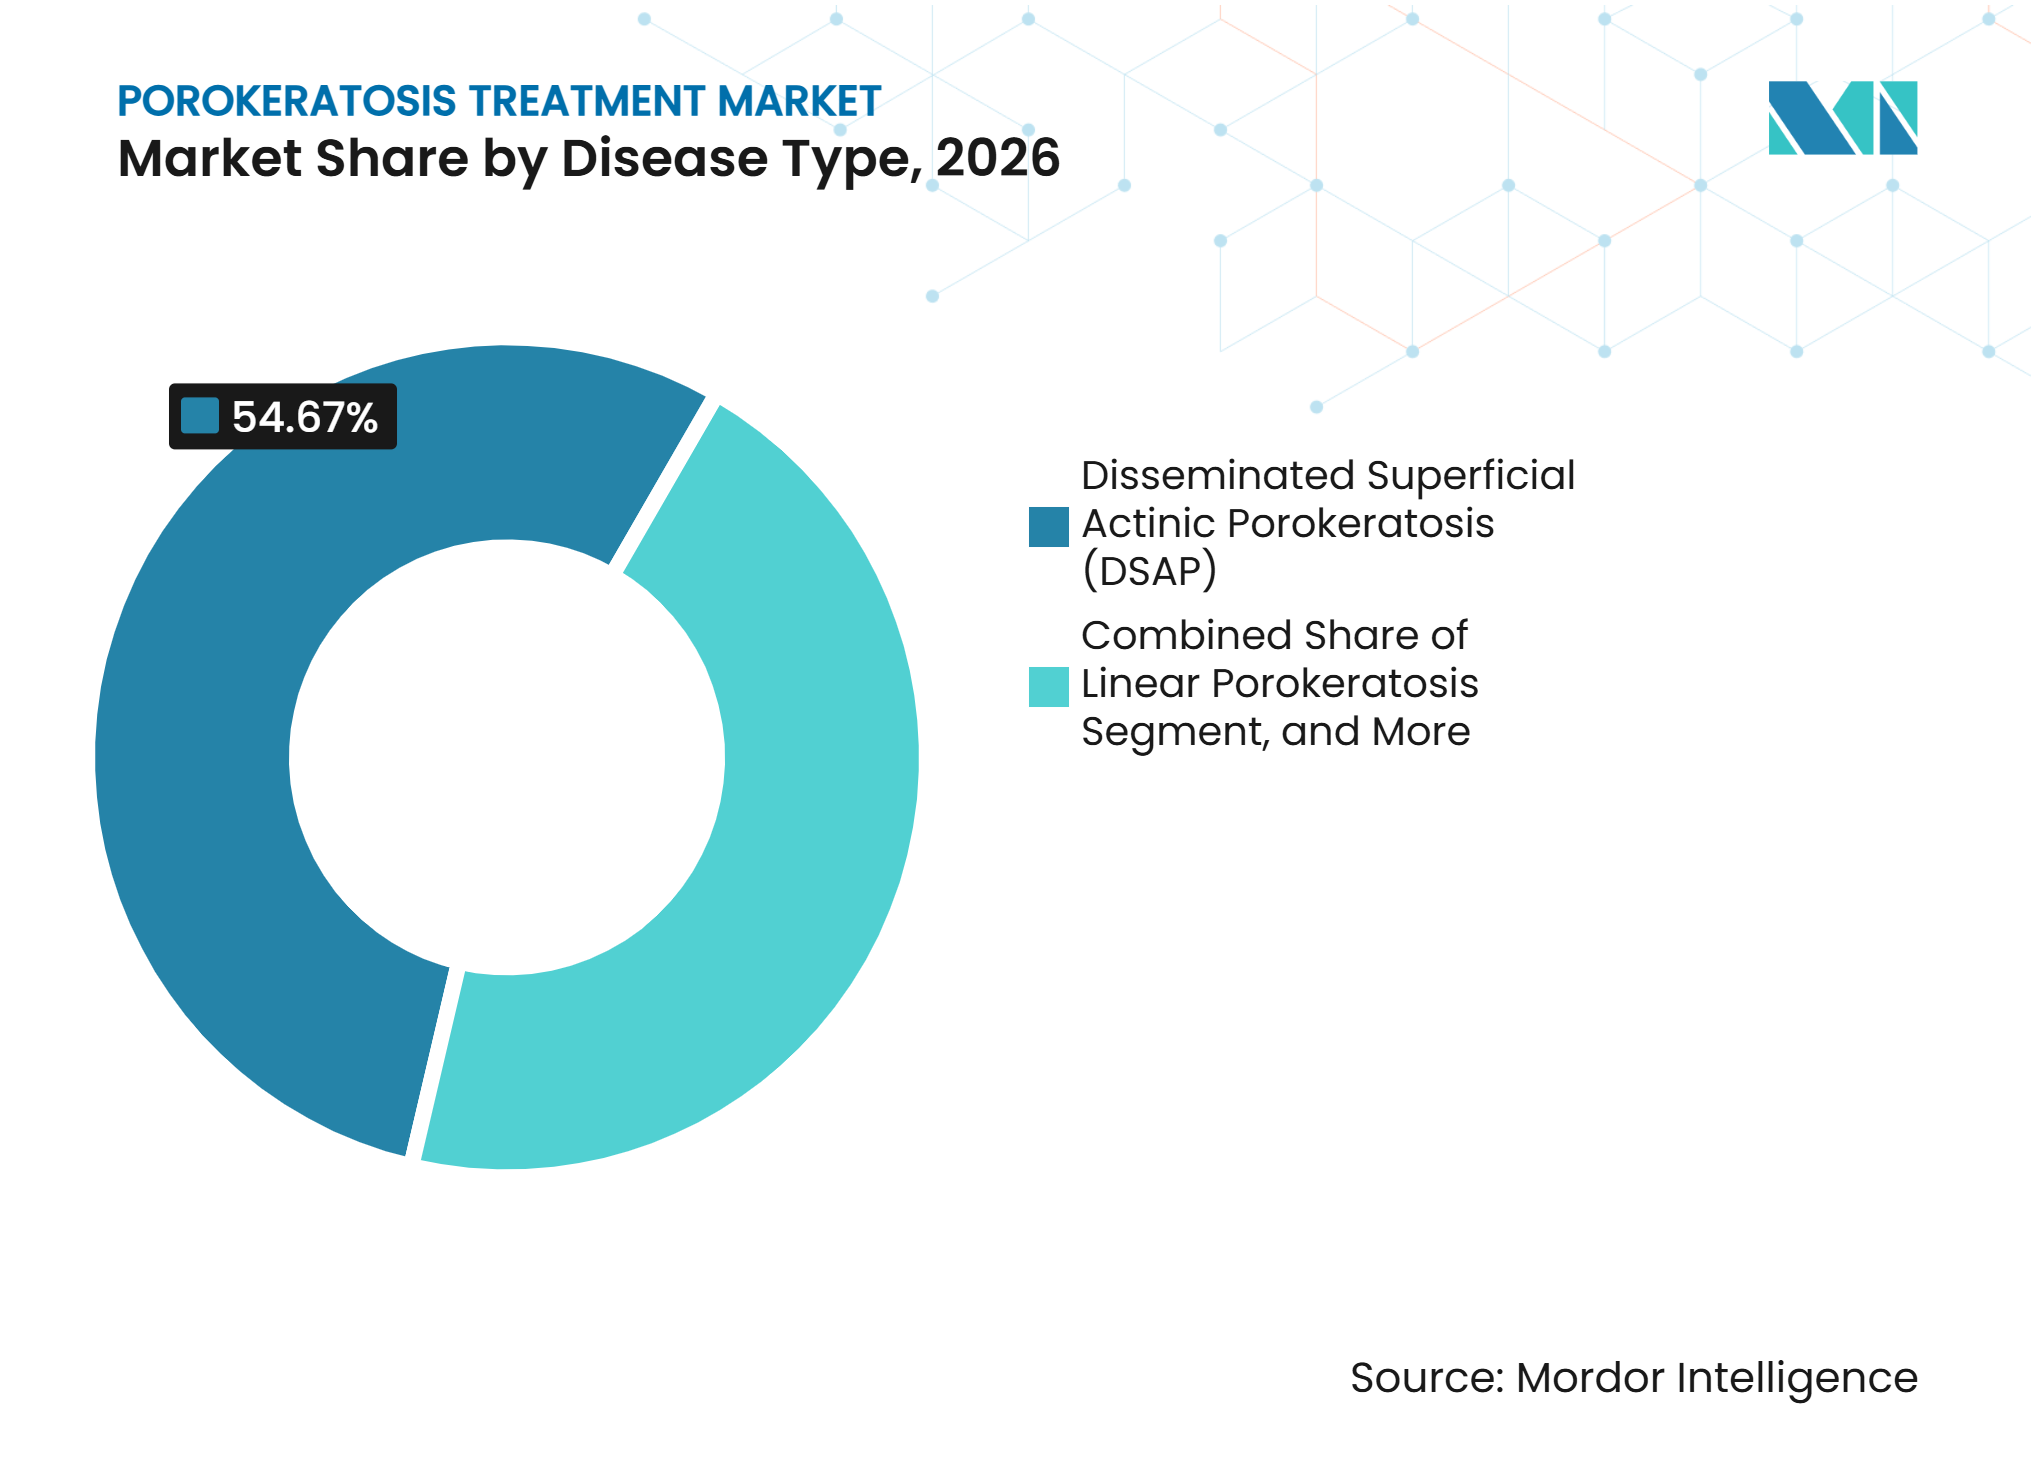
- Nach Krankheitstyp hielt die Disseminierte Oberflächliche Aktinische Porokeratose im Jahr 2026 einen Marktanteil von 54,67 % am Markt für Porokeratose-Behandlung, während die Lineare Porokeratose bis 2032 voraussichtlich mit einem CAGR von 7,15 % wachsen wird.
- Nach Behandlungstyp hielten Topische Therapien im Jahr 2026 einen Marktanteil von 26,48 % am Markt für Porokeratose-Behandlung, während die Photodynamische Therapie bis 2032 voraussichtlich mit einem CAGR von 7,48 % wachsen wird.
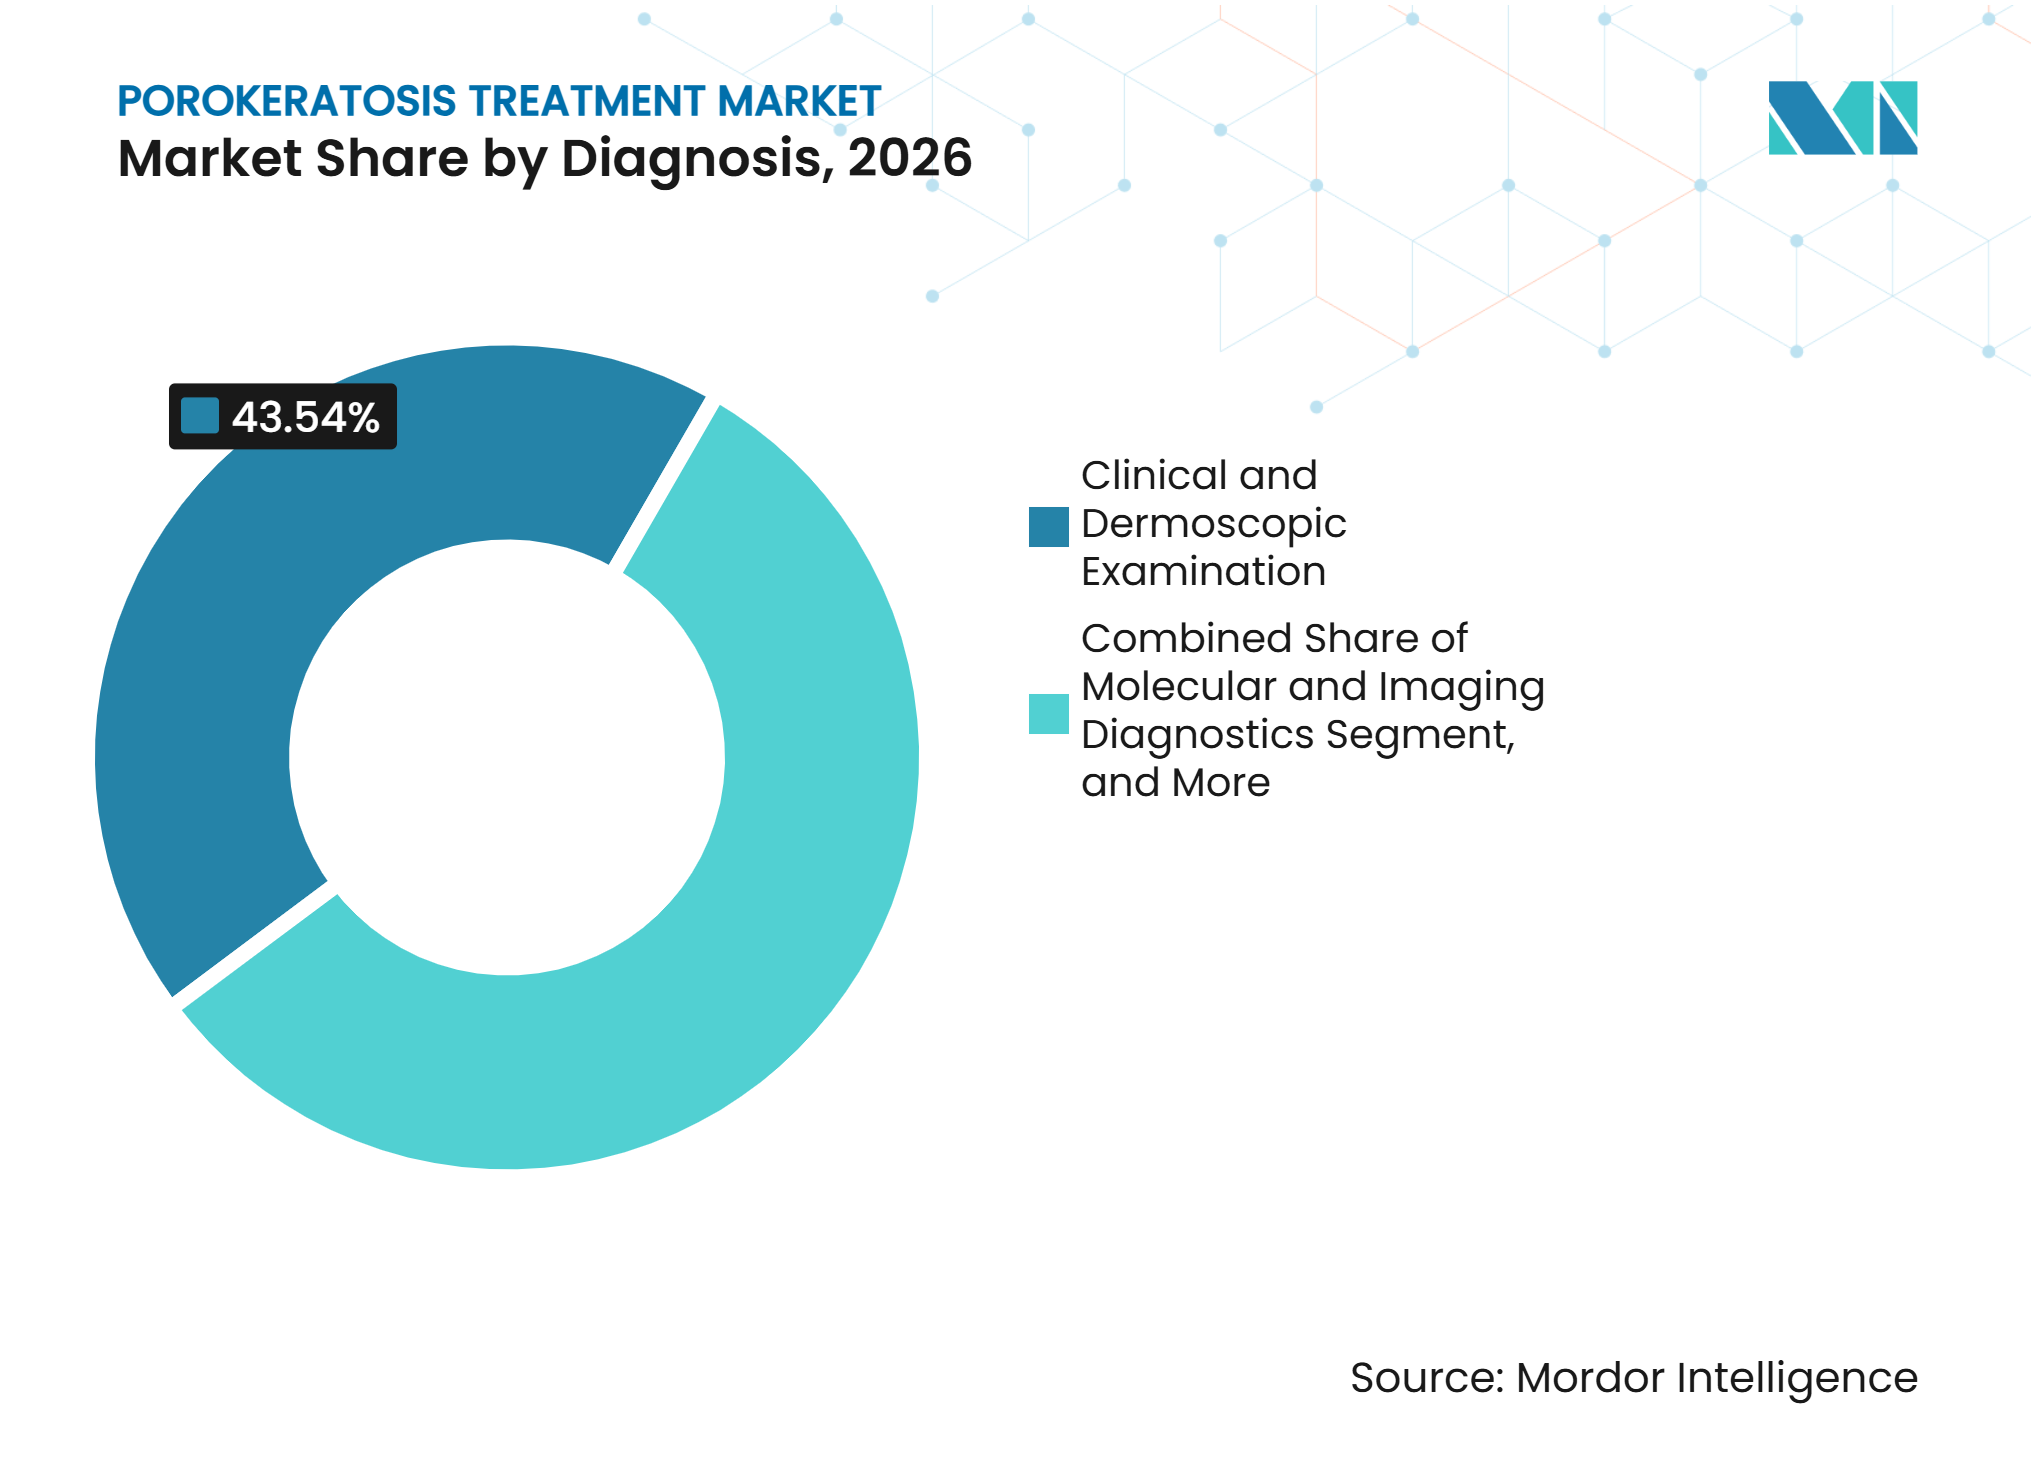
- Nach Diagnose hielt die klinische und dermatoskopische Untersuchung im Jahr 2026 einen Umsatzanteil von 43,54 %, während Molekular- und Bildgebungsdiagnostik bis 2032 voraussichtlich mit einem CAGR von 7,81 % wachsen wird.
- Nach Verabreichungsweg hielt die topische Verabreichung im Jahr 2026 einen Umsatzanteil von 74,26 %, während die injizierbare Verabreichung im Markt für Porokeratose-Behandlung bis 2032 voraussichtlich mit einem CAGR von 8,23 % wachsen wird.
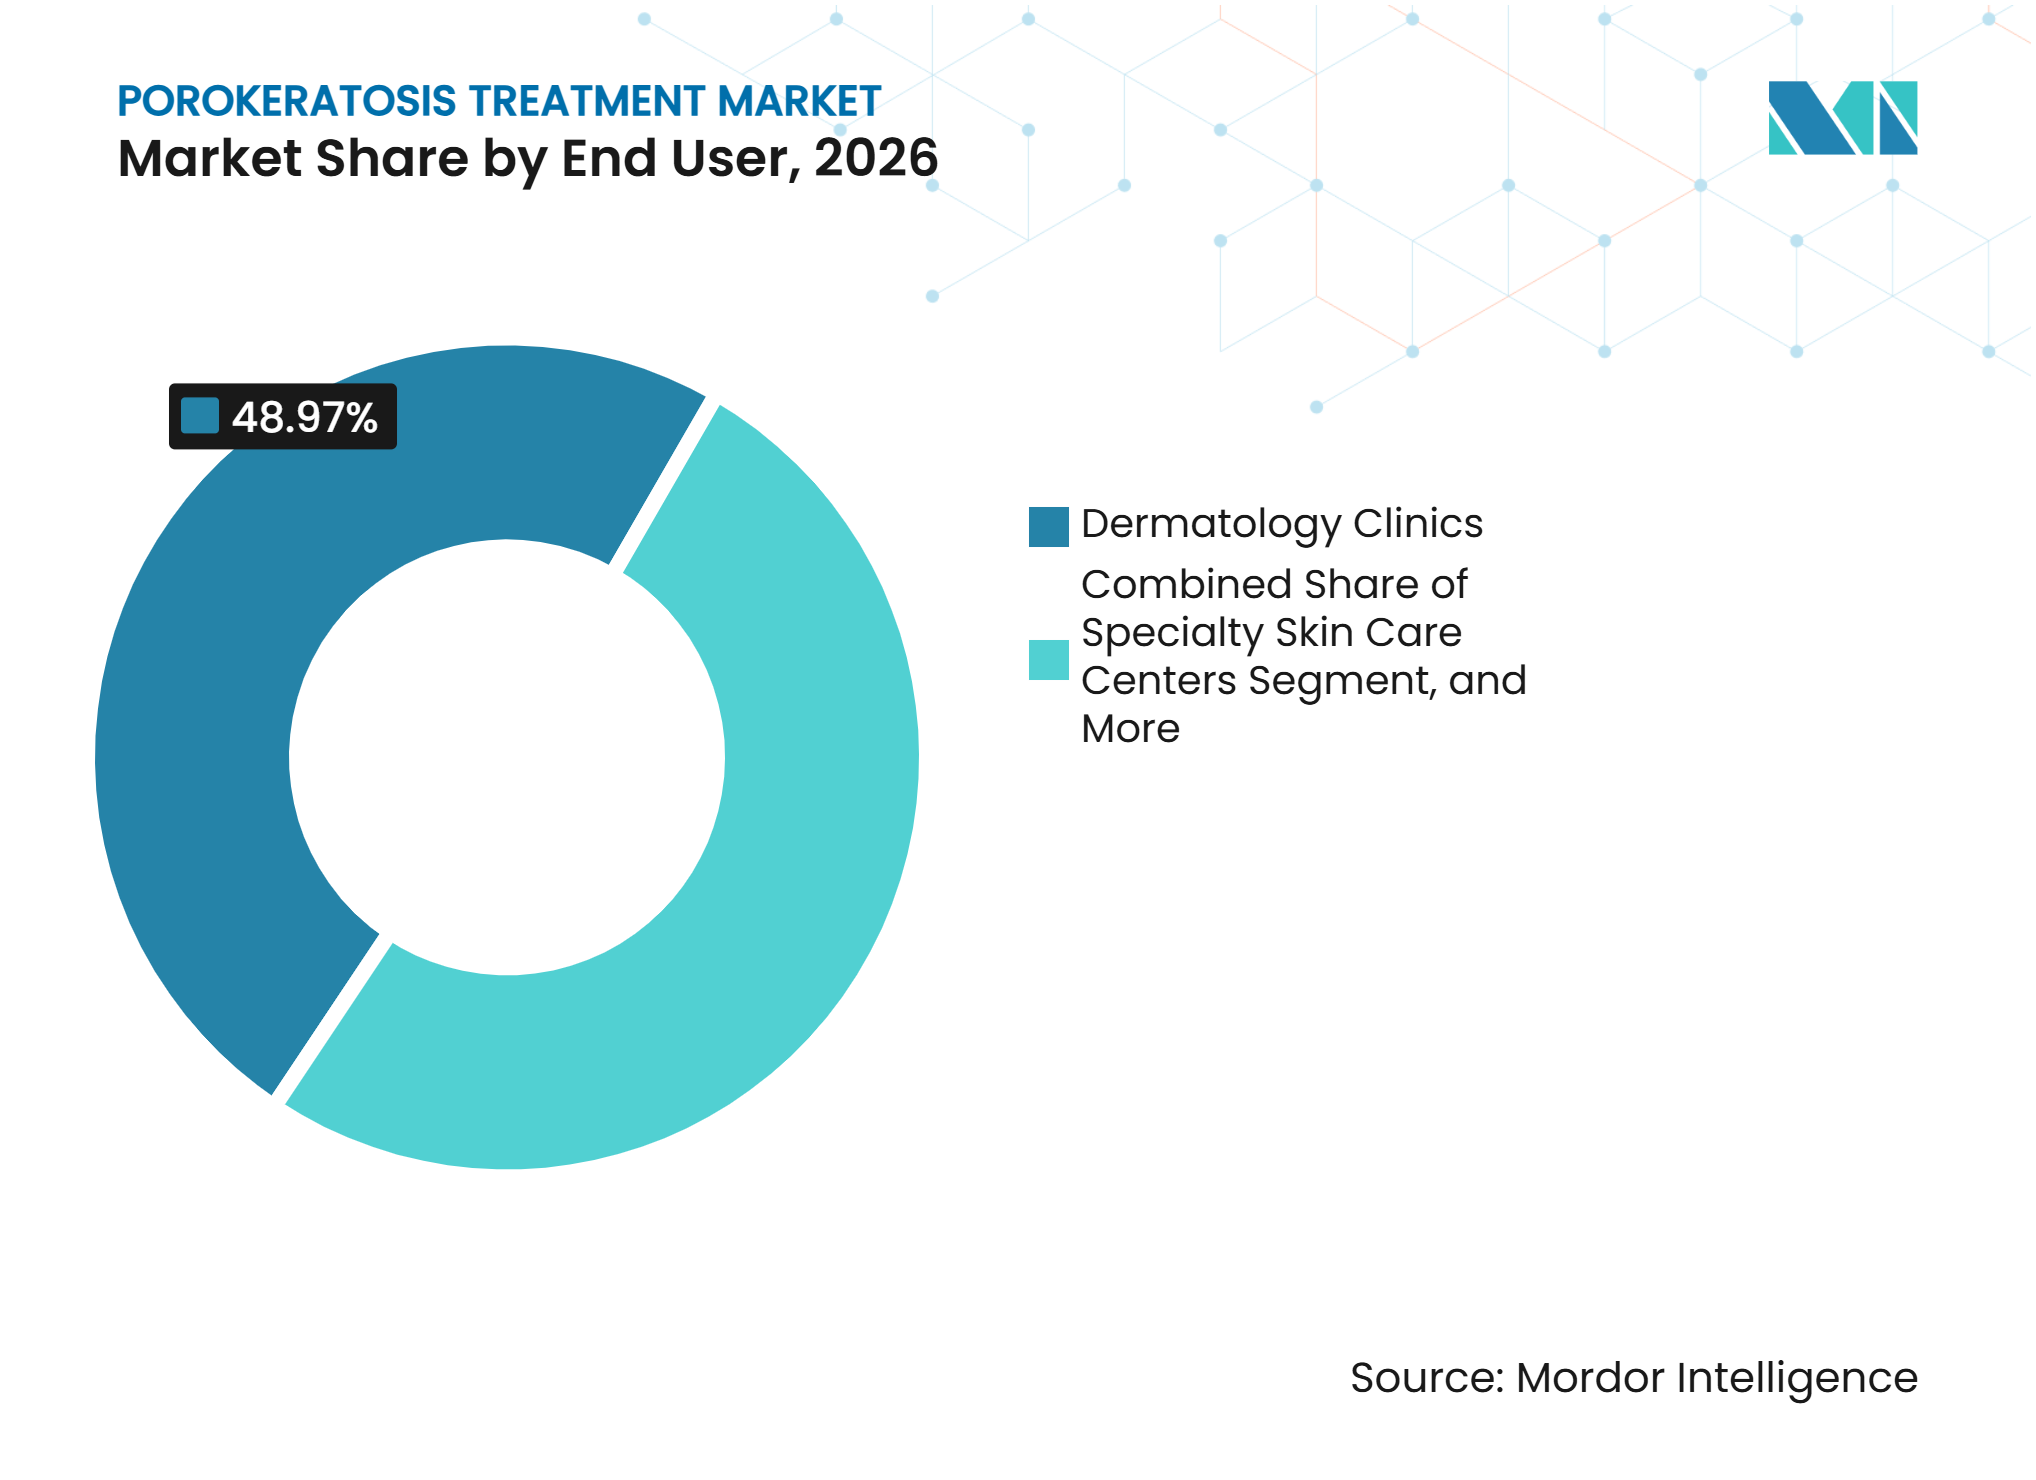
- Nach Endnutzer hielten Dermatologiekliniken im Jahr 2026 einen Umsatzanteil von 48,97 %, während spezialisierte Hautpflegezentren bis 2032 voraussichtlich mit einem CAGR von 8,55 % wachsen werden.
- Nach Geografie hielt Nordamerika im Jahr 2026 einen Umsatzanteil von 36,48 %, während Asien-Pazifik im Markt für Porokeratose-Behandlung bis 2032 voraussichtlich mit einem CAGR von 9,52 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Zunehmende Diagnose seltener Keratinisierungsstörungen | +1.4% | Global, am stärksten in Nordamerika und Westeuropa | Mittelfristig (2–4 Jahre) |
| Risiko maligner Transformation treibt Überwachung und Behandlung voran | +1.2% | Global, mit Schwerpunkt in Nordamerika, Europa und Ostasien | Langfristig (≥ 4 Jahre) |
| Ausbau der dermatologischen Diagnostik und Teledermatologie | +0.9% | Nordamerika, Europa und Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Einführung minimal-invasiver Laser- und physikalischer Therapien | +0.8% | Nordamerika und Asien-Pazifik, mit Ausstrahlungseffekten auf den Nahen Osten und Afrika | Kurzfristig (≤ 2 Jahre) |
| Pathogenese-gerichtete topische Statin- und Cholesterinforschung | +1.1% | Global, mit früher Einführung in Europa und Nordamerika | Mittelfristig (2–4 Jahre) |
| Nachfrage nach Überwachung immunsupprimierter Patienten und Transplantationspatienten | +0.5% | Nordamerika, Europa und Länder des Golfkooperationsrats | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Zunehmende Diagnose seltener Keratinisierungsstörungen und Überwachung immunsupprimierter Patienten
Genetische Sequenzierung hilft Klinikern, Porokeratosen zu identifizieren, die zuvor übersehen oder als andere Hauterkrankung klassifiziert wurden. Tests auf MVK, MVD, PMVK und FDPS können krankheitsassoziierte Varianten bei familiären und sporadischen Präsentationen bestätigen.[1] Diese Bestätigung unterstützt die Erbberatung und hilft Klinikern, Verwandte zu identifizieren, die möglicherweise ein Screening benötigen. Die Auswirkung auf den Markt für Porokeratose-Behandlung ist ein breiterer dokumentierter Patientenpool, der einer Beurteilung bedarf, anstatt einer einfachen Beruhigung. Weniger häufige Formen, darunter Porokeratosis ptychotropica und palmoplantar Erkrankung, erfordern ebenfalls unterschiedliche Behandlungsentscheidungen und können eine komplexere Versorgung erfordern. Personen, die eine chronische Immunsuppression erhalten oder nach einer Transplantation leben, benötigen ebenfalls eine engere Beobachtung, da Immunsuppression die Läsionsprogression verschlechtern kann. Bessere Erfassung und Überwachung von Hochrisikopatienten erweitern daher die dokumentierte Nachfrage, auch wenn sich die zugrunde liegende Krankheitsinzidenz nicht ändert.
Risiko maligner Transformation treibt Überwachung und Behandlung voran
Das Krebsrisikomanagement entwickelt sich von der Beobachtung hin zu geplanter Überwachung und Läsionsbehandlung. Ein klinisches Update aus dem Jahr 2025 identifiziert die maligne Transformation als zentrales Anliegen, das eine fortlaufende Läsionsbeurteilung erfordert. Die klinische Besorgnis ist größer bei Personen, die eine chronische Immunsuppression erhalten oder nach einer Transplantation leben, da Immunsuppression die Läsionsprogression verschlechtern kann. Regelmäßige Dermatoskopie, Biopsie und Behandlung verdächtiger Läsionen können daher Teil der laufenden Versorgung werden, anstatt isolierter Besuche. Dieses Muster unterstützt diagnostische Dienstleistungen sowie die Nachfrage nach topischen, verfahrenstechnischen und chirurgischen Behandlungen im Markt für Porokeratose-Behandlung. Es gibt Klinikern auch eine stärkere medizinische Grundlage für Behandlungsgespräche als eine rein auf das Erscheinungsbild ausgerichtete Begründung.
Ausbau der dermatologischen Diagnostik, Teledermatologie und minimal-invasiver Therapien
Teledermatologie kann Patienten in ländlichen oder unterversorgten Gebieten mit Dermatologiespezialisten verbinden, die seltene Läsionsmuster erkennen können. Ein Review aus dem Jahr 2025 berichtete, dass Store-and-Forward- und synchrone Teledermatologie eine hohe diagnostische Genauigkeit für seltene dermatologische Erkrankungen bieten können. Die digitale Bildüberprüfung kann die Zeit zwischen einem ersten Läsionsverdacht und der Facharztbeurteilung verkürzen. PanDerm, ein multimodales dermatologisches Modell, verbesserte die diagnostische Genauigkeit von Klinikern bei Dermatoskopiebildern über 128 Hauterkrankungen um 11 %.[2] Diese Werkzeuge ersetzen nicht das klinische Urteil, die Biopsie oder die Pathologie, wenn Krebs vermutet wird. Sie können stattdessen das Überweisungsvolumen in bestätigende Test- und Behandlungspfade im gesamten Markt für Porokeratose-Behandlung erhöhen. Minimal-invasive Laser- und physikalische Therapien können dann klinikbasierte Optionen für Läsionen bieten, die nicht auf topische Behandlung ansprechen.
Pathogenese-gerichtete topische Statin- und Cholesterinforschung
Topisches Lovastatin oder Simvastatin wird untersucht, da es schädliche Mevalonsäureweg-Metaboliten in betroffener Haut reduzieren kann. Eine Cholesterinergänzung kann helfen, ein epidermales Barriereprodukt wiederherzustellen, obwohl die Statinaktivität für den Behandlungsmechanismus zentral zu sein scheint. Ein Review aus dem Jahr 2025 mit 37 Studien und 152 Teilnehmern berichtete eine gepoolte Ansprechrate von 88,5 % für topische Statine über Porokeratose-Subtypen hinweg. Nachbeobachtungsdaten bei Personen mit DSAP berichteten ebenfalls eine anhaltende klinische Verbesserung während einer Behandlung von bis zu 18 Monaten.[3] Ein Fallbericht ergab, dass eine fraktionierte Kohlendioxidlaser-Vorbehandlung die topische Arzneimittelpenetration verbesserte und eine schnelle Läsionsauflösung erzielte. Der Zugang hängt weiterhin von geeigneten Compounding-Kapazitäten ab, was die Einführung dort einschränken kann, wo spezialisierte Apothekendienste nicht verfügbar sind.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Fehlen standardisierter Behandlungsleitlinien und hochwertiger Evidenz | -0.8% | Global | Langfristig (≥ 4 Jahre) |
| Unterdiagnose und Lücken beim Zugang zu Fachärzten | -0.7% | Asien-Pazifik, Naher Osten und Afrika sowie Südamerika | Mittelfristig (2–4 Jahre) |
| Hohe Rezidivrate und inkonsistente langfristige Abheilung | -0.5% | Global | Kurzfristig (≤ 2 Jahre) bis mittelfristig (2–4 Jahre) |
| Off-Label-Behandlung und Erstattungsunsicherheit | -0.6% | Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Fehlen standardisierter Behandlungsleitlinien und hochwertiger Evidenz
Das Management der Porokeratose wird durch das Fehlen großer kontrollierter Studien eingeschränkt, die Behandlungsoptionen direkt vergleichen. Ein klinisches Update aus dem Jahr 2025 stellt fest, dass für die Erkrankung keine Behandlungsleitlinien existieren. Die British Association of Dermatologists stellt ebenfalls fest, dass es bis dato keine wirksame Behandlung für DSAP gibt.[4] Diese Unsicherheit kann Kostenträgerentscheidungen zur Abdeckung und Formulierungsentscheidungen erschweren, insbesondere bei Off-Label-Behandlungen. Allgemeinmediziner sind möglicherweise weniger geneigt, neuere topische Therapien zu verschreiben, wenn die Facharztvorgaben begrenzt sind. Eine gut konzipierte randomisierte Studie könnte konsistentere Behandlungspfade unterstützen, aber eine solche Studie hat noch keinen Versorgungsstandard etabliert.
Unterdiagnose und Lücken beim Zugang zu Fachärzten
Porokeratose kann Ekzemen, Psoriasis oder aktinischer Keratose ähneln, was die Diagnose außerhalb von Facharztsettings erschwert. Die Kornoidlamelle erfordert häufig eine Biopsie und pathologische Beurteilung, aber dieser Schritt kann verzögert werden, wenn Läsionen gutartig erscheinen. Die Verfügbarkeit von Dermatologen und Biopsiekapazitäten bleibt in Asien-Pazifik, dem Nahen Osten und Afrika sowie Südamerika ungleich verteilt. Eine Leserstudie aus dem Jahr 2025 ergab, dass selbst das leistungsstärkste Modell der künstlichen Intelligenz eine Sensitivität von 66,7 % für die Klassifizierung seltener Hauttumoren aufwies, während der klinische Facharztzusammenhang weiterhin wichtig blieb. Eine verzögerte Diagnose reduziert die Möglichkeiten für eine frühzeitige Intervention und nachhaltige Überwachung. Diese Zugangsbeschränkungen halten den Markt für Porokeratose-Behandlung unter dem durch die zugrunde liegende Krankheitslast angedeuteten Niveau. Eine bessere Facharztabdeckung bleibt für den Markt für Porokeratose-Behandlung wichtig.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Krankheitstyp:
DSAP hält die größte behandelte PopulationDie Disseminierte Oberflächliche Aktinische Porokeratose machte im Jahr 2026 54,67 % des Behandlungsumsatzes aus und ist damit der führende Krankheitstyp nach Umsatz. Es ist der häufigste Subtyp und hat sich zu einem wichtigen Umfeld für die topische Statinforschung entwickelt. Ihre Assoziation mit Sonnenexposition konzentriert den Versorgungsbedarf auf Bevölkerungsgruppen mit erheblicher Ultraviolettexposition und einer hohen Wahrscheinlichkeit, dermatologische Nachsorge zu erhalten. Die Form tritt häufig an mehreren Körperstellen auf, was eine feldgerichtete Behandlung relevanter machen kann als die Entfernung einzelner Läsionen. Das Review topischer Statinstudien aus dem Jahr 2025 unterstützt das klinische Interesse an einer pathwaygerichteten Option für diese Patienten. Eine Langzeitanwendung kann eine Nachverfolgung hinsichtlich Ansprechen, Rezidiv und Veränderungen verdächtiger Läsionen erfordern. Diese Merkmale fördern wiederholte Kontakte mit Kliniken und prägen die Nachfrage nach verschreibungspflichtigen und verfahrenstechnischen Optionen. Die DSAP-Population bietet auch eine wichtige Grundlage für Studien, die die Behandlungsstandardisierung verbessern könnten.
Die Lineare Porokeratose wird voraussichtlich bis 2032 mit einem CAGR von 7,15 % wachsen, der schnellsten Expansion nach Krankheitstyp im Markt für Porokeratose-Behandlung. Ihr höheres berichtetes malignes Transformationspotenzial macht ein aktives Management für Kliniker und Patienten dringlicher. Die Erkrankung kann einer linearen Verteilung folgen und kann ausgedehnte Läsionen umfassen, was einen Bedarf an Optionen jenseits der routinemäßigen topischen Anwendung schafft. Die Überwachung ist besonders wichtig, wenn sich eine Läsion in Dicke, Symptomen oder Erscheinungsbild verändert. Ein klinisches Update aus dem Jahr 2025 identifiziert lineare Präsentationen als solche, die aufgrund ihres malignen Potenzials einer sorgfältigen Überwachung bedürfen. Dieses klinische Profil kann eine frühere Eskalation zu Verfahren oder systemischen Ansätzen unterstützen, wenn die Erkrankung ausgedehnt ist. Es schafft auch eine stärkere Begründung für regelmäßige Facharztkontrollen als bei stabilen, risikoarmen Läsionen. Das erwartete Wachstum spiegelt die höhere Versorgungsintensität wider, die mit diesem Subtyp verbunden ist. Dies macht die lineare Erkrankung zu einem wichtigen Schwerpunkt im Markt für Porokeratose-Behandlung.


Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Behandlungstyp:
Topische Therapien bleiben die breiteste BehandlungskategorieTopische Therapien hielten im Jahr 2026 mit 26,48 % des Behandlungsumsatzes die größte Position nach Behandlungstyp. Die Kategorie umfasst Statin- und Cholesterinverbindungen, Vitamin-D-Analoga, 5-Fluorouracil, Imiquimod und Retinoide. Ihre Breite spiegelt das Fehlen eines einzigen zugelassenen Arzneimittels wider, das konsistent über alle Krankheitstypen hinweg wirkt. Topika können für zugängliche Läsionen und eine breitere Feldbehandlung geeignet sein, insbesondere bei DSAP. Ein chinesisches Review aus dem Jahr 2025 berichtete über den klinischen Einsatz topischer Statin- und Cholesterinprodukte, Phosphodiesterase-4-Inhibitoren, Biologika und Januskinase-Inhibitoren bei Porokeratose. Das Ansprechen kann je nach Subtyp, Läsionslokalisation und Therapietreue variieren. Infolgedessen können Dermatologen die Behandlung im Laufe der Zeit anpassen, anstatt sich auf eine Therapie zu verlassen. Der Compounding-Zugang hat auch einen direkten Einfluss auf die Verfügbarkeit pathwaygerichteter topischer Optionen.
Die Photodynamische Therapie wird voraussichtlich bis 2032 mit einem CAGR von 7,48 % wachsen, der schnellsten Wachstumsrate nach Behandlungstyp. Die Behandlung verwendet ein Photosensibilisierungsmittel, üblicherweise 5-Aminolävulinsäure, gefolgt von Lichtaktivierung zur Schädigung gezielter atypischer Zellen. Ihr verfahrenstechnischer Charakter macht sie relevant für Läsionen, die eine stärkere Intervention als topische Behandlung allein erfordern. Die Photodynamische Therapie kann auch in einen multimodalen Plan passen, bei dem persistierende Läsionen neben feldgerichteter topischer Therapie behandelt werden. Ein Fallbericht aus dem Jahr 2025 dokumentierte eine erfolgreiche Behandlung von Porokeratosis ptychotropica mit drei monatlichen Photodynamischen Therapiesitzungen DOI.ORG. Der Patient blieb in diesem Bericht 6 Monate lang symptomfrei. Diese Evidenz beschränkt sich auf einen Einzelfall, trägt aber zum Interesse an verfahrenstechnischen Ansätzen für schwierige Präsentationen bei. Dermatologiekliniken mit geeigneter Ausrüstung sind gut positioniert, um die daraus resultierende Servicenachfrage zu bedienen.
Nach Diagnose:
Klinische und dermatoskopische Untersuchung bleibt der EinstiegspunktDie klinische und dermatoskopische Untersuchung machte im Jahr 2026 43,54 % des Umsatzes aus und war damit die größte Diagnosekategorie im Markt für Porokeratose-Behandlung. Die Dermatoskopie ist nicht-invasiv und kann Klinikern helfen, den erhabenen ringförmigen keratinisierten Kamm zu identifizieren, der mit der Kornoidlamelle assoziiert ist. Sie ist in dermatologischen Praxen weit zugänglich und kann die Entscheidung zur Überwachung, Biopsie oder Behandlung leiten. Ein Bericht aus dem Jahr 2025 zur palmoplantaren Erkrankung zeigte, dass die Dermatoskopie charakteristische ringförmige Strukturen aufdecken kann, die die Dermatoglyphen unterbrechen. Dies kann die Diagnose ohne Biopsie bei einer typischen Präsentation unterstützen. Die Dermatoskopie kann jedoch den Bedarf an einer Gewebebeurteilung nicht ausschließen, wenn ein Plattenepithelkarzinom vermutet wird. Die Methode dient daher als praktisches Erstlinien-Werkzeug innerhalb der Krebsüberwachung und der routinemäßigen Nachsorge. Ihre breite Anwendung unterstützt die klinikbasierte Diagnose über verschiedene Krankheitssubtypen hinweg.
Molekular- und Bildgebungsdiagnostik wird voraussichtlich bis 2032 mit einem CAGR von 7,81 % wachsen, der höchsten diagnostischen Wachstumsrate. Genetische Panels können MVK, MVD, PMVK und FDPS bei Patienten mit Verdacht auf erbliche Porokeratose beurteilen. Diese Tests können eine molekulare Bestätigung liefern und die Beratung betroffener Familien unterstützen. Sie können Klinikern auch helfen zu verstehen, ob ein Patient einen Pathway-Defekt hat, der die Erwägung einer topischen Statinbehandlung unterstützt. Eine breitere Anwendung könnte die klinische Dokumentation für seltene Präsentationen präziser machen, die visuell schwer zu klassifizieren sind. Die Dienste sind am zugänglichsten, wo genetische Labore und Dermatologiespezialisten gut etabliert sind. Ihr Wert ist am höchsten, wenn Ergebnisse Beratungs-, Überwachungs- oder Behandlungsgespräche verändern. Das Wachstum wird davon abhängen, ob Kliniker, Labore und Kostenträger ausreichenden praktischen Nutzen in der Routinetestung sehen.

Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Verabreichungsweg:
Topische Verabreichung passt zur Biologie zugänglicher LäsionenDie topische Verabreichung machte im Jahr 2026 74,26 % des Umsatzes aus und war damit der führende Verabreichungsweg im Markt für Porokeratose-Behandlung. Die meisten Läsionen sind an der Hautoberfläche zugänglich, was eine lokale Applikation sowohl für begrenzte Läsionen als auch für eine breitere Feldbehandlung praktisch macht. Die Mevalonsäureweg-Begründung begünstigt ebenfalls eine lokale Exposition, wenn topische Statine verwendet werden. Orale Statine unterliegen einem First-Pass-Lebermetabolismus und erreichen möglicherweise keine ausreichende Hautexposition für denselben Zweck. Ein Fallbericht aus dem Jahr 2025 beschrieb Porokeratose bei einem Patienten, der bereits orales Pravastatin einnahm, was diese Unterscheidung unterstützt. Cremes und Salben können wiederholt außerhalb der Klinik angewendet werden, was bei einigen stabilen Patienten den Verfahrensbedarf reduzieren kann. Therapietreue, Reizungen und der Zugang zu compoundierten Zubereitungen können die Ergebnisse weiterhin beeinflussen. Der Verabreichungsweg ist daher dominant, weil er mit der Läsionszugänglichkeit und dem praktischen Langzeitmanagement übereinstimmt.
Die injizierbare Verabreichung wird voraussichtlich bis 2032 mit einem CAGR von 8,23 % wachsen, der schnellsten Verabreichungsweg-Wachstumsrate im Markt für Porokeratose-Behandlung. Dieses Segment spiegelt den aufkommenden Einsatz subkutaner Biologika bei schwerer, ausgedehnter oder behandlungsresistenter Erkrankung wider. Ixekizumab wurde in einem Fall aus dem Jahr 2025 bei ausgedehnter linearer Porokeratose berichtet und liefert ein frühes Beispiel für den Einsatz von Biologika. Januskinase-Inhibitoren werden ebenfalls für refraktäre Präsentationen diskutiert, obwohl die Evidenz begrenzt bleibt. Diese Optionen könnten die Behandlungsausgaben pro Patient erhöhen, wenn sie bei ausgewählten Patienten eingesetzt werden. Sie werden Topika für routinemäßig zugängliche Erkrankungen wahrscheinlich nicht verdrängen. Stattdessen können Injektabilia einer kleineren Population mit erheblicher Läsionslast oder entzündlicher Aktivität dienen. Ihr prognostiziertes Wachstum beginnt von einer kleineren Basis und beruht auf der Verschreibung durch Fachärzte.
Nach Endnutzer:
Dermatologiekliniken verankern die wiederkehrende VersorgungDermatologiekliniken machten im Jahr 2026 48,97 % des Umsatzes aus und waren damit das größte Endnutzersegment. Diese Kliniken können Dermatoskopie, Biopsie, Kryotherapie, Laserbehandlung und Photodynamische Therapie in einem Versorgungsumfeld kombinieren. Porokeratose erfordert häufig wiederholte Besuche, da Läsionsstatus, Behandlungsansprechen und Krebsrisiko einer laufenden Überprüfung bedürfen. Die klinikbasierte Versorgung ist besonders wichtig, wenn Patienten ein Verfahren oder die Beurteilung einer sich verändernden Läsion benötigen. Candela brachte im April 2025 seine Vbeam Pro-Plattform mit Zulassung für die Fitzpatrick-Hauttypen I bis VI, einschließlich pädiatrischer Patienten, auf den Markt. Bausch Health brachte ebenfalls im April 2025 die Fraxel FTX-Plattform für Hautresurfacing- und Pigmentierungsanwendungen auf den Markt. Diese Markteinführungen erweitern die verfahrenstechnischen Werkzeuge, die in dermatologischen Praxen verfügbar sein können, obwohl keine davon eine dedizierte Porokeratose-Arzneimittelindikation schafft. Klinikkapazität, Facharztausbildung und Erstattung bestimmen, wie viel dieser Technologie auf diese Patienten angewendet wird.
Spezialisierte Hautpflegezentren werden voraussichtlich bis 2032 mit einem CAGR von 8,55 % wachsen, der schnellsten Wachstumsrate nach Endnutzer. Ihre Relevanz ist am größten bei stabiler Erkrankung, die regelmäßige topische Nachsorge, Beratung und Überweisungsmanagement erfordert. Solche Zentren können nützlich sein, wo Dermatologietermine begrenzt sind, sofern verdächtige Läsionen umgehend an einen Arzt überwiesen werden. Sie können die Therapietreue und die routinemäßige Überwachung unterstützen, ersetzen jedoch nicht Biopsie, Pathologie oder Krebsbeurteilung. Die British Association of Dermatologists stellt fest, dass einige DSAP-Behandlungen möglicherweise nicht über den National Health Service verfügbar sind. Diese Zuganglücke kann in geeigneten Umgebungen eine Nachfrage nach privaten Behandlungskanälen schaffen. Der Wachstumsausblick spiegelt eine breitere Nachfrage nach zugänglichen Hautdienstleistungen wider, anstatt den Beweis, dass spezialisierte Zentren alle Porokeratose-Versorgung unabhängig managen können. Ihre Rolle wird von klaren Überweisungsprotokollen und klinischer Aufsicht abhängen.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
Nordamerika
Nordamerika hielt im Jahr 2026 mit 36,48 % des Behandlungsumsatzes die größte regionale Position. Die Region verfügt über einen breiten Zugang zu Dermatologiespezialisten, Dermatoskopie, Biopsie, Gentests und energiebasierten Geräten. DSAP kann in sonnenexponierten Bevölkerungsgruppen, die regelmäßige dermatologische Überwachung erhalten, stärker sichtbar sein. Die Versorgungsinfrastruktur der Region unterstützt auch wiederholte Klinikbesuche zur Läsionsüberwachung und zum Verfahrensmanagement. Candela führte Vbeam Pro im April 2025 mit US-Zulassung für alle Fitzpatrick-Hauttypen ein, was die klinische Anwendbarkeit der Plattform erweiterte. Bausch Health stellte Fraxel FTX auf derselben Veranstaltung vor und fügte eine weitere fraktionierte Geräteoption für dermatologische Praxen hinzu. Diese Geräteeinführungen unterstützen die Verfahrenskapazität, lösen jedoch nicht das Fehlen zugelassener Therapien speziell für Porokeratose. Die Aufsicht der US-amerikanischen Lebensmittel- und Arzneimittelbehörde beeinflusst die Einführung genetischer Plattformen und Gerätetechnologien. Die Erstattung bleibt das zentrale praktische Problem, da viele Medikamentenwahlen Off-Label sind. Die Region kann daher den behandelten Umsatz anführen und gleichzeitig evidenzbezogene Grenzen bei der Kostenträgerabdeckung aufweisen.
Asien-Pazifik
Asien-Pazifik wird voraussichtlich bis 2032 mit einem CAGR von 9,52 % wachsen, der stärksten geografischen Wachstumsrate. Die Region baut Fachkompetenz für krankheitsspezifische dermatologische Versorgung auf, insbesondere in großen städtischen Zentren. Ein chinesisches Review aus dem Jahr 2025 beschrieb den klinischen Einsatz topischer Statin- und Cholesterinprodukte, Phosphodiesterase-4-Inhibitoren, Biologika und Januskinase-Inhibitoren im Porokeratose-Management. Dies bestätigt die wachsende klinische Aufmerksamkeit für neuere Behandlungsansätze in China. Das südkoreanische Ministerium für Lebensmittel- und Arzneimittelsicherheit bietet einen etablierten regulatorischen Rahmen für die Aufsicht über Medizinprodukte, der die regionale Nutzung von Phototherapie- und Lasersystemen unterstützt. Eine breitere Verfügbarkeit von Dermatoskopie und Teledermatologie kann die Überweisungspfade in Märkten mit ungleicher Facharztdichte verbessern. Das Gebiet weist außerhalb der großen Städte weiterhin Zuganglücken auf, insbesondere für Biopsie und molekulare Tests. Diese Lücken bedeuten, dass das Wachstum über Länder und Versorgungsumgebungen hinweg ungleichmäßig sein wird. Die Marktgröße für Porokeratose-Behandlung in der Region wird davon abhängen, ob das diagnostische Wachstum durch eine erschwingliche Nachsorge ergänzt wird. Eine bessere lokale Compounding-Kapazität könnte auch den Zugang zur topischen Statinbehandlung verbessern.
Europa, Südamerika sowie der Nahe Osten und Afrika
Europa verfügt über fortgeschrittene dermatologische Fachdienstleistungen und aktive klinische Forschung, während Südamerika sowie der Nahe Osten und Afrika einen ungleichmäßigeren Zugang aufweisen. Deutschland, Frankreich und das Vereinigte Königreich können eine strukturierte Diagnose und Photodynamische Therapie in Facharztsettings unterstützen. Im Vereinigten Königreich stellt die British Association of Dermatologists fest, dass es bis dato keine wirksame Behandlung für DSAP gibt und dass einige Behandlungen möglicherweise nicht über den National Health Service verfügbar sind. Dies kann in einem öffentlichen System für ausgewählte Therapien einen privaten Zahlungsweg schaffen. In Südamerika sind Fachressourcen in großen Städten konzentriert, was die Diagnose außerhalb städtischer Zentren verzögern kann. Im Nahen Osten und Afrika expandiert die Klinikinfrastruktur in führenden städtischen Märkten, aber der Zugang zu Fachärzten und die Biopsiekapazität bleiben erhebliche Einschränkungen. Teledermatologie kann einen praktischen Weg bieten, Patienten zu identifizieren, die überwiesen werden sollten, kann jedoch die Gewebebeurteilung bei verdächtigen Läsionen nicht ersetzen. Die breitere geografische Gruppe hat eine kleinere Marktgröße für Porokeratose-Behandlung als Nordamerika, aber verbesserte Überweisungsnetzwerke könnten ungedeckten Bedarf erschließen. In diesen Regionen umfassen Compliance-Faktoren nationale Gerätevorschriften, Laborstandards und lokale Erstattungsrichtlinien. Der Fortschritt hängt davon ab, die grundlegende Läsionserkennung mit der Facharztbestätigung und einem nachhaltigen Behandlungszugang zu verbinden.
Wettbewerbslandschaft
Marktkonzentration
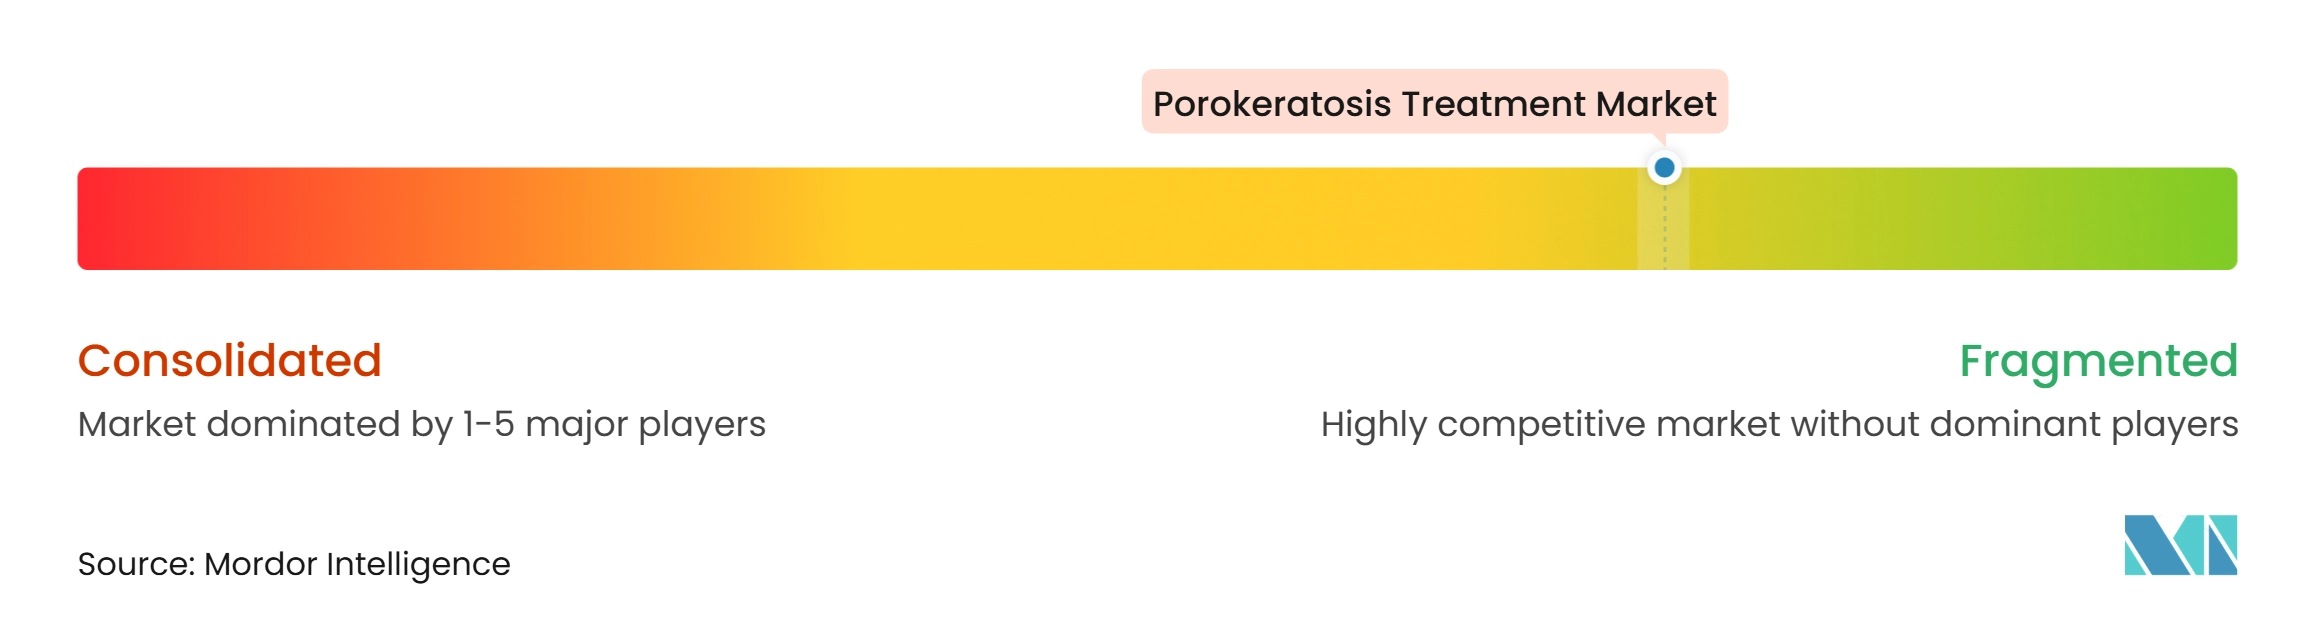
Der Markt für Porokeratose-Behandlung ist über Arzneimittel, Verfahren und diagnostische Dienstleistungen fragmentiert. Kein Markenarzneimittel besitzt eine zugelassene Porokeratose-Indikation, sodass die medikamentöse Behandlung im Allgemeinen Off-Label verschrieben oder als compoundierte Zubereitung geliefert wird. Dies schränkt die direkte Herstellerkontrolle über den Behandlungspfad ein und erhöht die Bedeutung von Dermatologen, Compounding-Apotheken und Geräteanbietern. Candela Medical, Lumenis, Cutera und Solta Medical konkurrieren in der Landschaft energiebasierter Geräte durch Plattformfähigkeiten und klinische Einführung. Candela brachte Vbeam Pro im April 2025 auf den Markt und beschrieb Dual-Wellenlängen-Gepulster-Farbstofflaser- und Nd:YAG-Fähigkeit, FDA-Zulassung für Hauttypen I bis VI und schnellere Behandlungszeiten als die Vorgängertechnologie. Bausch Health brachte Fraxel FTX im April 2025 mit 1550-nm- und 1927-nm-Wellenlängen und optischen Tracking-Funktionen auf den Markt. Diese Plattformen sind nicht speziell für Porokeratose zugelassen, können aber die verfahrenstechnischen Optionen für dermatologische Praxen erweitern. Der Wettbewerb hängt daher mehr von der Geräteverfügbarkeit und der Klinikerpräferenz ab als von einer einzigen Markenbehandlung.
Eine bedeutende Chance besteht für ein Unternehmen, das kontrollierte Evidenz produzieren kann, die stark genug ist, um die Aufnahme in Leitlinien und eine dedizierte Indikation zu unterstützen. Topische Statinformulierungen stellen eine zweite Chance dar, da sie auf den Krankheitspathway abzielen und möglicherweise für das chronische Management geeignet sind. Ihre Verfügbarkeit kann jedoch je nach Compounding-Standards und lokaler Apothekenkapazität variieren. Die Anforderungen des US-amerikanischen Drug Quality and Security Act beeinflussen den Betrieb von Compounding-Einrichtungen, was die Versorgungskonsistenz für maßgeschneiderte topische Zubereitungen beeinflussen kann. Kombinationsprotokolle schaffen ebenfalls einen bedeutenden Wettbewerbsbereich. Ein Bericht aus dem Jahr 2025 über fraktionierten Kohlendioxidlaser gefolgt von topischem Lovastatin und Cholesterin zeigte, wie ein Verfahren die Arzneimittelpenetration verbessern kann. Ein separater Bericht über Elektrokauter kombiniert mit Photodynamischer Therapie zeigte anhaltendes Interesse an maßgeschneiderter Behandlung für resistente Erkrankungen. Unternehmen, die nutzbare Protokolle und klinische Evidenz unterstützen, können mehr Zugkraft gewinnen als Unternehmen, die ausschließlich eigenständige Technologien anbieten.
Marktführer in der Porokeratose-Behandlungsbranche
-
AbbVie Inc.
-
Alma Lasers
-
Almirall SA
-
Bausch Health Companies Inc.
-
Galderma SA
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Porokeratose-Behandlung Unternehmen in diesem Bericht
- Abbvie
- Alma Lasers
- Almirall
- AngioDynamics
- Bausch Health
- Beiersdorf
- BIOLASE
- Candela Medical
- Coherent Corporation
- Cutera
- Roche
- Galderma
- Glenmark Pharmaceuticals
- Iridex
- Journey Medical
- Lumenis
- Novartis
- Pfizer
- Sun Pharmaceuticals Industries
- Viatris
Neueste Industrielle Entwicklungen in Markt für Porokeratose-Behandlung
- September 2025: Allergan Aesthetics, AbbVie, erweiterte SKINVIVE by JUVÉDERM auf 35 weitere internationale Märkte und brachte die globalen Markteinführungen 2025 auf insgesamt 57 Länder, was die Infrastruktur des Fachklinikkanals für das dermatologische Hautqualitätsmanagement stärkt.
- Juni 2025: Die US-amerikanische Lebensmittel- und Arzneimittelbehörde nahm den ergänzenden Antrag auf Marktzulassung von Allergan Aesthetics für SKINVIVE by JUVÉDERM zur Verbesserung des Halserscheinungsbildes zur Prüfung an, was den Indikationsumfang des Geräts erweitert und seine adressierbare klinische Reichweite ausdehnt.
- April 2025: Candela Medical brachte die Vbeam Pro Dual-Wellenlängen-Laserplattform auf dem ASLMS-Jahreskongress in Orlando, Florida, auf den Markt. Das System ist von der FDA für alle Fitzpatrick-Typen I bis VI, einschließlich pädiatrischer Patienten, zugelassen, mit dokumentierter 20 % verbesserter Läsionsabheilung und 50 % schnelleren Behandlungszeiten im Vergleich zur Technologie der Vorgängergeneration.
Globaler Berichtsumfang für den Markt für Porokeratose-Behandlung
Gemäß dem Berichtsumfang bezieht sich die Porokeratose-Behandlung auf das Management der Porokeratose, einer seltenen Gruppe von Hauterkrankungen, die durch abnormale Keratinisierung und die Entwicklung charakteristischer schuppiger, ringförmiger Läsionen gekennzeichnet ist. Die Behandlung zielt darauf ab, Symptome zu reduzieren, das kosmetische Erscheinungsbild zu verbessern und das Risiko einer malignen Transformation durch Therapien wie topische Retinoide, 5-Fluorouracil, Imiquimod, Kryotherapie, Lasertherapie, Photodynamische Therapie und chirurgische Exzision zu minimieren. Das Management wird typischerweise auf den Krankheitssubtyp, den Schweregrad der Läsionen und patientenspezifische Faktoren zugeschnitten.
Der Markt für Porokeratose-Behandlung ist nach Krankheitstyp, Behandlungstyp, Diagnose, Verabreichungsweg, Endnutzer und Geografie segmentiert. Nach Krankheitstyp ist der Markt in Disseminierte Oberflächliche Aktinische Porokeratose (DSAP), Porokeratosis Mibelli, Lineare Porokeratose, Punktförmige Porokeratose, Palmoplantar Porokeratose und weitere segmentiert. Nach Behandlungstyp ist der Markt in Topische Therapien, Systemische Therapien, Physikalische Interventionen, Lasertherapie und weitere segmentiert. Nach Diagnose ist der Markt in Biopsie, Klinische und dermatoskopische Untersuchung, Plattenepithelkarzinom-Beurteilung, Molekular- und Bildgebungsdiagnostik und weitere segmentiert. Nach Verabreichungsweg ist der Markt in Topisch, Injizierbar und weitere segmentiert. Nach Endnutzer ist der Markt in Krankenhäuser, Dermatologiekliniken, Ambulante Operationszentren, Spezialisierte Hautpflegezentren und weitere segmentiert. Das Geografiesegment ist weiter unterteilt in Nordamerika, Europa, Asien-Pazifik, den Nahen Osten und Afrika sowie Südamerika. Der Bericht deckt auch die geschätzten Marktgrößen und Trends für 17 Länder in den wichtigsten Regionen weltweit ab. Der Bericht bietet die Marktgröße und Prognosen in Wertangaben (USD) für die oben genannten Segmente.
Segmentierungsübersicht
| Disseminierte Oberflächliche Aktinische Porokeratose (DSAP) |
| Porokeratosis Mibelli |
| Lineare Porokeratose |
| Punktförmige Porokeratose |
| Palmoplantar Porokeratose |
| Weitere |
| Topische Therapien |
| Systemische Therapien |
| Physikalische Interventionen |
| Lasertherapie |
| Weitere |
| Biopsie |
| Klinische und dermatoskopische Untersuchung |
| Plattenepithelkarzinom-Beurteilung |
| Molekular- und Bildgebungsdiagnostik |
| Weitere |
| Topisch |
| Injizierbar |
| Weitere |
| Krankenhäuser |
| Dermatologiekliniken |
| Ambulante Operationszentren |
| Spezialisierte Hautpflegezentren |
| Weitere |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Spanien | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Australien | |
| Südkorea | |
| Übriger Asien-Pazifik-Raum | |
| Naher Osten und Afrika | GCC |
| Südafrika | |
| Übriger Naher Osten und Afrika | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika |
| Nach Krankheitstyp | Disseminierte Oberflächliche Aktinische Porokeratose (DSAP) | |
| Porokeratosis Mibelli | ||
| Lineare Porokeratose | ||
| Punktförmige Porokeratose | ||
| Palmoplantar Porokeratose | ||
| Weitere | ||
| Nach Behandlungstyp | Topische Therapien | |
| Systemische Therapien | ||
| Physikalische Interventionen | ||
| Lasertherapie | ||
| Weitere | ||
| Nach Diagnose | Biopsie | |
| Klinische und dermatoskopische Untersuchung | ||
| Plattenepithelkarzinom-Beurteilung | ||
| Molekular- und Bildgebungsdiagnostik | ||
| Weitere | ||
| Nach Verabreichungsweg | Topisch | |
| Injizierbar | ||
| Weitere | ||
| Nach Endnutzer | Krankenhäuser | |
| Dermatologiekliniken | ||
| Ambulante Operationszentren | ||
| Spezialisierte Hautpflegezentren | ||
| Weitere | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Indien | ||
| Japan | ||
| Australien | ||
| Südkorea | ||
| Übriger Asien-Pazifik-Raum | ||
| Naher Osten und Afrika | GCC | |
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
Im Bericht beantwortete Schlüsselfragen
Welchen prognostizierten Wert wird der Markt für Porokeratose-Behandlung bis 2032 erreichen?
Der Markt für Porokeratose-Behandlung wird voraussichtlich bis 2032 2,58 Milliarden USD erreichen, mit einem CAGR von 6,85 % von 2027 bis 2032.
Welcher Porokeratose-Subtyp hat den größten behandelten Umsatzanteil?
DSAP hielt im Jahr 2026 54,67 % des Umsatzes, unterstützt durch seine Prävalenz und die wachsende Evidenz für die topische Statinbehandlung.
Warum sind topische Statine für die Porokeratose-Behandlung wichtig?
Sie zielen auf den Mevalonsäureweg ab, und ein Review aus dem Jahr 2025 berichtete eine gepoolte Ansprechrate von 88,5 % über 37 Studien.
Welcher Behandlungsansatz hat das schnellste prognostizierte Wachstum?
Die Photodynamische Therapie wird voraussichtlich bis 2032 mit einem CAGR von 7,48 % wachsen, was ihren Einsatz bei schwierigen und behandlungsresistenten Läsionen widerspiegelt.
Warum wird Porokeratose auf Krebsrisiko überwacht?
Ihr malignes Potenzial unterstützt eine regelmäßige klinische Überwachung und Beurteilung von Läsionen, die sich im Erscheinungsbild verändern.
Welche Region hat den stärksten Wachstumsausblick?
Asien-Pazifik wird voraussichtlich bis 2032 mit einem CAGR von 9,52 % wachsen, da Fachkompetenz, Behandlungsbewusstsein und dermatologische Infrastruktur ausgebaut werden.