
Taille et Part du Marché du Traitement de la Porokératose
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Taille du Marché (2027) | 1.85 Milliards de dollars |
| Taille du Marché (2032) | 2.58 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 6.85 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du Marché du Traitement de la Porokératose par Mordor Intelligence
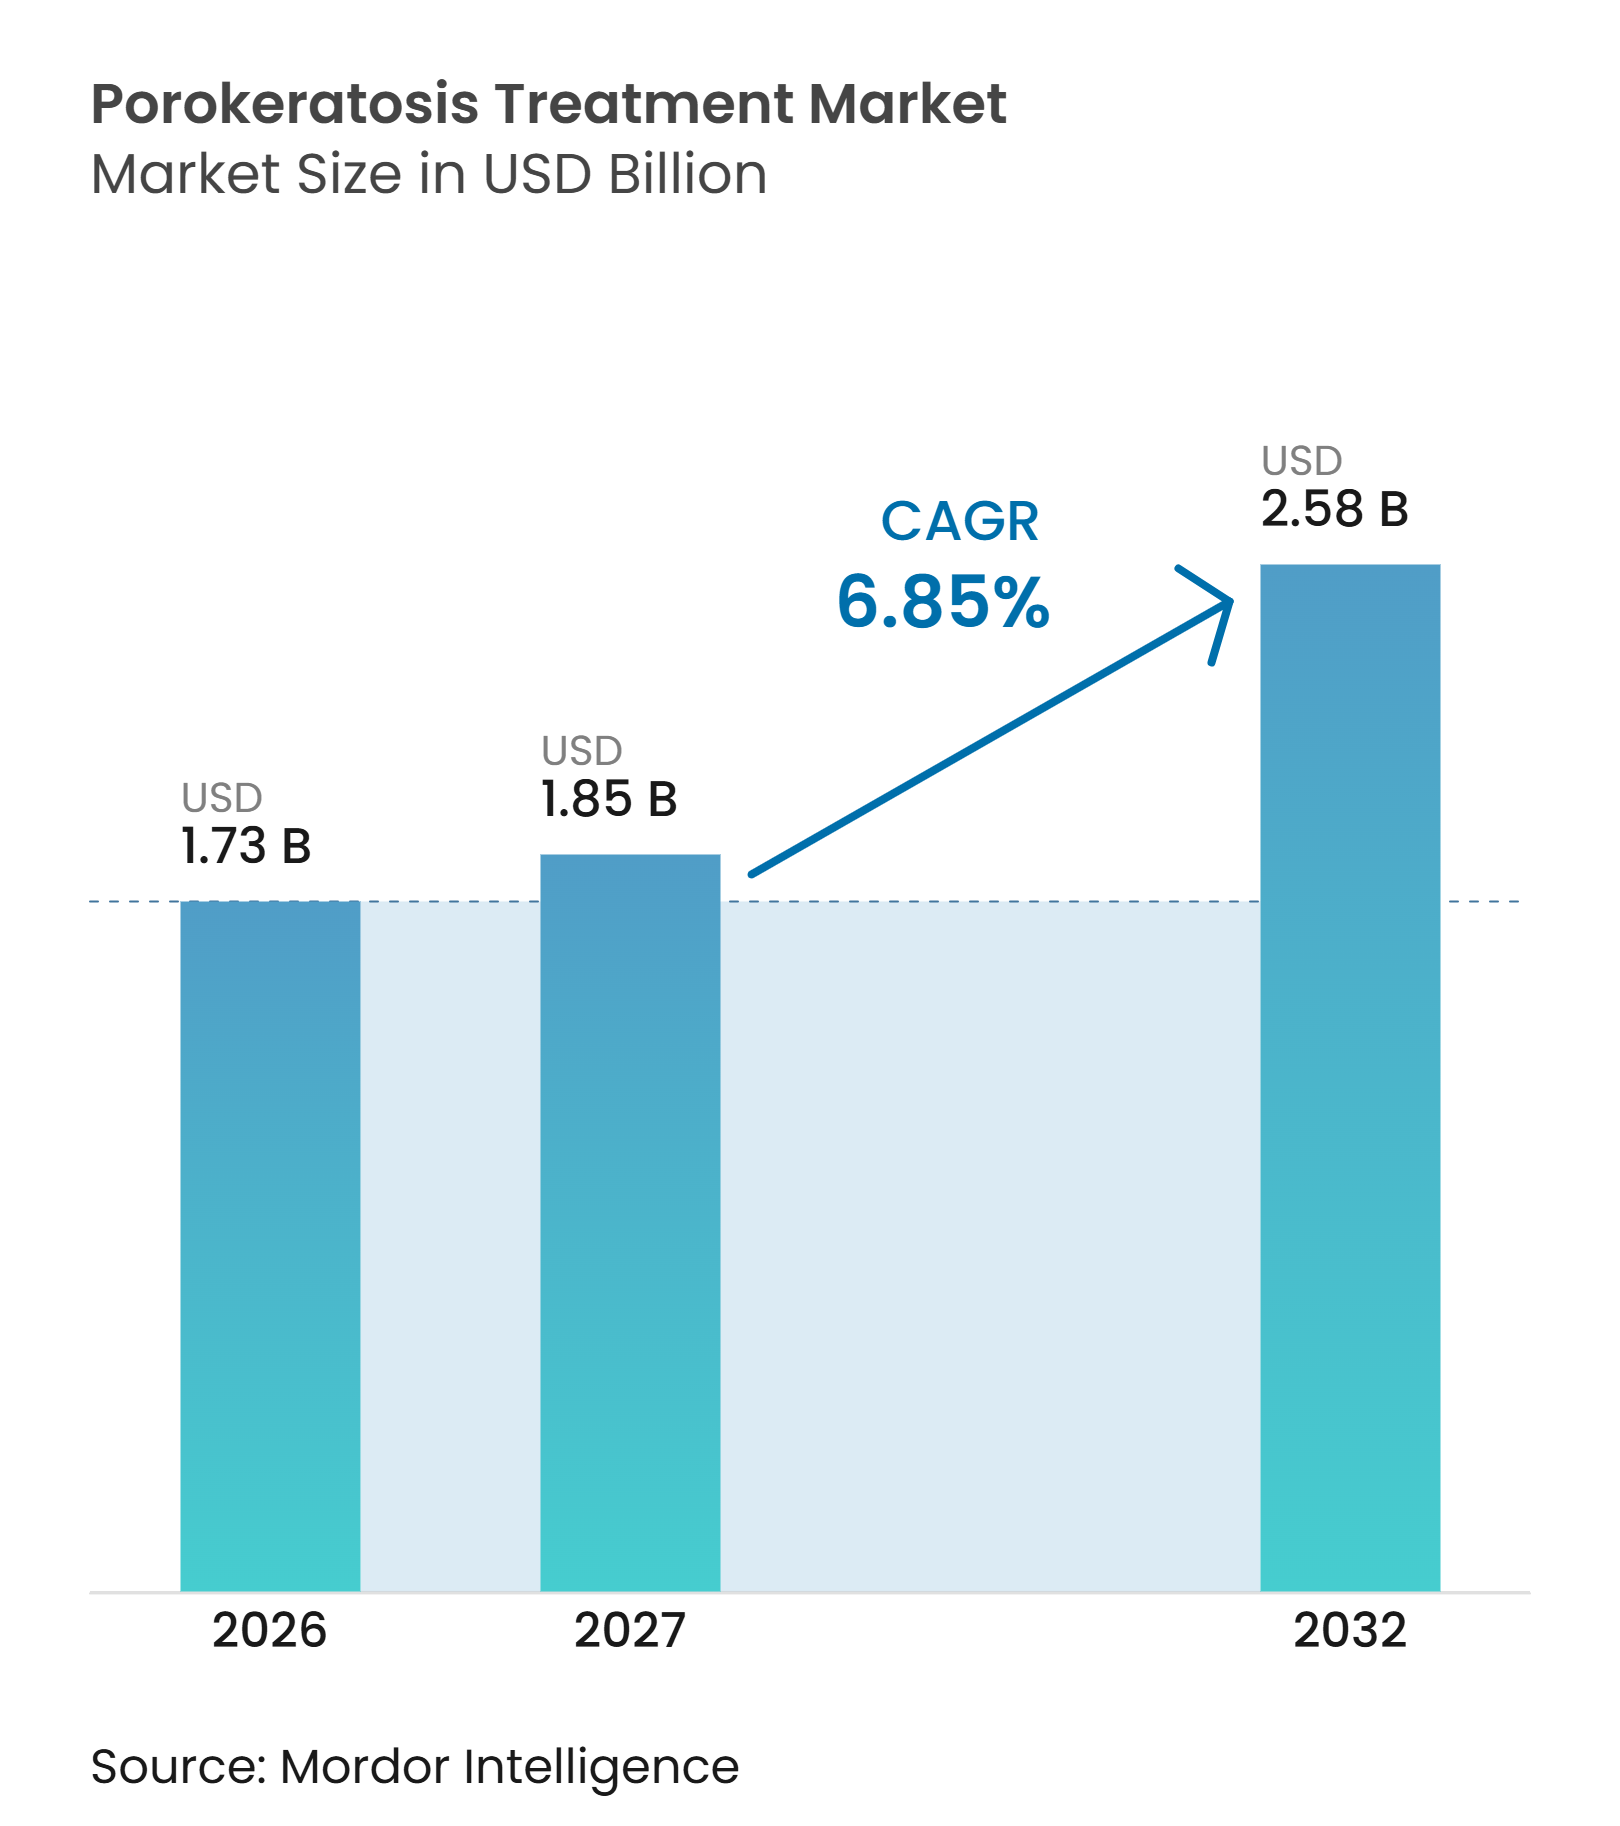
Le Marché du Traitement de la Porokératose est estimé à 1,73 milliard USD en 2026 et devrait croître de 1,85 milliard USD en 2027 à 2,58 milliards USD d'ici 2032, enregistrant un CAGR de 6,85 % au cours de la période de prévision (2027-2032). Le marché évolue de la prise en charge cosmétique vers des soins durables pour un trouble cutané héréditaire à risque cancéreux, ce qui accroît le besoin de diagnostic, de surveillance et de traitement récurrent. Les tests moléculaires facilitent la confirmation des variants associés à la maladie dans la voie du mévalonate, soutenant le dépistage familial et une population de patients identifiés plus large. Le traitement topique aux statines, la thérapie photodynamique, la dermoscopie et les tests génétiques élargissent l'éventail des options cliniques, bien qu'aucune thérapie ne dispose d'une indication approuvée dédiée. Le marché du traitement de la porokératose dépend également des cliniques spécialisées et des procédures basées sur des dispositifs, où les visites répétées et la surveillance des lésions soutiennent la demande de services. Le remboursement reste incertain en raison du manque d'essais comparatifs contrôlés et de recommandations thérapeutiques formelles.
Points Clés du Rapport
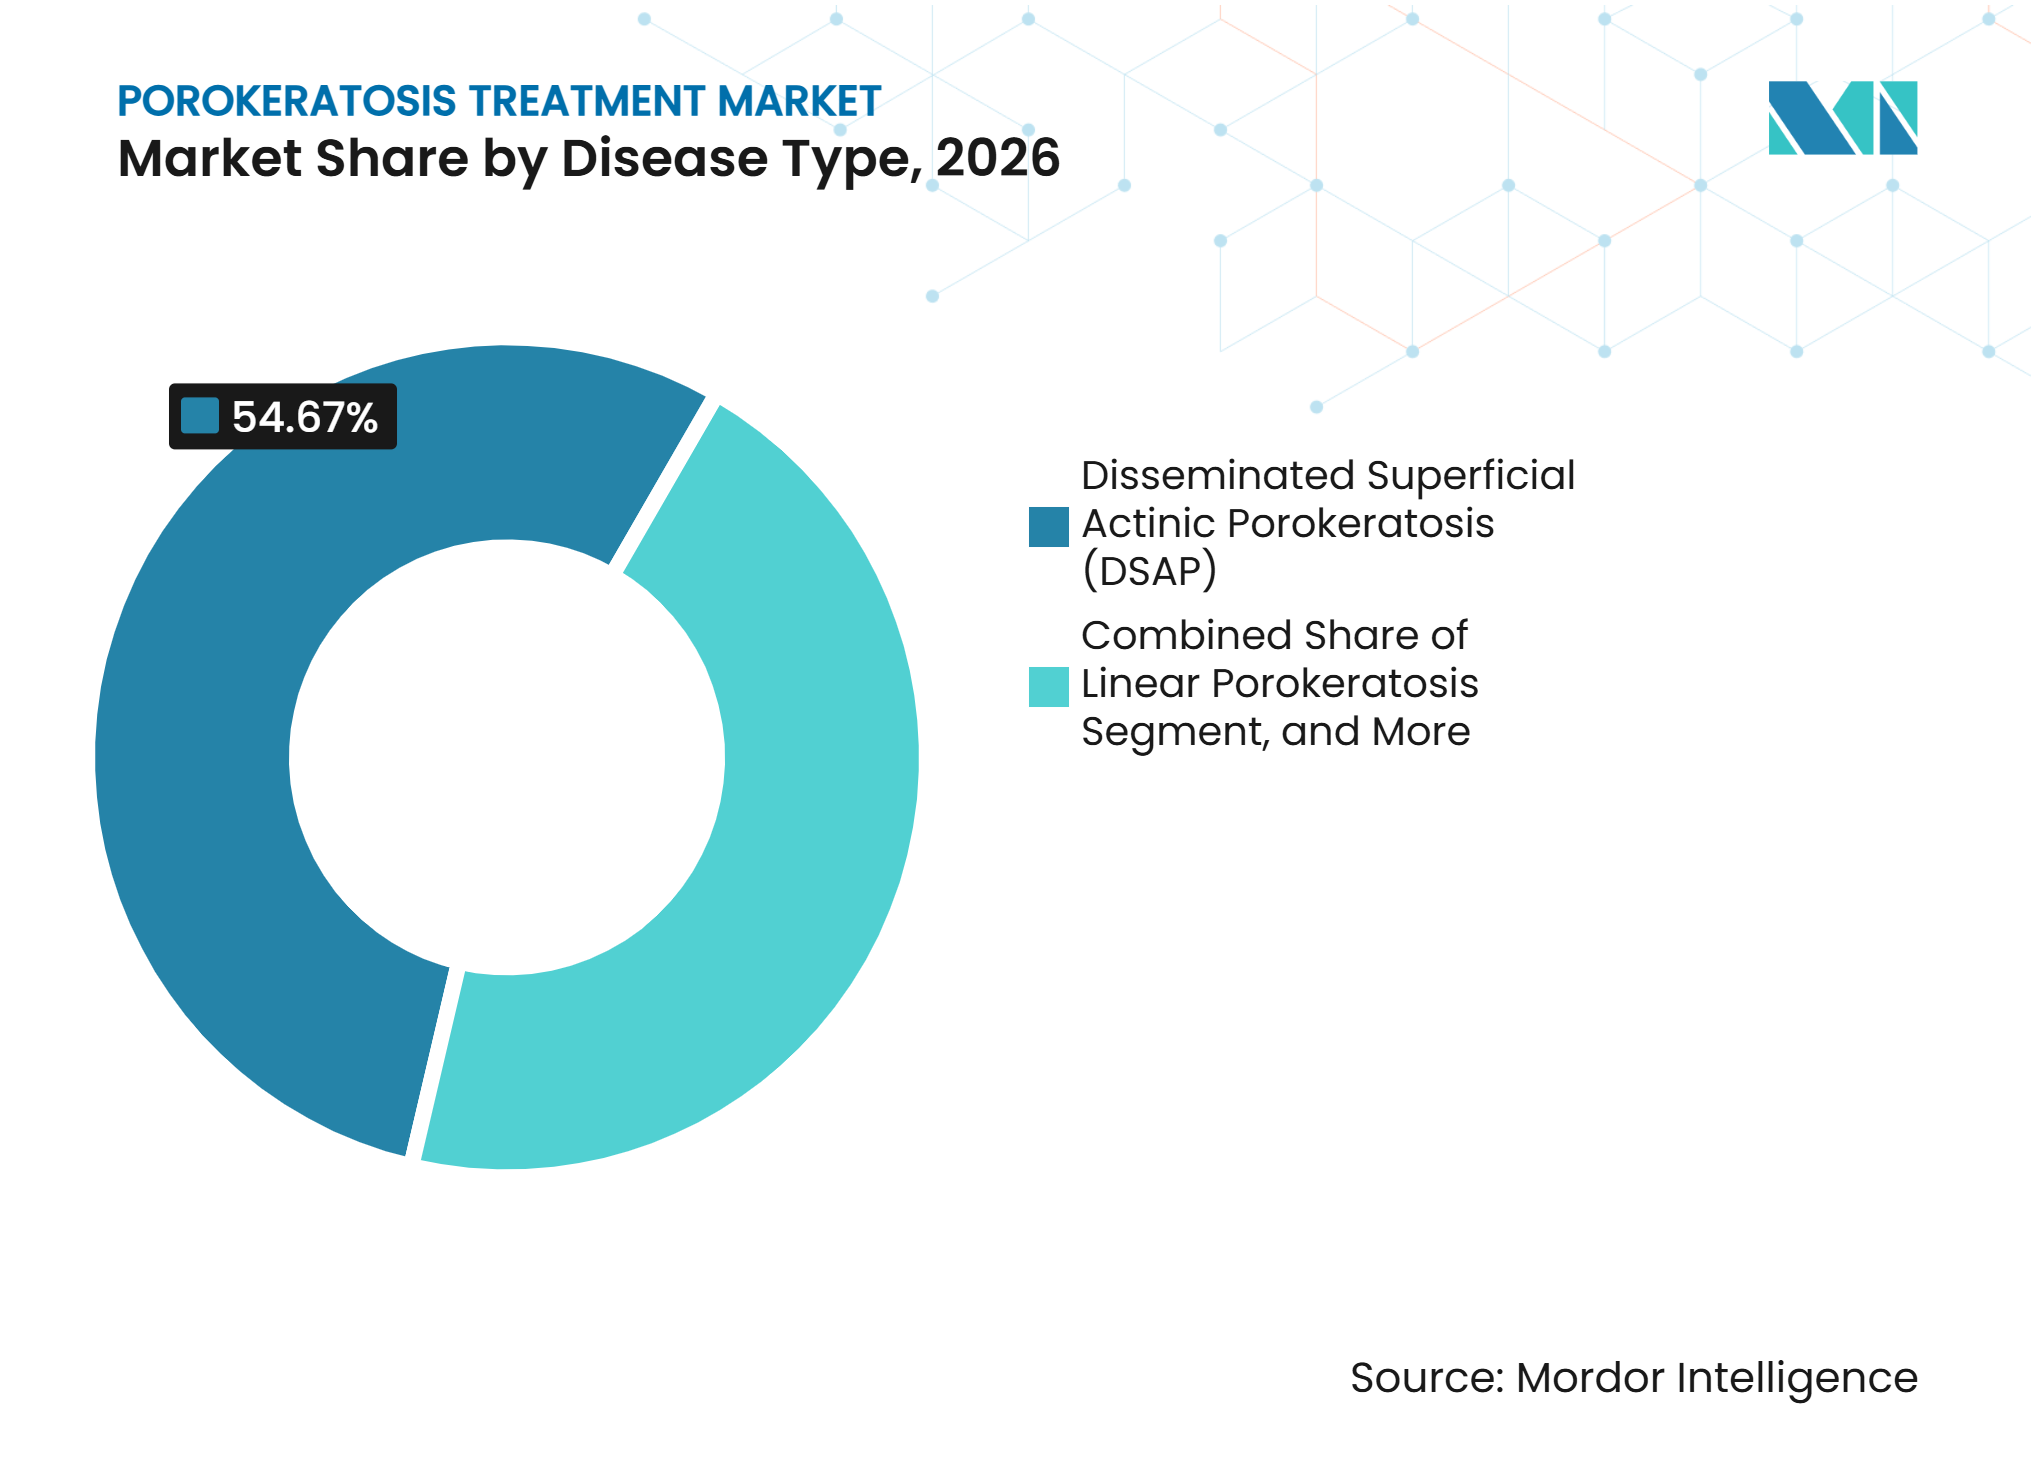
- Par type de maladie, la porokératose superficielle disséminée actinique détenait 54,67 % de la part du marché du traitement de la porokératose en 2026, tandis que la porokératose linéaire devrait se développer à un CAGR de 7,15 % jusqu'en 2032.
- Par type de traitement, les thérapies topiques détenaient 26,48 % de la part du marché du traitement de la porokératose en 2026, tandis que la thérapie photodynamique devrait se développer à un CAGR de 7,48 % jusqu'en 2032.
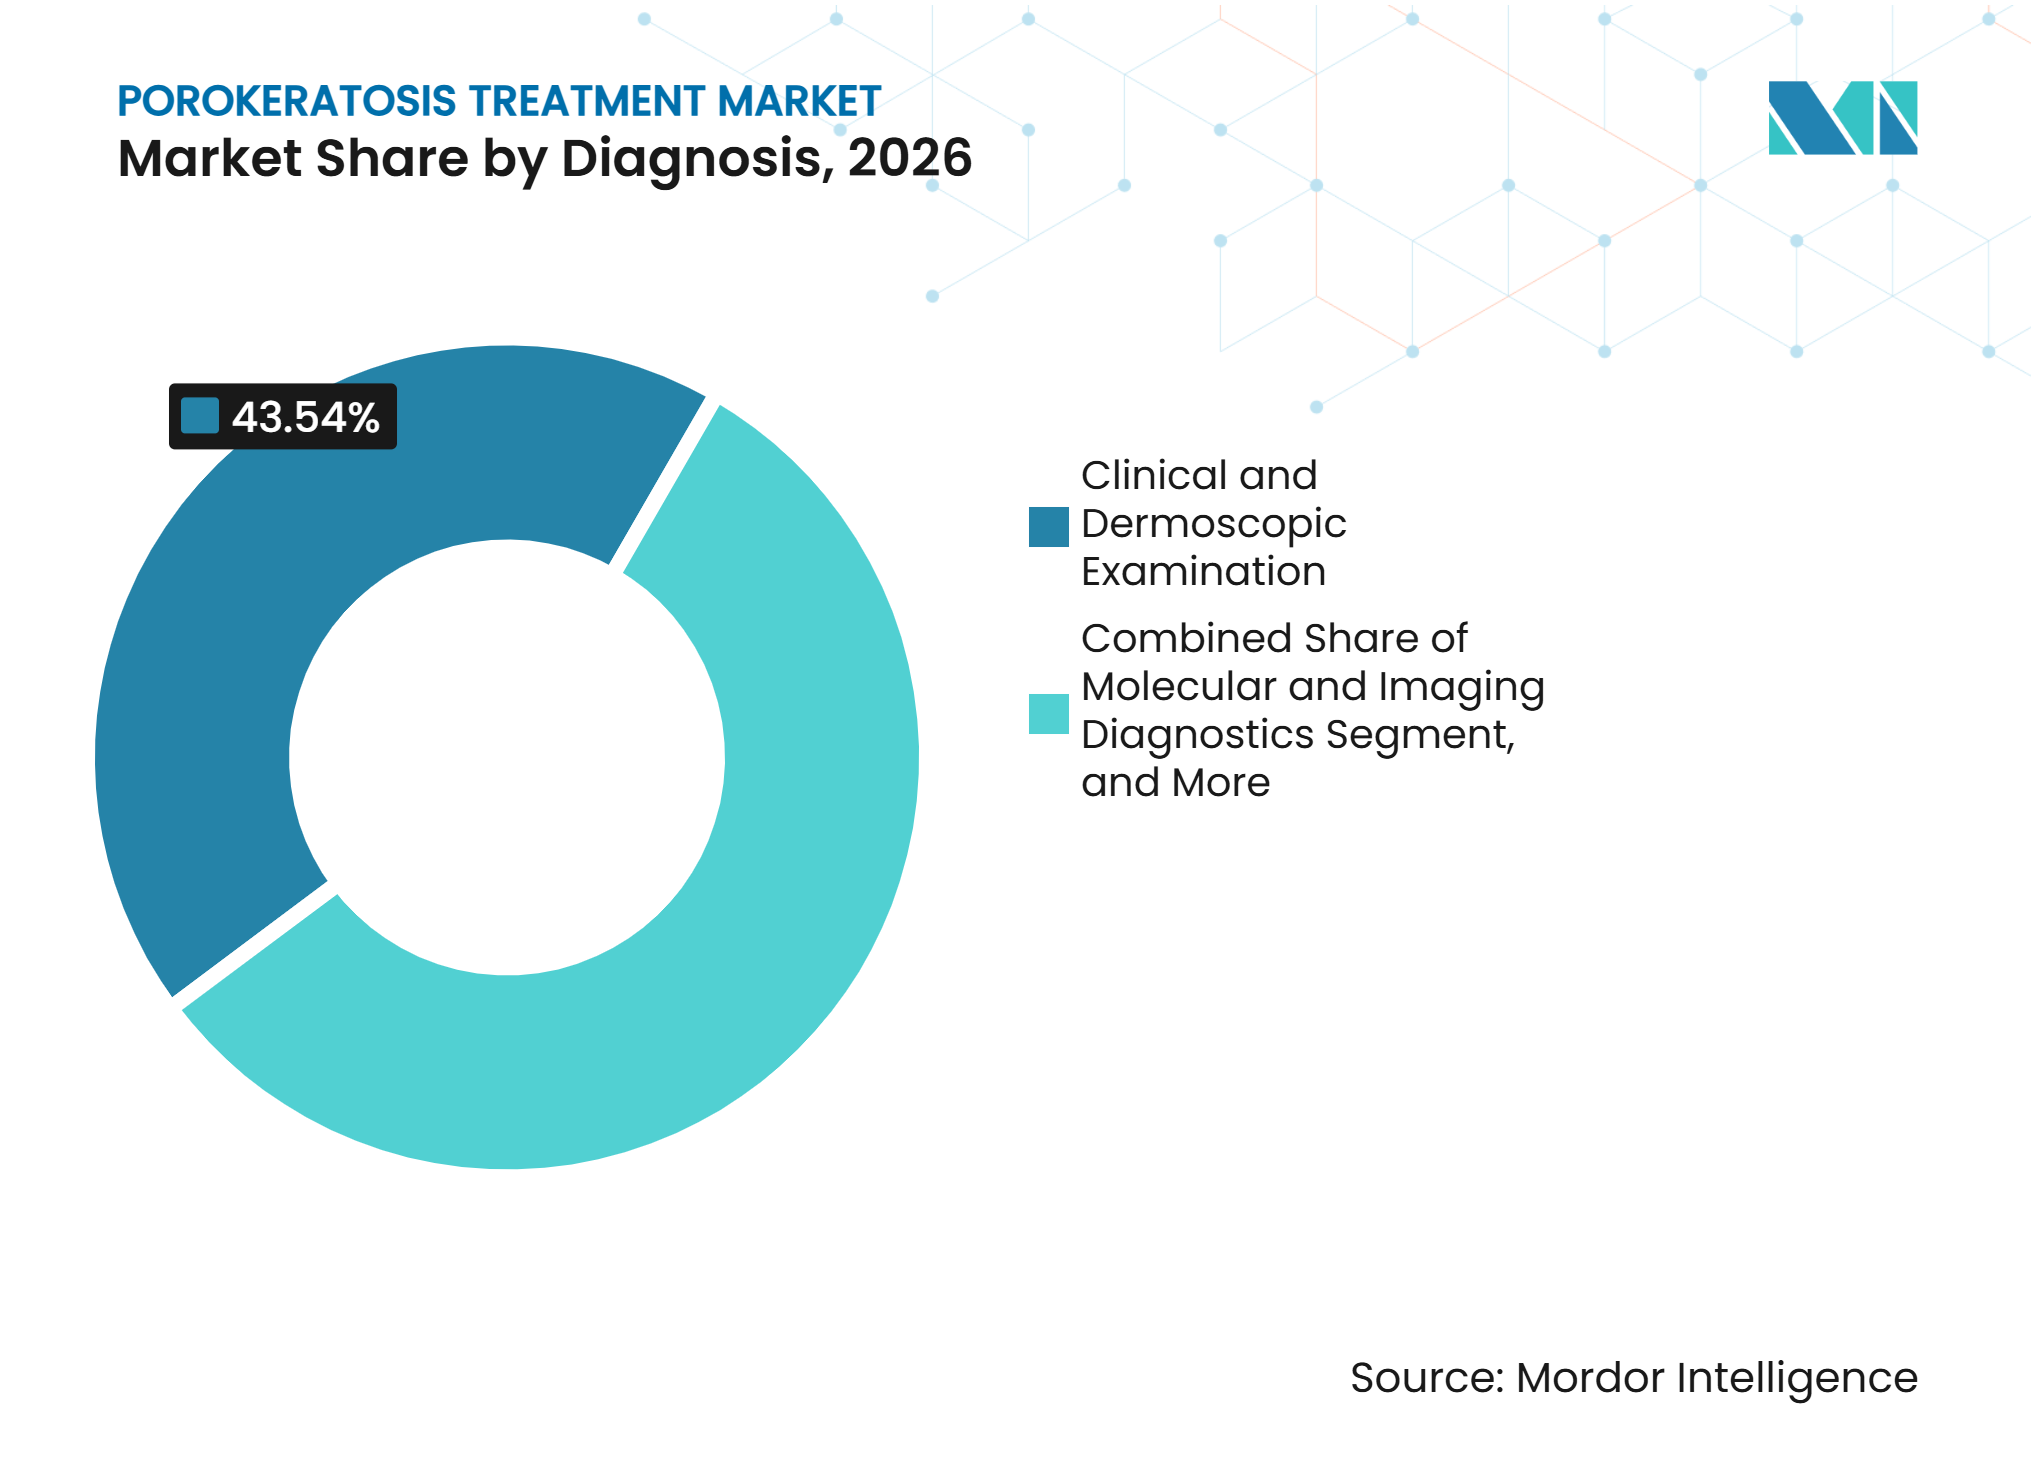
- Par diagnostic, l'examen clinique et dermoscopique détenait 43,54 % des revenus en 2026, tandis que les diagnostics moléculaires et d'imagerie devraient se développer à un CAGR de 7,81 % jusqu'en 2032.
- Par voie d'administration, l'administration topique détenait 74,26 % des revenus en 2026, tandis que l'administration injectable devrait se développer à un CAGR de 8,23 % jusqu'en 2032 sur le marché du traitement de la porokératose.
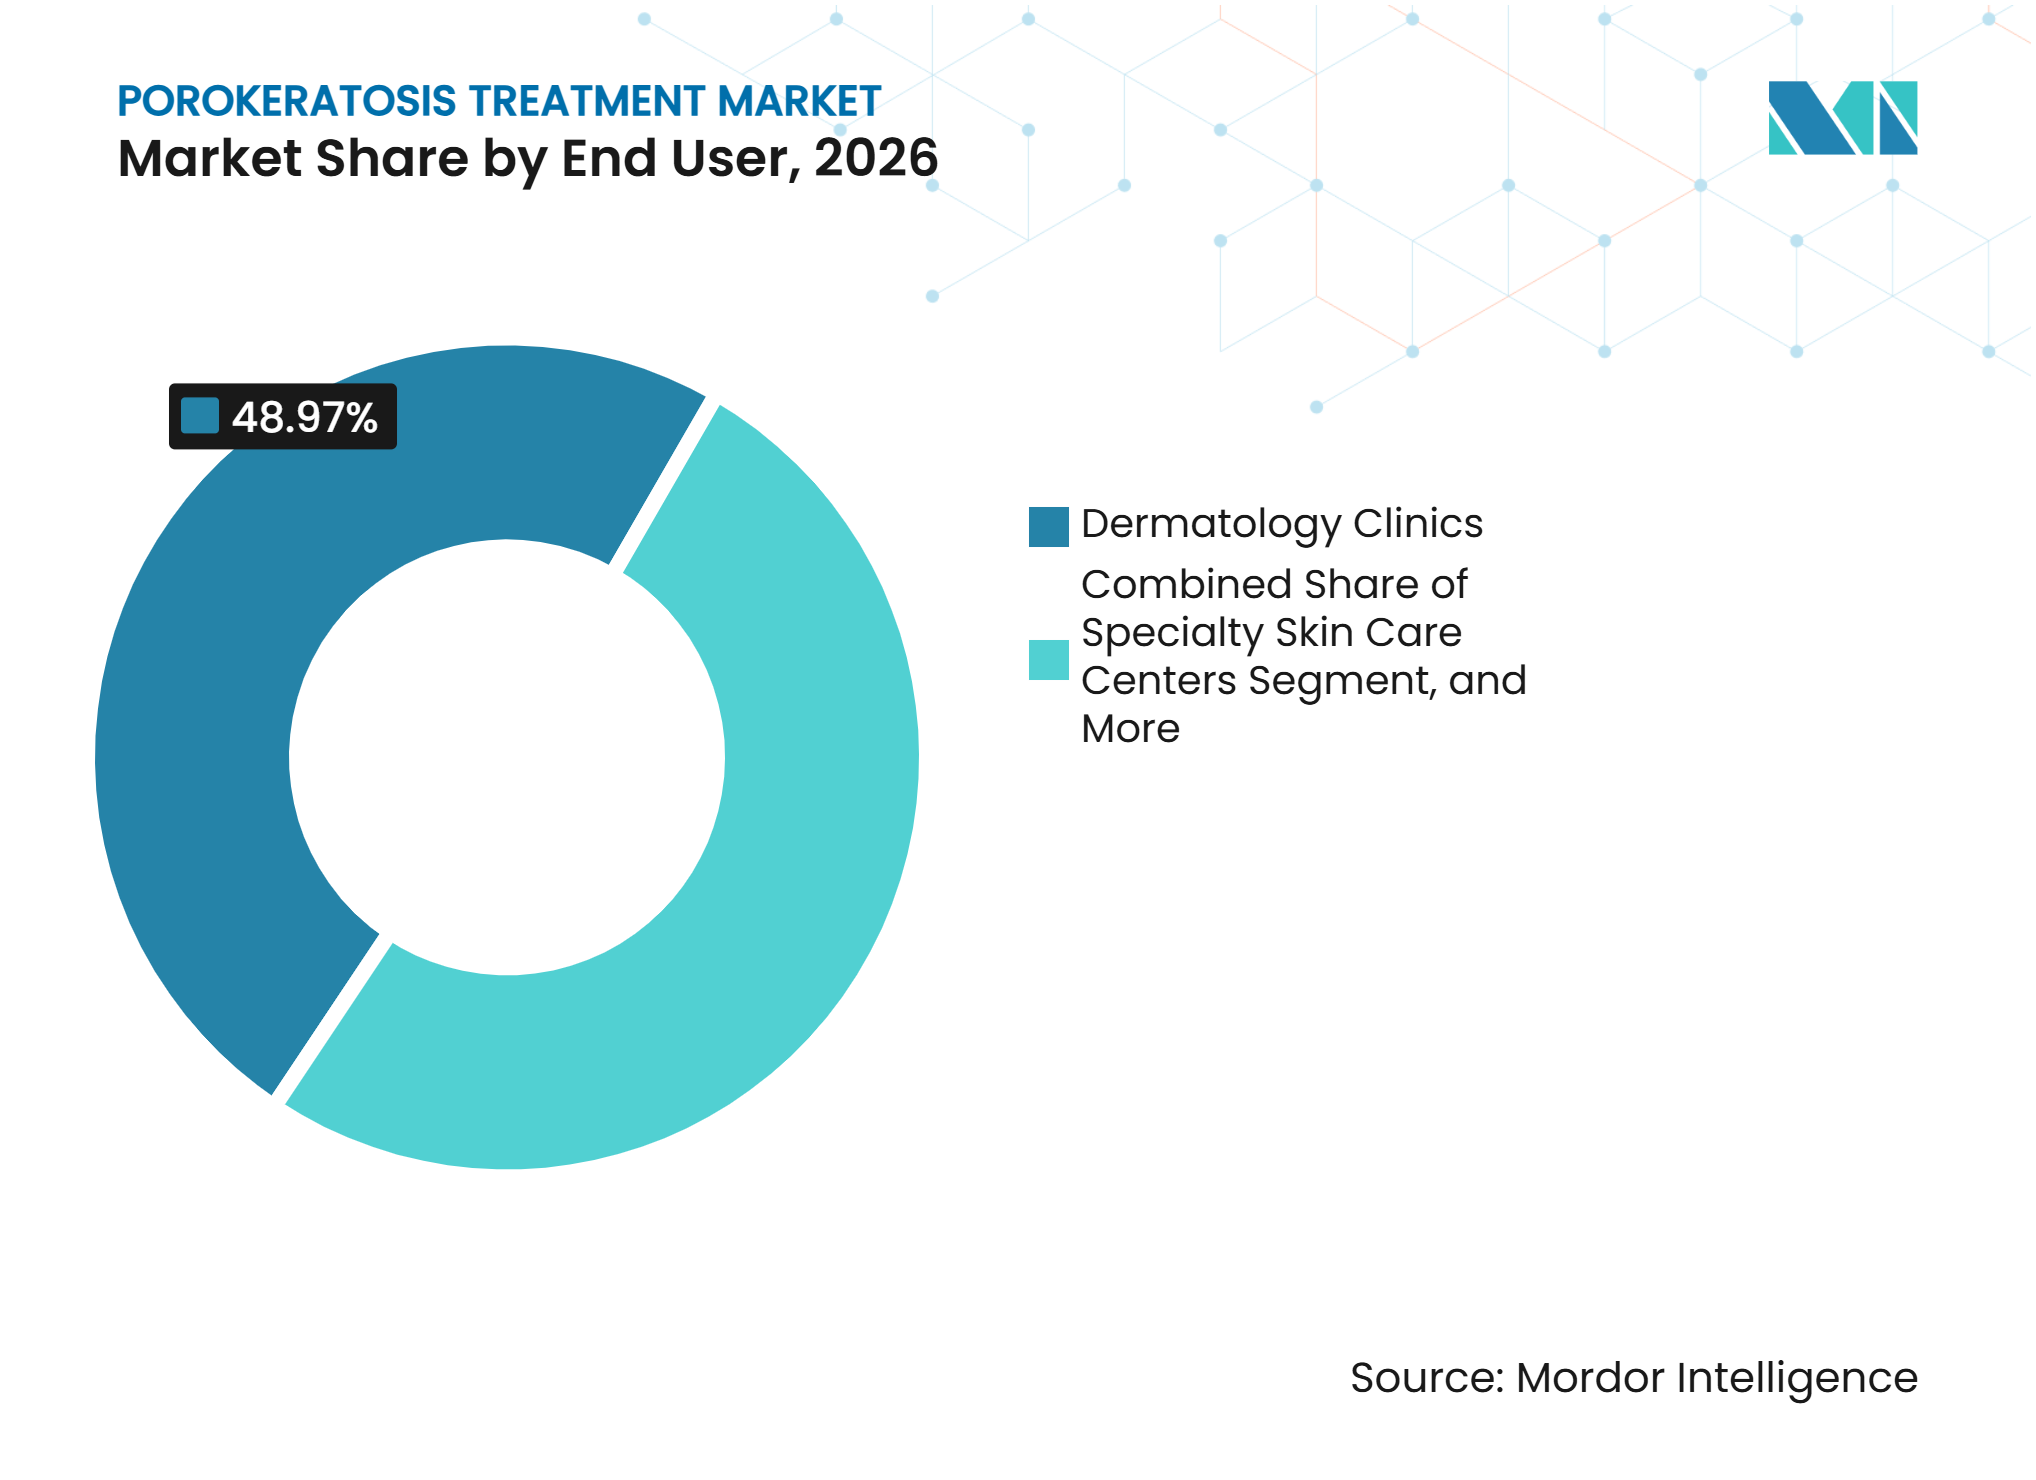
- Par utilisateur final, les cliniques de dermatologie détenaient 48,97 % des revenus en 2026, tandis que les centres spécialisés en soins cutanés devraient se développer à un CAGR de 8,55 % jusqu'en 2032.
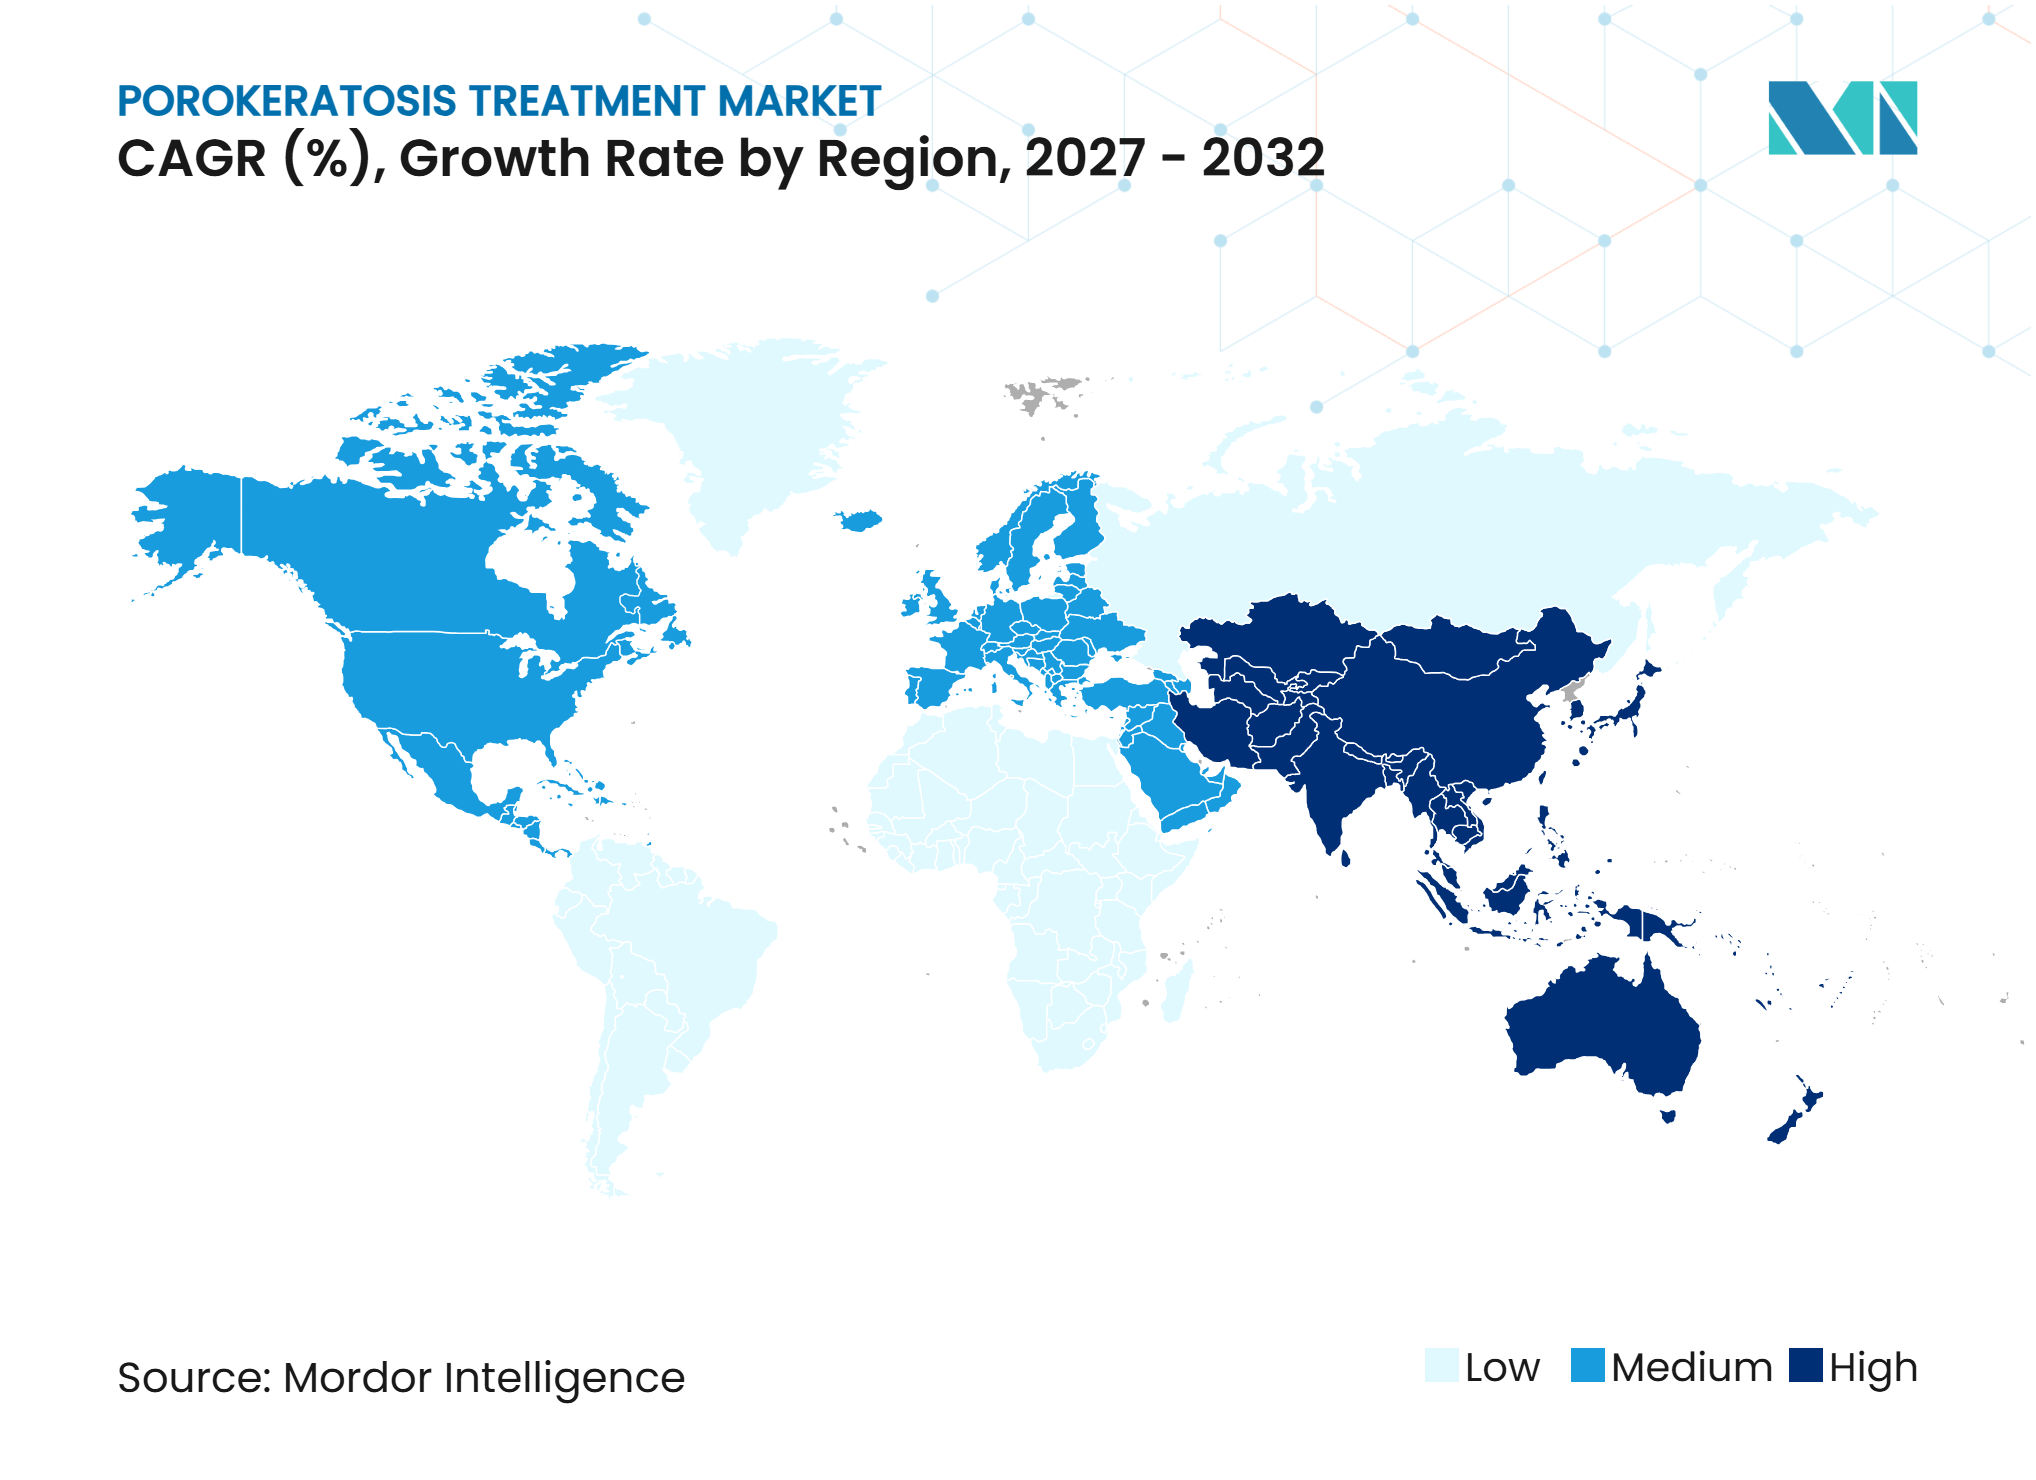
- Par géographie, l'Amérique du Nord détenait 36,48 % des revenus en 2026, tandis que l'Asie-Pacifique devrait se développer à un CAGR de 9,52 % jusqu'en 2032 sur le marché du traitement de la porokératose.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'Impact des Facteurs Moteurs*
| Facteur Moteur | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Calendrier d'Impact |
|---|---|---|---|
| Diagnostic Croissant des Troubles Rares de la Kératinisation | +1.4% | Mondial, plus fort en Amérique du Nord et en Europe occidentale | Moyen terme (2-4 ans) |
| Risque de Transformation Maligne Stimulant la Surveillance et le Traitement | +1.2% | Mondial, avec accent en Amérique du Nord, en Europe et en Asie de l'Est | Long terme (≥ 4 ans) |
| Expansion des Diagnostics en Dermatologie et de la Télédermatolologie | +0.9% | Amérique du Nord, Europe et Asie-Pacifique | Moyen terme (2-4 ans) |
| Adoption des Thérapies Laser et Physiques Minimalement Invasives | +0.8% | Amérique du Nord et Asie-Pacifique, avec extension au Moyen-Orient et en Afrique | Court terme (≤ 2 ans) |
| Recherche Topique sur les Statines et le Cholestérol Dirigée par la Pathogenèse | +1.1% | Mondial, avec adoption précoce en Europe et en Amérique du Nord | Moyen terme (2-4 ans) |
| Demande de Surveillance des Patients Immunodéprimés et Transplantés | +0.5% | Amérique du Nord, Europe et pays du Conseil de Coopération du Golfe | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Diagnostic Croissant des Troubles Rares de la Kératinisation et Surveillance des Patients Immunodéprimés
Le séquençage génétique aide les cliniciens à identifier la porokératose qui était auparavant manquée ou classée comme une autre affection cutanée. Les tests pour MVK, MVD, PMVK et FDPS peuvent confirmer les variants associés à la maladie dans les présentations familiales et sporadiques.[1] Cette confirmation soutient le conseil héréditaire et aide les cliniciens à identifier les proches pouvant nécessiter un dépistage. L'effet sur le marché du traitement de la porokératose est un bassin de patients documentés plus large nécessitant une évaluation plutôt qu'une simple réassurance. Les formes moins courantes, notamment la porokératose ptychotropica et la maladie palmo-plantaire, nécessitent également des choix thérapeutiques différents et peuvent requérir des soins plus complexes. Les personnes recevant une immunosuppression chronique ou vivant après une transplantation ont également besoin d'une observation plus étroite car l'immunosuppression peut aggraver la progression des lésions. Une meilleure identification et une surveillance des patients à haut risque élargissent donc la demande enregistrée même lorsque l'incidence de la maladie sous-jacente ne change pas.
Risque de Transformation Maligne Stimulant la Surveillance et le Traitement
La gestion du risque cancéreux s'éloigne de l'observation pour aller vers une surveillance planifiée et un traitement des lésions. Une mise à jour clinique de 2025 identifie la transformation maligne comme une préoccupation centrale nécessitant une évaluation continue des lésions. La préoccupation clinique est plus grande pour les personnes recevant une immunosuppression chronique ou vivant après une transplantation car l'immunosuppression peut aggraver la progression des lésions. La dermoscopie régulière, la biopsie et le traitement des lésions suspectes peuvent donc faire partie des soins continus plutôt que de visites isolées. Ce schéma soutient les services diagnostiques ainsi que la demande de traitements topiques, procéduraux et chirurgicaux sur le marché du traitement de la porokératose. Il donne également aux cliniciens une base médicale plus solide pour les discussions sur le traitement qu'une justification axée uniquement sur l'apparence.
Expansion des Diagnostics en Dermatologie, de la Télédermatolologie et des Thérapies Minimalement Invasives
La télédermatolologie peut connecter les patients dans des zones rurales ou mal desservies avec des spécialistes en dermatologie susceptibles de reconnaître des schémas de lésions rares. Une revue de 2025 a rapporté que la télédermatolologie en mode différé et synchrone peut fournir une haute précision diagnostique pour les affections dermatologiques rares. L'examen numérique des images peut raccourcir le délai entre une première préoccupation concernant une lésion et l'évaluation par un spécialiste. PanDerm, un modèle de dermatologie multimodal, a amélioré la précision diagnostique des cliniciens de 11 % sur les images de dermoscopie pour 128 affections cutanées.[2] Ces outils ne remplacent pas le jugement clinique, la biopsie ou l'anatomopathologie lorsqu'un cancer est suspecté. Ils peuvent en revanche augmenter le volume d'orientations vers des tests de confirmation et des parcours de traitement sur le marché du traitement de la porokératose. Les thérapies laser et physiques minimalement invasives peuvent ensuite offrir des options en clinique pour les lésions qui ne répondent pas au traitement topique.
Recherche Topique sur les Statines et le Cholestérol Dirigée par la Pathogenèse
La lovastatine ou la simvastatine topique est à l'étude car elle pourrait réduire les métabolites nocifs de la voie du mévalonate dans la peau affectée. La supplémentation en cholestérol pourrait aider à restaurer un produit de la barrière épidermique, bien que l'activité des statines semble centrale au mécanisme de traitement. Une revue de 2025 portant sur 37 études impliquant 152 participants a rapporté un taux de réponse groupé de 88,5 % pour les statines topiques dans les sous-types de porokératose. Les données de suivi chez les personnes atteintes de porokératose superficielle disséminée actinique ont également rapporté une amélioration clinique soutenue pendant un traitement allant jusqu'à 18 mois.[3] Un rapport de cas a révélé que le prétraitement au laser à dioxyde de carbone fractionné améliorait la pénétration du médicament topique et permettait une résolution rapide des lésions. L'accès dépend toujours d'une capacité de préparation magistrale adéquate, ce qui peut limiter l'adoption là où les services de pharmacie spécialisée ne sont pas disponibles.
Analyse de l'Impact des Facteurs Limitants*
| Facteur Limitant | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Calendrier d'Impact |
|---|---|---|---|
| Absence de Recommandations Thérapeutiques Standardisées et de Preuves de Haut Niveau | -0.8% | Mondial | Long terme (≥ 4 ans) |
| Sous-diagnostic et Lacunes d'Accès aux Spécialistes | -0.7% | Asie-Pacifique, Moyen-Orient et Afrique, et Amérique du Sud | Moyen terme (2-4 ans) |
| Récidive Élevée et Clairance à Long Terme Inconsistante | -0.5% | Mondial | Court terme (≤ 2 ans) à Moyen terme (2-4 ans) |
| Traitement Hors Indication et Incertitude de Remboursement | -0.6% | Amérique du Nord et Europe | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Absence de Recommandations Thérapeutiques Standardisées et de Preuves de Haut Niveau
La prise en charge de la porokératose est contrainte par le manque de grands essais contrôlés comparant directement les options thérapeutiques. Une mise à jour clinique de 2025 indique qu'il n'existe pas de recommandations thérapeutiques pour cette affection. L'Association Britannique des Dermatologues indique également qu'il n'existe à ce jour aucun traitement efficace pour la porokératose superficielle disséminée actinique.[4] Cette incertitude peut rendre les décisions de couverture par les payeurs et d'inscription sur les formulaires plus difficiles, en particulier pour les traitements hors indication. Les généralistes peuvent être moins enclins à prescrire de nouvelles thérapies topiques lorsque les recommandations des spécialistes sont limitées. Un essai randomisé bien conçu pourrait soutenir des parcours thérapeutiques plus cohérents, mais aucun essai de ce type n'a encore établi de norme de soins.
Sous-diagnostic et Lacunes d'Accès aux Spécialistes
La porokératose peut ressembler à l'eczéma, au psoriasis ou à la kératose solaire, ce qui complique le diagnostic en dehors des milieux spécialisés. La lamelle cornée nécessite souvent une biopsie et un examen anatomopathologique, mais cette étape peut être retardée si les lésions semblent bénignes. La disponibilité des dermatologues et la capacité de biopsie restent inégales en Asie-Pacifique, au Moyen-Orient et en Afrique, et en Amérique du Sud. Une étude de lecteurs de 2025 a révélé que même le meilleur modèle d'intelligence artificielle avait une sensibilité de 66,7 % pour la classification des tumeurs cutanées rares, tandis que le contexte clinique spécialisé restait important. Un diagnostic tardif réduit les opportunités d'intervention précoce et de surveillance soutenue. Ces limites d'accès maintiennent le marché du traitement de la porokératose en dessous du niveau suggéré par la charge de morbidité sous-jacente. Une meilleure couverture spécialisée reste importante pour le marché du traitement de la porokératose.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des Segments
Par Type de Maladie :
La Porokératose Superficielle Disséminée Actinique Maintient la Plus Grande Population TraitéeLa porokératose superficielle disséminée actinique représentait 54,67 % des revenus de traitement en 2026, ce qui en fait le principal type de maladie par revenus. C'est le sous-type le plus courant et il est devenu un cadre clé pour la recherche sur les statines topiques. Son association avec l'exposition solaire concentre les besoins de soins dans les populations ayant une exposition ultraviolette substantielle et une forte probabilité de suivi dermatologique. La forme apparaît souvent sur plusieurs sites corporels, ce qui peut rendre le traitement dirigé vers le champ plus pertinent que l'ablation d'une lésion unique. La revue de 2025 des études sur les statines topiques soutient l'intérêt clinique pour une option dirigée vers la voie métabolique pour ces patients. L'utilisation à long terme peut nécessiter un suivi pour la réponse, la récidive et les changements de lésions suspectes. Ces caractéristiques maintiennent des contacts répétés avec les cliniques et façonnent la demande d'options prescrites et procédurales. La population atteinte de porokératose superficielle disséminée actinique fournit également une base importante pour les études pouvant améliorer la standardisation du traitement.
La porokératose linéaire devrait croître à un CAGR de 7,15 % jusqu'en 2032, la croissance la plus rapide par type de maladie sur le marché du traitement de la porokératose. Son potentiel de transformation maligne plus élevé rapporté rend la prise en charge active plus urgente pour les cliniciens et les patients. La maladie peut suivre une distribution linéaire et peut impliquer des lésions étendues, ce qui crée un besoin d'options au-delà de l'utilisation topique de routine. La surveillance est particulièrement importante lorsqu'une lésion change d'épaisseur, de symptômes ou d'apparence. Une mise à jour clinique de 2025 identifie les présentations linéaires comme nécessitant une surveillance attentive en raison de leur potentiel malin. Ce profil clinique peut soutenir une escalade plus précoce vers des procédures ou des approches systémiques lorsque la maladie est étendue. Il crée également une justification plus solide pour un suivi spécialisé régulier que pour des lésions stables à faible risque. La croissance attendue reflète l'intensité de soins plus élevée associée à ce sous-type. Cela fait de la maladie linéaire un axe important au sein du marché du traitement de la porokératose.



Par Type de Traitement :
Les Thérapies Topiques Restent la Catégorie de Traitement la Plus LargeLes thérapies topiques détenaient 26,48 % des revenus de traitement en 2026, la position la plus importante par type de traitement. La catégorie comprend les composés de statines et de cholestérol, les analogues de la vitamine D, le 5-fluorouracile, l'imiquimod et les rétinoïdes. Son étendue reflète l'absence d'un médicament approuvé unique fonctionnant de manière cohérente dans tous les types de maladies. Les topiques peuvent convenir aux lésions accessibles et au traitement de champ plus large, en particulier pour la porokératose superficielle disséminée actinique. Une revue chinoise de 2025 a rapporté l'utilisation clinique de produits topiques à base de statines et de cholestérol, d'inhibiteurs de la phosphodiestérase-4, de biologiques et d'inhibiteurs des Janus kinases pour la porokératose. La réponse peut varier selon le sous-type, la localisation des lésions et l'observance du traitement. En conséquence, les dermatologues peuvent ajuster le traitement au fil du temps plutôt que de s'appuyer sur une seule thérapie. L'accès à la préparation magistrale a également un effet direct sur la disponibilité des options topiques dirigées vers la voie métabolique.
La thérapie photodynamique devrait se développer à un CAGR de 7,48 % jusqu'en 2032, le taux de croissance le plus rapide par type de traitement. Le traitement utilise un agent photosensibilisant, généralement l'acide 5-aminolévulinique, suivi d'une activation lumineuse pour endommager les cellules atypiques ciblées. Sa nature procédurale le rend pertinent pour les lésions nécessitant une intervention plus importante que le seul traitement topique. La thérapie photodynamique peut également s'intégrer dans un plan multimodal où les lésions persistantes sont traitées parallèlement à une thérapie topique dirigée vers le champ. Un rapport de cas de 2025 a documenté le traitement réussi de la porokératose ptychotropica avec trois séances mensuelles de thérapie photodynamique DOI.ORG. Le patient est resté sans symptômes à 6 mois dans ce rapport. Ces preuves se limitent à un cas individuel, mais elles s'ajoutent à l'intérêt pour les approches procédurales dans les présentations difficiles. Les cliniques de dermatologie disposant d'équipements appropriés sont bien positionnées pour capter la demande de services qui en résulte.
Par Diagnostic :
L'Examen Clinique et Dermoscopique Reste le Point d'EntréeL'examen clinique et dermoscopique représentait 43,54 % des revenus en 2026, la plus grande catégorie diagnostique sur le marché du traitement de la porokératose. La dermoscopie est non invasive et peut aider les cliniciens à identifier la crête kératinisée annulaire surélevée associée à la lamelle cornée. Elle est largement accessible dans les cabinets de dermatologie et peut guider la décision de surveiller, de biopsier ou de traiter. Un rapport de 2025 sur la maladie palmo-plantaire a montré que la dermoscopie peut révéler des structures annulaires caractéristiques qui interrompent les dermatoglyphes. Cela peut soutenir le diagnostic sans biopsie dans une présentation typique. Cependant, la dermoscopie ne peut pas éliminer le besoin d'évaluation tissulaire lorsqu'un carcinome épidermoïde est suspecté. La méthode sert donc d'outil pratique de première ligne dans la surveillance du cancer et le suivi de routine. Son utilisation large soutient le diagnostic en clinique dans divers sous-types de maladies.
Les diagnostics moléculaires et d'imagerie devraient se développer à un CAGR de 7,81 % jusqu'en 2032, le taux de croissance diagnostique le plus élevé. Les panels génétiques peuvent évaluer MVK, MVD, PMVK et FDPS chez les patients présentant une porokératose héréditaire suspectée. Ces tests peuvent fournir une confirmation moléculaire et soutenir le conseil pour les familles affectées. Ils peuvent également aider les cliniciens à déterminer si un patient présente un défaut de la voie métabolique qui soutient la prise en compte d'un traitement topique aux statines. Une utilisation plus large pourrait rendre le dossier clinique plus précis pour les présentations rares difficiles à classer visuellement. Les services sont les plus accessibles là où les laboratoires de génétique et les spécialistes en dermatologie sont bien établis. Leur valeur est la plus élevée lorsque les résultats modifient le conseil, la surveillance ou les discussions sur le traitement. La croissance dépendra de la valeur pratique suffisante que les cliniciens, les laboratoires et les payeurs accordent aux tests de routine.

Par Voie d'Administration :
L'Administration Topique Correspond à la Biologie des Lésions AccessiblesL'administration topique représentait 74,26 % des revenus en 2026, la voie principale sur le marché du traitement de la porokératose. La plupart des lésions sont accessibles à la surface cutanée, rendant la délivrance locale pratique pour les lésions limitées et le traitement de champ plus large. La justification de la voie du mévalonate favorise également l'exposition locale lorsque des statines topiques sont utilisées. Les statines orales subissent un métabolisme hépatique de premier passage et peuvent ne pas atteindre une exposition cutanée suffisante pour le même objectif. Un rapport de cas de 2025 a décrit une porokératose chez un patient prenant déjà de la pravastatine orale, ce qui soutient cette distinction. Les crèmes et pommades peuvent être utilisées de manière répétée en dehors de la clinique, ce qui peut réduire la demande de procédures pour certains patients stables. L'observance, l'irritation et l'accès aux préparations magistrales peuvent toujours affecter les résultats. La voie est donc dominante car elle s'aligne sur l'accessibilité des lésions et la prise en charge pratique à long terme.
L'administration injectable devrait se développer à un CAGR de 8,23 % jusqu'en 2032, la croissance de voie la plus rapide sur le marché du traitement de la porokératose. Ce segment reflète l'utilisation émergente de biologiques sous-cutanés pour les maladies sévères, étendues ou résistantes au traitement. L'ixékizumab a été rapporté dans un cas de 2025 de porokératose linéaire étendue, fournissant un premier exemple d'utilisation de biologique. Les inhibiteurs des Janus kinases sont également discutés pour les présentations réfractaires, bien que les preuves restent limitées. Ces options pourraient augmenter les dépenses de traitement par patient lorsqu'elles sont utilisées chez des patients sélectionnés. Elles ne sont pas susceptibles de déplacer les topiques pour les maladies accessibles de routine. Au lieu de cela, les injectables peuvent servir une population plus restreinte avec une charge lésionnelle substantielle ou une activité inflammatoire. Leur croissance projetée part d'une base plus petite et repose sur la prescription par des spécialistes.
Par Utilisateur Final :
Les Cliniques de Dermatologie Ancrent les Soins RépétésLes cliniques de dermatologie représentaient 48,97 % des revenus en 2026, le plus grand segment d'utilisateurs finaux. Ces cliniques peuvent combiner la dermoscopie, la biopsie, la cryothérapie, le traitement laser et la thérapie photodynamique dans un seul cadre de soins. La porokératose nécessite souvent des visites répétées car l'état des lésions, la réponse au traitement et le risque cancéreux nécessitent un suivi continu. Les soins en clinique sont particulièrement importants lorsque les patients ont besoin d'une procédure ou d'une évaluation d'une lésion changeante. Candela a lancé sa plateforme Vbeam Pro en avril 2025 avec une autorisation pour les phototypes de Fitzpatrick I à VI, y compris les patients pédiatriques. Bausch Health a également lancé la plateforme Fraxel FTX en avril 2025 pour les applications de resurfaçage cutané et de pigmentation. Ces lancements élargissent les outils procéduraux pouvant être disponibles dans les cabinets de dermatologie, bien qu'aucun ne crée d'indication médicamenteuse dédiée à la porokératose. La capacité des cliniques, la formation des spécialistes et le remboursement déterminent dans quelle mesure cette technologie est appliquée à ces patients.
Les centres spécialisés en soins cutanés devraient se développer à un CAGR de 8,55 % jusqu'en 2032, le taux de croissance le plus rapide par utilisateur final. Leur pertinence est la plus grande dans les maladies stables nécessitant un suivi topique régulier, un conseil et une gestion des orientations. Ces centres peuvent être utiles là où les rendez-vous en dermatologie sont limités, à condition que les lésions suspectes soient rapidement orientées vers un médecin. Ils peuvent soutenir l'observance et la surveillance de routine mais ne remplacent pas la biopsie, l'anatomopathologie ou l'évaluation du cancer. L'Association Britannique des Dermatologues note que certains traitements de la porokératose superficielle disséminée actinique peuvent ne pas être disponibles via le Service National de Santé. Cette lacune d'accès peut créer une demande pour des canaux de traitement privés dans des contextes appropriés. Les perspectives de croissance reflètent une demande plus large de services cutanés accessibles plutôt que la preuve que les centres spécialisés peuvent gérer tous les soins de la porokératose de manière indépendante. Leur rôle dépendra de protocoles d'orientation clairs et d'une supervision clinique.
Analyse Géographique
Amérique du Nord
L'Amérique du Nord détenait 36,48 % des revenus de traitement en 2026, la plus grande position régionale. La région dispose d'un large accès aux spécialistes en dermatologie, à la dermoscopie, à la biopsie, aux tests génétiques et aux dispositifs à énergie. La porokératose superficielle disséminée actinique peut être plus visible dans les populations exposées au soleil qui bénéficient d'une surveillance dermatologique régulière. L'infrastructure de soins de la région soutient également les visites répétées en clinique pour la surveillance des lésions et la prise en charge procédurale. Candela a introduit Vbeam Pro en avril 2025 avec une autorisation américaine pour tous les phototypes de Fitzpatrick, ce qui a élargi l'applicabilité clinique de la plateforme. Bausch Health a introduit Fraxel FTX lors de la même réunion, ajoutant une autre option de dispositif fractionné pour les cabinets de dermatologie. Ces lancements de dispositifs soutiennent la capacité procédurale, bien qu'ils ne résolvent pas le manque de thérapies approuvées spécifiques à la porokératose. La supervision de la Food and Drug Administration américaine affecte l'adoption des plateformes génétiques et des technologies de dispositifs. Le remboursement reste la question pratique centrale car de nombreux choix médicamenteux sont hors indication. La région peut donc mener les revenus traités tout en faisant encore face à des limites liées aux preuves sur la couverture par les payeurs.
Asie-Pacifique
L'Asie-Pacifique devrait se développer à un CAGR de 9,52 % jusqu'en 2032, le taux de croissance géographique le plus fort. La région développe des capacités spécialisées pour les soins dermatologiques spécifiques aux maladies, en particulier dans les grands centres urbains. Une revue chinoise de 2025 a décrit l'utilisation clinique de produits topiques à base de statines et de cholestérol, d'inhibiteurs de la phosphodiestérase-4, de biologiques et d'inhibiteurs des Janus kinases dans la prise en charge de la porokératose. Cela confirme l'attention clinique croissante portée aux nouvelles approches thérapeutiques en Chine. Le Ministère de la Sécurité Alimentaire et des Médicaments de Corée du Sud fournit un cadre réglementaire établi pour la supervision des dispositifs médicaux, ce qui soutient l'utilisation régionale des systèmes de photothérapie et de laser. Une plus grande disponibilité de la dermoscopie et de la télédermatolologie peut améliorer les voies d'orientation dans les marchés à densité spécialisée inégale. La région fait encore face à des lacunes d'accès en dehors des grandes villes, notamment pour la biopsie et les tests moléculaires. Ces lacunes signifient que la croissance sera inégale selon les pays et les contextes de soins. La taille du marché du traitement de la porokératose dans la région dépendra de la correspondance entre la croissance diagnostique et des soins de suivi abordables. Une meilleure capacité de préparation magistrale locale pourrait également améliorer l'accès au traitement topique aux statines.
Europe, Amérique du Sud, et Moyen-Orient et Afrique
L'Europe dispose de services dermatologiques spécialisés avancés et d'une recherche clinique active, tandis que l'Amérique du Sud et le Moyen-Orient et l'Afrique ont un accès plus inégal. L'Allemagne, la France et le Royaume-Uni peuvent soutenir un diagnostic structuré et une thérapie photodynamique dans des contextes spécialisés. Au Royaume-Uni, l'Association Britannique des Dermatologues indique qu'il n'existe à ce jour aucun traitement efficace pour la porokératose superficielle disséminée actinique et que certains traitements peuvent ne pas être disponibles via le Service National de Santé. Cela peut créer une voie de paiement privé pour certaines thérapies même au sein d'un système public. En Amérique du Sud, les ressources spécialisées sont concentrées dans les grandes villes, ce qui peut retarder le diagnostic en dehors des centres urbains. Au Moyen-Orient et en Afrique, l'infrastructure des cliniques se développe dans les principaux marchés urbains, mais l'accès aux spécialistes et la capacité de biopsie restent des contraintes importantes. La télédermatolologie peut offrir un moyen pratique d'identifier les patients devant être orientés, bien qu'elle ne puisse pas remplacer l'évaluation tissulaire pour les lésions suspectes. Le groupe géographique plus large a une taille de marché du traitement de la porokératose plus petite que l'Amérique du Nord, mais de meilleurs réseaux d'orientation pourraient libérer une demande non satisfaite. Dans ces régions, les facteurs de conformité comprennent les réglementations nationales sur les dispositifs, les normes de laboratoire et les politiques de remboursement locales. Les progrès dépendent de la connexion entre la reconnaissance de base des lésions et la confirmation par des spécialistes et l'accès soutenu au traitement.
Paysage Concurrentiel
Concentration du Marché
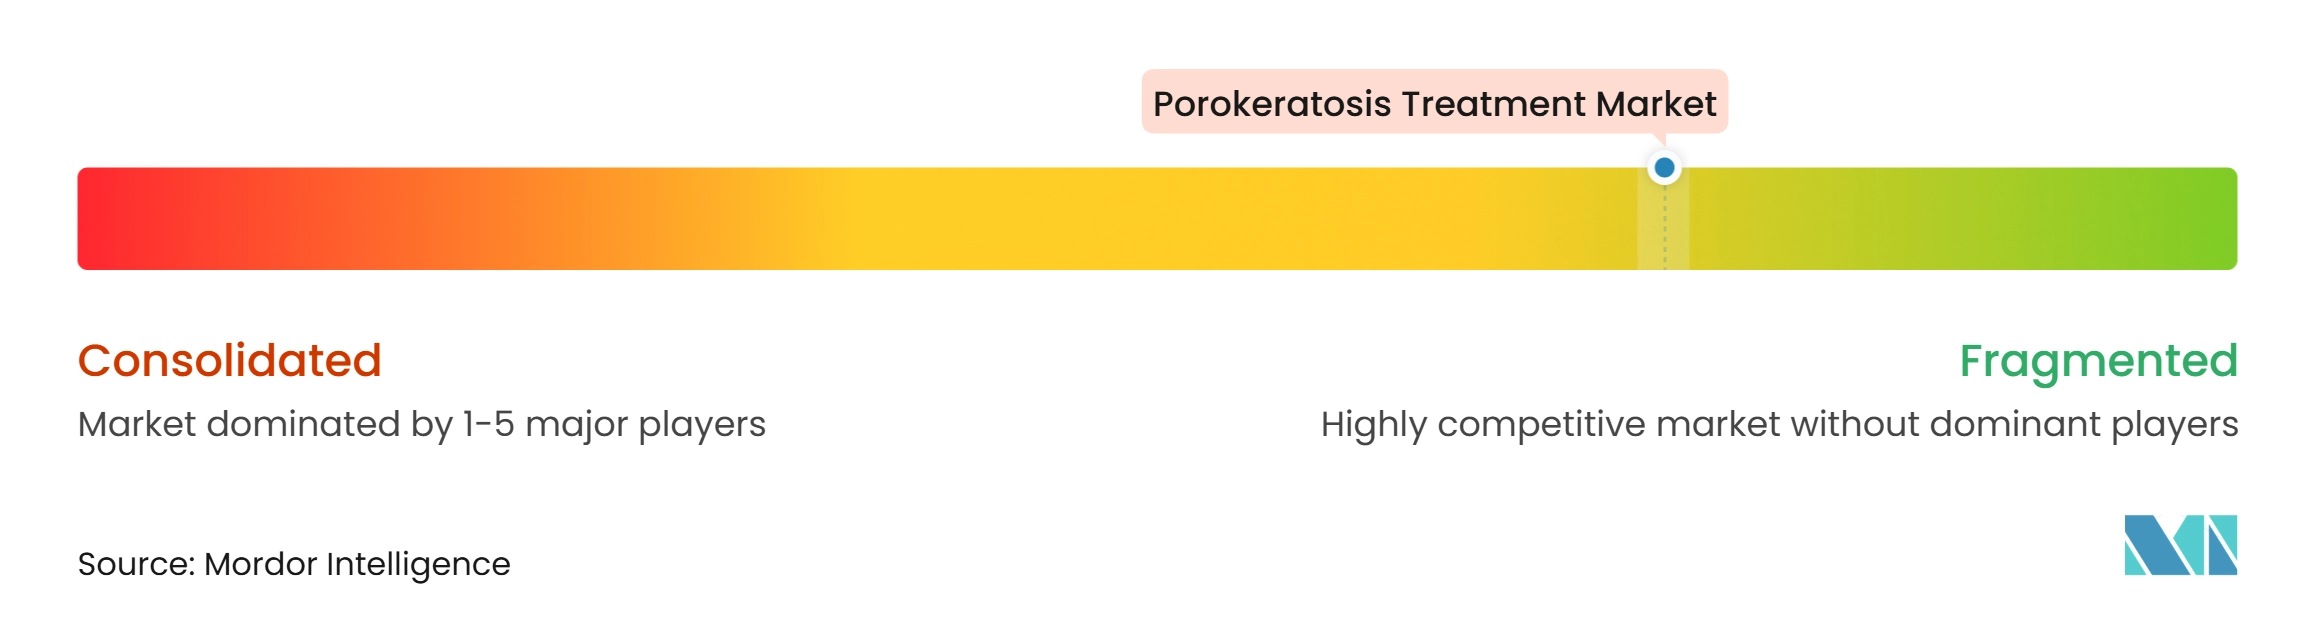
Le marché du traitement de la porokératose est fragmenté entre les médicaments, les procédures et les services diagnostiques. Aucun produit pharmaceutique de marque ne dispose d'une autorisation approuvée pour la porokératose, de sorte que le traitement médicamenteux est généralement prescrit hors indication ou fourni sous forme de préparation magistrale. Cela limite la propriété directe du fabricant sur le parcours thérapeutique et accorde une plus grande importance aux dermatologues, aux pharmacies de préparation magistrale et aux fournisseurs de dispositifs. Candela Medical, Lumenis, Cutera et Solta Medical se font concurrence dans le paysage des dispositifs à énergie grâce aux capacités de leurs plateformes et à leur adoption clinique. Candela a lancé Vbeam Pro en avril 2025, décrivant une capacité laser à colorant pulsé à double longueur d'onde et Nd:YAG, une autorisation de la FDA pour les phototypes I à VI, et des temps de traitement plus rapides que la technologie précédente. Bausch Health a lancé Fraxel FTX en avril 2025 avec des longueurs d'onde de 1 550 nm et 1 927 nm et des fonctionnalités de suivi optique. Ces plateformes ne sont pas approuvées spécifiquement pour la porokératose, mais elles peuvent élargir les options procédurales pour les cabinets de dermatologie. La concurrence dépend donc davantage de l'accès aux équipements et des préférences des cliniciens que d'un traitement de marque unique.
Une opportunité majeure existe pour une entreprise capable de produire des preuves contrôlées suffisamment solides pour soutenir l'inclusion dans les recommandations et une indication dédiée. Les formulations de statines topiques représentent une deuxième opportunité car elles ciblent la voie de la maladie et peuvent convenir à la prise en charge chronique. Cependant, leur disponibilité peut varier selon les normes de préparation magistrale et les capacités des pharmacies locales. Les exigences de la loi américaine sur la qualité et la sécurité des médicaments influencent le fonctionnement des établissements de préparation magistrale, ce qui peut affecter la cohérence de l'approvisionnement en préparations topiques personnalisées. Les protocoles de combinaison créent également un domaine concurrentiel significatif. Un rapport de 2025 sur le laser à dioxyde de carbone fractionné suivi de lovastatine topique et de cholestérol a montré comment une procédure peut améliorer la pénétration du médicament. Un rapport séparé sur l'électrocoagulation combinée à la thérapie photodynamique a montré un intérêt continu pour un traitement adapté aux maladies résistantes. Les entreprises qui soutiennent des protocoles utilisables et des preuves cliniques peuvent gagner plus de terrain que celles qui proposent uniquement des technologies autonomes.
Leaders du Secteur du Traitement de la Porokératose
-
AbbVie Inc.
-
Alma Lasers
-
Almirall SA
-
Bausch Health Companies Inc.
-
Galderma SA
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché du Traitement de la Porokératose Entreprises couvertes dans ce rapport
- Abbvie
- Alma Lasers
- Almirall
- AngioDynamics
- Bausch Health
- Beiersdorf
- BIOLASE
- Candela Medical
- Coherent Corporation
- Cutera
- Roche
- Galderma
- Glenmark Pharmaceuticals
- Iridex
- Journey Medical
- Lumenis
- Novartis
- Pfizer
- Sun Pharmaceuticals Industries
- Viatris
Développements industriels récents dans Marché du Traitement de la Porokératose
- Septembre 2025 : Allergan Aesthetics, AbbVie, a étendu SKINVIVE by JUVÉDERM à 35 marchés internationaux supplémentaires, portant le total des lancements mondiaux 2025 à 57 pays et renforçant son infrastructure de canal de cliniques spécialisées pertinente pour la gestion de la qualité cutanée dermatologique.
- Juin 2025 : La Food and Drug Administration américaine a accepté d'examiner la demande d'approbation préalable à la mise sur le marché supplémentaire d'Allergan Aesthetics pour SKINVIVE by JUVÉDERM pour l'amélioration de l'apparence du cou, élargissant l'ensemble des indications du dispositif et étendant sa portée clinique adressable.
- Avril 2025 : Candela Medical a lancé la plateforme laser à double longueur d'onde Vbeam Pro lors de la Réunion Annuelle de l'ASLMS à Orlando, en Floride. Le système est autorisé par la FDA pour tous les phototypes de Fitzpatrick I à VI, y compris les patients pédiatriques, avec une amélioration documentée de 20 % de la clairance des lésions et des temps de traitement 50 % plus rapides par rapport à la technologie de génération précédente.
Portée du Rapport Mondial sur le Marché du Traitement de la Porokératose
Selon la portée du rapport, le traitement de la porokératose désigne la prise en charge de la porokératose, un groupe rare de troubles cutanés caractérisés par une kératinisation anormale et le développement de lésions squameuses distinctives en forme d'anneau. Le traitement vise à réduire les symptômes, à améliorer l'apparence cosmétique et à minimiser le risque de transformation maligne grâce à des thérapies telles que les rétinoïdes topiques, le 5-fluorouracile, l'imiquimod, la cryothérapie, la thérapie laser, la thérapie photodynamique et l'excision chirurgicale. La prise en charge est généralement adaptée au sous-type de la maladie, à la sévérité des lésions et aux facteurs spécifiques au patient.
Le marché du traitement de la porokératose est segmenté par type de maladie, type de traitement, diagnostic, voie d'administration, utilisateur final et géographie. Par type de maladie, le marché est segmenté en porokératose superficielle disséminée actinique (PSDA), porokératose de Mibelli, porokératose linéaire, porokératose ponctuée, porokératose palmo-plantaire et autres. Par type de traitement, le marché est segmenté en thérapies topiques, thérapies systémiques, interventions physiques, thérapie laser et autres. Par diagnostic, le marché est segmenté en biopsie, examen clinique et dermoscopique, évaluation du carcinome épidermoïde, diagnostics moléculaires et d'imagerie, et autres. Par voie d'administration, le marché est segmenté en topique, injectable et autres. Par utilisateur final, le marché est segmenté en hôpitaux, cliniques de dermatologie, centres chirurgicaux ambulatoires, centres spécialisés en soins cutanés et autres. Le segment géographique est en outre divisé en Amérique du Nord, Europe, Asie-Pacifique, Moyen-Orient et Afrique, et Amérique du Sud. Le rapport couvre également les tailles de marché estimées et les tendances pour 17 pays dans les principales régions du monde. Le rapport offre la taille du marché et les prévisions en valeur (USD) pour les segments ci-dessus.
Aperçu de la segmentation
| Porokératose Superficielle Disséminée Actinique (PSDA) |
| Porokératose de Mibelli |
| Porokératose Linéaire |
| Porokératose Ponctuée |
| Porokératose Palmo-Plantaire |
| Autres |
| Thérapies Topiques |
| Thérapies Systémiques |
| Interventions Physiques |
| Thérapie Laser |
| Autres |
| Biopsie |
| Examen Clinique et Dermoscopique |
| Évaluation du Carcinome Épidermoïde |
| Diagnostics Moléculaires et d'Imagerie |
| Autres |
| Topique |
| Injectable |
| Autres |
| Hôpitaux |
| Cliniques de Dermatologie |
| Centres Chirurgicaux Ambulatoires |
| Centres Spécialisés en Soins Cutanés |
| Autres |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Espagne | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Australie | |
| Corée du Sud | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient et Afrique | CCG |
| Afrique du Sud | |
| Reste du Moyen-Orient et de l'Afrique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud |
| Par Type de Maladie | Porokératose Superficielle Disséminée Actinique (PSDA) | |
| Porokératose de Mibelli | ||
| Porokératose Linéaire | ||
| Porokératose Ponctuée | ||
| Porokératose Palmo-Plantaire | ||
| Autres | ||
| Par Type de Traitement | Thérapies Topiques | |
| Thérapies Systémiques | ||
| Interventions Physiques | ||
| Thérapie Laser | ||
| Autres | ||
| Par Diagnostic | Biopsie | |
| Examen Clinique et Dermoscopique | ||
| Évaluation du Carcinome Épidermoïde | ||
| Diagnostics Moléculaires et d'Imagerie | ||
| Autres | ||
| Par Voie d'Administration | Topique | |
| Injectable | ||
| Autres | ||
| Par Utilisateur Final | Hôpitaux | |
| Cliniques de Dermatologie | ||
| Centres Chirurgicaux Ambulatoires | ||
| Centres Spécialisés en Soins Cutanés | ||
| Autres | ||
| Par Géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Espagne | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Inde | ||
| Japon | ||
| Australie | ||
| Corée du Sud | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient et Afrique | CCG | |
| Afrique du Sud | ||
| Reste du Moyen-Orient et de l'Afrique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
Questions Clés Répondues dans le Rapport
Quelle est la valeur projetée du marché du traitement de la porokératose d'ici 2032 ?
Le marché du traitement de la porokératose devrait atteindre 2,58 milliards USD d'ici 2032, avec un CAGR de 6,85 % de 2027 à 2032.
Quel sous-type de porokératose détient la plus grande part de revenus traités ?
La porokératose superficielle disséminée actinique détenait 54,67 % des revenus en 2026, soutenue par sa prévalence et les preuves croissantes en faveur du traitement topique aux statines.
Pourquoi les statines topiques sont-elles importantes pour le traitement de la porokératose ?
Elles ciblent la voie du mévalonate, et une revue de 2025 a rapporté un taux de réponse groupé de 88,5 % dans 37 études.
Quelle approche thérapeutique présente la croissance projetée la plus rapide ?
La thérapie photodynamique devrait croître à un CAGR de 7,48 % jusqu'en 2032, reflétant son utilisation dans les lésions difficiles et résistantes au traitement.
Pourquoi la porokératose est-elle surveillée pour le risque cancéreux ?
Son potentiel malin soutient une surveillance clinique régulière et l'évaluation des lésions qui changent d'apparence.
Quelle région présente les meilleures perspectives de croissance ?
L'Asie-Pacifique devrait croître à un CAGR de 9,52 % jusqu'en 2032, à mesure que les capacités spécialisées, la sensibilisation au traitement et l'infrastructure dermatologique se développent.