
Tamanho e Participação do Mercado de Ônibus Escolares da América do Norte
Visão Geral do Mercado
| Período de Estudo | 2019 - 2030 |
|---|---|
| Período de Dados de Previsão | 2025 - 2030 |
| Período de Dados Históricos | 2019 - 2023 |
| Tamanho do Mercado (2025) | 6.98 Bilhões de dólares |
| Tamanho do Mercado (2030) | 10.19 Bilhões de dólares |
| Taxa de crescimento (2025 - 2030) | 7.87 % |
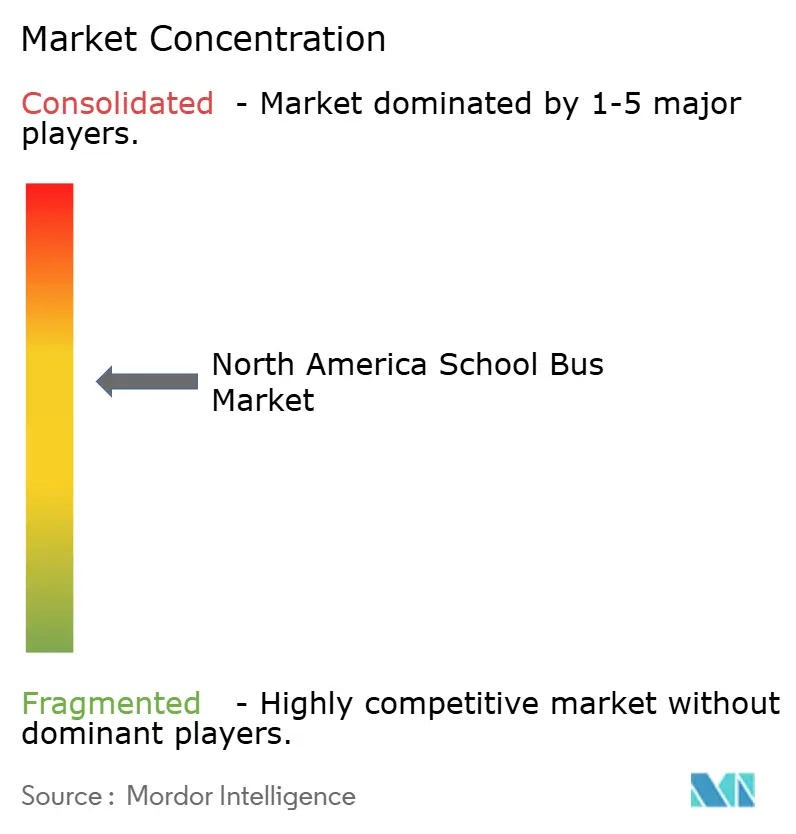
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Ônibus Escolares da América do Norte por Mordor Intelligence
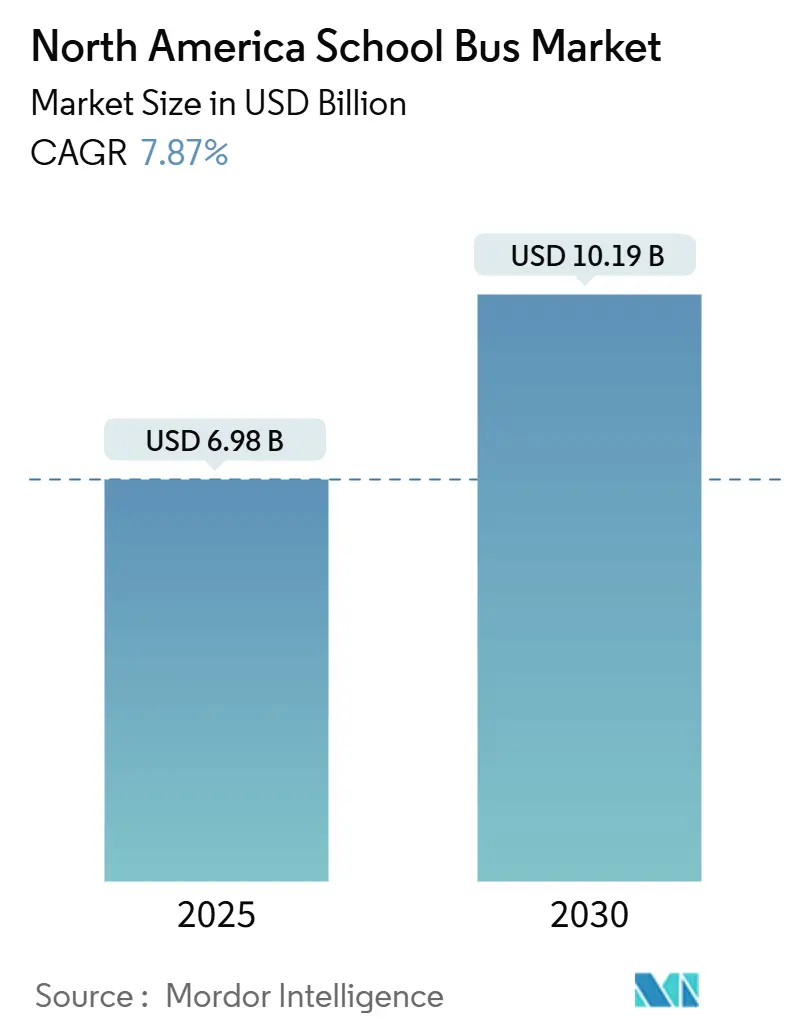
O tamanho do mercado de ônibus escolares da América do Norte é de 6,98 bilhões de USD em 2025 e está projetado para atingir 10,19 bilhões de USD até 2030, refletindo um CAGR de 7,87% de 2025 a 2030. O impulso decorre de incentivos federais sem precedentes que direcionam as aquisições para modelos elétricos a bateria, da atualização obrigatória dos sistemas de segurança a bordo e da necessidade cíclica de substituir frotas diesel envelhecidas. Os desembolsos do Programa de Ônibus Escolares Limpos, as redes de revendedores de grande porte e a telemática integrada amplificaram os volumes de pedidos, mesmo com os limites da rede elétrica em áreas rurais e a persistente escassez de motoristas moderando as entregas no curto prazo. Os fabricantes de equipamentos originais (OEMs) sincronizam o lançamento de chassis com os prazos de conformidade, como o requisito de visibilidade perimetral do Transport Canada, melhorando a padronização de plataformas entre fronteiras. Inovações em financiamento, incluindo contratos de energia como serviço, estão ampliando o acesso para distritos menores, enquanto projetos-piloto de veículo para a rede elétrica demonstram potencial de receita que pode encurtar os períodos de retorno do investimento para frotas eletrificadas.
Principais Conclusões do Relatório
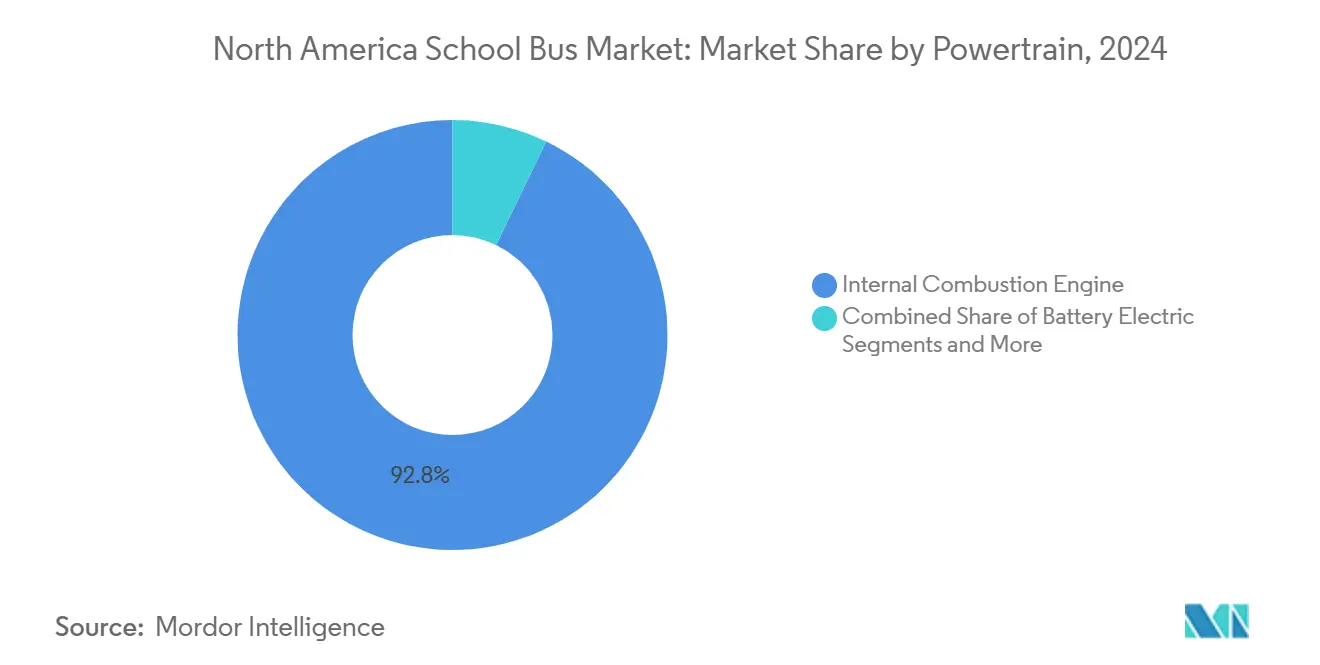
- Por trem de força, os motores de combustão interna controlaram 92,82% da participação do mercado de ônibus escolares da América do Norte em 2024, enquanto os ônibus elétricos a bateria têm previsão de registrar o CAGR mais rápido de 7,92% até 2030.
- Por tipo de ônibus, o Tipo C capturou 43,24% da participação do mercado de ônibus escolares da América do Norte em 2024, enquanto o Tipo D deve expandir a um CAGR de 8,02% no mesmo horizonte.
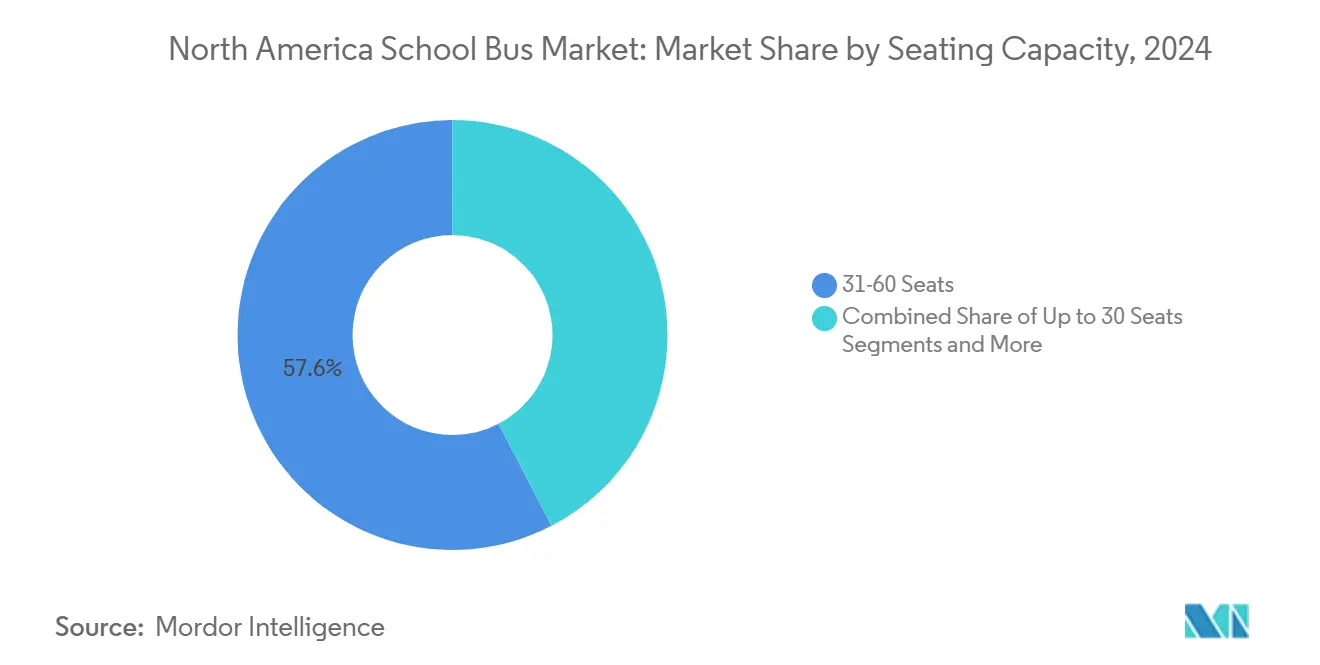
- Por capacidade de assentos, a configuração de 31 a 60 assentos representou 57,62% do mercado de ônibus escolares da América do Norte em 2024; os modelos com menos de 30 assentos lideraram o crescimento do CAGR a 8,28% até 2030.
- Por usuário final, os distritos escolares públicos comandaram 80,31% da participação do mercado de ônibus escolares da América do Norte em 2024, enquanto os operadores privados e de fretamento têm projeção de crescer mais rapidamente a um CAGR de 8,65% até 2030.
- Por país, os Estados Unidos contribuíram com 86,36% da participação do mercado de ônibus escolares da América do Norte em 2024, enquanto o Canadá tem projeção de registrar um CAGR líder de 8,72% até 2030.
Tendências e Perspectivas do Mercado de Ônibus Escolares da América do Norte
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Financiamento para Ônibus Escolares Limpos | +1.2% | Estados Unidos, províncias canadenses selecionadas | Curto prazo (≤ 2 anos) |
| Paridade do Custo Total de Propriedade de Veículos Elétricos | +0.9% | Distritos urbanos e suburbanos | Médio prazo (2 a 4 anos) |
| Regulamentações de Segurança Rigorosas | +0.8% | Estados Unidos e Canadá | Médio prazo (2 a 4 anos) |
| Substituição de Frotas Envelhecidas | +0.6% | Distritos rurais e suburbanos | Longo prazo (≥ 4 anos) |
| Políticas Centradas na Saúde | +0.5% | Centros metropolitanos | Médio prazo (2 a 4 anos) |
| Receita de Veículo para a Rede Elétrica | +0.3% | Califórnia, Nordeste | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Os Estados Unidos Assumem a Liderança no Mercado de Ônibus Escolares da América do Norte
O apoio federal aos ônibus escolares elétricos aumentou significativamente, com a Agência de Proteção Ambiental (EPA) canalizando recursos substanciais por meio de subsídios e reembolsos para distritos escolares em todo o país. A demanda persistente por essas iniciativas supera os recursos disponíveis, evidenciando um compromisso robusto com um transporte mais limpo. Programas estaduais reforçam ainda mais esse impulso, com alguns estados lançando incentivos expressivos por veículo ou destinando recursos significativos para promover frotas de emissão zero. No entanto, a variação no fluxo de financiamento pode complicar estratégias de longo prazo, como evidenciado por recentes pausas no financiamento que perturbaram os cronogramas de aquisição. Ainda assim, a combinação estratégica de incentivos locais e federais permite que numerosos distritos urbanos acelerem sua transição para ônibus elétricos, tornando o compromisso financeiro mais viável.
Crescente Paridade do Custo Total de Propriedade dos Ônibus Elétricos
Devido à economia de combustível e a sistemas mecânicos mais simples, os veículos elétricos estão se tornando mais competitivos em termos de custo ao longo de sua vida útil, reduzindo as necessidades de manutenção. As economias decorrem do menor desgaste em componentes como freios e da eliminação de serviços de rotina, como trocas de óleo. No entanto, a relação custo-benefício geral depende de fatores como as tarifas locais de eletricidade e a longevidade dos sistemas de bateria. O apoio financeiro ainda pode ser essencial para uma transição viável em regiões com custos de energia elevados ou padrões de uso irregulares. Consequentemente, os tomadores de decisão estão priorizando os custos totais de propriedade e os incentivos de infraestrutura disponíveis ao tomar decisões de investimento em frotas.
Regulamentações de Segurança Rigorosas para Proteção dos Ocupantes
Os formuladores de políticas da América do Norte estão endurecendo as regras de resistência a colisões e visibilidade, obrigando os distritos a adquirir ônibus com carrocerias mais robustas e conjuntos avançados de câmeras. As Normas Federais de Segurança de Veículos Motorizados abrangem integridade em capotamentos, resistência de juntas, retenção de passageiros e saídas de emergência, enquanto o Transport Canada tornou obrigatória a imagem perimetral de 360 graus em todos os novos ônibus a partir de novembro de 2027.[1] Embora o cumprimento dos requisitos regulatórios aumente o custo inicial dos veículos elétricos, os fabricantes com plataformas elétricas totalmente integradas conseguem absorver melhor essas exigências sem sacrificar o desempenho. À medida que os modelos diesel mais antigos são eliminados, numerosos distritos estão fazendo a transição para chassis elétricos projetados para atender aos padrões de conformidade, simplificando assim o processo de aprovação. No longo prazo, espera-se que o alinhamento das regulamentações de segurança entre os Estados Unidos e o Canadá reduza os custos de certificação para fornecedores ativos em ambos os mercados.
Oportunidades de Receita de Veículo para a Rede Elétrica
Os ônibus escolares frequentemente permanecem ociosos por longos períodos durante o dia, criando oportunidades para as concessionárias aproveitarem sua energia armazenada para suporte à rede elétrica. Alguns distritos já participam de programas que permitem que os ônibus devolvam eletricidade à rede, gerando receita adicional e melhorando a economia geral das frotas elétricas. À medida que mais distritos adotam a tecnologia de carregamento bidirecional, espera-se que o potencial de contribuição para a rede cresça. Embora a implementação envolva a navegação por complexidades técnicas e regulatórias, os programas-piloto iniciais estão demonstrando que esses sistemas podem abrir novos fluxos de receita e fortalecer o argumento financeiro para a eletrificação.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Alto Custo Inicial dos Veículos Elétricos | -0.9% | Toda a América do Norte | Médio prazo (2 a 4 anos) |
| Escassez de Motoristas de Ônibus | -0.7% | Distritos rurais e suburbanos | Curto prazo (≤ 2 anos) |
| Gargalos no Fornecimento de Baterias e Chassis | -0.6% | Plantas de montagem Estados Unidos–Canadá | Médio prazo (2 a 4 anos) |
| Capacidade Limitada da Rede Elétrica em Áreas Rurais | -0.4% | Regiões de fronteira | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Alto Custo Inicial dos Ônibus Elétricos a Bateria
Apesar dos incentivos, os ônibus escolares elétricos ainda apresentam um preço elevado em comparação com os a diesel. Os operadores de frotas são particularmente cautelosos com os altos custos iniciais, especialmente para modelos maiores. No entanto, com a promessa de economias de longo prazo impulsionadas pelo apoio político, o argumento financeiro para realizar a transição está ganhando força progressivamente. A intensidade de capital desencoraja distritos menores que não dispõem de capacidade de emissão de títulos ou de equipe para elaboração de propostas de subsídios. Os fornecedores promovem modelos de arrendamento mercantil e assinatura que agrupam veículos, carregadores e custos de energia em uma taxa mensal fixa para superar essa lacuna. Embora esses arranjos nivelam os desembolsos de caixa, podem elevar as despesas ao longo da vida útil em relação à compra direta, ressaltando a necessidade de análises transparentes de custo-benefício.
Restrições na Cadeia de Fornecimento de Baterias e Chassis
A disponibilidade de cátodos de níquel-manganês-cobalto ficou mais restrita em 2024, à medida que processadores asiáticos reduziram as exportações, levando os OEMs a racionar os slots de produção ou a migrar para a química de fosfato de ferro. A escassez de aço atrasou as entregas de chassis, agravando os prazos de entrega já estendidos pela escassez de semicondutores. Embora as plantas domésticas de células de bateria estejam aumentando a produção, a curva de aprendizado e os testes de qualificação adiam a produção plena até 2026. A escassez de fornecimento, portanto, limita o crescimento no curto prazo, independentemente da demanda por pedidos.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Trem de Força: O Diesel Lidera enquanto o Impulso dos Veículos Elétricos Cresce
As configurações de motor de combustão interna ancoraram 92,82% das entregas de 2024, conferindo-lhes a maior participação do mercado de ônibus escolares da América do Norte. A rede de serviços consolidada, os valores residuais conhecidos do diesel e os amplos estoques de peças mantêm o risco operacional baixo para distritos com restrições financeiras. No entanto, os pedidos de ônibus elétricos a bateria estão crescendo rapidamente a partir de uma base pequena. O tamanho do mercado de ônibus escolares da América do Norte atribuível aos modelos elétricos a bateria tem previsão de CAGR de 7,92% até 2030. O código de segurança FMVSS 305a está totalmente harmonizado com os padrões de bateria UL 2580, proporcionando certeza regulatória que incentiva os investimentos em plataformas dos OEMs. Os candidatos a célula de combustível permanecem experimentais, pois as redes de fornecimento de hidrogênio ficam muito atrás das implantações de carregadores.
A autonomia, o tempo de permanência no carregamento e os requisitos de energia no depósito moldam as escolhas de trem de força. Os operadores urbanos optam por baterias de 100 milhas que permitem carregamento noturno, enquanto os distritos rurais ainda preferem o diesel até que cheguem químicas de maior densidade energética. IC Bus e Blue Bird anunciaram trens de força elétricos de segunda geração com inversores de carboneto de silício, prometendo ganhos de eficiência. Com o tempo, os mandatos de emissão zero na Califórnia, em Nova York e em Quebec devem reduzir gradualmente a demanda por diesel, mas a frota atual diminuirá progressivamente à medida que os ciclos de aposentadoria se desenrolarem.

Por Tipo de Ônibus: O Tipo C Permanece como o Carro-Chefe
Os modelos Tipo C combinam o layout de cabine convencional com um raio de giro reduzido, tornando-os a opção preferida para rotas mistas suburbanas e rurais. Eles detinham 43,24% da participação do mercado de ônibus escolares da América do Norte em 2024. O diálogo entre segurança, capacidade e autonomia manterá o Tipo C dominante, mas permitirá que o Tipo D registre o CAGR mais rápido de 8,02% até 2030. Os ônibus estilo trânsito Tipo D estão crescendo mais rapidamente porque os distritos urbanos favorecem sua maior capacidade e os maiores compartimentos de bateria sob o piso. A eletromobilidade acentua esses benefícios de design; os pacotes montados no piso nas plataformas Tipo D melhoram o centro de gravidade enquanto preservam os assentos dos passageiros.
Os três principais OEMs legados oferecem variantes elétricas a bateria nas categorias Tipo C e Tipo D, mas os prazos de entrega diferem. A planta da Blue Bird na Geórgia pode concluir um veículo elétrico Tipo C em sete dias, enquanto a montagem do Tipo D ainda ultrapassa 14 dias devido aos chicotes de fiação personalizados. Complementos regulatórios, como câmeras de visibilidade perimetral, aumentam marginalmente o peso em ordem de marcha, reforçando a necessidade de painéis de carroceria compostos e leves.
Por Capacidade de Assentos: Dominância da Faixa Intermediária, Agilidade dos Ônibus Menores
Os ônibus configurados para 31 a 60 passageiros absorveram 57,62% da receita em 2024, sustentando a flexibilidade de roteamento para o distrito médio da América do Norte. Essa configuração proporciona tempos de parada estáveis nos semáforos, suporta a alocação de um único motorista por rota e se encaixa na maioria das vagas de estacionamento nos depósitos. As classes menores (≤30 assentos) estão expandindo a um CAGR de 8,28% até 2030, à medida que os distritos implantam ônibus para necessidades especiais, rotas expressas para escolas especializadas e projetos-piloto iniciais de veículos autônomos.
Os ônibus de grande capacidade (>60 assentos) prosperam em megadistritos como Los Angeles e Toronto, onde a densificação de rotas reduz o custo operacional por aluno. Seu eixo estendido suporta a montagem de pacotes de bateria de até 240 kWh, proporcionando autonomias de 170 milhas mesmo com cargas de climatização. Por outro lado, as unidades menores enfrentam restrições de espaço que limitam a autonomia a cerca de 90 milhas, o que é suficiente para a maioria dos trajetos urbanos, mas desafiador para geografias rurais dispersas. A estratégia de contagem de assentos se cruza com a prontidão para eletrificação, levando os planejadores de distritos a combinar capacidade com disponibilidade de infraestrutura.
Por Usuário Final: Distritos Públicos Dominam, Operadores Privados Aceleram
Os distritos públicos adquiriram 80,31% das unidades em 2024 em razão de sua obrigação estatutária de fornecer transporte. Essas entidades acessam fluxos de financiamento da EPA, estaduais e provinciais indisponíveis para contratantes privados, possibilitando pedidos em massa frequentes que ancoram as previsões de produção dos OEMs. No entanto, os operadores privados e de fretamento, frequentemente subsidiárias de grupos de mobilidade globais, adotam trens de força elétricos a um CAGR de 8,65%. Seus modelos de negócios podem amortizar os maiores custos iniciais em contratos de múltiplas jurisdições, e eles exercem agilidade organizacional para implementar serviços de veículo para a rede elétrica ou baseados em assinatura mais cedo do que os órgãos públicos limitados pela legislação de aquisições.
As empresas de arrendamento mercantil acrescentam outra camada, oferecendo pacotes de eletrificação completos que agrupam hardware de carregamento, atualizações de rede elétrica e manutenção. Isso mitiga as barreiras de capital para pequenos distritos públicos, mas erode parte do controle sobre as prioridades operacionais. À medida que a eletrificação escala, os modelos de propriedade se diversificarão ainda mais, intensificando a concorrência por volume de rotas previsível e expondo operadores subcapitalizados à pressão de consolidação.
Análise Geográfica
Os Estados Unidos responderam por 86,36% das vendas de unidades em 2024, resultado de operar a maior rede de transporte estudantil do mundo, com aproximadamente 480.000 ônibus amarelos em circulação. O estímulo federal canalizou quase 3 bilhões de USD em reembolsos para eletrificação. Os volumes de produção subiram 17,2% em 2023, sinalizando uma robusta onda de substituição, mesmo com a escassez de componentes estendendo os prazos de entrega para oito meses em determinados modelos. Reversões de política, incluindo propostas de 2024 para pausar os créditos de emissão zero, injetaram incerteza de curto prazo, mas em última análise não conseguiram desestabilizar os planos dos distritos que já haviam garantido compromissos de subsídios plurianuais.
O Canadá, embora represente uma fração do tamanho da frota, está crescendo mais rapidamente a um CAGR de 7,72%. Quebec reforçou seu apoio aos ônibus escolares elétricos aumentando os subsídios e exigindo fabricação local. Essa medida já impulsionou um crescimento significativo na frota elétrica da província. As políticas provinciais de Quebec oferecem aos fabricantes da região uma perspectiva de longo prazo mais clara e aceleram a adoção de ônibus elétricos. Embora o financiamento federal tenha ficado para trás, anúncios recentes sugerem um compromisso crescente com a eletrificação. Coletivamente, essas iniciativas estão cultivando um cenário mais estável e encorajador para a transição em direção ao transporte de emissão zero.[2]As regulamentações de segurança que exigem sistemas de visibilidade perimetral a partir de 2027 elevam as linhas de base de custo, mas se harmonizam com os incentivos provinciais para substituir unidades diesel envelhecidas.
O restante da América do Norte, incluindo os territórios dos Estados Unidos, registra volumes mínimos, mas monitora de perto as mudanças regulatórias. A eletrificação rural permanece condicionada pela capacidade no nível do depósito; transformadores com capacidade inferior a 500 kVA não conseguem suportar o carregamento rápido simultâneo de nem mesmo meia dúzia de ônibus. Consequentemente, jurisdições menores frequentemente priorizam projetos-piloto híbridos ou mantêm substituições a diesel até que as atualizações da rede elétrica coincidam com as aposentadorias programadas de ônibus. Ao longo do horizonte de previsão, os padrões regionais de vendas refletirão, portanto, a interseção entre a profundidade dos subsídios, a prontidão da infraestrutura e a certeza política.
Cenário Competitivo
A concentração do mercado é moderada, com os principais OEMs legados, incluindo Blue Bird, Thomas Built e IC Bus, comandando a maior parte da participação de mercado. Suas redes de revendedores consolidadas, distribuição de peças e histórico de conformidade criam um alto custo de troca para distritos avessos ao risco. A Blue Bird entregou sua 2.000ª unidade elétrica em agosto de 2024[3] e está aproveitando um subsídio do Departamento de Energia dos EUA de 80 milhões de USD para ampliar a capacidade de sua planta na Geórgia, evidenciando vantagens de escala.
Os fabricantes mais jovens exclusivamente elétricos enfrentam ventos contrários mais desafiadores. A Lion Electric entrou em proteção de credores no início de 2025 antes de um consórcio de investidores liderado por Quebec resgatar as operações, mas a reestruturação anulou muitas garantias nos EUA, abalando a confiança dos compradores. A GreenPower Motor migrou para um modelo de fabricação por contrato para preservar caixa, terceirizando a montagem da carroceria enquanto retinha a integração do trem de força. Essas mudanças ilustram a natureza intensiva em capital de escalar a produção em meio à pressão de preços de players legados subsidiados.
Com intensa rivalidade competitiva, o mercado está testemunhando fusões e aquisições. Por exemplo, em janeiro de 2024, a Forest River adquiriu a Collins Bus por 303 milhões de USD, consolidando as ofertas do Tipo A sob um único teto, prometendo padronização de componentes entre plataformas. A diferenciação competitiva está migrando das especificações de potência diesel para análises de custo total de propriedade, garantias de tempo de atividade dos carregadores e compatibilidade com veículo para a rede elétrica, forçando os incumbentes a enriquecer as capacidades de software e gestão de energia juntamente com as atualizações mecânicas.
Líderes do Setor de Ônibus Escolares da América do Norte
-
Blue Bird Corporation
-
Daimler AG (Thomas Built Buses)
-
Lion Electric Company
-
Navistar, Inc.
-
Forest River Inc. (Collins Bus Corporation)
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Desenvolvimentos Recentes do Setor
- Maio de 2025: La Caisse, liderando um grupo de investidores de Quebec, adquiriu a Lion Electric. Sob a nova propriedade, a ênfase está nos ônibus escolares elétricos, acompanhada de planos para reformular as operações da empresa. Embora as garantias para clientes dos EUA tenham sido anuladas, há uma clara intenção de reintroduzir serviços em mercados fundamentais.
- Março de 2025: Com o objetivo de abraçar um futuro de carbono líquido zero, o Governo do Canadá, juntamente com a First Canada ULC, anunciou o direcionamento de investimentos para ônibus escolares elétricos. Seu esforço conjunto, totalizando quase 1 milhão de USD por meio do Fundo de Trânsito de Emissão Zero (ZETF), reforçou o impulso da First Canada em direção à eletrificação da frota.
- Setembro de 2024: A GreenPower Motor Company, por meio de seu revendedor no Arizona, RWC Group, garantiu uma série de pedidos de seis de seus ônibus escolares totalmente elétricos e de emissão zero. Esses pedidos, financiados pelo Programa de Ônibus Escolares Limpos da EPA, atendem a três distritos escolares distintos no Arizona. Além disso, o RWC Group está ativamente buscando mais pedidos sob a mesma iniciativa.
Escopo do Relatório do Mercado de Ônibus Escolares da América do Norte
O escopo inclui segmentação por Trem de Força (Motor de Combustão Interna, Elétrico a Bateria e Elétrico a Célula de Combustível), Tipo de Ônibus (Tipo A, Tipo C e Tipo D), Capacidade de Assentos (até 30 Assentos, 31–60 Assentos e Acima de 60 Assentos), Usuário Final (Distritos Escolares Públicos, Operadores Privados e de Fretamento e Contratantes e Empresas de Arrendamento Mercantil) e País (Estados Unidos, Canadá e Restante da América do Norte). As previsões de mercado são fornecidas em termos de valor (USD) e volume (unidades).
| Motor de Combustão Interna |
| Elétrico a Bateria |
| Elétrico a Célula de Combustível |
| Tipo A |
| Tipo C |
| Tipo D |
| Até 30 assentos |
| 31 a 60 assentos |
| Acima de 60 assentos |
| Distritos Escolares Públicos |
| Operadores Privados e de Fretamento |
| Contratantes e Empresas de Arrendamento Mercantil |
| Estados Unidos |
| Canadá |
| Restante da América do Norte |
| Por Trem de Força | Motor de Combustão Interna |
| Elétrico a Bateria | |
| Elétrico a Célula de Combustível | |
| Por Tipo de Ônibus | Tipo A |
| Tipo C | |
| Tipo D | |
| Por Capacidade de Assentos | Até 30 assentos |
| 31 a 60 assentos | |
| Acima de 60 assentos | |
| Por Usuário Final | Distritos Escolares Públicos |
| Operadores Privados e de Fretamento | |
| Contratantes e Empresas de Arrendamento Mercantil | |
| Por País | Estados Unidos |
| Canadá | |
| Restante da América do Norte |
Principais Perguntas Respondidas no Relatório
Qual é o tamanho do mercado de ônibus escolares da América do Norte em 2025?
O tamanho do mercado de ônibus escolares da América do Norte é de 6,98 bilhões de USD em 2025 e tem previsão de se expandir para 10,19 bilhões de USD até 2030.
Qual programa de financiamento tem o maior impacto na adoção de ônibus escolares elétricos?
O Programa de Ônibus Escolares Limpos da EPA fornece quase 3 bilhões de USD em reembolsos e subsídios, financiando 8.500 unidades elétricas em 1.200 distritos.
Qual trem de força cresce mais rapidamente até 2030?
Os ônibus elétricos a bateria registram o CAGR mais alto de 7,92% entre 2025 e 2030, superando o diesel e os combustíveis alternativos.
Qual é a principal barreira operacional para a eletrificação rural?
A capacidade limitada da rede elétrica no nível do depósito eleva os custos de conexão e estende os prazos, tornando os distritos rurais cautelosos em relação a implantações elétricas em larga escala.
Por que o Canadá está crescendo mais rapidamente do que os Estados Unidos em termos percentuais?
Províncias como Quebec oferecem subsídios de até 240.000 CAD por ônibus e exigem fornecimento doméstico, elevando o CAGR canadense para 8,72%.