
Tamaño y Participación del Mercado de Autobuses Escolares de América del Norte
Visión General del Mercado
| Período de Estudio | 2019 - 2030 |
|---|---|
| Período de Datos Pronosticados | 2025 - 2030 |
| Período de Datos Históricos | 2019 - 2023 |
| Tamaño del Mercado (2025) | 6.98 Mil millones de dólares |
| Tamaño del Mercado (2030) | 10.19 Mil millones de dólares |
| Tasa de crecimiento (2025 - 2030) | 7.87 % |
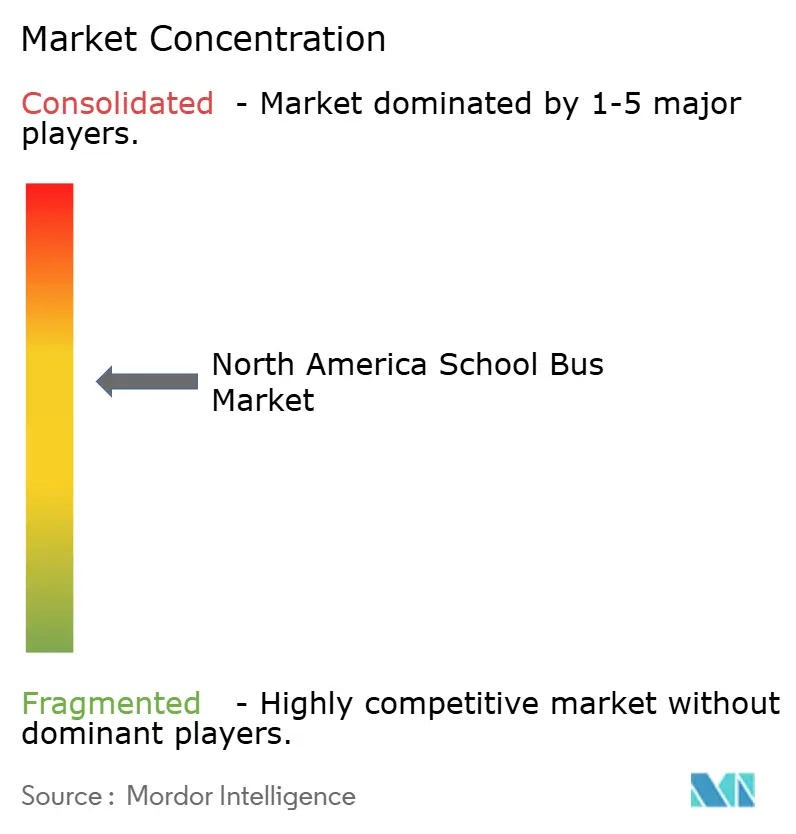
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Autobuses Escolares de América del Norte por Mordor Intelligence
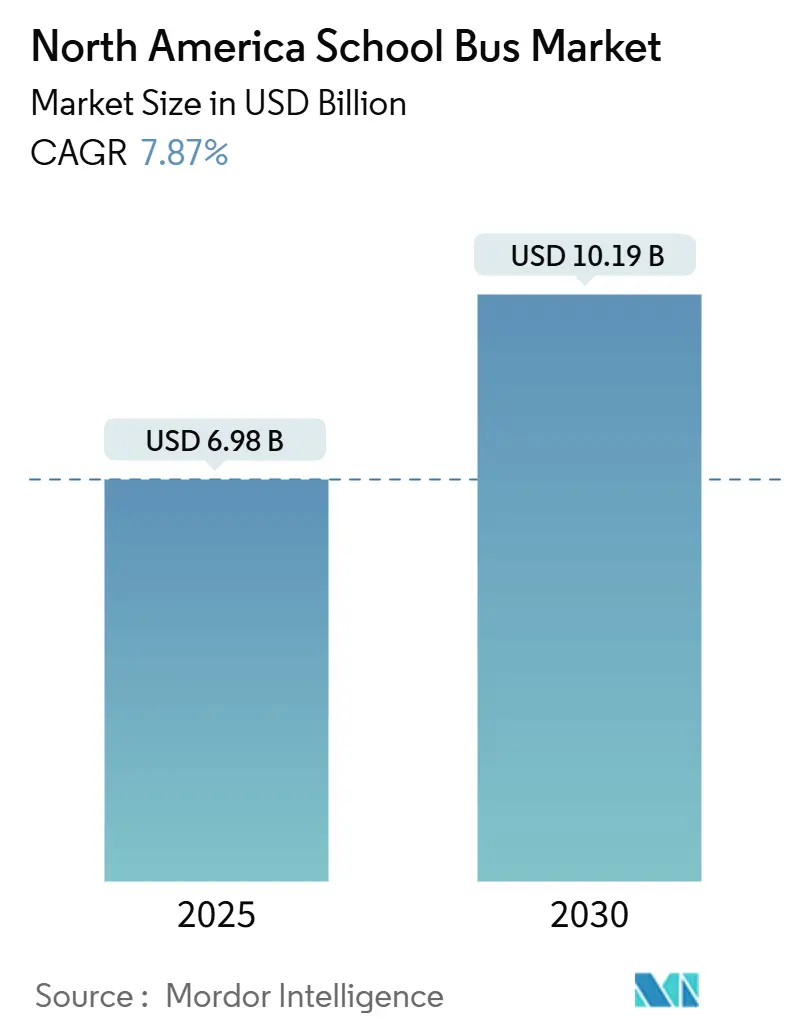
El tamaño del mercado de autobuses escolares de América del Norte se sitúa en 6,98 mil millones de USD en 2025 y se proyecta que alcance 10,19 mil millones de USD en 2030, lo que refleja una CAGR del 7,87% entre 2025 y 2030. El impulso proviene de incentivos federales sin precedentes que orientan la adquisición hacia modelos eléctricos de batería, la actualización obligatoria de los sistemas de seguridad a bordo y la necesidad cíclica de reemplazar flotas diésel envejecidas. Los desembolsos del Programa de Autobuses Escolares Limpios, las redes de distribuidores de gran escala y la telemática integrada han amplificado los volúmenes de pedidos, incluso cuando los límites de la red eléctrica en zonas rurales y la persistente escasez de conductores moderan las entregas a corto plazo. Los fabricantes de equipos originales (OEM) sincronizan los lanzamientos de chasis con los plazos de cumplimiento normativo, como el requisito de visibilidad perimetral de Transport Canada, mejorando la estandarización de plataformas a ambos lados de la frontera. Las innovaciones en financiamiento, incluidos los contratos de energía como servicio, están ampliando el acceso para los distritos pequeños, mientras que los proyectos piloto de vehículo a red demuestran un potencial de ingresos adicionales que podría acortar los períodos de recuperación de la inversión para las flotas electrificadas.
Conclusiones Clave del Informe
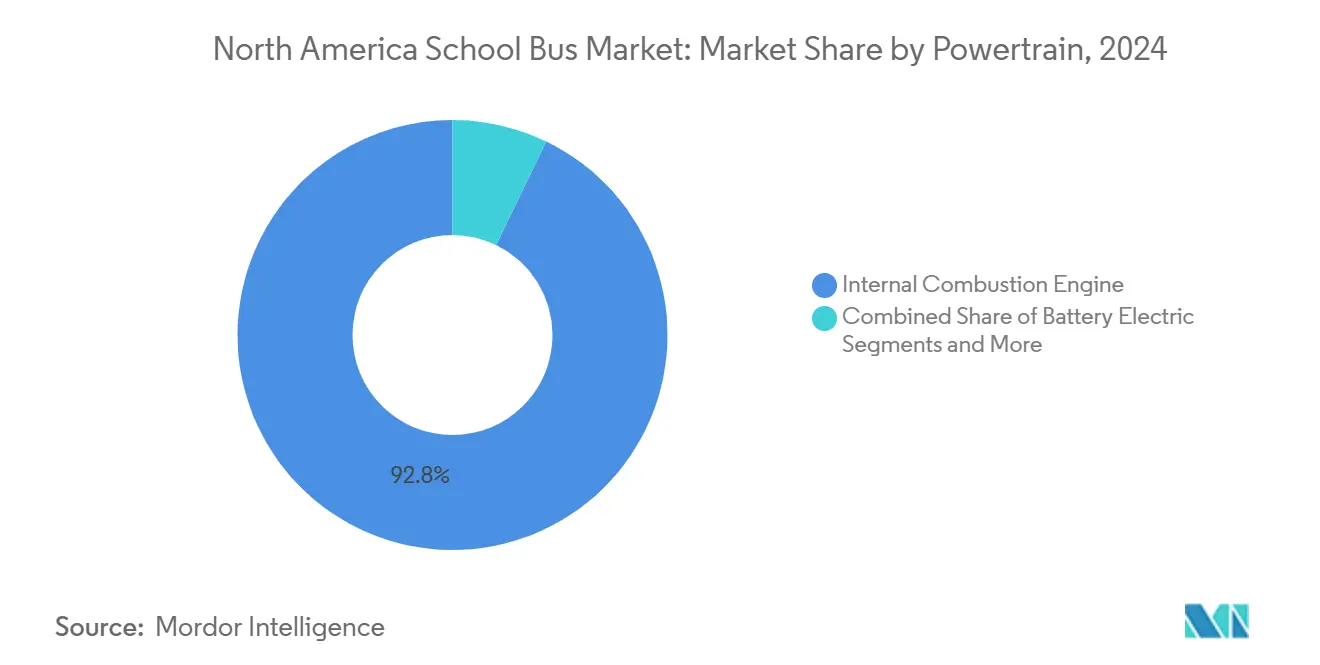
- Por tren motriz, los motores de combustión interna controlaron el 92,82% de la participación del mercado de autobuses escolares de América del Norte en 2024, mientras que se prevé que los autobuses eléctricos de batería registren la CAGR más rápida del 7,92% hasta 2030.
- Por tipo de autobús, el Tipo C capturó el 43,24% de la participación del mercado de autobuses escolares de América del Norte en 2024, mientras que se espera que el Tipo D se expanda a una CAGR del 8,02% en el mismo horizonte.
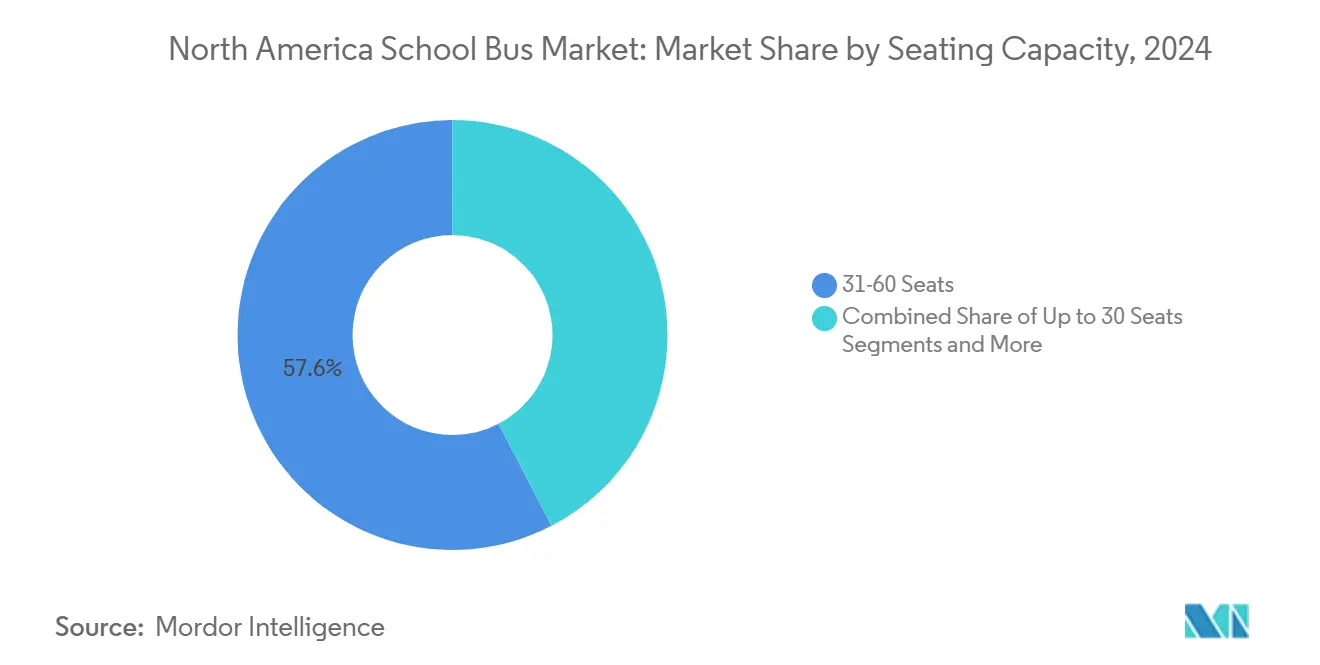
- Por capacidad de asientos, la configuración de 31 a 60 asientos representó el 57,62% del mercado de autobuses escolares de América del Norte en 2024; los modelos de menos de 30 asientos lideraron el crecimiento de la CAGR con un 8,28% hasta 2030.
- Por usuario final, los distritos escolares públicos dominaron el 80,31% de la participación del mercado de autobuses escolares de América del Norte en 2024, mientras que se proyecta que los operadores privados y chárter crezcan más rápido con una CAGR del 8,65% hasta 2030.
- Por país, Estados Unidos contribuyó con el 86,36% de la participación del mercado de autobuses escolares de América del Norte en 2024, mientras que se proyecta que Canadá registre una CAGR líder del 8,72% hasta 2030.
Tendencias e Información del Mercado de Autobuses Escolares de América del Norte
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Financiamiento para Autobuses Escolares Limpios | +1.2% | Estados Unidos, algunas provincias canadienses | Corto plazo (≤ 2 años) |
| Paridad del Costo Total de Propiedad de Vehículos Eléctricos | +0.9% | Distritos urbanos y suburbanos | Mediano plazo (2-4 años) |
| Regulaciones de Seguridad Estrictas | +0.8% | Estados Unidos y Canadá | Mediano plazo (2-4 años) |
| Reemplazo de Flotas Envejecidas | +0.6% | Distritos rurales y suburbanos | Largo plazo (≥ 4 años) |
| Políticas Centradas en la Salud | +0.5% | Centros metropolitanos | Mediano plazo (2-4 años) |
| Ingresos por Vehículo a Red | +0.3% | California, Noreste | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Estados Unidos Toma la Delantera en el Mercado de Autobuses Escolares de América del Norte
El respaldo federal para los autobuses escolares eléctricos ha aumentado considerablemente, con la Agencia de Protección Ambiental (EPA) canalizando fondos sustanciales a través de subvenciones y reembolsos a distritos escolares de todo el país. La demanda persistente de estas iniciativas supera los recursos disponibles, lo que subraya un sólido compromiso con un transporte más limpio. Los programas a nivel estatal refuerzan aún más este impulso, con algunos estados implementando importantes incentivos por vehículo o destinando fondos significativos para promover flotas de cero emisiones. Sin embargo, la fluctuación del financiamiento puede complicar las estrategias a largo plazo, como lo evidencian las recientes pausas en la asignación de fondos que afectaron los calendarios de adquisición. No obstante, la combinación estratégica de incentivos locales y federales permite a numerosos distritos urbanos acelerar su transición hacia autobuses eléctricos, haciendo que el compromiso financiero sea más manejable.
Creciente Paridad del Costo Total de Propiedad de los Autobuses Eléctricos
Gracias al ahorro en combustible y a sistemas mecánicos más simples, los vehículos eléctricos se están volviendo más competitivos en costos a lo largo de su vida útil, reduciendo las necesidades de mantenimiento. Los ahorros provienen del menor desgaste de componentes como los frenos y la eliminación de servicios rutinarios, como los cambios de aceite. Sin embargo, la rentabilidad general depende de factores como las tarifas eléctricas locales y la durabilidad de los sistemas de batería. El respaldo financiero podría seguir siendo esencial para una transición viable en regiones con costos de energía elevados o patrones de uso irregulares. En consecuencia, los responsables de la toma de decisiones están priorizando los costos totales de propiedad y los incentivos de infraestructura disponibles al momento de tomar decisiones de inversión en flotas.
Estrictas Regulaciones de Seguridad para la Protección de los Ocupantes
Los legisladores de América del Norte están endureciendo las normas de resistencia a impactos y visibilidad, lo que obliga a los distritos a adquirir autobuses con carrocerías más robustas y sistemas avanzados de cámaras. Las Normas Federales de Seguridad para Vehículos de Motor cubren la integridad ante volcaduras, la resistencia de las uniones, la sujeción de pasajeros y las salidas de emergencia, mientras que Transport Canada ha ordenado la instalación de sistemas de imagen perimetral de 360 grados en todos los autobuses nuevos a partir de noviembre de 2027.[1] Si bien el cumplimiento de los requisitos normativos incrementa el costo inicial de los vehículos eléctricos, los fabricantes con plataformas eléctricas totalmente integradas pueden absorber mejor estas exigencias sin sacrificar el rendimiento. A medida que los modelos diésel más antiguos son retirados, numerosos distritos están transitando hacia chasis eléctricos diseñados para cumplir con los estándares de conformidad, simplificando así el proceso de aprobación. A largo plazo, se anticipa que la armonización de las regulaciones de seguridad entre Estados Unidos y Canadá reducirá los costos de certificación para los proveedores activos en ambos mercados.
Oportunidades de Ingresos por Vehículo a Red
Los autobuses escolares permanecen inactivos durante largos períodos a lo largo del día, lo que crea oportunidades para que las empresas de servicios públicos aprovechen su energía almacenada para el soporte de la red eléctrica. Algunos distritos ya participan en programas que permiten a los autobuses devolver electricidad a la red, generando ingresos adicionales y mejorando la economía general de las flotas eléctricas. A medida que más distritos adopten la tecnología de carga bidireccional, se espera que el potencial de contribución a la red crezca. Si bien la implementación implica sortear complejidades técnicas y regulatorias, los programas piloto iniciales están demostrando que estos sistemas pueden abrir nuevas fuentes de ingresos y fortalecer el argumento financiero a favor de la electrificación.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Elevado Precio Inicial de los Vehículos Eléctricos | -0.9% | Toda América del Norte | Mediano plazo (2-4 años) |
| Escasez de Conductores de Autobús | -0.7% | Distritos rurales y suburbanos | Corto plazo (≤ 2 años) |
| Cuellos de Botella en el Suministro de Baterías y Chasis | -0.6% | Plantas de ensamblaje de Estados Unidos y Canadá | Mediano plazo (2-4 años) |
| Capacidad Limitada de la Red Eléctrica en Zonas Rurales | -0.4% | Regiones fronterizas | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Elevado Costo Inicial de los Autobuses Escolares Eléctricos de Batería
A pesar de los incentivos, los autobuses escolares eléctricos siguen teniendo un precio considerablemente más alto en comparación con los diésel. Los operadores de flotas son especialmente cautelosos ante los elevados costos iniciales, especialmente en los modelos de mayor tamaño. Sin embargo, con la promesa de ahorros a largo plazo respaldados por el apoyo de políticas públicas, el argumento financiero para realizar el cambio está ganando terreno de manera constante. La alta intensidad de capital desalienta a los distritos más pequeños que carecen de capacidad de emisión de bonos o personal especializado en la redacción de solicitudes de subvenciones. Los proveedores promueven modelos de arrendamiento con opción a compra y suscripción que agrupan vehículos, cargadores y costos de energía en una cuota mensual fija para cerrar la brecha. Si bien estos acuerdos nivelan los flujos de caja, pueden incrementar los gastos totales a lo largo de la vida útil en comparación con la compra directa, lo que subraya la necesidad de análisis de costo-beneficio transparentes.
Restricciones en la Cadena de Suministro de Baterías y Chasis
La disponibilidad de cátodos de níquel-manganeso-cobalto se redujo en 2024 cuando los procesadores con base en Asia limitaron las exportaciones, lo que llevó a los OEM a racionar los cupos de producción o a cambiar a la química de fosfato de hierro. La escasez de acero retrasó las entregas de chasis, agravando los plazos de entrega ya extendidos por la escasez de semiconductores. Aunque las plantas de celdas de batería nacionales están aumentando su capacidad, la curva de aprendizaje y las pruebas de calificación difieren la producción plena hasta 2026. La escasez de suministros, por lo tanto, limita el crecimiento a corto plazo independientemente de la demanda de pedidos.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tren Motriz: El Diésel Lidera Mientras el Impulso de los Vehículos Eléctricos Crece
Las configuraciones de motor de combustión interna (ICE) representaron el 92,82% de las entregas de 2024, otorgándoles la mayor participación del mercado de autobuses escolares de América del Norte. La consolidada red de servicios, los conocidos valores residuales del diésel y los amplios inventarios de repuestos mantienen bajo el riesgo operativo para los distritos con recursos limitados. Sin embargo, los pedidos de autobuses eléctricos de batería están creciendo rápidamente desde una base pequeña. Se prevé que el tamaño del mercado de autobuses escolares de América del Norte atribuible a los modelos eléctricos de batería tenga una CAGR del 7,92% hasta 2030. El código de seguridad FMVSS 305a está completamente armonizado con los estándares de batería UL 2580, lo que proporciona certeza regulatoria que fomenta las inversiones en plataformas de los OEM. Los candidatos de celda de combustible siguen siendo experimentales, ya que las redes de suministro de hidrógeno están muy por detrás del despliegue de cargadores.
La autonomía, el tiempo de carga en depósito y los requisitos de potencia en el depósito determinan las elecciones de tren motriz. Los operadores urbanos optan por baterías de 100 millas que permiten la carga nocturna, mientras que los distritos rurales aún prefieren el diésel hasta que lleguen químicas de mayor densidad energética. IC Bus y Blue Bird han anunciado trenes de transmisión eléctricos de segunda generación con inversores de carburo de silicio, prometiendo mejoras en eficiencia. Con el tiempo, los mandatos de cero emisiones en California, Nueva York y Quebec deberían erosionar la demanda de diésel, pero la flota existente disminuirá gradualmente a medida que se desarrollen los ciclos de retiro.

Por Tipo de Autobús: El Tipo C Sigue Siendo el Caballo de Batalla
Los modelos Tipo C combinan una disposición de cabina convencional con un radio de giro reducido, lo que los convierte en la opción preferida para rutas mixtas suburbanas y rurales. Representaron el 43,24% de la participación del mercado de autobuses escolares de América del Norte en 2024. El equilibrio entre seguridad, capacidad y autonomía mantendrá al Tipo C como dominante, pero permitirá al Tipo D registrar la CAGR más rápida del 8,02% hasta 2030. Los autobuses de estilo tránsito Tipo D están escalando más rápido porque los distritos urbanos prefieren su mayor capacidad y los compartimentos de batería bajo el piso más amplios. La electromovilidad acentúa estas ventajas de diseño; los paquetes de batería montados en el piso en las plataformas Tipo D mejoran el centro de gravedad mientras preservan los asientos para pasajeros.
Los tres principales OEM heredados ofrecen variantes eléctricas de batería en las categorías Tipo C y Tipo D, aunque los plazos de entrega difieren. La planta de Blue Bird en Georgia puede completar un vehículo eléctrico Tipo C en siete días, mientras que el ensamblaje del Tipo D aún supera los 14 días debido a los arneses de cableado personalizados. Los complementos regulatorios, como las cámaras de visibilidad perimetral, aumentan marginalmente el peso en vacío, lo que refuerza la necesidad de paneles de carrocería compuestos de bajo peso.
Por Capacidad de Asientos: Dominio del Rango Medio, Agilidad de los Autobuses Pequeños
Los autobuses configurados para 31 a 60 pasajeros absorbieron el 57,62% de los ingresos en 2024, lo que sustenta la flexibilidad de rutas para el distrito promedio de América del Norte. Esta configuración ofrece tiempos de espera estables en los semáforos, admite la asignación de un solo conductor por ruta y se adapta a la mayoría de los espacios de estacionamiento en los depósitos. Las clases más pequeñas (≤30 asientos) se están expandiendo a una CAGR del 8,28% hasta 2030, a medida que los distritos implementan traslados para necesidades especiales, rutas exprés para escuelas de especialización y proyectos piloto de autonomía temprana.
Los autobuses de gran capacidad (>60 asientos) prosperan en megadistritos como Los Ángeles y Toronto, donde la densificación de rutas reduce el costo operativo por estudiante. Su distancia entre ejes extendida permite instalar paquetes de batería de hasta 240 kWh, lo que proporciona autonomías de 170 millas incluso con cargas de climatización. Por el contrario, las unidades más pequeñas enfrentan restricciones de espacio que limitan la autonomía a aproximadamente 90 millas, lo que es suficiente para la mayoría de los trayectos urbanos, pero desafiante para geografías rurales dispersas. La estrategia de número de asientos se cruza con la preparación para la electrificación, lo que impulsa a los planificadores de los distritos a adaptar la capacidad a la disponibilidad de infraestructura.
Por Usuario Final: Los Distritos Públicos Dominan, los Operadores Privados Aceleran
Los distritos públicos adquirieron el 80,31% de las unidades en 2024 debido a su obligación legal de proporcionar transporte. Estas entidades acceden a fuentes de financiamiento de la EPA, estatales y provinciales no disponibles para los contratistas privados, lo que les permite realizar pedidos masivos frecuentes que anclan los pronósticos de producción de los OEM. No obstante, los operadores privados y chárter, a menudo subsidiarias de grupos de movilidad globales, adoptan trenes motrices eléctricos a una CAGR del 8,65%. Sus modelos de negocio pueden amortizar los mayores costos iniciales a través de contratos multijurisdiccionales, y poseen agilidad organizacional para implementar servicios de vehículo a red o basados en suscripción antes que los organismos públicos limitados por la legislación de adquisiciones.
Las empresas de arrendamiento añaden otra capa, ofreciendo paquetes de electrificación llave en mano que incluyen hardware de carga, actualizaciones de la red eléctrica y mantenimiento. Esto mitiga las barreras de capital para los pequeños distritos públicos, pero erosiona cierto control sobre las prioridades operativas. A medida que la electrificación escala, los modelos de propiedad se diversificarán aún más, intensificando la competencia por el volumen de rutas predecible y exponiendo a los operadores con menor capital a presiones de consolidación.
Análisis Geográfico
Estados Unidos representó el 86,36% de las ventas unitarias de 2024, resultado de operar la red de transporte estudiantil más grande del mundo con aproximadamente 480.000 autobuses amarillos en circulación. El estímulo federal ha canalizado casi 3 mil millones de USD en reembolsos para la electrificación. Los volúmenes de producción aumentaron un 17,2% en 2023, lo que señala un sólido repunte de reemplazos incluso cuando la escasez de componentes extendió los plazos de entrega a ocho meses para ciertos modelos. Los cambios de política, incluidas las propuestas de 2024 para pausar los créditos de cero emisiones, generaron incertidumbre a corto plazo, pero en última instancia no lograron descarrilar los planes de los distritos que ya habían asegurado compromisos de subvenciones plurianuales.
Canadá, aunque representa una fracción del tamaño de la flota, es el de mayor crecimiento con una CAGR del 7,72%. Quebec reforzó su respaldo a los autobuses escolares eléctricos aumentando los subsidios y exigiendo la fabricación local. Esta medida ya ha impulsado un crecimiento significativo en la flota eléctrica de la provincia. Las políticas provinciales de Quebec ofrecen a los fabricantes de la región una perspectiva a largo plazo más clara y aceleran la adopción de autobuses eléctricos. Aunque el financiamiento federal ha ido a la zaga, los anuncios recientes insinúan un creciente compromiso con la electrificación. En conjunto, estas iniciativas están cultivando un panorama más estable y alentador para la transición hacia el transporte de cero emisiones.[2]Las regulaciones de seguridad que exigen sistemas de visibilidad perimetral a partir de 2027 elevan los costos base, pero se armonizan con los incentivos provinciales para reemplazar las unidades diésel envejecidas.
El resto de América del Norte, incluidos los territorios de Estados Unidos, registra volúmenes mínimos pero monitorea de cerca los cambios regulatorios. La electrificación rural sigue condicionada por la capacidad a nivel de depósito; los transformadores con una capacidad inferior a 500 kVA no pueden gestionar la carga rápida simultánea de ni siquiera media docena de autobuses. En consecuencia, las jurisdicciones más pequeñas a menudo priorizan proyectos piloto híbridos o se mantienen con reemplazos diésel hasta que las actualizaciones de la red coincidan con los retiros programados de autobuses. A lo largo del horizonte de pronóstico, los patrones de ventas regionales reflejarán, por tanto, la intersección entre la profundidad de los subsidios, la preparación de la infraestructura y la certeza de las políticas.
Panorama Competitivo
La concentración del mercado es moderada, con los principales OEM heredados, incluidos Blue Bird, Thomas Built e IC Bus, controlando la mayor parte de la participación de mercado. Sus consolidadas redes de distribuidores, la distribución de repuestos y los antecedentes de cumplimiento normativo generan un alto costo de cambio para los distritos aversos al riesgo. Blue Bird entregó su unidad eléctrica número 2.000 en agosto de 2024[3] y está aprovechando una subvención del Departamento de Energía (DOE) de 80 millones de USD para ampliar la capacidad de su planta en Georgia, lo que subraya las ventajas de escala.
Los fabricantes más jóvenes especializados en vehículos eléctricos enfrentan vientos en contra más desafiantes. Lion Electric entró en protección de acreedores a principios de 2025 antes de que un consorcio de inversores liderado por Quebec rescatara las operaciones, pero la reestructuración anuló muchas garantías en Estados Unidos, sacudiendo la confianza de los compradores. GreenPower Motor pivotó hacia un modelo de fabricación por contrato para preservar el efectivo, externalizando el ensamblaje de carrocerías mientras retenía la integración del tren de transmisión. Estos cambios ilustran la naturaleza intensiva en capital de escalar la producción en medio de la presión de precios de los actores heredados subsidiados.
Con una intensa rivalidad competitiva, el mercado está siendo testigo de fusiones y adquisiciones. Por ejemplo, en enero de 2024, Forest River adquirió Collins Bus por 303 millones de USD, consolidando la oferta de Tipo A bajo un mismo techo y prometiendo la estandarización de componentes entre plataformas. La diferenciación competitiva está migrando de las especificaciones de potencia diésel hacia los análisis de costo total de propiedad, las garantías de tiempo de actividad de los cargadores y la compatibilidad con vehículo a red, lo que obliga a los actores establecidos a enriquecer sus capacidades de software y gestión de energía junto con las mejoras mecánicas.
Líderes de la Industria de Autobuses Escolares de América del Norte
-
Blue Bird Corporation
-
Daimler AG (Thomas Built Buses)
-
Lion Electric Company
-
Navistar, Inc.
-
Forest River Inc. (Collins Bus Corporation)
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Desarrollos Recientes de la Industria
- Mayo de 2025: La Caisse, liderando un grupo de inversores de Quebec, adquirió Lion Electric. Bajo la nueva propiedad, el énfasis se centra en los autobuses escolares eléctricos, acompañado de planes para renovar las operaciones de la empresa. Aunque las garantías para los clientes de Estados Unidos han sido anuladas, existe una clara intención de reintroducir los servicios en mercados clave.
- Marzo de 2025: Con el objetivo de adoptar un futuro de carbono neto cero, el Gobierno de Canadá, junto con First Canada ULC, anunció la canalización de inversiones en autobuses escolares eléctricos. Su esfuerzo conjunto, por un monto de casi 1 millón de USD a través del Fondo de Tránsito de Cero Emisiones (ZETF), reforzó el impulso de First Canada hacia la electrificación de su flota.
- Septiembre de 2024: GreenPower Motor Company, a través de su distribuidor en Arizona RWC Group, aseguró una serie de pedidos de seis de sus autobuses escolares totalmente eléctricos y de cero emisiones. Estos pedidos, financiados por el Programa de Autobuses Escolares Limpios de la EPA, sirven a tres distritos escolares distintos en Arizona. Además, RWC Group está buscando activamente más pedidos bajo la misma iniciativa.
Alcance del Informe del Mercado de Autobuses Escolares de América del Norte
El alcance incluye la segmentación por Tren Motriz (Motor de Combustión Interna, Eléctrico de Batería y Eléctrico de Celda de Combustible), Tipo de Autobús (Tipo A, Tipo C y Tipo D), Capacidad de Asientos (hasta 30 asientos, 31–60 asientos y más de 60 asientos), Usuario Final (Distritos Escolares Públicos, Operadores Privados y Chárter, y Contratistas y Empresas de Arrendamiento), y País (Estados Unidos, Canadá y Resto de América del Norte). Los pronósticos del mercado se proporcionan en términos de valor (USD) y volumen (unidades).
| Motor de Combustión Interna |
| Eléctrico de Batería |
| Eléctrico de Celda de Combustible |
| Tipo A |
| Tipo C |
| Tipo D |
| Hasta 30 asientos |
| 31 - 60 asientos |
| Más de 60 asientos |
| Distritos Escolares Pblicos |
| Operadores Privados y Chárter |
| Contratistas y Empresas de Arrendamiento |
| Estados Unidos |
| Canadá |
| Resto de América del Norte |
| Por Tren Motriz | Motor de Combustión Interna |
| Eléctrico de Batería | |
| Eléctrico de Celda de Combustible | |
| Por Tipo de Autobús | Tipo A |
| Tipo C | |
| Tipo D | |
| Por Capacidad de Asientos | Hasta 30 asientos |
| 31 - 60 asientos | |
| Más de 60 asientos | |
| Por Usuario Final | Distritos Escolares Pblicos |
| Operadores Privados y Chárter | |
| Contratistas y Empresas de Arrendamiento | |
| Por País | Estados Unidos |
| Canadá | |
| Resto de América del Norte |
Preguntas Clave Respondidas en el Informe
¿Qué tamaño tiene el mercado de autobuses escolares de América del Norte en 2025?
El tamaño del mercado de autobuses escolares de América del Norte es de 6,98 mil millones de USD en 2025 y se prevé que se amplíe a 10,19 mil millones de USD en 2030.
¿Qué programa de financiamiento tiene el mayor impacto en la adopción de autobuses escolares eléctricos?
El Programa de Autobuses Escolares Limpios de la EPA proporciona casi 3 mil millones de USD en reembolsos y subvenciones, financiando 8.500 unidades eléctricas en 1.200 distritos.
¿Qué tren motriz crece más rápido hasta 2030?
Los autobuses eléctricos de batería registran la CAGR más alta del 7,92% entre 2025 y 2030, superando al diésel y a los combustibles alternativos.
¿Cuál es la principal barrera operativa para la electrificación rural?
La capacidad limitada de la red eléctrica a nivel de depósito eleva los costos de conexión y extiende los plazos, lo que hace que los distritos rurales sean cautelosos ante los despliegues eléctricos a gran escala.
¿Por qué Canadá crece más rápido que Estados Unidos en términos porcentuales?
Provincias como Quebec ofrecen subsidios de hasta 240.000 CAD por autobús y exigen el abastecimiento local, lo que impulsa la CAGR canadiense al 8,72%.