
Taille et part du marché des bus scolaires en Amérique du Nord
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2019 - 2030 |
|---|---|
| Période de Données Prévisionnelles | 2025 - 2030 |
| Période de Données Historiques | 2019 - 2023 |
| Taille du Marché (2025) | 6.98 Milliards de dollars |
| Taille du Marché (2030) | 10.19 Milliards de dollars |
| Taux de croissance (2025 - 2030) | 7.87 % |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des bus scolaires en Amérique du Nord par Mordor Intelligence
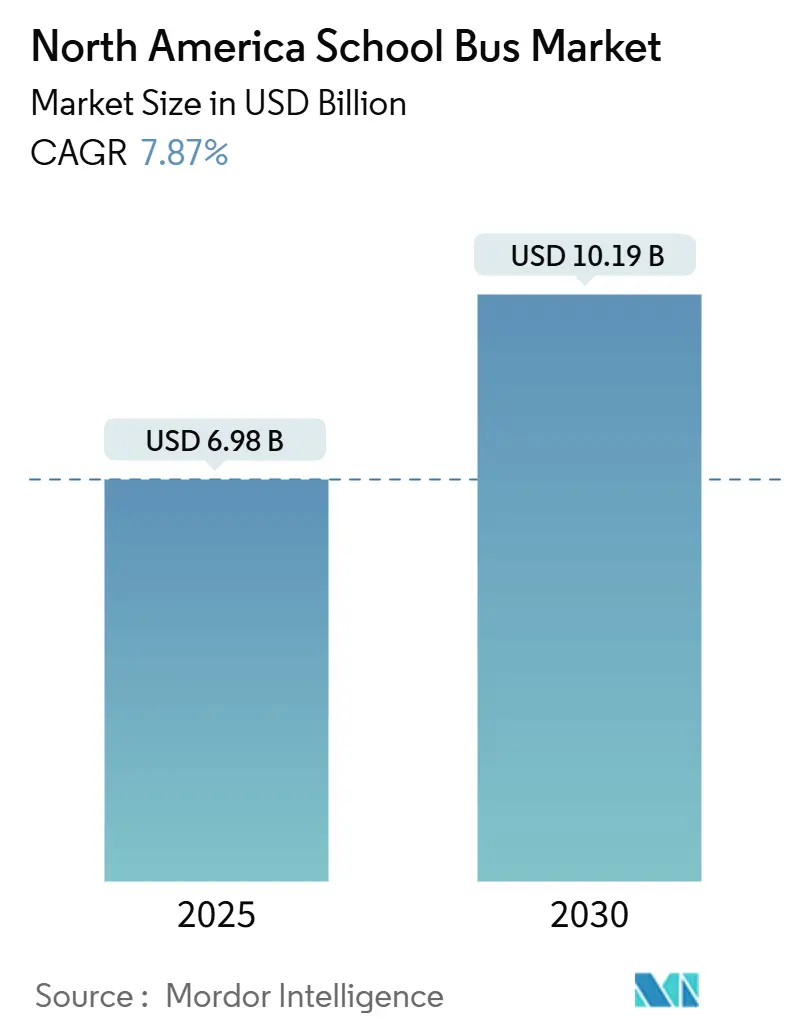
La taille du marché des bus scolaires en Amérique du Nord s'établit à 6,98 milliards USD en 2025 et devrait atteindre 10,19 milliards USD d'ici 2030, reflétant un CAGR de 7,87 % de 2025 à 2030. La dynamique est portée par des incitations fédérales sans précédent qui orientent les achats vers les modèles électriques à batterie, la mise à niveau obligatoire des systèmes de sécurité embarqués et le besoin cyclique de remplacer les flottes diesel vieillissantes. Les décaissements du programme Clean School Bus, les réseaux de concessionnaires de grande envergure et la télématique intégrée ont amplifié les volumes de commandes, même si les contraintes du réseau électrique en milieu rural et les pénuries persistantes de conducteurs tempèrent les livraisons à court terme. Les équipementiers synchronisent les lancements de châssis avec les échéances réglementaires, telles que l'exigence de visibilité périmétrique de Transports Canada, améliorant ainsi la standardisation des plateformes de part et d'autre de la frontière. Les innovations en matière de financement, notamment les contrats d'énergie en tant que service, élargissent l'accès pour les petits districts, tandis que les projets pilotes de recharge bidirectionnelle (véhicule-réseau) démontrent un potentiel de revenus supplémentaires susceptible de raccourcir les délais de retour sur investissement pour les flottes électrifiées.
Points clés du rapport
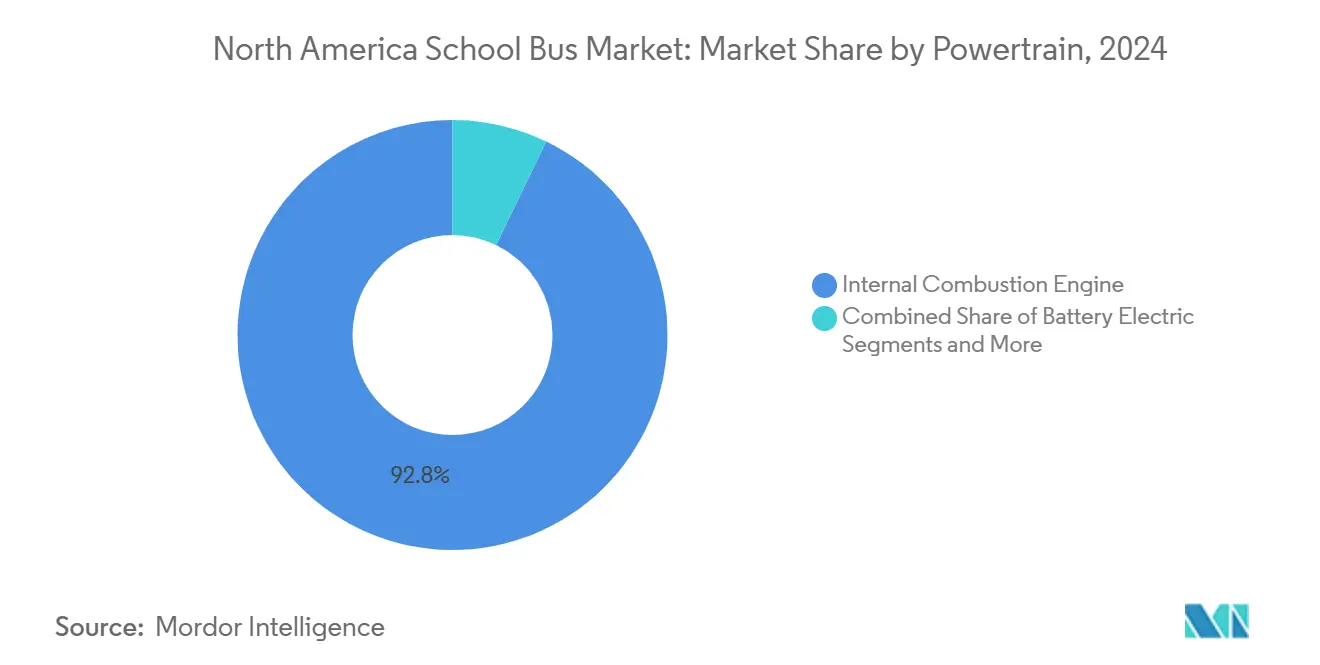
- Par groupe motopropulseur, les moteurs à combustion interne représentaient 92,82 % de la part du marché des bus scolaires en Amérique du Nord en 2024, tandis que les bus électriques à batterie devraient afficher le CAGR le plus élevé, à 7,92 %, d'ici 2030.
- Par type de bus, le type C a capté 43,24 % de la part du marché des bus scolaires en Amérique du Nord en 2024, tandis que le type D devrait progresser au CAGR le plus rapide, à 8,02 %, sur le même horizon.
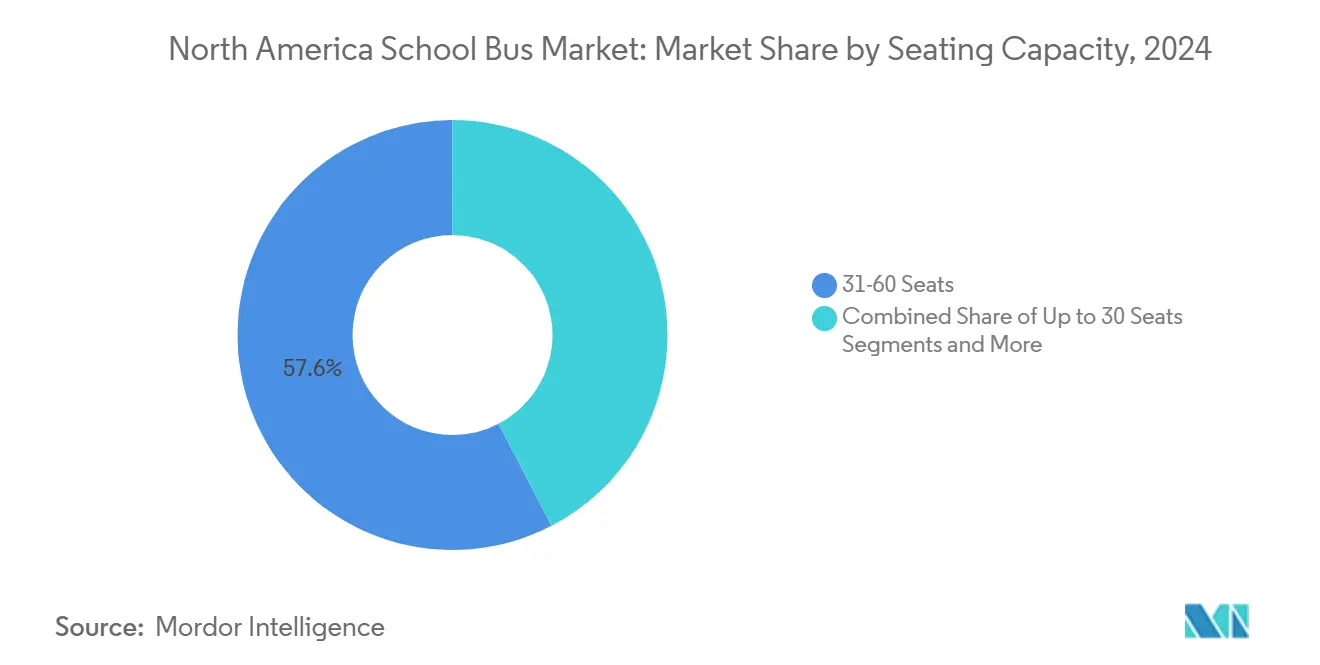
- Par capacité d'assise, la configuration 31-60 sièges représentait 57,62 % du marché des bus scolaires en Amérique du Nord en 2024 ; les modèles de moins de 30 sièges affichaient la croissance en CAGR la plus élevée, à 8,28 %, jusqu'en 2030.
- Par utilisateur final, les districts scolaires publics détenaient 80,31 % de la part du marché des bus scolaires en Amérique du Nord en 2024, tandis que les opérateurs privés et affréteurs devraient enregistrer la croissance la plus rapide, avec un CAGR de 8,65 %, d'ici 2030.
- Par pays, les États-Unis représentaient 86,36 % de la part du marché des bus scolaires en Amérique du Nord en 2024, tandis que le Canada devrait enregistrer le CAGR le plus élevé, à 8,72 %, d'ici 2030.
Tendances et perspectives du marché des bus scolaires en Amérique du Nord
Analyse de l'impact des moteurs*
| Moteur | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Financement du programme Clean School Bus | +1.2% | États-Unis, certaines provinces canadiennes | Court terme (≤ 2 ans) |
| Parité du coût total de possession des véhicules électriques | +0.9% | Districts urbains et périurbains | Moyen terme (2-4 ans) |
| Réglementations de sécurité strictes | +0.8% | États-Unis et Canada | Moyen terme (2-4 ans) |
| Remplacement des flottes vieillissantes | +0.6% | Districts ruraux et périurbains | Long terme (≥ 4 ans) |
| Politiques axées sur la santé | +0.5% | Centres métropolitains | Moyen terme (2-4 ans) |
| Revenus issus de la recharge bidirectionnelle (véhicule-réseau) | +0.3% | Californie, Nord-Est | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Les États-Unis prennent la tête du marché des bus scolaires en Amérique du Nord
Le soutien fédéral en faveur des bus scolaires électriques a fortement progressé, l'Agence de protection de l'environnement (EPA) acheminant des fonds substantiels sous forme de subventions et de remises aux districts scolaires à l'échelle nationale. La demande persistante pour ces initiatives dépasse les ressources disponibles, soulignant un engagement solide en faveur d'un transport plus propre. Les programmes au niveau des États renforcent encore cette dynamique, certains États déployant des incitations importantes par véhicule ou consacrant des fonds significatifs à la promotion des flottes zéro émission. Toutefois, les fluctuations des financements peuvent compliquer les stratégies à long terme, comme l'illustrent les récentes suspensions de financement qui ont perturbé les calendriers d'approvisionnement. Néanmoins, la combinaison stratégique d'incitations locales et fédérales permet à de nombreux districts urbains d'accélérer leur transition vers les bus électriques, rendant l'engagement financier plus accessible.
Parité croissante du coût total de possession des bus électriques
Grâce aux économies de carburant et à la simplicité de leurs systèmes mécaniques, les véhicules électriques deviennent de plus en plus compétitifs sur l'ensemble de leur durée de vie, réduisant les besoins de maintenance. Les économies proviennent d'une moindre usure des composants tels que les freins et de la suppression des entretiens courants, comme les vidanges d'huile. Cependant, la rentabilité globale dépend de facteurs tels que les tarifs locaux de l'électricité et la longévité des systèmes de batteries. Un soutien financier pourrait rester indispensable pour une transition viable dans les régions où les coûts énergétiques sont élevés ou les schémas d'utilisation irréguliers. En conséquence, les décideurs accordent la priorité aux coûts totaux de possession et aux incitations infrastructurelles disponibles lors de leurs décisions d'investissement dans les flottes.
Réglementations de sécurité strictes pour la protection des occupants
Les décideurs politiques nord-américains renforcent les règles de résistance aux chocs et de visibilité, contraignant les districts à acquérir des bus dotés de carrosseries plus robustes et de systèmes de caméras avancés. Les normes fédérales de sécurité des véhicules à moteur couvrent la résistance au retournement, la solidité des assemblages, les systèmes de retenue des passagers et les sorties de secours, tandis que Transports Canada a rendu obligatoire l'imagerie périmétrique à 360 degrés sur tous les nouveaux bus à compter de novembre 2027.[1] Bien que le respect des exigences réglementaires augmente le coût initial des véhicules électriques, les fabricants disposant de plateformes électriques entièrement intégrées peuvent mieux absorber ces contraintes sans sacrifier les performances. À mesure que les anciens modèles diesel sont progressivement retirés, de nombreux districts transitionnent vers des châssis électriques conçus pour satisfaire aux normes de conformité, simplifiant ainsi le processus d'homologation. À long terme, l'harmonisation des réglementations de sécurité entre les États-Unis et le Canada devrait réduire les coûts de certification pour les fournisseurs actifs sur les deux marchés.
Opportunités de revenus liées à la recharge bidirectionnelle (véhicule-réseau)
Les bus scolaires restent souvent immobilisés pendant de longues périodes au cours de la journée, offrant aux gestionnaires de réseaux la possibilité d'exploiter leur énergie stockée pour soutenir le réseau électrique. Certains districts participent déjà à des programmes permettant aux bus de réinjecter de l'électricité dans le réseau, générant ainsi des revenus supplémentaires et améliorant l'économie globale des flottes électriques. À mesure que davantage de districts adoptent la technologie de recharge bidirectionnelle, le potentiel de contribution au réseau devrait croître. Bien que la mise en œuvre implique de naviguer dans des complexités techniques et réglementaires, les premiers programmes pilotes démontrent que ces systèmes peuvent ouvrir de nouvelles sources de revenus et renforcer l'argumentaire financier en faveur de l'électrification.
Analyse de l'impact des freins*
| Frein | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Prix élevés des véhicules électriques à l'achat | -0.9% | Ensemble de l'Amérique du Nord | Moyen terme (2-4 ans) |
| Pénuries de conducteurs de bus | -0.7% | Districts ruraux et périurbains | Court terme (≤ 2 ans) |
| Goulets d'étranglement dans la chaîne d'approvisionnement en batteries et châssis | -0.6% | Usines d'assemblage États-Unis–Canada | Moyen terme (2-4 ans) |
| Capacité limitée du réseau électrique en milieu rural | -0.4% | Régions frontalières | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Coût initial élevé des bus électriques à batterie
Malgré les incitations, les bus scolaires électriques affichent encore un prix nettement plus élevé que leurs homologues diesel. Les opérateurs de flottes sont particulièrement réticents face aux coûts initiaux élevés, notamment pour les modèles de grande taille. Cependant, avec la promesse d'économies à long terme soutenues par les politiques publiques, l'argumentaire financier en faveur de la transition gagne progressivement du terrain. L'intensité capitalistique décourage les petits districts qui ne disposent pas de capacité d'emprunt obligataire ni de personnel spécialisé dans la rédaction de demandes de subventions. Les fournisseurs proposent des modèles de crédit-bail et d'abonnement qui regroupent véhicules, chargeurs et coûts énergétiques dans un forfait mensuel fixe pour combler cet écart. Bien que ces formules lissent les sorties de trésorerie, elles peuvent alourdir les dépenses sur la durée de vie par rapport à un achat direct, soulignant la nécessité d'analyses coûts-avantages transparentes.
Contraintes dans la chaîne d'approvisionnement en batteries et châssis
La disponibilité des cathodes nickel-manganèse-cobalt s'est resserrée en 2024, les transformateurs basés en Asie ayant réduit leurs exportations, poussant les équipementiers à rationner les créneaux de production ou à se tourner vers la chimie lithium-fer-phosphate. Les pénuries d'acier ont retardé les livraisons de châssis, aggravant des délais déjà allongés par la rareté des semi-conducteurs. Bien que les usines nationales de cellules de batteries montent en puissance, la courbe d'apprentissage et les tests de qualification reportent la pleine production à 2026. La tension sur l'offre plafonne donc la croissance à court terme, indépendamment de la demande en commandes.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par groupe motopropulseur : le diesel domine tandis que la dynamique des véhicules électriques s'affirme
Les configurations à moteur à combustion interne représentaient 92,82 % des livraisons de 2024, leur conférant la part dominante du marché des bus scolaires en Amérique du Nord. Le réseau de services bien établi, les valeurs résiduelles connues du diesel et les stocks de pièces abondants maintiennent le risque opérationnel à un niveau faible pour les districts aux ressources limitées. Les commandes de bus électriques à batterie progressent cependant rapidement à partir d'une base modeste. La taille du marché des bus scolaires en Amérique du Nord attribuable aux modèles électriques à batterie devrait afficher un CAGR de 7,92 % d'ici 2030. Le code de sécurité FMVSS 305a est entièrement harmonisé avec les normes de batteries UL 2580, offrant une certitude réglementaire qui encourage les investissements des équipementiers dans leurs plateformes. Les candidats à pile à combustible restent expérimentaux, les réseaux d'approvisionnement en hydrogène étant très en retard par rapport aux déploiements de bornes de recharge.
L'autonomie, les temps de recharge en dépôt et les besoins en puissance au dépôt déterminent les choix de groupe motopropulseur. Les opérateurs urbains optent pour des batteries de 100 miles permettant une recharge nocturne, tandis que les districts ruraux préfèrent encore le diesel dans l'attente de chimies à plus haute densité énergétique. IC Bus et Blue Bird ont annoncé des groupes motopropulseurs électriques de deuxième génération équipés d'onduleurs à carbure de silicium, promettant des gains d'efficacité. À terme, les mandats zéro émission en Californie, à New York et au Québec devraient éroder la demande de diesel, mais la flotte en place déclinera progressivement au fil des cycles de retraite.

Par type de bus : le type C reste le cheval de bataille
Les modèles de type C combinent une disposition de cabine conventionnelle avec un rayon de braquage réduit, ce qui en fait l'option privilégiée pour les itinéraires mixtes périurbains-ruraux. Ils détenaient 43,24 % de la part du marché des bus scolaires en Amérique du Nord en 2024. L'équilibre entre sécurité, capacité et autonomie maintiendra la prédominance du type C tout en permettant au type D d'afficher le CAGR le plus rapide, à 8,02 %, d'ici 2030. Les bus de type D à configuration transit se développent plus rapidement car les districts urbains privilégient leur capacité plus élevée et leurs compartiments de batteries sous plancher plus spacieux. L'électromobilité accentue ces avantages de conception ; les batteries montées au sol sur les plateformes de type D améliorent le centre de gravité tout en préservant les places assises pour les passagers.
Les trois principaux équipementiers historiques proposent des variantes électriques à batterie dans les catégories type C et type D, mais les délais de livraison diffèrent. L'usine Blue Bird en Géorgie peut assembler un type C électrique en sept jours, tandis que l'assemblage du type D dépasse encore 14 jours en raison de faisceaux de câblage sur mesure. Les ajouts réglementaires tels que les caméras de visibilité périmétrique augmentent légèrement le poids à vide, renforçant la nécessité de panneaux de carrosserie composites allégés.
Par capacité d'assise : prédominance de la gamme intermédiaire, agilité des petits bus
Les bus configurés pour 31 à 60 passagers ont absorbé 57,62 % des revenus en 2024, soutenant la flexibilité des itinéraires pour le district nord-américain moyen. Cette configuration offre des temps d'arrêt stables aux feux de signalisation, permet l'affectation d'un seul conducteur par itinéraire et s'adapte à la majorité des places de stationnement en dépôt. Les classes de plus petite taille (≤ 30 sièges) progressent à un CAGR de 8,28 % d'ici 2030, à mesure que les districts déploient des navettes pour besoins spéciaux, des lignes express pour écoles à vocation particulière et des premiers projets pilotes autonomes.
Les autocars de grande capacité (>60 sièges) prospèrent dans les méga-districts tels que Los Angeles et Toronto, où la densification des itinéraires réduit le coût opérationnel par élève. Leur empattement allongé permet d'installer jusqu'à 240 kWh de batteries, offrant une autonomie de 170 miles même avec les charges de climatisation. À l'inverse, les unités plus petites font face à des contraintes d'encombrement qui limitent l'autonomie à environ 90 miles, suffisante pour la plupart des trajets urbains mais difficile pour les géographies rurales dispersées. La stratégie en termes de nombre de sièges croise la préparation à l'électrification, poussant les planificateurs de districts à faire correspondre la capacité avec la disponibilité des infrastructures.
Par utilisateur final : les districts publics dominent, les opérateurs privés accélèrent
Les districts publics ont acheté 80,31 % des unités en 2024 en raison de leur obligation légale d'assurer le transport scolaire. Ces entités bénéficient de financements de l'EPA, des États et des provinces inaccessibles aux prestataires privés, leur permettant de passer des commandes groupées fréquentes qui ancrent les prévisions de production des équipementiers. Néanmoins, les opérateurs privés et affréteurs, souvent filiales de groupes de mobilité mondiaux, adoptent les groupes motopropulseurs électriques à un CAGR de 8,65 %. Leurs modèles économiques peuvent amortir des coûts initiaux plus élevés sur des contrats multi-juridictions, et ils disposent d'une agilité organisationnelle pour piloter des services de recharge bidirectionnelle ou d'abonnement plus tôt que les entités publiques contraintes par le droit des marchés publics.
Les sociétés de crédit-bail ajoutent une couche supplémentaire, proposant des offres d'électrification clés en main regroupant matériel de recharge, mises à niveau du réseau et maintenance. Cela atténue les obstacles en capital pour les petits districts publics, mais érode une partie du contrôle sur les priorités opérationnelles. À mesure que l'électrification prend de l'ampleur, les modèles de propriété se diversifieront davantage, intensifiant la concurrence pour les volumes d'itinéraires prévisibles et exposant les opérateurs sous-capitalisés à des pressions de consolidation.
Analyse géographique
Les États-Unis représentaient 86,36 % des ventes unitaires de 2024, résultat de l'exploitation du plus grand réseau de transport scolaire au monde avec environ 480 000 bus jaunes en circulation. Les mesures de relance fédérales ont canalisé près de 3 milliards USD vers des remises pour l'électrification. Les volumes de production ont progressé de 17,2 % en 2023, signalant une forte vague de remplacement même si les pénuries de composants ont allongé les délais à huit mois pour certains modèles. Les revirements de politique, notamment les propositions de 2024 visant à suspendre les crédits zéro émission, ont introduit une incertitude à court terme, mais n'ont finalement pas réussi à dérailler les plans des districts qui avaient déjà sécurisé des engagements de subventions pluriannuels.
Le Canada, bien que représentant une fraction de la taille de la flotte, connaît la croissance la plus rapide avec un CAGR de 7,72 %. Le Québec a renforcé son soutien aux bus scolaires électriques en augmentant les subventions et en imposant la fabrication locale. Cette initiative a déjà stimulé une croissance significative de la flotte électrique de la province. Les politiques provinciales du Québec offrent aux fabricants de la région une perspective à long terme plus claire et accélèrent l'adoption des bus électriques. Bien que le financement fédéral ait pris du retard, de récentes annonces laissent entrevoir un engagement croissant en faveur de l'électrification. Collectivement, ces initiatives cultivent un paysage plus stable et encourageant pour la transition vers un transport zéro émission.[2]Les réglementations de sécurité imposant des systèmes de visibilité périmétrique à partir de 2027 élèvent les coûts de référence tout en s'harmonisant avec les incitations provinciales pour remplacer les unités diesel vieillissantes.
Le reste de l'Amérique du Nord, y compris les territoires des États-Unis, enregistre des volumes minimes mais surveille de près les évolutions réglementaires. L'électrification en milieu rural reste conditionnée par la capacité au niveau des dépôts ; les transformateurs d'une puissance inférieure à 500 kVA ne peuvent pas gérer la recharge rapide simultanée d'une demi-douzaine de bus. En conséquence, les juridictions de plus petite taille privilégient souvent des projets pilotes hybrides ou maintiennent des remplacements diesel jusqu'à ce que les mises à niveau du réseau coïncident avec les retraites programmées de bus. Sur l'horizon de prévision, les schémas de ventes régionaux refléteront ainsi l'intersection entre la profondeur des subventions, la préparation des infrastructures et la certitude des politiques.
Paysage concurrentiel
La concentration du marché est modérée, les principaux équipementiers historiques, notamment Blue Bird, Thomas Built et IC Bus, détenant la majorité de la part de marché. Leurs réseaux de concessionnaires bien établis, leur distribution de pièces et leurs antécédents en matière de conformité créent des coûts de changement élevés pour les districts averses au risque. Blue Bird a livré sa 2 000e unité électrique en août 2024[3] et s'appuie sur une subvention du Département de l'énergie de 80 millions USD pour agrandir la capacité de son usine en Géorgie, soulignant ses avantages d'échelle.
Les jeunes acteurs purement électriques font face à des vents contraires plus difficiles. Lion Electric a été placée sous protection des créanciers début 2025 avant qu'un consortium d'investisseurs mené par le Québec ne sauve les opérations, mais la restructuration a annulé de nombreuses garanties américaines, ébranlant la confiance des acheteurs. GreenPower Motor a pivoté vers un modèle de fabrication sous contrat pour préserver sa trésorerie, externalisant l'assemblage de la carrosserie tout en conservant l'intégration du groupe motopropulseur. Ces évolutions illustrent la nature capitalistique intensive de la montée en puissance de la production dans un contexte de pression tarifaire exercée par les acteurs historiques subventionnés.
Face à une rivalité concurrentielle intense, le marché est le théâtre de fusions et acquisitions. Par exemple, en janvier 2024, Forest River a acquis Collins Bus pour 303 millions USD, consolidant les offres de type A sous un même toit et promettant une standardisation des composants entre plateformes. La différenciation concurrentielle migre des spécifications de puissance diesel vers les analyses de coût total de possession, les garanties de disponibilité des chargeurs et la compatibilité avec la recharge bidirectionnelle, contraignant les acteurs établis à enrichir leurs capacités logicielles et de gestion de l'énergie parallèlement aux améliorations mécaniques.
Leaders du secteur des bus scolaires en Amérique du Nord
-
Blue Bird Corporation
-
Daimler AG (Thomas Built Buses)
-
Lion Electric Company
-
Navistar, Inc.
-
Forest River Inc. (Collins Bus Corporation)
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Développements récents dans le secteur
- Mai 2025 : La Caisse, à la tête d'un groupe d'investisseurs québécois, a acquis Lion Electric. Sous la nouvelle direction, l'accent est mis sur les bus scolaires électriques, accompagné de plans de refonte des opérations de l'entreprise. Bien que les garanties pour les clients américains aient été annulées, l'intention de réintroduire les services sur les marchés clés est clairement affichée.
- Mars 2025 : Dans le cadre d'une démarche vers un avenir carboneutre, le gouvernement du Canada, conjointement avec First Canada ULC, a annoncé la canalisation d'investissements dans des bus scolaires électriques. Leur effort conjoint, s'élevant à près de 1 million USD via le Fonds pour le transport en commun à zéro émission (ZETF), a renforcé la démarche de First Canada vers l'électrification de sa flotte.
- Septembre 2024 : GreenPower Motor Company, par l'intermédiaire de son concessionnaire arizonien RWC Group, a obtenu une série de commandes pour six de ses bus scolaires entièrement électriques à zéro émission. Ces commandes, financées par le programme Clean School Bus de l'EPA, desservent trois districts scolaires distincts en Arizona. Par ailleurs, RWC Group recherche activement de nouvelles commandes dans le cadre de la même initiative.
Périmètre du rapport sur le marché des bus scolaires en Amérique du Nord
Le périmètre comprend la segmentation par groupe motopropulseur (moteur à combustion interne, électrique à batterie et électrique à pile à combustible), type de bus (type A, type C et type D), capacité d'assise (jusqu'à 30 sièges, 31 à 60 sièges et plus de 60 sièges), utilisateur final (districts scolaires publics, opérateurs privés et affréteurs, et prestataires et sociétés de crédit-bail) et pays (États-Unis, Canada et reste de l'Amérique du Nord). Les prévisions du marché sont fournies en termes de valeur (USD) et de volume (unités).
| Moteur à combustion interne |
| Électrique à batterie |
| Électrique à pile à combustible |
| Type A |
| Type C |
| Type D |
| Jusqu'à 30 sièges |
| 31 - 60 sièges |
| Plus de 60 sièges |
| Districts scolaires publics |
| Opérateurs privés et affréteurs |
| Prestataires et sociétés de crédit-bail |
| États-Unis |
| Canada |
| Reste de l'Amérique du Nord |
| Par groupe motopropulseur | Moteur à combustion interne |
| Électrique à batterie | |
| Électrique à pile à combustible | |
| Par type de bus | Type A |
| Type C | |
| Type D | |
| Par capacité d'assise | Jusqu'à 30 sièges |
| 31 - 60 sièges | |
| Plus de 60 sièges | |
| Par utilisateur final | Districts scolaires publics |
| Opérateurs privés et affréteurs | |
| Prestataires et sociétés de crédit-bail | |
| Par pays | États-Unis |
| Canada | |
| Reste de l'Amérique du Nord |
Questions clés auxquelles répond le rapport
Quelle est la taille du marché des bus scolaires en Amérique du Nord en 2025 ?
La taille du marché des bus scolaires en Amérique du Nord est de 6,98 milliards USD en 2025 et devrait s'élargir à 10,19 milliards USD d'ici 2030.
Quel programme de financement a le plus grand impact sur l'adoption des bus scolaires électriques ?
Le programme Clean School Bus de l'EPA fournit près de 3 milliards USD en remises et subventions, finançant 8 500 unités électriques dans 1 200 districts.
Quel groupe motopropulseur connaît la croissance la plus rapide d'ici 2030 ?
Les bus électriques à batterie affichent le CAGR le plus élevé, à 7,92 %, entre 2025 et 2030, dépassant le diesel et les carburants alternatifs.
Quel est le principal obstacle opérationnel à l'électrification en milieu rural ?
La capacité limitée du réseau électrique au niveau des dépôts augmente les coûts de raccordement et allonge les délais, rendant les districts ruraux prudents face aux déploiements électriques à grande échelle.
Pourquoi le Canada croît-il plus vite que les États-Unis en termes de pourcentage ?
Des provinces comme le Québec offrent des subventions allant jusqu'à 240 000 CAD par bus et imposent un approvisionnement local, portant le CAGR canadien à 8,72 %.