
Nordamerika Schulbus-Markt Größe und Marktanteil
Marktübersicht
| Studienzeitraum | 2019 - 2030 |
|---|---|
| Prognosedatenzeitraum | 2025 - 2030 |
| Historischer Datenzeitraum | 2019 - 2023 |
| Marktgröße (2025) | 6.98 Milliarden US-Dollar |
| Marktgröße (2030) | 10.19 Milliarden US-Dollar |
| Wachstumsrate (2025 - 2030) | 7.87 % |
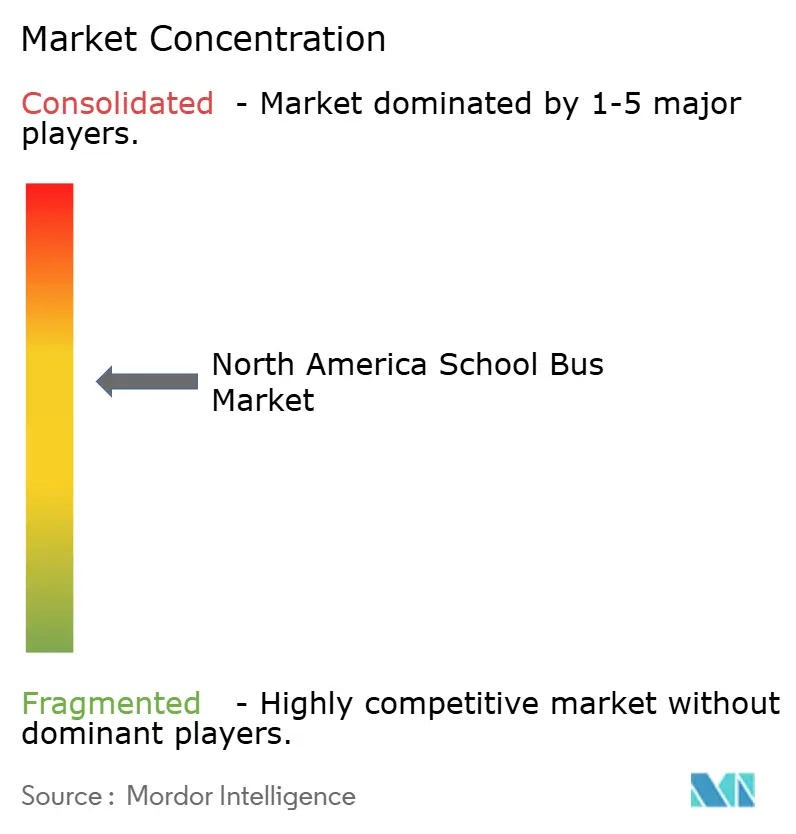
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Nordamerika Schulbus-Marktanalyse von Mordor Intelligence
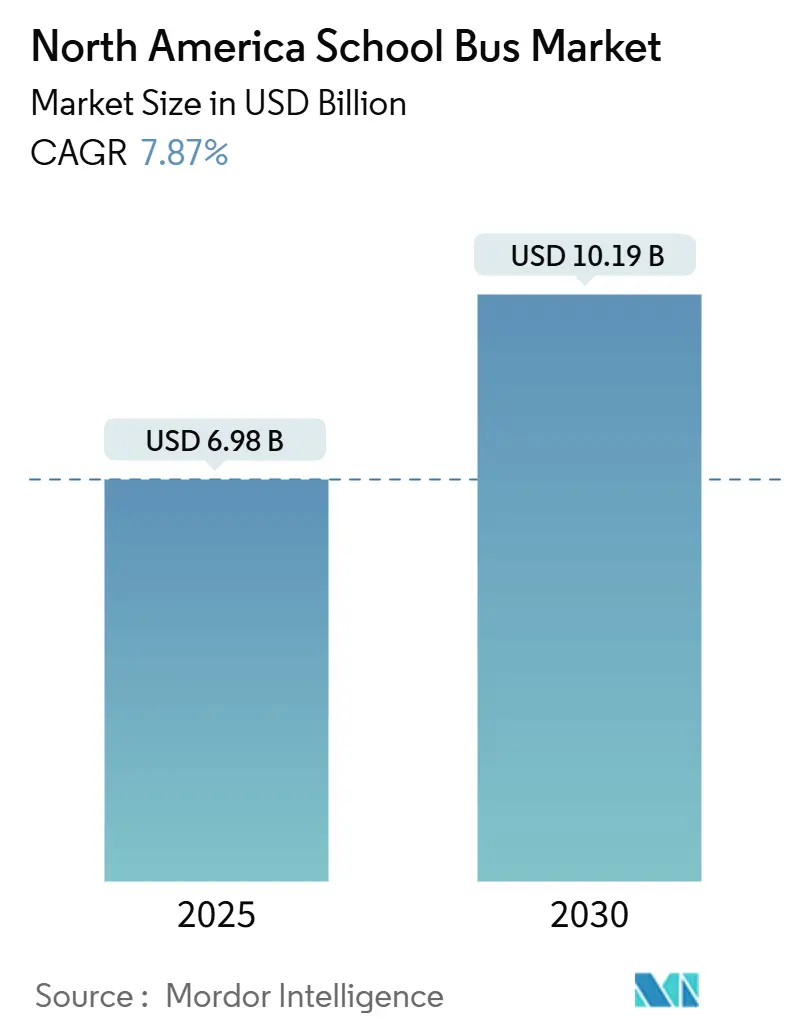
Die Größe des nordamerikanischen Schulbus-Marktes beläuft sich im Jahr 2025 auf 6,98 Milliarden USD und wird bis 2030 voraussichtlich 10,19 Milliarden USD erreichen, was einer CAGR von 7,87 % von 2025 bis 2030 entspricht. Der Schwung resultiert aus beispiellosen Bundesanreizen, die die Beschaffung zugunsten batterieelektrischer Modelle verschieben, der vorgeschriebenen Aufrüstung von Sicherheitssystemen an Bord sowie dem zyklischen Bedarf, alternde Dieselflotten zu ersetzen. Auszahlungen aus dem Clean School Bus Program, frachtgroße Händlernetzwerke und integrierte Telematik haben die Bestellvolumina verstärkt, auch wenn Netzkapazitätsgrenzen im ländlichen Raum und anhaltender Fahrermangel kurzfristige Lieferungen dämpfen. OEMs synchronisieren Fahrgestelleinführungen mit Compliance-Fristen wie der Anforderung an die Umfeldüberwachung von Transport Canada, was die Plattformstandardisierung über Grenzen hinweg verbessert. Finanzierungsinnovationen, einschließlich Energie-als-Dienstleistung-Verträgen, erweitern den Zugang für kleine Schulbezirke, während Fahrzeug-zu-Netz-Pilotprojekte Umsatzpotenziale aufzeigen, die die Amortisationszeiten für elektrifizierte Flotten verkürzen könnten.
Wichtigste Erkenntnisse des Berichts
- Nach Antriebsstrang kontrollierten Verbrennungsmotoren im Jahr 2024 einen Marktanteil von 92,82 % am nordamerikanischen Schulbus-Markt, während batterieelektrische Busse bis 2030 die höchste CAGR von 7,92 % verzeichnen sollen.
- Nach Bustyp entfiel auf Typ C im Jahr 2024 ein Marktanteil von 43,24 % am nordamerikanischen Schulbus-Markt, während Typ D über denselben Zeitraum mit einer CAGR von 8,02 % expandieren soll.
- Nach Sitzkapazität entfiel auf die Konfiguration mit 31–60 Sitzen im Jahr 2024 ein Anteil von 57,62 % am nordamerikanischen Schulbus-Markt; Modelle mit weniger als 30 Sitzen verzeichneten das höchste CAGR-Wachstum von 8,28 % bis 2030.
- Nach Endnutzer dominierten öffentliche Schulbezirke im Jahr 2024 mit einem Marktanteil von 80,31 % am nordamerikanischen Schulbus-Markt, während private und Charterbetreiber mit einer CAGR von 8,65 % bis 2030 das stärkste Wachstum verzeichnen sollen.
- Nach Land trug die Vereinigten Staaten im Jahr 2024 mit 86,36 % zum nordamerikanischen Schulbus-Marktanteil bei, während Kanada mit einer führenden CAGR von 8,72 % bis 2030 prognostiziert wird.
Nordamerika Schulbus-Markt Trends und Erkenntnisse
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Förderung sauberer Schulbusse | +1.2% | Vereinigte Staaten, ausgewählte kanadische Provinzen | Kurzfristig (≤ 2 Jahre) |
| Gesamtkostenparität von Elektrofahrzeugen | +0.9% | Städtische und vorstädtische Schulbezirke | Mittelfristig (2–4 Jahre) |
| Strenge Sicherheitsvorschriften | +0.8% | Vereinigte Staaten und Kanada | Mittelfristig (2–4 Jahre) |
| Ersatz alternder Flotten | +0.6% | Ländliche und vorstädtische Schulbezirke | Langfristig (≥ 4 Jahre) |
| Gesundheitsorientierte Richtlinien | +0.5% | Ballungsräume | Mittelfristig (2–4 Jahre) |
| Fahrzeug-zu-Netz-Erlöse | +0.3% | Kalifornien, Nordosten | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Die Vereinigten Staaten übernehmen die Führung im nordamerikanischen Schulbus-Markt
Die Bundesunterstützung für elektrische Schulbusse ist stark gestiegen, wobei die Umweltschutzbehörde (EPA) erhebliche Mittel über Zuschüsse und Rabatte an Schulbezirke im ganzen Land verteilt. Die anhaltende Nachfrage nach diesen Initiativen übersteigt die verfügbaren Ressourcen, was ein starkes Engagement für sauberere Transportmittel unterstreicht. Programme auf Staatsebene stärken diesen Schwung zusätzlich, wobei einige Bundesstaaten erhebliche Anreize pro Fahrzeug ausrollen oder bedeutende Mittel zur Förderung emissionsfreier Flotten bereitstellen. Dennoch kann die Schwankung der Fördermittel langfristige Strategien erschweren, wie jüngste Förderpausen verdeutlichten, die Beschaffungspläne durcheinanderbrachten. Dennoch ermöglicht die strategische Kombination aus lokalen und Bundesanreizen zahlreichen städtischen Schulbezirken, ihren Umstieg auf Elektrobusse zu beschleunigen und die finanzielle Belastung handhabbar zu machen.
Steigende Gesamtkostenparität von Elektrobussen
Aufgrund von Kraftstoffeinsparungen und einfacheren mechanischen Systemen werden Elektrofahrzeuge über ihre Lebensdauer hinweg zunehmend kostenwettbewerbsfähiger und reduzieren den Wartungsaufwand. Einsparungen entstehen durch geringeren Verschleiß an Komponenten wie Bremsen und den Wegfall routinemäßiger Wartungsarbeiten wie Ölwechsel. Die Gesamtwirtschaftlichkeit hängt jedoch von Faktoren wie den lokalen Strompreisen und der Langlebigkeit der Batteriesysteme ab. Finanzielle Unterstützung könnte in Regionen mit hohen Energiekosten oder unregelmäßigen Nutzungsmustern weiterhin unerlässlich sein, um einen wirtschaftlich tragfähigen Übergang zu ermöglichen. Infolgedessen priorisieren Entscheidungsträger bei Flotteninvestitionsentscheidungen die Gesamtbetriebskosten und verfügbare Infrastrukturanreize.
Strenge Sicherheitsvorschriften zum Schutz der Fahrzeuginsassen
Nordamerikanische Gesetzgeber verschärfen die Vorschriften zur Crashsicherheit und Sichtbarkeit und zwingen Schulbezirke, Busse mit stabileren Karosserien und fortschrittlichen Kamerasystemen zu beschaffen. Die Federal Motor Vehicle Safety Standards decken Überrollsicherheit, Verbindungsfestigkeit, Fahrgastsicherung und Notausgänge ab, während Transport Canada ab November 2027 eine 360-Grad-Umfeldüberwachung für alle neuen Busse vorgeschrieben hat.[1] Obwohl die Erfüllung regulatorischer Anforderungen die Anfangskosten von Elektrofahrzeugen erhöht, können Hersteller mit vollständig integrierten Elektroantriebsplattformen diese Anforderungen besser absorbieren, ohne Leistungseinbußen hinzunehmen. Da ältere Dieselmodelle auslaufen, steigen zahlreiche Schulbezirke auf Elektrofahrgestelle um, die auf die Einhaltung von Compliance-Standards ausgelegt sind, was den Genehmigungsprozess vereinfacht. Langfristig wird erwartet, dass harmonisierte Sicherheitsvorschriften zwischen den Vereinigten Staaten und Kanada die Zertifizierungskosten für Lieferanten, die in beiden Märkten tätig sind, senken werden.
Fahrzeug-zu-Netz-Erlösmöglichkeiten
Schulbusse stehen tagsüber oft lange still, was Versorgungsunternehmen die Möglichkeit bietet, ihre gespeicherte Energie zur Netzunterstützung zu nutzen. Einige Schulbezirke nehmen bereits an Programmen teil, die es Bussen ermöglichen, Strom ins Netz zurückzuspeisen, was zusätzliche Einnahmen generiert und die Gesamtwirtschaftlichkeit elektrischer Flotten verbessert. Da immer mehr Schulbezirke bidirektionale Ladetechnologie einsetzen, wird das Potenzial für Netzbeiträge voraussichtlich wachsen. Obwohl die Umsetzung die Bewältigung technischer und regulatorischer Komplexitäten erfordert, zeigen frühe Pilotprogramme, dass diese Systeme neue Einnahmequellen erschließen und den wirtschaftlichen Fall für die Elektrifizierung stärken können.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Anschaffungskosten für Elektrofahrzeuge | -0.9% | Ganz Nordamerika | Mittelfristig (2–4 Jahre) |
| Busfahrermangel | -0.7% | Ländliche und vorstädtische Schulbezirke | Kurzfristig (≤ 2 Jahre) |
| Engpässe in der Batterie- und Fahrgestellversorgungskette | -0.6% | Montagewerke in den Vereinigten Staaten und Kanada | Mittelfristig (2–4 Jahre) |
| Begrenzte Netzkapazität im ländlichen Raum | -0.4% | Grenzregionen | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Anschaffungskosten batterieelektrischer Busse
Trotz Anreizen sind elektrische Schulbusse im Vergleich zu Dieselbussen nach wie vor mit erheblichen Kosten verbunden. Flottenoperatoren sind besonders vorsichtig angesichts der hohen Anschaffungskosten, insbesondere bei größeren Modellen. Mit dem Versprechen langfristiger Einsparungen, gestützt durch politische Unterstützung, gewinnt das wirtschaftliche Argument für den Umstieg jedoch stetig an Überzeugungskraft. Die Kapitalintensität schreckt kleinere Schulbezirke ab, denen es an Anleihekapazität oder Fachpersonal für Förderanträge mangelt. Anbieter fördern Leasing-Kauf- und Abonnementmodelle, die Fahrzeuge, Ladegeräte und Energiekosten in einer festen monatlichen Gebühr bündeln, um diese Lücke zu schließen. Obwohl diese Vereinbarungen den Mittelabfluss glätten, können sie die Lebenszykluskosten im Vergleich zum Direktkauf erhöhen, was die Notwendigkeit transparenter Kosten-Nutzen-Analysen unterstreicht.
Engpässe in der Batterie- und Fahrgestellversorgungskette
Die Verfügbarkeit von Nickel-Mangan-Kobalt-Kathoden verschärfte sich im Jahr 2024, als asiatische Verarbeiter ihre Exporte drosselten, was OEMs dazu veranlasste, Produktionskapazitäten zu rationieren oder auf Eisenphosphat-Chemie umzusteigen. Stahlengpässe verzögerten Fahrgestelllieferungen und verschlimmerten bereits durch Halbleitermangel verlängerte Vorlaufzeiten. Obwohl inländische Batteriezellenwerke hochfahren, verzögern die Lernkurve und Qualifikationstests die volle Produktion bis 2026. Engpässe in der Versorgung begrenzen daher das kurzfristige Wachstum unabhängig von der Auftragsnachfrage.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Antriebsstrang: Diesel führt, während Elektromobilität an Dynamik gewinnt
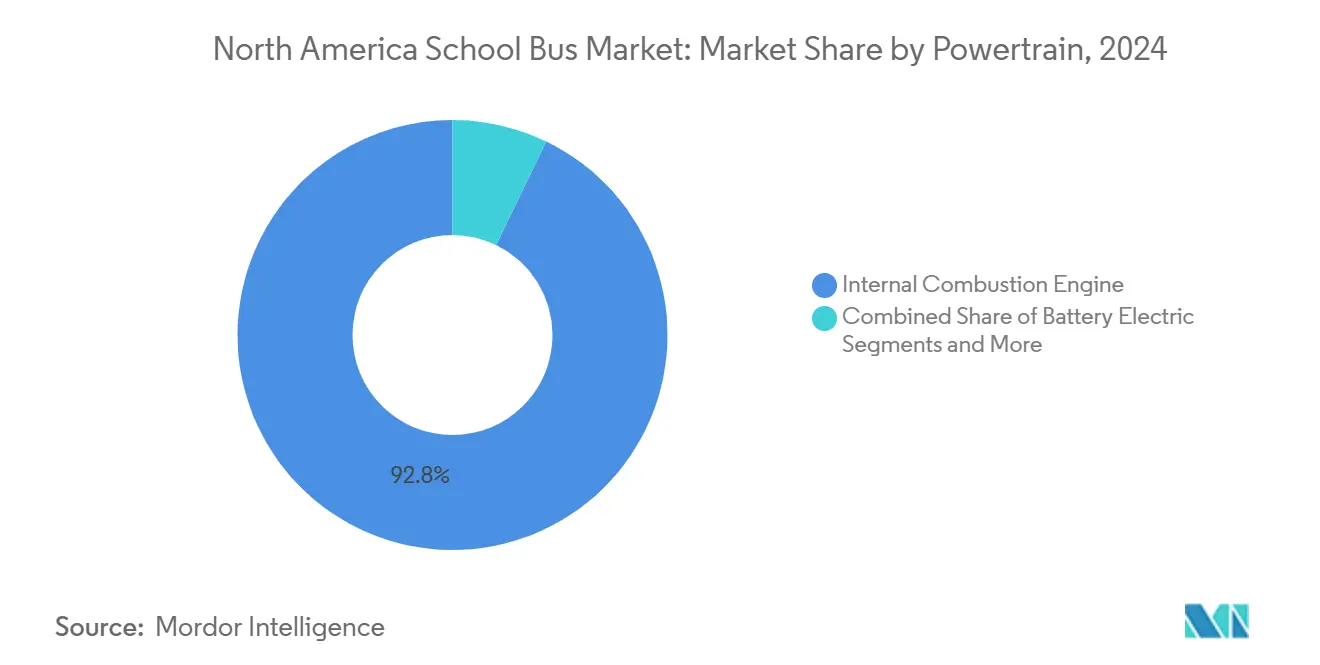
Verbrennungsmotorkonfigurationen machten 92,82 % der Auslieferungen im Jahr 2024 aus und sicherten ihnen den Löwenanteil am nordamerikanischen Schulbus-Markt. Das etablierte Servicenetzwerk, bekannte Dieselrestwerte und reichhaltige Ersatzteilbestände halten das Betriebsrisiko für finanzschwache Schulbezirke gering. Batterieelektrische Bestellungen wachsen jedoch schnell von einer kleinen Basis aus. Die dem nordamerikanischen Schulbus-Markt zuzurechnende Marktgröße für batterieelektrische Modelle wird bis 2030 eine CAGR von 7,92 % aufweisen. Der Sicherheitsstandard FMVSS 305a ist vollständig mit den UL-2580-Batterienormen harmonisiert, was regulatorische Sicherheit bietet und OEM-Plattforminvestitionen fördert. Brennstoffzellenkandidaten bleiben experimentell, da Wasserstoffversorgungsnetze weit hinter dem Ausbau von Ladeinfrastruktur zurückbleiben.
Reichweite, Ladedauer und Depotstromanforderungen prägen die Antriebsstrangwahl. Städtische Betreiber entscheiden sich für 100-Meilen-Batteriepakete, die nächtliches Laden ermöglichen, während ländliche Schulbezirke weiterhin Diesel bevorzugen, bis Batteriechemien mit höherer Energiedichte verfügbar sind. IC Bus und Blue Bird haben elektrische Antriebsstränge der zweiten Generation mit Siliziumkarbid-Wechselrichtern angekündigt, die Effizienzgewinne versprechen. Langfristig sollten Null-Emissions-Mandate in Kalifornien, New York und Quebec die Dieselnachfrage schrittweise verringern, aber die bestehende Flotte wird sich im Zuge der Ausmusterungszyklen nur allmählich reduzieren.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Bustyp: Typ C bleibt das Arbeitstier
Typ-C-Modelle kombinieren ein konventionelles Fahrerhaus-Layout mit einem engen Wendekreis und sind damit die bevorzugte Option für gemischte vorstädtisch-ländliche Strecken. Sie hielten im Jahr 2024 einen Marktanteil von 43,24 % am nordamerikanischen Schulbus-Markt. Das Zusammenspiel von Sicherheit, Kapazität und Reichweite wird Typ C dominant halten, aber Typ D ermöglichen, bis 2030 die schnellere CAGR von 8,02 % zu erzielen. Typ-D-Busse im Transitstil skalieren schneller, weil städtische Schulbezirke ihre höhere Kapazität und größere Batteriefächer unter dem Boden bevorzugen. Elektromobilität verstärkt diese Designvorteile; bodenmontierte Batteriepakete auf Typ-D-Plattformen verbessern den Schwerpunkt und erhalten gleichzeitig die Fahrgastsitzplätze.
Alle drei großen Legacy-OEMs bieten batterieelektrische Varianten in den Kategorien Typ C und Typ D an, doch die Lieferzeiten unterscheiden sich. Blue Birds Werk in Georgia kann einen Typ-C-Elektrobus in sieben Tagen fertigstellen, während die Typ-D-Montage aufgrund maßgeschneiderter Kabelbäume noch mehr als 14 Tage dauert. Regulatorische Ergänzungen wie Kameras zur Umfeldüberwachung erhöhen das Leergewicht geringfügig, was den Bedarf an leichten Verbundkarosseriepaneelen verstärkt.
Nach Sitzkapazität: Dominanz im mittleren Bereich, Agilität bei kleinen Bussen
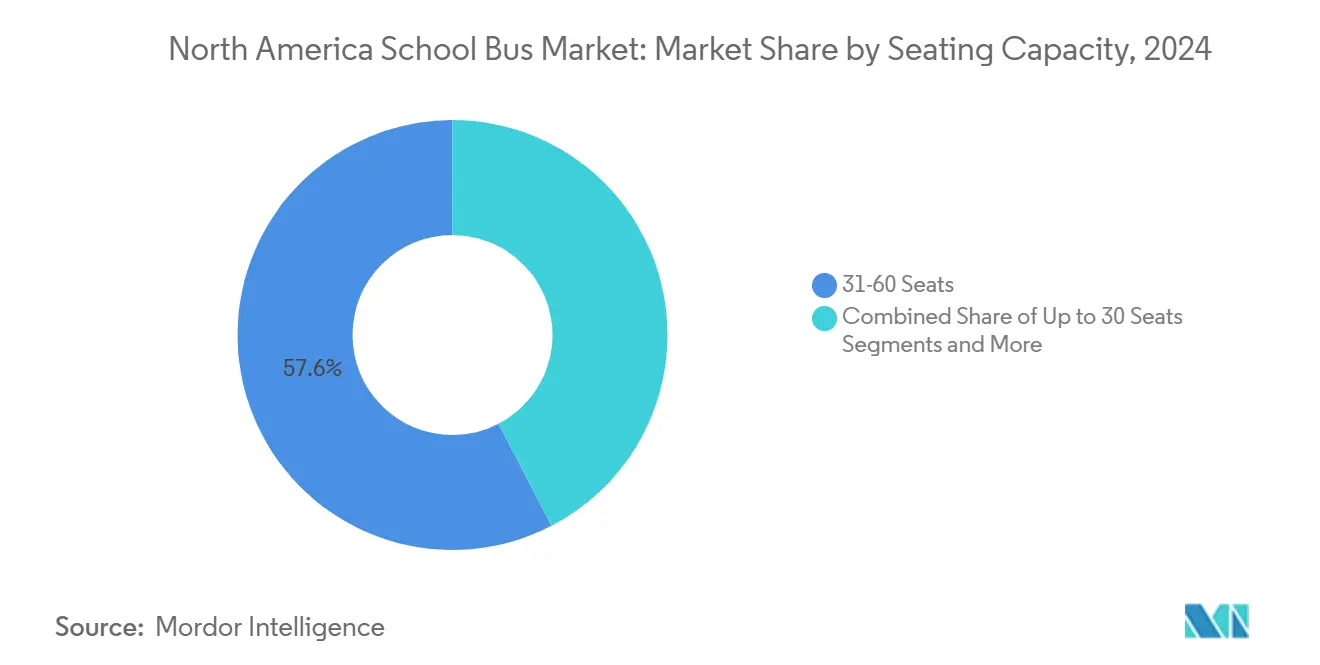
Busse mit einer Konfiguration für 31–60 Fahrgäste absorbierten im Jahr 2024 57,62 % des Umsatzes und unterstützen die Routenflexibilität für den durchschnittlichen nordamerikanischen Schulbezirk. Diese Konfiguration liefert stabile Haltezeiten an Haltestellen, unterstützt die Zuweisung eines einzelnen Fahrers pro Route und passt in die Mehrheit der Depotparkplätze. Kleinere Klassen (≤ 30 Sitze) expandieren bis 2030 mit einer CAGR von 8,28 %, da Schulbezirke Sonderbedarfsshuttles, Expresslinien für Magnetsschulen und frühe autonome Pilotprojekte einführen.
Großkapazitätsbusse (> 60 Sitze) gedeihen in Megabezirken wie Los Angeles und Toronto, wo die Routenverdichtung die Betriebskosten pro Schüler senkt. Ihr verlängerter Radstand ermöglicht die Montage von bis zu 240-kWh-Batteriepaketen, was Reichweiten von 170 Meilen auch bei HVAC-Lasten ermöglicht. Umgekehrt sind kleinere Einheiten durch Packaging-Einschränkungen auf eine Reichweite von etwa 90 Meilen begrenzt, was für die meisten städtischen Strecken ausreicht, aber für weitläufige ländliche Gebiete eine Herausforderung darstellt. Die Sitzplatzstrategie überschneidet sich mit der Elektrifizierungsbereitschaft und zwingt Bezirksplaner, die Kapazität mit der verfügbaren Infrastruktur abzustimmen.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Endnutzer: Öffentliche Schulbezirke dominieren, private Betreiber beschleunigen
Öffentliche Schulbezirke erwarben im Jahr 2024 80,31 % der Einheiten aufgrund ihrer gesetzlichen Verpflichtung zur Bereitstellung von Schülerbeförderung. Diese Einrichtungen nutzen Fördermittel der EPA sowie staatliche und provinzielle Finanzierungsquellen, die privaten Auftragnehmern nicht zugänglich sind, was häufige Großbestellungen ermöglicht, die OEM-Produktionsprognosen verankern. Dennoch setzen private und Charterbetreiber, oft Tochtergesellschaften globaler Mobilitätsgruppen, elektrische Antriebsstränge mit einer CAGR von 8,65 % ein. Ihre Geschäftsmodelle können höhere Anschaffungskosten über Mehrgebietsverträge amortisieren, und sie verfügen über organisatorische Agilität, um Fahrzeug-zu-Netz- oder abonnementbasierte Dienste früher zu pilotieren als öffentliche Stellen, die durch Vergaberecht eingeschränkt sind.
Leasinggesellschaften fügen eine weitere Ebene hinzu und bieten schlüsselfertige Elektrifizierungspakete an, die Ladeinfrastruktur, Netzaufrüstungen und Wartung bündeln. Dies mindert Kapitalbarrieren für kleine öffentliche Schulbezirke, erodiert jedoch einen Teil der Kontrolle über betriebliche Prioritäten. Mit zunehmender Elektrifizierung werden sich die Eigentumsmodelle weiter diversifizieren, den Wettbewerb um vorhersehbares Routenvolumen intensivieren und unterkapitalisierte Betreiber einem Konsolidierungsdruck aussetzen.
Geografische Analyse
Die Vereinigten Staaten machten im Jahr 2024 86,36 % der Einheitenverkäufe aus, da sie das weltweit größte Schülerbeförderungsnetz mit rund 480.000 gelben Bussen auf den Straßen betreiben. Bundeskonjunkturprogramme haben fast 3 Milliarden USD in Elektrifizierungsrabatte gelenkt. Die Produktionsvolumina stiegen im Jahr 2023 um 17,2 %, was einen robusten Ersatzboom signalisiert, auch wenn Komponentenengpässe die Vorlaufzeiten für bestimmte Modelle auf acht Monate ausdehnten. Politische Kehrtwenden, einschließlich der Vorschläge von 2024, Null-Emissions-Gutschriften auszusetzen, erzeugten kurzfristige Unsicherheit, konnten die Pläne der Schulbezirke, die bereits mehrjährige Förderzusagen gesichert hatten, letztlich jedoch nicht zum Entgleisen bringen.
Kanada, obwohl ein Bruchteil der Flottengröße, wächst mit einer CAGR von 7,72 % am schnellsten. Quebec hat seine Unterstützung für elektrische Schulbusse durch Erhöhung der Subventionen und Vorschriften zur lokalen Fertigung gestärkt. Dieser Schritt hat bereits ein erhebliches Wachstum der elektrischen Flotte der Provinz ausgelöst. Quebecs Provinzpolitik bietet Herstellern in der Region einen klareren langfristigen Ausblick und beschleunigt die Einführung von Elektrobussen. Obwohl die Bundesfinanzierung hinterherhinkt, deuten jüngste Ankündigungen auf ein wachsendes Engagement für die Elektrifizierung hin. Insgesamt kultivieren diese Initiativen eine stabilere und ermutigendere Landschaft für den Übergang zu emissionsfreiem Transport.[2]Sicherheitsvorschriften, die ab 2027 Umfeldüberwachungssysteme vorschreiben, erhöhen die Kostenbasis, harmonieren jedoch mit provinziellen Anreizen zum Ersatz alternder Dieseleinheiten.
Der Rest Nordamerikas, einschließlich der Territorien der Vereinigten Staaten, verzeichnet minimale Volumina, beobachtet regulatorische Veränderungen jedoch aufmerksam. Die Elektrifizierung im ländlichen Raum ist durch die Kapazität auf Depotebene begrenzt; Transformatoren mit einer Nennleistung unter 500 kVA können nicht gleichzeitig Schnellladungen für auch nur ein halbes Dutzend Busse bewältigen. Infolgedessen priorisieren kleinere Gebietskörperschaften häufig hybride Pilotprojekte oder bleiben bei Dieselersatz, bis Netzaufrüstungen mit geplanten Busausmusterungen zusammenfallen. Über den Prognosehorizont hinweg werden regionale Verkaufsmuster daher die Schnittstelle aus Fördertiefe, Infrastrukturbereitschaft und politischer Sicherheit widerspiegeln.
Wettbewerbslandschaft
Die Marktkonzentration ist moderat, wobei die führenden Legacy-OEMs, darunter Blue Bird, Thomas Built und IC Bus, den Großteil des Marktanteils auf sich vereinen. Ihre etablierten Händlernetzwerke, Teileverteilung und Compliance-Erfolgsbilanz schaffen hohe Wechselkosten für risikoaverse Schulbezirke. Blue Bird lieferte im August 2024 seine 2.000. elektrische Einheit aus[3] und nutzt einen Zuschuss des US-Energieministeriums in Höhe von 80 Millionen USD, um die Kapazität seines Werks in Georgia zu erweitern, was Skalenvorteile unterstreicht.
Jüngere reine Elektrofahrzeughersteller sehen sich größeren Gegenwind ausgesetzt. Lion Electric beantragte Anfang 2025 Gläubigerschutz, bevor ein von Quebec geführtes Investorenkonsortium den Betrieb rettete, doch die Restrukturierung machte viele US-Garantien nichtig und erschütterte das Käufervertrauen. GreenPower Motor schwenkte auf ein Auftragsfertigung-Modell um, um Liquidität zu erhalten, und lagerte die Karosseriemontage aus, während die Antriebsstrangintegration intern verblieb. Diese Veränderungen verdeutlichen die kapitalintensive Natur der Produktionsskalierung inmitten des Preisdrucks durch subventionierte Legacy-Akteure.
Angesichts intensiver Wettbewerbsrivalität erlebt der Markt Fusionen und Übernahmen. So erwarb Forest River im Januar 2024 Collins Bus für 303 Millionen USD und konsolidierte Typ-A-Angebote unter einem Dach, was eine komponentenübergreifende Plattformstandardisierung verspricht. Die Wettbewerbsdifferenzierung verlagert sich von Diesel-PS-Spezifikationen hin zu Gesamtbetriebskostenanalysen, Garantien für Ladeinfrastruktur-Verfügbarkeit und Fahrzeug-zu-Netz-Kompatibilität, was Platzhirsche zwingt, Software- und Energiemanagementfähigkeiten neben mechanischen Upgrades auszubauen.
Marktführer im nordamerikanischen Schulbus-Sektor
-
Blue Bird Corporation
-
Daimler AG (Thomas Built Buses)
-
Lion Electric Company
-
Navistar, Inc.
-
Forest River Inc. (Collins Bus Corporation)
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Jüngste Branchenentwicklungen
- Mai 2025: La Caisse, an der Spitze einer Quebecker Investorengruppe, übernahm Lion Electric. Unter der neuen Eigentümerschaft liegt der Schwerpunkt auf elektrischen Schulbussen, begleitet von Plänen zur Neugestaltung des Unternehmensbetriebs. Obwohl Garantien für US-Kunden für nichtig erklärt wurden, besteht eine klare Absicht, Dienstleistungen in wichtigen Märkten wieder einzuführen.
- März 2025: Im Bestreben, eine netto-null-Kohlenstoff-Zukunft zu verwirklichen, kündigten die Regierung Kanadas und First Canada ULC gemeinsam an, Investitionen in elektrische Schulbusse zu lenken. Ihre gemeinsame Anstrengung in Höhe von fast 1 Million USD über den Zero Emission Transit Fund (ZETF) stärkte First Canadas Vorstoß zur Flottenelektrifizierung.
- September 2024: GreenPower Motor Company sicherte sich über seinen Händler in Arizona, RWC Group, eine Reihe von Bestellungen für sechs seiner vollelektrischen, emissionsfreien Schulbusse. Diese Bestellungen, finanziert durch das Clean School Bus Program der EPA, bedienen drei separate Schulbezirke in Arizona. Darüber hinaus sucht RWC Group aktiv nach weiteren Bestellungen im Rahmen derselben Initiative.
Berichtsumfang des nordamerikanischen Schulbus-Marktes
Der Umfang umfasst die Segmentierung nach Antriebsstrang (Verbrennungsmotor, Batterieelektrisch und Brennstoffzellenelektrisch), Bustyp (Typ A, Typ C und Typ D), Sitzkapazität (bis zu 30 Sitze, 31–60 Sitze und über 60 Sitze), Endnutzer (Öffentliche Schulbezirke, Private und Charterbetreiber sowie Auftragnehmer und Leasinggesellschaften) und Land (Vereinigte Staaten, Kanada und Rest Nordamerikas). Die Marktprognosen werden in Wert (USD) und Volumen (Einheiten) angegeben.
| Verbrennungsmotor |
| Batterieelektrisch |
| Brennstoffzellenelektrisch |
| Typ A |
| Typ C |
| Typ D |
| Bis zu 30 Sitze |
| 31 – 60 Sitze |
| Über 60 Sitze |
| Öffentliche Schulbezirke |
| Private und Charterbetreiber |
| Auftragnehmer und Leasinggesellschaften |
| Vereinigte Staaten |
| Kanada |
| Rest Nordamerikas |
| Nach Antriebsstrang | Verbrennungsmotor |
| Batterieelektrisch | |
| Brennstoffzellenelektrisch | |
| Nach Bustyp | Typ A |
| Typ C | |
| Typ D | |
| Nach Sitzkapazität | Bis zu 30 Sitze |
| 31 – 60 Sitze | |
| Über 60 Sitze | |
| Nach Endnutzer | Öffentliche Schulbezirke |
| Private und Charterbetreiber | |
| Auftragnehmer und Leasinggesellschaften | |
| Nach Land | Vereinigte Staaten |
| Kanada | |
| Rest Nordamerikas |
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der nordamerikanische Schulbus-Markt im Jahr 2025?
Die Größe des nordamerikanischen Schulbus-Marktes beträgt im Jahr 2025 6,98 Milliarden USD und wird bis 2030 voraussichtlich auf 10,19 Milliarden USD anwachsen.
Welches Förderprogramm hat den größten Einfluss auf die Einführung elektrischer Schulbusse?
Das Clean School Bus Program der EPA stellt fast 3 Milliarden USD an Rabatten und Zuschüssen bereit und finanziert 8.500 elektrische Einheiten in 1.200 Schulbezirken.
Welcher Antriebsstrang wächst bis 2030 am schnellsten?
Batterieelektrische Busse verzeichnen zwischen 2025 und 2030 die höchste CAGR von 7,92 % und übertreffen damit Diesel und alternative Kraftstoffe.
Was ist die primäre betriebliche Barriere für die Elektrifizierung im ländlichen Raum?
Begrenzte Netzkapazität auf Depotebene erhöht die Anschlusskosten und verlängert die Zeitpläne, was ländliche Schulbezirke bei groß angelegten Elektrofahrzeugbereitstellungen vorsichtig macht.
Warum wächst Kanada in prozentualen Begriffen schneller als die Vereinigten Staaten?
Provinzen wie Quebec bieten Subventionen von bis zu 240.000 CAD pro Bus und schreiben inländische Beschaffung vor, was die kanadische CAGR auf 8,72 % treibt.