
Tamanho e Participação do Mercado de Sistemas Multimodais de Inspeção Remota
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 1.21 Bilhões de dólares |
| Tamanho do Mercado (2031) | 2.11 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 11.76 % |
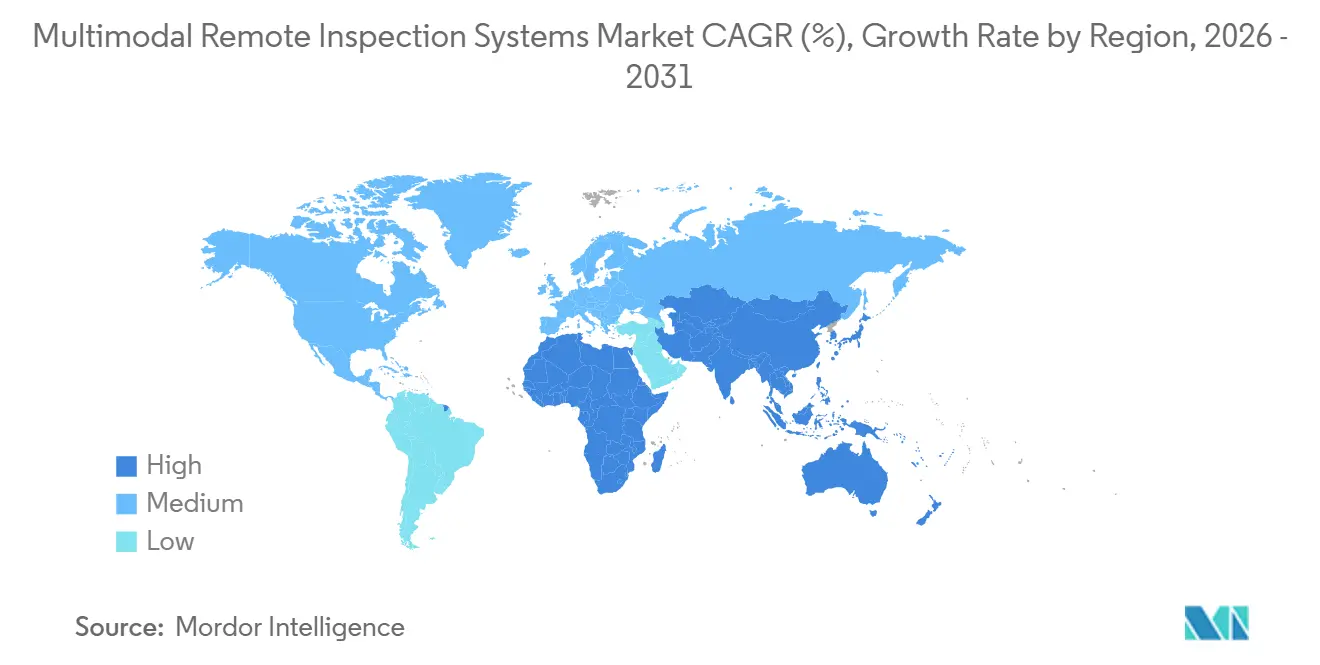
| Mercado de Crescimento Mais Rápido | Oriente Médio e África |
| Maior Mercado | Ásia-Pacífico |
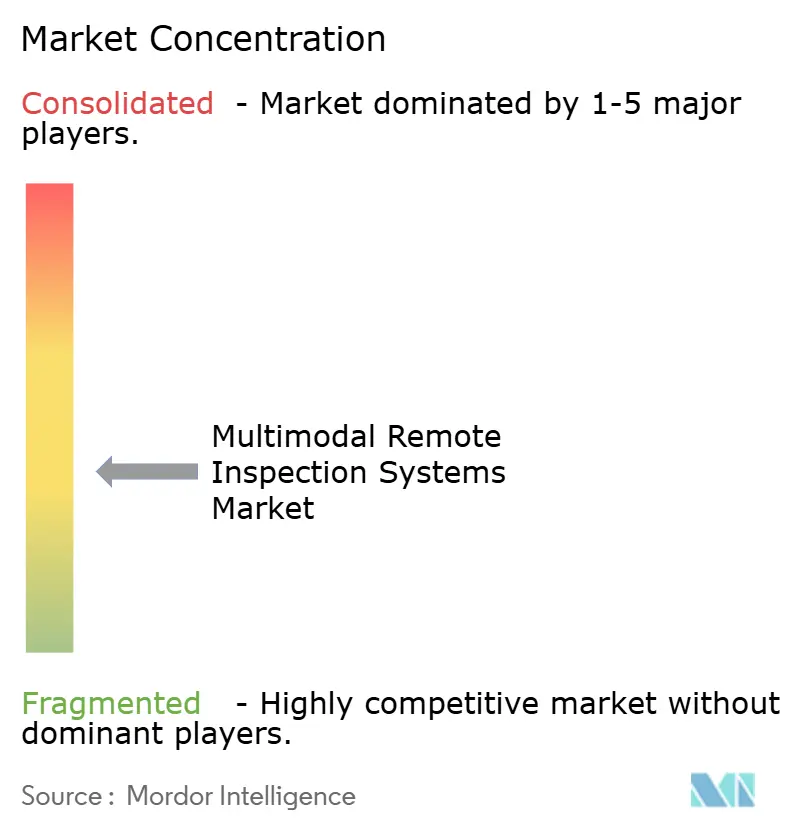
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Sistemas Multimodais de Inspeção Remota pela Mordor Intelligence
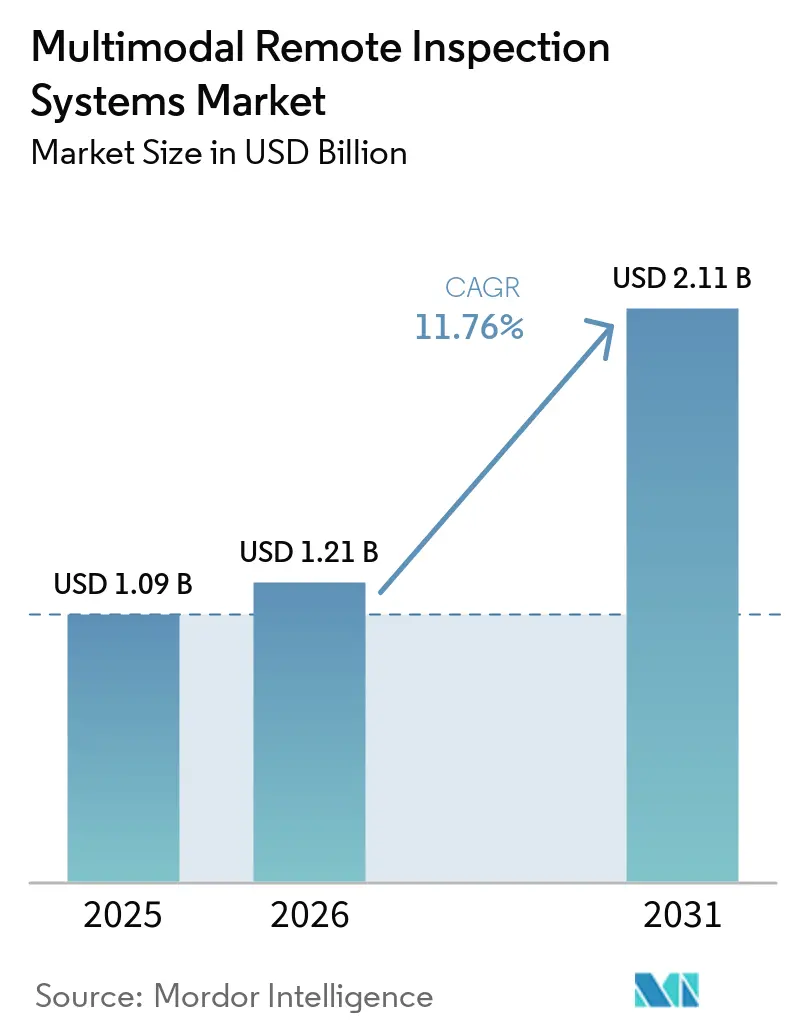
O tamanho do mercado de sistemas multimodais de inspeção remota foi de 1,09 bilhões de USD em 2025 e está projetado para atingir 2,11 bilhões de USD até 2031, a um CAGR de 11,76% de 2026 a 2031. O mercado de sistemas multimodais de inspeção remota está se beneficiando à medida que a IA física, a computação de borda e sensores menores permitem inspeções mais frequentes em locais dispersos e de difícil acesso. O investimento na transição energética, a construção de infraestrutura digital e os gastos com ativos envelhecidos estão ampliando a demanda além dos trabalhos tradicionais de ensaios não destrutivos. Os compradores estão migrando de rondas manuais periódicas para a coleta contínua de dados, o que aumenta a importância de dados de sensores confiáveis e fluxos de trabalho reproduzíveis. Os fornecedores estabelecidos estão combinando hardware de medição com análises, enquanto os provedores de robótica estão construindo posições por meio de programas gerenciados de inspeção. A responsabilidade pouco clara por descobertas geradas por IA ainda retarda as aquisições em aplicações de aviação, nuclear e offshore, onde os requisitos de conformidade são rigorosos.
Principais Conclusões do Relatório
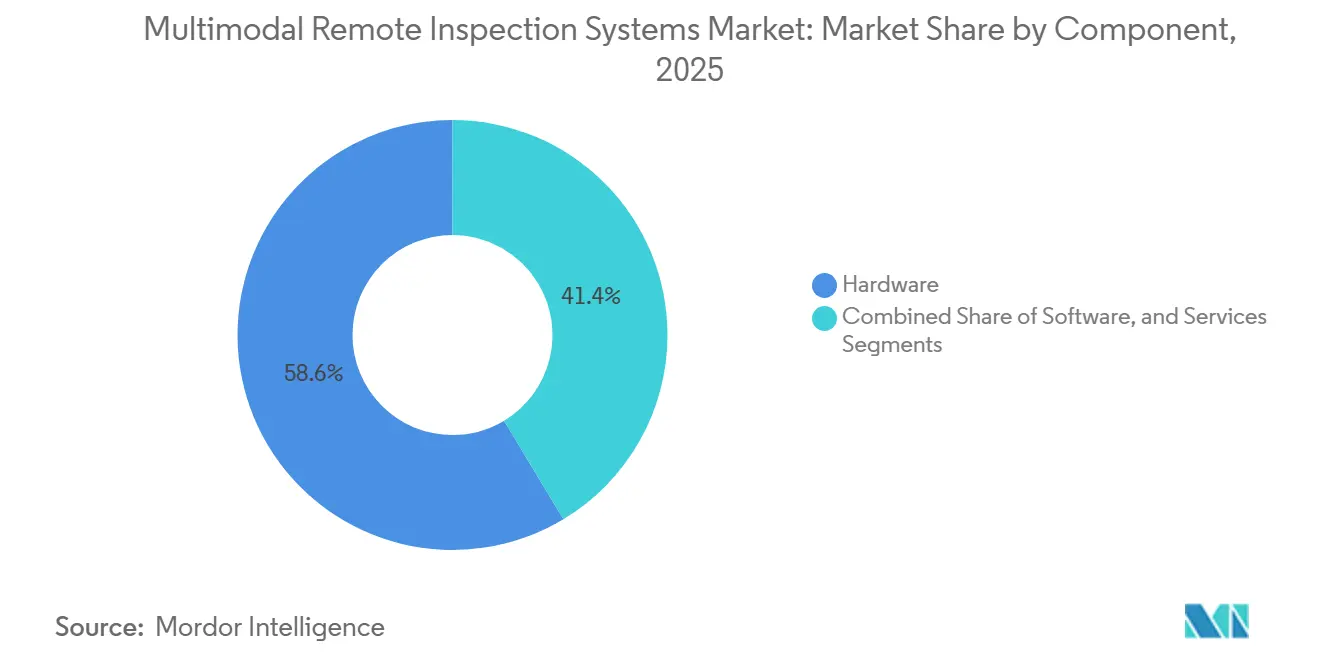
- Por componente, o hardware detinha 58,63% da participação do mercado de sistemas multimodais de inspeção remota em 2025, enquanto o software está projetado para expandir a um CAGR de 11,93% até 2031.
- Por plataforma de inspeção, os sistemas aéreos responderam por 34,72% da receita em 2025, enquanto os sistemas subaquáticos e submarinos estão projetados para expandir a um CAGR de 12,22% até 2031.
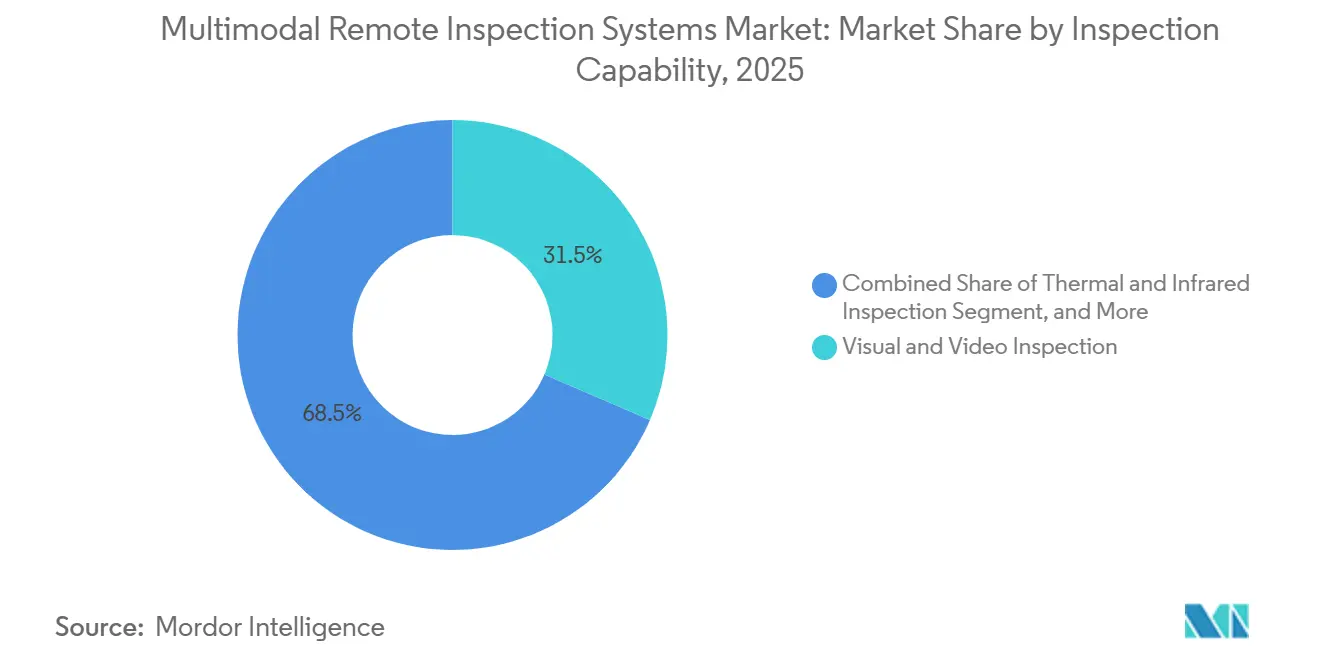
- Por capacidade de inspeção, a inspeção visual e por vídeo detinha 31,46% da receita do mercado de sistemas multimodais de inspeção remota em 2025, enquanto a inspeção por fusão multimodal está projetada para expandir a um CAGR de 12,18% até 2031.
- Por setor de usuário final, a manufatura industrial detinha 21,83% da receita em 2025, enquanto energia e serviços públicos estão projetados para expandir a um CAGR de 12,53% até 2031.
- Por geografia, a Ásia-Pacífico detinha 35,27% da participação do mercado de sistemas multimodais de inspeção remota em 2025, enquanto o Oriente Médio e a África estão projetados para expandir a um CAGR de 12,64% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Perspectivas do Mercado Global de Sistemas Multimodais de Inspeção Remota
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Adoção Crescente de IA, Robótica e Fluxos de Trabalho de Gêmeos Digitais | +2.5% | Global, mais forte na América do Norte, Leste Asiático e Europa Ocidental | Curto prazo (≤ 2 anos) |
| Demanda Crescente por Segurança em Inspeções Perigosas e Inacessíveis | +2.0% | Global, mais forte em petróleo e gás, mineração e áreas nucleares na América do Norte, Oriente Médio e Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Expansão de Programas de Manutenção Preditiva e Integridade de Ativos | +1.8% | Global, com adoção mais rápida em energia e serviços públicos na Europa, América do Norte e Ásia-Pacífico | Médio prazo (2-4 anos) |
| Infraestrutura Envelhecida e Requisitos Mais Rigorosos de Qualidade e Conformidade | +1.4% | América do Norte, Europa, Japão e Austrália | Médio prazo (2-4 anos) |
| Vantagem da Fusão de Sensores na Detecção de Defeitos Superficiais, Subsuperficiais e Geométricos | +1.0% | Global, com escala comercial inicial em aeroespacial, geração de energia e centros de manufatura avançada | Médio prazo (2-4 anos) |
| Escassez de Dados de Inspeção para Treinamento de Modelos Multimodais | +0.6% | Global, mais aguda em implantações emergentes com arquivos de dados legados limitados | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Adoção Crescente de IA, Robótica e Fluxos de Trabalho de Gêmeos Digitais
O mercado de sistemas multimodais de inspeção remota está migrando a inspeção de uma tarefa periódica de conformidade para uma prática operacional contínua. A Boston Dynamics integrou o Google Gemini Robotics-ER 1.6 à sua plataforma Orbit AIVI-Learning em abril de 2026. A atualização elevou a precisão de leitura de medidores analógicos no robô Spot de 23% para 98%. Esse resultado apoia rondas de rotina mais autônomas e reduz a dependência de técnicos experientes para leituras básicas. Um ensaio realizado em fevereiro de 2026 pelo NTT Group, 1Finity e Mitsubishi Chemical também confirmou que a LAN sem fio IOWN APN e 60 GHz poderia suportar coleta e análise de dados em tempo real por robôs autônomos e gêmeos digitais na Zona Industrial Costeira de Mizushima.[1]"Primeira Verificação no Japão de Inspeções Avançadas de Complexos Industriais Usando IA Física, IOWN APN e LAN Sem Fio de 60 GHz," NTT Communications, nttcom.co.jp Um estudo revisado por pares de 2026 constatou que estruturas de gêmeos digitais apoiam o planejamento de missões e ajustes em tempo real para robôs de inspeção em ambientes difíceis.
Demanda Crescente por Segurança em Inspeções Perigosas e Inacessíveis
O mercado de sistemas multimodais de inspeção remota é apoiado por requisitos de segurança em locais confinados, elevados e perigosos. A OSHA registrou 30.273 inspeções federais no ano fiscal de 2025. Construção e manufatura responderam por mais de 62% dessa atividade.[2]"Resumo de Fiscalização Atual, AF 2025," Administração de Segurança e Saúde Ocupacional, osha.gov Essa atividade de fiscalização aumenta o custo do não cumprimento para os proprietários de ativos. A Copel utilizou o drone Elios 3 da Flyability no interior de condutos de usinas hidrelétricas em setembro de 2025. A implantação eliminou a exposição a quedas de altura, reduziu o tempo de inatividade em pelo menos 1 dia por unidade geradora e reduziu o custo operacional em 30% em relação aos métodos convencionais.[3]"Copel Usa Drone para Inspeção Interna de Condutos e Elimina Trabalho de Alto Risco em Usina Hidrelétrica," Copel, copel.com
Expansão de Programas de Manutenção Preditiva e Integridade de Ativos
O mercado de sistemas multimodais de inspeção remota está utilizando dados de inspeção como insumo direto para decisões de manutenção preditiva. A Percepto lançou uma plataforma de inteligência de inspeção para infraestrutura de energia. Sua plataforma combinou hardware autônomo de drones, IA contextual e software de inteligência de ativos AIM para priorização de manutenção e planejamento de capital. Esse modelo suporta contratos de assinatura que combinam operações de voo, análises e monitoramento da saúde dos ativos. A TDK demonstrou o edgeRX, utilizando sensores LYNQ para identificar anomalias no dispositivo e emitir alertas em tempo real em locais com conectividade limitada. A Gecko Robotics adicionou LiDAR de cor nativa Ouster Rev8 à sua plataforma Cantilever, permitindo que robôs escaladores de paredes criem dados 3D estruturados para análise de corrosão e revestimento.
Infraestrutura Envelhecida e Requisitos Mais Rigorosos de Qualidade e Conformidade
O mercado de sistemas multimodais de inspeção remota está se beneficiando de uma infraestrutura envelhecida que encurta os intervalos de inspeção e aumenta a complexidade dos levantamentos. A Sociedade Americana de Engenheiros Civis identificou uma lacuna de financiamento de infraestrutura nos EUA de 2,6 trilhões de USD até 2029. Pontes, túneis e sistemas de utilidades construídos décadas atrás requerem avaliações mais frequentes à medida que se aproximam ou ultrapassam sua vida útil de projeto. A inspeção manual pode exigir restrições de tráfego, interrupções operacionais e planejamento significativo de acesso para trabalhadores. Os sistemas multimodais podem combinar LiDAR, monitoramento térmico e acústico para identificar mudanças antes que as falhas exijam intervenção de emergência. Esses requisitos criam uma abertura para fornecedores que possam entregar registros confiáveis e integrar descobertas ao planejamento de manutenção.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Altos Custos Iniciais de Sistema e Retrofit em Instalações Existentes | -2.0% | Global, mais agudo em áreas sensíveis a custos na América do Sul, África e Sudeste Asiático | Curto prazo (≤ 2 anos) |
| Complexidade de Integração, Interoperabilidade e Governança de Dados | -1.5% | Global, com maior atrito em aviação, nuclear e petróleo e gás offshore | Médio prazo (2-4 anos) |
| Largura de Banda Limitada, Autonomia de Bateria e Capacidade de Carga em Locais Remotos | -1.0% | Oriente Médio, África e locais remotos da Ásia-Pacífico com conectividade limitada | Médio prazo (2-4 anos) |
| Responsabilidade Pouco Clara por Decisões de Inspeção Geradas por IA | -0.7% | Global, especialmente inspeção de aviação e nuclear | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Altos Custos Iniciais de Sistema e Retrofit em Instalações Existentes
A entrada no mercado de sistemas multimodais de inspeção remota pode exigir gastos substanciais em plataformas, sensores, computação de borda, estações de ancoragem e software. Os projetos em instalações existentes também requerem mapeamento de instalações, validação de segurança, treinamento de mão de obra e integração com sistemas de ativos existentes. Esses requisitos podem criar uma barreira para usuários industriais de médio porte e instalações não projetadas para acesso robótico. O robô ANYmal com certificação ATEX Zona 1 da ANYbotics ilustra o desafio porque uma implantação em refinaria também pode necessitar de infraestrutura de ancoragem, atualizações sem fio e arquitetura de gêmeo digital. Uma avaliação de retorno de curto prazo pode ignorar as economias provenientes de menos paralisações não planejadas nos anos seguintes. Os requisitos de organismos de inspeção da ISO 17020 também podem adicionar trabalho de validação e estender os prazos de aprovação.
Complexidade de Integração, Interoperabilidade e Governança de Dados
O mercado de sistemas multimodais de inspeção remota gera nuvens de pontos, imagens térmicas, assinaturas acústicas, feeds de vídeo e formas de onda ultrassônicas. Esses formatos frequentemente não se encaixam em um esquema comum ou nos sistemas existentes de gestão de ativos empresariais. Os operadores de aviação e offshore devem reter registros de inspeção que atendam a requisitos formais de evidência. As regras de manutenção da FAA e os requisitos do BSEE, portanto, adicionam obrigações de relatório e rastreabilidade para descobertas autônomas. Um estudo revisado por pares de 2025 descreveu o NDE 4.0 como tecnicamente maduro, mas identificou relatórios padronizados a partir de saídas de fusão de sensores como uma grande barreira de implementação. Sem uma camada de governança compartilhada, os operadores podem coletar grandes volumes de informações que ainda requerem interpretação manual antes de se tornarem uma decisão de manutenção.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Componente: O Hardware Mantém a Liderança de Receita enquanto o Software Avança
O hardware respondeu por 58,63% da receita em 2025 no mercado de sistemas multimodais de inspeção remota. A categoria inclui drones aéreos, robôs terrestres, veículos submarinos, sistemas de câmeras fixas, cargas úteis de sensores, equipamentos de ancoragem e módulos de computação de borda robustos. Esses ativos suportam a captura de dados no local e a fusão de sensores em missões de inspeção. Os serviços no mercado de sistemas multimodais de inspeção remota foram o segundo maior componente porque os compradores exigem cada vez mais suporte à implantação, contratos de manutenção e programas gerenciados com resultados previsíveis.
O software está projetado para expandir a um CAGR de 11,93% de 2026 a 2031. Os operadores estão adicionando análises, sincronização de gêmeos digitais e detecção de defeitos por IA ao hardware instalado. A DroneDeploy relatou em 2026 que seu conjunto de dados visuais ultrapassou 20 trilhões de pés quadrados e que as missões autônomas de robôs terrestres aumentaram 160% em relação ao ano anterior. A Panasonic Connect iniciou as vendas da edição Bead Eye M em junho de 2026, combinando sensoriamento 3D e IA proprietária para inspeção de soldas. A Panasonic declarou que o sistema reduziu a mão de obra de configuração em 90%, mostrando como os valores de hardware e software estão se tornando menos distintos.


Por Plataforma de Inspeção: Os Sistemas Aéreos Lideram enquanto os Sistemas Submarinos Aceleram
Os sistemas aéreos detinham 34,72% da receita em 2025 no mercado de sistemas multimodais de inspeção remota. Sua posição reflete hardware de drones maduro, regras mais claras de linha de visada visual e seu uso em linhas de energia, tanques e tabuleiros de pontes. Os robôs terrestres atendem a espaços confinados e ambientes de alta radiação, enquanto os sistemas fixos fornecem monitoramento contínuo em linhas de manufatura e infraestrutura crítica. Essa combinação de plataformas permite que os operadores selecionem equipamentos com base no acesso ao local e na frequência de inspeção.
Os sistemas subaquáticos e submarinos estão projetados para expandir a um CAGR de 12,22% de 2026 a 2031. No mercado de sistemas multimodais de inspeção remota, ativos offshore envelhecidos, desenvolvimento em águas profundas e levantamentos obrigatórios de dutos e risers sustentam a demanda. A Elsa Energy obteve um contrato em julho de 2026 para implantar sistemas de veículos subaquáticos autônomos para inspeções de estruturas offshore na Malásia Oriental e Ocidental. O trabalho estava programado para começar no terceiro trimestre de 2026. A FAA propôs regras da Parte 108 em janeiro de 2026 que poderiam estabelecer uma estrutura para operações escaláveis além da linha de visada visual e ampliar as inspeções aéreas em longos corredores.
Por Capacidade de Inspeção: A Inspeção Visual Lidera enquanto a Fusão Multimodal Ganha Adoção
A inspeção visual e por vídeo detinha 31,46% da receita no mercado de sistemas multimodais de inspeção remota em 2025. Seu amplo uso e aceitação nos fluxos de trabalho de conformidade são apoiados por câmeras melhores, iluminação e marcação de defeitos assistida por IA. Os métodos térmicos e por infravermelho suportam a avaliação de temperatura elétrica, de isolamento e de rolamentos, enquanto o LiDAR 3D é utilizado para rastreamento geométrico em levantamentos civis. Os métodos não destrutivos, subsuperficiais, acústicos e de vibração permanecem importantes onde a observação superficial não pode revelar deterioração.
A inspeção por fusão multimodal está projetada para expandir a um CAGR de 12,18% de 2026 a 2031. Os compradores estão substituindo passagens sequenciais de sensor único por captura sincronizada de vários canais. Um estudo de 2024 constatou que a combinação de ultrassom de arranjo em fase e termografia pulsada melhorou a detecção de defeitos subsuperficiais em compósitos. A Hitachi desenvolveu um semicondutor de IA de borda em abril de 2026 que processa dados de imagem, acústicos e de vibração a bordo do equipamento com 10 vezes a eficiência energética de projetos anteriores dependentes de servidor. Menores requisitos de energia e conectividade podem melhorar o uso de sistemas de fusão em locais remotos.
Por Setor de Usuário Final: A Manufatura Lidera enquanto Energia e Serviços Públicos Expandem
A manufatura industrial detinha 21,83% da receita no mercado de sistemas multimodais de inspeção remota em 2025. O trabalho recorrente de controle de qualidade em eletrônicos, automotivo, componentes aeroespaciais e instalações de processo sustenta essa posição. Petróleo e gás foram o segundo maior grupo de usuários porque levantamentos de dutos, inspeções de vasos em refinarias e avaliações offshore são obrigatórios. Aeroespacial e defesa também têm alta intensidade de inspeção, e a Waygate Technologies, com a GE Aerospace, introduziu modelos automatizados de boroscópio para motores GEnx em abril de 2026.
Energia e serviços públicos está projetado para expandir a um CAGR de 12,53% de 2026 a 2031. Parques eólicos, arranjos solares e corredores de transmissão requerem inspeções recorrentes em locais dispersos e de difícil acesso. A ISA ENERGIA BRASIL implantou inspeções automatizadas por drone em subestações de alta tensão em setembro de 2025. O programa reduziu o tempo de inspeção em mais de 70% em relação aos levantamentos pilotados manualmente. Transporte, marítimo, mineração, segurança pública e prestadores de serviços de inspeção mantêm funções distintas impulsionadas pelo envelhecimento de ativos, segurança em espaços confinados e resposta a emergências.
Análise Geográfica
A Ásia-Pacífico detinha 35,27% da receita em 2025 no mercado de sistemas multimodais de inspeção remota. A região combina grandes ativos de eletrônicos, semicondutores, automotivo, refinaria e petroquímica na China, Índia, Coreia do Sul, Japão e nos países da ASEAN. A Hitachi anunciou trabalho em semicondutores de IA de borda em abril de 2026 para processamento simultâneo de dados de imagem, acústicos e de vibração, suportando integração de sensores no nível do dispositivo. Os programas de incentivo vinculados à produção da Índia e a certificação mais ampla de linhas de produção no Vietnã, Malásia e Tailândia estão aumentando a demanda por inspeção automatizada rastreável. A rede de refinarias e dutos da China suporta robótica terrestre e aérea, enquanto a separação da cadeia de suprimentos favorece mais fornecedores de plataformas domésticas.
América do Norte e Europa foram os segundo e terceiro maiores grupos de receita no mercado de sistemas multimodais de inspeção remota. Os Estados Unidos detinham a maior posição em nível de país na América do Norte, apoiados por uma lacuna de financiamento de infraestrutura de 2,6 trilhões de USD até 2029 que sustenta a demanda por inspeção. A autorização da FAA para operações simultâneas do Skydio X10 e a certificação Blue UAS de julho de 2026 ampliaram o acesso às aquisições de drones de inspeção nos EUA. A demanda europeia é apoiada pelo envelhecimento de pontes ferroviárias, requisitos de segurança industrial e construção de energia eólica. A Endesa implantou 17 drones de longo alcance na Espanha em abril de 2026 para criar gêmeos digitais de linhas de energia usando dados de LiDAR, térmicos e visuais.
O segmento do Oriente Médio e África do mercado de sistemas multimodais de inspeção remota está projetado para expandir a um CAGR de 12,64% de 2026 a 2031. O Fundo de Investimento Público da Arábia Saudita aprovou sua estratégia 2026-2030 para seis ecossistemas domésticos, incluindo manufatura avançada e infraestrutura de energia limpa. Esses projetos criarão requisitos de inspeção em ativos petroquímicos, de energia e de construção. A África está em um estágio mais inicial, com demanda adicional vinculada a projetos de infraestrutura financiados por investidores do Golfo.

Cenário Competitivo
O mercado de sistemas multimodais de inspeção remota é moderadamente fragmentado entre plataformas, capacidades e aplicações de usuário final. Baker Hughes, Hexagon e Teledyne Technologies têm posições estabelecidas em instrumentação de precisão e ensaios não destrutivos. Boston Dynamics, ANYbotics, Gecko Robotics, Flyability e Percepto desenvolveram ofertas especializadas de robótica e autonomia. A concorrência baseia-se na confiabilidade do sistema, acesso operacional, qualidade dos dados e integração de fluxos de trabalho. Nenhum fornecedor lidera em todas as aplicações porque os requisitos dos clientes variam amplamente.
A Baker Hughes concordou em vender a Waygate Technologies para a Hexagon por 1,45 bilhões de USD em abril de 2026, com fechamento esperado no segundo semestre de 2026. O negócio combina o portfólio de inspeção visual remota, ultrassom, radiografia e imagem da Waygate com as capacidades de medição e software da Hexagon. O mercado de sistemas multimodais de inspeção remota está vendo fornecedores oferecerem sensoriamento integrado e análises em vez de instrumentos individuais. A Boston Dynamics integrou o Google Gemini Robotics-ER 1.6 à sua plataforma Orbit em abril de 2026, elevando a precisão de leitura autônoma de medidores analógicos de 23% para 98%. A Percepto apresentou sua plataforma de inteligência de inspeção de infraestrutura de energia de próxima geração em junho de 2026, combinando hardware autônomo de drones, IA contextual e software de inteligência de ativos.
A ANYbotics tem como alvo locais perigosos com robôs certificados ATEX, a Flyability foca em espaços confinados sem GPS e a Percepto atende operações de infraestrutura de energia remota. Essas posições focadas ajudam fornecedores menores no mercado de sistemas multimodais de inspeção remota a evitar a concorrência direta em todos os ambientes de inspeção. Um formato compartilhado de dados de inspeção permanece uma oportunidade em aberto porque poderia conectar sistemas com as principais plataformas de manutenção e gêmeos digitais. Nenhum fornecedor detém uma posição dominante em todo o escopo de plataforma, capacidade e usuário final.
Líderes do Setor de Sistemas Multimodais de Inspeção Remota
Waygate Technologies (Baker Hughes Company)
MISTRAS Group, Inc.
Intertek Group plc
Eddyfi Technologies Inc.
Evident Corporation
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Desenvolvimentos Recentes do Setor
- Julho de 2026: As soluções de drones X10, Dock for X10 e R10 da Skydio foram adicionadas à Lista de Drones Autorizados Blue UAS do governo federal dos EUA, marcando a primeira vez que o portfólio comercial completo da Skydio obteve o status de lista autorizada. A certificação abre todo o canal de aquisição federal dos EUA, incluindo ramos militares, agências civis e operadores de infraestrutura crítica, para a plataforma de inspeção autônoma da Skydio.
- Junho de 2026: A Percepto lançou sua plataforma de inteligência de inspeção de próxima geração para infraestrutura de energia, integrando hardware atualizado de drones Percepto Air, autonomia embarcada de nível de inspeção, IA contextual e seu software de inteligência de ativos AIM. A plataforma foi projetada para escalar a lógica de inspeção de especialistas humanos em vários locais e classes de ativos simultaneamente, visando operadores de petróleo e gás e concessionárias elétricas que enfrentam crescimento da demanda por inspeção sem expansão proporcional da força de trabalho.
- Junho de 2026: A Panasonic Connect iniciou as vendas da
edição Bead Eye M,
uma solução de inspeção de soldas com tecnologia de IA que combina sensores 3D e IA proprietária, reduzindo as horas de mão de obra de configuração para inspeção de soldas em 90%. O produto reflete a integração de sensoriamento visual e geométrico em programas de qualidade de manufatura. - Maio de 2026: A Waygate Technologies lançou globalmente o videoboroscópio Everest Mentor Flex+, introduzindo a tecnologia de sonda intercambiável QuickChange, medição 3D submilimétrica Real3D e transferência de dados em nuvem Push2IW para o InspectionWorks. O sistema tem como alvo operadores de inspeção de médio porte nos setores aeroespacial e de energia que requerem medição 3D e fluxos de trabalho digitais estruturados sem investimento em plataforma empresarial de grande escala.


Escopo do Relatório Global do Mercado de Sistemas Multimodais de Inspeção Remota
O Relatório do Mercado de Sistemas Multimodais de Inspeção Remota é Segmentado por Componente (Hardware, Software e Serviços), Plataforma de Inspeção (Sistemas de Inspeção Aérea, Robôs de Inspeção Terrestre, Sistemas de Inspeção Subaquática e Submarina e Sistemas de Inspeção Remota Fixos/Estacionários), Capacidade de Inspeção (Inspeção Visual e por Vídeo, Inspeção Térmica e por Infravermelho, Inspeção 3D/LiDAR e Espacial, Inspeção por Ensaios Não Destrutivos e Subsuperficial, Inspeção Acústica e por Vibração e Inspeção por Fusão Multimodal), Setor de Usuário Final (Manufatura, Petróleo e Gás, Energia, Infraestrutura, Transporte, Aeroespacial, Mineração, Governo, Prestadores de Serviços de Inspeção, Teste e Certificação e Outros Setores de Usuário Final) e Geografia (América do Norte, América do Sul, Europa, Ásia-Pacífico, Oriente Médio e África). As Previsões de Mercado são Fornecidas em Termos de Valor (USD).
| Hardware |
| Software |
| Serviços |
| Sistemas de Inspeção Aérea |
| Robôs de Inspeção Terrestre |
| Sistemas de Inspeção Subaquática e Submarina |
| Sistemas de Inspeção Remota Fixos/Estacionários |
| Inspeção Visual e por Vídeo |
| Inspeção Térmica e por Infravermelho |
| Inspeção 3D/LiDAR e Espacial |
| Inspeção por Ensaios Não Destrutivos e Subsuperficial |
| Inspeção Acústica e por Vibração |
| Inspeção por Fusão Multimodal |
| Manufatura Industrial |
| Petróleo e Gás |
| Energia e Serviços Públicos |
| Infraestrutura e Construção |
| Transporte e Marítimo |
| Aeroespacial e Defesa |
| Mineração e Metais |
| Governo e Segurança Pública |
| Prestadores de Serviços de Inspeção, Teste e Certificação |
| Outros Setores de Usuário Final |
| América do Norte | Estados Unidos | |
| Canadá | ||
| México | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| Espanha | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Japão | ||
| Índia | ||
| Coreia do Sul | ||
| ASEAN | ||
| Restante da Ásia-Pacífico | ||
| Oriente Médio e África | Oriente Médio | Arábia Saudita |
| Emirados Árabes Unidos | ||
| Turquia | ||
| Restante do Oriente Médio | ||
| África | África do Sul | |
| Nigéria | ||
| Restante da África | ||
| Por Componente | Hardware | ||
| Software | |||
| Serviços | |||
| Por Plataforma de Inspeção | Sistemas de Inspeção Aérea | ||
| Robôs de Inspeção Terrestre | |||
| Sistemas de Inspeção Subaquática e Submarina | |||
| Sistemas de Inspeção Remota Fixos/Estacionários | |||
| Por Capacidade de Inspeção | Inspeção Visual e por Vídeo | ||
| Inspeção Térmica e por Infravermelho | |||
| Inspeção 3D/LiDAR e Espacial | |||
| Inspeção por Ensaios Não Destrutivos e Subsuperficial | |||
| Inspeção Acústica e por Vibração | |||
| Inspeção por Fusão Multimodal | |||
| Por Setor de Usuário Final | Manufatura Industrial | ||
| Petróleo e Gás | |||
| Energia e Serviços Públicos | |||
| Infraestrutura e Construção | |||
| Transporte e Marítimo | |||
| Aeroespacial e Defesa | |||
| Mineração e Metais | |||
| Governo e Segurança Pública | |||
| Prestadores de Serviços de Inspeção, Teste e Certificação | |||
| Outros Setores de Usuário Final | |||
| Por Geografia | América do Norte | Estados Unidos | |
| Canadá | |||
| México | |||
| América do Sul | Brasil | ||
| Argentina | |||
| Restante da América do Sul | |||
| Europa | Alemanha | ||
| Reino Unido | |||
| França | |||
| Itália | |||
| Espanha | |||
| Restante da Europa | |||
| Ásia-Pacífico | China | ||
| Japão | |||
| Índia | |||
| Coreia do Sul | |||
| ASEAN | |||
| Restante da Ásia-Pacífico | |||
| Oriente Médio e África | Oriente Médio | Arábia Saudita | |
| Emirados Árabes Unidos | |||
| Turquia | |||
| Restante do Oriente Médio | |||
| África | África do Sul | ||
| Nigéria | |||
| Restante da África | |||


Principais Questões Respondidas no Relatório
Qual é o tamanho do mercado de sistemas multimodais de inspeção remota?
Foi de 1,09 bilhões de USD em 2025 e está projetado para atingir 2,11 bilhões de USD até 2031, a um CAGR de 11,76% de 2026 a 2031.
Qual componente lidera a receita dos sistemas multimodais de inspeção remota?
O hardware liderou com 58,63% da receita em 2025, apoiado por gastos em plataformas, sensores, sistemas de ancoragem e processamento de borda.
Qual plataforma de inspeção está expandindo mais rapidamente?
Os sistemas subaquáticos e submarinos estão projetados para expandir a um CAGR de 12,22% até 2031, apoiados pelas necessidades de inspeção de ativos offshore.
Por que a inspeção por fusão multimodal está ganhando adoção?
Está projetada para expandir a um CAGR de 12,18% porque combina informações visuais, térmicas, de LiDAR, acústicas e subsuperficiais em um único fluxo de trabalho de inspeção.
Qual setor de usuário final está projetado para expandir mais rapidamente?
Energia e serviços públicos está projetado para expandir a um CAGR de 12,53% até 2031, à medida que ativos de energia eólica, solar e de transmissão requerem inspeções recorrentes.
Qual região lidera a adoção de sistemas de inspeção remota?
A Ásia-Pacífico liderou com 35,27% da receita em 2025, enquanto o Oriente Médio e a África estão projetados para expandir a um CAGR de 12,64% até 2031.
Página atualizada pela última vez em:



