
Taille et part du marché des systèmes d'inspection à distance multimodaux
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 1.21 Milliards de dollars |
| Taille du Marché (2031) | 2.11 Milliards de dollars |
| Growth Rate (2026 - 2031) | 11.76 % |
| Marché à la Croissance la Plus Rapide | Moyen-Orient et Afrique |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des systèmes d'inspection à distance multimodaux par Mordor Intelligence
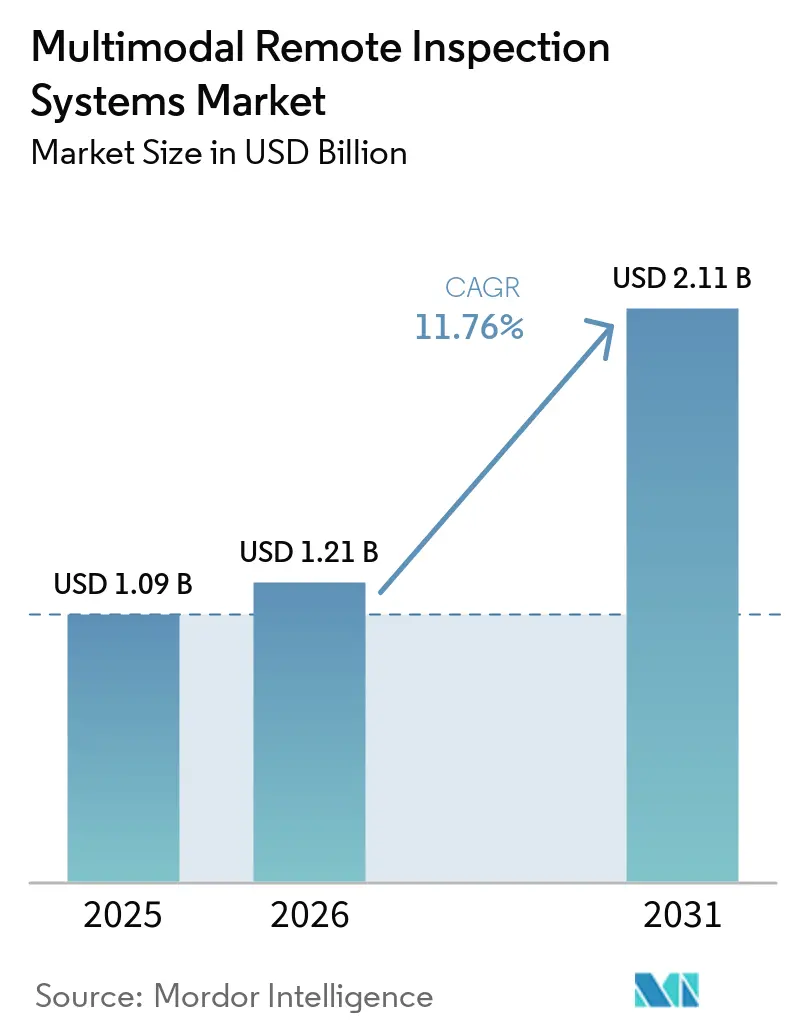
La taille du marché des systèmes d'inspection à distance multimodaux était de 1,09 milliard USD en 2025 et devrait atteindre 2,11 milliards USD d'ici 2031, à un CAGR de 11,76 % de 2026 à 2031. Le marché des systèmes d'inspection à distance multimodaux bénéficie de l'essor de l'IA physique, de l'informatique en périphérie et de capteurs plus compacts qui permettent des inspections plus fréquentes sur des sites dispersés et difficiles d'accès. Les investissements dans la transition énergétique, la construction d'infrastructures numériques et les dépenses consacrées aux actifs vieillissants élargissent la demande au-delà des travaux traditionnels d'essais non destructifs. Les acheteurs passent des rondes manuelles périodiques à la collecte continue de données, ce qui accroît l'importance de données de capteurs fiables et de flux de travail reproductibles. Les fournisseurs établis combinent le matériel de mesure avec l'analytique, tandis que les fournisseurs de robotique développent leurs positions grâce à des programmes d'inspection gérés. La responsabilité peu claire concernant les conclusions générées par l'IA ralentit encore les achats dans les applications aéronautiques, nucléaires et offshore où les exigences de conformité sont strictes.
Points clés du rapport
- Par composant, le matériel représentait 58,63 % de la part du marché des systèmes d'inspection à distance multimodaux en 2025, tandis que le logiciel devrait se développer à un CAGR de 11,93 % jusqu'en 2031.
- Par plateforme d'inspection, les systèmes aériens représentaient 34,72 % du chiffre d'affaires en 2025, tandis que les systèmes sous-marins et sous-marins profonds devraient se développer à un CAGR de 12,22 % jusqu'en 2031.
- Par capacité d'inspection, l'inspection visuelle et vidéo représentait 31,46 % du chiffre d'affaires du marché des systèmes d'inspection à distance multimodaux en 2025, tandis que l'inspection par fusion multimodale devrait se développer à un CAGR de 12,18 % jusqu'en 2031.
- Par secteur d'utilisation final, la fabrication industrielle représentait 21,83 % du chiffre d'affaires en 2025, tandis que l'énergie et les services publics devraient se développer à un CAGR de 12,53 % jusqu'en 2031.
- Par géographie, l'Asie-Pacifique représentait 35,27 % de la part du marché des systèmes d'inspection à distance multimodaux en 2025, tandis que le Moyen-Orient et l'Afrique devraient se développer à un CAGR de 12,64 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives du marché mondial des systèmes d'inspection à distance multimodaux
Analyse de l'impact des moteurs*
| Moteur | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Adoption croissante de l'IA, de la robotique et des flux de travail de jumeaux numériques | +2.5% | Mondial, plus fort en Amérique du Nord, en Asie de l'Est et en Europe occidentale | Court terme (≤ 2 ans) |
| Demande croissante en matière de sécurité pour les inspections en milieux dangereux et inaccessibles | +2.0% | Mondial, plus fort dans le pétrole et le gaz, les mines et le nucléaire en Amérique du Nord, au Moyen-Orient et en Asie-Pacifique | Court terme (≤ 2 ans) |
| Expansion de la maintenance prédictive et des programmes d'intégrité des actifs | +1.8% | Mondial, avec une adoption plus rapide dans l'énergie et les services publics en Europe, en Amérique du Nord et en Asie-Pacifique | Moyen terme (2-4 ans) |
| Vieillissement des infrastructures et exigences plus strictes en matière de qualité et de conformité | +1.4% | Amérique du Nord, Europe, Japon et Australie | Moyen terme (2-4 ans) |
| Avantage de la fusion de capteurs dans la détection des défauts de surface, de sous-surface et géométriques | +1.0% | Mondial, avec une mise à l'échelle commerciale précoce dans l'aérospatiale, la production d'énergie et les centres de fabrication avancée | Moyen terme (2-4 ans) |
| Rareté des données d'inspection pour l'entraînement des modèles multimodaux | +0.6% | Mondial, plus aigu dans les déploiements émergents avec des archives de données historiques limitées | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Adoption croissante de l'IA, de la robotique et des flux de travail de jumeaux numériques
Le marché des systèmes d'inspection à distance multimodaux fait évoluer l'inspection d'une tâche périodique de conformité vers une pratique opérationnelle continue. Boston Dynamics a intégré Google Gemini Robotics-ER 1.6 dans sa plateforme Orbit AIVI-Learning en avril 2026. La mise à jour a amélioré la précision de lecture des jauges analogiques sur le robot Spot, la faisant passer de 23 % à 98 %. Ce résultat favorise des rondes de routine plus autonomes et réduit la dépendance à l'égard de techniciens expérimentés pour les lectures de base. Un essai de février 2026 mené par NTT Group, 1Finity et Mitsubishi Chemical a également confirmé que l'IOWN APN et le réseau local sans fil 60 GHz pouvaient prendre en charge la collecte et l'analyse de données en temps réel par des robots autonomes et des jumeaux numériques dans la zone industrielle côtière de Mizushima.[1]"Première vérification au Japon des inspections avancées de complexes industriels utilisant l'IA physique, l'IOWN APN et le réseau local sans fil 60 GHz," NTT Communications, nttcom.co.jp Une étude évaluée par des pairs en 2026 a révélé que les cadres de jumeaux numériques soutiennent la planification des missions et les ajustements en temps réel pour les robots d'inspection dans des environnements difficiles.
Demande croissante en matière de sécurité pour les inspections en milieux dangereux et inaccessibles
Le marché des systèmes d'inspection à distance multimodaux est soutenu par les exigences de sécurité dans les espaces confinés, en hauteur et dans les zones dangereuses. L'OSHA a enregistré 30 273 inspections fédérales au cours de l'exercice fiscal 2025. La construction et la fabrication représentaient plus de 62 % de cette activité.[2]"Résumé de l'application en vigueur, exercice fiscal 2025," Administration de la sécurité et de la santé au travail, osha.gov Cette activité de contrôle augmente le coût de la non-conformité pour les propriétaires d'actifs. Copel a utilisé le drone Elios 3 de Flyability à l'intérieur des conduites d'une centrale hydroélectrique en septembre 2025. Le déploiement a éliminé le risque de chute de hauteur, réduit les temps d'arrêt d'au moins 1 jour par unité de production et abaissé le coût d'exploitation de 30 % par rapport aux méthodes conventionnelles.[3]"Copel utilise un drone pour l'inspection interne des conduites et élimine les travaux à haut risque dans une centrale hydroélectrique," Copel, copel.com
Expansion de la maintenance prédictive et des programmes d'intégrité des actifs
Le marché des systèmes d'inspection à distance multimodaux utilise les données d'inspection comme contribution directe aux décisions de maintenance prédictive. Percepto a lancé une plateforme d'intelligence d'inspection pour les infrastructures énergétiques. Sa plateforme combinait du matériel de drone autonome, une IA contextuelle et le logiciel d'intelligence d'actifs AIM pour la priorisation de la maintenance et la planification des investissements. Ce modèle soutient des contrats d'abonnement qui combinent les opérations de vol, l'analytique et la surveillance de la santé des actifs. TDK a présenté edgeRX, utilisant des capteurs LYNQ pour identifier les anomalies sur l'appareil et émettre des alertes en temps réel sur des sites à connectivité limitée. Gecko Robotics a ajouté le LiDAR couleur natif Ouster Rev8 à sa plateforme Cantilever, permettant aux robots grimpeurs muraux de créer des données 3D structurées pour l'analyse de la corrosion et des revêtements.
Vieillissement des infrastructures et exigences plus strictes en matière de qualité et de conformité
Le marché des systèmes d'inspection à distance multimodaux bénéficie du vieillissement des infrastructures qui raccourcit les intervalles d'inspection et accroît la complexité des relevés. L'American Society of Civil Engineers a identifié un déficit de financement des infrastructures américaines de 2,6 billions USD jusqu'en 2029. Les ponts, tunnels et réseaux de services publics construits il y a plusieurs décennies nécessitent des évaluations plus fréquentes à mesure qu'ils approchent ou dépassent leur durée de vie de conception. L'inspection manuelle peut nécessiter des restrictions de circulation, des interruptions d'exploitation et une planification importante de l'accès des travailleurs. Les systèmes multimodaux peuvent combiner le LiDAR, la thermique et la surveillance acoustique pour identifier les changements avant que les défaillances ne nécessitent une intervention d'urgence. Ces exigences créent une opportunité pour les fournisseurs capables de fournir des enregistrements fiables et d'intégrer les conclusions dans la planification de la maintenance.
Analyse de l'impact des freins*
| Frein | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Coûts initiaux élevés du système et de la modernisation des installations existantes | -2.0% | Mondial, plus aigu dans les zones sensibles aux coûts en Amérique du Sud, en Afrique et en Asie du Sud-Est | Court terme (≤ 2 ans) |
| Complexité de l'intégration, de l'interopérabilité et de la gouvernance des données | -1.5% | Mondial, avec une friction plus grande dans l'aviation, le nucléaire et le pétrole et gaz offshore | Moyen terme (2-4 ans) |
| Bande passante limitée, autonomie des batteries et capacité de charge utile sur les sites distants | -1.0% | Moyen-Orient, Afrique et sites isolés d'Asie-Pacifique à connectivité limitée | Moyen terme (2-4 ans) |
| Responsabilité peu claire pour les décisions d'inspection générées par l'IA | -0.7% | Mondial, notamment dans l'inspection aéronautique et nucléaire | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Coûts initiaux élevés du système et de la modernisation des installations existantes
L'entrée sur le marché des systèmes d'inspection à distance multimodaux peut nécessiter des dépenses substantielles en plateformes, capteurs, informatique en périphérie, stations d'accueil et logiciels. Les projets sur des installations existantes nécessitent également la cartographie des installations, la validation de la sécurité, la formation du personnel et l'intégration avec les systèmes d'actifs existants. Ces exigences peuvent constituer un obstacle pour les utilisateurs industriels de taille moyenne et les installations non conçues pour l'accès robotique. Le robot ANYmal d'ANYbotics certifié ATEX Zone 1 illustre le défi, car un déploiement en raffinerie peut également nécessiter une infrastructure d'accueil, des mises à niveau sans fil et une architecture de jumeau numérique. Une évaluation courte du retour sur investissement peut négliger les économies réalisées grâce à moins d'arrêts imprévus dans les années suivantes. Les exigences des organismes d'inspection selon la norme ISO 17020 peuvent également ajouter des travaux de validation et prolonger les délais d'approbation.
Complexité de l'intégration, de l'interopérabilité et de la gouvernance des données
Le marché des systèmes d'inspection à distance multimodaux génère des nuages de points, des images thermiques, des signatures acoustiques, des flux vidéo et des formes d'ondes ultrasoniques. Ces formats ne s'adaptent souvent pas à un schéma commun ou aux systèmes de gestion des actifs d'entreprise existants. Les opérateurs de l'aviation et de l'offshore doivent conserver des enregistrements d'inspection répondant à des exigences probatoires formelles. Les règles de maintenance de la FAA et les exigences du BSEE ajoutent donc des obligations de rapport et de traçabilité pour les conclusions autonomes. Une étude évaluée par des pairs en 2025 a décrit le NDE 4.0 comme techniquement mature, mais a identifié les rapports standardisés issus des sorties de fusion de capteurs comme un obstacle majeur à la mise en œuvre. Sans une couche de gouvernance partagée, les opérateurs peuvent collecter de grands volumes d'informations qui nécessitent encore une interprétation manuelle avant de devenir une décision de maintenance.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par composant : le matériel conserve le leadership en termes de chiffre d'affaires tandis que le logiciel progresse
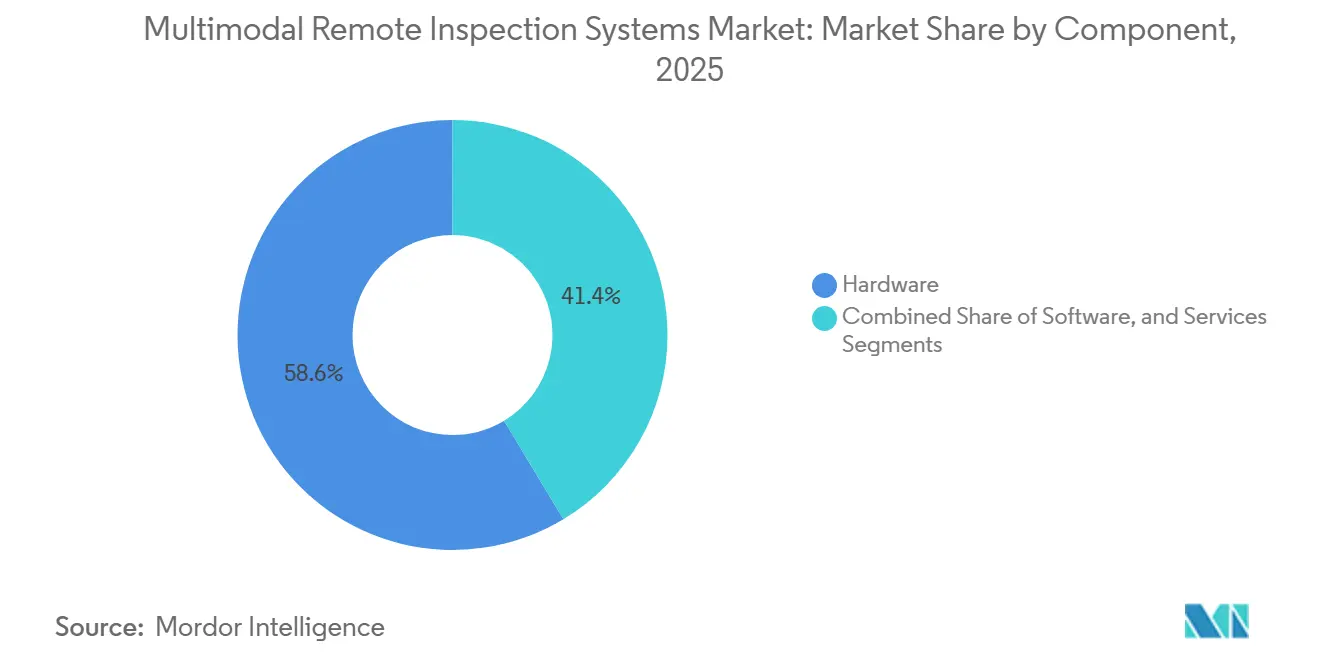
Le matériel représentait 58,63 % du chiffre d'affaires en 2025 sur le marché des systèmes d'inspection à distance multimodaux. La catégorie comprend les drones aériens, les robots au sol, les véhicules sous-marins, les systèmes de caméras fixes, les charges utiles de capteurs, les équipements d'accueil et les modules informatiques en périphérie robustes. Ces actifs soutiennent la capture de données sur site et la fusion de capteurs dans les missions d'inspection. Les services sur le marché des systèmes d'inspection à distance multimodaux constituaient le deuxième composant en importance, car les acheteurs exigent de plus en plus un soutien au déploiement, des contrats de maintenance et des programmes gérés avec des résultats prévisibles.
Le logiciel devrait se développer à un CAGR de 11,93 % de 2026 à 2031. Les opérateurs ajoutent des analyses, la synchronisation des jumeaux numériques et la détection des défauts par IA à leur matériel installé. DroneDeploy a rapporté en 2026 que son ensemble de données visuelles dépassait 20 billions de pieds carrés et que les missions de robots au sol autonomes avaient augmenté de 160 % d'une année sur l'autre. Panasonic Connect a commencé la commercialisation de l'édition Bead Eye M en juin 2026, combinant la détection 3D et une IA propriétaire pour l'inspection des soudures. Panasonic a déclaré que le système réduisait la main-d'œuvre de configuration de 90 %, montrant comment la valeur du matériel et du logiciel devient moins distincte.


Par plateforme d'inspection : les systèmes aériens en tête tandis que les systèmes sous-marins accélèrent
Les systèmes aériens représentaient 34,72 % du chiffre d'affaires en 2025 sur le marché des systèmes d'inspection à distance multimodaux. Leur position reflète la maturité du matériel de drone, des règles de ligne de visée visuelle plus claires et leur utilisation sur les lignes électriques, les réservoirs et les tabliers de ponts. Les robots au sol servent les espaces confinés et les environnements à forte radiation, tandis que les systèmes fixes assurent une surveillance continue sur les lignes de fabrication et les infrastructures critiques. Cette combinaison de plateformes permet aux opérateurs de sélectionner l'équipement en fonction de l'accès au site et de la fréquence d'inspection.
Les systèmes sous-marins et sous-marins profonds devraient se développer à un CAGR de 12,22 % de 2026 à 2031. Sur le marché des systèmes d'inspection à distance multimodaux, le vieillissement des actifs offshore, le développement en eaux profondes et les relevés obligatoires des pipelines et des colonnes montantes soutiennent la demande. Elsa Energy a obtenu en juillet 2026 un contrat pour déployer des systèmes de véhicules sous-marins autonomes pour les inspections de structures offshore en Malaisie orientale et occidentale. Les travaux devaient commencer au troisième trimestre 2026. La FAA a proposé des règles Part 108 en janvier 2026 qui pourraient établir un cadre pour des opérations évolutives au-delà de la ligne de visée visuelle et élargir les inspections aériennes sur de longs corridors.
Par capacité d'inspection : l'inspection visuelle en tête tandis que la fusion multimodale gagne du terrain
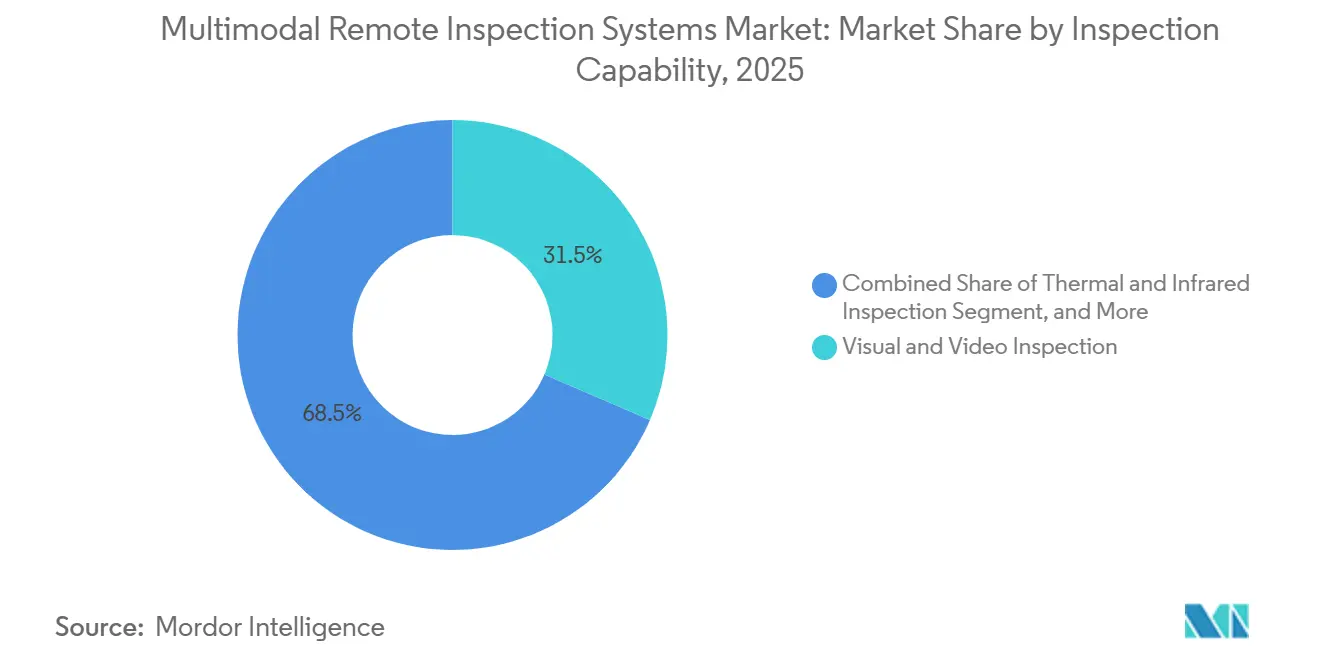
L'inspection visuelle et vidéo représentait 31,46 % du chiffre d'affaires sur le marché des systèmes d'inspection à distance multimodaux en 2025. Son utilisation large et son acceptation dans les flux de travail de conformité sont soutenues par de meilleures caméras, un meilleur éclairage et un marquage des défauts assisté par IA. Les méthodes thermiques et infrarouges soutiennent l'évaluation électrique, de l'isolation et de la température des roulements, tandis que le LiDAR 3D est utilisé pour le suivi géométrique dans les relevés civils. Les méthodes non destructives, de sous-surface, acoustiques et vibratoires restent importantes là où l'observation de surface ne peut pas révéler la détérioration.
L'inspection par fusion multimodale devrait se développer à un CAGR de 12,18 % de 2026 à 2031. Les acheteurs remplacent les passages séquentiels à capteur unique par une capture synchronisée à partir de plusieurs canaux. Une étude de 2024 a révélé que la combinaison de l'ultrason à réseau phasé et de la thermographie pulsée améliorait la détection des défauts de sous-surface dans les composites. Hitachi a développé un semi-conducteur IA en périphérie en avril 2026 qui traite les données d'image, acoustiques et vibratoires à bord de l'équipement avec une efficacité énergétique 10 fois supérieure aux conceptions précédentes dépendantes des serveurs. Des exigences réduites en énergie et en connectivité peuvent améliorer l'utilisation des systèmes de fusion sur les sites distants.
Par secteur d'utilisation final : la fabrication en tête tandis que l'énergie et les services publics se développent
La fabrication industrielle représentait 21,83 % du chiffre d'affaires sur le marché des systèmes d'inspection à distance multimodaux en 2025. Les travaux récurrents de contrôle qualité dans l'électronique, l'automobile, les composants aérospatiaux et les installations de traitement soutiennent cette position. Le pétrole et le gaz constituaient le deuxième groupe d'utilisateurs en importance, car les relevés de pipelines, les inspections de cuves de raffinerie et les évaluations offshore sont obligatoires. L'aérospatiale et la défense ont également une intensité d'inspection élevée, et Waygate Technologies, avec GE Aerospace, a introduit des modèles automatisés de boréscopie du moteur GEnx en avril 2026.
L'énergie et les services publics devraient se développer à un CAGR de 12,53 % de 2026 à 2031. Les parcs éoliens, les installations solaires et les corridors de transmission nécessitent des inspections récurrentes sur des sites dispersés et difficiles d'accès. ISA ENERGIA BRASIL a déployé des inspections automatisées par drone dans des postes à haute tension en septembre 2025. Le programme a réduit le temps d'inspection de plus de 70 % par rapport aux relevés pilotés manuellement. Les prestataires de services de transport, maritime, minier, de sécurité publique et d'inspection conservent des rôles distincts liés au vieillissement des actifs, à la sécurité en espaces confinés et à la réponse aux urgences.
Analyse géographique
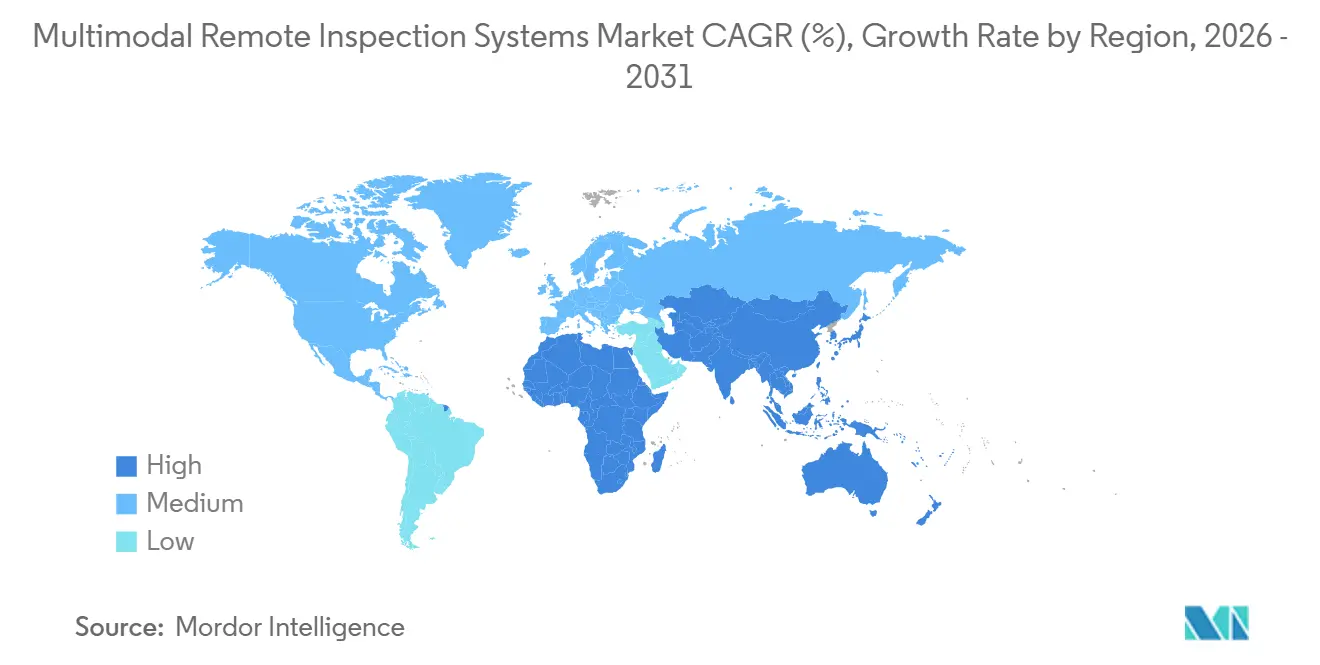
L'Asie-Pacifique représentait 35,27 % du chiffre d'affaires en 2025 sur le marché des systèmes d'inspection à distance multimodaux. La région combine des actifs majeurs dans l'électronique, les semi-conducteurs, l'automobile, les raffineries et la pétrochimie en Chine, en Inde, en Corée du Sud, au Japon et dans les pays de l'ASEAN. Hitachi a annoncé des travaux sur des semi-conducteurs IA en périphérie en avril 2026 pour le traitement simultané de données d'image, acoustiques et vibratoires, soutenant l'intégration de capteurs au niveau des appareils. Les programmes d'incitation liés à la production en Inde et la certification plus large des lignes de production au Vietnam, en Malaisie et en Thaïlande augmentent la demande d'inspection automatisée traçable. Le réseau de raffineries et de pipelines de la Chine soutient la robotique au sol et aérienne, tandis que la séparation des chaînes d'approvisionnement favorise davantage de fournisseurs de plateformes nationaux.
L'Amérique du Nord et l'Europe constituaient les deuxième et troisième bassins de chiffre d'affaires sur le marché des systèmes d'inspection à distance multimodaux. Les États-Unis détenaient la plus grande position au niveau national en Amérique du Nord, soutenue par un déficit de financement des infrastructures de 2,6 billions USD jusqu'en 2029 qui maintient la demande d'inspection. L'autorisation de la FAA pour les opérations simultanées du Skydio X10 et la certification Blue UAS de juillet 2026 ont élargi l'accès aux achats de drones d'inspection aux États-Unis. La demande européenne est soutenue par le vieillissement des ponts ferroviaires, les exigences de sécurité industrielle et la construction d'énergie éolienne. Endesa a déployé 17 drones longue portée en Espagne en avril 2026 pour créer des jumeaux numériques de lignes électriques à l'aide de données LiDAR, thermiques et visuelles.
Le segment Moyen-Orient et Afrique du marché des systèmes d'inspection à distance multimodaux devrait se développer à un CAGR de 12,64 % de 2026 à 2031. Le Fonds d'investissement public d'Arabie saoudite a approuvé sa stratégie 2026-2030 pour six écosystèmes nationaux, notamment la fabrication avancée et les infrastructures d'énergie propre. Ces projets créeront des exigences d'inspection dans les actifs pétrochimiques, énergétiques et de construction. L'Afrique est à un stade plus précoce, avec une demande supplémentaire liée aux projets d'infrastructure financés par des investisseurs du Golfe.

Paysage concurrentiel
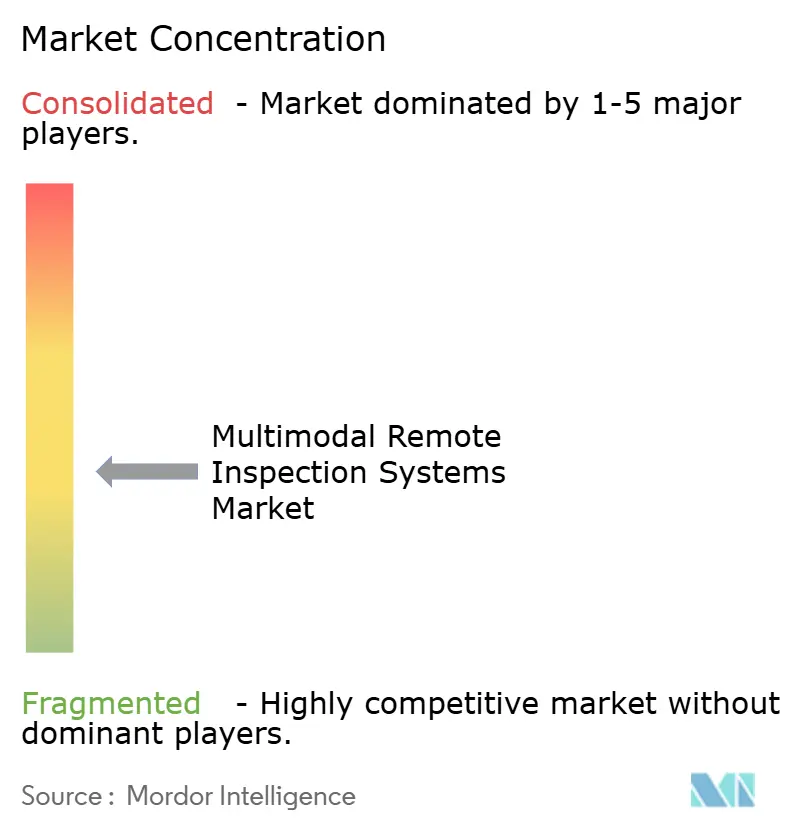
Le marché des systèmes d'inspection à distance multimodaux est modérément fragmenté entre les plateformes, les capacités et les applications des utilisateurs finaux. Baker Hughes, Hexagon et Teledyne Technologies ont établi des positions dans l'instrumentation de précision et les essais non destructifs. Boston Dynamics, ANYbotics, Gecko Robotics, Flyability et Percepto ont développé des offres spécialisées en robotique et en autonomie. La concurrence repose sur la fiabilité des systèmes, l'accès opérationnel, la qualité des données et l'intégration des flux de travail. Aucun fournisseur ne domine toutes les applications, car les exigences des clients varient considérablement.
Baker Hughes a accepté de vendre Waygate Technologies à Hexagon pour 1,45 milliard USD en avril 2026, avec une clôture prévue au second semestre 2026. L'opération combine le portefeuille d'inspection visuelle à distance, d'ultrasons, de radiographie et d'imagerie de Waygate avec les capacités de mesure et de logiciel d'Hexagon. Le marché des systèmes d'inspection à distance multimodaux voit les fournisseurs proposer des capteurs et des analyses intégrés plutôt que des instruments individuels. Boston Dynamics a intégré Google Gemini Robotics-ER 1.6 dans sa plateforme Orbit en avril 2026, portant la précision de lecture autonome des jauges analogiques de 23 % à 98 %. Percepto a présenté sa plateforme d'inspection d'infrastructures énergétiques de nouvelle génération en juin 2026, combinant du matériel de drone autonome, une IA contextuelle et un logiciel d'intelligence d'actifs.
ANYbotics cible les sites dangereux avec des robots certifiés ATEX, Flyability se concentre sur les espaces confinés sans GPS et Percepto dessert les opérations d'infrastructures énergétiques distantes. Ces positions ciblées aident les fournisseurs plus petits sur le marché des systèmes d'inspection à distance multimodaux à éviter la concurrence directe dans tous les contextes d'inspection. Un format partagé de données d'inspection reste une opportunité ouverte, car il pourrait connecter les systèmes aux principales plateformes de maintenance et de jumeaux numériques. Aucun fournisseur ne détient une position dominante sur l'ensemble de la portée des plateformes, des capacités et des utilisateurs finaux.
Leaders du secteur des systèmes d'inspection à distance multimodaux
Waygate Technologies (Baker Hughes Company)
MISTRAS Group, Inc.
Intertek Group plc
Eddyfi Technologies Inc.
Evident Corporation
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Développements récents du secteur
- Juillet 2026 : les solutions de drones X10, Dock for X10 et R10 de Skydio ont été ajoutées à la liste des drones autorisés Blue UAS du gouvernement fédéral américain, marquant la première fois que l'ensemble du portefeuille commercial de Skydio obtenait le statut de liste autorisée. La certification ouvre l'ensemble du canal d'approvisionnement fédéral américain, y compris les branches militaires, les agences civiles et les opérateurs d'infrastructures critiques, à la plateforme d'inspection autonome de Skydio.
- Juin 2026 : Percepto a lancé sa plateforme d'intelligence d'inspection de nouvelle génération pour les infrastructures énergétiques, intégrant le matériel de drone Percepto Air mis à jour, une autonomie embarquée de qualité inspection, une IA contextuelle et son logiciel d'intelligence d'actifs AIM. La plateforme est conçue pour déployer la logique d'inspection d'experts humains sur plusieurs sites et classes d'actifs simultanément, ciblant les opérateurs pétroliers et gaziers et les services publics d'électricité confrontés à une croissance de la demande d'inspection sans expansion proportionnelle de la main-d'œuvre.
- Juin 2026 : Panasonic Connect a commencé la commercialisation de
Bead Eye M edition,
une solution d'inspection des soudures alimentée par IA combinant des capteurs 3D et une IA propriétaire, réduisant les heures de travail de configuration pour l'inspection des soudures de 90 %. Le produit reflète l'intégration de la détection visuelle et géométrique dans les programmes de qualité de fabrication. - Mai 2026 : Waygate Technologies a lancé le boréscopie vidéo Everest Mentor Flex+ à l'échelle mondiale, introduisant la technologie de sonde interchangeable QuickChange, la mesure 3D sous-millimétrique Real3D et le transfert de données cloud Push2IW vers InspectionWorks. Le système cible les opérateurs d'inspection aérospatiale et énergétique de taille moyenne nécessitant une mesure 3D et des flux de travail numériques structurés sans investissement dans une plateforme d'entreprise à grande échelle.


Portée du rapport mondial sur le marché des systèmes d'inspection à distance multimodaux
Le rapport sur le marché des systèmes d'inspection à distance multimodaux est segmenté par composant (matériel, logiciel et services), plateforme d'inspection (systèmes d'inspection aérienne, robots d'inspection au sol, systèmes d'inspection sous-marins et sous-marins profonds, et systèmes d'inspection à distance fixes/stationnaires), capacité d'inspection (inspection visuelle et vidéo, inspection thermique et infrarouge, inspection 3D/LiDAR et spatiale, inspection par essais non destructifs et sous-surface, inspection acoustique et vibratoire, et inspection par fusion multimodale), secteur d'utilisation final (fabrication, pétrole et gaz, énergie, infrastructure, transport, aérospatiale, mines, gouvernement, prestataires de services d'inspection, d'essais et de certification, et autres secteurs d'utilisation final), et géographie (Amérique du Nord, Amérique du Sud, Europe, Asie-Pacifique, Moyen-Orient et Afrique). Les prévisions du marché sont fournies en termes de valeur (USD).
| Matériel |
| Logiciel |
| Services |
| Systèmes d'inspection aérienne |
| Robots d'inspection au sol |
| Systèmes d'inspection sous-marins et sous-marins profonds |
| Systèmes d'inspection à distance fixes/stationnaires |
| Inspection visuelle et vidéo |
| Inspection thermique et infrarouge |
| Inspection 3D/LiDAR et spatiale |
| Inspection par essais non destructifs et sous-surface |
| Inspection acoustique et vibratoire |
| Inspection par fusion multimodale |
| Fabrication industrielle |
| Pétrole et gaz |
| Énergie et services publics |
| Infrastructure et construction |
| Transport et maritime |
| Aérospatiale et défense |
| Mines et métaux |
| Gouvernement et sécurité publique |
| Prestataires de services d'inspection, d'essais et de certification |
| Autres secteurs d'utilisation final |
| Amérique du Nord | États-Unis | |
| Canada | ||
| Mexique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Espagne | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Japon | ||
| Inde | ||
| Corée du Sud | ||
| ASEAN | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient et Afrique | Moyen-Orient | Arabie saoudite |
| Émirats arabes unis | ||
| Turquie | ||
| Reste du Moyen-Orient | ||
| Afrique | Afrique du Sud | |
| Nigéria | ||
| Reste de l'Afrique | ||
| Par composant | Matériel | ||
| Logiciel | |||
| Services | |||
| Par plateforme d'inspection | Systèmes d'inspection aérienne | ||
| Robots d'inspection au sol | |||
| Systèmes d'inspection sous-marins et sous-marins profonds | |||
| Systèmes d'inspection à distance fixes/stationnaires | |||
| Par capacité d'inspection | Inspection visuelle et vidéo | ||
| Inspection thermique et infrarouge | |||
| Inspection 3D/LiDAR et spatiale | |||
| Inspection par essais non destructifs et sous-surface | |||
| Inspection acoustique et vibratoire | |||
| Inspection par fusion multimodale | |||
| Par secteur d'utilisation final | Fabrication industrielle | ||
| Pétrole et gaz | |||
| Énergie et services publics | |||
| Infrastructure et construction | |||
| Transport et maritime | |||
| Aérospatiale et défense | |||
| Mines et métaux | |||
| Gouvernement et sécurité publique | |||
| Prestataires de services d'inspection, d'essais et de certification | |||
| Autres secteurs d'utilisation final | |||
| Par géographie | Amérique du Nord | États-Unis | |
| Canada | |||
| Mexique | |||
| Amérique du Sud | Brésil | ||
| Argentine | |||
| Reste de l'Amérique du Sud | |||
| Europe | Allemagne | ||
| Royaume-Uni | |||
| France | |||
| Italie | |||
| Espagne | |||
| Reste de l'Europe | |||
| Asie-Pacifique | Chine | ||
| Japon | |||
| Inde | |||
| Corée du Sud | |||
| ASEAN | |||
| Reste de l'Asie-Pacifique | |||
| Moyen-Orient et Afrique | Moyen-Orient | Arabie saoudite | |
| Émirats arabes unis | |||
| Turquie | |||
| Reste du Moyen-Orient | |||
| Afrique | Afrique du Sud | ||
| Nigéria | |||
| Reste de l'Afrique | |||


Questions clés auxquelles le rapport répond
Quelle est la taille du marché des systèmes d'inspection à distance multimodaux ?
Elle était de 1,09 milliard USD en 2025 et devrait atteindre 2,11 milliards USD d'ici 2031, à un CAGR de 11,76 % de 2026 à 2031.
Quel composant domine le chiffre d'affaires des systèmes d'inspection à distance multimodaux ?
Le matériel était en tête avec 58,63 % du chiffre d'affaires en 2025, soutenu par les dépenses consacrées aux plateformes, aux capteurs, aux systèmes d'accueil et au traitement en périphérie.
Quelle plateforme d'inspection se développe le plus rapidement ?
Les systèmes sous-marins et sous-marins profonds devraient se développer à un CAGR de 12,22 % jusqu'en 2031, soutenus par les besoins d'inspection des actifs offshore.
Pourquoi l'inspection par fusion multimodale gagne-t-elle du terrain ?
Elle devrait se développer à un CAGR de 12,18 % car elle combine des informations visuelles, thermiques, LiDAR, acoustiques et de sous-surface dans un seul flux de travail d'inspection.
Quel secteur d'utilisation final devrait se développer le plus rapidement ?
L'énergie et les services publics devraient se développer à un CAGR de 12,53 % jusqu'en 2031, car les actifs éoliens, solaires et de transmission nécessitent des inspections récurrentes.
Quelle région est en tête de l'adoption des systèmes d'inspection à distance ?
L'Asie-Pacifique était en tête avec 35,27 % du chiffre d'affaires en 2025, tandis que le Moyen-Orient et l'Afrique devraient se développer à un CAGR de 12,64 % jusqu'en 2031.
Dernière mise à jour de la page le:



