
Marktgröße und Marktanteil für multimodale Ferninspektionssysteme
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 1.21 Milliarden US-Dollar |
| Marktgröße (2031) | 2.11 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 11.76 % |
| Schnellstwachsender Markt | Naher Osten und Afrika |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für multimodale Ferninspektionssysteme von Mordor Intelligence
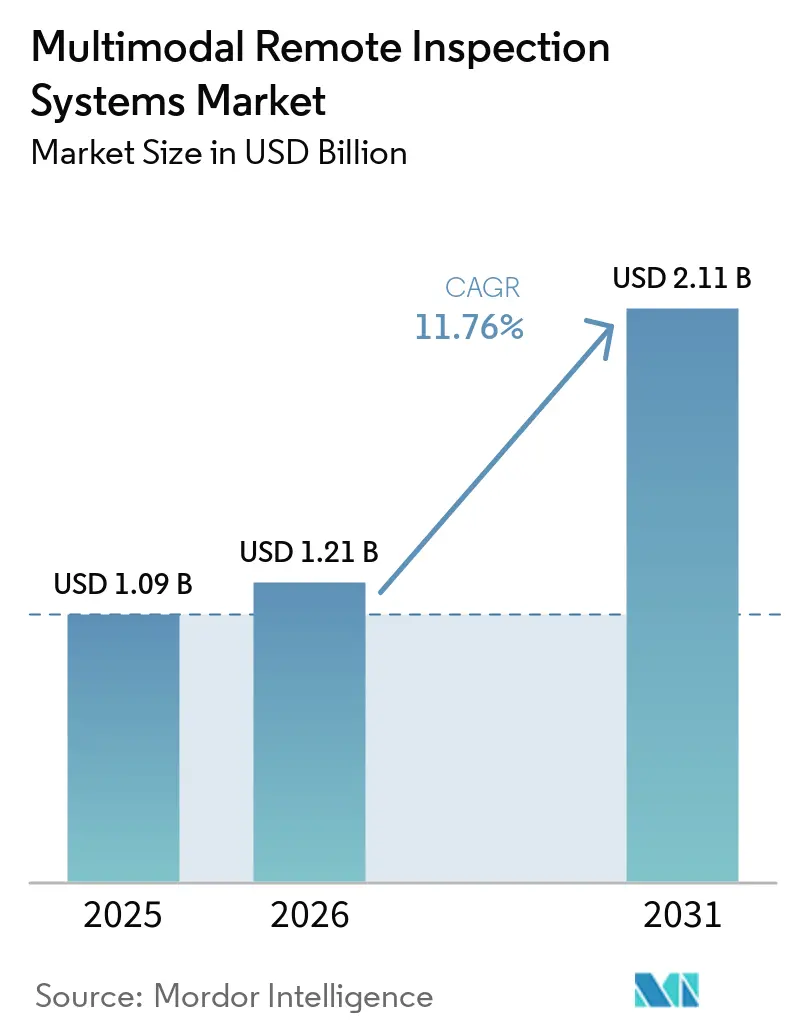
Die Marktgröße für multimodale Ferninspektionssysteme betrug im Jahr 2025 1,09 Milliarden USD und wird bis 2031 voraussichtlich 2,11 Milliarden USD erreichen, bei einer CAGR von 11,76 % von 2026 bis 2031. Der Markt für multimodale Ferninspektionssysteme profitiert davon, dass physische KI, Edge-Computing und kleinere Sensoren häufigere Inspektionen an verteilten und schwer zugänglichen Standorten ermöglichen. Investitionen in die Energiewende, der Aufbau digitaler Infrastruktur und Ausgaben für alternde Anlagen weiten die Nachfrage über die traditionelle zerstörungsfreie Prüfung hinaus aus. Käufer wechseln von periodischen manuellen Rundgängen zur kontinuierlichen Datenerfassung, was die Bedeutung zuverlässiger Sensordaten und wiederholbarer Arbeitsabläufe erhöht. Etablierte Anbieter kombinieren Messtechnik-Hardware mit Analysen, während Robotikanbieter durch verwaltete Inspektionsprogramme Positionen aufbauen. Unklare Verantwortlichkeiten für KI-generierte Befunde verlangsamen die Beschaffung in der Luftfahrt, im Nuklearbereich und bei Offshore-Anwendungen, wo strenge Compliance-Anforderungen gelten, nach wie vor.
Wichtigste Erkenntnisse des Berichts
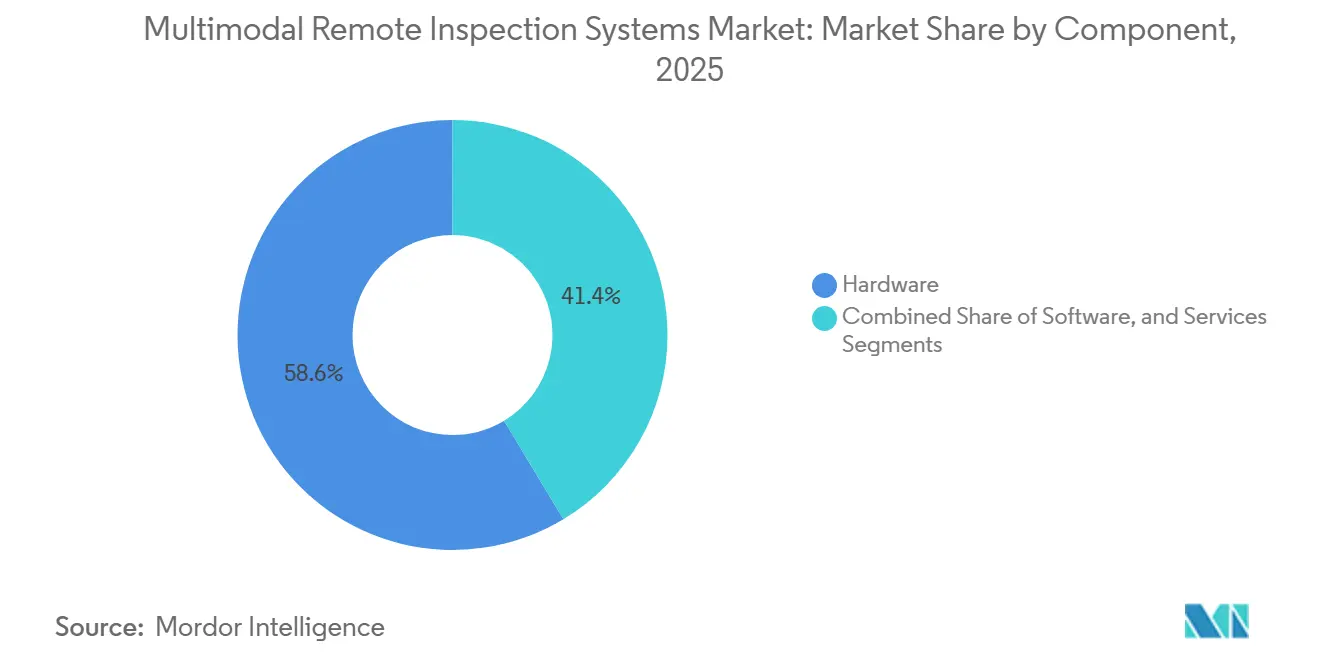
- Nach Komponente hielt Hardware im Jahr 2025 einen Anteil von 58,63 % am Markt für multimodale Ferninspektionssysteme, während Software bis 2031 voraussichtlich mit einer CAGR von 11,93 % wachsen wird.
- Nach Inspektionsplattform entfielen im Jahr 2025 34,72 % des Umsatzes auf Luftsysteme, während Unterwasser- und Subsea-Systeme bis 2031 voraussichtlich mit einer CAGR von 12,22 % wachsen werden.
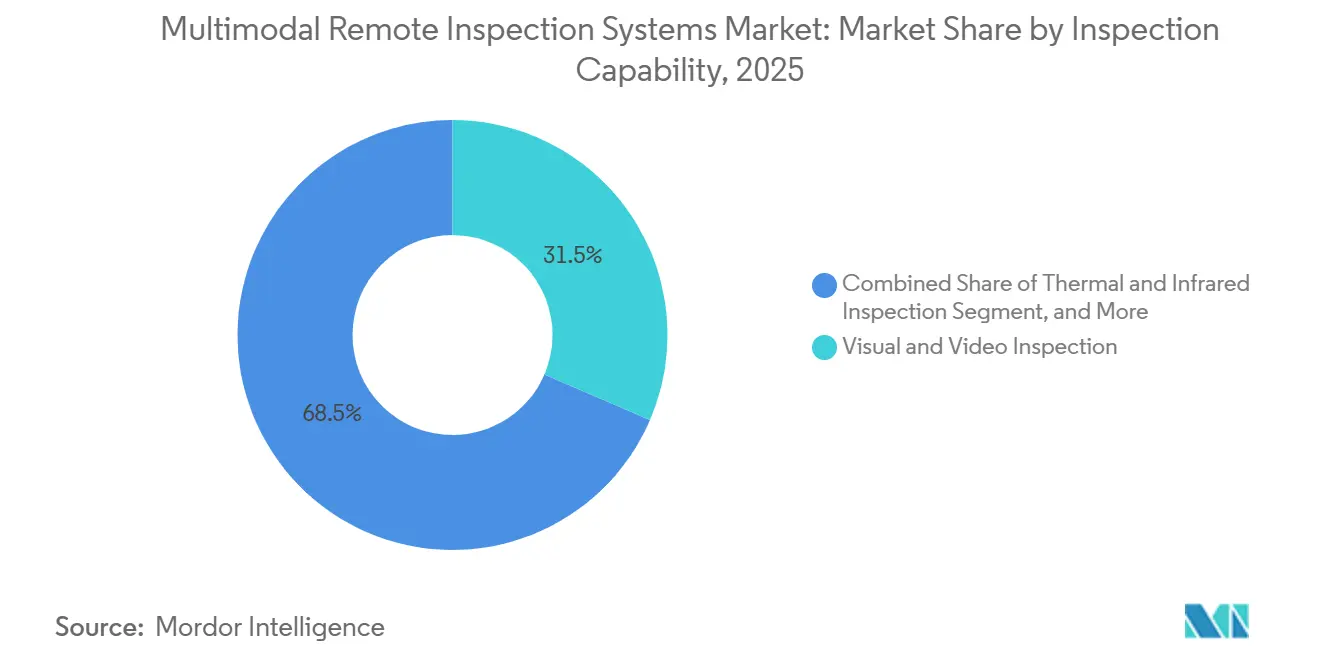
- Nach Inspektionsfähigkeit hielt die Sicht- und Videoinspektion im Jahr 2025 einen Anteil von 31,46 % am Umsatz des Marktes für multimodale Ferninspektionssysteme, während die multimodale Fusionsinspektion bis 2031 voraussichtlich mit einer CAGR von 12,18 % wachsen wird.
- Nach Endverbraucherbranche hielt die industrielle Fertigung im Jahr 2025 einen Anteil von 21,83 % am Umsatz, während Energie und Versorgungsunternehmen bis 2031 voraussichtlich mit einer CAGR von 12,53 % wachsen werden.
- Nach Geografie hielt Asien-Pazifik im Jahr 2025 einen Anteil von 35,27 % am Markt für multimodale Ferninspektionssysteme, während der Nahe Osten und Afrika bis 2031 voraussichtlich mit einer CAGR von 12,64 % wachsen werden.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Globale Markttrends und Erkenntnisse für multimodale Ferninspektionssysteme
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Zunehmende Einführung von KI, Robotik und digitalen Zwillings-Workflows | +2.5% | Global, am stärksten in Nordamerika, Ostasien und Westeuropa | Kurzfristig (≤ 2 Jahre) |
| Wachsende Sicherheitsanforderungen bei gefährlichen und unzugänglichen Inspektionen | +2.0% | Global, am stärksten in den Bereichen Öl und Gas, Bergbau und Nuklear in Nordamerika, dem Nahen Osten und Asien-Pazifik | Kurzfristig (≤ 2 Jahre) |
| Ausweitung von Programmen zur vorausschauenden Wartung und Anlagenintegrität | +1.8% | Global, mit schnellerer Einführung in Energie und Versorgungsunternehmen in Europa, Nordamerika und Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Alternde Infrastruktur und strengere Qualitäts- und Compliance-Anforderungen | +1.4% | Nordamerika, Europa, Japan und Australien | Mittelfristig (2–4 Jahre) |
| Vorteil der Sensorfusion bei der Erkennung von Oberflächen-, Unteroberflächen- und geometrischen Defekten | +1.0% | Global, mit früher kommerzieller Skalierung in der Luft- und Raumfahrt, der Stromerzeugung und fortschrittlichen Fertigungszentren | Mittelfristig (2–4 Jahre) |
| Knappheit an Inspektionsdaten für das Training multimodaler Modelle | +0.6% | Global, am akutesten bei neuen Einsätzen mit begrenzten historischen Datenarchiven | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Zunehmende Einführung von KI, Robotik und digitalen Zwillings-Workflows
Der Markt für multimodale Ferninspektionssysteme entwickelt sich von einer periodischen Compliance-Aufgabe hin zu einer kontinuierlichen Betriebspraxis. Boston Dynamics integrierte Google Gemini Robotics-ER 1.6 im April 2026 in seine Orbit AIVI-Learning-Plattform. Das Update steigerte die Genauigkeit beim Ablesen analoger Messgeräte am Spot-Roboter von 23 % auf 98 %. Dieses Ergebnis unterstützt autonomere Routinerundgänge und verringert die Abhängigkeit von erfahrenen Technikern für grundlegende Ablesungen. Ein Versuch der NTT Group, 1Finity und Mitsubishi Chemical im Februar 2026 bestätigte außerdem, dass IOWN APN und 60-GHz-WLAN die Echtzeit-Datenerfassung und -analyse durch autonome Roboter und digitale Zwillinge in der Küstenindustriezone Mizushima unterstützen können.[1]„Erste Verifikation in Japan von fortschrittlichen Industriekomplex-Inspektionen mit physischer KI, IOWN APN und 60-GHz-WLAN,” NTT Communications, nttcom.co.jp Eine 2026 peer-reviewed Studie ergab, dass digitale Zwillingsrahmen die Missionsplanung und Echtzeit-Anpassungen für Inspektionsroboter in schwierigen Umgebungen unterstützen.
Wachsende Sicherheitsanforderungen bei gefährlichen und unzugänglichen Inspektionen
Der Markt für multimodale Ferninspektionssysteme wird durch Sicherheitsanforderungen in engen, erhöhten und gefährlichen Bereichen gestützt. Die OSHA verzeichnete im Haushaltsjahr 2025 30.273 Bundesinspektionen. Bau und Fertigung machten mehr als 62 % dieser Aktivitäten aus.[2]„Aktuelle Durchsetzungsübersicht, Haushaltsjahr 2025,” Behörde für Arbeitssicherheit und Gesundheitsschutz, osha.gov Diese Durchsetzungsaktivität erhöht die Kosten der Nichteinhaltung für Anlagenbetreiber. Copel setzte im September 2025 die Elios-3-Drohne von Flyability in den Leitungen eines Wasserkraftwerks ein. Der Einsatz beseitigte das Absturzrisiko, reduzierte die Ausfallzeit um mindestens 1 Tag pro Erzeugungseinheit und senkte die Betriebskosten um 30 % gegenüber herkömmlichen Methoden.[3]„Copel setzt eine Drohne für die interne Leitungsinspektion ein und eliminiert Hochrisikoarbeiten in einem Wasserkraftwerk,” Copel, copel.com
Ausweitung von Programmen zur vorausschauenden Wartung und Anlagenintegrität
Der Markt für multimodale Ferninspektionssysteme nutzt Inspektionsdaten als direkten Input für Entscheidungen zur vorausschauenden Wartung. Percepto lancierte eine Inspektionsintelligenz-Plattform für Energieinfrastruktur. Die Plattform kombinierte autonome Drohnen-Hardware, kontextuelle KI und AIM-Asset-Intelligence-Software für die Wartungspriorisierung und Kapitalplanung. Dieses Modell unterstützt Abonnementverträge, die Flugbetrieb, Analysen und Anlagengesundheitsüberwachung kombinieren. TDK demonstrierte edgeRX, wobei LYNQ-Sensoren eingesetzt wurden, um Anomalien auf dem Gerät zu identifizieren und Echtzeit-Warnungen an Standorten mit eingeschränkter Konnektivität auszugeben. Gecko Robotics fügte seiner Cantilever-Plattform Ouster Rev8 native-color LiDAR hinzu, wodurch wandkletternde Roboter strukturierte 3D-Daten für die Korrosions- und Beschichtungsanalyse erstellen können.
Alternde Infrastruktur und strengere Qualitäts- und Compliance-Anforderungen
Der Markt für multimodale Ferninspektionssysteme profitiert von alternder Infrastruktur, die Inspektionsintervalle verkürzt und die Komplexität von Bestandsaufnahmen erhöht. Die American Society of Civil Engineers identifizierte eine US-Infrastrukturfinanzierungslücke von 2,6 Billionen USD bis 2029. Brücken, Tunnel und Versorgungssysteme, die vor Jahrzehnten gebaut wurden, erfordern häufigere Bewertungen, da sie sich ihrer oder ihrer Auslegungslebensdauer nähern oder diese überschreiten. Manuelle Inspektionen können Verkehrsbeschränkungen, Betriebsunterbrechungen und erhebliche Planung des Arbeiterzugangs erfordern. Multimodale Systeme können LiDAR, Wärmebildgebung und akustische Überwachung kombinieren, um Veränderungen zu erkennen, bevor Ausfälle einen Notfalleingriff erfordern. Diese Anforderungen schaffen eine Öffnung für Anbieter, die zuverlässige Aufzeichnungen liefern und Erkenntnisse in die Wartungsplanung integrieren können.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe anfängliche System- und Brownfield-Nachrüstungskosten | -2.0% | Global, am akutesten in kostensensiblen Regionen in Südamerika, Afrika und Südostasien | Kurzfristig (≤ 2 Jahre) |
| Komplexität bei Integration, Interoperabilität und Daten-Governance | -1.5% | Global, mit größeren Reibungsverlusten in der Luftfahrt, im Nuklearbereich und bei Offshore-Öl und -Gas | Mittelfristig (2–4 Jahre) |
| Begrenzte Bandbreite, Akkulaufzeit und Nutzlastkapazität an abgelegenen Standorten | -1.0% | Naher Osten, Afrika und abgelegene Asien-Pazifik-Standorte mit eingeschränkter Konnektivität | Mittelfristig (2–4 Jahre) |
| Unklare Haftung für KI-generierte Inspektionsentscheidungen | -0.7% | Global, insbesondere bei Luftfahrt- und Nuklearinspektionen | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe anfängliche System- und Brownfield-Nachrüstungskosten
Der Einstieg in den Markt für multimodale Ferninspektionssysteme kann erhebliche Ausgaben für Plattformen, Sensoren, Edge-Computing, Dockingstationen und Software erfordern. Brownfield-Projekte erfordern außerdem Anlagenkartierung, Sicherheitsvalidierung, Mitarbeiterschulung und Integration in bestehende Anlagensysteme. Diese Anforderungen können eine Eintrittsbarriere für mittelgroße Industrienutzer und Einrichtungen darstellen, die nicht für den Roboterzugang ausgelegt sind. Der ATEX-Zone-1-zertifizierte ANYmal-Roboter von ANYbotics veranschaulicht die Herausforderung, da ein Raffinerieeinsatz möglicherweise auch Dockinginfrastruktur, WLAN-Upgrades und eine digitale Zwillingsarchitektur erfordert. Eine kurzfristige Amortisationsbewertung kann Einsparungen durch weniger ungeplante Abschaltungen in späteren Jahren übersehen. Die Anforderungen der ISO 17020 an Inspektionsstellen können ebenfalls Validierungsarbeiten hinzufügen und Genehmigungszeiträume verlängern.
Komplexität bei Integration, Interoperabilität und Daten-Governance
Der Markt für multimodale Ferninspektionssysteme erzeugt Punktwolken, Wärmebilder, akustische Signaturen, Videofeeds und Ultraschallwellenformen. Diese Formate passen oft nicht in ein gemeinsames Schema oder in bestehende Enterprise-Asset-Management-Systeme. Luftfahrt- und Offshore-Betreiber müssen Inspektionsaufzeichnungen aufbewahren, die formalen Beweisanforderungen entsprechen. FAA-Wartungsvorschriften und BSEE-Anforderungen fügen daher Berichts- und Rückverfolgbarkeitspflichten für autonome Befunde hinzu. Eine 2025 peer-reviewed Studie beschrieb NDE 4.0 als technisch ausgereift, identifizierte jedoch standardisierte Berichte aus Sensorfusions-Ausgaben als wesentliche Implementierungsbarriere. Ohne eine gemeinsame Governance-Schicht können Betreiber große Informationsmengen sammeln, die vor einer Wartungsentscheidung noch manuelle Interpretation erfordern.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Komponente: Hardware behält die Umsatzführerschaft, während Software voranschreitet
Hardware machte im Jahr 2025 58,63 % des Umsatzes im Markt für multimodale Ferninspektionssysteme aus. Die Kategorie umfasst Luftdrohnen, Bodenroboter, Unterwasserfahrzeuge, stationäre Kamerasysteme, Sensor-Nutzlasten, Dockingausrüstung und robuste Edge-Computing-Module. Diese Anlagen unterstützen die standortbezogene Datenerfassung und Sensorfusion über Inspektionsmissionen hinweg. Dienstleistungen im Markt für multimodale Ferninspektionssysteme waren die zweitgrößte Komponente, da Käufer zunehmend Einsatzunterstützung, Wartungsverträge und verwaltete Programme mit vorhersehbaren Ergebnissen benötigen.
Software wird voraussichtlich von 2026 bis 2031 mit einer CAGR von 11,93 % wachsen. Betreiber fügen ihrer installierten Hardware Analysen, Synchronisierung digitaler Zwillinge und KI-gestützte Fehlererkennung hinzu. DroneDeploy berichtete im Jahr 2026, dass sein visueller Datensatz 20 Billionen Quadratfuß überschritt und autonome Bodenrobotermissionen um 160 % im Jahresvergleich zunahmen. Panasonic Connect begann im Juni 2026 mit dem Verkauf der Bead Eye M Edition, die 3D-Sensorik und proprietäre KI für die Schweißnahtinspektion kombiniert. Panasonic gab an, dass das System den Einrichtungsaufwand um 90 % reduzierte, was zeigt, wie der Hardware- und Softwarewert immer weniger unterscheidbar wird.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar


Nach Inspektionsplattform: Luftsysteme führen, während Subsea-Systeme beschleunigen
Luftsysteme hielten im Jahr 2025 34,72 % des Umsatzes im Markt für multimodale Ferninspektionssysteme. Ihre Position spiegelt ausgereifte Drohnen-Hardware, klarere Sichtlinienregeln und ihren Einsatz an Stromleitungen, Tanks und Brückendecks wider. Bodenroboter dienen engen Räumen und Hochstrahlungsumgebungen, während stationäre Systeme eine kontinuierliche Überwachung an Fertigungslinien und kritischer Infrastruktur bieten. Dieser Plattformmix ermöglicht es Betreibern, Ausrüstung basierend auf dem Standortzugang und der Inspektionshäufigkeit auszuwählen.
Unterwasser- und Subsea-Systeme werden voraussichtlich von 2026 bis 2031 mit einer CAGR von 12,22 % wachsen. Im Markt für multimodale Ferninspektionssysteme stützen alternde Offshore-Anlagen, die Tiefwasserentwicklung und erforderliche Pipeline- und Steigleitungsuntersuchungen die Nachfrage. Elsa Energy sicherte sich im Juli 2026 einen Vertrag zur Bereitstellung autonomer Unterwasserfahrzeugsysteme für Offshore-Strukturinspektionen in Ost- und Westmalaysia. Die Arbeiten sollten im dritten Quartal 2026 beginnen. Die FAA schlug im Januar 2026 Part-108-Regeln vor, die einen Rahmen für skalierbare Operationen jenseits der Sichtlinie schaffen und Luftinspektionen über lange Korridore ausweiten könnten.
Nach Inspektionsfähigkeit: Sichtinspektion führt, während multimodale Fusion an Bedeutung gewinnt
Sicht- und Videoinspektion hielt im Jahr 2025 31,46 % des Umsatzes im Markt für multimodale Ferninspektionssysteme. Ihre breite Nutzung und Akzeptanz in Compliance-Workflows wird durch bessere Kameras, Beleuchtung und KI-gestützte Fehlermarkierung unterstützt. Wärme- und Infrarotmethoden unterstützen die Bewertung von Elektrik, Isolierung und Lagertemperatur, während 3D-LiDAR für die geometrische Verfolgung bei Tiefbauuntersuchungen eingesetzt wird. Zerstörungsfreie, unterirdische, akustische und Vibrationsmethoden bleiben wichtig, wo Oberflächenbeobachtungen keine Verschlechterung zeigen können.
Multimodale Fusionsinspektion wird voraussichtlich von 2026 bis 2031 mit einer CAGR von 12,18 % wachsen. Käufer ersetzen sequenzielle Einzelsensor-Durchläufe durch synchronisierte Erfassung aus mehreren Kanälen. Eine Studie aus dem Jahr 2024 ergab, dass die Kombination von Phased-Array-Ultraschall und gepulster Thermografie die Erkennung von Unterflächendefekten in Verbundwerkstoffen verbesserte. Hitachi entwickelte im April 2026 einen Edge-KI-Halbleiter, der Bild-, Akustik- und Vibrationsdaten an Bord von Geräten mit 10-facher Energieeffizienz gegenüber früheren serverabhängigen Designs verarbeitet. Geringere Energie- und Konnektivitätsanforderungen können den Einsatz von Fusionssystemen an abgelegenen Standorten verbessern.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Endverbraucherbranche: Fertigung führt, während Energie und Versorgungsunternehmen expandieren
Die industrielle Fertigung hielt im Jahr 2025 21,83 % des Umsatzes im Markt für multimodale Ferninspektionssysteme. Wiederkehrende Qualitätskontrollarbeiten in der Elektronik-, Automobil-, Luft- und Raumfahrtkomponenten- und Prozessanlagenbranche stützen diese Position. Öl und Gas war die zweitgrößte Nutzergruppe, da Pipeline-Untersuchungen, Raffineriebehälterinspektionen und Offshore-Bewertungen erforderlich sind. Luft- und Raumfahrt sowie Verteidigung haben ebenfalls eine hohe Inspektionsintensität, und Waygate Technologies führte gemeinsam mit GE Aerospace im April 2026 automatisierte GEnx-Triebwerk-Boroskop-Vorlagen ein.
Energie und Versorgungsunternehmen wird voraussichtlich von 2026 bis 2031 mit einer CAGR von 12,53 % wachsen. Windparks, Solaranlagen und Übertragungskorridore erfordern wiederkehrende Inspektionen an verteilten, schwer zugänglichen Standorten. ISA ENERGIA BRASIL setzte im September 2025 automatisierte Drohneninspektionen an Hochspannungsumspannwerken ein. Das Programm reduzierte die Inspektionszeit um mehr als 70 % gegenüber manuell gesteuerten Untersuchungen. Transport, Marine, Bergbau, öffentliche Sicherheit und Inspektionsdienstleister behalten unterschiedliche Rollen, die durch Anlagenalterung, Sicherheit in engen Räumen und Notfallmaßnahmen angetrieben werden.
Geografische Analyse
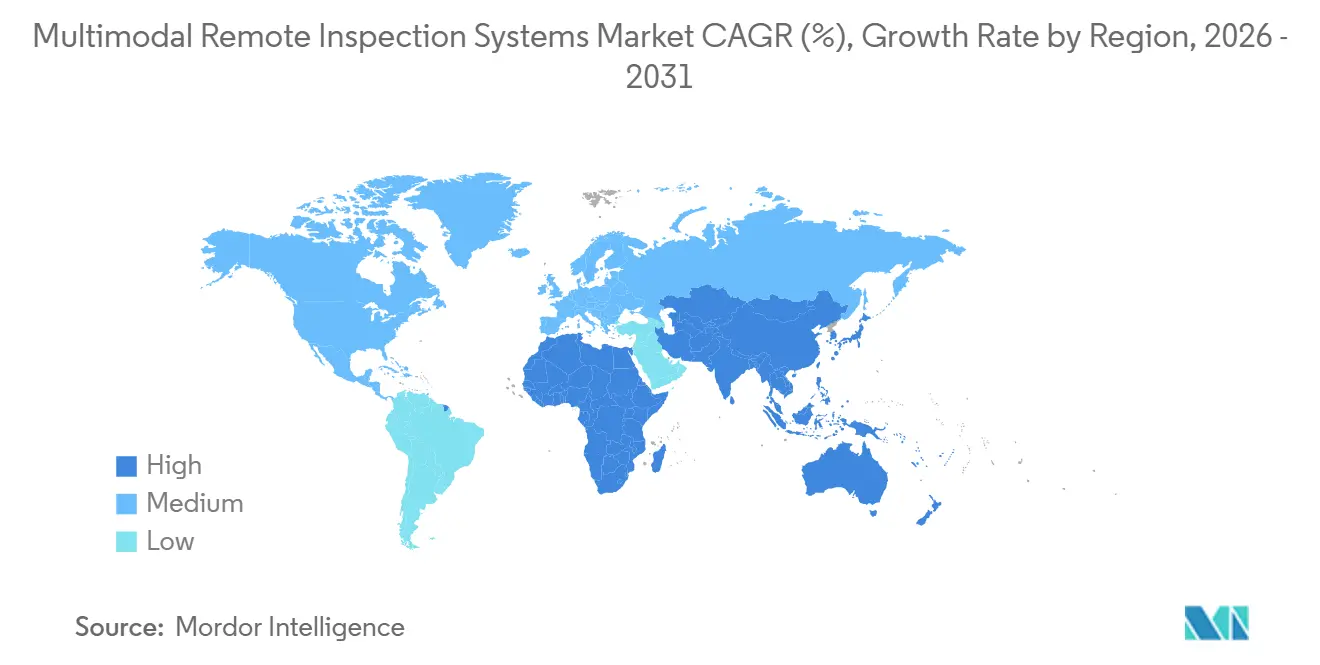
Asien-Pazifik hielt im Jahr 2025 35,27 % des Umsatzes im Markt für multimodale Ferninspektionssysteme. Die Region vereint bedeutende Elektronik-, Halbleiter-, Automobil-, Raffinerie- und Petrochemieanlagen in China, Indien, Südkorea, Japan und den ASEAN-Ländern. Hitachi kündigte im April 2026 Arbeiten an einem Edge-KI-Halbleiter für die gleichzeitige Verarbeitung von Bild-, Akustik- und Vibrationsdaten an, was die geräteseitige Sensorintegration unterstützt. Indiens produktionsgebundene Anreizprogramme und die breitere Produktionslinienzertifizierung in Vietnam, Malaysia und Thailand erhöhen die Nachfrage nach rückverfolgbarer automatisierter Inspektion. Chinas Raffinerie- und Pipelinenetz unterstützt Boden- und Luftrobotik, während die Trennung der Lieferkette inländische Plattformanbieter begünstigt.
Nordamerika und Europa waren der zweit- und drittgrößte Umsatzpool im Markt für multimodale Ferninspektionssysteme. Die Vereinigten Staaten hielten die größte Länderposition in Nordamerika, gestützt durch eine US-Infrastrukturfinanzierungslücke von 2,6 Billionen USD bis 2029, die die Inspektionsnachfrage aufrechterhält. Die FAA-Genehmigung für gleichzeitige Skydio-X10-Operationen und die Blue-UAS-Zertifizierung im Juli 2026 weiteten den Zugang zur US-Inspektionsdrohnen-Beschaffung aus. Die europäische Nachfrage wird durch alternde Eisenbahnbrücken, industrielle Sicherheitsanforderungen und den Ausbau der Windenergie gestützt. Endesa setzte im April 2026 17 Langstreckendrohnen in Spanien ein, um digitale Zwillinge von Stromleitungen mit LiDAR-, Wärme- und Sichtdaten zu erstellen.
Das Segment Naher Osten und Afrika des Marktes für multimodale Ferninspektionssysteme wird voraussichtlich von 2026 bis 2031 mit einer CAGR von 12,64 % wachsen. Der Public Investment Fund Saudi-Arabiens genehmigte seine Strategie 2026–2030 für sechs inländische Ökosysteme, darunter fortschrittliche Fertigung und saubere Energieinfrastruktur. Diese Projekte werden Inspektionsanforderungen in der Petrochemie, im Energiebereich und bei Bauanlagen schaffen. Afrika befindet sich in einem früheren Stadium, mit zusätzlicher Nachfrage im Zusammenhang mit Infrastrukturprojekten, die von Golfstaaten-Investoren finanziert werden.

Wettbewerbslandschaft
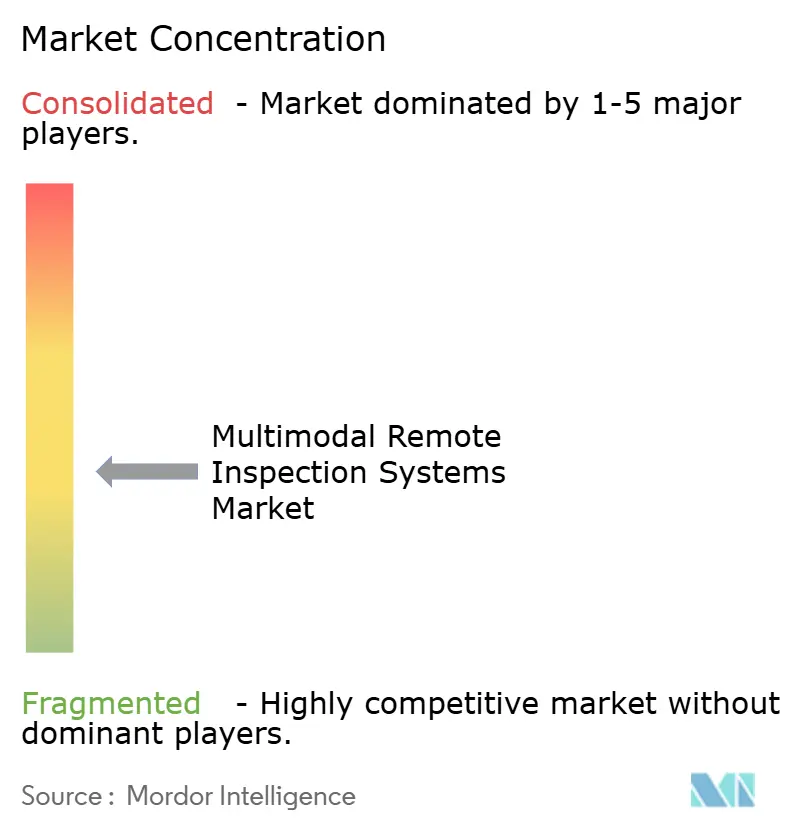
Der Markt für multimodale Ferninspektionssysteme ist über Plattformen, Fähigkeiten und Endverbraucheranwendungen hinweg mäßig fragmentiert. Baker Hughes, Hexagon und Teledyne Technologies haben etablierte Positionen in der Präzisionsinstrumentierung und zerstörungsfreien Prüfung. Boston Dynamics, ANYbotics, Gecko Robotics, Flyability und Percepto haben spezialisierte Robotik- und Autonomieangebote entwickelt. Der Wettbewerb basiert auf Systemzuverlässigkeit, Betriebszugang, Datenqualität und Workflow-Integration. Kein Anbieter führt jede Anwendung, da die Kundenanforderungen stark variieren.
Baker Hughes stimmte im April 2026 dem Verkauf von Waygate Technologies an Hexagon für 1,45 Milliarden USD zu, wobei der Abschluss in der zweiten Hälfte des Jahres 2026 erwartet wird. Die Transaktion kombiniert das Portfolio von Waygate für visuelle Ferninspektion, Ultraschall, Radiografie und Bildgebung mit den Mess- und Softwarefähigkeiten von Hexagon. Der Markt für multimodale Ferninspektionssysteme erlebt, dass Anbieter integrierte Sensorik und Analysen statt einzelner Instrumente anbieten. Boston Dynamics integrierte Google Gemini Robotics-ER 1.6 im April 2026 in seine Orbit-Plattform und steigerte die autonome Genauigkeit beim Ablesen analoger Messgeräte von 23 % auf 98 %. Percepto stellte im Juni 2026 seine Inspektionsintelligenz-Plattform der nächsten Generation für Energieinfrastruktur vor, die autonome Drohnen-Hardware, kontextuelle KI und Asset-Intelligence-Software kombiniert.
ANYbotics zielt mit ATEX-zertifizierten Robotern auf gefährliche Standorte ab, Flyability konzentriert sich auf GPS-verweigerte enge Räume, und Percepto bedient abgelegene Energieinfrastrukturbetriebe. Diese fokussierten Positionen helfen kleineren Anbietern im Markt für multimodale Ferninspektionssysteme, direkten Wettbewerb in jeder Inspektionsumgebung zu vermeiden. Ein gemeinsames Inspektionsdatenformat bleibt eine offene Chance, da es Systeme mit wichtigen Wartungs- und digitalen Zwillingsplattformen verbinden könnte. Kein Anbieter hält eine beherrschende Position über den gesamten Plattform-, Fähigkeits- und Endverbraucherumfang.
Marktführer in der Branche der multimodalen Ferninspektionssysteme
Waygate Technologies (Baker Hughes Company)
MISTRAS Group, Inc.
Intertek Group plc
Eddyfi Technologies Inc.
Evident Corporation
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Jüngste Branchenentwicklungen
- Juli 2026: Die Drohnenlösungen X10, Dock for X10 und R10 von Skydio wurden in die Blue-UAS-Freigabeliste der US-Bundesregierung aufgenommen und markierten damit das erste Mal, dass Skydios gesamtes kommerzielles Portfolio den Freigabelistenstatus erlangte. Die Zertifizierung öffnet den gesamten US-Bundesbeschaffungskanal, einschließlich Militärzweige, zivile Behörden und Betreiber kritischer Infrastruktur, für Skydios autonome Inspektionsplattform.
- Juni 2026: Percepto lancierte seine Inspektionsintelligenz-Plattform der nächsten Generation für Energieinfrastruktur und integrierte aktualisierte Percepto-Air-Drohnen-Hardware, inspektionsgerechte Bordsautonomie, kontextuelle KI und seine AIM-Asset-Intelligence-Software. Die Plattform ist darauf ausgelegt, menschliche Experteninspektionslogik gleichzeitig über mehrere Standorte und Anlagenklassen hinweg zu skalieren, und richtet sich an Öl- und Gasunternehmen sowie Stromversorger, die mit wachsender Inspektionsnachfrage ohne proportionale Personalaufstockung konfrontiert sind.
- Juni 2026: Panasonic Connect begann mit dem Verkauf von
Bead Eye M Edition
, einer KI-gestützten Schweißnahtinspektionslösung, die 3D-Sensoren und proprietäre KI kombiniert und den Einrichtungsaufwand für die Schweißnahtinspektion um 90 % reduziert. Das Produkt spiegelt die Integration von Sicht- und geometrischer Sensorik in Fertigungsqualitätsprogrammen wider. - Mai 2026: Waygate Technologies lancierte das Everest Mentor Flex+ Video-Boroskop weltweit und führte QuickChange-Wechselsondentechnologie, Real3D-Submillimeter-3D-Messung und Push2IW-Cloud-Datenübertragung zu InspectionWorks ein. Das System richtet sich an mittelgroße Luft- und Raumfahrt- sowie Energieinspektionsbetreiber, die 3D-Messung und strukturierte digitale Workflows ohne vollständige Enterprise-Plattforminvestition benötigen.


Globaler Berichtsumfang für den Markt für multimodale Ferninspektionssysteme
Der Marktbericht für multimodale Ferninspektionssysteme ist segmentiert nach Komponente (Hardware, Software und Dienstleistungen), Inspektionsplattform (Luftinspektionssysteme, Bodeninspektionsroboter, Unterwasser- und Subsea-Inspektionssysteme sowie stationäre Ferninspektionssysteme), Inspektionsfähigkeit (Sicht- und Videoinspektion, Wärme- und Infrarotinspektion, 3D/LiDAR und räumliche Inspektion, zerstörungsfreie Prüfung und Unterflächeninspektion, akustische Inspektion und Vibrationsinspektion sowie multimodale Fusionsinspektion), Endverbraucherbranche (Fertigung, Öl und Gas, Energie, Infrastruktur, Transport, Luft- und Raumfahrt, Bergbau, Regierung, Anbieter von Inspektions-, Prüf- und Zertifizierungsdienstleistungen sowie sonstige Endverbraucherbranchen) und Geografie (Nordamerika, Südamerika, Europa, Asien-Pazifik, Naher Osten und Afrika). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
| Hardware |
| Software |
| Dienstleistungen |
| Luftinspektionssysteme |
| Bodeninspektionsroboter |
| Unterwasser- und Subsea-Inspektionssysteme |
| Stationäre Ferninspektionssysteme |
| Sicht- und Videoinspektion |
| Wärme- und Infrarotinspektion |
| 3D/LiDAR und räumliche Inspektion |
| Zerstörungsfreie Prüfung und Unterflächeninspektion |
| Akustische Inspektion und Vibrationsinspektion |
| Multimodale Fusionsinspektion |
| Industrielle Fertigung |
| Öl und Gas |
| Energie und Versorgungsunternehmen |
| Infrastruktur und Bauwesen |
| Transport und Marine |
| Luft- und Raumfahrt sowie Verteidigung |
| Bergbau und Metalle |
| Regierung und öffentliche Sicherheit |
| Anbieter von Inspektions-, Prüf- und Zertifizierungsdienstleistungen |
| Sonstige Endverbraucherbranchen |
| Nordamerika | Vereinigte Staaten | |
| Kanada | ||
| Mexiko | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Japan | ||
| Indien | ||
| Südkorea | ||
| ASEAN | ||
| Übriges Asien-Pazifik | ||
| Naher Osten und Afrika | Naher Osten | Saudi-Arabien |
| Vereinigte Arabische Emirate | ||
| Türkei | ||
| Übriger Naher Osten | ||
| Afrika | Südafrika | |
| Nigeria | ||
| Übriges Afrika | ||
| Nach Komponente | Hardware | ||
| Software | |||
| Dienstleistungen | |||
| Nach Inspektionsplattform | Luftinspektionssysteme | ||
| Bodeninspektionsroboter | |||
| Unterwasser- und Subsea-Inspektionssysteme | |||
| Stationäre Ferninspektionssysteme | |||
| Nach Inspektionsfähigkeit | Sicht- und Videoinspektion | ||
| Wärme- und Infrarotinspektion | |||
| 3D/LiDAR und räumliche Inspektion | |||
| Zerstörungsfreie Prüfung und Unterflächeninspektion | |||
| Akustische Inspektion und Vibrationsinspektion | |||
| Multimodale Fusionsinspektion | |||
| Nach Endverbraucherbranche | Industrielle Fertigung | ||
| Öl und Gas | |||
| Energie und Versorgungsunternehmen | |||
| Infrastruktur und Bauwesen | |||
| Transport und Marine | |||
| Luft- und Raumfahrt sowie Verteidigung | |||
| Bergbau und Metalle | |||
| Regierung und öffentliche Sicherheit | |||
| Anbieter von Inspektions-, Prüf- und Zertifizierungsdienstleistungen | |||
| Sonstige Endverbraucherbranchen | |||
| Nach Geografie | Nordamerika | Vereinigte Staaten | |
| Kanada | |||
| Mexiko | |||
| Südamerika | Brasilien | ||
| Argentinien | |||
| Übriges Südamerika | |||
| Europa | Deutschland | ||
| Vereinigtes Königreich | |||
| Frankreich | |||
| Italien | |||
| Spanien | |||
| Übriges Europa | |||
| Asien-Pazifik | China | ||
| Japan | |||
| Indien | |||
| Südkorea | |||
| ASEAN | |||
| Übriges Asien-Pazifik | |||
| Naher Osten und Afrika | Naher Osten | Saudi-Arabien | |
| Vereinigte Arabische Emirate | |||
| Türkei | |||
| Übriger Naher Osten | |||
| Afrika | Südafrika | ||
| Nigeria | |||
| Übriges Afrika | |||


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für multimodale Ferninspektionssysteme?
Er betrug im Jahr 2025 1,09 Milliarden USD und wird bis 2031 voraussichtlich 2,11 Milliarden USD erreichen, bei einer CAGR von 11,76 % von 2026 bis 2031.
Welche Komponente führt beim Umsatz mit multimodalen Ferninspektionssystemen?
Hardware führte im Jahr 2025 mit 58,63 % des Umsatzes, gestützt durch Ausgaben für Plattformen, Sensoren, Dockingsysteme und Edge-Processing.
Welche Inspektionsplattform expandiert am schnellsten?
Unterwasser- und Subsea-Systeme werden voraussichtlich bis 2031 mit einer CAGR von 12,22 % wachsen, gestützt durch den Bedarf an Offshore-Anlageninspektion.
Warum gewinnt die multimodale Fusionsinspektion an Akzeptanz?
Sie wird voraussichtlich mit einer CAGR von 12,18 % wachsen, da sie visuelle, Wärme-, LiDAR-, akustische und Unterflächeninformationen in einem einzigen Inspektions-Workflow kombiniert.
Welcher Endverbrauchersektor wird voraussichtlich am schnellsten expandieren?
Energie und Versorgungsunternehmen wird voraussichtlich bis 2031 mit einer CAGR von 12,53 % wachsen, da Wind-, Solar- und Übertragungsanlagen wiederkehrende Inspektionen erfordern.
Welche Region führt bei der Einführung von Ferninspektionssystemen?
Asien-Pazifik führte im Jahr 2025 mit 35,27 % des Umsatzes, während der Nahe Osten und Afrika bis 2031 voraussichtlich mit einer CAGR von 12,64 % wachsen werden.
Seite zuletzt aktualisiert am:



