
Tamanho e Participação do Mercado de Videovigilância em Data Centers do Oriente Médio e África
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
| Período de Dados de Previsão | 2027 - 2032 |
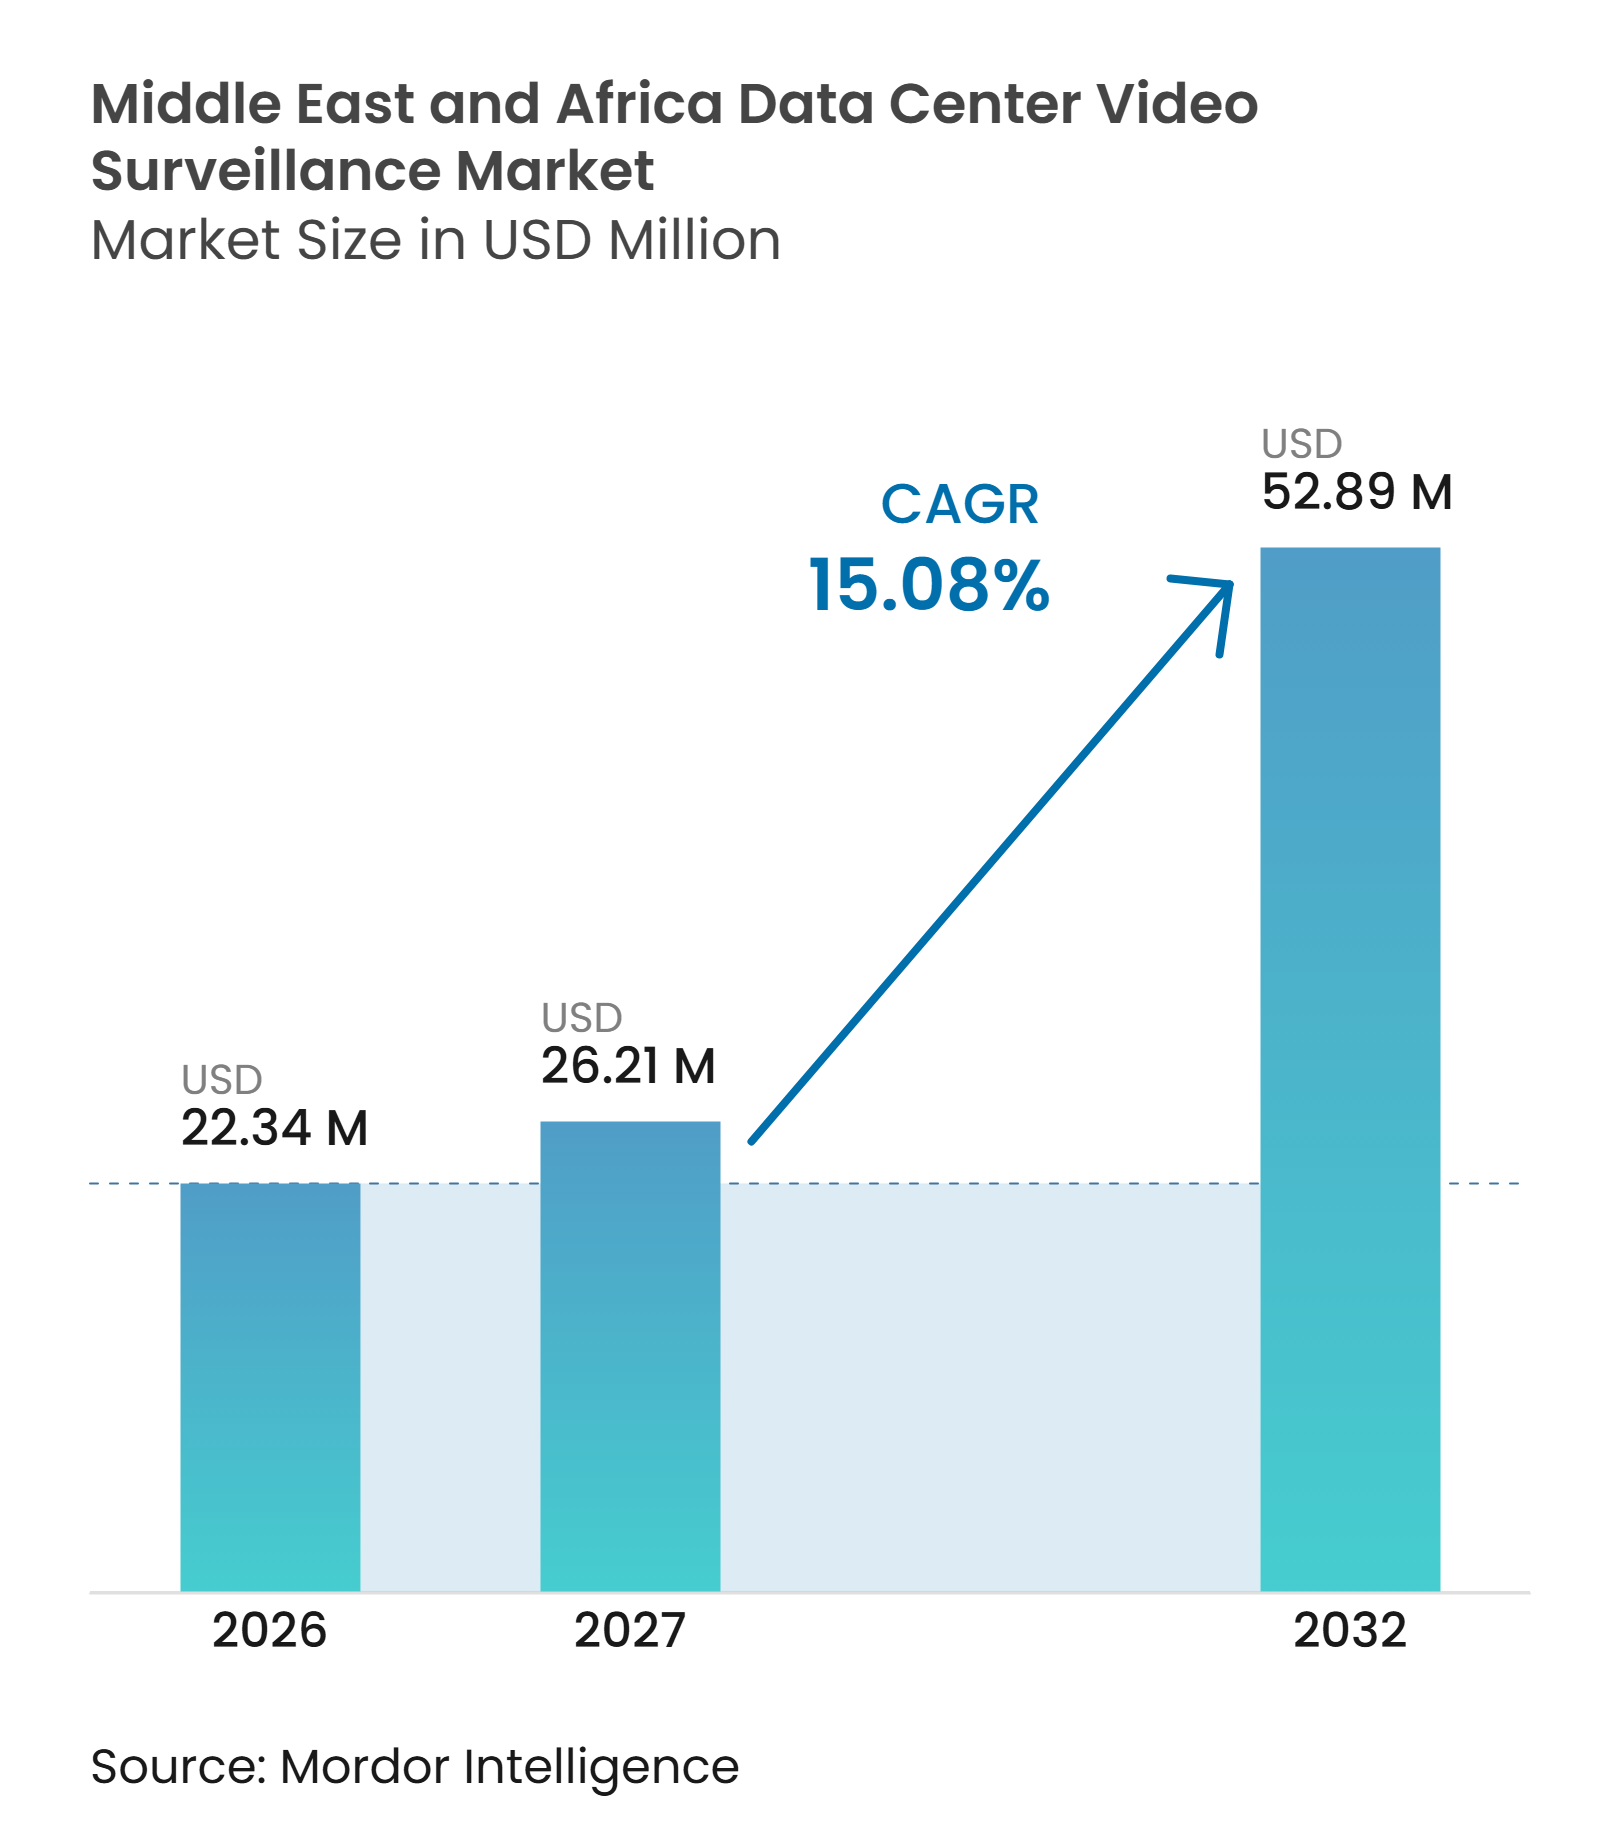
| Tamanho do mercado no ano base (2026) | 22.34 Milhões de dólares |
| Tamanho do Mercado (2027) | 26.21 Milhões de dólares |
| Tamanho do Mercado (2032) | 52.89 Milhões de dólares |
| Taxa de crescimento (2027 - 2032) | 15.08 % |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Videovigilância em Data Centers do Oriente Médio e África pela Mordor Intelligence
O tamanho do mercado de videovigilância em data centers do Oriente Médio e África é avaliado em 22,34 milhões de USD em 2026 e deve atingir 52,89 milhões de USD até 2032, expandindo-se a um CAGR de 15,08% no período de 2027 a 2032. O mercado de videovigilância em data centers do Oriente Médio e África está sendo moldado por novos campi no Golfo, onde a vigilância é cada vez mais especificada durante o projeto, em vez de ser adicionada após o comissionamento. A nova capacidade de computação requer cobertura em perímetros, pontos de acesso e áreas internas, o que vincula os gastos com segurança à expansão física e torna o projeto de segurança parte do planejamento inicial do projeto. Operadores de nuvem e colocation também estão elevando os requisitos básicos porque as obrigações dos inquilinos exigem acesso controlado às imagens, processos de segurança auditáveis e separação clara entre as áreas dos clientes. O mercado de videovigilância em data centers do Oriente Médio e África está indo além das câmeras isoladas, à medida que os operadores atribuem mais valor ao gerenciamento centralizado, à análise e ao monitoramento de áreas técnicas. As regras de residência de dados na Arábia Saudita e nos Emirados Árabes Unidos podem favorecer o armazenamento local, sistemas locais ou arranjos híbridos para sites que lidam com imagens sensíveis.
Principais Conclusões do Relatório
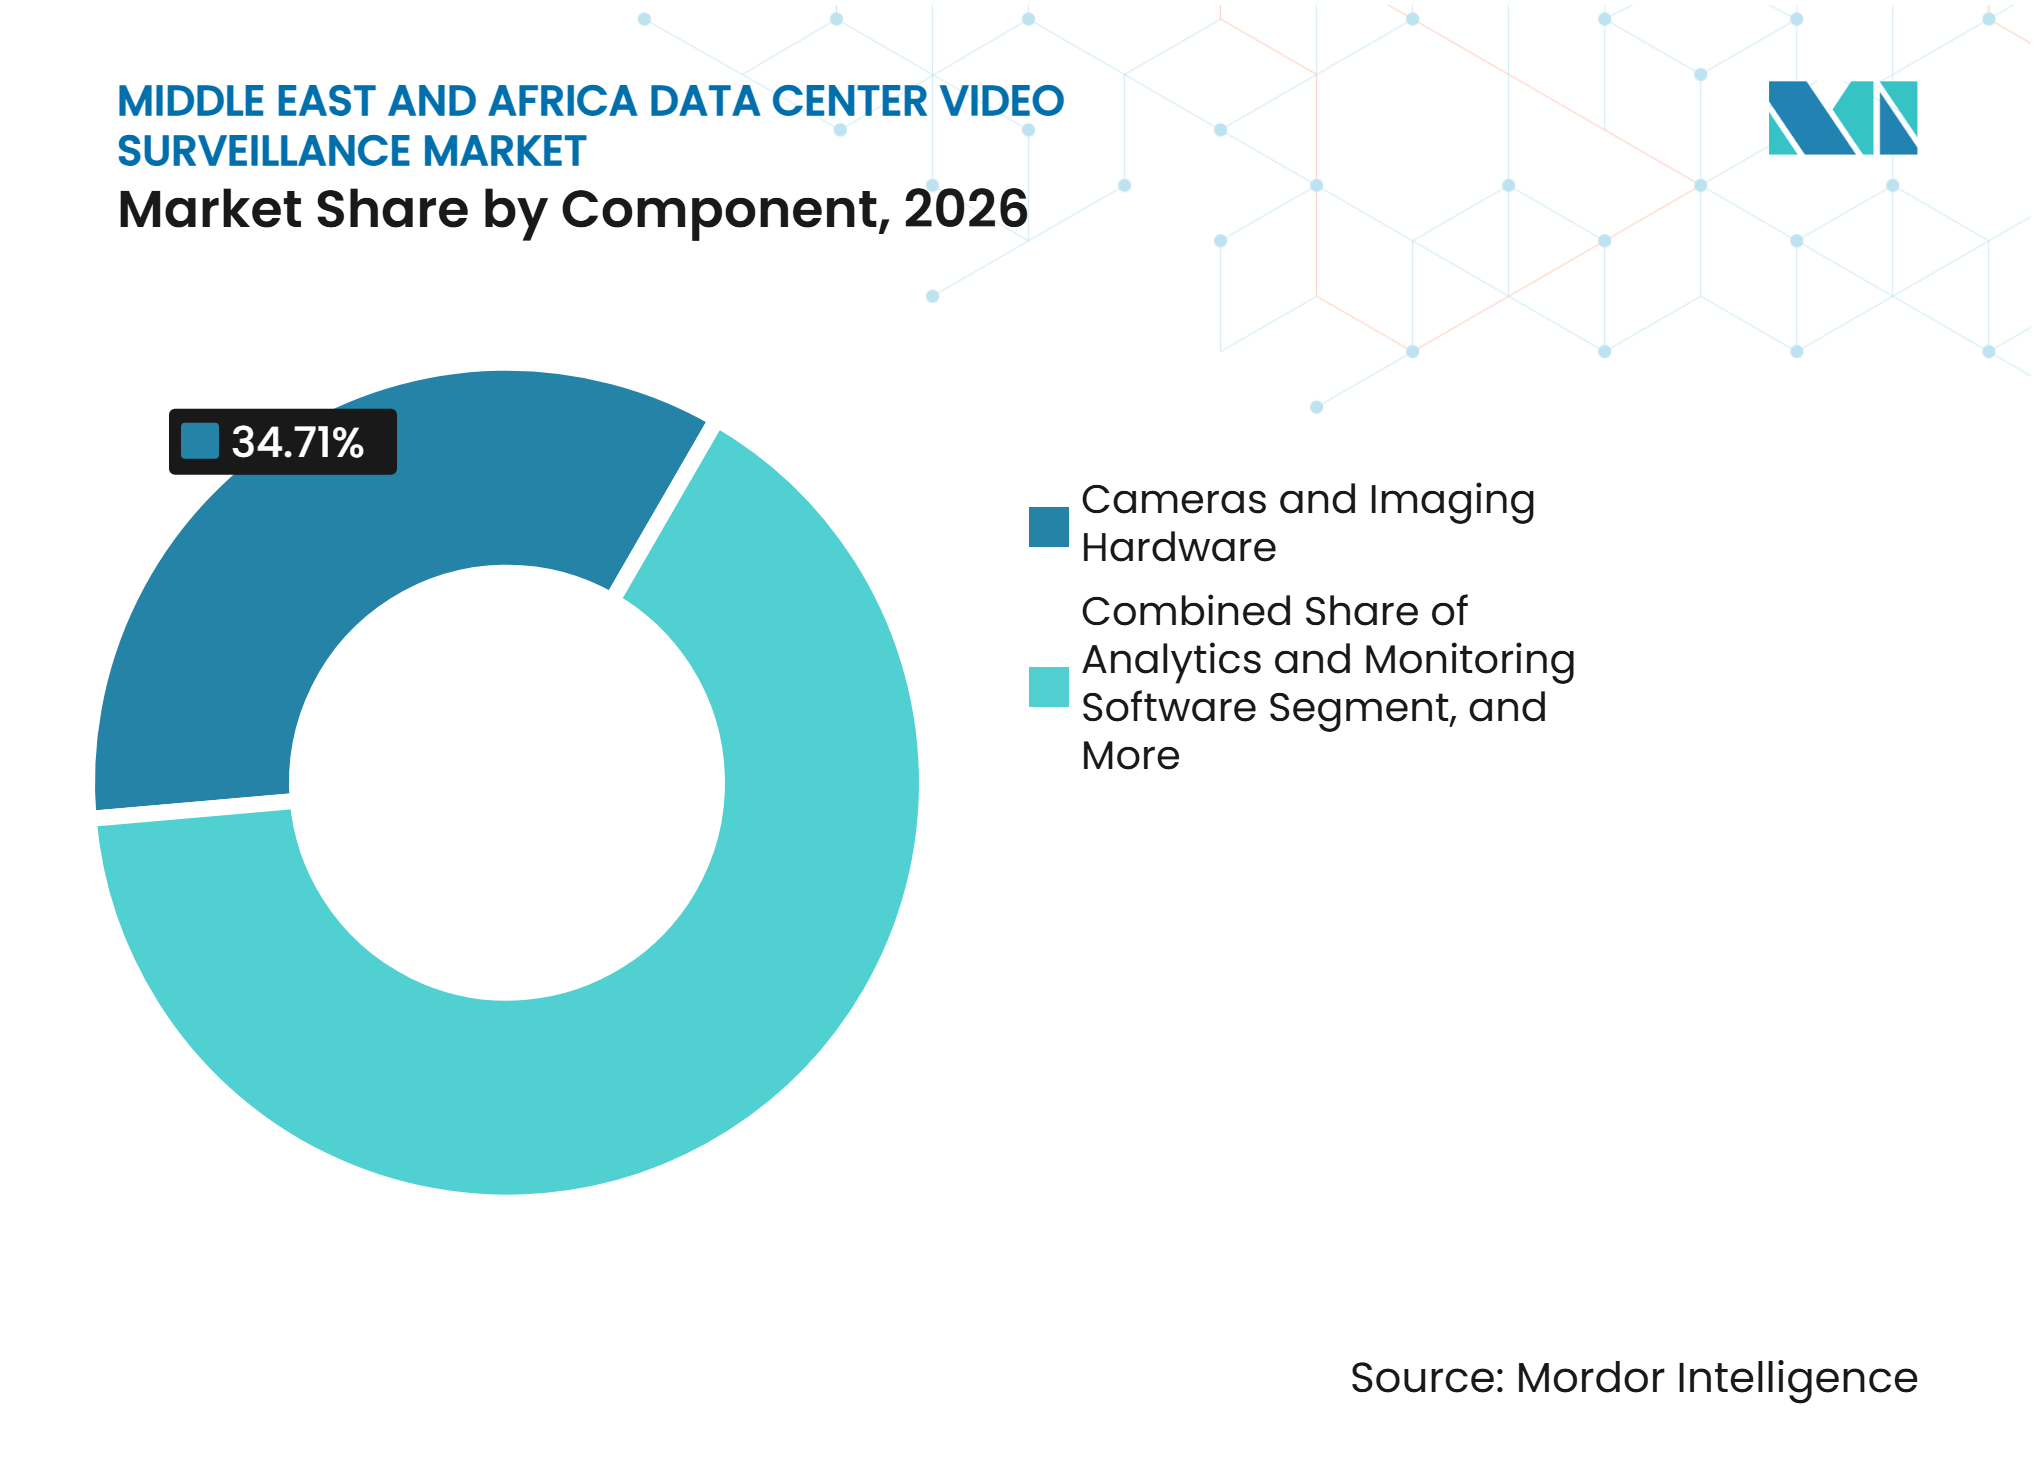
- Por componente, Câmeras e Hardware de Imagem detinham 34,71% da participação do mercado de videovigilância em data centers do Oriente Médio e África em 2026, enquanto o Software de Análise e Monitoramento deve expandir-se a um CAGR de 17,26% até 2032.
- Por tipo de câmera, as Câmeras Fixas representavam 63,28% da participação em 2026, enquanto as Câmeras PTZ devem expandir-se a um CAGR de 18,92% até 2032.
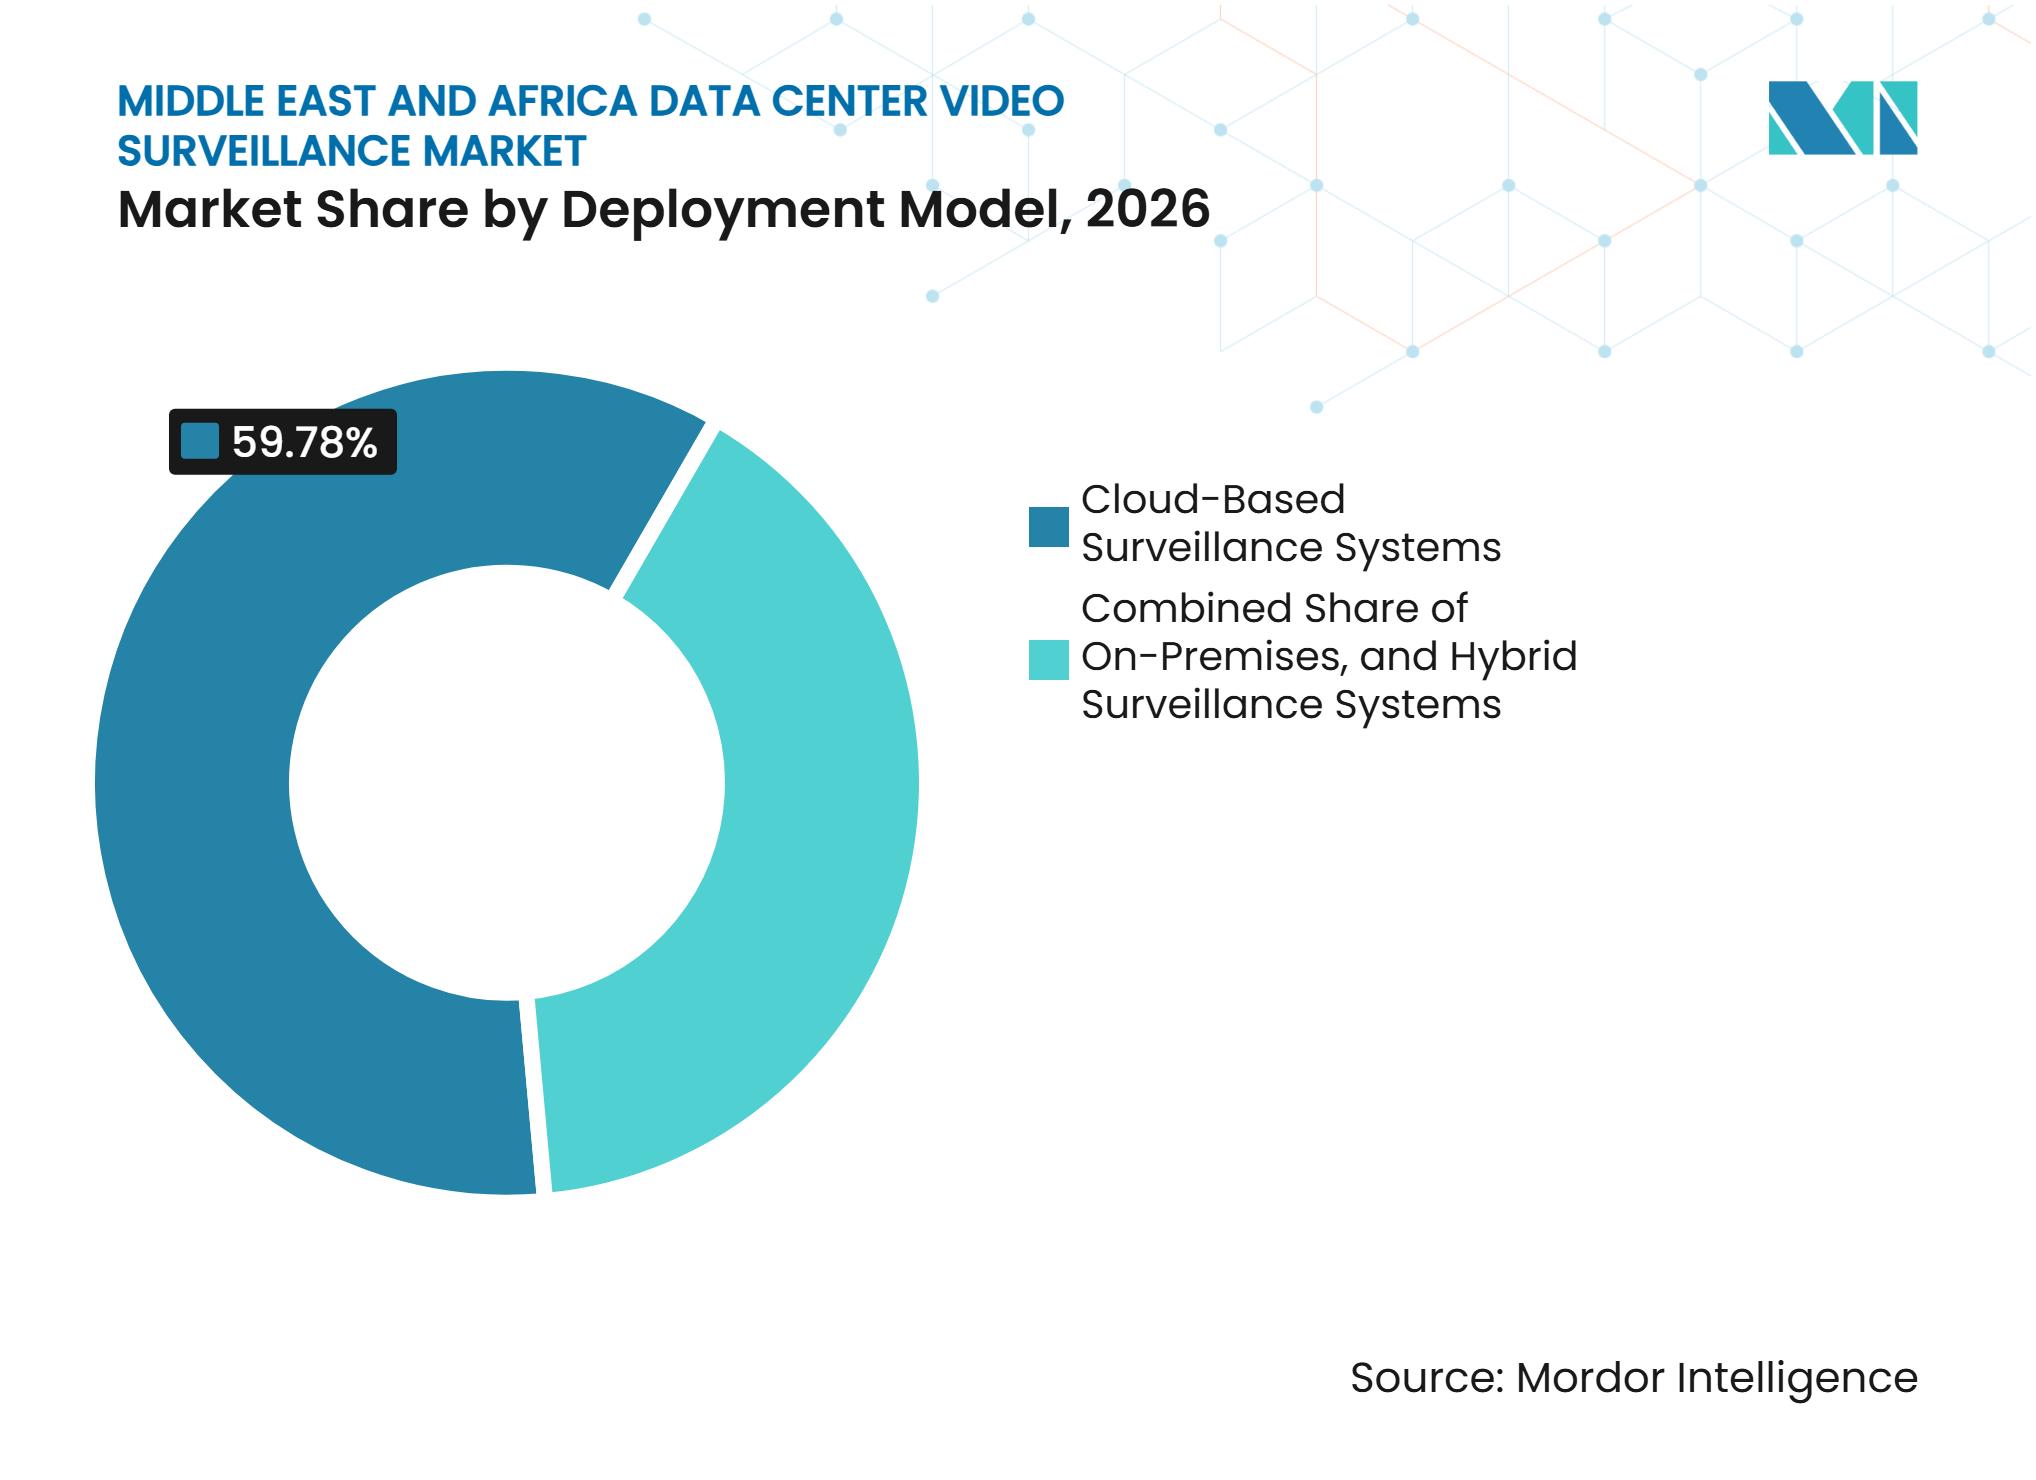
- Por modelo de implantação, os Sistemas de Vigilância Baseados em Nuvem detinham 59,78% da participação em 2026 e devem expandir-se a um CAGR de 17,39% até 2032.
- Por aplicação, o Monitoramento de Perímetro e Área Externa detinha 28,74% da participação em 2026, enquanto o Monitoramento de Salas Elétricas e Mecânicas deve expandir-se a um CAGR de 16,59% até 2032.
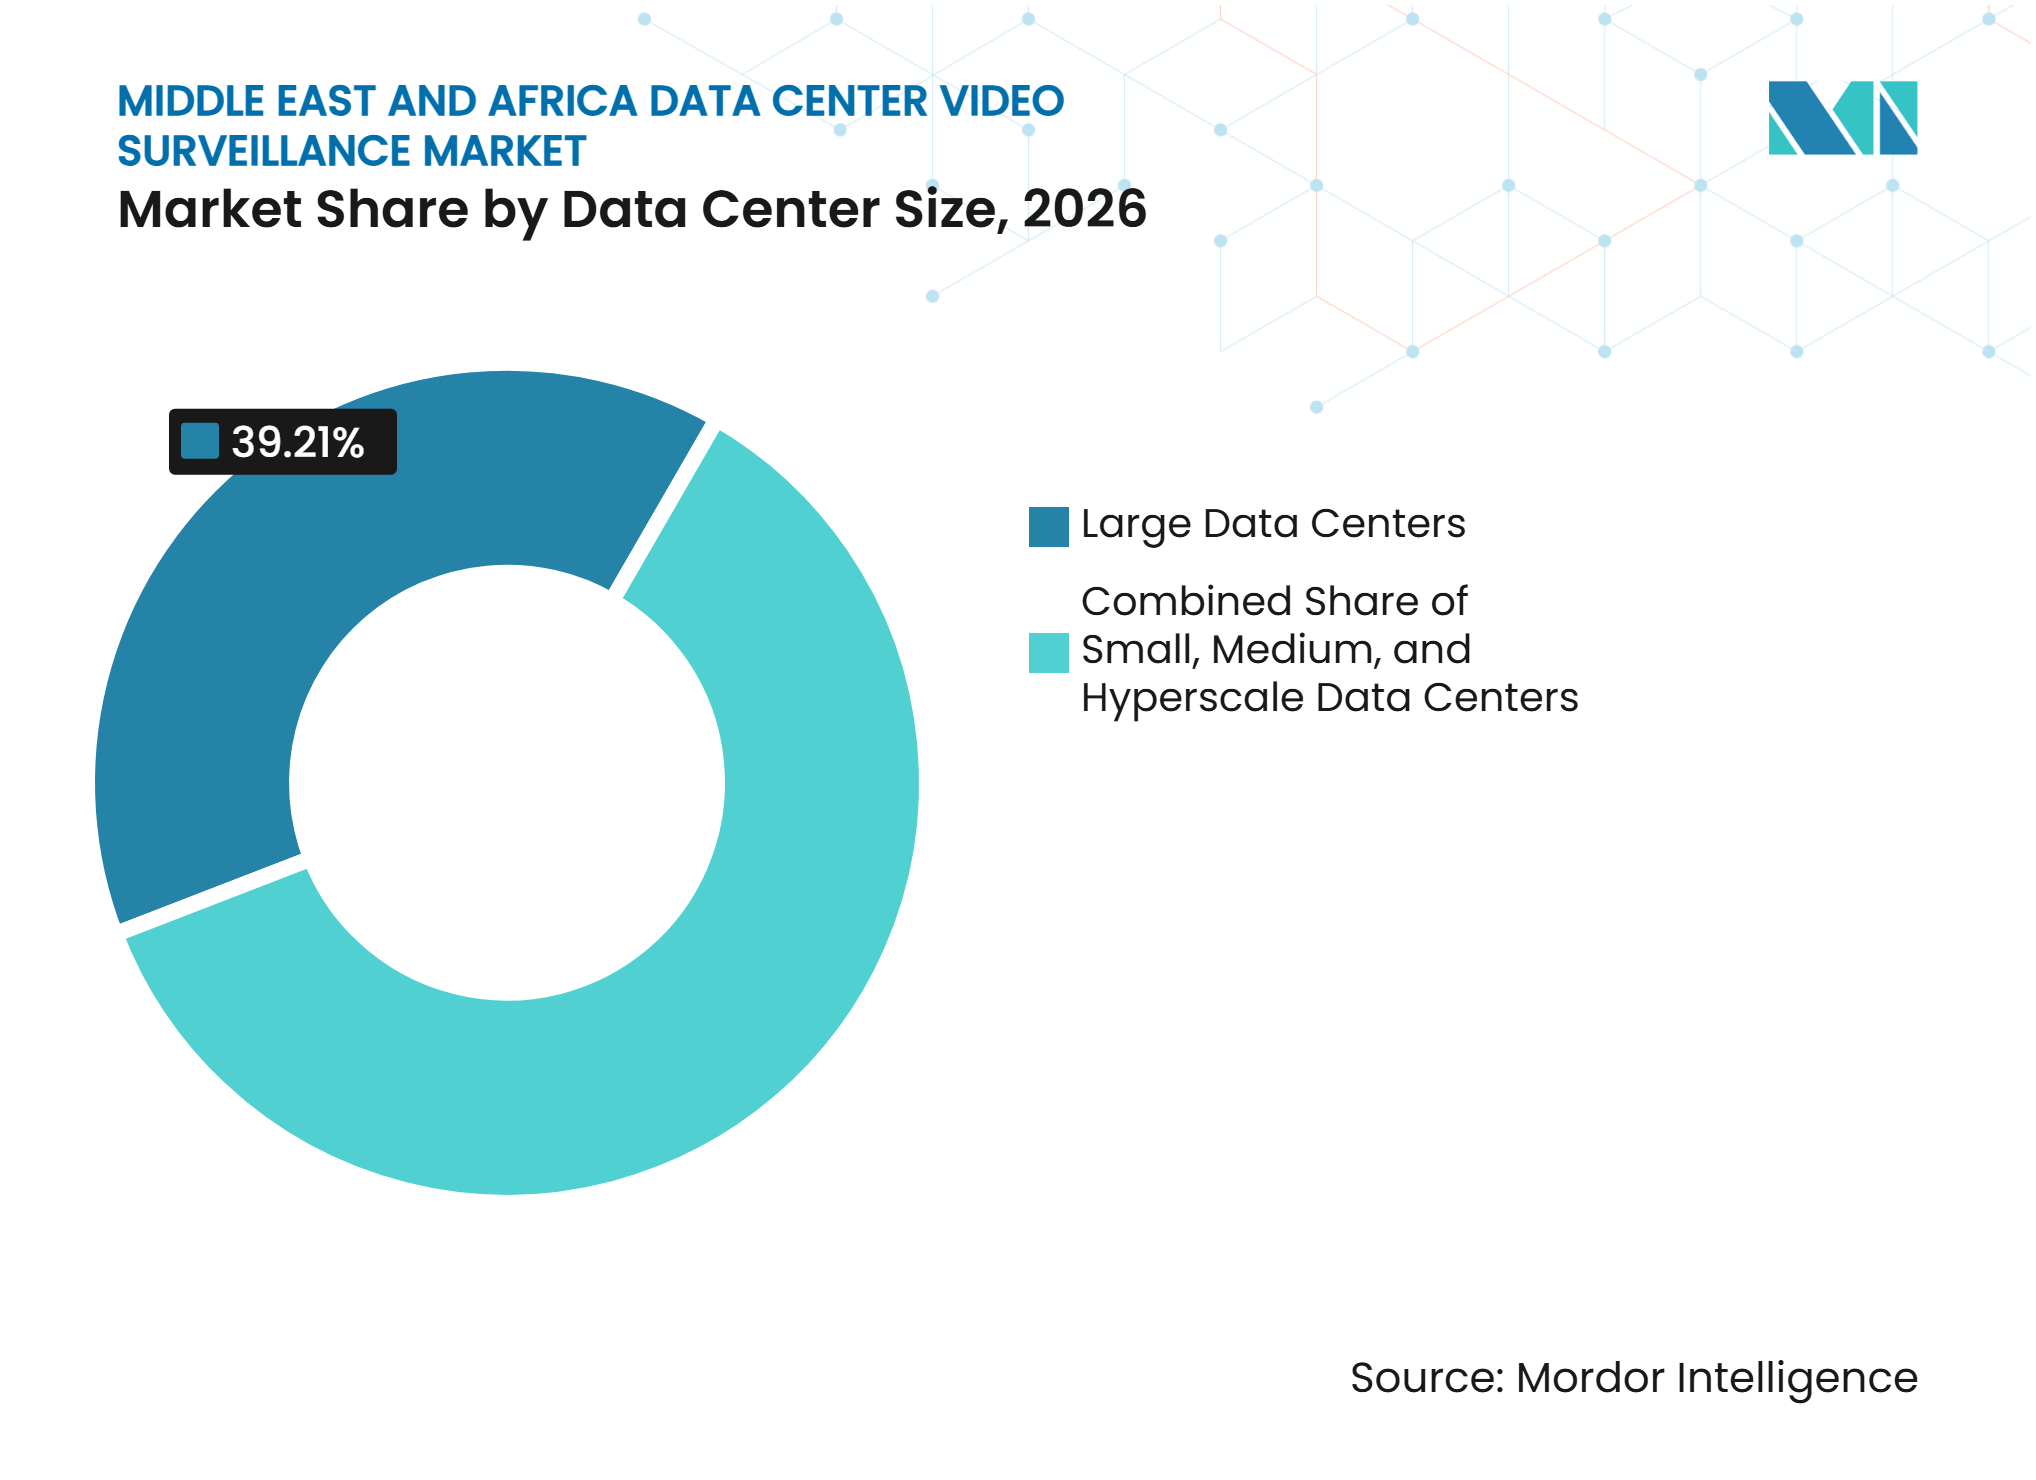
- Por tamanho de data center, os Grandes Data Centers representavam 39,21% da participação em 2026, enquanto os Data Centers Hiperescala devem expandir-se a um CAGR de 16,27% até 2032.
- Por tipo de data center, os Data Centers de Colocation detinham 36,64% da participação em 2026, enquanto os Data Centers de Borda devem expandir-se a um CAGR de 17,38% até 2032.
- Por geografia, os Emirados Árabes Unidos representavam 37,64% da participação em 2026, enquanto a Arábia Saudita deve expandir-se a um CAGR de 16,91% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | Impacto (~) % na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Expansão da Capacidade de Data Centers na Arábia Saudita e nos Emirados Árabes Unidos | +4.8% | Arábia Saudita, Emirados Árabes Unidos | Curto prazo (≤ 2 anos) |
| Investimento em Região de Nuvem e Colocation no Golfo | +3.2% | Emirados Árabes Unidos, Arábia Saudita, Catar | Médio prazo (2 a 4 anos) |
| Migração de Vigilância Analógica para IP e Híbrida | +2.5% | Emirados Árabes Unidos e Arábia Saudita como primários, África como secundário | Curto prazo (≤ 2 anos) |
| Análise de Vídeo com Inteligência Artificial para Detecção de Ameaças em Tempo Real | +2.0% | Emirados Árabes Unidos, Arábia Saudita, África do Sul | Médio prazo (2 a 4 anos) |
| Requisitos de Residência de Dados e Proteção de Infraestrutura Crítica | +1.3% | Arábia Saudita, Emirados Árabes Unidos, Nigéria | Médio prazo (2 a 4 anos) |
| Aquisição Integrada de Vigilância, Controle de Acesso e VMS | +0.8% | Emirados Árabes Unidos, Arábia Saudita, África do Sul | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Expansão da Capacidade de Data Centers na Arábia Saudita e nos Emirados Árabes Unidos
A Arábia Saudita e os Emirados Árabes Unidos estão adicionando capacidade de data centers que requer cobertura de vigilância antes que os sites iniciem as operações. A HUMAIN planeja até 6,6 GW de capacidade nacional até 2034 por meio de parcerias com NVIDIA, AMD e Amazon Web Services. Cada campus requer cobertura em camadas nas fronteiras externas, pontos de entrada, salas de dados, áreas de instalações, zonas de carregamento e outros locais onde funcionários ou prestadores de serviços transitam pelo site. A Khazna Data Centers possui um programa de expansão de 1,3 bilhão de USD, enquanto a G42 está desenvolvendo seu campus Stargate UAE de 200 MW. Esses projetos estendem o ciclo de aquisição além da instalação inicial de câmeras, pois as instalações devem manter e escalar seus sistemas de segurança à medida que novas salas, equipamentos técnicos e áreas de inquilinos entram em operação. O mercado de videovigilância em data centers do Oriente Médio e África, portanto, se beneficia quando a expansão da capacidade avança do planejamento para a construção e operação.
Investimento em Região de Nuvem e Colocation no Golfo
A entrada de regiões de nuvem em campi de colocation do Golfo traz requisitos de segurança física de operadores globais para instalações locais. Os operadores anfitriões devem atender a esses requisitos quando os controles de segurança fazem parte das condições dos inquilinos. Sites com múltiplos inquilinos precisam de direitos separados para visualização de imagens, armazenamento de gravações e acesso a painéis de análise. Isso cria demanda por sistemas de gerenciamento de vídeo capazes de separar usuários e áreas sem reduzir a supervisão de todo o site, mantendo um registro documentado para fins de investigação e auditoria. A Eagle Eye Networks estabeleceu um data center em Riade para atender aos requisitos locais de armazenamento de vídeo em nuvem no âmbito da Visão 2030 da Arábia Saudita.[1] O mercado de videovigilância em data centers do Oriente Médio e África se beneficia dessa mudança porque a conectividade em nuvem deve ser combinada com o controle sobre onde o vídeo é armazenado.
Migração de Vigilância Analógica para IP e Híbrida
As novas instalações do Golfo geralmente utilizam sistemas de vídeo conectados por IP, enquanto a atividade de atualização continua nos sites de colocation africanos. Os requisitos do Tier III fortalecem o argumento para substituir equipamentos analógicos por câmeras em rede e sistemas de gravação gerenciados. No Moro Hub em Dubai, a Axis Communications implantou câmeras visuais e térmicas em 5 camadas de segurança, desde o perímetro externo até os racks de servidores individuais.[2] A implantação demonstra como o vídeo em rede pode apoiar a cobertura, reduzir alarmes falsos e diminuir a dependência de patrulhas. Configurações híbridas podem manter câmeras legadas por meio de codificadores IP enquanto adicionam capacidades de gerenciamento de vídeo gerenciadas em nuvem, permitindo que os operadores modernizem gravação, pesquisa, alertas e revisão remota em etapas. Essa abordagem protege o investimento em equipamentos anteriores e oferece ao mercado de videovigilância em data centers do Oriente Médio e África um caminho de atualização mais longo.
Análise de Vídeo com Inteligência Artificial para Detecção de Ameaças em Tempo Real
A análise com inteligência artificial pode ajudar os operadores a distinguir técnicos autorizados de pessoas não autorizadas em áreas restritas. Isso reduz o volume de alarmes que a equipe deve revisar e pode acelerar a resposta a um incidente genuíno, especialmente quando a revisão manual em um grande campus levaria um tempo considerável. A Motorola Solutions apresentou o Avigilon Visual Alerts na Intersec Dubai em janeiro de 2026, utilizando inteligência artificial generativa local para detecção de cenários específicos do site sem conectividade em nuvem.[3] A Presight e a Khazna Data Centers assinaram um Memorando de Entendimento em outubro de 2025 para uma plataforma de comando e controle com inteligência artificial em 30 sites nos Emirados Árabes Unidos, combinando monitoramento de energia, resfriamento, equipamentos e segurança física. A InfraX e a Hikvision também assinaram um Memorando de Entendimento em outubro de 2025 para desenvolver soluções de câmeras e gerenciamento de vídeo com inteligência artificial e aprendizado de máquina para infraestrutura crítica dos Emirados Árabes Unidos. Esses desenvolvimentos apoiam o mercado de videovigilância em data centers do Oriente Médio e África ao posicionar a análise tanto em plataformas centralizadas quanto no hardware das câmeras.
Análise de Impacto das Restrições*
| Restrição | Impacto (~) % na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Alto Custo Inicial para Segurança Avançada de Data Centers | -2.1% | África, África do Sul, Nigéria, Oriente Médio e África emergentes | Curto prazo (≤ 2 anos) |
| Privacidade, Governança de Imagens e Risco de Transferência de Dados Transfronteiriça | -1.4% | Arábia Saudita, Emirados Árabes Unidos, contextos de colocation transfronteiriços | Médio prazo (2 a 4 anos) |
| Integração Fragmentada entre Sistemas de Segurança Legados e Novos | -1.0% | Global, particularmente Turquia e África | Médio prazo (2 a 4 anos) |
| Escassez de Pessoal Especializado em Operações de Segurança nos Mercados Africanos Emergentes | -0.7% | África Subsaariana, Nigéria, Quênia, Etiópia | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Alto Custo Inicial para Segurança Avançada de Data Centers
Os projetos de segurança Tier III e Tier IV podem exigir câmeras de perímetro, imagem térmica, biometria em pontos de acesso, licenças de gerenciamento de vídeo, instalação e manutenção regular. Esses custos competem com os gastos em energia, resfriamento, conectividade e certificação geral do site, especialmente para operadores de colocation africanos em estágio inicial que ainda estão construindo infraestrutura básica. A Corporação Financeira Internacional observou que a Microsoft comprometeu 300 milhões de USD em infraestrutura de nuvem hiperescala e inteligência artificial na África do Sul para 2025-2027. Operadores menores não necessariamente têm a mesma capacidade de financiar atualizações de segurança certificadas. Honorários de integradores especializados, manutenção de firmware e contratos de serviços gerenciados aumentam o ônus financeiro em locais com talentos especializados limitados. O mercado de videovigilância em data centers do Oriente Médio e África pode, portanto, registrar atualizações atrasadas onde as necessidades de infraestrutura básica permanecem urgentes.
Privacidade, Governança de Imagens e Risco de Transferência de Dados Transfronteiriça
As imagens de vídeo gravadas dentro de um data center podem capturar indivíduos e estar sujeitas a diferentes regras de proteção de dados em toda a região. A Lei de Proteção de Dados Pessoais da Arábia Saudita rege o tratamento de dados de imagem e biométricos. O Conselho de Cibersegurança dos Emirados Árabes Unidos emitiu a Política Nacional de Segurança em Nuvem v2.0 em setembro de 2025, com 3 níveis de soberania vinculados à classificação de dados para infraestrutura crítica. Os operadores que utilizam armazenamento em nuvem internacional para vídeo devem avaliar se as disposições de gravação, retenção, acesso remoto e administração atendem às obrigações locais para instalações sensíveis. Salvaguardas contratuais, decisões de armazenamento local e controles transfronteiriços podem gerar trabalho adicional para provedores menores com recursos limitados de conformidade especializada. Essas regras podem retardar a implantação no mercado de videovigilância em data centers do Oriente Médio e África, ao mesmo tempo em que incentivam soluções locais em nuvem, locais e híbridas.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Componente:
Hardware Mantém Participação, Inteligência de Software Impulsiona o CrescimentoCâmeras e Hardware de Imagem detinham 34,71% da participação do mercado de videovigilância em data centers do Oriente Médio e África em 2026, pois os sites certificados requerem cobertura em múltiplas zonas de segurança. A instalação de câmeras permanece necessária independentemente do tamanho da instalação, do modelo de implantação ou do mix de inquilinos. A categoria de hardware inclui os dispositivos de campo visíveis necessários em perímetros, pontos de acesso, corredores e salas de dados. Sua posição reflete os requisitos básicos de cobertura que os operadores devem atender antes de adicionar funções mais avançadas. Instalações com múltiplos inquilinos podem exigir maior cobertura de câmeras porque devem documentar o acesso em áreas utilizadas por diferentes clientes.
O Software de Análise e Monitoramento deve expandir-se a um CAGR de 17,26% até 2032. Os operadores estão direcionando mais atenção de aquisição para detecção comportamental e revisão mais rápida de vídeo gravado. As licenças de análise por câmera criam receita recorrente que difere dos ciclos de substituição de hardware. A Duxbury Networking apresentou o NVR com Inteligência Artificial Ironlink com CVEDIA Analytics e Milestone XProtect na África do Sul em novembro de 2025, apoiando a detecção comportamental baseada em borda em parques de câmeras existentes. A Milestone Systems anunciou Pesquisa com Inteligência Artificial e Sumarização de Vídeo para o XProtect em março de 2026, com disponibilidade geral prevista para o final de 2026. O mercado de videovigilância em data centers do Oriente Médio e África está, consequentemente, atribuindo ao software um papel maior no valor do sistema e na diferenciação dos fornecedores.



Por Tipo de Câmera:
Câmeras Fixas Dominam enquanto as Implantações de PTZ Escalam em Novas InstalaçõesAs Câmeras Fixas detinham 63,28% do segmento de tipo de câmera em 2026, pois a cobertura estática é necessária em perímetros, pontos de acesso e corredores de salas de dados. Essas unidades fornecem o registro visual básico para locais com rotas previsíveis e campos de visão fixos. Câmeras térmicas e câmeras especializadas de baixa luminosidade e infravermelho atendem a áreas externas e locais com condições noturnas difíceis. Seus volumes de instalação são menores porque seu uso é mais direcionado e seu custo unitário é mais elevado. A cobertura fixa permanece central no mercado de videovigilância em data centers do Oriente Médio e África porque toda instalação certificada precisa de monitoramento consistente das zonas principais.
As Câmeras PTZ devem expandir-se a um CAGR de 18,92% até 2032. Os campi hiperescala utilizam sistemas PTZ para rastrear movimentos em amplas áreas externas sem corresponder cada requisito a uma unidade de câmera fixa. A análise com inteligência artificial pode acionar uma câmera PTZ para reposicionar quando detecta uma anomalia. Esse emparelhamento pode ampliar a área coberta por cada unidade e reduzir o tempo de resposta das equipes de segurança. As altas temperaturas ambientes nos campi da Arábia Saudita e dos Emirados Árabes Unidos também apoiam o uso de tecnologia térmica em ambientes de perímetro exigentes. À medida que as áreas dos campi se expandem, o mercado de videovigilância em data centers do Oriente Médio e África tem um argumento mais forte para cobertura dinâmica ao lado de instalações fixas.
Por Modelo de Implantação:
Plataforma em Nuvem se Consolida como Espinha Dorsal de Vigilância MultissiteOs Sistemas de Vigilância Baseados em Nuvem detinham 59,78% da participação do segmento de modelo de implantação em 2026. O mesmo modelo de implantação deve expandir-se a um CAGR de 17,39% até 2032. Os operadores de colocation multissite utilizam o gerenciamento centralizado de vídeo para aplicar políticas de segurança consistentes em todas as instalações. Uma plataforma em nuvem pode reduzir o hardware necessário em cada site individual, ao mesmo tempo em que facilita a supervisão remota. Esses benefícios operacionais explicam por que o mercado de videovigilância em data centers do Oriente Médio e África posicionou os sistemas em nuvem no centro das implantações multissite.
A Eagle Eye Networks concluiu sua fusão com a Brivo em dezembro de 2025, combinando vídeo em nuvem, análise com inteligência artificial, controle de acesso, gerenciamento de visitantes e detecção de intrusão em um único pacote gerenciado. Os Sistemas de Vigilância Local permanecem importantes onde dados governamentais classificados não podem passar por infraestrutura em nuvem. Os Sistemas de Vigilância Híbridos combinam gravação local com análise gerenciada em nuvem e acesso remoto. Esse modelo ajuda os operadores a modernizar instalações mais antigas sem descartar equipamentos em funcionamento. A necessidade de adequar a arquitetura às condições de soberania de dados mantém mais de um modelo de implantação relevante. Essa flexibilidade sustenta a demanda contínua em todo o mercado de videovigilância em data centers do Oriente Médio e África.

Por Aplicação:
Defesa de Perímetro Comanda a Maior Participação, Monitoramento Interno AceleraO Monitoramento de Perímetro e Área Externa detinha 28,74% da participação do segmento de aplicação em 2026. Os operadores priorizam o limite externo porque precisam detectar e deter entradas não autorizadas antes que um intruso alcance uma camada de segurança interna. O Monitoramento de Entradas e Pontos de Acesso, o Monitoramento de Salas de Dados e Corredores Internos e o Monitoramento de Baias de Carregamento e Áreas de Entrega cobrem locais com atividade regular de funcionários, prestadores de serviços e entregas. Essas aplicações requerem vínculos estreitos entre o monitoramento visual e a verificação de identidade. A cobertura de perímetro, portanto, permanece um requisito básico no mercado de videovigilância em data centers do Oriente Médio e África.
O Monitoramento de Salas Elétricas e Mecânicas deve expandir-se a um CAGR de 16,59% até 2032. Os operadores tratam cada vez mais as anomalias de equipamentos e o acesso interno não autorizado como riscos que podem levar a paralisações. Câmeras em áreas técnicas podem relacionar padrões de acesso incomuns a informações de sensores ambientais e criar alertas antes que um evento se torne uma interrupção. O Moro Hub utilizou câmeras modulares para monitorar racks de servidores individuais, demonstrando como a vigilância pode se estender mais profundamente em ambientes de computação de alta densidade. A ISO/IEC 27001 exige controles de acesso documentados e monitorados em áreas críticas, ampliando o escopo da vigilância além dos limites da instalação. Os parques distribuídos também aumentam a necessidade de monitoramento remoto de sites e campi em todo o mercado de videovigilância em data centers do Oriente Médio e África.
Por Tamanho de Data Center:
Grandes Instalações Ancoram a Receita, Hiperescala Amplia o EscopoOs Grandes Data Centers detinham 39,21% da participação do segmento de tamanho em 2026. Essas instalações têm altos gastos com vigilância por site e representam a maior base instalada entre os operadores regionais. As instalações médias e pequenas compõem mais locais, mas têm menor gasto por site. Seus sistemas geralmente envolvem menos áreas, menos trabalho de integração e especificações mais leves. O tamanho do mercado de videovigilância em data centers do Oriente Médio e África para grandes instalações reflete o maior número de zonas que os grandes sites devem proteger.
Os Data Centers Hiperescala devem expandir-se a um CAGR de 16,27% até 2032. Os novos campi nos Emirados Árabes Unidos e na Arábia Saudita podem exigir vigilância em extensas salas de dados, instalações mecânicas e limites externos. Nessa escala, a vigilância precisa de suas próprias medidas de redundância e arranjos de serviços gerenciados. A HUMAIN tem uma meta de capacidade de 1,9 GW para 2030, enquanto o campus Stargate UAE acrescenta ao pipeline hiperescala de curto prazo da região. Esses projetos podem gerar gastos adicionais com segurança após o comissionamento inicial, à medida que os sites amadurecem e os requisitos de cobertura se expandem. O mercado de videovigilância em data centers do Oriente Médio e África está, portanto, exposto a uma concentração crescente de projetos de alto valor, mesmo que os sites menores permaneçam numerosos.
Por Tipo de Data Center:
Colocation Define Padrões de Segurança enquanto as Instalações de Borda se MultiplicamOs Data Centers de Colocation detinham 36,64% da participação do segmento de tipo de data center em 2026. Seus contratos com inquilinos exigem controles de vigilância e trilhas de auditoria que tornam a segurança física um requisito comercial. Os Provedores de Serviços em Nuvem que operam em sites de terceiros frequentemente devem atender aos mesmos padrões que a instalação anfitriã. Isso estende o efeito dos requisitos de colocation tanto para os operadores de instalações quanto para os inquilinos. A participação do mercado de videovigilância em data centers do Oriente Médio e África detida pelos sites de colocation reflete a importância das obrigações com múltiplos inquilinos.
Os Data Centers de Borda devem expandir-se a um CAGR de 17,38% até 2032. A infraestrutura de inferência de inteligência artificial distribuída está se estendendo em direção a torres de telecomunicações, nós de cidades inteligentes e sites industriais. Esses sites menores precisam de segurança de nível empresarial dentro de espaço físico e de energia limitados. Os fornecedores estão respondendo com sistemas compactos que mantêm a análise com inteligência artificial em formatos de equipamentos menores. O centro de comando de inteligência artificial planejado pela Presight e pela Khazna para 30 data centers nos Emirados Árabes Unidos ilustra um modelo centralizado para governar a segurança física distribuída. Essa abordagem evita a necessidade de equipes de monitoramento manual separadas em cada local de borda no mercado de videovigilância em data centers do Oriente Médio e África.
Análise Geográfica
Emirados Árabes Unidos
Os Emirados Árabes Unidos representavam 37,64% da participação do mercado de videovigilância em data centers do Oriente Médio e África em 2026. O país possui 35 data centers operacionais com 98,7% de utilização e um pipeline de investimentos de 46,1 bilhões de USD. O campus Stargate UAE da G42 tem uma meta de 200 MW para meados de 2026, enquanto a Khazna Data Centers possui uma expansão de 1,3 bilhão de USD em 5 instalações. Esses projetos aumentam a necessidade de sistemas de segurança capazes de operar em limites de campus, áreas técnicas e zonas de inquilinos. A Turquia possui 76 data centers, o maior número na região mais ampla do Oriente Médio e Norte da África, e seus operadores de colocation trazem vigilância IP de padrão europeu para as implantações regionais.
Arábia Saudita
A Arábia Saudita deve expandir-se a um CAGR de 16,91% até 2032, a maior taxa geográfica no mercado de videovigilância em data centers do Oriente Médio e África. A meta de 1,9 GW da HUMAIN para 2030 e sua parceria de 3 bilhões de USD com a Blackstone apontam para um desenvolvimento substancial de capacidade futura. O framework CCC-2:2024 da Autoridade Nacional de Cibersegurança e a governança de residência de dados administrada pela Autoridade Saudita de Dados e Inteligência Artificial exigem que as instalações regulamentadas demonstrem o tratamento local de imagens de vigilância conectadas à nuvem. Esses requisitos podem favorecer regiões de nuvem locais ou armazenamento local. Eles também tornam o alinhamento regulatório uma parte central da seleção de fornecedores.
África (África do Sul e Nigéria)
A África oferece uma oportunidade de longo prazo liderada pela África do Sul e pela Nigéria, onde o investimento está partindo de uma base mais baixa. A Equinix anunciou um projeto LG3 Lagos de 22 milhões de USD em novembro de 2025 como a primeira fase de uma expansão africana de 100 milhões de USD. O projeto inclui videovigilância IP empresarial e acesso biométrico nos limites de zonas sob os padrões de segurança IBX da Equinix. A capacidade de data centers da Nigéria deve superar 320 MW no médio prazo, enquanto a Comissão de Proteção de Dados da Nigéria aplica a Lei de Proteção de Dados da Nigéria de 2023 para instalações que processam dados pessoais nigerianos. O lançamento do NVR com Inteligência Artificial da Duxbury Networking em novembro de 2025 na África do Sul acrescenta à base de integradores locais para o próximo conjunto de projetos de colocation. O mercado de videovigilância em data centers do Oriente Médio e África também deve abordar restrições de capital e lacunas de pessoal especializado à medida que esses locais se expandem.
Cenário Competitivo
Concentração do Mercado
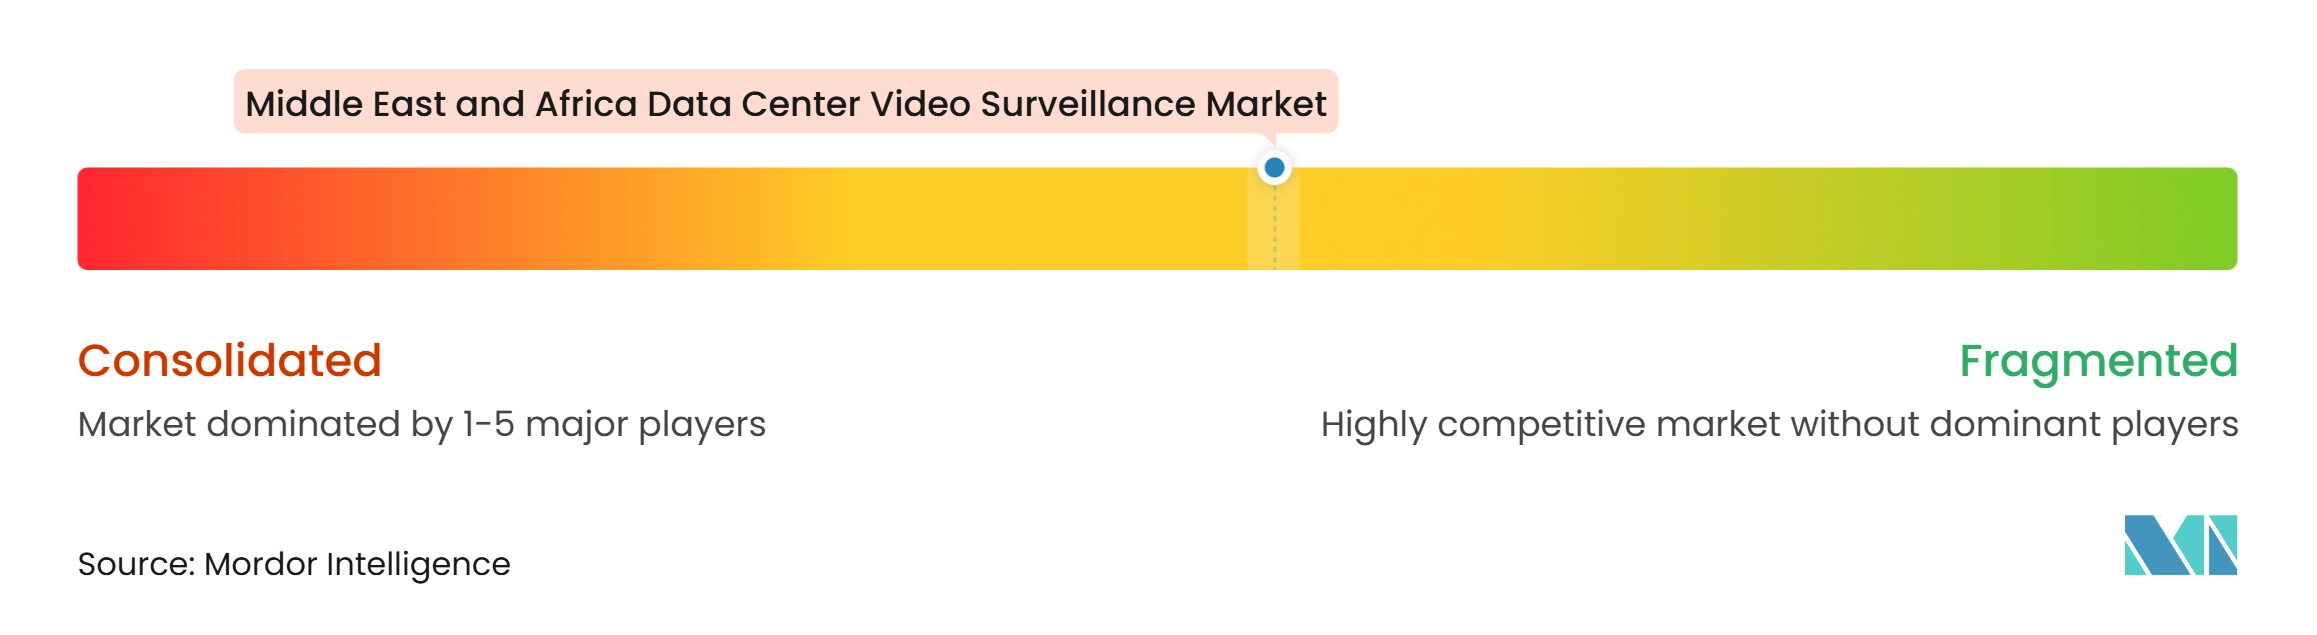
O mercado de videovigilância em data centers do Oriente Médio e África é moderadamente fragmentado. Axis Communications AB, Hangzhou Hikvision Digital Technology Co., Ltd. e Hanwha Vision Co., Ltd. competem por meio de câmeras, funções de inteligência artificial incorporadas e desenvolvimento de hardware. Genetec Inc. e Milestone Systems A/S competem por meio de gerenciamento de vídeo de plataforma aberta e entrega focada em nuvem. Honeywell International Inc., Johnson Controls International plc e Motorola Solutions Inc. oferecem combinações de câmeras, gerenciamento de vídeo, controle de acesso e serviços gerenciados. Essa variedade de fornecedores oferece aos operadores de colocation uma escolha entre componentes especializados e pacotes de segurança integrados.
A linha de videovigilância American Dynamics da Johnson Controls recebeu acreditação SIRA nos Emirados Árabes Unidos. A acreditação demonstra que credenciais formais de conformidade podem ser uma condição de aquisição em ambientes de missão crítica. A Hikvision está buscando diferenciação no nível de hardware por meio de sua tecnologia de modelo de linguagem ampla Guanlan e da parceria com a InfraX. A abordagem poderia tornar o software de câmera mais importante nas decisões de compra em grandes instalações. Na África, a Securex Agencies (K) Ltd. e a GardaWorld Security Africa atendem às necessidades locais de segurança gerenciada que fornecedores globais remotos podem não atender com a mesma eficiência. Isso deixa o mercado de videovigilância em data centers do Oriente Médio e África aberto tanto para provedores de tecnologia globais quanto para empresas de serviços regionais.
A Eagle Eye Networks e a Brivo combinaram suas capacidades de vídeo em nuvem e controle de acesso em dezembro de 2025. A transação reduz a fragmentação entre os provedores de gerenciamento de vídeo em nuvem e amplia o escopo de uma única plataforma gerenciada. A Milestone Systems anunciou funções nativas de inteligência artificial para o XProtect em março de 2026, o que fortalece a competição de plataforma aberta com sistemas de câmeras de inteligência artificial proprietários. A Motorola Solutions apresentou uma oferta de inteligência artificial generativa local em janeiro de 2026 para operadores que não podem usar conectividade em nuvem. Esses movimentos elevam os requisitos para fornecedores que oferecem apenas um único recurso. O mercado de videovigilância em data centers do Oriente Médio e África permanece competitivo porque nenhum dado de participação de fornecedores estabelece um grupo dominante de fornecedores líderes.
Líderes do Setor de Videovigilância em Data Centers do Oriente Médio e África
-
Axis Communications AB
-
Robert Bosch GmbH
-
Honeywell International Inc.
-
Johnson Controls International plc
-
Motorola Solutions, Inc.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Videovigilância em Data Centers do Oriente Médio e África Empresas cobertas neste relatório
- Axis Communications AB
- Robert Bosch GmbH
- Honeywell International Inc.
- Johnson Controls International plc
- Motorola Solutions, Inc.
- Hangzhou Hikvision Digital Technology Co., Ltd.
- Dahua Technology Co., Ltd.
- Hanwha Vision Co., Ltd.
- Schneider Electric SE
- Genetec Inc.
- Milestone Systems A/S
- Eagle Eye Networks, Inc.
- Avigilon Corporation
- FLIR Systems, Inc.
- Securitas Technology AB
- G4S Limited
- Convergint Technologies LLC
- NTT DATA Corporation
- Equinix, Inc.
- Digital Realty Trust, Inc.
- N+ONE Data Centers
- IXAfrica Data Centre
- Securex Agencies (K) Ltd
Desenvolvimentos industriais recentes em Mercado de Videovigilância em Data Centers do Oriente Médio e África
- Maio de 2026: Honeywell International Inc. e o Conselho de Cibersegurança dos Emirados Árabes Unidos anunciaram uma colaboração para desenvolver programas de cibersegurança de tecnologia operacional com inteligência artificial para o Centro Nacional de Operações de Segurança dos Emirados Árabes Unidos, visando setores de infraestrutura digital crítica, incluindo data centers.
- Março de 2026: Milestone Systems A/S anunciou recursos nativos de inteligência artificial, Pesquisa com Inteligência Artificial e Sumarização de Vídeo por meio de modelos de linguagem visual ajustados, para o XProtect, com disponibilidade geral prevista para o final de 2026 em uma grande atualização de capacidade para a categoria de VMS de plataforma aberta.
- Janeiro de 2026: Motorola Solutions Inc. apresentou o Avigilon Visual Alerts na Intersec Dubai, oferecendo inteligência artificial generativa local para detecção de cenários de vigilância específicos do site sem conectividade em nuvem, atendendo aos requisitos de soberania de dados dos operadores de data centers do Golfo.
- Dezembro de 2025: Eagle Eye Networks Inc. concluiu sua fusão com a empresa de controle de acesso Brivo, formando o Brivo Security Suite, integrando videovigilância em nuvem, análise com inteligência artificial, controle de acesso, gerenciamento de visitantes e detecção de intrusão em uma única plataforma gerenciada.
Escopo do Relatório do Mercado de Videovigilância em Data Centers do Oriente Médio e África
O Mercado de Videovigilância em Data Centers do Oriente Médio e África abrange tecnologias e serviços que permitem segurança visual, monitoramento e vigilância de instalações de data centers. Inclui soluções projetadas para aprimorar a segurança física, detectar atividades não autorizadas, apoiar a resposta a incidentes e fornecer visibilidade operacional em tempo real em ambientes de infraestrutura crítica. O mercado é impulsionado por preocupações crescentes com a proteção de instalações, segurança de ativos, continuidade de negócios e a adoção crescente de sistemas de vigilância inteligentes com capacidades avançadas de monitoramento e análise.
O Mercado de Videovigilância em Data Centers do Oriente Médio e África é Segmentado por Componente (Câmeras e Hardware de Imagem, Software de Gerenciamento de Vídeo, Hardware de Armazenamento e Gravação, Software de Análise e Monitoramento e Serviços de Instalação, Integração e Suporte), Tipo de Câmera (Câmeras Fixas, Câmeras Pan-Tilt-Zoom, Câmeras Térmicas e Câmeras Especializadas de Baixa Luminosidade e Infravermelho), Implantação (Sistemas de Vigilância Local, Sistemas de Vigilância Baseados em Nuvem e Sistemas de Vigilância Híbridos), Aplicação (Monitoramento de Perímetro e Área Externa, Monitoramento de Entradas e Pontos de Acesso, Monitoramento de Salas de Dados e Corredores Internos, Monitoramento de Salas Elétricas e Mecânicas, Monitoramento de Baias de Carregamento e Áreas de Entrega e Monitoramento Remoto de Sites e Campi), Tamanho (Pequeno, Médio, Grande, Hiperescala), Tipo de Data Center (Colocation, Provedores de Serviços em Nuvem (PSNs), Empresarial / Borda e Data Centers de Borda) e País (Oriente Médio (Emirados Árabes Unidos, Arábia Saudita, Turquia e Restante do Oriente Médio), África (África do Sul, Nigéria e Restante da África)). As Previsões de Mercado são Fornecidas em Termos de Valor (USD).
Visão geral da segmentação
| Câmeras e Hardware de Imagem |
| Software de Gerenciamento de Vídeo |
| Hardware de Armazenamento e Gravação |
| Software de Análise e Monitoramento |
| Serviços de Instalação, Integração e Suporte |
| Câmeras Fixas |
| Câmeras Pan-Tilt-Zoom |
| Câmeras Térmicas |
| Câmeras Especializadas de Baixa Luminosidade e Infravermelho |
| Sistemas de Vigilância Local |
| Sistemas de Vigilância Baseados em Nuvem |
| Sistemas de Vigilância Híbridos |
| Monitoramento de Perímetro e Área Externa |
| Monitoramento de Entradas e Pontos de Acesso |
| Monitoramento de Salas de Dados e Corredores Internos |
| Monitoramento de Salas Elétricas e Mecânicas |
| Monitoramento de Baias de Carregamento e Áreas de Entrega |
| Monitoramento Remoto de Sites e Campi |
| Pequeno |
| Médio |
| Grande |
| Hiperescala |
| Colocation |
| Provedores de Serviços em Nuvem (PSNs) |
| Empresarial / Borda |
| Data Centers de Borda |
| Oriente Médio | Emirados Árabes Unidos |
| Arábia Saudita | |
| Turquia | |
| Restante do Oriente Médio | |
| África | África do Sul |
| Nigéria | |
| Restante da África |
| Por Componente | Câmeras e Hardware de Imagem | |
| Software de Gerenciamento de Vídeo | ||
| Hardware de Armazenamento e Gravação | ||
| Software de Análise e Monitoramento | ||
| Serviços de Instalação, Integração e Suporte | ||
| Por Tipo de Câmera | Câmeras Fixas | |
| Câmeras Pan-Tilt-Zoom | ||
| Câmeras Térmicas | ||
| Câmeras Especializadas de Baixa Luminosidade e Infravermelho | ||
| Por Modelo de Implantação | Sistemas de Vigilância Local | |
| Sistemas de Vigilância Baseados em Nuvem | ||
| Sistemas de Vigilância Híbridos | ||
| Por Aplicação | Monitoramento de Perímetro e Área Externa | |
| Monitoramento de Entradas e Pontos de Acesso | ||
| Monitoramento de Salas de Dados e Corredores Internos | ||
| Monitoramento de Salas Elétricas e Mecânicas | ||
| Monitoramento de Baias de Carregamento e Áreas de Entrega | ||
| Monitoramento Remoto de Sites e Campi | ||
| Por Tamanho de Data Center | Pequeno | |
| Médio | ||
| Grande | ||
| Hiperescala | ||
| Por Tipo de Data Center | Colocation | |
| Provedores de Serviços em Nuvem (PSNs) | ||
| Empresarial / Borda | ||
| Data Centers de Borda | ||
| Por Geografia | Oriente Médio | Emirados Árabes Unidos |
| Arábia Saudita | ||
| Turquia | ||
| Restante do Oriente Médio | ||
| África | África do Sul | |
| Nigéria | ||
| Restante da África | ||
Principais Perguntas Respondidas no Relatório
Qual é o tamanho do mercado de videovigilância em data centers do Oriente Médio e África?
O tamanho do mercado de videovigilância em data centers do Oriente Médio e África é de 22,34 milhões de USD em 2026 e deve atingir 52,89 milhões de USD até 2032. A previsão reflete um CAGR esperado de 15,08% no período de 2027 a 2032, com a demanda por vigilância vinculada tanto a novos campi quanto à modernização de sites existentes, incluindo atualizações que conectam câmeras legadas a redes IP, plataformas de gerenciamento centralizado, software de análise, ferramentas de revisão remota e arranjos de gravação mais seguros para ambientes de infraestrutura regulamentada e crítica em toda a região. A expansão está vinculada a adições de capacidade que requerem cobertura em perímetros, pontos de entrada, salas de dados, áreas técnicas, áreas de carregamento e instalações remotas gerenciadas como parte de um parque mais amplo.
O que está impulsionando a demanda por videovigilância em data centers regionais?
A nova capacidade na Arábia Saudita e nos Emirados Árabes Unidos está aumentando a demanda por cobertura em perímetros, pontos de acesso, salas de dados e áreas técnicas. Os requisitos de colocation também aumentam a necessidade de acesso separado às imagens, controles de segurança documentados e trilhas de auditoria confiáveis para múltiplos inquilinos. A análise com inteligência artificial agrega valor ao ajudar as equipes a priorizar incidentes que precisam de atenção imediata e ao reduzir a dependência de funcionários que, de outra forma, revisariam quantidades substanciais de vídeo de rotina.
Qual modelo de implantação lidera a vigilância de data centers regionais?
Os Sistemas de Vigilância Baseados em Nuvem detinham 59,78% da participação em 2026 e devem expandir-se a um CAGR de 17,39% até 2032. Os operadores multissite utilizam o gerenciamento centralizado de vídeo para aplicar políticas comparáveis, direitos de acesso e processos de revisão de vídeo em várias instalações. Os sistemas locais permanecem relevantes para sites onde informações classificadas não podem passar por infraestrutura em nuvem ou onde o operador precisa de controle direto das gravações mantidas dentro da instalação.
Qual tipo de câmera deve expandir-se mais rapidamente?
As Câmeras PTZ devem expandir-se a um CAGR de 18,92% até 2032, à medida que grandes campi utilizam rastreamento dinâmico em perímetros mais amplos. Quando conectados à análise, os sistemas PTZ podem reposicionar após a detecção de uma anomalia e ajudar as equipes de segurança a revisar atividades em amplas áreas externas. As Câmeras Fixas, no entanto, permanecem o tipo de câmera básico para rotas de acesso previsíveis, corredores, pontos de entrada e zonas de segurança principais onde é necessário um campo de visão estável.
Por que os sistemas de vigilância híbridos são relevantes para data centers?
Os sistemas híbridos mantêm a gravação local enquanto adicionam análise gerenciada em nuvem e acesso remoto. Isso pode ajudar os operadores a modernizar parques de câmeras existentes enquanto mantêm o controle de imagens sujeitas a condições de residência de dados e requisitos de armazenamento interno. O modelo também evita a substituição de hardware em funcionamento de uma só vez, o que pode facilitar o custo de uma atualização e permitir que um site atualize suas capacidades de segurança durante as operações normais.
Qual país tem a maior taxa de crescimento projetada?
A Arábia Saudita deve expandir-se a um CAGR de 16,91% até 2032, apoiada pelo desenvolvimento da capacidade de data centers, requisitos locais de tratamento de dados e grandes projetos hiperescala planejados. As instalações regulamentadas podem exigir que as imagens de vigilância conectadas à nuvem sejam tratadas dentro do país. Isso pode favorecer fornecedores que suportam regiões de nuvem locais, armazenamento local ou opções de implantação híbrida, juntamente com controles que limitam o acesso às imagens a usuários aprovados.