
Marktgröße und Marktanteil der Videoüberwachung in Rechenzentren im Nahen Osten und Afrika
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Prognosedatenzeitraum | 2027 - 2032 |
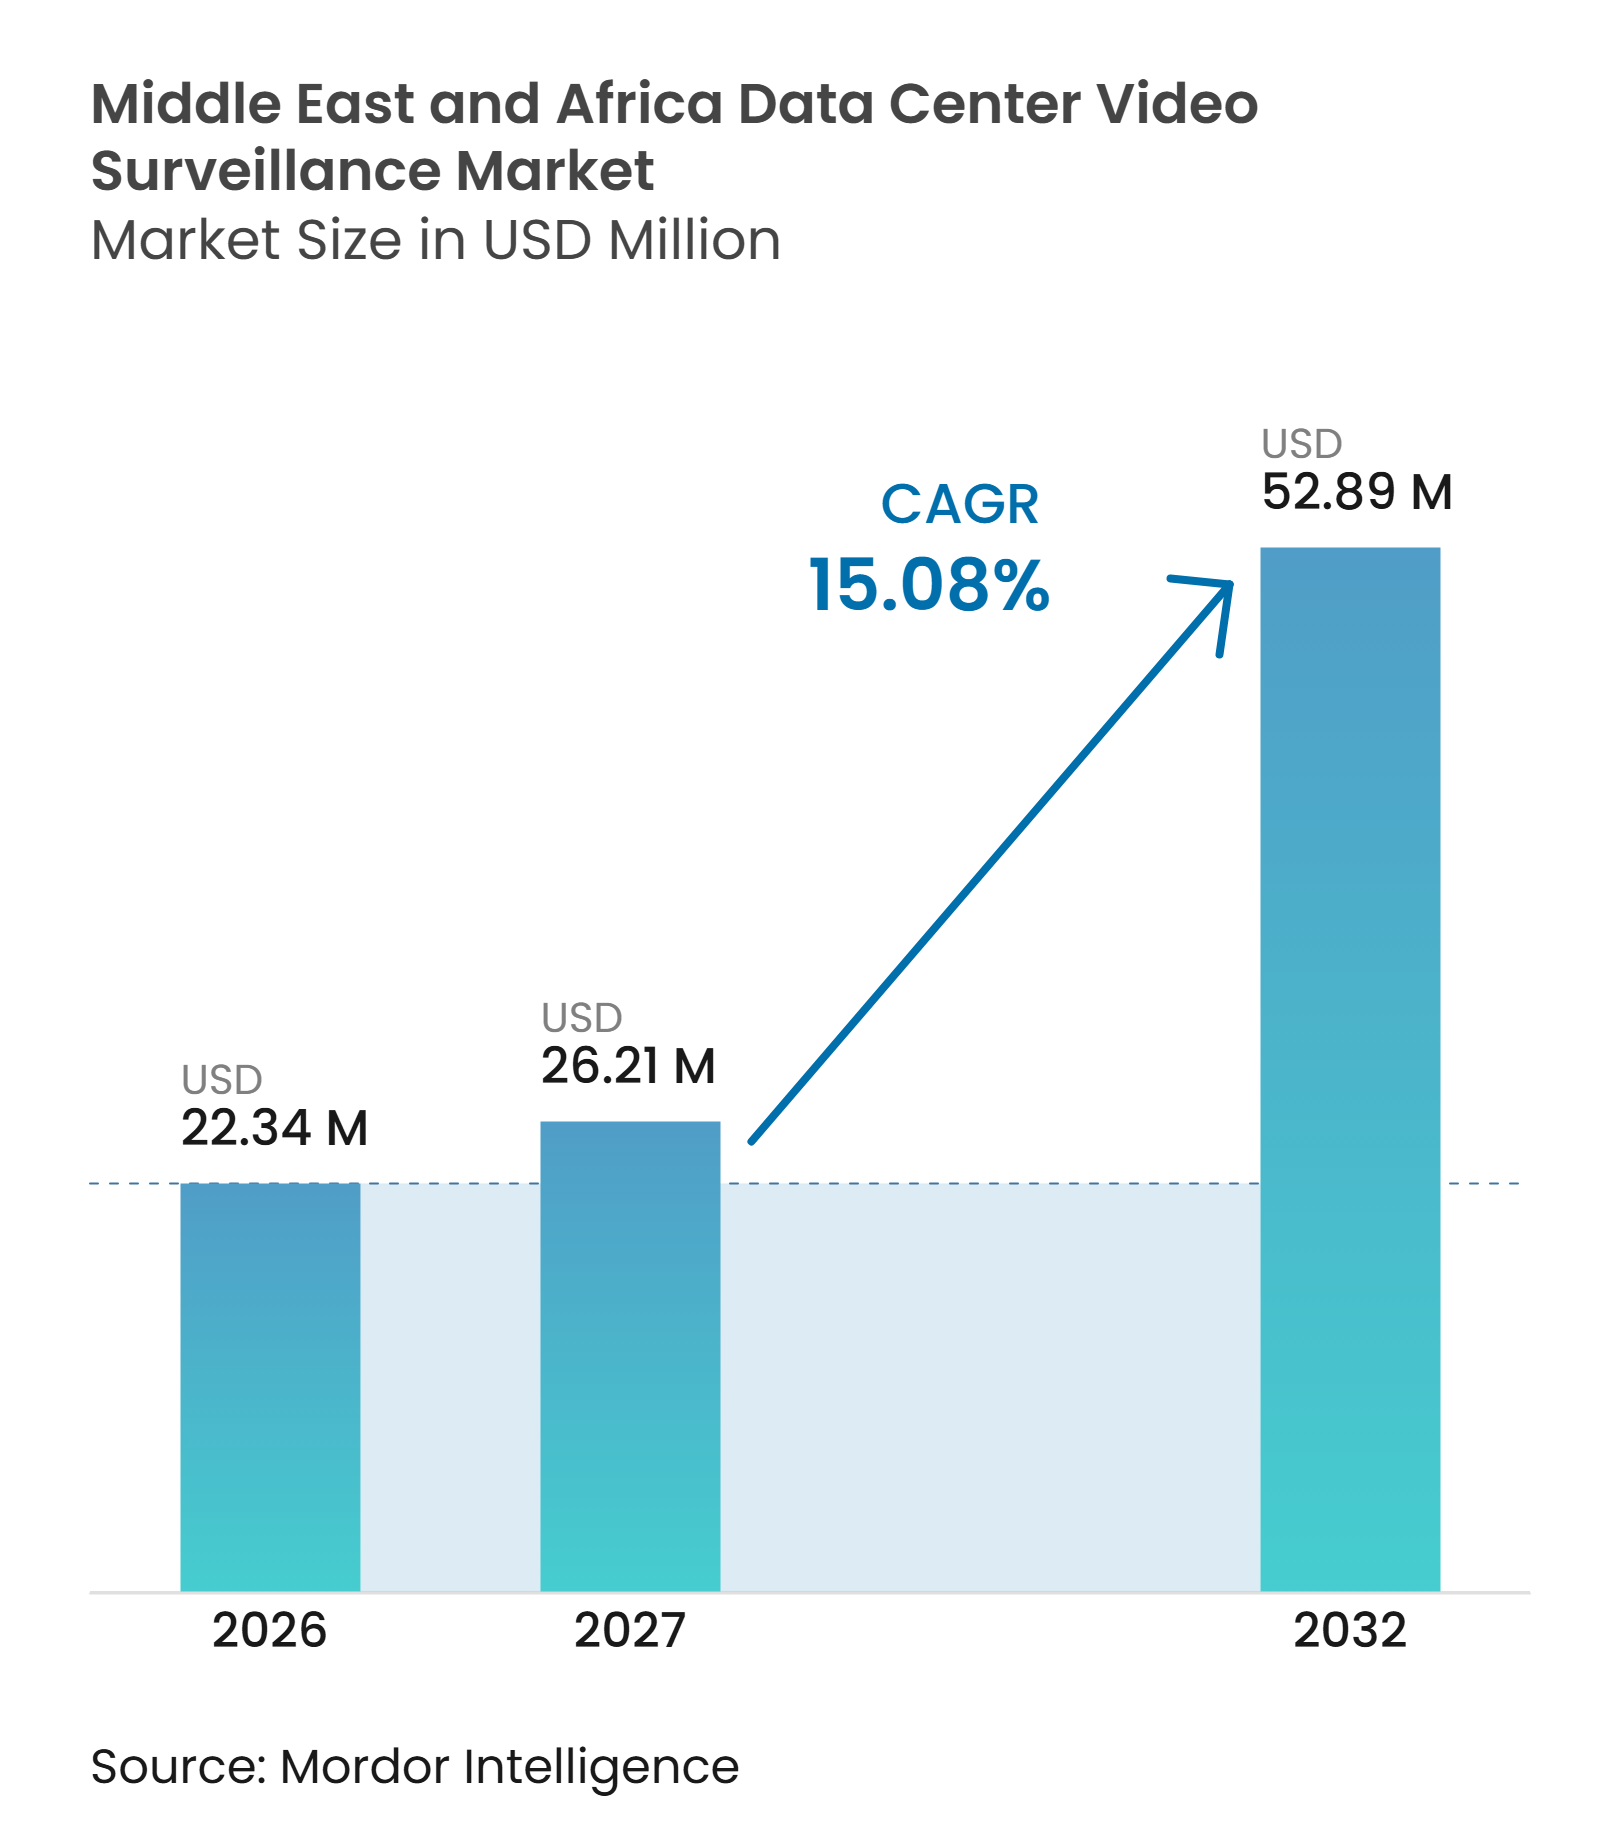
| Marktgröße im Basisjahr (2026) | 22.34 Millionen US-Dollar |
| Marktgröße (2027) | 26.21 Millionen US-Dollar |
| Marktgröße (2032) | 52.89 Millionen US-Dollar |
| Wachstumsrate (2027 - 2032) | 15.08 % |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse der Videoüberwachung in Rechenzentren im Nahen Osten und Afrika von Mordor Intelligence
Der Markt für Videoüberwachung in Rechenzentren im Nahen Osten und Afrika wird im Jahr 2026 auf 22,34 Millionen USD geschätzt und soll bis 2032 auf 52,89 Millionen USD anwachsen, was einem CAGR von 15,08 % über den Zeitraum 2027–2032 entspricht. Der Markt für Videoüberwachung in Rechenzentren im Nahen Osten und Afrika wird durch neue Campus-Anlagen in den Golfstaaten geprägt, wo Überwachung zunehmend bereits in der Planungsphase vorgesehen wird, anstatt erst nach der Inbetriebnahme hinzugefügt zu werden. Neue Rechenkapazitäten erfordern eine Abdeckung an Perimetern, Zugangspunkten und internen Bereichen, was Sicherheitsausgaben mit der physischen Expansion verknüpft und die Sicherheitsplanung zu einem Teil der frühen Projektplanung macht. Cloud- und Colocation-Betreiber erhöhen ebenfalls die Mindestanforderungen, da Mieterpflichten einen kontrollierten Zugang zu Aufnahmen, überprüfbare Sicherheitsprozesse und eine klare Trennung zwischen Kundenbereichen verlangen. Der Markt für Videoüberwachung in Rechenzentren im Nahen Osten und Afrika geht über reine Kameras hinaus, da Betreiber zentralisiertem Management, Analysen und der Überwachung technischer Bereiche mehr Bedeutung beimessen. Datenspeicherungsvorschriften in Saudi-Arabien und den VAE können lokale Speicherung, On-Premise-Systeme oder hybride Lösungen für Standorte begünstigen, die sensible Aufnahmen verarbeiten.
Wichtigste Erkenntnisse des Berichts
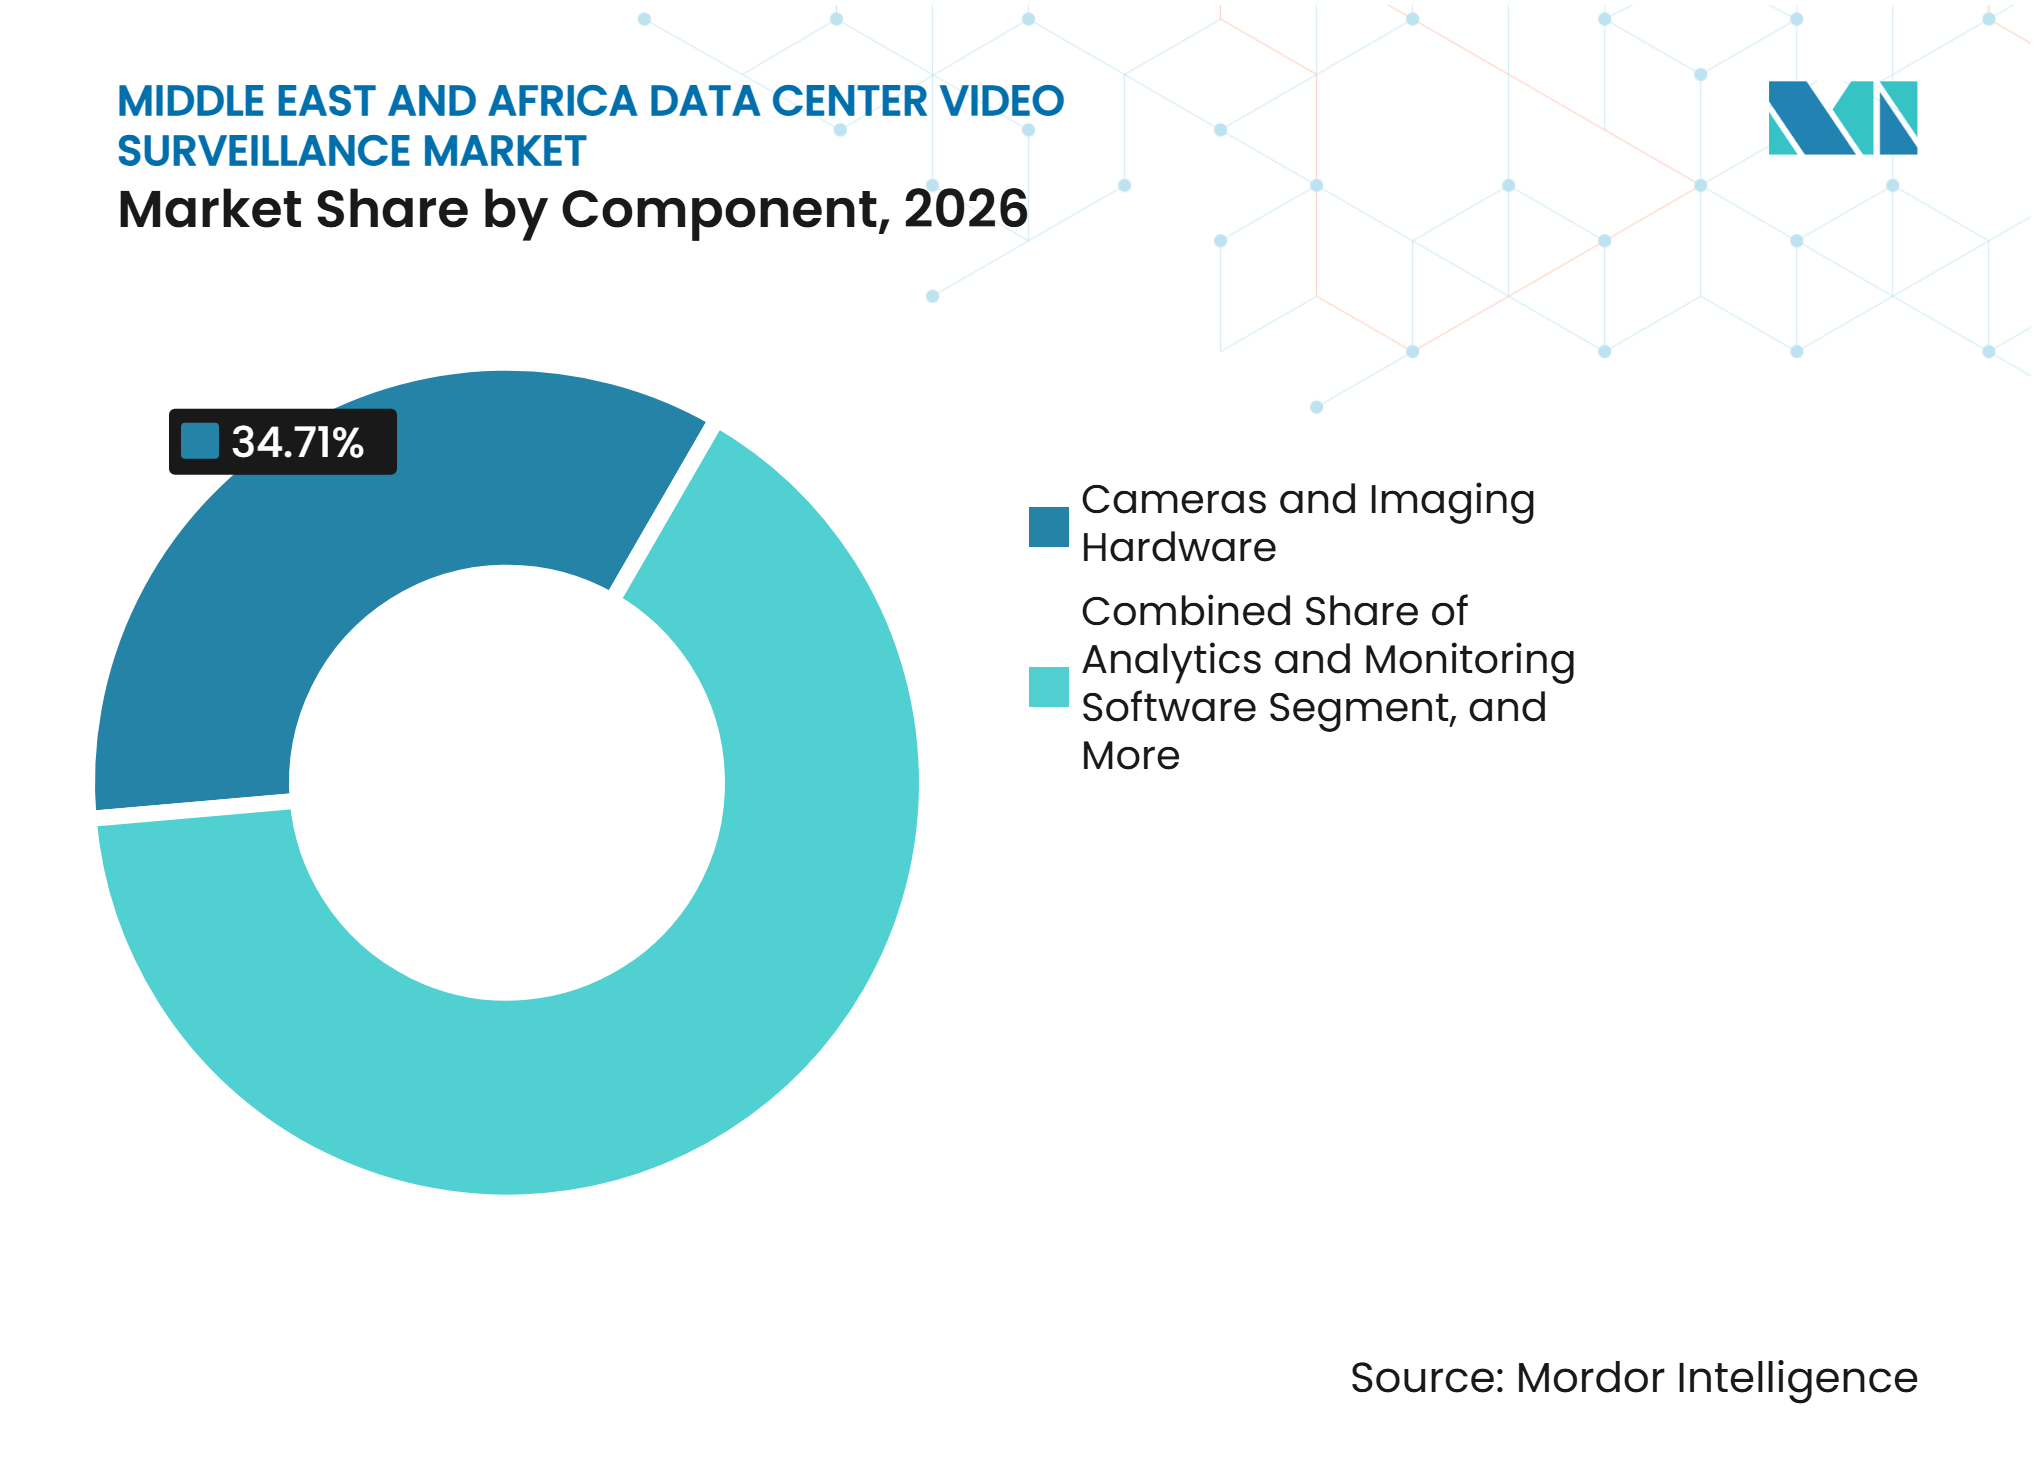
- Nach Komponente hielt Kameras und Bildgebungshardware im Jahr 2026 einen Marktanteil von 34,71 % am Markt für Videoüberwachung in Rechenzentren im Nahen Osten und Afrika, während Analyse- und Überwachungssoftware bis 2032 voraussichtlich mit einem CAGR von 17,26 % wachsen wird.
- Nach Kameratyp entfielen im Jahr 2026 63,28 % des Anteils auf Festkameras, während PTZ-Kameras bis 2032 voraussichtlich mit einem CAGR von 18,92 % wachsen werden.
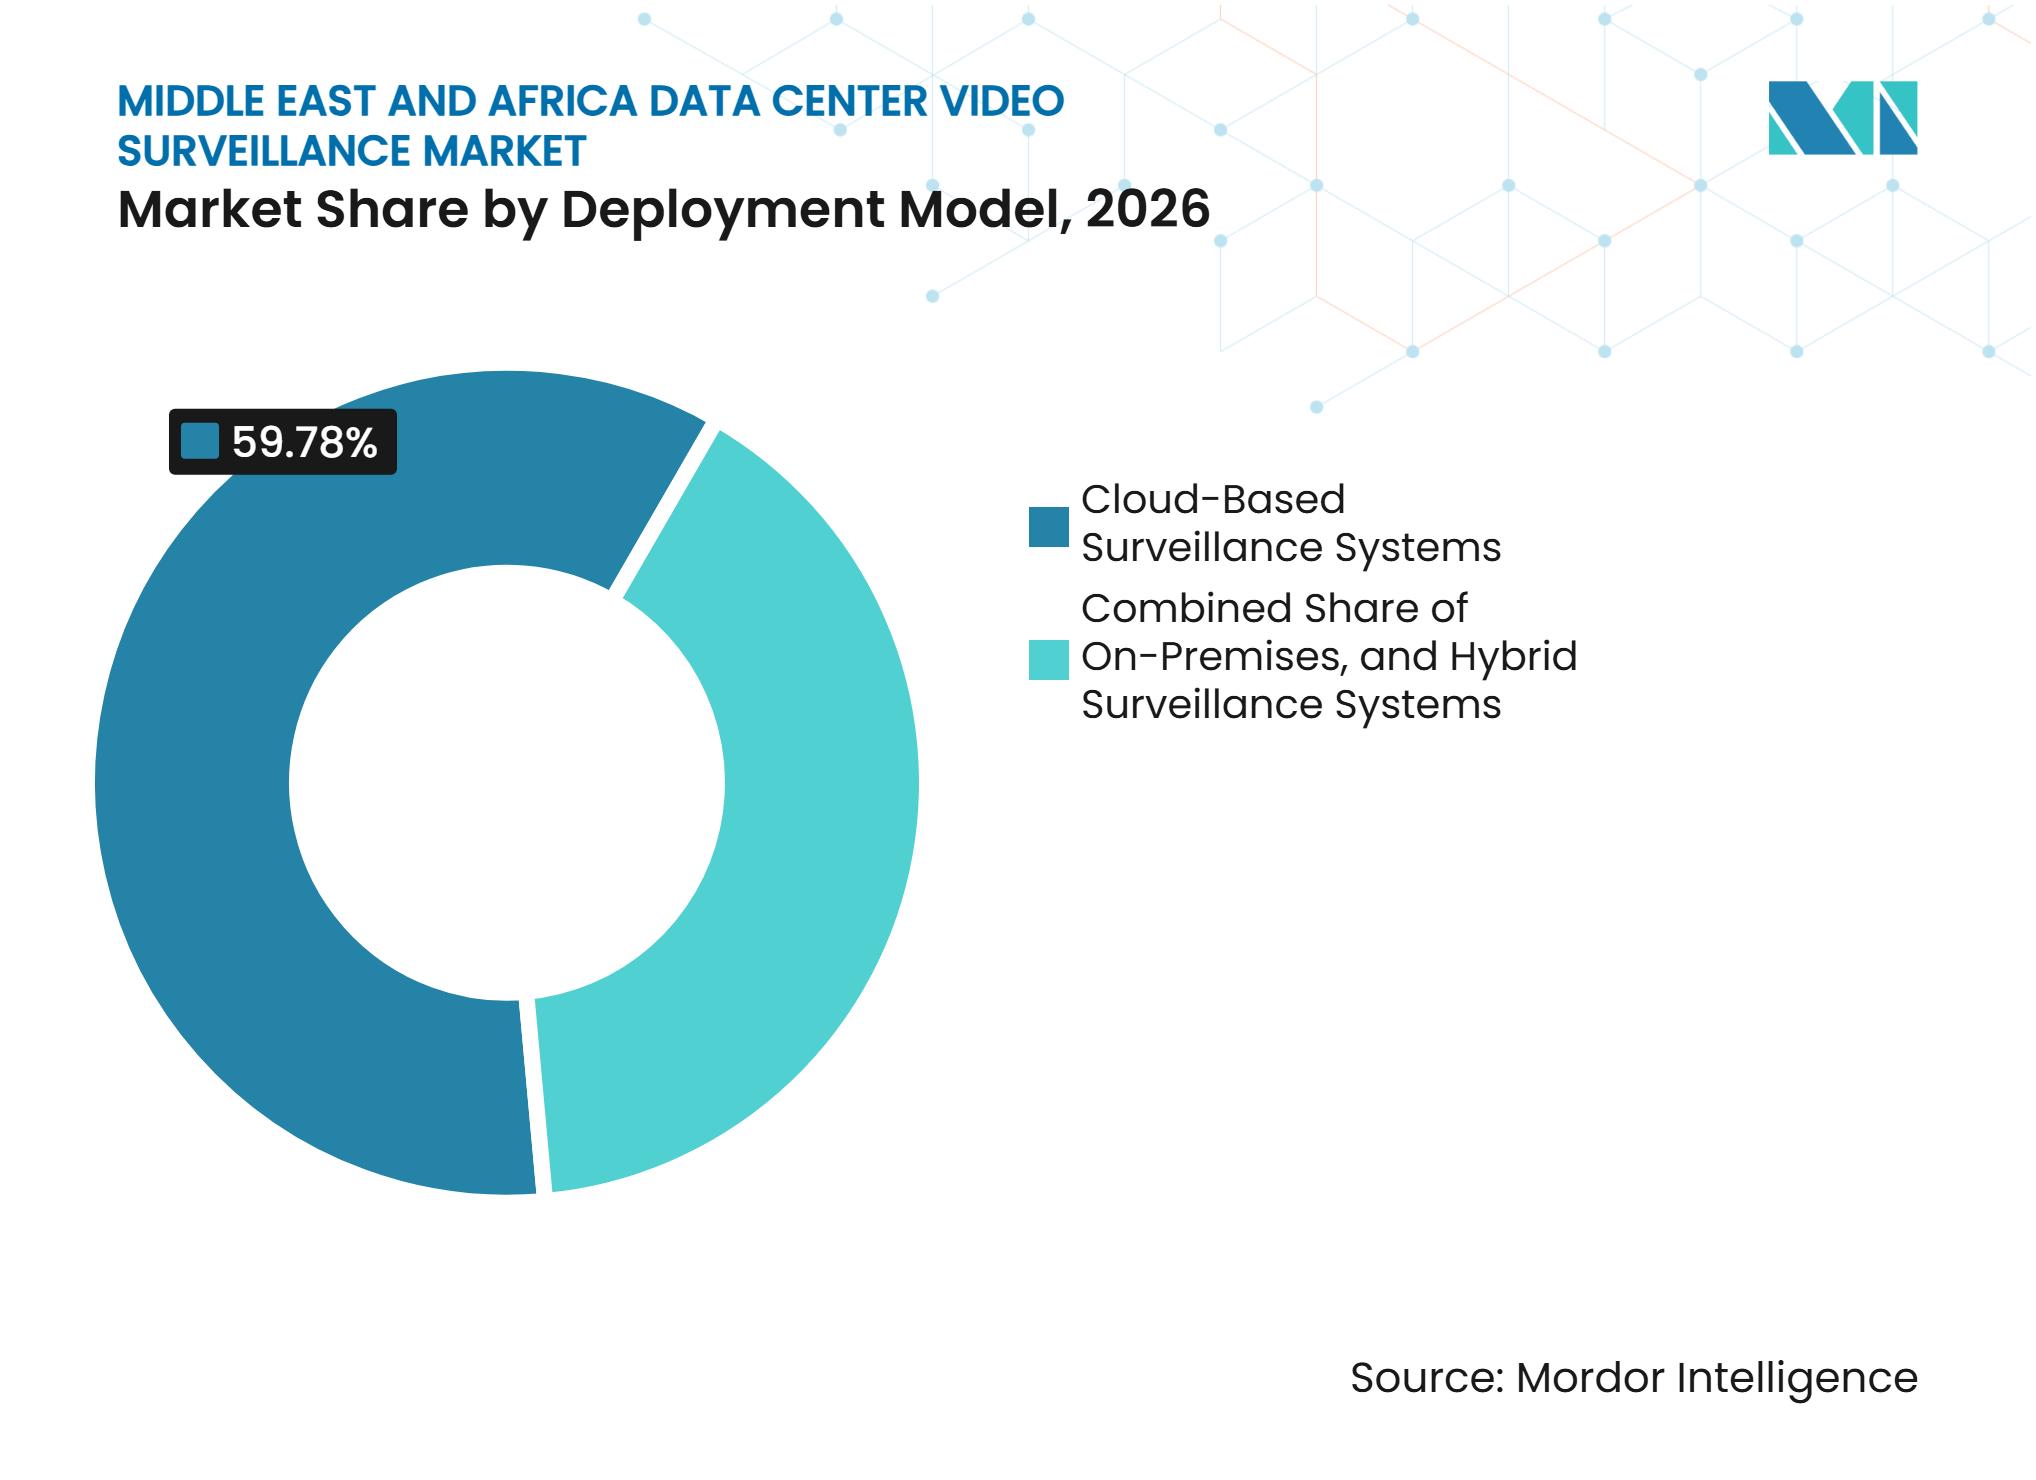
- Nach Bereitstellungsmodell hielten cloudbasierte Überwachungssysteme im Jahr 2026 einen Anteil von 59,78 % und werden bis 2032 voraussichtlich mit einem CAGR von 17,39 % wachsen.
- Nach Anwendung hielt die Perimeter- und Außenbereichsüberwachung im Jahr 2026 einen Anteil von 28,74 %, während die Überwachung von Elektro- und Maschinenräumen bis 2032 voraussichtlich mit einem CAGR von 16,59 % wachsen wird.
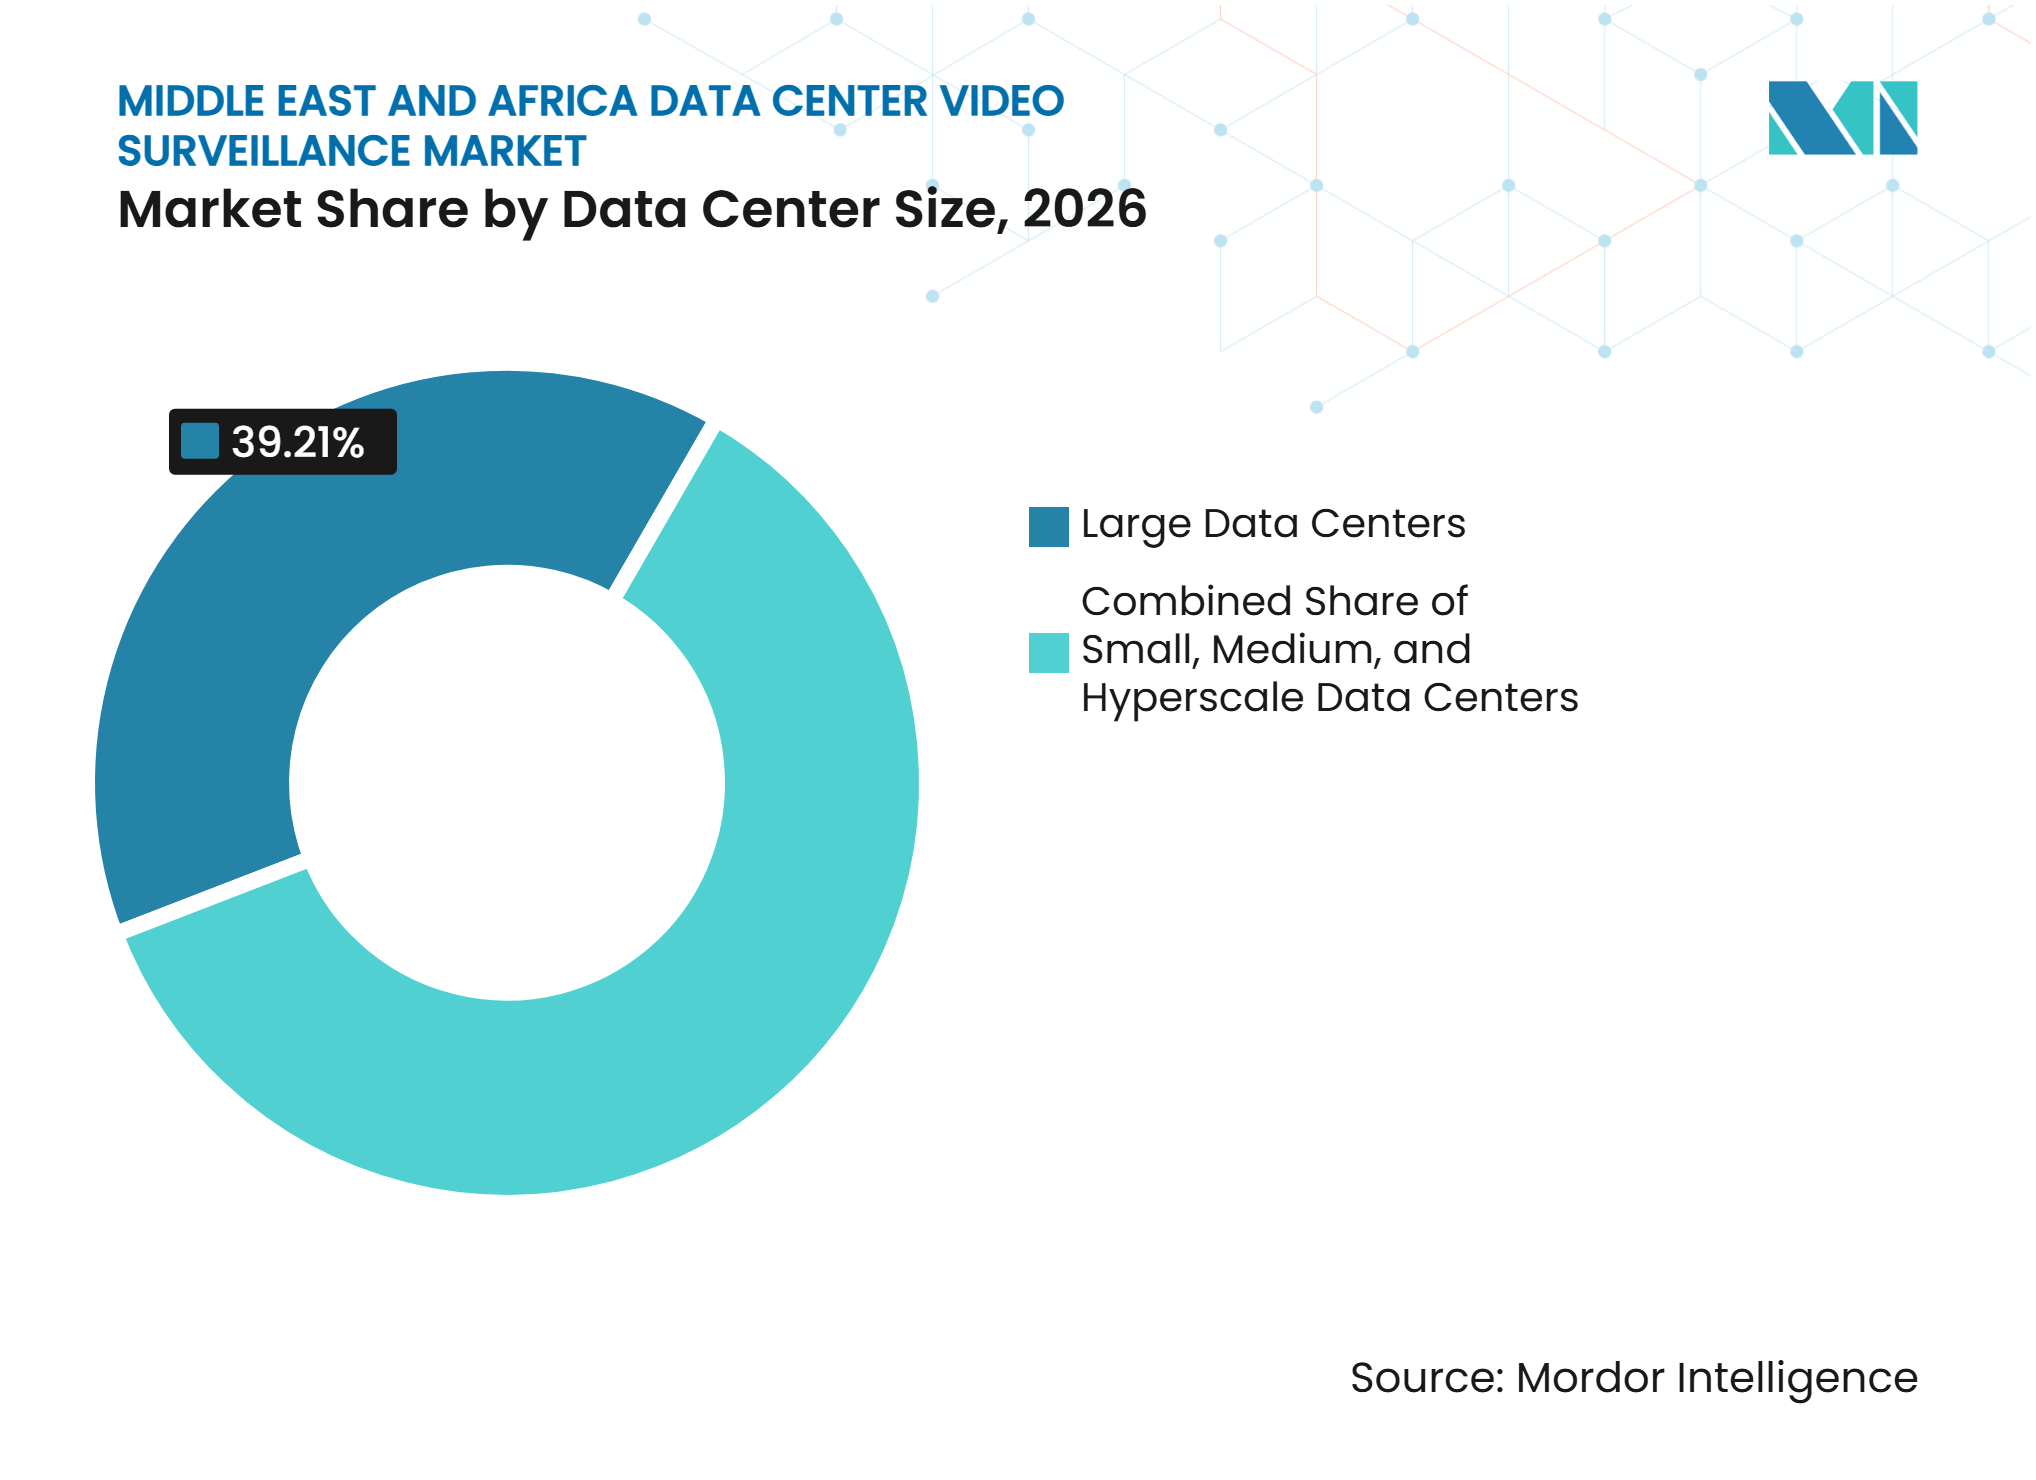
- Nach Rechenzentrumsgrößen entfielen im Jahr 2026 39,21 % des Anteils auf große Rechenzentren, während Hyperscale-Rechenzentren bis 2032 voraussichtlich mit einem CAGR von 16,27 % wachsen werden.
- Nach Rechenzentrumstyp hielten Colocation-Rechenzentren im Jahr 2026 einen Anteil von 36,64 %, während Edge-Rechenzentren bis 2032 voraussichtlich mit einem CAGR von 17,38 % wachsen werden.
- Nach Geografie entfielen im Jahr 2026 37,64 % des Anteils auf die VAE, während Saudi-Arabien bis 2032 voraussichtlich mit einem CAGR von 16,91 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Ausbau der Rechenzentrumskapazitäten in Saudi-Arabien und den VAE | +4.8% | Saudi-Arabien, VAE | Kurzfristig (≤ 2 Jahre) |
| Cloud-Region- und Colocation-Investitionen in den Golfstaaten | +3.2% | VAE, Saudi-Arabien, Katar | Mittelfristig (2–4 Jahre) |
| Migration von analoger zu IP- und hybrider Überwachung | +2.5% | VAE und Saudi-Arabien primär, Afrika sekundär | Kurzfristig (≤ 2 Jahre) |
| KI-Videoanalysen zur Echtzeit-Bedrohungserkennung | +2.0% | VAE, Saudi-Arabien, Südafrika | Mittelfristig (2–4 Jahre) |
| Anforderungen an Datenspeicherung und Schutz kritischer Infrastrukturen | +1.3% | Saudi-Arabien, VAE, Nigeria | Mittelfristig (2–4 Jahre) |
| Integrierte Beschaffung von Überwachung, Zugangskontrolle und Videomanagementsystemen | +0.8% | VAE, Saudi-Arabien, Südafrika | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Ausbau der Rechenzentrumskapazitäten in Saudi-Arabien und den VAE
Saudi-Arabien und die VAE bauen Rechenzentrumskapazitäten aus, die vor der Inbetriebnahme der Standorte eine Überwachungsabdeckung erfordern. HUMAIN plant bis 2034 eine nationale Kapazität von bis zu 6,6 GW durch Partnerschaften mit NVIDIA, AMD und Amazon Web Services. Jeder Campus erfordert eine mehrschichtige Abdeckung an Außengrenzen, Zugangspunkten, Datenhallen, Anlagenbereichen, Ladezonen und anderen Orten, an denen sich Mitarbeiter oder Auftragnehmer durch das Gelände bewegen. Khazna Data Centers verfügt über ein Erweiterungsprogramm im Wert von 1,3 Milliarden USD, während G42 seinen 200-MW-Stargate-UAE-Campus entwickelt. Diese Projekte verlängern den Beschaffungszyklus über die anfängliche Kamerainstallation hinaus, da Einrichtungen ihre Sicherheitssysteme warten und skalieren müssen, wenn neue Hallen, technische Ausrüstungen und Mieterbereiche in Betrieb genommen werden. Der Markt für Videoüberwachung in Rechenzentren im Nahen Osten und Afrika profitiert daher, wenn der Kapazitätsausbau von der Planung in die Bau- und Betriebsphase übergeht.
Cloud-Region- und Colocation-Investitionen in den Golfstaaten
Der Eintritt von Cloud-Regionen in Colocation-Campusse der Golfstaaten bringt physische Sicherheitsanforderungen globaler Betreiber in lokale Einrichtungen. Gastbetreiber müssen diese Anforderungen erfüllen, wenn Sicherheitskontrollen Teil der Mieterbedingungen sind. Mehrmandantenfähige Standorte benötigen getrennte Rechte für die Ansicht von Aufnahmen, die Speicherung von Aufzeichnungen und den Zugriff auf Analyse-Dashboards. Dies schafft Nachfrage nach Videomanagementsystemen, die Benutzer und Bereiche trennen können, ohne die standortweite Übersicht zu verringern, und dabei einen dokumentierten Nachweis für Untersuchungs- und Prüfzwecke aufrechterhalten. Eagle Eye Networks richtete ein Rechenzentrum in Riad ein, um lokale Cloud-Videospeicheranforderungen im Rahmen der Saudi Vision 2030 zu unterstützen.[1] Der Markt für Videoüberwachung in Rechenzentren im Nahen Osten und Afrika profitiert von diesem Wandel, da Cloud-Konnektivität mit der Kontrolle darüber verbunden sein muss, wo Videos gespeichert werden.
Migration von analoger zu IP- und hybrider Überwachung
Neue Einrichtungen in den Golfstaaten verwenden in der Regel IP-vernetzte Videosysteme, während Upgrade-Aktivitäten in afrikanischen Colocation-Standorten fortgesetzt werden. Tier-III-Anforderungen stärken den Fall für den Ersatz analoger Geräte durch vernetzte Kameras und verwaltete Aufzeichnungssysteme. Im Moro Hub in Dubai setzte Axis Communications AB visuelle und thermische Kameras über 5 Sicherheitsebenen ein, von der Außengrenze bis zu einzelnen Server-Racks.[2] Der Einsatz zeigt, wie vernetztes Video die Abdeckung unterstützen, Fehlalarme reduzieren und die Abhängigkeit von Patrouillen verringern kann. Hybridkonfigurationen können Legacy-Kameras über IP-Encoder einbinden und gleichzeitig cloudverwaltete Videomanagementfunktionen hinzufügen, sodass Betreiber Aufzeichnung, Suche, Alarme und Fernüberprüfung schrittweise modernisieren können. Dieser Ansatz schützt frühere Geräteinvestitionen und gibt dem Markt für Videoüberwachung in Rechenzentren im Nahen Osten und Afrika einen längeren Upgrade-Pfad.
KI-Videoanalysen zur Echtzeit-Bedrohungserkennung
KI-Analysen können Betreibern helfen, autorisierte Techniker von unbefugten Personen in gesperrten Bereichen zu unterscheiden. Dies reduziert die Anzahl der Alarme, die Mitarbeiter überprüfen müssen, und kann die Reaktion auf einen echten Vorfall beschleunigen, insbesondere wenn eine manuelle Überprüfung über einen großen Campus sonst erhebliche Zeit in Anspruch nehmen würde. Motorola Solutions, Inc. stellte Avigilon Visual Alerts auf der Intersec Dubai im Januar 2026 vor und nutzte dabei On-Premise generative KI für standortspezifische Erkennung ohne Cloud-Konnektivität.[3] Presight und Khazna Data Centers unterzeichneten im Oktober 2025 ein Memorandum of Understanding für eine KI-Befehls- und Kontrollplattform für 30 VAE-Standorte, die Energie-, Kühlungs-, Geräte- und physische Sicherheitsüberwachung kombiniert. InfraX und Hangzhou Hikvision Digital Technology Co., Ltd. unterzeichneten ebenfalls im Oktober 2025 ein Memorandum of Understanding zur Entwicklung von KI- und maschinellen Lernkamera- und Videomanagementsystemen für kritische Infrastrukturen in den VAE. Diese Entwicklungen unterstützen den Markt für Videoüberwachung in Rechenzentren im Nahen Osten und Afrika, indem Analysen sowohl in zentralisierten Plattformen als auch in Kamerahardware integriert werden.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Anfangsinvestitionen für fortschrittliche Rechenzentrumssicherheit | -2.1% | Afrika, Südafrika, Nigeria, aufstrebende Märkte im Nahen Osten und Afrika | Kurzfristig (≤ 2 Jahre) |
| Datenschutz, Verwaltung von Aufnahmen und Risiken bei grenzüberschreitenden Datenübertragungen | -1.4% | Saudi-Arabien, VAE, grenzüberschreitende Colocation-Kontexte | Mittelfristig (2–4 Jahre) |
| Fragmentierte Integration zwischen Legacy- und neuen Sicherheitssystemen | -1.0% | Global, insbesondere Türkei und Afrika | Mittelfristig (2–4 Jahre) |
| Mangel an spezialisierten Sicherheitsbetriebspersonal in aufstrebenden afrikanischen Märkten | -0.7% | Subsahara-Afrika, Nigeria, Kenia, Äthiopien | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Anfangsinvestitionen für fortschrittliche Rechenzentrumssicherheit
Tier-III- und Tier-IV-Sicherheitsdesigns können Perimeterkameras, Wärmebildgebung, biometrische Zugangspunktsysteme, Videomanagementlizenzen, Installation und regelmäßige Wartung erfordern. Diese Kosten konkurrieren mit Ausgaben für Strom, Kühlung, Konnektivität und eine umfassendere Standortzertifizierung, insbesondere für afrikanische Colocation-Betreiber in der Frühphase, die noch grundlegende Infrastruktur aufbauen. Die Internationale Finanz-Corporation stellte fest, dass Microsoft für 2025–2027 300 Millionen USD für südafrikanische Hyperscale-Cloud- und KI-Infrastruktur zugesagt hat. Kleinere Betreiber haben nicht unbedingt die gleiche Möglichkeit, zertifizierte Sicherheits-Upgrades zu finanzieren. Fachkundige Integratorgebühren, Firmware-Wartung und Managed-Service-Verträge erhöhen die finanzielle Belastung an Standorten mit begrenztem Fachpersonal. Der Markt für Videoüberwachung in Rechenzentren im Nahen Osten und Afrika könnte daher verzögerte Upgrades verzeichnen, wo dringende Kerninfrastrukturbedürfnisse bestehen.
Datenschutz, Verwaltung von Aufnahmen und Risiken bei grenzüberschreitenden Datenübertragungen
In einem Rechenzentrum aufgezeichnetes Videomaterial kann Personen erfassen und in der gesamten Region unterschiedlichen Datenschutzbestimmungen unterliegen. Das Gesetz zum Schutz personenbezogener Daten Saudi-Arabiens regelt den Umgang mit Bild- und biometrischen Daten. Der Cyber-Sicherheitsrat der VAE veröffentlichte im September 2025 die Nationale Cloud-Sicherheitsrichtlinie v2.0 mit 3 Souveränitätsstufen, die mit der Datenklassifizierung für kritische Infrastrukturen verknüpft sind. Betreiber, die internationale Cloud-Speicherung für Videos nutzen, müssen prüfen, ob Aufzeichnung, Aufbewahrung, Fernzugriff und administrative Regelungen den lokalen Anforderungen für sensible Einrichtungen entsprechen. Vertragliche Schutzmaßnahmen, lokale Speicherentscheidungen und grenzüberschreitende Kontrollen können für kleinere Anbieter mit begrenzten spezialisierten Compliance-Ressourcen zusätzlichen Aufwand bedeuten. Diese Vorschriften können die Bereitstellung im Markt für Videoüberwachung in Rechenzentren im Nahen Osten und Afrika verlangsamen und gleichzeitig lokale Cloud-, On-Premise- und Hybridlösungen fördern.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Komponente:
Hardware hält Marktanteil, Softwareintelligenz treibt WachstumKameras und Bildgebungshardware hielten im Jahr 2026 einen Marktanteil von 34,71 % am Markt für Videoüberwachung in Rechenzentren im Nahen Osten und Afrika, da zertifizierte Standorte eine Abdeckung über mehrere Sicherheitszonen hinweg erfordern. Die Kamerainstallation bleibt unabhängig von der Größe, dem Bereitstellungsmodell oder dem Mietermix einer Einrichtung notwendig. Die Hardwarekategorie umfasst die sichtbaren Feldgeräte, die an Perimetern, Zugangspunkten, Korridoren und Datenhallen benötigt werden. Ihre Position spiegelt die grundlegenden Abdeckungsanforderungen wider, die Betreiber erfüllen müssen, bevor sie erweiterte Funktionen hinzufügen können. Mehrmandantenfähige Einrichtungen können eine umfangreichere Kameraabdeckung erfordern, da sie den Zugang in Bereichen dokumentieren müssen, die von verschiedenen Kunden genutzt werden.
Analyse- und Überwachungssoftware wird bis 2032 voraussichtlich mit einem CAGR von 17,26 % wachsen. Betreiber verlagern mehr Beschaffungsaufmerksamkeit auf Verhaltenserkennungs- und schnellere Überprüfung aufgezeichneter Videos. Pro-Kamera-Analyselizenzen schaffen wiederkehrende Einnahmen, die sich von Hardware-Ersatzzyklen unterscheiden. Duxbury Networking stellte im November 2025 in Südafrika den Ironlink AI NVR mit CVEDIA Analytics und Milestone XProtect vor, der eine Edge-basierte Verhaltenserkennung auf bestehenden Kamerabeständen unterstützt. Milestone Systems A/S kündigte im März 2026 KI-Suche und Videozusammenfassung für XProtect an, mit allgemeiner Verfügbarkeit bis Ende 2026. Der Markt für Videoüberwachung in Rechenzentren im Nahen Osten und Afrika gibt Software daher eine größere Rolle beim Systemwert und der Anbieterdifferenzierung.



Nach Kameratyp:
Festkameras dominieren, PTZ-Bereitstellungen skalieren in neuen EinrichtungenFestkameras hielten im Jahr 2026 einen Anteil von 63,28 % am Kameratyp-Segment, da eine statische Abdeckung an Perimetern, Zugangspunkten und Datenhallen-Korridoren erforderlich ist. Diese Einheiten liefern den grundlegenden visuellen Nachweis für Standorte mit vorhersehbaren Routen und festen Sichtfeldern. Wärmebildkameras sowie spezialisierte Schwachlicht- und Infrarotkameras dienen Außenbereichen und Standorten mit schwierigen Nachtbedingungen. Ihre Installationsvolumina sind geringer, da ihr Einsatz gezielter und ihre Stückkosten höher sind. Die Festabdeckung bleibt ein zentrales Element des Marktes für Videoüberwachung in Rechenzentren im Nahen Osten und Afrika, da jede zertifizierte Einrichtung eine konsistente Überwachung der Kernzonen benötigt.
PTZ-Kameras werden bis 2032 voraussichtlich mit einem CAGR von 18,92 % wachsen. Hyperscale-Campusse nutzen PTZ-Systeme, um Bewegungen über weite Außenbereiche zu verfolgen, ohne jeden Bedarf mit einer Festkameraeinheit abzudecken. KI-Analysen können eine PTZ-Kamera auslösen, sich neu zu positionieren, wenn eine Anomalie erkannt wird. Diese Kombination kann den von jeder Einheit abgedeckten Bereich erweitern und die Reaktionszeit für Sicherheitsteams verkürzen. Hohe Umgebungstemperaturen an Campussen in Saudi-Arabien und den VAE unterstützen ebenfalls den Einsatz von Wärmebildtechnologie in anspruchsvollen Perimeter-Umgebungen. Da die Campus-Flächen wachsen, hat der Markt für Videoüberwachung in Rechenzentren im Nahen Osten und Afrika einen stärkeren Bedarf an dynamischer Abdeckung neben Festinstallationen.
Nach Bereitstellungsmodell:
Cloud-Plattform konsolidiert sich als Backbone für die Überwachung mehrerer StandorteCloudbasierte Überwachungssysteme hielten im Jahr 2026 einen Anteil von 59,78 % am Bereitstellungsmodell-Segment. Dasselbe Bereitstellungsmodell wird bis 2032 voraussichtlich mit einem CAGR von 17,39 % wachsen. Colocation-Betreiber mit mehreren Standorten nutzen zentralisiertes Videomanagement, um konsistente Sicherheitsrichtlinien über alle Einrichtungen hinweg anzuwenden. Eine Cloud-Plattform kann den Hardwarebedarf an jedem einzelnen Standort reduzieren und gleichzeitig die Fernüberwachung erleichtern. Diese betrieblichen Vorteile erklären, warum der Markt für Videoüberwachung in Rechenzentren im Nahen Osten und Afrika Cloud-Systeme in den Mittelpunkt von Mehrstandort-Bereitstellungen gestellt hat.
Eagle Eye Networks, Inc. schloss im Dezember 2025 seine Fusion mit Brivo ab und kombinierte Cloud-Video, KI-Analysen, Zugangskontrolle, Besuchermanagement und Einbrucherkennung in einer verwalteten Suite. On-Premise-Überwachungssysteme bleiben wichtig, wo klassifizierte Regierungsdaten nicht über Cloud-Infrastruktur übertragen werden können. Hybride Überwachungssysteme kombinieren lokale Aufzeichnung mit cloudverwalteten Analysen und Fernzugriff. Dieses Modell hilft Betreibern, ältere Einrichtungen zu modernisieren, ohne funktionsfähige Geräte zu verwerfen. Die Notwendigkeit, die Architektur an Datensouveränitätsbedingungen anzupassen, hält mehr als ein Bereitstellungsmodell relevant. Diese Flexibilität unterstützt eine anhaltende Nachfrage im gesamten Markt für Videoüberwachung in Rechenzentren im Nahen Osten und Afrika.

Nach Anwendung:
Perimeterverteidigung hat den größten Anteil, interne Überwachung beschleunigt sichPerimeter- und Außenbereichsüberwachung hielt im Jahr 2026 einen Anteil von 28,74 % am Anwendungssegment. Betreiber priorisieren die Außengrenze, da sie unbefugten Zutritt erkennen und abschrecken müssen, bevor ein Eindringling eine interne Sicherheitsebene erreicht. Eingangs- und Zugangspunktüberwachung, Datenhallen- und interne Korridorüberwachung sowie Ladebereichs- und Lieferbereichsüberwachung decken Orte mit regelmäßiger Mitarbeiter-, Auftragnehmer- und Lieferaktivität ab. Diese Anwendungen erfordern enge Verbindungen zwischen visueller Überwachung und Identitätsverifizierung. Die Perimeterabdeckung bleibt daher eine grundlegende Anforderung im Markt für Videoüberwachung in Rechenzentren im Nahen Osten und Afrika.
Die Überwachung von Elektro- und Maschinenräumen wird bis 2032 voraussichtlich mit einem CAGR von 16,59 % wachsen. Betreiber behandeln Geräteanomalien und unbefugten internen Zugang zunehmend als Risiken, die zu Ausfallzeiten führen können. Kameras in technischen Bereichen können ungewöhnliche Zugriffsmuster mit Umgebungssensorinformationen in Beziehung setzen und Warnungen erstellen, bevor ein Ereignis zu einem Ausfall wird. Moro Hub nutzte modulare Kameras zur Überwachung einzelner Server-Racks und zeigte damit, wie Überwachung tiefer in hochdichte Rechenumgebungen eindringen kann. ISO/IEC 27001 erfordert dokumentierte und überwachte Zugangskontrollen in kritischen Bereichen, was den Überwachungsumfang über die Einrichtungsgrenzen hinaus erweitert. Verteilte Liegenschaften erhöhen auch den Bedarf an Fernstandort- und Campus-Überwachung im gesamten Markt für Videoüberwachung in Rechenzentren im Nahen Osten und Afrika.
Nach Rechenzentrumsgröße:
Große Einrichtungen verankern den Umsatz, Hyperscale erweitert den UmfangGroße Rechenzentren hielten im Jahr 2026 einen Anteil von 39,21 % am Größensegment. Diese Einrichtungen haben hohe Überwachungsausgaben pro Standort und stellen die größte installierte Basis unter den regionalen Betreibern dar. Mittelgroße und kleine Einrichtungen machen mehr Standorte aus, haben aber geringere Ausgaben pro Standort. Ihre Systeme umfassen in der Regel weniger Bereiche, weniger Integrationsarbeit und leichtere Spezifikationen. Die Marktgröße für Videoüberwachung in Rechenzentren im Nahen Osten und Afrika für große Einrichtungen spiegelt die größere Anzahl von Zonen wider, die große Standorte sichern müssen.
Hyperscale-Rechenzentren werden bis 2032 voraussichtlich mit einem CAGR von 16,27 % wachsen. Neue Campusse in den VAE und Saudi-Arabien können eine Überwachung über ausgedehnte Datenhallen, mechanische Anlagen und Außengrenzen hinweg erfordern. In diesem Maßstab benötigt die Überwachung eigene Redundanzmaßnahmen und Managed-Service-Vereinbarungen. HUMAIN hat ein Kapazitätsziel von 1,9 GW für 2030, während der Stargate-UAE-Campus zur kurzfristigen Hyperscale-Pipeline der Region beiträgt. Diese Projekte können nach der ersten Inbetriebnahme weitere Sicherheitsausgaben verursachen, wenn Standorte reifen und Abdeckungsanforderungen wachsen. Der Markt für Videoüberwachung in Rechenzentren im Nahen Osten und Afrika ist daher einer wachsenden Konzentration hochwertiger Projekte ausgesetzt, auch wenn kleinere Standorte zahlreich bleiben.
Nach Rechenzentrumstyp:
Colocation setzt Sicherheitsstandards, Edge-Einrichtungen vervielfältigen sichColocation-Rechenzentren hielten im Jahr 2026 einen Anteil von 36,64 % am Rechenzentrumstyp-Segment. Ihre Mieterverträge erfordern Überwachungskontrollen und Prüfpfade, die physische Sicherheit zu einer kommerziellen Anforderung machen. Cloud-Dienstanbieter, die innerhalb von Drittanbieter-Standorten tätig sind, müssen häufig dieselben Standards wie die Gasteinrichtung erfüllen. Dies erweitert die Wirkung der Colocation-Anforderungen auf Einrichtungsbetreiber und Mieter. Der Marktanteil der Videoüberwachung in Rechenzentren im Nahen Osten und Afrika, der von Colocation-Standorten gehalten wird, spiegelt die Bedeutung von Mehrmandantenverpflichtungen wider.
Edge-Rechenzentren werden bis 2032 voraussichtlich mit einem CAGR von 17,38 % wachsen. Verteilte KI-Inferenzinfrastruktur erstreckt sich auf Telekommunikationstürme, Smart-City-Knoten und Industriestandorte. Diese kleineren Standorte benötigen Sicherheit auf Unternehmensniveau bei begrenzter Strom- und physischer Raumkapazität. Anbieter reagieren mit kompakten Systemen, die KI-Analysen in kleineren Geräteformaten aufrechterhalten. Das geplante KI-Befehlszentrum von Presight und Khazna für 30 VAE-Rechenzentren veranschaulicht ein zentralisiertes Modell zur Steuerung verteilter physischer Sicherheit. Dieser Ansatz vermeidet die Notwendigkeit separater manueller Überwachungsteams an jedem Edge-Standort im Markt für Videoüberwachung in Rechenzentren im Nahen Osten und Afrika.
Geografische Analyse
Vereinigte Arabische Emirate
Die VAE entfielen im Jahr 2026 auf 37,64 % des Marktanteils der Videoüberwachung in Rechenzentren im Nahen Osten und Afrika. Das Land verfügt über 35 in Betrieb befindliche Rechenzentren mit einer Auslastung von 98,7 % und einer Investitionspipeline von 46,1 Milliarden USD. Der Stargate-UAE-Campus von G42 hat ein Ziel von 200 MW für Mitte 2026, während Khazna Data Centers eine Erweiterung von 1,3 Milliarden USD über 5 Einrichtungen plant. Diese Projekte erhöhen den Bedarf an Sicherheitssystemen, die über Campus-Grenzen, technische Bereiche und Mieterzonen hinweg betrieben werden können. Die Türkei verfügt über 76 Rechenzentren, die höchste Anzahl in der weiteren MENA-Region, und ihre Colocation-Betreiber bringen IP-Überwachung nach europäischem Standard in regionale Bereitstellungen ein.
Saudi-Arabien
Saudi-Arabien wird bis 2032 voraussichtlich mit einem CAGR von 16,91 % wachsen, der höchsten geografischen Rate im Markt für Videoüberwachung in Rechenzentren im Nahen Osten und Afrika. HUMAINs Kapazitätsziel von 1,9 GW für 2030 und seine Blackstone-Partnerschaft im Wert von 3 Milliarden USD deuten auf eine erhebliche zukünftige Kapazitätsentwicklung hin. Der CCC-2:2024-Rahmen der Nationalen Cybersicherheitsbehörde und die von der Saudi-Arabischen Datenbehörde und KI-Behörde verwaltete Datenspeicherungsgovernance verlangen von regulierten Einrichtungen, den lokalen Umgang mit cloudverbundenen Überwachungsaufnahmen nachzuweisen. Diese Anforderungen können lokale Cloud-Regionen oder On-Premise-Speicherung begünstigen. Sie machen die regulatorische Ausrichtung auch zu einem zentralen Teil der Lieferantenauswahl.
Afrika (Südafrika und Nigeria)
Afrika bietet eine längerfristige Chance, angeführt von Südafrika und Nigeria, wo Investitionen von einer niedrigeren Basis aus beginnen. Equinix, Inc. kündigte im November 2025 ein LG3-Lagos-Projekt im Wert von 22 Millionen USD als erste Phase einer Afrika-Expansion im Wert von 100 Millionen USD an. Das Projekt umfasst IP-Videoüberwachung für Unternehmen und biometrischen Zugang an Zonengrenzen gemäß den Equinix IBX-Sicherheitsstandards. Nigerias Rechenzentrumskapazität soll mittelfristig 320 MW überschreiten, während die Nigerianische Datenschutzkommission das Nigerianische Datenschutzgesetz 2023 für Einrichtungen durchsetzt, die nigerianische personenbezogene Daten verarbeiten. Die Einführung des KI-NVR von Duxbury Networking im November 2025 in Südafrika stärkt die lokale Integratorbasis für die nächste Reihe von Colocation-Projekten. Der Markt für Videoüberwachung in Rechenzentren im Nahen Osten und Afrika muss auch Kapitalengpässe und Lücken bei Fachpersonal angehen, wenn diese Standorte expandieren.
Wettbewerbslandschaft
Marktkonzentration
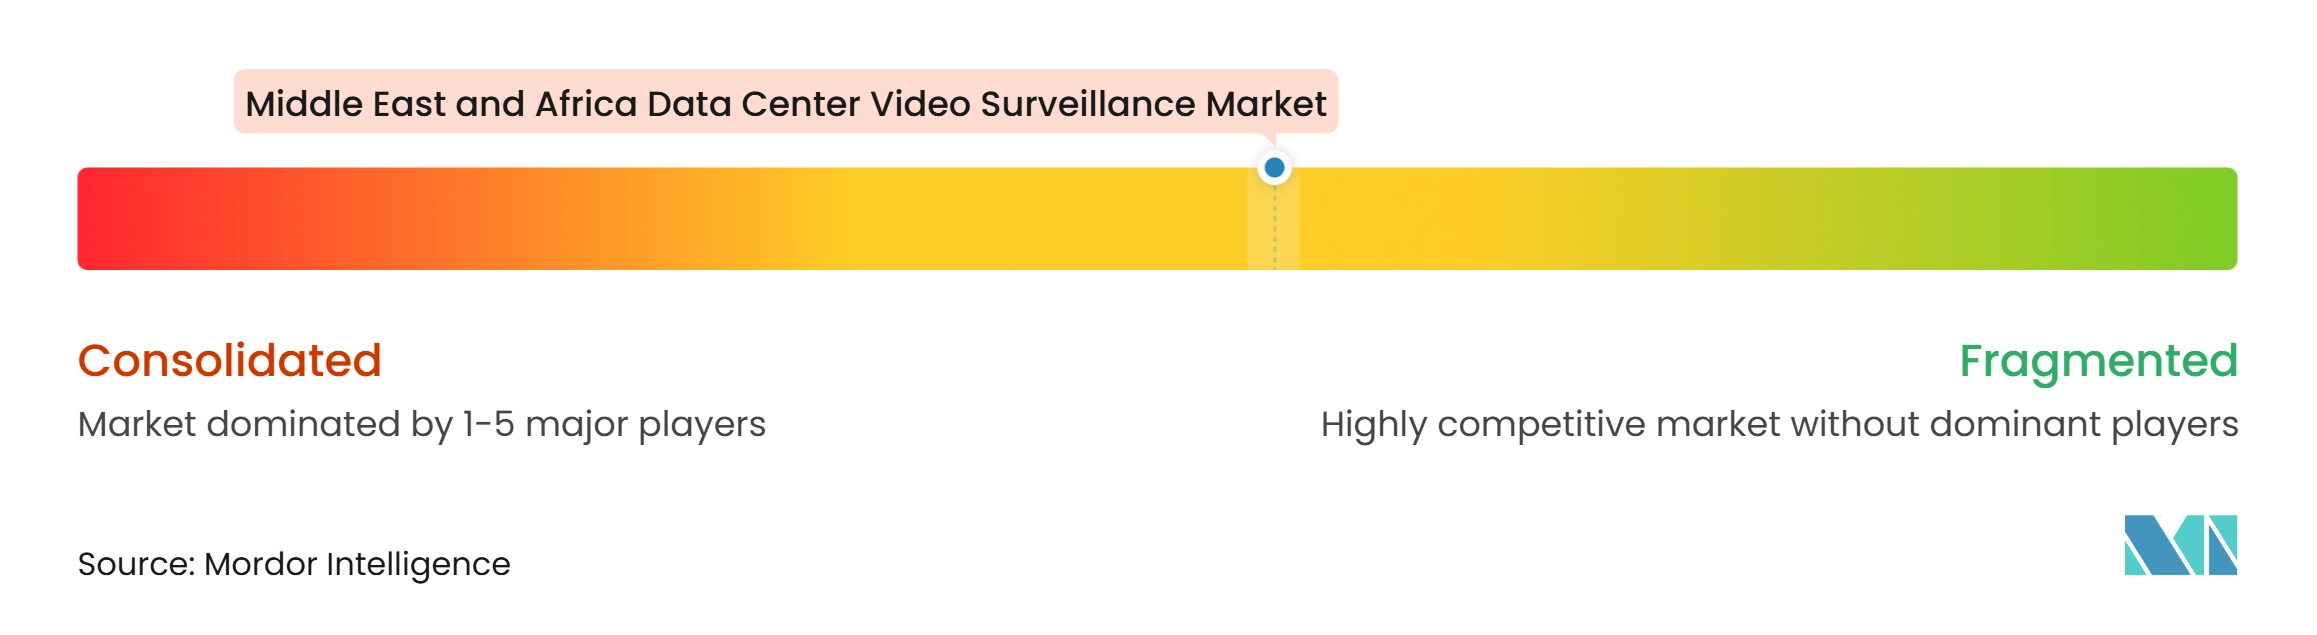
Der Markt für Videoüberwachung in Rechenzentren im Nahen Osten und Afrika ist mäßig fragmentiert. Axis Communications AB, Hangzhou Hikvision Digital Technology Co., Ltd. und Hanwha Vision Co., Ltd. konkurrieren durch Kameras, eingebettete KI-Funktionen und Hardwareentwicklung. Genetec Inc. und Milestone Systems A/S konkurrieren durch offene Plattform-Videoverwaltung und Cloud-fokussierte Bereitstellung. Honeywell International Inc., Johnson Controls International plc und Motorola Solutions, Inc. bieten Kombinationen aus Kameras, Videoverwaltung, Zugangskontrolle und Managed Services an. Diese Bandbreite an Anbietern gibt Colocation-Betreibern die Wahl zwischen Spezialkomponenten und integrierten Sicherheitspaketen.
Die American Dynamics Videoüberwachungsreihe von Johnson Controls International plc erhielt die SIRA-Akkreditierung in den VAE. Die Akkreditierung zeigt, dass formale Compliance-Nachweise eine Beschaffungsbedingung in unternehmenskritischen Umgebungen sein können. Hangzhou Hikvision Digital Technology Co., Ltd. verfolgt eine Differenzierung auf Hardwareebene durch seine Guanlan-Großsprachmodell-Technologie und die InfraX-Partnerschaft. Der Ansatz könnte Kamerasoftware bei Kaufentscheidungen in großen Einrichtungen wichtiger machen. In Afrika adressieren Securex Agencies (K) Ltd. und GardaWorld Security Africa lokale Managed-Security-Bedürfnisse, die entfernte globale Anbieter möglicherweise nicht so effizient bedienen können. Dies lässt den Markt für Videoüberwachung in Rechenzentren im Nahen Osten und Afrika sowohl für globale Technologieanbieter als auch für regionale Dienstleistungsunternehmen offen.
Eagle Eye Networks, Inc. und Brivo kombinierten im Dezember 2025 ihre Cloud-Video- und Zugangskontrollfähigkeiten. Die Transaktion reduziert die Fragmentierung unter Cloud-Videoverwaltungsanbietern und erweitert den Umfang einer einzigen verwalteten Plattform. Milestone Systems A/S kündigte im März 2026 native KI-Funktionen für XProtect an, was den Wettbewerb der offenen Plattform mit proprietären KI-Kamerasystemen stärkt. Motorola Solutions, Inc. stellte im Januar 2026 ein On-Premise generatives KI-Angebot für Betreiber vor, die keine Cloud-Konnektivität nutzen können. Diese Schritte erhöhen die Anforderungen an Anbieter, die nur eine einzige Funktion anbieten. Der Markt für Videoüberwachung in Rechenzentren im Nahen Osten und Afrika bleibt wettbewerbsfähig, da keine Marktanteilsdaten eine dominante Gruppe führender Anbieter belegen.
Branchenführer im Markt für Videoüberwachung in Rechenzentren im Nahen Osten und Afrika
-
Axis Communications AB
-
Robert Bosch GmbH
-
Honeywell International Inc.
-
Johnson Controls International plc
-
Motorola Solutions, Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Videoüberwachung in Rechenzentren im Nahen Osten und Afrika Unternehmen in diesem Bericht
- Axis Communications AB
- Robert Bosch GmbH
- Honeywell International Inc.
- Johnson Controls International plc
- Motorola Solutions, Inc.
- Hangzhou Hikvision Digital Technology Co., Ltd.
- Dahua Technology Co., Ltd.
- Hanwha Vision Co., Ltd.
- Schneider Electric SE
- Genetec Inc.
- Milestone Systems A/S
- Eagle Eye Networks, Inc.
- Avigilon Corporation
- FLIR Systems, Inc.
- Securitas Technology AB
- G4S Limited
- Convergint Technologies LLC
- NTT DATA Corporation
- Equinix, Inc.
- Digital Realty Trust, Inc.
- N+ONE Data Centers
- IXAfrica Data Centre
- Securex Agencies (K) Ltd
Neueste Industrielle Entwicklungen in Markt für Videoüberwachung in Rechenzentren im Nahen Osten und Afrika
- Mai 2026: Honeywell International Inc. und der Cyber-Sicherheitsrat der VAE kündigten eine Zusammenarbeit zur Entwicklung KI-gestützter OT-Cybersicherheitsprogramme für das Nationale Sicherheitsoperationszentrum der VAE an, das auf kritische digitale Infrastruktursektoren einschließlich Rechenzentren abzielt.
- März 2026: Milestone Systems A/S kündigte native KI-Funktionen, KI-Suche und Videozusammenfassung über fein abgestimmte Vision-Sprach-Modelle, für XProtect an, mit allgemeiner Verfügbarkeit bis Ende 2026 als wichtiges Fähigkeits-Upgrade für die offene Plattform-Videoverwaltungssystem-Kategorie.
- Januar 2026: Motorola Solutions, Inc. stellte Avigilon Visual Alerts auf der Intersec Dubai vor und lieferte On-Premise generative KI für standortspezifische Überwachungsszenario-Erkennung ohne Cloud-Konnektivität, um die Datensouveränitätsanforderungen der Rechenzentrumsbetreiber in den Golfstaaten zu erfüllen.
- Dezember 2025: Eagle Eye Networks, Inc. schloss seine Fusion mit dem Zugangskontrollunternehmen Brivo ab und bildete die Brivo Security Suite, die Cloud-Videoüberwachung, KI-Analysen, Zugangskontrolle, Besuchermanagement und Einbrucherkennung unter einer einzigen verwalteten Plattform integriert.
Berichtsumfang des Marktes für Videoüberwachung in Rechenzentren im Nahen Osten und Afrika
Der Markt für Videoüberwachung in Rechenzentren im Nahen Osten und Afrika umfasst Technologien und Dienstleistungen, die visuelle Sicherheit, Überwachung und Kontrolle von Rechenzentrumseinrichtungen ermöglichen. Er umfasst Lösungen, die darauf ausgelegt sind, die physische Sicherheit zu verbessern, unbefugte Aktivitäten zu erkennen, die Reaktion auf Vorfälle zu unterstützen und eine Echtzeit-Betriebstransparenz in kritischen Infrastrukturumgebungen zu gewährleisten. Der Markt wird durch zunehmende Bedenken hinsichtlich des Einrichtungsschutzes, der Anlagensicherheit, der Geschäftskontinuität und der wachsenden Einführung intelligenter Überwachungssysteme mit fortschrittlichen Überwachungs- und Analysefähigkeiten angetrieben.
Der Markt für Videoüberwachung in Rechenzentren im Nahen Osten und Afrika ist segmentiert nach Komponente (Kameras und Bildgebungshardware, Videoverwaltungssoftware, Speicher- und Aufzeichnungshardware, Analyse- und Überwachungssoftware sowie Installations-, Integrations- und Supportdienstleistungen), Kameratyp (Festkameras, Schwenk-Neige-Zoom-Kameras, Wärmebildkameras und spezialisierte Schwachlicht- und Infrarotkameras), Bereitstellung (On-Premise-Überwachungssysteme, cloudbasierte Überwachungssysteme und hybride Überwachungssysteme), Anwendung (Perimeter- und Außenbereichsüberwachung, Eingangs- und Zugangspunktüberwachung, Datenhallen- und interne Korridorüberwachung, Elektro- und Maschinenraumüberwachung, Ladebereichs- und Lieferbereichsüberwachung sowie Fernstandort- und Campus-Überwachung), Größe (Klein, Mittel, Groß, Hyperscale), Rechenzentrumstyp (Colocation, Cloud-Dienstanbieter (CSPs), Unternehmen / Edge und Edge-Rechenzentren) sowie Land (Naher Osten (Vereinigte Arabische Emirate, Saudi-Arabien, Türkei und übriger Naher Osten), Afrika (Südafrika, Nigeria und übriges Afrika)). Die Marktprognosen werden in Wert (USD) angegeben.
Segmentierungsübersicht
| Kameras und Bildgebungshardware |
| Videoverwaltungssoftware |
| Speicher- und Aufzeichnungshardware |
| Analyse- und Überwachungssoftware |
| Installations-, Integrations- und Supportdienstleistungen |
| Festkameras |
| Schwenk-Neige-Zoom-Kameras |
| Wärmebildkameras |
| Spezialisierte Schwachlicht- und Infrarotkameras |
| On-Premise-Überwachungssysteme |
| Cloudbasierte Überwachungssysteme |
| Hybride Überwachungssysteme |
| Perimeter- und Außenbereichsüberwachung |
| Eingangs- und Zugangspunktüberwachung |
| Datenhallen- und interne Korridorüberwachung |
| Elektro- und Maschinenraumüberwachung |
| Ladebereichs- und Lieferbereichsüberwachung |
| Fernstandort- und Campus-Überwachung |
| Klein |
| Mittel |
| Groß |
| Hyperscale |
| Colocation |
| Cloud-Dienstanbieter (CSPs) |
| Unternehmen / Edge |
| Edge-Rechenzentren |
| Naher Osten | Vereinigte Arabische Emirate |
| Saudi-Arabien | |
| Türkei | |
| Übriger Naher Osten | |
| Afrika | Südafrika |
| Nigeria | |
| Übriges Afrika |
| Nach Komponente | Kameras und Bildgebungshardware | |
| Videoverwaltungssoftware | ||
| Speicher- und Aufzeichnungshardware | ||
| Analyse- und Überwachungssoftware | ||
| Installations-, Integrations- und Supportdienstleistungen | ||
| Nach Kameratyp | Festkameras | |
| Schwenk-Neige-Zoom-Kameras | ||
| Wärmebildkameras | ||
| Spezialisierte Schwachlicht- und Infrarotkameras | ||
| Nach Bereitstellungsmodell | On-Premise-Überwachungssysteme | |
| Cloudbasierte Überwachungssysteme | ||
| Hybride Überwachungssysteme | ||
| Nach Anwendung | Perimeter- und Außenbereichsüberwachung | |
| Eingangs- und Zugangspunktüberwachung | ||
| Datenhallen- und interne Korridorüberwachung | ||
| Elektro- und Maschinenraumüberwachung | ||
| Ladebereichs- und Lieferbereichsüberwachung | ||
| Fernstandort- und Campus-Überwachung | ||
| Nach Rechenzentrumsgröße | Klein | |
| Mittel | ||
| Groß | ||
| Hyperscale | ||
| Nach Rechenzentrumstyp | Colocation | |
| Cloud-Dienstanbieter (CSPs) | ||
| Unternehmen / Edge | ||
| Edge-Rechenzentren | ||
| Nach Geografie | Naher Osten | Vereinigte Arabische Emirate |
| Saudi-Arabien | ||
| Türkei | ||
| Übriger Naher Osten | ||
| Afrika | Südafrika | |
| Nigeria | ||
| Übriges Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für Videoüberwachung in Rechenzentren im Nahen Osten und Afrika?
Die Marktgröße für Videoüberwachung in Rechenzentren im Nahen Osten und Afrika beträgt im Jahr 2026 22,34 Millionen USD und wird bis 2032 voraussichtlich 52,89 Millionen USD erreichen. Die Prognose spiegelt einen erwarteten CAGR von 15,08 % über den Zeitraum 2027–2032 wider, wobei die Überwachungsnachfrage sowohl mit neuen Campussen als auch mit der Modernisierung bestehender Standorte verbunden ist, einschließlich Upgrades, die Legacy-Kameras mit IP-Netzwerken, zentralisierten Verwaltungsplattformen, Analysesoftware, Fernüberprüfungstools und sichereren Aufzeichnungsvereinbarungen für regulierte und kritische Infrastrukturumgebungen in der gesamten Region verbinden. Die Expansion ist mit Kapazitätserweiterungen verbunden, die eine Abdeckung an Perimetern, Zugangspunkten, Datenhallen, technischen Bereichen, Ladebereichen und entfernten Einrichtungen erfordern, die als Teil eines größeren Bestands verwaltet werden.
Was treibt die Nachfrage nach Videoüberwachung in regionalen Rechenzentren an?
Neue Kapazitäten in Saudi-Arabien und den VAE erhöhen die Nachfrage nach Abdeckung an Perimetern, Zugangspunkten, Datenhallen und technischen Bereichen. Colocation-Anforderungen erhöhen auch den Bedarf an getrenntem Zugang zu Aufnahmen, dokumentierten Sicherheitskontrollen und zuverlässigen Prüfpfaden für mehrere Mieter. KI-Analysen schaffen Mehrwert, indem sie Teams helfen, Vorfälle zu priorisieren, die sofortige Aufmerksamkeit erfordern, und die Abhängigkeit von Mitarbeitern zu reduzieren, die andernfalls erhebliche Mengen an Routinevideo überprüfen würden.
Welches Bereitstellungsmodell führt die regionale Rechenzentrums-Überwachung an?
Cloudbasierte Überwachungssysteme hielten im Jahr 2026 einen Anteil von 59,78 % und werden bis 2032 voraussichtlich mit einem CAGR von 17,39 % wachsen. Betreiber mit mehreren Standorten nutzen zentralisiertes Videomanagement, um vergleichbare Richtlinien, Zugriffsrechte und Videoüberprüfungsprozesse über mehrere Einrichtungen hinweg anzuwenden. On-Premise-Systeme bleiben für Standorte relevant, an denen klassifizierte Informationen nicht über Cloud-Infrastruktur übertragen werden können oder wo der Betreiber die direkte Kontrolle über die in der Einrichtung gespeicherten Aufzeichnungen benötigt.
Welcher Kameratyp wird voraussichtlich am schnellsten wachsen?
PTZ-Kameras werden bis 2032 voraussichtlich mit einem CAGR von 18,92 % wachsen, da große Campusse dynamisches Tracking über breitere Perimeter nutzen. In Verbindung mit Analysen können PTZ-Systeme nach der Erkennung einer Anomalie neu positioniert werden und Sicherheitsteams helfen, Aktivitäten über weite Außenbereiche zu überprüfen. Festkameras bleiben dennoch der grundlegende Kameratyp für vorhersehbare Zugangswege, Korridore, Eingangspunkte und Kernsicherheitszonen, wo ein stabiles Sichtfeld erforderlich ist.
Warum sind hybride Überwachungssysteme für Rechenzentren relevant?
Hybride Systeme behalten die lokale Aufzeichnung bei und fügen gleichzeitig cloudverwaltete Analysen und Fernzugriff hinzu. Dies kann Betreibern helfen, bestehende Kamerabestände zu modernisieren und gleichzeitig die Kontrolle über Aufnahmen zu behalten, die Datenspeicherungsbedingungen und internen Speicheranforderungen unterliegen. Das Modell vermeidet auch den gleichzeitigen Austausch funktionsfähiger Hardware, was die Kosten eines Upgrades erleichtern und einem Standort ermöglichen kann, seine Sicherheitsfähigkeiten während des normalen Betriebs zu aktualisieren.
Welches Land hat die höchste prognostizierte Wachstumsrate?
Saudi-Arabien wird bis 2032 voraussichtlich mit einem CAGR von 16,91 % wachsen, unterstützt durch den Ausbau der Rechenzentrumskapazitäten, lokale Datenanforderungen und große geplante Hyperscale-Projekte. Regulierte Einrichtungen können verlangen, dass cloudverbundene Überwachungsaufnahmen innerhalb des Landes verarbeitet werden. Dies kann Anbieter begünstigen, die lokale Cloud-Regionen, On-Premise-Speicherung oder hybride Bereitstellungsoptionen unterstützen, zusammen mit Kontrollen, die den Zugang zu Aufnahmen auf genehmigte Benutzer beschränken.