
Taille et part du marché de la vidéosurveillance des centres de données au Moyen-Orient et en Afrique
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Période de Données Prévisionnelles | 2027 - 2032 |
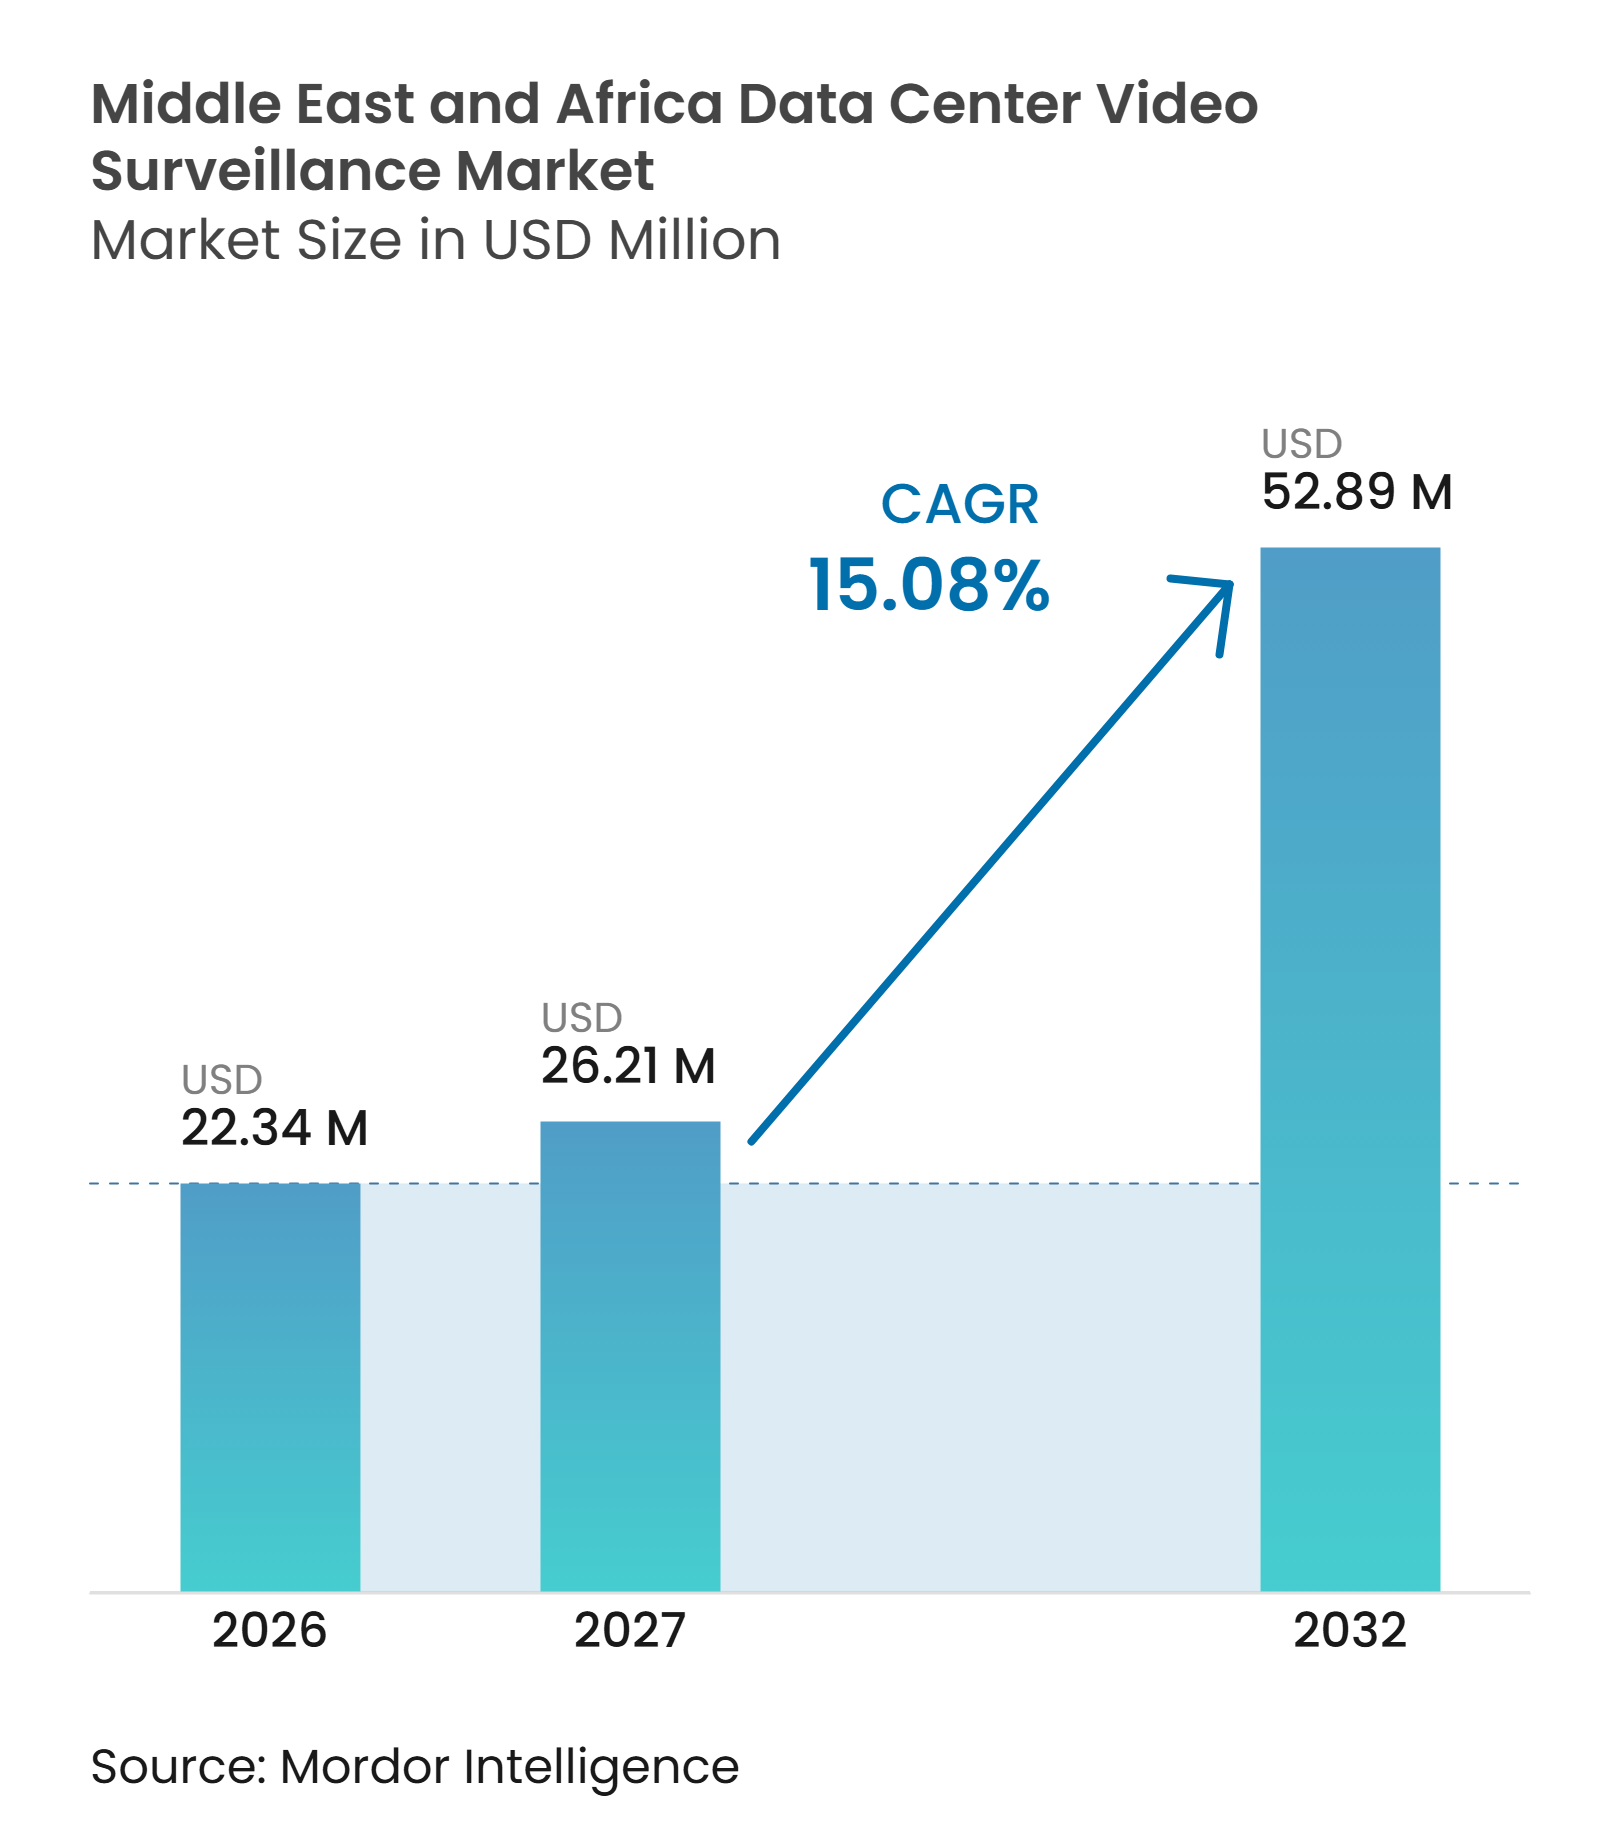
| Taille du marché de l'année de base (2026) | 22.34 Millions de dollars américains |
| Taille du Marché (2027) | 26.21 Millions de dollars américains |
| Taille du Marché (2032) | 52.89 Millions de dollars américains |
| Taux de croissance (2027 - 2032) | 15.08 % |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de la vidéosurveillance des centres de données au Moyen-Orient et en Afrique par Mordor Intelligence
La taille du marché de la vidéosurveillance des centres de données au Moyen-Orient et en Afrique est évaluée à 22,34 millions USD en 2026 et devrait atteindre 52,89 millions USD d'ici 2032, avec une expansion à un CAGR de 15,08 % sur la période 2027-2032. Le marché de la vidéosurveillance des centres de données au Moyen-Orient et en Afrique est façonné par de nouveaux campus dans le Golfe, où la surveillance est de plus en plus spécifiée lors de la conception plutôt qu'ajoutée après la mise en service. Les nouvelles capacités de calcul nécessitent une couverture au niveau des périmètres, des points d'accès et des zones internes, ce qui lie les dépenses de sécurité à l'expansion physique et fait de la conception sécuritaire une partie intégrante de la planification précoce des projets. Les opérateurs de cloud et de colocation relèvent également les exigences de base, car les obligations envers les locataires imposent un accès contrôlé aux enregistrements, des processus de sécurité auditables et une séparation claire entre les zones clients. Le marché de la vidéosurveillance des centres de données au Moyen-Orient et en Afrique évolue au-delà des seules caméras, les opérateurs accordant davantage de valeur à la gestion centralisée, à l'analyse et à la surveillance des zones techniques. Les règles de résidence des données en Arabie Saoudite et aux Émirats Arabes Unis peuvent favoriser le stockage local, les systèmes sur site ou les dispositifs hybrides pour les sites traitant des enregistrements sensibles.
Principaux enseignements du rapport
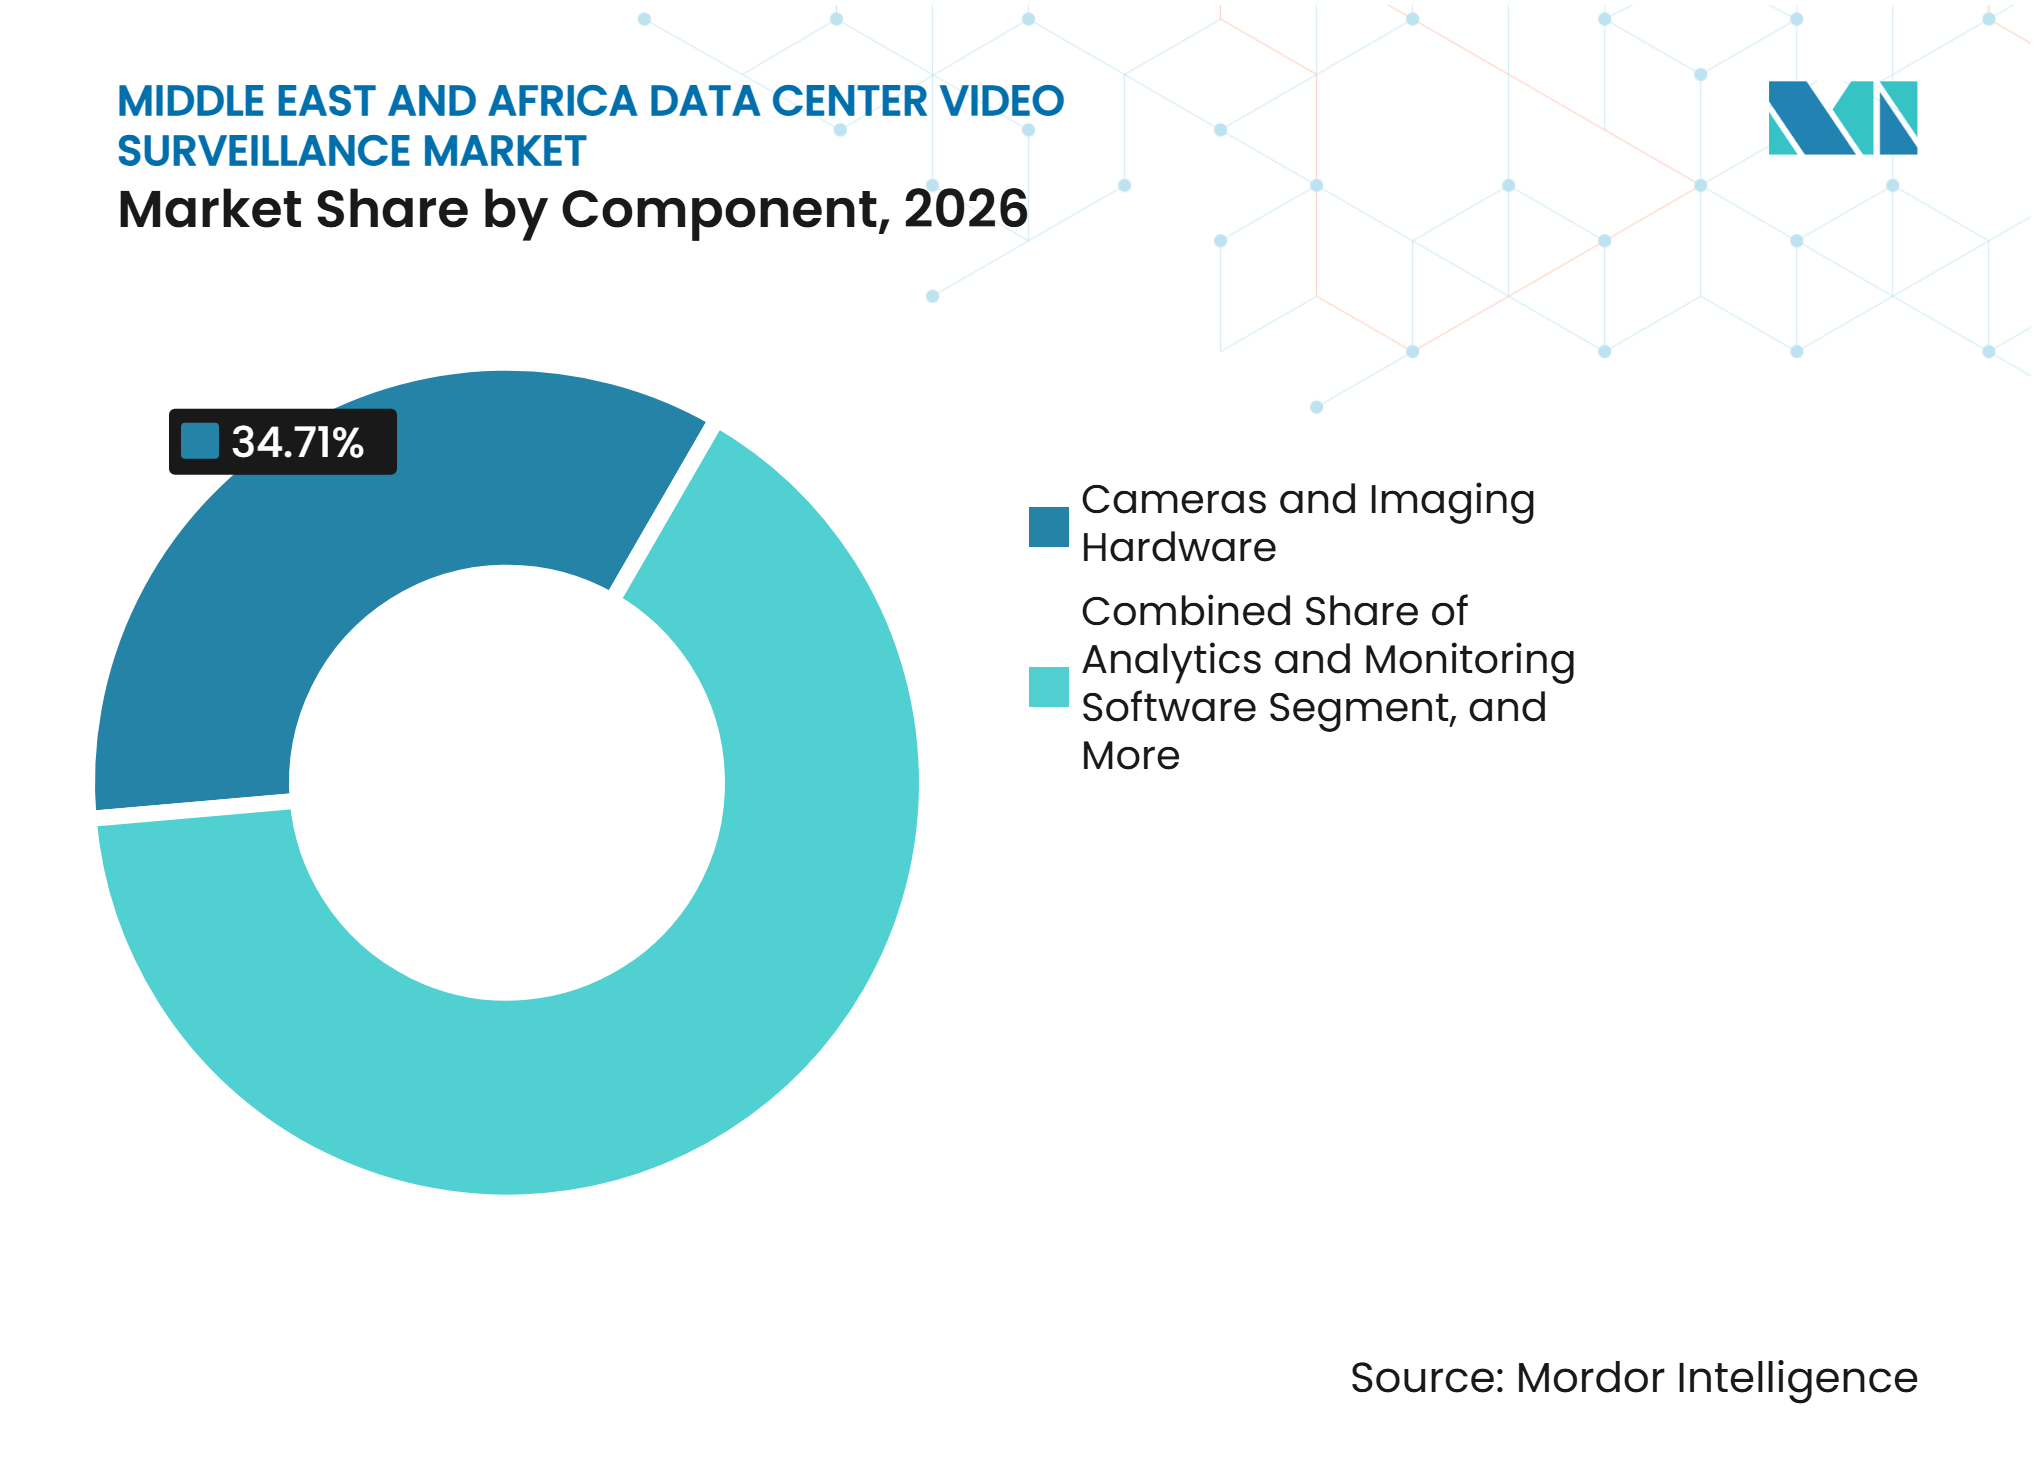
- Par composant, les caméras et le matériel d'imagerie détenaient 34,71 % de la part du marché de la vidéosurveillance des centres de données au Moyen-Orient et en Afrique en 2026, tandis que les logiciels d'analyse et de surveillance devraient se développer à un CAGR de 17,26 % jusqu'en 2032.
- Par type de caméra, les caméras fixes représentaient 63,28 % de la part en 2026, tandis que les caméras PTZ devraient se développer à un CAGR de 18,92 % jusqu'en 2032.
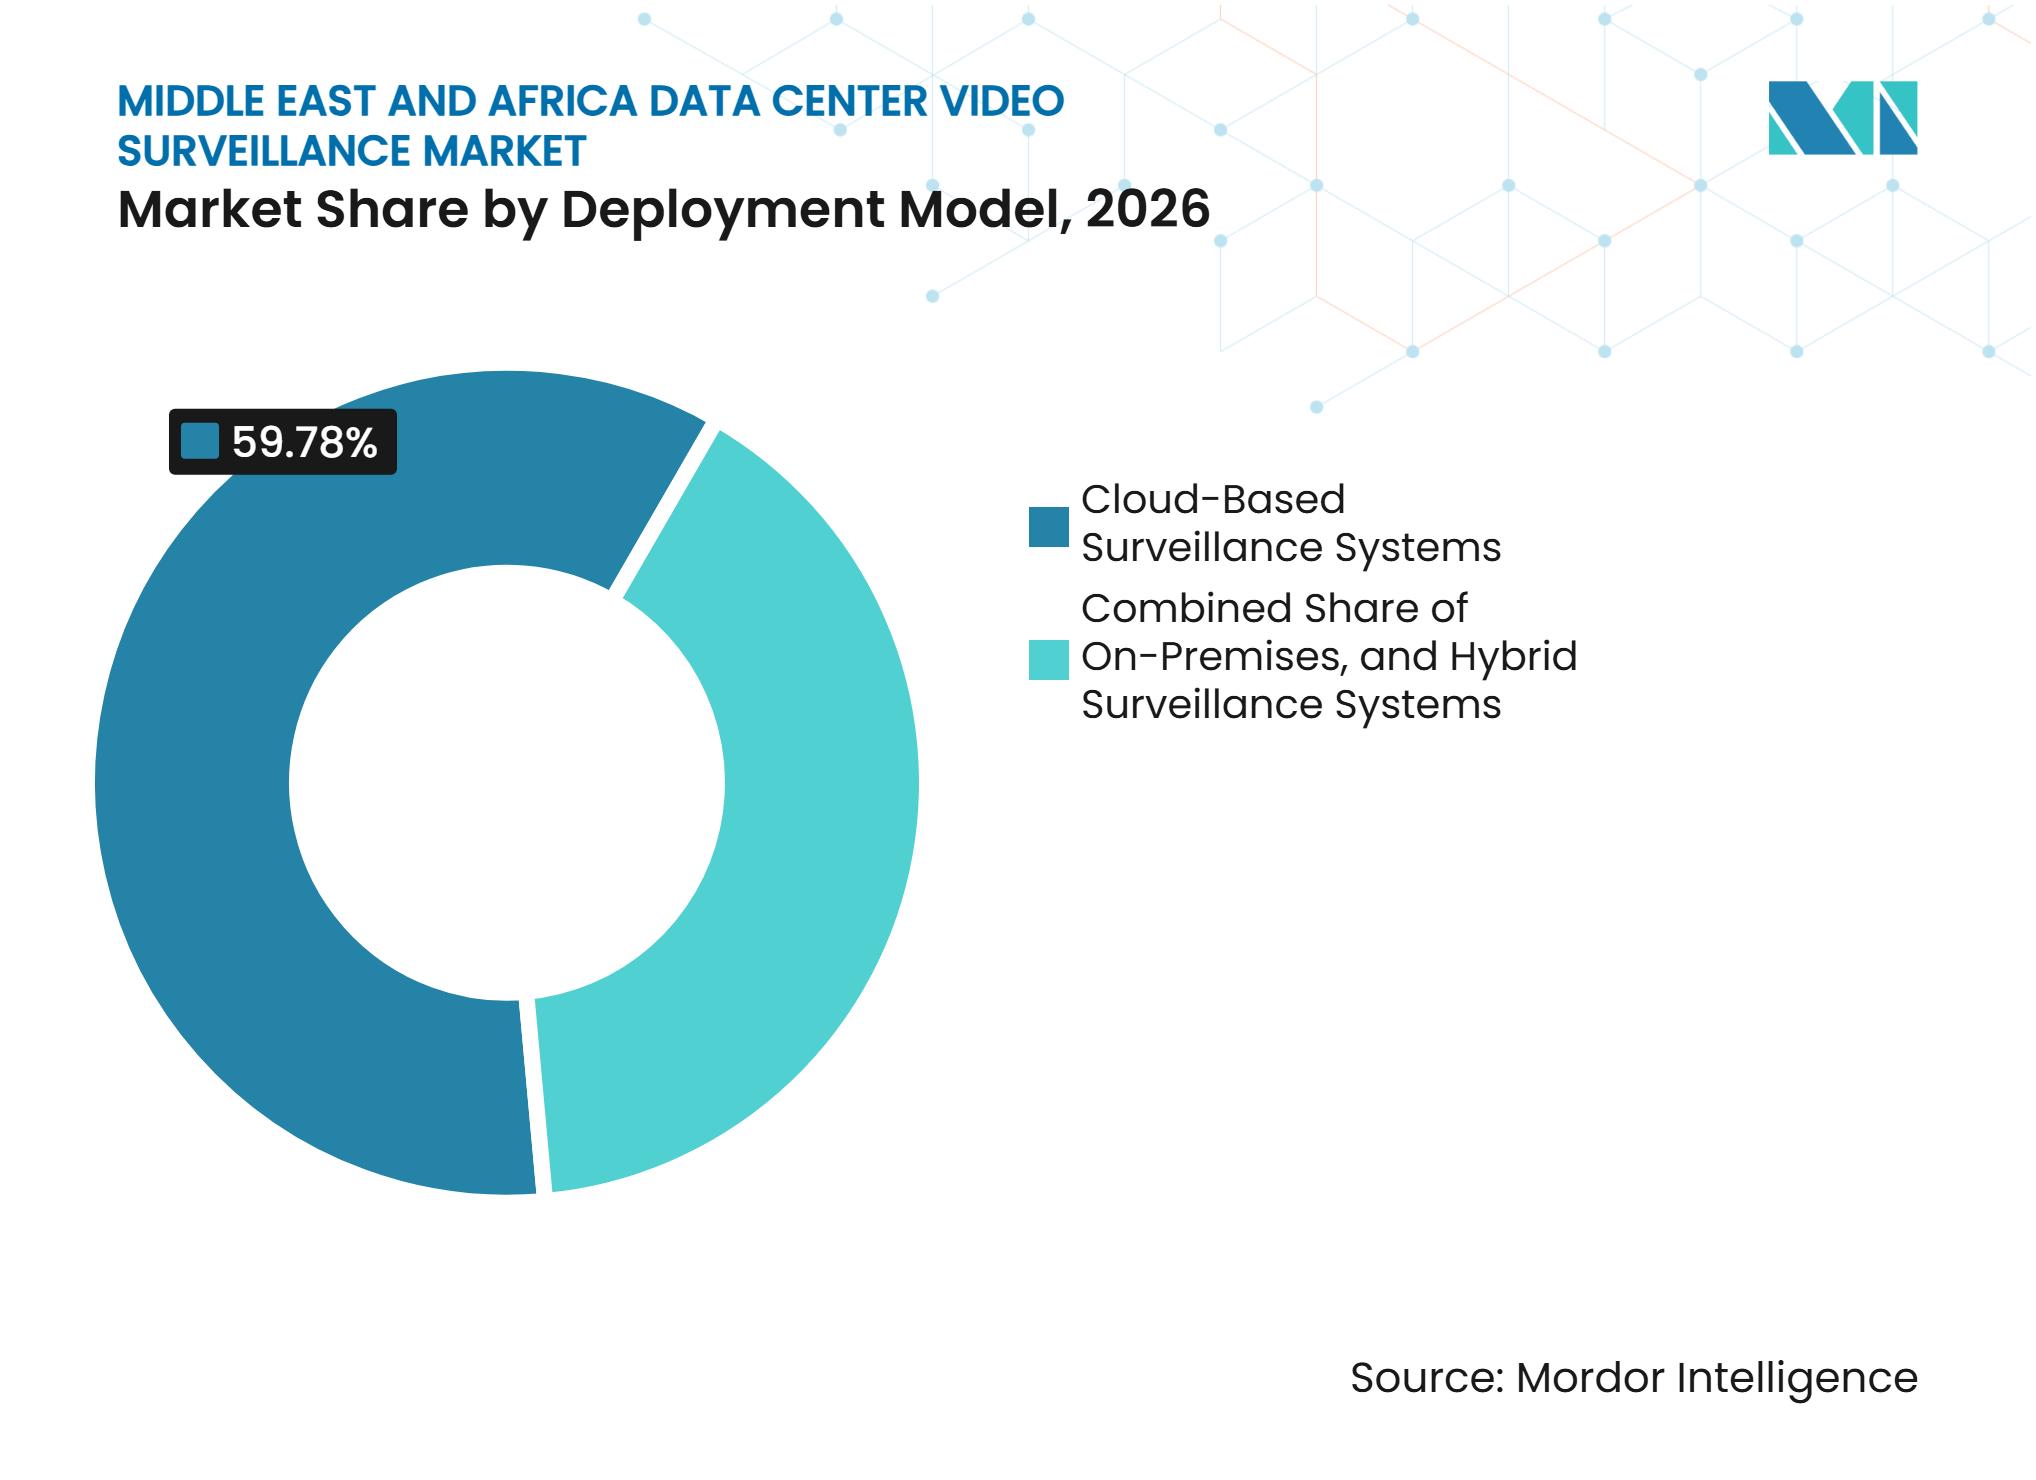
- Par modèle de déploiement, les systèmes de vidéosurveillance basés sur le cloud détenaient 59,78 % de la part en 2026 et devraient se développer à un CAGR de 17,39 % jusqu'en 2032.
- Par application, la surveillance du périmètre et des zones extérieures détenait 28,74 % de la part en 2026, tandis que la surveillance des salles électriques et mécaniques devrait se développer à un CAGR de 16,59 % jusqu'en 2032.
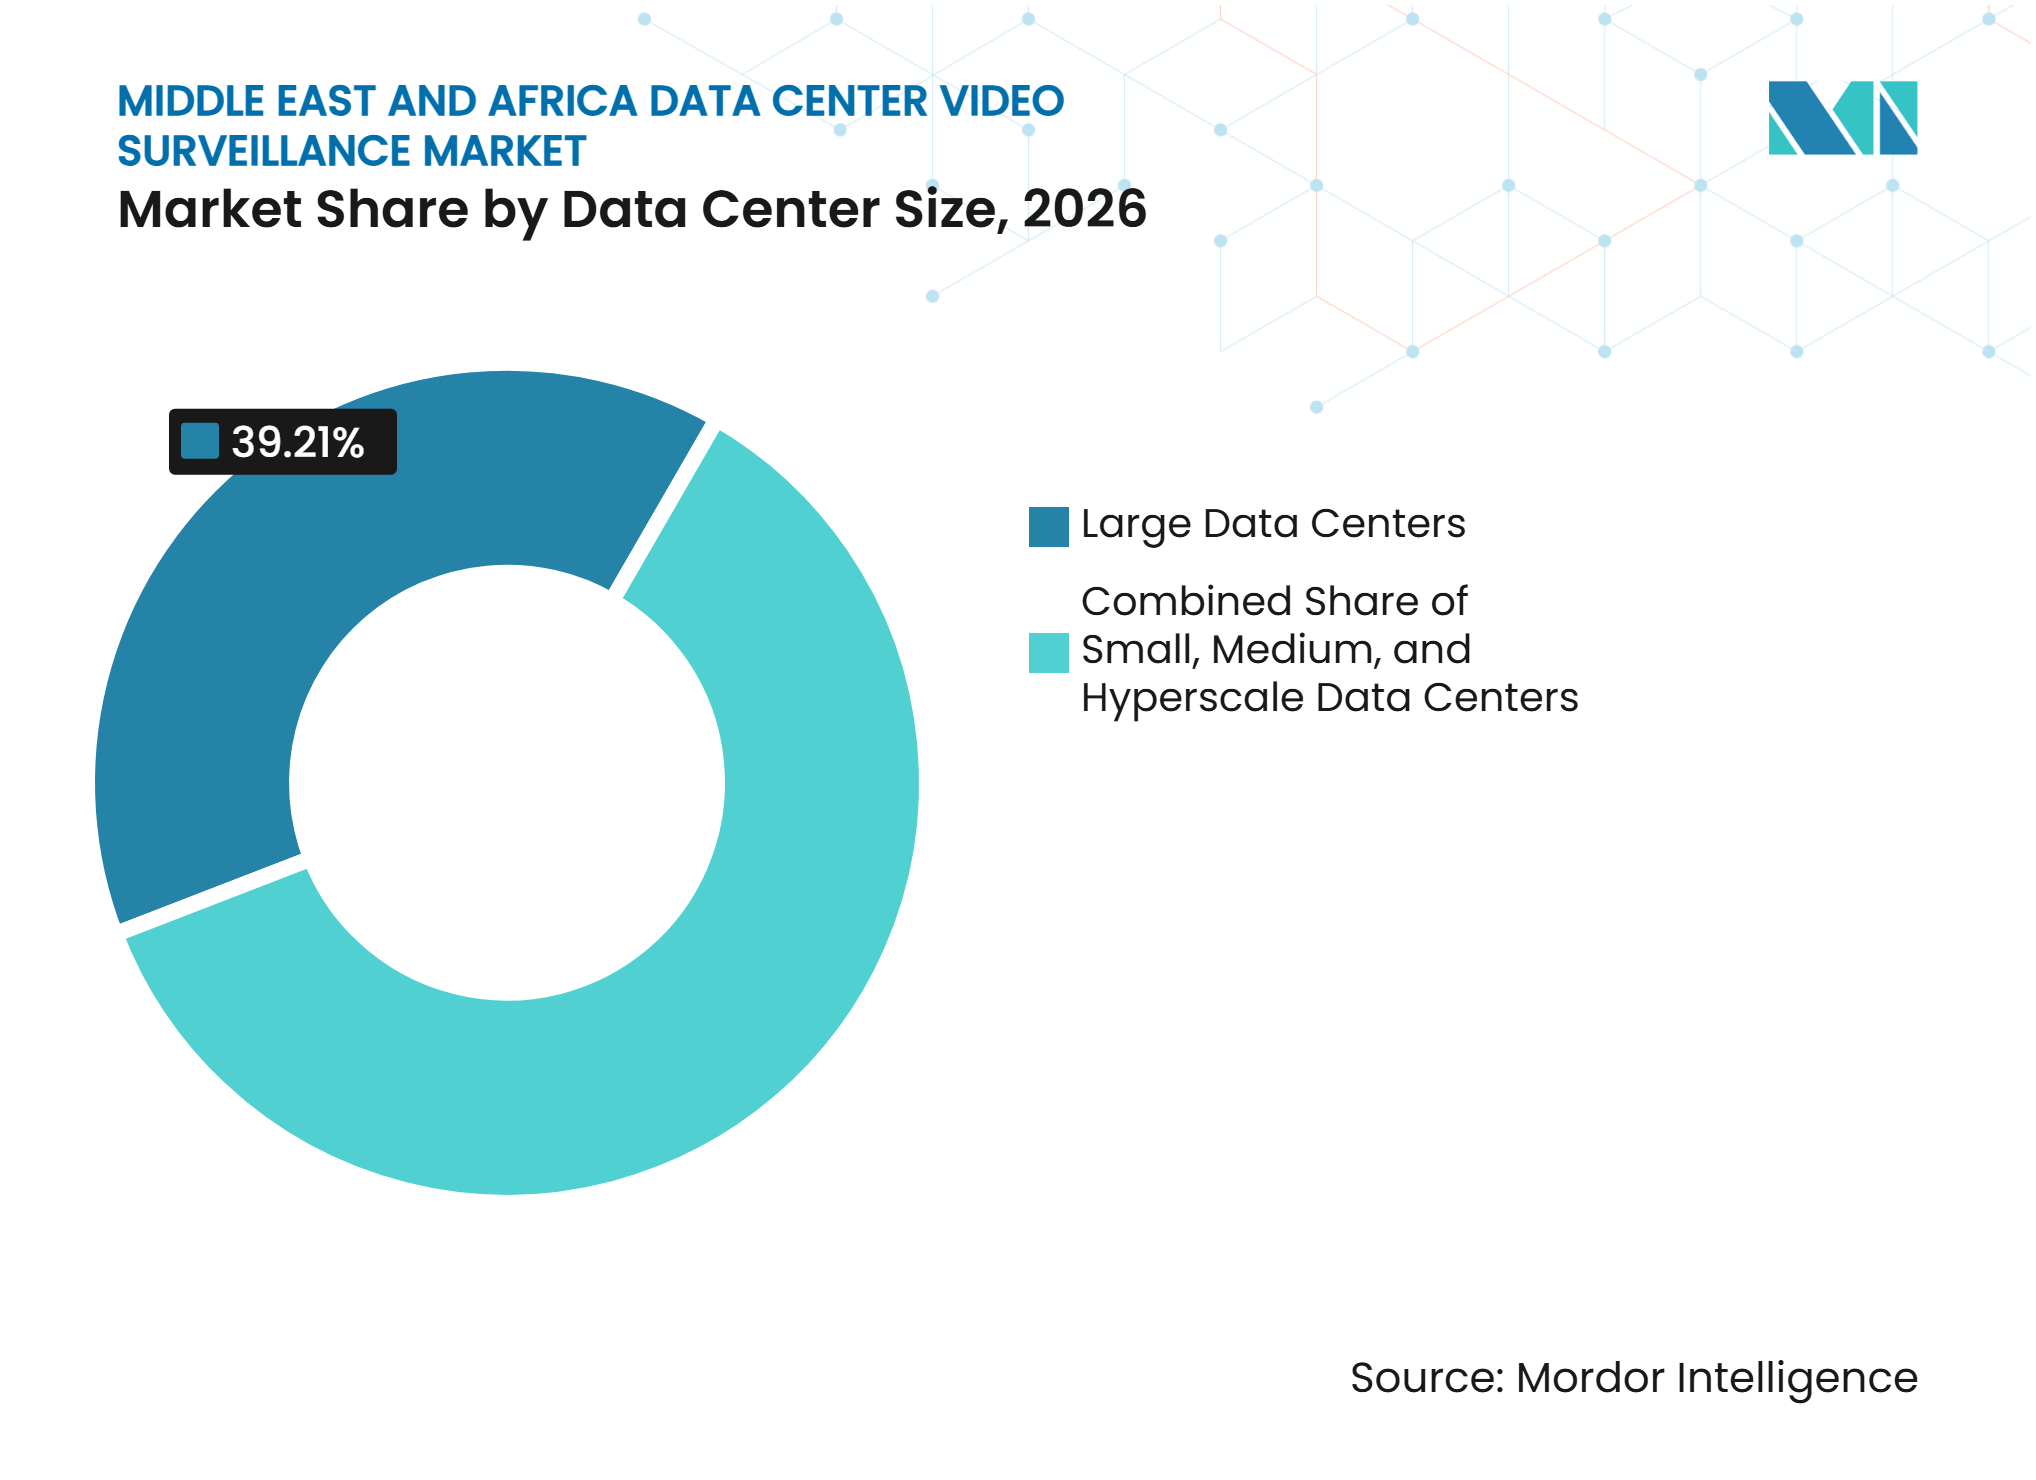
- Par taille de centre de données, les grands centres de données représentaient 39,21 % de la part en 2026, tandis que les centres de données hyperscale devraient se développer à un CAGR de 16,27 % jusqu'en 2032.
- Par type de centre de données, les centres de données en colocation détenaient 36,64 % de la part en 2026, tandis que les centres de données de périphérie devraient se développer à un CAGR de 17,38 % jusqu'en 2032.
- Par zone géographique, les Émirats Arabes Unis représentaient 37,64 % de la part en 2026, tandis que l'Arabie Saoudite devrait se développer à un CAGR de 16,91 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Expansion de la capacité des centres de données en Arabie Saoudite et aux Émirats Arabes Unis | +4.8% | Arabie Saoudite, Émirats Arabes Unis | Court terme (≤ 2 ans) |
| Investissement dans les régions cloud et la colocation dans le Golfe | +3.2% | Émirats Arabes Unis, Arabie Saoudite, Qatar | Moyen terme (2-4 ans) |
| Migration de la vidéosurveillance analogique vers IP et hybride | +2.5% | Émirats Arabes Unis et Arabie Saoudite en priorité, Afrique en secondaire | Court terme (≤ 2 ans) |
| Analyse vidéo par intelligence artificielle pour la détection des menaces en temps réel | +2.0% | Émirats Arabes Unis, Arabie Saoudite, Afrique du Sud | Moyen terme (2-4 ans) |
| Exigences en matière de résidence des données et de protection des infrastructures critiques | +1.3% | Arabie Saoudite, Émirats Arabes Unis, Nigéria | Moyen terme (2-4 ans) |
| Approvisionnement intégré en vidéosurveillance, contrôle d'accès et système de gestion vidéo | +0.8% | Émirats Arabes Unis, Arabie Saoudite, Afrique du Sud | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Expansion de la capacité des centres de données en Arabie Saoudite et aux Émirats Arabes Unis
L'Arabie Saoudite et les Émirats Arabes Unis ajoutent des capacités de centres de données qui nécessitent une couverture de surveillance avant que les sites ne commencent leurs opérations. HUMAIN prévoit jusqu'à 6,6 GW de capacité nationale d'ici 2034 grâce à des partenariats avec NVIDIA, AMD et Amazon Web Services. Chaque campus nécessite une couverture en couches sur les limites extérieures, les points d'entrée, les salles de données, les zones d'équipements, les zones de chargement et d'autres endroits où le personnel ou les sous-traitants se déplacent sur le site. Khazna Data Centers dispose d'un programme d'expansion de 1,3 milliard USD, tandis que G42 développe son campus Stargate UAE de 200 MW. Ces projets prolongent le cycle d'approvisionnement au-delà de l'installation initiale des caméras, car les installations doivent maintenir et faire évoluer leurs systèmes de sécurité à mesure que de nouvelles salles, équipements techniques et zones locataires entrent en service. Le marché de la vidéosurveillance des centres de données au Moyen-Orient et en Afrique bénéficie donc de l'expansion des capacités qui passe de la planification à la construction et à l'exploitation.
Investissement dans les régions cloud et la colocation dans le Golfe
L'entrée des régions cloud dans les campus de colocation du Golfe introduit des exigences de sécurité physique des opérateurs mondiaux dans les installations locales. Les opérateurs hôtes doivent satisfaire à ces exigences lorsque les contrôles de sécurité font partie des conditions des locataires. Les sites multi-locataires nécessitent des droits distincts pour la consultation des enregistrements, le stockage des enregistrements et l'accès aux tableaux de bord d'analyse. Cela crée une demande pour des systèmes de gestion vidéo capables de séparer les utilisateurs et les zones sans réduire la supervision à l'échelle du site, tout en conservant un dossier documenté à des fins d'enquête et d'audit. Eagle Eye Networks a établi un centre de données à Riyad pour répondre aux exigences locales de stockage vidéo en cloud dans le cadre de la Vision 2030 de l'Arabie Saoudite.[1] Le marché de la vidéosurveillance des centres de données au Moyen-Orient et en Afrique bénéficie de cette évolution, car la connectivité cloud doit être associée au contrôle de l'emplacement de stockage des vidéos.
Migration de la vidéosurveillance analogique vers IP et hybride
Les nouvelles installations du Golfe utilisent généralement des systèmes vidéo connectés en IP, tandis que les activités de mise à niveau se poursuivent dans les sites de colocation africains. Les exigences de niveau Tier III renforcent l'argument en faveur du remplacement des équipements analogiques par des caméras en réseau et des systèmes d'enregistrement gérés. Au Moro Hub de Dubaï, Axis Communications a déployé des caméras visuelles et thermiques sur 5 couches de sécurité, du périmètre extérieur aux baies de serveurs individuelles.[2] Le déploiement montre comment la vidéo en réseau peut assurer la couverture, réduire les fausses alarmes et diminuer la dépendance aux patrouilles. Les configurations hybrides peuvent conserver les caméras existantes via des encodeurs IP tout en ajoutant des capacités de gestion vidéo gérées dans le cloud, permettant aux opérateurs de moderniser l'enregistrement, la recherche, les alertes et la révision à distance par étapes. Cette approche protège les investissements antérieurs en équipements et offre au marché de la vidéosurveillance des centres de données au Moyen-Orient et en Afrique un parcours de mise à niveau plus long.
Analyse vidéo par intelligence artificielle pour la détection des menaces en temps réel
L'analyse par intelligence artificielle peut aider les opérateurs à distinguer les techniciens autorisés des personnes non autorisées dans les zones restreintes. Cela réduit le volume d'alarmes que le personnel doit examiner et peut accélérer la réponse à un incident réel, notamment lorsque la révision manuelle sur un grand campus prendrait autrement un temps considérable. Motorola Solutions a présenté Avigilon Visual Alerts à Intersec Dubaï en janvier 2026, utilisant l'intelligence artificielle générative sur site pour la détection de scénarios spécifiques au site sans connectivité cloud.[3] Presight et Khazna Data Centers ont signé en octobre 2025 un protocole d'accord pour une plateforme de commandement et de contrôle par intelligence artificielle couvrant 30 sites aux Émirats Arabes Unis, combinant la surveillance de l'énergie, du refroidissement, des équipements et de la sécurité physique. InfraX et Hikvision ont également signé en octobre 2025 un protocole d'accord pour développer des solutions de caméras et de gestion vidéo basées sur l'intelligence artificielle et l'apprentissage automatique pour les infrastructures critiques des Émirats Arabes Unis. Ces développements soutiennent le marché de la vidéosurveillance des centres de données au Moyen-Orient et en Afrique en intégrant l'analyse au sein des plateformes centralisées et du matériel de caméra.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Coût initial élevé pour la sécurité avancée des centres de données | -2.1% | Afrique, Afrique du Sud, Nigéria, Moyen-Orient et Afrique émergents | Court terme (≤ 2 ans) |
| Risques liés à la confidentialité, à la gouvernance des enregistrements et au transfert transfrontalier de données | -1.4% | Arabie Saoudite, Émirats Arabes Unis, contextes de colocation transfrontaliers | Moyen terme (2-4 ans) |
| Intégration fragmentée entre les systèmes de sécurité existants et nouveaux | -1.0% | Mondial, en particulier Turquie et Afrique | Moyen terme (2-4 ans) |
| Pénurie de personnel spécialisé en opérations de sécurité dans les marchés africains émergents | -0.7% | Afrique subsaharienne, Nigéria, Kenya, Éthiopie | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Coût initial élevé pour la sécurité avancée des centres de données
Les conceptions de sécurité de niveau Tier III et Tier IV peuvent nécessiter des caméras périmètriques, une imagerie thermique, des systèmes biométriques aux points d'accès, des licences de gestion vidéo, l'installation et la maintenance régulière. Ces coûts entrent en concurrence avec les dépenses consacrées à l'alimentation, au refroidissement, à la connectivité et à la certification globale du site, en particulier pour les opérateurs de colocation africains en phase de démarrage qui construisent encore une infrastructure de base. La Société Financière Internationale a noté que Microsoft s'est engagé à investir 300 millions USD dans l'infrastructure cloud hyperscale et d'intelligence artificielle en Afrique du Sud pour 2025-2027. Les opérateurs plus petits n'ont pas nécessairement la même capacité à financer des mises à niveau de sécurité certifiées. Les frais d'intégrateurs qualifiés, la maintenance des micrologiciels et les contrats de services gérés alourdissent la charge financière dans les zones où les talents spécialisés sont limités. Le marché de la vidéosurveillance des centres de données au Moyen-Orient et en Afrique pourrait donc connaître des retards dans les mises à niveau là où les besoins en infrastructure de base restent urgents.
Risques liés à la confidentialité, à la gouvernance des enregistrements et au transfert transfrontalier de données
Les enregistrements vidéo réalisés à l'intérieur d'un centre de données peuvent capturer des individus et être soumis à différentes règles de protection des données dans la région. La loi saoudienne sur la protection des données personnelles régit le traitement des données d'image et biométriques. Le Conseil de cybersécurité des Émirats Arabes Unis a publié la Politique nationale de sécurité cloud v2.0 en septembre 2025, avec 3 niveaux de souveraineté liés à la classification des données pour les infrastructures critiques. Les opérateurs qui utilisent le stockage cloud international pour la vidéo doivent évaluer si les modalités d'enregistrement, de conservation, d'accès à distance et d'administration satisfont aux obligations locales pour les installations sensibles. Les garanties contractuelles, les décisions de stockage local et les contrôles transfrontaliers peuvent représenter un travail supplémentaire pour les petits prestataires disposant de ressources limitées en matière de conformité spécialisée. Ces règles peuvent ralentir le déploiement sur le marché de la vidéosurveillance des centres de données au Moyen-Orient et en Afrique, tout en encourageant les solutions cloud locales, sur site et hybrides.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par composant :
le matériel détient la part, les logiciels intelligents stimulent la croissanceLes caméras et le matériel d'imagerie détenaient 34,71 % de la part du marché de la vidéosurveillance des centres de données au Moyen-Orient et en Afrique en 2026, car les sites certifiés nécessitent une couverture sur plusieurs zones de sécurité. L'installation de caméras reste nécessaire quelle que soit la taille de l'installation, le modèle de déploiement ou la composition des locataires. La catégorie matériel comprend les dispositifs de terrain visibles nécessaires aux périmètres, aux points d'accès, aux couloirs et aux salles de données. Sa position reflète les exigences de couverture de base que les opérateurs doivent satisfaire avant de pouvoir ajouter des fonctions plus avancées. Les installations multi-locataires peuvent nécessiter une couverture caméra plus étendue, car elles doivent documenter les accès dans les zones utilisées par différents clients.
Les logiciels d'analyse et de surveillance devraient se développer à un CAGR de 17,26 % jusqu'en 2032. Les opérateurs orientent davantage leurs achats vers la détection comportementale et la révision plus rapide des vidéos enregistrées. Les licences d'analyse par caméra génèrent des revenus récurrents qui diffèrent des cycles de remplacement du matériel. Duxbury Networking a présenté l'enregistreur vidéo en réseau Ironlink AI avec CVEDIA Analytics et Milestone XProtect en Afrique du Sud en novembre 2025, prenant en charge la détection comportementale en périphérie sur les parcs de caméras existants. Milestone Systems a annoncé la recherche par intelligence artificielle et la synthèse vidéo pour XProtect en mars 2026, avec une disponibilité générale prévue d'ici fin 2026. Le marché de la vidéosurveillance des centres de données au Moyen-Orient et en Afrique accorde par conséquent aux logiciels un rôle plus important dans la valeur des systèmes et la différenciation des fournisseurs.



Par type de caméra :
les caméras fixes dominent tandis que les déploiements PTZ s'étendent dans les nouvelles installationsLes caméras fixes détenaient 63,28 % du segment par type de caméra en 2026, car une couverture statique est requise aux périmètres, aux points d'accès et dans les couloirs des salles de données. Ces unités fournissent le relevé visuel de base pour les emplacements avec des itinéraires prévisibles et des champs de vision fixes. Les caméras thermiques et les caméras spécialisées à faible luminosité et infrarouge servent les zones extérieures et les emplacements présentant des conditions nocturnes difficiles. Leurs volumes d'installation sont plus faibles car leur utilisation est plus ciblée et leur coût unitaire est plus élevé. La couverture fixe reste au cœur du marché de la vidéosurveillance des centres de données au Moyen-Orient et en Afrique, car chaque installation certifiée nécessite une surveillance cohérente des zones principales.
Les caméras PTZ devraient se développer à un CAGR de 18,92 % jusqu'en 2032. Les campus hyperscale utilisent des systèmes PTZ pour suivre les mouvements sur de vastes zones extérieures sans correspondre à chaque exigence avec une unité à caméra fixe. L'analyse par intelligence artificielle peut déclencher le repositionnement d'une caméra PTZ lorsqu'elle détecte une anomalie. Ce couplage peut étendre la zone couverte par chaque unité et réduire le temps de réponse des équipes de sécurité. Les températures ambiantes élevées sur les campus saoudiens et émiratis soutiennent également l'utilisation de la technologie thermique dans des environnements périmètriques exigeants. À mesure que les empreintes des campus s'étendent, le marché de la vidéosurveillance des centres de données au Moyen-Orient et en Afrique présente un argument plus solide en faveur d'une couverture dynamique aux côtés des installations fixes.
Par modèle de déploiement :
la plateforme cloud se consolide comme épine dorsale de la vidéosurveillance multi-sitesLes systèmes de vidéosurveillance basés sur le cloud détenaient 59,78 % de la part du segment par modèle de déploiement en 2026. Le même modèle de déploiement devrait se développer à un CAGR de 17,39 % jusqu'en 2032. Les opérateurs de colocation multi-sites utilisent la gestion vidéo centralisée pour appliquer des politiques de sécurité cohérentes dans leurs installations. Une plateforme cloud peut réduire le matériel nécessaire sur chaque site individuel tout en facilitant la supervision à distance. Ces avantages opérationnels expliquent pourquoi le marché de la vidéosurveillance des centres de données au Moyen-Orient et en Afrique a placé les systèmes cloud au centre des déploiements multi-sites.
Eagle Eye Networks a finalisé sa fusion avec Brivo en décembre 2025, combinant la vidéo cloud, l'analyse par intelligence artificielle, le contrôle d'accès, la gestion des visiteurs et la détection d'intrusion dans une suite gérée unique. Les systèmes de vidéosurveillance sur site restent importants là où les données gouvernementales classifiées ne peuvent pas transiter par une infrastructure cloud. Les systèmes de vidéosurveillance hybrides combinent l'enregistrement local avec l'analyse gérée dans le cloud et l'accès à distance. Ce modèle aide les opérateurs à moderniser les installations plus anciennes sans se débarrasser des équipements fonctionnels. La nécessité d'adapter l'architecture aux conditions de souveraineté des données maintient la pertinence de plusieurs modèles de déploiement. Cette flexibilité soutient une demande continue sur le marché de la vidéosurveillance des centres de données au Moyen-Orient et en Afrique.

Par application :
la défense périmètrique détient la plus grande part, la surveillance interne s'accélèreLa surveillance du périmètre et des zones extérieures détenait 28,74 % de la part du segment par application en 2026. Les opérateurs donnent la priorité à la limite extérieure car ils doivent détecter et dissuader les entrées non autorisées avant qu'un intrus n'atteigne une couche de sécurité interne. La surveillance des entrées et des points d'accès, la surveillance des salles de données et des couloirs internes, et la surveillance des quais de chargement et des zones de livraison couvrent les endroits où se déplacent régulièrement le personnel, les sous-traitants et les livreurs. Ces applications nécessitent des liens étroits entre la surveillance visuelle et la vérification d'identité. La couverture périmètrique reste donc une exigence de base sur le marché de la vidéosurveillance des centres de données au Moyen-Orient et en Afrique.
La surveillance des salles électriques et mécaniques devrait se développer à un CAGR de 16,59 % jusqu'en 2032. Les opérateurs traitent de plus en plus les anomalies d'équipements et les accès internes non autorisés comme des risques pouvant entraîner des interruptions de service. Les caméras dans les zones techniques peuvent relier des schémas d'accès inhabituels aux informations des capteurs environnementaux et créer des alertes avant qu'un événement ne devienne une panne. Moro Hub a utilisé des caméras modulaires pour surveiller les baies de serveurs individuelles, montrant comment la surveillance peut s'étendre plus profondément dans les environnements informatiques à haute densité. La norme ISO/IEC 27001 exige des contrôles d'accès documentés et surveillés dans les zones critiques, élargissant la portée de la surveillance au-delà des limites des installations. Les parcs distribués augmentent également le besoin de surveillance à distance des sites et des campus sur le marché de la vidéosurveillance des centres de données au Moyen-Orient et en Afrique.
Par taille de centre de données :
les grandes installations ancrent les revenus, l'hyperscale élargit la portéeLes grands centres de données détenaient 39,21 % de la part du segment par taille en 2026. Ces installations ont des dépenses de surveillance élevées par site et représentent la plus grande base installée parmi les opérateurs régionaux. Les installations moyennes et petites représentent davantage de sites mais ont des dépenses plus faibles par site. Leurs systèmes impliquent généralement moins de zones, moins de travaux d'intégration et des spécifications plus légères. La taille du marché de la vidéosurveillance des centres de données au Moyen-Orient et en Afrique pour les grandes installations reflète le plus grand nombre de zones que les grands sites doivent sécuriser.
Les centres de données hyperscale devraient se développer à un CAGR de 16,27 % jusqu'en 2032. Les nouveaux campus aux Émirats Arabes Unis et en Arabie Saoudite peuvent nécessiter une surveillance sur de vastes salles de données, des équipements mécaniques et des limites extérieures. À cette échelle, la surveillance nécessite ses propres mesures de redondance et des dispositifs de services gérés. HUMAIN a un objectif de capacité de 1,9 GW pour 2030, tandis que le campus Stargate UAE s'ajoute au pipeline hyperscale à court terme de la région. Ces projets peuvent générer des dépenses de sécurité supplémentaires après la mise en service initiale, à mesure que les sites arrivent à maturité et que les exigences de couverture s'étendent. Le marché de la vidéosurveillance des centres de données au Moyen-Orient et en Afrique est donc exposé à une concentration croissante de projets à haute valeur ajoutée, même si les sites plus petits restent nombreux.
Par type de centre de données :
la colocation établit les normes de sécurité tandis que les installations de périphérie se multiplientLes centres de données en colocation détenaient 36,64 % de la part du segment par type de centre de données en 2026. Leurs contrats avec les locataires exigent des contrôles de surveillance et des pistes d'audit qui font de la sécurité physique une exigence commerciale. Les fournisseurs de services cloud qui opèrent au sein de sites tiers doivent souvent respecter les mêmes normes que l'installation hôte. Cela étend l'effet des exigences de colocation à la fois aux opérateurs d'installations et aux locataires. La part du marché de la vidéosurveillance des centres de données au Moyen-Orient et en Afrique détenue par les sites de colocation reflète l'importance des obligations multi-locataires.
Les centres de données de périphérie devraient se développer à un CAGR de 17,38 % jusqu'en 2032. L'infrastructure d'inférence d'intelligence artificielle distribuée s'étend vers les tours de télécommunications, les nœuds de villes intelligentes et les sites industriels. Ces sites plus petits nécessitent une sécurité de niveau entreprise dans un espace d'alimentation et physique limité. Les fournisseurs répondent avec des systèmes compacts qui maintiennent l'analyse par intelligence artificielle dans des formats d'équipements plus petits. Le centre de commandement d'intelligence artificielle planifié par Presight et Khazna pour 30 centres de données aux Émirats Arabes Unis illustre un modèle centralisé pour gouverner la sécurité physique distribuée. Cette approche évite la nécessité d'équipes de surveillance manuelle séparées sur chaque site de périphérie du marché de la vidéosurveillance des centres de données au Moyen-Orient et en Afrique.
Analyse géographique
Émirats Arabes Unis
Les Émirats Arabes Unis représentaient 37,64 % de la part du marché de la vidéosurveillance des centres de données au Moyen-Orient et en Afrique en 2026. Le pays compte 35 centres de données opérationnels fonctionnant à 98,7 % d'utilisation et un pipeline d'investissement de 46,1 milliards USD. Le campus Stargate UAE de G42 a un objectif de 200 MW pour mi-2026, tandis que Khazna Data Centers dispose d'une expansion de 1,3 milliard USD sur 5 installations. Ces projets accroissent le besoin de systèmes de sécurité capables d'opérer sur les limites des campus, les zones techniques et les zones locataires. La Turquie compte 76 centres de données, le nombre le plus élevé dans la région MENA au sens large, et ses opérateurs de colocation introduisent la vidéosurveillance IP aux normes européennes dans les déploiements régionaux.
Arabie Saoudite
L'Arabie Saoudite devrait se développer à un CAGR de 16,91 % jusqu'en 2032, le taux géographique le plus élevé sur le marché de la vidéosurveillance des centres de données au Moyen-Orient et en Afrique. L'objectif de 1,9 GW de HUMAIN pour 2030 et son partenariat de 3 milliards USD avec Blackstone indiquent un développement futur substantiel des capacités. Le cadre CCC-2:2024 de l'Autorité nationale de cybersécurité et la gouvernance de la résidence des données administrée par l'Autorité saoudienne des données et de l'intelligence artificielle exigent que les installations réglementées démontrent le traitement local des enregistrements de surveillance connectés au cloud. Ces exigences peuvent favoriser les régions cloud locales ou le stockage sur site. Elles font également de l'alignement réglementaire un élément central de la sélection des fournisseurs.
Afrique (Afrique du Sud et Nigéria)
L'Afrique offre une opportunité à plus long terme portée par l'Afrique du Sud et le Nigéria, où les investissements partent d'une base plus faible. Equinix a annoncé un projet LG3 Lagos de 22 millions USD en novembre 2025 comme première phase d'une expansion africaine de 100 millions USD. Le projet comprend la vidéosurveillance IP d'entreprise et l'accès biométrique aux limites de zones selon les normes de sécurité Equinix IBX. La capacité des centres de données du Nigéria devrait dépasser 320 MW à moyen terme, tandis que la Commission nigériane de protection des données applique la loi nigériane sur la protection des données de 2023 pour les installations traitant des données personnelles nigérianes. Le lancement en novembre 2025 de l'enregistreur vidéo en réseau Ironlink AI par Duxbury Networking en Afrique du Sud renforce la base d'intégrateurs locaux pour la prochaine série de projets de colocation. Le marché de la vidéosurveillance des centres de données au Moyen-Orient et en Afrique doit également faire face aux contraintes de capital et aux lacunes en matière de personnel spécialisé à mesure que ces sites se développent.
Paysage concurrentiel
Concentration du Marché
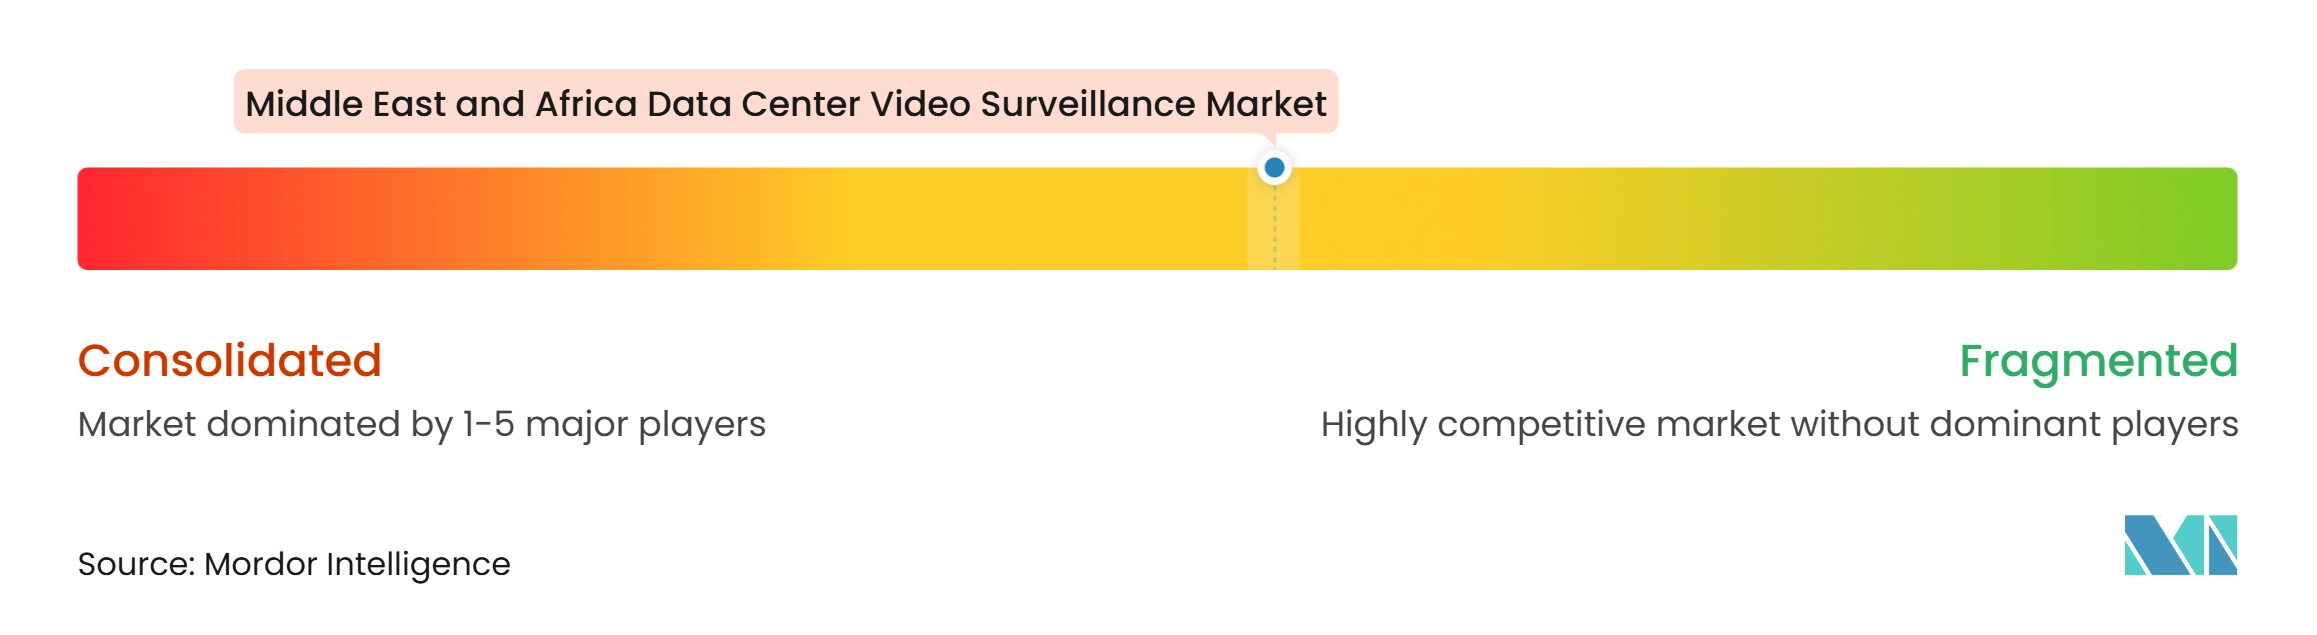
Le marché de la vidéosurveillance des centres de données au Moyen-Orient et en Afrique est modérément fragmenté. Axis Communications AB, Hangzhou Hikvision Digital Technology Co., Ltd. et Hanwha Vision Co., Ltd. se font concurrence par le biais de caméras, de fonctions d'intelligence artificielle intégrées et du développement matériel. Genetec Inc. et Milestone Systems A/S se font concurrence par le biais de la gestion vidéo sur plateforme ouverte et de la livraison axée sur le cloud. Honeywell International Inc., Johnson Controls International plc et Motorola Solutions Inc. proposent des combinaisons de caméras, de gestion vidéo, de contrôle d'accès et de services gérés. Cette gamme de fournisseurs offre aux opérateurs de colocation le choix entre des composants spécialisés et des packages de sécurité intégrés.
La gamme de vidéosurveillance American Dynamics de Johnson Controls a reçu l'accréditation SIRA aux Émirats Arabes Unis. Cette accréditation montre que les certifications de conformité formelles peuvent constituer une condition d'approvisionnement dans les environnements à mission critique. Hikvision poursuit une différenciation au niveau matériel grâce à sa technologie de grand modèle de langage Guanlan et au partenariat InfraX. Cette approche pourrait rendre les logiciels de caméra plus importants dans les décisions d'achat des grandes installations. En Afrique, Securex Agencies (K) Ltd. et GardaWorld Security Africa répondent aux besoins locaux de sécurité gérée que les fournisseurs mondiaux distants ne peuvent pas nécessairement servir aussi efficacement. Cela laisse le marché de la vidéosurveillance des centres de données au Moyen-Orient et en Afrique ouvert à la fois aux fournisseurs de technologie mondiaux et aux entreprises de services régionales.
Eagle Eye Networks et Brivo ont combiné leurs capacités de vidéo cloud et de contrôle d'accès en décembre 2025. La transaction réduit la fragmentation parmi les fournisseurs de gestion vidéo cloud et élargit la portée d'une plateforme gérée unique. Milestone Systems a annoncé des fonctions d'intelligence artificielle natives pour XProtect en mars 2026, ce qui renforce la concurrence sur plateforme ouverte avec les systèmes de caméras à intelligence artificielle propriétaires. Motorola Solutions a présenté une offre d'intelligence artificielle générative sur site en janvier 2026 pour les opérateurs qui ne peuvent pas utiliser la connectivité cloud. Ces évolutions relèvent les exigences pour les fournisseurs qui n'offrent qu'une seule fonctionnalité. Le marché de la vidéosurveillance des centres de données au Moyen-Orient et en Afrique reste concurrentiel car aucune donnée de part de marché n'établit un groupe dominant de fournisseurs leaders.
Leaders du secteur de la vidéosurveillance des centres de données au Moyen-Orient et en Afrique
-
Axis Communications AB
-
Robert Bosch GmbH
-
Honeywell International Inc.
-
Johnson Controls International plc
-
Motorola Solutions, Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché de la vidéosurveillance des centres de données au Moyen-Orient et en Afrique Entreprises couvertes dans ce rapport
- Axis Communications AB
- Robert Bosch GmbH
- Honeywell International Inc.
- Johnson Controls International plc
- Motorola Solutions, Inc.
- Hangzhou Hikvision Digital Technology Co., Ltd.
- Dahua Technology Co., Ltd.
- Hanwha Vision Co., Ltd.
- Schneider Electric SE
- Genetec Inc.
- Milestone Systems A/S
- Eagle Eye Networks, Inc.
- Avigilon Corporation
- FLIR Systems, Inc.
- Securitas Technology AB
- G4S Limited
- Convergint Technologies LLC
- NTT DATA Corporation
- Equinix, Inc.
- Digital Realty Trust, Inc.
- N+ONE Data Centers
- IXAfrica Data Centre
- Securex Agencies (K) Ltd
Développements industriels récents dans Marché de la vidéosurveillance des centres de données au Moyen-Orient et en Afrique
- Mai 2026 : Honeywell International Inc. et le Conseil de cybersécurité des Émirats Arabes Unis ont annoncé une collaboration pour développer des programmes de cybersécurité des technologies opérationnelles alimentés par l'intelligence artificielle pour le Centre national des opérations de sécurité des Émirats Arabes Unis, ciblant les secteurs d'infrastructures numériques critiques, y compris les centres de données.
- Mars 2026 : Milestone Systems A/S a annoncé des fonctionnalités d'intelligence artificielle natives, la recherche par intelligence artificielle et la synthèse vidéo via des modèles vision-langage affinés, pour XProtect, visant une disponibilité générale d'ici fin 2026 dans le cadre d'une mise à niveau majeure des capacités pour la catégorie des systèmes de gestion vidéo sur plateforme ouverte.
- Janvier 2026 : Motorola Solutions Inc. a dévoilé Avigilon Visual Alerts à Intersec Dubaï, offrant une intelligence artificielle générative sur site pour la détection de scénarios de surveillance spécifiques au site sans connectivité cloud, répondant aux exigences de souveraineté des données des opérateurs de centres de données du Golfe.
- Décembre 2025 : Eagle Eye Networks Inc. a finalisé sa fusion avec la société de contrôle d'accès Brivo, formant la suite de sécurité Brivo intégrant la vidéosurveillance cloud, l'analyse par intelligence artificielle, le contrôle d'accès, la gestion des visiteurs et la détection d'intrusion sous une plateforme gérée unique.
Périmètre du rapport sur le marché de la vidéosurveillance des centres de données au Moyen-Orient et en Afrique
Le marché de la vidéosurveillance des centres de données au Moyen-Orient et en Afrique englobe les technologies et services permettant la sécurité visuelle, la surveillance et le contrôle des installations de centres de données. Il comprend des solutions conçues pour renforcer la sécurité physique, détecter les activités non autorisées, soutenir la réponse aux incidents et assurer une visibilité opérationnelle en temps réel dans les environnements d'infrastructures critiques. Le marché est porté par des préoccupations croissantes concernant la protection des installations, la sécurité des actifs, la continuité des activités et l'adoption croissante de systèmes de surveillance intelligents dotés de capacités avancées de surveillance et d'analyse.
Le marché de la vidéosurveillance des centres de données au Moyen-Orient et en Afrique est segmenté par composant (caméras et matériel d'imagerie, logiciels de gestion vidéo, matériel de stockage et d'enregistrement, logiciels d'analyse et de surveillance, et services d'installation, d'intégration et de support), type de caméra (caméras fixes, caméras panoramiques-inclinables-zoom, caméras thermiques et caméras spécialisées à faible luminosité et infrarouge), déploiement (systèmes de vidéosurveillance sur site, systèmes de vidéosurveillance basés sur le cloud et systèmes de vidéosurveillance hybrides), application (surveillance du périmètre et des zones extérieures, surveillance des entrées et des points d'accès, surveillance des salles de données et des couloirs internes, surveillance des salles électriques et mécaniques, surveillance des quais de chargement et des zones de livraison, et surveillance à distance des sites et des campus), taille (petite, moyenne, grande, hyperscale), type de centre de données (colocation, fournisseurs de services cloud, entreprise / périphérie et centres de données de périphérie) et pays (Moyen-Orient (Émirats Arabes Unis, Arabie Saoudite, Turquie et reste du Moyen-Orient), Afrique (Afrique du Sud, Nigéria et reste de l'Afrique)). Les prévisions du marché sont fournies en termes de valeur (USD).
Aperçu de la segmentation
| Caméras et matériel d'imagerie |
| Logiciels de gestion vidéo |
| Matériel de stockage et d'enregistrement |
| Logiciels d'analyse et de surveillance |
| Services d'installation, d'intégration et de support |
| Caméras fixes |
| Caméras panoramiques-inclinables-zoom |
| Caméras thermiques |
| Caméras spécialisées à faible luminosité et infrarouge |
| Systèmes de vidéosurveillance sur site |
| Systèmes de vidéosurveillance basés sur le cloud |
| Systèmes de vidéosurveillance hybrides |
| Surveillance du périmètre et des zones extérieures |
| Surveillance des entrées et des points d'accès |
| Surveillance des salles de données et des couloirs internes |
| Surveillance des salles électriques et mécaniques |
| Surveillance des quais de chargement et des zones de livraison |
| Surveillance à distance des sites et des campus |
| Petite |
| Moyenne |
| Grande |
| Hyperscale |
| Colocation |
| Fournisseurs de services cloud |
| Entreprise / Périphérie |
| Centres de données de périphérie |
| Moyen-Orient | Émirats Arabes Unis |
| Arabie Saoudite | |
| Turquie | |
| Reste du Moyen-Orient | |
| Afrique | Afrique du Sud |
| Nigéria | |
| Reste de l'Afrique |
| Par composant | Caméras et matériel d'imagerie | |
| Logiciels de gestion vidéo | ||
| Matériel de stockage et d'enregistrement | ||
| Logiciels d'analyse et de surveillance | ||
| Services d'installation, d'intégration et de support | ||
| Par type de caméra | Caméras fixes | |
| Caméras panoramiques-inclinables-zoom | ||
| Caméras thermiques | ||
| Caméras spécialisées à faible luminosité et infrarouge | ||
| Par modèle de déploiement | Systèmes de vidéosurveillance sur site | |
| Systèmes de vidéosurveillance basés sur le cloud | ||
| Systèmes de vidéosurveillance hybrides | ||
| Par application | Surveillance du périmètre et des zones extérieures | |
| Surveillance des entrées et des points d'accès | ||
| Surveillance des salles de données et des couloirs internes | ||
| Surveillance des salles électriques et mécaniques | ||
| Surveillance des quais de chargement et des zones de livraison | ||
| Surveillance à distance des sites et des campus | ||
| Par taille de centre de données | Petite | |
| Moyenne | ||
| Grande | ||
| Hyperscale | ||
| Par type de centre de données | Colocation | |
| Fournisseurs de services cloud | ||
| Entreprise / Périphérie | ||
| Centres de données de périphérie | ||
| Par zone géographique | Moyen-Orient | Émirats Arabes Unis |
| Arabie Saoudite | ||
| Turquie | ||
| Reste du Moyen-Orient | ||
| Afrique | Afrique du Sud | |
| Nigéria | ||
| Reste de l'Afrique | ||
Questions clés auxquelles répond le rapport
Quelle est la taille du marché de la vidéosurveillance des centres de données au Moyen-Orient et en Afrique ?
La taille du marché de la vidéosurveillance des centres de données au Moyen-Orient et en Afrique est de 22,34 millions USD en 2026 et devrait atteindre 52,89 millions USD d'ici 2032. Les prévisions reflètent un CAGR attendu de 15,08 % sur 2027-2032, la demande de surveillance étant liée à la fois aux nouveaux campus et à la modernisation des sites existants, y compris les mises à niveau qui connectent les caméras existantes aux réseaux IP, aux plateformes de gestion centralisée, aux logiciels d'analyse, aux outils de révision à distance et à des dispositifs d'enregistrement plus sécurisés pour les environnements d'infrastructures réglementées et critiques dans la région. L'expansion est liée aux ajouts de capacité qui nécessitent une couverture aux périmètres, aux points d'entrée, dans les salles de données, les zones techniques, les zones de chargement et les installations distantes gérées dans le cadre d'un parc plus large.
Qu'est-ce qui stimule la demande de vidéosurveillance dans les centres de données régionaux ?
Les nouvelles capacités en Arabie Saoudite et aux Émirats Arabes Unis accroissent la demande de couverture aux périmètres, aux points d'accès, dans les salles de données et les zones techniques. Les exigences de colocation augmentent également le besoin d'un accès séparé aux enregistrements, de contrôles de sécurité documentés et de pistes d'audit fiables pour plusieurs locataires. L'analyse par intelligence artificielle apporte de la valeur en aidant les équipes à prioriser les incidents nécessitant une attention immédiate et en réduisant la dépendance au personnel qui devrait autrement examiner des quantités substantielles de vidéos de routine.
Quel modèle de déploiement est en tête de la vidéosurveillance régionale des centres de données ?
Les systèmes de vidéosurveillance basés sur le cloud détenaient 59,78 % de la part en 2026 et devraient se développer à un CAGR de 17,39 % jusqu'en 2032. Les opérateurs multi-sites utilisent la gestion vidéo centralisée pour appliquer des politiques comparables, des droits d'accès et des processus de révision vidéo dans plusieurs installations. Les systèmes sur site restent pertinents pour les sites où les informations classifiées ne peuvent pas transiter par une infrastructure cloud ou lorsque l'opérateur a besoin d'un contrôle direct des enregistrements conservés à l'intérieur de l'installation.
Quel type de caméra devrait se développer le plus rapidement ?
Les caméras PTZ devraient se développer à un CAGR de 18,92 % jusqu'en 2032, les grands campus utilisant le suivi dynamique sur des périmètres plus larges. Lorsqu'elles sont connectées à l'analyse, les systèmes PTZ peuvent se repositionner après la détection d'une anomalie et aider les équipes de sécurité à examiner l'activité sur de vastes zones extérieures. Les caméras fixes restent néanmoins le type de caméra de base pour les itinéraires d'accès prévisibles, les couloirs, les points d'entrée et les zones de sécurité principales où un champ de vision stable est requis.
Pourquoi les systèmes de vidéosurveillance hybrides sont-ils pertinents pour les centres de données ?
Les systèmes hybrides conservent l'enregistrement local tout en ajoutant l'analyse gérée dans le cloud et l'accès à distance. Cela peut aider les opérateurs à moderniser les parcs de caméras existants tout en conservant le contrôle des enregistrements soumis aux conditions de résidence des données et aux exigences de stockage interne. Le modèle évite également de remplacer le matériel fonctionnel en une seule fois, ce qui peut faciliter le coût d'une mise à niveau et permettre à un site de mettre à jour ses capacités de sécurité pendant les opérations normales.
Quel pays affiche le taux de croissance projeté le plus élevé ?
L'Arabie Saoudite devrait se développer à un CAGR de 16,91 % jusqu'en 2032, soutenue par le développement des capacités des centres de données, les exigences locales de traitement des données et les grands projets hyperscale planifiés. Les installations réglementées peuvent exiger que les enregistrements de surveillance connectés au cloud soient traités dans le pays. Cela peut favoriser les fournisseurs qui prennent en charge les régions cloud locales, le stockage sur site ou les options de déploiement hybrides, ainsi que les contrôles limitant l'accès aux enregistrements aux utilisateurs approuvés.