
Tamanho e Participação do Mercado de Bombas de Alimentação de Caldeiras no Oriente Médio e África
Visão Geral do Mercado
| Período de Estudo | 2022 - 2032 |
|---|---|
| Período de Dados de Previsão | 2027 - 2032 |
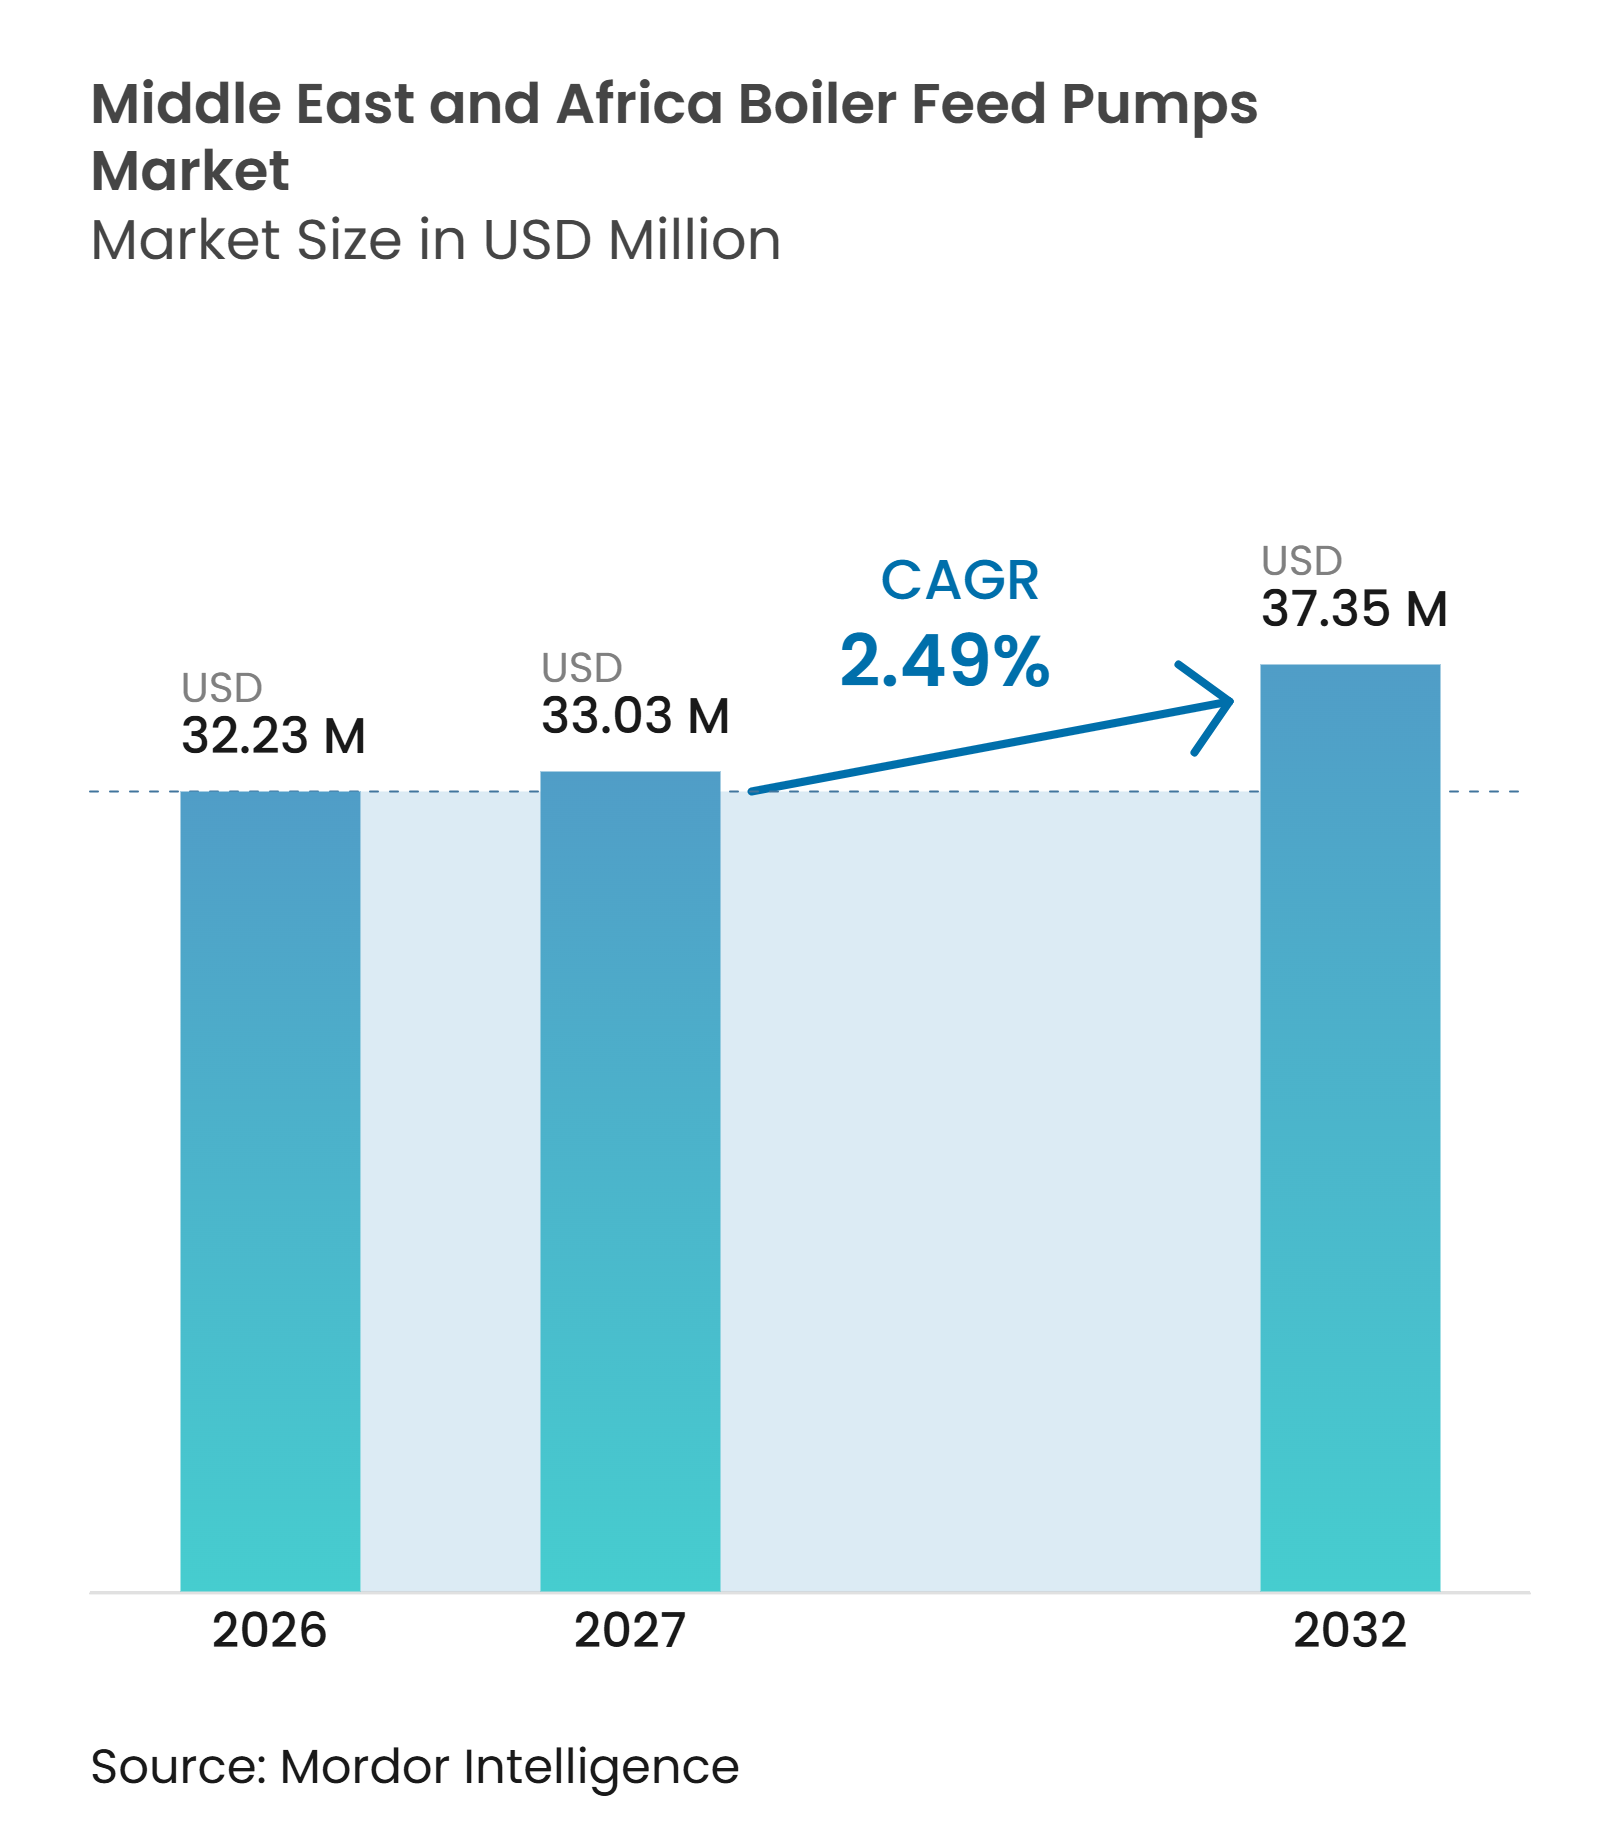
| Tamanho do mercado no ano base (2026) | 32.23 Milhões de dólares |
| Tamanho do Mercado (2027) | 33.03 Milhões de dólares |
| Tamanho do Mercado (2032) | 37.35 Milhões de dólares |
| Taxa de crescimento (2027 - 2032) | 2.49 % |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Bombas de Alimentação de Caldeiras no Oriente Médio e África pela Mordor Intelligence
O tamanho do Mercado de Bombas de Alimentação de Caldeiras no Oriente Médio e África foi avaliado em 32,23 milhões de USD em 2026 e estima-se que cresça de 33,03 milhões de USD em 2027 para atingir 37,35 milhões de USD até 2032, a um CAGR de 2,49% durante o período de previsão (2027-2032). O mercado de bombas de alimentação de caldeiras no Oriente Médio e África é sustentado pelos gastos em energia a gás, dessalinização e ativos de processamento industrial, especialmente nos países do Conselho de Cooperação do Golfo. Os projetos de energia e água permanecem importantes porque os equipamentos de ciclo a vapor continuam a exigir sistemas confiáveis de água de alimentação de alta pressão. O investimento petroquímico acrescenta demanda de plantas de processamento que utilizam vários circuitos de vapor em vez de um ciclo de energia central. Os fornecedores estão dando mais ênfase ao serviço local, contratos de ciclo de vida, monitoramento de condições e acionamentos de velocidade variável, à medida que os proprietários de plantas se concentram na disponibilidade e no custo operacional. As adições de energia renovável limitam a nova capacidade térmica em alguns mercados, o que direciona mais atenção para atualizações de ciclo combinado, retrofits e aplicações de vapor de processo.
Principais Conclusões do Relatório
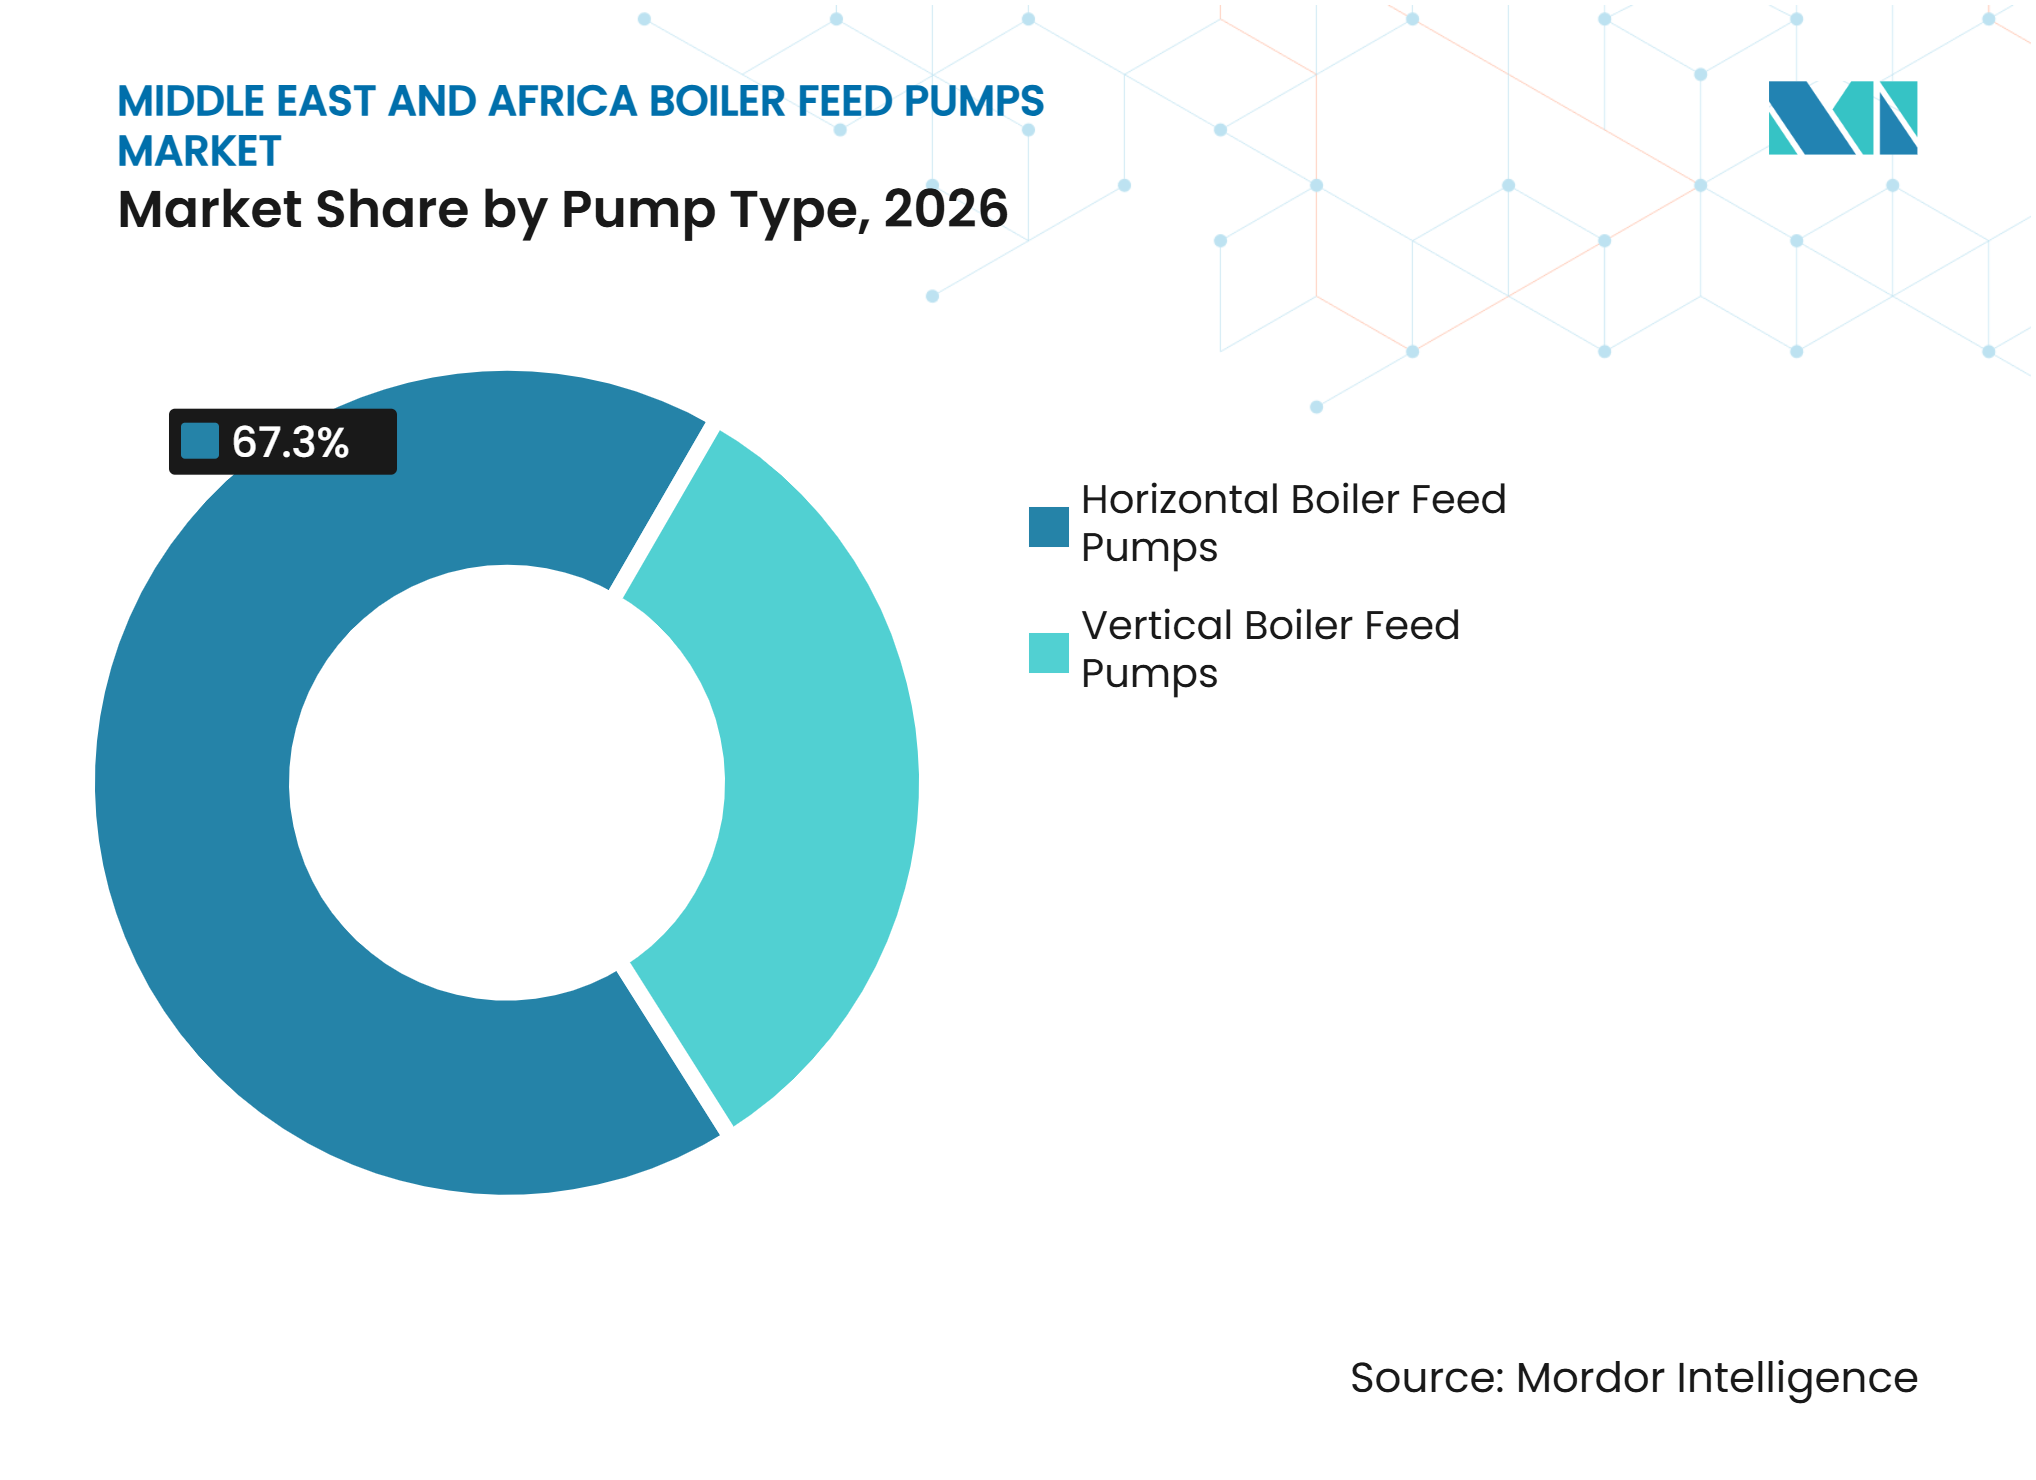
- Por tipo de bomba, as bombas de alimentação de caldeiras horizontais detinham 67,3% da participação do mercado de bombas de alimentação de caldeiras no Oriente Médio e África em 2026, enquanto as bombas de alimentação de caldeiras verticais têm previsão de crescimento a um CAGR de 2,7% até 2032.
- Por design de bomba, as bombas centrífugas multiestágio detinham 54,7% da participação do mercado de bombas de alimentação de caldeiras no Oriente Médio e África em 2026, enquanto as bombas de alimentação de caldeiras do tipo barril têm previsão de crescimento a um CAGR de 2,6% até 2032.
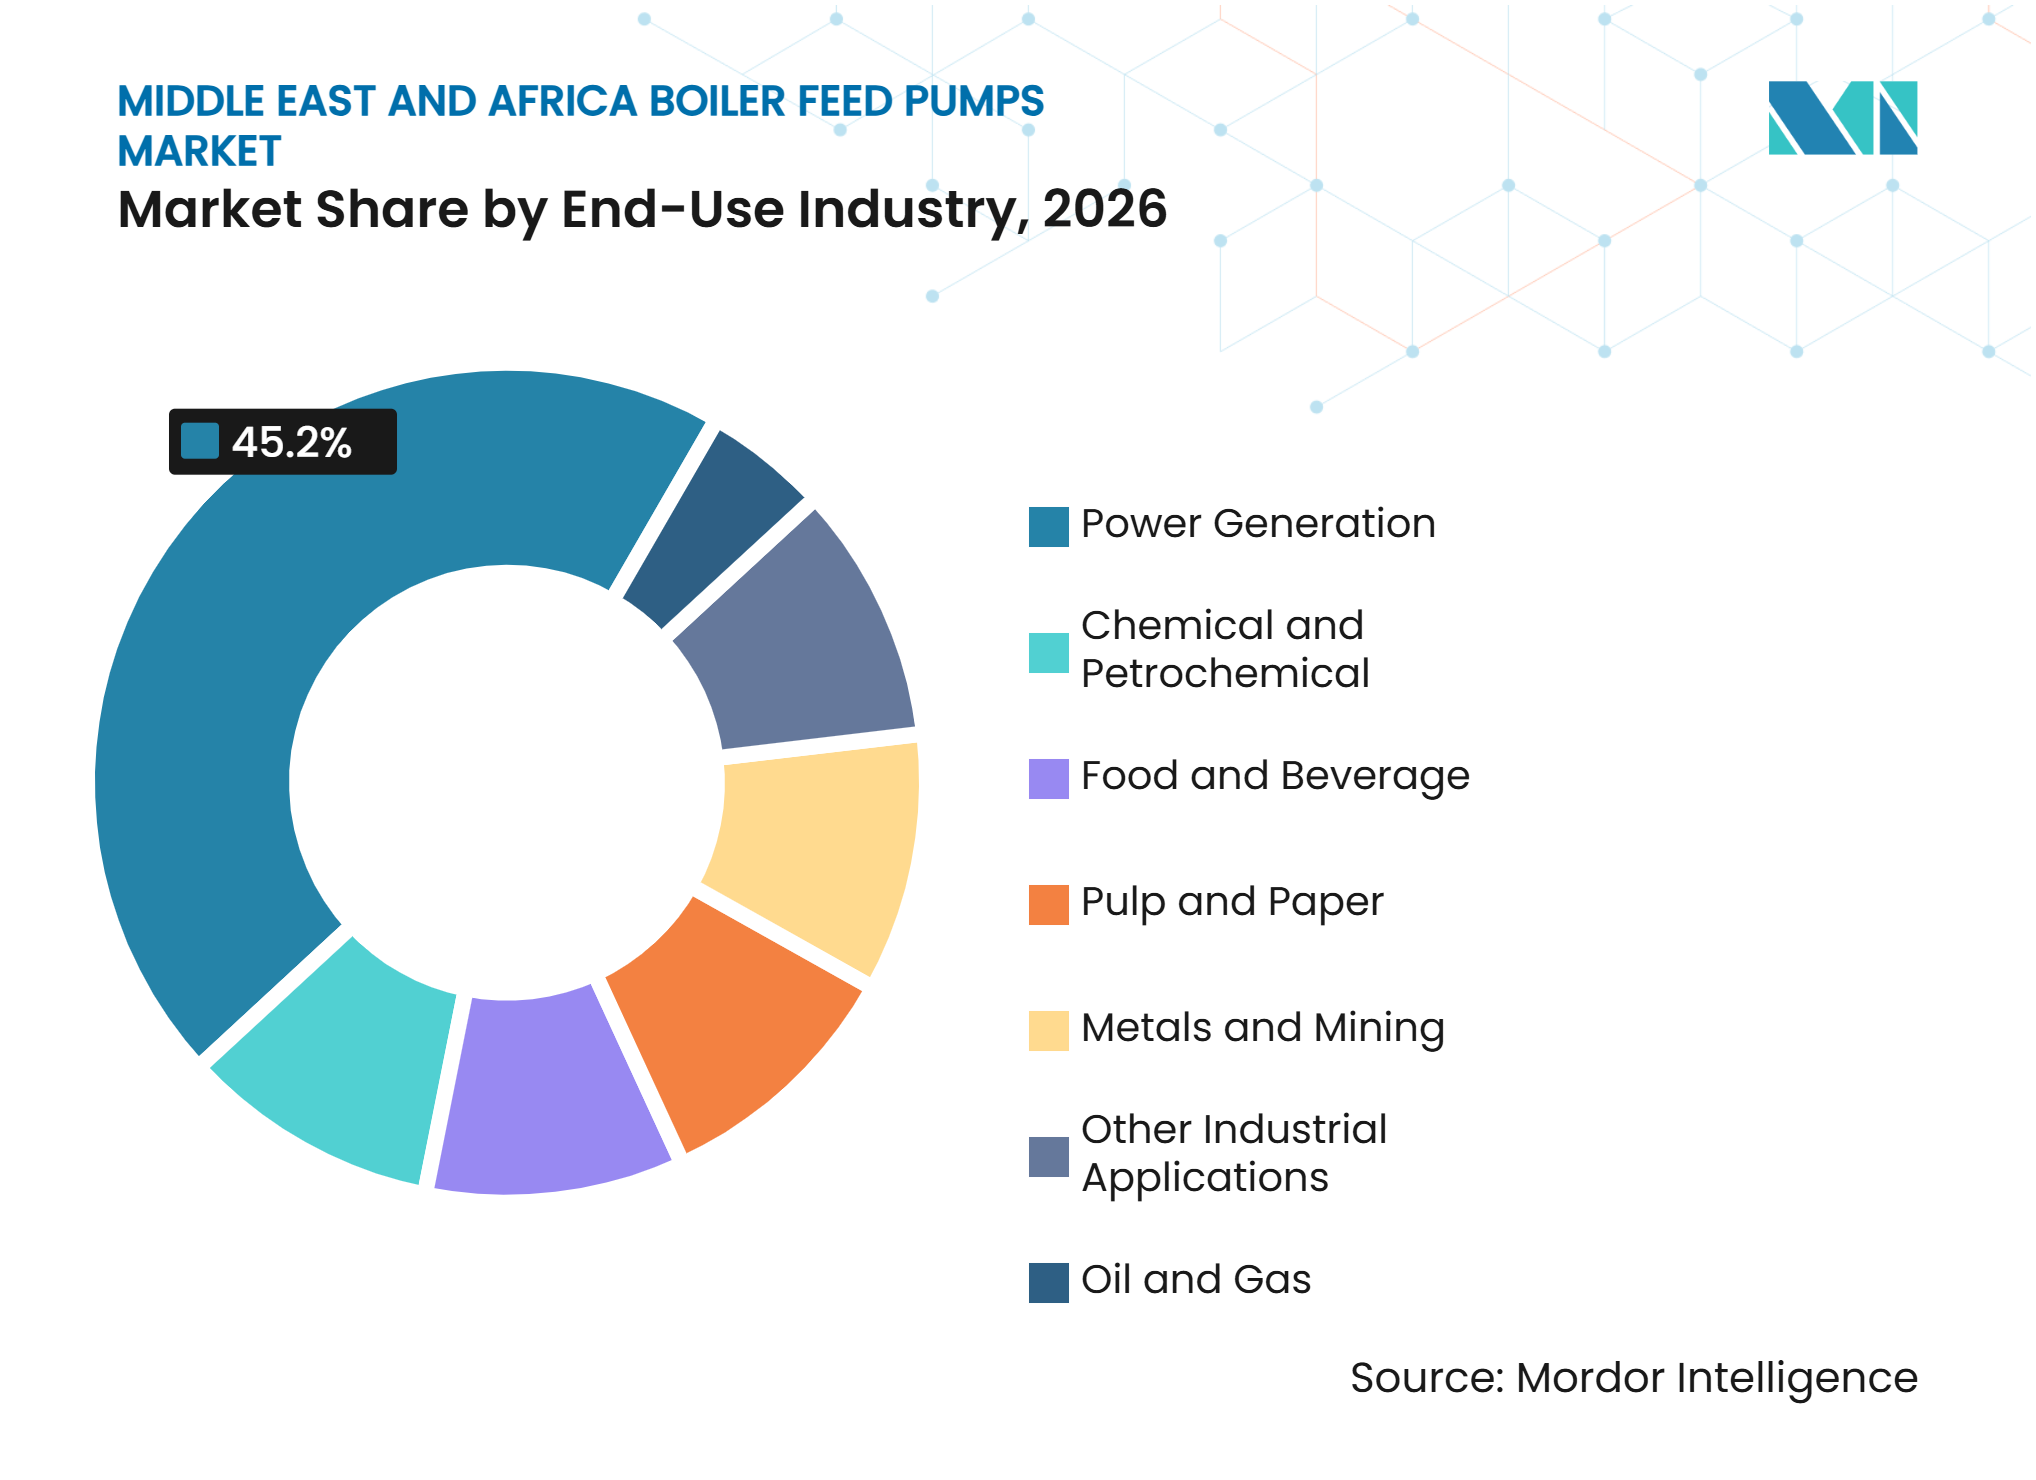
- Por indústria de uso final, a geração de energia representou 45,2% do tamanho do mercado de bombas de alimentação de caldeiras no Oriente Médio e África em 2026, enquanto as aplicações química e petroquímica têm previsão de crescimento a um CAGR de 2,9% até 2032.
- Por geografia, a Arábia Saudita detinha 33,8% do mercado regional em 2026, enquanto o Egito tem previsão de crescimento a um CAGR de 3,1% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Co-localização de Energia e Água nos IWPPs do Golfo | +0.4% | CCG, incluindo Arábia Saudita, Emirados Árabes Unidos e Catar | Médio prazo (2-4 anos) |
| Adições de Capacidade de Refino e Petroquímica | +0.5% | Arábia Saudita e Emirados Árabes Unidos | Longo prazo (≥ 4 anos) |
| Atualizações de Plantas Térmicas de Ciclo Combinado e Flexíveis | +0.3% | Emirados Árabes Unidos, Arábia Saudita e Egito | Médio prazo (2-4 anos) |
| Demanda Industrial de Vapor em Mineração e Manufatura de Processo | +0.2% | Arábia Saudita, África do Sul e Marrocos | Longo prazo (≥ 4 anos) |
| Demanda de Retrofit e Pós-venda de Bombas de Alimentação de Caldeiras | +0.2% | Oriente Médio e África | Curto prazo (≤ 2 anos) |
| Adoção de Bombas de Alta Eficiência e Acionamentos de Velocidade Variável | +0.2% | CCG e Egito | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Co-localização de Energia e Água nos IWPPs do Golfo
Os projetos independentes de água e energia (IWPPs) concentram a demanda por equipamentos pesados no mercado de bombas de alimentação de caldeiras no Oriente Médio e África. Essas plantas combinam produção de eletricidade e água designada e dependem de sistemas de vapor de alta pressão com exigentes requisitos de disponibilidade. A TAQA alcançou o fechamento financeiro dos projetos Rumah 2 e Al Nairyah 2, de 3,6 GW, na Arábia Saudita durante 2025, ampliando o pipeline de projetos de ciclo combinado do país.[1] Os operadores avaliam cada vez mais a cobertura de serviços, o acesso a peças de reposição e os compromissos de desempenho juntamente com a oferta de equipamentos originais. Essa abordagem favorece fornecedores que podem manter capacidade de engenharia local e gerenciar acordos de serviço de longo prazo. Também pode reduzir a parcela de trabalho de pós-venda disponível por meio de licitação aberta após uma adjudicação inicial de projeto.
Adições de Capacidade de Refino, Petroquímica e Vapor Industrial
O investimento em refino e petroquímica cria uma base de demanda separada para o mercado de bombas de alimentação de caldeiras no Oriente Médio e África. A Saudi Aramco e a Sinopec concordaram em abril de 2025 em expandir o complexo YASREF em Yanbu com um craqueador a vapor de carga mista de 1,8 milhão de toneladas métricas por ano e um complexo de aromáticos de 1,5 milhão de toneladas métricas por ano. O setor químico regional também conta com 69 bilhões de USD em investimentos projetados em capacidade até 2030, o que sustenta uma base mais ampla de necessidades de vapor de processo.[2] As plantas integradas utilizam circuitos de caldeira em diferentes níveis de pressão, podendo exigir vários conjuntos de bombas em um único projeto. Esse padrão difere do design centralizado de uma usina de energia e favorece fornecedores com uma ampla gama de equipamentos multiestágio em conformidade com a API 610. A mineração e a manufatura de processo também criam requisitos recorrentes menores para sistemas de vapor industrial na África do Sul, Arábia Saudita e Marrocos.
Flexibilidade de Ciclo Combinado, Eficiência de Bombas e Acionamentos de Velocidade Variável
Os projetos de ciclo combinado continuam relevantes para o mercado de bombas de alimentação de caldeiras no Oriente Médio e África onde as redes elétricas precisam de capacidade despachável ao lado da geração renovável. A Emirates Water and Electricity Company emitiu uma solicitação de propostas em 2025 para o projeto Al Nouf, uma planta de ciclo combinado com capacidade de até 3,3 GW e operação comercial planejada para o terceiro trimestre de 2029.[3] As frequentes mudanças de carga impõem tensão térmica nos sistemas de água de alimentação e aumentam o valor dos designs de barril e seção anelar. Os operadores de plantas também estão adotando acionamentos de velocidade variável para alinhar a produção das bombas com a demanda variável e reduzir o consumo desnecessário de energia. O monitoramento remoto de condições pode identificar problemas de vibração, vedação e desempenho hidráulico antes que se tornem interrupções maiores. Essas funções tornam o custo do ciclo de vida e a capacidade de serviço em campo mais importantes na seleção de equipamentos.
Retrofits de Bombas de Alimentação de Caldeiras e Demanda de Pós-venda
Os ativos de energia envelhecidos sustentam trabalhos de substituição e serviço em todo o mercado de bombas de alimentação de caldeiras no Oriente Médio e África. As instalações existentes de carvão, gás e dessalinização continuam a exigir reparos em equipamentos de água de alimentação, mesmo quando novos projetos térmicos são limitados. A Sulzer afirma que a restauração de uma bomba de alimentação de caldeira envelhecida pode melhorar a produção hidráulica em 5% em comparação com sua linha de base em condição envelhecida.[4] A manutenção adiada em partes da África pode criar um acúmulo maior de equipamentos operando abaixo da eficiência de projeto. Essa situação sustenta a demanda por impulsores, vedações, atualizações hidráulicas e substituição completa de unidades. Também favorece fornecedores capazes de fornecer avaliações técnicas e suporte em campo em locais onde os recursos de manutenção qualificada são limitados.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Substituição da Geração Renovável pela Nova Capacidade Térmica | -0.4% | CCG e Norte da África | Longo prazo (≥ 4 anos) |
| Alto Custo de Capital e Ciclo de Vida de Conjuntos de Alta Pressão | -0.2% | Oriente Médio e África | Médio prazo (2-4 anos) |
| Volatilidade no Cronograma e Financiamento de Projetos | -0.2% | África Subsaariana e Norte da África | Médio prazo (2-4 anos) |
| Restrições de Química da Água de Alimentação e Serviço Qualificado | -0.1% | África Subsaariana e CCG | Curto prazo (≤ 2 anos) |
| Restrições de Alto Capital, Ciclo de Vida, Financiamento e Serviço Qualificado | -0.2% | Oriente Médio e África (África Subsaariana, Norte da África) | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Substituição da Geração Renovável pela Nova Capacidade Térmica
A implantação de energia solar e eólica reduz o pipeline de novos projetos de ciclo a vapor em partes do mercado de bombas de alimentação de caldeiras no Oriente Médio e África. A Arábia Saudita comissionou a planta de dessalinização por osmose reversa Shuaibah-3 em 2025, à medida que o país se afastou de um modelo de geração a vapor movido a óleo para essa instalação hídrica. As plantas térmicas existentes continuarão a precisar de manutenção, mas o planejamento com prioridade para renováveis reduz o volume de novas instalações de bombas de serviço público completamente novas. O efeito é mais significativo para grandes configurações horizontais usadas em aplicações de escala de serviço público. As plantas industriais e as estações de ciclo combinado flexíveis mantêm um papel onde o vapor de processo e a estabilidade da rede são necessários. O resultado é uma mudança gradual na composição da demanda, em vez de uma retirada imediata da base instalada.
Restrições de Alto Capital, Ciclo de Vida, Financiamento e Serviço Qualificado
Os sistemas de alimentação de caldeiras de alta pressão requerem investimento de capital substancial e podem ser difíceis de financiar em ambientes de projeto restritos. A ISO 13709:2009 estabelece requisitos para bombas centrífugas utilizadas em aplicações de petróleo, petroquímica e gás natural, incluindo expectativas de confiabilidade e testes. A conformidade com esta norma e com a Norma 610 do Instituto Americano de Petróleo (API) pode aumentar o custo dos equipamentos em comparação com alternativas de especificação inferior. O tratamento da água de alimentação, a substituição de vedações e o desgaste do impulsor acrescentam custos recorrentes durante a operação. Os desenvolvedores em partes da África Subsaariana podem preferir equipamentos de menor custo onde as tarifas e o financiamento de projetos são restritos. O acesso limitado a engenheiros de campo qualificados pode atrasar ainda mais a manutenção e restringir o grupo de fornecedores para aplicações complexas de alta pressão.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Bomba:
Configurações Horizontais Sustentam o Volume em Escala de Serviço PúblicoAs bombas de alimentação de caldeiras horizontais detinham 67,3% do mercado de bombas de alimentação de caldeiras no Oriente Médio e África em 2026. Sua base instalada está concentrada em grandes aplicações de serviço público onde alto fluxo, serviço contínuo e procedimentos operacionais estabelecidos são importantes. As instalações de água e energia do CCG, bem como as plantas mais antigas de carvão e gás na África do Sul, fornecem uma base estável para a demanda de manutenção e substituição. Os designs horizontais entre mancais e multiestágio continuam comuns onde os operadores exigem alta produção hidráulica. A KSB e a Sulzer mantêm portfólios de equipamentos para serviço de alimentação de caldeiras de alta pressão, o que sustenta o uso contínuo desses designs em plantas estabelecidas.
As bombas de alimentação de caldeiras verticais têm previsão de crescimento a um CAGR de 2,7% até 2032. Seu arranjo compacto é útil onde plantas de processo e instalações de cogeração têm espaço limitado para casa de bombas. Isso sustenta seu uso em projetos de retrofit que não podem acomodar um novo skid horizontal. O design também pode reduzir alguns requisitos de obras civis quando as plantas atualizam sistemas mais antigos. A ANDRITZ afirma que sua linha de bombas verticais de alta pressão pode atender a vazões de até 600 metros cúbicos por hora e alturas manométricas de até 900 metros. A indústria de bombas de alimentação de caldeiras no Oriente Médio e África, portanto, tem uma necessidade crescente de equipamentos verticais em ambientes de vapor de processo, mesmo que os equipamentos horizontais permaneçam centrais para grandes ativos de serviço público.


Por Design de Bomba:
Bombas Centrífugas Multiestágio Lideram, Tipos Barril AceleramAs bombas centrífugas multiestágio detinham 54,7% do mercado de bombas de alimentação de caldeiras no Oriente Médio e África em 2026. Elas se adequam à faixa de pressão utilizada por muitas aplicações de alimentação de caldeiras subcríticas e supercríticas inferiores. Sua construção em estágios permite que os fabricantes configurem o desempenho em torno das necessidades de altura manométrica específicas da planta sem um carcaça completamente personalizada. Isso proporciona um importante benefício de custo em projetos sensíveis ao preço. A KSB forneceu seis bombas de alimentação de caldeiras CHTD para a usina termelétrica El-Tebbin de 700 MW no Egito, demonstrando o lugar estabelecido dessa configuração nos ativos de energia regionais.
As bombas de alimentação de caldeiras do tipo barril têm previsão de crescimento a um CAGR de 2,6% até 2032. O formato de carcaça dupla pode lidar com as mudanças de temperatura e as demandas de pressão associadas à operação flexível de ciclo combinado. Isso a torna relevante quando as plantas térmicas ajustam a produção para apoiar redes com geração renovável mais variável. As bombas de seção anelar também são utilizadas onde alta pressão e flexibilidade operacional são necessárias. As bombas centrífugas de estágio único atendem a serviços de caldeiras industriais e auxiliares de menor pressão, embora seu papel seja menor em uma região centrada em aplicações de serviço público e petroquímica. A indústria de bombas de alimentação de caldeiras no Oriente Médio e África está, portanto, avançando em direção a designs que equilibram a confiabilidade de alta pressão com o serviço de ciclagem dos ativos térmicos mais novos.
Por Indústria de Uso Final:
Geração de Energia Domina, Petroquímica AceleraA geração de energia representou 45,2% do tamanho do mercado de bombas de alimentação de caldeiras no Oriente Médio e África em 2026. Os projetos de água e energia do Golfo, as estações de ciclo combinado e a frota de carvão da África do Sul fornecem a base instalada central. O segmento se beneficia da vida operacional das plantas de ciclo a vapor existentes, que continuam a precisar de equipamentos de substituição e serviços de reparo. O processamento de petróleo e gás acrescenta demanda relacionada por meio de aquecedores de processo e atividade de injeção de vapor na Arábia Saudita e em Abu Dhabi. O mercado de bombas de alimentação de caldeiras no Oriente Médio e África permanece vinculado à manutenção de serviços públicos, mesmo com a expansão da capacidade renovável.
As aplicações química e petroquímica têm previsão de crescimento a um CAGR de 2,9% até 2032. Os craqueadores de carga mista, as instalações de aromáticos e as plantas de processamento a jusante utilizam vários circuitos de vapor, criando um número maior de requisitos discretos de bombas. A expansão do Yasref ilustra a escala do investimento atual na petroquímica saudita. Alimentos e bebidas, celulose e papel, metais e mineração permanecem aplicações menores, mas fornecem pedidos recorrentes para sistemas de média pressão. Esses usos são importantes em países onde grandes projetos de serviços públicos avançam lentamente. Eles também oferecem aos fornecedores oportunidades de competir por meio de serviço local e soluções práticas de retrofit, em vez de apenas pela qualificação em grandes projetos.

Análise Geográfica
Arábia Saudita
A Arábia Saudita detinha 33,8% do mercado de bombas de alimentação de caldeiras no Oriente Médio e África em 2026. O país combina investimentos em energia, dessalinização e petroquímica em uma escala não igualada em nenhum outro lugar da região. A TAQA alcançou o fechamento financeiro dos projetos Rumah 2 e Al Nairyah 2, adicionando 3,6 GW de capacidade ao pipeline de projetos de ciclo combinado saudita. A expansão do Yasref em Yanbu sustenta um fluxo separado de demanda por equipamentos de vapor de processo. Os requisitos de conteúdo local sob a Visão 2030 moldam cada vez mais as decisões de aquisição. Os fornecedores com parcerias de serviço, montagem ou fabricação na Arábia Saudita estão mais bem posicionados para atender a esses requisitos. Isso favorece empresas que podem combinar capacidade de design internacional com execução local.
Egito
O Egito tem previsão de crescimento a um CAGR de 3,1% até 2032 no mercado de bombas de alimentação de caldeiras no Oriente Médio e África. Sua demanda é sustentada pelo investimento em serviços públicos, processamento de gás e adições de ciclo combinado. A grande base instalada de equipamentos de energia de ciclo a vapor fornece uma necessidade contínua de gestão do ciclo de vida. A instalação da KSB na usina termelétrica El-Tebbin de 700 MW demonstra o uso estabelecido de sistemas de água de alimentação multiestágio de alta pressão no país. Os projetos de conversão para ciclo combinado podem adicionar geradores de vapor de recuperação de calor e equipamentos de água de alimentação relacionados. A capacidade de fabricação e serviço doméstica pode se tornar mais importante à medida que os operadores buscam tempos de resposta mais curtos. Isso dá aos parceiros locais um papel prático em contratos de manutenção e trabalhos de retrofit industrial.
Emirados Árabes Unidos, África do Sul, Marrocos e Outros Mercados
Os Emirados Árabes Unidos têm um pipeline de geração a gás flexível que sustenta aplicações especializadas no mercado de bombas de alimentação de caldeiras no Oriente Médio e África. Espera-se que o projeto Al Nouf utilize tecnologia de ciclo combinado e está planejado para operação comercial no terceiro trimestre de 2029. Essa configuração sustenta a demanda por designs de alta pressão que podem gerenciar cargas operacionais variáveis. A África do Sul continua a fornecer trabalho de pós-venda porque sua frota de carvão requer manutenção contínua, enquanto a transição para renováveis modera as perspectivas para unidades térmicas em campo novo. Marrocos tem potencial em infraestrutura de energia e água, embora o cronograma dos projetos permaneça importante. Outros mercados da África Subsaariana enfrentam restrições de financiamento e competências que podem retardar a entrega de projetos. O mercado de bombas de alimentação de caldeiras no Oriente Médio e África está, consequentemente, dividido entre grandes oportunidades de projetos no Golfo, demanda estabelecida de serviços na África do Sul e potencial industrial de longo prazo em outros lugares.
Cenário Competitivo
Concentração do Mercado
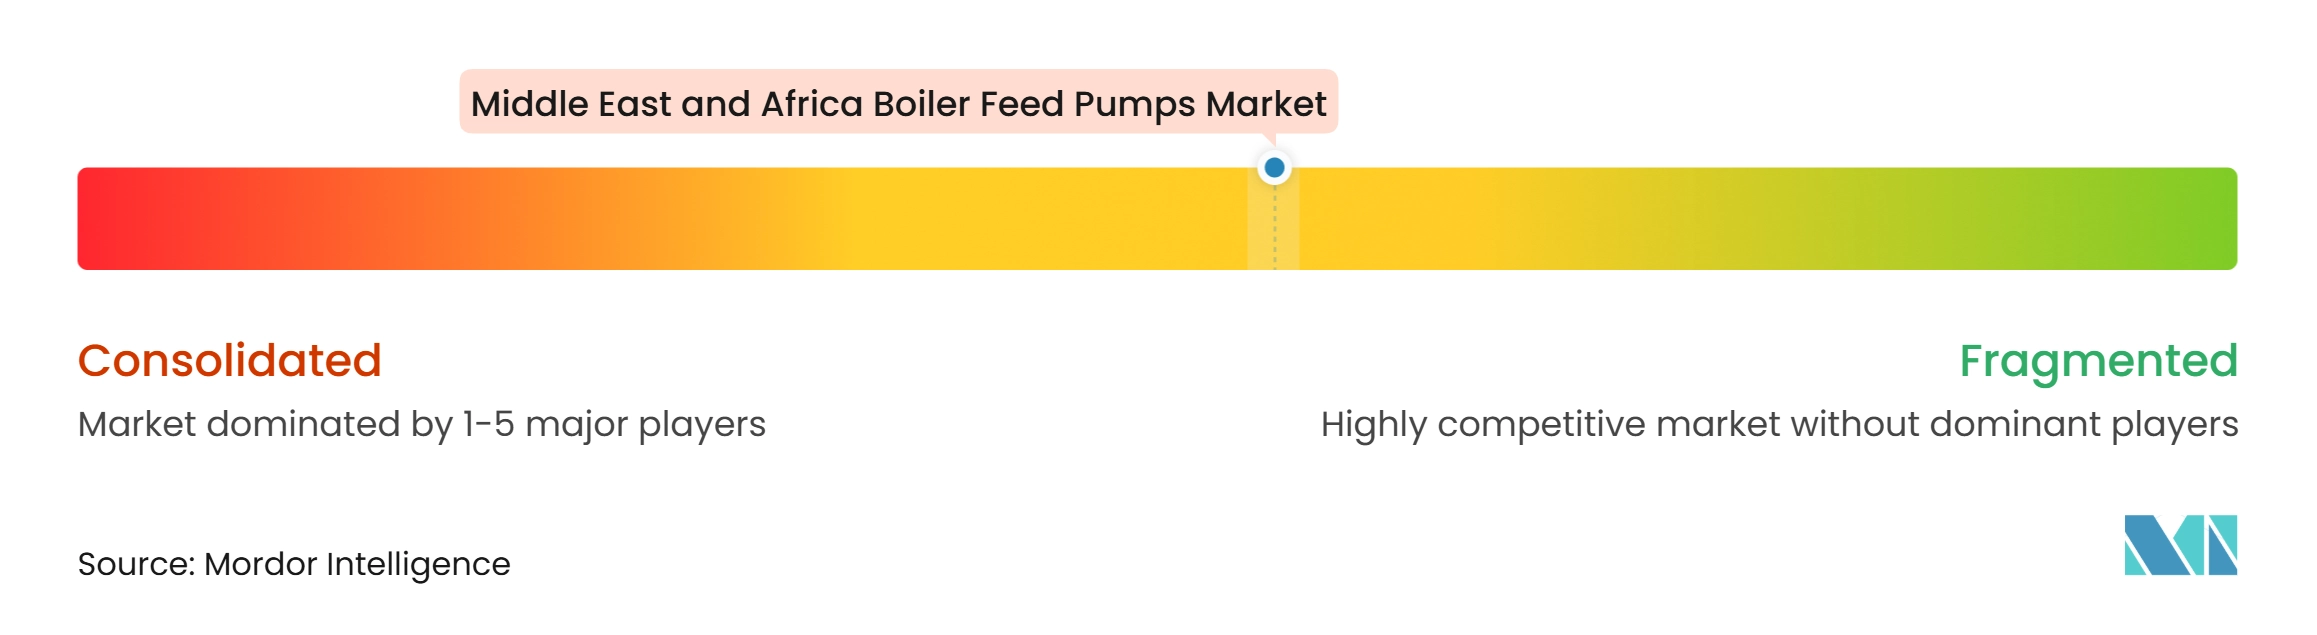
O mercado de bombas de alimentação de caldeiras no Oriente Médio e África é moderadamente concentrado entre fornecedores com capacidades estabelecidas de alta pressão e conformidade com a Norma 610 do Instituto Americano de Petróleo (API). KSB, Sulzer, Flowserve, Baker Hughes, EBARA, Ruhrpumpen e ANDRITZ estão entre os fabricantes ativos em aplicações de bombas de serviço público, petroquímica ou industrial. Sua força vem de relacionamentos com a base instalada, designs de equipamentos comprovados e acesso a recursos de serviço. A Flowserve reporta joint ventures na Arábia Saudita e nos Emirados Árabes Unidos, que apoiam a fabricação e o serviço local para o setor de energia regional. O mercado de bombas de alimentação de caldeiras no Oriente Médio e África, portanto, favorece empresas que podem combinar o fornecimento de equipamentos com suporte em campo ao longo de toda a vida operacional de um ativo.
As empresas também estão competindo por meio de monitoramento digital, integração de acionamentos de velocidade variável e modelos de manutenção baseados no desempenho da planta. A EBARA expandiu seu escritório de engenharia em Dubai em 2026 para apoiar a atividade de infraestrutura de energia na região. A Baker Hughes e a NMDC Energy assinaram um memorando de entendimento em novembro de 2025 para explorar a localização de produtos e soluções na região do Oriente Médio, Norte da África, Turquia e Índia (MENATI), incluindo a fabricação de compressores de gás e bombas centrífugas. A instalação de referência da KSB no El-Tebbin também demonstra como a experiência operacional histórica pode apoiar futuras oportunidades de serviço e substituição. Esses movimentos aumentam a importância da proximidade, qualificação e capacidade de resposta de serviço em grandes licitações de projetos.
Os fabricantes regionais e operadores licenciados podem competir efetivamente em trabalhos de retrofit e industriais de média pressão onde o tempo de resposta e os relacionamentos locais são decisivos. Eles podem estar menos expostos a grandes projetos de serviços públicos que exigem extensas listas de referências e certificação de alta pressão. Os requisitos da ISO 13709 e da API 610 continuam sendo fatores importantes de conformidade para serviços exigentes de petróleo, gás e petroquímica. Os fornecedores sem essa qualificação têm maior probabilidade de atender a aplicações industriais de especificação inferior. O mercado de bombas de alimentação de caldeiras no Oriente Médio e África ainda oferece espaço para modelos de serviço diferenciados em locais menos atendidos.
Líderes da Indústria de Bombas de Alimentação de Caldeiras no Oriente Médio e África
-
Flowserve Corporation
-
Sulzer Ltd.
-
KSB SE & Co. KGaA
-
Torishima Pump Mfg. Co., Ltd.
-
Ruhrpumpen Group
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Bombas de Alimentação de Caldeiras no Oriente Médio e África Empresas cobertas neste relatório
- Allweiler-Farid Pumps
- ANDRITZ AG
- Baker Hughes Company
- Celeros Flow Technology
- EBARA Corporation
- Flowserve Corporation
- Grundfos Holding A/S
- ITT Inc.
- Kirloskar Brothers Limited
- KSB SE & Co. KGaA
- Mitsubishi Heavy Industries, Ltd.
- Pentair plc
- Ruhrpumpen Group
- SPP Pumps
- Sulzer Ltd.
- Torishima Pump Mfg. Co., Ltd.
- Weir Group plc
- Wilo SE
- WPIL Limited
- Xylem Inc.
Desenvolvimentos industriais recentes em Mercado de Bombas de Alimentação de Caldeiras no Oriente Médio e África
- Julho de 2026: A Mitsubishi Power, uma marca de soluções de energia da Mitsubishi Heavy Industries, Ltd., recebeu um contrato para fornecer componentes-chave de caldeiras para a conversão de combustível de caldeiras movidas a óleo pesado na Usina de Energia Jeddah South, com capacidade de 2,9 GW, e na Usina de Energia Shuqaiq, com capacidade de 2,9 GW, na Arábia Saudita. O escopo abrange a conversão das caldeiras existentes para capacidade de combustível duplo usando co-queima de gás natural e óleo pesado. Isso gera diretamente demanda por sistemas de bombas de alimentação de caldeiras associados durante a execução do retrofit e a operação subsequente.
- Julho de 2026: A SPP Pumps Ltd, subsidiária integral da Kirloskar Brothers Limited, garantiu um pedido no valor de GBP 11,7 milhões da Saipem Offshore Construction para o fornecimento de bombas verticais e peças sobressalentes. O contrato expande a presença de bombas offshore da SPP na região do Oriente Médio, Norte da África, Turquia e Índia (MENATI) e apoia a abordagem do Grupo Kirloskar de combinar capacidade de engenharia do Reino Unido com produção indiana para projetos de energia no Golfo.
- Novembro de 2025: A Baker Hughes e a NMDC Energy assinaram um memorando de entendimento na Exposição e Conferência Internacional de Petróleo de Abu Dhabi (ADIPEC) em Abu Dhabi para explorar a localização de produtos e soluções da Baker Hughes na região do Oriente Médio, Norte da África, Turquia e Índia (MENATI). O acordo tem foco específico na fabricação de compressores de gás e bombas centrífugas. Reflete os requisitos de conteúdo local estabelecidos pelas companhias nacionais de petróleo do Golfo.
Escopo do Relatório do Mercado de Bombas de Alimentação de Caldeiras no Oriente Médio e África
Uma bomba de alimentação de caldeira (BFP) é um dispositivo especializado de alta pressão que fornece água de alimentação a uma caldeira a vapor para manter os níveis necessários de geração de água e vapor.
O mercado de bombas de alimentação de caldeiras no Oriente Médio e África é segmentado por tipo de bomba, design de bomba, indústria de uso final e geografia. Por tipo de bomba, o mercado é segmentado em bombas de alimentação de caldeiras horizontais e bombas de alimentação de caldeiras verticais. Por design de bomba, o mercado é dividido em bombas centrífugas multiestágio, bombas centrífugas de estágio único, bombas de alimentação de caldeiras do tipo barril e bombas de alimentação de caldeiras de seção anelar. Por indústria de uso final, o mercado é dividido em geração de energia, petróleo e gás, química e petroquímica, alimentos e bebidas, celulose e papel, metais e mineração e outras aplicações industriais. O relatório também abrange o tamanho do mercado e as previsões para o mercado de bombas de alimentaão de caldeiras no Oriente Médio e África em 5 países. Para cada segmento, o dimensionamento e as previsões do mercado foram fornecidos com base no valor (USD).
Visão geral da segmentação
| Bombas de Alimentação de Caldeiras Horizontais |
| Bombas de Alimentação de Caldeiras Verticais |
| Bombas Centrífugas Multiestágio |
| Bombas Centrífugas de Estágio Único |
| Bombas de Alimentação de Caldeiras do Tipo Barril |
| Bombas de Alimentação de Caldeiras de Seção Anelar |
| Geração de Energia |
| Petróleo e Gás |
| Química e Petroquímica |
| Alimentos e Bebidas |
| Celulose e Papel |
| Metais e Mineração |
| Outras Aplicações Industriais |
| Arábia Saudita |
| Emirados Árabes Unidos |
| Egito |
| África do Sul |
| Marrocos |
| Restante do Oriente Médio e África |
| Por Tipo de Bomba | Bombas de Alimentação de Caldeiras Horizontais |
| Bombas de Alimentação de Caldeiras Verticais | |
| Por Design de Bomba | Bombas Centrífugas Multiestágio |
| Bombas Centrífugas de Estágio Único | |
| Bombas de Alimentação de Caldeiras do Tipo Barril | |
| Bombas de Alimentação de Caldeiras de Seção Anelar | |
| Por Indústria de Uso Final | Geração de Energia |
| Petróleo e Gás | |
| Química e Petroquímica | |
| Alimentos e Bebidas | |
| Celulose e Papel | |
| Metais e Mineração | |
| Outras Aplicações Industriais | |
| Por Geografia | Arábia Saudita |
| Emirados Árabes Unidos | |
| Egito | |
| África do Sul | |
| Marrocos | |
| Restante do Oriente Médio e África |
Principais Questões Respondidas no Relatório
Qual é o valor projetado do mercado de bombas de alimentação de caldeiras no Oriente Médio e África até 2032?
O mercado regional tem previsão de atingir 37,35 milhões de USD até 2032, a partir de 32,23 milhões de USD em 2026, a um CAGR de 2,49% de 2027 a 2032.
Qual tipo de bomba tem a maior demanda regional?
As bombas de alimentação de caldeiras horizontais lideraram a demanda por tipo de bomba com uma participação de 67,3% em 2026, sustentadas por ativos de energia e água em escala de serviço público.
Qual design de bomba de alimentação de caldeira está crescendo mais rapidamente na região?
As bombas de alimentação de caldeiras do tipo barril têm previsão de crescimento a um CAGR de 2,6% até 2032 porque se adequam ao serviço flexível de ciclo combinado.
Qual aplicação de uso final lidera a demanda por bombas de alimentação de caldeiras no Oriente Médio e África?
A geração de energia detinha 45,2% da demanda em 2026, enquanto as aplicações química e petroquímica têm previsão de crescimento mais rápido a um CAGR de 2,9%.
Qual país é o maior comprador regional de bombas de alimentação de caldeiras?
A Arábia Saudita detinha uma participação de 33,8% em 2026, sustentada por seu pipeline de projetos de energia, dessalinização e petroquímica.
Por que os serviços de retrofit são importantes para os fornecedores de bombas de alimentação de caldeiras?
As plantas térmicas envelhecidas precisam de reparos, atualizações de eficiência e unidades de substituição, criando demanda recorrente além das adjudicações de projetos em campo novo.