
Taille et part du marché des pompes d'alimentation de chaudières au Moyen-Orient et en Afrique
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2022 - 2032 |
|---|---|
| Période de Données Prévisionnelles | 2027 - 2032 |
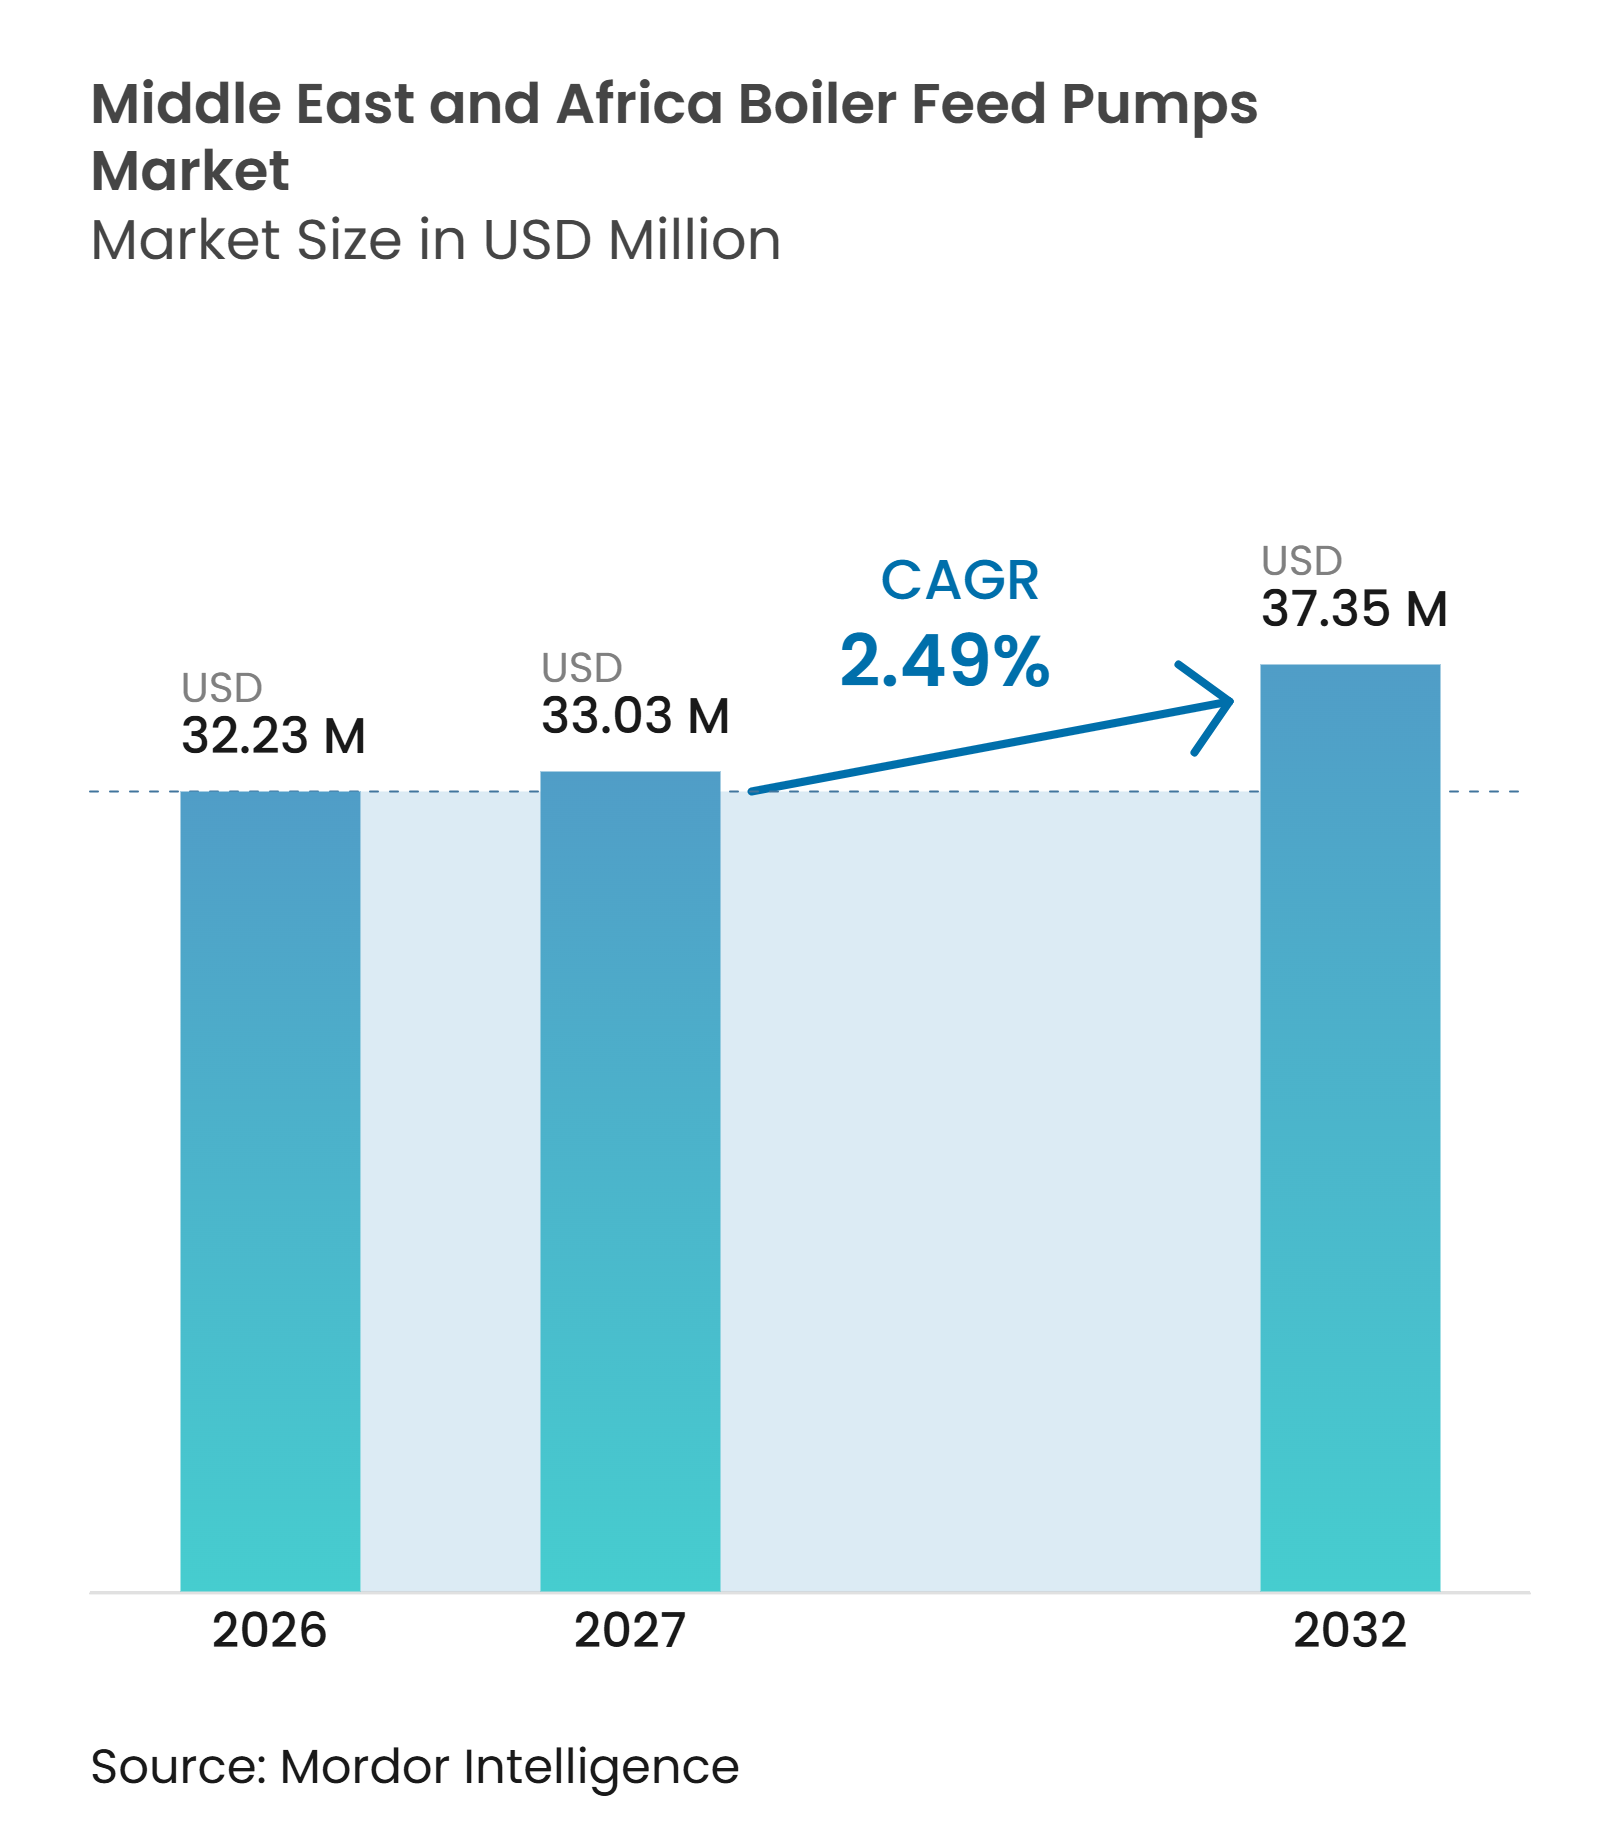
| Taille du marché de l'année de base (2026) | 32.23 Millions de dollars américains |
| Taille du Marché (2027) | 33.03 Millions de dollars américains |
| Taille du Marché (2032) | 37.35 Millions de dollars américains |
| Taux de croissance (2027 - 2032) | 2.49 % |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des pompes d'alimentation de chaudières au Moyen-Orient et en Afrique par Mordor Intelligence
La taille du marché des pompes d'alimentation de chaudières au Moyen-Orient et en Afrique était évaluée à 32,23 millions USD en 2026 et devrait croître de 33,03 millions USD en 2027 pour atteindre 37,35 millions USD d'ici 2032, à un CAGR de 2,49 % durant la période de prévision (2027-2032). Le marché des pompes d'alimentation de chaudières au Moyen-Orient et en Afrique est soutenu par les dépenses consacrées à la production d'énergie au gaz, au dessalement et aux actifs de traitement industriel, notamment dans les pays du Conseil de coopération du Golfe. Les projets d'eau et d'énergie restent importants car les équipements à cycle vapeur continuent de nécessiter des systèmes d'alimentation en eau sous haute pression fiables. L'investissement pétrochimique génère une demande supplémentaire de la part des usines de traitement qui utilisent plusieurs boucles de vapeur plutôt qu'un cycle de puissance central unique. Les fournisseurs accordent davantage d'importance au service local, aux contrats de cycle de vie, à la surveillance de l'état et aux variateurs de vitesse, les exploitants d'installations se concentrant sur la disponibilité et les coûts d'exploitation. Les ajouts de capacités en énergies renouvelables limitent les nouvelles capacités thermiques dans certains marchés, ce qui déplace davantage l'attention vers les modernisations en cycle combiné, les retrofits et les applications de vapeur de procédé.
Principaux enseignements du rapport
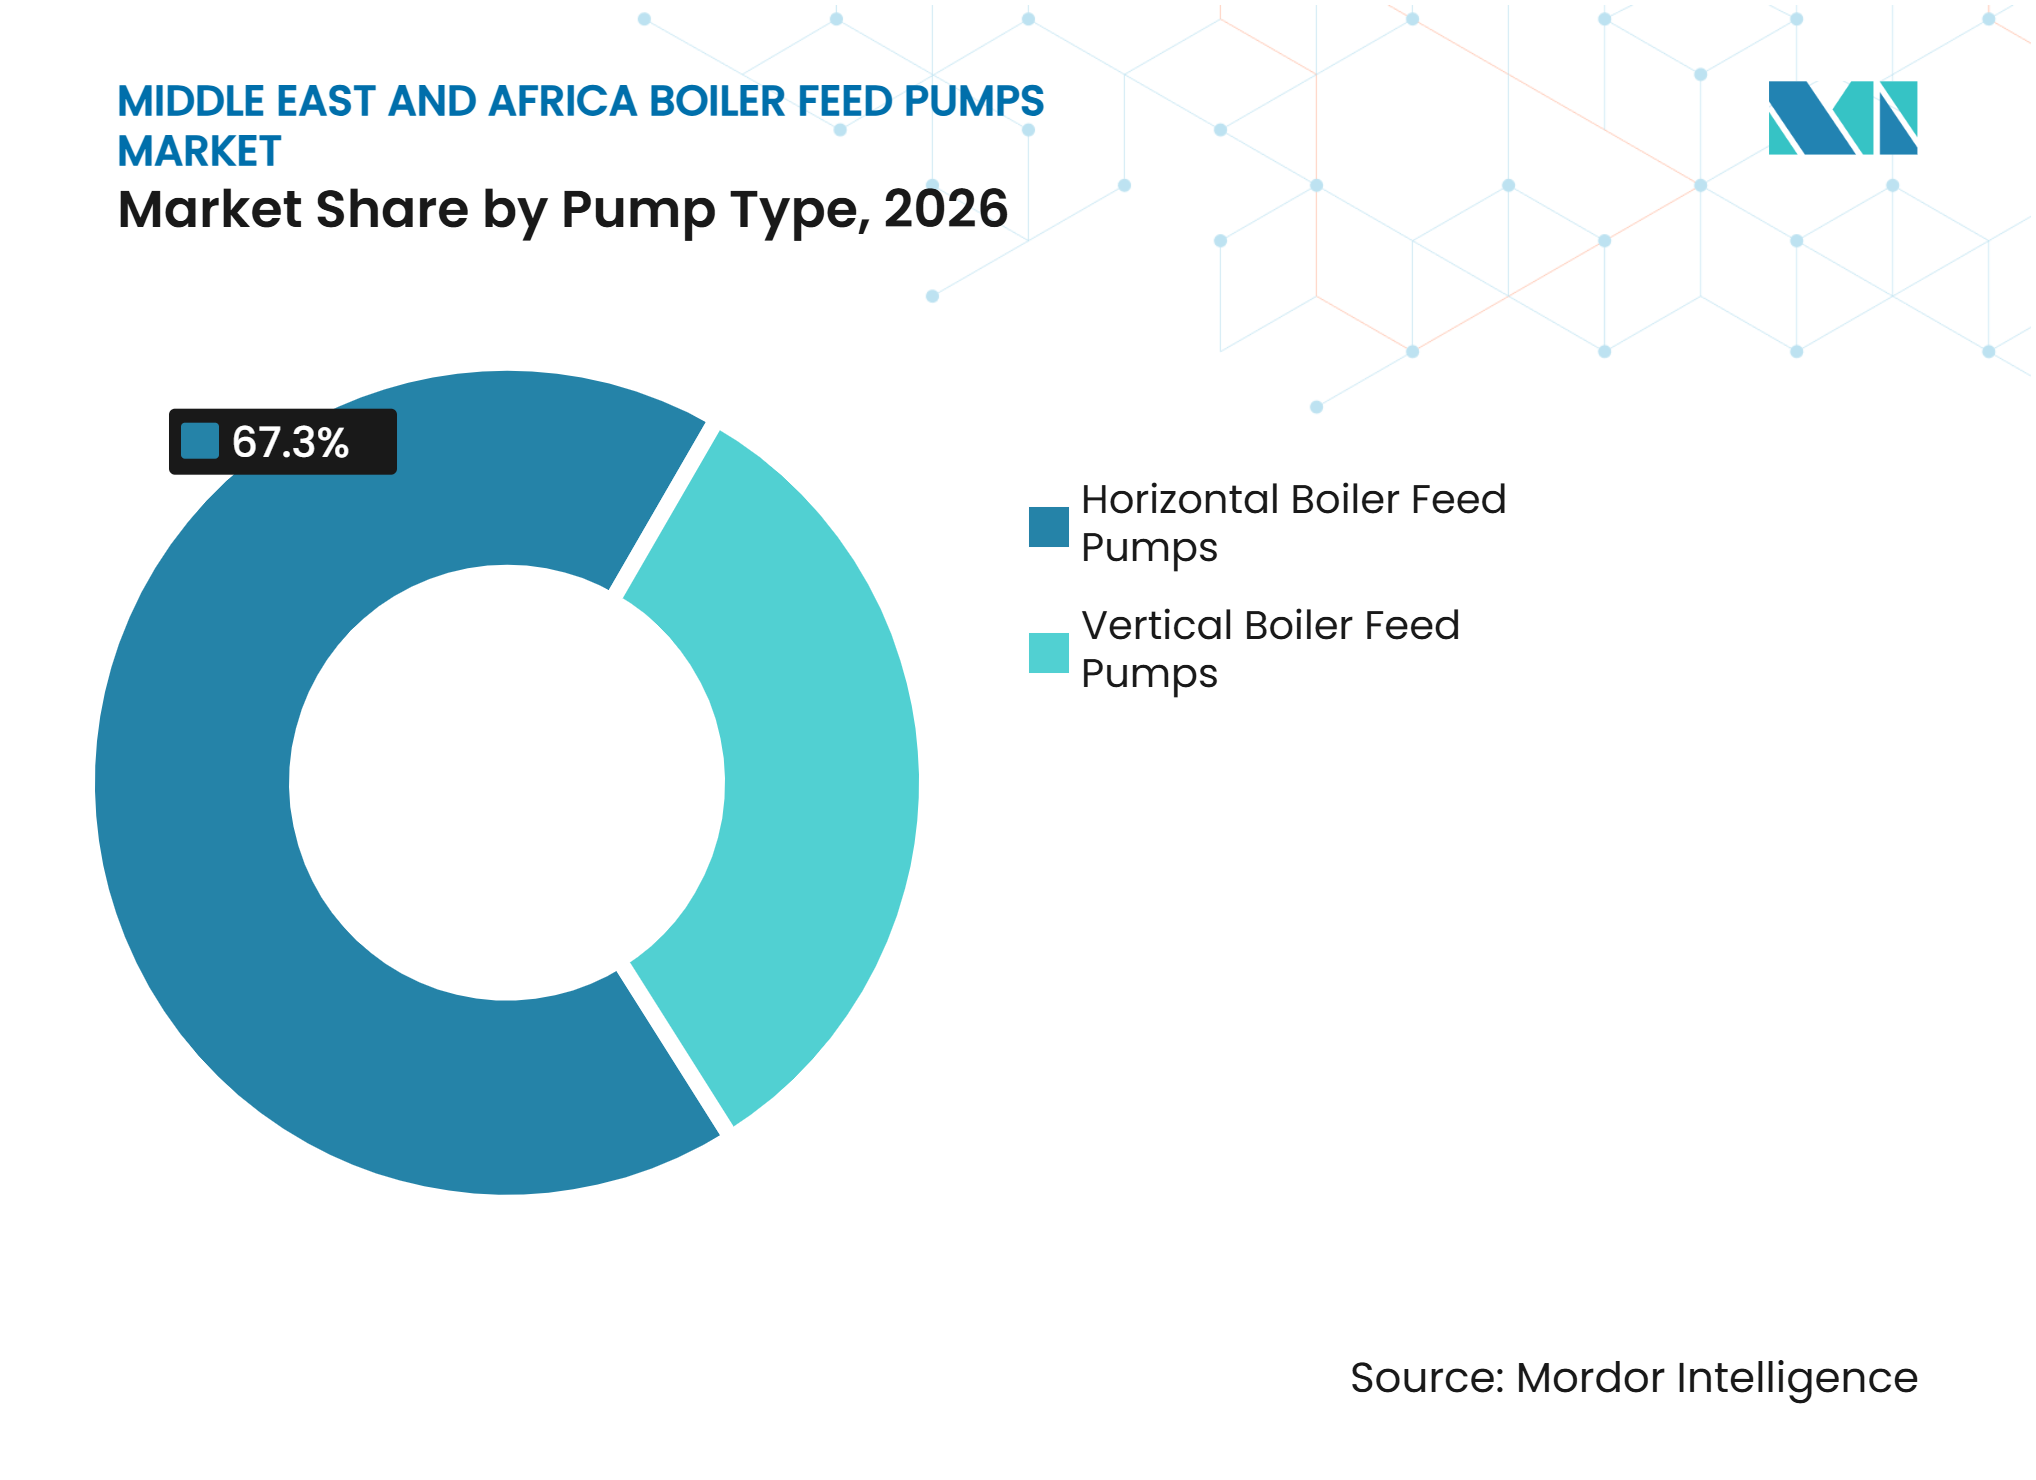
- Par type de pompe, les pompes d'alimentation de chaudières horizontales détenaient 67,3 % de la part du marché des pompes d'alimentation de chaudières au Moyen-Orient et en Afrique en 2026, tandis que les pompes d'alimentation de chaudières verticales devraient croître à un CAGR de 2,7 % jusqu'en 2032.
- Par conception de pompe, les pompes centrifuges multi-étagées détenaient 54,7 % de la part du marché des pompes d'alimentation de chaudières au Moyen-Orient et en Afrique en 2026, tandis que les pompes d'alimentation de chaudières de type baril devraient croître à un CAGR de 2,6 % jusqu'en 2032.
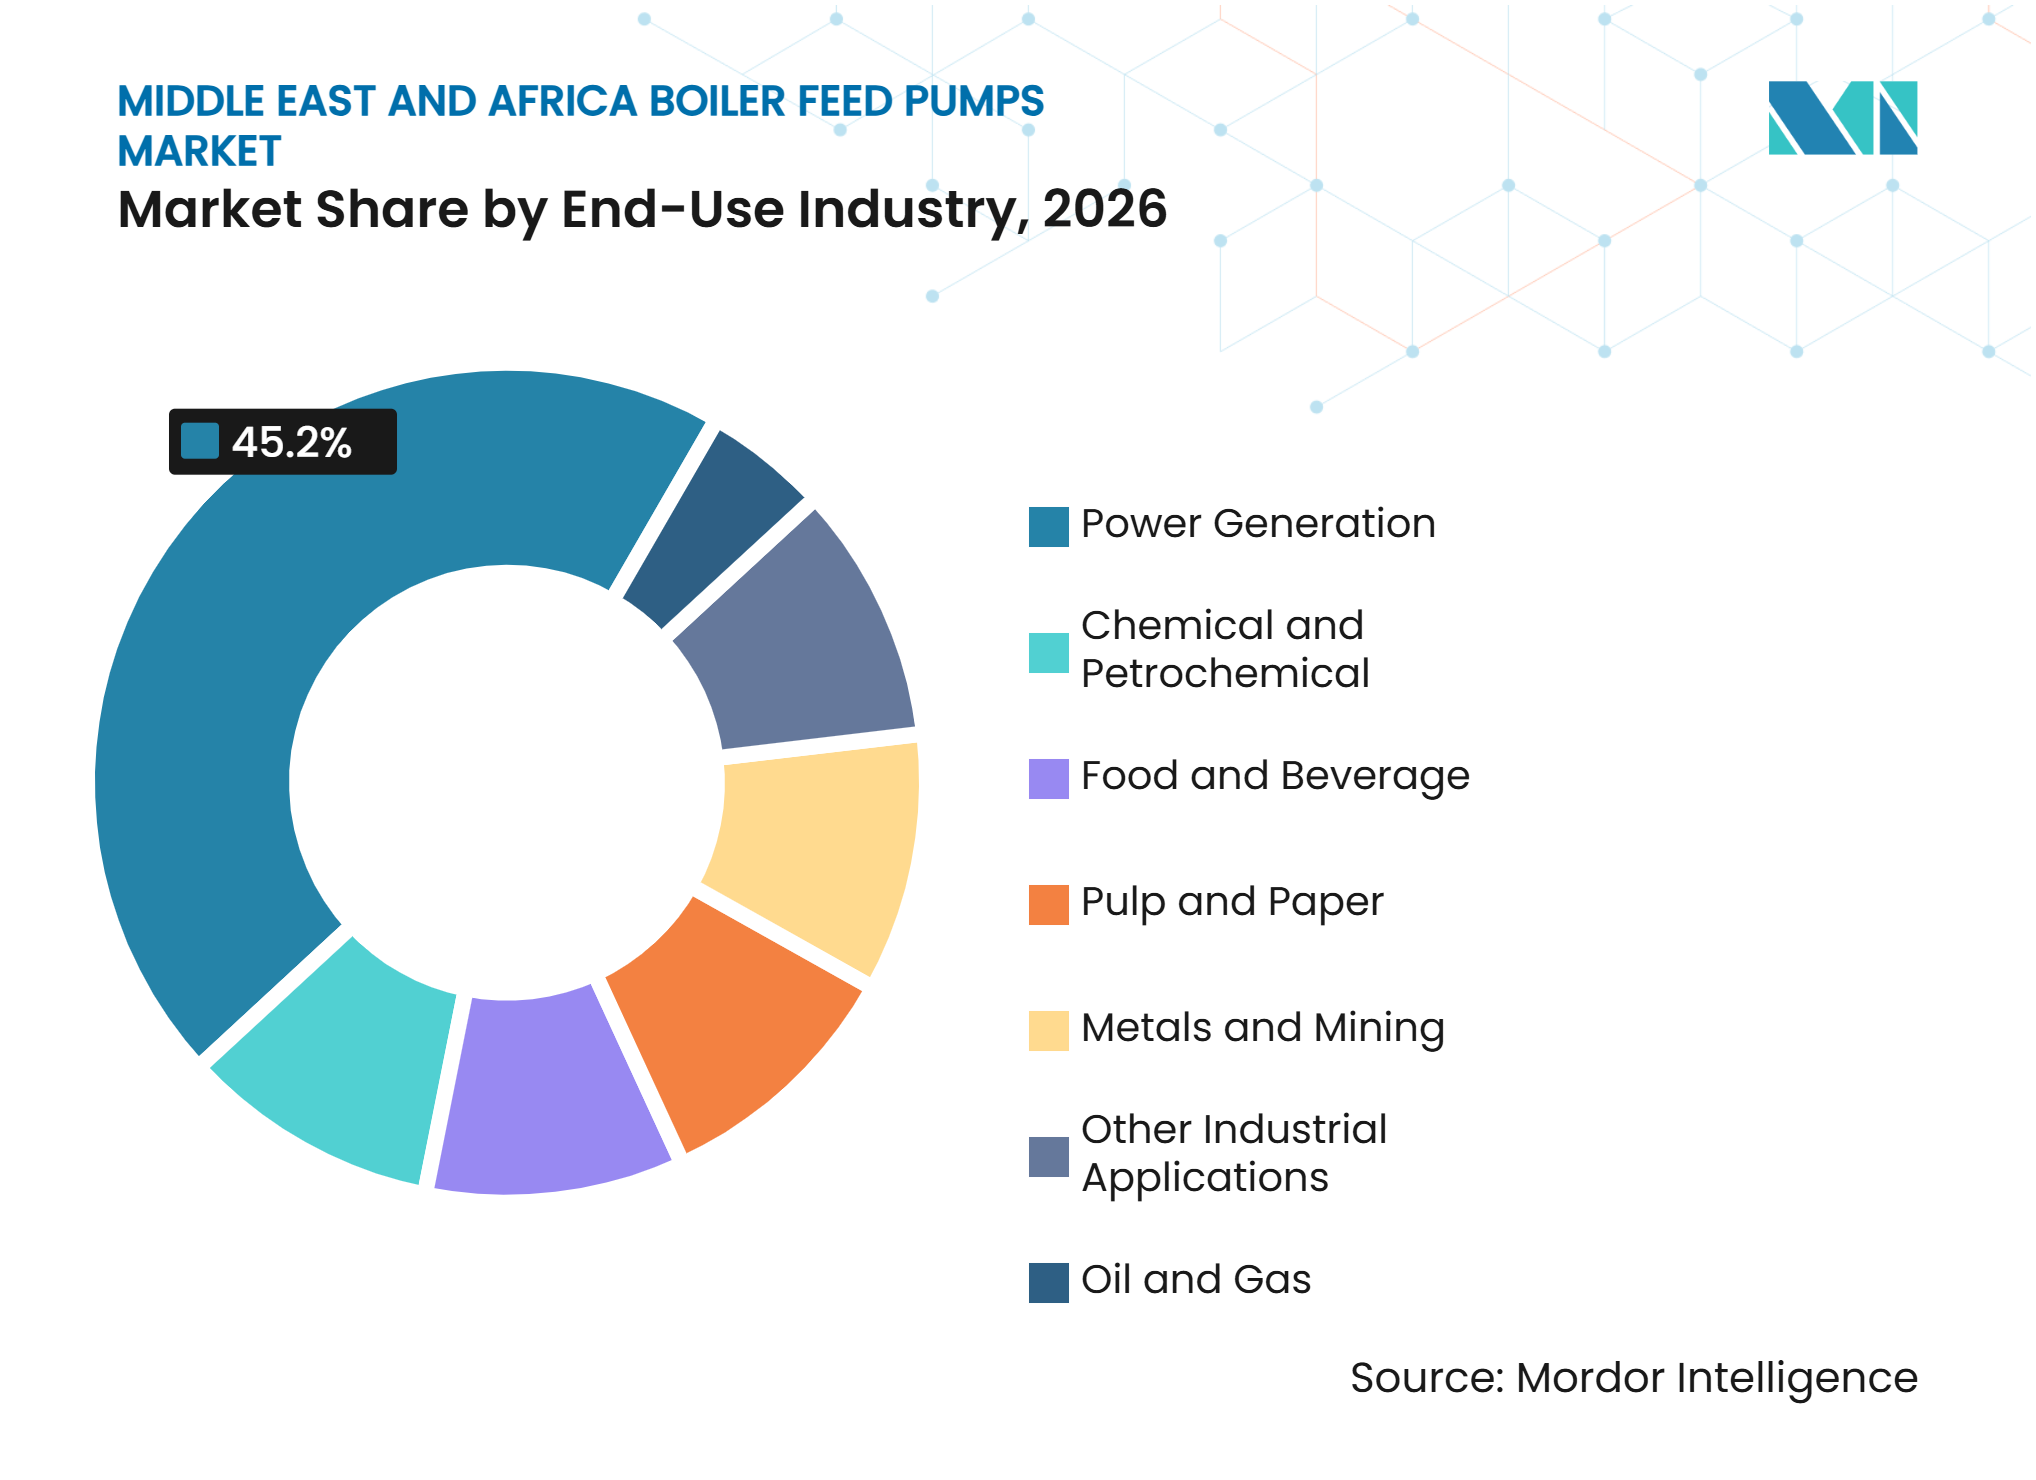
- Par secteur d'utilisation finale, la production d'énergie représentait 45,2 % de la taille du marché des pompes d'alimentation de chaudières au Moyen-Orient et en Afrique en 2026, tandis que la chimie et la pétrochimie devraient croître à un CAGR de 2,9 % jusqu'en 2032.
- Par géographie, l'Arabie saoudite détenait 33,8 % du marché régional en 2026, tandis que l'Égypte devrait croître à un CAGR de 3,1 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Co-implantation énergie-eau dans les projets intégrés eau-énergie (IWPP) du Golfe | +0.4% | CCG, dont l'Arabie saoudite, les mirats arabes unis et le Qatar | Moyen terme (2-4 ans) |
| Ajouts de capacités de raffinage et de pétrochimie | +0.5% | Arabie saoudite et Émirats arabes unis | Long terme (≥ 4 ans) |
| Modernisations des centrales thermiques à cycle combiné et flexibles | +0.3% | Émirats arabes unis, Arabie saoudite et Égypte | Moyen terme (2-4 ans) |
| Demande de vapeur industrielle dans les secteurs minier et de la fabrication de procédés | +0.2% | Arabie saoudite, Afrique du Sud et Maroc | Long terme (≥ 4 ans) |
| Demande de retrofit et de service après-vente pour les pompes d'alimentation de chaudières | +0.2% | Moyen-Orient et Afrique | Court terme (≤ 2 ans) |
| Adoption de pompes à haute efficacité et de variateurs de vitesse | +0.2% | CCG et Égypte | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Co-implantation énergie-eau dans les projets intégrés eau-énergie (IWPP) du Golfe
Les projets intégrés eau-énergie (IWPP) concentrent la demande d'équipements lourds au sein du marché des pompes d'alimentation de chaudières au Moyen-Orient et en Afrique. Ces centrales combinent la production d'électricité et la production d'eau désignée et dépendent de systèmes de vapeur haute pression soumis à des exigences de disponibilité élevées. TAQA a atteint la clôture financière des projets Rumah 2 et Al Nairyah 2 de 3,6 GW en Arabie saoudite en 2025, prolongeant ainsi le pipeline de projets à cycle combiné du pays.[1] Les exploitants évaluent de plus en plus la couverture de service, l'accès aux pièces de rechange et les engagements de performance parallèlement à l'offre d'équipement d'origine. Cette approche favorise les fournisseurs capables de maintenir une capacité d'ingénierie locale et de gérer des contrats de service à long terme. Elle peut également réduire la part des travaux de service après-vente disponibles par appel d'offres ouvert après une attribution initiale de projet.
Ajouts de capacités de raffinage, de pétrochimie et de vapeur industrielle
L'investissement dans le raffinage et la pétrochimie crée une base de demande distincte pour le marché des pompes d'alimentation de chaudières au Moyen-Orient et en Afrique. Saudi Aramco et Sinopec ont convenu en avril 2025 d'étendre le complexe YASREF à Yanbu avec un vapocraqueur à charge mixte d'une capacité de 1,8 million de tonnes métriques par an et un complexe aromatiques d'une capacité de 1,5 million de tonnes métriques par an. Le secteur chimique régional dispose également de 69 milliards USD d'investissements de capacité projetés d'ici 2030, ce qui soutient une base plus large de besoins en vapeur de procédé.[2] Les usines intégrées utilisent des circuits de chaudières à différents niveaux de pression, de sorte qu'elles peuvent nécessiter plusieurs trains de pompes au sein d'un même projet. Ce schéma diffère de la conception centralisée d'une centrale électrique et favorise les fournisseurs disposant d'une large gamme d'équipements multi-étagés conformes à l'API 610. Les secteurs minier et de la fabrication de procédés créent également des besoins récurrents plus modestes pour les systèmes de vapeur industrielle en Afrique du Sud, en Arabie saoudite et au Maroc.
Flexibilité du cycle combiné, efficacité des pompes et variateurs de vitesse
Les projets à cycle combiné restent pertinents pour le marché des pompes d'alimentation de chaudières au Moyen-Orient et en Afrique là où les réseaux ont besoin d'une capacité dispatchable aux côtés de la production renouvelable. Emirates Water and Electricity Company a émis une demande de propositions en 2025 pour le projet Al Nouf, une centrale à cycle combiné d'une capacité allant jusqu'à 3,3 GW et dont la mise en service commerciale est prévue au troisième trimestre 2029.[3] Les changements de charge fréquents exercent des contraintes thermiques sur les systèmes d'alimentation en eau et augmentent la valeur des conceptions de type baril et à section annulaire. Les exploitants d'installations adoptent également des variateurs de vitesse pour aligner la production des pompes sur la demande variable et réduire la consommation d'énergie inutile. La surveillance à distance de l'état peut identifier les problèmes de vibration, d'étanchéité et de performance hydraulique avant qu'ils ne deviennent des arrêts plus importants. Ces fonctions rendent le coût du cycle de vie et la capacité de service sur site plus importants dans la sélection des équipements.
Retrofits de pompes d'alimentation de chaudières et demande de service après-vente
Le vieillissement des actifs de production d'énergie soutient les travaux de remplacement et de service sur l'ensemble du marché des pompes d'alimentation de chaudières au Moyen-Orient et en Afrique. Les installations existantes de charbon, de gaz et de dessalement continuent de nécessiter la réparation des équipements d'alimentation en eau même lorsque les nouveaux projets thermiques sont limités. Sulzer indique que la restauration d'une pompe d'alimentation de chaudière vieillissante peut améliorer le rendement hydraulique de 5 % par rapport à sa valeur de référence en état vieilli.[4] La maintenance différée dans certaines parties de l'Afrique peut créer un arriéré plus important d'équipements fonctionnant en dessous de leur efficacité de conception. Cette situation soutient la demande de roues, de joints, de modernisations hydrauliques et de remplacement complet d'unités. Elle favorise également les fournisseurs capables de fournir des évaluations techniques et un soutien sur site dans des endroits où les ressources de maintenance qualifiées sont limitées.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Substitution des nouvelles capacités thermiques par la production renouvelable | -0.4% | CCG et Afrique du Nord | Long terme (≥ 4 ans) |
| Coût en capital et coût du cycle de vie élevés des trains haute pression | -0.2% | Moyen-Orient et Afrique | Moyen terme (2-4 ans) |
| Volatilité du calendrier des projets et du financement | -0.2% | Afrique subsaharienne et Afrique du Nord | Moyen terme (2-4 ans) |
| Contraintes liées à la chimie de l'eau d'alimentation et aux services qualifiés | -0.1% | Afrique subsaharienne et CCG | Court terme ( 2 ans) |
| Contraintes élevées en capital, cycle de vie, financement et services qualifiés | -0.2% | Moyen-Orient et Afrique (Afrique subsaharienne, Afrique du Nord) | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Substitution des nouvelles capacités thermiques par la production renouvelable
Le déploiement du solaire et de l'éolien réduit le pipeline de nouveaux projets à cycle vapeur dans certaines parties du marché des pompes d'alimentation de chaudières au Moyen-Orient et en Afrique. L'Arabie saoudite a mis en service l'usine de dessalement par osmose inverse Shuaibah-3 en 2025, le pays s'éloignant d'un modèle de production de vapeur alimenté au pétrole pour cette installation hydraulique. Les centrales thermiques existantes continueront d'avoir besoin de maintenance, mais la planification axée sur les énergies renouvelables réduit le volume de nouvelles installations de pompes utilitaires entièrement neuves. L'effet est plus significatif pour les grandes configurations horizontales utilisées dans les applications à l'échelle utilitaire. Les usines industrielles et les centrales à cycle combiné flexibles conservent un rôle là où la vapeur de procédé et la stabilité du réseau sont requises. Le résultat est un changement progressif dans la composition de la demande plutôt qu'un retrait immédiat de la base installée.
Contraintes élevées en capital, cycle de vie, financement et services qualifiés
Les systèmes de chaudières haute pression nécessitent un investissement en capital substantiel et peuvent être difficiles à financer dans des environnements de projets contraints. La norme ISO 13709:2009 établit les exigences pour les pompes centrifuges utilisées dans les applications pétrolières, pétrochimiques et de gaz naturel, y compris les attentes en matière de fiabilité et d'essais. La conformité à cette norme et à la norme 610 de l'American Petroleum Institute (API) peut augmenter le coût des équipements par rapport aux alternatives de spécification inférieure. Le traitement de l'eau d'alimentation, le remplacement des joints et l'usure des roues ajoutent des coûts récurrents pendant l'exploitation. Les promoteurs dans certaines parties de l'Afrique subsaharienne peuvent privilégier des équipements moins coûteux lorsque les tarifs et le financement des projets sont contraints. L'accès limité à des ingénieurs de terrain qualifiés peut retarder davantage la maintenance et réduire le vivier de fournisseurs pour les applications haute pression complexes.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de pompe :
les configurations horizontales maintiennent le volume à l'échelle utilitaireLes pompes d'alimentation de chaudières horizontales détenaient 67,3 % du marché des pompes d'alimentation de chaudières au Moyen-Orient et en Afrique en 2026. Leur base installée est concentrée sur les grandes applications utilitaires où le débit élevé, le service continu et les procédures d'exploitation établies sont importants. Les installations d'eau et d'énergie du CCG, ainsi que les anciennes centrales au charbon et au gaz en Afrique du Sud, constituent une base stable pour la demande de service et de remplacement. Les conceptions horizontales entre paliers et multi-étagées restent courantes là où les exploitants exigent un rendement hydraulique élevé. KSB et Sulzer maintiennent des portefeuilles d'équipements pour le service haute pression des pompes d'alimentation de chaudières, ce qui soutient l'utilisation continue de ces conceptions dans les installations établies.
Les pompes d'alimentation de chaudières verticales devraient croître à un CAGR de 2,7 % jusqu'en 2032. Leur disposition compacte est utile là où les usines de procédés et les installations de cogénération disposent d'un espace limité pour les salles des pompes. Cela soutient leur utilisation dans les projets de retrofit qui ne peuvent pas accueillir un nouveau châssis horizontal. La conception peut également réduire certaines exigences de génie civil lorsque les installations modernisent des systèmes plus anciens. ANDRITZ indique que sa gamme de pompes verticales haute pression peut servir des débits allant jusqu'à 600 mètres cubes par heure et des hauteurs manométriques allant jusqu'à 900 mètres. Le secteur des pompes d'alimentation de chaudières au Moyen-Orient et en Afrique a donc un besoin croissant d'équipements verticaux dans les contextes de vapeur de procédé, même si les équipements horizontaux restent au cœur des grands actifs utilitaires.


Par conception de pompe :
les pompes centrifuges multi-étagées en tête, les types baril en accélérationLes pompes centrifuges multi-étagées détenaient 54,7 % du marché des pompes d'alimentation de chaudières au Moyen-Orient et en Afrique en 2026. Elles conviennent à la plage de pression utilisée par de nombreuses applications d'alimentation de chaudières sous-critiques et supercritiques inférieures. Leur construction étagée permet aux fabricants de configurer les performances en fonction des besoins en hauteur manométrique spécifiques à l'installation sans un carter entièrement sur mesure. Cela offre un avantage de coût important dans les projets sensibles aux prix. KSB a fourni six pompes d'alimentation de chaudières CHTD pour la centrale thermique El-Tebbin de 700 MW en Égypte, montrant la place établie de cette configuration dans les actifs de production d'énergie régionaux.
Les pompes d'alimentation de chaudières de type baril devraient croître à un CAGR de 2,6 % jusqu'en 2032. Le format à double carter peut gérer les changements de température et les exigences de pression associés à l'exploitation flexible en cycle combiné. Cela le rend pertinent lorsque les centrales thermiques ajustent leur production pour soutenir les réseaux avec une production renouvelable plus variable. Les pompes à section annulaire sont également utilisées là où une haute pression et une flexibilité d'exploitation sont nécessaires. Les pompes centrifuges mono-étagées servent les services de chaudières industrielles et auxiliaires à basse pression, bien que leur rôle soit plus modeste dans une région centrée sur les applications utilitaires et pétrochimiques. Le secteur des pompes d'alimentation de chaudières au Moyen-Orient et en Afrique évolue donc vers des conceptions qui équilibrent la fiabilité haute pression avec le service cyclique des nouveaux actifs thermiques.
Par secteur d'utilisation finale :
la production d'énergie domine, la pétrochimie s'accélèreLa production d'énergie représentait 45,2 % de la taille du marché des pompes d'alimentation de chaudières au Moyen-Orient et en Afrique en 2026. Les projets d'eau et d'énergie du Golfe, les centrales à cycle combiné et le parc de centrales au charbon d'Afrique du Sud constituent la base installée principale. Le segment bénéficie de la durée de vie opérationnelle des centrales à cycle vapeur existantes, qui continuent d'avoir besoin d'équipements de remplacement et de services de réparation. Le traitement du pétrole et du gaz ajoute une demande connexe via les réchauffeurs de procédé et l'activité d'injection de vapeur en Arabie saoudite et à Abou Dhabi. Le marché des pompes d'alimentation de chaudières au Moyen-Orient et en Afrique reste lié à la maintenance utilitaire même si la capacité renouvelable se développe.
Les applications chimiques et pétrochimiques devraient croître à un CAGR de 2,9 % jusqu'en 2032. Les vapocraqueurs à charge mixte, les installations aromatiques et les usines de traitement en aval utilisent plusieurs circuits de vapeur, créant un plus grand nombre d'exigences de pompes distinctes. L'expansion de Yasref illustre l'ampleur de l'investissement actuel dans la pétrochimie saoudienne. L'alimentation et les boissons, la pâte et le papier, les métaux et les mines restent des applications plus modestes, mais elles fournissent des commandes récurrentes pour les systèmes à pression moyenne. Ces utilisations sont importantes dans les pays où les grands projets utilitaires progressent lentement. Elles donnent également aux fournisseurs des opportunités de se démarquer par le service local et des solutions de retrofit pratiques plutôt que par la seule qualification aux grands projets.

Analyse géographique
Arabie saoudite
L'Arabie saoudite détenait 33,8 % du marché des pompes d'alimentation de chaudières au Moyen-Orient et en Afrique en 2026. Le pays combine des investissements dans l'énergie, le dessalement et la pétrochimie à une échelle inégalée ailleurs dans la région. TAQA a atteint la clôture financière des projets Rumah 2 et Al Nairyah 2, ajoutant 3,6 GW de capacité au pipeline de projets à cycle combiné saoudien. L'expansion de Yasref à Yanbu soutient un flux distinct de demande d'équipements de vapeur de procédé. Les exigences de contenu local dans le cadre de Vision 2030 influencent de plus en plus les décisions d'approvisionnement. Les fournisseurs disposant de partenariats de service, d'assemblage ou de fabrication en Arabie saoudite sont mieux placés pour répondre à ces exigences. Cela favorise les entreprises capables de combiner une capacité de conception internationale avec une exécution locale.
Égypte
L'Égypte devrait croître à un CAGR de 3,1 % jusqu'en 2032 sur le marché des pompes d'alimentation de chaudières au Moyen-Orient et en Afrique. Sa demande est soutenue par les investissements utilitaires, le traitement du gaz et les ajouts de cycle combiné. La grande base installée d'équipements de production d'énergie à cycle vapeur crée un besoin continu de gestion du cycle de vie. L'installation de KSB à la centrale thermique El-Tebbin de 700 MW montre l'utilisation établie des systèmes d'alimentation en eau multi-étagés haute pression dans le pays. Les projets de conversion en cycle combiné peuvent ajouter des générateurs de vapeur à récupération de chaleur et des équipements d'alimentation en eau associés. La capacité de fabrication et de service locale peut devenir plus importante à mesure que les exploitants recherchent des délais de réponse plus courts. Cela donne aux partenaires locaux un rôle pratique dans les contrats de maintenance et les travaux de retrofit industriel.
Émirats arabes unis, Afrique du Sud, Maroc et autres marchés
Les Émirats arabes unis disposent d'un pipeline de production de gaz flexible qui soutient des applications spécialisées sur le marché des pompes d'alimentation de chaudières au Moyen-Orient et en Afrique. Le projet Al Nouf devrait utiliser la technologie à cycle combiné et est prévu pour une mise en service commerciale au troisième trimestre 2029. Cette configuration soutient la demande de conceptions haute pression capables de gérer des charges d'exploitation variables. L'Afrique du Sud continue de fournir des travaux de service après-vente car son parc de centrales au charbon nécessite une maintenance continue, tandis que la transition vers les énergies renouvelables modère les perspectives pour les nouvelles unités thermiques. Le Maroc a un potentiel dans les infrastructures d'énergie et d'eau, bien que le calendrier des projets reste important. Les autres marchés d'Afrique subsaharienne font face à des contraintes de financement et de compétences qui peuvent ralentir la livraison des projets. Le marché des pompes d'alimentation de chaudières au Moyen-Orient et en Afrique est par conséquent partagé entre les grandes opportunités de projets du Golfe, la demande de service établie en Afrique du Sud et le potentiel industriel à plus long terme ailleurs.
Paysage concurrentiel
Concentration du Marché
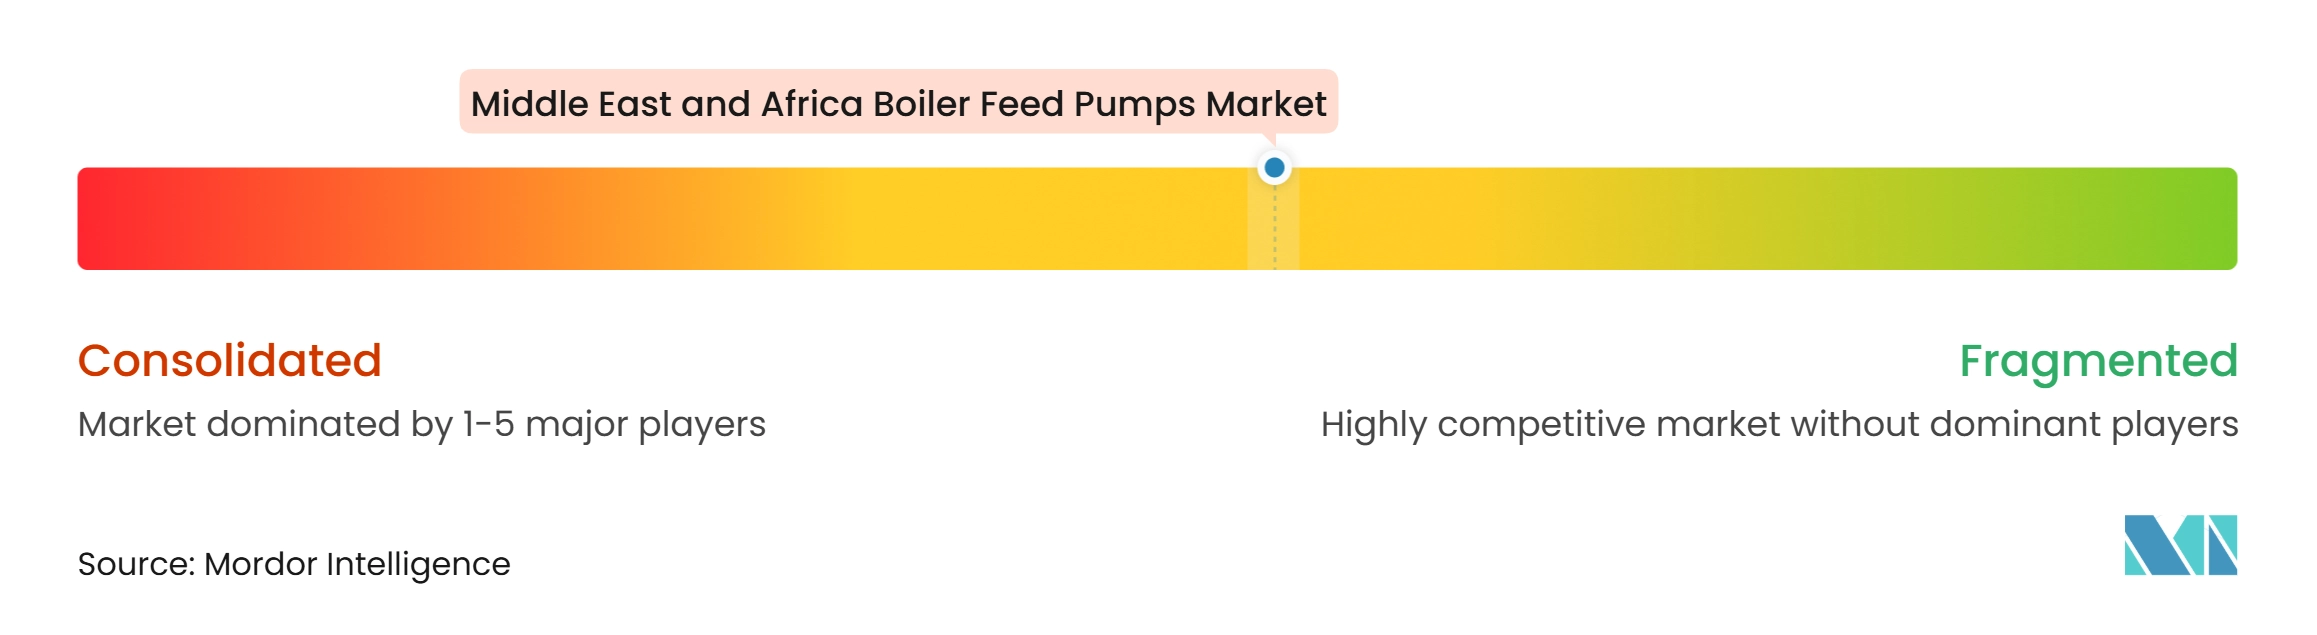
Le marché des pompes d'alimentation de chaudières au Moyen-Orient et en Afrique est modérément concentré parmi les fournisseurs disposant de capacités haute pression et conformes à la norme API 610 établies. KSB, Sulzer, Flowserve, Baker Hughes, EBARA, Ruhrpumpen et ANDRITZ figurent parmi les fabricants actifs dans les applications de pompes utilitaires, pétrochimiques ou industrielles. Leur force provient des relations avec la base installée, des conceptions d'équipements éprouvées et de l'accès aux ressources de service. Flowserve fait état de coentreprises en Arabie saoudite et aux Émirats arabes unis, qui soutiennent la fabrication et le service locaux pour le secteur énergétique régional. Le marché des pompes d'alimentation de chaudières au Moyen-Orient et en Afrique favorise donc les entreprises capables d'associer la fourniture d'équipements au soutien sur le terrain tout au long de la durée de vie opérationnelle d'un actif.
Les entreprises se démarquent également par la surveillance numérique, l'intégration de variateurs de vitesse et des modèles de maintenance basés sur la performance des installations. EBARA a étendu son bureau d'ingénierie de Dubaï en 2026 pour soutenir l'activité d'infrastructure énergétique dans la région. Baker Hughes et NMDC Energy ont signé un protocole d'accord en novembre 2025 pour explorer la localisation de produits et de solutions dans la région Moyen-Orient, Afrique du Nord, Turquie et Inde (MENATI), notamment la fabrication de compresseurs de gaz et de pompes centrifuges. La référence d'installation d'El-Tebbin de KSB montre également comment l'expérience d'exploitation historique peut soutenir de futures opportunités de service et de remplacement. Ces initiatives renforcent l'importance de la proximité, de la qualification et de la réactivité du service dans les grandes soumissions de projets.
Les fabricants régionaux et les opérateurs sous licence peuvent concurrencer efficacement dans les travaux de retrofit et industriels à pression moyenne où le délai de réponse et les relations locales sont déterminants. Ils peuvent être moins exposés aux grands projets utilitaires qui nécessitent des listes de références étendues et une certification haute pression. Les exigences de conformité aux normes ISO 13709 et API 610 restent des facteurs importants pour les services pétroliers, gaziers et pétrochimiques exigeants. Les fournisseurs sans cette qualification sont plus susceptibles de servir des applications industrielles de spécification inférieure. Le marché des pompes d'alimentation de chaudières au Moyen-Orient et en Afrique offre encore de la place pour des modèles de service différenciés dans les zones moins desservies.
Leaders du secteur des pompes d'alimentation de chaudières au Moyen-Orient et en Afrique
-
Flowserve Corporation
-
Sulzer Ltd.
-
KSB SE & Co. KGaA
-
Torishima Pump Mfg. Co., Ltd.
-
Ruhrpumpen Group
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des pompes d'alimentation de chaudières au Moyen-Orient et en Afrique Entreprises couvertes dans ce rapport
- Allweiler-Farid Pumps
- ANDRITZ AG
- Baker Hughes Company
- Celeros Flow Technology
- EBARA Corporation
- Flowserve Corporation
- Grundfos Holding A/S
- ITT Inc.
- Kirloskar Brothers Limited
- KSB SE & Co. KGaA
- Mitsubishi Heavy Industries, Ltd.
- Pentair plc
- Ruhrpumpen Group
- SPP Pumps
- Sulzer Ltd.
- Torishima Pump Mfg. Co., Ltd.
- Weir Group plc
- Wilo SE
- WPIL Limited
- Xylem Inc.
Développements industriels récents dans Marché des pompes d'alimentation de chaudières au Moyen-Orient et en Afrique
- Juillet 2026 : Mitsubishi Power, une marque de solutions énergétiques de Mitsubishi Heavy Industries, Ltd., a reçu un contrat pour fournir des composants clés de chaudières pour la conversion de combustible des chaudières à fioul lourd de la centrale électrique de Jeddah South, d'une capacité de 2,9 GW, et de la centrale électrique de Shuqaiq, d'une capacité de 2,9 GW, en Arabie saoudite. Le périmètre couvre la conversion des chaudières existantes en capacité bi-combustible utilisant le co-combustion de gaz naturel et de fioul lourd. Cela génère directement une demande pour les systèmes de pompes d'alimentation de chaudières associés lors de l'exécution du retrofit et de l'exploitation ultérieure.
- Juillet 2026 : SPP Pumps Ltd, filiale en propriété exclusive de Kirloskar Brothers Limited, a obtenu une commande d'une valeur de 11,7 millions GBP de Saipem Offshore Construction pour la fourniture de pompes verticales et de pièces de rechange. Le contrat étend l'empreinte de pompes offshore de SPP dans la région Moyen-Orient, Afrique du Nord, Turquie et Inde (MENATI) et soutient l'approche du groupe Kirloskar consistant à combiner la capacité d'ingénierie britannique avec la production indienne pour les projets énergétiques du Golfe.
- Novembre 2025 : Baker Hughes et NMDC Energy ont signé un protocole d'accord lors de l'Exposition et Conférence internationale du pétrole d'Abou Dhabi (ADIPEC) à Abou Dhabi pour explorer la localisation des produits et solutions de Baker Hughes dans la région Moyen-Orient, Afrique du Nord, Turquie et Inde (MENATI). L'accord porte spécifiquement sur la fabrication de compresseurs de gaz et de pompes centrifuges. Il reflète les exigences de contenu local fixées par les compagnies pétrolières nationales du Golfe.
Périmètre du rapport sur le marché des pompes d'alimentation de chaudières au Moyen-Orient et en Afrique
Une pompe d'alimentation de chaudière (PAC) est un dispositif haute pression spécialisé qui alimente une chaudière à vapeur en eau d'alimentation afin de maintenir les niveaux requis de production d'eau et de vapeur.
Le marché des pompes d'alimentation de chaudières au Moyen-Orient et en Afrique est segmenté par type de pompe, conception de pompe, secteur d'utilisation finale et géographie. Par type de pompe, le marché est segmenté en pompes d'alimentation de chaudières horizontales et pompes d'alimentation de chaudières verticales. Par conception de pompe, le marché est divisé en pompes centrifuges multi-étagées, pompes centrifuges mono-étagées, pompes d'alimentation de chaudières de type baril et pompes d'alimentation de chaudières à section annulaire. Par secteur d'utilisation finale, le marché est divisé en production d'énergie, pétrole et gaz, chimie et pétrochimie, alimentation et boissons, pâte et papier, métaux et mines, et autres applications industrielles. Le rapport couvre également la taille du marché et les prévisions pour le marché des pompes d'alimentation de chaudières au Moyen-Orient et en Afrique dans 5 pays. Pour chaque segment, la taille du marché et les prévisions ont été fournies sur la base de la valeur (USD).
Aperçu de la segmentation
| Pompes d'alimentation de chaudières horizontales |
| Pompes d'alimentation de chaudières verticales |
| Pompes centrifuges multi-étagées |
| Pompes centrifuges mono-étagées |
| Pompes d'alimentation de chaudières de type baril |
| Pompes d'alimentation de chaudières à section annulaire |
| Production d'énergie |
| Pétrole et gaz |
| Chimie et pétrochimie |
| Alimentation et boissons |
| Pâte et papier |
| Métaux et mines |
| Autres applications industrielles |
| Arabie saoudite |
| Émirats arabes unis |
| Égypte |
| Afrique du Sud |
| Maroc |
| Reste du Moyen-Orient et de l'Afrique |
| Par type de pompe | Pompes d'alimentation de chaudières horizontales |
| Pompes d'alimentation de chaudières verticales | |
| Par conception de pompe | Pompes centrifuges multi-étagées |
| Pompes centrifuges mono-étagées | |
| Pompes d'alimentation de chaudières de type baril | |
| Pompes d'alimentation de chaudières à section annulaire | |
| Par secteur d'utilisation finale | Production d'énergie |
| Pétrole et gaz | |
| Chimie et pétrochimie | |
| Alimentation et boissons | |
| Pâte et papier | |
| Métaux et mines | |
| Autres applications industrielles | |
| Par géographie | Arabie saoudite |
| Émirats arabes unis | |
| Égypte | |
| Afrique du Sud | |
| Maroc | |
| Reste du Moyen-Orient et de l'Afrique |
Questions clés auxquelles le rapport répond
Quelle est la valeur projetée du marché des pompes d'alimentation de chaudières au Moyen-Orient et en Afrique d'ici 2032 ?
Le marché régional devrait atteindre 37,35 millions USD d'ici 2032, contre 32,23 millions USD en 2026, à un CAGR de 2,49 % de 2027 à 2032.
Quel type de pompe représente la plus grande demande régionale ?
Les pompes d'alimentation de chaudières horizontales ont dominé la demande par type de pompe avec une part de 67,3 % en 2026, soutenues par les actifs d'eau et d'énergie à l'échelle utilitaire.
Quelle conception de pompe d'alimentation de chaudière connaît la croissance la plus rapide dans la région ?
Les pompes d'alimentation de chaudières de type baril devraient croître à un CAGR de 2,6 % jusqu'en 2032 car elles conviennent au service flexible en cycle combiné.
Quelle application d'utilisation finale domine la demande de pompes d'alimentation de chaudières au Moyen-Orient et en Afrique ?
La production d'énergie représentait 45,2 % de la demande en 2026, tandis que les applications chimiques et pétrochimiques devraient connaître la croissance la plus rapide à un CAGR de 2,9 %.
Quel pays est le plus grand acheteur régional de pompes d'alimentation de chaudières ?
L'Arabie saoudite détenait une part de 33,8 % en 2026, soutenue par son pipeline de projets dans l'énergie, le dessalement et la pétrochimie.
Pourquoi les services de retrofit sont-ils importants pour les fournisseurs de pompes d'alimentation de chaudières ?
Les centrales thermiques vieillissantes ont besoin de réparations, de modernisations d'efficacité et d'unités de remplacement, créant une demande récurrente au-delà des attributions de projets en construction neuve.