
中東・アフリカ ボイラー給水ポンプ市場規模とシェア
市場概要
| 調査期間 | 2022 - 2032 |
|---|---|
| 予測データ期間 | 2027 - 2032 |
| 基準年の市場規模 (2026) | 32.23 百万米ドル |
| 市場規模 (2027) | 33.03 百万米ドル |
| 市場規模 (2032) | 37.35 百万米ドル |
| 成長率 (2027 - 2032) | 2.49 % |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる中東・アフリカ ボイラー給水ポンプ市場分析
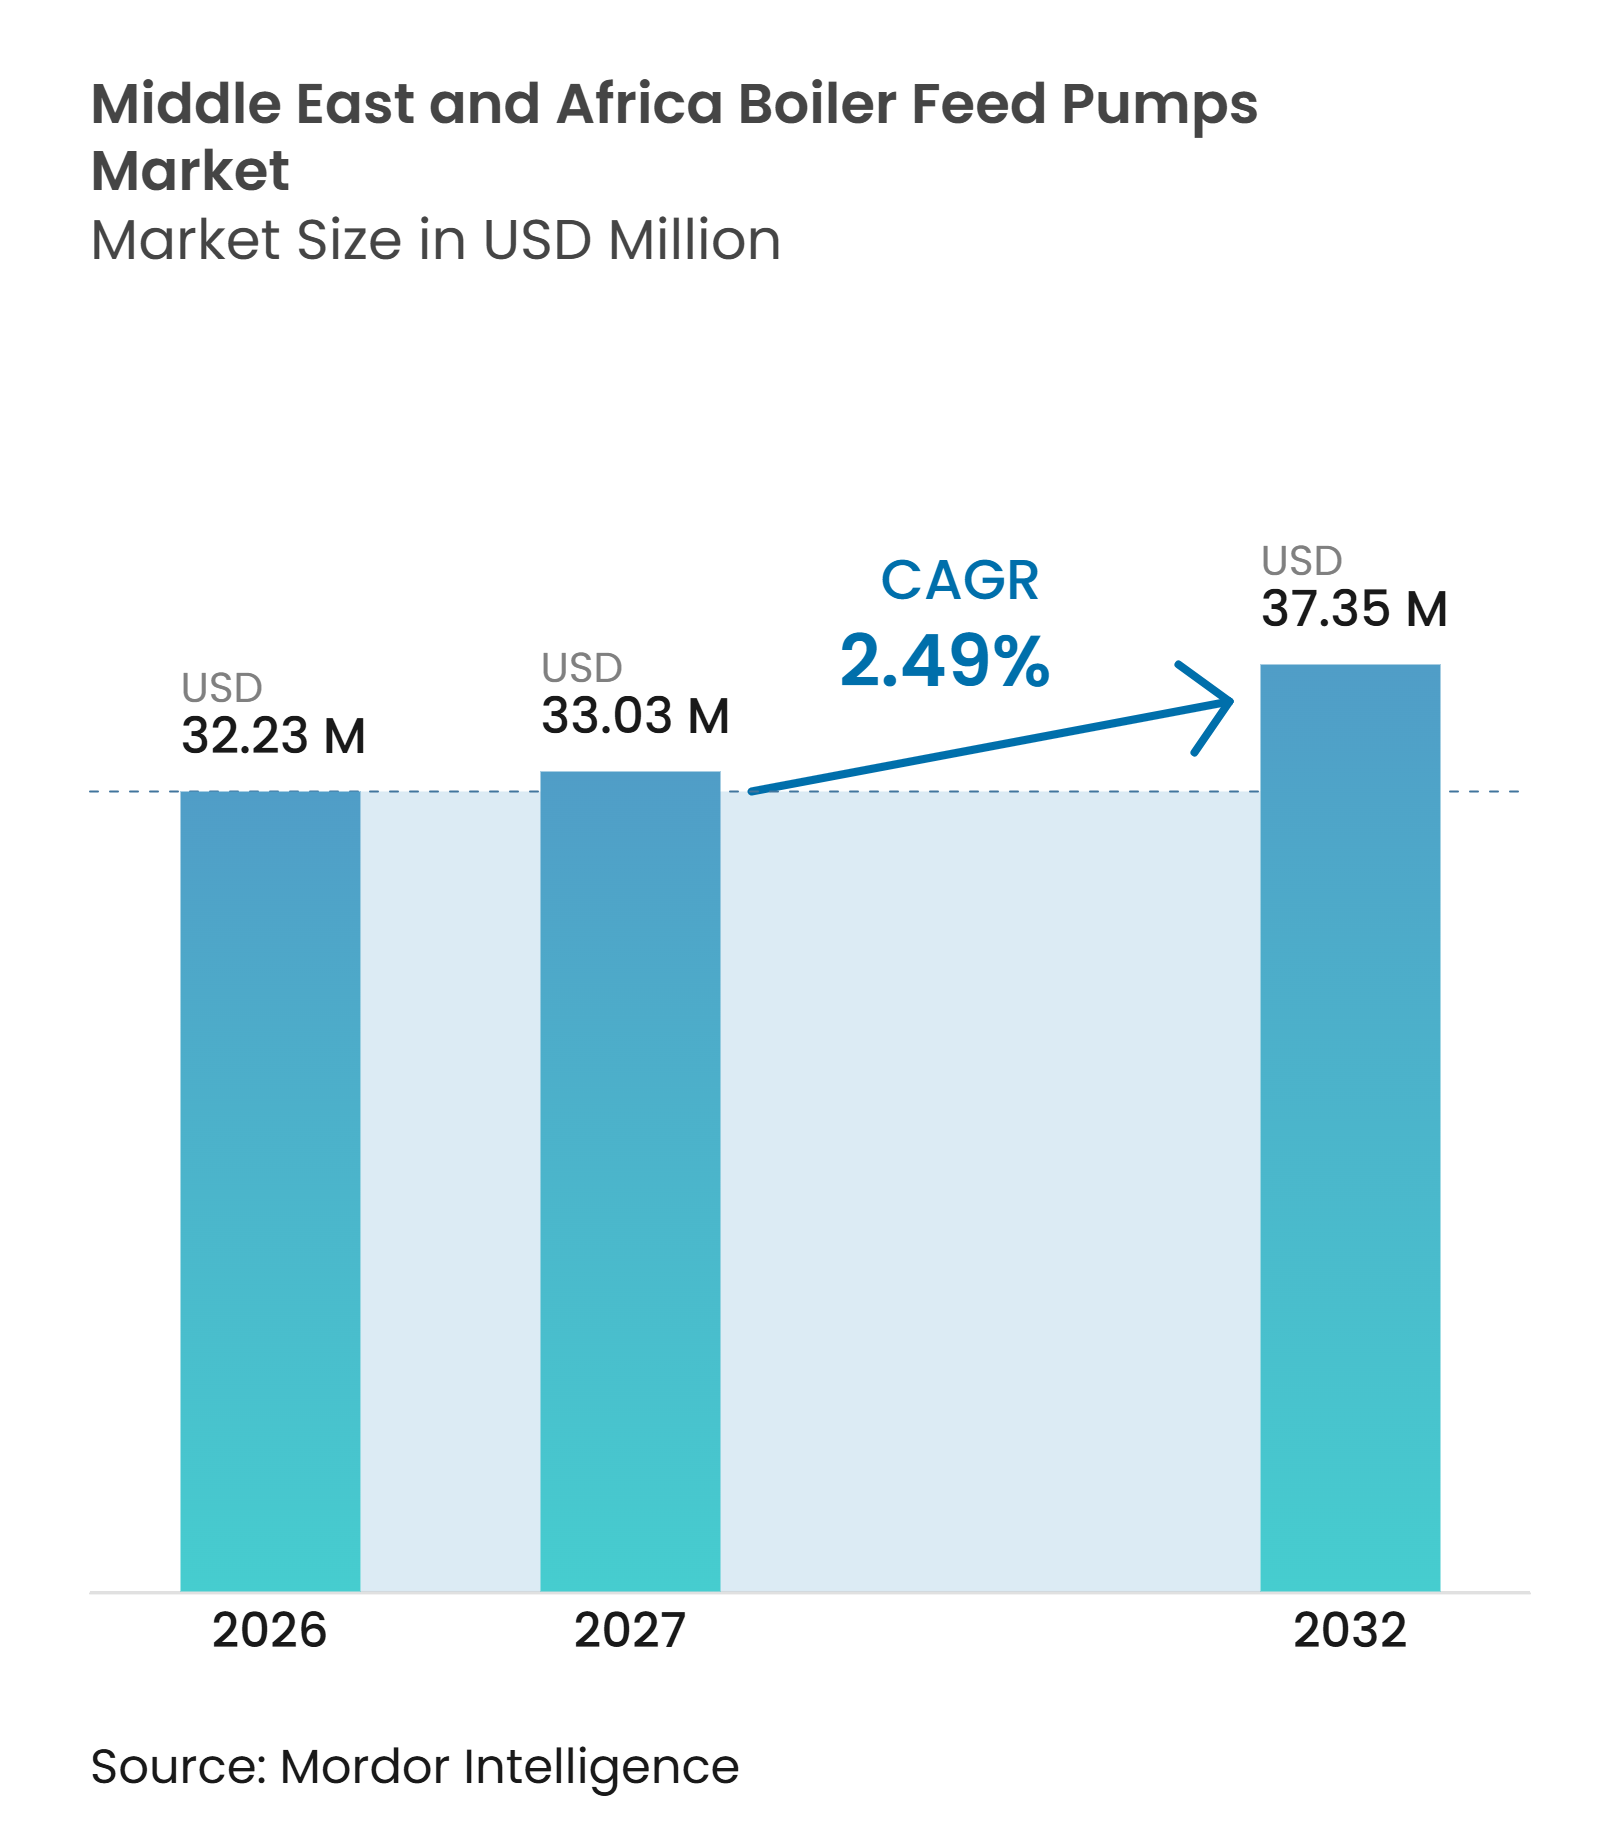
中東・アフリカ ボイラー給水ポンプ市場規模は2026年に3,223万米ドルと評価され、2027年の3,303万米ドルから2032年には3,735万米ドルに達すると推定されており、予測期間(2027年~2032年)のCAGRは2.49%となっています。中東・アフリカのボイラー給水ポンプ市場は、特にGCC(湾岸協力会議)諸国におけるガス火力発電、海水淡水化、および産業処理設備への支出によって支えられています。蒸気サイクル設備が信頼性の高い高圧給水システムを引き続き必要とするため、電力・水プロジェクトは依然として重要です。石油化学投資は、単一の中央電力サイクルではなく複数の蒸気ループを使用する処理プラントからの需要を加えています。プラントオーナーが稼働率と運転コストに注力する中、サプライヤーはローカルサービス、ライフサイクル契約、状態監視、および可変速ドライブにより大きな比重を置いています。一部の市場では再生可能エネルギーの増加が新規火力設備の拡大を制限しており、コンバインドサイクルのアップグレード、改修、およびプロセス蒸気用途への注目がより高まっています。
主要レポートのポイント
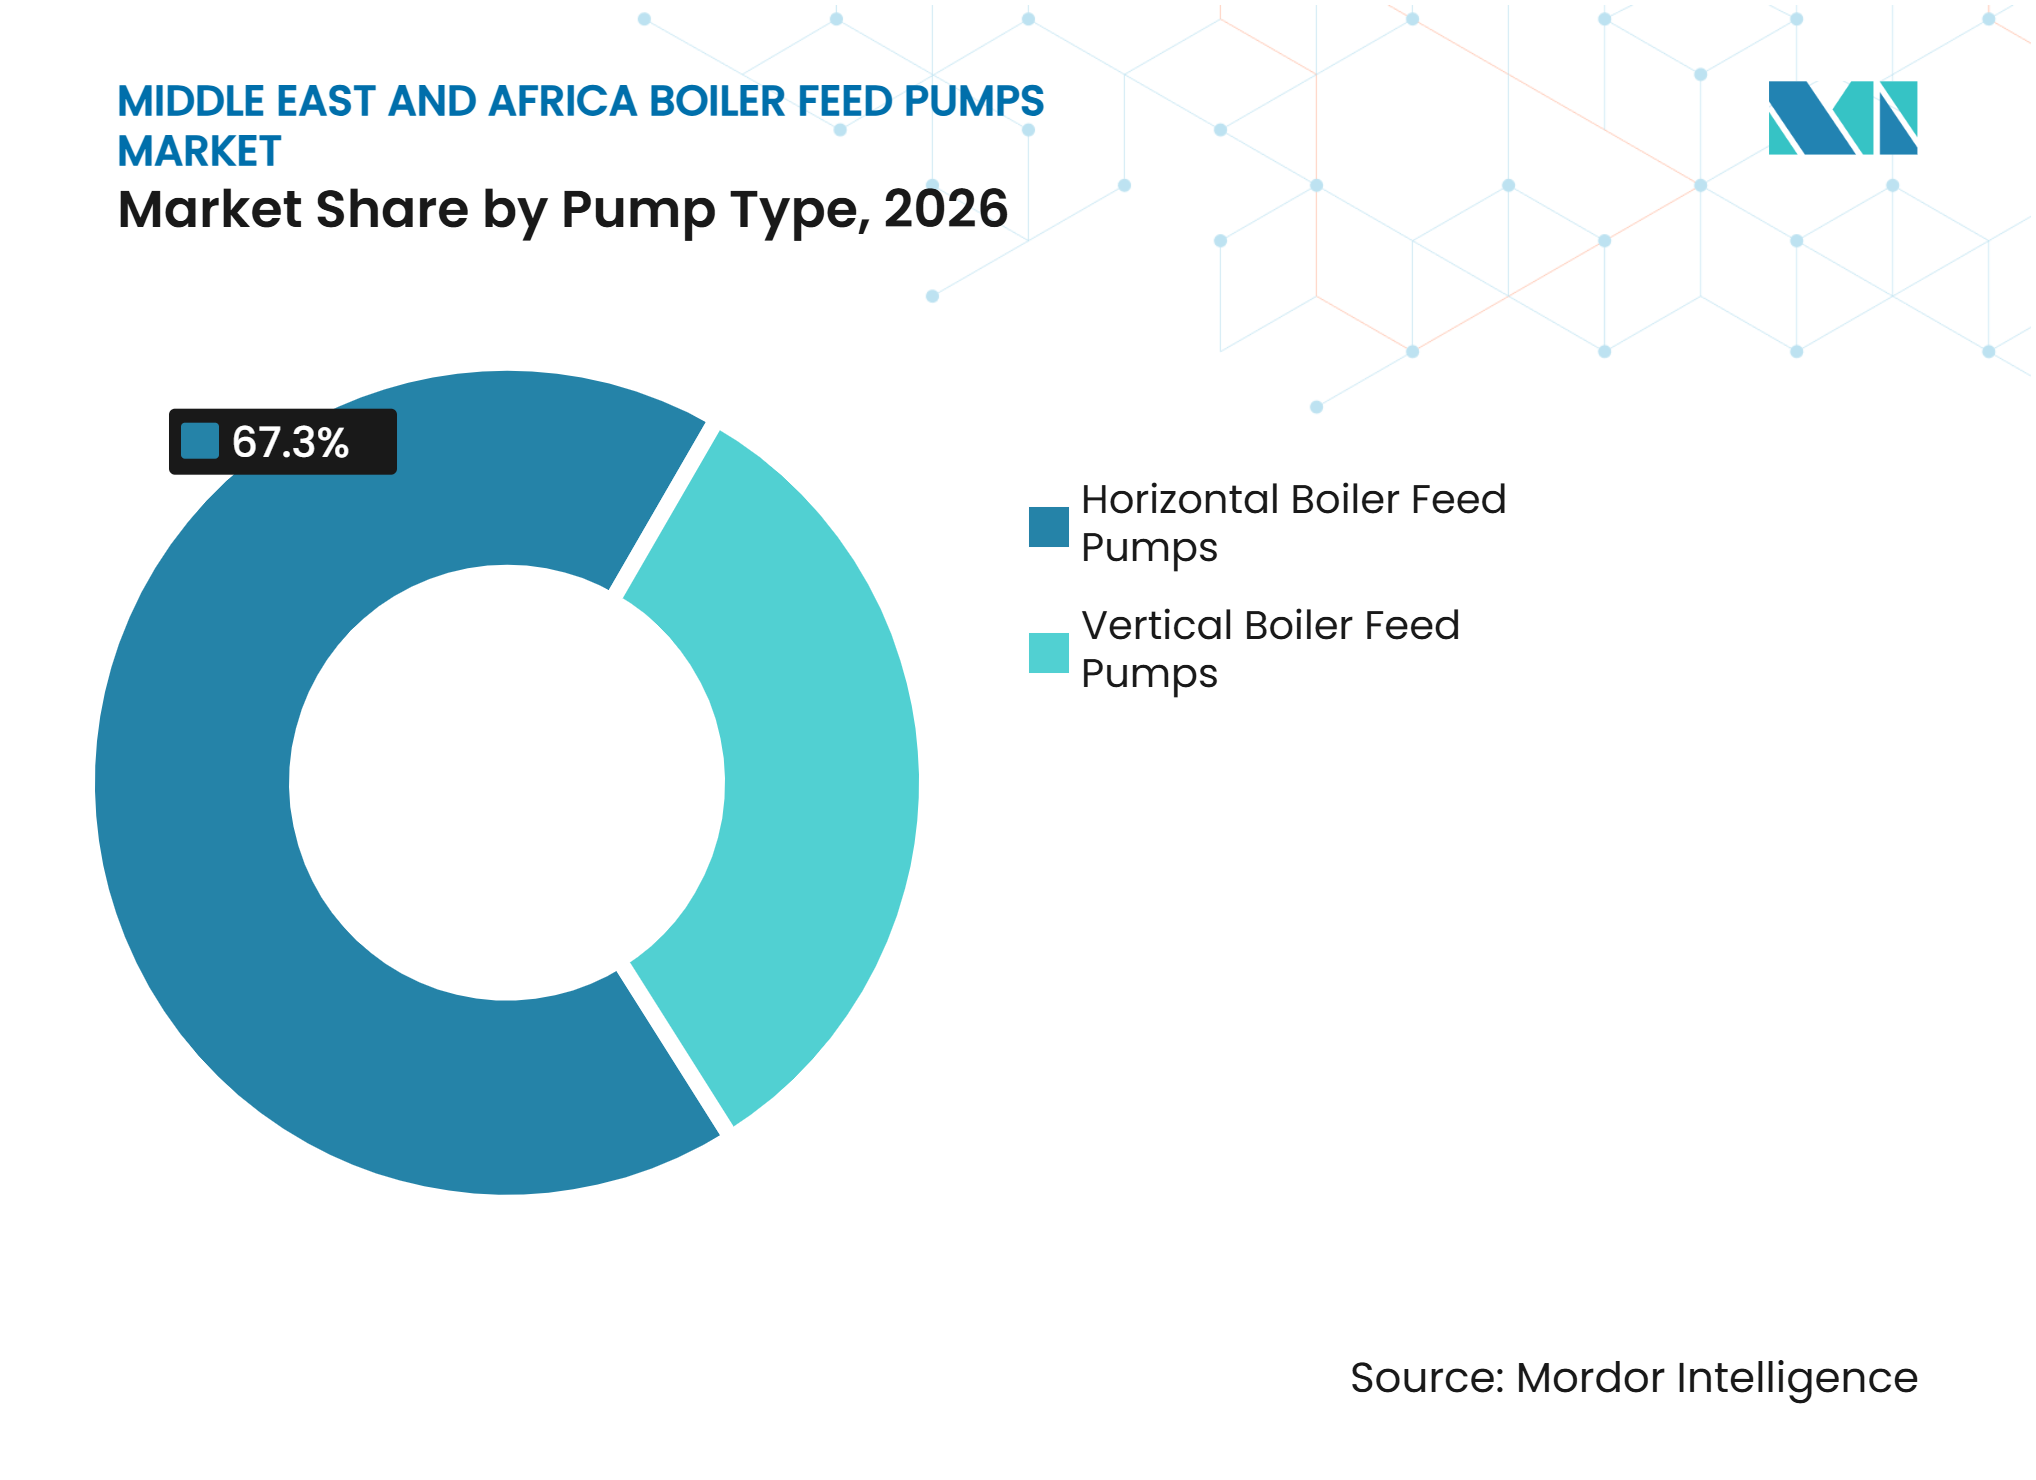
- ポンプタイプ別では、横型ボイラー給水ポンプが2026年の中東・アフリカ ボイラー給水ポンプ市場シェアの67.3%を占め、縦型ボイラー給水ポンプは2032年までに2.7%のCAGRで成長すると予測されています。
- ポンプ設計別では、多段遠心ポンプが2026年の中東・アフリカ ボイラー給水ポンプ市場シェアの54.7%を占め、バレル型ボイラー給水ポンプは2032年までに2.6%のCAGRで成長すると予測されています。
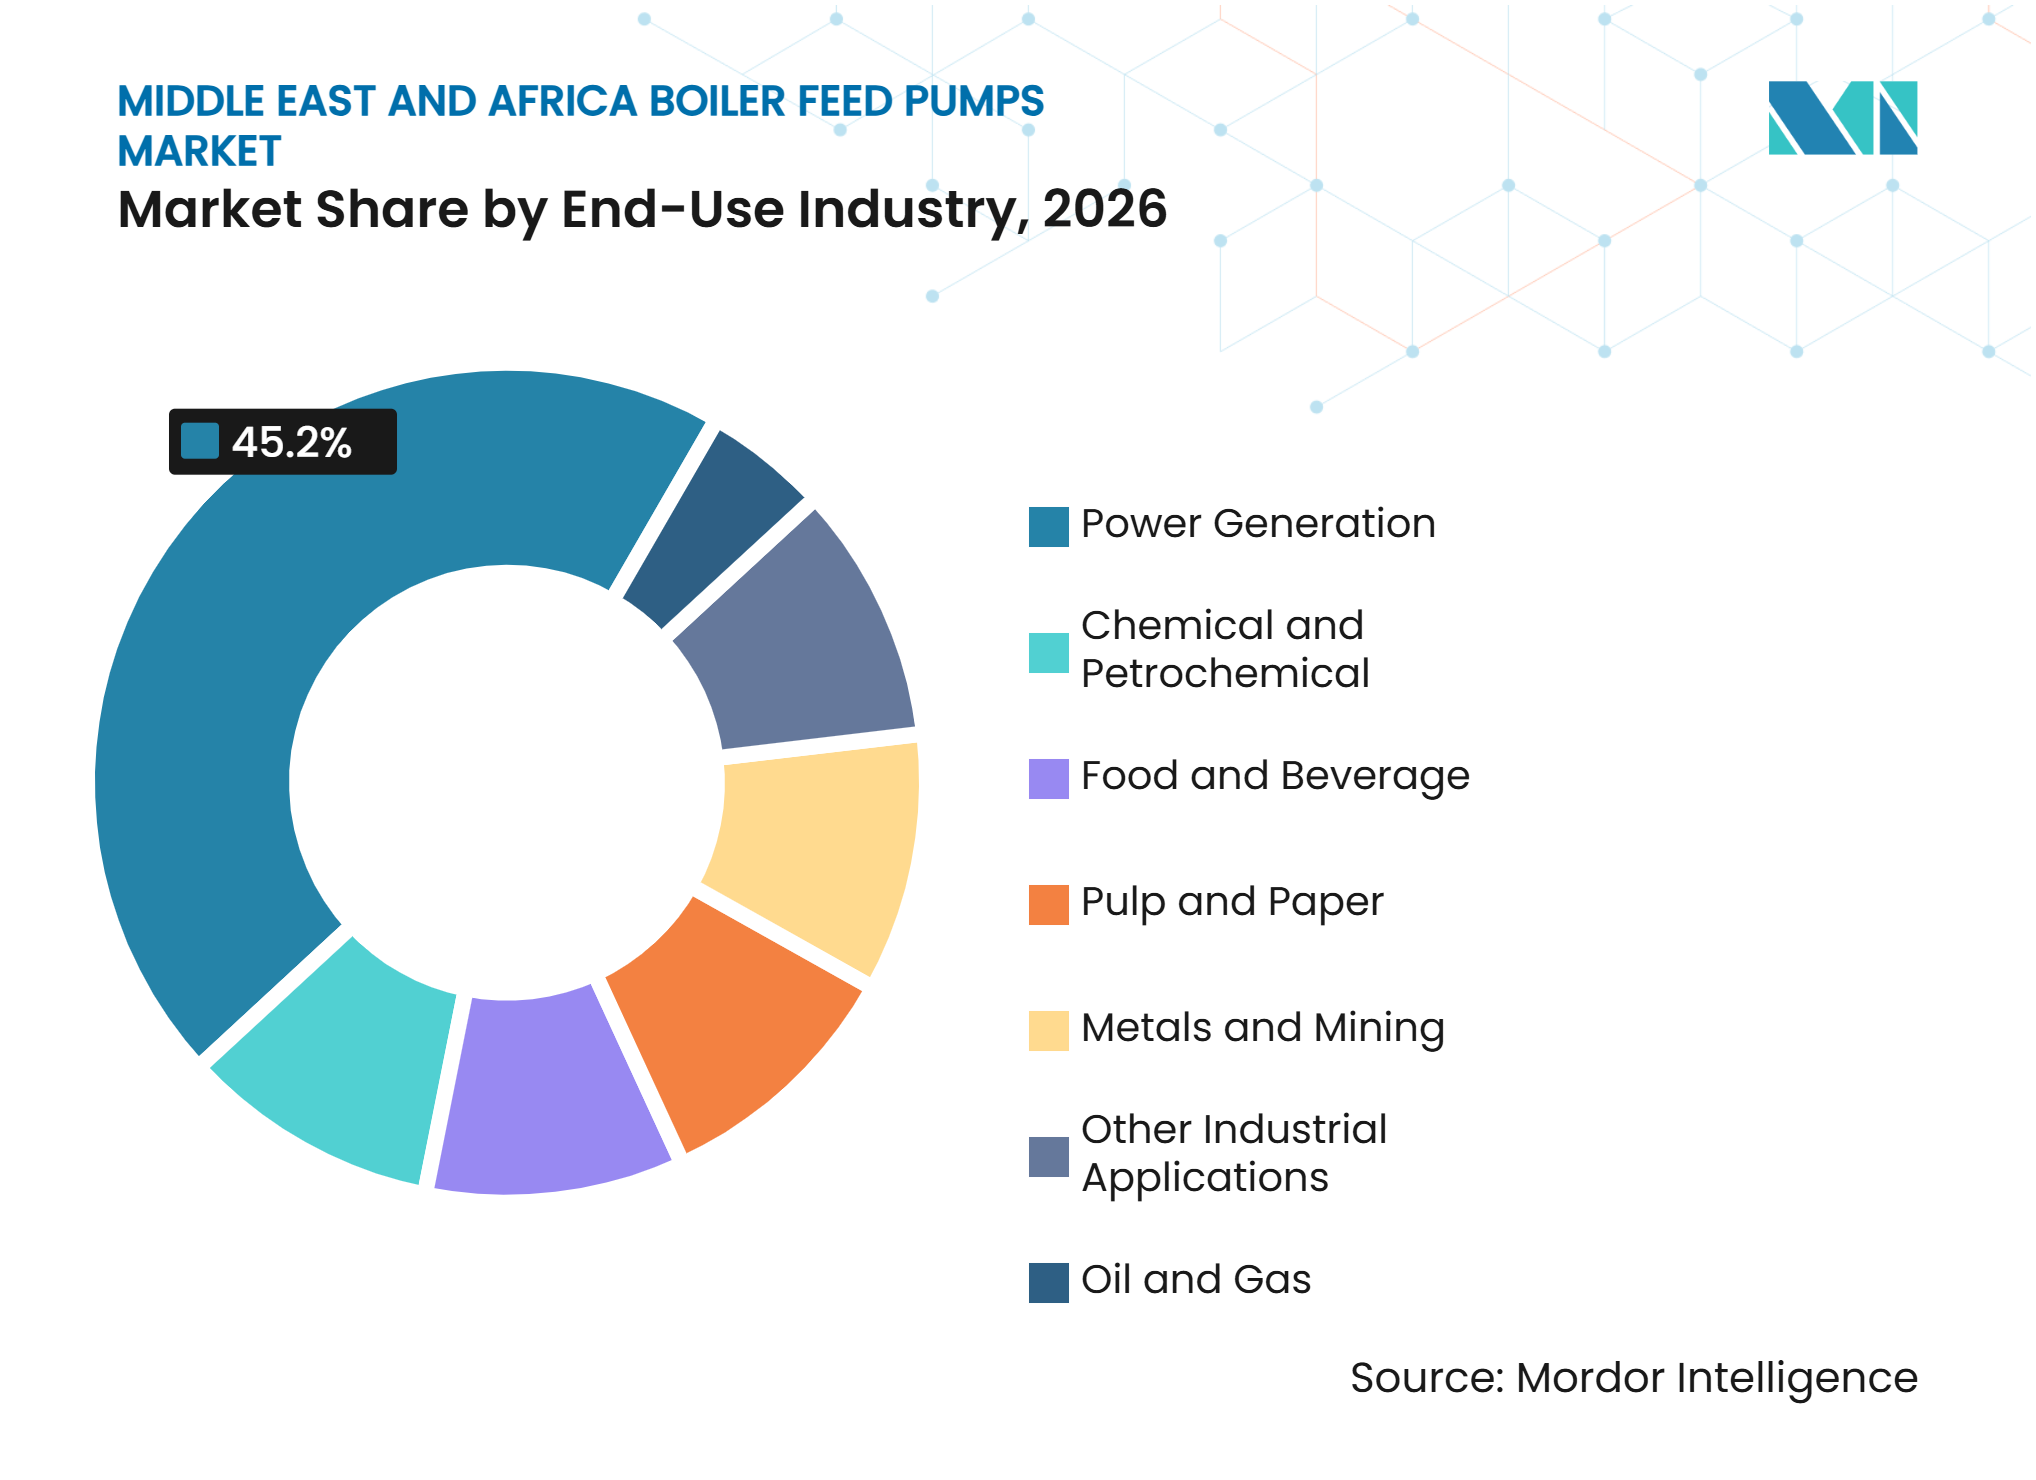
- 最終用途産業別では、発電が2026年の中東・アフリカ ボイラー給水ポンプ市場規模の45.2%を占め、化学・石油化学は2032年までに2.9%のCAGRで成長すると予測されています。
- 地域別では、サウジアラビアが2026年に地域市場の33.8%を占め、エジプトは2032年までに3.1%のCAGRで成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 湾岸IWPPにおける電力・水の複合立地 | +0.4% | サウジアラビア、UAE、カタールを含むGCC | 中期(2〜4年) |
| 精製・石油化学能力の増強 | +0.5% | サウジアラビアおよびUAE | 長期(4年以上) |
| コンバインドサイクルおよび柔軟な火力プラントのアップグレード | +0.3% | UAE、サウジアラビア、およびエジプト | 中期(2〜4年) |
| 鉱業・プロセス製造における産業用蒸気需要 | +0.2% | サウジアラビア、南アフリカ、およびモロッコ | 長期(4年以上) |
| ボイラー給水ポンプの改修とアフターマーケット需要 | +0.2% | 中東・アフリカ | 短期(2年以内) |
| 高効率ポンプおよび可変速ドライブの採用 | +0.2% | GCCおよびエジプト | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
湾岸IWPPにおける電力・水の複合立地
独立水力・発電プロジェクト(IWPP)は、中東・アフリカ ボイラー給水ポンプ市場において重機器への需要を集中させています。これらのプラントは電力と指定水量の出力を組み合わせており、厳しい稼働率要件を持つ高圧蒸気システムに依存しています。TAQAは2025年にサウジアラビアのRumah 2およびAl Nairyah 2プロジェクト(合計3.6 GW)のファイナンシャルクローズを達成し、同国のコンバインドサイクルプロジェクトパイプラインを拡大しました。[1] オペレーターは、元の機器の提案と並んで、サービスカバレッジ、スペアパーツへのアクセス、およびパフォーマンスコミットメントをますます評価するようになっています。このアプローチは、ローカルエンジニアリング能力を維持し、長期サービス契約を管理できるサプライヤーを支援します。また、最初のプロジェクト受注後に公開入札を通じて利用可能なアフターマーケット業務のシェアを縮小させる可能性もあります。
精製・石油化学・産業用蒸気能力の増強
精製・石油化学投資は、中東・アフリカ ボイラー給水ポンプ市場に独立した需要基盤を生み出しています。Saudi AramcoとSinopecは2025年4月に、ヤンブーのYASREF複合施設を年産180万メトリックトンの混合フィード蒸気分解装置と年産150万メトリックトンの芳香族複合施設で拡張することに合意しました。地域の化学セクターはまた、2030年までに690億米ドルの設備投資が見込まれており、プロセス蒸気需要のより広い基盤を支えています。[2] 統合プラントは異なる圧力レベルでボイラー回路を使用するため、1つのプロジェクト内で複数のポンプトレインを必要とする場合があります。このパターンは発電所の集中型設計とは異なり、幅広いAPI 610準拠の多段機器を持つサプライヤーに有利です。鉱業・プロセス製造もまた、南アフリカ、サウジアラビア、モロッコにおける産業用蒸気システムの小規模な定期的需要を生み出しています。
コンバインドサイクルの柔軟性、ポンプ効率、および可変速ドライブ
コンバインドサイクルプロジェクトは、グリッドが再生可能発電と並んでディスパッチ可能な容量を必要とする中東・アフリカ ボイラー給水ポンプ市場において引き続き重要です。エミレーツ水電力会社(Emirates Water and Electricity Company)は2025年に、最大3.3 GWの容量を持ち2029年第3四半期の商業運転を計画しているコンバインドサイクルプラント、Al Noufプロジェクトの提案依頼書を発行しました。[3] 頻繁な負荷変動は給水システムに熱応力をかけ、バレル型およびリングセクション設計の価値を高めます。プラントオペレーターはまた、変化する需要にポンプ出力を合わせ、不必要なエネルギー使用を削減するために可変速ドライブを採用しています。遠隔状態監視は、振動、シール、および水力性能問題が大きな停止に発展する前に特定することができます。これらの機能により、機器選定においてライフサイクルコストとフィールドサービス能力がより重要になっています。
ボイラー給水ポンプの改修とアフターマーケット需要
老朽化した電力資産は、中東・アフリカ ボイラー給水ポンプ市場全体で交換・サービス業務を維持しています。新規火力プロジェクトが限られている場合でも、既存の石炭、ガス、および海水淡水化施設は給水設備の修理を引き続き必要としています。Sulzerは、老朽化したボイラー給水ポンプを修復することで、経年劣化状態のベースラインと比較して水力出力を5%改善できると述べています。[4] アフリカの一部地域では延期されたメンテナンスにより、設計効率を下回って稼働している機器の大きなバックログが生じる可能性があります。この状況は、インペラー、シール、水力アップグレード、および完全ユニット交換への需要を支えています。また、熟練したメンテナンスリソースが限られている場所で技術評価とサイトサポートを提供できるサプライヤーにも有利です。
制約要因の影響分析*
| 制約要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 新規火力設備に対する再生可能発電の代替 | -0.4% | GCCおよび北アフリカ | 長期(4年以上) |
| 高圧トレインの高い資本・ライフサイクルコスト | -0.2% | 中東・アフリカ | 中期(2〜4年) |
| プロジェクトのタイミングと資金調達の変動性 | -0.2% | サハラ以南アフリカおよび北アフリカ | 中期(2〜4年) |
| 給水化学処理および熟練サービスの制約 | -0.1% | サハラ以南アフリカおよびGCC | 短期(2年以内) |
| 高い資本・ライフサイクル・資金調達・熟練サービスの制約 | -0.2% | 中東・アフリカ(サハラ以南アフリカ、北アフリカ) | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
新規火力設備に対する再生可能発電の代替
太陽光・風力の普及は、中東・アフリカ ボイラー給水ポンプ市場の一部地域における新規蒸気サイクルプロジェクトのパイプラインを縮小させています。サウジアラビアは2025年にShuaibah-3逆浸透海水淡水化プラントを稼働させ、この水施設に対する石油火力蒸気発電モデルから脱却しました。既存の火力プラントは引き続きメンテナンスを必要としますが、再生可能エネルギー優先の計画は完全に新規のユーティリティポンプ設置の量を減少させます。この影響は、ユーティリティ規模の用途に使用される大型横型構成においてより顕著です。産業プラントと柔軟なコンバインドサイクル発電所は、プロセス蒸気とグリッド安定性が必要な場所で引き続き役割を担います。結果として、既設設備の即時撤退ではなく、需要の構成が徐々に変化することになります。
高い資本・ライフサイクル・資金調達・熟練サービスの制約
高圧ボイラー給水システムは多大な資本投資を必要とし、制約のあるプロジェクト環境では資金調達が困難な場合があります。ISO 13709:2009は、信頼性と試験要件を含む石油、石油化学、および天然ガス用途に使用される遠心ポンプの要件を定めています。この規格および米国石油協会(API)規格610への準拠は、低仕様の代替品と比較て機器コストを増加させる可能性があります。給水処理、シール交換、およびインペラー摩耗は運転中に定期的なコストを加えます。サハラ以南アフリカの一部の開発業者は、料金と事業資金が制約されている場合、低コストの機器を好む場合があります。熟練したフィールドエンジニアへのアクセスが限られていると、メンテナンスがさらに遅延し、複雑な高圧用途のサプライヤープールが狭まる可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
ポンプタイプ別:
横型構成がユーティリティ規模の量を維持横型ボイラー給水ポンプは2026年の中東・アフリカ ボイラー給水ポンプ市場の67.3%を占めました。その設置基盤は、高流量、連続運転、および確立された運転手順が重要な大型ユーティリティ用途に集中しています。GCCの水力・発電施設、および南アフリカの旧式石炭・ガスプラントは、サービスおよび交換需要の安定した基盤を提供しています。軸受間型および多段横型設計は、オペレーターが高い水力出力を必要とする場所で引き続き一般的です。KSBとSulzerは高圧ボイラー給水用途向けの機器ポートフォリオを維持しており、既設プラントでのこれらの設計の継続使用を支援しています。
縦型ボイラー給水ポンプは2032年までに2.7%のCAGRで成長すると予測されています。そのコンパクトな配置は、プロセスプラントおよびコジェネレーション施設でポンプ室スペースが限られている場合に有用です。これは、新しい横型スキッドを収容できない改修プロジェクトでの使用を支援します。この設計はまた、プラントが旧式システムをアップグレードする際の一部の土木工事要件を削減できます。ANDRITZは、その高圧縦型ポンプシリーズが毎時最大600立方メートルの流量と最大900メートルのヘッドに対応できると述べています。中東・アフリカ ボイラー給水ポンプ産業は、横型機器が大型ユーティリティ資産の中心であり続ける中でも、プロセス蒸気設定における縦型機器への需要が高まっています。


ポンプ設計別:
多段遠心ポンプがリード、バレル型が加速多段遠心ポンプは2026年の中東・アフリカ ボイラー給水ポンプ市場の54.7%を占めました。これらは多くの亜臨界および低超臨界ボイラー給水用途で使用される圧力範囲に適しています。その段階的な構造により、製造業者は完全に特注のケーシングなしにプラント固有のヘッド要件に合わせて性能を設定できます。これにより、価格に敏感なプロジェクトにおいて重要なコスト上の利点が得られます。KSBはエジプトの700 MW El-Tebbin火力発電所向けに6台のCHTDボイラー給水ポンプを供給しており、この構成が地域の電力資産において確立された地位を持つことを示しています。
バレル型ボイラー給水ポンプは2032年までに2.6%のCAGRで成長すると予測されています。二重ケーシング形式は、柔軟なコンバインドサイクル運転に関連する温度変化と圧力要求に対応できます。これにり、火力プラントが再生可能発電の変動をより多く含むグリッドを支援するために出力を調整する際に関連性が高まります。リングセクションポンプも高圧と運転柔軟性が必要な場所で使用されています。単段遠心ポンプは低圧の産業用および補助ボイラー用途に使用されますが、ユーティリティおよび石油化学用途を中心とする地域ではその役割は小さくなっています。中東・アフリカ ボイラー給水ポンプ産業は、高圧信頼性と新しい火力資産のサイクル運転のバランスをとる設計へと移行しています。
最終用途産業別:
発電が支配、石油化学が加速発電は2026年の中東・アフリカ ボイラー給水ポンプ市場規模の45.2%を占めました。湾岸の水力・発電プロジェクト、コンバインドサイクル発電所、および南アフリカの石炭発電設備がコアの設置基盤を提供しています。このセグメントは、交換機器と修理サービスを引き続き必要とする既存の蒸気サイクルプラントの運転寿命から恩恵を受けています。石油・ガス処理は、サウジアラビアとアブダビにおけるプロセスヒーターおよびスチームインジェクション活動を通じて関連需要を加えています。中東・アフリカ ボイラー給水ポンプ市場は、再生可能エネルギー容量が拡大する中でも、ユーティリティメンテナンスと結びついたままです。
化学・石油化学用途は2032年までに2.9%のCAGRで成長すると予測されています。混合フィード分解装置、芳香族施設、および下流処理プラントは複数の蒸気回路を使用し、より多くの個別のポンプ要件を生み出しています。Yasref拡張はサウジアラビアの石油化学への現在の投資規模を示しています。食品・飲料、パルプ・紙、金属、および鉱業は小規模な用途ですが、中圧システムへの定期的な注文を提供しています。これらの用途は、大型ユーティリティプロジェクトが遅々として進まない国々において重要です。また、主要プロジェクトの資格認定だけでなく、ローカルサービスと実用的な改修ソリューションを通じてサプライヤーが競争する機会も提供しています。

地域分析
サウジアラビア
サウジアラビアは2026年の中東・アフリカ ボイラー給水ポンプ市場の33.8%を占めました。同国は、地域内の他のどの国にも匹敵しない規模で電力、海水淡水化、および石油化学投資を組み合わせています。TAQAはRumah 2およびAl Nairyah 2プロジェクトのファイナンシャルクローズを達成し、サウジアラビアのコンバインドサイクルプロジェクトパイプラインに3.6 GWの容量を追加しました。ヤンブーのYasref拡張は、プロセス蒸気機器需要の独立したストリームを支えています。ビジョン2030の下でのローカルコンテンツ要件は、調達決定をますます形成しています。サウジアラビアのサービス、組立、または製造パートナーシップを持つサプライヤーは、これらの要件を満たすためにより有利な立場にあります。これは、国際的な設計能力とローカルな実行力を組み合わせられる企業に有利です。
エジプト
エジプトは中東・アフリカ ボイラー給水ポンプ市場において2032年までに3.1%のCAGRで成長すると予測されています。その需要はユーティリティ投資、ガス処理、およびコンバインドサイクルの増強によって支えられています。蒸気サイクル電力設備の大規模な設置基盤は、ライフサイクル管理への継続的な需要を提供しています。700 MW El-Tebbin火力発電所へのKSBの設置は、同国における高圧多段給水システムの確立された使用を示しています。コンバインドサイクル転換プロジェクトは、排熱回収蒸気発生器および関連する給水設備を追加できます。オペレーターがより短い応答時間を求める中、国内の製造・サービス能力がより重要になる可能性があります。これにより、ローカルパートナーはメンテナンス契約および産業改修業務において実用的な役割を担います。
UAE、南アフリカ、モロッコ、およびその他の市場
UAEは、中東・アフリカ ボイラー給水ポンプ市場における特殊用途を支援する柔軟なガス発電のパイプラインを持っています。Al Noufプロジェクトはコンバインドサイクル技術を使用する予定で、2029年第3四半期の商業運転が計画されています。この構成は、変化する運転負荷を管理できる高圧設計への需要を支援します。南アフリカは石炭発電設備が継続的なメンテナンスを必要とするためアフターマーケット業務を引き続き提供していますが、再生可能エネルギーへの移行はグリーンフィールド火力ユニットの見通しを緩和しています。モロッコは電力・水インフラに潜在性を持っていますが、プロジェクトのタイミングが引き続き重要です。サハラ以南アフリカのその他の市場は、プロジェクト実施を遅らせる可能性のある資金調達とスキルの制約に直面しています。中東・アフリカ ボイラー給水ポンプ市場は、大型湾岸プロジェクトの機会、確立された南アフリカのサービス需要、およびその他地域の長期的な産業ポテンシャルの間で分かれています。
競合環境
市場集中度
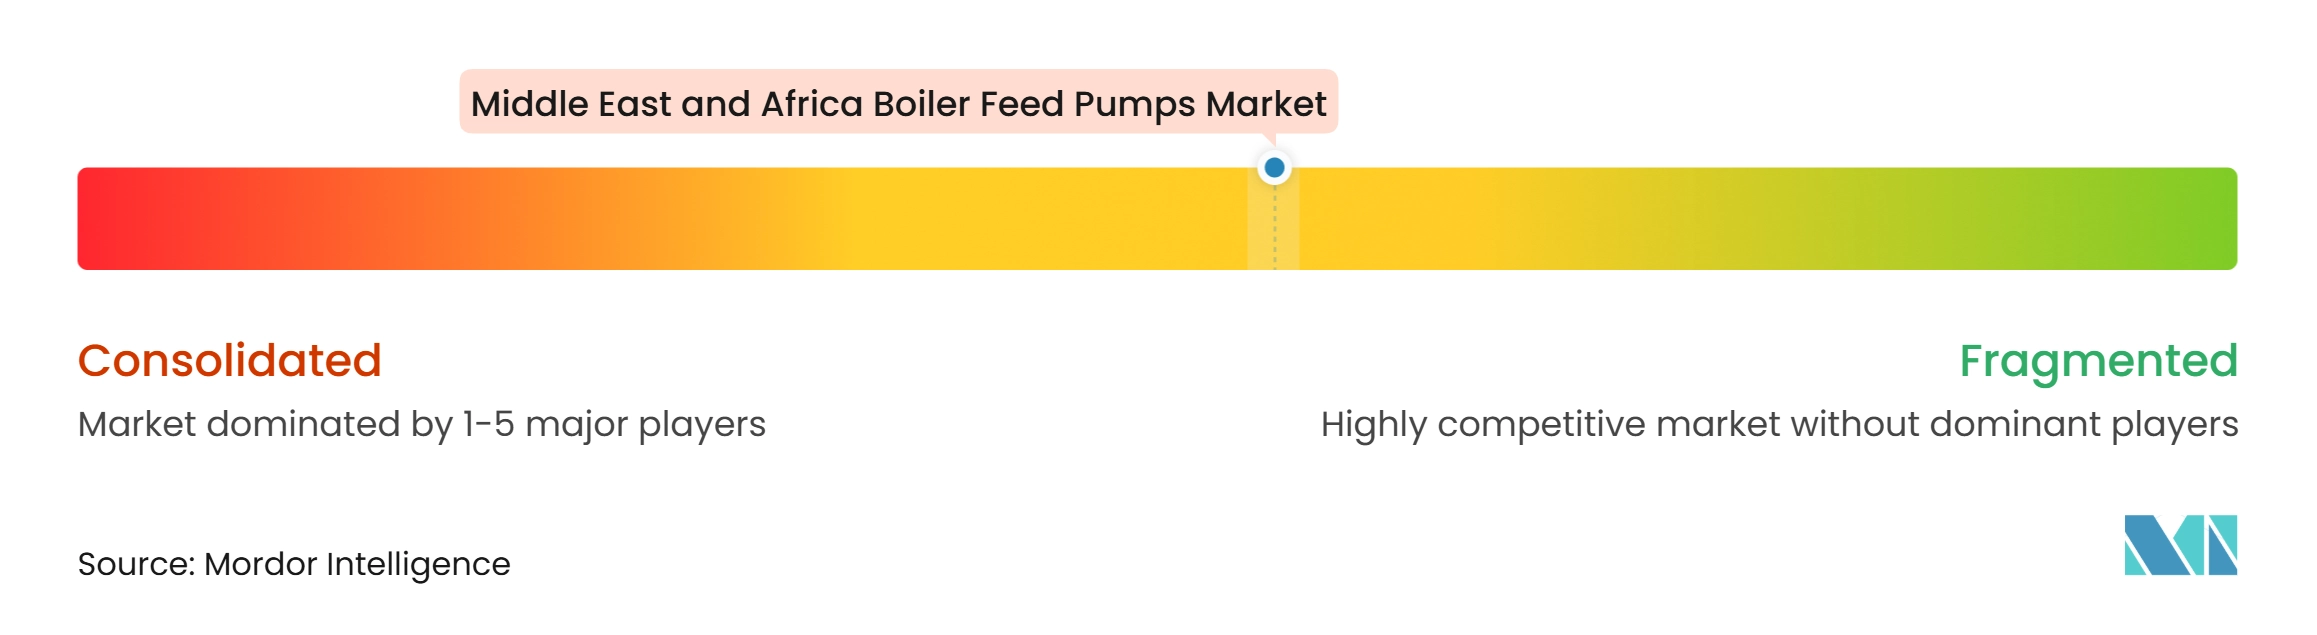
中東・アフリカ ボイラー給水ポンプ市場は、確立された高圧および米国石油協会(API)610能力を持つサプライヤーの間で適度に集中しています。KSB、Sulzer、Flowserve、Baker Hughes、EBARA、Ruhrpumpen、およびANDRITZは、ユーティリティ、石油化学、または産業ポンプ用途で活動している製造業者の中に含まれています。その強みは、設置基盤との関係、実証済みの機器設計、およびサービスリソースへのアクセスから生まれています。Flowserveはサウジアラビアとアラブ首長国連邦に合弁事業を報告しており、地域エネルギーセクター向けのローカル製造とサービスを支援しています。中東・アフリカ ボイラー給水ポンプ市場は、資産の全運転寿命にわたって機器供給とフィールドサポートを組み合わせられる企業に有利です。
企業はまた、デジタル監視、可変速ドライブの統合、およびプラント性能に基づくメンテナンスモデルを通じて競争しています。EBARAは2026年にドバイのエンジニアリングデスクを拡張し、地域のエネルギーインフラ活動を支援しました。Baker HughesとNMDC Energyは2025年11月に、ガス圧縮および遠心ポンプ製造を含む中東・北アフリカ・トルコ・インド(MENATI)地域における製品とソリューションのローカライゼーションを探求する覚書に署名しました。KSBのEl-Tebbin参照設置はまた、過去の運転経験が将来のサービスおよび交換機会をどのように支援できるかを示しています。これらの動きは、主要プロジェクト入札における近接性、資格認定、およびサービス対応力の重要性を高めています。
地域の製造業者およびライセンス事業者は、応答時間とローカルな関係が決定的な改修および中圧産業業務において効果的に競争できます。広範な参照リストと高圧認証を必要とする大型ユーティリティプロジェクトへのエクスポージャーは低い可能性があります。ISO 13709およびAPI 610の要件は、要求の厳しい石油、ガス、および石油化学用途において引き続き重要なコンプライアンス要因です。この資格を持たないサプライヤーは、より低仕様の産業用途に対応する可能性が高くなります。中東・アフリカ ボイラー給水ポンプ市場は、サービスが十分でない場所において差別化されたサービスモデルの余地を依然として提供しています。
中東・アフリカ ボイラー給水ポンプ産業のリーダー企業
-
Flowserve Corporation
-
Sulzer Ltd.
-
KSB SE & Co. KGaA
-
Torishima Pump Mfg. Co., Ltd.
-
Ruhrpumpen Group
- 注:主要企業の掲載順は順位を示すものではありません。
中東・アフリカ ボイラー給水ポンプ市場 このレポートでカバーされる企業
- Allweiler-Farid Pumps
- ANDRITZ AG
- Baker Hughes Company
- Celeros Flow Technology
- EBARA Corporation
- Flowserve Corporation
- Grundfos Holding A/S
- ITT Inc.
- Kirloskar Brothers Limited
- KSB SE & Co. KGaA
- Mitsubishi Heavy Industries, Ltd.
- Pentair plc
- Ruhrpumpen Group
- SPP Pumps
- Sulzer Ltd.
- Torishima Pump Mfg. Co., Ltd.
- Weir Group plc
- Wilo SE
- WPIL Limited
- Xylem Inc.
最近の産業開発事情 中東・アフリカ ボイラー給水ポンプ市場
- 2026年7月:Mitsubishi Heavy Industries, Ltd.の電力ソリューションブランドであるMitsubishi Powerは、サウジアラビアのジェッダ南部発電所(容量2.9 GW)およびシュケイク発電所(容量2.9 GW)における重油焚きボイラーの燃料転換向けに主要ボイラーコンポーネントを供給する契約を受注しました。その範囲は、天然ガスと重油の混焼を使用した二元燃料能力への既存ボイラーの転換を含みます。これにより、改修実施および後続運転中に関連するボイラー給水ポンプシステムへの需要が直接生まれます。
- 2026年7月:Kirloskar Brothers Limitedの完全子会社であるSPP Pumps Ltd.は、Saipem Offshore Constructionから縦型ポンプおよびスペアパーツの供給に関して1,170万英ポンド相当の注文を獲得しましたこの契約はSPPの中東・北アフリカ・トルコ・インド(MENATI)地域におけるオフショアポンプの展開を拡大し、英国のエンジニアリング能力とインドの生産を組み合わせた湾岸エネルギープロジェクトへのKirloskarグループのアプローチを支援します。
- 2025年11月:Baker HughesとNMDC Energyは、アブダビで開催されたアブダビ国際石油展示会・会議(ADIPEC)において、中東・北アフリカ・トルコ・インド(MENATI)地域におけるBaker Hughes製品とソリューションのローカライゼーションを探求する覚書に署名しました。この合意はガス圧縮および遠心ポンプ製造に特定の焦点を当てています。これは湾岸国営石油会社が設定したローカルコンテンツ要件を反映しています。
中東・アフリカ ボイラー給水ポンプ市場レポートの範囲
ボイラー給水ポンプ(BFP)は、必要な水および蒸気発生レベルを維持するために蒸気ボイラーに給水を供給する特殊な高圧装置です。
中東・アフリカ ボイラー給水ポンプ市場は、ポンプタイプ、ポンプ設計、最終用途産業、および地域別にセグメント化されています。ポンプタイプ別では、市場は横型ボイラー給水ポンプと縦型ボイラー給水ポンプにセグメント化されています。ポンプ設計別では、市場は多段遠心ポンプ、単段遠心ポンプ、バレル型ボイラー給水ポンプ、およびリングセクション型ボイラー給水ポンプに分類されています。最終用途産業別では、市場は発電、石油・ガス、化学・石油化学、食品・飲料、パルプ・紙、金属・鉱業、およびその他の産業用途に分類されています。レポートはまた、5カ国にわたる中東・アフリカ ボイラー給水ポンプ市場の市場規模と予測もカバーしています。各セグメントについて、市場規模と予測は金額(米ドル)ベースで提供されています。
セグメンテーション概要
| 横型ボイラー給水ポンプ |
| 縦型ボイラー給水ポンプ |
| 多段遠心ポンプ |
| 単段遠心ポンプ |
| バレル型ボイラー給水ポンプ |
| リングセクション型ボイラー給水ポンプ |
| 発電 |
| 石油・ガス |
| 化学・石油化学 |
| 食品・飲料 |
| パルプ・紙 |
| 金属・鉱業 |
| その他の産業用途 |
| サウジアラビア |
| アラブ首長国連邦 |
| エジプト |
| 南アフリカ |
| モロッコ |
| 中東・アフリカその他 |
| ポンプタイプ別 | 横型ボイラー給水ポンプ |
| 縦型ボイラー給水ポンプ | |
| ポンプ設計別 | 多段遠心ポンプ |
| 単段遠心ポンプ | |
| バレル型ボイラー給水ポンプ | |
| リングセクション型ボイラー給水ポンプ | |
| 最終用途産業別 | 発電 |
| 石油・ガス | |
| 化学・石油化学 | |
| 食品・飲料 | |
| パルプ・紙 | |
| 金属・鉱業 | |
| その他の産業用途 | |
| 地域別 | サウジアラビア |
| アラブ首長国連邦 | |
| エジプト | |
| 南アフリカ | |
| モロッコ | |
| 中東・アフリカその他 |
レポートで回答される主要な質問
2032年までの中東・アフリカ ボイラー給水ポンプ市場の予測値は?
地域市場は2026年の3,223万米ドルから2032年には3,735万米ドルに達すると予測されており、2027年から2032年のCAGRは2.49%です。
最も地域需要が大きいポンプタイプはどれですか?
横型ボイラー給水ポンプは2026年に67.3%のシェアでポンプタイプ需要をリードし、ユーティリティ規模の電力・水資産によって支えられています。
地域で最も急速に成長しているボイラー給水ポンプ設計はどれですか?
バレル型ボイラー水ポンプは、柔軟なコンバインドサイクル運転に適しているため、2032年までに2.6%のCAGRで成長すると予測されています。
中東・アフリカにおけるボイラー給水ポンプ需要をリードする最終用途用途はどれですか?
発電は2026年に需要の45.2%を占め、化学・石油化学用途は2.9%のCAGRで最も急速に成長すると予測されています。
ボイラー給水ポンプの最大の地域購入国はどこですか?
サウジアラビアは2026年に33.8%のシェアを占め、電力、海水淡水化、および石油化学プロジェクトパイプラインによって支えられています。
改修サービスがボイラー給水ポンプサプライヤーにとって重要な理由は何ですか?
老朽化した火力プラントは修理、効率アップグレード、および交換ユニットを必要とし、グリーンフィールドプロジェクト受注を超えた定期的な需要を生み出しています。