
Tamaño y Participación del Mercado de Bombas de Alimentación de Calderas en Oriente Medio y África
Visión General del Mercado
| Período de Estudio | 2022 - 2032 |
|---|---|
| Período de Datos Pronosticados | 2027 - 2032 |
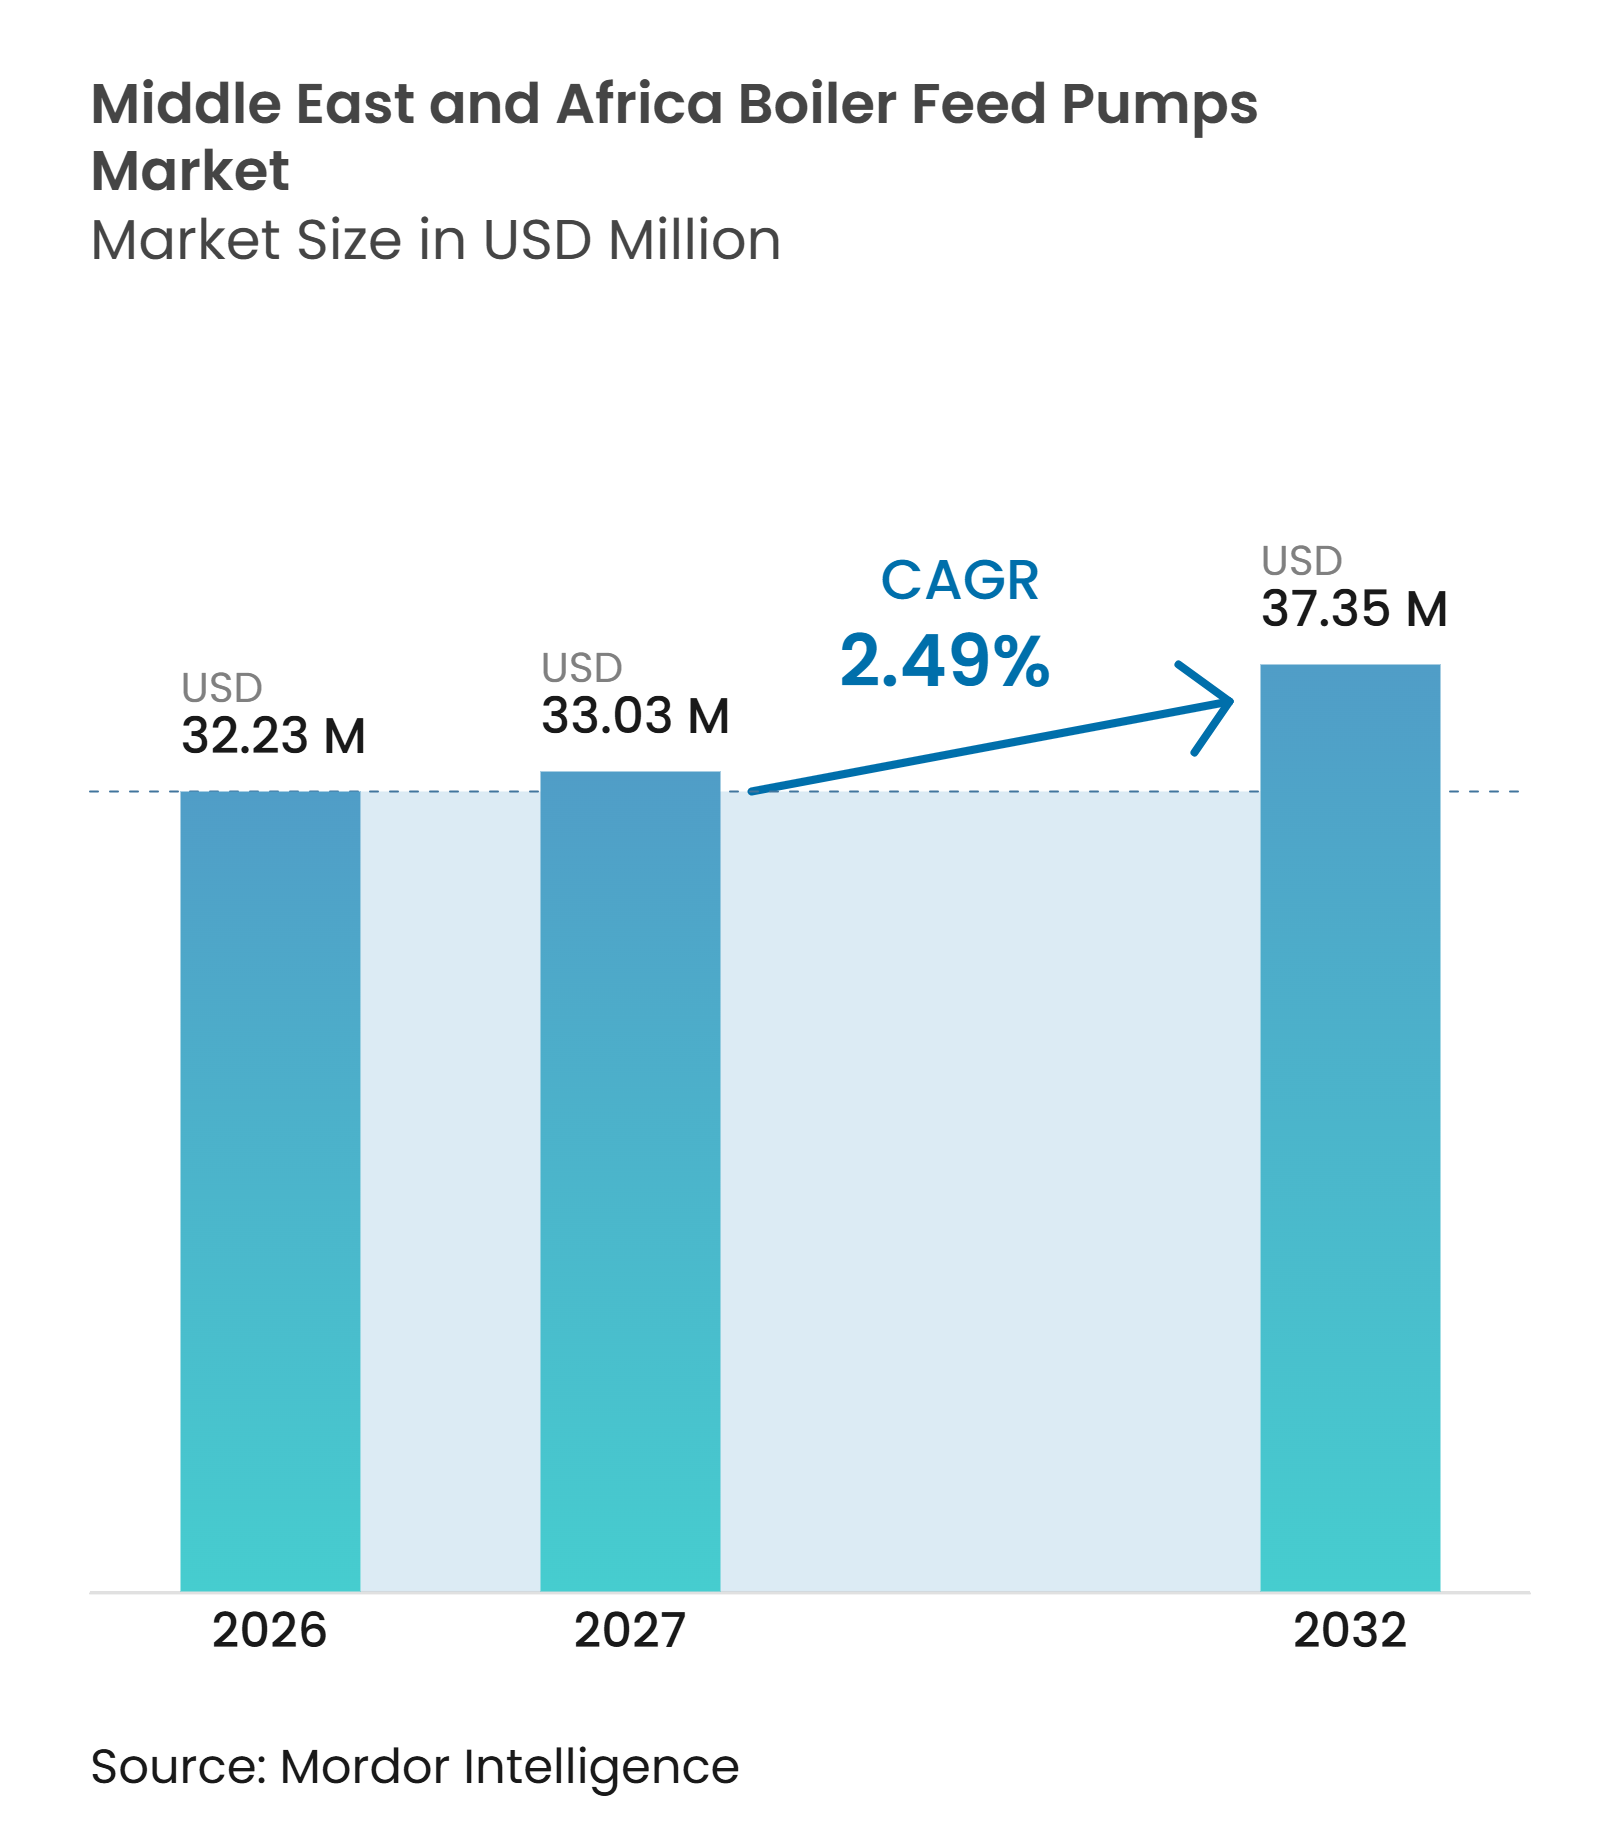
| Tamaño del mercado en el año base (2026) | 32.23 Millones de dólares |
| Tamaño del Mercado (2027) | 33.03 Millones de dólares |
| Tamaño del Mercado (2032) | 37.35 Millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 2.49 % |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Bombas de Alimentación de Calderas en Oriente Medio y África por Mordor Intelligence
El tamaño del Mercado de Bombas de Alimentación de Calderas en Oriente Medio y África se valoró en 32,23 millones de USD en 2026 y se estima que crecerá desde 33,03 millones de USD en 2027 hasta alcanzar 37,35 millones de USD en 2032, a una CAGR del 2,49% durante el período de pronóstico (2027-2032). El mercado de bombas de alimentación de calderas en Oriente Medio y África está respaldado por el gasto en energía a gas, desalinización y activos de procesamiento industrial, especialmente en los países del Consejo de Cooperación del Golfo. Los proyectos de energía y agua siguen siendo importantes porque los equipos de ciclo de vapor continúan requiriendo sistemas de agua de alimentación de alta presión confiables. La inversión petroquímica añade demanda de plantas de procesamiento que utilizan varios circuitos de vapor en lugar de un ciclo de potencia central. Los proveedores están dando mayor importancia al servicio local, los contratos de ciclo de vida, el monitoreo de condiciones y los variadores de velocidad variable a medida que los propietarios de plantas se centran en la disponibilidad y el costo operativo. Las adiciones de energía renovable limitan la nueva capacidad térmica en algunos mercados, lo que desplaza más atención hacia las actualizaciones de ciclo combinado, las retrofits y las aplicaciones de vapor de proceso.
Conclusiones Clave del Informe
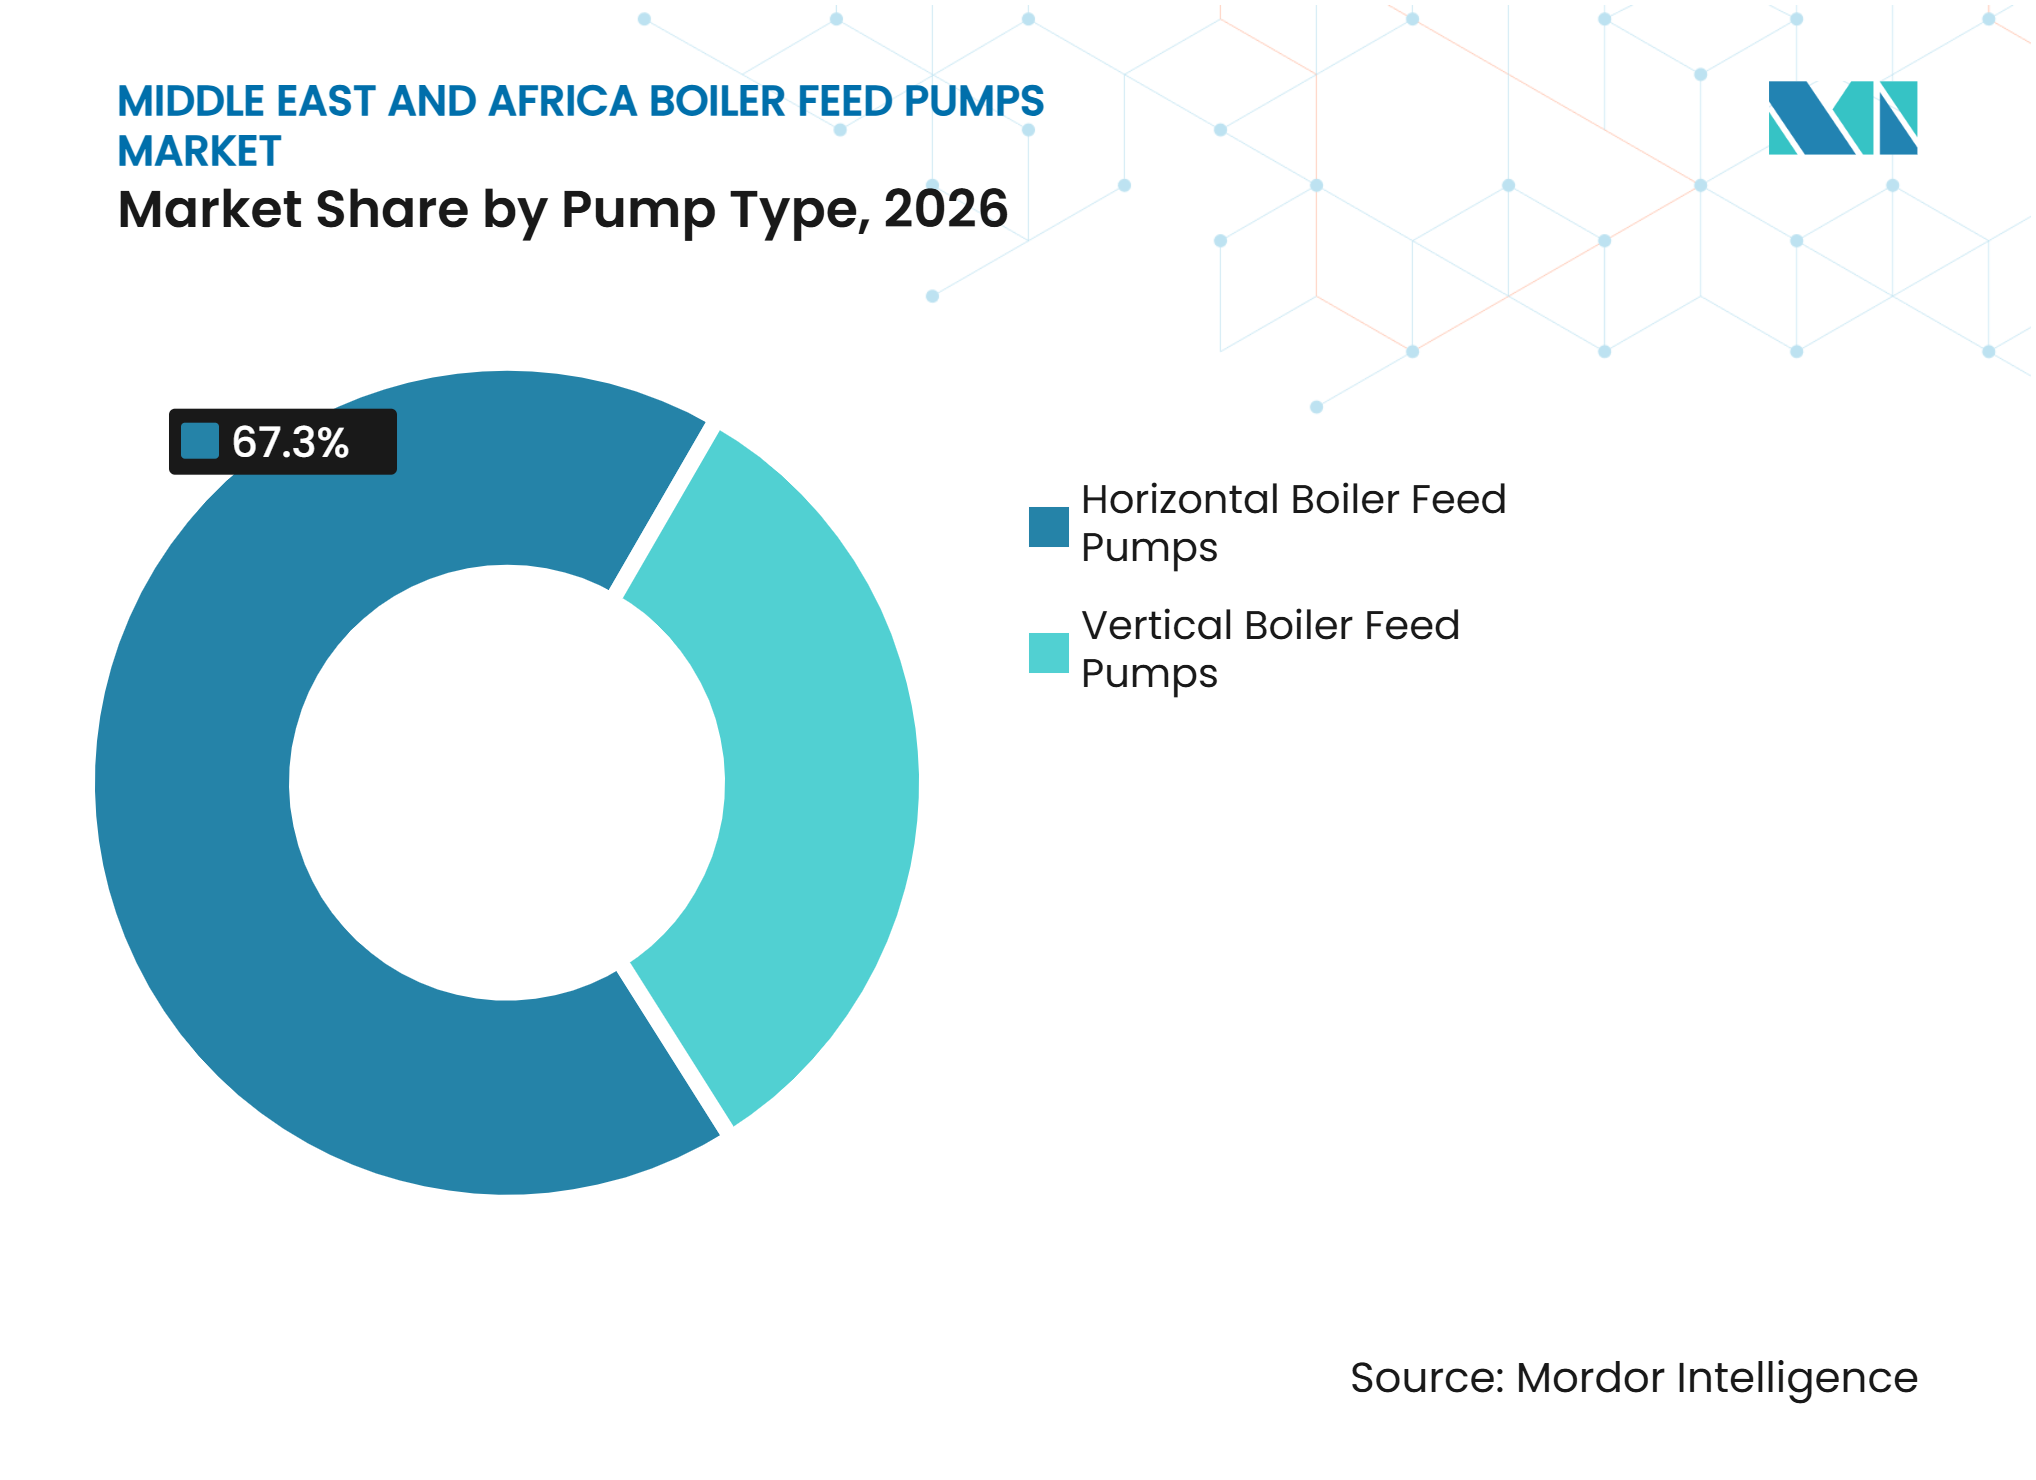
- Por tipo de bomba, las bombas de alimentación de calderas horizontales representaron el 67,3% de la participación del mercado de bombas de alimentación de calderas en Oriente Medio y África en 2026, mientras que se prevé que las bombas de alimentación de calderas verticales crezcan a una CAGR del 2,7% hasta 2032.
- Por diseño de bomba, las bombas centrífugas multietapa representaron el 54,7% de la participación del mercado de bombas de alimentación de calderas en Oriente Medio y África en 2026, mientras que se prevé que las bombas de alimentación de calderas tipo barril crezcan a una CAGR del 2,6% hasta 2032.
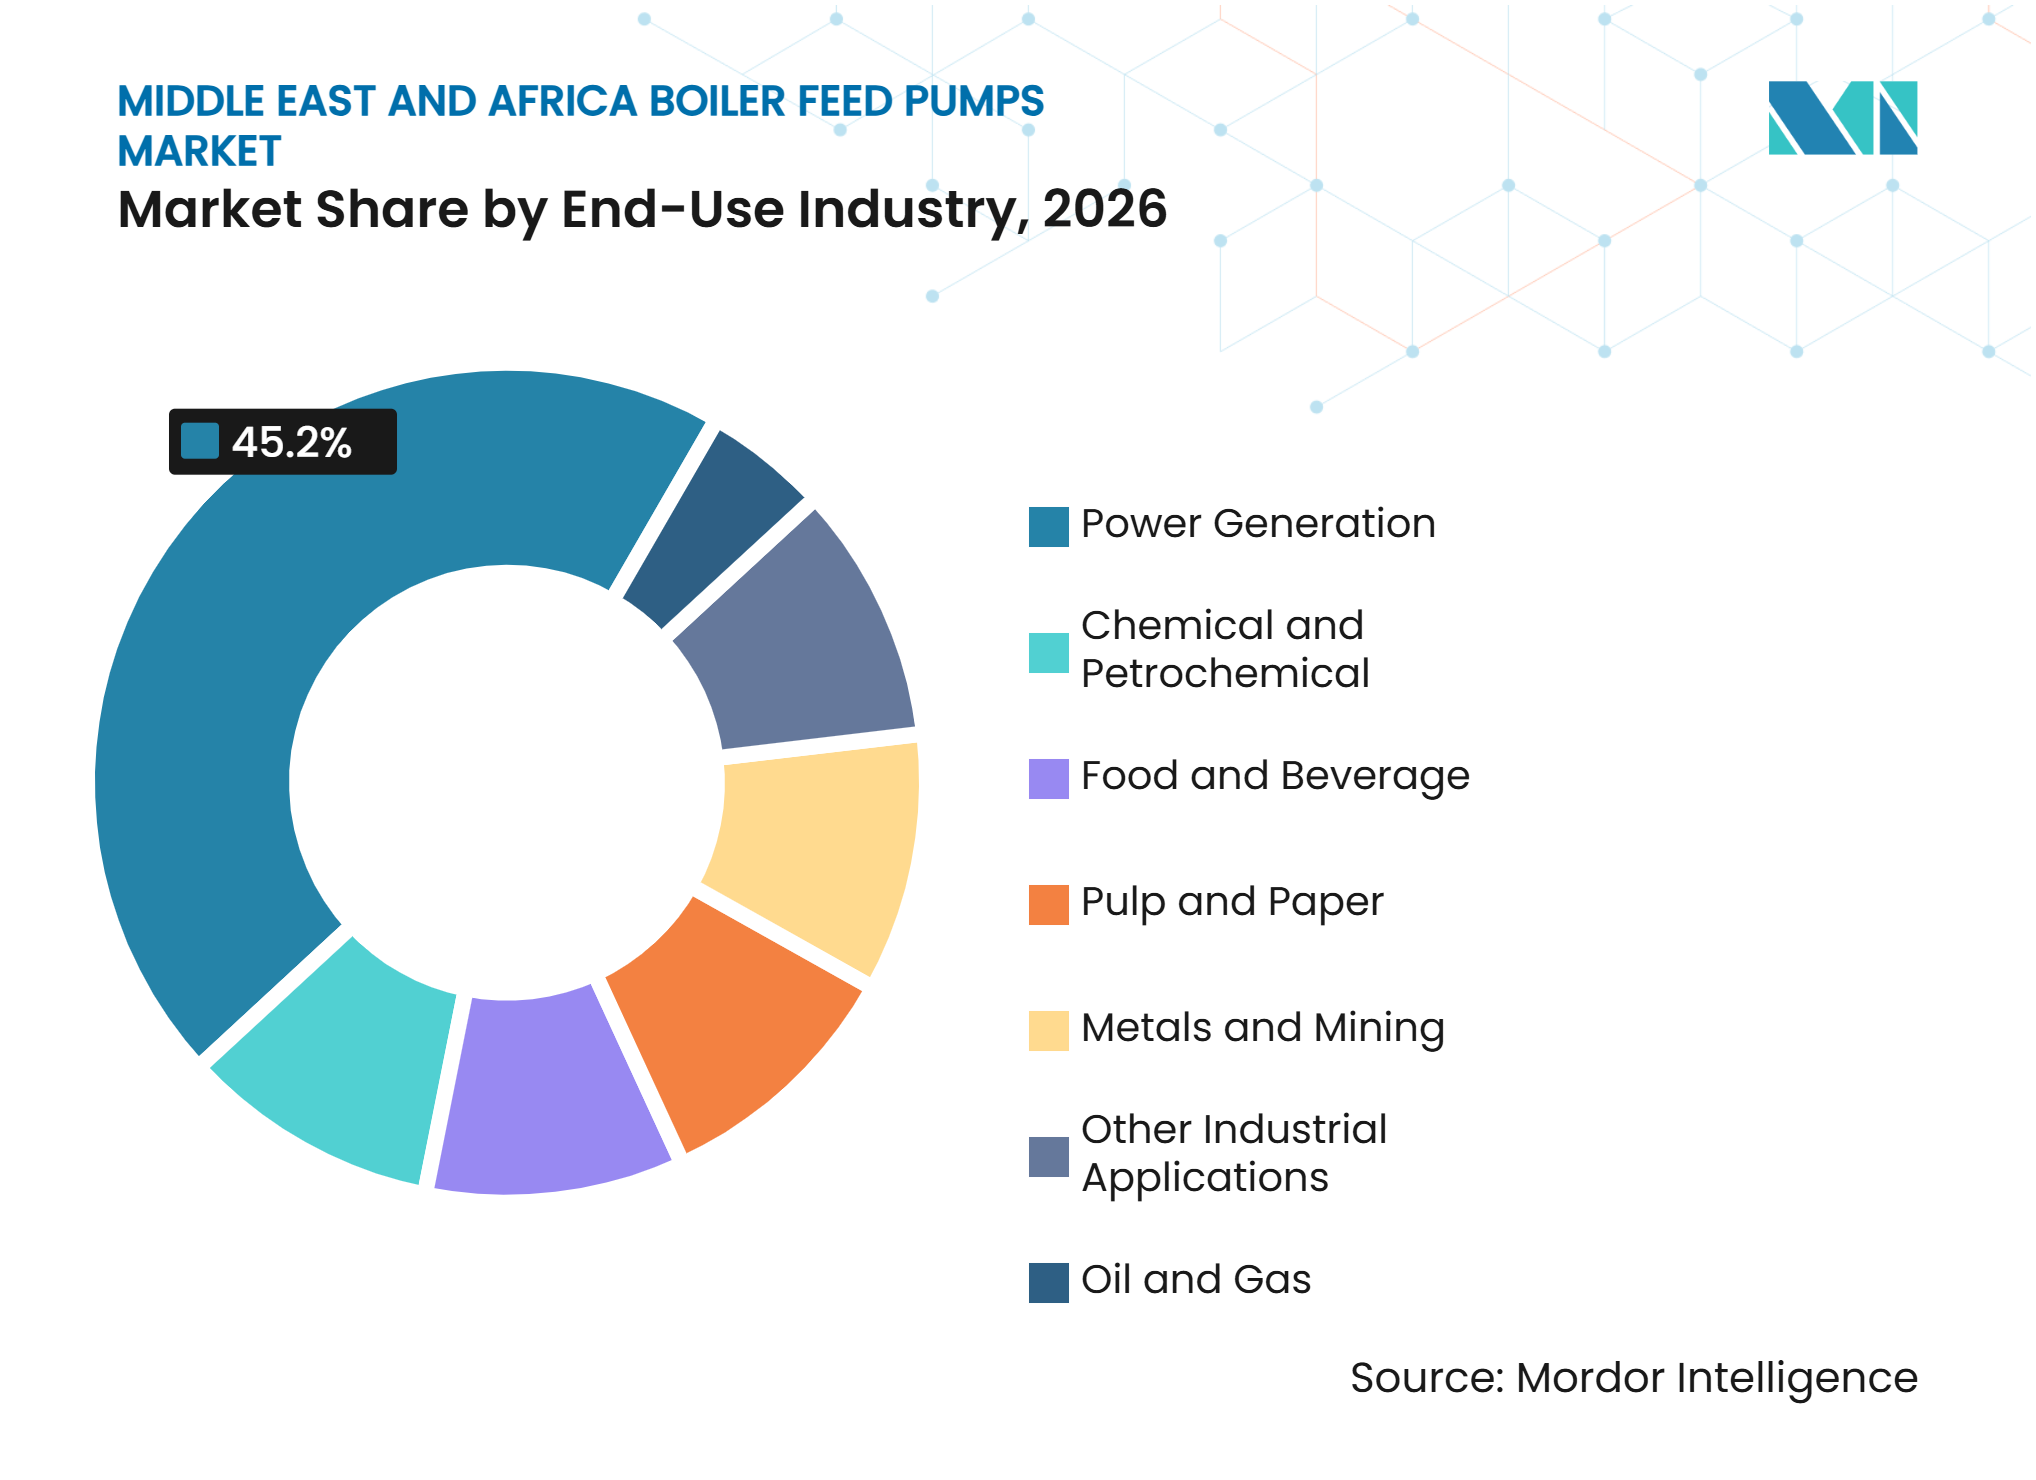
- Por industria de uso final, la generación de energía representó el 45,2% del tamaño del mercado de bombas de alimentación de calderas en Oriente Medio y África en 2026, mientras que se prevé que la química y petroquímica crezca a una CAGR del 2,9% hasta 2032.
- Por geografía, Arabia Saudita representó el 33,8% del mercado regional en 2026, mientras que se prevé que Egipto crezca a una CAGR del 3,1% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Co-ubicación de Energía y Agua en los Proyectos IWPP del Golfo | +0.4% | CCG, incluidos Arabia Saudita, EAU y Qatar | Mediano plazo (2-4 años) |
| Ampliaciones de Capacidad de Refinación y Petroquímica | +0.5% | Arabia Saudita y EAU | Largo plazo (≥ 4 años) |
| Actualizaciones de Plantas Térmicas de Ciclo Combinado y Flexibles | +0.3% | EAU, Arabia Saudita y Egipto | Mediano plazo (2-4 años) |
| Demanda Industrial de Vapor en Minería y Manufactura de Procesos | +0.2% | Arabia Saudita, Sudáfrica y Marruecos | Largo plazo (≥ 4 años) |
| Demanda de Retrofit y Posventa de Bombas de Alimentación de Calderas | +0.2% | Oriente Medio y África | Corto plazo (≤ 2 años) |
| Adopción de Bombas de Alta Eficiencia y Variadores de Velocidad Variable | +0.2% | CCG y Egipto | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Co-ubicación de Energía y Agua en los Proyectos IWPP del Golfo
Los proyectos independientes de agua y energía (IWPP) concentran la demanda de equipos pesados dentro del mercado de bombas de alimentación de calderas en Oriente Medio y África. Estas plantas combinan la producción de electricidad y agua designada y dependen de sistemas de vapor de alta presión con exigentes requisitos de disponibilidad. TAQA alcanzó el cierre financiero de los proyectos Rumah 2 y Al Nairyah 2, de 3,6 GW, en Arabia Saudita durante 2025, ampliando la cartera de proyectos de ciclo combinado del país.[1] Los operadores evalúan cada vez más la cobertura de servicio, el acceso a repuestos y los compromisos de rendimiento junto con la oferta de equipos originales. Este enfoque favorece a los proveedores que pueden mantener capacidad de ingeniería local y gestionar acuerdos de servicio a largo plazo. También puede reducir la proporción de trabajos de posventa disponibles mediante licitación abierta tras una adjudicación inicial de proyecto.
Ampliaciones de Capacidad de Refinación, Petroquímica y Vapor Industrial
La inversión en refinación y petroquímica crea una base de demanda independiente para el mercado de bombas de alimentación de calderas en Oriente Medio y África. Saudi Aramco y Sinopec acordaron en abril de 2025 ampliar el complejo YASREF en Yanbu con un cracker de vapor de alimentación mixta de 1,8 millones de toneladas métricas por año y un complejo de aromáticos de 1,5 millones de toneladas métricas por año. El sector químico regional también cuenta con 69.000 millones de USD de inversión proyectada en capacidad hasta 2030, lo que respalda una base más amplia de necesidades de vapor de proceso.[2] Las plantas integradas utilizan circuitos de caldera a diferentes niveles de presión, por lo que pueden requerir varios trenes de bombas dentro de un mismo proyecto. Este patrón difiere del diseño centralizado de una central eléctrica y favorece a los proveedores con una amplia gama de equipos multietapa conformes con API 610. La minería y la manufactura de procesos también generan requisitos recurrentes menores para sistemas de vapor industrial en Sudáfrica, Arabia Saudita y Marruecos.
Flexibilidad de Ciclo Combinado, Eficiencia de Bombas y Variadores de Velocidad Variable
Los proyectos de ciclo combinado siguen siendo relevantes para el mercado de bombas de alimentación de calderas en Oriente Medio y África donde las redes eléctricas necesitan capacidad despachable junto con la generación renovable. Emirates Water and Electricity Company emitió una solicitud de propuestas en 2025 para el proyecto Al Nouf, una planta de ciclo combinado con capacidad de hasta 3,3 GW y operación comercial planificada para el tercer trimestre de 2029.[3] Los cambios frecuentes de carga generan estrés térmico en los sistemas de agua de alimentación y aumentan el valor de los diseños tipo barril y de sección anular. Los operadores de plantas también están adoptando variadores de velocidad variable para alinear la producción de las bombas con la demanda cambiante y reducir el consumo innecesario de energía. El monitoreo remoto de condiciones puede identificar problemas de vibración, sellos y rendimiento hidráulico antes de que se conviertan en interrupciones mayores. Estas funciones hacen que el costo del ciclo de vida y la capacidad de servicio en campo sean más importantes en la selección de equipos.
Retrofits de Bombas de Alimentación de Calderas y Demanda de Posventa
Los activos de energía envejecidos sostienen el trabajo de reemplazo y servicio en todo el mercado de bombas de alimentación de calderas en Oriente Medio y África. Las instalaciones existentes de carbón, gas y desalinización continúan requiriendo la reparación de equipos de agua de alimentación incluso cuando los nuevos proyectos térmicos son limitados. Sulzer afirma que restaurar una bomba de alimentación de caldera envejecida puede mejorar la producción hidráulica en un 5% en comparación con su línea de base en condición envejecida.[4] El mantenimiento diferido en partes de África puede crear un mayor retraso de equipos que operan por debajo de la eficiencia de diseño. Esta situación respalda la demanda de rodetes, sellos, actualizaciones hidráulicas y reemplazo completo de unidades. También favorece a los proveedores capaces de proporcionar evaluaciones técnicas y soporte en sitio en ubicaciones donde los recursos de mantenimiento calificado son limitados.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Sustitución de Generación Renovable por Nueva Capacidad Térmica | -0.4% | CCG y Norte de África | Largo plazo (≥ 4 años) |
| Alto Costo de Capital y Ciclo de Vida de los Trenes de Alta Presión | -0.2% | Oriente Medio y África | Mediano plazo (2-4 años) |
| Volatilidad en el Calendario y Financiamiento de Proyectos | -0.2% | África Subsahariana y Norte de África | Mediano plazo (2-4 años) |
| Restricciones de Química del Agua de Alimentación y Servicio Calificado | -0.1% | África Subsahariana y CCG | Corto plazo (≤ 2 años) |
| Restricciones de Alto Capital, Ciclo de Vida, Financiamiento y Servicio Calificado | -0.2% | Oriente Medio y África (África Subsahariana, Norte de África) | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Sustitución de Generación Renovable por Nueva Capacidad Térmica
El despliegue de energía solar y eólica reduce la cartera de nuevos proyectos de ciclo de vapor en partes del mercado de bombas de alimentación de calderas en Oriente Medio y África. Arabia Saudita puso en servicio la planta de desalinización por ósmosis inversa Shuaibah-3 en 2025 a medida que el país se alejaba de un modelo de generación de vapor alimentado con petróleo para esta instalación de agua. Las plantas térmicas existentes seguirán necesitando mantenimiento, pero la planificación con prioridad renovable reduce el volumen de instalaciones de bombas de servicios públicos completamente nuevas. El efecto es más significativo para las grandes configuraciones horizontales utilizadas en aplicaciones a escala de servicios públicos. Las plantas industriales y las estaciones de ciclo combinado flexibles conservan un papel donde se requiere vapor de proceso y estabilidad de la red. El resultado es un cambio gradual en la combinación de demanda en lugar de una retirada inmediata de la base instalada.
Restricciones de Alto Capital, Ciclo de Vida, Financiamiento y Servicio Calificado
Los sistemas de alimentación de calderas de alta presión requieren una inversión de capital sustancial y pueden ser difíciles de financiar en entornos de proyectos restringidos. La norma ISO 13709:2009 establece los requisitos para las bombas centrífugas utilizadas en aplicaciones de petróleo, petroquímica y gas natural, incluidas las expectativas de fiabilidad y pruebas. El cumplimiento de esta norma y de la Norma 610 del Instituto Americano del Petróleo (API) puede aumentar el costo del equipo en comparación con alternativas de menor especificación. El tratamiento del agua de alimentación, el reemplazo de sellos y el desgaste de rodetes añaden costos recurrentes durante la operación. Los desarrolladores en partes del África Subsahariana pueden preferir equipos de menor costo donde las tarifas y el financiamiento de proyectos son limitados. El acceso limitado a ingenieros de campo calificados puede retrasar aún más el mantenimiento y reducir el grupo de proveedores para aplicaciones complejas de alta presión.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Bomba:
Las Configuraciones Horizontales Sostienen el Volumen a Escala de Servicios PúblicosLas bombas de alimentación de calderas horizontales representaron el 67,3% del mercado de bombas de alimentación de calderas en Oriente Medio y África en 2026. Su base instalada se concentra en grandes aplicaciones de servicios públicos donde el alto caudal, el servicio continuo y los procedimientos operativos establecidos son importantes. Las instalaciones de agua y energía del CCG, así como las plantas de carbón y gas más antiguas en Sudáfrica, proporcionan una base estable para la demanda de servicio y reemplazo. Los diseños horizontales multietapa entre cojinetes siguen siendo comunes donde los operadores requieren alta producción hidráulica. KSB y Sulzer mantienen carteras de equipos para servicio de alimentación de calderas de alta presión, lo que respalda el uso continuo de estos diseños en plantas establecidas.
Se prevé que las bombas de alimentación de calderas verticales crezcan a una CAGR del 2,7% hasta 2032. Su disposición compacta es útil donde las plantas de proceso y las instalaciones de calor y energía combinados tienen espacio limitado para la sala de bombas. Esto respalda su uso en proyectos de retrofit que no pueden acomodar un nuevo bastidor horizontal. El diseño también puede reducir algunos requisitos de obra civil cuando las plantas actualizan sistemas más antiguos. ANDRITZ afirma que su gama de bombas verticales de alta presión puede servir caudales de hasta 600 metros cúbicos por hora y alturas de hasta 900 metros. La industria de bombas de alimentación de calderas en Oriente Medio y África tiene, por tanto, una necesidad creciente de equipos verticales en entornos de vapor de proceso, incluso cuando los equipos horizontales siguen siendo centrales para los grandes activos de servicios públicos.


Por Diseño de Bomba:
Las Bombas Centrífugas Multietapa Lideran, los Tipos Barril se AceleranLas bombas centrífugas multietapa representaron el 54,7% del mercado de bombas de alimentación de calderas en Oriente Medio y África en 2026. Se adaptan al rango de presión utilizado por muchas aplicaciones de alimentación de calderas subcríticas y supercríticas inferiores. Su construcción por etapas permite a los fabricantes configurar el rendimiento en función de las necesidades de altura específicas de la planta sin una carcasa completamente a medida. Esto proporciona un importante beneficio de costo en proyectos sensibles al precio. KSB suministró seis bombas de alimentación de calderas CHTD para la central termoeléctrica El-Tebbin de 700 MW en Egipto, mostrando el lugar establecido de esta configuración en los activos de energía regionales.
Se prevé que las bombas de alimentación de calderas tipo barril crezcan a una CAGR del 2,6% hasta 2032. El formato de doble carcasa puede manejar los cambios de temperatura y las demandas de presión asociadas con la operación flexible de ciclo combinado. Esto lo hace relevante cuando las plantas térmicas ajustan su producción para apoyar redes con generación renovable más variable. Las bombas de sección anular también se utilizan donde se necesita alta presión y flexibilidad operativa. Las bombas centrífugas de etapa única sirven para servicios de calderas industriales y auxiliares de menor presión, aunque su papel es menor en una región centrada en aplicaciones de servicios públicos y petroquímica. La industria de bombas de alimentación de calderas en Oriente Medio y África se está moviendo, por tanto, hacia diseños que equilibran la fiabilidad de alta presión con el servicio de ciclado de los activos térmicos más nuevos.
Por Industria de Uso Final:
La Generación de Energía Domina, la Petroquímica se AceleraLa generación de energía representó el 45,2% del tamaño del mercado de bombas de alimentación de calderas en Oriente Medio y África en 2026. Los proyectos de agua y energía del Golfo, las estaciones de ciclo combinado y la flota de carbón de Sudáfrica proporcionan la base instalada principal. El segmento se beneficia de la vida operativa de las plantas de ciclo de vapor existentes, que continúan necesitando equipos de reemplazo y servicios de reparación. El procesamiento de petróleo y gas añade demanda relacionada a través de calentadores de proceso y actividad de inyección de vapor en Arabia Saudita y Abu Dabi. El mercado de bombas de alimentación de calderas en Oriente Medio y África sigue vinculado al mantenimiento de servicios públicos incluso a medida que se expande la capacidad renovable.
Se prevé que las aplicaciones químicas y petroquímicas crezcan a una CAGR del 2,9% hasta 2032. Los crackers de alimentación mixta, las instalaciones de aromáticos y las plantas de procesamiento aguas abajo utilizan varios circuitos de vapor, creando un mayor número de requisitos de bombas discretos. La expansión de Yasref ilustra la escala de la inversión actual en petroquímica saudita. Los alimentos y bebidas, la pulpa y el papel, los metales y la minería siguen siendo aplicaciones menores, pero proporcionan pedidos recurrentes para sistemas de presión media. Estos usos son importantes en países donde los grandes proyectos de servicios públicos avanzan lentamente. También dan a los proveedores oportunidades de competir a través del servicio local y soluciones prácticas de retrofit en lugar de únicamente a través de la calificación en grandes proyectos.

Análisis Geográfico
Arabia Saudita
Arabia Saudita representó el 33,8% del mercado de bombas de alimentación de calderas en Oriente Medio y África en 2026. El país combina inversión en energía, desalinización y petroquímica a una escala no igualada en ningún otro lugar de la región. TAQA alcanzó el cierre financiero de los proyectos Rumah 2 y Al Nairyah 2, añadiendo 3,6 GW de capacidad a la cartera de proyectos de ciclo combinado saudita. La expansión de Yasref en Yanbu respalda una corriente separada de demanda de equipos de vapor de proceso. Los requisitos de contenido local bajo la Visión 2030 dan forma cada vez más a las decisiones de adquisición. Los proveedores con asociaciones de servicio, ensamblaje o fabricación en Arabia Saudita están mejor posicionados para cumplir estos requisitos. Esto favorece a las empresas que pueden combinar capacidad de diseño internacional con ejecución local.
Egipto
Se prevé que Egipto crezca a una CAGR del 3,1% hasta 2032 en el mercado de bombas de alimentación de calderas en Oriente Medio y África. Su demanda está respaldada por la inversión en servicios públicos, el procesamiento de gas y las adiciones de ciclo combinado. La gran base instalada de equipos de energía de ciclo de vapor proporciona una necesidad continua de gestión del ciclo de vida. La instalación de KSB en la central termoeléctrica El-Tebbin de 700 MW muestra el uso establecido de sistemas de agua de alimentación multietapa de alta presión en el país. Los proyectos de conversión a ciclo combinado pueden añadir generadores de vapor de recuperación de calor y equipos de agua de alimentación relacionados. La capacidad de fabricación y servicio doméstica puede volverse más importante a medida que los operadores buscan tiempos de respuesta más cortos. Esto da a los socios locales un papel práctico en los contratos de mantenimiento y el trabajo de retrofit industrial.
EAU, Sudáfrica, Marruecos y Otros Mercados
Los EAU tienen una cartera de generación de gas flexible que respalda aplicaciones especializadas en el mercado de bombas de alimentación de calderas en Oriente Medio y África. Se espera que el proyecto Al Nouf utilice tecnología de ciclo combinado y está planificado para operación comercial en el tercer trimestre de 2029. Esta configuración respalda la demanda de diseños de alta presión que pueden gestionar cargas operativas cambiantes. Sudáfrica continúa proporcionando trabajo de posventa porque su flota de carbón requiere mantenimiento continuo, mientras que el cambio hacia las energías renovables modera las perspectivas para las unidades térmicas en campo nuevo. Marruecos tiene potencial en infraestructura de energía y agua, aunque el calendario de los proyectos seguirá siendo importante. Otros mercados del África Subsahariana enfrentan restricciones de financiamiento y habilidades que pueden ralentizar la entrega de proyectos. El mercado de bombas de alimentación de calderas en Oriente Medio y África está, en consecuencia, dividido entre las grandes oportunidades de proyectos del Golfo, la demanda de servicio establecida en Sudáfrica y el potencial industrial a largo plazo en otros lugares.
Panorama Competitivo
Concentración del Mercado
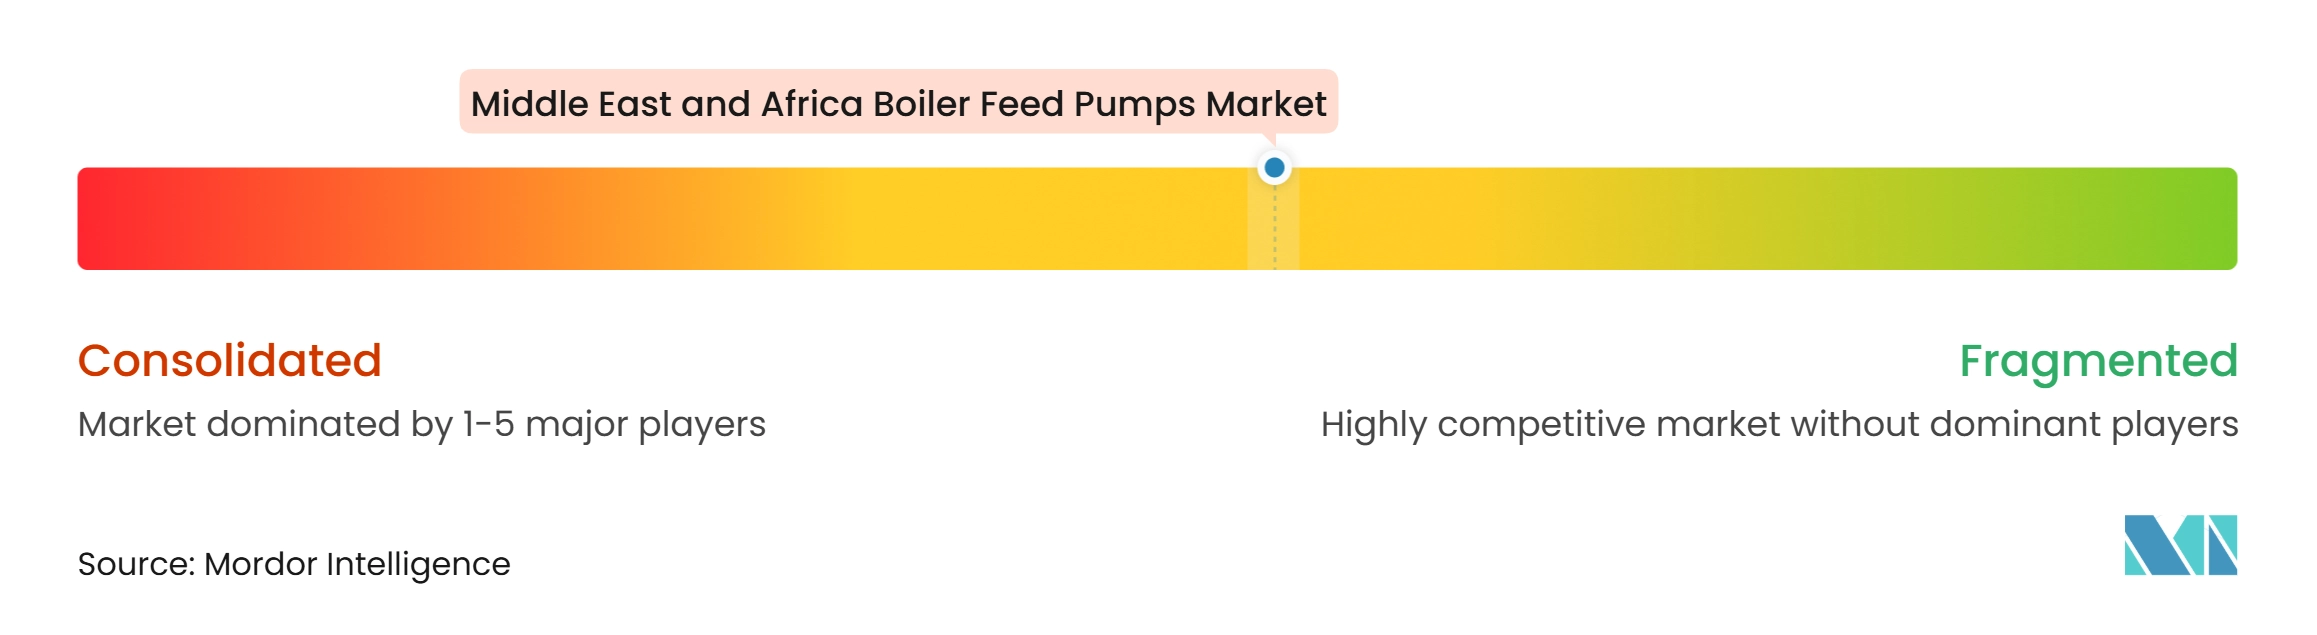
El mercado de bombas de alimentación de calderas en Oriente Medio y África está moderadamente concentrado entre proveedores con capacidades establecidas de alta presión y conformes con el Instituto Americano del Petróleo (API) 610. KSB, Sulzer, Flowserve, Baker Hughes, EBARA, Ruhrpumpen y ANDRITZ se encuentran entre los fabricantes activos en aplicaciones de bombas para servicios públicos, petroquímica o industria. Su fortaleza proviene de las relaciones con la base instalada, los diseños de equipos probados y el acceso a recursos de servicio. Flowserve reporta empresas conjuntas en Arabia Saudita y los EAU, que respaldan la fabricación y el servicio local para el sector energético regional. El mercado de bombas de alimentación de calderas en Oriente Medio y África favorece, por tanto, a las empresas que pueden combinar el suministro de equipos con soporte en campo durante toda la vida operativa de un activo.
Las empresas también compiten a través del monitoreo digital, la integración de variadores de velocidad variable y los modelos de mantenimiento basados en el rendimiento de la planta. EBARA amplió su mesa de ingeniería en Dubái en 2026 para apoyar la actividad de infraestructura energética en la región. Baker Hughes y NMDC Energy firmaron un memorando de entendimiento en noviembre de 2025 para explorar la localización de productos y soluciones en la región de Oriente Medio, Norte de África, Turquía e India (MENATI), incluida la fabricación de compresores de gas y bombas centrífugas. La instalación de referencia de KSB en El-Tebbin también muestra cómo la experiencia operativa histórica puede respaldar futuras oportunidades de servicio y reemplazo. Estos movimientos aumentan la importancia de la proximidad, la calificación y la capacidad de respuesta del servicio en las grandes licitaciones de proyectos.
Los fabricantes regionales y los operadores con licencia pueden competir eficazmente en trabajos de retrofit e industriales de presión media donde el tiempo de respuesta y las relaciones locales son decisivos. Pueden estar menos expuestos a grandes proyectos de servicios públicos que requieren extensas listas de referencias y certificación de alta presión. Los requisitos de cumplimiento de ISO 13709 y API 610 siguen siendo factores de conformidad importantes para los exigentes servicios de petróleo, gas y petroquímica. Los proveedores sin esa calificación tienen más probabilidades de atender aplicaciones industriales de menor especificación. El mercado de bombas de alimentación de calderas en Oriente Medio y África todavía ofrece espacio para modelos de servicio diferenciados en ubicaciones menos atendidas.
Líderes de la Industria de Bombas de Alimentación de Calderas en Oriente Medio y África
-
Flowserve Corporation
-
Sulzer Ltd.
-
KSB SE & Co. KGaA
-
Torishima Pump Mfg. Co., Ltd.
-
Ruhrpumpen Group
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Bombas de Alimentación de Calderas en Oriente Medio y África Empresas cubiertas en este informe
- Allweiler-Farid Pumps
- ANDRITZ AG
- Baker Hughes Company
- Celeros Flow Technology
- EBARA Corporation
- Flowserve Corporation
- Grundfos Holding A/S
- ITT Inc.
- Kirloskar Brothers Limited
- KSB SE & Co. KGaA
- Mitsubishi Heavy Industries, Ltd.
- Pentair plc
- Ruhrpumpen Group
- SPP Pumps
- Sulzer Ltd.
- Torishima Pump Mfg. Co., Ltd.
- Weir Group plc
- Wilo SE
- WPIL Limited
- Xylem Inc.
Desarrollos recientes de la industria en Mercado de Bombas de Alimentación de Calderas en Oriente Medio y África
- Julio de 2026: Mitsubishi Power, una marca de soluciones de energía de Mitsubishi Heavy Industries, Ltd., recibió un contrato para suministrar componentes clave de caldera para la conversión de combustible de calderas alimentadas con fueloil pesado en la Central Eléctrica Sur de Jeddah, con capacidad de 2,9 GW, y la Central Eléctrica de Shuqaiq, con capacidad de 2,9 GW, en Arabia Saudita. El alcance cubre la conversión de las calderas existentes a capacidad de doble combustible utilizando gas natural y co-combustión de fueloil pesado. Esto genera directamente demanda de sistemas de bombas de alimentación de calderas asociados durante la ejecución del retrofit y la operación posterior.
- Julio de 2026: SPP Pumps Ltd, una subsidiaria de propiedad total de Kirloskar Brothers Limited, aseguró un pedido por valor de 11,7 millones de GBP de Saipem Offshore Construction para el suministro de bombas verticales y repuestos. El contrato amplía la presencia de bombas offshore de SPP en la región de Oriente Medio, Norte de África, Turquía e India (MENATI) y respalda el enfoque del Grupo Kirloskar de combinar la capacidad de ingeniería del Reino Unido con la producción india para proyectos energéticos del Golfo.
- Noviembre de 2025: Baker Hughes y NMDC Energy firmaron un memorando de entendimiento en la Exposición y Conferencia Internacional de Petróleo de Abu Dabi (ADIPEC) en Abu Dabi para explorar la localización de productos y soluciones de Baker Hughes en la región de Oriente Medio, Norte de África, Turquía e India (MENATI). El acuerdo tiene un enfoque específico en la fabricación de compresores de gas y bombas centrífugas. Refleja los requisitos de contenido local establecidos por las compañías nacionales de petróleo del Golfo.
Alcance del Informe del Mercado de Bombas de Alimentación de Calderas en Oriente Medio y África
Una bomba de alimentación de caldera (BAC) es un dispositivo especializado de alta presión que suministra agua de alimentación a una caldera de vapor para mantener los niveles requeridos de generación de agua y vapor.
El mercado de bombas de alimentación de calderas en Oriente Medio y África está segmentado por tipo de bomba, diseño de bomba, industria de uso final y geografía. Por tipo de bomba, el mercado está segmentado en bombas de alimentación de calderas horizontales y bombas de alimentación de calderas verticales. Por diseño de bomba, el mercado está dividido en bombas centrífugas multietapa, bombas centrífugas de etapa única, bombas de alimentación de calderas tipo barril y bombas de alimentación de calderas de sección anular. Por industria de uso final, el mercado está dividido en generación de energía, petróleo y gas, química y petroquímica, alimentos y bebidas, pulpa y papel, metales y minería, y otras aplicaciones industriales. El informe también cubre el tamaño del mercado y los pronósticos para el mercado de bombas de alimentación de calderas en Oriente Medio y África en 5 países. Para cada segmento, el dimensionamiento y los pronósticos del mercado se han proporcionado sobre la base del valor (USD).
Resumen de la segmentación
| Bombas de Alimentación de Calderas Horizontales |
| Bombas de Alimentación de Calderas Verticales |
| Bombas Centrífugas Multietapa |
| Bombas Centrífugas de Etapa Única |
| Bombas de Alimentación de Calderas Tipo Barril |
| Bombas de Alimentación de Calderas de Sección Anular |
| Generación de Energía |
| Petróleo y Gas |
| Química y Petroquímica |
| Alimentos y Bebidas |
| Pulpa y Papel |
| Metales y Minería |
| Otras Aplicaciones Industriales |
| Arabia Saudita |
| Emiratos Árabes Unidos |
| Egipto |
| Sudáfrica |
| Marruecos |
| Resto de Oriente Medio y África |
| Por Tipo de Bomba | Bombas de Alimentación de Calderas Horizontales |
| Bombas de Alimentación de Calderas Verticales | |
| Por Diseño de Bomba | Bombas Centrífugas Multietapa |
| Bombas Centrífugas de Etapa Única | |
| Bombas de Alimentación de Calderas Tipo Barril | |
| Bombas de Alimentación de Calderas de Sección Anular | |
| Por Industria de Uso Final | Generación de Energía |
| Petróleo y Gas | |
| Química y Petroquímica | |
| Alimentos y Bebidas | |
| Pulpa y Papel | |
| Metales y Minería | |
| Otras Aplicaciones Industriales | |
| Por Geografía | Arabia Saudita |
| Emiratos Árabes Unidos | |
| Egipto | |
| Sudáfrica | |
| Marruecos | |
| Resto de Oriente Medio y África |
Preguntas Clave Respondidas en el Informe
¿Cuál es el valor proyectado del mercado de bombas de alimentación de calderas en Oriente Medio y África para 2032?
Se proyecta que el mercado regional alcance 37,35 millones de USD para 2032, desde 32,23 millones de USD en 2026, a una CAGR del 2,49% de 2027 a 2032.
¿Qué tipo de bomba tiene la mayor demanda regional?
Las bombas de alimentación de calderas horizontales lideraron la demanda por tipo de bomba con una participación del 67,3% en 2026, respaldadas por activos de energía y agua a escala de servicios públicos.
¿Qué diseño de bomba de alimentación de caldera crece más rápido en la región?
Se prevé que las bombas de alimentación de calderas tipo barril crezcan a una CAGR del 2,6% hasta 2032 porque se adaptan al servicio flexible de ciclo combinado.
¿Qué aplicación de uso final lidera la demanda de bombas de alimentación de calderas en Oriente Medio y África?
La generación de energía representó el 45,2% de la demanda en 2026, mientras que se prevé que las aplicaciones químicas y petroquímicas crezcan más rápido a una CAGR del 2,9%.
¿Qué país es el mayor comprador regional de bombas de alimentación de calderas?
Arabia Saudita representó una participación del 33,8% en 2026, respaldada por su cartera de proyectos de energía, desalinización y petroquímica.
¿Por qué son importantes los servicios de retrofit para los proveedores de bombas de alimentación de calderas?
Las plantas térmicas envejecidas necesitan reparaciones, actualizaciones de eficiencia y unidades de reemplazo, creando demanda recurrente más allá de las adjudicaciones de proyectos en campo nuevo.