
Tamanho e Participação do Mercado de Microceratomo
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
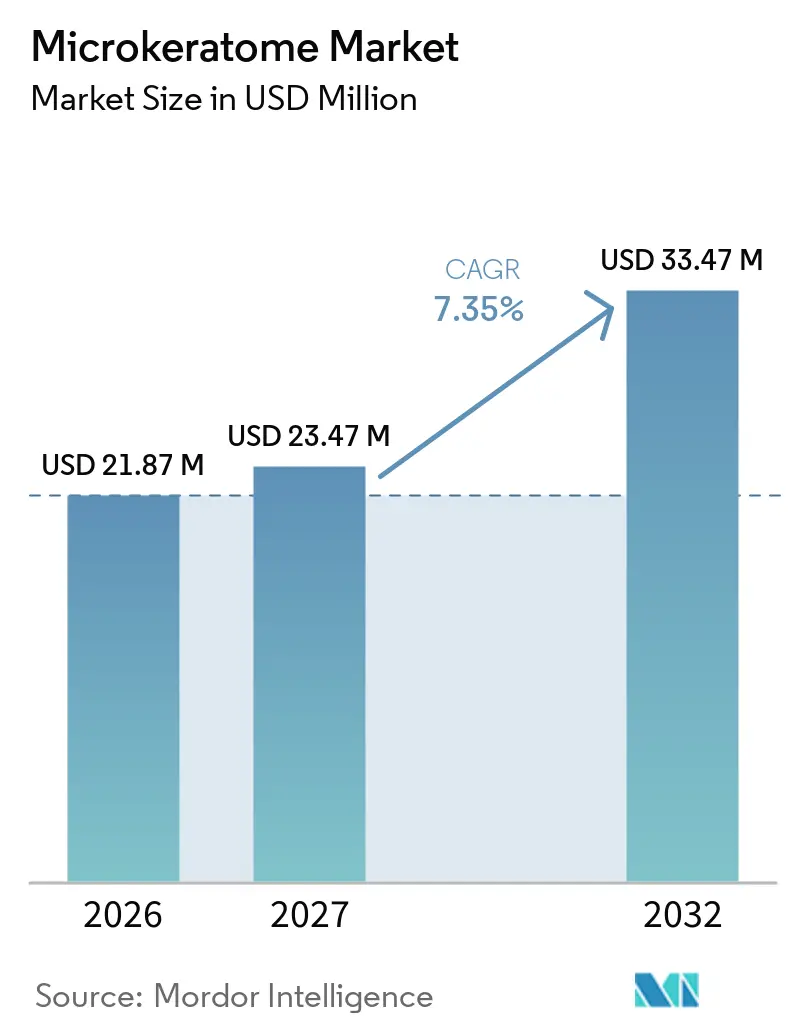
| Tamanho do Mercado (2027) | 23.47 Milhões de dólares |
| Tamanho do Mercado (2032) | 33.47 Milhões de dólares |
| Taxa de crescimento (2027 - 2032) | 7.35 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Baixo |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Microceratomo por Mordor Intelligence
O tamanho do Mercado de Microceratomo deve aumentar de 21,87 milhões de USD em 2026 para 23,47 milhões de USD em 2027 e atingir 33,47 milhões de USD até 2032, crescendo a uma CAGR de 7,35% entre 2027 e 2032.
O erro refrativo não corrigido continua a deixar um grande grupo de pessoas sem correção visual eficaz, o que sustenta a demanda por procedimentos refrativos acessíveis. Os microceratomo permanecem relevantes onde as clínicas necessitam de menores custos iniciais de equipamentos e fluxos de trabalho estabelecidos de LASIK. A demanda também é sustentada pela preparação de tecido corneano, que cria um caso de uso fora da cirurgia refrativa eletiva. Componentes descartáveis e requisitos mais rigorosos de rastreabilidade estão mudando as decisões de compra, particularmente em sistemas de saúde regulamentados. O mercado de microceratomo, portanto, depende de sua base instalada, da demanda por consumíveis e de sua capacidade de atender ambientes onde plataformas de laser avançadas são menos acessíveis.
Principais Conclusões do Relatório
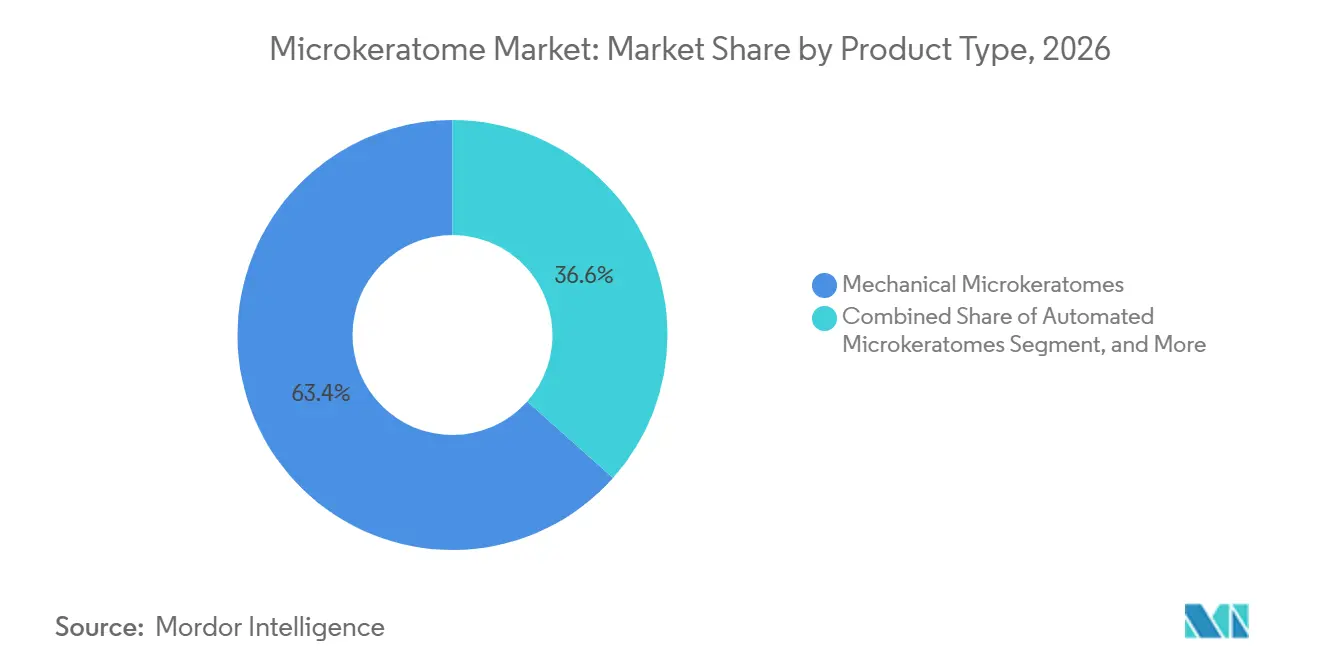
- Por tipo de produto, os sistemas mecânicos detinham 63,42% da participação do mercado de microceratomo em 2026, enquanto os microceratomo de cabeça descartável têm previsão de crescimento a uma CAGR de 7,83% até 2032 no mercado de microceratomo.
- Por componente, as lâminas representaram 42,36% da receita em 2026, enquanto os acessórios descartáveis têm previsão de expansão a uma CAGR de 8,25% até 2032.
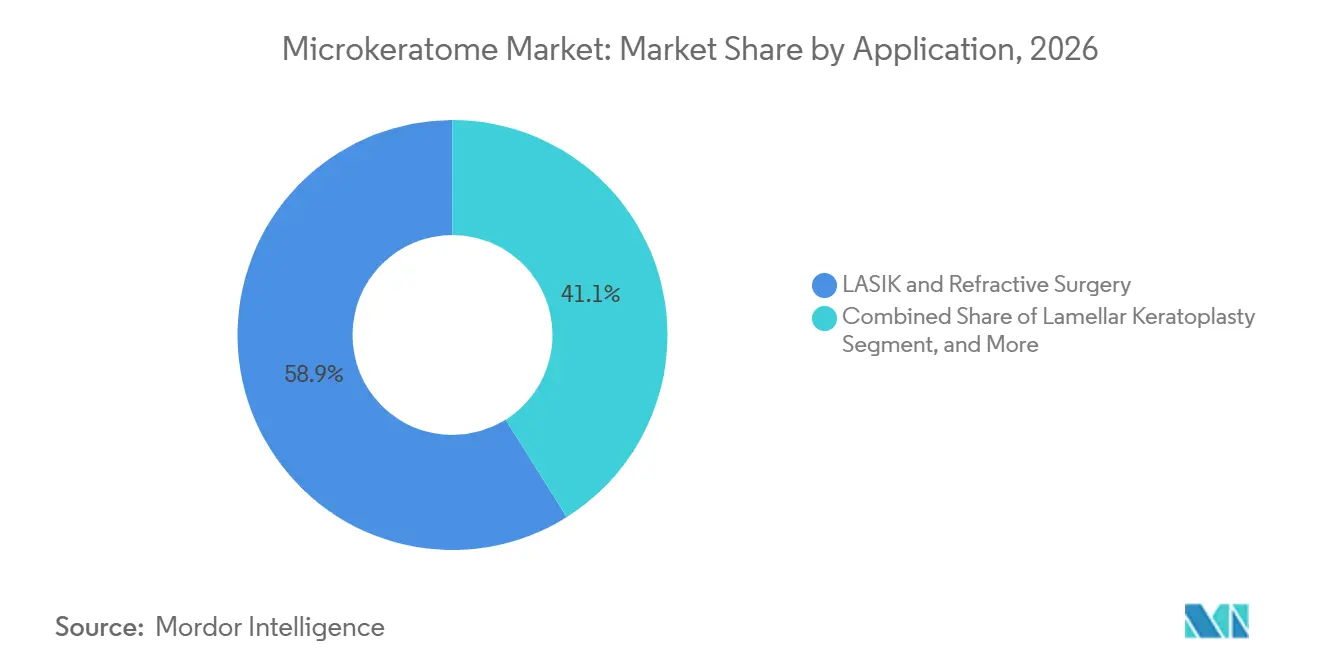
- Por aplicação, o LASIK e a cirurgia refrativa geraram 58,92% da receita em 2026, enquanto a ceratoplastia lamelar tem projeção de crescimento a uma CAGR de 8,94% até 2032 no mercado de microceratomo.
- Por tipo de lâmina, as lâminas de uso único representaram 56,37% da receita em 2026, enquanto as lâminas reutilizáveis têm projeção de crescimento a uma CAGR de 9,16% até 2032.
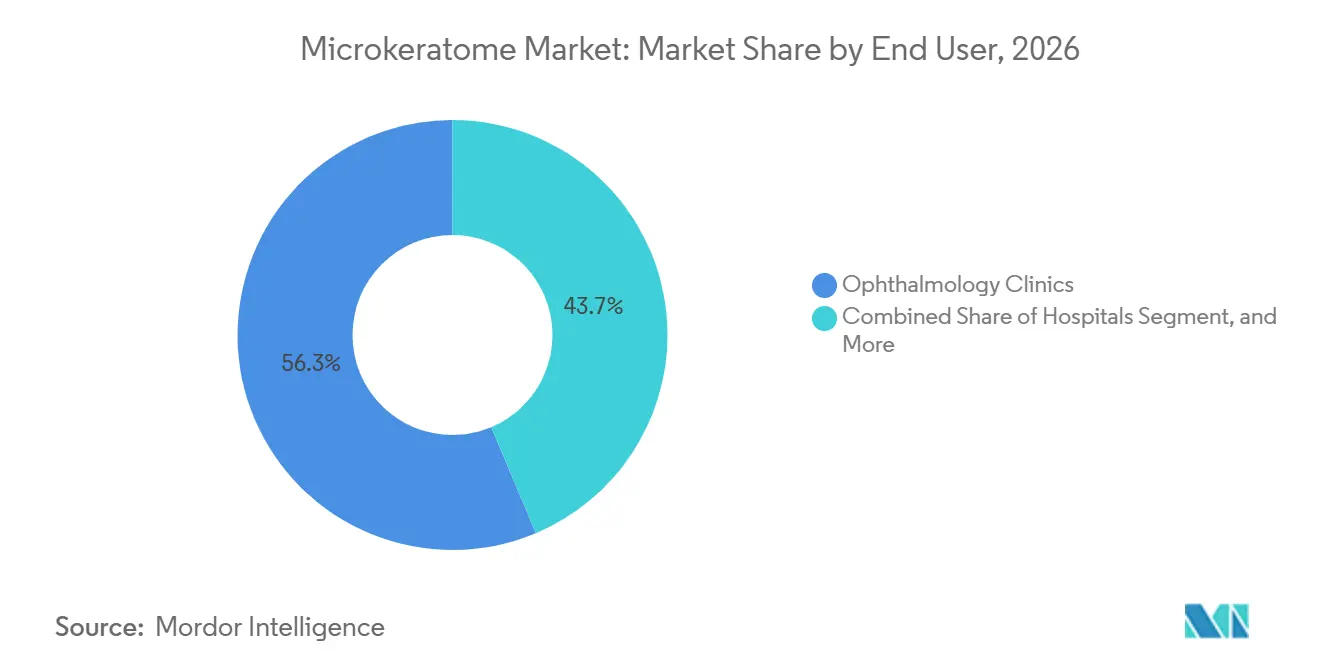
- Por usuário final, as clínicas de oftalmologia capturaram 56,34% da receita em 2026, enquanto os hospitais têm previsão de expansão a uma CAGR de 9,53% até 2032 no mercado de microceratomo.
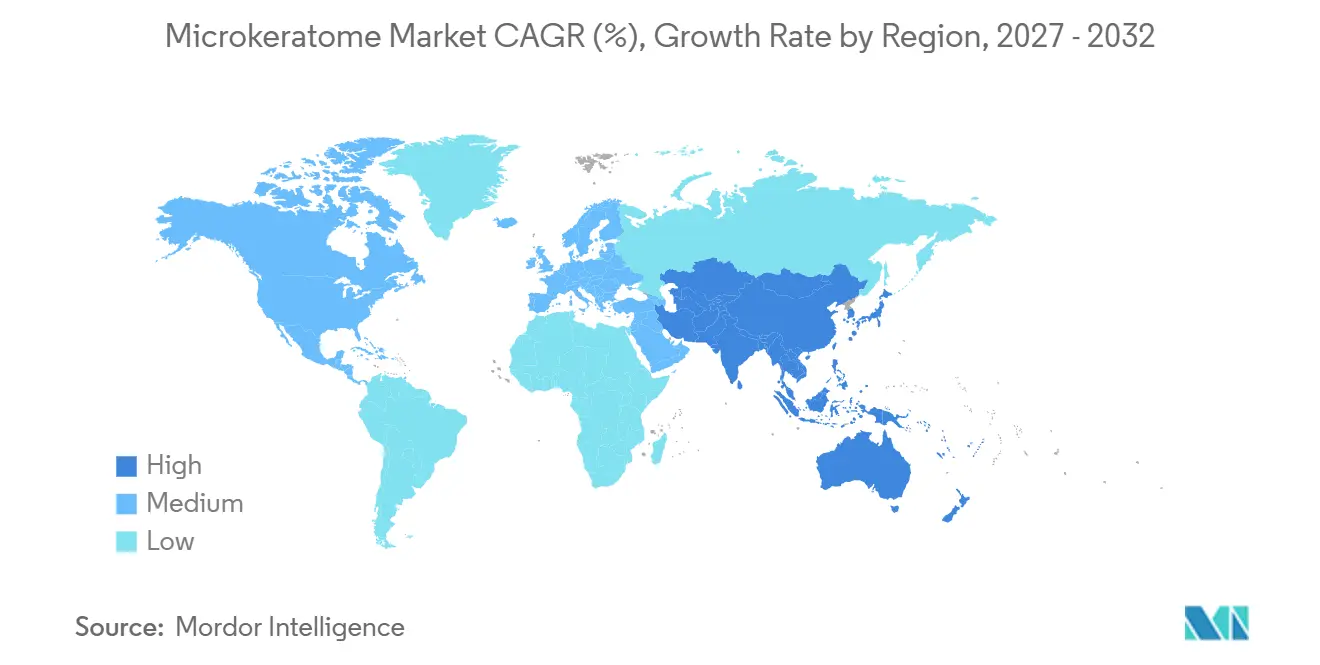
- Por geografia, a América do Norte comandou 38,42% do mercado de microceratomo em 2026; a Ásia-Pacífico tem previsão de registrar uma CAGR de 10,43% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Crescente Prevalência de Erros Refrativos e Miopia | +2.1% | Global, concentrado na APAC e no Sul da Ásia | Longo prazo (≥ 4 anos) |
| Expansão dos Volumes de LASIK e Cirurgia Corneana | +1.7% | América do Norte, Europa, APAC | Médio prazo (2-4 anos) |
| Menor Custo de Capital do que as Plataformas de Laser de Femtossegundo | +1.5% | APAC, América do Sul, MEA | Médio prazo (2-4 anos) |
| Crescimento do Acesso à Cirurgia Oftálmica em Mercados Emergentes | +0.9% | Índia, Sudeste Asiático, GCC, África Subsaariana | Longo prazo (≥ 4 anos) |
| Demanda por Componentes Descartáveis e Prontos para Esterilização | +0.7% | Global, com ganhos iniciais na América do Norte e na UE | Curto prazo (≤ 2 anos) |
| Aquisição Baseada em Resultados e Controle de Retalho em Tempo Real | +0.5% | América do Norte, UE | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Crescente Prevalência de Erros Refrativos e Miopia
Os distúrbios refrativos representaram 42% da deficiência visual global, e o erro refrativo não corrigido afetou 88,4 milhões de pessoas com cegueira ou deficiência visual moderada a grave.[1] Essa necessidade não atendida cria uma base clínica sustentada para serviços de correção refrativa. Um estudo de 2025 constatou que os anos de vida ajustados por incapacidade absolutos decorrentes de distúrbios refrativos aumentaram 36% entre 1990 e 2021, mesmo com a queda das taxas padronizadas por idade.[2] O crescimento populacional e o envelhecimento superaram a expansão dos cuidados corretivos nesse período. A Índia registrou o maior número absoluto de casos em 2021, enquanto o Brasil apresentou uma tendência crescente de prevalência padronizada por idade. Essas condições sustentam a demanda de longo prazo por opções de tratamento refrativo de menor custo no mercado de microceratomo.
Expansão dos Volumes de LASIK e Cirurgia Corneana
Os volumes de procedimentos de LASIK permanecem importantes porque determinam o uso de lâminas e a utilização de equipamentos no nível da instalação. O transplante de córnea acrescenta um fluxo de demanda separado por meio da preparação de tecido em bancos de olhos. Os procedimentos de ceratoplastia em 116 bancos de olhos europeus em 25 países aumentaram 108% ao longo de 18 anos até 2024. Em 2024, 59% das córneas obtidas foram emitidas para transplante, demonstrando o uso contínuo de tecido nos programas europeus.[3] Os microceratomo podem preparar tecido doador para enxertos DSAEK antes que esse tecido chegue à sala cirúrgica. Essa função confere ao mercado de microceratomo uma demanda que não está diretamente vinculada aos volumes de LASIK ou às preferências individuais dos cirurgiões.
Custo, Acesso e Requisitos de Aquisição
Os sistemas mecânicos oferecem uma opção prática para ambientes cirúrgicos que não conseguem suportar o custo dos equipamentos de laser de femtossegundo. Seus custos recorrentes de lâminas são mais previsíveis do que os compromissos de serviço e software associados às plataformas de laser. Essa estrutura de custos pode permitir que os serviços refrativos operem em ambientes onde o tratamento baseado em laser não seria financeiramente viável. A Organização Mundial da Saúde estabeleceu uma meta para aumentar a cobertura efetiva de erros refrativos por meio de sua iniciativa SPECS 2030. A expansão de hospitais privados e centros de cuidados oculares em regiões emergentes pode ampliar o acesso a esses serviços. Em paralelo, as equipes de aquisição favorecem cada vez mais componentes descartáveis e prontos para esterilização que reduzem o trabalho de reprocessamento e apoiam a rastreabilidade.
Necessidades de Esterilidade, Fluxo de Trabalho e Controle de Retalho
Cabeças e conjuntos de lâminas de uso único podem reduzir o risco de contaminação cruzada e eliminar a necessidade de validar procedimentos de reprocessamento. Isso é relevante à medida que as normas de dispositivos médicos aumentam os requisitos de documentação e esterilidade em muitos mercados. A Moria manteve a certificação MDR 2017/745 para linhas de produtos estéreis e reutilizáveis especificados até meados de 2026. Para centros ambulatoriais de alto volume, evitar a validação de autoclave pode simplificar a rotatividade de salas e o fluxo de trabalho diário. Os acessórios descartáveis têm previsão de crescimento a uma CAGR de 8,3% até 2031, o que reflete essa direção de aquisição. A demanda também favorece dispositivos que possam proporcionar um controle de retalho mais consistente, especialmente quando os compradores avaliam resultados clínicos e processos operacionais.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Mudança para Procedimentos de Laser de Femtossegundo e SMILE | -2.5% | América do Norte, UE, Coreia do Sul, China | Longo prazo (≥ 4 anos) |
| Preocupações de Segurança Relacionadas ao Procedimento e Variabilidade Clínica | -0.8% | Global | Médio prazo (2-4 anos) |
| Requisitos de Validação Regulatória e de Técnicos Especializados | -0.6% | APAC, UE, América do Norte | Médio prazo (2-4 anos) |
| Concentração do Fornecimento de Lâminas Especiais e Aço Cirúrgico | -0.4% | Global, fornecimento concentrado na Alemanha e no Japão | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Mudança para Procedimentos de Laser de Femtossegundo e SMILE
Os sistemas de femtossegundo deslocaram os microceratomo mecânicos nos centros urbanos premium da América do Norte e da Europa. Os procedimentos SMILE também eliminam a necessidade de criar um retalho corneano. Essa substituição é mais visível entre as instalações que podem suportar equipamentos de laser avançados e comercializar procedimentos refrativos premium. Pode deslocar os fornecedores mecânicos para ambientes de menor margem e limitar os recursos disponíveis para o desenvolvimento de produtos. O efeito é desigual porque muitos prestadores sensíveis a custos ainda utilizam sistemas de LASIK mecânicos. O mercado de microceratomo mantém um papel onde a acessibilidade financeira do paciente, os equipamentos existentes e o acesso a procedimentos permanecem mais importantes do que o posicionamento de tecnologia premium.
Requisitos de Segurança, Regulatórios e de Fornecimento
A criação mecânica de retalho pode envolver orifícios, tampas livres e retalhos finos ou irregulares, embora essas complicações sejam infrequentes. Esses riscos importam mais quando os prestadores publicam resultados ou assumem responsabilidade pelos resultados relacionados ao procedimento. Os compradores podem selecionar sistemas de femtossegundo quando buscam uma criação de retalho mais consistente entre os operadores. Os produtos reutilizáveis também enfrentam requisitos de embalagem, esterilização e validação de instrumentos sob normas como o MDR 2017/745 da UE.[4] Tais requisitos aumentam a carga de trabalho para manter portfólios reutilizáveis e podem favorecer produtos de uso único certificados. A concentração do fornecimento em lâminas especiais e aço cirúrgico acrescenta um risco de curto prazo separado para os fabricantes que dependem de um grupo restrito de fornecedores qualificados.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Produto:
Sistemas Mecânicos Lideram Enquanto os Formatos Descartáveis CrescemOs sistemas mecânicos detinham 63,42% da participação do mercado de microceratomo em 2026. Sua posição reflete o treinamento estabelecido de cirurgiões, uma grande base instalada de consoles e compras recorrentes de lâminas. Os consoles existentes podem permanecer em serviço por anos, o que reduz a urgência de substituí-los. Muitas instalações sensíveis a custos também preferem manter fluxos de trabalho familiares. Os sistemas mecânicos, portanto, permanecem centrais para o setor de microceratomo apesar da substituição tecnológica em ambientes premium.
Os microceratomo automatizados oferecem precisão motorizada sem exigir uma mudança completa para um fluxo de trabalho de femtossegundo. Os microceratomo reutilizáveis permanecem relevantes em ambientes de menor custo com capacidade de esterilização interna. Seu uso está diminuindo em mercados mais regulamentados à medida que os formatos descartáveis ganham preferência. Os microceratomo de cabeça descartável têm previsão de crescimento a uma CAGR de 7,83% até 2032. A Moria manteve a documentação para sua linha One Use-Plus SBK até março de 2026, indicando atenção contínua ao produto para formatos de cabeça descartável.

Por Componente:
Lâminas Sustentam a Receita Recorrente Enquanto os Acessórios Ganham UsoAs lâminas representaram 42,36% do tamanho do mercado de microceratomo em 2026. São os consumíveis de maior volume e a principal fonte de receita recorrente de pós-venda. Os sistemas de console permanecem a base de equipamentos de capital para um sistema instalado. As peças de mão conectam o console ao campo cirúrgico estéril. Essa estrutura de componentes dá aos fornecedores um motivo para proteger a compatibilidade entre plataformas, cabeças e lâminas.
Os acessórios descartáveis têm previsão de crescimento a uma CAGR de 8,25% até 2032. Os fornecedores podem aumentar a receita por procedimento quando os acessórios são agrupados com assinaturas de lâminas. Esse modelo torna-se mais relevante à medida que os hospitais buscam produtos prontos para esterilização e rastreabilidade documentada. A miopia entre crianças e adolescentes atingiu 35,8% globalmente em 2023 e tem projeção de atingir 39,8% até 2050. Esse maior pool futuro de pacientes pode sustentar a demanda contínua por reposição, embora as escolhas de vias corretivas difiram entre as regiões.
Por Aplicação:
LASIK Permanece como Base Enquanto a Ceratoplastia Lamelar se ExpandeO LASIK e a cirurgia refrativa geraram 58,92% da receita de aplicações em 2026. Esse caso de uso permanece a base de demanda primária para plataformas de microceratomo em todo o mundo. Uma maior prevalência de miopia pode aumentar o número de pessoas que buscam correção refrativa. A miopia na infância e na adolescência aumentou de 24,3% em 1990 para 35,8% em 2023. Os adolescentes do Leste Asiático registraram taxas acima de 45% a 47%, reforçando a importância da região para a demanda por cuidados oculares.
A ceratoplastia lamelar tem previsão de crescimento a uma CAGR de 8,94% até 2032. Nos principais centros alemães, a DMEK representou 82% das ceratoplastias em 2023. Os bancos de olhos podem usar microceratomo para preparar enxertos DSAEK. Essa atividade ocorre antes que o tecido doador chegue à sala cirúrgica. Isso torna o processamento de tecido corneano um canal de demanda institucional distinto dentro do mercado de microceratomo.
Por Tipo de Lâmina:
Lâminas de Uso Único Lideram Enquanto as Lâminas Reutilizáveis Crescem em Ambientes EmergentesAs lâminas de uso único representaram 56,37% da receita por tipo de lâmina em 2026. Sua liderança reflete as expectativas de controle de infecção, credenciamento hospitalar e a preferência pela esterilidade pronta para uso. Elas também evitam a validação de reprocessamento no nível do prestador. Essas vantagens são particularmente relevantes em ambientes de alta renda onde o credenciamento e a responsabilidade influenciam as aquisições. As lâminas de aço inoxidável permanecem o substrato de lâmina de maior volume em todo o mundo.
As lâminas reutilizáveis têm previsão de crescimento a uma CAGR de 9,16% até 2032. Esse resultado reflete a adoção em centros de economias emergentes que possuem capacidade de esterilização e priorizam menores custos por procedimento. As lâminas de diamante continuam a servir procedimentos sensíveis à precisão, incluindo a preparação de ceratoplastia lamelar e trabalhos de transplante de córnea. O Japão exige validação de esterilização em conformidade com JIS para instrumentos de corte oftálmico por meio de seu sistema regulatório. Esses requisitos podem estender os ciclos de desenvolvimento de produtos para fornecedores não domésticos e favorecer empresas com registros estabelecidos.
Por Usuário Final:
Clínicas Lideram o Volume de Procedimentos Enquanto os Hospitais Ganham ImportânciaAs clínicas de oftalmologia capturaram 56,34% da receita por usuário final em 2026. A cirurgia refrativa eletiva é comumente realizada em ambientes ambulatoriais, o que confere às clínicas especializadas um modelo operacional favorável. Seus sistemas instalados sustentam compras repetidas de lâminas e uso estável de equipamentos. Os centros cirúrgicos ambulatoriais formam um nível intermediário importante, especialmente onde os procedimentos no mesmo dia são comuns. Esses centros se beneficiam de um fluxo eficiente de pacientes e de protocolos refrativos estabelecidos.
Os hospitais têm previsão de crescimento a uma CAGR de 9,53% até 2032. Seu crescimento está vinculado a programas de ceratoplastia lamelar e penetrante que necessitam de gestão de tecido doador, suporte de anestesia e monitoramento pós-operatório. Os centros de cuidados oculares fornecem uma base de demanda distribuída em regiões emergentes fora das principais redes hospitalares. A taxa de emissão de córneas de 59% registrada pelos bancos de olhos europeus em 2024 indica um fluxo contínuo de tecido para programas de transplante. Isso sustenta o uso de equipamentos em hospitais e instalações de bancos de olhos afiliados.
Análise Geográfica
América do Norte: Âncora de Receita com Demanda Premium Estável
A América do Norte representa 38,42% da participação do mercado global de microceratomo em 2026, sustentada por uma extensa rede de centros cirúrgicos ambulatoriais, uma cultura madura de cirurgia refrativa e um ambiente de reembolso bem estabelecido para procedimentos corneanos. Os Estados Unidos registraram 52.396 procedimentos domésticos de ceratoplastia em 2025, um aumento de 1,6% em relação a 2024, de acordo com o Relatório Estatístico de 2025 da EBAA, reforçando a demanda upstream por tecido doador preparado com microceratomo utilizado em procedimentos lamelares. O LASIK baseado em lâmina permanece comercialmente viável nas práticas comunitárias e independentes de cirurgiões da América do Norte, onde modelos com baixo capital favorecem a economia do microceratomo em detrimento de investimentos em plataformas de femtossegundo de seis dígitos. Uma dinâmica estrutural que merece monitoramento é a crescente participação dos centros cirúrgicos ambulatoriais de oftalmologia nos gastos do Medicare: os pagamentos totais do Medicare aos centros cirúrgicos ambulatoriais atingiram 6,8 bilhões de USD em 2023, um aumento de 11,6% em relação ao ano anterior, de acordo com dados do MedPAC, com a oftalmologia representando uma parcela desproporcionalmente grande da atividade dos centros de especialidade única. As estruturas de conformidade da FDA, especificamente o 21 CFR Parte 820 e os requisitos de dispositivos Classe II, continuam a estabelecer padrões de esterilização e gestão de qualidade que efetivamente elevam a barreira de entrada no mercado para fornecedores de lâminas não certificados, sustentando a posição competitiva dos fabricantes estabelecidos da América do Norte e da Europa.
Ásia-Pacífico: Região de Crescimento Mais Rápido Impulsionada por Volume e Expansão do Acesso
A Ásia-Pacífico tem previsão de expansão a uma CAGR de 10,43% entre 2027 e 2032, a taxa mais alta entre todos os segmentos regionais. Os principais motores de crescimento são as redes de cuidados oculares privados em rápida expansão da Índia e a vasta capacidade de cirurgia refrativa dos hospitais públicos da China, ambos processando grandes volumes de procedimentos onde o LASIK baseado em lâmina permanece uma modalidade de custo adequado. O Dr. Agarwal's Eye Hospital reportou um crescimento de 43,9% nas cirurgias refrativas no exercício fiscal de 2025, totalizando 15.989 procedimentos, enquanto o ASG Eye Hospital, com mais de 175 hospitais em 87 cidades indianas, está se expandindo para 600 a 700 centros, visando mercados onde a economia do microceratomo oferece uma via viável para a acessibilidade de procedimentos. A Indonésia formalizou seu compromisso com o SPECS 2030 da Organização Mundial da Saúde em outubro de 2025, visando um aumento de 40 pontos percentuais na cobertura efetiva de erros refrativos. Esse sinal de política deve acelerar o investimento em instalações cirúrgicas no nível provincial do arquipélago. Na China, uma análise setorial de 2025 estimou que aproximadamente 61% das cerca de 2,95 milhões de cirurgias refrativas realizadas nacionalmente em 2024 utilizaram microceratomo para a criação de retalho, com instituições de pequeno e médio porte preferindo sistemas baseados em lâmina por razões de custo em detrimento de plataformas totalmente de femtossegundo que custam dezenas de milhões de CNY. O sistema de LASIK de femtossegundo da SCHWIND recebeu registro da NMPA (Administração Nacional de Produtos Médicos da China) em março de 2025, um desenvolvimento que também cria um referencial competitivo implícito para as plataformas mecânicas defenderem sua vantagem de custo-acesso.
Trajetórias Divergentes nos Mercados Restantes
A Europa representa um mercado maduro, mas estruturalmente importante, onde as bases de prática francesa, alemã e italiana sustentam uma demanda consistente por lâminas de microceratomo; a pesquisa nacional alemã de 2024 mostrou que o LASIK com microceratomo mecânico permaneceu a categoria de procedimento refrativo mais realizada individualmente, com 13.711 casos (Wenzel et al., Ophthalmo-Chirurgie 6/2025), uma constatação que desafia a narrativa de rápida obsolescência mecânica em mercados sofisticados. O Oriente Médio e a África são mercados em estágio inicial, mas em rápida ativação: o Bascom Palmer Eye Institute inaugurou sua primeira instalação internacional em Abu Dhabi em novembro de 2025, um centro de 70.000 pés quadrados com suítes refrativas dedicadas; o Moorfields Eye Hospital Dubai recebeu o status de Centro de Excelência da ACHSI em 2025; e o Thumbay University Hospital inaugurou um Instituto dedicado de LASIK e Cirurgia Ocular em Ajman — todos representando novos nós de instalações que geram demanda por consumíveis de microceratomo nos mercados do GCC. A América do Sul mantém um crescimento estável, liderado pelo Brasil e pelo México, onde os programas públicos de cirurgia de catarata e refrativa sustentam a demanda por instrumentos cirúrgicos de custo eficiente e onde os ceratomo mecânicos persistem como o padrão economicamente acessível nos centros de cuidados regionais e secundários. Espera-se que o mercado de instrumentos oftálmicos da América Latina cresça, sustentado pela expansão de redes privadas de cuidados oculares e investimentos em infraestrutura, com o Brasil representando o principal mercado nacional por volume de procedimentos.
Cenário Competitivo
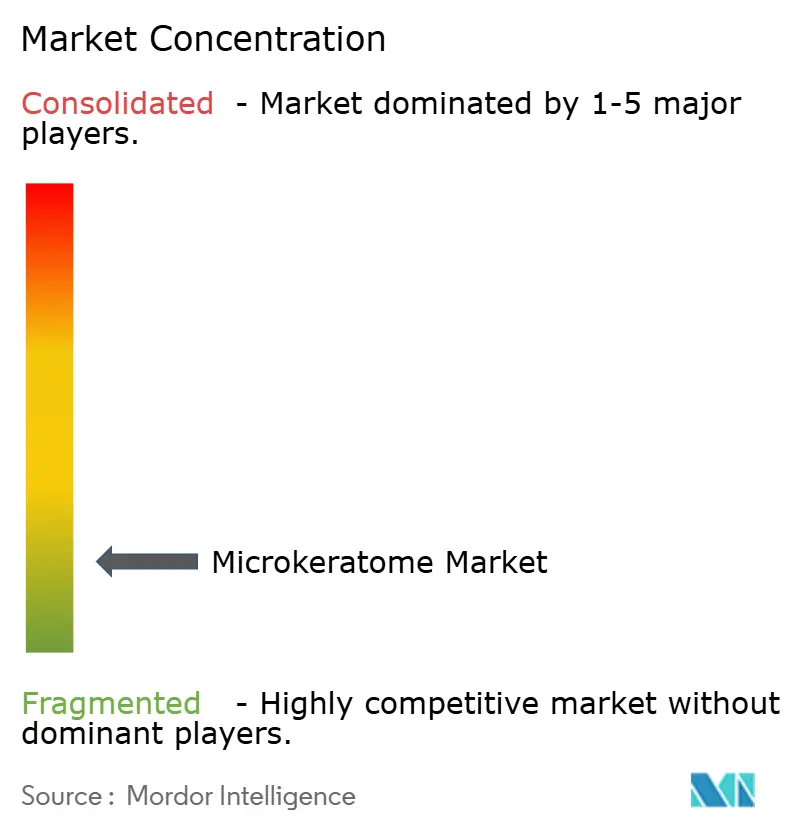
O mercado de microceratomo é moderadamente fragmentado. A Moria tem uma posição clara na categoria por meio de suas plataformas ativas de microceratomo, incluindo LSK-One, M2, One Use-Plus SBK e Epi-K. Sua abordagem centra-se na manutenção de produtos e documentação regulatória nos principais mercados. Isso sustenta o acesso onde a certificação de produtos e os requisitos de uso estéril influenciam as compras. Bausch + Lomb e NIDEK também mantêm posições estabelecidas por meio de relacionamentos com cirurgiões e consoles instalados.
A Ziemer Ophthalmic Systems assumiu o controle das vendas e do suporte global do microceratomo automatizado Amadeus II em 2024. Esse movimento fortaleceu seu portfólio de criação mecânica de retalho e sua posição de suporte ao cliente. SCHWIND eye-tech-solutions, Janach Srl, Geuder AG, Optikon 2000, Katena Products, Aurolab e Appasamy Associates atendem diferentes partes do campo competitivo. Os fabricantes indianos são relevantes em mercados sensíveis a custos porque apoiam o acesso local a instrumentos oftálmicos. A concorrência é moldada pela compatibilidade de produtos, capacidade de certificação, alcance de distribuição e capacidade de sustentar vendas de consumíveis.
Líderes do Setor de Microceratomo
-
Alcon Inc.
-
Aurolab
-
Bausch + Lomb Corporation
-
Carl Zeiss Meditec AG
-
Johnson & Johnson Inc.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Microceratomo Empresas cobertas neste relatório
- Alcon
- Appasamy Associates Private Limited
- Aurolab
- Bausch + Lomb Corporation
- BVI Medical
- Carl Zeiss
- GEUDER
- Janach Srl
- Johnson & Johnson
- Katena Products Inc.
- MicroSurgical Technology
- Moria SA
- NIDEK CO. LTD.
- Optikon 2000 SpA
- Rumex International Co.
- SCHWIND eye-tech-solutions GmbH
- Sonomed Escalon
- Surtex Instruments Ltd
- Topcon
- Trivitron Healthcare
- Ziemer Group
Desenvolvimentos industriais recentes em Mercado de Microceratomo
- Abril de 2026: A plataforma de dupla função faco-vitrectomia Virtuoso da BVI Medical recebeu a Marcação CE sob o MDR 2017/745 da UE, com disponibilidade comercial planejada em toda a Europa a partir do terceiro trimestre de 2026; a aprovação da plataforma marca a entrada da BVI no segmento de equipamentos cirúrgicos oftálmicos de nível premium e aumenta a pressão competitiva sobre os fornecedores independentes de dispositivos cirúrgicos nos mercados europeus.
- Março de 2026: A MORIA atualizou seu portfólio de produtos Microceratomo e Acessórios – Cabeças, Lâminas e Anéis de Sucção. O portfólio incluiu a Cabeça One Use-Plus 130, a Cabeça One Use-Plus SBK, os Conjuntos One Use-Plus e os anéis de sucção One Use-Plus para procedimentos LASIK/SBK.
- Novembro de 2025: O Bascom Palmer Eye Institute, em parceria com a August Medical (parte do Grupo SOZA) e sob aprovação do Departamento de Saúde de Abu Dhabi, iniciou as operações em sua primeira instalação internacional em Abu Dhabi. O centro de cuidados ambulatoriais de 70.000 pés quadrados conta com 3 salas cirúrgicas e suítes refrativas dedicadas, estabelecendo um novo nó de cirurgia refrativa de alta complexidade no GCC e expandindo a demanda por consumíveis de microceratomo de precisão na região.
Escopo do Relatório Global do Mercado de Microceratomo
De acordo com o escopo do relatório, um microceratomo é um instrumento cirúrgico de precisão utilizado em procedimentos oftálmicos para criar um retalho corneano fino durante cirurgias refrativas, como o LASIK. Consiste em uma peça de mão motorizada e uma lâmina oscilatória que permite um corte corneano controlado e preciso. Os microceratomo ajudam a melhorar a eficiência cirúrgica e os resultados visuais ao produzir uma espessura de retalho uniforme. São amplamente utilizados em centros de cirurgia refrativa, clínicas de oftalmologia e hospitais para correção visual e procedimentos de transplante de córnea.
O mercado de microceratomo é segmentado por tipo de produto, componente, aplicação, tipo de lâmina, usuário final e geografia. Por tipo de produto, o mercado é segmentado em microceratomo mecânicos, microceratomo automatizados, microceratomo de cabeça descartável e microceratomo reutilizáveis. Por componente, o mercado é segmentado em sistemas de console, peças de mão, lâminas e acessórios descartáveis. Por aplicação, o mercado é segmentado em LASIK e cirurgia refrativa, ceratoplastia lamelar, procedimentos de transplante de córnea e outros. Por tipo de lâmina, o mercado é segmentado em lâminas de uso único, lâminas reutilizáveis, lâminas de aço inoxidável e lâminas de diamante. Por usuário final, o mercado é segmentado em clínicas de oftalmologia, hospitais, centros cirúrgicos ambulatoriais, centros de cuidados oculares e outros. O segmento geográfico é ainda dividido em América do Norte, Europa, Ásia-Pacífico, Oriente Médio e África e América do Sul. O relatório também abrange os tamanhos de mercado estimados e as tendências para 17 países nas principais regiões globalmente. O relatório oferece o tamanho do mercado e as previsões em valor (USD) para os segmentos acima.
Visão geral da segmentação
| Microceratomo Mecânicos |
| Microceratomo Automatizados |
| Microceratomo de Cabeça Descartável |
| Microceratomo Reutilizáveis |
| Sistemas de Console |
| Peças de Mão |
| Lâminas |
| Acessórios Descartáveis |
| LASIK e Cirurgia Refrativa |
| Ceratoplastia Lamelar |
| Procedimentos de Transplante de Córnea |
| Outros |
| Lâminas de Uso Único |
| Lâminas Reutilizáveis |
| Lâminas de Aço Inoxidável |
| Lâminas de Diamante |
| Clínicas de Oftalmologia |
| Hospitais |
| Centros Cirúrgicos Ambulatoriais |
| Centros de Cuidados Oculares |
| Outros |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemanha |
| Reino Unido | |
| França | |
| Itália | |
| Espanha | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Índia | |
| Japão | |
| Austrália | |
| Coreia do Sul | |
| Restante da Ásia-Pacífico | |
| Oriente Médio e África | GCC |
| África do Sul | |
| Restante do Oriente Médio e África | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul |
| Por Tipo de Produto | Microceratomo Mecânicos | |
| Microceratomo Automatizados | ||
| Microceratomo de Cabeça Descartável | ||
| Microceratomo Reutilizáveis | ||
| Por Componente | Sistemas de Console | |
| Peças de Mão | ||
| Lâminas | ||
| Acessórios Descartáveis | ||
| Por Aplicação | LASIK e Cirurgia Refrativa | |
| Ceratoplastia Lamelar | ||
| Procedimentos de Transplante de Córnea | ||
| Outros | ||
| Por Tipo de Lâmina | Lâminas de Uso Único | |
| Lâminas Reutilizáveis | ||
| Lâminas de Aço Inoxidável | ||
| Lâminas de Diamante | ||
| Por Usuário Final | Clínicas de Oftalmologia | |
| Hospitais | ||
| Centros Cirúrgicos Ambulatoriais | ||
| Centros de Cuidados Oculares | ||
| Outros | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| Espanha | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Índia | ||
| Japão | ||
| Austrália | ||
| Coreia do Sul | ||
| Restante da Ásia-Pacífico | ||
| Oriente Médio e África | GCC | |
| África do Sul | ||
| Restante do Oriente Médio e África | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
Principais Perguntas Respondidas no Relatório
O que está impulsionando a demanda por microceratomo?
O erro refrativo não corrigido, a prevalência de miopia, o uso contínuo de LASIK e a preparação de tecido corneano sustentam a demanda.
Qual é a taxa de crescimento prevista para os microceratomo?
O mercado de microceratomo tem previsão de crescimento a uma CAGR de 7,35% de 2027 a 2032.
Qual formato de produto está crescendo mais rapidamente?
Os microceratomo de cabeça descartável têm previsão de crescimento a uma CAGR de 7,83% até 2032.
Por que as lâminas descartáveis são importantes?
Elas oferecem esterilidade pronta para uso e reduzem os requisitos de validação de reprocessamento para os prestadores.
Qual aplicação está crescendo mais rapidamente?
A ceratoplastia lamelar tem previsão de crescimento a uma CAGR de 8,94% até 2032, sustentada pela preparação de tecido em bancos de olhos.
Qual região está crescendo mais rapidamente?
A Ásia-Pacífico tem previsão de crescimento a uma CAGR de 10,43% até 2032, sustentada pela alta prevalência de miopia e pela expansão do acesso a cuidados oculares.