
Taille et Part du Marché des Microkératomes
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Taille du Marché (2027) | 23.47 Millions de dollars américains |
| Taille du Marché (2032) | 33.47 Millions de dollars américains |
| Taux de croissance (2027 - 2032) | 7.35 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du Marché des Microkératomes par Mordor Intelligence
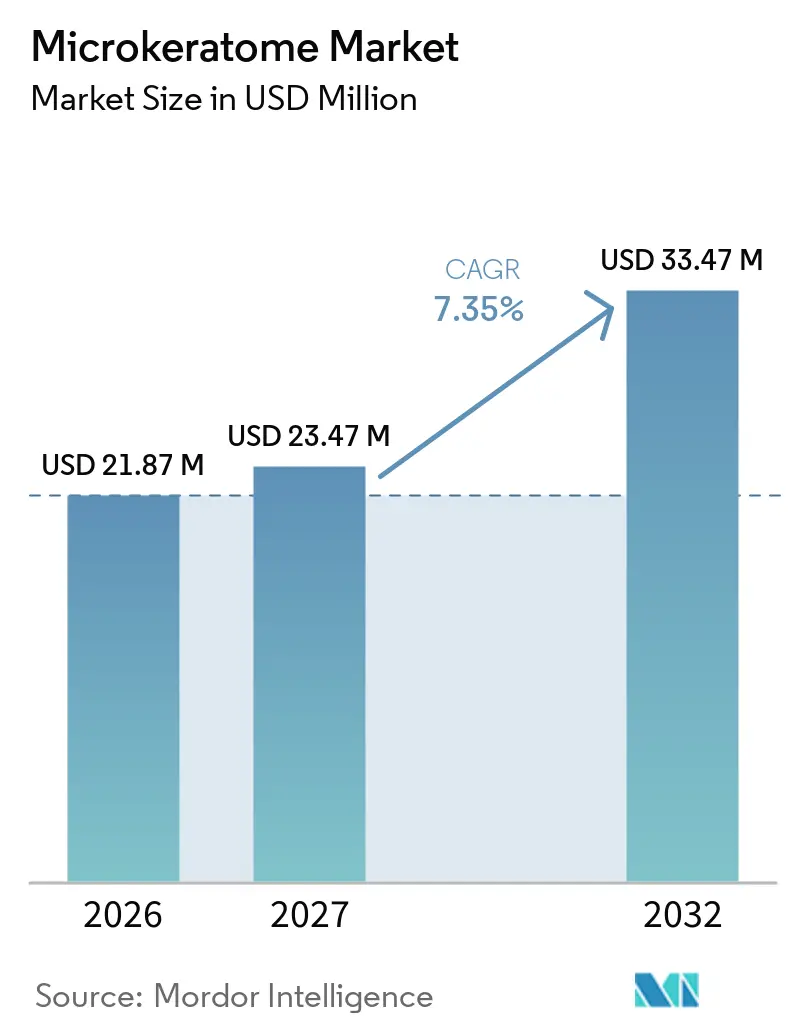
La taille du Marché des Microkératomes devrait augmenter de 21,87 millions USD en 2026 à 23,47 millions USD en 2027 et atteindre 33,47 millions USD d'ici 2032, avec un CAGR de 7,35 % sur la période 2027-2032.
L'erreur de réfraction non corrigée continue de priver un grand nombre de personnes d'une correction visuelle efficace, ce qui soutient la demande de procédures réfractives accessibles. Les microkératomes restent pertinents là où les cliniques ont besoin de coûts d'équipement initiaux plus faibles et de flux de travail LASIK établis. La demande est également soutenue par la préparation des tissus cornéens, ce qui crée un cas d'usage en dehors de la chirurgie réfractive élective. Les composants jetables et les exigences de traçabilité renforcées modifient les décisions d'achat, en particulier dans les systèmes de santé réglementés. Le marché des microkératomes dépend donc de sa base installée, de la demande en consommables et de sa capacité à servir des environnements où les plateformes laser avancées sont moins accessibles.
Points Clés du Rapport
- Par type de produit, les systèmes mécaniques détenaient 63,42 % de la part du marché des microkératomes en 2026, tandis que les microkératomes à tête jetable devraient croître à un CAGR de 7,83 % jusqu'en 2032 sur le marché des microkératomes.
- Par composant, les lames représentaient 42,36 % du chiffre d'affaires en 2026, tandis que les accessoires jetables devraient se développer à un CAGR de 8,25 % jusqu'en 2032.
- Par application, le LASIK et la chirurgie réfractive ont généré 58,92 % du chiffre d'affaires en 2026, tandis que la kératoplastie lamellaire devrait croître à un CAGR de 8,94 % jusqu'en 2032 sur le marché des microkératomes.
- Par type de lame, les lames à usage unique représentaient 56,37 % du chiffre d'affaires en 2026, tandis que les lames réutilisables devraient croître à un CAGR de 9,16 % jusqu'en 2032.
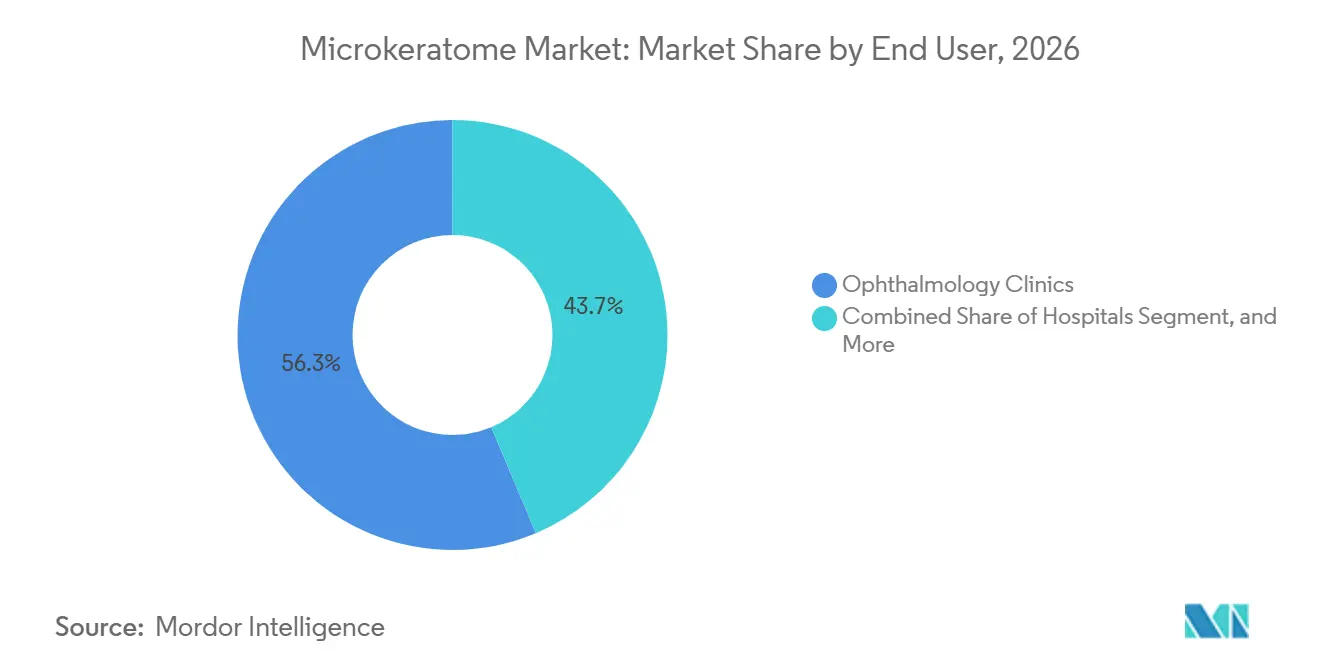
- Par utilisateur final, les cliniques d'ophtalmologie ont capté 56,34 % du chiffre d'affaires en 2026, tandis que les hôpitaux devraient se développer à un CAGR de 9,53 % jusqu'en 2032 sur le marché des microkératomes.
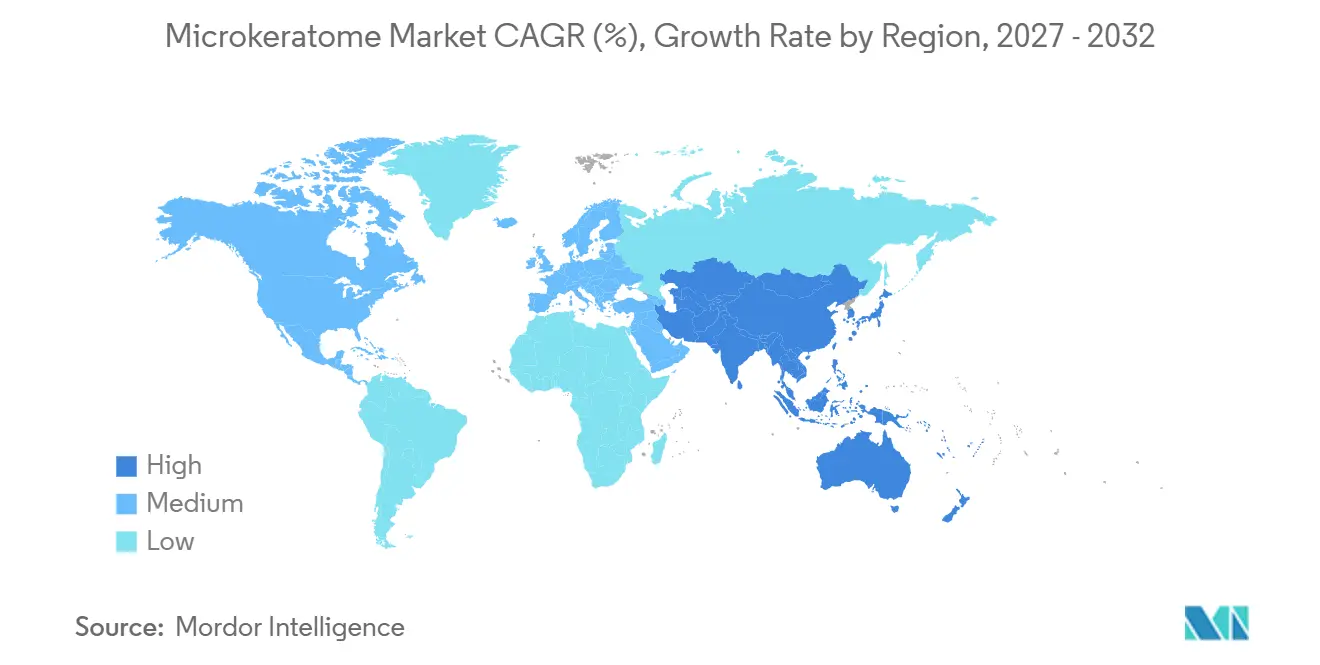
- Par géographie, l'Amérique du Nord représentait 38,42 % du marché des microkératomes en 2026 ; la région Asie-Pacifique devrait enregistrer un CAGR de 10,43 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'Impact des Moteurs*
| Moteur | Impact (~) % sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel |
|---|---|---|---|
| Prévalence Croissante des Erreurs de Réfraction et de la Myopie | +2.1% | Mondial, concentré en Asie-Pacifique et en Asie du Sud | Long terme (≥ 4 ans) |
| Augmentation des Volumes de Chirurgie LASIK et Cornéenne | +1.7% | Amérique du Nord, Europe, Asie-Pacifique | Moyen terme (2-4 ans) |
| Coût d'Investissement Inférieur aux Plateformes Laser Femtoseconde | +1.5% | Asie-Pacifique, Amérique du Sud, MEA | Moyen terme (2-4 ans) |
| Développement de l'Accès à la Chirurgie Ophtalmique dans les Marchés Émergents | +0.9% | Inde, Asie du Sud-Est, GCC, Afrique Subsaharienne | Long terme (≥ 4 ans) |
| Demande de Composants Jetables et Prêts à l'Emploi Stériles | +0.7% | Mondial, avec des gains précoces en Amérique du Nord et dans l'UE | Court terme (≤ 2 ans) |
| Approvisionnement Basé sur les Résultats et Contrôle du Volet en Temps Réel | +0.5% | Amérique du Nord, UE | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Prévalence Croissante des Erreurs de Réfraction et de la Myopie
Les troubles réfractifs représentaient 42 % de la déficience visuelle mondiale, et l'erreur de réfraction non corrigée touchait 88,4 millions de personnes atteintes de cécité ou de déficience visuelle modérée à sévère.[1] Ce besoin non satisfait crée une base clinique durable pour les services de correction réfractive. Une étude de 2025 a révélé que les années de vie ajustées sur l'incapacité absolues liées aux troubles réfractifs ont augmenté de 36 % entre 1990 et 2021, même si les taux standardisés selon l'âge ont diminué.[2] La croissance démographique et le vieillissement ont dépassé l'expansion des soins correctifs au cours de cette période. L'Inde présentait le plus grand nombre absolu de cas en 2021, tandis que le Brésil affichait une tendance à la hausse de la prévalence standardisée selon l'âge. Ces conditions soutiennent la demande à long terme pour des options de traitement réfractif à moindre coût sur le marché des microkératomes.
Augmentation des Volumes de Chirurgie LASIK et Cornéenne
Les volumes de procédures LASIK restent importants car ils déterminent l'utilisation des lames et l'utilisation des équipements au niveau des établissements. La transplantation cornéenne ajoute un flux de demande distinct grâce à la préparation des tissus des banques d'yeux. Les procédures de kératoplastie dans 116 banques d'yeux européennes dans 25 pays ont augmenté de 108 % sur 18 ans jusqu'en 2024. En 2024, 59 % des cornées prélevées ont été émises pour transplantation, témoignant d'une utilisation continue des tissus dans les programmes européens.[3] Les microkératomes peuvent préparer les tissus donneurs pour les greffons DSAEK avant que ce tissu n'atteigne la salle d'opération. Ce rôle confère au marché des microkératomes une demande qui n'est pas directement liée aux volumes LASIK ou aux préférences individuelles des chirurgiens.
Coût, Accès et Exigences d'Approvisionnement
Les systèmes mécaniques offrent une option pratique pour les environnements chirurgicaux qui ne peuvent pas supporter le coût des équipements laser femtoseconde. Leurs coûts récurrents de lames sont plus prévisibles que les engagements de service et de logiciels associés aux plateformes laser. Cette structure de coûts peut permettre aux services de chirurgie réfractive de fonctionner dans des environnements où le traitement par laser ne serait pas financièrement viable. L'Organisation Mondiale de la Santé a fixé un objectif d'augmentation de la couverture effective des erreurs de réfraction dans le cadre de son initiative SPECS 2030. L'expansion des hôpitaux privés et des centres de soins oculaires dans les régions émergentes peut élargir l'accès à ces services. Parallèlement, les équipes d'approvisionnement favorisent de plus en plus les composants jetables prêts à l'emploi stériles qui réduisent le travail de retraitement et soutiennent la traçabilité.
Besoins en Stérilité, Flux de Travail et Contrôle du Volet
Les têtes et assemblages de lames à usage unique peuvent réduire le risque de contamination croisée et supprimer la nécessité de valider les procédures de retraitement. Cela est pertinent car les règles relatives aux dispositifs médicaux augmentent les exigences en matière de documentation et de stérilité dans de nombreux marchés. Moria a maintenu la certification MDR 2017/745 pour des gammes de produits stériles et réutilisables spécifiées jusqu'à mi-2026. Pour les centres ambulatoires à fort débit, éviter la validation de l'autoclave peut simplifier la rotation des salles et le flux de travail quotidien. Les accessoires jetables devraient croître à un CAGR de 8,3 % jusqu'en 2031, ce qui reflète cette orientation d'approvisionnement. La demande favorise également les dispositifs capables d'assurer un contrôle plus cohérent du volet, en particulier lorsque les acheteurs évaluent les résultats cliniques et les processus opératoires.
Analyse de l'Impact des Freins*
| Frein | Impact (~) % sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel |
|---|---|---|---|
| Évolution vers les Procédures Laser Femtoseconde et SMILE | -2.5% | Amérique du Nord, UE, Corée du Sud, Chine | Long terme (≥ 4 ans) |
| Préoccupations de Sécurité Liées aux Procédures et Variabilité Clinique | -0.8% | Mondial | Moyen terme (2-4 ans) |
| Exigences de Validation Réglementaire et de Techniciens Qualifiés | -0.6% | Asie-Pacifique, UE, Amérique du Nord | Moyen terme (2-4 ans) |
| Concentration de l'Approvisionnement en Lames Spécialisées et en Acier Chirurgical | -0.4% | Mondial, approvisionnement concentré en Allemagne et au Japon | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Évolution vers les Procédures Laser Femtoseconde et SMILE
Les systèmes femtoseconde ont supplanté les microkératomes mécaniques dans les centres urbains haut de gamme d'Amérique du Nord et d'Europe. Les procédures SMILE suppriment également la nécessité de créer un volet cornéen. Cette substitution est la plus visible dans les établissements qui peuvent prendre en charge des équipements laser avancés et commercialiser des procédures réfractives haut de gamme. Elle peut orienter les fournisseurs mécaniques vers des environnements à marges plus faibles et limiter les fonds disponibles pour le développement de produits. L'effet est inégal car de nombreux prestataires sensibles aux coûts utilisent encore des systèmes LASIK mécaniques. Le marché des microkératomes conserve un rôle là où l'accessibilité financière des patients, les équipements existants et l'accès aux procédures restent plus importants que le positionnement technologique haut de gamme.
Exigences en Matière de Sécurité, de Réglementation et d'Approvisionnement
La création mécanique du volet peut impliquer des trous de bouton, des capuchons libres et des volets fins ou irréguliers, même si ces complications sont peu fréquentes. Ces risques sont plus importants lorsque les prestataires publient leurs résultats ou acceptent la responsabilité des résultats liés aux procédures. Les acheteurs peuvent sélectionner des systèmes femtoseconde lorsqu'ils recherchent une création de volet plus cohérente entre les opérateurs. Les produits réutilisables sont également soumis à des exigences d'emballage, de stérilisation et de validation des instruments en vertu de règles telles que le MDR UE 2017/745.[4] Ces exigences augmentent la charge de travail liée au maintien des portefeuilles réutilisables et peuvent favoriser les produits à usage unique certifiés. La concentration de l'approvisionnement en lames spécialisées et en acier chirurgical représente un risque à court terme distinct pour les fabricants qui dépendent d'un groupe restreint de fournisseurs qualifiés.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des Segments
Par Type de Produit :
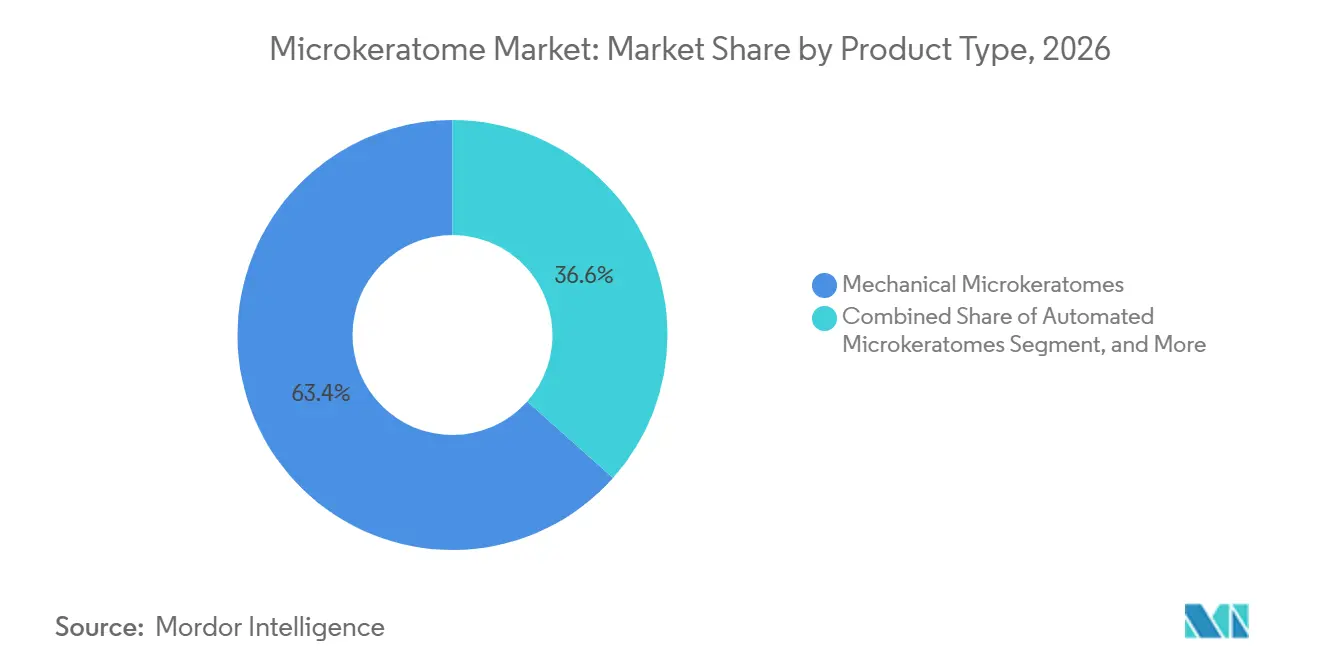
Les Systèmes Mécaniques Dominent Tandis que les Formats Jetables ProgressentLes systèmes mécaniques détenaient 63,42 % de la part du marché des microkératomes en 2026. Leur position reflète la formation établie des chirurgiens, une large base de consoles installées et des achats récurrents de lames. Les consoles existantes peuvent rester en service pendant des années, ce qui réduit l'urgence de les remplacer. De nombreux établissements sensibles aux coûts préfèrent également maintenir des flux de travail familiers. Les systèmes mécaniques restent donc au cœur du secteur des microkératomes malgré la substitution technologique dans les environnements haut de gamme.
Les microkératomes automatisés offrent une précision motorisée sans nécessiter un passage complet à un flux de travail femtoseconde. Les microkératomes réutilisables restent pertinents dans les environnements à faible coût disposant d'une capacité de stérilisation interne. Leur utilisation est en déclin dans les marchés plus réglementés à mesure que les formats jetables gagnent en préférence. Les microkératomes à tête jetable devraient croître à un CAGR de 7,83 % jusqu'en 2032. Moria a maintenu la documentation pour sa gamme One Use-Plus SBK jusqu'en mars 2026, indiquant une attention continue aux formats à tête jetable.

Par Composant :
Les Lames Soutiennent les Revenus Récurrents Tandis que les Accessoires Gagnent en UtilisationLes lames représentaient 42,36 % de la taille du marché des microkératomes en 2026. Elles constituent les consommables à plus fort volume et la principale source de revenus récurrents sur le marché secondaire. Les systèmes de console restent la base d'équipements d'investissement pour un système installé. Les pièces à main relient la console au champ chirurgical stérile. Cette structure de composants donne aux fournisseurs une raison de protéger la compatibilité entre les plateformes, les têtes et les lames.
Les accessoires jetables devraient croître à un CAGR de 8,25 % jusqu'en 2032. Les fournisseurs peuvent augmenter les revenus au niveau des procédures lorsque les accessoires sont regroupés avec des abonnements de lames. Ce modèle devient plus pertinent à mesure que les hôpitaux recherchent des produits prêts à l'emploi stériles et une traçabilité documentée. La myopie chez les enfants et les adolescents a atteint 35,8 % à l'échelle mondiale en 2023 et devrait atteindre 39,8 % d'ici 2050. Ce plus grand bassin de patients futurs peut soutenir la demande de remplacement continue, bien que les choix de voies correctives diffèrent selon les régions.
Par Application :
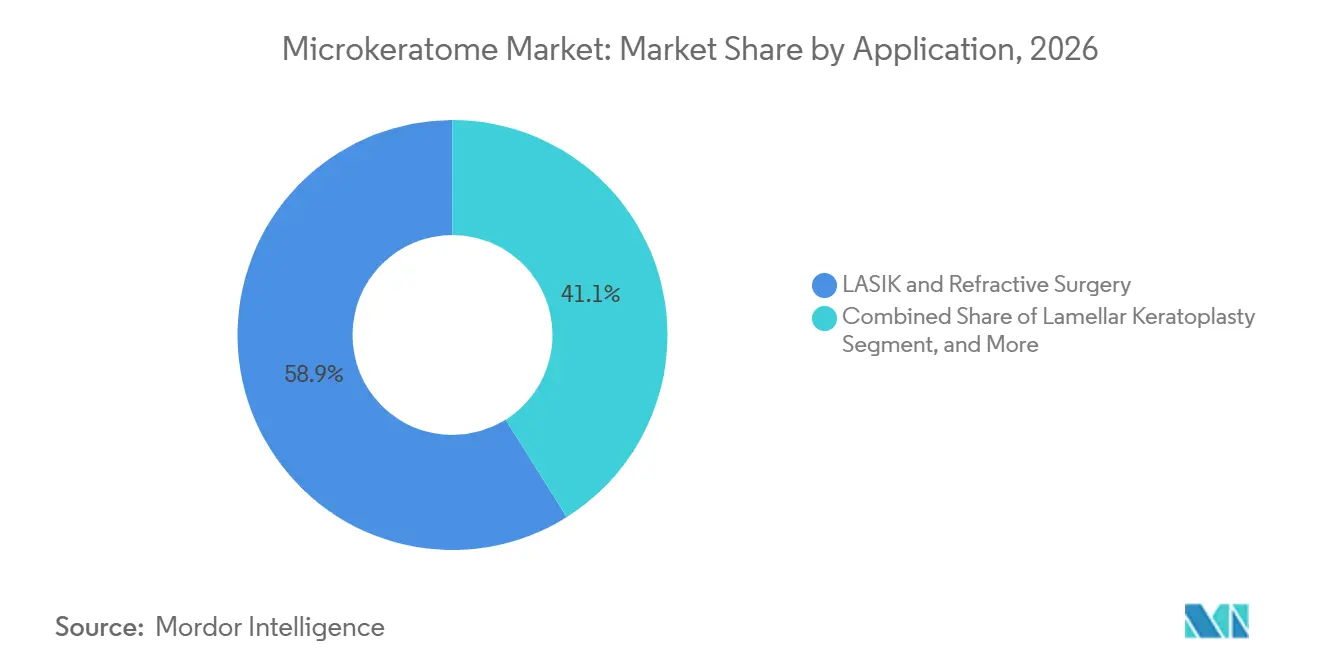
Le LASIK Reste la Base Tandis que la Kératoplastie Lamellaire se DéveloppeLe LASIK et la chirurgie réfractive ont généré 58,92 % du chiffre d'affaires des applications en 2026. Ce cas d'usage reste la base de demande principale pour les plateformes de microkératomes dans le monde entier. Une prévalence plus élevée de la myopie peut augmenter le nombre de personnes cherchant une correction réfractive. La myopie chez les enfants et les adolescents est passée de 24,3 % en 1990 à 35,8 % en 2023. Les adolescents d'Asie de l'Est ont enregistré des taux supérieurs à 45 % à 47 %, renforçant l'importance de la région pour la demande en soins oculaires.
La kératoplastie lamellaire devrait croître à un CAGR de 8,94 % jusqu'en 2032. Dans les principaux centres allemands, la DMEK représentait 82 % des kératoplasties en 2023. Les banques d'yeux peuvent utiliser des microkératomes pour préparer les greffons DSAEK. Cette activité se déroule avant que le tissu donneur n'atteigne la salle d'opération. Elle fait du traitement des tissus cornéens un canal de demande institutionnel distinct au sein du marché des microkératomes.
Par Type de Lame :
Les Lames à Usage Unique Dominent Tandis que les Lames Réutilisables Progressent dans les Marchés ÉmergentsLes lames à usage unique représentaient 56,37 % du chiffre d'affaires par type de lame en 2026. Leur avance reflète les attentes en matière de contrôle des infections, l'accréditation hospitalière et la préférence pour la stérilité prête à l'emploi. Elles évitent également la validation du retraitement au niveau du prestataire. Ces avantages sont particulièrement pertinents dans les environnements à revenus élevés où l'accréditation et la responsabilité influencent les achats. Les lames en acier inoxydable restent le substrat de lame à plus fort volume dans le monde entier.
Les lames réutilisables devraient croître à un CAGR de 9,16 % jusqu'en 2032. Ce résultat reflète l'adoption dans les centres des économies émergentes qui disposent d'une capacité de stérilisation et privilégient des coûts par procédure plus faibles. Les lames en diamant continuent de servir les procédures sensibles à la précision, notamment la préparation de la kératoplastie lamellaire et les travaux de transplantation cornéenne. Le Japon exige une validation de stérilisation conforme aux normes JIS pour les instruments de coupe ophtalmiques à travers son système réglementaire. Ces exigences peuvent prolonger les cycles de développement de produits pour les fournisseurs non nationaux et favoriser les entreprises disposant d'enregistrements établis.
Par Utilisateur Final :
Les Cliniques Dominent le Volume des Procédures Tandis que les Hôpitaux Gagnent en ImportanceLes cliniques d'ophtalmologie ont capté 56,34 % du chiffre d'affaires des utilisateurs finaux en 2026. La chirurgie réfractive élective est généralement dispensée en milieu ambulatoire, ce qui confère aux cliniques spécialisées un modèle opérationnel favorable. Leurs systèmes installés soutiennent les achats répétés de lames et une utilisation stable des équipements. Les centres de chirurgie ambulatoire constituent un niveau intermédiaire important, en particulier là où les procédures en journée sont courantes. Ces centres bénéficient d'un flux de patients efficace et de protocoles réfractifs établis.
Les hôpitaux devraient croître à un CAGR de 9,53 % jusqu'en 2032. Leur croissance est liée aux programmes de kératoplastie lamellaire et transfixiante qui nécessitent la gestion des tissus donneurs, un soutien anesthésique et une surveillance postopératoire. Les centres de soins oculaires constituent une base de demande distribuée dans les régions émergentes en dehors des grands réseaux hospitaliers. Le taux d'émission cornéenne de 59 % enregistré par les banques d'yeux européennes en 2024 indique un débit continu de tissus pour les programmes de transplantation. Cela soutient l'utilisation des équipements dans les hôpitaux et les établissements de banques d'yeux affiliés.
Analyse Géographique
Amérique du Nord : Ancre de Revenus avec une Demande Haut de Gamme Stable
L'Amérique du Nord représente 38,42 % de la part du marché mondial des microkératomes en 2026, soutenue par un vaste réseau de centres de chirurgie ambulatoire, une culture mature de la chirurgie réfractive et un environnement de remboursement bien établi pour les procédures cornéennes. Les États-Unis ont enregistré 52 396 procédures de kératoplastie nationales en 2025, en hausse de 1,6 % par rapport à 2024, selon le Rapport Statistique 2025 de l'EBAA, renforçant la demande en amont pour les tissus donneurs préparés par microkératome utilisés dans les procédures lamellaires. Le LASIK à base de lames reste commercialement viable dans les pratiques communautaires et indépendantes des chirurgiens en Amérique du Nord, où les modèles à faible intensité capitalistique favorisent l'économie des microkératomes par rapport aux investissements dans des plateformes femtoseconde à six chiffres. Une dynamique structurelle à surveiller est la part croissante des centres de chirurgie ambulatoire en ophtalmologie dans les dépenses Medicare : les paiements totaux Medicare aux centres de chirurgie ambulatoire ont atteint 6,8 milliards USD en 2023, en hausse de 11,6 % d'une année sur l'autre selon les données MedPAC, l'ophtalmologie représentant une part disproportionnellement importante de l'activité des centres à spécialité unique. Les cadres de conformité de la FDA, notamment le 21 CFR Partie 820 et les exigences relatives aux dispositifs de classe II, continuent de fixer des normes de stérilisation et de gestion de la qualité qui élèvent effectivement la barrière à l'entrée sur le marché pour les fournisseurs de lames non certifiés, maintenant la position concurrentielle des fabricants nord-américains et européens établis.
Asie-Pacifique : Région à la Croissance la Plus Rapide Portée par le Volume et l'Expansion de l'Accès
L'Asie-Pacifique devrait se développer à un CAGR de 10,43 % entre 2027 et 2032, le taux le plus élevé parmi tous les segments régionaux. Les principaux moteurs de croissance sont les chaînes de soins oculaires privées en expansion rapide en Inde et la vaste capacité de chirurgie réfractive des hôpitaux publics en Chine, qui traitent tous deux de grands volumes de procédures où le LASIK à base de lames reste une modalité adaptée aux coûts. L'hôpital ophtalmologique Dr. Agarwal a signalé une croissance de 43,9 % des chirurgies réfractives au cours de l'exercice 2025 pour atteindre 15 989 procédures, tandis qu'ASG Eye Hospital, avec plus de 175 hôpitaux dans 87 villes indiennes, s'étend à 600-700 centres, ciblant des marchés où l'économie des microkératomes offre une voie viable vers l'accessibilité procédurale. L'Indonésie a formalisé son engagement envers l'initiative SPECS 2030 de l'OMS en octobre 2025, visant une augmentation de 40 points de pourcentage de la couverture effective des erreurs de réfraction. Ce signal politique devrait accélérer les investissements dans les établissements chirurgicaux dans les provinces de l'archipel. En Chine, une analyse sectorielle de 2025 a estimé qu'environ 61 % des quelque 2,95 millions de chirurgies réfractives réalisées à l'échelle nationale en 2024 utilisaient des microkératomes pour la création du volet, les institutions de petite et moyenne taille préférant les systèmes à base de lames pour des raisons de coût par rapport aux plateformes entièrement femtoseconde coûtant des dizaines de millions de CNY. Le système LASIK femtoseconde de SCHWIND a reçu l'enregistrement de la NMPA (Administration Nationale des Produits Médicaux de Chine) en mars 2025, un développement qui crée également un référentiel concurrentiel implicite pour les plateformes mécaniques afin de défendre leur avantage coût-accès.
Trajectoires Divergentes sur les Marchés Restants
L'Europe représente un marché mature mais structurellement important où les bases de pratique française, allemande et italienne soutiennent une demande constante en lames de microkératomes ; l'enquête nationale allemande de 2024 a montré que le LASIK avec un microkératome mécanique restait la catégorie de procédure réfractive la plus réalisée avec 13 711 cas (Wenzel et al., Ophthalmo-Chirurgie 6/2025), un résultat qui remet en question le récit d'une obsolescence mécanique rapide dans les marchés sophistiqués. Le Moyen-Orient et l'Afrique sont des marchés en phase précoce mais en activation rapide : le Bascom Palmer Eye Institute a ouvert son premier établissement international à Abou Dhabi en novembre 2025, un centre de 70 000 pieds carrés avec des suites réfractives dédiées ; le Moorfields Eye Hospital Dubai a reçu le statut de Centre d'Excellence de l'ACHSI en 2025 ; et le Thumbay University Hospital a inauguré un Institut dédié au LASIK et à la Chirurgie Oculaire à Ajman, représentant tous de nouveaux nœuds d'établissements générant une demande en consommables de microkératomes sur les marchés du GCC. L'Amérique du Sud maintient une croissance régulière, portée par le Brésil et le Mexique, où les programmes publics de chirurgie de la cataracte et réfractive soutiennent la demande en instruments chirurgicaux rentables et où les kératomes mécaniques persistent comme norme économiquement accessible dans les centres de soins régionaux et secondaires. Le marché des instruments ophtalmiques d'Amérique latine devrait croître, soutenu par l'expansion des chaînes de soins oculaires privées et les investissements en infrastructure, le Brésil représentant le marché national dominant par volume de procédures.
Paysage Concurrentiel
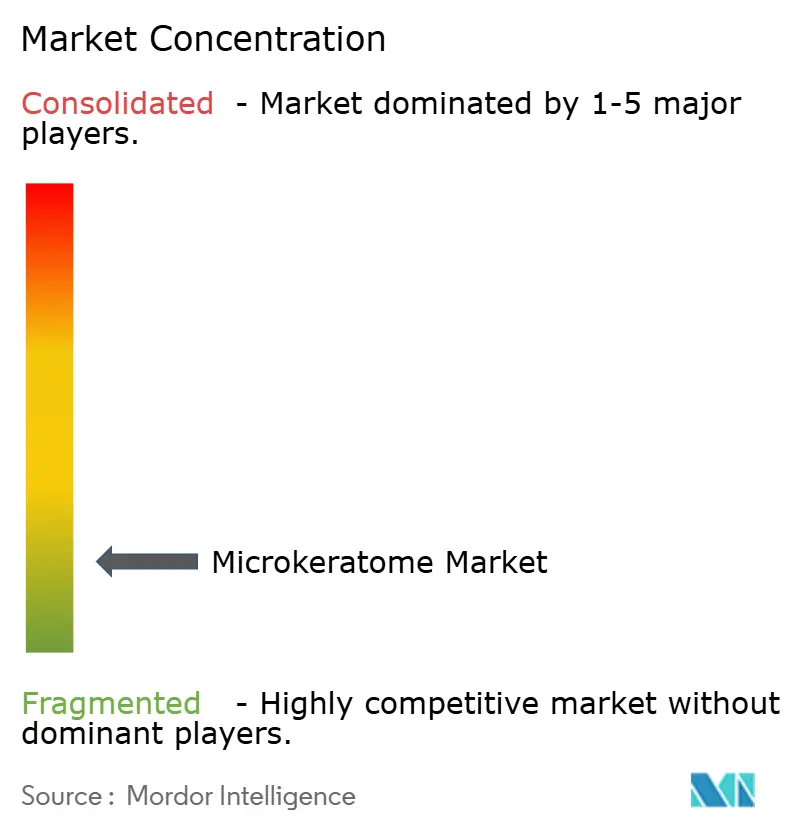
Le marché des microkératomes est modérément fragmenté. Moria occupe une position de catégorie claire grâce à ses plateformes de microkératomes actives, notamment LSK-One, M2, One Use-Plus SBK et Epi-K. Son approche est centrée sur le maintien des produits et de la documentation réglementaire sur les marchés clés. Cela soutient l'accès là où la certification des produits et les exigences d'utilisation stérile influencent les achats. Bausch + Lomb et NIDEK maintiennent également des positions établies grâce aux relations avec les chirurgiens et aux consoles installées.
Ziemer Ophthalmic Systems a pris le contrôle des ventes mondiales et du support du microkératome automatisé Amadeus II en 2024. Cette décision a renforcé son portefeuille de création mécanique de volets et sa position de support client. SCHWIND eye-tech-solutions, Janach Srl, Geuder AG, Optikon 2000, Katena Products, Aurolab et Appasamy Associates servent différentes portions du champ concurrentiel. Les fabricants indiens sont pertinents sur les marchés sensibles aux coûts car ils soutiennent l'accès local aux instruments ophtalmiques. La concurrence est façonnée par la compatibilité des produits, la capacité de certification, la portée de la distribution et la capacité à soutenir les ventes de consommables.
Leaders du Secteur des Microkératomes
-
Alcon Inc.
-
Aurolab
-
Bausch + Lomb Corporation
-
Carl Zeiss Meditec AG
-
Johnson & Johnson Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Microkératomes Entreprises couvertes dans ce rapport
- Alcon
- Appasamy Associates Private Limited
- Aurolab
- Bausch + Lomb Corporation
- BVI Medical
- Carl Zeiss
- GEUDER
- Janach Srl
- Johnson & Johnson
- Katena Products Inc.
- MicroSurgical Technology
- Moria SA
- NIDEK CO. LTD.
- Optikon 2000 SpA
- Rumex International Co.
- SCHWIND eye-tech-solutions GmbH
- Sonomed Escalon
- Surtex Instruments Ltd
- Topcon
- Trivitron Healthcare
- Ziemer Group
Développements industriels récents dans Marché des Microkératomes
- Avril 2026 : La plateforme Virtuoso de phacoémulsification-vitrectomie à double fonction de BVI Medical a reçu le marquage CE en vertu du MDR UE 2017/745, avec une disponibilité commerciale prévue en Europe à partir du troisième trimestre 2026 ; l'approbation de la plateforme marque l'entrée de BVI dans les équipements chirurgicaux ophtalmiques haut de gamme et accroît la pression concurrentielle sur les fournisseurs indépendants de dispositifs chirurgicaux sur les marchés européens.
- Mars 2026 : MORIA a mis à jour son portefeuille de produits Microkératome et Accessoires – Têtes, Lames et Anneaux de Succion. Le portefeuille comprenait la Tête One Use-Plus 130, la Tête One Use-Plus SBK, les Sets One Use-Plus et les anneaux de succion One Use-Plus pour les procédures LASIK/SBK.
- Novembre 2025 : Le Bascom Palmer Eye Institute, en partenariat avec August Medical (membre du Groupe SOZA) et sous l'approbation du Département de la Santé d'Abou Dhabi, a commencé ses opérations dans son premier établissement international à Abou Dhabi. Le centre de soins ambulatoires de 70 000 pieds carrés dispose de 3 salles d'opération et de suites réfractives dédiées, établissant un nouveau nœud de chirurgie réfractive de haute acuité dans le GCC et élargissant la demande en consommables de microkératomes de précision dans la région.
Périmètre du Rapport sur le Marché Mondial des Microkératomes
Selon le périmètre du rapport, un microkératome est un instrument chirurgical de précision utilisé dans les procédures ophtalmiques pour créer un volet cornéen fin lors de chirurgies réfractives telles que le LASIK. Il se compose d'une pièce à main motorisée et d'une lame oscillante qui permet une coupe cornéenne contrôlée et précise. Les microkératomes contribuent à améliorer l'efficacité chirurgicale et les résultats visuels en produisant une épaisseur de volet uniforme. Ils sont largement utilisés dans les centres de chirurgie réfractive, les cliniques d'ophtalmologie et les hôpitaux pour la correction visuelle et les procédures de transplantation cornéenne.
Le marché des microkératomes est segmenté par type de produit, composant, application, type de lame, utilisateur final et géographie. Par type de produit, le marché est segmenté en microkératomes mécaniques, microkératomes automatisés, microkératomes à tête jetable et microkératomes réutilisables. Par composant, le marché est segmenté en systèmes de console, pièces à main, lames et accessoires jetables. Par application, le marché est segmenté en LASIK et chirurgie réfractive, kératoplastie lamellaire, procédures de transplantation cornéenne et autres. Par type de lame, le marché est segmenté en lames à usage unique, lames réutilisables, lames en acier inoxydable et lames en diamant. Par utilisateur final, le marché est segmenté en cliniques d'ophtalmologie, hôpitaux, centres de chirurgie ambulatoire, centres de soins oculaires et autres. Le segment géographique est en outre divisé en Amérique du Nord, Europe, Asie-Pacifique, Moyen-Orient et Afrique, et Amérique du Sud. Le rapport couvre également les tailles de marché estimées et les tendances pour 17 pays dans les principales régions du monde. Le rapport propose la taille du marché et les prévisions en valeur (USD) pour les segments ci-dessus.
Aperçu de la segmentation
| Microkératomes Mécaniques |
| Microkératomes Automatisés |
| Microkératomes à Tête Jetable |
| Microkératomes Réutilisables |
| Systèmes de Console |
| Pièces à Main |
| Lames |
| Accessoires Jetables |
| LASIK et Chirurgie Réfractive |
| Kératoplastie Lamellaire |
| Procédures de Transplantation Cornéenne |
| Autres |
| Lames à Usage Unique |
| Lames Réutilisables |
| Lames en Acier Inoxydable |
| Lames en Diamant |
| Cliniques d'Ophtalmologie |
| Hôpitaux |
| Centres de Chirurgie Ambulatoire |
| Centres de Soins Oculaires |
| Autres |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Espagne | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Australie | |
| Corée du Sud | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient et Afrique | GCC |
| Afrique du Sud | |
| Reste du Moyen-Orient et de l'Afrique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud |
| Par Type de Produit | Microkératomes Mécaniques | |
| Microkératomes Automatisés | ||
| Microkératomes à Tête Jetable | ||
| Microkératomes Réutilisables | ||
| Par Composant | Systèmes de Console | |
| Pièces à Main | ||
| Lames | ||
| Accessoires Jetables | ||
| Par Application | LASIK et Chirurgie Réfractive | |
| Kératoplastie Lamellaire | ||
| Procédures de Transplantation Cornéenne | ||
| Autres | ||
| Par Type de Lame | Lames à Usage Unique | |
| Lames Réutilisables | ||
| Lames en Acier Inoxydable | ||
| Lames en Diamant | ||
| Par Utilisateur Final | Cliniques d'Ophtalmologie | |
| Hôpitaux | ||
| Centres de Chirurgie Ambulatoire | ||
| Centres de Soins Oculaires | ||
| Autres | ||
| Par Géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Espagne | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Inde | ||
| Japon | ||
| Australie | ||
| Corée du Sud | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient et Afrique | GCC | |
| Afrique du Sud | ||
| Reste du Moyen-Orient et de l'Afrique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
Questions Clés Répondues dans le Rapport
Qu'est-ce qui stimule la demande de microkératomes ?
L'erreur de réfraction non corrigée, la prévalence de la myopie, l'utilisation continue du LASIK et la préparation des tissus cornéens soutiennent la demande.
Quel est le taux de croissance prévu pour les microkératomes ?
Le marché des microkératomes devrait croître à un CAGR de 7,35 % de 2027 à 2032.
Quel format de produit connaît la croissance la plus rapide ?
Les microkératomes à tête jetable devraient croître à un CAGR de 7,83 % jusqu'en 2032.
Pourquoi les lames jetables sont-elles importantes ?
Elles soutiennent la stérilité prête à l'emploi et réduisent les exigences de validation du retraitement pour les prestataires.
Quelle application connaît la croissance la plus rapide ?
La kératoplastie lamellaire devrait croître à un CAGR de 8,94 % jusqu'en 2032, soutenue par la préparation des tissus des banques d'yeux.
Quelle région connaît la croissance la plus rapide ?
L'Asie-Pacifique devrait croître à un CAGR de 10,43 % jusqu'en 2032, soutenue par une forte prévalence de la myopie et un accès croissant aux soins oculaires.