
マイクロケラトーム市場規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 市場規模 (2027) | 23.47 百万米ドル |
| 市場規模 (2032) | 33.47 百万米ドル |
| 成長率 (2027 - 2032) | 7.35 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
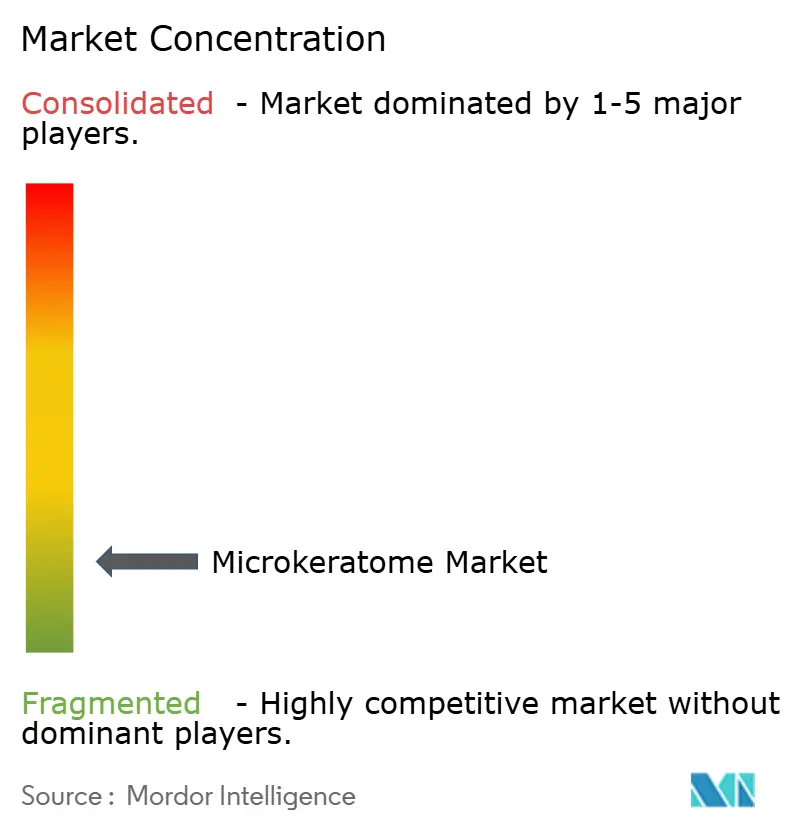
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるマイクロケラトーム市場分析
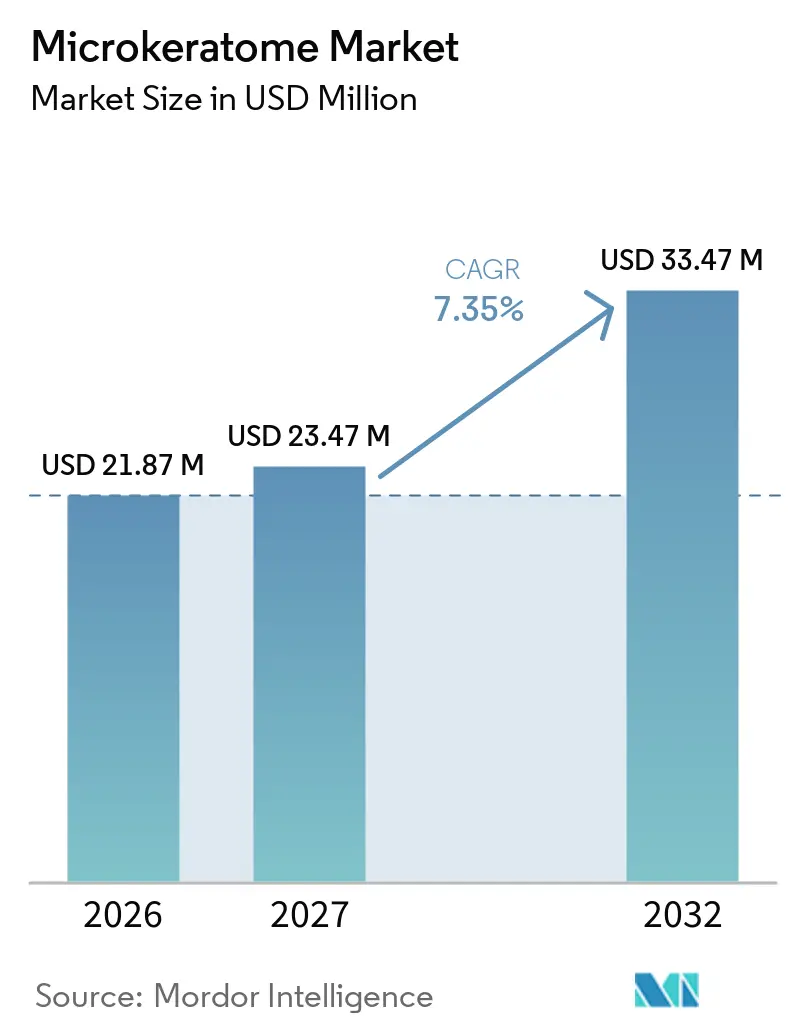
マイクロケラトーム市場規模は、2026年の2187万米ドルから2027年には2347万米ドルに増加し、2032年までに3347万米ドルに達すると予測されており、2027年から2032年にかけて7.35%のCAGRで成長します。
未矯正の屈折異常は依然として多くの人々に有効な視力矯正を提供できておらず、アクセスしやすい屈折矯正処置への需要を支えています。マイクロケラトームは、クリニックが低い初期設備コストと確立されたLASIKワークフローを必要とする場面で引き続き重要な役割を果たしています。角膜組織の準備においても需要が支えられており、選択的屈折矯正手術以外のユースケースを生み出しています。使い捨てコンポーネントとより厳格なトレーサビリティ要件が、特に規制された医療システムにおける購買決定を変えつつあります。したがって、マイクロケラトーム市場は、インストールベース、消耗品需要、および高度なレーザープラットフォームへのアクセスが限られた環境に対応する能力に依存しています。
主要レポートのポイント
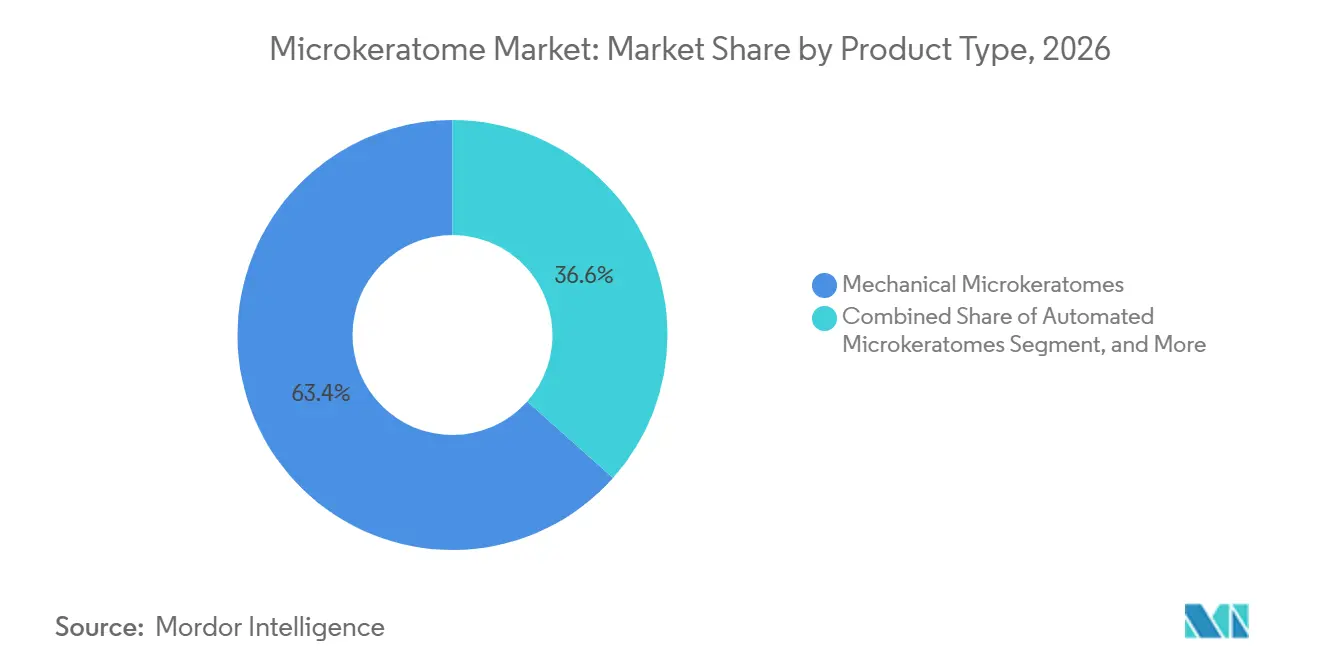
- 製品タイプ別では、メカニカルシステムが2026年のマイクロケラトーム市場シェアの63.42%を占め、使い捨てヘッドマイクロケラトームはマイクロケラトーム市場において2032年までに7.83%のCAGRで成長すると予測されています。
- コンポーネント別では、ブレードが2026年の収益の42.36%を占め、使い捨てアクセサリーは2032年までに8.25%のCAGRで拡大すると予測されています。
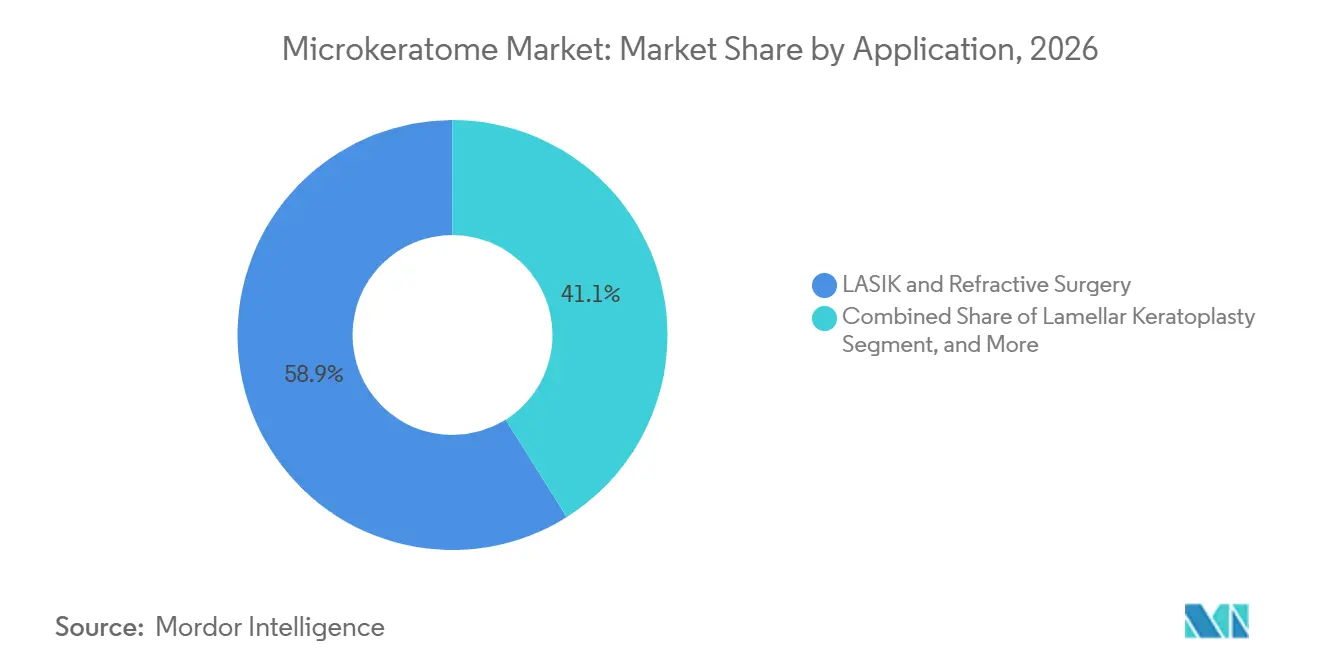
- 用途別では、LASIKおよび屈折矯正手術が2026年の収益の58.92%を生み出し、層状角膜移植術はマイクロケラトーム市場において2032年までに8.94%のCAGRで成長すると予測されています。
- ブレードタイプ別では、シングルユースブレードが2026年の収益の56.37%を占め、再使用可能ブレードは2032年までに9.16%のCAGRで成長すると予測されています。
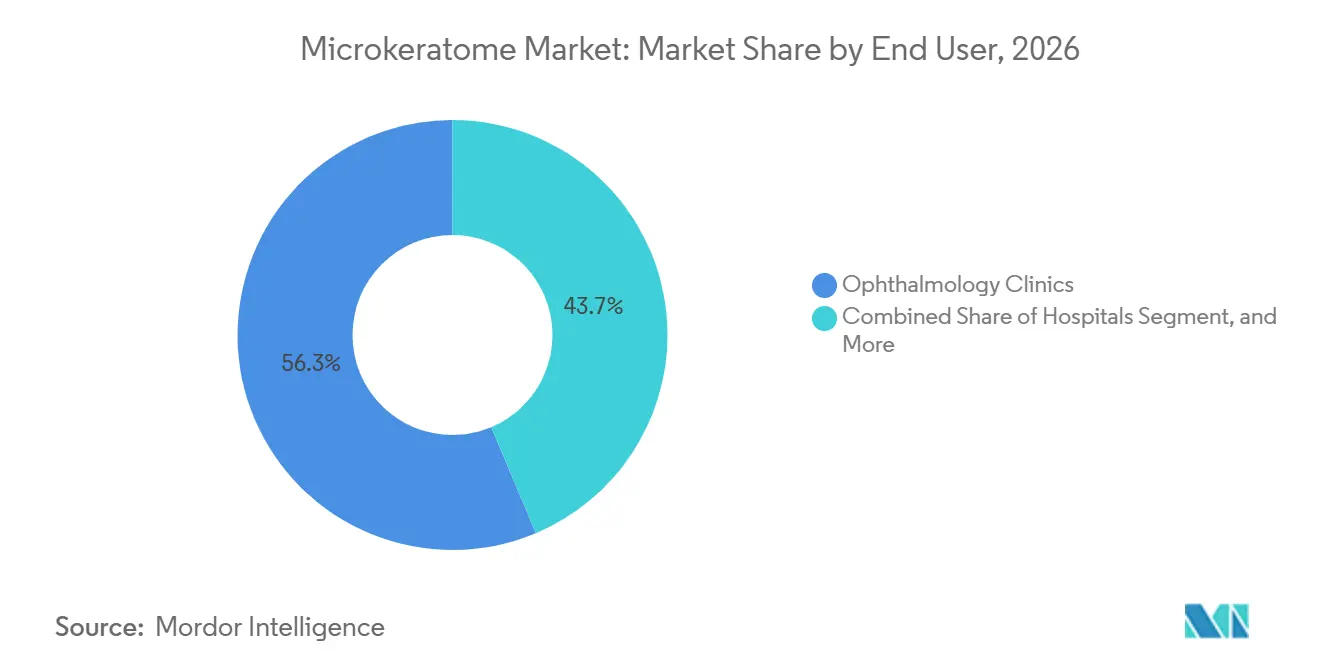
- エンドユーザー別では、眼科クリニックが2026年の収益の56.34%を占め、病院はマイクロケラトーム市場において2032年までに9.53%のCAGRで拡大すると予測されています。
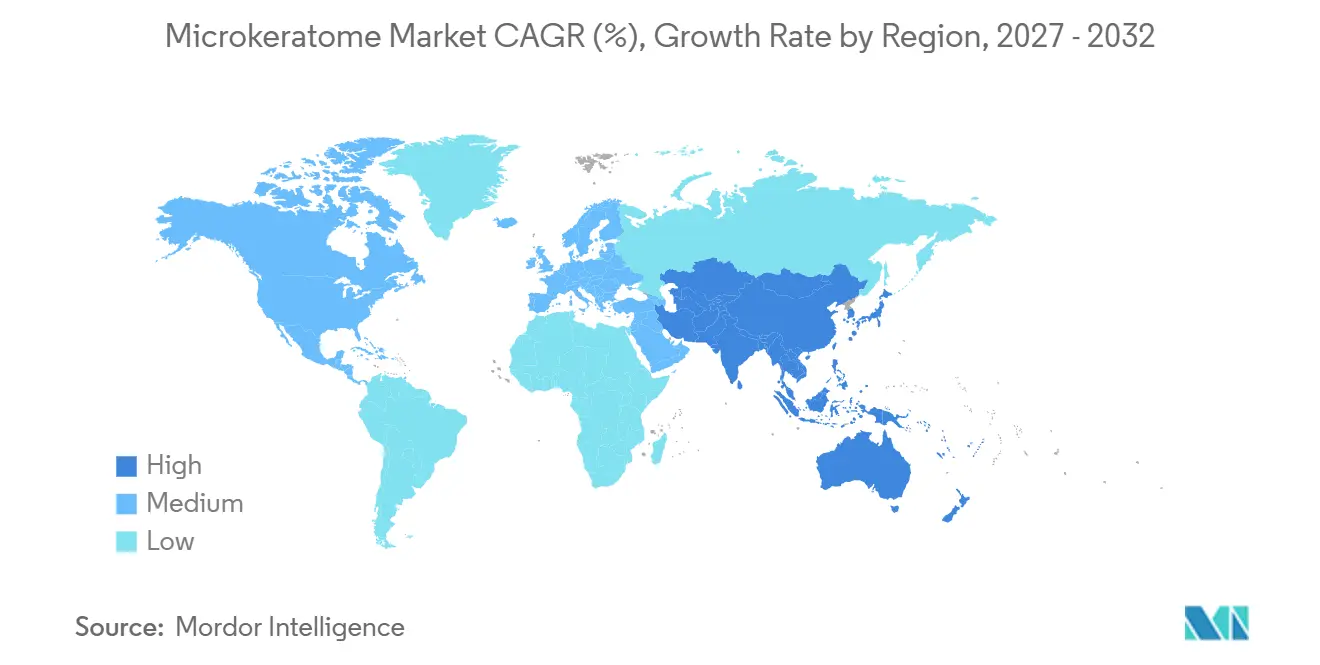
- 地域別では、北米が2026年のマイクロケラトーム市場の38.42%を占め、アジア太平洋地域は2032年までに10.43%のCAGRを記録すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | CAGRへの影響(概算)(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 屈折異常および近視の有病率の上昇 | +2.1% | アジア太平洋地域および南アジアに集中するグローバル | 長期(4年以上) |
| LASIKおよび角膜手術件数の拡大 | +1.7% | 北米、欧州、アジア太平洋地域 | 中期(2〜4年) |
| フェムト秒レーザープラットフォームと比較した低い初期設備コスト | +1.5% | アジア太平洋地域、南米、中東・アフリカ | 中期(2〜4年) |
| 新興市場における眼科手術アクセスの拡大 | +0.9% | インド、東南アジア、GCC、サブサハラアフリカ | 長期(4年以上) |
| 使い捨ておよびすぐに使用可能な滅菌済みコンポーネントへの需要 | +0.7% | 北米およびEUで早期の成果を伴うグローバル | 短期(2年以内) |
| 成果ベースの調達とリアルタイムフラップコントロール | +0.5% | 北米、EU | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
屈折異常および近視の有病率の上昇
屈折障害は世界の視覚障害の42%を占め、未矯正の屈折異常は8840万人の失明または中等度から重度の視力障害に影響を与えています。[1] この未充足ニーズは、屈折矯正サービスに対する持続的な臨床的根拠を生み出しています。2025年の研究では、年齢標準化率が低下しているにもかかわらず、1990年から2021年の間に屈折障害による障害調整生存年の絶対値が36%増加したことが明らかになりました。[2] その期間において、人口増加と高齢化が矯正ケアの拡大を上回りました。インドは2021年に最大の絶対症例数を記録し、ブラジルは年齢標準化有病率の上昇傾向を示しました。これらの状況は、マイクロケラトーム市場における低コストの屈折矯正治療オプションへの長期的な需要を支えています。
LASIKおよび角膜手術件数の拡大
LASIK手術件数は、施設レベルでのブレード使用量と機器稼働率を決定するため、引き続き重要です。角膜移植は、アイバンクの組織準備を通じて別の需要源を加えています。25カ国116の欧州アイバンクにおける角膜移植手術は、2024年までの18年間で108%増加しました。2024年には、調達された角膜の59%が移植のために提供され、欧州プログラムにおける継続的な組織使用が示されました。[3] マイクロケラトームは、組織が手術室に届く前にDSAEKグラフトのドナー組織を準備することができます。この役割により、マイクロケラトーム市場はLASIK件数や個々の外科医の好みに直接左右されない需要を持ちます。
コスト、アクセス、および調達要件
メカニカルシステムは、フェムト秒レーザー機器のコストを負担できない手術環境に対して実用的な選択肢を提供します。繰り返し発生するブレードコストは、レーザープラットフォームに関連するサービスおよびソフトウェアの費用よりも予測しやすいものです。このコスト構造により、レーザーベースの治療が財務的に実現不可能な環境でも屈折矯正サービスを運営できる可能性があります。世界保健機関は、SPECS 2030イニシアチブを通じて有効な屈折異常カバレッジを拡大する目標を設定しています。新興地域における民間病院および眼科センターの拡大は、これらのサービスへのアクセスを広げることができます。並行して、調達チームは再処理作業を削減しトレーサビリティをサポートする使い捨て・滅菌済みコンポーネントをますます好む傾向にあります。
滅菌性、ワークフロー、およびフラップコントロールのニーズ
シングルユースヘッドおよびブレードアセンブリは、交差汚染リスクを低減し、再処理手順の検証の必要性を排除することができます。これは、多くの市場で医療機器規則が文書化および滅菌要件を強化する中で重要です。Moriaは、2026年半ばまで特定の滅菌済みおよび再使用可能製品ラインについてMDR 2017/745認証を維持しました。高スループットの外来手術センターにとって、オートクレーブ検証を回避することで、室内の回転率と日常のワークフローを簡素化できます。使い捨てアクセサリーは2031年までに8.3%のCAGRで成長すると予測されており、この調達方向性を反映しています。需要はまた、特に購買者が臨床成果と手術プロセスを評価する際に、より一貫したフラップコントロールを提供できる機器を好む傾向があります。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算)(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| フェムト秒レーザーおよびSMILE手術への移行 | -2.5% | 北米、EU、韓国、中国 | 長期(4年以上) |
| 手術関連の安全上の懸念と臨床的変動性 | -0.8% | グローバル | 中期(2〜4年) |
| 規制上の検証と熟練技術者の要件 | -0.6% | アジア太平洋地域、EU、北米 | 中期(2〜4年) |
| 特殊ブレードおよび外科用鋼材の供給集中 | -0.4% | ドイツおよび日本に供給が集中するグローバル | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
フェムト秒レーザーおよびSMILE手術への移行
フェムト秒システムは、北米および欧州の主要都市部の高級センターでメカニカルマイクロケラトームに取って代わっています。SMILE手術も角膜フラップを作成する必要性を排除します。この代替は、高度なレーザー機器を導入し高級屈折矯正手術を提供できる施設で最も顕著です。これにより、メカニカルサプライヤーは低マージンの環境に追いやられ、製品開発に充てられる資金が制限される可能性があります。コスト重視の多くのプロバイダーが依然としてメカニカルLASIKシステムを使用しているため、この影響は一様ではありません。マイクロケラトーム市場は、患者の経済的負担能力、既存機器、および手術へのアクセスが高技術のポジショニングよりも重要な環境において引き続き役割を果たしています。
安全性、規制、および供給要件
メカニカルフラップ作成は、これらの合併症がまれであるとはいえ、ボタンホール、フリーキャップ、薄いまたは不規則なフラップを伴う可能性があります。これらのリスクは、プロバイダーが成果を公表したり手術関連の結果に責任を負う場合により重要になります。購買者は、オペレーター間でより一貫したフラップ作成を求める場合にフェムト秒システムを選択することがあります。再使用可能製品はまた、EU MDR 2017/745などの規則に基づく包装、滅菌、および機器検証要件に直面します。[4] このような要件は、再使用可能ポートフォリオの維持作業を増加させ、認証済みシングルユース製品を優位にする可能性があります。特殊ブレードおよび外科用鋼材の供給集中は、限られた認定サプライヤーグループに依存するメーカーにとって別の短期的リスクをもたらします。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
メカニカルシステムがリードし、使い捨てフォーマットが成長メカニカルシステムは2026年のマイクロケラトーム市場シェアの63.42%を占めました。その地位は、確立された外科医トレーニング、大規模なインストール済みコンソールベース、および繰り返しのブレード購入を反映しています。既存のコンソールは長年にわたって使用され続けることができ、交換の緊急性を低下させます。コスト重視の多くの施設も、慣れ親しんだワークフローを維持することを好みます。したがって、メカニカルシステムは、高級環境での技術代替にもかかわらず、マイクロケラトーム産業の中心であり続けています。
自動マイクロケラトームは、フェムト秒ワークフローへの完全な移行を必要とせずに電動精度を提供します。再使用可能マイクロケラトームは、院内滅菌能力を持つ低コスト環境で引き続き重要です。より規制された市場では、使い捨てフォーマットが好まれるにつれてその使用は減少しています。使い捨てヘッドマイクロケラトームは2032年までに7.83%のCAGRで成長すると予測されています。Moriaは2026年3月までOne Use-Plus SBKラインの文書を維持しており、使い捨てヘッドフォーマットへの継続的な製品注力を示しています。
注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能です
コンポーネント別:
ブレードが繰り返し収益を支え、アクセサリーの使用が増加ブレードは2026年のマイクロケラトーム市場規模の42.36%を占めました。ブレードは最も高い販売量を誇る消耗品であり、繰り返しのアフターマーケット収益の主要な源泉です。コンソールシステムは、インストール済みシステムの資本設備ベースであり続けます。ハンドピースはコンソールと滅菌済み手術フィールドを接続します。このコンポーネント構造により、サプライヤーはプラットフォーム、ヘッド、ブレード間の互換性を保護する動機を持ちます。
使い捨てアクセサリーは2032年までに8.25%のCAGRで成長すると予測されています。アクセサリーがブレードサブスクリプションとバンドルされる場合、サプライヤーは手術レベルの収益を増加させることができます。このモデルは、病院が滅菌済み製品と文書化されたトレーサビリティを求めるにつれてより重要になります。小児および青少年の近視は2023年までにグローバルで35.8%に達し、2050年までに39.8%に達すると予測されています。この将来の患者プールの拡大は継続的な交換需要を支える可能性がありますが、矯正経路の選択は地域によって異なります。
用途別:
LASIKがベースを維持し、層状角膜移植術が拡大LASIKおよび屈折矯正手術は2026年の用途別収益の58.92%を生み出しました。このユースケースは、世界中のマイクロケラトームプラットフォームの主要な需要基盤であり続けています。近視有病率の上昇は、屈折矯正を求める人々の数を増加させる可能性があります。小児および青少年の近視は1990年の24.3%から2023年の35.8%に上昇しました。東アジアの青少年では45%から47%を超える割合が記録されており、眼科需要における同地域の重要性が強調されています。
層状角膜移植術は2032年までに8.94%のCAGRで成長すると予測されています。ドイツの主要センターでは、DMEKが2023年の角膜移植術の82%を占めました。アイバンクはマイクロケラトームを使用してDSAEKグラフトを準備することができます。この活動はドナー組織が手術室に届く前に行われます。これにより、角膜組織処理はマイクロケラトーム市場内の独自の機関的需要チャネルとなります。
注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能です
ブレードタイプ別:
シングルユースブレードがリードし、再使用可能ブレードが新興市場で成長シングルユースブレードは2026年のブレードタイプ別収益の56.37%を占めました。そのリードは、感染管理への期待、病院の認定要件、および開封即使用の滅菌性への好みを反映しています。また、プロバイダーレベルでの再処理検証も不要です。これらの利点は、認定と責任が調達に影響を与える高所得環境で特に重要です。ステンレス鋼ブレードは世界で最も高い販売量を誇るブレード基材であり続けています。
再使用可能ブレードは2032年までに9.16%のCAGRで成長すると予測されています。この結果は、滅菌能力を持ち手術あたりのコスト削減を優先する新興経済国のセンターでの採用を反映しています。ダイヤモンドブレードは、層状角膜移植術の準備や角膜移植作業を含む精度が求められる手術に引き続き使用されています。日本は、規制システムを通じて眼科用切削器具に対してJIS準拠の滅菌検証を要求しています。これらの要件は、国内以外のサプライヤーの製品開発サイクル延長し、確立された登録を持つ企業を優位にする可能性があります。
エンドユーザー別:
クリニックが手術件数をリードし、病院の重要性が増大眼科クリニックは2026年のエンドユーザー別収益の56.34%を占めました。選択的屈折矯正手術は一般的に外来環境で提供されており、専門クリニックに有利な運営モデルをもたらしています。インストール済みシステムは繰り返しのブレード購入と安定した機器使用を支えています。外来手術センターは、特に日帰り手術が一般的な場所で重要な中間層を形成しています。これらのセンターは、効率的な患者フローと確立された屈折矯正プロトコルから恩恵を受けています。
病院は2032年までに9.53%のCAGRで成長すると予測されています。その成長は、ドナー組織管理、麻酔サポート、および術後モニタリングを必要とする層状および全層角膜移植プログラムと関連しています。眼科センターは、主要な病院ネットワーク外の新興地域において分散した需要基盤を提供しています。2024年に欧州アイバンクが記録した59%の角膜提供率は、移植プログラムへの継続的な組織供給を示しています。これは、病院および関連アイバンク施設での機器使用を支えています。
注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能です
地域分析
北米:安定したプレミアム需要を持つ収益の中核
北米は2026年のグローバルマイクロケラトーム市場シェアの38.42%を占めており、広範な外来手術センターネットワーク、成熟した屈折矯正手術文化、および角膜手術に対する確立された償還環境に支えられています。米国は、EBAAの2025年統計レポートによると、2025年に国内で52,396件の角膜移植手術を記録し、2024年から1.6%増加しており、層状手術に使用されるマイクロケラトームで準備されたドナー組織への上流需要を強化しています。ブレードベースのLASIKは、北米のコミュニティおよび独立した外科医の診療において商業的に実行可能であり続けており、資本軽量モデルが6桁のフェムト秒プラットフォーム投資よりもマイクロケラトームの経済性を好む傾向があります。注目すべき構造的ダイナミクスの一つは、メディケア支出における眼科外来手術センターのシェアの増大です。外来手術センターへのメディケア総支払額は、MedPACデータによると2023年に68億米ドルに達し、前年比11.6%増加しており、眼科は単一専門センター活動の不均衡に大きなシェアを占めています。FDA準拠フレームワーク、具体的には21 CFR Part 820およびクラスII機器要件は、滅菌および品質管理基準を設定し続けており、非認定ブレードサプライヤーの市場参入障壁を事実上引き上げ、確立された北米および欧州メーカーの競争的地位を維持しています。
アジア太平洋地域:件数とアクセス拡大に牽引される最速成長地域
アジア太平洋地域は2027年から2032年にかけて10.43%のCAGRで拡大すると予測されており、すべての地域セグメントの中で最高の成長率です。主要な成長エンジは、インドの急速に拡大する民間眼科チェーンと中国の広大な公立病院屈折矯正手術能力であり、いずれもブレードベースのLASIKがコスト適切なモダリティとして残る大規模な手術件数を処理しています。Dr. Agarwal's Eye Hospitalは2025年度に屈折矯正手術が43.9%増加し15,989件を報告し、一方ASG Eye Hospitalは87のインド都市にわたる175以上の病院を持ち、マイクロケラトームの経済性が手術の経済的アクセスへの実行可能な経路を提供する市場をターゲットに600〜700センターへの拡大を進めています。インドネシアは2025年10月にWHO SPECS 2030へのコミットメントを正式化し、有効な屈折異常カバレッジを40パーセントポイント増加させることを目標としています。この政策シグナルは、群島の地方レベルにわたる手術施設投資を加速させるはずです。中国では、2025年の産業分析により、2024年に国内で実施された約295万件の屈折矯正手術のうち約61%がフラップ作成にマイクロケラトームを使用しており、中小規模の施設が数千万元のコストがかかるフルフェムト秒プラットフォームよりもコスト面でブレードベースシステムを好んでいることが推定されました。SCHWINDのフェムト秒LASIKシステムは2025年3月にNMPA(中国国家薬品監督管理局)登録を受け、これはメカニカルプラットフォームがコストアクセス優位性を守るための暗黙の競争ベンチマークを生み出す展開でもあります。
残りの市場における異なる軌跡
欧州は成熟しているが構造的に重要な市場であり、フランス、ドイツ、イタリアの診療基盤が一貫したマイクロケラトームブレード需要を維持しています。ドイツの2024年全国調査では、メカニカルマイクロケラトームを使用したLASIKが13,711件(Wenzel ら、Ophthalmo-Chirurgie 6/2025)で最も多く実施された屈折矯正手術カテゴリーであり続けていることが示され、高度な市場におけるメカニカルの急速な陳腐化という見方に疑問を呈しています。中東・アフリカは初期段階ではあるが急速に活性化している市場です。Bascom Palmer Eye Instituteは2025年11月にアブダビに初の国際施設を開設し、70,000平方フィートのセンターには専用の屈折矯正手術室が備わっています。Moorfields Eye Hospital Dubaiは2025年にACHSIからセンター・オブ・エクセレンスの認定を受け、Thumbay University HospitalはアジュマンにLASIKおよび眼科手術専門施設を開設しました。これらはすべてGCC市場においてマイクロケラトーム消耗品への需要を生み出す新たな施設ノードを表しています。南米はブラジルとメキシコが主導する安定した成長を維持しており、公的白内障および屈折矯正手術プログラムがコスト効率の高い手術器具への需要を支え、メカニカルケラトームが地域および二次医療センターにおける経済的にアクセス可能な標準として存続しています。ラテンアメリカの眼科器具市場は、民間眼科チェーンの拡大とインフラ投資に支えられて成長すると予測されており、ブラジルが手術件数において最大の国内市場を占めています。
競合環境
マイクロケラトーム市場は中程度に分散しています。Moriaは、LSK-One、M2、One Use-Plus SBK、Epi-Kを含むアクティブなマイクロケラトームプラットフォームを通じて明確なカテゴリーポジションを持っています。そのアプローチは、主要市場における製品と規制文書の維持に重点を置いています。これにより、製品認証と滅菌使用要件が購買に影響を与える環境でのアクセスが支えられています。Bausch + LombとNIDEKも、外科医との関係とインストール済みコンソールを通じて確立されたポジションを維持しています。
Ziemer Ophthalmic Systemsは2024年にAmadeus II自動マイクロケラトームのグローバル販売とサポートを引き継ぎました。この動きにより、メカニカルフラップ作成ポートフォリオと顧客サポートポジションが強化されました。SCHWIND eye-tech-solutions、Janach Srl、Geuder AG、Optikon 2000、Katena Products、Aurolab、およびAppasamy Associatesは競合フィールドの異なる部分を担っています。インドのメーカーは、眼科器具への地域アクセスを支援するため、コスト重視の市場で重要な役割を果たしています。競争は、製品互換性、認証能力、流通リーチ、および消耗品販売をサポートする能力によって形成されています。
マイクロケラトーム産業リーダー
-
Alcon Inc.
-
Aurolab
-
Bausch + Lomb Corporation
-
Carl Zeiss Meditec AG
-
Johnson & Johnson Inc.
- 注:主要企業の掲載順は順位を示すものではありません。
マイクロケラトーム市場 このレポートでカバーされる企業
- Alcon
- Appasamy Associates Private Limited
- Aurolab
- Bausch + Lomb Corporation
- BVI Medical
- Carl Zeiss
- GEUDER
- Janach Srl
- Johnson & Johnson
- Katena Products Inc.
- MicroSurgical Technology
- Moria SA
- NIDEK CO. LTD.
- Optikon 2000 SpA
- Rumex International Co.
- SCHWIND eye-tech-solutions GmbH
- Sonomed Escalon
- Surtex Instruments Ltd
- Topcon
- Trivitron Healthcare
- Ziemer Group
最近の産業開発事情 マイクロケラトーム市場
- 2026年4月:BVI MedicalのVirtuosoデュアルファンクション超音波乳化吸引・硝子体切除プラトフォームがEU MDR 2017/745に基づくCEマークを取得し、2026年第3四半期から欧州全域での商業展開が計画されています。このプラットフォームの承認はBVIのプレミアム眼科手術機器への参入を示し、欧州市場全体の独立した手術機器サプライヤーへの競争圧力を高めています。
- 2026年3月:MORIAはマイクロケラトームおよびアクセサリー(ヘッド、ブレード、サクションリング)製品ポートフォリオを更新しました。ポートフォリオには、LASIK/SBK手術用のOne Use-Plus 130ヘッド、One Use-Plus SBKヘッド、One Use-Plusセット、およびOne Use-Plusサクションリングが含まれています。
- 2025年11月:Bascom Palmer Eye Instituteは、August Medical(SOZAグループの一部)との提携のもと、アブダビ保健局の承認を受けてアブダビに初の国際施設での運営を開始しました。70,000平方フィートの外来ケアセンターには3つの手術室と専用の屈折矯正手術室が備わっており、GCCに新たな高度屈折矯正手術拠点を確立し、同地域における精密マイクロケラトーム消耗品への需要を拡大しています。
グローバルマイクロケラトーム市場レポートの範囲
レポートの範囲によると、マイクロケラトームはLASIKなどの屈折矯正手術において薄い角膜フラップを作成するために使用される精密外科器具です。電動ハンドピースと振動ブレードで構成され、制御された正確な角膜切開を可能にします。マイクロケラトームは、均一なフラップ厚さを生み出すことで手術効率と視覚的成果の改善に役立ちます。視力矯正および角膜移植手術のために、屈折矯正手術センター、眼科クリニック、および病院で広く使用されています。
マイクロケラトーム市場は、製品タイプ、コンポーネント、用途、ブレードタイプ、エンドユーザー、および地域によってセグメント化されています。製品タイプ別では、市場はメカニカルマイクロケラトーム、自動マイクロケラトーム、使い捨てヘッドマイクロケラトーム、および再使用可能マイクロケラトームにセグメント化されています。コンポーネント別では、市場はコンソールシステム、ハンドピース、ブレード、および使い捨てアクセサリーにセグメント化されています。用途別では、市場はLASIKおよび屈折矯正手術、層状角膜移植術、角膜移植手術、およびその他にセグメント化されています。ブレードタイプ別では、市場はシングルユースブレード、再使用可能ブレード、ステンレス鋼ブレード、およびダイヤモンドブレードにセグメント化されています。エンドユーザー別では、市場は眼科クリニック、病院、外来手術センター、眼科センター、およびその他にセグメント化されています。地域セグメントはさらに北米、欧州、アジア太平洋地域、中東・アフリカ、および南米に分割されています。レポートはまた、グローバルの主要地域にわたる17カ国の推定市場規模とトレンドをカバーしています。レポートは上記セグメントの金額(米ドル)ベースの市場規模と予測を提供しています。
セグメンテーション概要
| メカニカルマイクロケラトーム |
| 自動マイクロケラトーム |
| 使い捨てヘッドマイクロケラトーム |
| 再使用可能マイクロケラトーム |
| コンソールシステム |
| ハンドピース |
| ブレード |
| 使い捨てアクセサリー |
| LASIKおよび屈折矯正手術 |
| 層状角膜移植術 |
| 角膜移植手術 |
| その他 |
| シングルユースブレード |
| 再使用可能ブレード |
| ステンレス鋼ブレード |
| ダイヤモンドブレード |
| 眼科クリニック |
| 病院 |
| 外来手術センター |
| 眼科センター |
| その他 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| スペイン | |
| その他の欧州 | |
| アジア太平洋地域 | 中国 |
| インド | |
| 日本 | |
| オーストラリア | |
| 韓国 | |
| その他のアジア太平洋地域 | |
| 中東・アフリカ | GCC |
| 南アフリカ | |
| その他の中東・アフリカ | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 |
| 製品タイプ別 | メカニカルマイクロケラトーム | |
| 自動マイクロケラトーム | ||
| 使い捨てヘッドマイクロケラトーム | ||
| 再使用可能マイクロケラトーム | ||
| コンポーネント別 | コンソールシステム | |
| ハンドピース | ||
| ブレード | ||
| 使い捨てアクセサリー | ||
| 用途別 | LASIKおよび屈折矯正手術 | |
| 層状角膜移植術 | ||
| 角膜移植手術 | ||
| その他 | ||
| ブレードタイプ別 | シングルユースブレード | |
| 再使用可能ブレード | ||
| ステンレス鋼ブレード | ||
| ダイヤモンドブレード | ||
| エンドユーザー別 | 眼科クリニック | |
| 病院 | ||
| 外来手術センター | ||
| 眼科センター | ||
| その他 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| その他の欧州 | ||
| アジア太平洋地域 | 中国 | |
| インド | ||
| 日本 | ||
| オーストラリア | ||
| 韓国 | ||
| その他のアジア太平洋地域 | ||
| 中東・アフリカ | GCC | |
| 南アフリカ | ||
| その他の中東・アフリカ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
レポートで回答される主要な質問
マイクロケラトームへの需要を牽引しているものは何ですか?
未矯正の屈折異常、近視の有病率、継続的なLASIKの使用、および角膜組織の準備が需要を支えています。
マイクロケラトームの予測成長率はどのくらいですか?
マイクロケラトーム市場は2027年から2032年にかけて7.35%のCAGRで成長すると予測されています。
最も速く成長している製品フォーマットはどれですか?
使い捨てヘッドマイクロケラトームは2032年までに7.83%のCAGRで成長すると予測されています。
使い捨てブレードが重要な理由は何ですか?
開封即使用の滅菌性をサポートし、プロバイダーの再処理検証要件を削減します。
最も速く成長している用途はどれですか?
層状角膜移植術は、アイバンクの組織準備に支えられ、2032年までに8.94%のCAGRで成長すると予測されています。
最も速く成長している地域はどこですか?
アジア太平洋地域は、高い近視有病率と眼科ケアへのアクセス拡大に支えられ、2032年までに10.43%のCAGRで成長すると予測されています。