
Tamanho e Participação do Mercado de Imóveis Residenciais de Luxo no México
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
| Período de Dados de Previsão | 2027 - 2032 |
| Tamanho do mercado no ano base (2026) | 10.11 Bilhões de dólares |
| Tamanho do Mercado (2027) | 10.75 Bilhões de dólares |
| Tamanho do Mercado (2032) | 14.58 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 6.28 % |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Imóveis Residenciais de Luxo no México por Mordor Intelligence
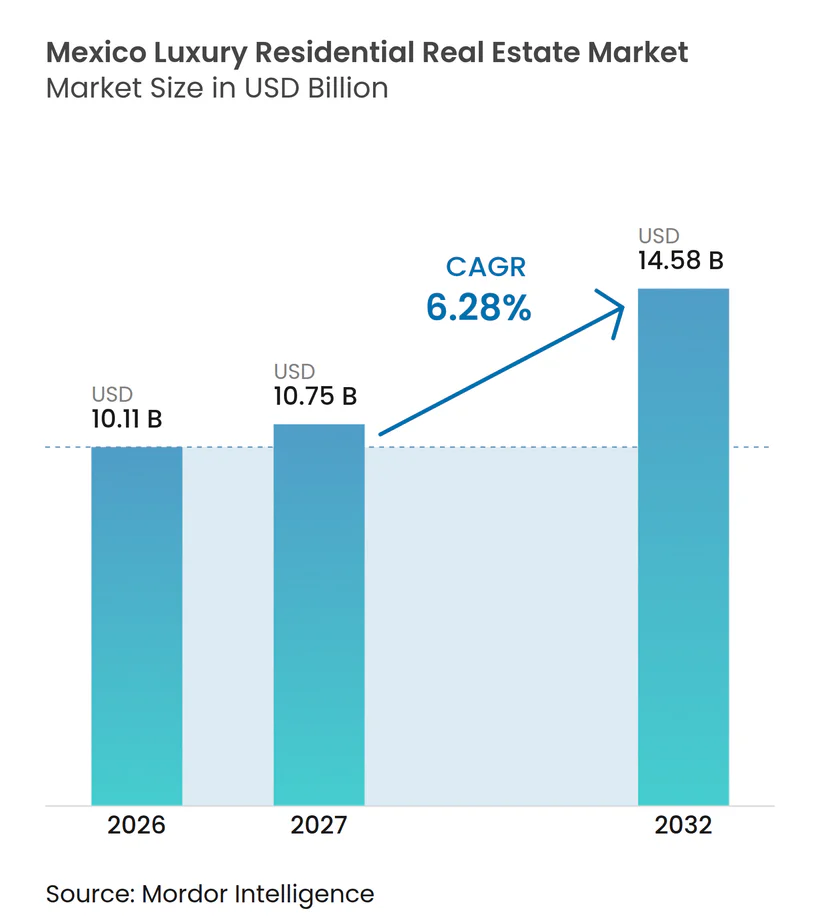
O tamanho do Mercado de Imóveis Residenciais de Luxo no México está projetado em 10,11 bilhões de USD em 2026, 10,75 bilhões de USD em 2027, e deve atingir 14,58 bilhões de USD até 2032, crescendo a um CAGR de 6,28% de 2027 a 2032.
A criação de riqueza doméstica e o investimento internacional sustentam a demanda por residências premium em grandes cidades e destinos costeiros, embora o equilíbrio entre esses grupos de compradores difira significativamente por localização e formato de imóvel. Os compradores estão atribuindo maior valor a imóveis administrados, segurança privada, operações prediais confiáveis e serviços associados a marcas líderes de hospitalidade, especialmente quando uma residência é adquirida do exterior ou destinada ao uso periódico. A atividade de nearshoring também traz inquilinos e compradores executivos para centros industriais, ampliando a demanda além dos tradicionais destinos turísticos e vinculando a demanda residencial a novos investimentos corporativos. Custos de financiamento mais elevados, restrições hídricas e as etapas legais exigidas para a propriedade estrangeira em zonas restritas podem desacelerar as transações em determinadas localidades, especialmente quando os compradores precisam de um processo de fechamento rápido ou os incorporadores necessitam de nova infraestrutura. O mercado de imóveis residenciais de luxo no México favorece, portanto, incorporadores capazes de combinar localizações privilegiadas, entrega confiável, gestão de imóveis credível, processos de propriedade claros e projetos que atendam às expectativas de compradores locais e internacionais.
Principais Conclusões do Relatório
- Por tipo de imóvel para venda, apartamentos e condomínios detinham 69,8% da participação do mercado de imóveis residenciais de luxo no México em 2026, e apartamentos e condomínios têm previsão de crescimento a um CAGR de 6,81% até 2032.
- Por modalidade de venda, a revenda de imóvel existente no mercado secundário detinha 57,8% da participação do mercado de imóveis residenciais de luxo no México em 2026, enquanto os imóveis novos em construção primária têm previsão de crescimento a um CAGR de 6,75% até 2032.
- Por tipo de imóvel para locação, apartamentos e condomínios detinham 60,1% da participação do mercado de imóveis residenciais de luxo no México em 2026, enquanto vilas e casas em terreno próprio têm previsão de crescimento a um CAGR de 6,92% até 2032.
- Por geografia, a Cidade do México, ou CDMX, detinha 31,2% da participação do mercado de imóveis residenciais de luxo no México em 2026, enquanto Querétaro tem previsão de crescimento a um CAGR de 7,20% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionadores | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Expansão da riqueza doméstica de alto patrimônio líquido | +1.7% | Nacional, com concentração na Cidade do México, Monterrey e Guadalajara | Longo prazo (≥ 4 anos) |
| Investimento internacional em segunda residência | +1.4% | Los Cabos, Riviera Maya, Puerto Vallarta e Riviera Nayarit | Médio prazo (2-4 anos) |
| Desenvolvimento de residências com marca | +1.1% | Cidade do México, Tulum, Los Cabos, Guadalajara, Mérida e Querétaro | Médio prazo (2-4 anos) |
| Expansão corporativa impulsionada pelo nearshoring | +0.9% | Nuevo León, Jalisco, Querétaro e Baja California | Curto prazo (≤ 2 anos) |
| Preferência por privacidade e segurança | +0.5% | Nacional, com ganhos iniciais em Los Cabos, Riviera Maya e San Pedro Garza García | Médio prazo (2-4 anos) |
| Requalificação de distritos urbanos privilegiados | +0.4% | Cidade do México, incluindo Polanco, Reforma, Cuauhtémoc, Tabacalera, Escandón e Roma | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
A Expansão da Riqueza Doméstica de Alto Patrimônio Líquido Sustenta a Demanda por Luxo Metropolitano
A riqueza doméstica de alto patrimônio líquido confere ao mercado de imóveis residenciais de luxo no México uma fonte local estável de demanda. Essa base mais ampla de compradores pode sustentar aquisições na Cidade do México, Monterrey e Guadalajara, onde a atividade corporativa, a riqueza familiar, a educação privada e a propriedade de empresas estão concentradas. Também ajuda os incorporadores a planejar projetos com base na demanda local, em vez de depender inteiramente de visitantes internacionais ou do interesse de investidores de curto prazo. Compradores jovens e abastados buscam cada vez mais apartamentos com serviços e residências com marca, em vez de grandes propriedades tradicionais. Essa preferência favorece projetos com segurança, comodidades compartilhadas, manutenção confiável e gestão profissional que se adequam a um estilo de vida mais móvel. Também pode sustentar a demanda por residências próximas a distritos culturais, clubes privados, escolas e áreas de negócios. O resultado é uma base de compradores mais ampla para empreendimentos urbanos de luxo bem posicionados, especialmente onde o projeto apoia o uso prático no dia a dia, em vez de depender apenas do prestígio ou de um endereço reconhecível.
O Investimento Internacional em Segunda Residência Ancora as Avaliações do Luxo Costeiro
A demanda internacional por segunda residência continua sendo importante para o mercado de imóveis residenciais de luxo no México em localidades costeiras[1]. Compradores de resorts da América do Norte, Europa e Ásia-Pacífico sustentam vilas e condomínios em Los Cabos, Cancún, Riviera Maya, Puerto Vallarta e Riviera Nayarit. Esses compradores frequentemente comparam o México com outros destinos de clima quente. Podem atribuir particular importância à qualidade dos serviços, ao acesso ao aeroporto, à gestão do imóvel e à facilidade de utilizar a residência para estadias em família. Investidores domésticos representaram 60% a 65% dos compradores em Zapopan, o que evidencia a diferente composição de compradores em localidades urbanas. Os mercados de resorts têm um componente internacional maior e estão mais expostos às condições de viagem e investimento transfronteiriços. Essa base de nacionalidades mais ampla pode reduzir a dependência de um único grupo de compradores estrangeiros e ajudar a sustentar a absorção quando a demanda de um mercado de origem específico diminui. Também aumenta o valor de estruturas de propriedade claras, gestão de imóveis e parceiros locais de desenvolvimento confiáveis, pois compradores que residem no exterior precisam de maior certeza sobre como sua residência será mantida entre as visitas.
O Crescimento das Residências com Marca Cria uma Categoria de Produto Premium
As residências com marca estão se tornando um claro ponto de distinção no mercado de imóveis residenciais de luxo no México. As parcerias com marcas globais de hospitalidade oferecem aos compradores um modelo de serviço reconhecível, o que pode aumentar a confiança em um imóvel adquirido do exterior ou mantido como segunda residência. Projetos vinculados a marcas como Armani, Ritz-Carlton, Thompson, Waldorf Astoria e Montage demonstram como os incorporadores estão combinando residências com operações no estilo hoteleiro. A afiliação a uma marca pode ser especialmente útil durante uma venda na planta, pois os compradores têm menos características concluídas para avaliar e dependem mais do histórico do incorporador. Esses imóveis também podem aumentar o interesse dos compradores em projetos próximos quando estabelecem um padrão mais elevado para serviços prediais, design e operações. A certificação ambiental está se tornando um ponto de comparação adicional para compradores e investidores com requisitos formais de sustentabilidade. Incorporadores capazes de atender a essas expectativas podem ter maior poder de precificação em corredores urbanos densos e destinos turísticos, uma vez que seu produto está mais alinhado com os padrões de serviço, segurança e operação que os compradores agora esperam.
A Expansão Corporativa Impulsionada pelo Nearshoring Adiciona Demanda por Habitação Executiva
O nearshoring está adicionando uma nova fonte de demanda habitacional nos centros industriais e de negócios do México. Compromissos de investimento anunciados em 39 comunicados públicos sustentaram o pipeline de nearshoring nas principais cidades mexicanas[2]. O pipeline de investimentos abrange Monterrey, Querétaro, Guadalajara, Tijuana e Saltillo. O investimento industrial não cria demanda habitacional imediata em todas as localidades. Ainda assim, expande o número de funcionários sênior, prestadores de serviços especializados e trabalhadores de serviços profissionais que necessitam de residências seguras e bem conectadas. As equipes de gestão recém-chegadas frequentemente precisam de habitação próxima a locais de trabalho, aeroportos, escolas internacionais e serviços cotidianos. Alguns inquilinos podem posteriormente se tornar compradores quando suas atribuições se estendem e as operações comerciais locais crescem. Esse processo vincula o investimento industrial à demanda por aluguéis premium e imóveis novos em cidades além da Cidade do México, onde a disponibilidade de habitação executiva adequada pode influenciar a rapidez com que novas equipes se estabelecem em uma localidade.
Análise de Impacto das Restrições*
| Restrições | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Preços elevados de imóveis e custos de financiamento | -0.5% | Nacional, com maior pressão na Cidade do México e em Nuevo León | Curto prazo (≤ 2 anos) |
| Preocupações com segurança em regiões selecionadas | -0.4% | Municípios selecionados em Jalisco, Michoacán e Tamaulipas | Médio prazo (2-4 anos) |
| Escassez hídrica e restrições de infraestrutura | -0.3% | Los Cabos, Cancún e Querétaro | Longo prazo (≥ 4 anos) |
| Requisitos de propriedade estrangeira em zonas restritas | -0.2% | Zonas costeiras e de fronteira restritas | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Preços Elevados de Imóveis e Custos de Financiamento Reduzem o Universo de Compradores
Custos de financiamento mais elevados podem limitar a atividade no mercado de imóveis residenciais de luxo no México, mesmo que muitas transações de luxo sejam realizadas à vista [3]. Os custos de captação aumentam o custo de oportunidade de manter um imóvel e afetam compradores que utilizam crédito para parte de uma aquisição, incluindo compradores que migram de residências premium menores. Preços mais elevados em distritos privilegiados também podem prolongar o período de vendas dos imóveis mais caros, pois o grupo de compradores qualificados é menor. Os compradores podem levar mais tempo para comparar localidades, serviços prediais, custos de propriedade e demanda esperada por aluguel antes de se comprometer com uma aquisição. Os incorporadores responderam considerando projetos menores e prazos de entrega mais curtos em localidades selecionadas. Essa abordagem pode reduzir os custos de carregamento, limitar o estoque não vendido e adequar a oferta mais proximamente à demanda qualificada. O efeito tende a ser mais intenso na Cidade do México e em Monterrey, onde os preços premium já são elevados e os compradores dispõem de uma ampla gama de imóveis concluídos e planejados para avaliar.
Preocupações com Segurança em Regiões Selecionadas Complicam as Decisões dos Compradores
As preocupações com segurança podem afetar a confiança dos compradores em determinados mercados do interior. Seu efeito é menos severo em distritos premium consolidados e em condomínios fechados geridos profissionalmente, onde os compradores atribuem alto valor ao acesso controlado, ao pessoal treinado e à gestão confiável do imóvel. Isso direcionou parte da demanda para residências com recursos de segurança visíveis e protocolos prediais claramente comunicados. Também pode ampliar a diferença de preço entre comunidades seguras e imóveis comparáveis sem proteção, especialmente para compradores estrangeiros que não conhecem bem as condições locais. Incorporadores que incluem sistemas de segurança credíveis podem abordar melhor essa preocupação e tornar um projeto mais fácil de explicar para as equipes de vendas. Operações prediais, iluminação, controle de acesso e procedimentos de resposta podem ser tão importantes quanto os acabamentos na decisão do comprador. O mercado de imóveis residenciais de luxo no México pode, portanto, continuar a favorecer edifícios e comunidades que tornam a segurança parte de sua oferta central, em vez de tratá-la como um recurso opcional adicionado após a concepção do projeto.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Imóvel para Venda:
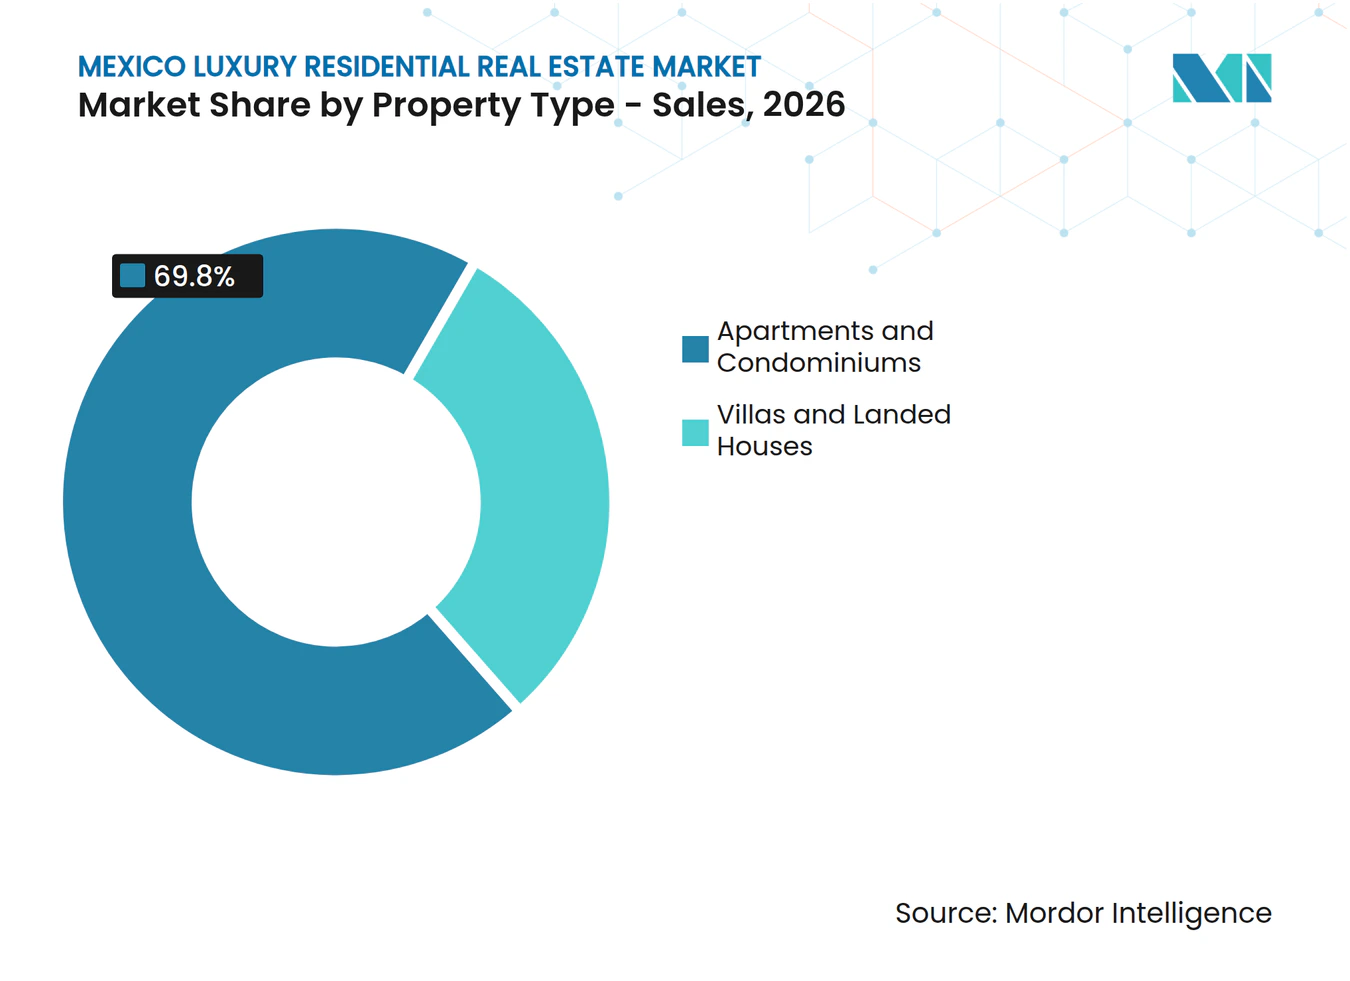
Condomínios Ancoram a Demanda Premium UrbanaApartamentos e condomínios detinham 69,8% da participação do mercado de imóveis residenciais de luxo no México no segmento de vendas durante 2026. Bairros densos na Cidade do México, Guadalajara e Monterrey têm terrenos privilegiados limitados, o que favorece o desenvolvimento vertical. Os compradores também valorizam os serviços, as instalações compartilhadas e a manutenção mais fácil que as torres premium podem oferecer. O corredor Reforma tinha 59 empreendimentos de luxo ativos em 2026, com 228 vendas de unidades por trimestre e valorização anual de preços de 8,9%. Apartamentos e condomínios também têm previsão de crescimento a um CAGR de 6,81% de 2027 a 2032. As residências com marca em Polanco e Reforma reforçam o papel dos condomínios no mercado de imóveis residenciais de luxo no México, pois combinam uma localização urbana com serviços que seriam difíceis de oferecer em uma residência independente.
Vilas e casas em terreno próprio responderam pelos 30,2% restantes das vendas durante 2026. Atraem compradores que desejam privacidade, espaço ao ar livre e maior controle sobre o imóvel. A demanda está concentrada em destinos turísticos, incluindo Los Cabos e Riviera Nayarit, e em condomínios fechados de baixa densidade próximos a Monterrey e Querétaro. Thor Urbana desenvolveu ou avançou projetos residenciais premium vinculados à hospitalidade, incluindo Ritz-Carlton Reserve Residences Siari na Riviera Nayarit. Esse formato pode atrair compradores que buscam tanto uma residência privada quanto acesso a serviços de resort gerenciados. O mercado de imóveis residenciais de luxo no México suporta ambos os formatos. Ainda assim, cada um atende a uma necessidade diferente do comprador, o que significa que os incorporadores devem adequar a seleção de terrenos e os planos operacionais ao perfil esperado do comprador.
O formato de condomínio também oferece aos incorporadores uma forma de combinar espaço de vida privado com instalações compartilhadas. Serviços de concierge, controle de acesso, áreas de fitness, estacionamento e programas de manutenção podem ser organizados no nível do edifício. Isso é útil em bairros centrais onde uma residência independente pode exigir mais tempo e atenção do proprietário. O formato também pode atender a compradores que residem no imóvel em tempo parcial ou o utilizam como base na cidade. Esses benefícios práticos ajudam a explicar por que apartamentos e condomínios lideram a demanda por vendas, particularmente em distritos centrais onde os compradores desejam uma residência segura, de baixa manutenção e próxima a atividades comerciais e culturais.


Por Modalidade de Venda:
Nova Construção Supera a Revenda em CrescimentoA revenda de imóvel existente no mercado secundário detinha 57,8% da participação do mercado de imóveis residenciais de luxo no México em 2026. Bairros consolidados como Polanco, Lomas de Chapultepec e San Pedro Garza García têm oferta limitada, tornando as transações de revenda a principal via de acesso a localidades premium comprovadas. Os imóveis existentes também permitem que os compradores avaliem o bairro, as operações prediais e os serviços disponíveis antes de uma aquisição. Isso é particularmente útil para compradores que desejam uma residência concluída em vez de um imóvel em construção. O estoque de revenda pode, portanto, manter forte apelo apesar de um crescente pipeline de novas torres. O mercado de imóveis residenciais de luxo no México continua a depender desse estoque de residências consolidadas para liquidez, pois os imóveis concluídos oferecem aos compradores uma opção imediata em bairros onde a nova construção é limitada.
Os imóveis novos em construção primária têm projeção de crescimento a um CAGR de 6,75% de 2027 a 2032. Os compradores são atraídos por plantas modernas, recursos de eficiência energética, novas comodidades e oportunidades de selecionar acabamentos antes da entrega. As vendas na planta podem dar aos compradores acesso em uma fase mais inicial, ao mesmo tempo em que apoiam o financiamento do incorporador para a construção. Armani Residences Masaryk alcançou 30% a 40% de pré-vendas antes da conclusão da construção. O resultado demonstra que os compradores se comprometem antecipadamente quando a localização, a marca e o incorporador são credíveis. A nova construção tende a permanecer importante para projetos com marca e foco em serviços, especialmente quando os incorporadores podem apresentar planos de entrega claros e uma abordagem bem definida para as operações prediais contínuas.
A escolha entre revenda e nova construção depende das prioridades do comprador. A revenda pode proporcionar ocupação imediata e uma visão clara do bairro circundante. Os novos projetos podem oferecer sistemas prediais modernos, acabamentos personalizados e comodidades planejadas. Os incorporadores precisam explicar essas diferenças claramente, pois ambas as opções podem atrair compradores de alta renda. O equilíbrio entre elas sustenta uma gama mais ampla de decisões de compra no mercado de imóveis residenciais de luxo no México, oferecendo aos compradores uma escolha significativa entre ocupação imediata, bairros consolidados e as características de uma residência recém-entregue.
Por Tipo de Imóvel para Locação:
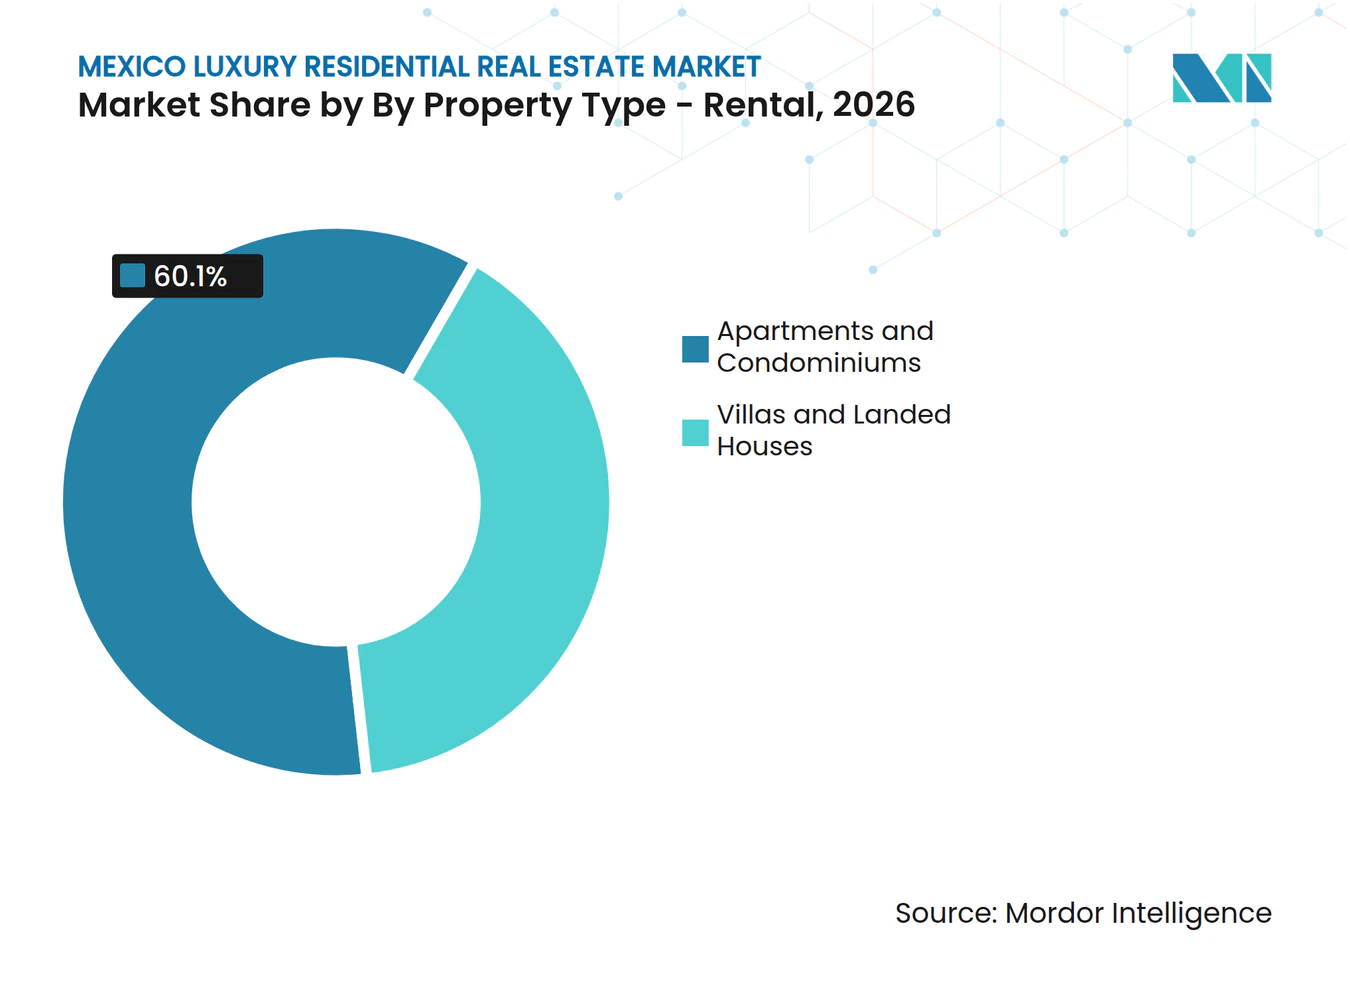
A Migração por Estilo de Vida Sustenta o Crescimento das VilasApartamentos e condomínios detinham 60,1% da participação do mercado de imóveis residenciais de luxo no México em locações durante 2026. Gestores corporativos que se mudam para o México para atribuições em manufatura, logística e tecnologia frequentemente preferem apartamentos bem localizados em distritos urbanos consolidados. Essas residências oferecem acesso a centros de negócios, escolas e conexões de transporte. Também proporcionam serviços prediais que simplificam uma estadia de curto ou médio prazo. Isso torna os apartamentos o principal formato de locação na Cidade do México e em outros grandes centros de emprego. A forte demanda por locação urbana oferece aos proprietários um motivo para manter apartamentos premium como ativos geradores de renda, ao mesmo tempo em que preserva a flexibilidade de utilizar a residência para suas próprias necessidades comerciais ou familiares.
Vilas e casas em terreno próprio têm previsão de crescimento a um CAGR de 6,92% de 2027 a 2032. Trabalhadores remotos abastados, aposentados internacionais e visitantes em estadia prolongada são atraídos por espaço ao ar livre privado e ambientes residenciais seguros. Os destinos costeiros se beneficiam dessa demanda porque as vilas podem combinar uso de estilo de vida com programas de locação gerenciados. O formato também se adequa a compradores que desejam uma segunda residência que possa ser alugada quando não estiver ocupada. A atividade residencial de resort da Thor Urbana ilustra a conexão entre hospitalidade de luxo e residências privadas. O setor de imóveis residenciais de luxo no México está, portanto, observando uma demanda por locação mais forte para residências de menor densidade em destinos turísticos, onde a privacidade e o espaço ao ar livre podem ser tão importantes para os inquilinos quanto o acesso a serviços gerenciados.
A demanda por locação também depende de quanto tempo um inquilino espera permanecer no México. Os inquilinos corporativos frequentemente valorizam apartamentos próximos ao trabalho e aos serviços cotidianos, enquanto os inquilinos de estilo de vida podem preferir vilas com mais espaço privado. Os proprietários podem utilizar programas de locação gerenciados para disponibilizar uma segunda residência quando não estiver ocupada. Isso confere ao imóvel tanto potencial de uso pessoal quanto de geração de renda. Incorporadores que reconhecem essas diferentes necessidades dos inquilinos podem planejar a combinação certa de localização, serviços e tipo de imóvel, em vez de aplicar a mesma estratégia de locação em distritos de negócios urbanos e destinos costeiros de estilo de vida.

Análise Geográfica
A Cidade do México detinha 31,2% da participação do mercado de imóveis residenciais de luxo no México em 2026. A cidade combina sedes corporativas, instituições internacionais, redes de famílias abastadas e terrenos privilegiados limitados. Essas condições sustentam a demanda em Polanco, Reforma, Lomas de Chapultepec e outros distritos premium consolidados. O corredor Reforma tinha 59 empreendimentos de luxo ativos e registrou valorização anual de preços de 8,9% em 2026. Novos projetos com marca em Escandón, Tabacalera e Roma indicam que o desenvolvimento premium está se expandindo além do eixo tradicional Polanco-Reforma, permitindo que os incorporadores busquem localidades com uma base de custo de terreno diferente, permanecendo próximos às áreas centrais de negócios e culturais.
Nuevo León e Jalisco são importantes centros de habitação premium porque combinam atividade industrial, riqueza corporativa e populações profissionais em crescimento. A área de San Pedro Garza García em Monterrey continua sendo uma importante localidade de alto padrão para compradores que desejam proximidade à atividade empresarial e a serviços privados. Guadalajara adicionou oferta residencial com marca, incluindo Waldorf Astoria Residences Guadalajara, que GFA Grupo Inmobiliario desenvolveu em parceria com a Waldorf Astoria. A inauguração reflete o papel crescente das parcerias com marcas de hospitalidade no mercado imobiliário premium de Jalisco. Destinos costeiros e de estilo de vida como Tulum, Los Cabos, Puerto Vallarta, Mérida e San Miguel de Allende também atraem compradores internacionais. No entanto, a infraestrutura local e os processos de propriedade podem moldar o ritmo de progresso de projetos individuais.
Querétaro tem projeção de registrar um CAGR de 7,20% de 2027 a 2032, tornando-se a geografia de crescimento mais rápido no mercado de imóveis residenciais de luxo no México. Sua posição no corredor industrial do Bajío a vincula ao investimento em nearshoring e às necessidades de habitação executiva. A demanda habitacional na área metropolitana de Querétaro é sustentada pela expansão industrial e pela chegada de trabalhadores profissionais. Conexões de transporte planejadas com a Cidade do México poderiam aumentar o interesse em localidades acessíveis próximas a futuras estações. A disponibilidade hídrica e a capacidade de infraestrutura ainda podem limitar o cronograma de projetos em áreas de alto crescimento. Incorporadores que asseguram terrenos e infraestrutura adequados estão em melhor posição para atender à crescente base de compradores executivos, especialmente quando um projeto pode oferecer acesso conveniente a clusters de emprego aliado aos níveis de privacidade e serviço esperados em habitação premium.
Cenário Competitivo
Concentração do Mercado
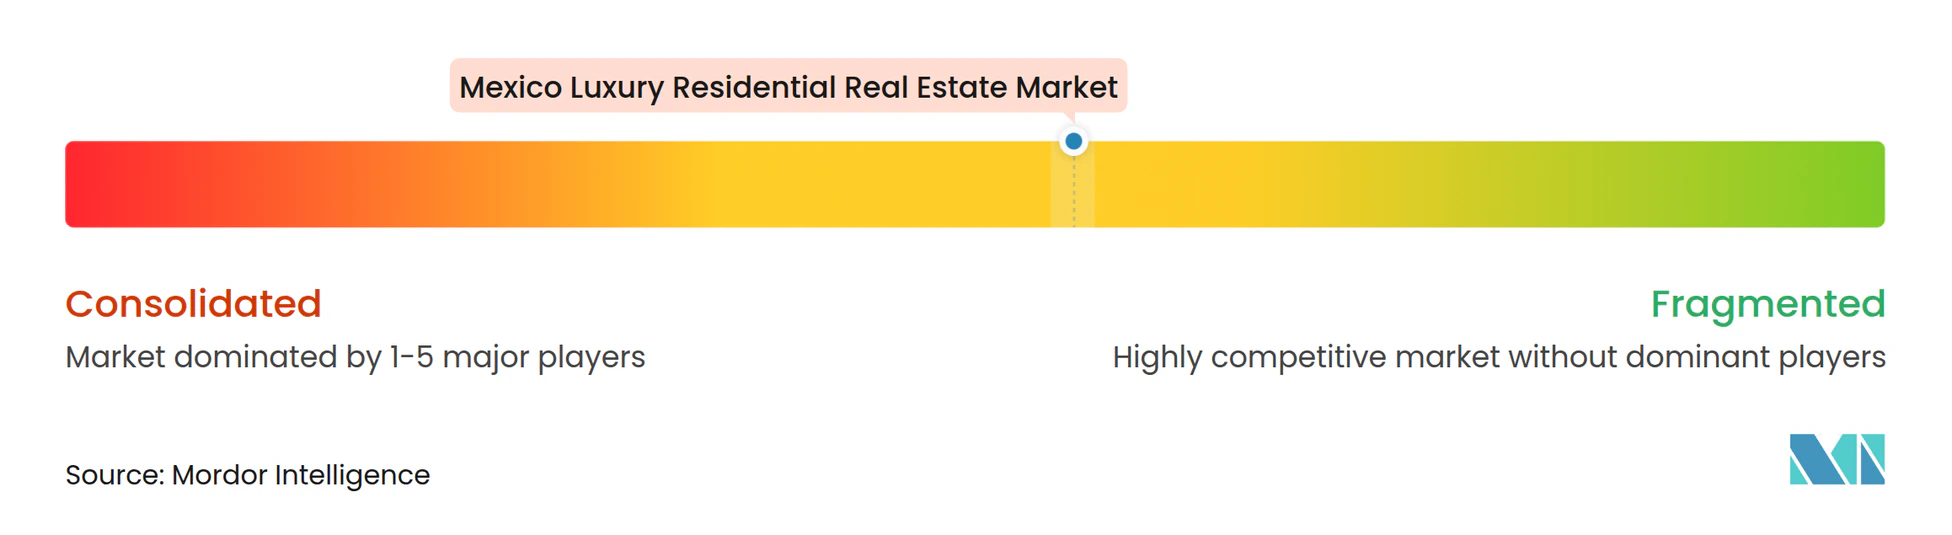
O mercado de imóveis residenciais de luxo no México possui um segmento premium moderadamente concentrado. Grandes incorporadores com atuação em múltiplas cidades lideram muitos dos projetos com marca e de grande escala mais visíveis, enquanto especialistas regionais se concentram em mercados urbanos ou costeiros selecionados. Thor Urbana opera em mais de 17 cidades mexicanas e reporta 3,7 bilhões de USD em ativos sob gestão. Sua plataforma abrange aquisição de terrenos, incorporação, parcerias com marcas e gestão de capital. Essa escala pode dificultar a competição de incorporadores menores por grandes terrenos e relacionamentos com marcas globais de hospitalidade.
As parcerias com marcas de hospitalidade são uma fonte-chave de competição. Incorporadores como GFA Grupo Inmobiliario, Inmobilia Desarrollos e MiRA Companies utilizam marcas hoteleiras globais para construir a confiança dos compradores e diferenciar projetos. Montage International, Thor Urbana e Life Properties International anunciaram Montage Valle de Guadalupe, com inauguração prevista para 2028. MiRA Companies também avançou com Armani Residences Masaryk em Polanco, um projeto residencial com marca projetado para entrega em 2027. Esses movimentos demonstram que marcas reconhecidas, capacidade de entrega e padrões de serviço são centrais para a posição competitiva do mercado de imóveis residenciais de luxo no México.
Ainda há espaço para incorporadores em locações de luxo de longo prazo e em localidades de estilo de vida secundárias. Mérida, San Luis Potosí e San Miguel de Allende podem oferecer custos de terreno mais baixos do que os principais mercados metropolitanos e de resort. Os incorporadores também devem responder às expectativas dos compradores em relação ao desempenho energético, tecnologia predial, segurança e gestão confiável. Certificações de sustentabilidade como Leadership in Energy and Environmental Design e Excellence in Design for Greater Efficiencies podem ajudar a atender aos requisitos formais de investidores e compradores.
Líderes do Setor de Imóveis Residenciais de Luxo no México
-
Grupo GFA
-
Be Grand
-
Grupo Carso
-
Sordo Madaleno
-
Thor Urbana
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Imóveis Residenciais de Luxo no México Empresas cobertas neste relatório
- Grupo GFA
- Be Grand
- Grupo Carso
- Sordo Madaleno
- Thor Urbana
- Inmobilia Desarrollos
- Vinte Viviendas Integrales
- Grupo GP
- Grupo Frisa
- Abilia
- MIRA Companies
- Tierra y Armonía
- Grupo Vidanta
- Grupo Lomas
- Be Grand Country and Park Country
- Citelis
- Grupo Caabsa
- Cumbres Residencial
- Grupo SADASI
- Ruba Residencial
Desenvolvimentos industriais recentes em Mercado de Imóveis Residenciais de Luxo no México
- Outubro de 2026: KARL LAGERFELD e Grupo Bosque Real lançaram KARL LAGERFELD Residences Bosque Real em Huixquilucan, México. A torre de 38 andares é o primeiro projeto residencial da marca na América Latina e inclui 73 residências com mais de 475 metros quadrados cada. Jafif Arquitectos lidera a arquitetura, enquanto The One Atelier supervisiona os interiores. A entrega está prevista para o início de 2029.
- Junho de 2026: Murano Global Investments PLC lançou as pré-vendas de Mondrian Residences Cancun, o primeiro projeto residencial com marca da Mondrian no México. O projeto inclui 328 residências totalmente equipadas na Zona Hoteleira de Cancún e conta com o suporte da plataforma Accor One Living.
- Março de 2026: GFA Grupo Inmobiliario e Hilton Hotels and Resorts anunciaram Waldorf Astoria Residences Guadalajara. A torre de 30 andares e 128 metros em Zapopan, Jalisco, contará com 114 residências projetadas pela Gensler. A entrega está prevista para o inverno de 2029.
Escopo do Relatório do Mercado de Imóveis Residenciais de Luxo no México
Visão geral da segmentação
| Apartamentos e Condomínios |
| Vilas e Casas em Terreno Próprio |
| Por Tipo de Imóvel | Apartamentos e Condomínios |
| Vilas e Casas em Terreno Próprio |
Principais Perguntas Respondidas no Relatório
Qual é o valor projetado dos imóveis residenciais de luxo no México até 2032?
O setor tem projeção de atingir 14,58 bilhões de USD até 2032, crescendo a um CAGR de 6,28% de 2027 a 2032. O crescimento é sustentado pela riqueza doméstica, pela demanda internacional por segunda residência, pelas residências com marca e pelas necessidades de habitação executiva.
Qual tipo de imóvel para venda lidera o setor de residências de luxo no México?
Apartamentos e condomínios lideram o segmento de vendas com uma participação de 69,8% em 2026. São bem adequados a áreas premium densas onde os terrenos são limitados e os compradores valorizam os serviços prediais, as comodidades e a manutenção mais fácil.
O que está impulsionando a demanda por residências premium no México?
A riqueza doméstica de alto patrimônio líquido, os compradores internacionais de segunda residência, as residências com marca e a demanda executiva relacionada ao nearshoring sustentam o crescimento. A demanda local é especialmente importante na Cidade do México, Monterrey e Guadalajara, enquanto a demanda estrangeira permanece importante nos mercados de resort.
Qual localidade mexicana tem a maior participação em vendas de imóveis residenciais de luxo?
A Cidade do México lidera com 31,2% das vendas em 2026, sustentada por sua base empresarial, distritos premium consolidados e terrenos privilegiados limitados. Polanco e Reforma continuam sendo localidades importantes para apartamentos de alto padrão e projetos residenciais com marca.
Qual localidade está crescendo mais rapidamente para o desenvolvimento residencial premium?
Querétaro tem previsão de crescimento a um CAGR de 7,20% até 2032, impulsionada pelo investimento em nearshoring e pela demanda por habitação executiva. Suas perspectivas de crescimento dependem de terrenos adequados para desenvolvimento, conexões de transporte e infraestrutura hídrica e de serviços públicos adequada.
Por que as residências com marca são importantes para os compradores de habitação premium?
Elas combinam propriedade privada com padrões de serviço reconhecíveis, gestão de imóveis e comodidades vinculadas à hospitalidade. Isso pode ser valioso para compradores que adquirem antes da conclusão da construção, residem no exterior ou utilizam uma residência como segunda moradia.