
Tamaño y Participación del Mercado de Bienes Raíces Residenciales de Lujo en México
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
| Período de Datos Pronosticados | 2027 - 2032 |
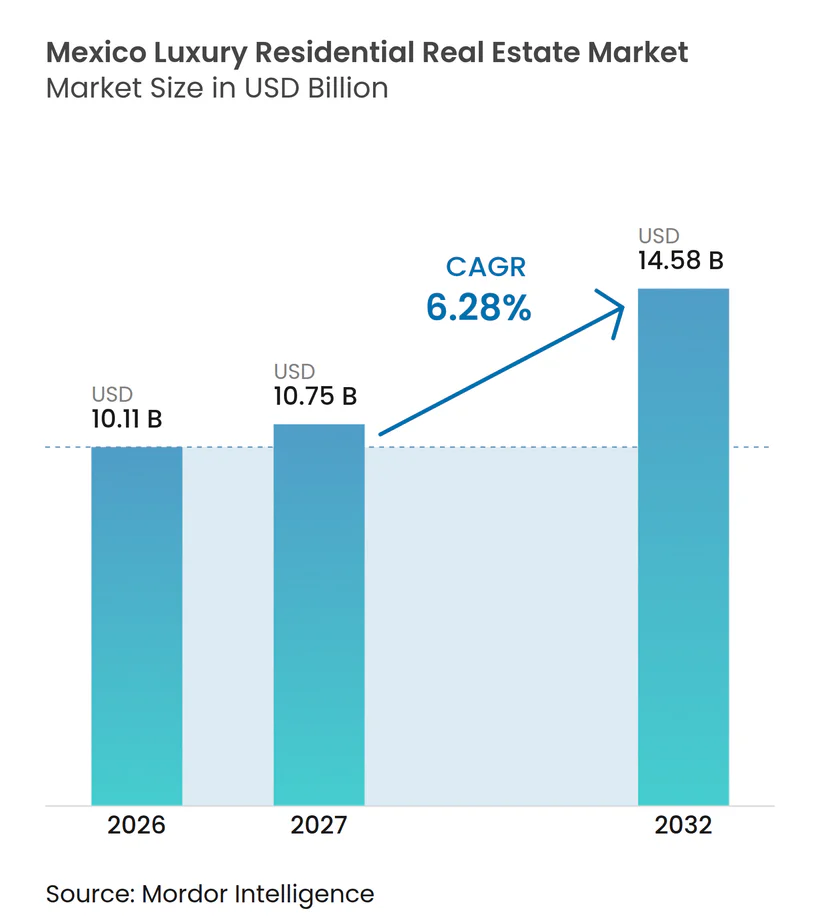
| Tamaño del mercado en el año base (2026) | 10.11 Mil millones de dólares |
| Tamaño del Mercado (2027) | 10.75 Mil millones de dólares |
| Tamaño del Mercado (2032) | 14.58 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 6.28 % |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Bienes Raíces Residenciales de Lujo en México por Mordor Intelligence
Se proyecta que el tamaño del Mercado de Bienes Raíces Residenciales de Lujo en México sea de 10,11 mil millones de USD en 2026, 10,75 mil millones de USD en 2027, y alcance los 14,58 mil millones de USD para 2032, creciendo a una CAGR del 6,28% de 2027 a 2032.
La creación de riqueza interna y la inversión internacional sostienen la demanda de viviendas de alta gama en las grandes ciudades y destinos costeros, aunque el equilibrio entre estos grupos de compradores difiere significativamente según la ubicación y el formato de la propiedad. Los compradores otorgan mayor valor a las propiedades gestionadas, la seguridad privada, las operaciones confiables del edificio y los servicios asociados a marcas líderes de hospitalidad, especialmente cuando una residencia se adquiere desde el extranjero o está destinada a un uso periódico. La actividad de nearshoring también atrae a inquilinos y compradores ejecutivos hacia los centros industriales, ampliando la demanda más allá de los destinos turísticos tradicionales y vinculando la demanda residencial a nuevas inversiones corporativas. Los mayores costos de financiamiento, las restricciones hídricas y los trámites legales requeridos para la propiedad extranjera en zonas restringidas podrían ralentizar las transacciones en determinadas ubicaciones, en particular cuando los compradores necesitan un proceso de cierre ágil o los desarrolladores requieren nueva infraestructura. El mercado de bienes raíces residenciales de lujo en México favorece, por tanto, a los desarrolladores que pueden combinar ubicaciones privilegiadas, entrega confiable, gestión inmobiliaria creíble, procesos de propiedad claros y diseños de productos que satisfagan las expectativas tanto de compradores locales como internacionales.
Conclusiones Clave del Informe
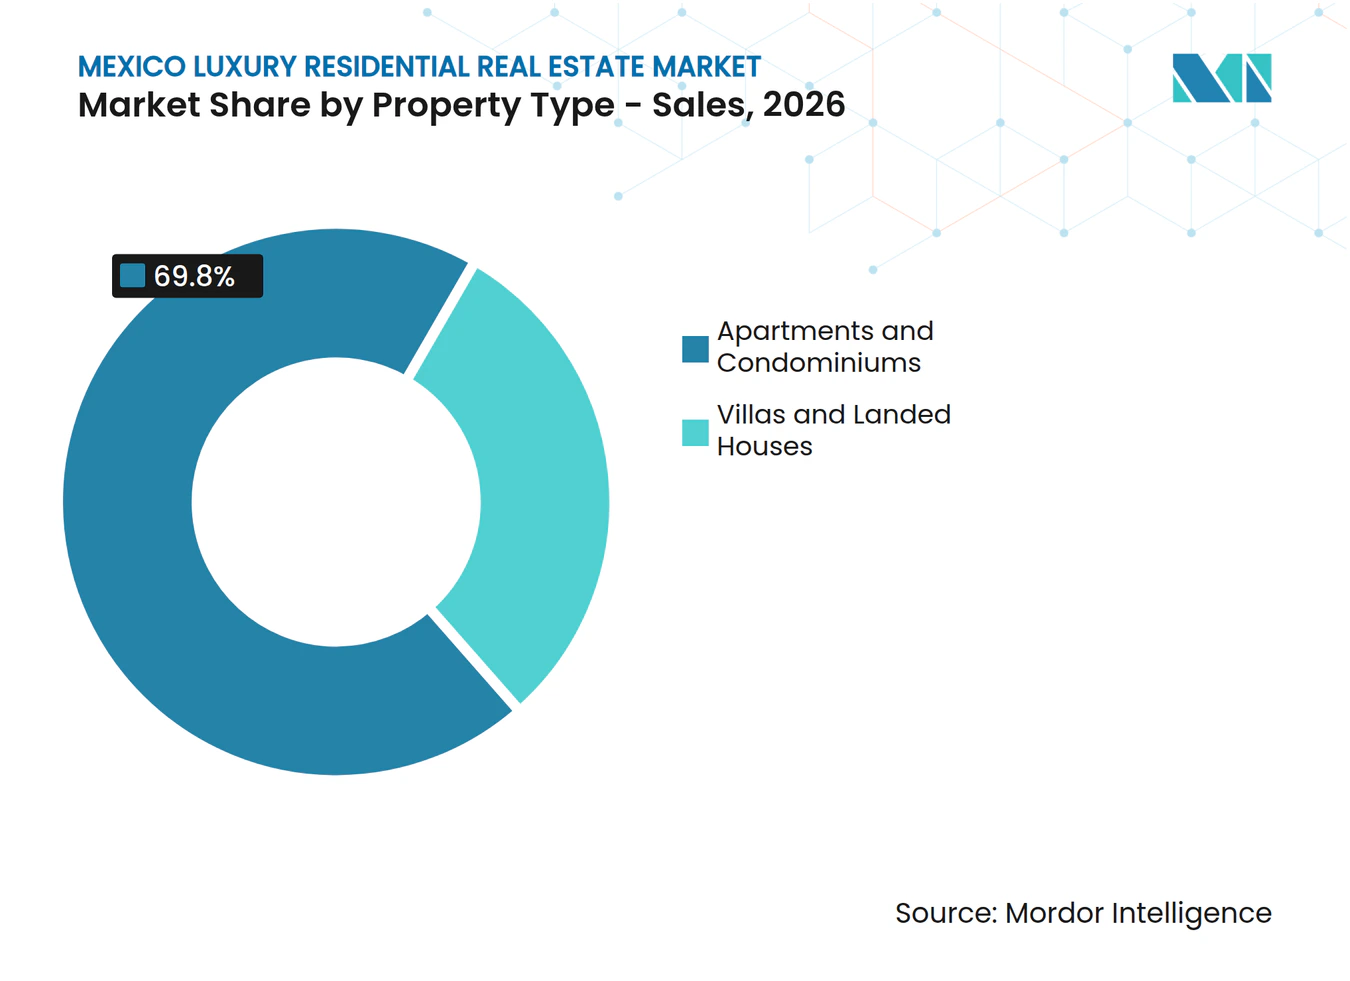
- Por tipo de propiedad en venta, los apartamentos y condominios representaron el 69,8% de la participación del mercado de bienes raíces residenciales de lujo en México en 2026, y se prevé que crezcan a una CAGR del 6,81% hasta 2032.
- Por modalidad de venta, la reventa de vivienda existente secundaria representó el 57,8% de la participación del mercado de bienes raíces residenciales de lujo en México en 2026, mientras que se prevé que las propiedades de obra nueva primaria crezcan a una CAGR del 6,75% hasta 2032.
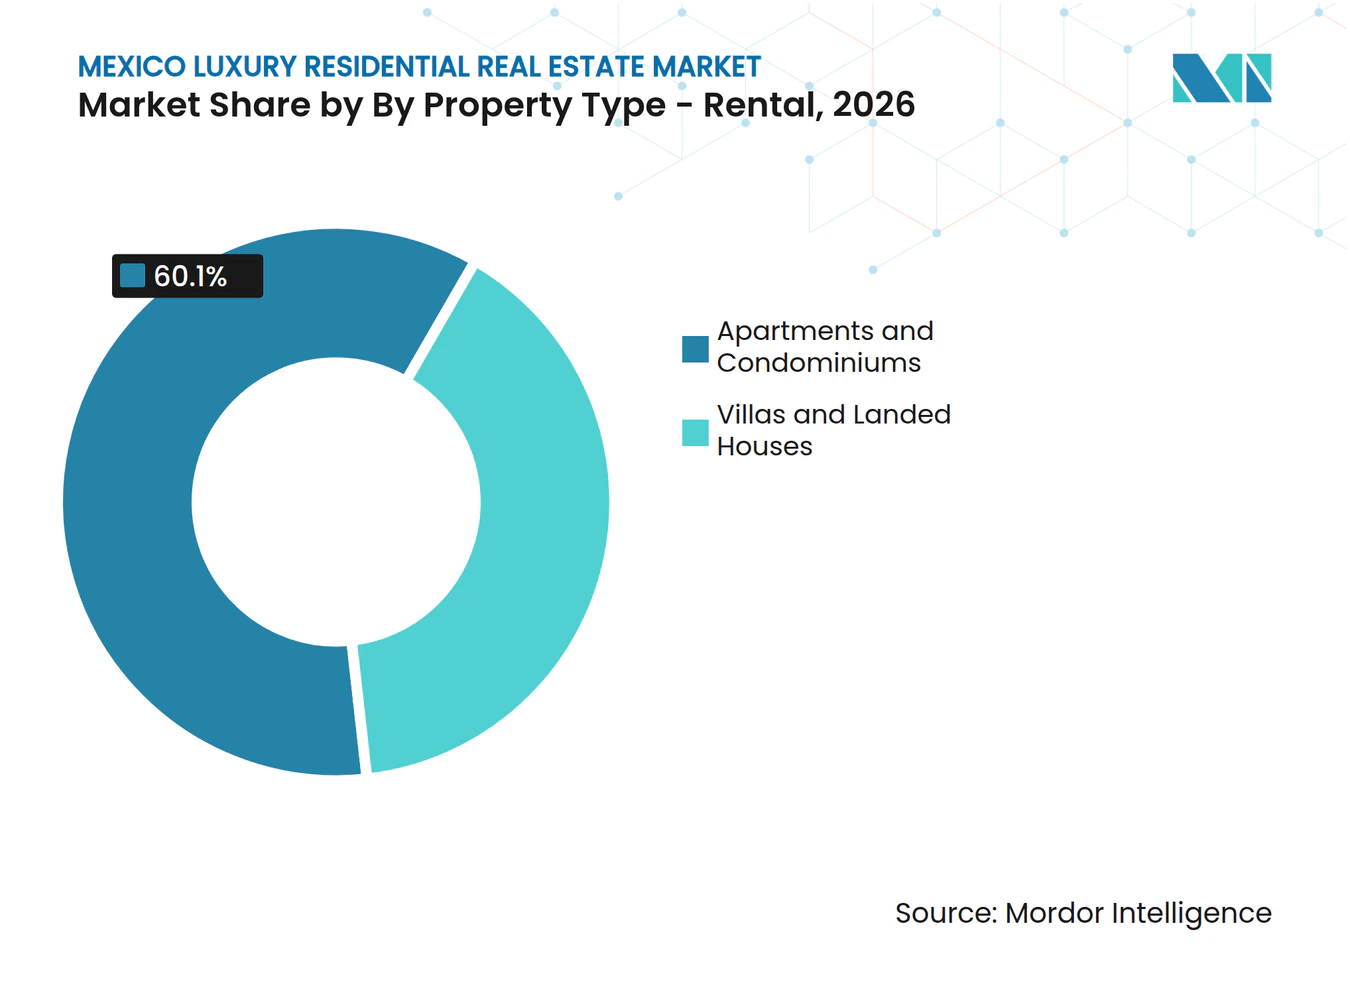
- Por tipo de propiedad en alquiler, los apartamentos y condominios representaron el 60,1% de la participación del mercado de bienes raíces residenciales de lujo en México en 2026, mientras que se prevé que las villas y casas en terreno crezcan a una CAGR del 6,92% hasta 2032.
- Por geografía, la Ciudad de México, o CDMX, representó el 31,2% de la participación del mercado de bienes raíces residenciales de lujo en México en 2026, mientras que se prevé que Querétaro crezca a una CAGR del 7,20% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsores | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Expansión de la riqueza interna de alto patrimonio neto | +1.7% | Nacional, con concentración en Ciudad de México, Monterrey y Guadalajara | Largo plazo (≥ 4 años) |
| Inversión internacional en segunda residencia | +1.4% | Los Cabos, Riviera Maya, Puerto Vallarta y Riviera Nayarit | Mediano plazo (2-4 años) |
| Desarrollo de residencias de marca | +1.1% | Ciudad de México, Tulum, Los Cabos, Guadalajara, Mérida y Querétaro | Mediano plazo (2-4 años) |
| Expansión corporativa impulsada por el nearshoring | +0.9% | Nuevo León, Jalisco, Querétaro y Baja California | Corto plazo (≤ 2 años) |
| Preferencia por la privacidad y la seguridad | +0.5% | Nacional, con ganancias tempranas en Los Cabos, Riviera Maya y San Pedro Garza García | Mediano plazo (2-4 años) |
| Reurbanización de distritos urbanos de primer nivel | +0.4% | Ciudad de México, incluyendo Polanco, Reforma, Cuauhtémoc, Tabacalera, Escandón y Roma | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
La Expansión de la Riqueza Interna de Alto Patrimonio Neto Sostiene la Demanda de Lujo Metropolitano
La riqueza interna de alto patrimonio neto otorga al mercado de bienes raíces residenciales de lujo en México una fuente local estable de demanda. Esta base de compradores más amplia puede respaldar adquisiciones en Ciudad de México, Monterrey y Guadalajara, donde se concentran la actividad corporativa, la riqueza familiar, la educación privada y la propiedad empresarial. También ayuda a los desarrolladores a planificar proyectos en torno a la demanda local, en lugar de depender exclusivamente de visitantes internacionales o del interés de inversores a corto plazo. Los compradores jóvenes adinerados buscan cada vez más apartamentos con servicios y residencias de marca, en lugar de grandes propiedades tradicionales. Esa preferencia respalda proyectos con seguridad, amenidades compartidas, mantenimiento confiable y gestión profesional que se adaptan a un estilo de vida más móvil. También puede impulsar la demanda de viviendas cercanas a distritos culturales, clubes privados, escuelas y zonas de negocios. El resultado es una base de compradores más amplia para los desarrollos de lujo urbano bien posicionados, especialmente cuando el diseño del proyecto favorece el uso práctico cotidiano en lugar de basarse únicamente en el prestigio o una dirección reconocida.
La Inversión Internacional en Segunda Residencia Ancla las Valoraciones del Lujo Costero
La demanda internacional de segunda residencia sigue siendo importante para el mercado de bienes raíces residenciales de lujo en México en ubicaciones costeras[1]. Los compradores de propiedades vacacionales procedentes de América del Norte, Europa y Asia-Pacífico respaldan la demanda de villas y condominios en Los Cabos, Cancún, Riviera Maya, Puerto Vallarta y Riviera Nayarit. Estos compradores suelen comparar México con otros destinos de clima cálido. Pueden otorgar especial importancia a la calidad del servicio, el acceso al aeropuerto, la gestión de la propiedad y la facilidad de uso de la vivienda para estancias familiares. Los inversores nacionales representaron entre el 60% y el 65% de los compradores en Zapopan, lo que pone de relieve la diferente composición de compradores en las ubicaciones urbanas. Los mercados turísticos tienen un componente internacional más amplio y están más expuestos a las condiciones de viaje e inversión transfronterizas. Esta base de nacionalidades más diversa puede reducir la dependencia de un único grupo de compradores extranjeros y contribuir a sostener la absorción cuando la demanda de un mercado de origen se debilita. También aumenta el valor de las estructuras de propiedad claras, la gestión inmobiliaria y los socios de desarrollo locales de confianza, ya que los compradores que residen en el extranjero necesitan mayor certeza sobre cómo se mantendrá su residencia entre visitas.
El Crecimiento de las Residencias de Marca Crea una Categoría de Producto Premium
Las residencias de marca se están convirtiendo en un claro punto de distinción en el mercado de bienes raíces residenciales de lujo en México. Las alianzas con marcas globales de hospitalidad ofrecen a los compradores un modelo de servicio reconocible, lo que puede aumentar la confianza en una propiedad adquirida desde el extranjero o mantenida como segunda residencia. Los proyectos vinculados a marcas como Armani, Ritz-Carlton, Thompson, Waldorf Astoria y Montage ilustran cómo los desarrolladores están combinando residencias con operaciones de estilo hotelero. La afiliación a una marca puede ser especialmente útil durante una venta sobre plano, ya que los compradores tienen menos características terminadas que evaluar y dependen en mayor medida del historial del desarrollador. Estas propiedades también pueden aumentar el interés de los compradores en proyectos cercanos cuando establecen un estándar más sólido para los servicios del edificio, el diseño y las operaciones. La certificación ambiental se está convirtiendo en un punto de comparación adicional para compradores e inversores con requisitos formales de sostenibilidad. Los desarrolladores que puedan satisfacer estas expectativas pueden tener mayor poder de fijación de precios en los corredores urbanos densos y en los destinos turísticos, ya que su producto está mejor alineado con los estándares de servicio, seguridad y operación que los compradores exigen actualmente.
La Expansión Corporativa Impulsada por el Nearshoring Incrementa la Demanda de Vivienda Ejecutiva
El nearshoring está generando una nueva fuente de demanda de vivienda en los centros industriales y de negocios de México. Los compromisos de inversión anunciados en 39 comunicados públicos respaldaron el flujo de proyectos de nearshoring en las principales ciudades mexicanas[2]. El flujo de inversiones abarca Monterrey, Querétaro, Guadalajara, Tijuana y Saltillo. La inversión industrial no genera demanda de vivienda de forma inmediata en todas las ubicaciones. Sin embargo, amplía el número de empleados de alto nivel, contratistas especializados y trabajadores de servicios profesionales que requieren viviendas seguras y bien conectadas. Los equipos directivos entrantes suelen necesitar vivienda cerca de los centros de trabajo, aeropuertos, escuelas internacionales y servicios cotidianos. Algunos inquilinos pueden convertirse posteriormente en compradores cuando sus asignaciones se prolongan y las operaciones empresariales locales crecen. Este proceso vincula la inversión industrial con la demanda de alquileres premium y viviendas de obra nueva en ciudades más allá de Ciudad de México, donde la disponibilidad de vivienda ejecutiva adecuada puede influir en la rapidez con que los nuevos equipos se establecen en una ubicación.
Análisis del Impacto de las Restricciones*
| Restricciones | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Precios elevados de propiedades y costos de financiamiento | -0.5% | Nacional, con mayor presión en Ciudad de México y Nuevo León | Corto plazo (≤ 2 años) |
| Preocupaciones de seguridad en regiones seleccionadas | -0.4% | Municipios seleccionados en Jalisco, Michoacán y Tamaulipas | Mediano plazo (2-4 años) |
| Escasez de agua y restricciones de servicios públicos | -0.3% | Los Cabos, Cancún y Querétaro | Largo plazo (≥ 4 años) |
| Requisitos de propiedad extranjera en zonas restringidas | -0.2% | Zonas costeras y fronterizas restringidas | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Los Precios Elevados de Propiedades y los Costos de Financiamiento Reducen el Grupo de Compradores
Los mayores costos de financiamiento pueden limitar la actividad en el mercado de bienes raíces residenciales de lujo en México, aunque muchas transacciones de lujo se realizan al contado [3]. Los costos de endeudamiento aumentan el costo de oportunidad de mantener una propiedad y afectan a los compradores que utilizan crédito para parte de una adquisición, incluidos aquellos que ascienden desde viviendas premium más pequeñas. Los precios más altos en los distritos de primer nivel también pueden prolongar el período de ventas de las viviendas más costosas, ya que el grupo de compradores calificados es más reducido. Los compradores pueden tomarse más tiempo para comparar ubicaciones, servicios del edificio, costos de propiedad y demanda de alquiler esperada antes de comprometerse con una compra. Los desarrolladores han respondido considerando proyectos más pequeños y períodos de entrega más cortos en determinadas ubicaciones. Este enfoque puede reducir los costos de mantenimiento, limitar el inventario sin vender y ajustar la oferta más estrechamente a la demanda calificada. Es probable que el efecto sea más pronunciado en Ciudad de México y Monterrey, donde los precios premium ya son elevados y los compradores disponen de una amplia gama de propiedades terminadas y planificadas en competencia para evaluar.
Las Preocupaciones de Seguridad en Regiones Seleccionadas Complican las Decisiones de los Compradores
Las preocupaciones de seguridad pueden afectar la confianza de los compradores en determinados mercados interiores. Su efecto es menos severo en los distritos premium consolidados y en las comunidades cerradas gestionadas profesionalmente, donde los compradores otorgan un alto valor al acceso controlado, el personal capacitado y la gestión confiable de la propiedad. Esto ha dirigido parte de la demanda hacia viviendas con características de seguridad visibles y protocolos de edificio claramente comunicados. También puede ampliar la brecha de precios entre comunidades seguras y propiedades comparables sin protección, especialmente para compradores extranjeros que no conocen bien las condiciones locales. Los desarrolladores que incluyen sistemas de seguridad creíbles pueden abordar mejor esta preocupación y facilitar la labor de los equipos de ventas al explicar el proyecto. Las operaciones del edificio, la iluminación, el acceso controlado y los procedimientos de respuesta pueden ser tan importantes como los acabados en la decisión del comprador. El mercado de bienes raíces residenciales de lujo en México puede, por tanto, continuar favoreciendo a los edificios y comunidades que integran la seguridad como parte central de su oferta, en lugar de tratarla como una característica opcional añadida después de diseñar el proyecto.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Propiedad en Venta:
Los Condominios Anclan la Demanda Premium UrbanaLos apartamentos y condominios representaron el 69,8% de la participación del mercado de bienes raíces residenciales de lujo en México en el segmento de ventas durante 2026. Los barrios densos de Ciudad de México, Guadalajara y Monterrey cuentan con terrenos de primer nivel limitados, lo que favorece el desarrollo vertical. Los compradores también valoran los servicios, las instalaciones compartidas y el mantenimiento más sencillo que pueden ofrecer las torres premium. El corredor Reforma contaba con 59 desarrollos de lujo activos en 2026, con 228 ventas de unidades por trimestre y una apreciación anual de precios del 8,9%. También se prevé que los apartamentos y condominios crezcan a una CAGR del 6,81% de 2027 a 2032. Las residencias de marca en Polanco y Reforma refuerzan el papel de los condominios en el mercado de bienes raíces residenciales de lujo en México, ya que combinan una ubicación urbana con servicios que serían difíciles de ofrecer en una vivienda independiente.
Las villas y casas en terreno representaron el 30,2% restante de las ventas durante 2026. Atraen a compradores que buscan privacidad, espacios al aire libre y mayor control sobre la propiedad. La demanda se concentra en destinos turísticos, incluidos Los Cabos y Riviera Nayarit, y en comunidades cerradas de baja densidad cerca de Monterrey y Querétaro. Thor Urbana ha desarrollado o impulsado proyectos residenciales premium vinculados a la hospitalidad, incluidas las Ritz-Carlton Reserve Residences Siari en Riviera Nayarit. Este formato puede atraer a compradores que buscan tanto una residencia privada como acceso a servicios de resort gestionados. El mercado de bienes raíces residenciales de lujo en México respalda ambos formatos. Sin embargo, cada uno atiende una necesidad diferente del comprador, lo que significa que los desarrolladores deben adaptar la selección de sitios y los planes operativos al perfil de comprador esperado.
El formato de condominio también ofrece a los desarrolladores una forma de combinar espacios de vida privados con instalaciones compartidas. Los servicios de conserjería, el acceso controlado, las áreas de fitness, el estacionamiento y los programas de mantenimiento pueden organizarse a nivel del edificio. Esto resulta útil en los barrios céntricos donde una vivienda independiente puede requerir más tiempo y atención por parte del propietario. El formato también puede beneficiar a compradores que residen en la vivienda a tiempo parcial o la utilizan como base en la ciudad. Estos beneficios prácticos ayudan a explicar por qué los apartamentos y condominios lideran la demanda de ventas, especialmente en los distritos céntricos donde los compradores buscan una vivienda segura y de bajo mantenimiento cerca de la actividad empresarial y cultural.


Por Modalidad de Venta:
La Nueva Construcción Supera a la Reventa en CrecimientoLa reventa de vivienda existente secundaria representó el 57,8% de la participación del mercado de bienes raíces residenciales de lujo en México en 2026. Los barrios consolidados como Polanco, Lomas de Chapultepec y San Pedro Garza García cuentan con oferta limitada, lo que convierte a las transacciones de reventa en la principal vía de acceso a ubicaciones premium consolidadas. Las viviendas existentes también permiten a los compradores evaluar el barrio, las operaciones del edificio y los servicios disponibles antes de la compra. Esto resulta especialmente útil para compradores que desean una residencia terminada en lugar de una propiedad en construcción. El inventario de reventa puede, por tanto, mantener un fuerte atractivo a pesar de un creciente flujo de nuevas torres. El mercado de bienes raíces residenciales de lujo en México continúa dependiendo de este stock de viviendas consolidadas para la liquidez, ya que las propiedades terminadas ofrecen a los compradores una opción inmediata en barrios donde la nueva construcción es limitada.
Se proyecta que las propiedades de obra nueva primaria crezcan a una CAGR del 6,75% de 2027 a 2032. Los compradores se sienten atraídos por los diseños modernos, las características energéticamente eficientes, las nuevas amenidades y la posibilidad de seleccionar acabados antes de la entrega. Las ventas sobre plano pueden ofrecer a los compradores acceso en una etapa más temprana, al tiempo que respaldan el financiamiento del desarrollador para la construcción. Armani Residences Masaryk logró entre el 30% y el 40% de preventas antes de la finalización de la construcción. El resultado demuestra que los compradores se comprometen con anticipación cuando la ubicación, la marca y el desarrollador son creíbles. La nueva construcción seguirá siendo importante para los proyectos de marca y orientados a servicios, especialmente cuando los desarrolladores pueden presentar planes de entrega claros y un enfoque bien definido para las operaciones continuas del edificio.
La elección entre reventa y obra nueva depende de las prioridades del comprador. La reventa puede ofrecer ocupación inmediata y una visión clara del barrio circundante. Los proyectos nuevos pueden ofrecer sistemas de construcción modernos, acabados personalizados y amenidades planificadas. Los desarrolladores deben explicar estas diferencias con claridad, ya que ambas opciones pueden resultar atractivas para compradores de altos ingresos. El equilibrio entre ellas respalda una gama más amplia de decisiones de compra en el mercado de bienes raíces residenciales de lujo en México, ofreciendo a los compradores una elección significativa entre ocupación inmediata, barrios consolidados y las características de una vivienda recién entregada.
Por Tipo de Propiedad en Alquiler:
La Migración por Estilo de Vida Impulsa el Crecimiento de las VillasLos apartamentos y condominios representaron el 60,1% de la participación del mercado de bienes raíces residenciales de lujo en México en alquileres durante 2026. Los directivos corporativos que se trasladan a México para asignaciones en manufactura, logística y tecnología suelen preferir apartamentos bien ubicados en distritos urbanos consolidados. Estas viviendas ofrecen acceso a centros de negocios, escuelas y conexiones de transporte. También proporcionan servicios del edificio que simplifican una estancia a corto o mediano plazo. Esto convierte a los apartamentos en el principal formato de alquiler en Ciudad de México y otros grandes centros de empleo. La sólida demanda de alquiler urbano ofrece a los propietarios un motivo para mantener apartamentos premium como activos generadores de ingresos, al tiempo que preserva la flexibilidad de utilizar la residencia para sus propias necesidades empresariales o familiares.
Se prevé que las villas y casas en terreno crezcan a una CAGR del 6,92% de 2027 a 2032. Los trabajadores remotos adinerados, los jubilados internacionales y los visitantes de larga estancia se sienten atraídos por los espacios al aire libre privados y los entornos residenciales seguros. Los destinos costeros se benefician de esta demanda porque las villas pueden combinar el uso por estilo de vida con programas de alquiler gestionados. El formato también se adapta a compradores que desean una segunda residencia que pueda alquilarse cuando no está ocupada. La actividad residencial de resort de Thor Urbana ilustra la conexión entre la hospitalidad de lujo y las residencias privadas. La industria de bienes raíces residenciales de lujo en México está experimentando, por tanto, una mayor demanda de alquiler de viviendas de baja densidad en destinos turísticos, donde la privacidad y los espacios al aire libre pueden ser tan importantes para los inquilinos como el acceso a servicios gestionados.
La demanda de alquiler también depende del tiempo que un inquilino espera permanecer en México. Los inquilinos corporativos suelen valorar los apartamentos cercanos al trabajo y a los servicios cotidianos, mientras que los inquilinos por estilo de vida pueden preferir villas con más espacio privado. Los propietarios pueden utilizar programas de alquiler gestionados para poner a disposición una segunda residencia cuando no está ocupada. Esto otorga a una propiedad tanto potencial de uso personal como de generación de ingresos. Los desarrolladores que reconocen estas diferentes necesidades de los inquilinos pueden planificar la combinación adecuada de ubicación, servicios y tipo de propiedad, en lugar de aplicar la misma estrategia de alquiler en los distritos de negocios urbanos y en los destinos costeros de estilo de vida.

Análisis Geográfico
La Ciudad de México representó el 31,2% de la participación del mercado de bienes raíces residenciales de lujo en México en 2026. La ciudad combina sedes corporativas, instituciones internacionales, redes de familias adineradas y terrenos de primer nivel limitados. Estas condiciones respaldan la demanda en Polanco, Reforma, Lomas de Chapultepec y otros distritos premium consolidados. El corredor Reforma contaba con 59 desarrollos de lujo activos y registró una apreciación anual de precios del 8,9% en 2026. Los nuevos proyectos de marca en Escandón, Tabacalera y Roma indican que el desarrollo premium se está expandiendo más allá del eje tradicional Polanco-Reforma, lo que permite a los desarrolladores buscar ubicaciones con una base de costos de terreno diferente, manteniéndose cerca de las áreas centrales de negocios y cultura.
Nuevo León y Jalisco son centros importantes para la vivienda premium porque combinan actividad industrial, riqueza corporativa y poblaciones profesionales en crecimiento. La zona de San Pedro Garza García en Monterrey sigue siendo una ubicación de alto nivel importante para compradores que desean proximidad a la actividad empresarial y a los servicios privados. Guadalajara ha incorporado oferta residencial de marca, incluidas las Waldorf Astoria Residences Guadalajara, que GFA Grupo Inmobiliario desarrolló en asociación con Waldorf Astoria. La apertura refleja el creciente papel de las alianzas con marcas de hospitalidad en el mercado inmobiliario premium de Jalisco. Los destinos costeros y de estilo de vida como Tulum, Los Cabos, Puerto Vallarta, Mérida y San Miguel de Allende también atraen a compradores internacionales. Sin embargo, la infraestructura local y los procesos de propiedad pueden determinar el ritmo al que avanzan los proyectos individuales.
Se proyecta que Querétaro registre una CAGR del 7,20% de 2027 a 2032, convirtiéndose en la geografía de más rápido crecimiento en el mercado de bienes raíces residenciales de lujo en México. Su posición en el corredor industrial del Bajío la vincula a la inversión en nearshoring y a las necesidades de vivienda ejecutiva. La demanda de vivienda en el área metropolitana de Querétaro está respaldada por la expansión industrial y la llegada de trabajadores profesionales. Los enlaces de transporte planificados hacia Ciudad de México podrían aumentar el interés en ubicaciones accesibles cerca de futuras estaciones. La disponibilidad de agua y la capacidad de los servicios públicos pueden aún limitar el calendario de los proyectos en áreas de alto crecimiento. Los desarrolladores que aseguren sitios e infraestructura adecuados están mejor posicionados para atender a la creciente base de compradores ejecutivos, especialmente cuando un proyecto puede ofrecer acceso conveniente a los clusters de empleo junto con los niveles de privacidad y servicio esperados en la vivienda premium.
Panorama Competitivo
Concentración del Mercado
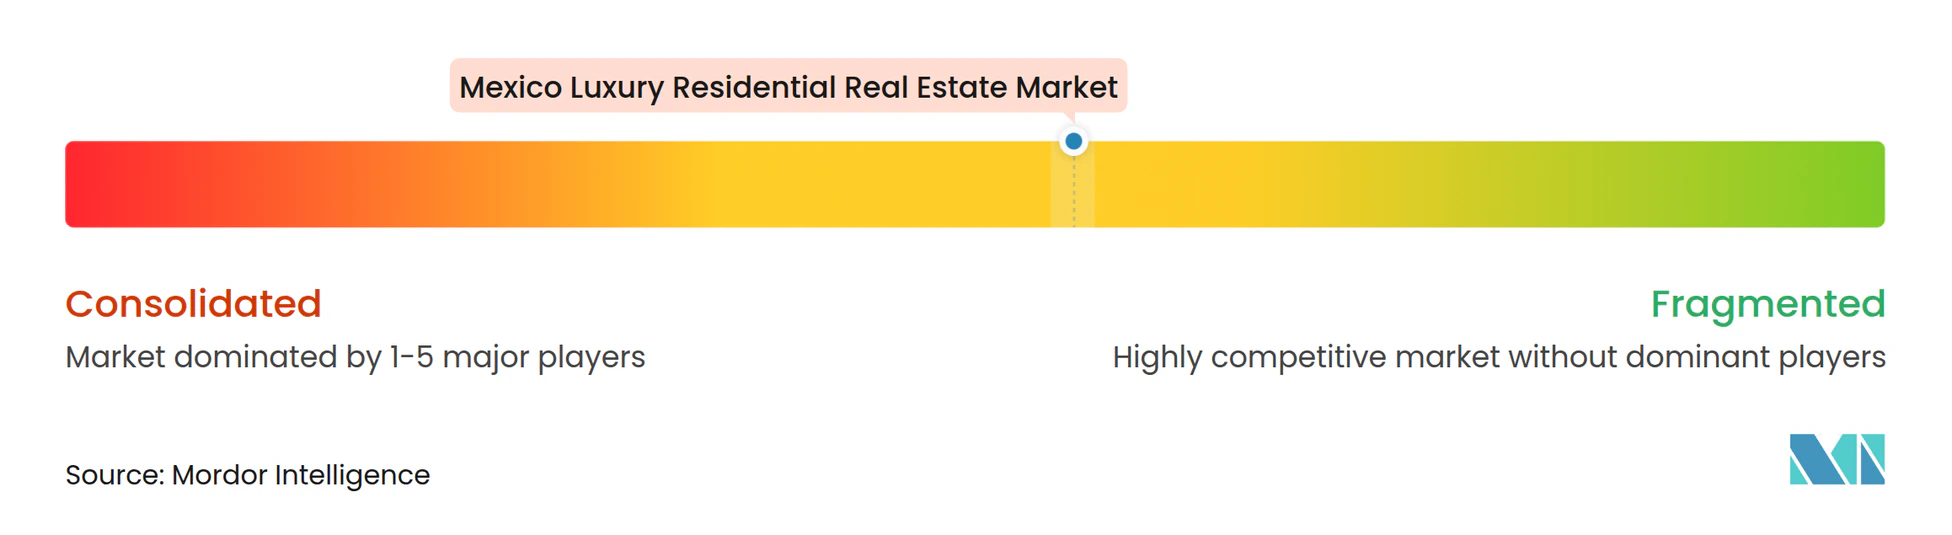
El mercado de bienes raíces residenciales de lujo en México tiene un nivel premium moderadamente concentrado. Los grandes desarrolladores de múltiples ciudades lideran muchos de los proyectos de marca y gran escala más visibles, mientras que los especialistas regionales se centran en mercados urbanos o costeros seleccionados. Thor Urbana opera en más de 17 ciudades mexicanas y reporta 3,7 mil millones de USD en activos bajo gestión. Su plataforma abarca la adquisición de terrenos, el desarrollo, las alianzas con marcas y la gestión de capital. Esta escala puede dificultar que los desarrolladores más pequeños compitan por los principales sitios y las relaciones con marcas globales de hospitalidad.
Las alianzas con marcas de hospitalidad son una fuente clave de competencia. Desarrolladores como GFA Grupo Inmobiliario, Inmobilia Desarrollos y MiRA Companies utilizan marcas hoteleras globales para generar confianza entre los compradores y diferenciar sus proyectos. Montage International, Thor Urbana y Life Properties International anunciaron Montage Valle de Guadalupe, con una apertura prevista para 2028. MiRA Companies también avanzó en Armani Residences Masaryk en Polanco, un proyecto residencial de marca diseñado para su entrega en 2027. Estos movimientos demuestran que las marcas reconocidas, la capacidad de entrega y los estándares de servicio son fundamentales para la posición competitiva del mercado de bienes raíces residenciales de lujo en México.
Aún existe espacio para los desarrolladores en alquileres de lujo a largo plazo y en ubicaciones de estilo de vida secundarias. Mérida, San Luis Potosí y San Miguel de Allende pueden ofrecer costos de terreno más bajos que los principales mercados metropolitanos y turísticos. Los desarrolladores también deben responder a las expectativas de los compradores en materia de eficiencia energética, tecnología de construcción, seguridad y gestión confiable. Las certificaciones de sostenibilidad como Liderazgo en Energía y Diseño Ambiental y Excelencia en Diseño para Mayor Eficiencia pueden ayudar a satisfacer los requisitos formales de inversores y compradores.
Líderes de la Industria de Bienes Raíces Residenciales de Lujo en México
-
Grupo GFA
-
Be Grand
-
Grupo Carso
-
Sordo Madaleno
-
Thor Urbana
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Bienes Raíces Residenciales de Lujo en México Empresas cubiertas en este informe
- Grupo GFA
- Be Grand
- Grupo Carso
- Sordo Madaleno
- Thor Urbana
- Inmobilia Desarrollos
- Vinte Viviendas Integrales
- Grupo GP
- Grupo Frisa
- Abilia
- MIRA Companies
- Tierra y Armonía
- Grupo Vidanta
- Grupo Lomas
- Be Grand Country and Park Country
- Citelis
- Grupo Caabsa
- Cumbres Residencial
- Grupo SADASI
- Ruba Residencial
Desarrollos recientes de la industria en Mercado de Bienes Raíces Residenciales de Lujo en México
- Octubre de 2026: KARL LAGERFELD y Grupo Bosque Real lanzaron KARL LAGERFELD Residences Bosque Real en Huixquilucan, México. La torre de 38 pisos es el primer proyecto residencial de la marca en América Latina e incluye 73 residencias de más de 475 metros cuadrados cada una. Jafif Arquitectos lidera la arquitectura, mientras que The One Atelier supervisa los interiores. La entrega está prevista para principios de 2029.
- Junio de 2026: Murano Global Investments PLC lanzó las preventas de Mondrian Residences Cancun, el primer proyecto residencial de marca de Mondrian en México. El proyecto incluye 328 residencias completamente equipadas en la Zona Hotelera de Cancún y cuenta con el respaldo de la plataforma Accor One Living.
- Marzo de 2026: GFA Grupo Inmobiliario y Hilton Hotels and Resorts anunciaron Waldorf Astoria Residences Guadalajara. La torre de 30 pisos y 128 metros en Zapopan, Jalisco, contará con 114 residencias diseñadas por Gensler. La entrega está prevista para el invierno de 2029.
Alcance del Informe del Mercado de Bienes Raíces Residenciales de Lujo en México
Resumen de la segmentación
| Apartamentos y Condominios |
| Villas y Casas en Terreno |
| Por Tipo de Propiedad | Apartamentos y Condominios |
| Villas y Casas en Terreno |
Preguntas Clave Respondidas en el Informe
¿Cuál es el valor proyectado de los bienes raíces residenciales de lujo en México para 2032?
Se proyecta que el sector alcance los 14,58 mil millones de USD para 2032, creciendo a una CAGR del 6,28% de 2027 a 2032. El crecimiento está respaldado por la riqueza interna, la demanda internacional de segunda residencia, las residencias de marca y las necesidades de vivienda ejecutiva.
¿Qué tipo de propiedad en venta lidera el sector de vivienda de lujo en México?
Los apartamentos y condominios lideran el segmento de ventas con una participación del 69,8% en 2026. Son muy adecuados para las zonas premium densas donde el terreno es limitado y los compradores valoran los servicios del edificio, las amenidades y el mantenimiento más sencillo.
¿Qué está impulsando la demanda de viviendas premium en México?
La riqueza interna de alto patrimonio neto, los compradores internacionales de segunda residencia, las residencias de marca y la demanda ejecutiva relacionada con el nearshoring respaldan el crecimiento. La demanda local es especialmente importante en Ciudad de México, Monterrey y Guadalajara, mientras que la demanda extranjera sigue siendo relevante en los mercados turísticos.
¿Qué ubicación mexicana tiene la mayor participación en ventas residenciales de lujo?
La Ciudad de México lidera con el 31,2% de las ventas en 2026, respaldada por su base empresarial, sus distritos premium consolidados y la limitada disponibilidad de terrenos de primer nivel. Polanco y Reforma siguen siendo ubicaciones importantes para apartamentos de alta gama y proyectos residenciales de marca.
¿Qué ubicación está creciendo más rápido en el desarrollo residencial premium?
Se prevé que Querétaro crezca a una CAGR del 7,20% hasta 2032, impulsada por la inversión en nearshoring y la demanda de vivienda ejecutiva. Sus perspectivas de crecimiento dependen de sitios de desarrollo adecuados, enlaces de transporte y una infraestructura hídrica y de servicios públicos suficiente.
¿Por qué son importantes las residencias de marca para los compradores de vivienda premium?
Combinan la propiedad privada con estándares de servicio reconocibles, gestión inmobiliaria y amenidades vinculadas a la hospitalidad. Esto puede ser valioso para compradores que adquieren antes de que finalice la construcción, residen en el extranjero o utilizan una vivienda como segunda residencia.