
Taille et part du marché de l'immobilier résidentiel de luxe au Mexique
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Période de Données Prévisionnelles | 2027 - 2032 |
| Taille du marché de l'année de base (2026) | 10.11 Milliards de dollars |
| Taille du Marché (2027) | 10.75 Milliards de dollars |
| Taille du Marché (2032) | 14.58 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 6.28 % |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de l'immobilier résidentiel de luxe au Mexique par Mordor Intelligence
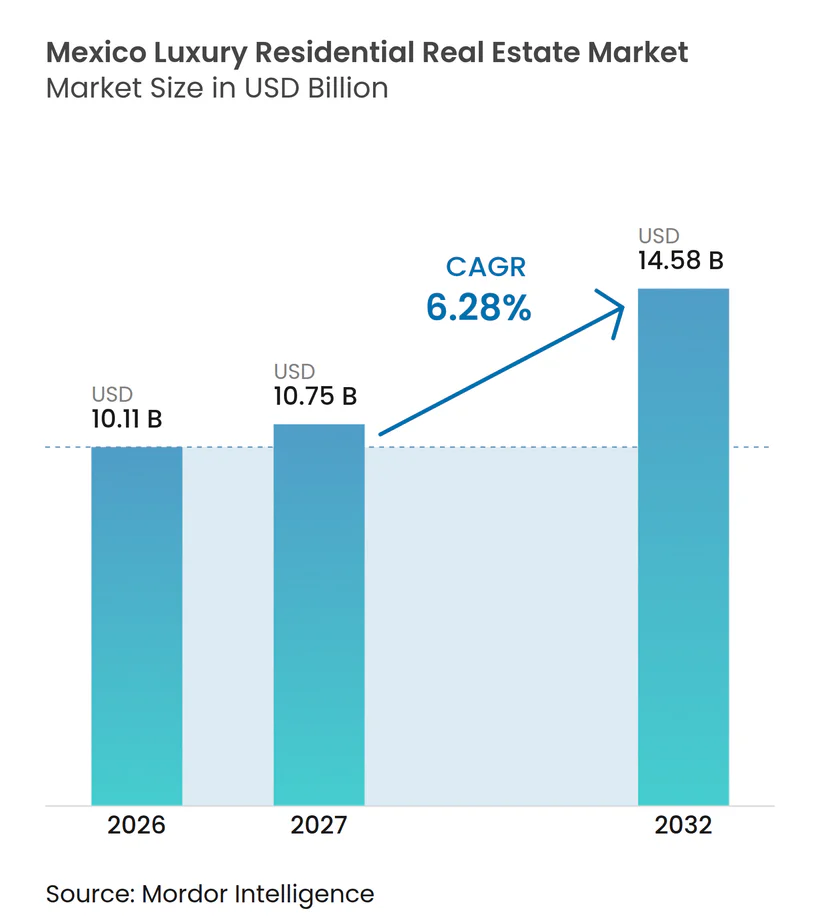
La taille du marché de l'immobilier résidentiel de luxe au Mexique est estimée à 10,11 milliards USD en 2026, 10,75 milliards USD en 2027, et devrait atteindre 14,58 milliards USD d'ici 2032, avec un CAGR de 6,28 % de 2027 à 2032.
La création de richesse intérieure et l'investissement international soutiennent la demande de logements haut de gamme dans les grandes villes et les destinations côtières, bien que l'équilibre entre ces groupes d'acheteurs diffère sensiblement selon les lieux et les formats de biens. Les acheteurs accordent davantage de valeur aux propriétés gérées, à la sécurité privée, à la fiabilité des opérations de l'immeuble et aux services associés aux grandes marques hôtelières, en particulier lorsqu'une résidence est achetée depuis l'étranger ou destinée à un usage périodique. L'activité de délocalisation de proximité (nearshoring) attire également des locataires et des acheteurs cadres dans les centres industriels, élargissant la demande au-delà des destinations touristiques traditionnelles et reliant la demande résidentielle aux nouveaux investissements des entreprises. Des coûts de financement plus élevés, des contraintes en matière d'eau et les démarches juridiques requises pour la propriété étrangère dans les zones réglementées pourraient ralentir les transactions dans certains endroits, notamment lorsque les acheteurs ont besoin d'un processus de clôture rapide ou que les promoteurs nécessitent de nouvelles infrastructures. Le marché de l'immobilier résidentiel de luxe au Mexique favorise donc les promoteurs capables de combiner des emplacements de premier ordre, une livraison fiable, une gestion immobilière crédible, des processus de propriété clairs et des conceptions de produits répondant aux attentes des acheteurs locaux et transfrontaliers.
Points clés du rapport
- Par type de bien en vente, les appartements et copropriétés détenaient 69,8 % de la part du marché de l'immobilier résidentiel de luxe au Mexique en 2026, et les appartements et copropriétés devraient croître à un CAGR de 6,81 % jusqu'en 2032.
- Par mode de vente, la revente de l'existant en marché secondaire détenait 57,8 % de la part du marché de l'immobilier résidentiel de luxe au Mexique en 2026, tandis que les biens neufs en construction principale devraient croître à un CAGR de 6,75 % jusqu'en 2032.
- Par type de bien en location, les appartements et copropriétés détenaient 60,1 % de la part du marché de l'immobilier résidentiel de luxe au Mexique en 2026, tandis que les villas et maisons individuelles devraient croître à un CAGR de 6,92 % jusqu'en 2032.
- Par zone géographique, Mexico, ou CDMX, détenait 31,2 % de la part du marché de l'immobilier résidentiel de luxe au Mexique en 2026, tandis que Querétaro devrait croître à un CAGR de 7,20 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs de croissance*
| Moteurs de croissance | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Expansion de la richesse intérieure des particuliers fortunés | +1.7% | National, avec une concentration à Mexico, Monterrey et Guadalajara | Long terme (≥ 4 ans) |
| Investissement international dans les résidences secondaires | +1.4% | Los Cabos, Riviera Maya, Puerto Vallarta et Riviera Nayarit | Moyen terme (2-4 ans) |
| Développement des résidences de marque | +1.1% | Mexico, Tulum, Los Cabos, Guadalajara, Mérida et Querétaro | Moyen terme (2-4 ans) |
| Expansion des entreprises liée au nearshoring | +0.9% | Nuevo León, Jalisco, Querétaro et Basse-Californie | Court terme (≤ 2 ans) |
| Préférence pour la vie privée et la sécurité | +0.5% | National, avec des gains précoces à Los Cabos, Riviera Maya et San Pedro Garza García | Moyen terme (2-4 ans) |
| Réaménagement des quartiers urbains de premier ordre | +0.4% | Mexico, notamment Polanco, Reforma, Cuauhtémoc, Tabacalera, Escandón et Roma | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
L'expansion de la richesse intérieure des particuliers fortunés soutient la demande de luxe dans les métropoles
La richesse intérieure des particuliers fortunés confère au marché de l'immobilier résidentiel de luxe au Mexique une source locale stable de demande. Cette base d'acheteurs plus large peut soutenir les acquisitions à Mexico, Monterrey et Guadalajara, où l'activité des entreprises, la richesse familiale, l'enseignement privé et la propriété d'entreprises sont concentrés. Elle aide également les promoteurs à planifier des projets en s'appuyant sur la demande locale, plutôt que de dépendre entièrement des visiteurs internationaux ou de l'intérêt des investisseurs à court terme. Les jeunes acheteurs fortunés recherchent de plus en plus des appartements avec services et des résidences de marque plutôt que de grands domaines traditionnels. Cette préférence soutient les projets offrant sécurité, équipements partagés, entretien fiable et gestion professionnelle, adaptés à un mode de vie plus mobile. Elle peut également soutenir la demande de logements proches des quartiers culturels, des clubs privés, des écoles et des zones d'affaires. Il en résulte un vivier d'acheteurs plus large pour les développements de luxe urbains bien positionnés, notamment lorsque la conception du projet favorise un usage quotidien pratique plutôt que de miser uniquement sur le prestige ou une adresse reconnue.
L'investissement international dans les résidences secondaires ancre les valorisations du luxe côtier
La demande internationale de résidences secondaires reste importante pour le marché de l'immobilier résidentiel de luxe au Mexique dans les destinations côtières[1]. Les acheteurs de résidences de villégiature en provenance d'Amérique du Nord, d'Europe et d'Asie-Pacifique soutiennent la demande de villas et de copropriétés à Los Cabos, Cancún, Riviera Maya, Puerto Vallarta et Riviera Nayarit. Ces acheteurs comparent souvent le Mexique à d'autres destinations à climat chaud. Ils peuvent accorder une importance particulière à la qualité des services, à l'accès à l'aéroport, à la gestion immobilière et à la facilité d'utilisation d'un logement pour des séjours en famille. Les investisseurs nationaux représentaient 60 % à 65 % des acheteurs à Zapopan, ce qui souligne la composition différente des acheteurs dans les zones urbaines. Les marchés de villégiature ont une composante internationale plus importante et sont davantage exposés aux conditions de voyage et d'investissement transfrontaliers. Cette base de nationalités plus large peut réduire la dépendance à un seul groupe d'acheteurs étrangers et contribuer à soutenir l'absorption lorsque la demande d'un marché d'origine se ralentit. Elle accroît également la valeur de structures de propriété claires, d'une gestion immobilière et de partenaires de développement locaux de confiance, car les acheteurs résidant à l'étranger ont besoin d'une plus grande certitude quant à la façon dont leur résidence sera entretenue entre les visites.
La croissance des résidences de marque crée une catégorie de produits haut de gamme
Les résidences de marque deviennent un point de distinction évident sur le marché de l'immobilier résidentiel de luxe au Mexique. Les partenariats avec des groupes hôteliers mondiaux offrent aux acheteurs un modèle de service reconnaissable, ce qui peut renforcer la confiance dans un bien acheté depuis l'étranger ou détenu en tant que résidence secondaire. Les projets liés à des marques telles qu'Armani, Ritz-Carlton, Thompson, Waldorf Astoria et Montage illustrent la façon dont les promoteurs combinent résidences et opérations de type hôtelier. L'affiliation à une marque peut être particulièrement utile lors d'une vente sur plan, car les acheteurs ont moins de caractéristiques achevées à évaluer et s'appuient davantage sur le bilan du promoteur. Ces propriétés peuvent également stimuler l'intérêt des acheteurs pour les projets voisins lorsqu'elles établissent un standard plus élevé en matière de services de l'immeuble, de conception et d'exploitation. La certification environnementale devient un critère de comparaison supplémentaire pour les acheteurs et les investisseurs ayant des exigences formelles en matière de développement durable. Les promoteurs capables de répondre à ces attentes peuvent bénéficier d'un pouvoir de fixation des prix plus fort dans les couloirs urbains denses et les destinations de villégiature, car leur produit est mieux aligné sur les normes de service, de sécurité et d'exploitation que les acheteurs attendent désormais.
L'expansion des entreprises liée au nearshoring accroît la demande de logements pour cadres
Le nearshoring génère une nouvelle source de demande de logements dans les centres industriels et d'affaires du Mexique. Des engagements d'investissement annoncés dans le cadre de 39 annonces publiques ont soutenu le pipeline de nearshoring dans les principales villes mexicaines[2]. Le pipeline d'investissement couvre Monterrey, Querétaro, Guadalajara, Tijuana et Saltillo. L'investissement industriel ne crée pas immédiatement une demande de logements dans chaque localité. Il augmente néanmoins le nombre de cadres supérieurs, de sous-traitants spécialisés et de travailleurs des services professionnels qui ont besoin de logements sécurisés et bien connectés. Les équipes de direction entrantes ont souvent besoin de logements proches des lieux de travail, des aéroports, des écoles internationales et des services quotidiens. Certains locataires peuvent devenir acheteurs par la suite lorsque leurs missions se prolongent et que les activités commerciales locales se développent. Ce processus relie l'investissement industriel à la demande de locations haut de gamme et de logements neufs dans des villes au-delà de Mexico, où la disponibilité de logements adaptés aux cadres peut influencer la rapidité avec laquelle les nouvelles équipes s'installent dans un lieu.
Analyse de l'impact des freins*
| Freins | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Prix élevés des biens et coûts de financement | -0.5% | National, avec une pression plus forte à Mexico et au Nuevo León | Court terme (≤ 2 ans) |
| Préoccupations sécuritaires dans certaines régions | -0.4% | Certaines municipalités du Jalisco, du Michoacán et du Tamaulipas | Moyen terme (2-4 ans) |
| Pénurie d'eau et contraintes liées aux services publics | -0.3% | Los Cabos, Cancún et Querétaro | Long terme (≥ 4 ans) |
| Exigences de propriété étrangère dans les zones réglementées | -0.2% | Zones côtières et frontalières réglementées | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Les prix élevés des biens et les coûts de financement réduisent le vivier d'acheteurs
Des coûts de financement plus élevés peuvent limiter l'activité sur le marché de l'immobilier résidentiel de luxe au Mexique, même si de nombreuses transactions de luxe sont financées en espèces [3]. Les coûts d'emprunt augmentent le coût d'opportunité de la détention d'un bien immobilier et affectent les acheteurs qui ont recours au crédit pour une partie de leur acquisition, y compris les acheteurs qui passent à des logements haut de gamme plus petits. Des prix plus élevés dans les quartiers de premier ordre peuvent également prolonger la période de vente des logements les plus chers, car le groupe d'acheteurs qualifiés est plus restreint. Les acheteurs peuvent prendre plus de temps pour comparer les emplacements, les services de l'immeuble, les coûts de propriété et la demande locative attendue avant de s'engager dans un achat. Les promoteurs ont réagi en envisageant des projets plus petits et des délais de livraison plus courts dans certains endroits. Cette approche peut réduire les coûts de portage, limiter les stocks invendus et mieux adapter l'offre à la demande qualifiée. L'effet sera probablement le plus fort à Mexico et à Monterrey, où les prix haut de gamme sont déjà élevés et où les acheteurs disposent d'un large éventail de biens achevés et planifiés en concurrence à évaluer.
Les préoccupations sécuritaires dans certaines régions compliquent les décisions des acheteurs
Les préoccupations sécuritaires peuvent affecter la confiance des acheteurs dans certains marchés intérieurs. Leur effet est moins sévère dans les quartiers haut de gamme établis et les communautés fermées gérées professionnellement, où les acheteurs accordent une grande valeur à l'accès contrôlé, au personnel formé et à une gestion immobilière fiable. Cela a orienté une partie de la demande vers des logements dotés de dispositifs de sécurité visibles et de protocoles d'immeuble clairement communiqués. Cela peut également élargir l'écart de prix entre les communautés sécurisées et les propriétés comparables non protégées, en particulier pour les acheteurs étrangers qui ne connaissent pas bien les conditions locales. Les promoteurs qui intègrent des systèmes de sécurité crédibles peuvent mieux répondre à cette préoccupation et faciliter la présentation d'un projet par les équipes de vente. Les opérations de l'immeuble, l'éclairage, le contrôle des accès et les procédures d'intervention peuvent compter autant que les finitions dans la décision d'achat. Le marché de l'immobilier résidentiel de luxe au Mexique pourrait donc continuer à favoriser les immeubles et les communautés qui font de la sécurité une composante essentielle de leur offre, plutôt que de la traiter comme une option ajoutée après la conception d'un projet.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de bien en vente :
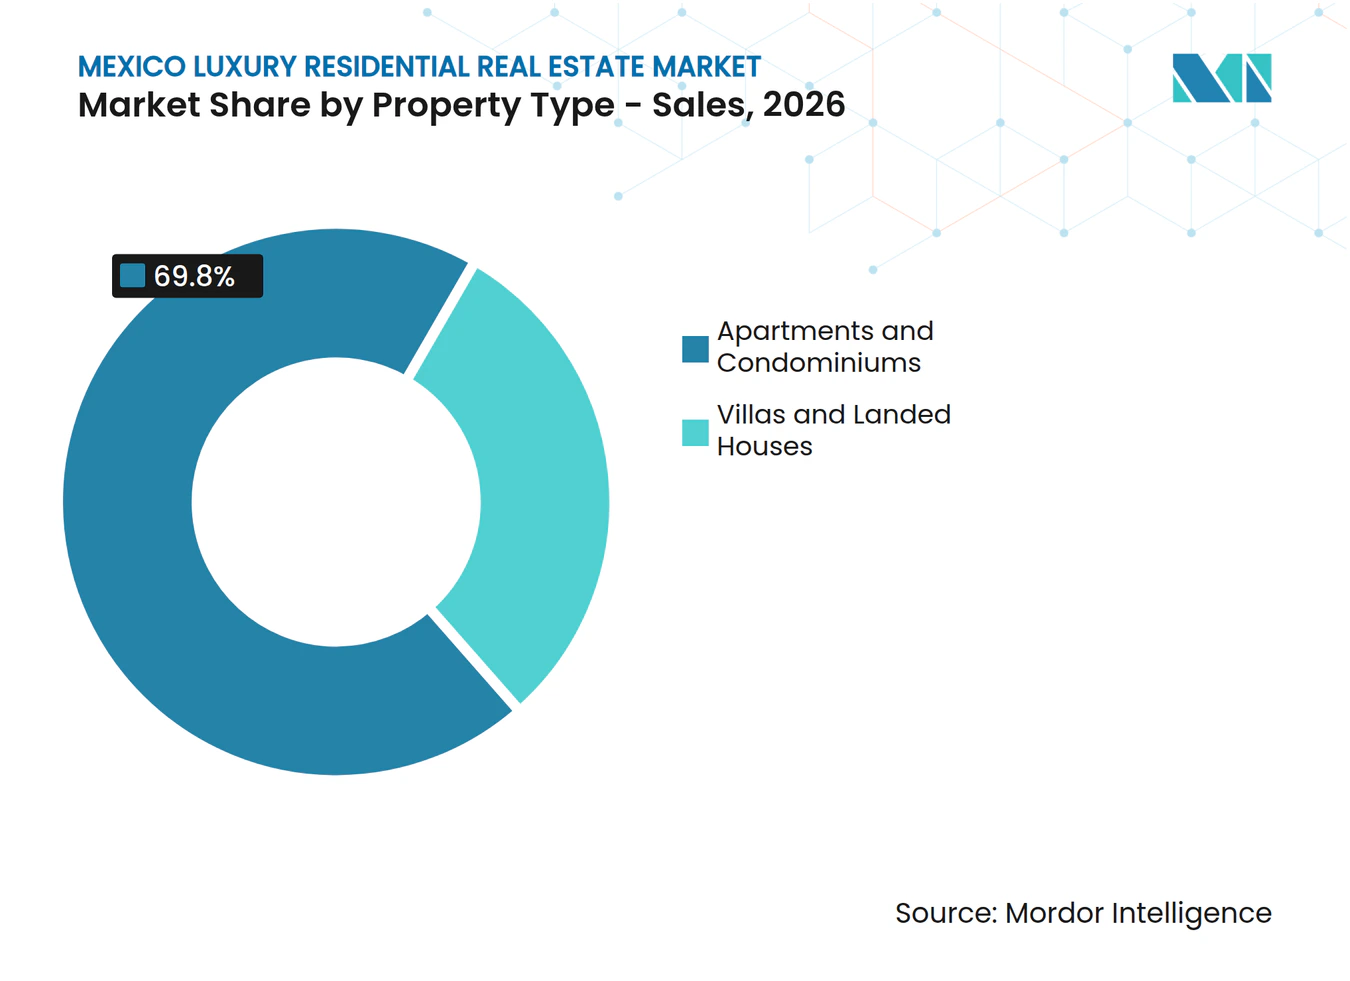
les copropriétés ancrent la demande urbaine haut de gammeLes appartements et copropriétés détenaient 69,8 % de la part du marché de l'immobilier résidentiel de luxe au Mexique dans le segment des ventes en 2026. Les quartiers denses de Mexico, Guadalajara et Monterrey disposent de terrains de premier ordre limités, ce qui favorise le développement vertical. Les acheteurs apprécient également les services, les équipements partagés et la facilité d'entretien que peuvent offrir les tours haut de gamme. Le couloir Reforma comptait 59 développements de luxe actifs en 2026, avec 228 ventes d'unités par trimestre et une appréciation annuelle des prix de 8,9 %. Les appartements et copropriétés devraient également croître à un CAGR de 6,81 % de 2027 à 2032. Les résidences de marque à Polanco et Reforma renforcent le rôle des copropriétés sur le marché de l'immobilier résidentiel de luxe au Mexique, car elles associent un emplacement urbain à des services qui seraient difficiles à fournir dans une maison individuelle.
Les villas et maisons individuelles représentaient les 30,2 % restants des ventes en 2026. Elles séduisent les acheteurs qui souhaitent de l'intimité, des espaces extérieurs et un plus grand contrôle sur la propriété. La demande est concentrée dans les destinations de villégiature, notamment Los Cabos et Riviera Nayarit, et dans les communautés fermées à faible densité près de Monterrey et Querétaro. Thor Urbana a développé ou fait avancer des projets résidentiels haut de gamme liés à l'hôtellerie, notamment Ritz-Carlton Reserve Residences Siari à Riviera Nayarit. Ce format peut attirer des acheteurs recherchant à la fois une résidence privée et l'accès à des services de villégiature gérés. Le marché de l'immobilier résidentiel de luxe au Mexique soutient les deux formats. Cependant, chacun répond à un besoin différent de l'acheteur, ce qui signifie que les promoteurs doivent adapter la sélection des sites et les plans d'exploitation au profil d'acheteur attendu.
Le format copropriété offre également aux promoteurs un moyen de combiner espace de vie privé et équipements partagés. Les services de conciergerie, le contrôle des accès, les espaces de remise en forme, le stationnement et les programmes d'entretien peuvent être organisés au niveau de l'immeuble. Cela est utile dans les quartiers centraux où une maison individuelle peut nécessiter plus de temps et d'attention de la part du propriétaire. Le format peut également convenir aux acheteurs qui occupent le logement à temps partiel ou l'utilisent comme base en ville. Ces avantages pratiques expliquent pourquoi les appartements et copropriétés dominent la demande à la vente, notamment dans les quartiers centraux où les acheteurs souhaitent un logement sécurisé, facile d'entretien et proche des activités professionnelles et culturelles.


Par mode de vente :
la construction neuve dépasse la revente en termes de croissanceLa revente de l'existant en marché secondaire détenait 57,8 % de la part du marché de l'immobilier résidentiel de luxe au Mexique en 2026. Les quartiers établis tels que Polanco, Lomas de Chapultepec et San Pedro Garza García disposent d'une offre limitée, faisant des transactions de revente la principale voie d'accès aux emplacements haut de gamme éprouvés. Les logements existants permettent également aux acheteurs d'évaluer le quartier, les opérations de l'immeuble et les services disponibles avant un achat. Cela est particulièrement utile pour les acheteurs qui souhaitent une résidence achevée plutôt qu'un bien en cours de construction. Le stock de revente peut donc conserver un fort attrait malgré un pipeline croissant de nouvelles tours. Le marché de l'immobilier résidentiel de luxe au Mexique continue de s'appuyer sur ce stock de logements établis pour assurer la liquidité, car les biens achevés offrent aux acheteurs une option immédiate dans les quartiers où la construction neuve est limitée.
Les biens neufs en construction principale devraient croître à un CAGR de 6,75 % de 2027 à 2032. Les acheteurs sont attirés par les agencements modernes, les caractéristiques économes en énergie, les nouveaux équipements et la possibilité de choisir les finitions avant la livraison. Les ventes sur plan peuvent permettre aux acheteurs d'entrer à un stade plus précoce tout en soutenant le financement de la construction par le promoteur. Armani Residences Masaryk a réalisé 30 % à 40 % de préventes avant l'achèvement de la construction. Ce résultat montre que les acheteurs s'engagent tôt lorsque l'emplacement, la marque et le promoteur sont crédibles. La construction neuve restera probablement importante pour les projets de marque et axés sur les services, notamment lorsque les promoteurs peuvent présenter des plans de livraison clairs et une approche bien définie des opérations continues de l'immeuble.
Le choix entre revente et construction neuve dépend des priorités de l'acheteur. La revente peut offrir une occupation immédiate et une vision claire du quartier environnant. Les nouveaux projets peuvent offrir des systèmes d'immeuble modernes, des finitions personnalisées et des équipements planifiés. Les promoteurs doivent expliquer clairement ces différences, car les deux options peuvent séduire les acheteurs à hauts revenus. L'équilibre entre elles soutient un plus large éventail de décisions d'achat sur le marché de l'immobilier résidentiel de luxe au Mexique, offrant aux acheteurs un choix significatif entre occupation immédiate, quartiers établis et caractéristiques d'un logement nouvellement livré.
Par type de bien en location :
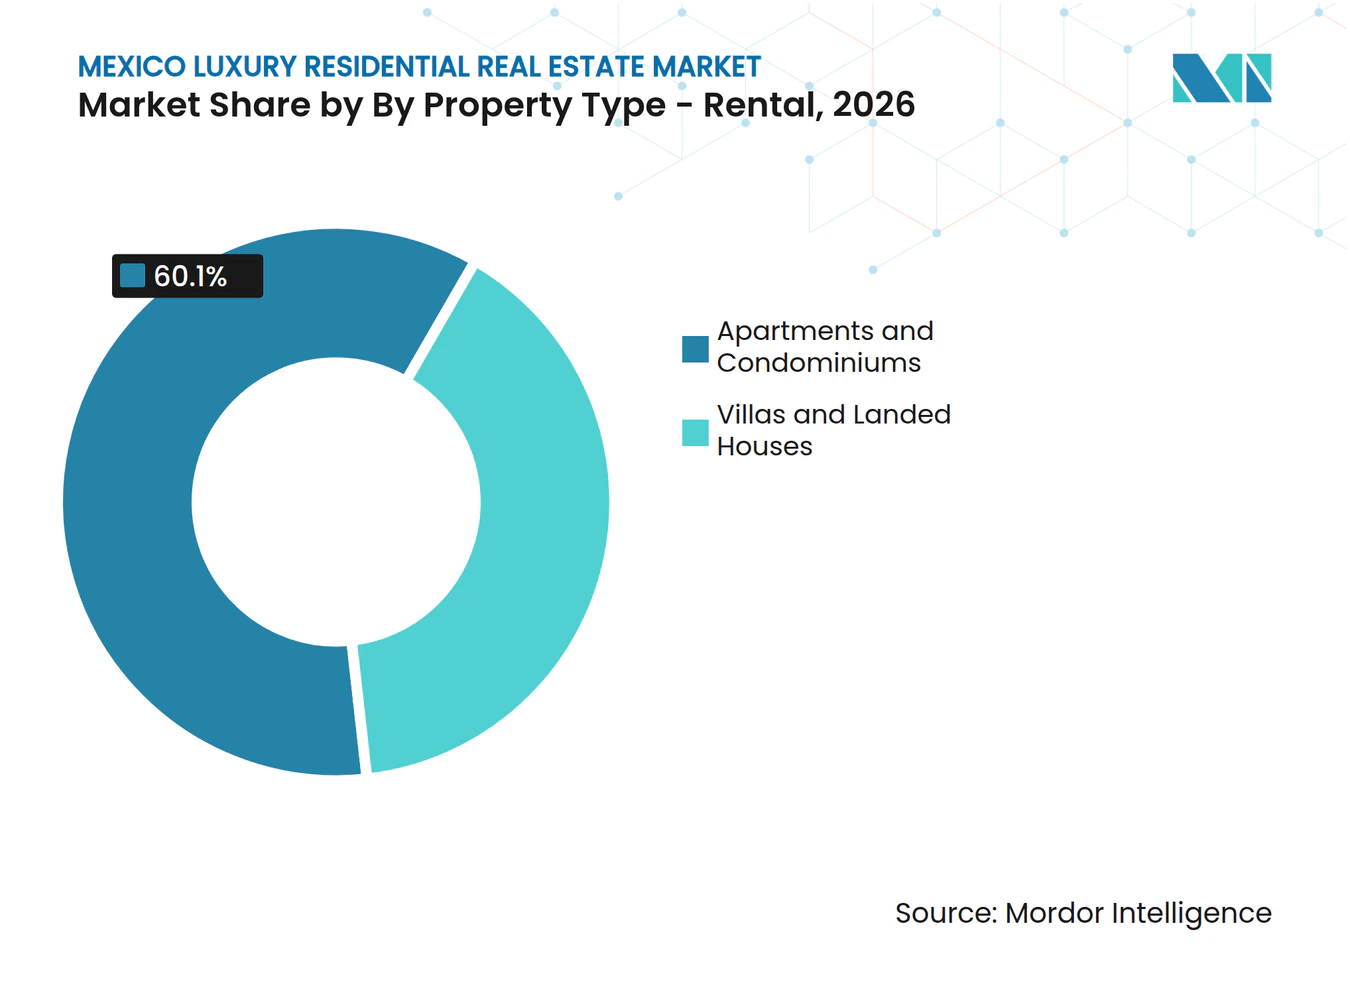
la migration de style de vie soutient la croissance des villasLes appartements et copropriétés détenaient 60,1 % de la part du marché de l'immobilier résidentiel de luxe au Mexique dans les locations en 2026. Les cadres d'entreprise qui s'installent au Mexique pour des missions dans les secteurs de la fabrication, de la logistique et de la technologie préfèrent souvent des appartements bien situés dans des quartiers urbains établis. Ces logements offrent un accès aux centres d'affaires, aux écoles et aux liaisons de transport. Ils fournissent également des services d'immeuble qui simplifient un séjour à court ou moyen terme. Cela fait des appartements le principal format de location à Mexico et dans les autres grands centres d'emploi. La forte demande locative urbaine incite les propriétaires à conserver des appartements haut de gamme en tant qu'actifs générateurs de revenus, tout en préservant la flexibilité d'utiliser la résidence pour leurs propres besoins professionnels ou familiaux.
Les villas et maisons individuelles devraient croître à un CAGR de 6,92 % de 2027 à 2032. Les télétravailleurs aisés, les retraités internationaux et les visiteurs en séjour prolongé sont attirés par les espaces extérieurs privés et les cadres résidentiels sécurisés. Les destinations côtières bénéficient de cette demande, car les villas peuvent combiner usage de loisirs et programmes de location gérés. Ce format convient également aux acheteurs qui souhaitent une résidence secondaire pouvant être louée lorsqu'elle n'est pas occupée. L'activité résidentielle de villégiature de Thor Urbana illustre le lien entre l'hôtellerie de luxe et les résidences privées. Le secteur de l'immobilier résidentiel de luxe au Mexique connaît ainsi une demande locative plus forte pour les logements à faible densité dans les destinations de villégiature, où l'intimité et les espaces extérieurs peuvent être aussi importants pour les locataires que l'accès aux services gérés.
La demande locative dépend également de la durée du séjour envisagée par le locataire au Mexique. Les locataires d'entreprise apprécient souvent les appartements proches du travail et des services quotidiens, tandis que les locataires en quête de style de vie peuvent préférer des villas avec plus d'espace privé. Les propriétaires peuvent utiliser des programmes de location gérés pour mettre une résidence secondaire à disposition lorsqu'elle n'est pas occupée. Cela confère à un bien à la fois un potentiel d'usage personnel et de revenus. Les promoteurs qui reconnaissent ces différents besoins des locataires peuvent planifier le bon mix d'emplacement, de services et de type de bien, plutôt que d'appliquer la même stratégie locative dans les quartiers d'affaires urbains et les destinations côtières de style de vie.

Analyse géographique
Mexico détenait 31,2 % de la part du marché de l'immobilier résidentiel de luxe au Mexique en 2026. La ville combine sièges sociaux d'entreprises, institutions internationales, réseaux de familles fortunées et terrains de premier ordre limités. Ces conditions soutiennent la demande à Polanco, Reforma, Lomas de Chapultepec et dans d'autres quartiers haut de gamme établis. Le couloir Reforma comptait 59 développements de luxe actifs et a enregistré une appréciation annuelle des prix de 8,9 % en 2026. Les nouveaux projets de marque à Escandón, Tabacalera et Roma indiquent que le développement haut de gamme s'étend au-delà de l'axe traditionnel Polanco-Reforma, permettant aux promoteurs de rechercher des emplacements avec une base de coût foncier différente tout en restant proches des zones d'affaires et culturelles centrales.
Nuevo León et Jalisco sont des centres importants pour le logement haut de gamme, car ils combinent activité industrielle, richesse des entreprises et populations professionnelles en croissance. Le quartier San Pedro Garza García de Monterrey reste un emplacement haut de gamme majeur pour les acheteurs souhaitant être proches de l'activité des entreprises et des services privés. Guadalajara a ajouté une offre résidentielle de marque, notamment Waldorf Astoria Residences Guadalajara, que GFA Grupo Inmobiliario a développé en partenariat avec Waldorf Astoria. Cette ouverture reflète le rôle croissant des partenariats hôteliers sur le marché immobilier haut de gamme du Jalisco. Les destinations côtières et de style de vie telles que Tulum, Los Cabos, Puerto Vallarta, Mérida et San Miguel de Allende attirent également des acheteurs internationaux. Cependant, les infrastructures locales et les processus de propriété peuvent influencer le rythme auquel les projets individuels progressent.
Querétaro devrait enregistrer un CAGR de 7,20 % de 2027 à 2032, ce qui en fait la zone géographique à la croissance la plus rapide sur le marché de l'immobilier résidentiel de luxe au Mexique. Sa position dans le couloir industriel du Bajío la relie aux investissements de nearshoring et aux besoins en logements pour cadres. La demande de logements dans l'aire métropolitaine de Querétaro est soutenue par l'expansion industrielle et l'afflux de travailleurs professionnels. Les liaisons de transport planifiées vers Mexico pourraient accroître l'intérêt pour les emplacements accessibles près des futures gares. La disponibilité de l'eau et la capacité des services publics peuvent encore limiter le calendrier des projets dans les zones à forte croissance. Les promoteurs qui sécurisent des sites et des infrastructures adaptés sont mieux placés pour servir la base d'acheteurs cadres en expansion, notamment lorsqu'un projet peut offrir un accès pratique aux pôles d'emploi ainsi que les niveaux d'intimité et de service attendus dans le logement haut de gamme.
Paysage concurrentiel
Concentration du Marché
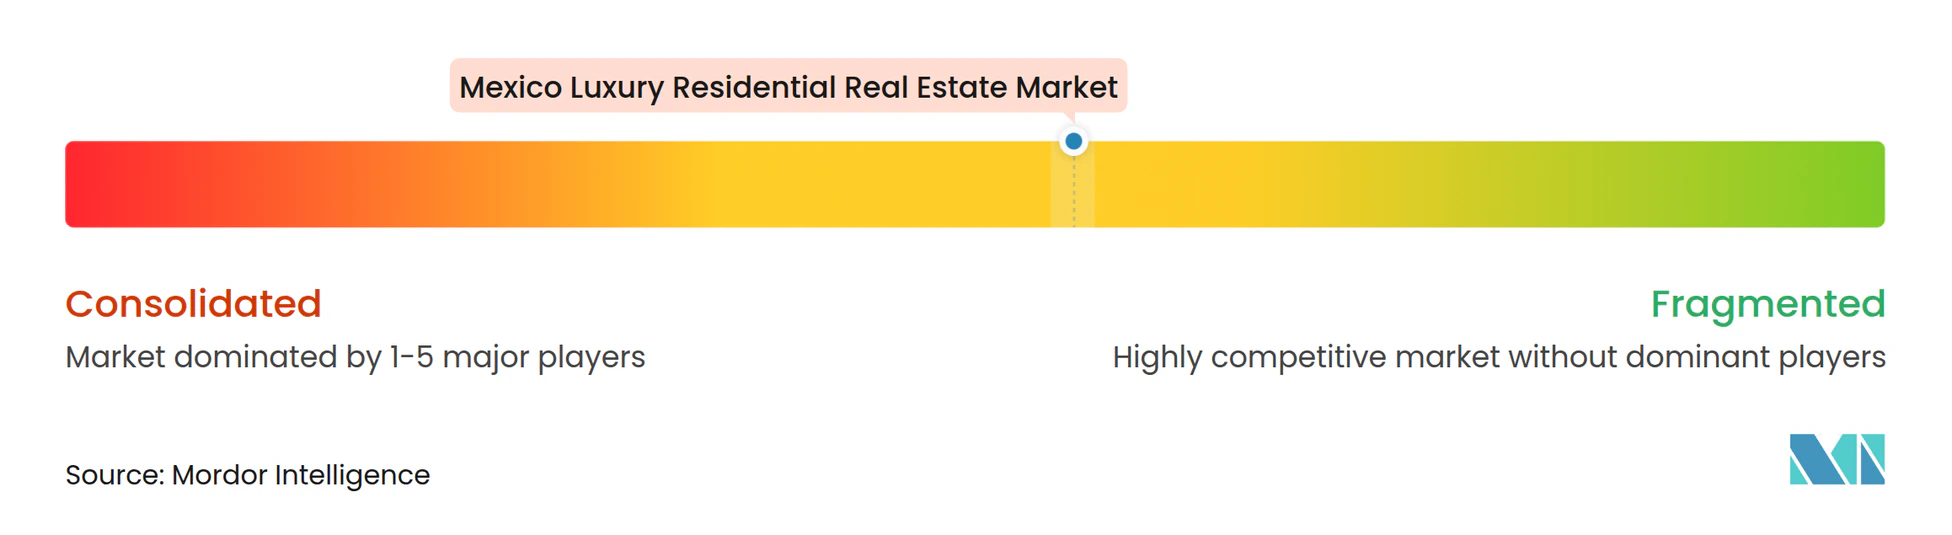
Le marché de l'immobilier résidentiel de luxe au Mexique présente un segment haut de gamme modérément concentré. Les grands promoteurs multi-villes dirigent bon nombre des projets de marque et à grande échelle les plus visibles, tandis que les spécialistes régionaux se concentrent sur des marchés urbains ou côtiers sélectionnés. Thor Urbana opère dans plus de 17 villes mexicaines et déclare 3,7 milliards USD d'actifs sous gestion. Sa plateforme couvre l'acquisition de sites, le développement, les partenariats de marque et la gestion du capital. Cette envergure peut rendre plus difficile pour les promoteurs plus petits de concurrencer pour les sites majeurs et les relations avec les grandes marques hôtelières mondiales.
Les partenariats hôteliers sont une source clé de concurrence. Des promoteurs tels que GFA Grupo Inmobiliario, Inmobilia Desarrollos et MiRA Companies utilisent des marques hôtelières mondiales pour renforcer la confiance des acheteurs et différencier leurs projets. Montage International, Thor Urbana et Life Properties International ont annoncé Montage Valle de Guadalupe, avec une ouverture prévue en 2028. MiRA Companies a également fait avancer Armani Residences Masaryk à Polanco, un projet résidentiel de marque conçu pour une livraison en 2027. Ces initiatives montrent que les marques reconnues, la capacité de livraison et les normes de service sont au cœur de la position concurrentielle du marché de l'immobilier résidentiel de luxe au Mexique.
Il reste de la place pour les promoteurs dans les locations de luxe à long terme et les destinations de style de vie secondaires. Mérida, San Luis Potosí et San Miguel de Allende peuvent offrir des coûts fonciers inférieurs à ceux des principaux marchés métropolitains et de villégiature. Les promoteurs doivent également répondre aux attentes des acheteurs en matière de performance énergétique, de technologie du bâtiment, de sécurité et de gestion fiable. Les certifications de développement durable telles que Leadership in Energy and Environmental Design et Excellence in Design for Greater Efficiencies peuvent aider à satisfaire les exigences formelles des investisseurs et des acheteurs.
Leaders du secteur de l'immobilier résidentiel de luxe au Mexique
-
Grupo GFA
-
Be Grand
-
Grupo Carso
-
Sordo Madaleno
-
Thor Urbana
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché de l'immobilier résidentiel de luxe au Mexique Entreprises couvertes dans ce rapport
- Grupo GFA
- Be Grand
- Grupo Carso
- Sordo Madaleno
- Thor Urbana
- Inmobilia Desarrollos
- Vinte Viviendas Integrales
- Grupo GP
- Grupo Frisa
- Abilia
- MIRA Companies
- Tierra y Armonía
- Grupo Vidanta
- Grupo Lomas
- Be Grand Country and Park Country
- Citelis
- Grupo Caabsa
- Cumbres Residencial
- Grupo SADASI
- Ruba Residencial
Développements industriels récents dans Marché de l'immobilier résidentiel de luxe au Mexique
- Octobre 2026 : KARL LAGERFELD et Grupo Bosque Real ont lancé KARL LAGERFELD Residences Bosque Real à Huixquilucan, au Mexique. La tour de 38 étages est le premier projet résidentiel de la marque en Amérique latine et comprend 73 résidences dépassant chacune 475 mètres carrés. Jafif Arquitectos dirige l'architecture, tandis que The One Atelier supervise les intérieurs. La livraison est prévue pour début 2029.
- Juin 2026 : Murano Global Investments PLC a lancé les préventes de Mondrian Residences Cancun, premier projet résidentiel de marque de Mondrian au Mexique. Le projet comprend 328 résidences entièrement équipées dans la Zone Hôtelière de Cancún et est soutenu par la plateforme Accor One Living.
- Mars 2026 : GFA Grupo Inmobiliario et Hilton Hotels and Resorts ont annoncé Waldorf Astoria Residences Guadalajara. La tour de 30 étages et 128 mètres à Zapopan, Jalisco, proposera 114 résidences conçues par Gensler. La livraison est prévue pour l'hiver 2029.
Périmètre du rapport sur le marché de l'immobilier résidentiel de luxe au Mexique
Aperçu de la segmentation
| Appartements et copropriétés |
| Villas et maisons individuelles |
| Par type de bien | Appartements et copropriétés |
| Villas et maisons individuelles |
Questions clés auxquelles le rapport répond
Quelle est la valeur projetée de l'immobilier résidentiel de luxe au Mexique d'ici 2032 ?
Le secteur devrait atteindre 14,58 milliards USD d'ici 2032, avec un CAGR de 6,28 % de 2027 à 2032. La croissance est soutenue par la richesse intérieure, la demande internationale de résidences secondaires, les résidences de marque et les besoins en logements pour cadres.
Quel type de bien en vente est en tête du segment des logements de luxe au Mexique ?
Les appartements et copropriétés dominent le segment des ventes avec une part de 69,8 % en 2026. Ils sont bien adaptés aux zones haut de gamme denses où le foncier est limité et où les acheteurs apprécient les services de l'immeuble, les équipements et la facilité d'entretien.
Qu'est-ce qui stimule la demande de logements haut de gamme au Mexique ?
La richesse intérieure des particuliers fortunés, les acheteurs internationaux de résidences secondaires, les résidences de marque et la demande de logements pour cadres liée au nearshoring soutiennent la croissance. La demande locale est particulièrement importante à Mexico, Monterrey et Guadalajara, tandis que la demande étrangère reste importante dans les marchés de villégiature.
Quelle localisation mexicaine détient la plus grande part des ventes résidentielles de luxe ?
Mexico est en tête avec 31,2 % des ventes en 2026, soutenue par sa base d'entreprises, ses quartiers haut de gamme établis et ses terrains de premier ordre limités. Polanco et Reforma restent des emplacements importants pour les appartements haut de gamme et les projets résidentiels de marque.
Quelle localisation connaît la croissance la plus rapide pour le développement résidentiel haut de gamme ?
Querétaro devrait croître à un CAGR de 7,20 % jusqu'en 2032, aidée par les investissements de nearshoring et la demande de logements pour cadres. Ses perspectives de croissance dépendent de sites de développement adaptés, de liaisons de transport et d'infrastructures d'eau et de services publics adéquates.
Pourquoi les résidences de marque sont-elles importantes pour les acheteurs de logements haut de gamme ?
Elles combinent la propriété privée avec des normes de service reconnaissables, la gestion immobilière et des équipements liés à l'hôtellerie. Cela peut être précieux pour les acheteurs qui acquièrent un bien avant l'achèvement de la construction, résident à l'étranger ou utilisent un logement comme résidence secondaire.