
Tamanho e Participação do Mercado de Cerveja no México
Visão Geral do Mercado
| Período de Estudo | 2022 - 2032 |
|---|---|
| Período de Dados de Previsão | 2027 - 2032 |
| Tamanho do mercado no ano base (2026) | 14.68 Bilhões de dólares |
| Tamanho do Mercado (2027) | 15.73 Bilhões de dólares |
| Tamanho do Mercado (2032) | 22.82 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 7.72 % |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Cerveja no México por Mordor Intelligence
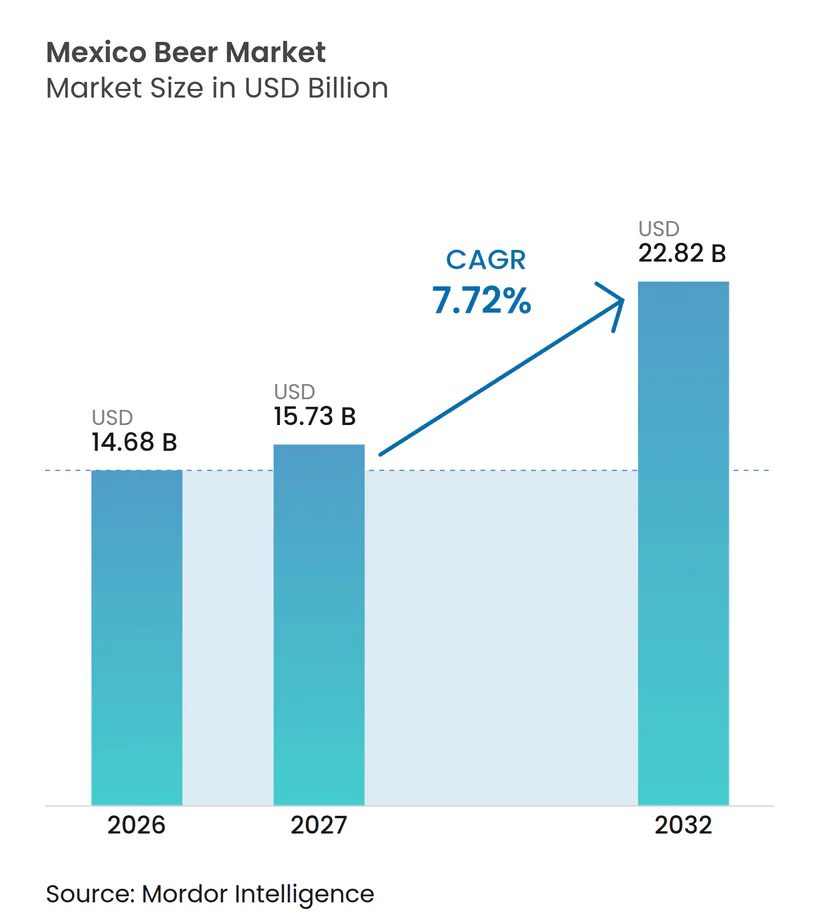
O tamanho do mercado de cerveja no México cresce de 14,68 bilhões de USD em 2026 para 15,73 bilhões de USD em 2027, e a previsão é de que atinja 22,82 bilhões de USD até 2032, a um CAGR de 7,72% no período de 2027-2032. O mercado de cerveja no México se beneficia de ocasiões de consumo consolidadas, ampla disponibilidade no varejo e do papel central da cerveja nos gastos domésticos com bebidas alcoólicas. Espera-se que o valor de mercado cresça mais rapidamente do que a produção, à medida que os consumidores migram cada vez mais para formatos premium e opções sem álcool. A atividade turística e de serviços de alimentação deve sustentar a demanda no canal on-trade, especialmente em destinos de resort e estabelecimentos de hospitalidade urbanos. No entanto, o mercado enfrenta pressão de impostos sobre consumo específico, sensibilidade a preços, escassez hídrica e um sistema de distribuição que confere aos cervejeiros estabelecidos uma vantagem substancial.
Principais Conclusões do Relatório
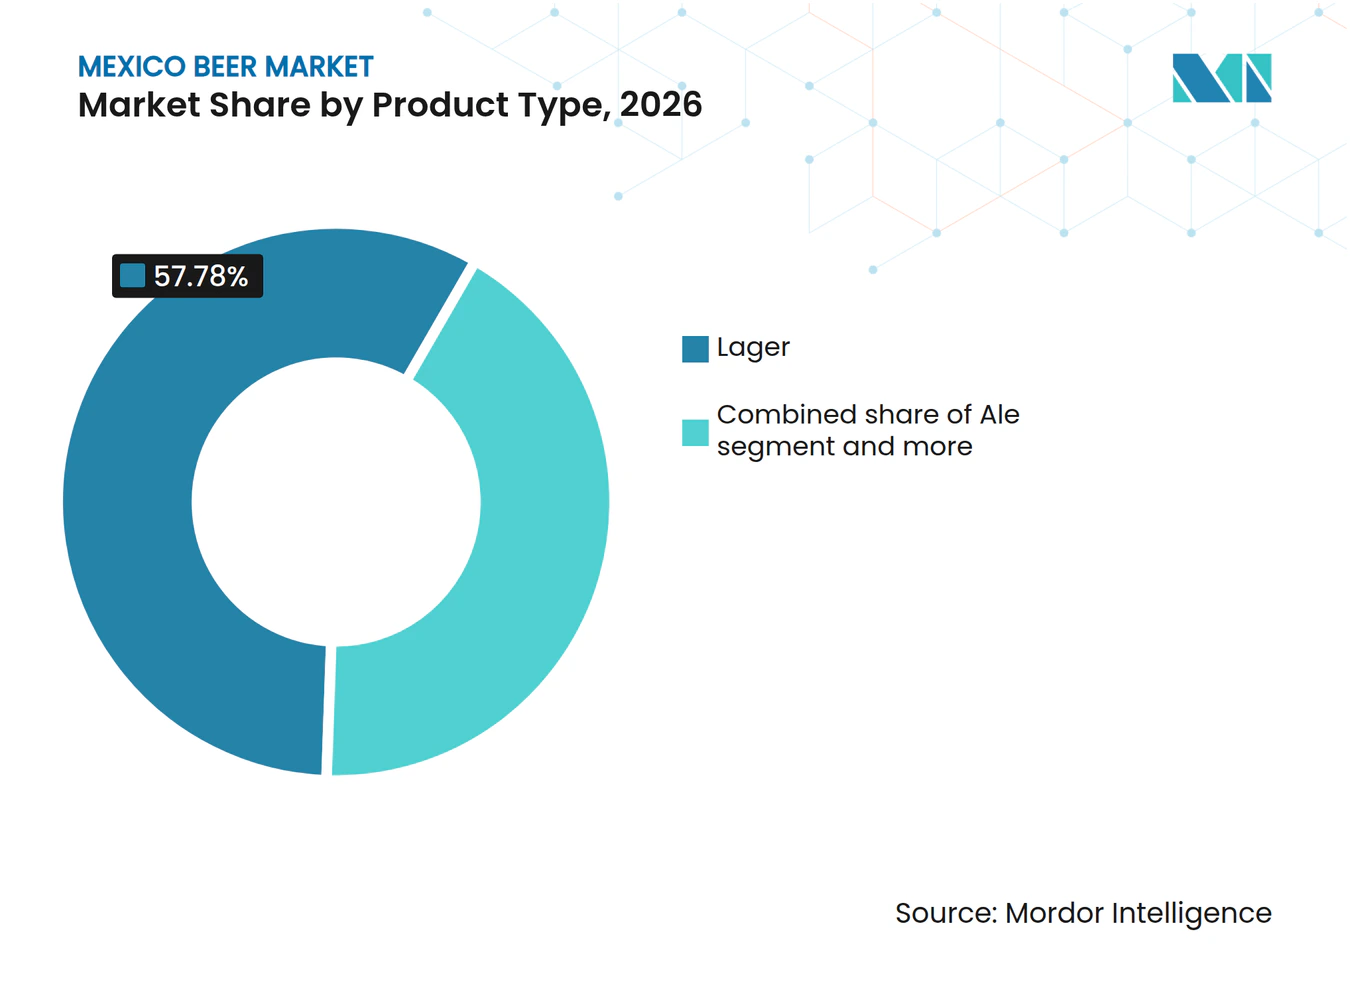
- Por tipo de produto, o lager liderou o mercado de cerveja no México com uma participação de 57,78% em 2026, enquanto a cerveja sem álcool deve registrar o CAGR mais rápido, de 8,73%, durante 2027-2032.
- Por categoria, o padrão reteve uma participação de 66,95% em 2026, enquanto o premium deve expandir a um CAGR de 8,45% até 2032.
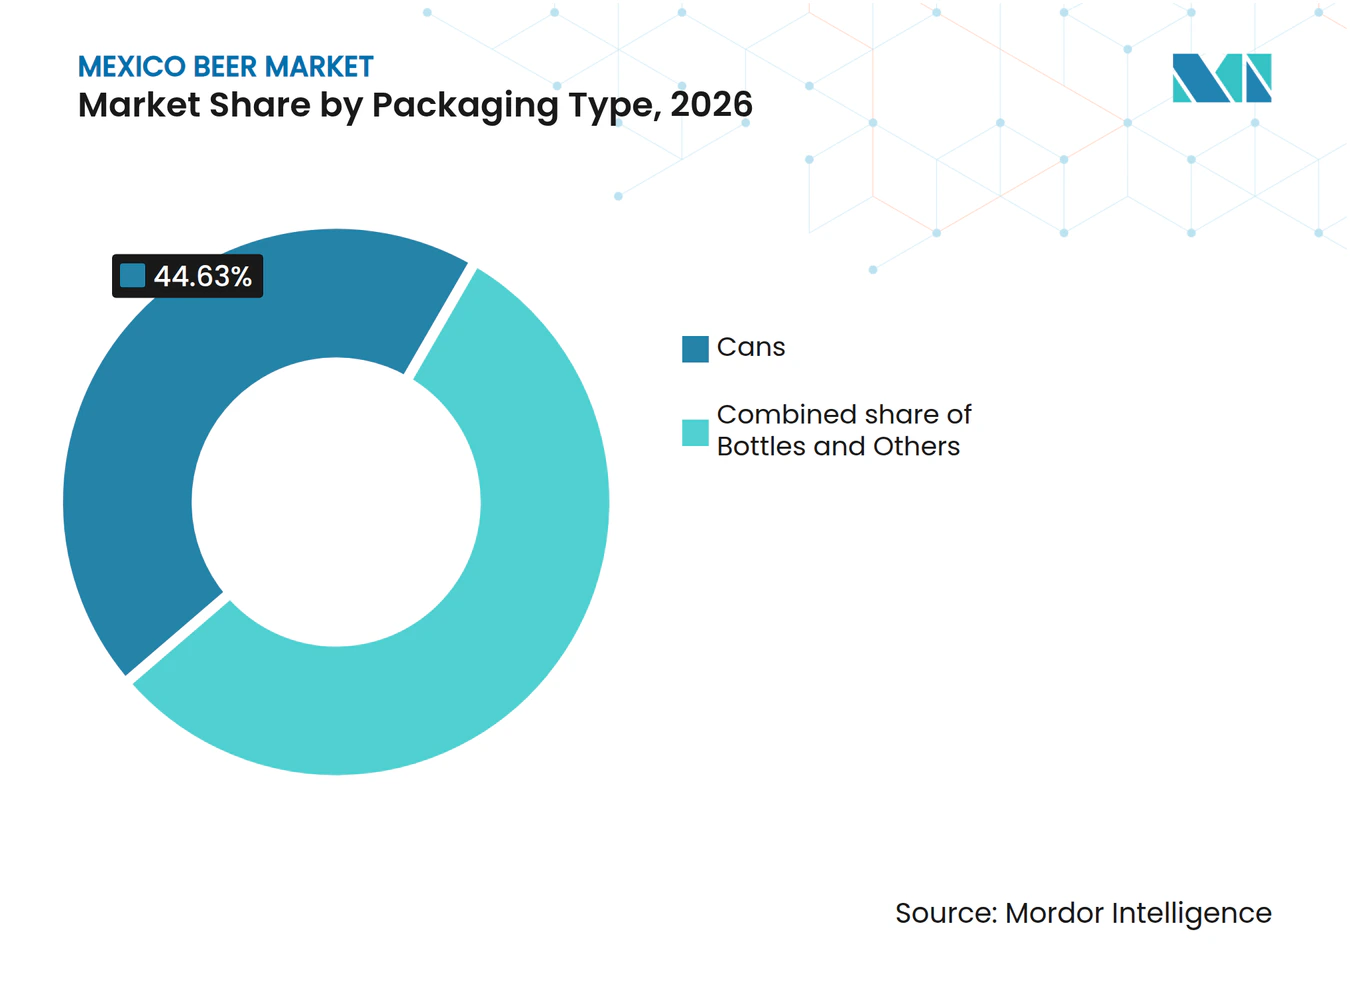
- Por tipo de embalagem, as latas lideraram o mercado com uma participação de 44,63% em 2026, enquanto as garrafas devem registrar o CAGR mais rápido, de 8,64%, durante 2027-2032.
- Por canal de distribuição, o off-trade liderou o mercado com uma participação de 62,12% em 2026, enquanto o on-trade deve registrar o CAGR mais rápido, de 8,32%, durante 2027-2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Perspectivas do Mercado de Cerveja no México
Análise de Impacto dos Impulsionadores*
| Fator Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Forte consumo doméstico e ocasiões de consumo consolidadas | +2.0% | Nacional, com maior intensidade na Cidade do México, Monterrey e Guadalajara | Médio prazo (2-4 anos) |
| Expansão do consumo turístico e de hospitalidade | +1.2% | Corredores de resorts costeiros, incluindo Riviera Maya, Cancún, Los Cabos e Riviera Nayarit | Médio prazo (2-4 anos) |
| Demanda por marcas de cerveja premium e diferenciadas | +1.5% | Nacional, com penetração inicial entre consumidores urbanos de renda mais elevada | Longo prazo (≥ 4 anos) |
| Infraestrutura cervejeira e capacidades da cadeia de suprimentos doméstica | +1.0% | Estados do norte e centro, incluindo Zacatecas, Jalisco e Sonora | Longo prazo (≥ 4 anos) |
| Expansão de cervejarias artesanais e ofertas especiais | +0.8% | Cidade do México, Baja California, Jalisco, Querétaro e Guanajuato | Médio prazo (2-4 anos) |
| Maior disponibilidade de cerveja sem álcool | +1.8% | Nacional, com adoção mais rápida nos principais centros urbanos e locais turísticos | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Forte Consumo Doméstico Ancorado pelo Aprofundamento das Ocasiões de Consumo
A cerveja está profundamente enraizada na cultura social do México, com o consumo intimamente associado a reuniões familiares, encontros informais, ocasiões gastronômicas e atividades de lazer. Em 1º de agosto de 2025, o Ministério da Agricultura do México descreveu a cerveja como parte das tradições culturais e culinárias do país, destacando seu papel nas reuniões familiares e sua versatilidade no acompanhamento de uma ampla variedade de pratos mexicanosSaúde ao México, gob.mx">[1]. Essa relevância cultural sustenta o consumo de cerveja tanto em ocasiões on-trade quanto off-trade. A ampla disponibilidade de marcas domésticas em supermercados, lojas de conveniência, restaurantes e bares amplia ainda mais a acessibilidade. Em conjunto, esses fatores reforçam a posição da cerveja como uma bebida familiar e amplamente consumida no México.
Turismo Impulsionando a Demanda Premium no Canal On-Trade
De acordo com o MarketView de Hospitalidade e Turismo da CBRE México, referente ao quarto trimestre de 2025, publicado em março de 2026, o México recebeu 47,8 milhões de turistas internacionais em 2025, um aumento de 6,1% em relação ao ano anteriorMarketView - Hospitalidade e Turismo, cbre.com.mx">[2]. Restaurantes, bares e casas noturnas responderam por 15,3% da contribuição do turismo ao PIB, vinculando diretamente os gastos dos visitantes às ocasiões de hospitalidade. O Conselho Mundial de Viagens e Turismo declarou que viagens e turismo representaram 15,1% do PIB do México em 2025, avaliado em 281 bilhões de USD. Os visitantes têm maior probabilidade de adquirir cerveja em hotéis, restaurantes, bares e locais de entretenimento, onde as ofertas premium e os estilos globais de cerveja têm maior visibilidade. Essa tendência sustenta valores médios de transação mais elevados e expõe os consumidores domésticos a produtos que podem, subsequentemente, gerar demanda no canal off-trade.
Demanda Crescente por Cervejas Premium e Diferenciadas
O mercado de cerveja do México é sustentado pelo interesse dos consumidores em perfis de sabor distintos, estilos de fabricação refinados e produtos que proporcionam uma experiência de consumo diferenciada. Em 5 de agosto de 2025, a HEINEKEN México celebrou o 120º aniversário da Bohemia, marca reconhecida como pioneira no segmento de cerveja premium do México, com seu refinado estilo Pilsner e herança cervejeira europeia. Tais desenvolvimentos demonstram como os cervejeiros utilizam o posicionamento premium, ingredientes diferenciados e perfis de sabor especializados para atrair consumidores que buscam alternativas às ofertas convencionais de cerveja. Essa estratégia também ajuda os fabricantes a fortalecer a diferenciação de marca e a direcionar-se a consumidores dispostos a pagar mais por experiências cervejeiras distintas.
Cerveja Sem Álcool Amplia as Opções dos Consumidores
A cerveja sem álcool registrou forte crescimento no material fornecido, expandindo-se significativamente mais rápido do que a cerveja convencional. Isso indica oportunidades para criar novas ocasiões de consumo entre consumidores que buscam sabor e participação social sem álcool, em vez de substituir todas as ocasiões de consumo de cerveja convencional. O tratamento regulatório do México para bebidas com menos de 2% de teor alcoólico por volume exige rotulagem cuidadosa e declarações transparentes sobre o produto. O mercado de cerveja no México pode se beneficiar de declarações mais claras que melhorem a compreensão dos consumidores sobre as opções sem álcool e fortaleçam a confiança na categoria. A expansão da disponibilidade nos canais de supermercado, conveniência, hospitalidade e digital será fundamental para converter a conscientização dos consumidores em compras recorrentes.
Análise de Impacto dos Fatores Restritivos*
| Fator Restritivo | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Alta tributação sobre consumo específico e sensibilidade a preços | -0.3% | Nacional, com maior efeito sobre grupos de consumidores de baixa renda e rurais | Médio prazo (2-4 anos) |
| Restrições à publicidade e promoção de bebidas alcoólicas | -0.2% | Nacional, aplicadas pela COFEPRIS e pela Secretaria de Saúde | Longo prazo (≥ 4 anos) |
| Restrições locais à venda de bebidas alcoólicas e horários de funcionamento | -0.2% | Nível estadual e municipal, especialmente na Cidade do México e nos estados do norte | Curto prazo (≤ 2 anos) |
| Riscos climáticos para o fornecimento de cevada e as operações de fabricação de cerveja | -0.3% | Norte do México, incluindo Sonora, Chihuahua, Baja California e Zacatecas | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Alta Tributação sobre Consumo Específico e Sensibilidade a Preços
O mercado de cerveja do México enfrenta pressão de preços decorrente do Imposto Especial sobre Produção e Serviços (IEPS) federal, que eleva o custo das bebidas alcoólicas e pode limitar a flexibilidade de precificação das cervejarias. Nos termos do Artigo 2 da Lei do IEPS do México, a alíquota aplicável à cerveja com teor alcoólico de até 14° GL é de 26,5% em 2025, enquanto as bebidas com teor alcoólico acima de 14° GL e até 20° GL serão tributadas a 30%Lei sobre o Imposto Especial, mexico.justia.com">[3]. Essa carga tributária pode elevar os preços finais no varejo, tornando a acessibilidade uma consideração fundamental para os consumidores sensíveis a preços. Consequentemente, as cervejarias podem enfrentar dificuldades em repassar os custos tributários e operacionais mais elevados aos consumidores sem afetar a demanda, especialmente nas categorias econômica e popular, onde os consumidores têm maior probabilidade de optar por marcas de menor preço ou ofertas promocionais.
Riscos Climáticos para o Fornecimento de Cevada e as Operações de Fabricação de Cerveja
O mercado de cerveja do México enfrenta riscos relacionados ao clima que podem perturbar a disponibilidade de cevada e as operações de fabricação de cerveja, que demandam grande quantidade de água. Secas prolongadas, precipitações irregulares e temperaturas extremas podem afetar negativamente o cultivo de cevada, potencialmente reduzindo as colheitas e causando flutuações na disponibilidade de matéria-prima e nos custos de aquisição. A escassez hídrica também representa um desafio operacional para as cervejarias, pois a água é essencial para a fabricação, limpeza, resfriamento e outros processos produtivos. Essas condições podem elevar os custos de abastecimento e operação, complicar o planejamento da produção e pressionar as margens de lucro dos fabricantes. Consequentemente, a variabilidade climática permanece como um fator restritivo fundamental para a confiabilidade da cadeia de suprimentos e a estabilidade de custos no setor cervejeiro do México.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Produto: O Lager Mantém Escala Enquanto a Cerveja Sem Álcool Lidera o Crescimento
O lager detém 57,78% da participação do mercado de cerveja no México em 2026, sustentado por perfis de sabor familiares e amplo acesso no varejo. Pilsners econômicos, rótulos populares e lagers de sessão premium permitem que a categoria atenda a múltiplos pontos de preço sem exigir que os consumidores alterem seus hábitos habituais de consumo. Essa amplitude é importante porque o consumo doméstico, as reuniões informais, o varejo de conveniência e o serviço em restaurantes favorecem diferentes tamanhos de embalagem e faixas de preço. As duas maiores cervejarias aproveitam extensas redes de distribuição, equipamentos de refrigeração e relacionamentos de longa data com varejistas para manter a disponibilidade do lager em pequenos estabelecimentos, supermercados e locais de hospitalidade.
A Cerveja Sem Álcool deve registrar um CAGR de 8,73% até 2032, a taxa de crescimento mais rápida entre os tipos de produto. Sua penetração volumétrica de 0,6% confere ao segmento uma base pequena e espaço significativo para uma adoção mais ampla entre consumidores que buscam uma alternativa para o trabalho, direção, esportes ou ocasiões sociais. O volume deve atingir 60 milhões de litros em 2025, indicando que a demanda se expandiu além de uma oferta de nicho. A demanda por participação em ocasiões sociais sem álcool sustenta o tamanho do mercado de cerveja no México para a Cerveja Sem Álcool. De acordo com a norma mexicana aplicável, os produtos com menos de 2% de teor alcoólico por volume não podem ser rotulados como "cerveja", exigindo comunicação clara ao consumidor.



Por Categoria: O Padrão Sustenta a Demanda Ampla Enquanto o Premium Eleva o Valor
A cerveja padrão respondeu por uma participação de 66,95% do mercado de cerveja no México em 2026, refletindo o amplo consumo de massa e a sensibilidade a preços das famílias. As marcas padrão atendem às ocasiões cotidianas por meio de pontos de venda informais, lojas de conveniência, supermercados e compras domésticas, onde a disponibilidade consistente influencia fortemente as compras recorrentes. Essa categoria inclui lagers domésticos econômicos e produtos de produção em massa de nível intermediário que competem em múltiplos pontos de preço locais. A concorrência se concentra em preços, garrafas retornáveis, disponibilidade no varejo e densidade de distribuição local. Embora a categoria permaneça fundamental para o volume geral, ela enfrenta maior exposição a impostos, inflação e pressões sobre o orçamento familiar.
A cerveja premium deve crescer a um CAGR de 8,45% até 2032, mais rapidamente do que qualquer outro segmento de categoria. O material baseado na NielsenIQ fornecido indica que as marcas premium responderam por 29% do crescimento dos gastos com bens de consumo, vinculando o crescimento do valor da categoria à disposição dos consumidores de pagar por produtos diferenciados. O setor cervejeiro do México está respondendo ao enfatizar experiências em vez de apenas atributos do produto. Atividades baseadas em eventos, harmonizações gastronômicas, posicionamento em hospitalidade, embalagens distintas e maior ênfase na procedência artesanal podem sustentar a realização de preços. Essas estratégias requerem investimento e favorecem empresas com forte capacidade financeira, marcas consolidadas e extensas redes de distribuição.
Por Tipo de Embalagem: As Latas Lideram a Demanda Atual Enquanto as Garrafas Ganham Valor
As latas responderam por uma participação de valor de 44,63% em 2026, impulsionadas por sua portabilidade, ampla disponibilidade e adequação para compras no canal off-trade. Sua acessibilidade e conveniência sustentam o consumo doméstico, reuniões informais, compras no varejo e ocasiões que exigem fácil armazenamento e transporte. Os consumidores também reconhecem que o alumínio protege a cerveja da luz ultravioleta, reforçando a percepção de qualidade do produto. Esse benefício é relevante tanto nos canais de varejo artesanal urbano quanto nas vendas populares. Outros formatos de embalagem incluem barris de chope e contêineres a granel utilizados por restaurantes, bares e locais de hospitalidade.
As garrafas devem registrar um CAGR de 8,64% até 2032, a taxa de crescimento mais rápida entre os tipos de embalagem. Os formatos de vidro premium para dose individual e os sistemas de vidro retornável sustentam o tamanho do mercado de cerveja no México para garrafas. O programa 2025-2027 do Grupo Modelo inclui a modernização da infraestrutura de embalagens retornáveis para mais de 300.000 varejistas de pequeno formato, criando um caminho prático para a expansão do formato. As cervejas artesanais também costumam atingir preços unitários mais elevados em formatos engarrafados, sustentando o crescimento do valor. Requisitos ambientais e de economia circular podem favorecer ainda mais os sistemas retornáveis e incentivar os varejistas a manter capacidade de logística reversa.

Por Canal de Distribuição: A Escala do Off-Trade Sustenta o Alcance Enquanto o On-Trade Constrói Valor
O off-trade deve responder por 62,12% da receita em 2026, destacando a importância do consumo doméstico e social informal. Lojas de conveniência, supermercados e pequenos mercados de bairro formam o núcleo deste canal, proporcionando acesso local frequente em áreas urbanas e de varejo informal. As cervejarias incumbentes investiram em equipamentos de cadeia de frio, posicionamento de refrigeradores, financiamento a varejistas e modernização de lojas. Essas iniciativas podem melhorar a disponibilidade do produto, ao mesmo tempo em que dificultam o acesso comparável para marcas independentes.
O on-trade deve expandir a um CAGR de 8,32% até 2032, sustentado pelo crescimento contínuo nos setores de hospitalidade e serviços de alimentação. Bares de hotéis, restaurantes premium, bares de cerveja artesanal e locais turísticos crescem mais rapidamente do que as cantinas tradicionais. Esses estabelecimentos podem sustentar valores de transação mais elevados e oferecer aos consumidores um mix de produtos mais amplo do que os pontos de venda de bairro. O crescimento dependerá da demanda dos visitantes, do poder de compra local e da capacidade dos operadores de gerenciar os custos de insumos.
Análise Geográfica
O mercado de cerveja no México é avaliado como uma única geografia nacional e deve crescer a um CAGR de 7,72% de 2027 a 2032. No entanto, as dinâmicas regionais permanecem importantes, pois influenciam o consumo, o investimento, o risco de abastecimento e a demanda por produtos premium. A Cidade do México, o Estado do México, Jalisco e Nuevo León constituem a principal área de valor do país, combinando rendas disponíveis mais elevadas com intensa atividade de varejo e hospitalidade. Esses locais também respondem por uma parcela significativa das mais de 2.500 cervejarias artesanais, além de canais de supermercado, conveniência e on-trade que sustentam ofertas premium e padrão-plus.
Destinos costeiros, incluindo Cancún, Riviera Maya, Los Cabos e Riviera Nayarit, impulsionam o consumo de cerveja on-trade e premium acima da média. Os gastos mais elevados com hospedagem criam oportunidades para vendas de cerveja premium em resorts, restaurantes e outros locais de hospitalidade. Os picos sazonais de turismo e a alta concentração de visitantes internacionais aumentam ainda mais a demanda por variedades de cerveja importadas, premium e produzidas localmente. Nesses corredores turísticos, os gastos dos visitantes e os formatos de hospitalidade exercem maior influência sobre o tamanho do mercado de cerveja no México do que a população local isoladamente.
A Península de Yucatán está emergindo como uma área de crescimento adicional, impulsionada por investimentos em infraestrutura, movimentação populacional e nova capacidade produtiva. A HEINEKEN México anunciou um programa de investimentos de 2,75 bilhões de USD até 2028, que inclui a construção de sua oitava cervejaria mexicana em Kanasín, Yucatán. A instalação terá uma capacidade inicial de 4 milhões de hectolitros, expansível para 8 milhões de hectolitros. Os locais do norte permanecem estrategicamente importantes devido à sua base produtiva consolidada, proximidade com a fronteira dos EUA e maior exposição às restrições hídricas identificadas no estudo geográfico revisado por pares.
Cenário Competitivo
Concentração do Mercado
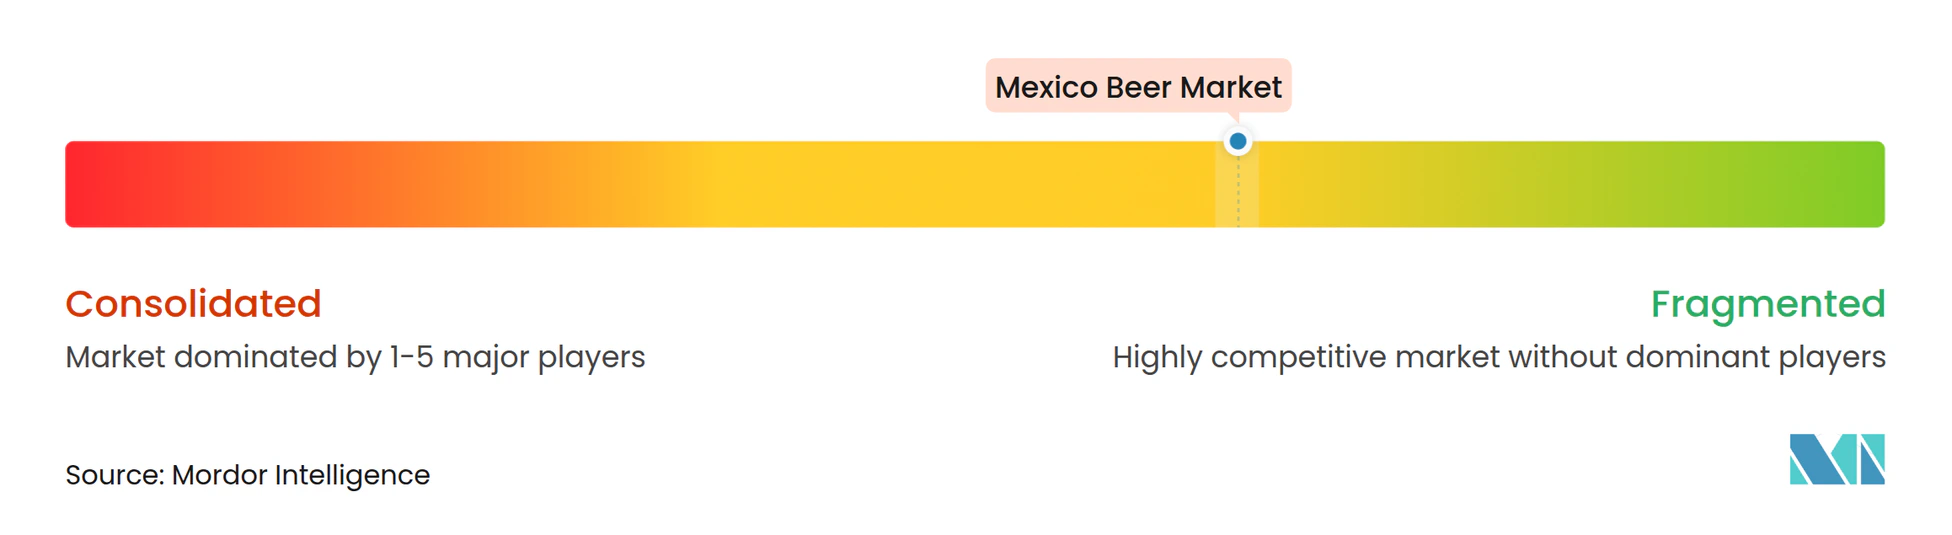
O mercado de cerveja no México possui uma estrutura altamente concentrada, com o Grupo Modelo e a HEINEKEN México respondendo coletivamente pela maioria do mercado. As principais cervejarias se beneficiam de extensos portfólios de marcas, sistemas de produção em larga escala, relacionamentos consolidados com o varejo e amplas redes de distribuição nacional. Seus investimentos em refrigeradores, modernização, crédito a varejistas e infraestrutura de varejo ampliam ainda mais seu acesso a lojas de pequeno formato.
O Grupo Modelo anunciou 3,6 bilhões de USD em investimentos domésticos para 2025-2027, incluindo modernização de plantas, atualizações digitais e de refrigeração para mais de 300.000 varejistas de pequeno formato, e programas de reciclagem de vidro. A HEINEKEN México anunciou sua cervejaria em Kanasín como parte de uma estratégia que combina expansão de capacidade com uma localização logística regional próxima a conexões rodoviárias, ferroviárias e portuárias. Esses investimentos sustentam a expansão de capacidade, a resiliência do fornecimento, a gestão hídrica, iniciativas de embalagem e a execução nos canais.
Os participantes menores estão direcionando-se à cerveja sem álcool, produtos artesanais premium, bares de cerveja artesanal, vendas online e ofertas locais diferenciadas que não dependem exclusivamente do acesso tradicional a supermercados. A Cervecería Punto Medio garantiu distribuição por meio da HEB na região do Bajío, alcançando mais de 120 pontos de venda com uma capacidade de produção mensal de 12.000 litros.
Líderes do Setor Cervejeiro no México
-
Anheuser-Busch InBev SA/NV
-
HEINEKEN México, S. de R.L. de C.V.
-
Baja Brewing Company
-
Cervecería Minerva
-
Grupo Modelo, S.A. de C.V.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Desenvolvimentos Recentes do Setor
- Agosto de 2026: O Grupo Modelo está construindo um novo complexo de fabricação e engarrafamento de cerveja em Apan, Hidalgo, com um investimento de 760 milhões de USD (MXN 14 bilhões). A instalação tem uma capacidade de produção inicial de 12 milhões de hectolitros por ano. O projeto criou mais de 4.500 empregos na construção e gera mais de 600 postos operacionais diretos. Como um dos maiores investimentos em uma única unidade cervejeira na rede global da empresa, a instalação faz parte do compromisso de investimento de 3,6 bilhões de USD do Grupo Modelo no México para 2025-2027.
- Junho de 2025: A HEINEKEN México anunciou um programa de investimentos de 2,75 bilhões de USD até 2028. O programa inclui a construção de sua oitava cervejaria no México, localizada em Kanasín, Yucatán. A instalação terá uma capacidade de produção inicial de 4 milhões de hectolitros, com potencial de expansão para 8 milhões de hectolitros, e criará mais de 3.000 empregos diretos e indiretos.
- Maio de 2025: O Grupo Modelo expandiu seu portfólio de cerveja sem álcool Model0%, identificando o México como um mercado-piloto central no material fornecido. A empresa tinha como objetivo que os produtos sem álcool e com baixo teor alcoólico representassem pelo menos 20% de seu volume global.
Escopo do Relatório do Mercado de Cerveja no México
A cerveja é uma bebida alcoólica produzida pela fermentação de grãos maltados — principalmente cevada — com água, lúpulo e levedura. Está disponível em diversas variedades, incluindo lager, ale, stout, porter e cerveja de trigo.
O mercado de cerveja no México é segmentado por tipo de produto, categoria, tipo de embalagem e canal de distribuição. Por tipo de produto, o mercado é segmentado em ale, lager, cerveja sem álcool e outros. Por categoria, o mercado é segmentado em padrão e premium. Por tipo de embalagem, o mercado é segmentado em garrafas, latas e outros. Por canal de distribuição, o mercado é segmentado em on-trade e off-trade (lojas especializadas em bebidas alcoólicas e outros canais off-trade). As previsões de mercado são fornecidas em termos de valor (USD) e volume (litros).
| Ale |
| Lager |
| Cerveja Sem Álcool |
| Outros |
| Padrão |
| Premium |
| Garrafas |
| Latas |
| Outros |
| On-Trade | |
| Off-Trade | Lojas Especializadas em Bebidas Alcoólicas |
| Outros Canais Off-Trade |
| Por Tipo de Produto | Ale | |
| Lager | ||
| Cerveja Sem Álcool | ||
| Outros | ||
| Por Categoria | Padrão | |
| Premium | ||
| Por Tipo de Embalagem | Garrafas | |
| Latas | ||
| Outros | ||
| Por Canal de Distribuição | On-Trade | |
| Off-Trade | Lojas Especializadas em Bebidas Alcoólicas | |
| Outros Canais Off-Trade | ||
Principais Questões Respondidas no Relatório
Qual é o tamanho atual e projetado do mercado de cerveja no México?
O mercado de cerveja no México foi avaliado em 14,68 bilhões de USD em 2026 e deve crescer de 15,73 bilhões de USD em 2027 para 22,82 bilhões de USD até 2032, registrando um CAGR de 7,72% durante 2027-2032.
Qual tipo de produto deteve a maior participação do mercado de cerveja no México em 2026?
A cerveja lager foi o principal tipo de produto, respondendo por 57,78% do mercado em 2026.
Qual categoria dominou o mercado de cerveja no México em 2026?
A categoria de cerveja padrão dominou o mercado, detendo uma participação de 66,95% em 2026.
Qual foi o tipo de embalagem mais popular no mercado de cerveja no México em 2026?
As latas foram o formato de embalagem mais amplamente utilizado, capturando 44,63% do mercado em 2026.
Qual canal de distribuição respondeu pela maior participação de mercado em 2026?
O canal off-trade liderou o mercado com uma participação de 62,12% em 2026.