
Marktgröße und Marktanteil des mexikanischen Biermarkts
Marktübersicht
| Studienzeitraum | 2022 - 2032 |
|---|---|
| Prognosedatenzeitraum | 2027 - 2032 |
| Marktgröße im Basisjahr (2026) | 14.68 Milliarden US-Dollar |
| Marktgröße (2027) | 15.73 Milliarden US-Dollar |
| Marktgröße (2032) | 22.82 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 7.72 % |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des mexikanischen Biermarkts von Mordor Intelligence
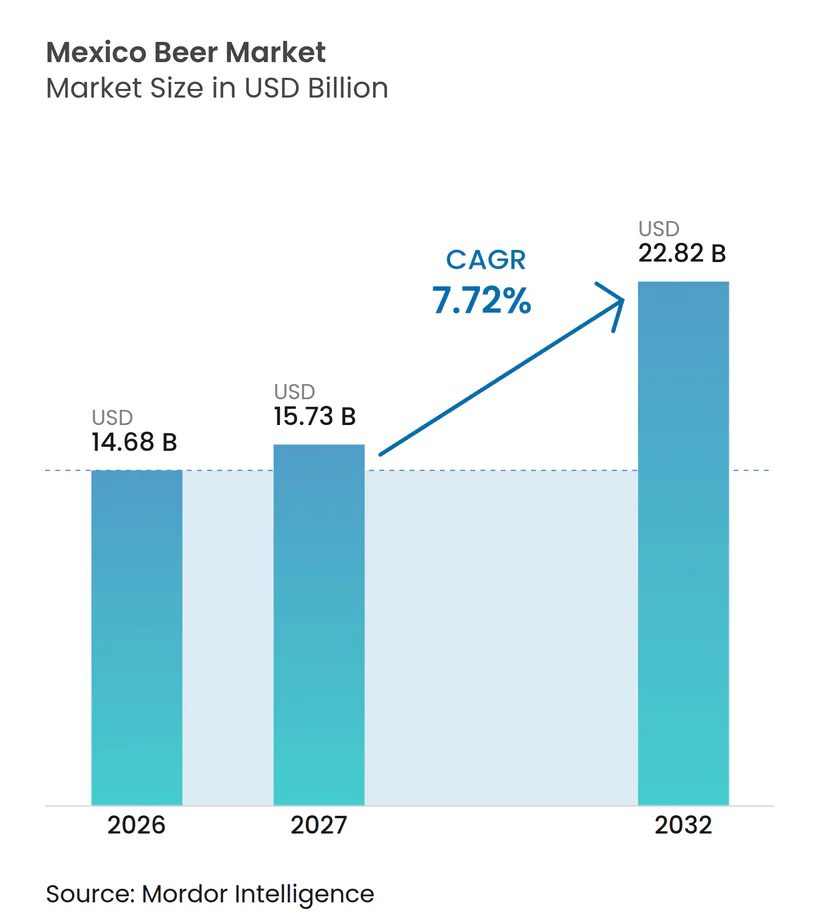
Die Marktgröße des mexikanischen Biermarkts wächst von 14,68 Milliarden USD im Jahr 2026 auf 15,73 Milliarden USD im Jahr 2027 und soll bis 2032 bei einer CAGR von 7,72 % über den Zeitraum 2027–2032 einen Wert von 22,82 Milliarden USD erreichen. Der mexikanische Biermarkt profitiert von etablierten Trinkanlässen, einer breiten Einzelhandelsverfügbarkeit und der zentralen Rolle von Bier bei den Ausgaben für alkoholische Getränke im Inland. Es wird erwartet, dass der Marktwert schneller wächst als die Produktion, da Verbraucher zunehmend auf Premium-Formate und alkoholfreie Optionen umsteigen. Tourismus- und Gastronomieaktivitäten dürften die On-Trade-Nachfrage stützen, insbesondere in Urlaubszielen und städtischen Gastgewerbestandorten. Der Markt steht jedoch unter Druck durch Verbrauchsteuern, Preissensibilität, Wasserknappheit und ein Vertriebssystem, das etablierten Brauereien einen erheblichen Vorteil verschafft.
Wichtigste Erkenntnisse des Berichts
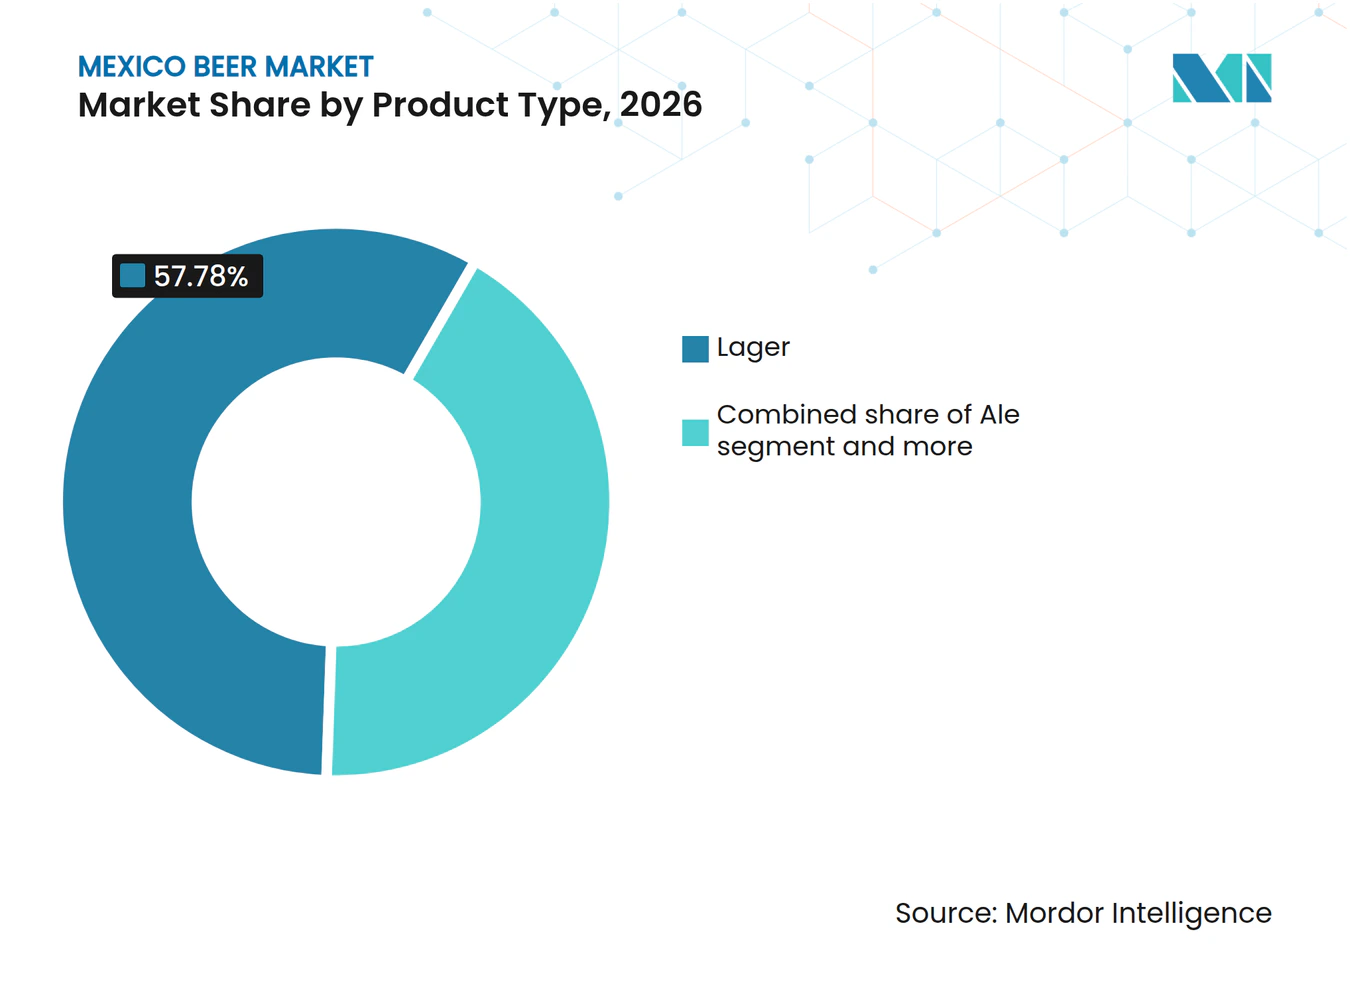
- Nach Produkttyp führte Lager den mexikanischen Biermarkt mit einem Anteil von 57,78 % im Jahr 2026 an, während alkoholfreies Bier voraussichtlich die schnellste CAGR von 8,73 % im Zeitraum 2027–2032 verzeichnen wird.
- Nach Kategorie hielt Standard im Jahr 2026 einen Anteil von 66,95 %, während Premium voraussichtlich bis 2032 mit einer CAGR von 8,45 % wachsen wird.
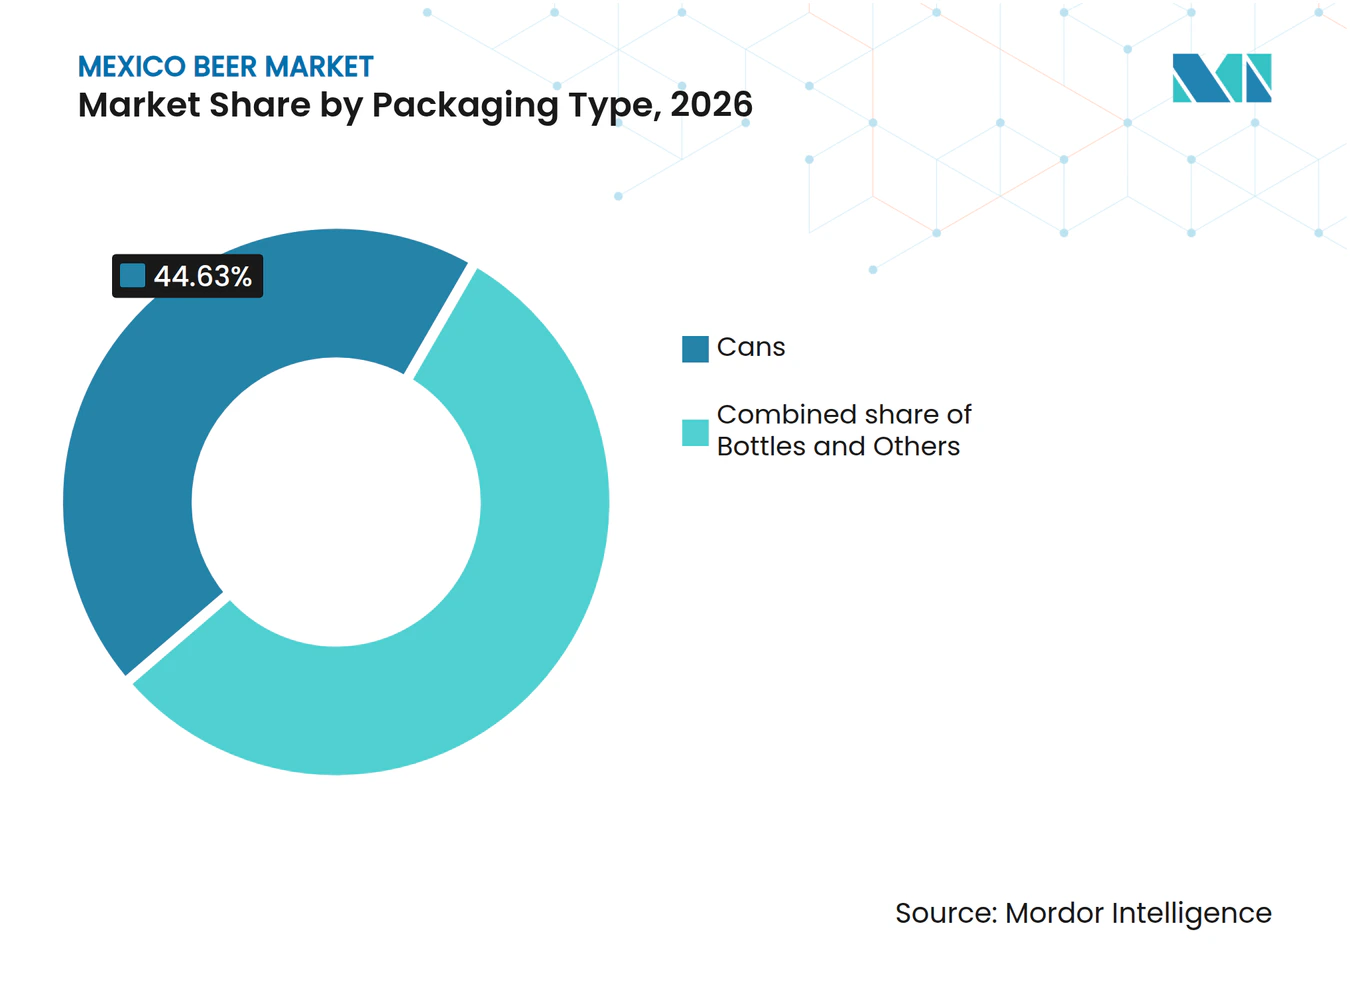
- Nach Verpackungstyp führten Dosen den Markt mit einem Anteil von 44,63 % im Jahr 2026 an, während Flaschen voraussichtlich die schnellste CAGR von 8,64 % im Zeitraum 2027–2032 verzeichnen werden.
- Nach Vertriebskanal führte Off-Trade den Markt mit einem Anteil von 62,12 % im Jahr 2026 an, während On-Trade voraussichtlich die schnellste CAGR von 8,32 % im Zeitraum 2027–2032 verzeichnen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Trends und Erkenntnisse im mexikanischen Biermarkt
Analyse der Auswirkungen von Markttreibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Starker Inlandskonsum und etablierte Trinkanlässe | +2.0% | National, mit Schwerpunkt in Mexiko-Stadt, Monterrey und Guadalajara | Mittelfristig (2–4 Jahre) |
| Ausweitung des Tourismus- und Gastgewerbeverbrauchs | +1.2% | Küstenresortkorridore, darunter Riviera Maya, Cancún, Los Cabos und Riviera Nayarit | Mittelfristig (2–4 Jahre) |
| Nachfrage nach Premium- und differenzierten Biermarken | +1.5% | National, mit früher Durchdringung bei einkommensstärkeren städtischen Verbrauchern | Langfristig (≥ 4 Jahre) |
| Brauinfrastruktur und inländische Lieferkettenkapazitäten | +1.0% | Nördliche und zentrale Bundesstaaten, darunter Zacatecas, Jalisco und Sonora | Langfristig (≥ 4 Jahre) |
| Expansion von Craft-Brauereien und Spezialangeboten | +0.8% | Mexiko-Stadt, Baja California, Jalisco, Querétaro und Guanajuato | Mittelfristig (2–4 Jahre) |
| Breitere Verfügbarkeit von alkoholfreiem Bier | +1.8% | National, mit schnellerer Akzeptanz in großen städtischen und touristischen Standorten | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Starker Inlandskonsum, verankert durch zunehmende Trinkanlässe
Bier ist tief in der sozialen Kultur Mexikos verwurzelt, wobei der Konsum eng mit Familientreffen, informellen Zusammenkünften, Essensanlässen und Freizeitaktivitäten verbunden ist. Am 1. August 2025 beschrieb das mexikanische Landwirtschaftsministerium Bier als Teil der kulturellen und kulinarischen Traditionen des Landes und hob seine Rolle bei Familientreffen sowie seine Vielseitigkeit bei der Kombination mit einer breiten Palette mexikanischer Gerichte hervorProst auf Mexiko, gob.mx">[1]. Diese kulturelle Relevanz unterstützt den Bierkonsum sowohl bei On-Trade- als auch bei Off-Trade-Anlässen. Die weitverbreitete Verfügbarkeit inländischer Marken in Lebensmittelgeschäften, Convenience-Stores, Restaurants und Bars erhöht die Zugänglichkeit zusätzlich. Insgesamt stärken diese Faktoren die Position von Bier als vertrautes und weit verbreitetes Getränk in Mexiko.
Tourismus treibt die Premium-On-Trade-Nachfrage an
Laut CBRE Mexikos MarketView Hospitality and Tourism, Q4 2025, veröffentlicht im März 2026, empfing Mexiko im Jahr 2025 47,8 Millionen internationale Touristen, ein Anstieg von 6,1 % gegenüber dem VorjahrMarketView - Hospitality and Tourism, cbre.com.mx">[2]. Restaurants, Bars und Nachtclubs machten 15,3 % des touristischen BIP-Beitrags aus und verknüpfen die Besucherausgaben direkt mit Gastgewerbeanlässen. Der Welttourismusrat erklärte, dass Reisen und Tourismus im Jahr 2025 15,1 % des BIP Mexikos ausmachten, mit einem Wert von 281 Milliarden USD. Besucher kaufen Bier eher in Hotels, Restaurants, Bars und Unterhaltungseinrichtungen, wo Premium-Angebote und internationale Bierstile eine größere Sichtbarkeit haben. Dieser Trend unterstützt höhere durchschnittliche Transaktionswerte und setzt inländische Verbraucher Produkten aus, die anschließend Off-Trade-Nachfrage generieren können.
Steigende Nachfrage nach Premium- und differenzierten Bieren
Mexikos Biermarkt wird durch das Verbraucherinteresse an unverwechselbaren Geschmacksprofilen, verfeinerten Braustilen und Produkten gestützt, die ein differenziertes Trinkerlebnis bieten. Am 5. August 2025 feierte HEINEKEN México das 120-jährige Jubiläum von Bohemia, einer Marke, die als Pionier im mexikanischen Premium-Biersegment anerkannt ist, mit ihrem verfeinerten Pilsner-Stil und europäischem Brauerbe. Solche Entwicklungen zeigen, wie Brauer Premium-Positionierung, differenzierte Zutaten und spezialisierte Geschmacksprofile nutzen, um Verbraucher anzusprechen, die Alternativen zu konventionellen Bierangeboten suchen. Diese Strategie hilft Herstellern auch dabei, die Markendifferenzierung zu stärken und Verbraucher anzusprechen, die bereit sind, für unverwechselbare Biererlebnisse einen Aufpreis zu zahlen.
Alkoholfreies Bier erweitert die Verbraucherauswahl
Alkoholfreies Bier verzeichnete im bereitgestellten Material ein starkes Wachstum und expandierte deutlich schneller als konventionelles Bier. Dies deutet auf Möglichkeiten hin, neue Konsumgelegenheiten bei Verbrauchern zu schaffen, die Geschmack und soziale Teilhabe ohne Alkohol suchen, anstatt alle konventionellen Bieranlässe zu ersetzen. Die regulatorische Behandlung von Getränken mit weniger als 2 % Alkohol nach Volumen in Mexiko erfordert eine sorgfältige Produktkennzeichnung und transparente Produktaussagen. Der mexikanische Biermarkt kann von klareren Aussagen profitieren, die das Verbraucherverständnis für alkoholfreie Optionen verbessern und das Vertrauen in die Kategorie stärken. Die Ausweitung der Verfügbarkeit in Lebensmittel-, Convenience-, Gastronomie- und digitalen Kanälen wird entscheidend sein, um das Verbraucherbewusstsein in Wiederholungskäufe umzuwandeln.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Verbrauchsbesteuerung und Preissensibilität | -0.3% | National, mit stärkerer Auswirkung auf einkommensschwächere und ländliche Verbrauchergruppen | Mittelfristig (2–4 Jahre) |
| Beschränkungen bei der Alkoholwerbung und -förderung | -0.2% | National, durchgesetzt von COFEPRIS und der Secretaría de Salud | Langfristig (≥ 4 Jahre) |
| Lokale Beschränkungen für Alkoholverkauf und Öffnungszeiten | -0.2% | Auf Bundesstaats- und Gemeindeebene, insbesondere in Mexiko-Stadt und den nördlichen Bundesstaaten | Kurzfristig (≤ 2 Jahre) |
| Klimarisiken für die Gerstenversorgung und den Braubetrieb | -0.3% | Nordmexiko, einschließlich Sonora, Chihuahua, Baja California und Zacatecas | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Verbrauchsbesteuerung und Preissensibilität
Mexikos Biermarkt steht unter Preisdruck durch die bundesstaatliche Sondersteuer auf Produktion und Dienstleistungen (IEPS), die die Kosten für alkoholische Getränke erhöht und die Preisflexibilität der Brauereien einschränken kann. Gemäß Artikel 2 des mexikanischen IEPS-Gesetzes beträgt der Steuersatz für Bier mit einem Alkoholgehalt von bis zu 14° GL im Jahr 2025 26,5 %, während Getränke mit einem Alkoholgehalt über 14° GL und bis zu 20° GL mit 30 % besteuert werdenGesetz über die Sondersteuer, mexico.justia.com">[3]. Diese Steuerlast kann die endgültigen Einzelhandelspreise erhöhen und die Erschwinglichkeit zu einem wichtigen Faktor für preissensible Verbraucher machen. Infolgedessen können Brauereien Schwierigkeiten haben, höhere Steuer- und Betriebskosten an die Verbraucher weiterzugeben, ohne die Nachfrage zu beeinträchtigen, insbesondere in den Economy- und Mainstream-Kategorien, wo Verbraucher eher zu günstigeren Marken oder Aktionsangeboten greifen.
Klimarisiken für die Gerstenversorgung und den Braubetrieb
Mexikos Biermarkt ist klimabedingten Risiken ausgesetzt, die die Gerstenverfügbarkeit und den wasserintensiven Braubetrieb stören können. Anhaltende Dürren, unregelmäßige Niederschläge und extreme Temperaturen können den Gerstenanbau beeinträchtigen, was potenziell die Ernteerträge reduziert und Schwankungen bei der Verfügbarkeit von Rohstoffen und den Beschaffungskosten verursacht. Wasserknappheit stellt auch eine betriebliche Herausforderung für Brauereien dar, da Wasser für das Brauen, Reinigen, Kühlen und andere Produktionsprozesse unerlässlich ist. Diese Bedingungen können die Beschaffungs- und Betriebskosten erhöhen, die Produktionsplanung erschweren und die Gewinnmargen der Hersteller unter Druck setzen. Folglich bleibt die Klimavariabilität ein wesentliches Hemmnis für die Zuverlässigkeit der Lieferkette und die Kostenstabilität in Mexikos Bierbranche.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp: Lager behält seine Marktstellung, während alkoholfreies Bier das Wachstum anführt
Lager hält im Jahr 2026 einen Anteil von 57,78 % am mexikanischen Biermarkt, gestützt durch vertraute Geschmacksprofile und etablierten Einzelhandelszugang. Economy-Pilsner, Mainstream-Marken und Premium-Session-Lager ermöglichen es der Kategorie, mehrere Preispunkte zu bedienen, ohne dass Verbraucher ihre gewohnten Trinkgewohnheiten ändern müssen. Diese Breite ist wichtig, da Haushaltskonsum, informelle Zusammenkünfte, Convenience-Einzelhandel und Restaurantservice jeweils unterschiedliche Packungsgrößen und Preisstufen bevorzugen. Die beiden größten Brauer nutzen umfangreiche Vertriebsnetze, Kühlanlagen und langjährige Einzelhändlerbeziehungen, um die Lagerverfügbarkeit in kleinen Geschäften, Supermärkten und Gastgewerbeeinrichtungen aufrechtzuerhalten.
Alkoholfreies Bier soll bis 2032 eine CAGR von 8,73 % verzeichnen, die schnellste Wachstumsrate unter den Produkttypen. Seine Volumendurchdringung von 0,6 % bietet dem Segment eine kleine Basis und erheblichen Spielraum für eine breitere Akzeptanz bei Verbrauchern, die eine Alternative für Arbeit, Fahren, Sport oder soziale Anlässe suchen. Das Volumen soll 2025 60 Millionen Liter erreichen, was darauf hindeutet, dass die Nachfrage über ein Nischenangebot hinausgewachsen ist. Die Nachfrage nach sozialer Teilhabe ohne Alkohol stützt die Marktgröße des mexikanischen Biermarkts für alkoholfreies Bier. Gemäß dem anwendbaren mexikanischen Standard können Produkte mit weniger als 2 % Alkohol nach Volumen nicht als „cerveza” gekennzeichnet werden, was eine klare Verbraucherkommunikation erfordert.



Nach Kategorie: Standard stützt die breite Nachfrage, während Premium den Wert steigert
Standardbier machte im Jahr 2026 einen Anteil von 66,95 % am mexikanischen Biermarkt aus, was den breiten Massenmarktkonsum und die Preissensibilität der Haushalte widerspiegelt. Standardmarken bedienen alltägliche Anlässe über informelle Einzelhandelsgeschäfte, Convenience-Stores, Supermärkte und Haushaltseinkäufe, wo eine konsistente Verfügbarkeit Wiederholungskäufe stark beeinflusst. Diese Kategorie umfasst Economy-Inlandslager und massenproduzierten Produkte der mittleren Preisklasse, die an mehreren lokalen Preispunkten konkurrieren. Der Wettbewerb konzentriert sich auf Preisgestaltung, Mehrwegflaschen, Einzelhandelsverfügbarkeit und lokale Vertriebsdichte. Während die Kategorie für das Gesamtvolumen weiterhin entscheidend ist, ist sie stärker dem Druck durch Steuern, Inflation und Haushaltsbudgets ausgesetzt.
Premium-Bier soll bis 2032 mit einer CAGR von 8,45 % wachsen, schneller als jedes andere Kategoriesegment. Das bereitgestellte NielsenIQ-basierte Material zeigt, dass Premium-Marken 29 % des Ausgabenwachstums bei Konsumgütern ausmachten, was das Kategoriewertwachstum mit der Zahlungsbereitschaft der Verbraucher für differenzierte Produkte verknüpft. Die mexikanische Bierbranche reagiert darauf, indem sie Erlebnisse statt nur Produktattribute in den Vordergrund stellt. Eventbasierte Aktivitäten, Speisenkombinationen, Gastgewerbeplatzierungen, unverwechselbare Verpackungen und eine stärkere Betonung der handwerklichen Herkunft können die Preisrealisierung unterstützen. Diese Strategien erfordern Investitionen und begünstigen Unternehmen mit starken finanziellen Ressourcen, etablierten Marken und umfangreichen Vertriebsnetzen.
Nach Verpackungstyp: Dosen führen die aktuelle Nachfrage an, während Flaschen an Wert gewinnen
Dosen machten im Jahr 2026 einen Wertanteil von 44,63 % aus, angetrieben durch ihre Tragbarkeit, breite Verfügbarkeit und Eignung für Off-Trade-Käufe. Ihre Erschwinglichkeit und Bequemlichkeit unterstützen den Heimkonsum, informelle Zusammenkünfte, Einzelhandelskäufe und Anlässe, die eine einfache Lagerung und Transport erfordern. Verbraucher erkennen auch, dass Aluminium Bier vor ultraviolettem Licht schützt, was die Wahrnehmung der Produktqualität stärkt. Dieser Vorteil ist sowohl in städtischen handwerklichen Einzelhandelskanälen als auch im Mainstream-Verkauf relevant. Andere Verpackungsformate umfassen Fässer und Großbehälter, die von Restaurants, Bars und Gastgewerbeeinrichtungen verwendet werden.
Flaschen sollen bis 2032 eine CAGR von 8,64 % verzeichnen, die schnellste Wachstumsrate unter den Verpackungstypen. Premium-Einzelportions-Glasformate und Mehrwegglas-Systeme stützen die Marktgröße des mexikanischen Biermarkts für Flaschen. Das Programm von Grupo Modelo für 2025–2027 umfasst die Modernisierung der Mehrwegverpackungsinfrastruktur für mehr als 300.000 Kleinformateinzelhändler und schafft einen praktischen Weg für die Formatexpansion. Craft-Biere erzielen in Flaschenformaten typischerweise auch höhere Stückpreise, was das Wertwachstum unterstützt. Umwelt- und Kreislaufwirtschaftsanforderungen könnten Mehrwegsysteme weiter begünstigen und Einzelhändler dazu ermutigen, Rücklogistikkapazitäten aufrechtzuerhalten.

Nach Vertriebskanal: Off-Trade-Reichweite stützt die Marktabdeckung, während On-Trade den Wert steigert
Off-Trade soll im Jahr 2026 62,12 % des Umsatzes ausmachen, was die Bedeutung des Konsums zu Hause und bei informellen sozialen Anlässen unterstreicht. Convenience-Stores, Supermärkte und kleine Nachbarschaftsläden bilden den Kern dieses Kanals und bieten häufigen lokalen Zugang in städtischen und informellen Einzelhandelsbereichen. Etablierte Brauer haben in Kühlkettenausstattung, Kühlschrankplatzierungen, Einzelhändlerfinanzierung und Ladenmodernisierung investiert. Diese Initiativen können die Produktverfügbarkeit verbessern und es für unabhängige Marken gleichzeitig schwieriger machen, vergleichbaren Zugang zu sichern.
On-Trade soll bis 2032 mit einer CAGR von 8,32 % wachsen, gestützt durch das anhaltende Wachstum im Gastgewerbe und in der Gastronomie. Hotelbars, Premium-Restaurants, Craft-Taprooms und Touristeneinrichtungen wachsen schneller als traditionelle Kantinen. Diese Einrichtungen können höhere Transaktionswerte unterstützen und Verbrauchern eine breitere Produktpalette anbieten als Nachbarschaftseinzelhandelsgeschäfte. Das Wachstum wird von der Besuchernachfrage, der lokalen Kaufkraft und der Fähigkeit der Betreiber abhängen, die Inputkosten zu managen.
Geografische Analyse
Der mexikanische Biermarkt wird als eine einzige nationale Geografie bewertet und soll von 2027 bis 2032 mit einer CAGR von 7,72 % wachsen. Regionale Dynamiken bleiben jedoch wichtig, da sie Konsum, Investitionen, Versorgungsrisiken und die Nachfrage nach Premium-Produkten beeinflussen. Mexiko-Stadt, der Bundesstaat Mexiko, Jalisco und Nuevo León bilden das zentrale Wertgebiet des Landes und verbinden höhere verfügbare Einkommen mit dichter Einzelhandels- und Gastgewerbeaktivität. Diese Standorte machen auch einen erheblichen Anteil der mehr als 2.500 Craft-Brauereien aus, zusammen mit Supermarkt-, Convenience- und On-Trade-Kanälen, die Premium- und Standard-Plus-Angebote unterstützen.
Küstenziele, darunter Cancún, Riviera Maya, Los Cabos und Riviera Nayarit, treiben einen überdurchschnittlichen On-Trade- und Premium-Bierkonsum an. Höhere Unterkunftsausgaben schaffen Möglichkeiten für Premium-Bierverkäufe in Resorts, Restaurants und anderen Gastgewerbeeinrichtungen. Saisonale Tourismushöhepunkte und eine hohe Konzentration internationaler Besucher erhöhen die Nachfrage nach importierten, Premium- und lokal gebrauten Biersorten weiter. In diesen Tourismuskorridoren haben Besucherausgaben und Gastgewerbeformate einen größeren Einfluss auf die Marktgröße des mexikanischen Biermarkts als die lokale Bevölkerung allein.
Die Halbinsel Yucatán entwickelt sich zu einem weiteren Wachstumsgebiet, angetrieben durch Infrastrukturinvestitionen, Bevölkerungsbewegungen und neue Produktionskapazitäten. HEINEKEN México kündigte ein Investitionsprogramm in Höhe von 2,75 Milliarden USD bis 2028 an, das den Bau seiner achten mexikanischen Brauerei in Kanasín, Yucatán, umfasst. Die Anlage wird eine anfängliche Kapazität von 4 Millionen Hektolitern haben, die auf 8 Millionen Hektoliter erweiterbar ist. Nördliche Standorte bleiben strategisch wichtig aufgrund ihrer etablierten Produktionsbasis, der Nähe zur US-Grenze und der stärkeren Exposition gegenüber Wasserengpässen, die in der begutachteten geografischen Studie identifiziert wurden.
Wettbewerbslandschaft
Marktkonzentration
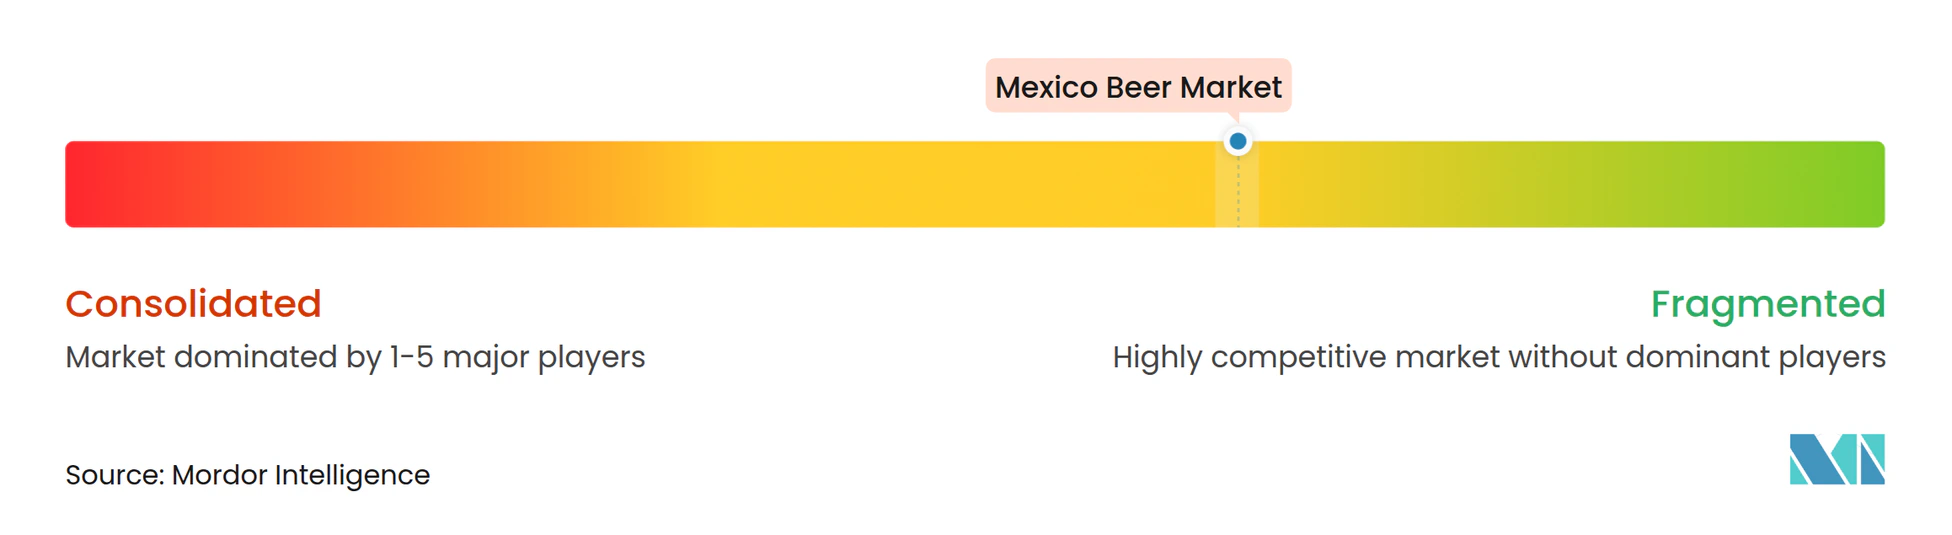
Der mexikanische Biermarkt weist eine hochkonzentrierte Struktur auf, wobei Grupo Modelo und HEINEKEN México gemeinsam den Großteil des Marktes ausmachen. Die führenden Brauer profitieren von umfangreichen Markenportfolios, großmaßstäblichen Produktionssystemen, etablierten Einzelhändlerbeziehungen und breiten nationalen Vertriebsnetzen. Ihre Investitionen in Kühlschränke, Modernisierung, Einzelhändlerkredite und Einzelhandelsinfrastruktur verbessern ihren Zugang zu Kleinformatgeschäften weiter.
Grupo Modelo kündigte für 2025–2027 Inlandsinvestitionen in Höhe von 3,6 Milliarden USD an, darunter Werksmodernisierungen, digitale und Kühlanlagen-Upgrades für mehr als 300.000 Kleinformateinzelhändler sowie Glasrecyclingprogramme. HEINEKEN México kündigte seine Kanasín-Brauerei als Teil einer Strategie an, die Kapazitätserweiterung mit einem regionalen Logistikstandort in der Nähe von Straßen-, Schienen- und Hafenverbindungen kombiniert. Diese Investitionen unterstützen Kapazitätserweiterung, Versorgungsresilienz, Wassermanagement, Verpackungsinitiativen und Kanalausführung.
Kleinere Marktteilnehmer zielen auf alkoholfreies Bier, Premium-Craft-Produkte, Taprooms, Online-Verkäufe und differenzierte lokale Angebote ab, die nicht ausschließlich auf den traditionellen Supermarktzugang angewiesen sind. Cervecería Punto Medio sicherte sich den Vertrieb über HEB in der Bajío-Region und erreichte mehr als 120 Verkaufspunkte mit einer monatlichen Produktionskapazität von 12.000 Litern.
Marktführer der mexikanischen Bierbranche
-
Anheuser-Busch InBev SA/NV
-
HEINEKEN México, S. de R.L. de C.V.
-
Baja Brewing Company
-
Cervecería Minerva
-
Grupo Modelo, S.A. de C.V.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Aktuelle Branchenentwicklungen
- August 2026: Grupo Modelo baut in Apan, Hidalgo, einen neuen Brau- und Abfüllkomplex mit einer Investition von 760 Millionen USD (14 Milliarden MXN). Die Anlage hat eine anfängliche Produktionskapazität von 12 Millionen Hektolitern pro Jahr. Das Projekt hat mehr als 4.500 Bauarbeitsplätze geschaffen und generiert über 600 direkte Betriebsstellen. Als eine der größten Einzelstandort-Brauereiinvestitionen im globalen Netzwerk des Unternehmens ist die Anlage Teil von Grupo Modelos Investitionsverpflichtung von 3,6 Milliarden USD in Mexiko für 2025–2027.
- Juni 2025: HEINEKEN México kündigte ein Investitionsprogramm in Höhe von 2,75 Milliarden USD bis 2028 an. Das Programm umfasst den Bau seiner achten Brauerei in Mexiko, die sich in Kanasín, Yucatán befindet. Die Anlage wird eine anfängliche Produktionskapazität von 4 Millionen Hektolitern haben, mit einer möglichen Erweiterung auf 8 Millionen Hektoliter, und wird mehr als 3.000 direkte und indirekte Arbeitsplätze schaffen.
- Mai 2025: Grupo Modelo erweiterte sein alkoholfreies Bierportfolio Model0% und identifizierte Mexiko im bereitgestellten Material als zentralen Pilotmarkt. Das Unternehmen strebte an, dass alkohol- und alkoholarme Produkte mindestens 20 % seines globalen Volumens ausmachen.
Berichtsumfang des mexikanischen Biermarkts
Bier ist ein alkoholisches Getränk, das durch die Fermentation von gemälztem Getreide – hauptsächlich Gerste – mit Wasser, Hopfen und Hefe hergestellt wird. Es ist in verschiedenen Sorten erhältlich, darunter Lager, Ale, Stout, Porter und Weizenbier.
Der mexikanische Biermarkt ist nach Produkttyp, Kategorie, Verpackungstyp und Vertriebskanal segmentiert. Nach Produkttyp ist der Markt in Ale, Lager, alkoholfreies Bier und Sonstige segmentiert. Nach Kategorie ist der Markt in Standard und Premium segmentiert. Nach Verpackungstyp ist der Markt in Flaschen, Dosen und Sonstige segmentiert. Nach Vertriebskanal ist der Markt in On-Trade und Off-Trade (Fachgeschäfte für Spirituosen und andere Off-Trade-Kanäle) segmentiert. Die Marktprognosen werden in Wert (USD) und Volumen (Liter) angegeben.
| Ale |
| Lager |
| Alkoholfreies Bier |
| Sonstige |
| Standard |
| Premium |
| Flaschen |
| Dosen |
| Sonstige |
| On-Trade | |
| Off-Trade | Fachgeschäfte für Spirituosen |
| Sonstige Off-Trade-Kanäle |
| Nach Produkttyp | Ale | |
| Lager | ||
| Alkoholfreies Bier | ||
| Sonstige | ||
| Nach Kategorie | Standard | |
| Premium | ||
| Nach Verpackungstyp | Flaschen | |
| Dosen | ||
| Sonstige | ||
| Nach Vertriebskanal | On-Trade | |
| Off-Trade | Fachgeschäfte für Spirituosen | |
| Sonstige Off-Trade-Kanäle | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der mexikanische Biermarkt aktuell und wie wird er sich entwickeln?
Der mexikanische Biermarkt wurde im Jahr 2026 auf 14,68 Milliarden USD geschätzt und soll von 15,73 Milliarden USD im Jahr 2027 auf 22,82 Milliarden USD bis 2032 wachsen, mit einer CAGR von 7,72 % im Zeitraum 2027–2032.
Welcher Produkttyp hatte im Jahr 2026 den größten Anteil am mexikanischen Biermarkt?
Lagerbier war der führende Produkttyp und machte im Jahr 2026 57,78 % des Marktes aus.
Welche Kategorie dominierte den mexikanischen Biermarkt im Jahr 2026?
Die Standardbierkategorie dominierte den Markt mit einem Anteil von 66,95 % im Jahr 2026.
Was war der beliebteste Verpackungstyp im mexikanischen Biermarkt im Jahr 2026?
Dosen waren das am weitesten verbreitete Verpackungsformat und machten im Jahr 2026 44,63 % des Marktes aus.
Welcher Vertriebskanal hatte im Jahr 2026 den größten Marktanteil?
Der Off-Trade-Kanal führte den Markt mit einem Anteil von 62,12 % im Jahr 2026 an.