
Tamaño y Participación del Mercado de Cerveza en México
Visión General del Mercado
| Período de Estudio | 2022 - 2032 |
|---|---|
| Período de Datos Pronosticados | 2027 - 2032 |
| Tamaño del mercado en el año base (2026) | 14.68 Mil millones de dólares |
| Tamaño del Mercado (2027) | 15.73 Mil millones de dólares |
| Tamaño del Mercado (2032) | 22.82 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 7.72 % |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Cerveza en México por Mordor Intelligence
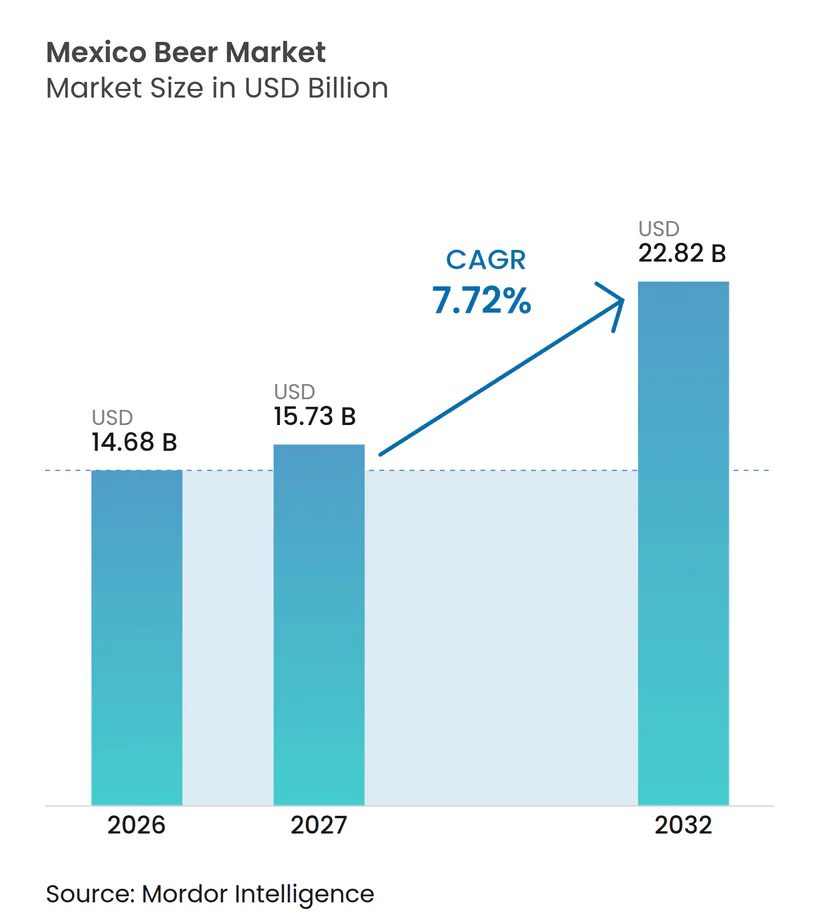
El tamaño del mercado de cerveza en México crece de 14,68 mil millones de USD en 2026 a 15,73 mil millones de USD en 2027, y se prevé que alcance los 22,82 mil millones de USD en 2032 a una CAGR del 7,72% durante 2027-2032. El mercado de cerveza en México se beneficia de ocasiones de consumo consolidadas, una amplia disponibilidad minorista y el papel central de la cerveza en el gasto en bebidas alcohólicas del mercado interno. Se espera que el valor del mercado crezca más rápido que la producción a medida que los consumidores se desplazan progresivamente hacia formatos premium y opciones sin alcohol. La actividad turística y de servicios de alimentación probablemente respaldará la demanda en el canal on-trade, especialmente en destinos turísticos y establecimientos de hostelería urbana. Sin embargo, el mercado enfrenta presión derivada de los impuestos especiales, la sensibilidad al precio, el estrés hídrico y un sistema de distribución que otorga a los cerveceros establecidos una ventaja sustancial.
Conclusiones Clave del Informe
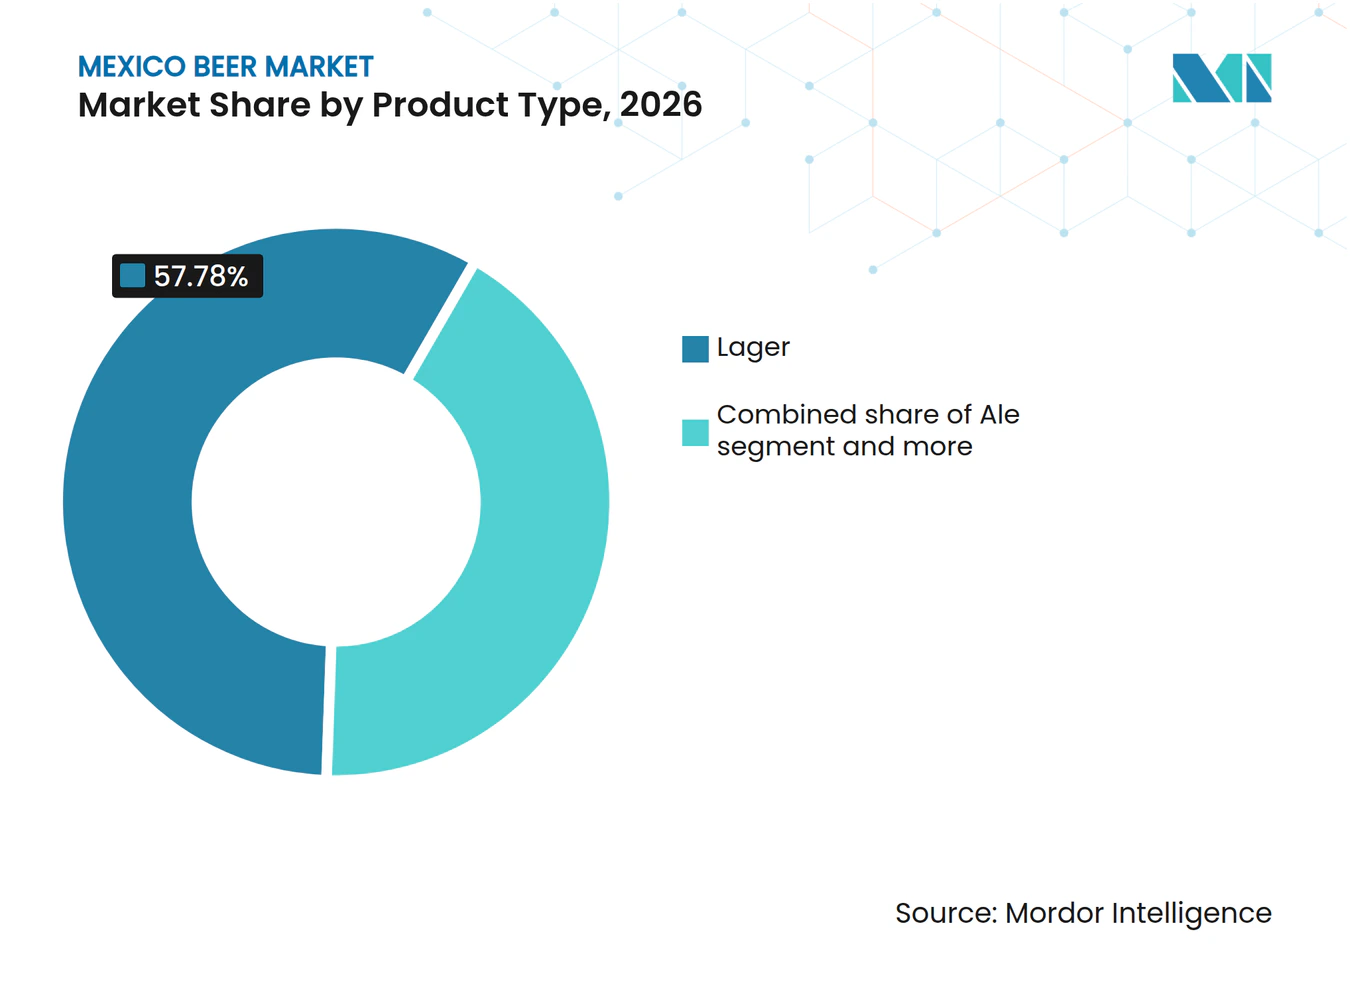
- Por tipo de producto, la lager lideró el mercado de cerveza en México con una participación del 57,78% en 2026, mientras que se prevé que la cerveza sin alcohol registre la CAGR más rápida, del 8,73%, durante 2027-2032.
- Por categoría, la estándar mantuvo una participación del 66,95% en 2026, mientras que se prevé que la premium se expanda a una CAGR del 8,45% hasta 2032.
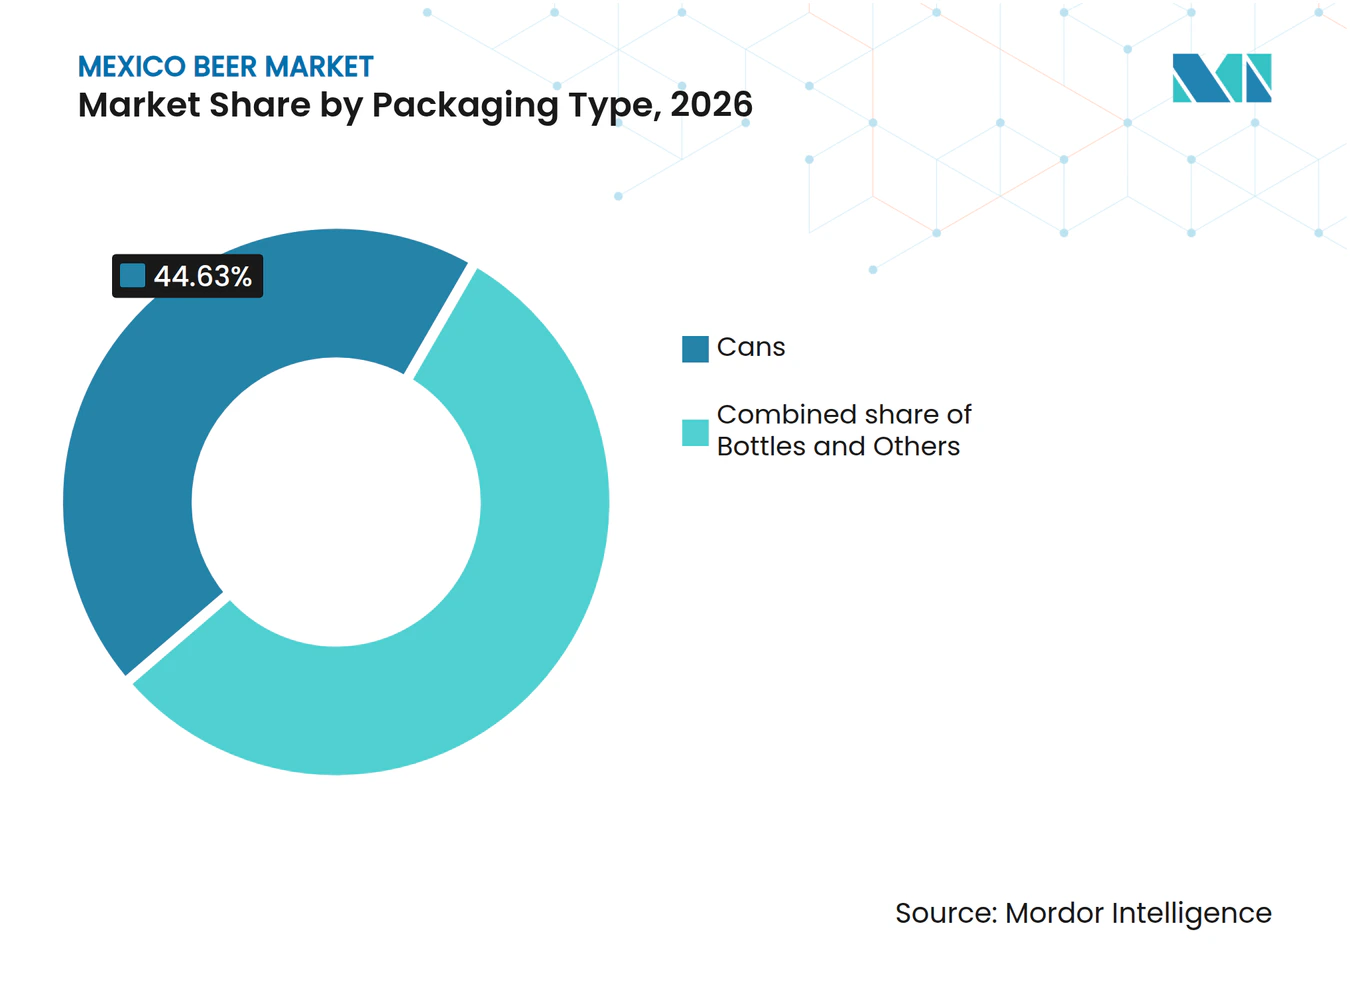
- Por tipo de envase, las latas lideraron el mercado con una participación del 44,63% en 2026, mientras que se prevé que las botellas registren la CAGR más rápida, del 8,64%, durante 2027-2032.
- Por canal de distribución, el canal off-trade lideró el mercado con una participación del 62,12% en 2026, mientras que se prevé que el canal on-trade registre la CAGR más rápida, del 8,32%, durante 2027-2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado de Cerveza en México
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de la CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Consumo interno sólido y ocasiones de consumo consolidadas | +2.0% | Nacional, con mayor intensidad en Ciudad de México, Monterrey y Guadalajara | Mediano plazo (2-4 años) |
| Expansión del consumo turístico y de hostelería | +1.2% | Corredores turísticos costeros, incluidos Riviera Maya, Cancún, Los Cabos y Riviera Nayarit | Mediano plazo (2-4 años) |
| Demanda de marcas de cerveza premium y diferenciadas | +1.5% | Nacional, con penetración temprana entre consumidores urbanos de ingresos más altos | Largo plazo (≥ 4 años) |
| Infraestructura cervecera y capacidades de cadena de suministro doméstica | +1.0% | Estados del norte y centro, incluidos Zacatecas, Jalisco y Sonora | Largo plazo (≥ 4 años) |
| Expansión de cervecerías artesanales y ofertas especializadas | +0.8% | Ciudad de México, Baja California, Jalisco, Querétaro y Guanajuato | Mediano plazo (2-4 años) |
| Mayor disponibilidad de cerveza sin alcohol | +1.8% | Nacional, con adopción más rápida en las principales ubicaciones urbanas y turísticas | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Consumo Interno Sólido Anclado en Ocasiones de Consumo en Profundización
La cerveza está profundamente arraigada en la cultura social de México, con un consumo estrechamente asociado a reuniones familiares, encuentros informales, ocasiones gastronómicas y actividades de ocio. El 1 de agosto de 2025, la Secretaría de Agricultura de México describió la cerveza como parte de las tradiciones culturales y culinarias del país, destacando su papel en las reuniones familiares y su versatilidad para maridar con una amplia variedad de platillos mexicanosSalud por México, gob.mx">[1]. Esta relevancia cultural respalda el consumo de cerveza tanto en ocasiones on-trade como off-trade. La amplia disponibilidad de marcas nacionales en tiendas de abarrotes, tiendas de conveniencia, restaurantes y bares refuerza aún más la accesibilidad. En conjunto, estos factores consolidan la posición de la cerveza como bebida familiar y ampliamente consumida en México.
El Turismo Impulsa la Demanda Premium en el Canal On-Trade
Según el MarketView de Hostelería y Turismo de CBRE México, del cuarto trimestre de 2025, publicado en marzo de 2026, México recibió 47,8 millones de turistas internacionales en 2025, un incremento interanual del 6,1%MarketView - Hostelería y Turismo, cbre.com.mx">[2]. Los restaurantes, bares y discotecas representaron el 15,3% de la contribución del turismo al PIB, vinculando directamente el gasto de los visitantes con las ocasiones de hostelería. El Consejo Mundial de Viajes y Turismo señaló que los viajes y el turismo representaron el 15,1% del PIB de México en 2025, valorado en 281 mil millones de USD. Los visitantes tienen mayor probabilidad de adquirir cerveza en hoteles, restaurantes, bares y establecimientos de entretenimiento, donde las ofertas premium y los estilos de cerveza globales tienen mayor visibilidad. Esta tendencia respalda valores de transacción promedio más elevados y expone a los consumidores nacionales a productos que posteriormente pueden generar demanda en el canal off-trade.
Creciente Demanda de Cervezas Premium y Diferenciadas
El mercado de cerveza en México está respaldado por el interés de los consumidores en perfiles de sabor distintivos, estilos de elaboración refinados y productos que ofrecen una experiencia de consumo diferenciada. El 5 de agosto de 2025, HEINEKEN México conmemoró el 120.º aniversario de Bohemia, una marca reconocida como pionera en el segmento de cerveza premium de México, con su refinado estilo Pilsner y su herencia cervecera europea. Estos desarrollos demuestran cómo los cerveceros utilizan el posicionamiento premium, ingredientes diferenciados y perfiles de sabor especializados para atraer a consumidores que buscan alternativas a las ofertas de cerveza convencionales. Esta estrategia también ayuda a los fabricantes a fortalecer la diferenciación de marca y a captar consumidores dispuestos a pagar un precio superior por experiencias cerveceras distintivas.
La Cerveza Sin Alcohol Amplía las Opciones del Consumidor
La cerveza sin alcohol registró un sólido crecimiento en el material suministrado, expandiéndose significativamente más rápido que la cerveza convencional. Esto indica oportunidades para crear nuevas ocasiones de consumo entre consumidores que buscan sabor y participación social sin alcohol, en lugar de reemplazar todas las ocasiones de consumo de cerveza convencional. El tratamiento regulatorio de México para las bebidas con menos del 2% de alcohol por volumen requiere un etiquetado cuidadoso del producto y declaraciones transparentes. El mercado de cerveza en México puede beneficiarse de declaraciones más claras que mejoren la comprensión del consumidor sobre las opciones sin alcohol y fortalezcan la confianza en la categoría. Ampliar la disponibilidad en los canales de supermercados, conveniencia, hostelería y digitales será fundamental para convertir la conciencia del consumidor en compras recurrentes.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de la CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Alta tributación especial y sensibilidad al precio | -0.3% | Nacional, con mayor efecto en grupos de consumidores de menores ingresos y zonas rurales | Mediano plazo (2-4 años) |
| Restricciones a la publicidad y promoción de bebidas alcohólicas | -0.2% | Nacional, aplicadas por la COFEPRIS y la Secretaría de Salud | Largo plazo (≥ 4 años) |
| Restricciones locales a la venta de alcohol y horarios de comercio | -0.2% | Nivel estatal y municipal, particularmente en Ciudad de México y estados del norte | Corto plazo (≤ 2 años) |
| Riesgos climáticos para el suministro de cebada y las operaciones cerveceras | -0.3% | Norte de México, incluidos Sonora, Chihuahua, Baja California y Zacatecas | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Alta Tributación Especial y Sensibilidad al Precio
El mercado de cerveza en México enfrenta presión de precios derivada del Impuesto Especial sobre Producción y Servicios (IEPS) federal, que incrementa el costo de las bebidas alcohólicas y puede limitar la flexibilidad de precios de las cervecerías. Conforme al Artículo 2 de la Ley del IEPS de México, la tasa impositiva aplicable a la cerveza con un contenido alcohólico de hasta 14° GL es del 26,5% en 2025, mientras que las bebidas con un contenido alcohólico superior a 14° GL y hasta 20° GL serán gravadas al 30%Ley del Impuesto Especial, mexico.justia.com">[3]. Esta carga fiscal puede elevar los precios finales al consumidor, convirtiendo la asequibilidad en un factor clave para los consumidores sensibles al precio. En consecuencia, las cervecerías pueden enfrentar dificultades para trasladar los mayores costos fiscales y operativos a los consumidores sin afectar la demanda, particularmente en las categorías económica y masiva, donde los consumidores tienen mayor probabilidad de optar por marcas de menor precio u ofertas promocionales.
Riesgos Climáticos para el Suministro de Cebada y las Operaciones Cerveceras
El mercado de cerveza en México enfrenta riesgos relacionados con el clima que pueden interrumpir la disponibilidad de cebada y las operaciones cerveceras intensivas en agua. Las sequías prolongadas, las precipitaciones irregulares y las temperaturas extremas pueden afectar negativamente el cultivo de cebada, reduciendo potencialmente los rendimientos de los cultivos y provocando fluctuaciones en la disponibilidad de materias primas y los costos de adquisición. La escasez de agua también representa un desafío operativo para las cervecerías, ya que el agua es esencial para la elaboración, la limpieza, el enfriamiento y otros procesos de producción. Estas condiciones pueden elevar los costos de abastecimiento y operación, complicar la planificación de la producción y presionar los márgenes de beneficio de los fabricantes. En consecuencia, la variabilidad climática sigue siendo una restricción clave para la fiabilidad de la cadena de suministro y la estabilidad de costos en la industria cervecera de México.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Producto: La Lager Mantiene su Escala Mientras la Cerveza Sin Alcohol Lidera el Crecimiento
La lager concentra el 57,78% de la participación del mercado de cerveza en México en 2026, respaldada por perfiles de sabor familiares y un acceso minorista consolidado. Las pilsners económicas, las marcas masivas y las lagers de sesión premium permiten a la categoría atender múltiples puntos de precio sin requerir que los consumidores cambien sus hábitos habituales de consumo. Esta amplitud es importante porque el consumo en el hogar, las reuniones informales, el comercio minorista de conveniencia y el servicio en restaurantes favorecen diferentes tamaños de envase y niveles de precio. Los dos mayores cerveceros aprovechan sus extensas redes de distribución, equipos de refrigeración y relaciones de larga data con los minoristas para mantener la disponibilidad de lager en tiendas pequeñas, supermercados y establecimientos de hostelería.
Se espera que la Cerveza Sin Alcohol registre una CAGR del 8,73% hasta 2032, la tasa de crecimiento más rápida entre los tipos de producto. Su penetración volumétrica del 0,6% proporciona al segmento una base pequeña y un margen significativo para una adopción más amplia entre los consumidores que buscan una alternativa para el trabajo, la conducción, el deporte o las ocasiones sociales. Se proyecta que el volumen alcance los 60 millones de litros en 2025, lo que indica que la demanda se ha expandido más allá de una oferta de nicho. La demanda de participación en ocasiones sociales sin alcohol respalda el tamaño del mercado de cerveza en México para la Cerveza Sin Alcohol. Conforme a la norma mexicana aplicable, los productos con menos del 2% de alcohol por volumen no pueden etiquetarse como "cerveza", lo que requiere una comunicación clara al consumidor.


Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Categoría: La Estándar Sostiene la Demanda Masiva Mientras la Premium Incrementa el Valor
La cerveza estándar representó una participación del 66,95% del mercado de cerveza en México en 2026, lo que refleja un amplio consumo masivo y la sensibilidad al precio de los hogares. Las marcas estándar atienden las ocasiones cotidianas a través de puntos de venta minoristas informales, tiendas de conveniencia, supermercados y compras del hogar, donde la disponibilidad constante influye fuertemente en las compras recurrentes. Esta categoría incluye lagers nacionales económicas y productos de producción masiva de nivel medio que compiten en múltiples puntos de precio locales. La competencia se centra en el precio, las botellas retornables, la disponibilidad minorista y la densidad de distribución local. Si bien la categoría sigue siendo fundamental para el volumen total, enfrenta una mayor exposición a impuestos, inflación y presiones sobre el presupuesto familiar.
Se prevé que la cerveza premium crezca a una CAGR del 8,45% hasta 2032, más rápido que cualquier otro segmento de categoría. El material basado en NielsenIQ suministrado indica que las marcas premium representaron el 29% del crecimiento del gasto en bienes de consumo, vinculando el crecimiento del valor de la categoría con la disposición de los consumidores a pagar por productos diferenciados. La industria cervecera de México está respondiendo enfatizando las experiencias más que los atributos del producto por sí solos. Las actividades basadas en eventos, los maridajes gastronómicos, las ubicaciones en hostelería, el envasado distintivo y un mayor énfasis en la procedencia artesanal pueden respaldar la realización de precios. Estas estrategias requieren inversión y favorecen a las empresas con sólidos recursos financieros, marcas consolidadas y extensas redes de distribución.
Por Tipo de Envase: Las Latas Lideran la Demanda Actual Mientras las Botellas Ganan Valor
Las latas representaron una participación en valor del 44,63% en 2026, impulsadas por su portabilidad, amplia disponibilidad y adecuación para las compras en el canal off-trade. Su asequibilidad y conveniencia respaldan el consumo en el hogar, las reuniones informales, las compras minoristas y las ocasiones que requieren un almacenamiento y transporte sencillos. Los consumidores también reconocen que el aluminio protege la cerveza de la luz ultravioleta, reforzando las percepciones de calidad del producto. Este beneficio es relevante tanto en los canales minoristas artesanales urbanos como en las ventas masivas. Otros formatos de envase incluyen barriles de barril y contenedores a granel utilizados por restaurantes, bares y establecimientos de hostelería.
Se proyecta que las botellas registren una CAGR del 8,64% hasta 2032, la tasa de crecimiento más rápida entre los tipos de envase. Los formatos de vidrio premium de una sola porción y los sistemas de vidrio retornable respaldan el tamaño del mercado de cerveza en México para las botellas. El programa 2025-2027 de Grupo Modelo incluye la modernización de la infraestructura de envases retornables para más de 300.000 minoristas de pequeño formato, creando una vía práctica para la expansión del formato. Las cervezas artesanales también suelen alcanzar precios unitarios más altos en formatos embotellados, lo que respalda el crecimiento del valor. Los requisitos medioambientales y de economía circular pueden favorecer aún más los sistemas retornables y alentar a los minoristas a mantener capacidad de logística inversa.

Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Canal de Distribución: La Escala del Canal Off-Trade Respalda el Alcance Mientras el Canal On-Trade Genera Valor
Se proyecta que el canal off-trade represente el 62,12% de los ingresos en 2026, destacando la importancia del consumo en el hogar y en entornos sociales informales. Las tiendas de conveniencia, los supermercados y las pequeñas tiendas de barrio conforman el núcleo de este canal, proporcionando acceso local frecuente en zonas urbanas y de comercio minorista informal. Los cerveceros establecidos han invertido en equipos de cadena de frío, colocación de enfriadores, financiamiento a minoristas y modernización de tiendas. Estas iniciativas pueden mejorar la disponibilidad del producto y, al mismo tiempo, dificultar que las marcas independientes obtengan un acceso comparable.
Se prevé que el canal on-trade se expanda a una CAGR del 8,32% hasta 2032, respaldado por el crecimiento continuo en las industrias de hostelería y servicios de alimentación. Los bares de hoteles, los restaurantes premium, las salas de degustación artesanales y los establecimientos turísticos crecen más rápido que las cantinas tradicionales. Estos establecimientos pueden respaldar valores de transacción más altos y ofrecer a los consumidores una mezcla de productos más amplia que los puntos de venta minoristas de barrio. El crecimiento dependerá de la demanda de los visitantes, el poder adquisitivo local y la capacidad de los operadores para gestionar los costos de los insumos.
Análisis Geográfico
El mercado de cerveza en México se evalúa como una única geografía nacional y se proyecta que crezca a una CAGR del 7,72% de 2027 a 2032. Sin embargo, las dinámicas regionales siguen siendo importantes, ya que influyen en el consumo, la inversión, el riesgo de suministro y la demanda de productos premium. Ciudad de México, el Estado de México, Jalisco y Nuevo León constituyen el área de valor central del país, combinando mayores ingresos disponibles con una densa actividad minorista y de hostelería. Estas ubicaciones también concentran una parte significativa de las más de 2.500 cervecerías artesanales, junto con canales de supermercados, conveniencia y on-trade que respaldan las ofertas premium y estándar-plus.
Los destinos costeros, incluidos Cancún, Riviera Maya, Los Cabos y Riviera Nayarit, impulsan un consumo de cerveza on-trade y premium por encima del promedio. El mayor gasto en alojamiento crea oportunidades para la venta de cerveza premium en complejos turísticos, restaurantes y otros establecimientos de hostelería. Los picos de turismo estacional y una alta concentración de visitantes internacionales incrementan aún más la demanda de variedades de cerveza importadas, premium y elaboradas localmente. En estos corredores turísticos, el gasto de los visitantes y los formatos de hostelería tienen una mayor influencia en el tamaño del mercado de cerveza en México que la población local por sí sola.
La Península de Yucatán está emergiendo como una zona de crecimiento adicional, impulsada por la inversión en infraestructura, el movimiento poblacional y la nueva capacidad de producción. HEINEKEN México anunci un programa de inversión de 2,75 mil millones de USD hasta 2028, que incluye la construcción de su octava cervecería mexicana en Kanasín, Yucatán. La instalación tendrá una capacidad inicial de 4 millones de hectolitros, ampliable a 8 millones de hectolitros. Las ubicaciones del norte siguen siendo estratégicamente importantes debido a su base de producción consolidada, su proximidad a la frontera con Estados Unidos y su mayor exposición a las restricciones hídricas identificadas en el estudio geográfico revisado por pares.
Panorama Competitivo
Concentración del Mercado
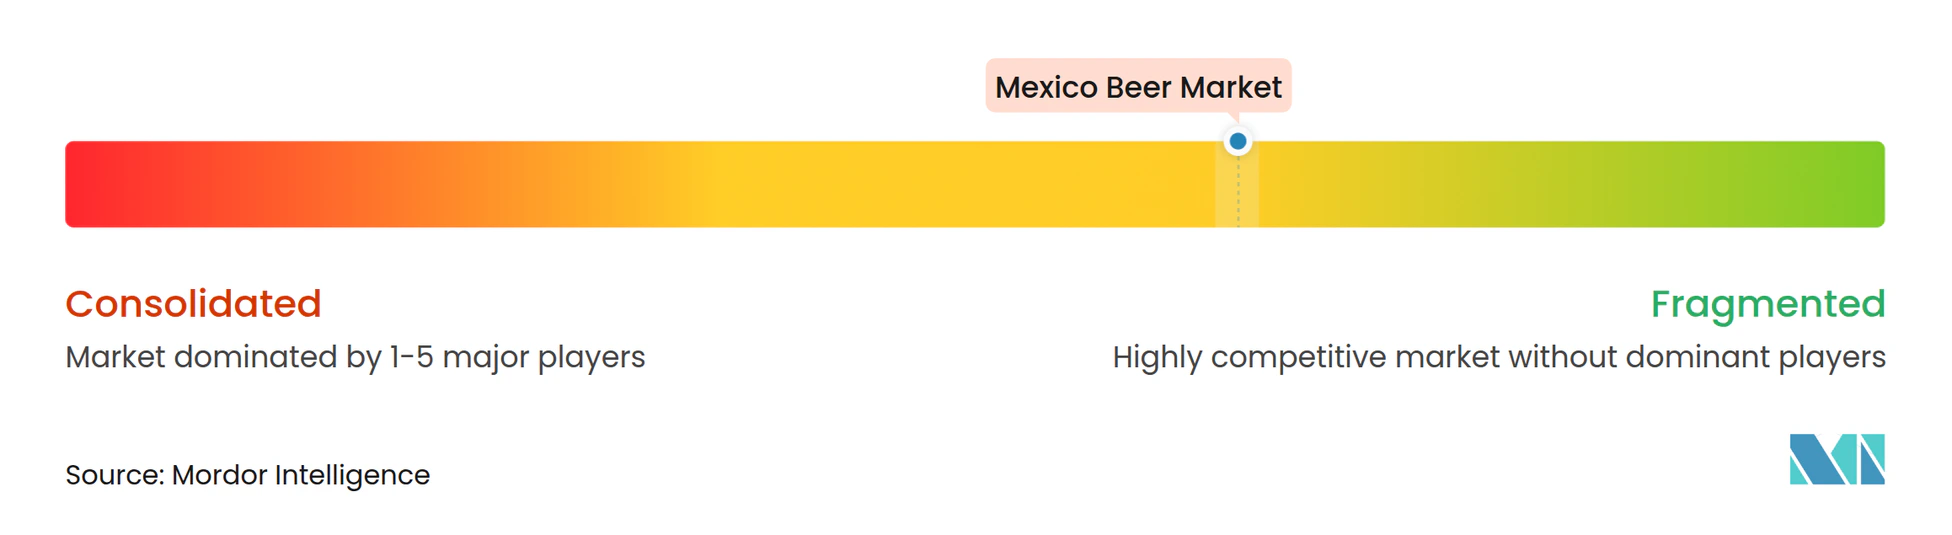
El mercado de cerveza en México tiene una estructura altamente concentrada, con Grupo Modelo y HEINEKEN México representando colectivamente la mayoría del mercado. Los principales cerveceros se benefician de amplias carteras de marcas, sistemas de producción a gran escala, relaciones minoristas consolidadas y amplias redes de distribución nacional. Sus inversiones en enfriadores, modernización, crédito a minoristas e infraestructura minorista refuerzan aún más su acceso a las tiendas de pequeño formato.
Grupo Modelo anunció 3,6 mil millones de USD en inversiones nacionales para 2025-2027, que incluyen la modernización de plantas, actualizaciones digitales y de refrigeración para más de 300.000 minoristas de pequeño formato, y programas de reciclaje de vidrio. HEINEKEN México anunció su cervecería de Kanasín como parte de una estrategia que combina la expansión de capacidad con una ubicación logística regional próxima a conexiones de carretera, ferroviarias y portuarias. Estas inversiones respaldan la expansión de capacidad, la resiliencia del suministro, la gestión del agua, las iniciativas de envase y la ejecución en los canales.
Los participantes más pequeños están apuntando a la cerveza sin alcohol, los productos artesanales premium, las salas de degustación, las ventas en línea y las ofertas locales diferenciadas que no dependen exclusivamente del acceso tradicional a supermercados. Cervecería Punto Medio aseguró distribución a través de HEB en la región del Bajío, alcanzando más de 120 puntos de venta con una capacidad de producción mensual de 12.000 litros.
Líderes de la Industria Cervecera en México
-
Anheuser-Busch InBev SA/NV
-
HEINEKEN México, S. de R.L. de C.V.
-
Baja Brewing Company
-
Cervecería Minerva
-
Grupo Modelo, S.A. de C.V.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Desarrollos Recientes de la Industria
- Agosto de 2026: Grupo Modelo está construyendo un nuevo complejo de elaboración y embotellado en Apan, Hidalgo, con una inversión de 760 millones de USD (14 mil millones de MXN). La instalación tiene una capacidad de producción inicial de 12 millones de hectolitros por año. El proyecto ha generado más de 4.500 empleos en construcción y más de 600 puestos operativos directos. Como una de las mayores inversiones cerveceras en un solo sitio en la red global de la empresa, la instalación forma parte del compromiso de inversión de 3,6 mil millones de USD de Grupo Modelo en México para 2025-2027.
- Junio de 2025: HEINEKEN México anunció un programa de inversión de 2,75 mil millones de USD hasta 2028. El programa incluye la construcción de su octava cervecería en México, ubicada en Kanasín, Yucatán. La instalación tendrá una capacidad de producción inicial de 4 millones de hectolitros, con posibilidad de expansión a 8 millones de hectolitros, y creará más de 3.000 empleos directos e indirectos.
- Mayo de 2025: Grupo Modelo amplió su cartera de cerveza sin alcohol Model0%, identificando a México como mercado piloto central en el material suministrado. La empresa apuntó a que los productos sin alcohol y con bajo contenido alcohólico representen al menos el 20% de su volumen global.
Alcance del Informe del Mercado de Cerveza en México
La cerveza es una bebida alcohólica producida mediante la fermentación de granos malteados —principalmente cebada— con agua, lúpulo y levadura. Está disponible en varias variedades, incluidas lager, ale, stout, porter y cerveza de trigo.
El mercado de cerveza en México está segmentado por tipo de producto, categoría, tipo de envase y canal de distribución. Por tipo de producto, el mercado se segmenta en ale, lager, cerveza sin alcohol y otros. Por categoría, el mercado se segmenta en estándar y premium. Por tipo de envase, el mercado se segmenta en botellas, latas y otros. Por canal de distribución, el mercado se segmenta en on-trade y off-trade (tiendas especializadas en licores y otros canales off-trade). Los pronósticos del mercado se proporcionan en términos de valor (USD) y volumen (litros).
| Ale |
| Lager |
| Cerveza Sin Alcohol |
| Otros |
| Estándar |
| Premium |
| Botellas |
| Latas |
| Otros |
| On-Trade | |
| Off-Trade | Tiendas Especializadas en Licores |
| Otros Canales Off-Trade |
| Por Tipo de Producto | Ale | |
| Lager | ||
| Cerveza Sin Alcohol | ||
| Otros | ||
| Por Categoría | Estándar | |
| Premium | ||
| Por Tipo de Envase | Botellas | |
| Latas | ||
| Otros | ||
| Por Canal de Distribución | On-Trade | |
| Off-Trade | Tiendas Especializadas en Licores | |
| Otros Canales Off-Trade | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño actual y proyectado del mercado de cerveza en México?
El mercado de cerveza en México fue valorado en 14,68 mil millones de USD en 2026 y se proyecta que crezca de 15,73 mil millones de USD en 2027 a 22,82 mil millones de USD en 2032, registrando una CAGR del 7,72% durante 2027-2032.
¿Qué tipo de producto tuvo la mayor participación en el mercado de cerveza en México en 2026?
La cerveza lager fue el tipo de producto líder, representando el 57,78% del mercado en 2026.
¿Qué categoría dominó el mercado de cerveza en México en 2026?
La categoría de cerveza estándar dominó el mercado, con una participación del 66,95% en 2026.
¿Cuál fue el tipo de envase más popular en el mercado de cerveza en México en 2026?
Las latas fueron el formato de envase más utilizado, capturando el 44,63% del mercado en 2026.
¿Qué canal de distribución representó la mayor participación de mercado en 2026?
El canal off-trade lideró el mercado con una participación del 62,12% en 2026.