
Tamanho e Participação do Mercado de Sistemas de Metrologia Óptica Inline
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
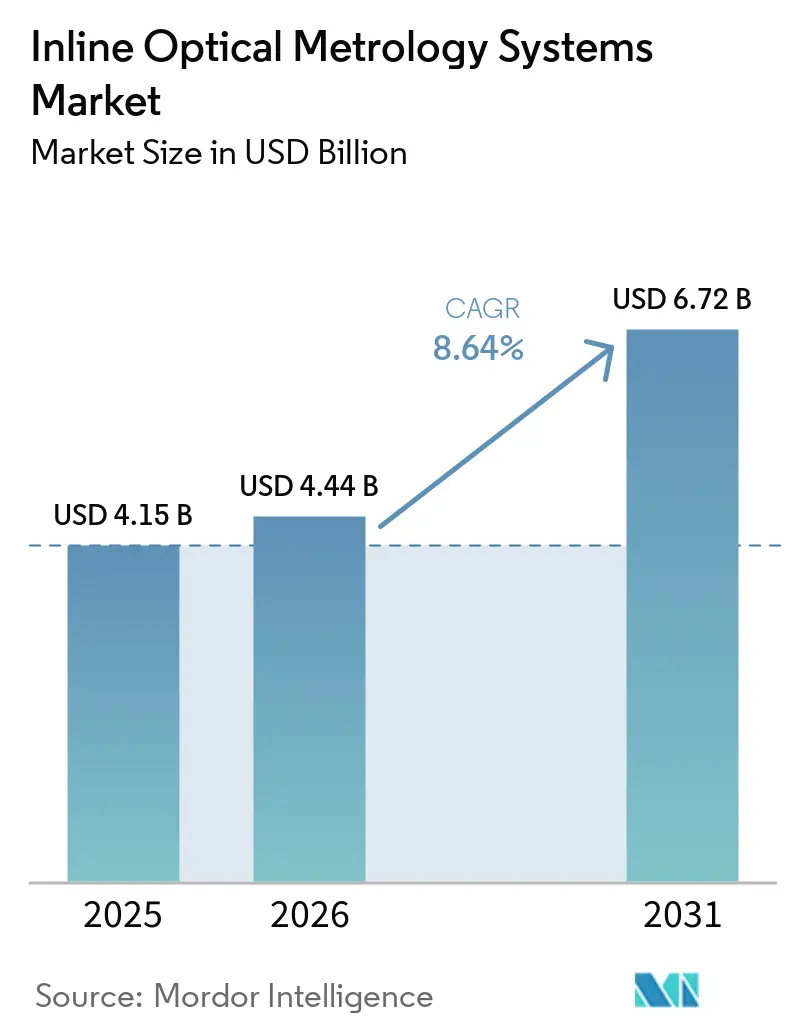
| Tamanho do Mercado (2026) | 4.44 Bilhões de dólares |
| Tamanho do Mercado (2031) | 6.72 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 8.64 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Ásia-Pacífico |
| Concentração do Mercado | Alto |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Sistemas de Metrologia Óptica Inline por Mordor Intelligence
O tamanho do Mercado de Sistemas de Metrologia Óptica Inline foi avaliado em 4,15 bilhões de USD em 2025 e estima-se que se expanda para 6,72 bilhões de USD até 2031, a um CAGR de 8,64% durante o período de previsão 2026-2031. O Mercado de Sistemas de Metrologia Óptica Inline está se deslocando em direção a medições realizadas diretamente nas linhas de produção, pois geometrias de dispositivos menores e tolerâncias de bateria mais rígidas deixam menos margem para erros de amostragem. A fabricação de semicondutores e a embalagem avançada continuam sendo os principais impulsionadores da demanda, enquanto a produção de baterias cria uma segunda fonte de demanda por equipamentos. Os fornecedores estão combinando hardware óptico com análise, desenvolvimento de receitas, gerenciamento de frota, suporte de calibração e software de controle de processos para desenvolver receita recorrente e atender a requisitos de qualidade de fábrica mais rigorosos. Os altos preços das ferramentas ainda limitam a implantação ampla fora das principais fábricas, mas também deixam espaço para sistemas de menor custo voltados a fabricantes de médio porte. A demanda geográfica está se tornando mais distribuída à medida que os fabricantes adicionam capacidade na América do Norte, enquanto a Ásia-Pacífico permanece como a maior base de produção.
Principais Conclusões do Relatório
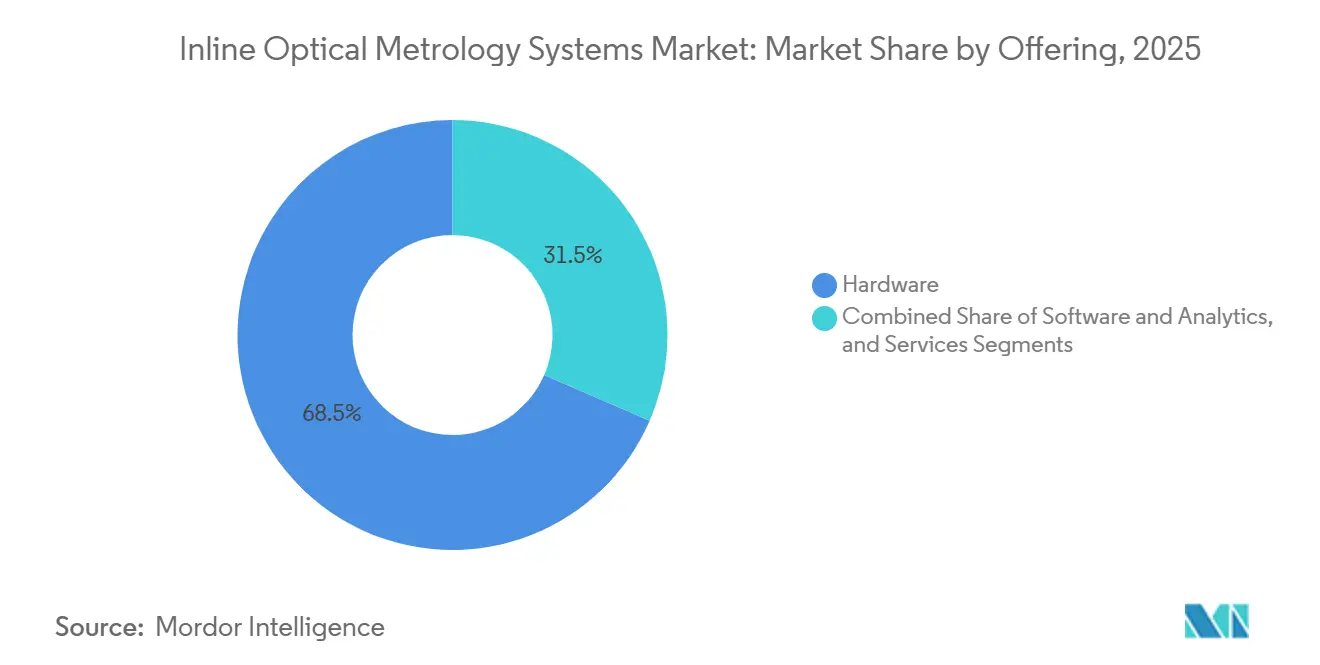
- Por oferta, o hardware deteve 68,47% da participação de receita do Mercado de Sistemas de Metrologia Óptica Inline em 2025, enquanto software e análise devem se expandir a um CAGR de 11,27% até 2031.
- Por tipo de produto, os sistemas de dimensão crítica óptica e escaterometria detiveram 24,73% da participação de receita em 2025, enquanto os sistemas confocais cromáticos e de triangulação a laser devem se expandir a um CAGR de 10,93% até 2031.
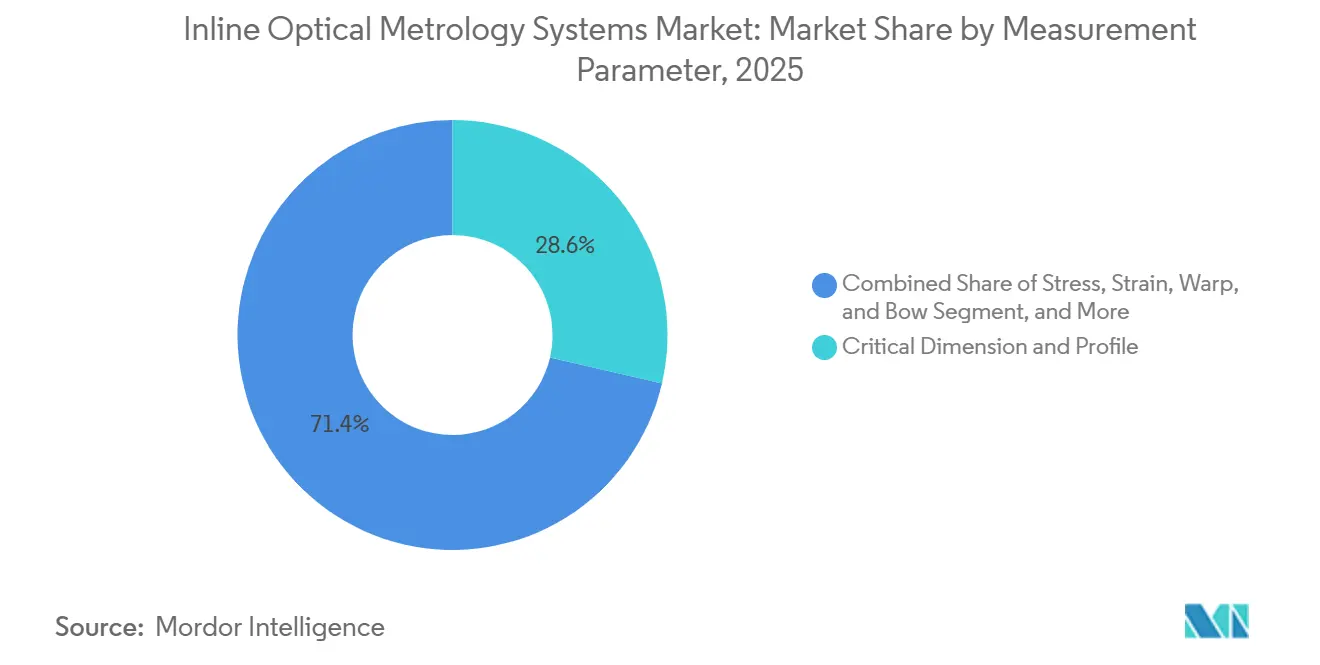
- Por parâmetro de medição, dimensão crítica e perfil detiveram 28,63% da participação de receita do Mercado de Sistemas de Metrologia Óptica Inline em 2025, enquanto tensão, deformação, empenamento e curvatura devem se expandir a um CAGR de 11,47% até 2031.
- Por indústria do usuário final, semicondutores e embalagem avançada responderam por 47,83% da receita em 2025, enquanto células, módulos e pacotes de bateria devem se expandir a um CAGR de 11,83% até 2031.
- Por geografia, a Ásia-Pacífico deteve 54,67% da participação do Mercado de Sistemas de Metrologia Óptica Inline em 2025 e deve se expandir a um CAGR de 10,97% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Perspectivas do Mercado Global de Sistemas de Metrologia Óptica Inline
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Fabricação com Zero Defeitos e Acerto na Primeira Tentativa | +2.4% | Global | Curto prazo (≤ 2 anos) |
| Expansão de Capacidade em Semicondutores, Embalagem Avançada e Semicondutores Compostos | +2.1% | Núcleo na Ásia-Pacífico, com expansão para América do Norte e Europa | Médio prazo (2-4 anos) |
| Expansão da Produção de Baterias para VE e Eletrônica de Potência | +1.5% | Núcleo na Ásia-Pacífico, América do Norte e Europa | Médio prazo (2-4 anos) |
| Controle de Processo em Malha Fechada Habilitado por IA | +1.2% | Global | Curto prazo (≤ 2 anos) |
| Portabilidade de Receitas em Produção Multi-Nó e Multi-Planta | +0.6% | Global | Médio prazo (2-4 anos) |
| Identificação Óptica de Interfaces Enterradas e Defeitos Não Visuais | +0.4% | América do Norte e Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
A Fabricação com Zero Defeitos e Acerto na Primeira Tentativa Exige Retroalimentação em Tempo Real
A pressão sobre o rendimento em nós avançados torna o feedback imediato cada vez mais importante para o Mercado de Sistemas de Metrologia Óptica Inline. Em gerações de processo abaixo de 3 nm, um desvio de medição não controlado pode se propagar por um lote de wafers e gerar sucata de alto custo. Isso transforma a metrologia óptica inline de uma ferramenta de amostragem em um requisito para maior cobertura de wafer e ação corretiva mais rápida. A Fractilia relatou em 2025 que seu sistema FAME 300 foi integrado ao fluxo de automação de fábrica de um fabricante líder de semicondutores em mais de 200 etapas de metrologia. O exemplo mostra como as fábricas estão conectando os resultados de medição aos controles de produção, em vez de utilizá-los apenas para revisão posterior. Os fornecedores que oferecem medições estáveis na velocidade de produção estão melhor posicionados em programas de fabricação avançada, onde as janelas de processo se estreitam, o volume de produção aumenta e mais etapas do processo dependem de inspeção coordenada e decisões corretivas automatizadas.
A Capacidade em Semicondutores, Embalagem Avançada e Semicondutores Compostos Sustenta a Demanda por Ferramentas
A nova capacidade de fabricação sustenta o Mercado de Sistemas de Metrologia Óptica Inline porque cada linha de produção avançada requer equipamentos de controle de processo. A TSMC anunciou 165 bilhões de USD em investimentos planejados em manufatura nos Estados Unidos em março de 2025.[1]TSMC, "A TSMC Pretende Expandir Seu Investimento nos Estados Unidos em Adicionais 100 Bilhões de USD," TSMC, tsmc.com A previsão da Semiconductor Equipment and Materials International identificou 18 novas instalações de fabricação programadas para iniciar a construção em 2025, com a maioria esperada para começar a produção em 2026 ou 2027. O Mercado de Sistemas de Metrologia Óptica Inline também se beneficia das linhas de semicondutores compostos, pois os substratos de carboneto de silício e nitreto de gálio têm requisitos de defeitos que diferem dos do silício. A Infinitesima declarou em 2025 que seu sistema Metron3D de 300 mm forneceu controle de processo 3D sub-nanométrico para a produção de DRAM. Portanto, o crescimento da capacidade sustenta ferramentas ópticas convencionais e equipamentos para estruturas tridimensionais.
A Expansão da Produção de Baterias para VE e Eletrônica de Potência Cria uma Nova Base de Demanda
As fábricas de baterias estão criando uma oportunidade de equipamentos separada para o Mercado de Sistemas de Metrologia Óptica Inline. Revestimento, calandragem, corte e montagem de células podem introduzir variações de espessura, densidade e geometria de borda que afetam o desempenho e a segurança das baterias. A Micro-Epsilon relatou que seu sistema thicknessCONTROL completou 12 meses de operação contínua no UK Battery Industrialization Center mantendo seu desempenho de calibração.[2]Micro-Epsilon, "O UKBIC Valida a Tecnologia de Espessura de Folha de Bateria Inline da Micro-Epsilon Após 12 Meses de Operação Bem-Sucedida," Micro-Epsilon, micro-epsilon.co.uk Essa medição pode substituir a amostragem offline pela verificação contínua na linha de produção. Um estudo de 2026 relatou precisão de 7,8 nm para medição por terahertz da espessura do eletrodo de bateria de íon de lítio. À medida que as linhas de bateria adicionam automação, o Mercado de Sistemas de Metrologia Óptica Inline pode se beneficiar de fornecedores que conectam a inspeção com os sistemas de execução de manufatura.[3]Zebin Li et al., "Interferometria de Terahertz com Precisão Nanométrica para Metrologia de Eletrodos de Bateria," Nature Communications, nature.com
O Controle de Processo em Malha Fechada Habilitado por IA Reduz o Desenvolvimento de Receitas
As ferramentas de IA estão transformando o Mercado de Sistemas de Metrologia Óptica Inline, passando da coleta de dados para decisões de produção. Um estudo de 2025 constatou que os métodos de metrologia óptica baseados em IA podem alcançar precisão sub-nanométrica e throughput acima de 100 vezes o das abordagens tradicionais. A Onto Innovation apresentou o Atlas G6 em setembro de 2025 com aprendizado de máquina guiado por modelos para aplicações de lógica gate-all-around e memória de alta largura de banda. O desenvolvimento mais rápido de receitas pode reduzir o tempo necessário para qualificar um novo processo. Isso também torna o comportamento espectral consistente em uma frota de múltiplas ferramentas mais importante. Os fornecedores precisam de métodos confiáveis de transferência de modelos porque discrepâncias entre sistemas podem levar a erros de medição persistentes.[4]Fraunhofer IPMS, "Fraunhofer IPMS e DIVE Otimizam Processos de Semicondutores com Sistema de Medição Inovador," Fraunhofer IPMS, fraunhofer.de
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Alto Capital Inicial e Custos de Retrofit | -1.8% | Global, particularmente América do Sul e Oriente Médio e África | Curto prazo (≤ 2 anos) |
| Complexidade de Integração com Sistemas de Execução de Manufatura e Controle de Planta | -1.2% | Global | Médio prazo (2-4 anos) |
| Deriva de Calibração sob Contaminação, Vibração e Variação Térmica | -0.7% | Global | Curto prazo (≤ 2 anos) |
| Risco de Transferência de Modelos em Novos Materiais e Arquiteturas de Dispositivos | -0.5% | Global | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Alto Capital Inicial e Custos de Retrofit Limitam a Implantação Além das Principais Fábricas
Os custos dos sistemas continuam sendo uma restrição importante para o Mercado de Sistemas de Metrologia Óptica Inline. Sensores ópticos de médio porte podem custar 5 milhões de USD, enquanto ferramentas de OCD de alta abertura numérica e escaterometria podem custar 20 milhões de USD ou mais. O retrofit de uma linha de produção também pode exigir isolamento de vibração, alterações nas instalações, infraestrutura de dados e revisões no fluxo de processo. Esses custos podem elevar o custo total do projeto a um valor próximo ao custo da própria ferramenta. Fundições menores e fornecedores automotivos podem preferir atualizações em equipamentos de medição offline quando os períodos de retorno são longos. A restrição é particularmente relevante na América do Sul e no Oriente Médio e África, onde o financiamento para projetos de semicondutores é menos desenvolvido.
A Integração com Sistemas de Manufatura Retarda o Comissionamento
O Mercado de Sistemas de Metrologia Óptica Inline depende de sistemas de manufatura capazes de receber, interpretar e agir sobre dados de medição contínuos. A implantação requer conformidade com protocolos, infraestrutura de controle estatístico de processo, troca segura de dados e testes em interfaces de software. A tarefa se torna mais difícil quando uma fábrica utiliza vários nós de processo e diferentes gerações de equipamentos. O Fraunhofer IPMS validou o sistema de inspeção hiperespectral DIVE VEpioneer em condições de sala limpa em 2025 e relatou captura completa da superfície do wafer em 20 segundos, com classificação de defeitos baseada em IA. O resultado demonstra que a implantação depende da colaboração entre fornecedores de metrologia, engenheiros de fábrica e equipes de software de controle de processo. Os requisitos de documentação e validação podem estender ainda mais o comissionamento em ambientes aeroespaciais, de dispositivos médicos e de defesa.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Oferta: A Análise de Software Transforma um Mercado Liderado por Hardware
O hardware respondeu por 68,47% da receita em 2025, pois as linhas de produção requerem espectrômetros, matrizes de sensores e equipamentos de movimento de precisão. Software e análise devem crescer a um CAGR de 11,27% até 2031, superando o mercado geral. O hardware permanece necessário para qualquer programa de medição inline, mas a análise agora suporta a criação mais rápida de receitas e um controle mais robusto em frotas de equipamentos. Essa divisão muda a forma como os fornecedores podem capturar valor após a instalação inicial da ferramenta. Os serviços continuam importantes para calibração, manutenção preventiva, qualificação e manutenção da qualidade de medição contínua.
O Mercado de Sistemas de Metrologia Óptica Inline favorece fornecedores que combinam hardware com uma camada de software capaz. A plataforma Discover e o conjunto AI Diffract da Onto Innovation vinculam a medição inline ao desenvolvimento de receitas e ao gerenciamento de frota. Essas plataformas podem tornar o software parte integrante do relacionamento contínuo entre o fornecedor e o fabricante. Os fornecedores focados em hardware enfrentam pressão de preços à medida que os recursos de análise migram para arranjos recorrentes de software. Os fornecedores com ecossistemas de análise fechados estão, portanto, melhor posicionados para diferenciar sua oferta e preservar a receita de serviços.


Por Tipo de Produto: Os Sistemas OCD Lideram Enquanto as Plataformas Confocais Ganham Casos de Uso
Os sistemas de dimensão crítica óptica e escaterometria responderam por 24,73% da receita em 2025. Eles continuam importantes para o controle de wafers padronizados na produção avançada de lógica e memória. Os sistemas de perfilometria interferométrica e espessura de filme atendem tanto às aplicações de front-end de semicondutores quanto às de embalagem avançada. Visão de máquina, luz estruturada, sensores e espectrômetros são utilizados na fabricação industrial, em displays e na produção de energia solar de filme fino. O Mercado de Sistemas de Metrologia Óptica Inline, portanto, inclui ferramentas de wafer de alta especificação e plataformas de medição industrial amplamente utilizadas.
Os sistemas confocais cromáticos e de triangulação a laser devem se expandir a um CAGR de 10,93% até 2031. Seu apelo vem de sua utilização em embalagem avançada e inspeção de baterias para VE sem o custo de uma plataforma OCD completa. A ISO 25178 suporta sensores confocais cromáticos na medição de textura de superfície areal. A PRECITEC declarou que sua série CHRocodile 2 pode reduzir a variância de espessura de wafer de silício de vários mícrons para abaixo de 0,5 μm no monitoramento de CMP e retificação. Os sistemas confocais também medem superfícies transparentes, reflexivas e escalonadas, expandindo o Mercado de Sistemas de Metrologia Óptica Inline para vidro de display, filmes solares e aplicações de embalagem.
Por Parâmetro de Medição: As Dimensões Críticas Lideram Enquanto as Métricas de Tensão se Aceleram
Dimensão crítica e perfil detiveram 28,63% da receita por parâmetro de medição em 2025. A categoria é central para o controle de wafers padronizados porque o desempenho dos transistores depende das dimensões dos recursos e dos perfis das paredes laterais. Espessura e composição de filme formam outro grande grupo devido ao monitoramento de deposição e gravação. Sobreposição, alinhamento, registro, topografia de superfície, rugosidade, planicidade, defeitos e partículas requerem equipamentos dedicados. Juntos, esses parâmetros definem o trabalho diário de controle de processo que sustenta o Mercado de Sistemas de Metrologia Óptica Inline.
Tensão, deformação, empenamento e curvatura devem se expandir a um CAGR de 11,47% até 2031. A ligação híbrida, as vias de silício passante e a embalagem fanout em nível de painel podem criar tensões mecânicas que as ferramentas padrão de dimensão crítica não identificam. A Wooptix instalou seu sistema Phemet no CEA-Leti em maio de 2026 para medições de nanotopografia, empenamento e curvatura em wafers em branco, padronizados e ligados. Essas medições são importantes para o rendimento de ligação e a confiabilidade de longo prazo dos dispositivos. Os fornecedores de equipamentos estão melhorando a sensibilidade para parâmetros associados a estruturas de dispositivos tridimensionais.
Por Indústria do Usuário Final: Os Semicondutores Ancoram a Demanda Enquanto a Fabricação de Baterias Emerge
Semicondutores e embalagem avançada detiveram 47,83% da receita do usuário final em 2025. A linha divisória entre metrologia de wafer e inspeção de embalagem está se tornando menos clara à medida que a integração 2,5D e 3D aumenta. A KLA relatou que a receita proveniente de metrologia e inspeção de embalagem avançada estava próxima de 1 bilhão de USD no ano civil de 2026, em comparação com aproximadamente 570 milhões de USD em 2024. Displays de painel plano, optoeletrônica, automotivo, aeroespacial, dispositivos médicos, engenharia de precisão, solar, vidro e fabricação de filme fino fornecem demanda adicional. Essas aplicações utilizam ferramentas ópticas para medição de revestimento, verificação dimensional e inspeção de superfície.
Células, módulos e pacotes de bateria devem se expandir a um CAGR de 11,83% até 2031. As fábricas de baterias podem especificar sistemas de medição para toda uma geração de química, tornando a seleção inicial do fornecedor importante ao longo de um longo período operacional. A Automation W+R apresentou o BATTERYSPECT-3D em março de 2026 para inspeção de baterias de alta tensão, com mais de 1.000 recursos geométricos inspecionados em menos de 1 minuto a velocidades de até 400 mm/s. Os requisitos de qualidade automotiva estão incentivando os fabricantes a migrar da amostragem offline para a inspeção inline completa. Isso oferece à indústria de Sistemas de Metrologia Óptica Inline e ao Mercado de Sistemas de Metrologia Óptica Inline um caminho significativo além dos ciclos de semicondutores.
Análise Geográfica
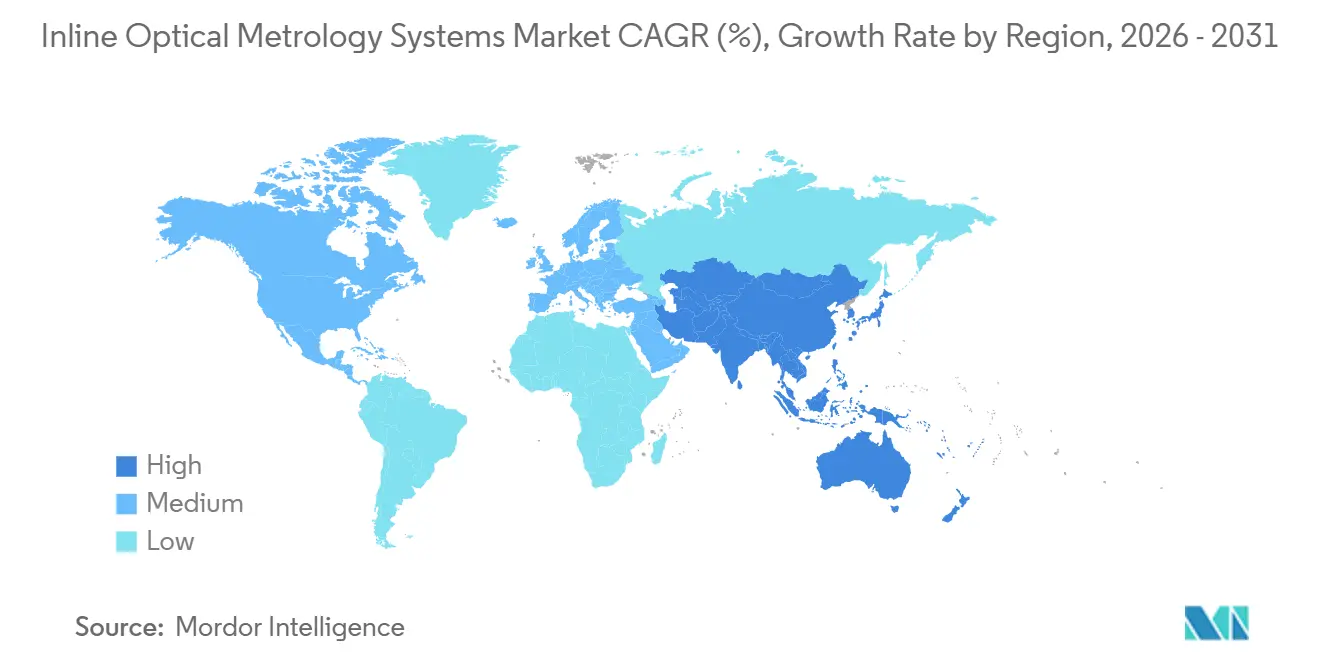
A Ásia-Pacífico respondeu por 54,67% da receita em 2025 e deve se expandir a um CAGR de 10,97% até 2031. A Coreia do Sul e Taiwan abrigam as principais fundições de lógica avançada e a produção de memória de alta largura de banda. O Japão sustenta a demanda regional por meio de capacidades em equipamentos de semicondutores e metrologia. A Nikon e a NEDO anunciaram uma iniciativa de metrologia de alinhamento de wafer de alta precisão em 2025 para a fabricação de semicondutores de próxima geração. A China adiciona demanda proveniente da produção de painéis de display e energia solar de filme fino, sustentando o Mercado de Sistemas de Metrologia Óptica Inline, mesmo onde os controles de exportação restringem a metrologia de ponta.
A América do Norte está adicionando capacidade de semicondutores por meio do pipeline de financiamento da Lei CHIPS e Ciência. A Intel Fab 52 em Chandler, Arizona, entrou em fabricação de alto volume no nó 18A no primeiro trimestre de 2026. A Fase 1 da TSMC Phoenix Fab 21 opera em produção em volume no N4, e a Fase 2 está em expansão no N3. O anúncio de investimento da TSMC em março de 2025 sustenta um pipeline de demanda de equipamentos de longo prazo nos EUA. O Canadá e o México adicionam demanda por meio de engenharia de precisão, produção automotiva e fabricação de baterias, favorecendo sistemas confocais e de visão de máquina.
A Europa tem demanda de produtores de equipamentos e usuários industriais. Alemanha, Países Baixos e França são sede da JENOPTIK, ASML, Carl Zeiss e Bruker. A JENOPTIK relatou um aumento de 85,3% ano a ano na entrada de pedidos de Semicondutores e Manufatura Avançada durante o primeiro semestre de 2026. A América do Sul, o Oriente Médio e a África permanecem regiões em estágio inicial para o Mercado de Sistemas de Metrologia Óptica Inline, com demanda concentrada em componentes automotivos, dispositivos médicos e produção de painéis solares.

Cenário Competitivo
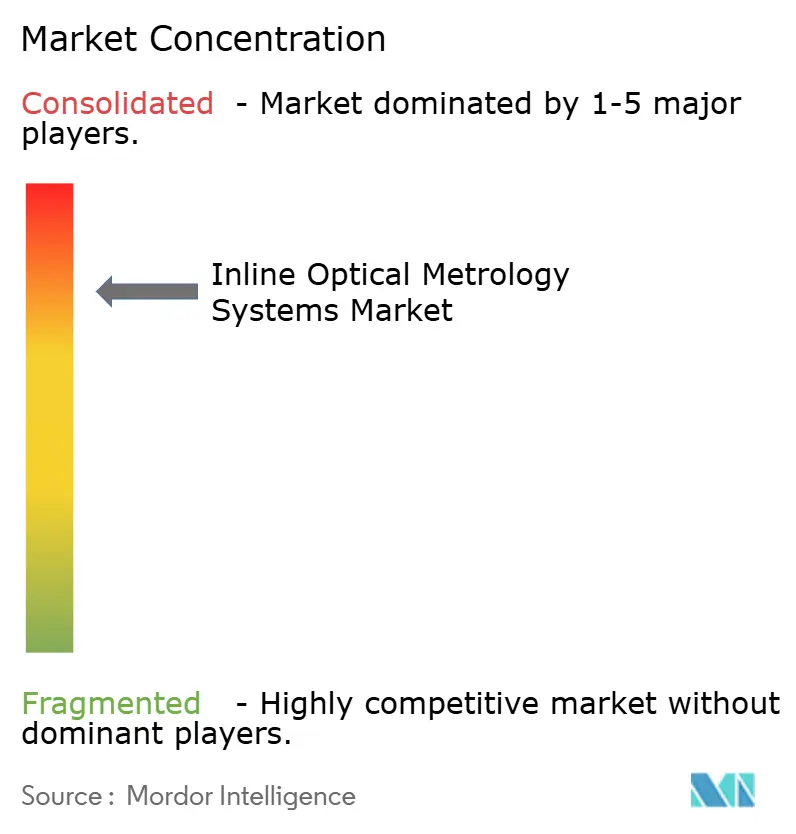
O Mercado de Sistemas de Metrologia Óptica Inline é moderadamente concentrado em aplicações de semicondutores de alto nível e mais fragmentado em usos industriais de nível intermediário. Os especialistas em controle de processo detêm uma posição forte porque possuem profundo conhecimento de aplicações e grandes bases instaladas. Seus relacionamentos de serviço criam receita recorrente após a instalação do equipamento. As bibliotecas de medição proprietárias podem ser difíceis de replicar por novos fornecedores. O resultado é uma divisão entre fornecedores focados em fábricas avançadas e aqueles que atendem a clientes automotivos, de baterias e de engenharia de precisão.
As empresas estão se expandindo para métodos de medição adjacentes para preencher lacunas na medição óptica. A Onto Innovation anunciou uma parceria estratégica e um investimento de 710 milhões de USD por uma participação minoritária de 27% na Rigaku Holdings em abril de 2026. O acordo combina ferramentas de dimensão crítica óptica com capacidades de raios X CD-SAXS para controle de processo sub-1 nm. A subsidiária TRIOPTICS da JENOPTIK apresentou o SurfInspect em janeiro de 2026 para avaliação automatizada de qualidade de superfície conforme a ISO 10110-7. Esses movimentos mostram como o Mercado de Sistemas de Metrologia Óptica Inline está utilizando tecnologias adjacentes e aplicações focadas para manter a diferenciação.
Os materiais de semicondutores compostos continuam sendo uma oportunidade porque GaN e SiC precisam de modelos ópticos baseados em propriedades não silício. Os fornecedores não investiram de forma uniforme nessa capacidade. O negócio de controle de processo de semicondutores da KLA registrou 3,084 bilhões de USD em receita no terceiro trimestre do ano fiscal de 2026. Os novos entrantes precisam de aplicações especializadas, plataformas de menor custo ou análise mais robusta para competir de forma eficaz.
Líderes da Indústria de Sistemas de Metrologia Óptica Inline
KLA Corporation
ASML Holding N.V.
Onto Innovation Inc.
Applied Materials, Inc.
Carl Zeiss AG
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Desenvolvimentos Recentes da Indústria
- Agosto de 2026: A JENOPTIK relatou um aumento de 85,3% ano a ano na entrada de pedidos de Semicondutores e Manufatura Avançada no primeiro semestre de 2026, impulsionado pela forte demanda de OEM para litografia e inspeção no setor de equipamentos de semicondutores. A empresa elevou sua perspectiva de receita para o ano completo de 2026 e expandiu sua orientação de margem EBITDA para 20,0-21,0%.
- Junho de 2026: A Wooptix instalou seu sistema de metrologia de imagem de fase de frente de onda Phemet® no laboratório de sala limpa do CEA-Leti em Grenoble, com data de instalação de 4 de maio de 2026. O sistema permite medições de nanotopografia, empenamento e curvatura com resolução sub-nanométrica para embalagem avançada e desenvolvimento de processo de litografia EUV de alta abertura numérica.
- Maio de 2026: A ASML recebeu a Patente dos EUA 12631975 para sistemas de metrologia com matrizes de fase para detecção de contaminantes e microscopia, refletindo o investimento contínuo na expansão da modalidade de metrologia óptica para inspeção de semicondutores sub-nanométrica.
- Abril de 2026: A Onto Innovation e a Rigaku Holdings firmaram uma parceria estratégica e um acordo de compra de ações pelo qual a Onto Innovation adquirirá uma participação minoritária de 27% na Rigaku por 710 milhões de USD. O acordo integra o software Ai Diffract™ da Onto com as plataformas CD-SAXS da Rigaku para atender a um mercado de controle de processo estimado em mais de 1 bilhão de USD em 5 anos em nós sub-1 nm.


Escopo do Relatório Global do Mercado de Sistemas de Metrologia Óptica Inline
Os Sistemas de Metrologia Óptica Inline são soluções de medição de alta velocidade e sem contato integradas diretamente nas linhas de produção para realizar análises em tempo real com precisão nanométrica de dimensões críticas, topografia de superfície e espessura de filme, permitindo controle imediato de processo e otimização de rendimento em ambientes de fabricação avançada de alto volume.
O Relatório do Mercado de Sistemas de Metrologia Óptica Inline é Segmentado por Oferta (Hardware, Software e Análise, e Serviços), Tipo de Produto (Sistemas de Dimensão Crítica Óptica e Escaterometria, Sistemas de Perfilometria Interferométrica e Espessura de Filme, Sistemas Confocais Cromáticos e de Triangulação a Laser, Sistemas de Visão de Máquina e Luz Estruturada, Sensores Ópticos e Espectrômetros, e Outros Tipos de Produto), Parâmetro de Medição (Dimensão Crítica e Perfil, Espessura e Composição de Filme, Sobreposição, Alinhamento e Registro, Topografia de Superfície, Rugosidade e Planicidade, Defeitos e Partículas, e Tensão, Deformação, Empenamento e Curvatura), Indústria do Usuário Final (Semicondutores e Embalagem Avançada, Displays de Painel Plano e Optoeletrônica, Automotivo e Veículos Elétricos, Células, Módulos e Pacotes de Bateria, Aeroespacial e Defesa, Dispositivos Médicos, Engenharia de Precisão e Fabricação Industrial, Solar, Vidro e Fabricação de Filme Fino, e Outras Indústrias do Usuário Final) e Geografia (América do Norte, América do Sul, Europa, Ásia-Pacífico, Oriente Médio e África). As Previsões de Mercado são Fornecidas em Termos de Valor (USD).
| Hardware |
| Software e Análise |
| Serviços |
| Sistemas de Dimensão Crítica Óptica e Escaterometria |
| Sistemas de Perfilometria Interferométrica e Espessura de Filme |
| Sistemas Confocais Cromáticos e de Triangulação a Laser |
| Sistemas de Visão de Máquina e Luz Estruturada |
| Sensores Ópticos e Espectrômetros |
| Outros Tipos de Produto |
| Dimensão Crítica e Perfil |
| Espessura e Composição de Filme |
| Sobreposição, Alinhamento e Registro |
| Topografia de Superfície, Rugosidade e Planicidade |
| Defeitos e Partículas |
| Tensão, Deformação, Empenamento e Curvatura |
| Semicondutores e Embalagem Avançada |
| Displays de Painel Plano e Optoeletrônica |
| Automotivo e Veículos Elétricos |
| Células, Módulos e Pacotes de Bateria |
| Aeroespacial e Defesa |
| Dispositivos Médicos |
| Engenharia de Precisão e Fabricação Industrial |
| Solar, Vidro e Fabricação de Filme Fino |
| Outras Indústrias do Usuário Final |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul | |
| Europa | Alemanha |
| Reino Unido | |
| França | |
| Itália | |
| Espanha | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Japão | |
| Índia | |
| Coreia do Sul | |
| Restante da Ásia-Pacífico | |
| Oriente Médio e África | Oriente Médio |
| África |
| Por Oferta | Hardware | |
| Software e Análise | ||
| Serviços | ||
| Por Tipo de Produto | Sistemas de Dimensão Crítica Óptica e Escaterometria | |
| Sistemas de Perfilometria Interferométrica e Espessura de Filme | ||
| Sistemas Confocais Cromáticos e de Triangulação a Laser | ||
| Sistemas de Visão de Máquina e Luz Estruturada | ||
| Sensores Ópticos e Espectrômetros | ||
| Outros Tipos de Produto | ||
| Por Parâmetro de Medição | Dimensão Crítica e Perfil | |
| Espessura e Composição de Filme | ||
| Sobreposição, Alinhamento e Registro | ||
| Topografia de Superfície, Rugosidade e Planicidade | ||
| Defeitos e Partículas | ||
| Tensão, Deformação, Empenamento e Curvatura | ||
| Por Indústria do Usuário Final | Semicondutores e Embalagem Avançada | |
| Displays de Painel Plano e Optoeletrônica | ||
| Automotivo e Veículos Elétricos | ||
| Células, Módulos e Pacotes de Bateria | ||
| Aeroespacial e Defesa | ||
| Dispositivos Médicos | ||
| Engenharia de Precisão e Fabricação Industrial | ||
| Solar, Vidro e Fabricação de Filme Fino | ||
| Outras Indústrias do Usuário Final | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| Espanha | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Japão | ||
| Índia | ||
| Coreia do Sul | ||
| Restante da Ásia-Pacífico | ||
| Oriente Médio e África | Oriente Médio | |
| África | ||


Principais Perguntas Respondidas no Relatório
Qual é o tamanho do Mercado de Sistemas de Metrologia Óptica Inline?
O mercado foi avaliado em 4,15 bilhões de USD em 2025 e estima-se que atinja 6,72 bilhões de USD até 2031, a um CAGR de 8,64%.
Qual segmento de usuário final lidera a demanda por sistemas de metrologia óptica inline?
Semicondutores e embalagem avançada lideraram com 47,83% da receita do usuário final em 2025, sustentados por necessidades mais rigorosas de controle de processo.
Qual oferta deve se expandir mais rapidamente até 2031?
Software e análise deve se expandir a um CAGR de 11,27%, sustentado pelo desenvolvimento de receitas habilitado por IA e pelo gerenciamento de frota.
Por que os fabricantes de baterias estão adotando a inspeção óptica inline?
A produção de baterias necessita de verificações contínuas sobre espessura do eletrodo, geometria e qualidade de montagem para suportar densidade de energia, segurança e conformidade automotiva.
Qual região deve se expandir mais rapidamente até 2031?
A Ásia-Pacífico deve se expandir a um CAGR de 10,97%, sustentada pela capacidade de semicondutores na Coreia do Sul, Taiwan, Japão e China.
O que limita a adoção mais ampla de sistemas de metrologia óptica inline?
Preços de equipamentos de 5 milhões de USD a 20 milhões de USD ou mais, trabalho de retrofit e complexidade de integração podem atrasar projetos fora dos principais locais de fabricação.
Página atualizada pela última vez em:



