
Marktgröße und Marktanteil für Inline-optische Messtechniksysteme
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 4.44 Milliarden US-Dollar |
| Marktgröße (2031) | 6.72 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 8.64 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Hoch |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Inline-optische Messtechniksysteme von Mordor Intelligence
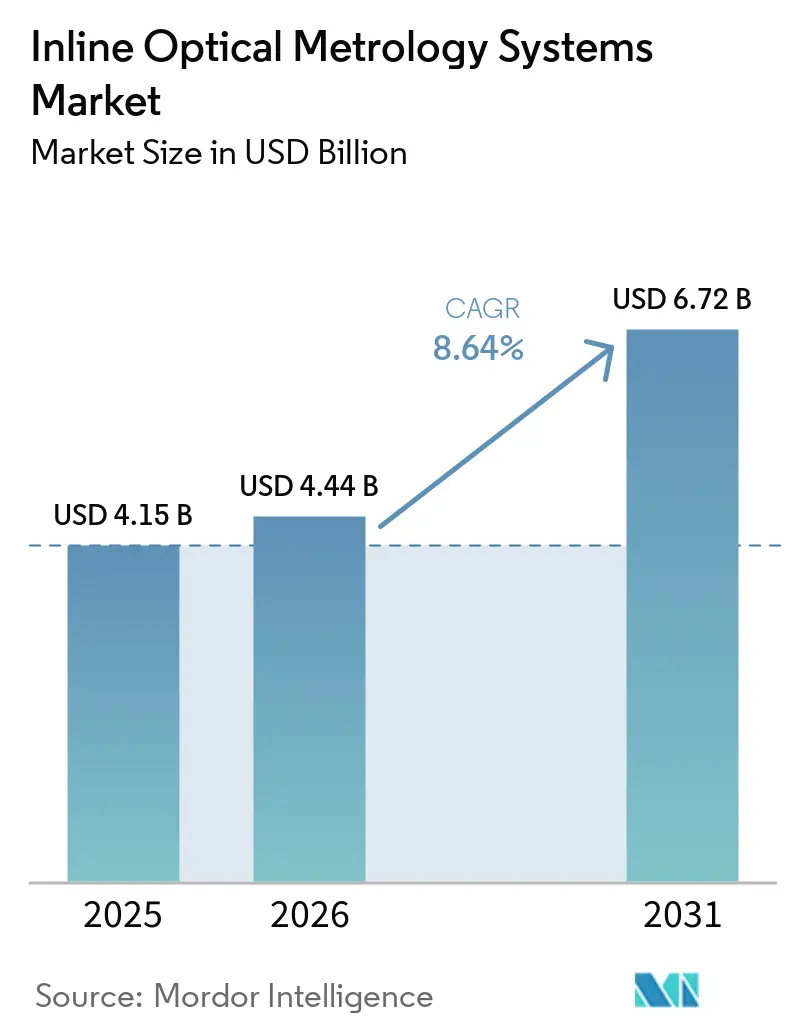
Die Marktgröße für Inline-optische Messtechniksysteme wurde im Jahr 2025 auf 4,15 Milliarden USD geschätzt und soll bis 2031 auf 6,72 Milliarden USD anwachsen, bei einer CAGR von 8,64 % während des Prognosezeitraums 2026–2031. Der Markt für Inline-optische Messtechniksysteme entwickelt sich hin zu Messungen, die direkt in Produktionslinien durchgeführt werden, da kleinere Bauteilgeometrien und engere Batterietoleranzen weniger Spielraum für Stichprobenfehler lassen. Die Halbleiterfertigung und Advanced Packaging bleiben die primären Nachfragetreiber, während die Batterieproduktion eine zweite Quelle für den Gerätebedarf schafft. Anbieter kombinieren optische Hardware mit Analytik, Rezeptentwicklung, Flottenmanagement, Kalibrierungsunterstützung und Prozesssteuerungssoftware, um wiederkehrende Einnahmen zu erzielen und strengere Qualitätsanforderungen in der Fabrik zu erfüllen. Hohe Werkzeugpreise schränken nach wie vor den breiten Einsatz außerhalb führender Fertigungsstätten ein, bieten jedoch auch Raum für kostengünstigere Systeme für mittelgroße Hersteller. Die geografische Nachfrage verteilt sich zunehmend, da Hersteller nordamerikanische Kapazitäten aufbauen, während der asiatisch-pazifische Raum die größte Produktionsbasis bleibt.
Wichtigste Erkenntnisse des Berichts
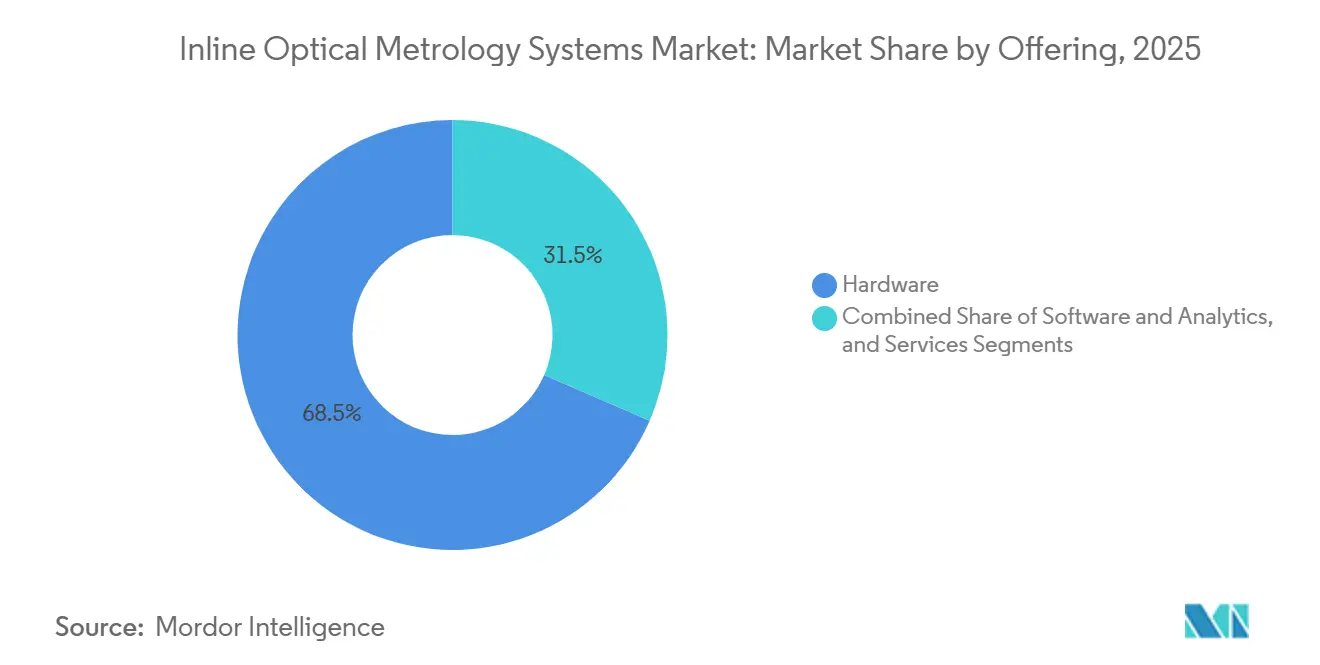
- Nach Angebot hielt Hardware im Jahr 2025 einen Umsatzanteil von 68,47 % am Markt für Inline-optische Messtechniksysteme, während Software und Analytik bis 2031 voraussichtlich mit einer CAGR von 11,27 % wachsen werden.
- Nach Produkttyp hielten optische Systeme für kritische Abmessungen und Scatterometrie im Jahr 2025 einen Umsatzanteil von 24,73 %, während chromatisch-konfokale und Lasertriangulationssysteme bis 2031 voraussichtlich mit einer CAGR von 10,93 % wachsen werden.
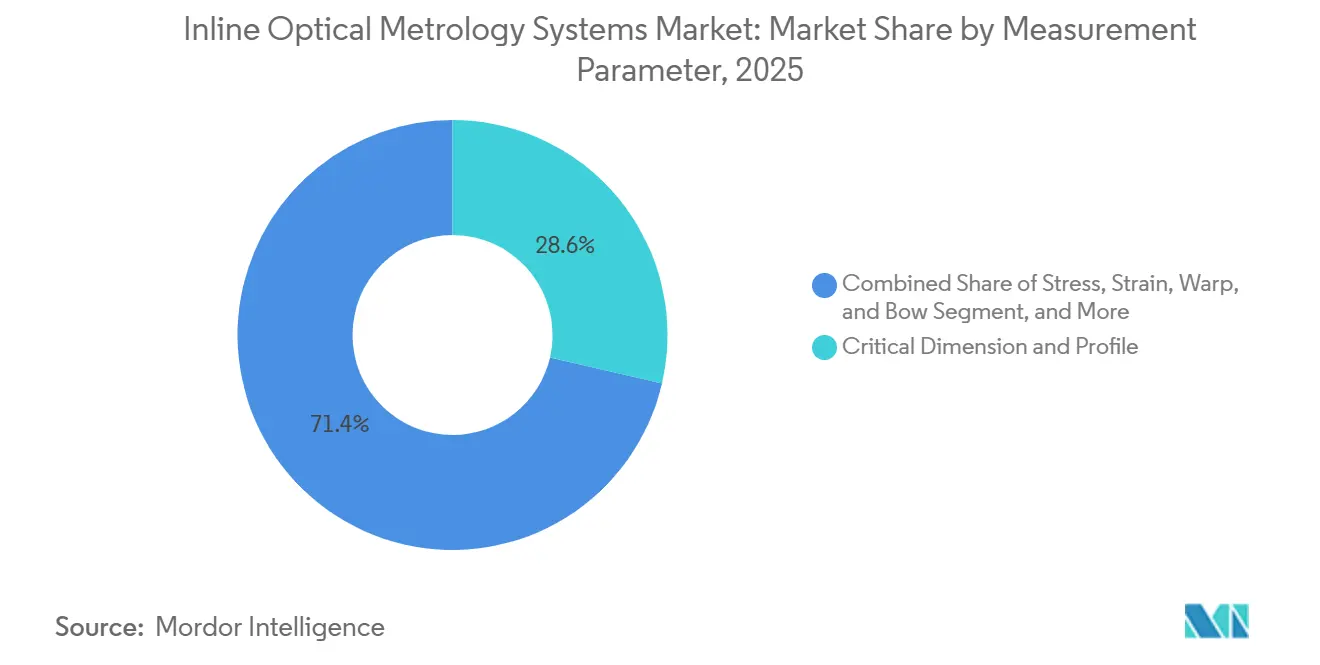
- Nach Messparameter hielten kritische Abmessungen und Profile im Jahr 2025 einen Umsatzanteil von 28,63 % am Markt für Inline-optische Messtechniksysteme, während Stress, Dehnung, Verwölbung und Durchbiegung bis 2031 voraussichtlich mit einer CAGR von 11,47 % wachsen werden.
- Nach Endverbraucherbranche entfielen im Jahr 2025 47,83 % des Umsatzes auf Halbleiter und Advanced Packaging, während Batteriezellen, -module und -packs bis 2031 voraussichtlich mit einer CAGR von 11,83 % wachsen werden.
- Nach Geografie hielt der asiatisch-pazifische Raum im Jahr 2025 einen Anteil von 54,67 % am Markt für Inline-optische Messtechniksysteme und soll bis 2031 mit einer CAGR von 10,97 % wachsen.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Globale Trends und Erkenntnisse im Markt für Inline-optische Messtechniksysteme
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Null-Fehler- und Richtig-beim-ersten-Mal-Fertigung | +2.4% | Global | Kurzfristig (≤ 2 Jahre) |
| Kapazitätserweiterung bei Halbleitern, Advanced Packaging und Verbindungshalbleitern | +2.1% | Asiatisch-pazifischer Raum als Kern, Ausstrahlungseffekte auf Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Skalierung der Produktion von Elektrofahrzeugbatterien und Leistungselektronik | +1.5% | Asiatisch-pazifischer Raum als Kern, Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| KI-gestützte geschlossene Prozessregelung | +1.2% | Global | Kurzfristig (≤ 2 Jahre) |
| Rezeptportabilität über Multi-Node- und Multi-Werk-Produktion hinweg | +0.6% | Global | Mittelfristig (2–4 Jahre) |
| Optischer Fingerabdruck vergrabener Grenzflächen und nicht-visueller Defekte | +0.4% | Nordamerika und asiatisch-pazifischer Raum | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Null-Fehler- und Richtig-beim-ersten-Mal-Fertigung erfordert Echtzeit-Rückmeldung
Der Ertragsdruck bei fortgeschrittenen Prozessknoten macht sofortiges Feedback für den Markt für Inline-optische Messtechniksysteme zunehmend wichtig. Bei Prozesstechnologiegenerationen unterhalb von 3 nm kann eine unkontrollierte Messabweichung sich über ein Wafer-Los ausbreiten und kostspielige Ausschussmengen erzeugen. Dies wandelt die Inline-optische Messtechnik von einem Stichprobenwerkzeug in eine Anforderung für eine breitere Wafer-Abdeckung und schnellere Korrekturmaßnahmen um. Fractilia berichtete im Jahr 2025, dass sein FAME 300-System in den Fab-Automatisierungsablauf eines führenden Halbleiterherstellers über mehr als 200 Messtechnikschritte integriert wurde. Das Beispiel zeigt, wie Fertigungsstätten Messergebnisse mit Produktionssteuerungen verknüpfen, anstatt sie nur für spätere Überprüfungen zu verwenden. Anbieter, die stabile Messungen bei Produktionsgeschwindigkeit liefern, sind in fortgeschrittenen Fertigungsprogrammen besser positioniert, in denen sich Prozessfenster verengen, das Produktionsvolumen steigt und mehr Prozessschritte von koordinierter Inspektion und automatisierten Korrekturentscheidungen abhängen.
Kapazität bei Halbleitern, Advanced Packaging und Verbindungshalbleitern unterstützt die Werkzeugnachfrage
Neue Fertigungskapazitäten unterstützen den Markt für Inline-optische Messtechniksysteme, da jede fortgeschrittene Produktionslinie Prozesssteuerungsausrüstung benötigt. TSMC kündigte im März 2025 geplante Fertigungsinvestitionen in Höhe von 165 Milliarden USD in den Vereinigten Staaten an.[1]TSMC, "TSMC beabsichtigt, seine Investitionen in den Vereinigten Staaten um weitere 100 Milliarden USD zu erhöhen," TSMC, tsmc.com Die Prognose von Semiconductor Equipment and Materials International identifizierte 18 neue Fertigungsanlagen, die 2025 mit dem Bau beginnen sollen, wobei die meisten voraussichtlich 2026 oder 2027 die Produktion aufnehmen werden. Der Markt für Inline-optische Messtechniksysteme profitiert auch von Verbindungshalbleiterlinien, da Siliziumkarbid- und Galliumnitrid-Substrate Defektanforderungen aufweisen, die sich von denen von Silizium unterscheiden. Infinitesima erklärte im Jahr 2025, dass sein Metron3D 300-mm-System eine 3D-Prozesskontrolle im Sub-Nanometer-Bereich für die DRAM-Produktion ermöglichte. Daher unterstützt das Kapazitätswachstum konventionelle optische Werkzeuge und Ausrüstung für dreidimensionale Strukturen.
Skalierung der Produktion von Elektrofahrzeugbatterien und Leistungselektronik schafft eine neue Nachfragebasis
Batteriefabriken schaffen eine separate Ausrüstungsmöglichkeit für den Markt für Inline-optische Messtechniksysteme. Beschichtung, Kalandrierung, Schlitzen und Zellmontage können Veränderungen in Dicke, Dichte und Kantengeometrie einführen, die die Batterieleistung und -sicherheit beeinflussen. Micro-Epsilon berichtete, dass sein thicknessCONTROL-System 12 Monate kontinuierlichen Betriebs im UK Battery Industrialization Center abgeschlossen hat, während es seine Kalibrierungsleistung beibehielt.[2]Micro-Epsilon, "UKBIC validiert Micro-Epsilon Inline-Batteriefolien-Dickentechnologie nach 12 Monaten erfolgreichem Betrieb," Micro-Epsilon, micro-epsilon.co.uk Diese Messung kann die Offline-Stichprobenentnahme durch eine kontinuierliche Produktionslinienverifikation ersetzen. Eine Studie aus dem Jahr 2026 berichtete von einer Präzision von 7,8 nm für die Terahertz-Messung der Elektrodendicke von Lithium-Ionen-Batterien. Da Batterielinien zunehmend automatisiert werden, kann der Markt für Inline-optische Messtechniksysteme von Anbietern profitieren, die Inspektion mit Fertigungsausführungssystemen verbinden.[3]Zebin Li et al., "Nanometer-Präzisions-Terahertz-Interferometrie für die Batterieelektroden-Messtechnik," Nature Communications, nature.com
KI-gestützte geschlossene Prozessregelung verkürzt die Rezeptentwicklung
KI-Werkzeuge verändern den Markt für Inline-optische Messtechniksysteme von der Datenerfassung hin zu Produktionsentscheidungen. Eine Studie aus dem Jahr 2025 ergab, dass KI-basierte optische Messtechnikmethoden eine Sub-Nanometer-Präzision und einen Durchsatz von mehr als dem 100-fachen herkömmlicher Ansätze erreichen können. Onto Innovation stellte im September 2025 den Atlas G6 mit modellgeführtem maschinellen Lernen für Gate-all-around-Logik und Hochbandbreiten-Speicheranwendungen vor. Eine schnellere Rezeptentwicklung kann die Zeit zur Qualifizierung eines neuen Prozesses verkürzen. Sie macht auch ein konsistentes Spektralverhalten über eine Multi-Werkzeug-Flotte hinweg wichtiger. Anbieter benötigen zuverlässige Modellübertragungsmethoden, da Diskrepanzen zwischen Systemen zu anhaltenden Messfehlern führen können.[4]Fraunhofer IPMS, "Fraunhofer IPMS und DIVE Optimieren Halbleiterprozesse mit Innovativem Messsystem," Fraunhofer IPMS, fraunhofer.de
Analyse der Hemmnisswirkung*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Anfangsinvestitionen und Nachrüstungskosten | -1.8% | Global, insbesondere Südamerika sowie Naher Osten und Afrika | Kurzfristig (≤ 2 Jahre) |
| Integrationskomplexität mit Fertigungsausführungs- und Anlagensteuerungssystemen | -1.2% | Global | Mittelfristig (2–4 Jahre) |
| Kalibrierungsdrift unter Kontamination, Vibration und thermischen Schwankungen | -0.7% | Global | Kurzfristig (≤ 2 Jahre) |
| Modellübertragungsrisiko bei neuen Materialien und Bauteilarchitekturen | -0.5% | Global | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Anfangsinvestitionen und Nachrüstungskosten begrenzen den Einsatz außerhalb führender Fertigungsstätten
Systemkosten bleiben eine wesentliche Einschränkung für den Markt für Inline-optische Messtechniksysteme. Mittelklasse-optische Sensoren können 5 Millionen USD kosten, während hochauflösende OCD- und Scatterometrie-Werkzeuge 20 Millionen USD oder mehr kosten können. Die Nachrüstung einer Produktionslinie kann auch Schwingungsisolierung, Anlagenänderungen, Dateninfrastruktur und Überarbeitungen des Prozessablaufs erfordern. Diese Kosten können die Gesamtprojektkosten nahe an die Kosten des Werkzeugs selbst heranführen. Kleinere Gießereien und Automobilzulieferer bevorzugen möglicherweise Upgrades für Offline-Messgeräte, wenn die Amortisationszeiten lang sind. Die Einschränkung ist besonders relevant in Südamerika sowie im Nahen Osten und Afrika, wo die Finanzierung für Halbleiterprojekte weniger entwickelt ist.
Integration mit Fertigungssystemen verlangsamt die Inbetriebnahme
Der Markt für Inline-optische Messtechniksysteme ist auf Fertigungssysteme angewiesen, die in der Lage sind, kontinuierliche Messdaten zu empfangen, zu interpretieren und darauf zu reagieren. Die Bereitstellung erfordert Protokollkonformität, statistische Prozesskontrollinfrastruktur, sicheren Datenaustausch und Tests über Softwareschnittstellen hinweg. Die Aufgabe wird schwieriger, wenn eine Fertigungsstätte mehrere Prozessknoten und verschiedene Gerätegenerationen verwendet. Fraunhofer IPMS validierte das hyperspektrale Inspektionssystem DIVE VEpioneer unter Reinraumbedingungen im Jahr 2025 und berichtete von einer vollständigen Wafer-Oberflächenerfassung in 20 Sekunden mit KI-basierter Defektklassifizierung. Das Ergebnis zeigt, dass die Bereitstellung von der Zusammenarbeit zwischen Messtechnikanbietern, Fertigungsstätteningenieuren und Prozesssteuerungssoftwareteams abhängt. Dokumentations- und Validierungsanforderungen können die Inbetriebnahme in der Luft- und Raumfahrt, bei Medizingeräten und im Verteidigungsbereich weiter verlängern.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Angebot: Software-Analytik verändert einen hardwaregeprägten Markt
Hardware machte im Jahr 2025 68,47 % des Umsatzes aus, da Produktionslinien Spektrometer, Sensorarrays und Präzisionsbewegungsausrüstung benötigen. Software und Analytik sollen bis 2031 mit einer CAGR von 11,27 % wachsen und damit den Gesamtmarkt übertreffen. Hardware bleibt für jedes Inline-Messprogramm notwendig, aber Analytik unterstützt nun eine schnellere Rezepterstellung und eine stärkere Steuerung über Geräteflotten hinweg. Diese Aufteilung verändert, wie Anbieter nach der ersten Werkzeuginstallation Wert schöpfen können. Dienstleistungen bleiben wichtig für Kalibrierung, vorbeugende Wartung, Qualifizierung und die Aufrechterhaltung einer kontinuierlichen Messqualität.
Der Markt für Inline-optische Messtechniksysteme bevorzugt Anbieter, die Hardware mit einer leistungsfähigen Softwareschicht kombinieren. Onto Innovations Discover-Plattform und die AI Diffract-Suite verknüpfen Inline-Messungen mit Rezeptentwicklung und Flottenmanagement. Solche Plattformen können Software zu einem integralen Bestandteil der laufenden Beziehung zwischen dem Anbieter und dem Hersteller machen. Hardwarefokussierte Anbieter stehen unter Preisdruck, da Analysefunktionen sich in Richtung wiederkehrender Softwarevereinbarungen verschieben. Anbieter mit geschlossenen Analyse-Ökosystemen sind daher besser positioniert, ihr Angebot zu differenzieren und Serviceumsätze zu erhalten.


Nach Produkttyp: OCD-Systeme führen, während konfokale Plattformen neue Anwendungsfälle gewinnen
Systeme für optische kritische Abmessungen und Scatterometrie machten im Jahr 2025 24,73 % des Umsatzes aus. Sie bleiben wichtig für die Strukturwafer-Kontrolle in der fortgeschrittenen Logik- und Speicherproduktion. Interferometrische Profilometrie- und Schichtdickensysteme dienen sowohl Halbleiter-Frontend- als auch Advanced-Packaging-Anwendungen. Maschinelles Sehen, strukturiertes Licht, Sensoren und Spektrometer werden in der industriellen Fertigung, bei Displays und in der Dünnschicht-Solarproduktion eingesetzt. Der Markt für Inline-optische Messtechniksysteme umfasst daher hochspezifizierte Wafer-Werkzeuge und weit verbreitete industrielle Messplattformen.
Chromatisch-konfokale und Lasertriangulationssysteme sollen bis 2031 mit einer CAGR von 10,93 % wachsen. Ihre Attraktivität ergibt sich aus ihrer Verwendung in Advanced Packaging und der Elektrofahrzeugbatterieinspektion ohne die Kosten einer vollständigen OCD-Plattform. ISO 25178 unterstützt chromatisch-konfokale Sensoren bei der flächenhaften Oberflächentexturmessung. PRECITEC erklärte, dass seine CHRocodile 2-Serie die Siliziumwafer-Dickenvarianz von mehreren Mikrometern auf unter 0,5 μm bei der CMP- und Schleifüberwachung reduzieren kann. Konfokale Systeme messen auch transparente, reflektierende und gestufte Oberflächen und erweitern den Markt für Inline-optische Messtechniksysteme auf Display-Glas, Solarfolien und Verpackungsanwendungen.
Nach Messparameter: Kritische Abmessungen führen, während Stressmetriken beschleunigen
Kritische Abmessungen und Profile hielten im Jahr 2025 28,63 % des Messparameter-Umsatzes. Die Kategorie ist zentral für die Strukturwafer-Kontrolle, da die Transistorleistung von Merkmalsabmessungen und Seitenwandprofilen abhängt. Schichtdicke und Zusammensetzung bilden eine weitere große Gruppe aufgrund der Überwachung von Abscheidung und Ätzung. Überlagerung, Ausrichtung, Registrierung, Oberflächentopografie, Rauheit, Ebenheit, Defekte und Partikel erfordern jeweils dedizierte Ausrüstung. Zusammen definieren diese Parameter die tägliche Prozesssteuerungsarbeit, die den Markt für Inline-optische Messtechniksysteme unterstützt.
Stress, Dehnung, Verwölbung und Durchbiegung sollen bis 2031 mit einer CAGR von 11,47 % wachsen. Hybridbondierung, Durchkontaktierungen durch Silizium und fanout-Packaging auf Panelebene können mechanische Spannungen erzeugen, die Standard-Werkzeuge für kritische Abmessungen nicht identifizieren. Wooptix installierte sein Phemet-System im Mai 2026 bei CEA-Leti für Nanotopografie-, Verwölbungs- und Durchbiegungsmessungen an blanken, strukturierten und gebondeten Wafern. Diese Messungen sind wichtig für die Bondingausbeute und die langfristige Gerätezuverlässigkeit. Ausrüstungsanbieter verbessern die Empfindlichkeit für Parameter, die mit dreidimensionalen Bauteilstrukturen verbunden sind.
Nach Endverbraucherbranche: Halbleiter verankern die Nachfrage, während die Batterieproduktion aufkommt
Halbleiter und Advanced Packaging hielten im Jahr 2025 47,83 % des Endverbraucherumsatzes. Die Trennlinie zwischen Wafer-Messtechnik und Verpackungsinspektion wird weniger klar, da die 2,5D- und 3D-Integration zunimmt. KLA berichtete, dass der Umsatz aus Advanced-Packaging-Messtechnik und -Inspektion im Kalenderjahr 2026 nahe an 1 Milliarde USD lag, verglichen mit etwa 570 Millionen USD im Jahr 2024. Flachbildschirme, Optoelektronik, Automobil, Luft- und Raumfahrt, Medizingeräte, Präzisionstechnik, Solar, Glas und Dünnschichtfertigung liefern zusätzliche Nachfrage. Diese Anwendungen verwenden optische Werkzeuge für Beschichtungsmessung, Dimensionsverifikation und Oberflächeninspektion.
Batteriezellen, -module und -packs sollen bis 2031 mit einer CAGR von 11,83 % wachsen. Batteriefabriken können Messsysteme für eine gesamte Chemiegeneration spezifizieren, was die anfängliche Anbieterauswahl über einen langen Betriebszeitraum wichtig macht. Automation W+R präsentierte BATTERYSPECT-3D im März 2026 für die Hochvoltbatterieinspektion mit mehr als 1.000 Geometriemerkmalen, die in unter 1 Minute bei Geschwindigkeiten von bis zu 400 mm/s inspiziert werden. Automobilqualitätsanforderungen ermutigen Hersteller, von der Offline-Stichprobenentnahme zur vollständigen Inline-Inspektion überzugehen. Dies gibt der Branche und dem Markt für Inline-optische Messtechniksysteme einen bedeutenden Weg jenseits von Halbleiterzyklen.
Geografische Analyse
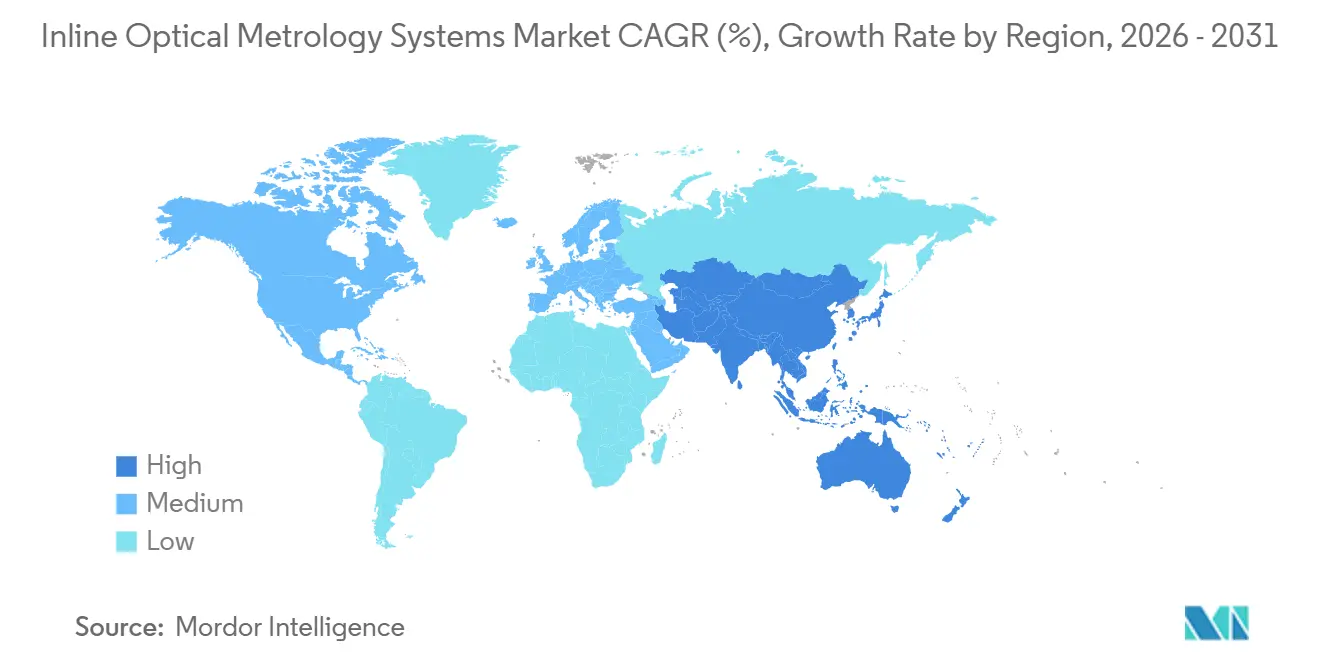
Der asiatisch-pazifische Raum machte im Jahr 2025 54,67 % des Umsatzes aus und soll bis 2031 mit einer CAGR von 10,97 % wachsen. Südkorea und Taiwan beherbergen wichtige fortgeschrittene Logikgießereien und Hochbandbreiten-Speicherproduktion. Japan unterstützt die regionale Nachfrage durch Halbleiterausrüstungs- und Messtechnikkapazitäten. Nikon und NEDO kündigten im Jahr 2025 eine Initiative zur hochpräzisen Wafer-Ausrichtungsmesstechnik für die Halbleiterfertigung der nächsten Generation an. China trägt Nachfrage aus der Display-Panel- und Solar-Dünnschichtproduktion bei und unterstützt den Markt für Inline-optische Messtechniksysteme, auch wenn Exportkontrollen die führende Messtechnik einschränken.
Nordamerika baut Halbleiterkapazitäten durch die Finanzierungspipeline des CHIPS and Science Act auf. Intel Fab 52 in Chandler, Arizona, nahm im ersten Quartal 2026 die Hochvolumenproduktion am 18A-Knoten auf. TSMCs Phoenix Fab 21 Phase 1 läuft in der Volumenproduktion bei N4, und Phase 2 wird bei N3 hochgefahren. TSMCs Investitionsankündigung vom März 2025 unterstützt eine langfristige US-amerikanische Ausrüstungsnachfragepipeline. Kanada und Mexiko tragen Nachfrage durch Präzisionstechnik, Automobilproduktion und Batterieproduktion bei und begünstigen konfokale und maschinelle Sichtsysteme.
Europa hat Nachfrage von Ausrüstungsherstellern und industriellen Nutzern. Deutschland, die Niederlande und Frankreich beherbergen JENOPTIK, ASML, Carl Zeiss und Bruker. JENOPTIK berichtete von einem Anstieg des Auftragseingangs im Bereich Halbleiter und fortgeschrittene Fertigung um 85,3 % im Jahresvergleich im ersten Halbjahr 2026. Südamerika, der Nahe Osten und Afrika bleiben Frühphasenregionen für den Markt für Inline-optische Messtechniksysteme, mit Nachfrage konzentriert auf Automobilkomponenten, Medizingeräte und Solarmodulproduktion.

Wettbewerbslandschaft
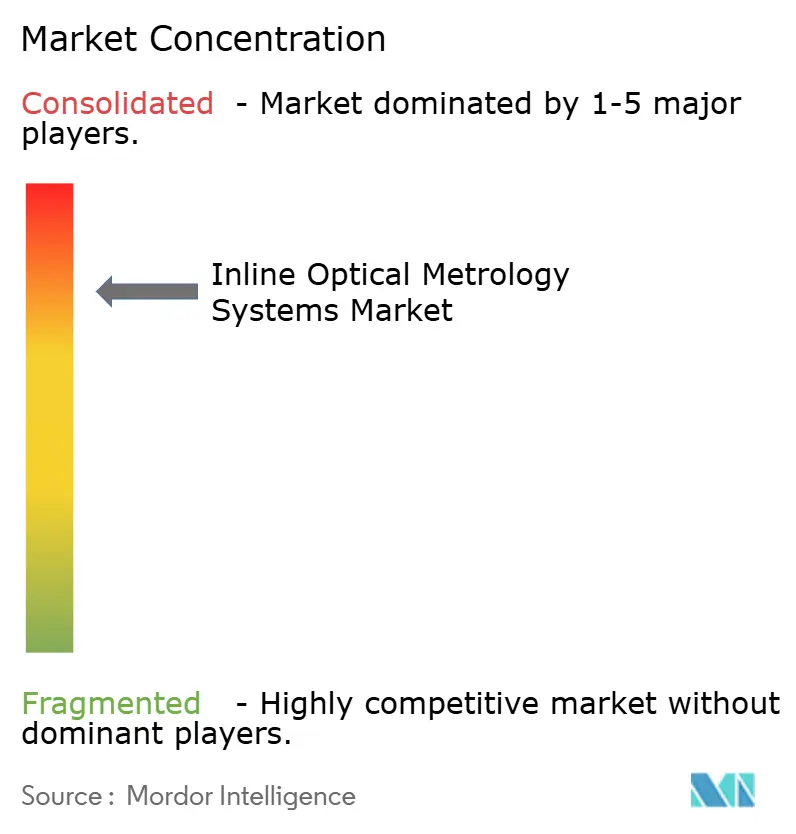
Der Markt für Inline-optische Messtechniksysteme ist in High-End-Halbleiteranwendungen mäßig konzentriert und in mittleren industriellen Anwendungen stärker fragmentiert. Prozesssteuerungsspezialisten halten eine starke Position, da sie über tiefes Anwendungswissen und große installierte Basen verfügen. Ihre Servicebeziehungen schaffen wiederkehrende Einnahmen nach der Geräteinstallation. Proprietäre Messbibliotheken können für neue Anbieter schwer zu replizieren sein. Das Ergebnis ist eine Kluft zwischen Anbietern, die sich auf fortgeschrittene Fertigungsstätten konzentrieren, und solchen, die Automobil-, Batterie- und Präzisionstechnik-Kunden bedienen.
Unternehmen erweitern sich in benachbarte Messmethoden, um Lücken in der optischen Messung zu schließen. Onto Innovation kündigte im April 2026 eine strategische Partnerschaft und eine Investition von 710 Millionen USD für einen Minderheitsanteil von 27 % an Rigaku Holdings an. Die Vereinbarung kombiniert optische Werkzeuge für kritische Abmessungen mit CD-SAXS-Röntgenfähigkeiten für die Prozesskontrolle im Sub-1-nm-Bereich. JENOPTIKs Tochtergesellschaft TRIOPTICS stellte im Januar 2026 SurfInspect für die automatisierte Oberflächenqualitätsbewertung gemäß ISO 10110-7 vor. Diese Schritte zeigen, wie der Markt für Inline-optische Messtechniksysteme benachbarte Technologien und fokussierte Anwendungen nutzt, um Differenzierung aufrechtzuerhalten.
Verbindungshalbleitermaterialien bleiben eine Chance, da GaN und SiC optische Modelle benötigen, die auf Nicht-Silizium-Eigenschaften basieren. Anbieter haben nicht gleichmäßig in diese Fähigkeit investiert. KLAs Halbleiterprozesssteuerungsgeschäft verzeichnete im dritten Quartal des Geschäftsjahres 2026 einen Umsatz von 3,084 Milliarden USD. Neue Marktteilnehmer benötigen spezialisierte Anwendungen, kostengünstigere Plattformen oder stärkere Analytik, um effektiv zu konkurrieren.
Branchenführer im Markt für Inline-optische Messtechniksysteme
KLA Corporation
ASML Holding N.V.
Onto Innovation Inc.
Applied Materials, Inc.
Carl Zeiss AG
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Jüngste Branchenentwicklungen
- August 2026: JENOPTIK berichtete von einem Anstieg des Auftragseingangs im Bereich Halbleiter und fortgeschrittene Fertigung um 85,3 % im Jahresvergleich im ersten Halbjahr 2026, angetrieben durch eine starke OEM-Nachfrage nach Lithografie und Inspektion im Halbleiterausrüstungssektor. Das Unternehmen erhöhte seinen Umsatzausblick für das Gesamtjahr 2026 und erweiterte seine EBITDA-Margenprognose auf 20,0–21,0 %.
- Juni 2026: Wooptix installierte sein Phemet® Wellenfrontphasen-Bildgebungsmesstechniksystem im Reinraum von CEA-Leti in Grenoble mit einem Installationsdatum vom 4. Mai 2026. Das System ermöglicht Sub-Nanometer-Auflösung bei Nanotopografie-, Verwölbungs- und Durchbiegungsmessungen für Advanced Packaging und die Prozessentwicklung der Hochapertur-EUV-Lithografie.
- Mai 2026: ASML erhielt das US-Patent 12631975 für Messtechniksysteme mit Phased Arrays zur Kontaminationserkennung und Mikroskopie, was die fortgesetzte Investition in die Erweiterung optischer Messtechnikmodalitäten für die Sub-Nanometer-Halbleiterinspektion widerspiegelt.
- April 2026: Onto Innovation und Rigaku Holdings schlossen eine strategische Partnerschaft und einen Aktienkaufvertrag, unter dem Onto Innovation einen Minderheitsanteil von 27 % an Rigaku für 710 Millionen USD erwerben wird. Die Vereinbarung integriert Ontos Ai Diffract™-Software mit Rigakus CD-SAXS-Plattformen, um einen Prozesskontrollmarkt anzusprechen, der innerhalb von 5 Jahren bei Sub-1-nm-Knoten auf mehr als 1 Milliarde USD geschätzt wird.


Berichtsumfang des globalen Marktes für Inline-optische Messtechniksysteme
Inline-optische Messtechniksysteme sind hochgeschwindigkeits-, berührungslose Messlösungen, die direkt in Produktionslinien integriert sind, um Echtzeit-Analysen mit Nanometer-Präzision von kritischen Abmessungen, Oberflächentopografie und Schichtdicke durchzuführen, und ermöglichen so eine sofortige Prozesskontrolle und Ausbeute-Optimierung in hochvolumigen fortgeschrittenen Fertigungsumgebungen.
Der Marktbericht für Inline-optische Messtechniksysteme ist segmentiert nach Angebot (Hardware, Software und Analytik sowie Dienstleistungen), Produkttyp (Systeme für optische kritische Abmessungen und Scatterometrie, interferometrische Profilometrie- und Schichtdickensysteme, chromatisch-konfokale und Lasertriangulationssysteme, Systeme für maschinelles Sehen und strukturiertes Licht, optische Sensoren und Spektrometer sowie weitere Produkttypen), Messparameter (kritische Abmessungen und Profile, Schichtdicke und Zusammensetzung, Überlagerung, Ausrichtung und Registrierung, Oberflächentopografie, Rauheit und Ebenheit, Defekte und Partikel sowie Stress, Dehnung, Verwölbung und Durchbiegung), Endverbraucherbranche (Halbleiter und Advanced Packaging, Flachbildschirme und Optoelektronik, Automobil und Elektrofahrzeuge, Batteriezellen, -module und -packs, Luft- und Raumfahrt sowie Verteidigung, Medizingeräte, Präzisionstechnik und industrielle Fertigung, Solar-, Glas- und Dünnschichtfertigung sowie weitere Endverbraucherbranchen) und Geografie (Nordamerika, Südamerika, Europa, asiatisch-pazifischer Raum, Naher Osten und Afrika). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
| Hardware |
| Software und Analytik |
| Dienstleistungen |
| Systeme für optische kritische Abmessungen und Scatterometrie |
| Interferometrische Profilometrie- und Schichtdickensysteme |
| Chromatisch-konfokale und Lasertriangulationssysteme |
| Systeme für maschinelles Sehen und strukturiertes Licht |
| Optische Sensoren und Spektrometer |
| Weitere Produkttypen |
| Kritische Abmessungen und Profile |
| Schichtdicke und Zusammensetzung |
| Überlagerung, Ausrichtung und Registrierung |
| Oberflächentopografie, Rauheit und Ebenheit |
| Defekte und Partikel |
| Stress, Dehnung, Verwölbung und Durchbiegung |
| Halbleiter und Advanced Packaging |
| Flachbildschirme und Optoelektronik |
| Automobil und Elektrofahrzeuge |
| Batteriezellen, -module und -packs |
| Luft- und Raumfahrt sowie Verteidigung |
| Medizingeräte |
| Präzisionstechnik und industrielle Fertigung |
| Solar-, Glas- und Dünnschichtfertigung |
| Weitere Endverbraucherbranchen |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Spanien | |
| Übriges Europa | |
| Asiatisch-pazifischer Raum | China |
| Japan | |
| Indien | |
| Südkorea | |
| Übriger asiatisch-pazifischer Raum | |
| Naher Osten und Afrika | Naher Osten |
| Afrika |
| Nach Angebot | Hardware | |
| Software und Analytik | ||
| Dienstleistungen | ||
| Nach Produkttyp | Systeme für optische kritische Abmessungen und Scatterometrie | |
| Interferometrische Profilometrie- und Schichtdickensysteme | ||
| Chromatisch-konfokale und Lasertriangulationssysteme | ||
| Systeme für maschinelles Sehen und strukturiertes Licht | ||
| Optische Sensoren und Spektrometer | ||
| Weitere Produkttypen | ||
| Nach Messparameter | Kritische Abmessungen und Profile | |
| Schichtdicke und Zusammensetzung | ||
| Überlagerung, Ausrichtung und Registrierung | ||
| Oberflächentopografie, Rauheit und Ebenheit | ||
| Defekte und Partikel | ||
| Stress, Dehnung, Verwölbung und Durchbiegung | ||
| Nach Endverbraucherbranche | Halbleiter und Advanced Packaging | |
| Flachbildschirme und Optoelektronik | ||
| Automobil und Elektrofahrzeuge | ||
| Batteriezellen, -module und -packs | ||
| Luft- und Raumfahrt sowie Verteidigung | ||
| Medizingeräte | ||
| Präzisionstechnik und industrielle Fertigung | ||
| Solar-, Glas- und Dünnschichtfertigung | ||
| Weitere Endverbraucherbranchen | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Übriges Europa | ||
| Asiatisch-pazifischer Raum | China | |
| Japan | ||
| Indien | ||
| Südkorea | ||
| Übriger asiatisch-pazifischer Raum | ||
| Naher Osten und Afrika | Naher Osten | |
| Afrika | ||


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für Inline-optische Messtechniksysteme?
Der Markt wurde im Jahr 2025 auf 4,15 Milliarden USD geschätzt und soll bis 2031 einen Wert von 6,72 Milliarden USD erreichen, bei einer CAGR von 8,64 %.
Welches Endverbrauchersegment führt die Nachfrage nach Inline-optischen Messtechniksystemen an?
Halbleiter und Advanced Packaging führten im Jahr 2025 mit 47,83 % des Endverbraucherumsatzes, unterstützt durch strengere Prozesssteuerungsanforderungen.
Welches Angebot soll bis 2031 am schnellsten wachsen?
Software und Analytik sollen mit einer CAGR von 11,27 % wachsen, unterstützt durch KI-gestützte Rezeptentwicklung und Flottenmanagement.
Warum setzen Batteriehersteller auf Inline-optische Inspektion?
Die Batterieproduktion benötigt kontinuierliche Überprüfungen der Elektrodendicke, Geometrie und Montagequalität, um Energiedichte, Sicherheit und Automobilkonformität zu unterstützen.
Welche Region soll bis 2031 am schnellsten wachsen?
Der asiatisch-pazifische Raum soll mit einer CAGR von 10,97 % wachsen, unterstützt durch Halbleiterkapazitäten in Südkorea, Taiwan, Japan und China.
Was begrenzt die breitere Einführung von Inline-optischen Messtechniksystemen?
Gerätepreise von 5 Millionen USD bis 20 Millionen USD oder mehr, Nachrüstungsarbeiten und Integrationskomplexität können Projekte außerhalb führender Fertigungsstandorte verzögern.
Seite zuletzt aktualisiert am:



