
インラインオプティカルメトロロジーシステム市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
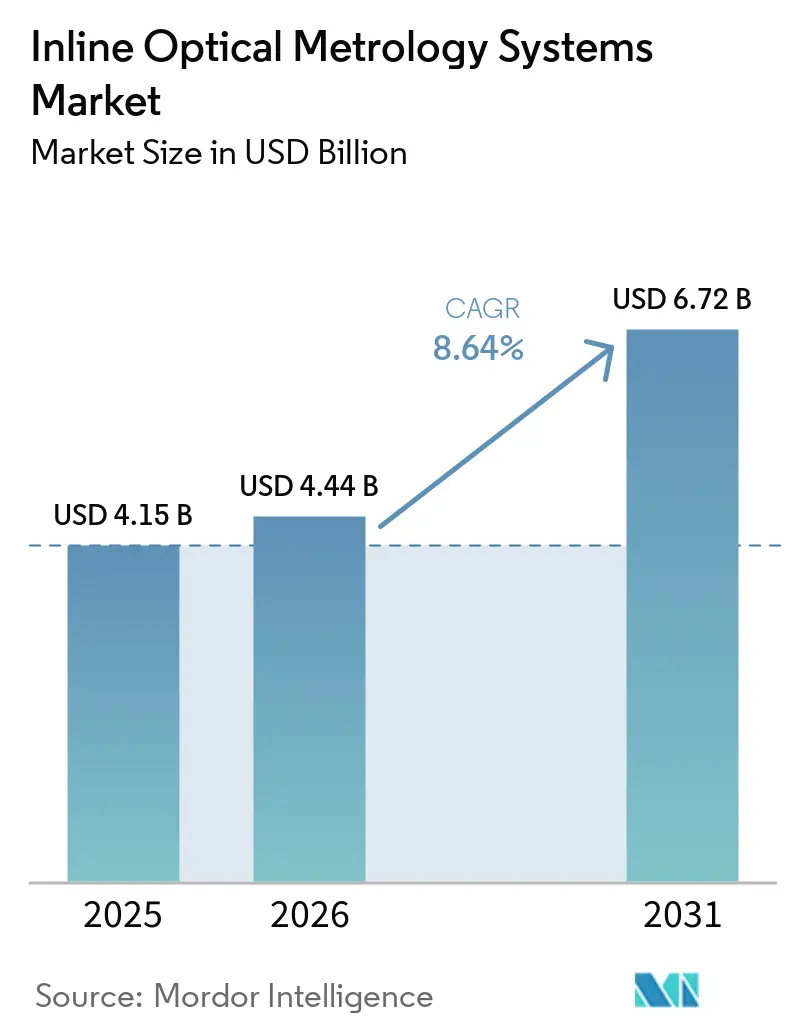
| 市場規模 (2026) | 4.44 十億米ドル |
| 市場規模 (2031) | 6.72 十億米ドル |
| 成長率 (2026 - 2031) | 8.64 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | アジア太平洋地域 |
| 市場集中度 | 高 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるインラインオプティカルメトロロジーシステム市場分析
インラインオプティカルメトロロジーシステム市場規模は2025年に4.15 ビリオン 米ドルと評価され、予測期間2026年~2031年においてCAGR 8.64%で2031年までに6.72 ビリオン 米ドルに拡大すると推定されます。インラインオプティカルメトロロジーシステム市場は、デバイスジオメトリの微細化とバッテリー許容誤差の厳格化によりサンプリング誤差の余地が縮小しているため、生産ライン内で直接測定を行う方向へシフトしています。半導体製造および先端パッケージングが需要の主要ドライバーであり続ける一方、バッテリー生産が設備需要の第二の源泉を生み出しています。ベンダーは光学ハードウェアとアナリティクス、レシピ開発、フリート管理、キャリブレーションサポート、プロセス制御ソフトウェアを組み合わせ、継続的な収益の確保と工場品質要件の厳格化への対応を図っています。ツールの高価格は大手ファブ以外への広範な普及を依然として制限していますが、中規模メーカーを対象とした低コストシステムの余地も残しています。北米が製造能力を増強する一方でアジア太平洋地域が最大の生産拠点であり続けるため、地理的な需要はより分散化しつつあります。
主要レポートのポイント
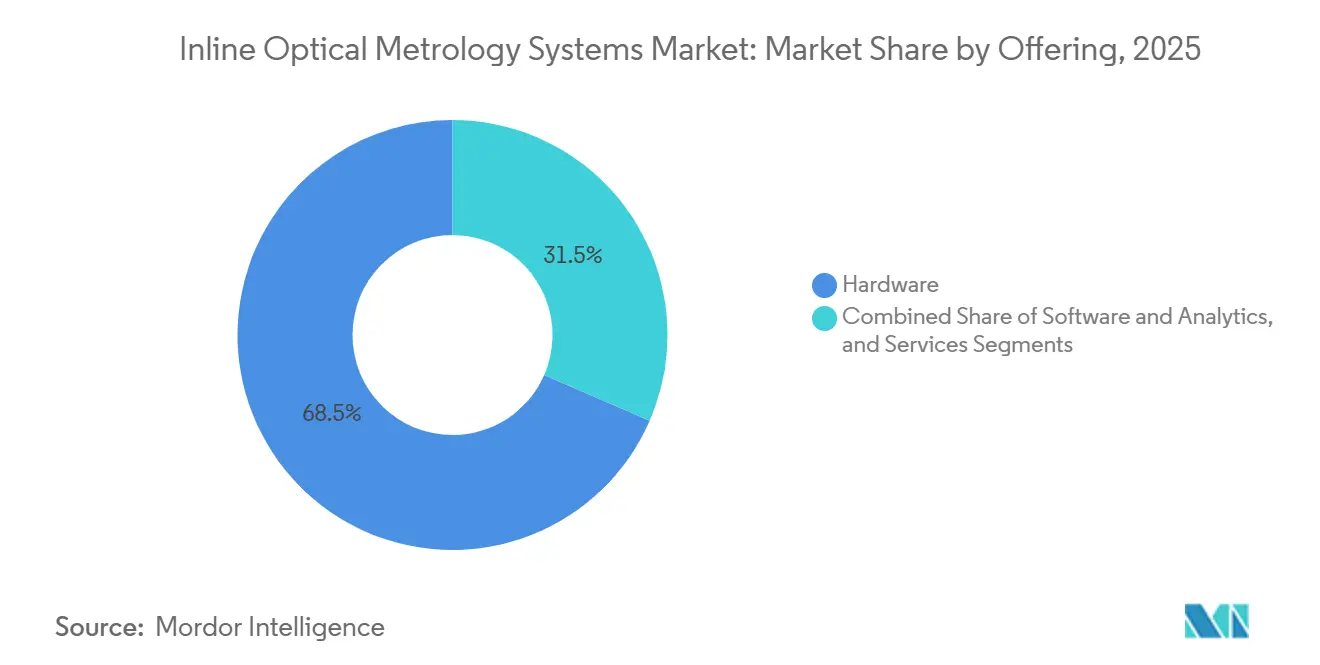
- 提供内容別では、ハードウェアが2025年のインラインオプティカルメトロロジーシステム市場収益シェアの68.47%を占め、ソフトウェアおよびアナリティクスは2031年までにCAGR 11.27%で拡大する見込みです。
- 製品タイプ別では、光学クリティカルディメンションおよびスキャタロメトリーシステムが2025年の収益シェアの24.73%を占め、クロマティックコンフォーカルおよびレーザートライアンギュレーションシステムは2031年までにCAGR 10.93%で拡大する見込みです。
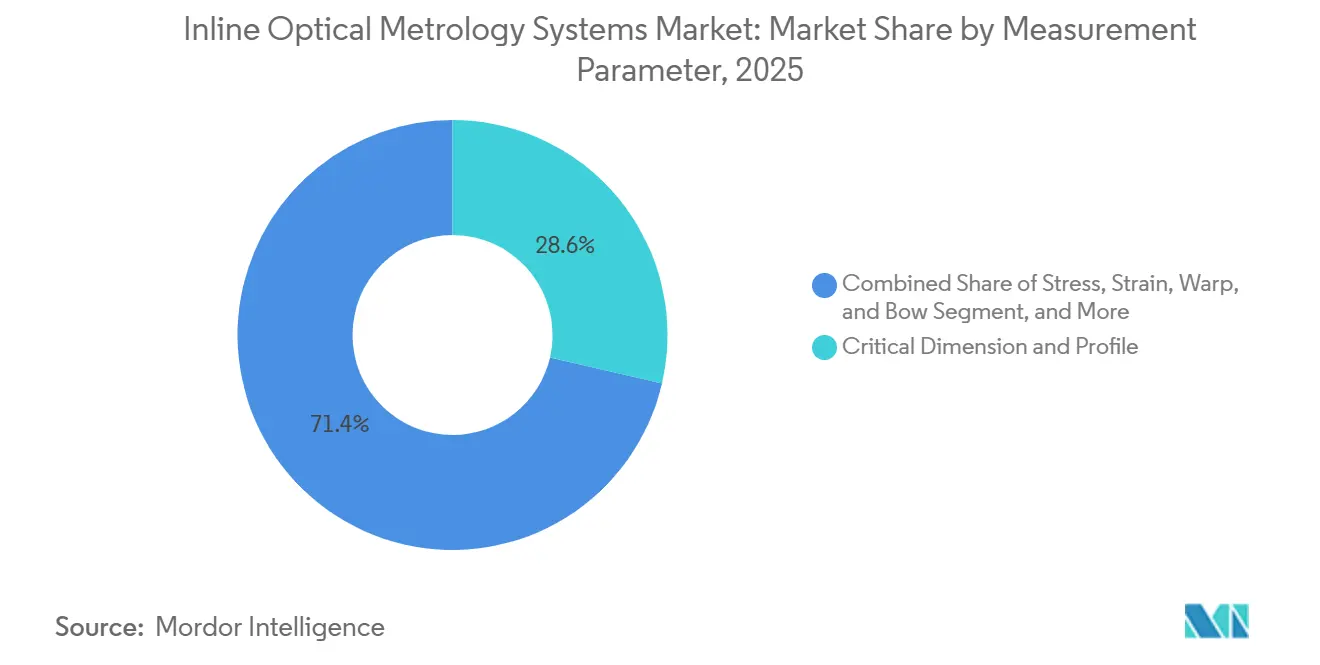
- 測定パラメータ別では、クリティカルディメンションおよびプロファイルが2025年のインラインオプティカルメトロロジーシステム市場収益シェアの28.63%を占め、ストレス、ストレイン、ワープ、ボウは2031年までにCAGR 11.47%で拡大する見込みです。
- エンドユーザー産業別では、半導体および先端パッケージングが2025年の収益の47.83%を占め、バッテリーセル、モジュール、パックは2031年までにCAGR 11.83%で拡大する見込みです。
- 地域別は、アジア太平洋地域が2025年のインラインオプティカルメトロロジーシステム市場シェアの54.67%を占め、2031年までにCAGR 10.97%で拡大する見込みです。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
グローバルインラインオプティカルメトロロジーシステム市場のトレンドとインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGR予測への影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| ゼロ欠陥および初回正品製造 | +2.4% | グローバル | 短期(2年以内) |
| 半導体、先端パッケージング、化合物半導体の生産能力拡大 | +2.1% | アジア太平洋地域が中心、北米・欧州への波及 | 中期(2~4年) |
| EVバッテリーおよびパワーエレクトロニクス生産の拡大 | +1.5% | アジア太平洋地域が中心、北米、欧州 | 中期(2~4年) |
| AI対応クローズドループプロセス制御 | +1.2% | グローバル | 短期(2年以内) |
| マルチノードおよびマルチプラント生産におけるレシピポータビリティ | +0.6% | グローバル | 中期(2~4年) |
| 埋め込みインターフェースおよび非視覚的欠陥の光学フィンガープリンティング | +0.4% | 北米およびアジア太平洋地域 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
ゼロ欠陥および初回正品製造にはリアルタイムフィードバックが必要
先端ノードにおける歩留まり圧力により、インラインオプティカルメトロロジーシステム市場において即時フィードバックの重要性が高まっています。3nm以下のプロセス世代では、制御されていない測定偏差がウェーハロット全体に広がり、高コストのスクラップを生み出す可能性があります。これにより、インラインオプティカルメトロロジーはサンプリングツールから、より広いウェーハカバレッジと迅速な是正措置のための要件へと変化しています。Fractiliaは2025年に、FAME 300システムが200以上のメトロロジーステップにわたって大手半導体メーカーのファブオートメーションフローに統合されたと報告しました。この事例は、ファブが測定結果を後の検討のみに使用するのではなく、生産制御に接続していることを示しています。生産速度で安定した測定を提供するサプライヤーは、プロセスウィンドウが狭まり、生産量が増加し、より多くのプロセスステップが協調した検査と自動是正決定に依存する先端製造プログラムにおいて、より有利な立場にあります。
半導体、先端パッケージング、化合物半導体の生産能力がツール需要を支える
新たな製造能力の拡大は、各先端生産ラインにプロセス制御設備が必要なため、インラインオプティカルメトロロジーシステム市場を支えています。TSMCは2025年3月に米国での製造投資として1,650億米ドルの計画を発表しました。[1]TSMC、「TSMCは米国への投資をさらに1,000億米ドル拡大する意向」、TSMC、tsmc.com 半導体製造装置・材料国際協会の予測では、2025年に建設開始予定の新規製造施設が18件あり、そのほとんどが2026年または2027年に生産を開始する見込みとされています。インラインオプティカルメトロロジーシステム市場は化合物半導体ラインからも恩恵を受けており、炭化ケイ素および窒化ガリウム基板はシリコンとは異なる欠陥要件を持っています。Infinitesimaは2025年に、Metron3D 300mmシステムがDRAM生産向けにサブナノメーター3Dプロセス制御を提供したと述べました。したがって、生産能力の成長は従来の光学ツールおよび三次元構造向け設備を支えています。
EVバッテリーおよびパワーエレクトロニクス生産の拡大が新たな需要基盤を創出
バッテリー工場はインラインオプティカルメトロロジーシステム市場に対して独立した設備機会を生み出しています。コーティング、カレンダリング、スリッティング、セル組立は、バッテリー性能と安全性に影響する厚さ、密度、エッジジオメトリの変化をもたらす可能性があります。Micro-Epsilonは、thicknessCONTROLシステムがキャリブレーション性能を維持しながら英国バッテリー産業化センターで12ヶ月間の連続稼働を完了したと報告しました。[2]Micro-Epsilon、「UKBICが12ヶ月間の成功稼働後にMicro-Epsilonのインラインバッテリー箔厚技術を検証」、Micro-Epsilon、micro-epsilon.co.uk この測定はオフラインサンプリングを継続的な生産ライン検証に置き換えることができます。2026年の研究では、リチウムイオンバッテリー電極厚さのテラヘルツ測定において7.8nmの精度が報告されました。バッテリーラインが自動化を進めるにつれ、インラインオプティカルメトロロジーシステム市場は検査と製造実行システムを接続するサプライヤーから恩恵を受けることができます。[3]Zebin Li他、「バッテリー電極メトロロジーのためのナノメーター精度テラヘルツ干渉計測」、Nature Communications、nature.com
AI対応クローズドループプロセス制御がレシピ開発を短縮
AIツールはインラインオプティカルメトロロジーシステム市場をデータ収集から生産上の意思決定へと変化させています。2025年の研究では、AIベースの光学メトロロジー手法がサブナノメーター精度と従来手法の100倍以上のスループットを達成できることが示されました。Onto Innovationは2025年9月に、ゲートオールアラウンドロジックおよび高帯域幅メモリアプリケーション向けのモデルガイド機械学習を搭載したAtlas G6を発表しました。レシピ開発の高速化により、新プロセスの認定に要する時間を短縮できます。また、マルチツールフリート全体での一貫したスペクトル挙動の重要性も高まります。システム間の不一致が持続的な測定誤差につながる可能性があるため、サプライヤーには信頼性の高いモデル転送手法が必要です。[4]フラウンホーファーIPMS、「フラウンホーファーIPMSとDIVEが革新的な測定システムで半導体プロセスを最適化」、フラウンホーファーIPMS、fraunhofer.de
抑制要因の影響分析*
| 抑制要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| 高い初期資本コストおよび改修コスト | -1.8% | グローバル、特に南米および中東・アフリカ | 短期(2年以内) |
| 製造実行システムおよびプラント制御システムとの統合の複雑さ | -1.2% | グローバル | 中期(2~4年) |
| 汚染、振動、熱変動によるキャリブレーションドリフト | -0.7% | グローバル | 短期(2年以内) |
| 新材料およびデバイスアーキテクチャ間のモデル転送リスク | -0.5% | グローバル | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
高い初期資本コストおよび改修コストが大手ファブ以外への普及を制限
システムコストはインラインオプティカルメトロロジーシステム市場の主要な制約として残っています。中級光学センサーは500万米ドル、高NA OCDおよびスキャタロメトリーツールは2,000万米ドル以上のコストがかかる場合があります。生産ラインの改修には、振動絶縁、施設変更、データインフラ、プロセスフローの修正も必要となる場合があります。これらのコストにより、プロジェクト全体のコストがツール自体のコストに近づく可能性があります。回収期間が長い場合、中小規模のファウンドリや自動車サプライヤーはオフライン測定設備のアップグレードを優先する可能性があります。この制約は、半導体プロジェクトへの資金調達が未発達な南米および中東・アフリカにおいて特に顕著です。
製造システムとの統合がコミッショニングを遅延させる
インラインオプティカルメトロロジーシステム市場は、継続的な測定データを受信、解釈、活用できる製造システムに依存しています。導入にはプロトコル準拠、統計的プロセス制御インフラ、安全なデータ交換、ソフトウェアインターフェース間のテストが必要です。ファブが複数のプロセスノードと異なる世代の設備を使用している場合、この作業はさらに困難になります。フラウンホーファーIPMSは2025年にクリーンルーム条件下でDIVE VEpioneerハイパースペクトル検査システムを検証し、AIベースの欠陥分類を伴う20秒でのウェーハ全面キャプチャを報告しました。この結果は、導入がメトロロジーベンダー、ファブエンジニア、プロセス制御ソフトウェアチーム間の協力に依存することを示しています。航空宇宙、医療機器、防衛分野では、文書化および検証要件によりコミッショニングがさらに延長される可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
提供内容別:ソフトウェアアナリティクスがハードウェア主導の市場を変革
ハードウェアは2025年の収益の68.47%を占めました。これは生産ラインに分光計、センサーアレイ、精密モーション設備が必要なためです。ソフトウェアおよびアナリティクスは2031年までにCAGR 11.27%で成長し、市場全体を上回る見込みです。ハードウェアはあらゆるインライン測定プログラムに不可欠ですが、アナリティクスは現在、より迅速なレシピ作成と設備フリート全体にわたるより強力な制御を支援しています。この分割により、サプライヤーが初期ツール設置後に価値を獲得する方法が変化しています。サービスはキャリブレーション、予防保全、認定、継続的な測定品質の維持において引き続き重要です。
インラインオプティカルメトロロジーシステム市場は、ハードウェアと優れたソフトウェア層を組み合わせるサプライヤーを優遇しています。Onto InnovationのDiscoverプラットフォームおよびAI Diffractスイートは、インライン測定とレシピ開発およびフリート管理を連携させています。このようなプラットフォームにより、ソフトウェアはベンダーとメーカーの継続的な関係の不可欠な部分となり得ます。ハードウェア重視のサプライヤーは、アナリティクス機能が継続的なソフトウェア契約へとシフトするにつれて価格圧力に直面しています。したがって、クローズドなアナリティクスエコシステムを持つベンダーは、提供内容を差別化しサービス収益を維持するうえでより有利な立場にあります。
注記: 全セグメントのセグメントシェアはレポート購入時に入手可能


製品タイプ別:OCDシステムがリードし、コンフォーカルプラットフォームがユースケースを拡大
光学クリティカルディメンションおよびスキャタロメトリーシステムは2025年の収益の24.73%を占めました。これらは先端ロジックおよびメモリ生産におけるパターンウェーハ制御において引き続き重要です。干渉計プロフィロメトリーおよび膜厚システムは半導体フロントエンドと先端パッケージングの両方のアプリケーションに対応しています。マシンビジョン、構造化光、センサー、分光計は産業製造、ディスプレイ、薄膜太陽電池生産に使用されています。したがって、インラインオプティカルメトロロジーシステム市場には高仕様のウェーハツールと広く使用される産業用測定プラットフォームの両方が含まれます。
クロマティックコンフォーカルおよびレーザートライアンギュレーションシステムは2031年までにCAGR 10.93%で拡大する見込みです。その魅力は、フルOCDプラットフォームのコストをかけずに先端パッケージングおよびEVバッテリー検査に使用できる点にあります。ISO 25178はエリアル表面テクスチャ測定においてクロマティックコンフォーカルセンサーをサポートしています。PRECITECは、CHRocodile 2シリーズがCMPおよび研削モニタリングにおいてシリコンウェーハ厚さのばらつきを数マイクロメートルから0.5μm以下に低減できると述べました。コンフォーカルシステムは透明、反射、段差のある表面も測定でき、インラインオプティカルメトロロジーシステム市場をディスプレイガラス、太陽電池フィルム、パッケージングアプリケーションへと拡大しています。
測定パラメータ別:クリティカルディメンションがリードし、ストレス指標が加速
クリティカルディメンションおよびプロファイルは2025年の測定パラメータ収益の28.63%を占めました。このカテゴリーは、トランジスタ性能がフィーチャー寸法とサイドウォールプロファイルに依存するため、パターンウェーハ制御の中心となっています。膜厚および組成は、成膜およびエッチングモニタリングにより別の大きなグループを形成しています。オーバーレイ、アライメント、レジストレーション、表面トポグラフィー、粗さ、平坦度、欠陥、パーティクルはそれぞれ専用設備を必要とします。これらのパラメータを合わせると、インラインオプティカルメトロロジーシステム市場を支える日常的なプロセス制御業務が定義されます。
ストレス、ストレイン、ワープ、ボウは2031年までにCAGR 11.47%で拡大する見込みです。ハイブリッドボンディング、シリコン貫通ビア、パネルレベルファンアウトパッケジングは、標準的なクリティカルディメンションツールでは識別できない機械的ストレスを生み出す可能性があります。Wooptixは2026年5月にCEA-Letiにおいて、ブランク、パターン、ボンドウェーハのナノトポグラフィー、ワープ、ボウ測定のためにPhemetシステムを設置しました。これらの測定はボンディング歩留まりと長期デバイス信頼性にとって重要です。設備サプライヤーは三次元デバイス構造に関連するパラメータの感度を向上させています。
注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
エンドユーザー産業別:半導体が需要を牽引し、バッテリー製造が台頭
半導体および先端パッケージングは2025年のエンドユーザー収益の47.83%を占めました。2.5Dおよび3D統合の進展に伴い、ウェーハメトロロジーとパッケージング検査の境界線が不明確になりつつあります。KLAは、先端パッケージングメトロロジーおよび検査からの収益が2024年の約5億7,000万米ドルと比較して、2026年暦年には約10億米ドルに近づいたと報告しました。フラットパネルディスプレイ、オプトエレクトロニクス、自動車、航空宇宙、医療機器、精密工学、太陽電池、ガラス、薄膜製造が追加需要を提供しています。これらのアプリケーションはコーティング測定、寸法検証、表面検査に光学ツールを使用しています。
バッテリーセル、モジュール、パックは2031年までにCAGR 11.83%で拡大する見込みです。バッテリー工場は化学世代全体の測定システムを指定できるため、長い稼働期間にわたって初期サプライヤー選定が重要となります。Automation W+Rは2026年3月に高電圧バッテリー検査向けBATTERYSPECT-3Dを発表し、400mm/sまでの速度で1分以内に1,000以上のジオメトリフィーチャーを検査します。自動車品質要件により、メーカーはオフラインサンプリングから完全なインライン検査へと移行しています。これにより、インラインオプティカルメトロロジーシステム産業およびインラインオプティカルメトロロジーシステム市場に半導体サイクルを超えた意義ある成長経路が生まれています。
地域分析
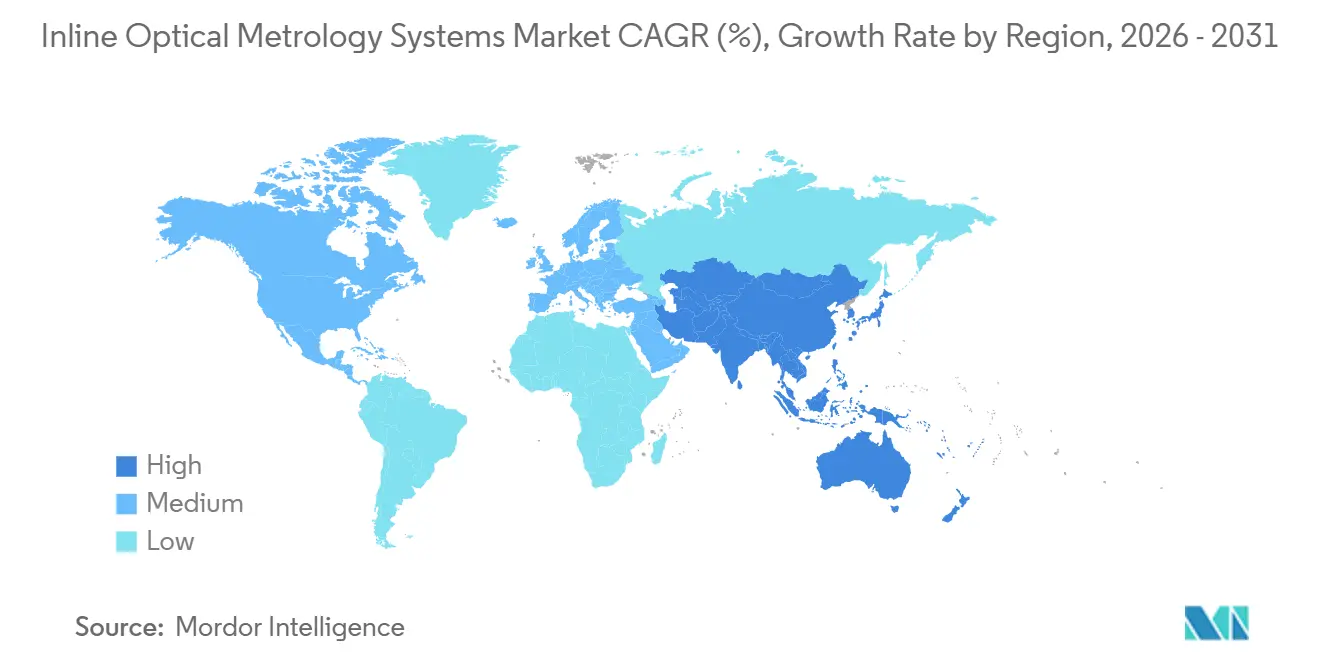
アジア太平洋地域は2025年の収益の54.67%を占め、2031年までにCAGR 10.97%で拡大する見込みです。韓国と台湾は主要な先端ロジックファウンドリおよび高帯域幅メモリ生産を擁しています。日本は半導体製造装置およびメトロロジー能力を通じて地域需要を支えています。ニコンとNEDOは2025年に次世代半導体製造向けの高精度ウェーハアライメントメトロロジーイニシアチブを発表しました。中国はディスプレイパネルおよび太陽電池薄膜生産からの需要を加え、輸出規制が最先端メトロロジーを制約する場合でもインラインオプティカルメトロロジーシステム市場を支えています。
北米はCHIPSおよびサイエンス法の資金パイプラインを通じて半導体生産能力を増強しています。アリゾナ州チャンドラーのIntel Fab 52は2026年第1四半期に18Aノードで量産に入りました。TSMCのフェニックスFab 21フェーズ1はN4で量産稼働中であり、フェーズ2はN3でランプアップ中です。TSMCの2025年3月の投資発表は長期的な米国設備需要パイプラインを支えています。カナダとメキシコは精密工学、自動車生産、バッテリー製造を通じて需要を加え、コンフォーカルおよびマシンビジョンシステムを優遇しています。
欧州は設備メーカーと産業ユーザーからの需要があります。ドイツ、オランダ、フランスにはJENOPTIK、ASML、Carl Zeiss、Brukerが拠点を置いています。JENOPTIKは2026年上半期に半導体および先端製造の受注高が前年同期比85.3%増加したと報告しました。南米、中東、アフリカはインラインオプティカルメトロロジーシステム市場において初期段階の地域であり、需要は自動車部品、医療機器、太陽光パネル生産に集中しています。

競合環境
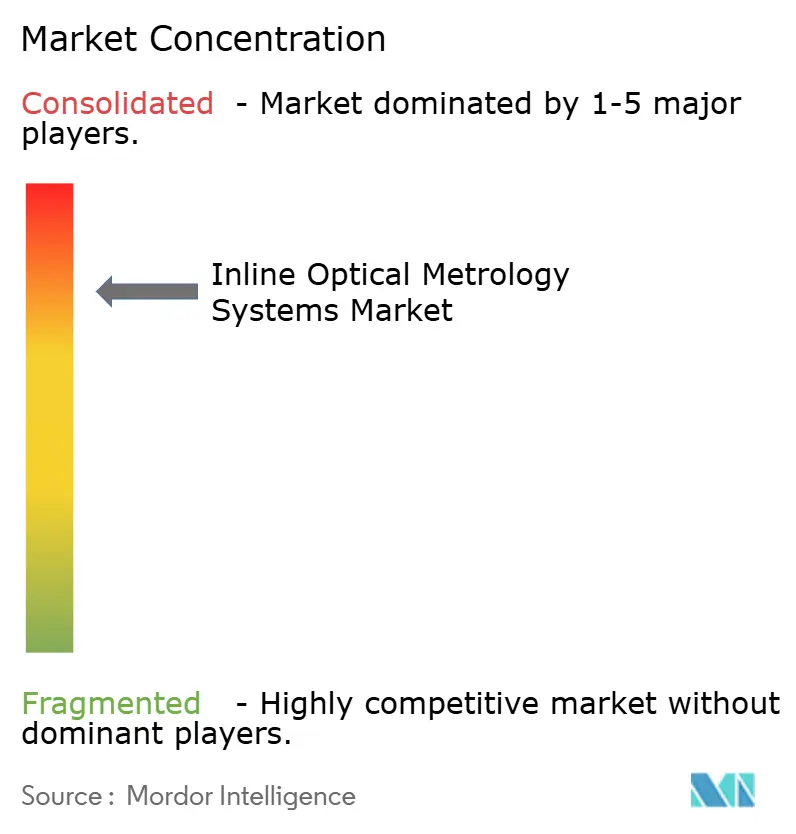
インラインオプティカルメトロロジーシステム市場は、ハイエンド半導体アプリケーションでは適度に集中しており、中級産業用途ではより分散しています。プロセス制御スペシャリストは深いアプリケーション知識と大規模なインストールベースを持つため、強固な地位を占めています。そのサービス関係は設備設置後に継続的な収益を生み出します。独自の測定ライブラリは新規サプライヤーが複製することが困難です。その結果、先端ファブに特化したベンダーと自動車、バッテリー、精密工学顧客にサービスを提供するベンダーとの間に分断が生じています。
企業は光学測定のギャップに対処するため、隣接する測定手法へと拡大しています。Onto Innovationは2026年4月にRigaku Holdingsへの27%少数株主持分取得のための戦略的パートナーシップと7億1,000万米ドルの投資を発表しました。この取り決めにより、光学クリティカルディメンションツールとCD-SAXS X線能力を組み合わせ、1nm以下のプロセス制御を実現します。JENOPTIKのTRIOPTICS子会社は2026年1月にISO 10110-7に基づく自動表面品質評価のためのSurfInspectを発表しました。これらの動きは、インラインオプティカルメトロロジーシステム市場が隣接技術と特化したアプリケーションを活用して差別化を維持していることを示しています。
化合物半導体材料は、GaNとSiCが非シリコン特性に基づく光学モデルを必要とするため、引き続き機会として残っています。サプライヤーはこの能力への投資を均等に行っていません。KLAの半導体プロセス制御事業は2026年度第3四半期に30.84億米ドルの収益を記録しました。新規参入者は効果的に競争するために特化したアプリケーション、低コストプラットフォーム、またはより強力なアナリティクスが必要です。
インラインオプティカルメトロロジーシステム産業リーダー
KLA Corporation
ASML Holding N.V.
Onto Innovation Inc.
Applied Materials, Inc.
Carl Zeiss AG
- 注:主要企業の掲載順は順位を示すものではありません。

最近の産業動向
- 2026年8月:JENOPTIKは2026年上半期に半導体製造装置セクターにおけるリソグラフィーおよび検査向けOEM需要の強さに牽引され、半導体および先端製造の受注高が前年同期比85.3%増加したと報告しました。同社は2026年通期の収益見通しを引き上げ、EBITDAマージンガイダンスを20.0~21.0%に拡大しました。
- 2026年6月:Wooptixは2026年5月4日を設置日として、CEA-LetiのグルノーブルクリーンルームにおいてPhemet®波面位相イメージングメトロロジーシステムを設置しました。このシステムは先端パッケージングおよび高NA EUVリソグラフィープロセス開発のために、ブランク、パターン、ボンドウェーハのサブナノメーター分解能ナノトポグラフィー、ワープ、ボウ測定を可能にします。
- 2026年5月:ASMLは汚染物質検出および顕微鏡のためのフェーズドアレイを用いたメトロロジーシステムに関する米国特許12631975を取得し、サブナノメーター半導体検査向けの光学メトロロジーモダリティ拡大への継続的な投資を反映しています。
- 2026年4月:Onto InnovationとRigaku Holdingsは戦略的パートナーシップおよび株式購入契約を締結し、Onto InnovationがRigakuの27%少数株主持分を7億1,000万米ドルで取得します。この取り決めにより、OntoのAi Diffract™ソフトウェアとRigakuのCD-SAXSプラットフォームを統合し、1nm以下のノードで5年以内に10億米ドル超と推定されるプロセス制御市場に対応します。


グローバルインラインオプティカルメトロロジーシステム市場レポートの範囲
インラインオプティカルメトロロジーシステムは、生産ラインに直接統合された高速非接触測定ソリューションであり、クリティカルディメンション、表面トポグラフィー、膜厚のリアルタイムナノメーター精度分析を実行し、大量生産先端製造環境における即時プロセス制御と歩留まり最適化を可能にします。
インラインオプティカルメトロロジーシステム市場レポートは、提供内容(ハードウェア、ソフトウェアおよびアナリティクス、サービス)、製品タイプ(光学クリティカルディメンションおよびスキャタロメトリーシステム、干渉計プロフィロメトリーおよび膜厚システム、クロマティックコンフォーカルおよびレーザートライアンギュレーションシステム、マシンビジョンおよび構造化光システム、光学センサーおよび分光計、その他の製品タイプ)、測定パラメータ(クリティカルディメンションおよびプロファイル、膜厚および組成、オーバーレイ、アライメント、レジストレーション、表面トポグラフィー、粗さ、平坦度、欠陥およびパーティクル、ストレス、ストレイン、ワープ、ボウ)、エンドユーザー産業(半導体および先端パッケージング、フラットパネルディスプレイおよびオプトエレクトロニクス、自動車および電気自動車、バッテリーセル、モジュール、パック、航空宇宙および防衛、医療機器、精密工学および産業製造、太陽電池、ガラス、薄膜製造、その他のエンドユーザー産業)、地域(北米、南米、欧州、アジア太平洋、中東・アフリカ)別にセグメント化されています。市場予測は金額(米ドル)で提供されます。
| ハードウェア |
| ソフトウェアおよびアナリティクス |
| サービス |
| 光学クリティカルディメンションおよびスキャタロメトリーシステム |
| 干渉計プロフィロメトリーおよび膜厚システム |
| クロマティックコンフォーカルおよびレーザートライアンギュレーションシステム |
| マシンビジョンおよび構造化光システム |
| 光学センサーおよび分光計 |
| その他の製品タイプ |
| クリティカルディメンションおよびプロファイル |
| 膜厚および組成 |
| オーバーレイ、アライメント、レジストレーション |
| 表面トポグラフィー、粗さ、平坦度 |
| 欠陥およびパーティクル |
| ストレス、ストレイン、ワープ、ボウ |
| 半導体および先端パッケージング |
| フラットパネルディスプレイおよびオプトエレクトロニクス |
| 自動車および電気自動車 |
| バッテリーセル、モジュール、パック |
| 航空宇宙および防衛 |
| 医療機器 |
| 精密工学および産業製造 |
| 太陽電池、ガラス、薄膜製造 |
| その他のエンドユーザー産業 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| スペイン | |
| その他の欧州 | |
| アジア太平洋 | 中国 |
| 日本 | |
| インド | |
| 韓国 | |
| その他のアジア太平洋 | |
| 中東・アフリカ | 中東 |
| アフリカ |
| 提供内容別 | ハードウェア | |
| ソフトウェアおよびアナリティクス | ||
| サービス | ||
| 製品タイプ別 | 光学クリティカルディメンションおよびスキャタロメトリーシステム | |
| 干渉計プロフィロメトリーおよび膜厚システム | ||
| クロマティックコンフォーカルおよびレーザートライアンギュレーションシステム | ||
| マシンビジョンおよび構造化光システム | ||
| 光学センサーおよび分光計 | ||
| その他の製品タイプ | ||
| 測定パラメータ別 | クリティカルディメンションおよびプロファイル | |
| 膜厚および組成 | ||
| オーバーレイ、アライメント、レジストレーション | ||
| 表面トポグラフィー、粗さ、平坦度 | ||
| 欠陥およびパーティクル | ||
| ストレス、ストレイン、ワープ、ボウ | ||
| エンドユーザー産業別 | 半導体および先端パッケージング | |
| フラットパネルディスプレイおよびオプトエレクトロニクス | ||
| 自動車および電気自動車 | ||
| バッテリーセル、モジュール、パック | ||
| 航空宇宙および防衛 | ||
| 医療機器 | ||
| 精密工学および産業製造 | ||
| 太陽電池、ガラス、薄膜製造 | ||
| その他のエンドユーザー産業 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| インド | ||
| 韓国 | ||
| その他のアジア太平洋 | ||
| 中東・アフリカ | 中東 | |
| アフリカ | ||


レポートで回答される主要な質問
インラインオプティカルメトロロジーシステム市場の規模はどのくらいですか?
市場は2025年に4.15 ビリオン 米ドルと評価され、CAGR 8.64%で2031年までに6.72 ビリオン 米ドルに達すると推定されます。
インラインオプティカルメトロロジーシステムの需要をリードするエンドユーザーセグメントはどれですか?
半導体および先端パッケージングは2025年のエンドユーザー収益の47.83%をリードし、より厳格なプロセス制御ニーズに支えられています。
2031年までに最も速く拡大する見込みの提供内容はどれですか?
ソフトウェアおよびアナリティクスはCAGR 11.27%で拡大する見込みであり、AI対応レシピ開発とフリート管理に支えられています。
バッテリーメーカーがインラインオプティカル検査を採用する理由は何ですか?
バッテリー生産は、エネルギー密度、安全性、自動車コンプライアンスを支えるために、電極厚さ、ジオメトリ、組立品質の継続的なチェックを必要とします。
2031年までに最も速く拡大する見込みの地域はどこですか?
アジア太平洋地域はCAGR 10.97%で拡大する見込みであり、韓国、台湾、日本、中国の半導体生産能力に支えられています。
インラインオプティカルメトロロジーシステムのより広い普及を制限するものは何ですか?
500万米ドルから2,000万米ドル以上の設備価格、改修作業、統合の複雑さが、主要製造拠点以外でのプロジェクトを遅延させる可能性があります。
最終更新日:



