
Tamanho e Participação do Mercado de Software de Inteligência para Robôs Industriais
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
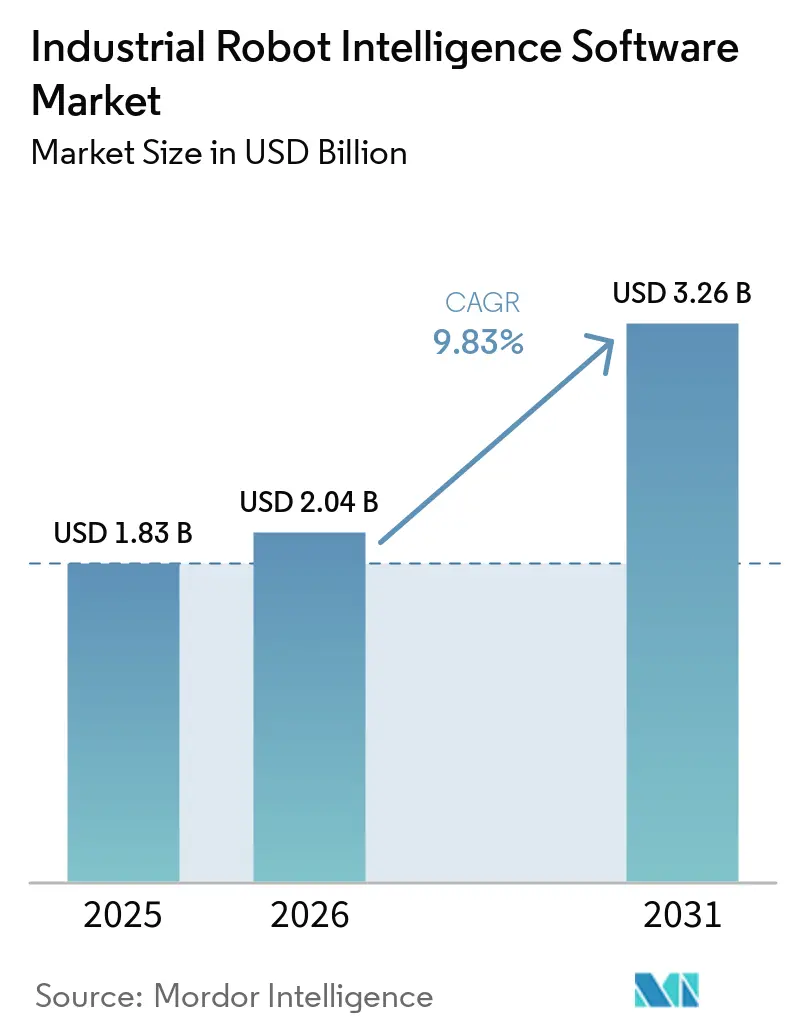
| Tamanho do Mercado (2026) | 2.04 Bilhões de dólares |
| Tamanho do Mercado (2031) | 3.26 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 9.83 % |
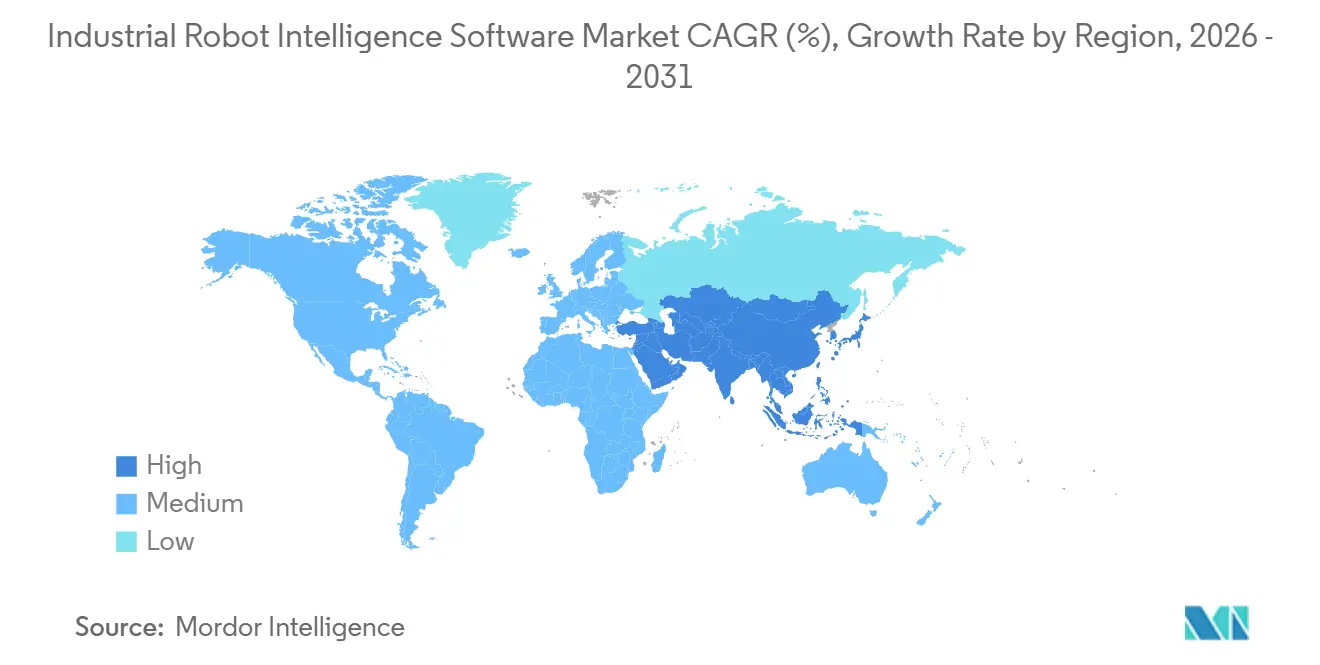
| Mercado de Crescimento Mais Rápido | Oriente Médio |
| Maior Mercado | Ásia-Pacífico |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Software de Inteligência para Robôs Industriais por Mordor Intelligence
O tamanho do mercado de software de inteligência para robôs industriais está projetado para expandir de 1,83 bilhões de USD em 2025 para 2,04 bilhões de USD em 2026, e para 3,26 bilhões de USD até 2031, registrando um CAGR de 9,83% de 2026 a 2031. O crescimento reflete a adoção mais ampla de IA na execução de robôs e uma mudança na manufatura em direção a operações lideradas pela automação. Os fabricantes estão atribuindo maior valor ao software que programa, valida, monitora e aprimora células de robôs ao longo de suas vidas operacionais. A demanda também está se expandindo além das novas instalações, à medida que as frotas de robôs instaladas precisam de atualizações em visão, simulação e operações conectadas. Os fornecedores estão respondendo com plataformas que combinam simulação, programação e ferramentas de IA, enquanto fornecedores especializados se concentram em retrofits multimarca. Revisões de cibersegurança e transferência confiável de ambientes simulados para físicos permanecem considerações centrais de compra para o mercado de software de inteligência para robôs industriais.
Principais Conclusões do Relatório
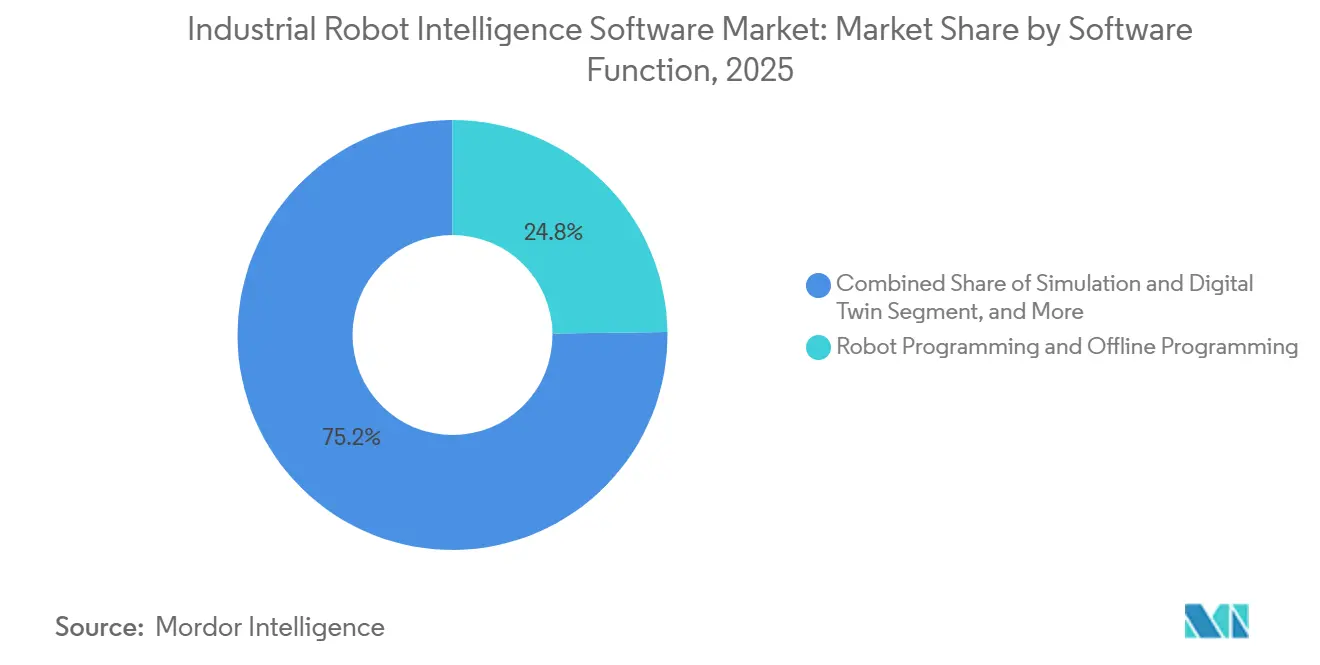
- Por função de software, Programação de Robôs e Programação Offline detinha 24,78% da participação do mercado de software de inteligência para robôs industriais em 2025, enquanto Percepção e Orientação por Visão está projetada para expandir a um CAGR de 12,16% até 2031.
- Por modelo de implantação, a implantação Local representou 60,59% do tamanho do mercado de software de inteligência para robôs industriais em 2025, enquanto a implantação Baseada em Nuvem está projetada para expandir a um CAGR de 13,02% até 2031.
- Por aplicação, Manuseio de Materiais e Embalagem detinha 20,07% da participação do mercado de software de inteligência para robôs industriais em 2025, enquanto Inspeção de Qualidade e Metrologia está projetada para expandir a um CAGR de 12,02% até 2031.
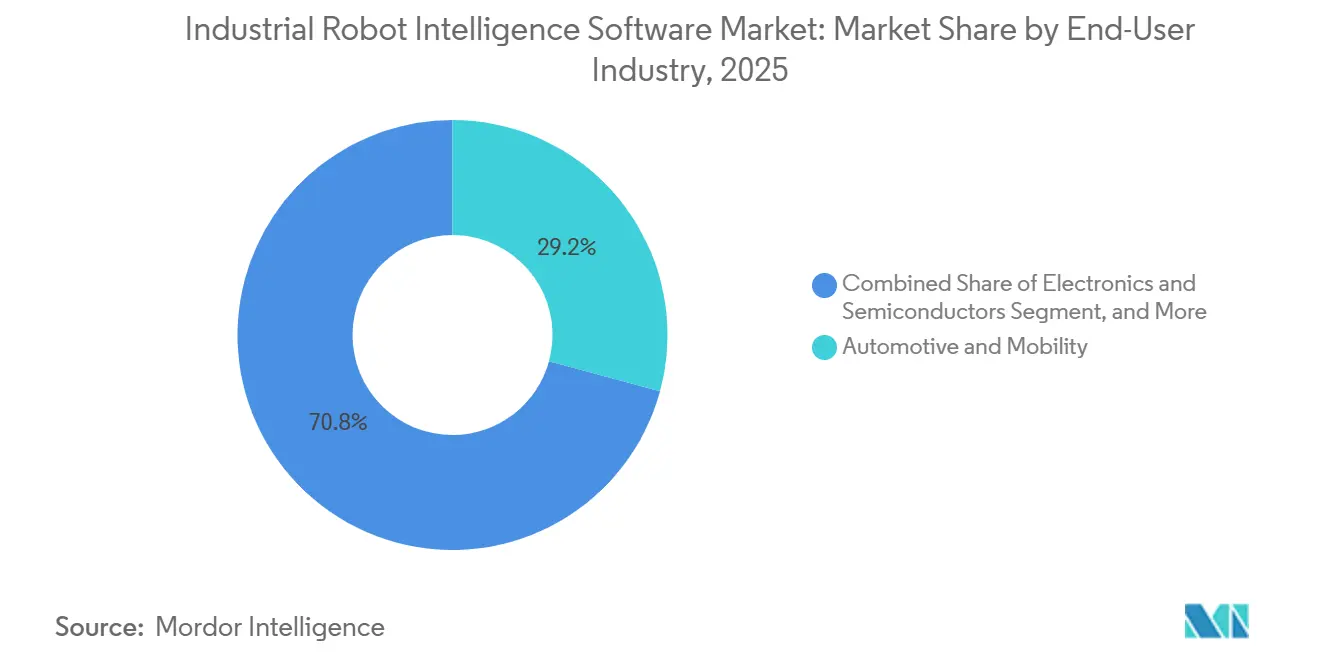
- Por indústria do usuário final, Automotivo e Mobilidade detinha 29,21% de participação em 2025, enquanto Eletrônicos e Semicondutores está projetado para expandir a um CAGR de 11,27% até 2031.
- Por porte da empresa, Grandes Empresas detinham 77,86% de participação em 2025, enquanto Pequenas e Médias Empresas estão projetadas para expandir a um CAGR de 13,74% até 2031.
- Por geografia, a Ásia-Pacífico detinha 48,62% de participação em 2025, enquanto o Oriente Médio está projetado para expandir a um CAGR de 13,06% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| IMPULSIONADOR | (~) % DE IMPACTO NO CAGR PREVISTO | RELEVÂNCIA GEOGRÁFICA | PRAZO DE IMPACTO |
|---|---|---|---|
| Execução Adaptativa de Robôs Habilitada por IA | +3.0% | Global, com maior intensidade na América do Norte, China, Alemanha e Japão | Médio prazo (2 a 4 anos) |
| Escassez de Mão de Obra Industrial e Economia do Reshoring | +2.0% | América do Norte e Europa Ocidental, com repercussão na Coreia do Sul e Austrália | Curto prazo (≤ 2 anos) |
| Requisitos de Gêmeos Digitais e Comissionamento Virtual | +1.5% | Global, liderado por clusters automotivos e de semicondutores na Alemanha, Japão, Coreia do Sul e Estados Unidos | Médio prazo (2 a 4 anos) |
| Programação de Baixo Código para Produção de Alto Mix | +1.2% | Global, com ganhos iniciais em regiões densas em PMEs, como Europa, Sudeste Asiático e México | Curto prazo (≤ 2 anos) |
| Percepção Treinada por CAD para Automação com Menos Fixações | +0.8% | Global, concentrado em locais de montagem de eletrônicos e automotivos de alto mix | Médio prazo (2 a 4 anos) |
| Dados Sintéticos e Pipelines de Treinamento Sim-para-Real | +0.6% | Global, com vantagens de computação em nuvem na América do Norte e Leste Asiático | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Execução Adaptativa de Robôs Habilitada por IA
Os modelos de fundação para IA física estão mudando a economia da robótica industrial. Os fabricantes podem treinar políticas amplas e adaptá-las a células individuais, em vez de programar cada ação separadamente. Essa abordagem pode reduzir o esforço de software para aplicações que anteriormente exigiam extenso trabalho personalizado. A FANUC aprofundou sua integração do ROBOGUIDE com o NVIDIA Isaac Sim em maio de 2026, para que a simulação e os robôs físicos usem os mesmos algoritmos de controle, abordando as diferenças de trajetória entre os dois ambientes. A ABB planejou o lançamento do RobotStudio HyperReality para o segundo semestre de 2026, usando o NVIDIA Omniverse para suportar uma correlação declarada de 99% entre o comportamento virtual e físico do robô. Um estudo de 2026 publicado na Nature Communications descobriu que combinar percepção de precisão com raciocínio de modelo de linguagem melhorou os resultados em tarefas de manufatura complexas e tolerantes a falhas.[1] Esses desenvolvimentos sustentam os gastos contínuos no mercado de software de inteligência para robôs industriais à medida que os custos de hardware diminuem e as capacidades de software se expandem.
Escassez de Mão de Obra Industrial e Economia do Reshoring
A escassez de mão de obra está tornando as decisões de automação menos dependentes de ciclos de capital de curto prazo. Os empregadores do setor manufatureiro precisam de sistemas que possam executar tarefas com menor dependência de mão de obra especializada escassa. A Federação Internacional de Robótica relatou que as instalações de robôs nos EUA aumentaram 11% para 38.000 unidades em 2025, o terceiro resultado mais forte já registrado. O Banco da Reserva Federal de São Francisco constatou que empresas enfrentando incerteza de política comercial aumentaram o uso de robôs industriais, vinculando o risco de política à atividade de automação.[2] Isso cria demanda por atualizações de software em frotas existentes, bem como em novos projetos de robôs. A execução guiada por IA torna-se mais relevante onde os fabricantes precisam sustentar a produção enquanto controlam os custos de mão de obra e realocação. O mercado de software de inteligência para robôs industriais, portanto, se beneficia quando os programas de reshoring exigem métodos de produção flexíveis e repetíveis.
Requisitos de Gêmeos Digitais e Comissionamento Virtual
O comissionamento virtual está se tornando mais importante à medida que as linhas de produção precisam iniciar mais rapidamente e acomodar mais variantes de produtos. Os gêmeos digitais permitem que os engenheiros testem programação, movimento de robôs e condições de segurança antes que o equipamento físico seja colocado na linha. A PIA Automation aplicou tecnologia de gêmeo digital e comissionamento virtual a uma linha BMW E-Drive com 78 estações de processamento, 27 células robóticas e 46 robôs industriais. Um estudo de 2025 publicado no International Journal of Advanced Manufacturing Technology relatou reduções de energia de 74,79% para uma tarefa de pegar e colocar e 36,06% para uma tarefa de soldagem usando uma estrutura de gêmeo digital com autoaprendizagem. A ABB declarou que o RobotStudio HyperReality pode reduzir o tempo de comissionamento em até 80%. Isso coloca o software de simulação em mais propostas de automação, particularmente onde a prototipagem física e o atraso na aceleração criam custos materiais. O mercado de software de inteligência para robôs industriais se beneficia do trabalho recorrente em torno de modelos virtuais, atualizações de processos e retreinamento de modelos.
Programação de Baixo Código para Produção de Alto Mix
A produção de alto mix tem sido difícil de automatizar porque o esforço de programação pode superar o benefício operacional. As ferramentas de baixo código e sem código reduzem esse ônus e permitem que mais operadores criem ou modifiquem tarefas de robôs. A Inbolt SAS introduziu a Programação de Robôs no Automate 2026, permitindo que engenheiros gerem movimento executável de robôs a partir de um modelo CAD em menos de 5 minutos em frotas existentes. A Panasonic Connect introduziu o Robo Sync em 2025 com programação visual projetada para usuários sem experiência em codificação. A KUKA também integrou o iiQWorks.Copilot ao iiQWorks.Sim para suportar o design e a validação de células de robôs por meio de comandos em linguagem natural. Essas ferramentas ampliam o acesso ao software para operadores de processo e fabricantes menores que dependem de integradores. Elas também criam novas oportunidades em grandes plantas, onde mudanças frequentes de produtos exigem atualizações de programas mais rápidas. O mercado de software de inteligência para robôs industriais pode, portanto, expandir-se tanto por meio de usuários adicionais quanto por uso mais amplo em frotas de robôs estabelecidas.
Análise de Impacto das Restrições*
| RESTRIÇÃO | (~) % DE IMPACTO NO CAGR PREVISTO | RELEVÂNCIA GEOGRÁFICA | PRAZO DE IMPACTO |
|---|---|---|---|
| Alto Custo de Integração e Validação | -1.8% | Global, com maior pressão em locais densos em PMEs e economias emergentes com redes de integradores limitadas | Curto prazo (≤ 2 anos) |
| Exposição à Cibersegurança e Segurança Funcional | -1.2% | Global, com maior pressão regulatória na América do Norte e Europa | Médio prazo (2 a 4 anos) |
| Risco de Transferência Sim-para-Real em Células Variáveis | -0.7% | Global, especialmente em ambientes automotivos e eletrônicos de múltiplos fornecedores e alta variabilidade | Médio prazo (2 a 4 anos) |
| Escassez de Talentos em Software de Robótica com Certificação de Segurança | -0.5% | Global, com maior pressão na América do Norte e Europa | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Alto Custo de Integração e Validação
A implantação de software de inteligência em fábricas estabelecidas requer coordenação com controladores lógicos programáveis, controles de segurança, sistemas de visão e sistemas de execução de manufatura. Esse trabalho pode custar mais do que a licença de software em células complexas com múltiplos fornecedores. A estimativa da ABB de até 80% de redução no tempo de comissionamento para o RobotStudio HyperReality indica a escala do esforço de comissionamento existente, embora uma nova pilha de software ainda exija investimento inicial. Pesquisadores da Universidade do Sul da Dinamarca constataram que a reconfiguração e a programação eram as principais barreiras à adoção de robôs em ambientes de manufatura europeia de pequenos lotes.[3] A validação pode prolongar projetos onde múltiplas marcas, intertravamentos de segurança e sistemas legados estão envolvidos. Módulos pré-certificados e camadas de integração comuns podem reduzir o ônus, mas não eliminam a necessidade de testes específicos do local. Isso retarda a adoção no mercado de software de inteligência para robôs industriais entre organizações com orçamentos menores ou suporte limitado de integradores.
Exposição à Cibersegurança e Segurança Funcional
As células de robôs conectadas adicionam requisitos de cibersegurança aos projetos de automação. As avaliações de segurança devem abordar controles de acesso, sistemas operacionais, redes e o efeito potencial de um incidente nas operações físicas. A Kaspersky ICS CERT relatou que 19,6% dos computadores de sistemas de controle industrial foram atacados no primeiro trimestre de 2026. A KUKA obteve a certificação IEC 62443-4-2 Nível de Segurança 2 para um sistema de robô em julho de 2026, atendendo também aos requisitos da EN ISO 10218-1:2025 e do Regulamento (UE) 2024/2847. Tais requisitos afetam cada vez mais a qualificação de fornecedores e os cronogramas de compras. Usuários regulamentados podem atrasar as atualizações de software enquanto concluem as revisões de segurança e proteção. O mercado de software de inteligência para robôs industriais enfrenta um desafio de timing porque capacidades mais conectadas podem aumentar a validação necessária antes da implantação.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Função de Software:
A Inteligência de Visão Expande-se Além da Liderança em ProgramaçãoProgramação de Robôs e Programação Offline respondeu por 24,78% do mercado de software de inteligência para robôs industriais em 2025, tornando-se a maior categoria de função de software. Sua posição reflete o investimento de longa data em ambientes de programação OEM e a grande base instalada de fluxos de trabalho com teach pendant. ABB RobotStudio, FANUC ROBOGUIDE e KUKA iiQWorks suportam tarefas de planejamento, programação e validação que permanecem essenciais nas células de produção. Percepção e Orientação por Visão está projetada para expandir a um CAGR de 12,16% até 2031, a taxa mais rápida entre as funções de software. Ferramentas de visão nativas de IA podem localizar peças a partir de quadros de referência CAD sem dispositivos de fixação dedicados. Essa capacidade reduz o trabalho de configuração para aplicações de menor volume e suporta um conjunto mais amplo de condições de produção. Um estudo de 2025 relatou uma precisão média de 98,40% para um modelo de detecção treinado em dados sintéticos em imagens reais de inspeção industrial.[4] O resultado mostra como modelos CAD e geração de imagens baseada em física podem reduzir o esforço de coleta de dados para percepção industrial.
O software de Simulação e Gêmeo Digital vincula programação e percepção, permitindo que engenheiros validem tarefas guiadas por visão em um ambiente virtual. FANUC e NVIDIA fortaleceram sua integração em maio de 2026 para abordar diferenças entre o comportamento simulado e físico dos robôs. Planejamento de Movimento e controle também estão ganhando valor em aplicações onde múltiplos robôs devem coordenar seus movimentos e evitar colisões em espaços de trabalho compartilhados. Realtime Robotics, Inc. atende a esse requisito com software de planejamento de movimento que opera acima do firmware do controlador. Manutenção Preditiva e Diagnósticos, juntamente com Gestão de Dados e Análises, se expandem à medida que os fabricantes utilizam a telemetria dos robôs como insumo de produção. O iiQWorks.Copilot da KUKA combina assistência de IA com fluxos de trabalho de simulação. Isso aproxima programação, simulação e suporte de IA em um único fluxo de trabalho. O mercado de software de inteligência para robôs industriais está, consequentemente, migrando de ferramentas funcionais separadas para plataformas de engenharia mais integradas.



Por Modelo de Implantação:
Os Serviços em Nuvem Crescem Enquanto os Sistemas Locais Permanecem EssenciaisA implantação Local representou 60,59% do mercado em 2025. Essa liderança reflete a necessidade de controle local em operações de produção sensíveis ao movimento. O controle servo de malha fechada opera em tempos de ciclo abaixo de 4 milissegundos e não pode depender da latência de ida e volta da nuvem. As cadeias de suprimentos automotivas, aeroespaciais e de defesa também aplicam requisitos rigorosos de controle de dados ao software de produção. Esses fatores mantêm as funções da camada de execução próximas ao controlador do robô. Os ambientes locais continuam a suportar a alta confiabilidade necessária para operações críticas de segurança. Eles também permitem que os fabricantes gerenciem a validação local e as configurações específicas da planta. Esse papel estrutural limita a velocidade com que os serviços em nuvem podem substituir o software de controle implantado localmente.
A implantação Baseada em Nuvem está projetada para expandir a um CAGR de 13,02% até 2031. O modelo suporta treinamento de IA em larga escala, geração de dados sintéticos e colaboração entre locais. O NVIDIA OSMO suporta a orquestração de fluxos de trabalho do Isaac Sim em ambientes de computação distribuída. O RobotStudio HyperReality da ABB pode exportar estações de robôs parametrizadas para o NVIDIA Omniverse para treinamento de modelos baseado em nuvem antes do comissionamento de hardware. Os contratos de Robótica como Serviço combinam hardware, software, conectividade e manutenção em despesas operacionais recorrentes. A Workr usou IA física treinada em nuvem com robôs ABB para atender fabricantes menores. As arquiteturas híbridas combinam execução local com atualizações baseadas em nuvem e análises de frota. Essa abordagem oferece aos fabricantes com múltiplos locais gerenciamento centralizado de inteligência sem comprometer o desempenho em tempo real no nível da célula.
Por Aplicaão:
A Inspeção de Qualidade Ganha Impulso ao Lado do Manuseio de MateriaisManuseio de Materiais e Embalagem respondeu por 20,07% do mercado de software de inteligência para robôs industriais em 2025. Operações de armazém, distribuição e embalagem no final da linha têm alta densidade de robôs e requisitos de programação relativamente padronizados. Essas condições sustentam a demanda por ferramentas de planejamento de trajetória, coordenação de fluxo de trabalho e gestão de frotas. Inspeção de Qualidade e Metrologia está projetada para expandir a um CAGR de 12,02% até 2031. Produtores de eletrônicos e automotivos precisam de controle de defeitos mais rigoroso à medida que os produtos e conjuntos se tornam mais complexos. Um estudo da Nature Communications publicado em 2026 demonstrou uma estrutura de manufatura que integrou percepção por rede neural convolucional com raciocínio por modelo de linguagem. Essa abordagem suporta avaliação adaptativa em ambientes de produção em mudança. O mercado de software de inteligência para robôs industriais está, portanto, avançando em direção a uma inspeção mais contínua dentro do processo de produção.
Inbolt implantou ferramentas de percepção baseadas em CAD nas plantas da Ford, GM, Stellantis e Toyota, indicando o uso de visão robótica em ambientes de produção automotiva.[5] Esses sistemas podem deslocar a inspeção da amostragem pós-processo para verificações em processo na velocidade de produção. Montagem e União também se beneficiam de capacidades de movimento aprendidas. FANUC demonstrou cobots CRX treinados com NVIDIA Isaac GR00T N para dobramento flexível de tecido em maio de 2026. Soldagem e Tratamento de Superfície, e Alimentação e Processamento de Máquinas, mantêm demanda à medida que os processos de produção se tornam mais especializados. Separação, Kitting e Atendimento de Pedidos, Intralogística e Manipulação Móvel, e Operações em Ambientes Perigosos representam outras áreas de aplicação. Fornecedores, incluindo Fizyr B.V., Brain Corporation e Realtime Robotics, Inc., atendem ambientes onde trajetórias fixas e layouts estruturados têm sido insuficientes. O mercado de software de inteligência para robôs industriais está ganhando amplitude de aplicações à medida que a percepção e o controle adaptativo melhoram a confiabilidade nesses ambientes.
Por Indústria do Usuário Final:
Eletrônicos e Semicondutores Reduzem a Diferença com o Setor AutomotivoAutomotivo e Mobilidade deteve 29,21% do mercado em 2025. Os programas de eletrificação exigem programação detalhada para montagem de módulos de bateria e fabricação de acionamentos elétricos. Esses processos demandam movimento e inspeção mais precisos do que a produção convencional de trem de força. O projeto BMW E-Drive da PIA Automation incluiu 46 robôs, comissionamento por gêmeo digital e produção multivariante sem necessidade de reconfiguração. Manufatura Geral, Alimentos e Bebidas, Farmacêuticos e Dispositivos Médicos fornecem uma base estável de demanda. A Federação Internacional de Robótica relatou um aumento de 30% nas instalações de robôs no setor alimentício dos EUA em 2025. Usuários farmacêuticos e de dispositivos médicos também exigem validação documentada, o que sustenta demanda recorrente por serviços de software. O mercado de software de inteligência para robôs industriais se beneficia à medida que cada setor aplica software para atender a necessidades distintas de produção e conformidade.
A indústria de eletrônicos e semicondutores está projetada para expandir a um CAGR de 11,27% até 2031, a taxa mais rápida entre as categorias de usuários finais. A fabricação de semicondutores requer alta precisão em inspeção e posicionamento de componentes. A Hiwin Technologies relatou que sua participação na receita de robótica dobrou no primeiro trimestre de 2026, impulsionada pela demanda por automação de semicondutores. TSMC, Samsung e Intel comprometeram mais de 400 bilhões de USD em novas instalações de fabricação até 2030, exigindo software capaz de inspeção submilimétrica e posicionamento com precisão nanométrica. Isso eleva a demanda por sistemas de simulação, visão e movimento rigidamente controlado. Logística e Armazenagem também estão ganhando relevância por meio de plataformas de manipulação móvel. Metais e Maquinário, e Aeroespacial e Defesa, adotam em ritmos diferentes com base na variabilidade do processo e nas necessidades de validação. O mercado de software de inteligência para robôs industriais está exposto a esses segmentos verticais por meio de fluxos de trabalho especializados, em vez de uma única configuração de software padrão.

Por Porte da Empresa:
Pequenas e Médias Empresas Ganham Acesso por Meio de Modelos FlexíveisGrandes Empresas detiveram 77,86% do mercado em 2025. Suas frotas de robôs maiores permitem que absorvam custos de integração, cronogramas de validação e necessidades de talentos especializados. A ABB declarou que mais de 60.000 engenheiros de robótica usam o RobotStudio em todo o mundo. Grandes organizações também respondem por grande parte da demanda por gêmeos digitais e simulação, uma vez que modelos de fábrica virtual requerem recursos de engenharia substanciais. Suas instalações de múltiplas linhas podem justificar trabalhos de modelagem que plantas menores podem não ser capazes de financiar. As grandes empresas são, portanto, clientes importantes para plataformas completas, licenças de longo prazo e serviços de gêmeo digital. Elas também influenciam os requisitos de software por meio de padrões de aquisição, revisões de cibersegurança e necessidades de suporte global.
As Pequenas e Médias Empresas estão projetadas para expandir a um CAGR de 13,74% até 2031. Arranjos de Robótica como Serviço reduzem os compromissos de capital, enquanto plataformas sem código ampliam o grupo de funcionários que podem configurar tarefas de robôs. A visão por IA também pode substituir algumas configurações baseadas em dispositivos de fixação por localização baseada em câmera. A OCDE constatou em 2025 que a lacuna de adoção de robótica entre grandes empresas e empresas menores se estreita à medida que o software baseado em nuvem e modular reduz as barreiras de habilidades e infraestrutura. ABB e Workr desenvolveram IA física treinada com dados sintéticos para fabricantes de pequeno e médio porte. Fornecedores que combinam software, dados de treinamento e suporte remoto em assinaturas estão mais alinhados com esse grupo de clientes. O mercado de software de inteligência para robôs industriais pode alcançar mais fabricantes de menor porte quando a implementação depende menos de licenças perpétuas e integradores especializados.
Análise Geográfica
Mercado de Software de Inteligência para Robôs Industriais da APAC
A Ásia-Pacífico detinha 48,62% do mercado em 2025. A China instalou 295.000 robôs industriais em 2024, representando 54% das instalações anuais globais, e possuía um estoque operacional de 2.027.200 unidades, gerando demanda contínua por programação, atualizações de IA e operações conectadas. A Samsung anunciou KRW 19 trilhões (13,77 bilhões de USD) para produção em massa de robôs humanoides e manufatura centrada em IA em Gumi em julho de 2026, enquanto a Hyundai Wia anunciou KRW 400 bilhões (289,9 milhões de USD) para investimentos em robótica, incluindo participações em startups de IA e software. A Config captou uma rodada semente de 27 milhões de USD em maio de 2026 para coleta de dados de modelos de fundação para robôs e uma plataforma de robô como serviço baseada em nuvem. O Japão e a Coreia do Sul possuem grandes bases instaladas de robôs que requerem atualizações periódicas de software, enquanto a Índia e a Austrália oferecem oportunidades de crescimento mais acelerado para pilhas de software mais recentes.
Mercado de Software de Inteligência para Robôs Industriais das Américas e da Europa
A América do Norte e a Europa, em conjunto, representam a segunda maior contribuição combinada para o mercado de software de inteligência para robôs industriais. Os Estados Unidos instalaram 38.000 robôs em 2025, um aumento de 11% em relação ao ano anterior, com automação no setor alimentício, programas de relocalização industrial e infraestrutura de IA contribuindo para a demanda. O ecossistema Isaac da NVIDIA Corporation apoia simulação, geração de dados sintéticos e implantação em borda para desenvolvedores e fabricantes. A Europa Ocidental registrou uma densidade de robôs de 267 unidades por 10.000 funcionários na manufatura em 2024, com Alemanha, Suíça, Países Baixos e Itália liderando a adoção regional. Os clientes europeus atribuem especial importância ao comissionamento virtual, às normas de segurança e aos requisitos de cibersegurança, enquanto a América do Sul permanece uma área emergente centrada na montagem automotiva e em ferramentas de programação.
Mercado de Software de Inteligência para Robôs Industriais do Oriente Médio e África
O Oriente Médio está projetado para expandir a um CAGR de 13,06% até 2031, a taxa geográfica mais rápida no mercado de software de inteligência para robôs industriais. A Visão Saudita 2030 e a Operação 300bn dos Emirados Árabes Unidos conectam a implantação de robótica a planos mais amplos de diversificação. A ADNOC implantou um robô operador autônomo de serviço pesado em Taweelah em 2026, com operação plena prevista para o final do ano.[6] O Lianhe Sowell International Group assinou um acordo de financiamento de 132,5 milhões de USD em outubro de 2025 para uma base de fabricação e pesquisa de robôs com tecnologia de IA nos Emirados Árabes Unidos, enquanto a Micropolis AI Robotics assinou um acordo de implantação de 1,2 milhão de USD com a EMSTEEL em maio de 2026 para 4 robôs logísticos autônomos. Essas atividades demonstram implantações comerciais emergindo paralelamente a projetos-piloto apoiados pelo Estado, enquanto a África permanece o menor segmento geográfico, com demanda inicial na África do Sul e na Nigéria concentrada em indústrias extrativas, logística e processamento de alimentos.
Cenário Competitivo
Concentração do Mercado
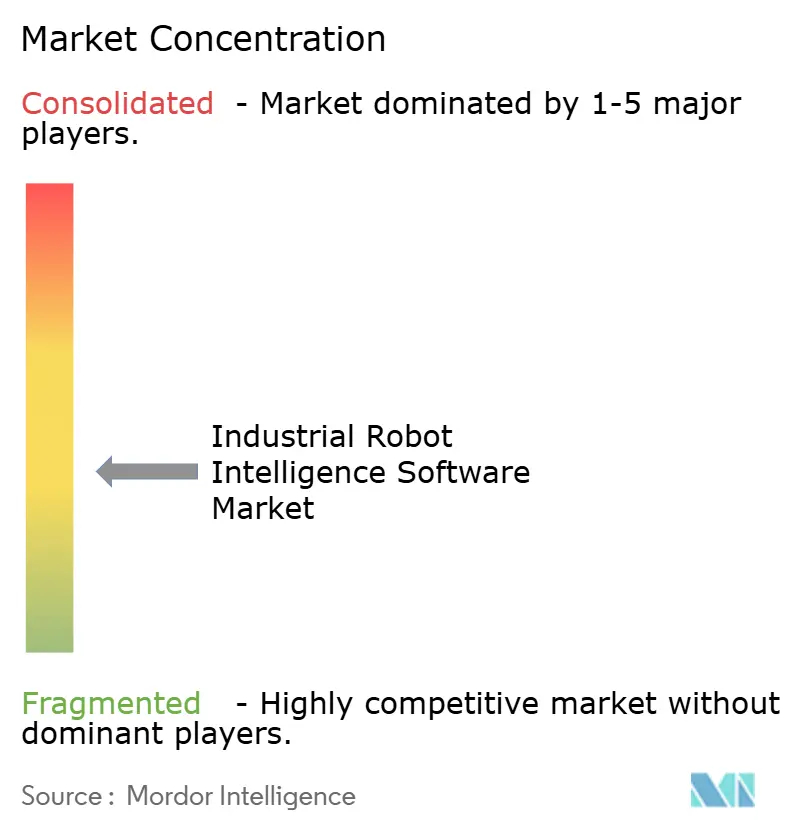
O mercado de software de inteligência para robôs industriais é moderadamente fragmentado, composto por grupos competitivos que se sobrepõem cada vez mais. Os fabricantes de equipamentos originais de robótica, incluindo ABB, FANUC, KUKA, Yaskawa, Mitsubishi Electric e Universal Robots, empacotam software de inteligência com hardware proprietário e constroem receita recorrente por meio de assinaturas, atualizações de simulação e serviços de gêmeo digital. Os fornecedores especializados, incluindo Inbolt SAS, Fizyr B.V., Augmentus Pte. Ltd., Palladyne AI Corp., Realtime Robotics, Inc. e Brain Corporation, atendem ambientes multimarca e multicelular onde uma plataforma nativa de OEM pode não fornecer uma camada comum. A NVIDIA suporta ambos os grupos por meio de sua plataforma de simulação e desenvolvimento de IA Isaac. A KUKA apresentou sua Plataforma de Gestão de Automação no NVIDIA GTC 2026, enquanto o RobotStudio HyperReality da ABB traz simulação orientada por IA para um ambiente estabelecido de engenharia de robôs.
A competição centra-se cada vez mais em fluxos de trabalho de simulação para o real que reduzem o risco do projeto e encurtam o comissionamento. O DELMIA da Dassault Systèmes SE, a PTC Inc. e o Siemens Digital Industries Software competem na camada de simulação de fábrica empresarial, enquanto o fluxo de trabalho CAD para produção da Inbolt SAS e o software de planejamento de movimento da Realtime Robotics, Inc. abordam a lacuna entre os modelos de fábrica e o controle servo do robô. A Inbolt SAS lançou programação habilitada por visão para frotas de robôs existentes em junho de 2026, e sua demonstração dinâmica de separação de peças em caixas foi indicada para o Prêmio de Inovação Automate 2026. Isso mostra como fornecedores exclusivamente de software podem competir em visão e programação sem fabricar hardware de robôs. O mercado de software de inteligência para robôs industriais permanece aberto a fornecedores que possam demonstrar interoperabilidade confiável e resultados de implantação mensuráveis.
A infraestrutura em nuvem afeta os custos de treinamento de modelos e a velocidade das atualizações de software. A Microsoft contribuiu para o iiQWorks.Copilot da KUKA, enquanto as plataformas em nuvem suportam as necessidades de computação de vários fornecedores especializados. Os fornecedores menores podem se mover rapidamente com modelos de percepção pré-treinados, várias integrações de marcas de robôs e preços por assinatura, enquanto as equipes de software OEM retêm vantagens de bases de hardware instaladas, acesso a controladores e redes de serviço. A certificação de cibersegurança, a validação de segurança e a profundidade de integração permanecerão importantes na seleção de fornecedores, deixando espaço para fornecedores especializados ao lado das principais plataformas OEM.
Líderes do Setor de Software de Inteligência para Robôs Industriais
-
ABB Ltd.
-
FANUC Corporation
-
Siemens AG
-
NVIDIA Corporation
-
Yaskawa Electric Corporation
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Software de Inteligência para Robôs Industriais Empresas cobertas neste relatório
- ABB Ltd.
- FANUC Corporation
- Siemens AG
- NVIDIA Corporation
- Yaskawa Electric Corporation
- KUKA Aktiengesellschaft
- Rockwell Automation, Inc.
- Mitsubishi Electric Corporation
- Omron Corporation
- Universal Robots A/S
- Robert Bosch GmbH
- Dassault Systèmes SE
- PTC Inc.
- Microsoft Corporation
- Amazon Web Services, Inc.
- Inbolt SAS
- Augmentus Pte. Ltd.
- Palladyne AI Corp.
- Fizyr B.V.
- Brain Corporation
- Realtime Robotics, Inc.
- Visual Components Oy
Desenvolvimentos industriais recentes em Mercado de Software de Inteligência para Robôs Industriais
- Agosto de 2026: A PIA Automation anuncia um contrato para construir uma linha de montagem BMW E-Drive composta por 78 estações de processamento, 27 células robóticas e 46 robôs industriais, aplicando tecnologia de gêmeo digital e comissionamento virtual em toda a linha para produção multivariante de acionamentos elétricos sem necessidade de reconfiguração. O comissionamento das seções finais está programado para 2027.
- Julho de 2026: A Hyundai Wia anuncia KRW 400 bilhões (297,39 milhões de USD) em investimentos de médio a longo prazo no negócio de robótica, incluindo participações acionárias em startups de IA e software e desenvolvimento de robôs de separação móvel para manufatura e logística. O valor representa 1,6 vezes as vendas relacionadas a robôs da Hyundai Wia de KRW 250 bilhões (185,78 milhões de USD) em 2025.
- Julho de 2026: A KUKA lança o robô colaborativo LBR iisy em seu sistema operacional unificado iiQKA.OS2, proporcionando entrada no ecossistema de simulação, comissionamento virtual e visão por IA da KUKA. No mesmo mês, a KUKA obtém a certificação IEC 62443-4-2 Nível de Segurança 2 para um sistema de robô e atende aos requisitos de Resiliência Cibernética EN ISO 10218-1:2025 e Regulamento (UE) 2024/2847.
- Maio de 2026: A FANUC aprofunda sua integração com NVIDIA Isaac Sim e ROBOGUIDE, permitindo que ambos os sistemas compartilhem os mesmos algoritmos de controle de robô e eliminando a discrepância de trajetória entre simulação e ambiente real. A FANUC também demonstra aprendizado por imitação com NVIDIA Isaac GR00T N em cobots CRX para dobramento flexível de tecido e atualiza seu robô de IA de prevenção de colisão com humanos com NVIDIA Jetson Thor, melhorando o desempenho de computação de IA em mais de 7,5 vezes.
Escopo do Relatório Global do Mercado de Software de Inteligência para Robôs Industriais
O mercado de software de inteligência para robôs industriais inclui soluções de software que aprimoram as capacidades de robôs industriais por meio de visão de máquina, planejamento de movimento, tomada de decisão autônoma, manutenção preditiva e aprendizado adaptativo. Essas soluções ajudam os robôs a executar tarefas complexas com maior precisão, flexibilidade e eficiência em setores como manufatura, automotivo, eletrônicos, processamento de alimentos e armazenagem.
O Relatório do Mercado de Software de Inteligência para Robôs Industriais é Segmentado por Função de Software (Programação de Robôs e Programação Offline, Percepção e Orientação por Visão, Simulação e Gêmeo Digital, Planejamento de Movimento e Controle, e Outras Funções de Software), Modelo de Implantação (Local, Baseado em Nuvem e Híbrido), Aplicação (Manuseio de Materiais e Embalagem, Montagem e União, Soldagem e Tratamento de Superfície, Inspeção de Qualidade e Metrologia, Atendimento de Máquinas e Processamento, e Outras Aplicações), Indústria do Usuário Final (Automotivo e Mobilidade, Eletrônicos e Semicondutores, Manufatura Geral, Alimentos e Bebidas, Farmacêuticos e Dispositivos Médicos, Outras Indústrias do Usuário Final), Porte da Empresa (Grandes Empresas e Pequenas e Médias Empresas) e Geografia (América do Norte, América do Sul, Europa, Ásia-Pacífico, Oriente Médio e África). As Previsões de Mercado são Fornecidas em Termos de Valor (USD).
Visão geral da segmentação
| Programação de Robôs e Programação Offline |
| Percepção e Orientação por Visão |
| Simulação e Gêmeo Digital |
| Planejamento de Movimento e Controle |
| Outras Funções de Software (Manutenção Preditiva e Diagnósticos, Gestão de Dados e Análises) |
| Local |
| Baseado em Nuvem |
| Híbrido |
| Manuseio de Materiais e Embalagem |
| Montagem e União |
| Soldagem e Tratamento de Superfície |
| Inspeção de Qualidade e Metrologia |
| Atendimento de Máquinas e Processamento |
| Outras Aplicações (Separação, Kitting e Atendimento de Pedidos, Intrologística e Manipulação Móvel, Operações em Ambientes Perigosos) |
| Automotivo e Mobilidade |
| Eletrônicos e Semicondutores |
| Manufatura Geral |
| Alimentos e Bebidas |
| Farmacêuticos e Dispositivos Médicos |
| Outras Indústrias do Usuário Final (Metais e Maquinário, Logística e Armazenagem, Aeroespacial e Defesa) |
| Grandes Empresas |
| Pequenas e Médias Empresas |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul | |
| Europa | Alemanha |
| Itália | |
| França | |
| Reino Unido | |
| Rússia | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Japão | |
| Coreia do Sul | |
| Índia | |
| Austrália | |
| Restante da Ásia-Pacífico | |
| Oriente Médio | Arábia Saudita |
| Emirados Árabes Unidos | |
| Turquia | |
| Restante do Oriente Médio | |
| África | África do Sul |
| Nigéria | |
| Restante da África |
| Por Função de Software | Programação de Robôs e Programação Offline | |
| Percepção e Orientação por Visão | ||
| Simulação e Gêmeo Digital | ||
| Planejamento de Movimento e Controle | ||
| Outras Funções de Software (Manutenção Preditiva e Diagnósticos, Gestão de Dados e Análises) | ||
| Por Modelo de Implantação | Local | |
| Baseado em Nuvem | ||
| Híbrido | ||
| Por Aplicação | Manuseio de Materiais e Embalagem | |
| Montagem e União | ||
| Soldagem e Tratamento de Superfície | ||
| Inspeção de Qualidade e Metrologia | ||
| Atendimento de Máquinas e Processamento | ||
| Outras Aplicações (Separação, Kitting e Atendimento de Pedidos, Intrologística e Manipulação Móvel, Operações em Ambientes Perigosos) | ||
| Por Indústria do Usuário Final | Automotivo e Mobilidade | |
| Eletrônicos e Semicondutores | ||
| Manufatura Geral | ||
| Alimentos e Bebidas | ||
| Farmacêuticos e Dispositivos Médicos | ||
| Outras Indústrias do Usuário Final (Metais e Maquinário, Logística e Armazenagem, Aeroespacial e Defesa) | ||
| Por Porte da Empresa | Grandes Empresas | |
| Pequenas e Médias Empresas | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
| Europa | Alemanha | |
| Itália | ||
| França | ||
| Reino Unido | ||
| Rússia | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Japão | ||
| Coreia do Sul | ||
| Índia | ||
| Austrália | ||
| Restante da Ásia-Pacífico | ||
| Oriente Médio | Arábia Saudita | |
| Emirados Árabes Unidos | ||
| Turquia | ||
| Restante do Oriente Médio | ||
| África | África do Sul | |
| Nigéria | ||
| Restante da África | ||
Principais Questões Respondidas no Relatório
Qual é o tamanho do mercado de software de inteligência para robôs industriais?
O tamanho do mercado de software de inteligência para robôs industriais deve crescer de 1,83 bilhões de USD em 2025 para 2,04 bilhões de USD em 2026 e está previsto para atingir 3,26 bilhões de USD até 2031 a um CAGR de 9,83% no período de 2026 a 2031.
Qual função de software lidera o setor?
Programação de Robôs e Programação Offline liderou com 24,78% de participação em 2025, enquanto Percepção e Orientação por Visão está prevista para crescer mais rapidamente a um CAGR de 12,16%.
Por que a implantação em nuvem está se expandindo mais rapidamente do que os sistemas locais?
A implantação Baseada em Nuvem está projetada para crescer a um CAGR de 13,02% porque suporta treinamento de IA, dados sintéticos e modelos de assinatura, enquanto os sistemas locais permanecem importantes para a execução em tempo real.
Qual aplicação está crescendo mais rapidamente?
Inspeção de Qualidade e Metrologia está projetada para expandir a um CAGR de 12,02% até 2031, à medida que os fabricantes precisam de inspeção adaptativa e de alta precisão.
Qual grupo de clientes tem a perspectiva de crescimento mais forte?
As Pequenas e Médias Empresas estão projetadas para crescer a um CAGR de 13,74% à medida que ferramentas sem código e Robótica como Serviço reduzem as barreiras de entrada.
Qual região tem a previsão de crescimento mais alta?
O Oriente Médio está projetado para crescer a um CAGR de 13,06% até 2031, apoiado por programas de diversificação e novas implantações comerciais de robótica.