
Marktgröße und Marktanteil für industrielle Roboter-Intelligenzsoftware
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 2.04 Milliarden US-Dollar |
| Marktgröße (2031) | 3.26 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 9.83 % |
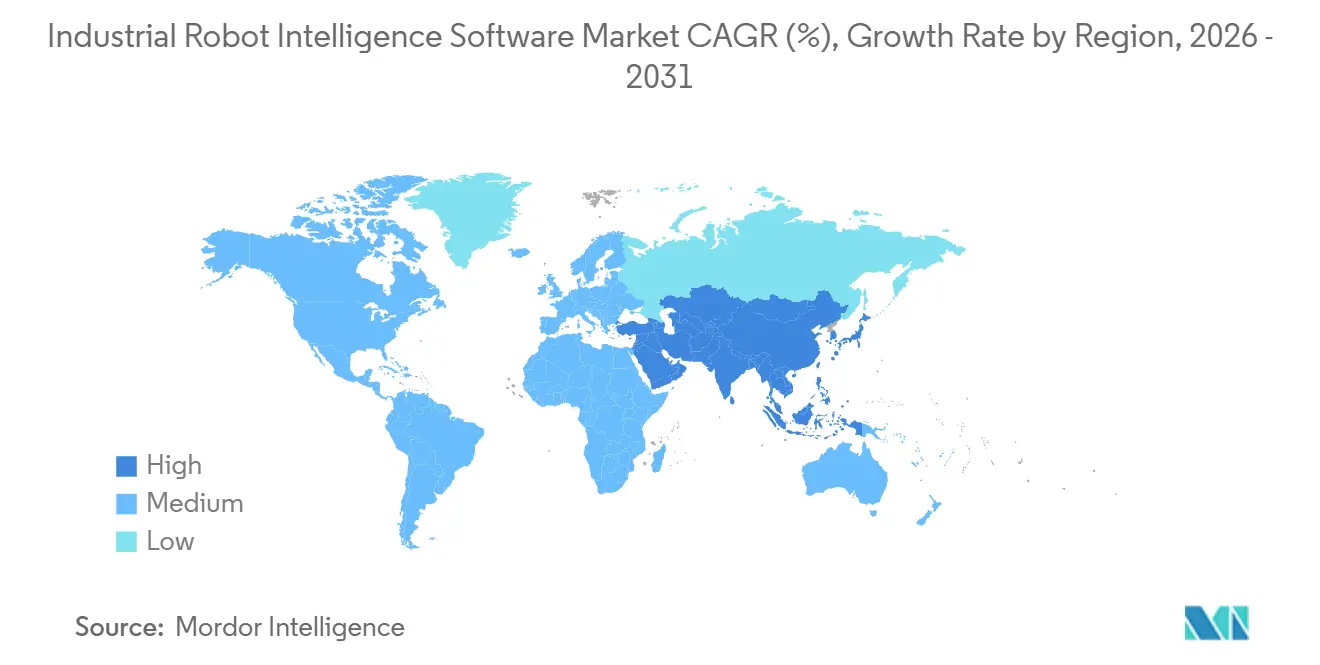
| Schnellstwachsender Markt | Naher Osten |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für industrielle Roboter-Intelligenzsoftware von Mordor Intelligence
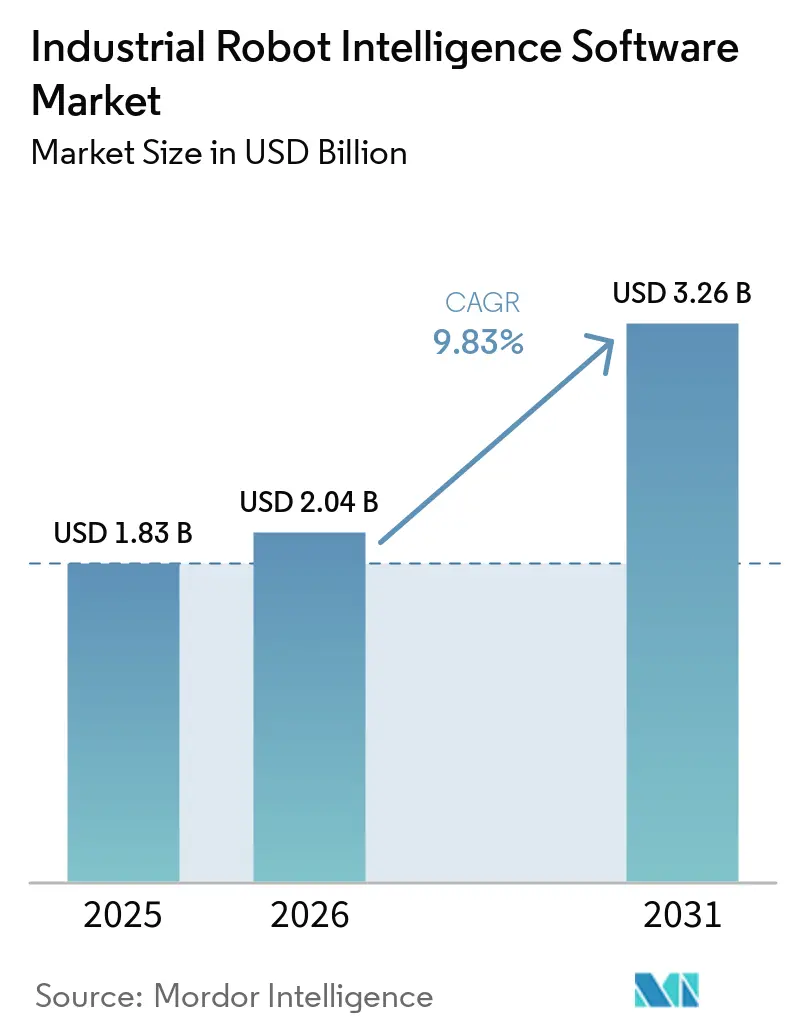
Die Marktgröße für industrielle Roboter-Intelligenzsoftware wird voraussichtlich von 1,83 Milliarden USD im Jahr 2025 auf 2,04 Milliarden USD im Jahr 2026 und bis 2031 auf 3,26 Milliarden USD anwachsen, mit einer CAGR von 9,83 % im Zeitraum 2026 bis 2031. Das Wachstum spiegelt die breitere Einführung von KI in der Roboterausführung und einen Fertigungswandel hin zu automatisierungsgeführten Betrieben wider. Hersteller messen Software, die Roboterzellen programmiert, validiert, überwacht und über ihre gesamte Betriebsdauer hinweg verbessert, einen höheren Wert bei. Die Nachfrage geht auch über Neuinstallationen hinaus, da installierte Roboterflotten Upgrades in den Bereichen Vision, Simulation und vernetzte Betriebsabläufe benötigen. Anbieter reagieren mit Plattformen, die Simulation, Programmierung und KI-Tools kombinieren, während spezialisierte Anbieter sich auf markenübergreifende Nachrüstungen konzentrieren. Cybersicherheitsprüfungen und die zuverlässige Übertragung aus simulierten in physische Umgebungen bleiben zentrale Kaufüberlegungen für den Markt für industrielle Roboter-Intelligenzsoftware.
Wichtigste Erkenntnisse des Berichts
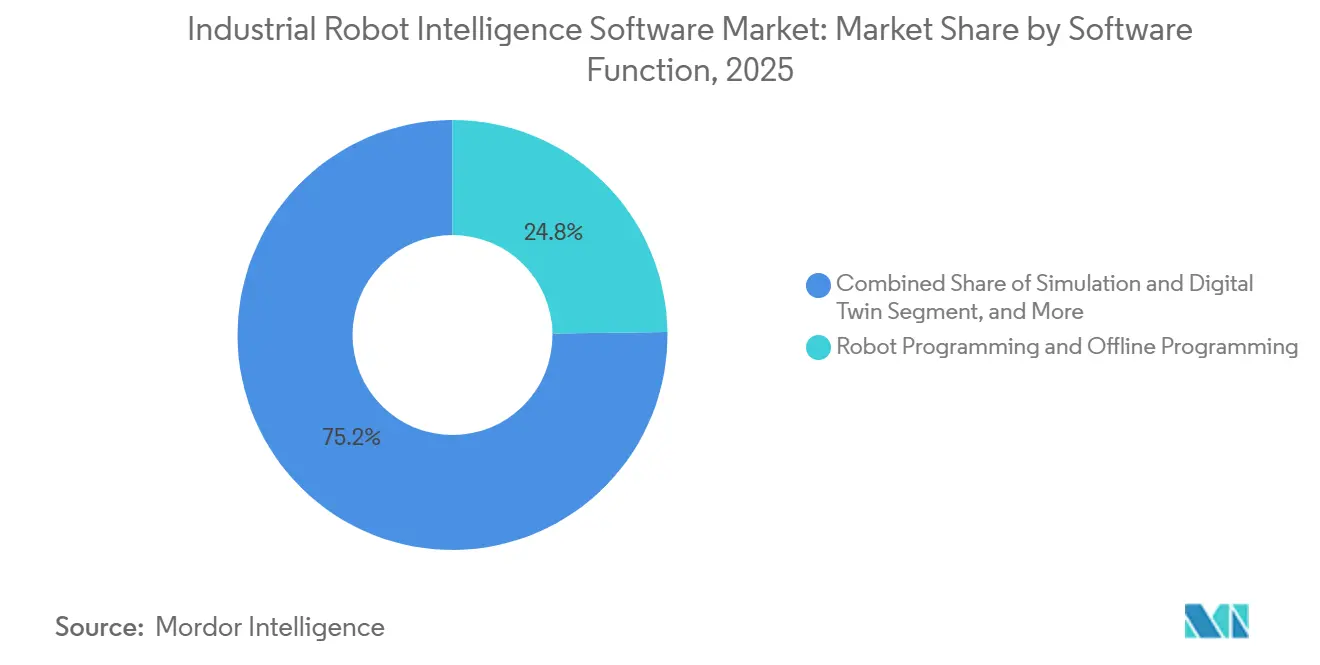
- Nach Softwarefunktion hielt Roboterprogrammierung und Offline-Programmierung im Jahr 2025 einen Marktanteil von 24,78 % am Markt für industrielle Roboter-Intelligenzsoftware, während Wahrnehmung und visuelle Führung bis 2031 voraussichtlich mit einer CAGR von 12,16 % wachsen wird.
- Nach Bereitstellungsmodell entfiel im Jahr 2025 ein Anteil von 60,59 % der Marktgröße für industrielle Roboter-Intelligenzsoftware auf die On-Premises-Bereitstellung, während die Cloud-basierte Bereitstellung bis 2031 voraussichtlich mit einer CAGR von 13,02 % wachsen wird.
- Nach Anwendung hielt Materialhandhabung und Verpackung im Jahr 2025 einen Marktanteil von 20,07 % am Markt für industrielle Roboter-Intelligenzsoftware, während Qualitätsprüfung und Metrologie bis 2031 voraussichtlich mit einer CAGR von 12,02 % wachsen wird.
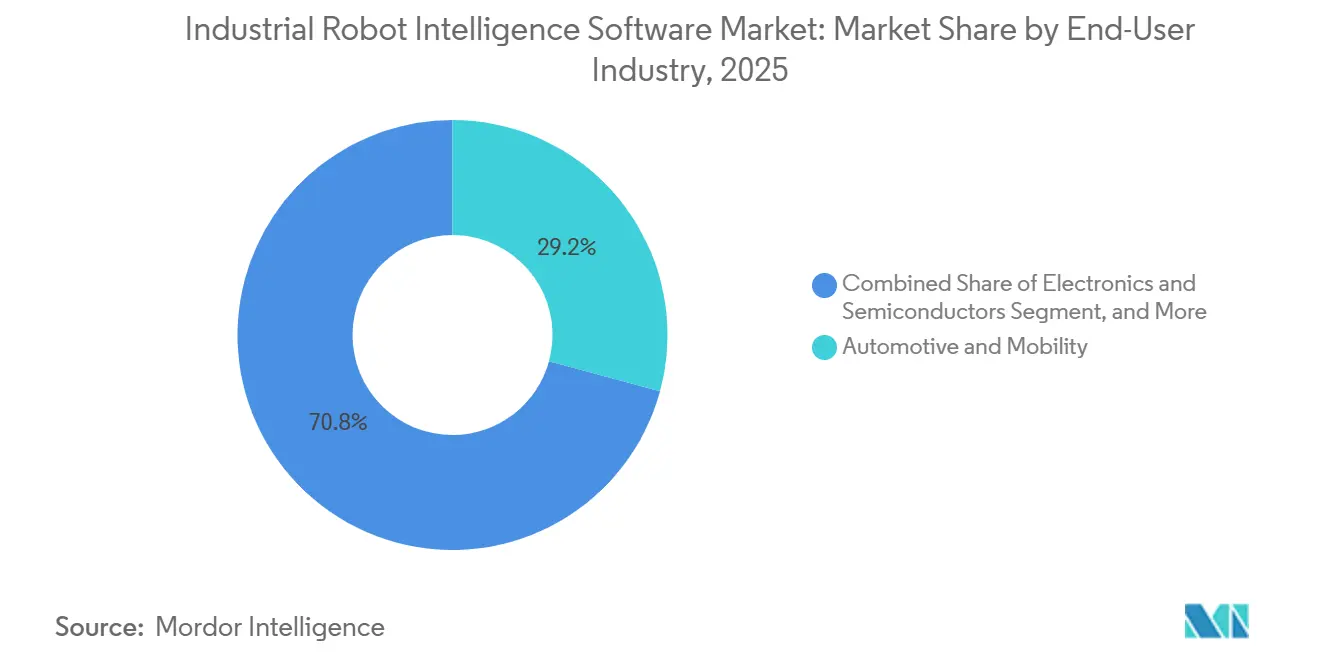
- Nach Endverbraucherbranche hielt Automobil und Mobilität im Jahr 2025 einen Anteil von 29,21 %, während Elektronik und Halbleiter bis 2031 voraussichtlich mit einer CAGR von 11,27 % wachsen werden.
- Nach Unternehmensgröße hielten Großunternehmen im Jahr 2025 einen Anteil von 77,86 %, während kleine und mittelständische Unternehmen bis 2031 voraussichtlich mit einer CAGR von 13,74 % wachsen werden.
- Nach Geografie hielt der asiatisch-pazifische Raum im Jahr 2025 einen Anteil von 48,62 %, während der Nahe Osten bis 2031 voraussichtlich mit einer CAGR von 13,06 % wachsen wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| TREIBER | (~) % AUSWIRKUNG AUF DIE CAGR-PROGNOSE | GEOGRAFISCHE RELEVANZ | ZEITHORIZONT DER AUSWIRKUNG |
|---|---|---|---|
| KI-gestützte adaptive Roboterausführung | +3.0% | Global, mit höchster Intensität in Nordamerika, China, Deutschland und Japan | Mittelfristig (2–4 Jahre) |
| Arbeitskräftemangel in der Fabrik und Reshoring-Wirtschaft | +2.0% | Nordamerika und Westeuropa, mit Ausstrahlungseffekten auf Südkorea und Australien | Kurzfristig (≤ 2 Jahre) |
| Anforderungen an digitale Zwillinge und virtuelle Inbetriebnahme | +1.5% | Global, angeführt von Automobil- und Halbleiterclustern in Deutschland, Japan, Südkorea und den Vereinigten Staaten | Mittelfristig (2–4 Jahre) |
| Low-Code-Programmierung für die Hochmix-Produktion | +1.2% | Global, mit frühen Gewinnen in KMU-dichten Regionen wie Europa, Südostasien und Mexiko | Kurzfristig (≤ 2 Jahre) |
| CAD-trainierte Wahrnehmung für vorrichtungsarme Automatisierung | +0.8% | Global, konzentriert auf Hochmix-Elektronik- und Automobilmontagestandorte | Mittelfristig (2–4 Jahre) |
| Synthetische Daten und Sim-to-Real-Trainingspipelines | +0.6% | Global, mit Cloud-Computing-Vorteilen in Nordamerika und Ostasien | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
KI-gestützte adaptive Roboterausführung
Foundation-Modelle für physische KI verändern die Wirtschaftlichkeit der industriellen Robotik. Hersteller können breite Richtlinien trainieren und diese an einzelne Zellen anpassen, anstatt jede Aktion separat zu programmieren. Dieser Ansatz kann den Softwareaufwand für Anwendungen reduzieren, die zuvor umfangreiche individuelle Anpassungen erforderten. FANUC vertiefte im Mai 2026 seine ROBOGUIDE-Integration mit NVIDIA Isaac Sim, sodass Simulation und physische Roboter dieselben Steuerungsalgorithmen verwenden, was Trajektorienunterschiede zwischen den beiden Umgebungen behebt. ABB plante die Veröffentlichung von RobotStudio HyperReality für die zweite Hälfte des Jahres 2026 unter Verwendung von NVIDIA Omniverse, um eine behauptete 99%ige Korrelation zwischen virtuellem und physischem Roboterverhalten zu unterstützen. Eine Studie aus dem Jahr 2026 in Nature Communications ergab, dass die Kombination von Präzisionswahrnehmung mit sprachmodellbasiertem Schlussfolgern die Ergebnisse bei komplexen, fehlertoleranten Fertigungsaufgaben verbesserte.[1] Diese Entwicklungen unterstützen anhaltende Ausgaben im Markt für industrielle Roboter-Intelligenzsoftware, da die Hardwarekosten sinken und die Softwarefähigkeiten zunehmen.
Arbeitskräftemangel in der Fabrik und Reshoring-Wirtschaft
Arbeitskräftemangel macht Automatisierungsentscheidungen weniger abhängig von kurzfristigen Kapitalzyklen. Fertigungsunternehmen benötigen Systeme, die Aufgaben mit geringerer Abhängigkeit von knappem Fachpersonal ausführen können. Der Internationale Verband der Robotik berichtete, dass die US-amerikanischen Roboterinstallationen im Jahr 2025 um 11 % auf 38.000 Einheiten stiegen, das drittbeste Ergebnis aller Zeiten. Die Federal Reserve Bank of San Francisco stellte fest, dass Unternehmen, die mit handelspolitischer Unsicherheit konfrontiert waren, ihren Einsatz von Industrierobotern erhöhten, was politisches Risiko mit Automatisierungsaktivität verknüpft.[2] Dies schafft Nachfrage nach Software-Upgrades in bestehenden Flotten sowie nach neuen Roboterprojekten. KI-gesteuerte Ausführung wird relevanter, wenn Hersteller die Produktion aufrechterhalten müssen und dabei Arbeits- und Verlagerungskosten kontrollieren. Der Markt für industrielle Roboter-Intelligenzsoftware profitiert daher, wenn Reshoring-Programme flexible, wiederholbare Produktionsmethoden erfordern.
Anforderungen an digitale Zwillinge und virtuelle Inbetriebnahme
Die virtuelle Inbetriebnahme gewinnt an Bedeutung, da Produktionslinien schneller anlaufen und mehr Produktvarianten aufnehmen müssen. Digitale Zwillinge ermöglichen es Ingenieuren, Programmierung, Roboterbewegung und Sicherheitsbedingungen zu testen, bevor physische Geräte in der Linie platziert werden. PIA Automation wandte digitale Zwillingstechnologie und virtuelle Inbetriebnahme auf eine BMW-E-Drive-Linie mit 78 Bearbeitungsstationen, 27 Roboterzellen und 46 Industrierobotern an. Eine Studie aus dem Jahr 2025 im International Journal of Advanced Manufacturing Technology berichtete von Energieeinsparungen von 74,79 % für eine Pick-and-Place-Aufgabe und 36,06 % für eine Schweißaufgabe unter Verwendung eines selbstlernenden Rahmens für digitale Zwillinge. ABB erklärte, dass RobotStudio HyperReality die Inbetriebnahmezeit um bis zu 80 % reduzieren kann. Dies positioniert Simulationssoftware in mehr Automatisierungsvorhaben, insbesondere dort, wo physische Prototypenentwicklung und verzögerter Hochlauf erhebliche Kosten verursachen. Der Markt für industrielle Roboter-Intelligenzsoftware profitiert von wiederkehrenden Arbeiten rund um virtuelle Modelle, Prozessaktualisierungen und Modell-Neutraining.
Low-Code-Programmierung für die Hochmix-Produktion
Die Hochmix-Produktion war schwer zu automatisieren, da der Programmieraufwand den betrieblichen Nutzen übersteigen kann. Low-Code- und No-Code-Tools reduzieren diese Belastung und ermöglichen es mehr Bedienern, Roboteraufgaben zu erstellen oder zu ändern. Inbolt stellte auf der Automate 2026 die Roboterprogrammierung vor, die es Ingenieuren ermöglicht, aus einem CAD-Modell in weniger als 5 Minuten ausführbare Roboterbewegungen auf bestehenden Flotten zu generieren. Panasonic Connect führte 2025 Robo Sync mit visueller Programmierung ein, die für Benutzer ohne Programmierkenntnisse konzipiert ist. KUKA integrierte außerdem iiQWorks.Copilot mit iiQWorks.Sim, um den Entwurf und die Validierung von Roboterzellen durch Eingabeaufforderungen in natürlicher Sprache zu unterstützen. Diese Tools erweitern den Softwarezugang auf Prozessbediener und kleinere Hersteller, die auf Integratoren angewiesen sind. Sie schaffen auch neue Möglichkeiten in groen Werken, wo häufige Produktwechsel schnellere Programmaktualisierungen erfordern. Der Markt für industrielle Roboter-Intelligenzsoftware kann sich daher sowohl durch zusätzliche Nutzer als auch durch eine breitere Nutzung innerhalb etablierter Roboterflotten ausweiten.
Analyse der Hemmnisse*
| HEMMNIS | (~) % AUSWIRKUNG AUF DIE CAGR-PROGNOSE | GEOGRAFISCHE RELEVANZ | ZEITHORIZONT DER AUSWIRKUNG |
|---|---|---|---|
| Hohe Integrations- und Validierungskosten | -1.8% | Global, mit dem größten Druck in KMU-dichten Standorten und Schwellenländern mit begrenzten Integratornetzwerken | Kurzfristig (≤ 2 Jahre) |
| Cybersicherheits- und Funktionssicherheitsrisiken | -1.2% | Global, mit dem stärksten regulatorischen Druck in Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Sim-to-Real-Übertragungsrisiko in variablen Zellen | -0.7% | Global, insbesondere in Automobil- und Elektronikumgebungen mit mehreren Lieferanten und hoher Variabilität | Mittelfristig (2–4 Jahre) |
| Mangel an sicherheitszertifizierten Fachkräften für Robotersoftware | -0.5% | Global, mit erhöhtem Druck in Nordamerika und Europa | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Integrations- und Validierungskosten
Die Bereitstellung von Intelligenzsoftware in bestehenden Fabriken erfordert die Koordination mit speicherprogrammierbaren Steuerungen, Sicherheitssteuerungen, Bildverarbeitungssystemen und Manufacturing-Execution-Systemen. Diese Arbeit kann in komplexen Zellen mit mehreren Lieferanten mehr kosten als die Softwarelizenz. ABBs Schätzung einer bis zu 80 % geringeren Inbetriebnahmezeit für RobotStudio HyperReality zeigt das Ausmaß des bestehenden Inbetriebnahmeaufwands, obwohl ein neuer Software-Stack nach wie vor eine Vorabinvestition erfordert. Forscher der Universität Süddänemark stellten fest, dass Rekonfiguration und Programmierung die führenden Hindernisse für die Robotereinführung in der europäischen Kleinserienfertigung waren.[3] Die Validierung kann Projekte verlängern, bei denen mehrere Marken, Sicherheitsverriegelungen und Legacy-Systeme beteiligt sind. Vorzertifizierte Module und gemeinsame Integrationsschichten können die Belastung reduzieren, beseitigen jedoch nicht die Notwendigkeit standortspezifischer Tests. Dies verlangsamt die Einführung im Markt für industrielle Roboter-Intelligenzsoftware bei Organisationen mit kleineren Budgets oder begrenzter Integratorunterstützung.
Cybersicherheits- und Funktionssicherheitsrisiken
Vernetzte Roboterzellen fügen Automatisierungsprojekten Cybersicherheitsanforderungen hinzu. Sicherheitsbewertungen müssen Zugriffskontrollen, Betriebssysteme, Netzwerke und die möglichen Auswirkungen eines Vorfalls auf den physischen Betrieb berücksichtigen. Kaspersky ICS CERT berichtete, dass 19,6 % der Computer in industriellen Steuerungssystemen im ersten Quartal 2026 angegriffen wurden. KUKA erlangte im Juli 2026 die IEC 62443-4-2 Sicherheitsstufe 2-Zertifizierung für ein Robotersystem und erfüllte gleichzeitig die Anforderungen von EN ISO 10218-1:2025 und der Verordnung (EU) 2024/2847. Solche Anforderungen wirken sich zunehmend auf die Lieferantenqualifizierung und Beschaffungspläne aus. Regulierte Nutzer können Software-Upgrades verzögern, während sie Sicherheits- und Schutzprüfungen abschließen. Der Markt für industrielle Roboter-Intelligenzsoftware steht vor einer zeitlichen Herausforderung, da mehr vernetzte Fähigkeiten die vor der Bereitstellung erforderliche Validierung erhöhen können.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Softwarefunktion:
Visuelle Intelligenz expandiert über die Programmierungsführerschaft hinausRoboterprogrammierung und Offline-Programmierung entfielen im Jahr 2025 auf 24,78 % des Marktes für industrielle Roboter-Intelligenzsoftware und stellten damit die größte Softwarefunktionskategorie dar. Diese Position spiegelt die langjährigen Investitionen in OEM-Programmierumgebungen und die große installierte Basis von Teach-Pendant-Workflows wider. ABB RobotStudio, FANUC ROBOGUIDE und KUKA iiQWorks unterstützen Planungs-, Programmier- und Validierungsaufgaben, die in Produktionszellen weiterhin unverzichtbar sind. Wahrnehmung und visuelle Führung wird voraussichtlich bis 2031 mit einer CAGR von 12,16 % wachsen, der schnellsten Rate unter den Softwarefunktionen. KI-native Vision-Tools können Teile anhand von CAD-Referenzrahmen ohne dedizierte Vorrichtungen lokalisieren. Diese Fähigkeit reduziert den Einrichtungsaufwand für Anwendungen mit geringerem Volumen und unterstützt eine breitere Palette von Produktionsbedingungen. Eine Studie aus dem Jahr 2025 berichtete von einer mittleren durchschnittlichen Präzision von 98,40 % für ein Erkennungsmodell, das auf synthetischen Daten für reale industrielle Inspektionsbilder trainiert wurde.[4] Das Ergebnis zeigt, wie CAD-Modelle und physikbasierte Bilderzeugung den Datenerhebungsaufwand für die industrielle Wahrnehmung reduzieren können.
Simulations- und Digitaler-Zwilling-Software verbindet Programmierung und Wahrnehmung und ermöglicht es Ingenieuren, visuell geführte Aufgaben in einer virtuellen Umgebung zu validieren. FANUC und NVIDIA haben ihre Integration im Mai 2026 gestärkt, um Unterschiede zwischen simuliertem und physischem Roboterverhalten zu beheben. Bewegungsplanung und -steuerung gewinnen ebenfalls an Bedeutung in Anwendungen, bei denen mehrere Roboter ihre Bewegungen koordinieren und Kollisionen in gemeinsam genutzten Arbeitsbereichen vermeiden müssen. Realtime Robotics adressiert diese Anforderung mit Bewegungsplanungssoftware, die oberhalb der Controller-Firmware arbeitet. Predictive Maintenance und Diagnose sowie Datenmanagement und Analytik nehmen zu, da Hersteller Robotertelemetrie als Produktionseingabe nutzen. KUKAs iiQWorks.Copilot kombiniert KI-Unterstützung mit Simulations-Workflows. Dies bringt Programmierung, Simulation und KI-Unterstützung in einem einzigen Workflow näher zusammen. Der Markt für industrielle Roboter-Intelligenzsoftware verlagert sich folglich von separaten Funktionswerkzeugen hin zu stärker integrierten Engineering-Plattformen.



Nach Bereitstellungsmodell:
Cloud-Dienste wachsen, während On-Premises-Systeme unverzichtbar bleibenDie On-Premises-Bereitstellung machte im Jahr 2025 60,59 % des Marktes aus. Diese Führungsposition spiegelt den Bedarf an lokaler Kontrolle in bewegungsempfindlichen Produktionsbetrieben wider. Geschlossene Servo-Regelkreise arbeiten mit Zykluszeiten unter 4 Millisekunden und können nicht von der Cloud-Roundtrip-Latenz abhängen. Automobil-, Luft- und Raumfahrt- sowie Verteidigungslieferketten wenden auch strenge Datenkontrollanforderungen auf Produktionssoftware an. Diese Faktoren halten Ausführungsschichtfunktionen in der Nähe des Robotercontrollers. On-Premises-Umgebungen unterstützen weiterhin die hohe Zuverlässigkeit, die für sicherheitskritische Betriebe erforderlich ist. Sie ermöglichen es Herstellern auch, lokale Validierungen und anlagenspezifische Konfigurationen zu verwalten. Diese strukturelle Rolle begrenzt die Geschwindigkeit, mit der Cloud-Dienste lokal bereitgestellte Steuerungssoftware ersetzen können.
Die Cloud-basierte Bereitstellung wird bis 2031 voraussichtlich mit einer CAGR von 13,02 % wachsen. Das Modell unterstützt groß angelegtes KI-Training, die Generierung synthetischer Daten und die standortübergreifende Zusammenarbeit. NVIDIA OSMO unterstützt die Orchestrierung von Isaac-Sim-Workflows in verteilten Rechenumgebungen. ABBs RobotStudio HyperReality kann parametrisierte Roboterstationen für das Cloud-basierte Modelltraining vor der Hardware-Inbetriebnahme in NVIDIA Omniverse exportieren. Robotics-as-a-Service-Verträge kombinieren Hardware, Software, Konnektivität und Wartung in wiederkehrenden Betriebsausgaben. Workr hat Cloud-trainierte physische KI mit ABB-Robotern eingesetzt, um kleinere Hersteller zu bedienen. Hybridarchitekturen kombinieren lokale Ausführung mit Cloud-basierten Updates und Flottenanalysen. Dieser Ansatz gibt Herstellern mit mehreren Standorten ein zentralisiertes Intelligenzmanagement, ohne die Echtzeitleistung auf Zellenebene zu beeinträchtigen.
Nach Anwendung:
Qualitätsprüfung gewinnt neben der Materialhandhabung an DynamikMaterialhandhabung und Verpackung entfielen im Jahr 2025 auf 20,07 % des Marktes für industrielle Roboter-Intelligenzsoftware. Lager-, Distributions- und End-of-Line-Verpackungsbetriebe weisen eine hohe Roboterdichte und relativ standardisierte Programmieranforderungen auf. Diese Bedingungen stützen die Nachfrage nach Pfadplanungs-, Workflow-Koordinations- und Flottenmanagement-Tools. Qualitätsprüfung und Metrologie wird voraussichtlich bis 2031 mit einer CAGR von 12,02 % wachsen. Elektronik- und Automobilhersteller benötigen eine strengere Fehlerkontrolle, da Produkte und Baugruppen komplexer werden. Eine in Nature Communications im Jahr 2026 veröffentlichte Studie demonstrierte einen Fertigungsrahmen, der die Wahrnehmung durch konvolutionale neuronale Netze mit dem Schlussfolgern durch Sprachmodelle integrierte. Dieser Ansatz unterstützt die adaptive Bewertung in sich verändernden Produktionsumgebungen. Der Markt für industrielle Roboter-Intelligenzsoftware bewegt sich daher auf eine kontinuierlichere Inspektion innerhalb des Produktionsprozesses zu.
Inbolt hat CAD-basierte Wahrnehmungstools in Werken von Ford, GM, Stellantis und Toyota eingesetzt, was auf den Einsatz von Robotervision in der Automobilproduktion hinweist.[5] Diese Systeme können die Inspektion von der Nachprozess-Stichprobenentnahme hin zu In-Prozess-Prüfungen mit Produktionsgeschwindigkeit verlagern. Montage und Fügen profitieren ebenfalls von erlernten Bewegungsfähigkeiten. FANUC demonstrierte im Mai 2026 CRX-Cobots, die mit NVIDIA Isaac GR00T N für flexibles Falten von Stoff trainiert wurden. Schweißen und Oberflächenbehandlung sowie Maschinenbeschickung und -verarbeitung behalten ihre Nachfrage, da Produktionsprozesse spezialisierter werden. Kommissionierung, Kitting und Auftragserfüllung, Intralogistik und mobile Manipulation sowie Betrieb in gefährlichen Umgebungen stellen weitere Anwendungsbereiche dar. Anbieter, darunter Fizyr, Brain Corporation und Realtime Robotics, bedienen Umgebungen, in denen feste Pfade und strukturierte Layouts unzureichend waren. Der Markt für industrielle Roboter-Intelligenzsoftware gewinnt an Anwendungsbreite, da Wahrnehmung und adaptive Steuerung die Zuverlässigkeit in diesen Bereichen verbessern.
Nach Endverbraucherbranche:
Elektronik und Halbleiter holen gegenüber der Automobilindustrie aufAutomobil und Mobilität hielt im Jahr 2025 einen Marktanteil von 29,21 %. Elektrifizierungsprogramme erfordern eine detaillierte Programmierung für die Batteriemodul-Montage und die E-Antrieb-Fertigung. Diese Prozesse erfordern präzisere Bewegungen und Inspektionen als die konventionelle Antriebsstrangproduktion. Das BMW-E-Drive-Projekt von PIA Automation umfasste 46 Roboter, digitale Zwillinge für die Inbetriebnahme und Mehrvariantenproduktion ohne Umrüstung. Allgemeine Fertigung, Lebensmittel und Getränke, Pharmazeutika sowie Medizinprodukte bilden eine stabile Nachfragebasis. Der Internationale Verband der Robotik berichtete von einem Anstieg der Roboterinstallationen im US-amerikanischen Lebensmittelsektor um 30 % im Jahr 2025. Pharmazeutische und Medizinprodukte-Anwender benötigen zudem eine dokumentierte Validierung, was die wiederkehrende Nachfrage nach Softwaredienstleistungen stützt. Der Markt für industrielle Roboter-Intelligenzsoftware profitiert davon, dass jeder Sektor Software einsetzt, um spezifische Produktions- und Compliance-Anforderungen zu erfüllen.
Die Elektronik- und Halbleiterindustrie wird voraussichtlich bis 2031 mit einer CAGR von 11,27 % wachsen, der schnellsten Rate unter den Endnutzerkategorien. Die Halbleiterfertigung erfordert hohe Präzision bei der Inspektion und der Bauteilplatzierung. Hiwin Technologies berichtete, dass sich sein Umsatzanteil im Bereich Robotik im ersten Quartal 2026 verdoppelt hat, angetrieben durch die Nachfrage nach Halbleiterautomatisierung. TSMC, Samsung und Intel hatten bis 2030 mehr als 400 Milliarden USD für neue Fertigungsanlagen zugesagt, was Software erfordert, die zur Inspektion im Submillimeterbereich und zur Platzierung mit Nanometergenauigkeit in der Lage ist. Dies steigert die Nachfrage nach Simulations-, Vision- und eng kontrollierten Bewegungssystemen. Logistik und Lagerhaltung gewinnen ebenfalls durch mobile Manipulationsplattformen an Relevanz. Metalle und Maschinenbau sowie Luft- und Raumfahrt und Verteidigung werden in unterschiedlichem Tempo eingeführt, abhängig von Prozessvariabilität und Validierungsanforderungen. Der Markt für industrielle Roboter-Intelligenzsoftware ist diesen Branchen durch spezialisierte Workflows ausgesetzt, nicht durch eine einzige Standard-Softwarekonfiguration.

Nach Unternehmensgröße:
Kleine und mittelständische Unternehmen erhalten durch flexible Modelle ZugangGroßunternehmen hielten im Jahr 2025 einen Marktanteil von 77,86 %. Ihre größeren Roboterflotten ermöglichen es ihnen, Integrationskosten, Validierungszeiträume und den Bedarf an Spezialisten zu absorbieren. ABB gab an, dass weltweit mehr als 60.000 Robotikingenieure RobotStudio nutzen. Große Organisationen sind auch für einen Großteil der Nachfrage nach digitalen Zwillingen und Simulation verantwortlich, da virtuelle Fabrikmodelle erhebliche Engineering-Ressourcen erfordern. Ihre Mehrlinien-Anlagen können Modellierungsarbeiten rechtfertigen, die kleinere Werke möglicherweise nicht finanzieren können. Großunternehmen sind daher wichtige Kunden für voll ausgestattete Plattformen, Langzeitlizenzen und Digitaler-Zwilling-Dienste. Sie beeinflussen auch die Softwareanforderungen durch Beschaffungsstandards, Cybersicherheitsprüfungen und globale Supportanforderungen.
Kleine und mittlere Unternehmen werden voraussichtlich bis 2031 mit einer CAGR von 13,74 % wachsen. Robotik-als-Service-Vereinbarungen reduzieren Kapitalverpflichtungen, während No-Code-Plattformen die Gruppe der Mitarbeiter erweitern, die Roboteraufgaben konfigurieren können. KI-Vision kann auch einige vorrichtungsbasierte Setups durch kamerabasierte Lokalisierung ersetzen. Die OECD stellte im Jahr 2025 fest, dass die Lücke bei der Robotikeinführung zwischen großen und kleineren Unternehmen enger wird, da cloud-basierte und modulare Software die Qualifikations- und Infrastrukturbarrieren senkt. ABB und Workr haben mit synthetischen Daten trainierte physische KI für kleine und mittlere Hersteller entwickelt. Anbieter, die Software, Trainingsdaten und Fernsupport in Abonnements kombinieren, sind besser auf diese Kundengruppe ausgerichtet. Der Markt für industrielle Roboter-Intelligenzsoftware kann mehr kleinere Hersteller erreichen, wenn die Implementierung weniger auf Dauerlizenzen und Spezialintegratoren angewiesen ist.
Geografische Analyse
Markt für intelligente Software für Industrieroboter im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum hielt 2025 einen Marktanteil von 48,62 %. China installierte 2024 295.000 Industrieroboter, was 54 % der weltweiten Jahresinstallationen entspricht, und verfügte über einen Betriebsbestand von 2.027.200 Einheiten, was eine anhaltende Nachfrage nach Programmierung, KI-Upgrades und vernetztem Betrieb erzeugt. Samsung kündigte im Juli 2026 KRW 19 Billionen (13,77 Milliarden USD) für die Massenproduktion von Humanoiden Robotern und eine KI-zentrierte Fertigung in Gumi an, während Hyundai Wia KRW 400 Milliarden (289,9 Millionen USD) für Robotikinvestitionen ankündigte, einschließlich Beteiligungen an KI- und Software-Startups. Config schloss im Mai 2026 eine Seed-Finanzierungsrunde über 27 Millionen USD für die Erfassung von Daten für Roboter-Grundlagenmodelle und eine cloudbasierte Roboter-als-Dienstleistung-Plattform ab. Japan und Südkorea verfügen über große installierte Roboterbestände, die regelmäßige Software-Upgrades erfordern, während Indien und Australien schneller wachsende Möglichkeiten für neuere Software-Stacks bieten.
Markt für intelligente Software für Industrieroboter in Nord- und Südamerika sowie Europa
Nordamerika und Europa leisten zusammen den nächstgrößten kombinierten Beitrag zum Markt für intelligente Software für Industrieroboter. Die Vereinigten Staaten installierten 2025 38.000 Roboter, ein Anstieg von 11 % gegenüber dem Vorjahr, wobei Automatisierung im Lebensmittelsektor, Reshoring-Programme und KI-Infrastruktur zur Nachfrage beitrugen. NVIDIAs Isaac-Ökosystem unterstützt Simulation, Generierung synthetischer Daten und Edge-Deployment für Entwickler und Hersteller. Westeuropa verzeichnete 2024 eine Roboterdichte von 267 Einheiten pro 10.000 Beschäftigte im verarbeitenden Gewerbe, wobei Deutschland, die Schweiz, die Niederlande und Italien die regionale Einführung anführten. Europäische Kunden legen besonderen Wert auf virtuelle Inbetriebnahme, Sicherheitsstandards und Anforderungen an die Cybersicherheit, während Südamerika ein aufstrebendes Gebiet bleibt, das sich auf Automobilmontage und Programmierwerkzeuge konzentriert.
Markt für intelligente Software für Industrieroboter im Nahen Osten und Afrika
Der Nahe Osten wird voraussichtlich bis 2031 mit einer CAGR von 13,06 % wachsen, der schnellsten geografischen Rate im Markt für intelligente Software für Industrieroboter. Saudi Vision 2030 und die Operation 300bn der Vereinigten Arabischen Emirate verbinden den Einsatz von Robotik mit umfassenderen Diversifizierungsplänen. ADNOC setzte 2026 einen schwerlastfähigen autonomen Betreiberroboter in Taweelah ein, mit dem Ziel des Vollbetriebs bis Ende des Jahres.[6] Die Lianhe Sowell International Group unterzeichnete im Oktober 2025 einen Finanzierungsrahmen über 132,5 Millionen USD für eine KI-gestützte Roboterfertigungs- und Forschungsbasis in den Vereinigten Arabischen Emiraten, während Micropolis AI Robotics im Mai 2026 eine Einsatzvereinbarung über 1,2 Millionen USD mit EMSTEEL für 4 autonome Logistikroboter unterzeichnete. Diese Aktivitäten zeigen, dass kommerzielle Einsätze neben staatlich geförderten Pilotprojekten entstehen, während Afrika das kleinste geografische Segment bleibt, mit früher Nachfrage in Südafrika und Nigeria, die sich auf Rohstoffgewinnung, Logistik und Lebensmittelverarbeitung konzentriert.
Wettbewerbslandschaft
Marktkonzentration
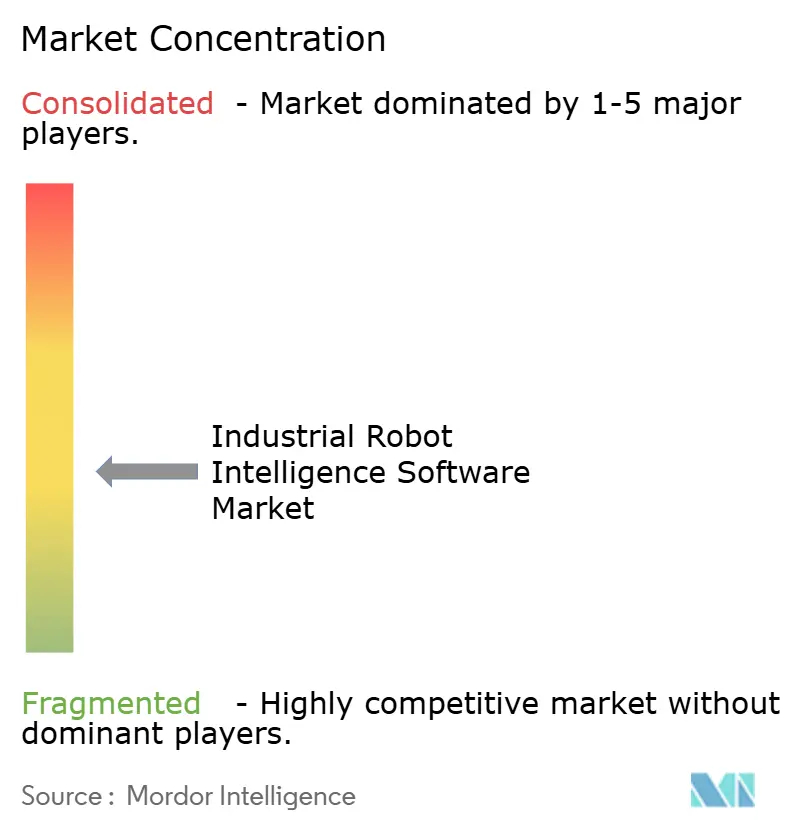
Der Markt für industrielle Roboter-Intelligenzsoftware ist mäßig fragmentiert und umfasst Wettbewerbsgruppen, die sich zunehmend überschneiden. Originalausrüstungshersteller für Robotik, darunter ABB, FANUC, KUKA, Yaskawa, Mitsubishi Electric und Universal Robots, bündeln Intelligenzsoftware mit proprietärer Hardware und bauen wiederkehrende Einnahmen durch Abonnements, Simulations-Upgrades und Digitaler-Zwilling-Dienste auf. Reine Softwareanbieter, darunter Inbolt SAS, Fizyr B.V., Augmentus Pte. Ltd., Palladyne AI Corp., Realtime Robotics und Brain Corporation, adressieren markenübergreifende und zellenübergreifende Umgebungen, in denen eine OEM-native Plattform möglicherweise keine gemeinsame Schicht bietet. NVIDIA unterstützt beide Gruppen durch seine Isaac-Simulations- und KI-Entwicklungsplattform. KUKA stellte seine Automatisierungsmanagementplattform auf der NVIDIA GTC 2026 vor, während ABBs RobotStudio HyperReality KI-orientierte Simulation in eine etablierte Robotik-Engineering-Umgebung bringt.
Der Wettbewerb konzentriert sich zunehmend auf Simulation-to-Real-Workflows, die das Projektrisiko reduzieren und die Inbetriebnahme verkürzen. Dassault Systèmes DELMIA, PTC und Siemens Digital Industries Software konkurrieren auf der Ebene der Enterprise-Fabriksimulation, während Inbolts CAD-to-Production-Workflow und die Bewegungsplanungssoftware von Realtime Robotics die Lücke zwischen Fabrikmodellen und Roboter-Servosteuerung schließen. Inbolt startete im Juni 2026 visuell gestützte Programmierung für bestehende Roboterflotten, und seine dynamische In-Hand-Bin-Picking-Demonstration wurde für einen Automate 2026 Innovation Award nominiert. Dies zeigt, wie reine Softwareanbieter im Bereich Bildverarbeitung und Programmierung konkurrieren können, ohne Roboterhardware herzustellen. Der Markt für industrielle Roboter-Intelligenzsoftware bleibt offen für Anbieter, die zuverlässige Interoperabilität und messbare Bereitstellungsergebnisse nachweisen können.
Cloud-Infrastruktur beeinflusst die Modelltrainingskosten und die Geschwindigkeit von Software-Updates. Microsoft trug zu KUKAs iiQWorks.Copilot bei, während Cloud-Plattformen den Rechenbedarf mehrerer spezialisierter Anbieter unterstützen. Kleinere Anbieter können sich mit vortrainierten Wahrnehmungsmodellen, mehreren Robotermarken-Integrationen und Abonnementpreisen schnell bewegen, während OEM-Softwareteams Vorteile aus installierten Hardwarebasen, Controller-Zugang und Servicenetzwerken behalten. Cybersicherheitszertifizierung, Sicherheitsvalidierung und Integrationstiefe werden bei der Lieferantenauswahl wichtig bleiben und lassen Raum für spezialisierte Anbieter neben führenden OEM-Plattformen.
Marktführer in der Branche für industrielle Roboter-Intelligenzsoftware
-
ABB Ltd.
-
FANUC Corporation
-
Siemens AG
-
NVIDIA Corporation
-
Yaskawa Electric Corporation
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für intelligente Software für Industrieroboter Unternehmen in diesem Bericht
- ABB Ltd.
- FANUC Corporation
- Siemens AG
- NVIDIA Corporation
- Yaskawa Electric Corporation
- KUKA Aktiengesellschaft
- Rockwell Automation, Inc.
- Mitsubishi Electric Corporation
- Omron Corporation
- Universal Robots A/S
- Robert Bosch GmbH
- Dassault Systèmes SE
- PTC Inc.
- Microsoft Corporation
- Amazon Web Services, Inc.
- Inbolt SAS
- Augmentus Pte. Ltd.
- Palladyne AI Corp.
- Fizyr B.V.
- Brain Corporation
- Realtime Robotics, Inc.
- Visual Components Oy
Neueste Industrielle Entwicklungen in Markt für intelligente Software für Industrieroboter
- August 2026: PIA Automation kündigt einen Vertrag zum Bau einer BMW-E-Drive-Montagelinie an, die 78 Bearbeitungsstationen, 27 Roboterzellen und 46 Industrieroboter umfasst, wobei durchgehend Digitaler-Zwilling-Technologie und virtuelle Inbetriebnahme für die Mehrvariantenproduktion von E-Antrieben ohne Umrüstung eingesetzt werden. Die Inbetriebnahme der letzten Abschnitte ist für 2027 geplant.
- Juli 2026: Hyundai Wia kündigt mittel- bis langfristige Robotikinvestitionen in Höhe von 400 Milliarden KRW (297,39 Millionen USD) an, einschließlich Kapitalbeteiligungen an KI- und Software-Startups sowie der Entwicklung mobiler Kommissionierroboter für Fertigung und Logistik. Der Betrag entspricht dem 1,6-fachen des roboterbezogenen Umsatzes von Hyundai Wia in Höhe von 250 Milliarden KRW (185,78 Millionen USD) im Jahr 2025.
- Juli 2026: KUKA bringt den kollaborativen Roboter LBR iisy auf seinem einheitlichen Betriebssystem iiQKA.OS2 auf den Markt und bietet damit Zugang zu KUKAs Ökosystem für Simulation, virtuelle Inbetriebnahme und KI-Vision. Im selben Monat erhält KUKA die IEC 62443-4-2 Security Level 2-Zertifizierung für ein Robotersystem und erfüllt die Anforderungen der EN ISO 10218-1:2025 und der Verordnung (EU) 2024/2847 zur Cyber-Resilienz.
- Mai 2026: FANUC vertieft die Integration von NVIDIA Isaac Sim und ROBOGUIDE, sodass beide Systeme dieselben Robotersteuerungsalgorithmen nutzen und Trajektorienabweichungen zwischen Simulation und Realität eliminiert werden. FANUC demonstriert außerdem Imitationslernen mit NVIDIA Isaac GR00T N auf CRX-Cobots für flexibles Falten von Stoff und rüstet seinen KI-Roboter zur Personenvermeidung mit NVIDIA Jetson Thor auf, wodurch die KI-Rechenleistung um mehr als das 7,5-fache verbessert wird.
Globaler Berichtsumfang des Marktes für industrielle Roboter-Intelligenzsoftware
Der Markt für industrielle Roboter-Intelligenzsoftware umfasst Softwarelösungen, die die Fähigkeiten von Industrierobotern durch maschinelles Sehen, Bewegungsplanung, autonome Entscheidungsfindung, Predictive Maintenance und adaptives Lernen verbessern. Diese Lösungen helfen Robotern, komplexe Aufgaben mit verbesserter Präzision, Flexibilität und Effizienz in Branchen wie Fertigung, Automobil, Elektronik, Lebensmittelverarbeitung und Lagerhaltung auszuführen.
Der Marktbericht für industrielle Roboter-Intelligenzsoftware ist segmentiert nach Softwarefunktion (Roboterprogrammierung und Offline-Programmierung, Wahrnehmung und visuelle Führung, Simulation und Digitaler Zwilling, Bewegungsplanung und -steuerung sowie weitere Softwarefunktionen), Bereitstellungsmodell (On-Premises, Cloud-basiert und Hybrid), Anwendung (Materialhandhabung und Verpackung, Montage und Fügen, Schweißen und Oberflächenbehandlung, Qualitätsprüfung und Metrologie, Maschinenbeschickung und -verarbeitung sowie weitere Anwendungen), Endverbraucherbranche (Automobil und Mobilität, Elektronik und Halbleiter, Allgemeine Fertigung, Lebensmittel und Getränke, Pharmazeutika und Medizinprodukte, weitere Endverbraucherbranchen), Unternehmensgröße (Großunternehmen sowie kleine und mittelständische Unternehmen) und Geografie (Nordamerika, Südamerika, Europa, asiatisch-pazifischer Raum, Naher Osten und Afrika). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Roboterprogrammierung und Offline-Programmierung |
| Wahrnehmung und visuelle Führung |
| Simulation und Digitaler Zwilling |
| Bewegungsplanung und -steuerung |
| Weitere Softwarefunktionen (Predictive Maintenance und Diagnose, Datenmanagement und Analytik) |
| On-Premises |
| Cloud-basiert |
| Hybrid |
| Materialhandhabung und Verpackung |
| Montage und Fügen |
| Schweißen und Oberflächenbehandlung |
| Qualitätsprüfung und Metrologie |
| Maschinenbeschickung und -verarbeitung |
| Weitere Anwendungen (Kommissionierung, Kitting und Auftragserfüllung, Intralogistik und mobile Manipulation, Betrieb in gefährlichen Umgebungen) |
| Automobil und Mobilität |
| Elektronik und Halbleiter |
| Allgemeine Fertigung |
| Lebensmittel und Getränke |
| Pharmazeutika und Medizinprodukte |
| Weitere Endverbraucherbranchen (Metalle und Maschinenbau, Logistik und Lagerhaltung, Luft- und Raumfahrt und Verteidigung) |
| Großunternehmen |
| Kleine und mittelständische Unternehmen |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Europa | Deutschland |
| Italien | |
| Frankreich | |
| Vereinigtes Königreich | |
| Russland | |
| Übriges Europa | |
| Asiatisch-pazifischer Raum | China |
| Japan | |
| Südkorea | |
| Indien | |
| Australien | |
| Übriger asiatisch-pazifischer Raum | |
| Naher Osten | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Türkei | |
| Übriger Naher Osten | |
| Afrika | Südafrika |
| Nigeria | |
| Übriges Afrika |
| Nach Softwarefunktion | Roboterprogrammierung und Offline-Programmierung | |
| Wahrnehmung und visuelle Führung | ||
| Simulation und Digitaler Zwilling | ||
| Bewegungsplanung und -steuerung | ||
| Weitere Softwarefunktionen (Predictive Maintenance und Diagnose, Datenmanagement und Analytik) | ||
| Nach Bereitstellungsmodell | On-Premises | |
| Cloud-basiert | ||
| Hybrid | ||
| Nach Anwendung | Materialhandhabung und Verpackung | |
| Montage und Fügen | ||
| Schweißen und Oberflächenbehandlung | ||
| Qualitätsprüfung und Metrologie | ||
| Maschinenbeschickung und -verarbeitung | ||
| Weitere Anwendungen (Kommissionierung, Kitting und Auftragserfüllung, Intralogistik und mobile Manipulation, Betrieb in gefährlichen Umgebungen) | ||
| Nach Endverbraucherbranche | Automobil und Mobilität | |
| Elektronik und Halbleiter | ||
| Allgemeine Fertigung | ||
| Lebensmittel und Getränke | ||
| Pharmazeutika und Medizinprodukte | ||
| Weitere Endverbraucherbranchen (Metalle und Maschinenbau, Logistik und Lagerhaltung, Luft- und Raumfahrt und Verteidigung) | ||
| Nach Unternehmensgröße | Großunternehmen | |
| Kleine und mittelständische Unternehmen | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Europa | Deutschland | |
| Italien | ||
| Frankreich | ||
| Vereinigtes Königreich | ||
| Russland | ||
| Übriges Europa | ||
| Asiatisch-pazifischer Raum | China | |
| Japan | ||
| Südkorea | ||
| Indien | ||
| Australien | ||
| Übriger asiatisch-pazifischer Raum | ||
| Naher Osten | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Türkei | ||
| Übriger Naher Osten | ||
| Afrika | Südafrika | |
| Nigeria | ||
| Übriges Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für industrielle Roboter-Intelligenzsoftware?
Die Marktgröße für industrielle Roboter-Intelligenzsoftware wird voraussichtlich von 1,83 Milliarden USD im Jahr 2025 auf 2,04 Milliarden USD im Jahr 2026 wachsen und bis 2031 bei einer CAGR von 9,83 % über den Zeitraum 2026–2031 einen Wert von 3,26 Milliarden USD erreichen.
Welche Softwarefunktion führt den Sektor an?
Roboterprogrammierung und Offline-Programmierung führte mit einem Anteil von 24,78 % im Jahr 2025, während Wahrnehmung und visuelle Führung mit einer CAGR von 12,16 % am schnellsten wachsen wird.
Warum wächst die Cloud-Bereitstellung schneller als On-Premises-Systeme?
Die Cloud-basierte Bereitstellung wird voraussichtlich mit einer CAGR von 13,02 % wachsen, da sie KI-Training, synthetische Daten und Abonnementmodelle unterstützt, während lokale Systeme für die Echtzeit-Ausführung weiterhin wichtig bleiben.
Welche Anwendung wächst am schnellsten?
Qualitätsprüfung und Metrologie wird bis 2031 voraussichtlich mit einer CAGR von 12,02 % wachsen, da Hersteller adaptive, hochpräzise Inspektion benötigen.
Welche Kundengruppe hat die stärksten Wachstumsaussichten?
Kleine und mittelständische Unternehmen werden voraussichtlich mit einer CAGR von 13,74 % wachsen, da No-Code-Tools und Robotics-as-a-Service die Eintrittsbarrieren senken.
Welche Region hat die höchste Wachstumsprognose?
Der Nahe Osten wird bis 2031 voraussichtlich mit einer CAGR von 13,06 % wachsen, unterstützt durch Diversifizierungsprogramme und neue kommerzielle Robotikbereitstellungen.