
Tamanho e Participação do Mercado de Ervas Frescas da Índia
Visão Geral do Mercado
| Período de Estudo | 2021 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
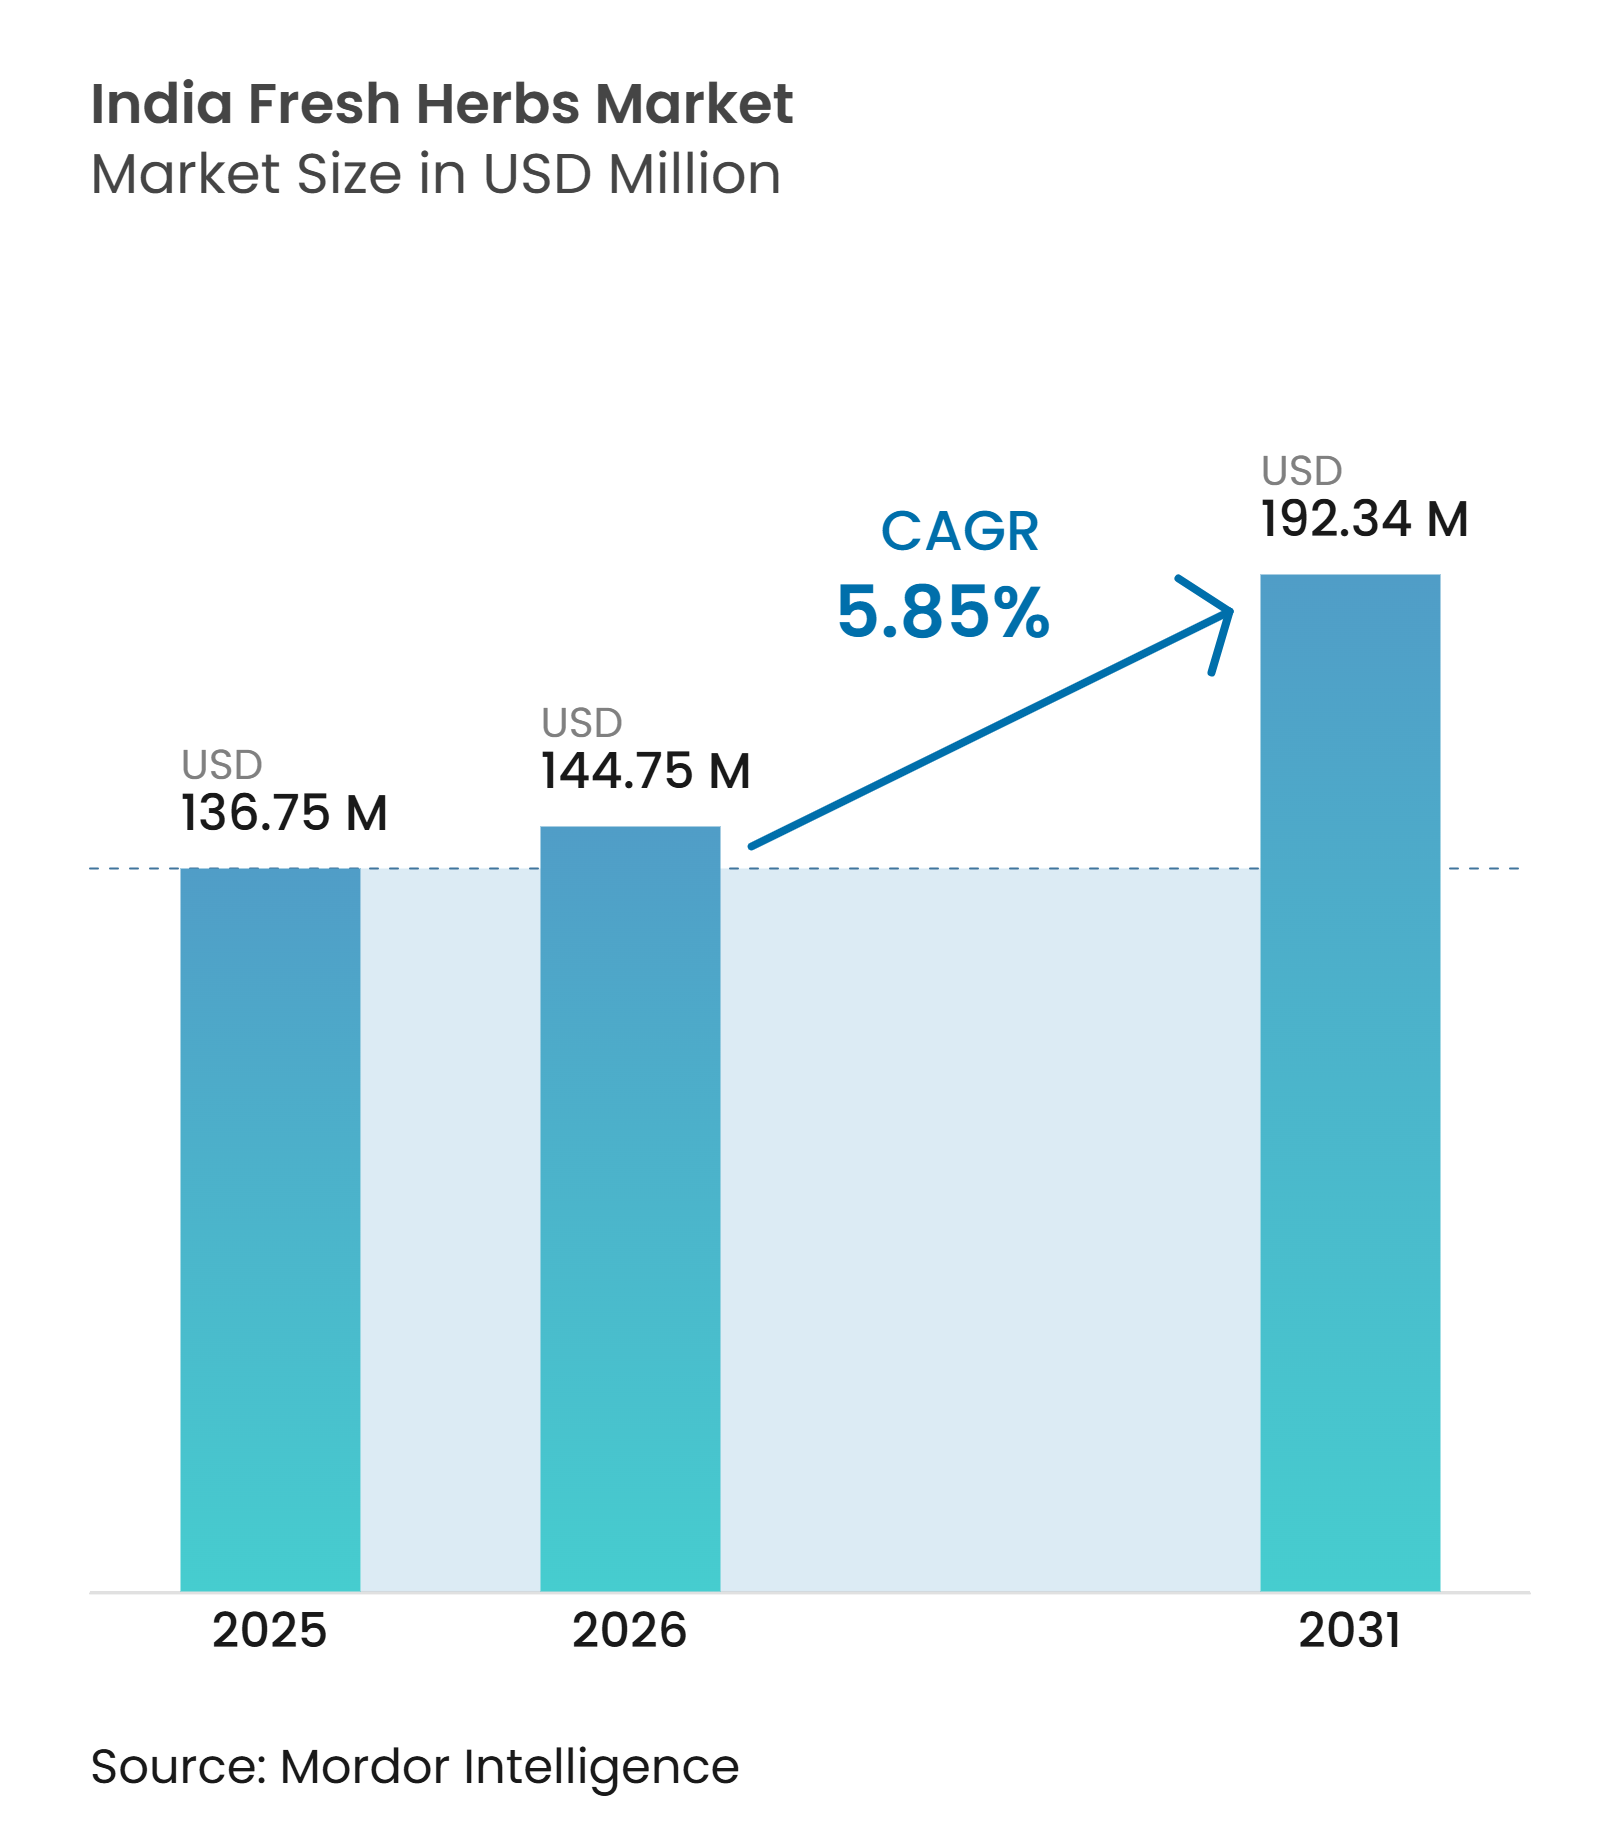
| Tamanho do mercado no ano base (2025) | 136.75 Milhões de dólares |
| Tamanho do Mercado (2026) | 144.75 Milhões de dólares |
| Tamanho do Mercado (2031) | 192.34 Milhões de dólares |
| Taxa de crescimento (2026 - 2031) | 5.85 % |
| Concentração do Mercado | Baixo |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Ervas Frescas da Índia por Mordor Intelligence
O mercado de ervas frescas da Índia foi avaliado em 136,75 milhões de USD em 2025 e está previsto para crescer de 144,75 milhões de USD em 2026 para 192,34 milhões de USD até 2031, a um CAGR de 5,85% durante o período de previsão (2026–2031). O mercado está migrando de vendas a granel e sem marca para produtos embalados e rastreáveis, particularmente nas cidades metropolitanas e de Nível 1. O varejo organizado de alimentos, as plataformas online de produtos frescos, os operadores de serviços de alimentação e os compradores de hotelaria premium estão impulsionando a demanda por fornecimento confiável e qualidade de produto consistente. A agricultura em ambiente controlado (AAC) está ganhando relevância devido à sua capacidade de apoiar a produção ao longo do ano e a produção em conformidade com os limites de resíduos próxima aos centros de demanda. Os produtores que integram cultivo, embalagem, manuseio em cadeia de frio e distribuição direta ao varejo estão mais bem posicionados para acessar canais premium. As principais restrições do mercado incluem desperdício pós-colheita, cobertura desigual da cadeia de frio na primeira milha, altos requisitos de capital e limitada disposição para pagar fora das principais cidades.
Principais Conclusões do Relatório
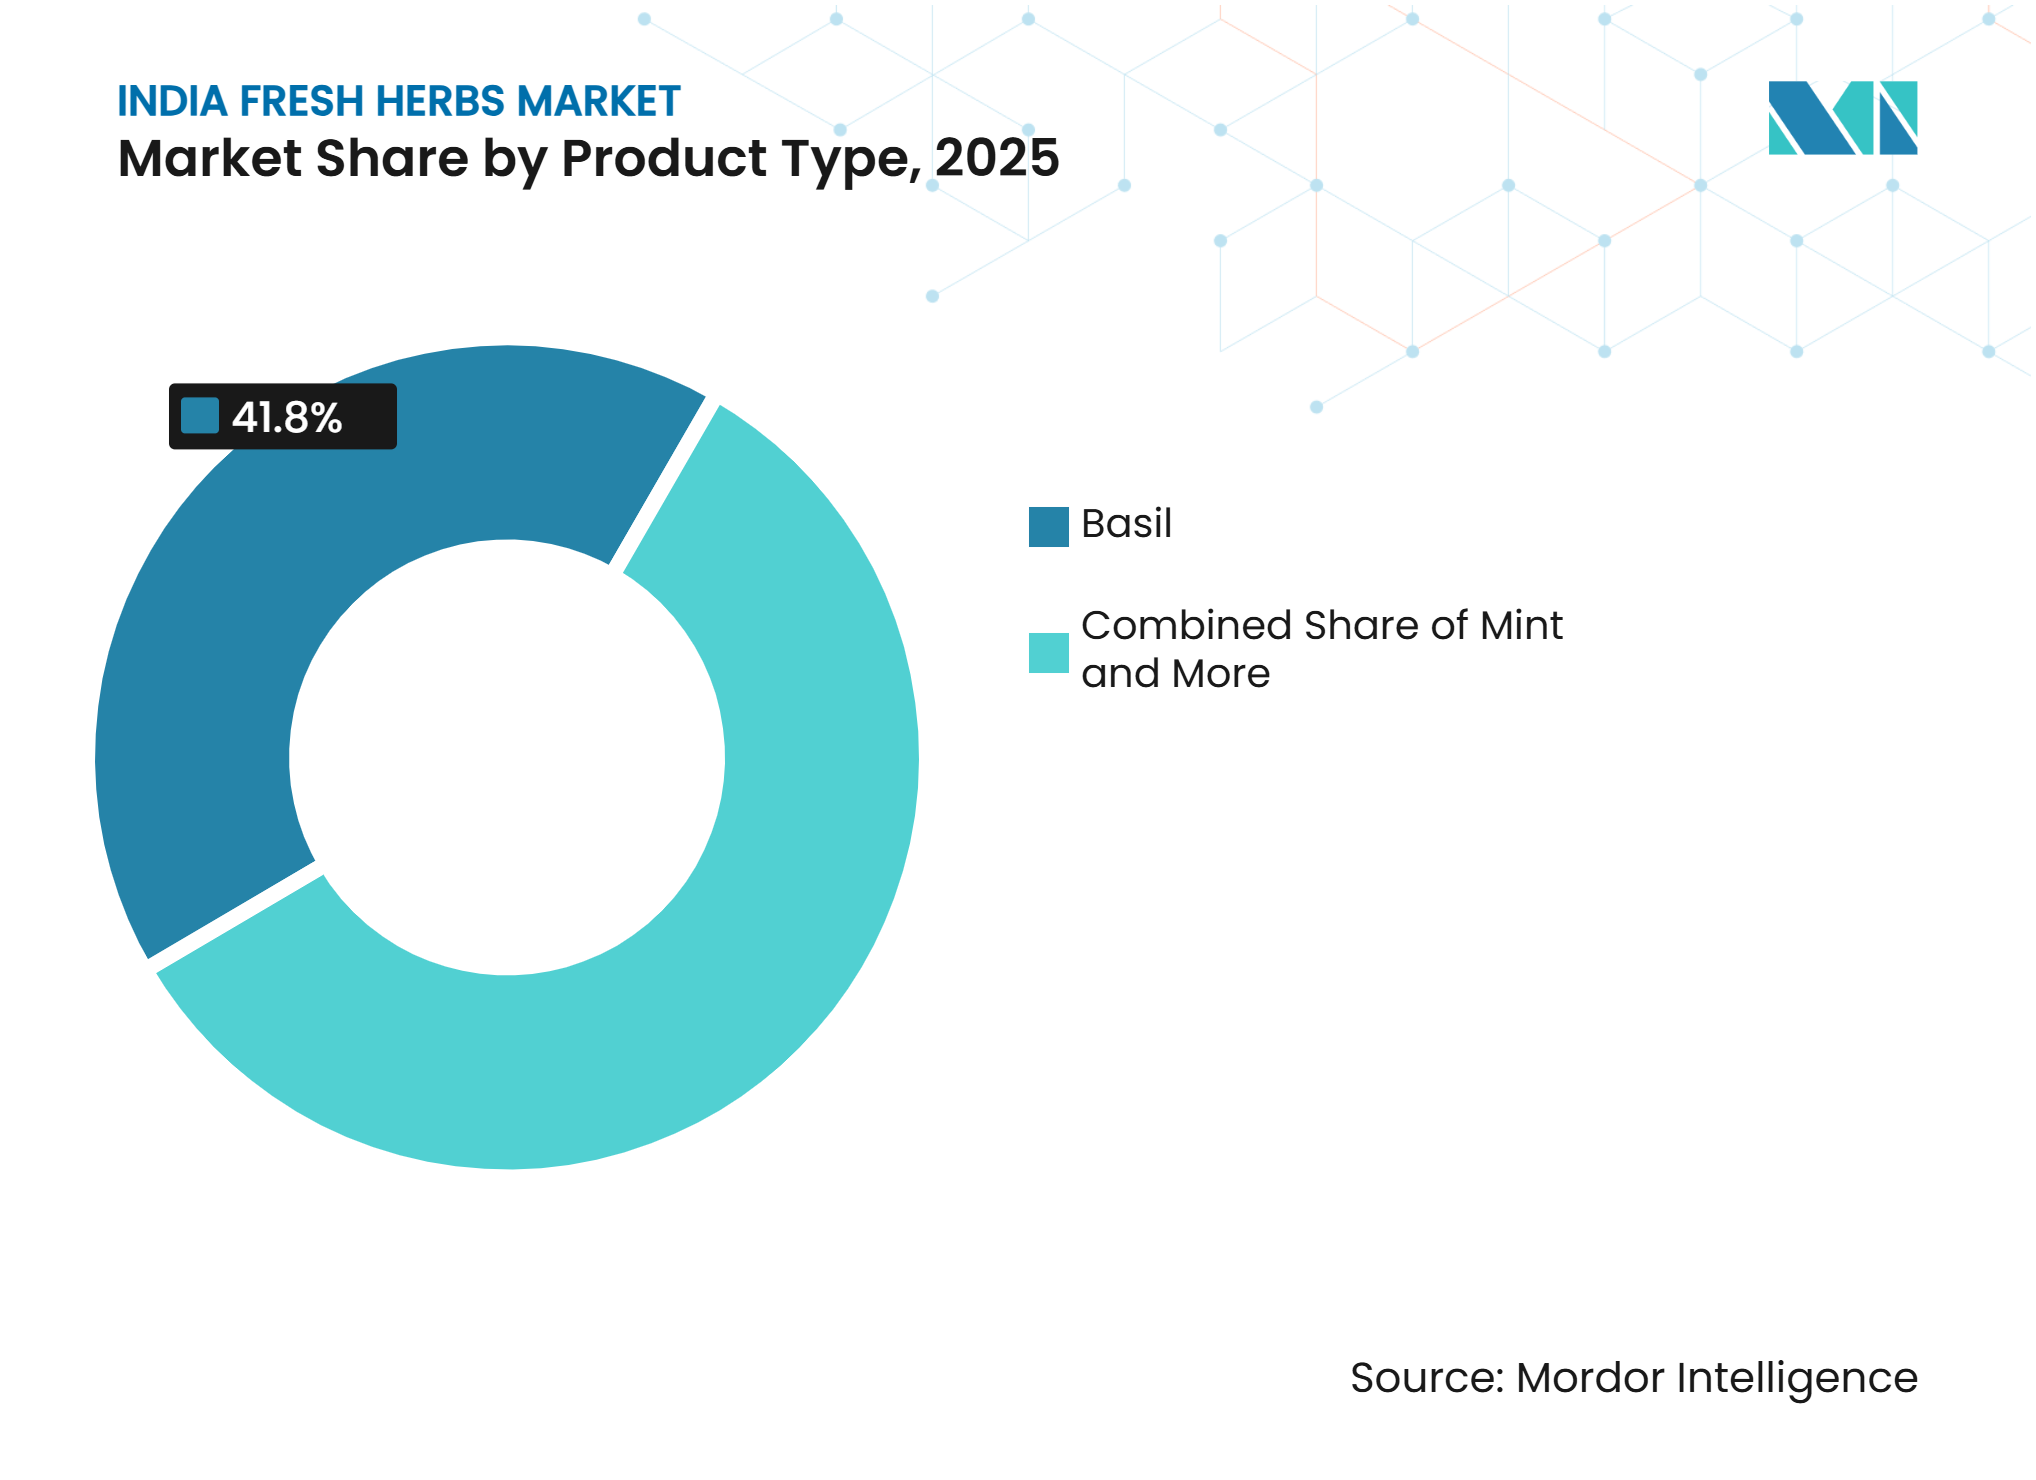
- Por tipo de produto, o manjericão foi o maior segmento e deteve 41,8% da participação do mercado de ervas frescas da Índia em 2025, enquanto a hortelã é o segmento de crescimento mais rápido e está prevista para expandir a um CAGR de 7,2% entre 2026 e 2031.
- Por categoria, o convencional foi o maior segmento e deteve 86,0% do tamanho do mercado de ervas frescas da Índia em 2025, enquanto o orgânico é o segmento de crescimento mais rápido e está previsto para expandir a um CAGR de 10,5% entre 2026 e 2031.
- Por método de cultivo, o cultivo a céu aberto foi o maior segmento e deteve 78,0% da participação de mercado em 2025, enquanto o cultivo hidropônico é o segmento de crescimento mais rápido e está previsto para expandir a um CAGR de 15,0% entre 2026 e 2031.
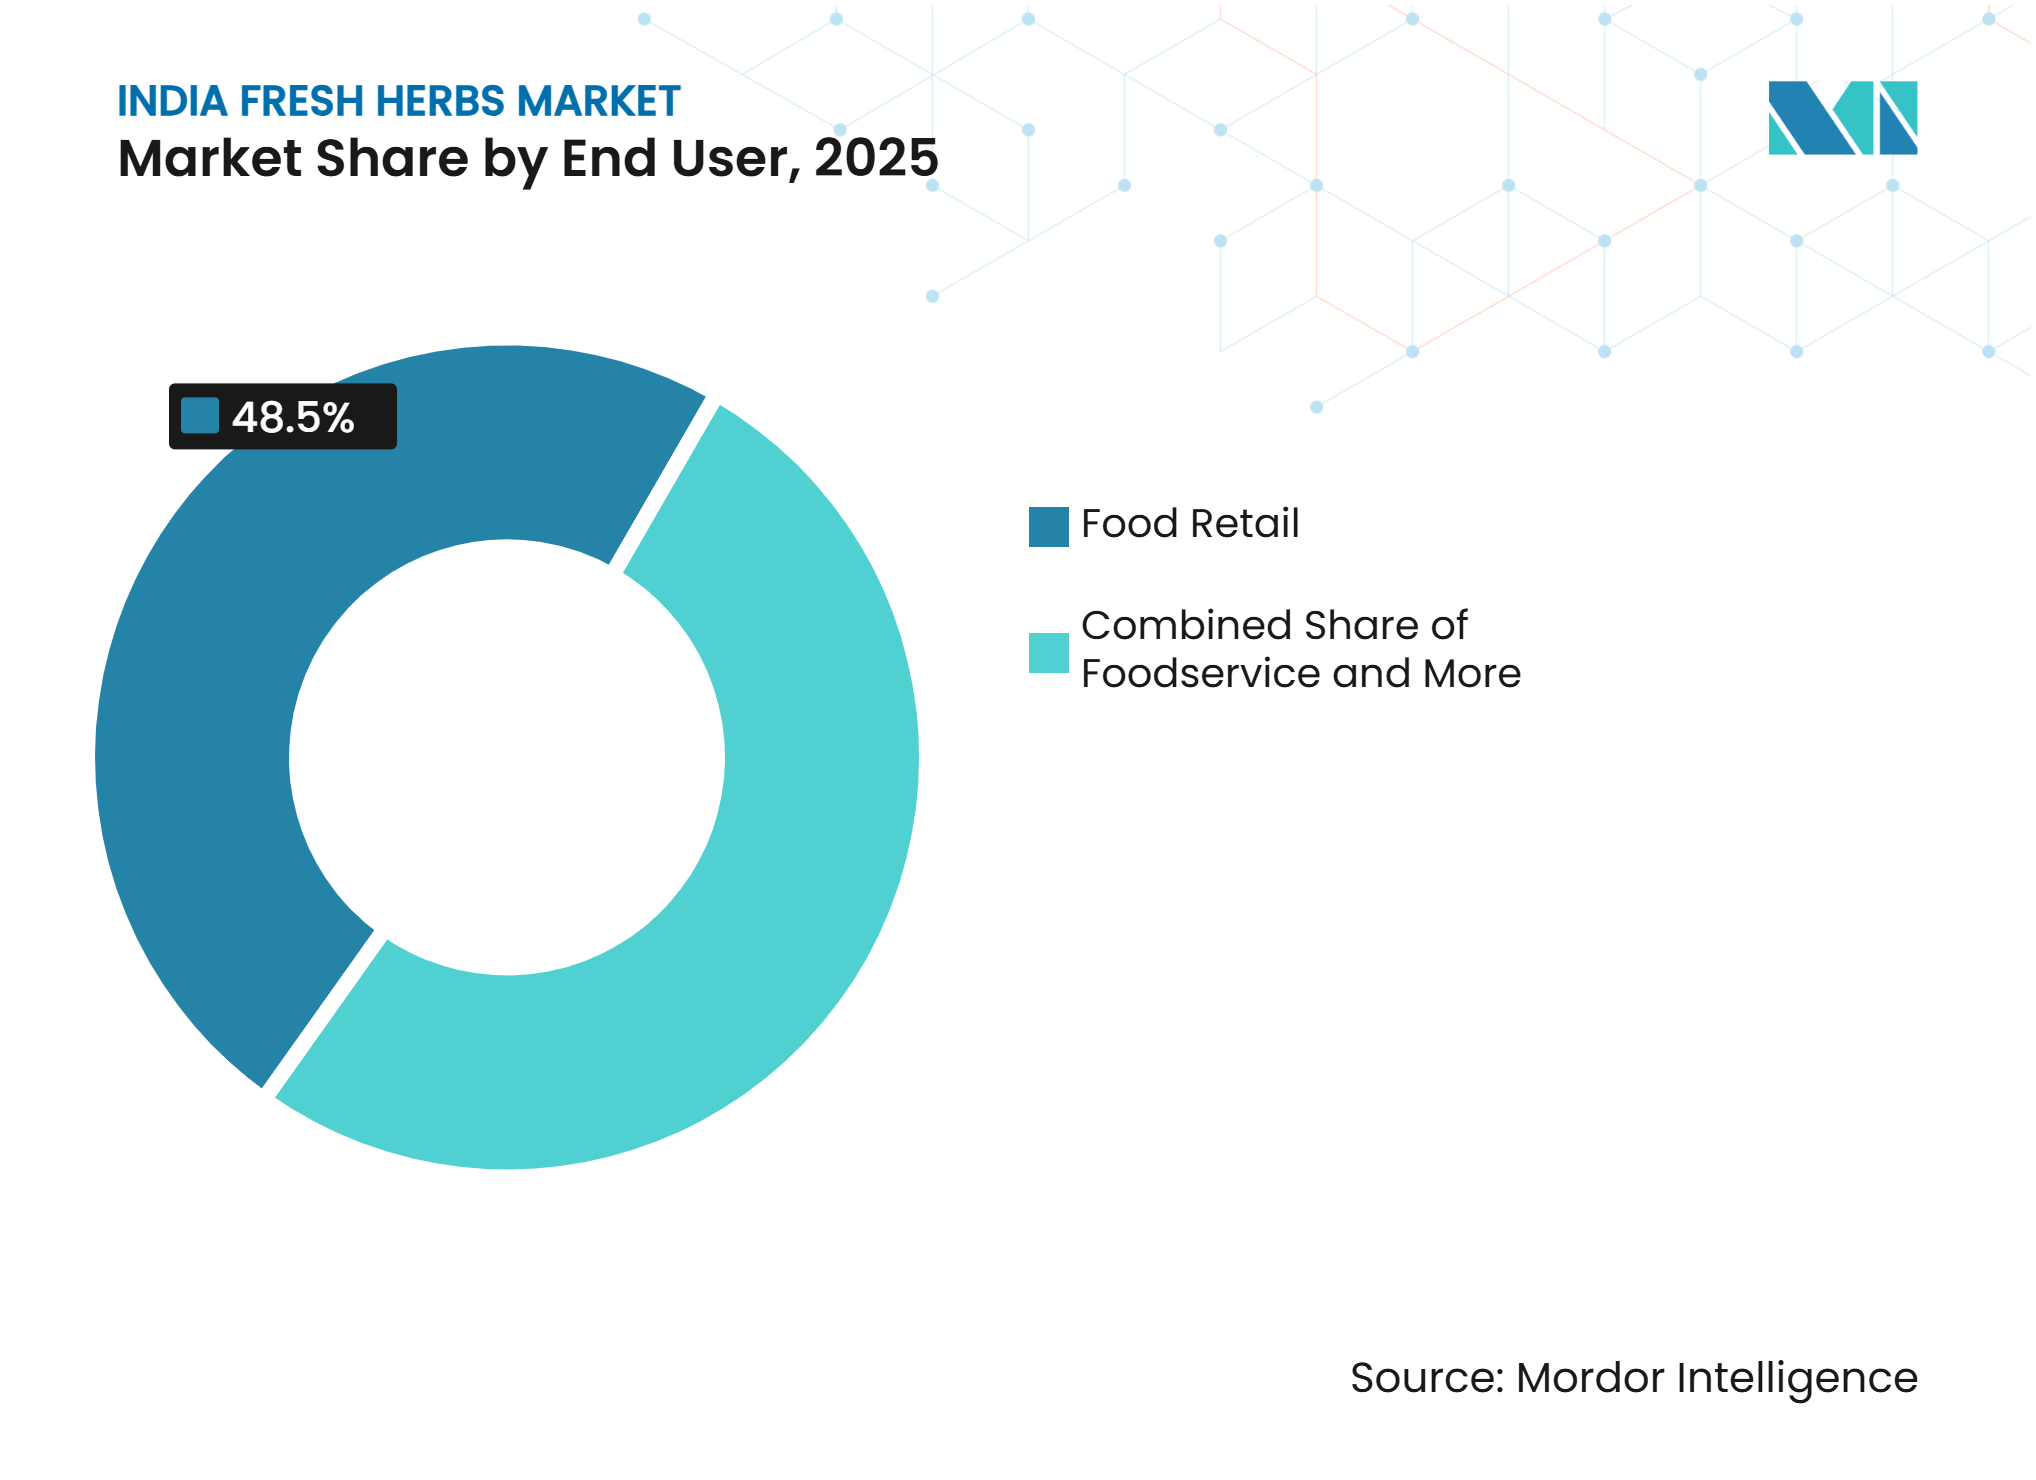
- Por usuário final, o varejo alimentar foi o maior segmento e deteve 48,5% da participação de mercado em 2025, enquanto os serviços de alimentação são o segmento de crescimento mais rápido e estão previstos para expandir a um CAGR de 8,2% entre 2026 e 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Crescimento do Varejo Organizado e Acesso Online a Produtos Frescos | +1.5% | Nacional, com ganhos iniciais em Bengaluru, Mumbai, Pune e Chennai | Curto prazo (≤ 2 anos) |
| Crescimento dos Serviços de Alimentação, Cozinhas em Nuvem e Culinária Internacional | +1.3% | Nacional, concentrado em cidades metropolitanas e de Nível 1 | Curto prazo (≤ 2 anos) |
| Premiumização de Ervas Orgânicas, Vivas e Especiais | +0.9% | Nacional, liderado pelos centros urbanos metropolitanos | Médio prazo (2-4 anos) |
| Expansão da Produção de Ervas em Ambiente Controlado | +0.8% | Karnataka, Maharashtra e Gujarat | Médio prazo (2-4 anos) |
| Previsão de Demanda por Meio de Plataformas da Fazenda ao Lar | +0.4% | Nacional, concentrado em Bengaluru, Hyderabad e Região da Capital Nacional (RCN) de Delhi | Médio prazo (2-4 anos) |
| Fornecimento Livre de Resíduos e ao Longo do Ano para Compradores Premium de Hotelaria | +0.3% | Nacional, concentrado em Bengaluru, Mumbai e RCN de Delhi | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Crescimento do Varejo Organizado e Acesso Online a Produtos Frescos
A demanda por ervas frescas orgânicas e especiais na Índia é apoiada pela expansão da produção orgânica certificada, pela certificação apoiada pelo governo e pelo crescente acesso a mercados domésticos organizados e de exportação. A Autoridade de Desenvolvimento de Exportações de Produtos Agrícolas e Processados (APEDA) informou que a Índia tinha 2,25 milhões de hectares de área agrícola com certificação orgânica em 2024–25, com a produção agrícola orgânica certificada atingindo 4,39 milhões de toneladas métricas[1]. A produção certificada inclui plantas medicinais e aromáticas, especiarias e condimentos, frutas e vegetais, fornecendo infraestrutura relevante de produção e certificação para fornecedores de ervas especiais. O apoio governamental também fortalece a base de fornecimento. Em dezembro de 2025, o Ministério da Agricultura e Bem-Estar dos Agricultores informou que o Paramparagat Krishi Vikas Yojana (PKVY) fornece INR 31.500 por hectare ao longo de três anos, incluindo apoio para insumos orgânicos e comercialização, com 49.100 hectares cobertos em Karnataka sob o programa até outubro de 2025. Para ervas frescas, esses desenvolvimentos apoiam a diferenciação por meio de certificação orgânica, rastreabilidade e variedades especializadas, enquanto a expansão do fornecimento certificado pode melhorar a disponibilidade por meio de canais de varejo organizado e de exportação. À medida que a categoria se desenvolve, os produtores precisam combinar a certificação com qualidade consistente, produção eficiente, fornecimento confiável ao longo do ano e embalagem adequada, em vez de depender exclusivamente de um prêmio de preço orgânico.
Crescimento dos Serviços de Alimentação, Cozinhas em Nuvem e Culinária Internacional
O crescimento nos serviços de alimentação, cozinhas em nuvem e culinária internacional está fortalecendo a demanda por ervas frescas que podem ser fornecidas com qualidade, quantidades e cronogramas de entrega consistentes. Restaurantes, hotéis, operadores institucionais de serviços de alimentação, restaurantes de serviço rápido e cozinhas em nuvem utilizam cada vez mais ervas como manjericão, coentro, hortelã e salsa em culinárias indiana, italiana, tailandesa e outras culinárias internacionais. A expansão dos serviços de alimentação organizados também apoia a demanda por ervas pré-lavadas, porcionadas e embaladas que podem ser incorporadas em cardápios padronizados e operações de cozinha de alto volume. Essa mudança torna o fornecimento confiável, as especificações consistentes e o manuseio eficiente da cadeia de frio cada vez mais importantes para os fornecedores que atendem ao mercado de ervas frescas da Índia. Isso também incentiva os fornecedores a desenvolver relacionamentos de longo prazo com compradores de serviços de alimentação, onde o reabastecimento previsível e a disponibilidade ao longo do ano são importantes para manter a consistência do cardápio.
Premiumização de Ervas Orgânicas, Vivas e Especiais
A premiumização de ervas orgânicas, vivas e especiais é apoiada pelo crescente interesse dos consumidores em opções de produtos frescos mais saudáveis e diferenciados, particularmente entre os consumidores urbanos. Um estudo de 2024–25 encomendado pela Autoridade de Desenvolvimento de Exportações de Produtos Agrícolas e Processados (APEDA) constatou que 66% dos consumidores pesquisados buscavam um indicador de autenticidade orgânica, como um logotipo ou certificação na embalagem, enquanto mais da metade afirmou que os benefícios dos produtos orgânicos justificavam seu preço mais elevado. O estudo também constatou que 79% dos entrevistados estavam dispostos a aumentar sua participação de produtos orgânicos em futuras compras de supermercado[2]. Isso cria oportunidades para ervas orgânicas certificadas, livres de resíduos, vivas e especiais em canais metropolitanos de varejo e serviços de alimentação, onde rastreabilidade, métodos de produção, frescor e diferenciação de produtos podem apoiar o posicionamento premium. O setor orgânico certificado da Índia também continua a se expandir, pois a APEDA relatou 4,39 milhões de toneladas métricas de produção agrícola orgânica sob o NPOP em 2024–25, fornecendo uma base de fornecimento mais ampla para produtos certificados.
Expansão da Produção de Ervas em Ambiente Controlado
A expansão da produção de ervas em ambiente controlado está fortalecendo a base de fornecimento de ervas frescas ao permitir um cultivo mais previsível e ao longo do ano, com maior controle sobre água, nutrientes e condições de crescimento. O Repositório de Tecnologias de Fronteira do NITI Aayog destaca os sistemas hidropônicos habilitados por inteligência artificial da Krop AI, que são usados para cultivar culturas incluindo manjericão e salsa e demonstraram uma redução de 95% no uso de água e uma redução de 50% nos custos operacionais em comparação com a agricultura convencional. A plataforma também utiliza sistemas baseados em contêineres que podem ser implantados por pequenos e médios agro-empreendedores, apoiando o desenvolvimento de modelos de produção localizados. Além disso, o NITI Aayog relatou em julho de 2026 que a Brio Hydroponics havia concluído mais de 150 projetos hidropônicos e lançado um grande parque hidropônico em Gujarat, indicando que a produção em ambiente controlado está avançando além de fazendas-piloto isoladas em direção a uma infraestrutura comercial maior. Esses desenvolvimentos apoiam a expansão da produção doméstica de ervas habilitada por tecnologia e podem melhorar a disponibilidade e a consistência de ervas premium como manjericão, salsa e outras culturas de folhas no mercado de ervas frescas da Índia.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Curta Vida Útil e Desperdício Pós-Colheita | -1.5% | Nacional, agudo em Uttar Pradesh, Bihar, Odisha, Madhya Pradesh e Rajasthan | Curto prazo (≤ 2 anos) |
| Qualidade Fragmentada no Nível da Fazenda e Execução da Cadeia de Frio | -1.0% | Nacional, mais grave nas zonas de aquisição não metropolitanas | Médio prazo (2-4 anos) |
| Alta Economia Unitária do Cultivo Protegido | -0.7% | Karnataka, Maharashtra e Gujarat | Médio prazo (2-4 anos) |
| Limitada Disposição do Consumidor para Pagar Além dos Mercados Metropolitanos | -0.4% | Nagpur, Jaipur, Indore, Coimbatore, Madurai; zonas rurais de Uttar Pradesh, Bihar e Rajasthan | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Curta Vida Útil e Desperdício Pós-Colheita
As ervas frescas têm uma vida útil comercialmente viável curta, tornando o pré-resfriamento, a embalagem adequada e o transporte com controle de temperatura importantes após a colheita. Isso cria um desafio particular na Índia, onde a produção fragmentada e os múltiplos pontos de transferência na cadeia de fornecimento podem aumentar o risco de deterioração da qualidade antes que os produtos cheguem aos compradores de varejo e serviços de alimentação. O investimento governamental está expandindo a capacidade da cadeia de frio, mas a infraestrutura permanece desigual. O Ministério das Indústrias de Processamento de Alimentos (MoFPI) relatou 397 projetos aprovados de Infraestrutura Integrada de Cadeia de Frio e Agregação de Valor sob o Pradhan Mantri Kisan SAMPADA Yojana (PMKSY), dos quais 286 haviam sido concluídos até fevereiro de 2025. Esses projetos concluídos criaram 25,39 lakh de toneladas métricas de capacidade de preservação[3]. A expansão contínua da infraestrutura de cadeia de frio indica progresso na redução das perdas pós-colheita, mas os fornecedores menores de ervas ainda podem ter dificuldade em acessar redes eficientes de pré-resfriamento, armazenamento e distribuição refrigerada. Consequentemente, a curta vida útil e a deterioração pós-colheita podem aumentar o desperdício, reduzir as margens dos fornecedores e dificultar a manutenção das entregas semanais consistentes exigidas pelos clientes de varejo organizado e serviços de alimentação no mercado de ervas frescas da Índia.
Qualidade Fragmentada no Nível da Fazenda e Execução da Cadeia de Frio
A produção fragmentada no nível da fazenda e a execução desigual da cadeia de frio podem limitar a capacidade dos fornecedores indianos de ervas frescas de atender aos requisitos padronizados de qualidade e entrega dos canais de varejo organizado e serviços de alimentação. De acordo com um estudo de 2025 publicado no International Journal of Agriculture Extension and Social Development, mais de 85% da população agrícola da Índia operava em pequenas e marginais propriedades, destacando a estrutura fragmentada da produção agrícola. Essa fragmentação pode dificultar o acesso à classificação padronizada, embalagem e transporte refrigerado na primeira milha, podendo resultar em variação no tamanho das folhas, níveis de umidade, qualidade da embalagem e volumes entregues. Os compradores modernos de varejo e serviços de alimentação exigem especificações consistentes, rastreabilidade e reabastecimento programado, enquanto o manuseio informal na porteira da fazenda pode aumentar a deterioração antes que as ervas entrem na cadeia de fornecimento formal. Isso cria um ônus adicional para os pequenos produtores que carecem de infraestrutura dedicada de casa de embalagem e logística, aumentando os riscos de rejeição e desperdício e dificultando o acesso a canais organizados de maior valor no mercado de ervas frescas da Índia.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Produto:
O Manjericão Lidera em Valor, a Hortelã Tem o Crescimento Mais RápidoO manjericão representou 41,8% da participação do mercado de ervas frescas da Índia em 2025, tornando-o o maior tipo de produto. Sua posição de liderança é apoiada pela demanda do varejo moderno, cozinhas em nuvem, restaurantes e culinárias italiana e mediterrânea, onde o manjericão é cada vez mais fornecido em embalagens padronizadas de varejo e formatos para serviços de alimentação. O coentro fresco também permanece um produto importante devido ao seu papel estabelecido na culinária doméstica indiana, enquanto a salsa, a cebolinha, o orégano, o alecrim, o tomilho e outras ervas especiais atendem a aplicações crescentes de hotelaria premium e varejo organizado. Essa ampla base de produtos permite que os fornecedores atendam tanto à demanda culinária de alto volume quanto aos canais especiais de maior valor.
A hortelã é o tipo de produto de crescimento mais rápido, com previsão de expansão a um CAGR de 7,2% entre 2026 e 2031. Seu crescimento é apoiado por aplicações que se estendem além do uso culinário tradicional, incluindo bebidas, bebidas saudáveis, produtos nutracêuticos e preparações ayurvédicas. A crescente demanda dos serviços de alimentação e do varejo moderno também está criando oportunidades para hortelã padronizada e embalada, enquanto seu uso em bebidas e alimentos preparados fornece múltiplos canais de demanda. A adoção mais ampla de ervas frescas rastreáveis e com marca pode apoiar ainda mais o posicionamento premium, embora os fornecedores precisem gerenciar o frescor, a embalagem e a disponibilidade consistente ao longo do ano, pois a hortelã permanece um produto altamente perecível.



Por Categoria:
O Fornecimento Convencional Lidera, as Ervas Orgânicas Ganham ValorO convencional representou 86,0% da participação do mercado de ervas frescas da Índia em 2025, tornando-o a maior categoria. Sua posição de liderança é apoiada pela escala estabelecida do cultivo a céu aberto, maior disponibilidade e menores requisitos de produção e certificação em comparação com o fornecimento orgânico. As ervas orgânicas respondem pela participação restante e estão cada vez mais ganhando valor nos canais premium de varejo urbano e serviços de alimentação, onde os consumidores dão maior ênfase à saúde, considerações ambientais, rastreabilidade e práticas de produção. De acordo com um estudo de 2025 publicado na revista Sustainability, preocupações com a saúde e consciência ambiental foram fatores-chave que influenciaram as decisões de compra de alimentos orgânicos entre os millennials indianos em Karnataka, enquanto a renda estava associada à disposição de pagar um prêmio. Esses fatores apoiam a demanda contínua por ervas orgânicas diferenciadas nos mercados metropolitanos, embora os requisitos de certificação e produção possam limitar o ritmo em que os produtores convencionais convertem para a produção orgânica.
O orgânico é a categoria de crescimento mais rápido, com previsão de expansão a um CAGR de 10,5% entre 2026 e 2031. O crescimento é apoiado pelo crescente interesse dos consumidores em produtos certificados e rastreáveis, particularmente entre consumidores urbanos de renda mais alta com maior acesso ao varejo organizado. A certificação sob o Programa Nacional de Produção Orgânica da Índia (NPOP) fornece uma estrutura reconhecida para alegações orgânicas, enquanto a produção e a documentação consistentes podem ajudar os fornecedores a atender aos requisitos dos compradores premium de varejo e serviços de alimentação. A taxa de crescimento mais elevada, portanto, reflete o valor crescente atribuído ao fornecimento certificado, mesmo que as ervas convencionais continuem a representar a maioria do volume de mercado.
Por Método de Cultivo:
Os Campos Abertos Lideram, a Hidroponía Expande-se Mais RapidamenteO cultivo a céu aberto representou 78,0% da participação do mercado de ervas frescas da Índia em 2025, tornando-o o maior método de cultivo. Sua posição de liderança é apoiada por menores requisitos de capital, práticas de produção estabelecidas e adequação para o cultivo em larga escala de ervas amplamente consumidas, como coentro e hortelã. O cultivo em estufa representou 10% do mercado e fornece um modelo de produção intermediário ao oferecer maior controle ambiental do que os campos abertos sem os requisitos de infraestrutura completos de sistemas mais intensivos. A produção a céu aberto, portanto, permanece a principal base de fornecimento, particularmente para produtores que atendem a canais convencionais de varejo e atacado.
O cultivo hidropônico é o método de cultivo de crescimento mais rápido, com previsão de expansão a um CAGR de 15,0% entre 2026 e 2031. Seu crescimento é apoiado pela demanda por produção de ervas mais consistente, com controle de resíduos e ao longo do ano para compradores de varejo organizado e serviços de alimentação. De acordo com a AgroSpectrum India (2025), a Brio Hydroponics lançou sua marca de produtos frescos Vexotics em dezembro de 2025, com produtos vinculados a canais de varejo incluindo Reliance Fresh e BigBasket. Isso ilustra como os operadores hidropônicos estão cada vez mais combinando o cultivo controlado com a distribuição de varejo com marca. Os sistemas aeropônicos e de cultivo vertical interno também fornecem alternativas para ervas especiais, onde as condições de cultivo controladas e a proximidade com a demanda urbana premium podem apoiar seus maiores requisitos operacionais.
Por Usuário Final:
O Varejo Alimentar Lidera, os Serviços de Alimentação Têm o Crescimento Mais RápidoO varejo alimentar representou 48,5% da participação do mercado de ervas frescas da Índia em 2025, tornando-o o maior segmento de usuário final. Sua posição de liderança é apoiada por supermercados, hipermercados, lojas de alimentos modernas e plataformas de comércio rápido, onde as ervas frescas são cada vez mais vendidas como produtos padronizados, com marca e embalados. A infraestrutura de cadeia de frio e a distribuição aprimorada permitem que os varejistas ofereçam ervas em formatos como embalagens pré-lavadas e produtos porcionados, enquanto a demanda doméstica estabelecida por coentro, hortelã, manjericão e salsa fornece uma ampla base de consumidores. Os serviços de alimentação, o processamento de alimentos e as aplicações nutracêuticas complementam a demanda do varejo ao criar canais adicionais para produtos de ervas frescas e processadas.
Os serviços de alimentação são o segmento de usuário final de crescimento mais rápido, com previsão de expansão a um CAGR de 8,2% entre 2026 e 2031. O crescimento é apoiado pela expansão de restaurantes, cozinhas em nuvem, hotéis, empresas de catering e formatos de culinária internacional, que exigem reabastecimento regular de ervas em quantidades e qualidade consistentes. Os operadores de serviços de alimentação também dependem cada vez mais de ingredientes padronizados para manter a consistência do cardápio em diferentes locais, apoiando a demanda por fornecedores confiáveis com capacidades adequadas de manuseio e entrega. O processamento de alimentos e as aplicações nutracêuticas fornecem oportunidades de crescimento adicionais por meio de produtos como refeições prontas para cozinhar, chutneys, bebidas à base de ervas e formulações botânicas, incentivando os fornecedores a diversificar além do varejo doméstico, mantendo a rastreabilidade e a qualidade pós-colheita.

Análise Geográfica
Karnataka permanece um importante centro de crescimento para o mercado de ervas frescas da Índia, apoiado pela concentração de compradores premium de hotelaria, redes de varejo organizado e produtores hidropônicos habilitados por inteligência artificial em Bengaluru. Bengaluru apoia esse crescimento por meio de sua concentração de operadores premium de hotelaria, redes de varejo organizado, cozinhas em nuvem e produtores de agricultura em ambiente controlado. O estado também se beneficia de sua proximidade com um cluster mais amplo de produção e consumo no sul, que inclui Tamil Nadu, Telangana e Andhra Pradesh. De acordo com o The Hindu BusinessLine (2026), a Panama Hydro-X anunciou um investimento de INR 214 crore (24,6 milhões de USD) em agricultura hidropônica habilitada por inteligência artificial em Moodbidri, Karnataka, com a primeira colheita comercial prevista para junho de 2027. Esses investimentos, combinados com a demanda urbana e as capacidades de pesquisa agrícola, apoiam o papel crescente de Karnataka no mercado de ervas frescas da Índia.
Maharashtra se beneficia dos grandes centros de consumo de Mumbai e Pune, onde o varejo organizado, as cozinhas em nuvem, os restaurantes e os operadores premium de hotelaria criam demanda por fornecimento consistente de ervas frescas. De acordo com o The Tribune em 2026, a Corporação de Finanças para o Desenvolvimento Internacional dos Estados Unidos (DFC) implantou um investimento inicial de INR 90 crore (10,3 milhões de USD) na Nutrifresh Farm Tech em abril de 2026, apoiando a infraestrutura de agricultura em ambiente controlado próxima a Pune. Gujarat combina produção agrícola com atividade emergente de ambiente controlado e varejo com marca, enquanto Tamil Nadu se beneficia da base de varejo organizado e serviços de alimentação de Chennai. Esses estados, portanto, fornecem diferentes combinações de capacidade de produção, demanda urbana e investimento em ambiente controlado dentro do mercado de ervas frescas da Índia.
Em todos os estados, a execução da cadeia de fornecimento permanece um fator importante porque os compradores organizados exigem classificações consistentes, embalagem padronizada, conformidade com resíduos, rastreabilidade e entrega pontual. Isso cria oportunidades para produtores e fornecedores com sistemas coordenados de coleta, casa de embalagem e cadeia de frio que podem conectar a produção no nível da fazenda com os mercados metropolitanos. A demanda por ervas premium permanece concentrada em torno dos principais centros urbanos, enquanto a expansão para mercados mais amplos depende da acessibilidade, da infraestrutura de distribuição e da capacidade de manter a qualidade do produto durante o transporte. O crescimento geográfico no mercado de ervas frescas da Índia, portanto, dependerá não apenas da capacidade de cultivo, mas também da eficiência com que as redes de produção regionais conectam os produtores com compradores de varejo e serviços de alimentação conscientes da qualidade.
Cenário Competitivo
Concentração do Mercado
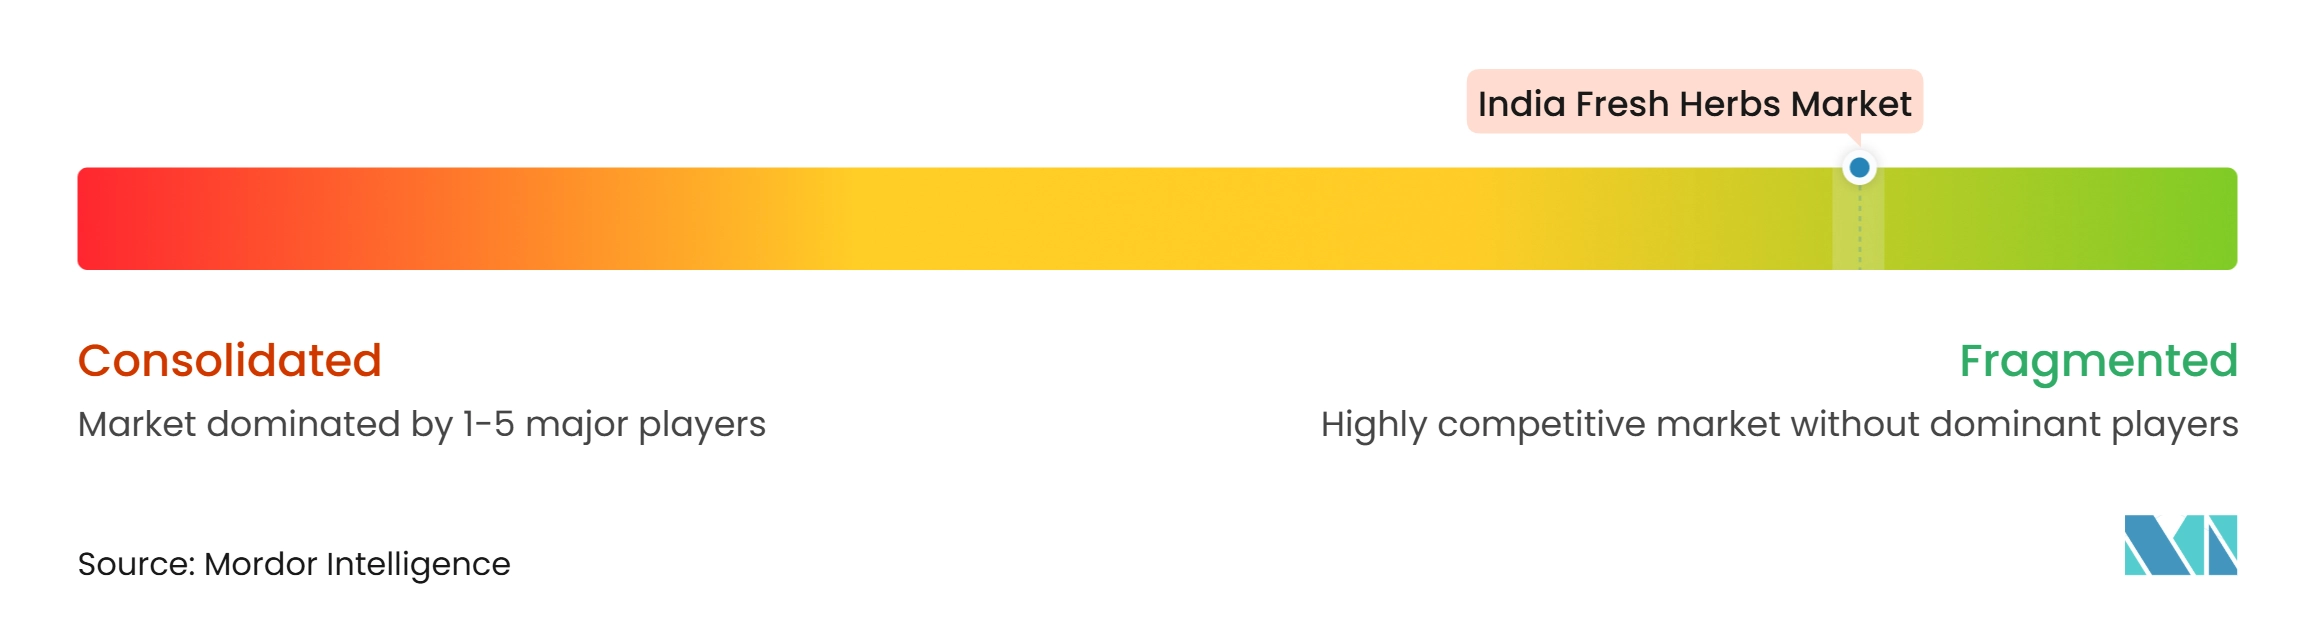
O mercado de ervas frescas da Índia é altamente fragmentado, com Namdhari Agro-Fresh Private Limited, GreenTokri Farms Private Limited, Bhoomi Crop Ventures Private Limited, Green Earth Fresh Produce Private Limited e Simply Fresh Private Limited representando os principais participantes em 2025. A concorrência está distribuída entre cultivo convencional, produção hidropônica, varejo de produtos frescos com marca e modelos integrados de fornecimento da fazenda ao mercado. A Namdhari Agro-Fresh Private Limited opera em cultivo, processamento em casa de embalagem e distribuição de produtos frescos, enquanto GreenTokri Farms Private Limited, Bhoomi Crop Ventures Private Limited e Simply Fresh Private Limited competem por meio de cultivo controlado e ofertas premium de produtos frescos. A Green Earth Fresh Produce Private Limited também participa do fornecimento organizado de produtos frescos, enquanto pequenos produtores, agregadores e distribuidores regionais respondem por uma parcela substancial do fornecimento. A estrutura fragmentada torna a escala de cultivo, a consistência do produto, o manuseio pós-colheita e o acesso a clientes de varejo organizado e serviços de alimentação áreas importantes de competição.
A diferenciação competitiva está cada vez mais se voltando para a disponibilidade ao longo do ano, produção com controle de resíduos, rastreabilidade, embalagem e confiabilidade da cadeia de fornecimento. Os produtores hidropônicos e em ambiente controlado podem se diferenciar por meio de condições de produção mais consistentes e produção previsível, enquanto os produtores integrados podem combinar cultivo com classificação, embalagem e distribuição. O modelo operacional integrado da Namdhari Agro-Fresh Private Limited ilustra a importância de conectar a produção com o manuseio downstream e a distribuição no varejo. GreenTokri Farms Private Limited, Bhoomi Crop Ventures Private Limited e Simply Fresh Private Limited competem por meio de modelos de produção premium e habilitados por tecnologia, enquanto operadores de agricultura vertical como Triton Foodworks e UrbanKisaan se concentram em fornecer produtos diferenciados aos consumidores urbanos. Essas abordagens indicam que a concorrência vai além da produção agrícola, com previsão de demanda, execução da cadeia de frio, consistência de qualidade e relacionamentos diretos com compradores organizados tornando-se cada vez mais importantes.
O mercado também oferece oportunidades para participantes que podem agregar produção fragmentada e fornecer fornecimento padronizado e rastreável para contas premium. Hotéis de alto padrão, redes internacionais de restaurantes, varejistas organizados e operadores de serviços de alimentação exigem classificações consistentes, entregas regulares e práticas documentadas de cultivo e manuseio, criando oportunidades para empresas com capacidades integradas da fazenda ao mercado. A expansão do modelo de produtos frescos diretos da fazenda da Handpickd demonstra o potencial para agregação de demanda e distribuição coordenada na cadeia de fornecimento de produtos perecíveis da Índia. Os participantes podem se diferenciar ainda mais por meio de embalagens de atmosfera modificada, certificação orgânica sob o Programa Nacional de Produção Orgânica (NPOP) e gerenciamento de estoque e entrega habilitado por tecnologia. Consequentemente, o posicionamento competitivo no mercado de ervas frescas da Índia é cada vez mais determinado pela capacidade de uma empresa de combinar cultivo confiável com manuseio pós-colheita, rastreabilidade, embalagem e acesso à demanda urbana recorrente, em vez de apenas pela capacidade de produção.
Líderes do Setor de Ervas Frescas da Índia
-
Namdhari Agro-Fresh Private Limited (Namdhari Seeds Private Limited)
-
GreenTokri Farms Private Limited
-
Bhoomi Crop Ventures Private Limited
-
Green Earth Fresh Produce Pvt. Ltd.
-
Simply Fresh Private Limited (Precision Farming Asia Pte. Ltd.)
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Ervas Frescas da Índia Empresas cobertas neste relatório
- Namdhari Agro-Fresh Private Limited (Namdhari Seeds Private Limited)
- GreenTokri Farms Private Limited
- Bhoomi Crop Ventures Private Limited
- Green Earth Fresh Produce Private Limited
- Simply Fresh Private Limited (Precision Farming Asia Pte. Ltd.)
- Triton Foodworks Private Limited
- Brio Retails Private Limited
- UrbanKisaan Farms Private Limited (UrbanKisaan Inc.)
- Nisarg Nirman Agro Products Private Limited
- Geo-Fresh Organic Private Limited
- Suminter India Organics Private Limited
Desenvolvimentos industriais recentes em Mercado de Ervas Frescas da Índia
- Agosto de 2026: O Goenka Fresh do GD Goenka Group firmou uma colaboração de cinco anos com a Roseate Hotels & Resorts para fornecer produtos cultivados de forma orgânica e hidropônica aos seus hotéis em Delhi. O fornecimento inclui ervas frescas e verduras folhosas, com entregas planejadas de duas a três vezes por semana para o Roseate House, Aerocity e The Roseate New Delhi, e uma extensão planejada para a futura propriedade do grupo no Aeroporto de Jewar.
- Dezembro de 2025: O Howrah Krishi Vigyan Kendra, sob o ICAR-ATARI, lançou um sistema de produção hidropônica de baixo custo projetado para o cultivo sem solo de vegetais folhosos e outras culturas de alto valor.
- Dezembro de 2025: O Brio Group lançou a Vexotics, uma marca de varejo agrícola que oferece ervas frescas, verduras folhosas, microverdes e vegetais de trepadeira por meio de canais online e offline. A marca fez parceria com a Reliance Fresh e a BigBasket e abriu uma loja principal em Bopal, Ahmedabad. A Brio também anunciou planos de expandir a Vexotics para 100 lojas em toda a Índia até março de 2027, criando um canal de varejo com marca para ervas frescas produzidas hidroponicamente.
Escopo do Relatório do Mercado de Ervas Frescas da Índia
As ervas frescas referem-se a partes comestíveis de plantas folhosas ou tenras que são colhidas e vendidas em seu estado fresco e não processado para aplicações culinárias, de serviços de alimentação e de processamento de alimentos. Elas são usadas principalmente para adicionar sabor, aroma, cor e enfeite aos alimentos, em vez de como fonte primária de calorias.
O Relatório do Mercado de Ervas Frescas da Índia é Segmentado por Tipo de Produto (Manjericão, Coentro, Hortelã e Outros), por Categoria (Convencional e Orgânico), por Método de Cultivo (Cultivo a Céu Aberto, Cultivo em Estufa e Outros) e por Usuário Final (Serviços de Alimentação, Varejo Alimentar e Outros). As Previsões de Mercado são Fornecidas em Termos de Valor (USD).
Visão geral da segmentação
| Manjericão |
| Coentro |
| Hortelã |
| Salsa |
| Cebolinha |
| Orégano |
| Alecrim |
| Tomilho |
| Sálvia |
| Endro |
| Outras Ervas Frescas |
| Convencional |
| Orgânico |
| Cultivo a Céu Aberto |
| Cultivo em Estufa |
| Cultivo Hidropônico |
| Cultivo Aeropônico |
| Cultivo Vertical Interno |
| Serviços de Alimentação |
| Varejo Alimentar |
| Processamento de Alimentos |
| Farmacêutico e Nutracêutico |
| Outros |
| Por Tipo de Produto | Manjericão |
| Coentro | |
| Hortelã | |
| Salsa | |
| Cebolinha | |
| Orégano | |
| Alecrim | |
| Tomilho | |
| Sálvia | |
| Endro | |
| Outras Ervas Frescas | |
| Por Categoria | Convencional |
| Orgânico | |
| Por Método de Cultivo | Cultivo a Céu Aberto |
| Cultivo em Estufa | |
| Cultivo Hidropônico | |
| Cultivo Aeropônico | |
| Cultivo Vertical Interno | |
| Por Usuário Final | Serviços de Alimentação |
| Varejo Alimentar | |
| Processamento de Alimentos | |
| Farmacêutico e Nutracêutico | |
| Outros |
Principais Perguntas Respondidas no Relatório
Qual é a avaliação das ervas frescas na Índia?
O mercado é avaliado em 144,75 milhões de USD em 2026 e está previsto para atingir 192,34 milhões de USD até 2031 a um CAGR de 5,85%.
Qual produto lidera as vendas de ervas frescas na Índia?
O manjericão liderou as vendas de produtos com uma participação de 41,8% em 2025, enquanto a hortelã está prevista para registrar o CAGR de produto mais rápido de 7,2% entre 2026 e 2031.
Qual usuário final está crescendo mais rapidamente para ervas frescas na Índia?
Os serviços de alimentação estão previstos para crescer a um CAGR de 8,2% entre 2026 e 2031, apoiados por cozinhas em nuvem e cardápios mais amplos de culinária internacional.
Quais são as principais barreiras para os fornecedores de ervas frescas?
Curta vida útil, desperdício pós-colheita, qualidade fragmentada no nível da fazenda, altos custos de cultivo protegido e menor aceitação de preços fora das áreas metropolitanas são as principais barreiras.