
Marktgröße und Marktanteile des indischen Marktes für frische Kräuter
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
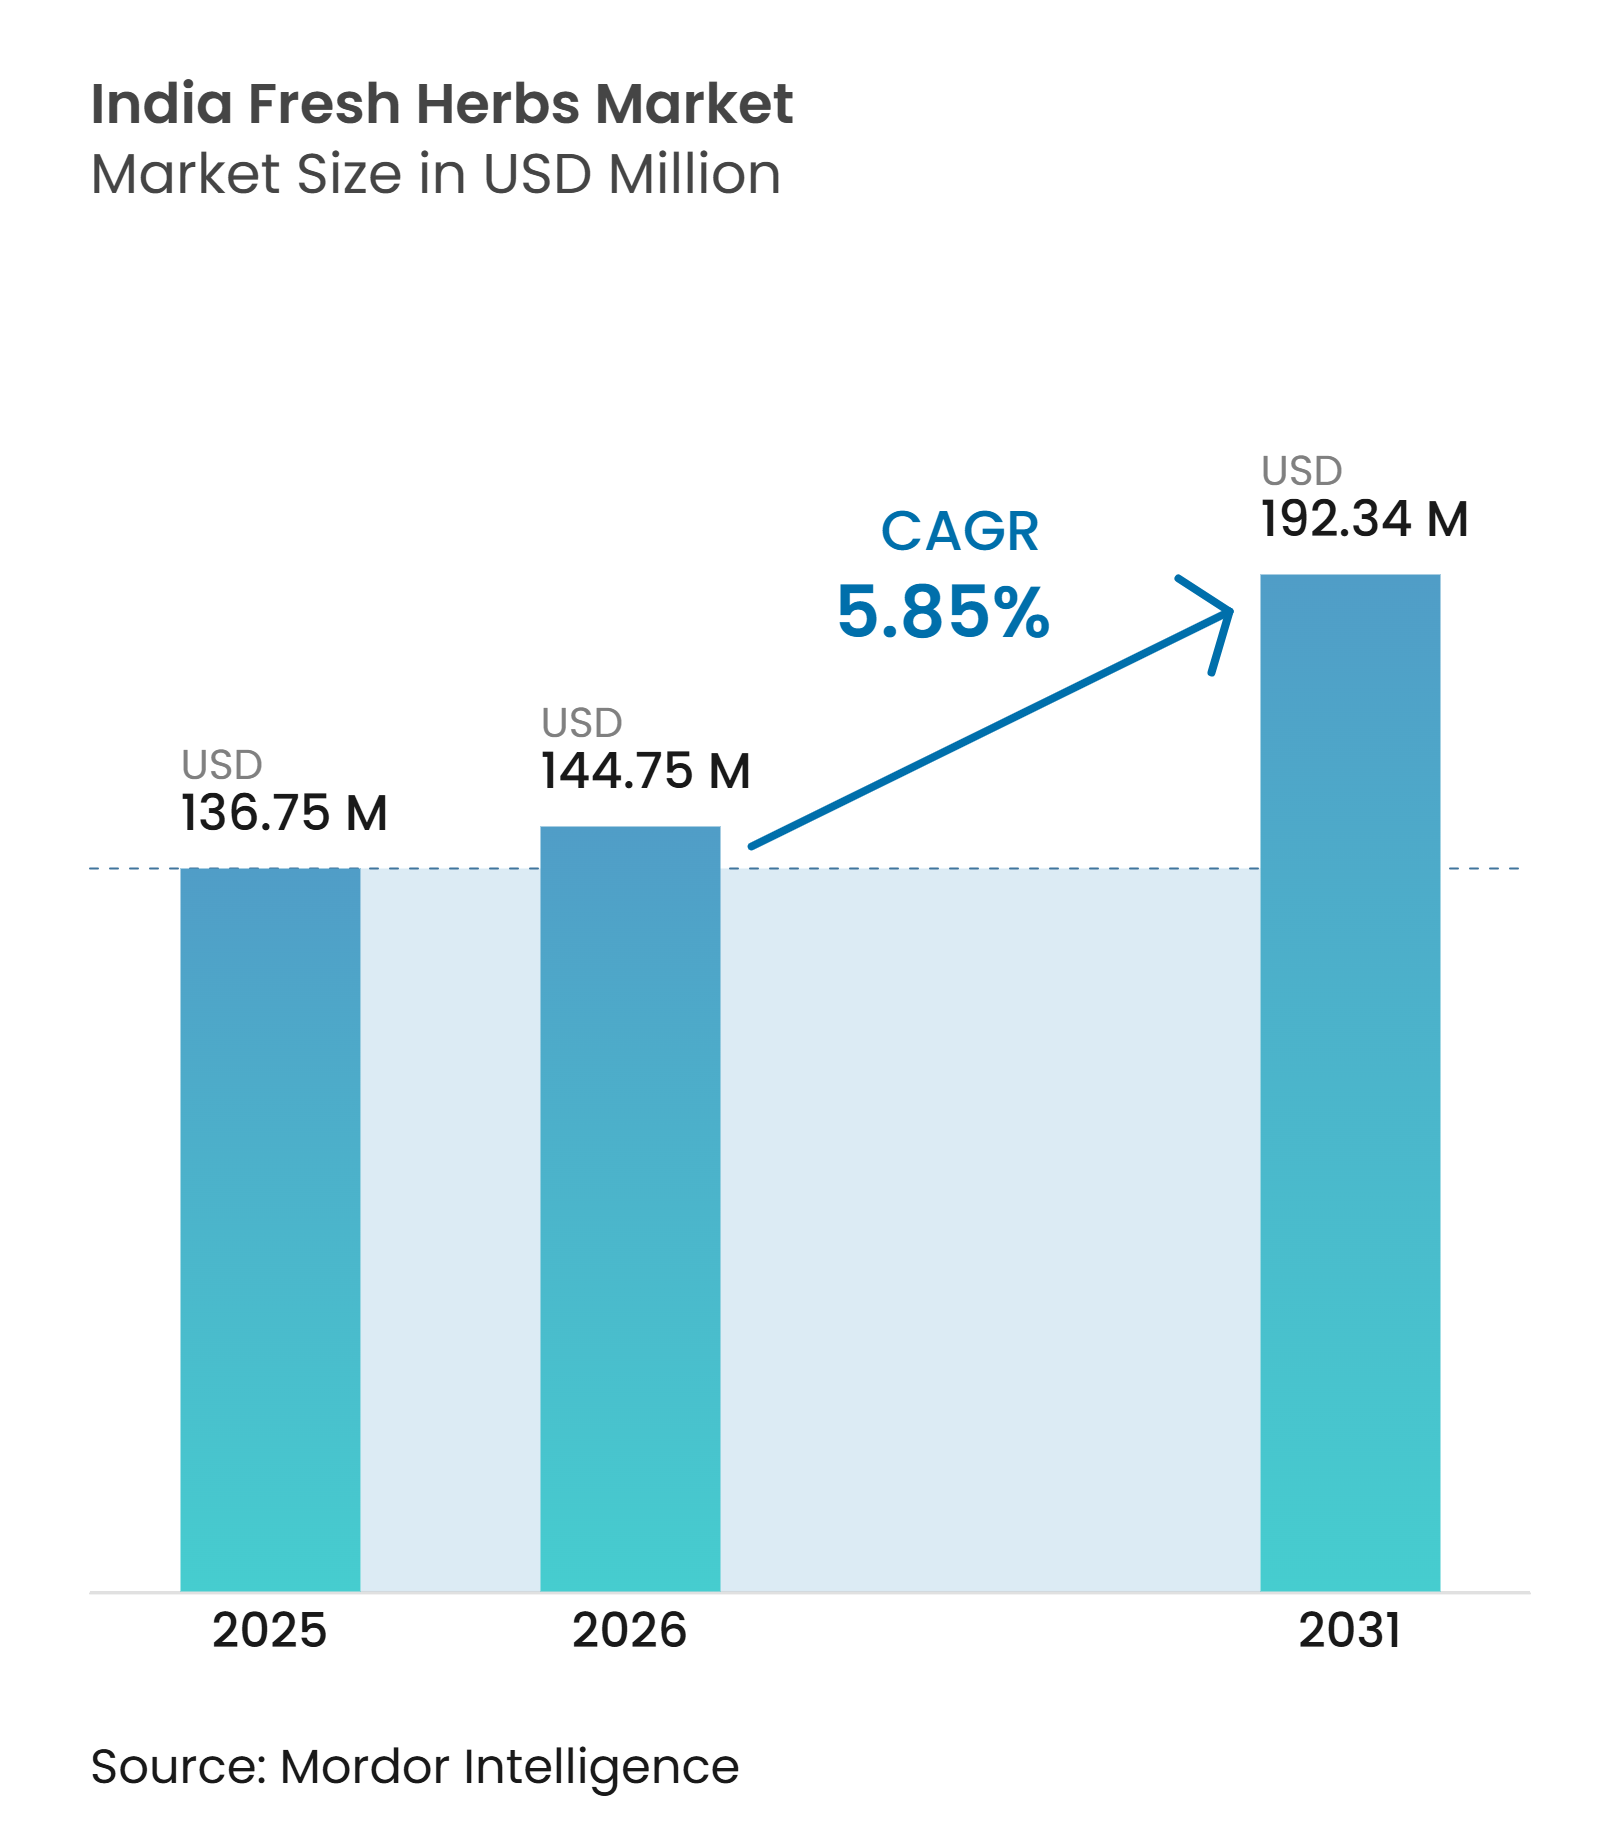
| Marktgröße im Basisjahr (2025) | 136.75 Millionen US-Dollar |
| Marktgröße (2026) | 144.75 Millionen US-Dollar |
| Marktgröße (2031) | 192.34 Millionen US-Dollar |
| Wachstumsrate (2026 - 2031) | 5.85 % |
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse des indischen Marktes für frische Kräuter von Mordor Intelligence
Der indische Markt für frische Kräuter wurde im Jahr 2025 auf 136,75 Millionen USD geschätzt und soll von 144,75 Millionen USD im Jahr 2026 auf 192,34 Millionen USD bis 2031 wachsen, mit einem CAGR von 5,85 % während des Prognosezeitraums (2026–2031). Der Markt verlagert sich von losem, unverpacktem Verkauf hin zu verpackten, rückverfolgbaren Produkten, insbesondere in Metropolen und Städten der Kategorie 1. Organisierter Lebensmitteleinzelhandel, Online-Plattformen für frische Produkte, Gastronomiebetreiber und Premium-Hotelkäufer treiben die Nachfrage nach zuverlässiger Versorgung und gleichbleibender Produktqualität an. Die Landwirtschaft in kontrollierten Umgebungen (CEA) gewinnt an Bedeutung, da sie eine ganzjährige Produktion und rückstandskonforme Erzeugnisse in der Nähe von Nachfragezentren ermöglicht. Produzenten, die Anbau, Verpackung, Kühlkettenhandling und direkten Einzelhandelsvertrieb integrieren, sind besser positioniert, um Zugang zu Premium-Kanälen zu erhalten. Zu den wesentlichen Einschränkungen des Marktes zählen Nachernteverluste, ungleichmäßige Kühlkettenabdeckung auf der ersten Meile, hohe Kapitalanforderungen und begrenzte Zahlungsbereitschaft außerhalb der großen Städte.
Wichtigste Erkenntnisse des Berichts
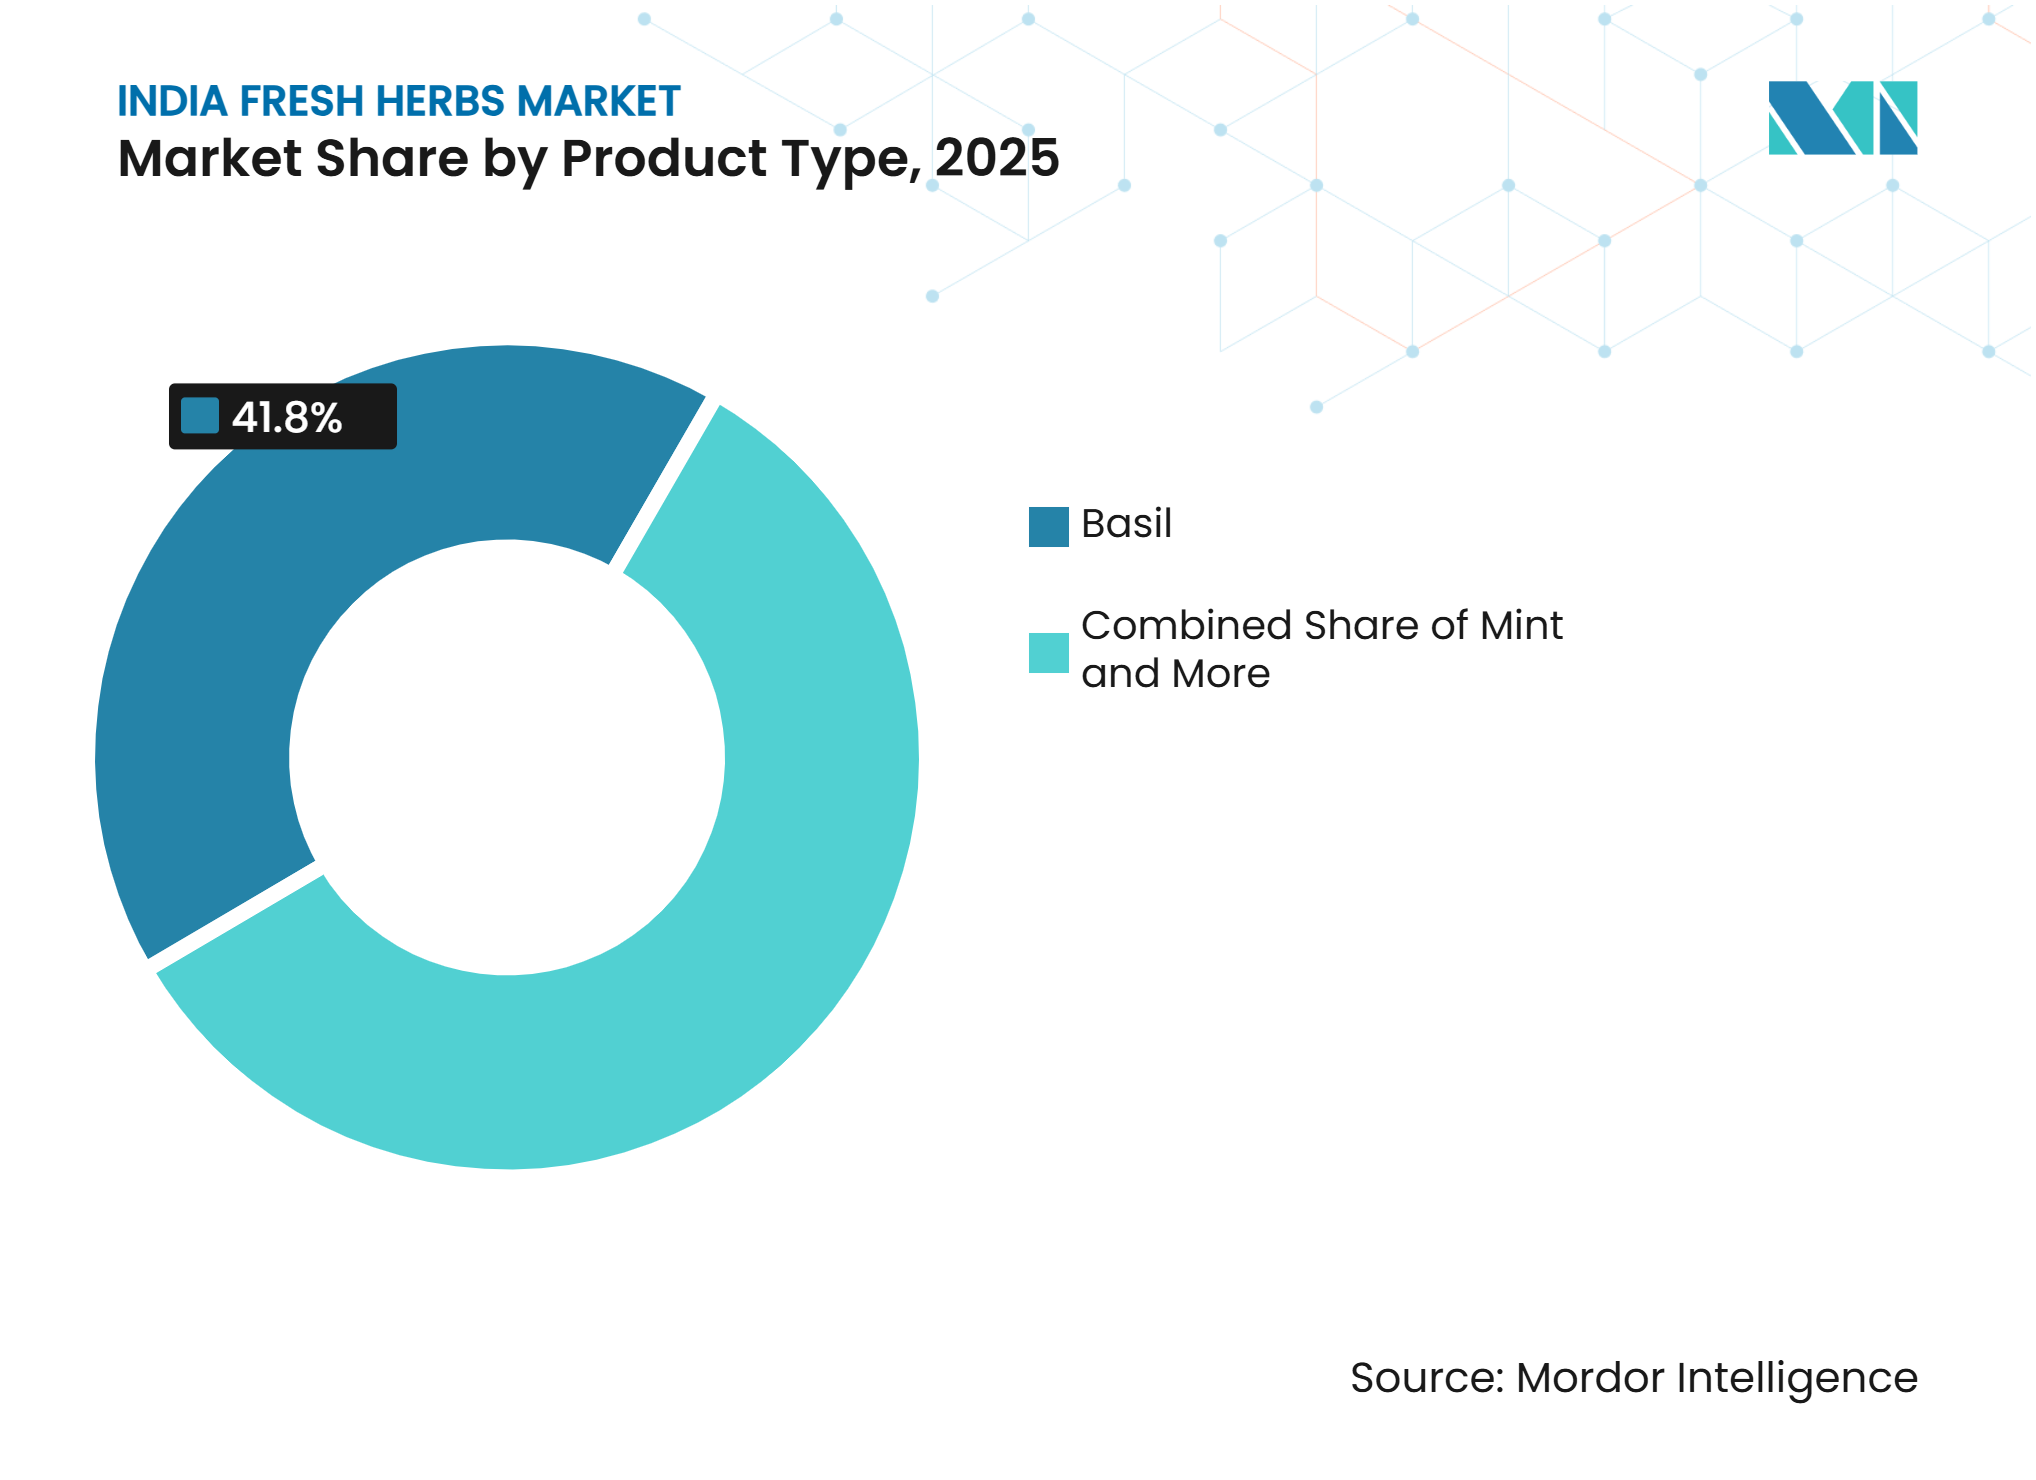
- Nach Produkttyp war Basilikum das größte Segment und hielt 2025 einen Anteil von 41,8 % am indischen Markt für frische Kräuter, während Minze das am schnellsten wachsende Segment ist und zwischen 2026 und 2031 voraussichtlich mit einem CAGR von 7,2 % expandieren wird.
- Nach Kategorie war Konventionell das größte Segment und hielt 2025 einen Anteil von 86,0 % am indischen Markt für frische Kräuter, während Biologisch das am schnellsten wachsende Segment ist und zwischen 2026 und 2031 voraussichtlich mit einem CAGR von 10,5 % expandieren wird.
- Nach Anbaumethode war der Freilandanbau das größte Segment und hielt 2025 einen Marktanteil von 78,0 %, während der Hydroponikanbau das am schnellsten wachsende Segment ist und zwischen 2026 und 2031 voraussichtlich mit einem CAGR von 15,0 % expandieren wird.
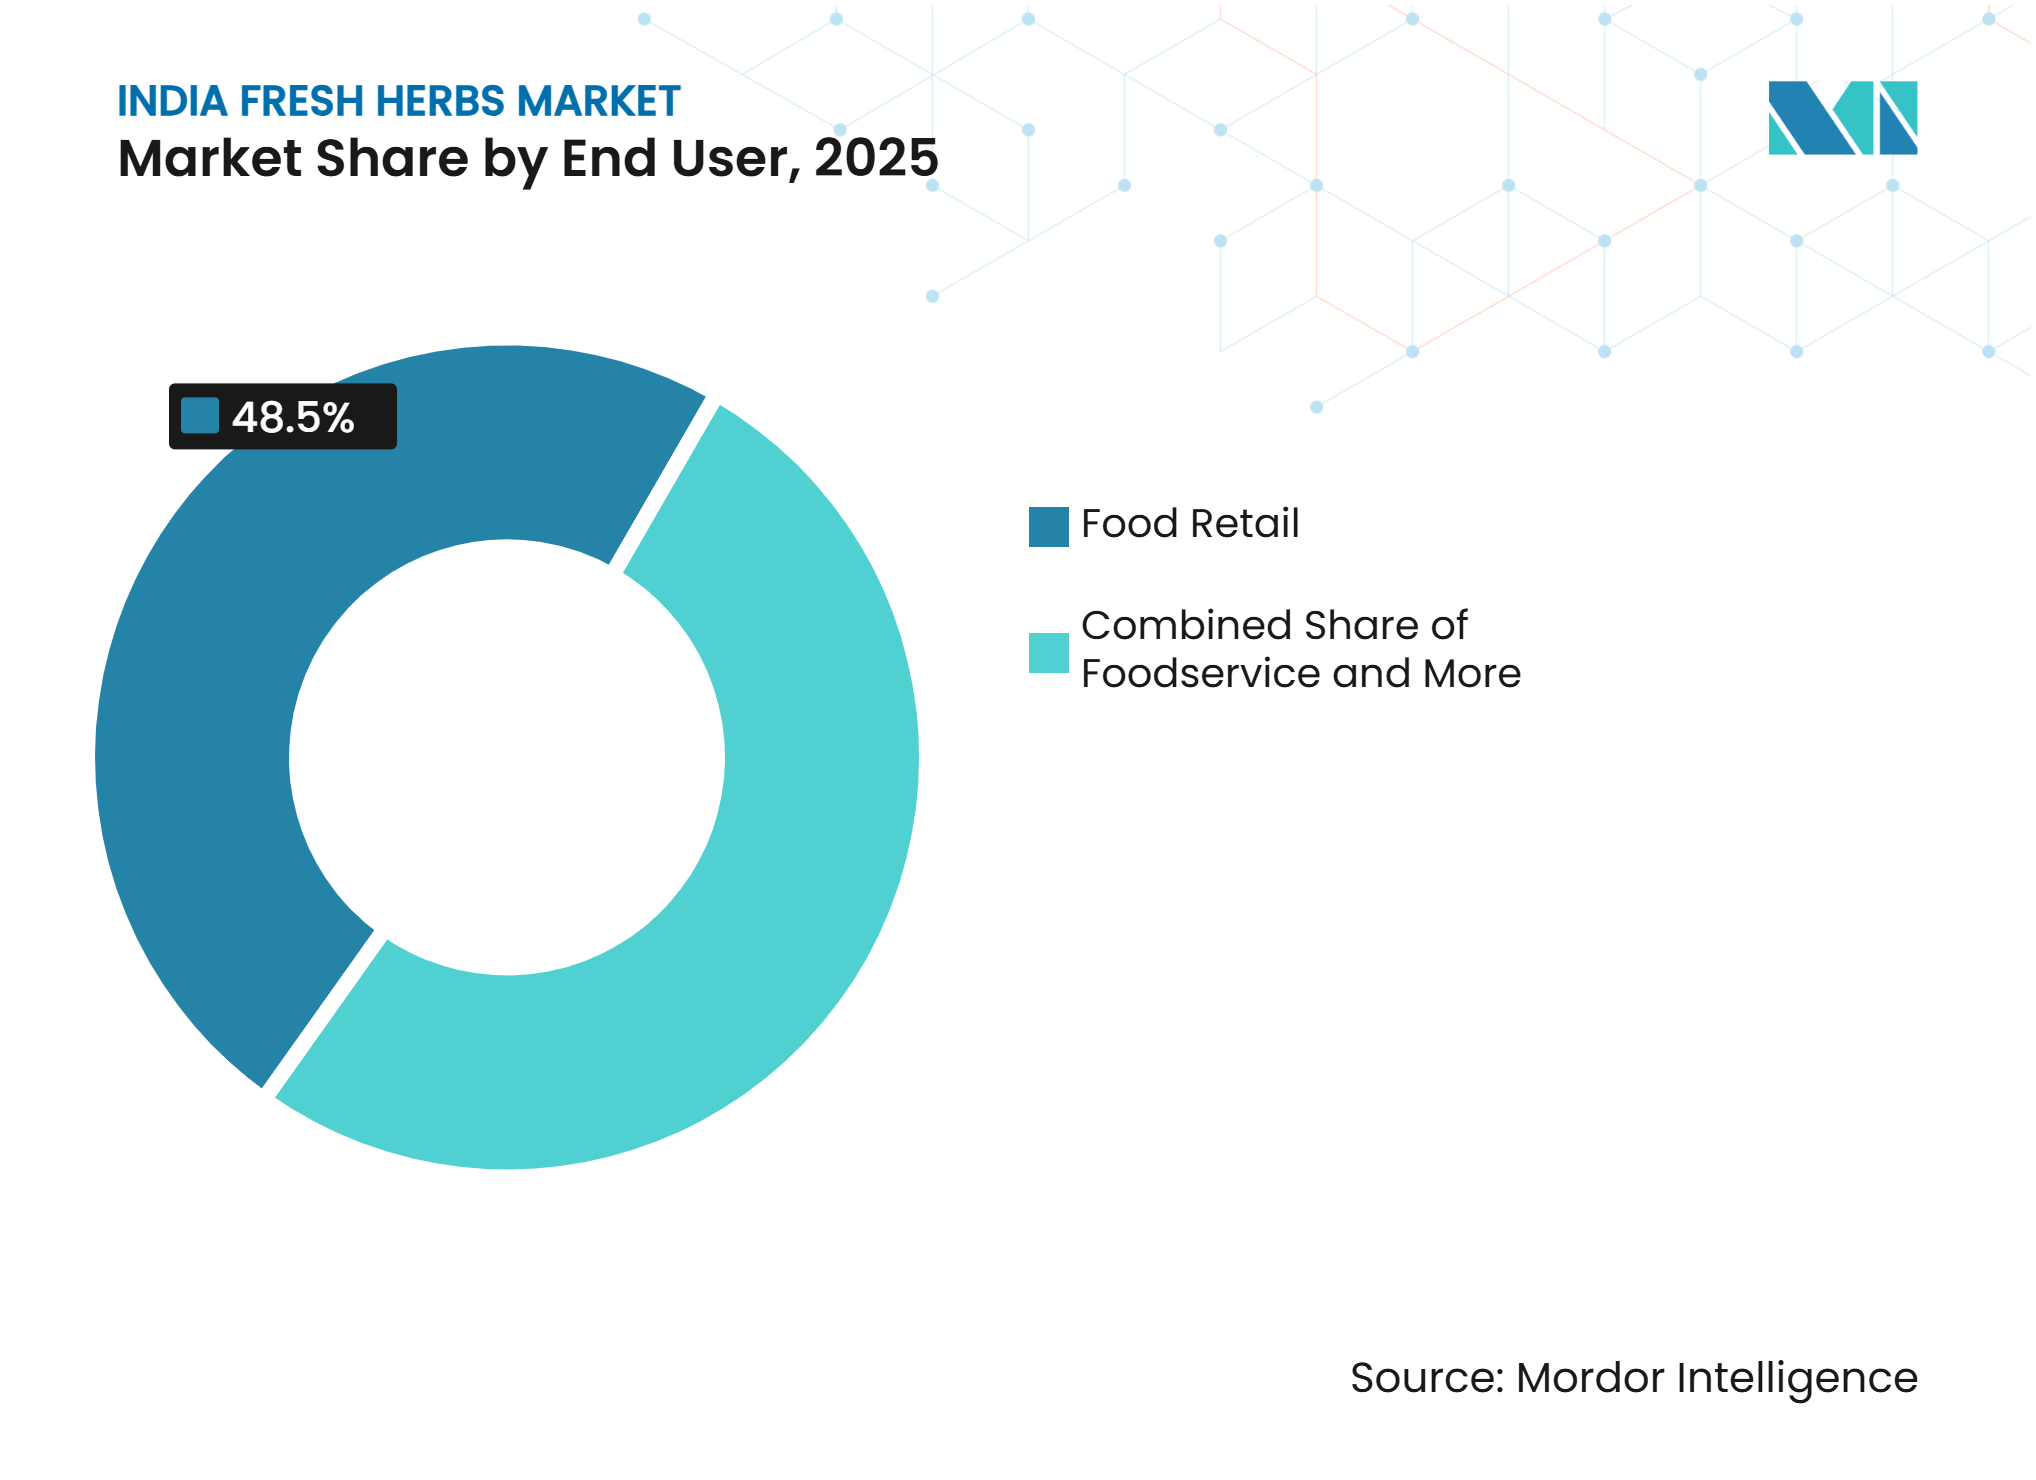
- Nach Endverbraucher war der Lebensmitteleinzelhandel das größte Segment und hielt 2025 einen Marktanteil von 48,5 %, während die Gastronomie das am schnellsten wachsende Segment ist und zwischen 2026 und 2031 voraussichtlich mit einem CAGR von 8,2 % expandieren wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Wachstum des organisierten Einzelhandels und des Online-Zugangs zu frischen Produkten | +1.5% | National, mit frühen Gewinnen in Bengaluru, Mumbai, Pune und Chennai | Kurzfristig (≤ 2 Jahre) |
| Wachstum der Gastronomie, Cloud-Küchen und internationaler Küche | +1.3% | National, konzentriert in Metropolen und Städten der Kategorie 1 | Kurzfristig (≤ 2 Jahre) |
| Premiumisierung von biologischen, lebenden und Spezialkräutern | +0.9% | National, angeführt von metropolitanen Stadtzentren | Mittelfristig (2–4 Jahre) |
| Ausbau der Kräuterproduktion in kontrollierten Umgebungen | +0.8% | Karnataka, Maharashtra und Gujarat | Mittelfristig (2–4 Jahre) |
| Nachfrageprognose über Farm-to-Home-Plattformen | +0.4% | National, konzentriert in Bengaluru, Hyderabad und Delhi National Capital Region (NCR) | Mittelfristig (2–4 Jahre) |
| Rückstandsfreie und ganzjährige Versorgung für Premium-Hotelkäufer | +0.3% | National, konzentriert in Bengaluru, Mumbai und Delhi NCR | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Wachstum des organisierten Einzelhandels und des Online-Zugangs zu frischen Produkten
Die Nachfrage nach biologischen und speziellen frischen Kräutern in Indien wird durch den Ausbau der zertifizierten Biolandwirtschaft, staatlich geförderte Zertifizierungen und den wachsenden Zugang zu organisierten Inlands- und Exportmärkten unterstützt. Die Behörde für die Entwicklung des Exports landwirtschaftlicher und verarbeiteter Lebensmittelprodukte (Agricultural and Processed Food Products Export Development Authority, APEDA) berichtete, dass Indien im Jahr 2024–25 über 2,25 Millionen Hektar zertifizierte Bioanbaufläche verfügte, wobei die zertifizierte Bioproduktion 4,39 Millionen Tonnen erreichte[1]. Die zertifizierte Produktion umfasst Heil- und Aromapflanzen, Gewürze und Würzmittel, Obst und Gemüse und bietet damit eine relevante Produktions- und Zertifizierungsinfrastruktur für Anbieter von Spezialkräutern. Staatliche Unterstützung stärkt zudem die Versorgungsbasis. Im Dezember 2025 berichtete das Ministerium für Landwirtschaft und Bauernwohlfahrt, dass das Paramparagat Krishi Vikas Yojana (PKVY) über drei Jahre INR 31.500 pro Hektar bereitstellt, einschließlich Unterstützung für biologische Betriebsmittel und Vermarktung, wobei bis Oktober 2025 49.100 Hektar in Karnataka im Rahmen des Programms abgedeckt wurden. Für frische Kräuter unterstützen diese Entwicklungen die Differenzierung durch Biozertifizierung, Rückverfolgbarkeit und spezialisierte Sorten, während die Ausweitung des zertifizierten Angebots die Verfügbarkeit über den organisierten Einzelhandel und Exportkanäle verbessern kann. Mit der Entwicklung der Kategorie müssen Produzenten Zertifizierung mit gleichbleibender Qualität, effizienter Produktion, zuverlässiger ganzjähriger Versorgung und geeigneter Verpackung kombinieren, anstatt sich ausschließlich auf einen Biopreisaufschlag zu verlassen.
Wachstum der Gastronomie, Cloud-Küchen und internationaler Küche
Das Wachstum in der Gastronomie, bei Cloud-Küchen und in der internationalen Küche stärkt die Nachfrage nach frischen Kräutern, die in gleichbleibender Qualität, Menge und zu festen Lieferterminen geliefert werden können. Restaurants, Hotels, institutionelle Gastronomiebetreiber, Schnellrestaurants und Cloud-Küchen verwenden zunehmend Kräuter wie Basilikum, Koriander, Minze und Petersilie in indischen, italienischen, thailändischen und anderen internationalen Küchen. Die Expansion des organisierten Gastronomiesektors unterstützt auch die Nachfrage nach vorgewaschenem, portioniertem und verpacktem Kräutern, das in standardisierte Speisekarten und Küchenbetriebe mit hohem Volumen integriert werden kann. Diese Verlagerung macht zuverlässige Beschaffung, gleichbleibende Spezifikationen und effizientes Kühlkettenhandling für Lieferanten, die den indischen Markt für frische Kräuter bedienen, zunehmend wichtig. Dies ermutigt Lieferanten auch dazu, längerfristige Beziehungen mit Gastronomieeinkäufern aufzubauen, bei denen vorhersehbare Nachlieferung und ganzjährige Verfügbarkeit für die Aufrechterhaltung der Menükonsistenz wichtig sind.
Premiumisierung von biologischen, lebenden und Spezialkräutern
Die Premiumisierung von biologischen, lebenden und Spezialkräutern wird durch das wachsende Verbraucherinteresse an gesünderen und stärker differenzierten Frischprodukten unterstützt, insbesondere bei städtischen Verbrauchern. Eine im Jahr 2024–25 im Auftrag der Behörde für die Entwicklung des Exports landwirtschaftlicher und verarbeiteter Lebensmittelprodukte (APEDA) durchgeführte Studie ergab, dass 66 % der befragten Verbraucher nach einem Indikator für die Bioauthentizität wie einem Logo oder einer Zertifizierung auf der Verpackung suchten, während mehr als die Hälfte angab, dass die Vorteile von Bioprodukten ihren höheren Preis rechtfertigten. Die Studie ergab auch, dass 79 % der Befragten bereit waren, ihren Anteil an Bioprodukten bei zukünftigen Lebensmitteleinkäufen zu erhöhen[2]. Dies schafft Möglichkeiten für zertifizierte biologische, rückstandsfreie, lebende und Spezialkräuter im metropolitanen Einzel- und Gastronomiebereich, wo Rückverfolgbarkeit, Produktionsmethoden, Frische und Produktdifferenzierung eine Premium-Positionierung unterstützen können. Indiens zertifizierter Biosektor expandiert weiterhin, da APEDA für 2024–25 eine Bioproduktion von 4,39 Millionen Tonnen unter dem Nationalen Programm für Biologische Produktion (NPOP) meldete, was eine breitere Versorgungsbasis für zertifizierte Produkte bietet.
Ausbau der Kräuterproduktion in kontrollierten Umgebungen
Der Ausbau der Kräuterproduktion in kontrollierten Umgebungen stärkt die Versorgungsbasis für frische Kräuter, indem er eine vorhersehbarere, ganzjährige Kultivierung mit engerer Kontrolle über Wasser, Nährstoffe und Wachstumsbedingungen ermöglicht. Das Frontier Tech Repository von NITI Aayog hebt die KI-gestützten Hydroponikanlagen von Krop AI hervor, die zum Anbau von Kulturen wie Basilikum und Petersilie eingesetzt werden und eine Reduzierung des Wasserverbrauchs um 95 % sowie eine Senkung der Betriebskosten um 50 % im Vergleich zur konventionellen Landwirtschaft demonstriert haben. Die Plattform nutzt auch containerbasierte Systeme, die von kleinen und mittleren Agrarunternehmern eingesetzt werden können und die Entwicklung lokalisierter Produktionsmodelle unterstützen. Darüber hinaus berichtete NITI Aayog im Juli 2026, dass Brio Hydroponics mehr als 150 Hydroponikprojekte abgeschlossen und einen großen Hydroponikpark in Gujarat eröffnet hatte, was darauf hindeutet, dass die Produktion in kontrollierten Umgebungen über isolierte Pilotbetriebe hinaus zu größerer kommerzieller Infrastruktur übergeht. Diese Entwicklungen unterstützen den Ausbau der inländischen, technologiegestützten Kräuterproduktion und können die Verfügbarkeit und Konsistenz von Premium-Kräutern wie Basilikum, Petersilie und anderen Blattgemüsekulturen im indischen Markt für frische Kräuter verbessern.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Kurze Haltbarkeit und Nachernteverluste | -1.5% | National, besonders ausgeprägt in Uttar Pradesh, Bihar, Odisha, Madhya Pradesh und Rajasthan | Kurzfristig (≤ 2 Jahre) |
| Fragmentierte Qualität auf Betriebsebene und Kühlkettenausführung | -1.0% | National, am stärksten in nicht-metropolitanen Beschaffungszonen | Mittelfristig (2–4 Jahre) |
| Hohe Stückkosten des geschützten Anbaus | -0.7% | Karnataka, Maharashtra und Gujarat | Mittelfristig (2–4 Jahre) |
| Begrenzte Zahlungsbereitschaft der Verbraucher außerhalb der Metropolmärkte | -0.4% | Nagpur, Jaipur, Indore, Coimbatore, Madurai; ländliche Gebiete von Uttar Pradesh, Bihar und Rajasthan | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Kurze Haltbarkeit und Nachernteverluste
Frische Kräuter haben eine kurze kommerziell verwertbare Haltbarkeit, was Vorkühlung, geeignete Verpackung und temperaturkontrollierten Transport nach der Ernte wichtig macht. Dies stellt eine besondere Herausforderung in Indien dar, wo fragmentierte Produktion und mehrfache Übergaben in der Lieferkette das Risiko von Qualitätsverschlechterungen erhöhen können, bevor die Produkte Einzel- und Gastronomieeinkäufer erreichen. Staatliche Investitionen erweitern die Kühlkettenkapazität, aber die Infrastruktur bleibt ungleichmäßig. Das Ministerium für Lebensmittelverarbeitungsindustrien (MoFPI) meldete 397 genehmigte Projekte für integrierte Kühlketten- und Mehrwertinfrastruktur im Rahmen des Pradhan Mantri Kisan SAMPADA Yojana (PMKSY), von denen 286 bis Februar 2025 abgeschlossen worden waren. Diese abgeschlossenen Projekte hatten eine Konservierungskapazität von 25,39 Lakh Tonnen geschaffen[3]. Der weitere Ausbau der Kühlketteninfrastruktur zeigt Fortschritte bei der Reduzierung von Nachernteverlusten, aber kleinere Kräuterlieferanten können nach wie vor Schwierigkeiten haben, auf effiziente Vorkühl-, Lager- und Kühlverteilungsnetze zuzugreifen. Infolgedessen können kurze Haltbarkeit und Nacherntequalitätsverluste die Verschwendung erhöhen, die Lieferantenmargen verringern und es schwieriger machen, die konsistenten wöchentlichen Lieferungen aufrechtzuerhalten, die von organisierten Einzel- und Gastronomieeinkäufern im indischen Markt für frische Kräuter gefordert werden.
Fragmentierte Qualität auf Betriebsebene und Kühlkettenausführung
Fragmentierte Produktion auf Betriebsebene und ungleichmäßige Kühlkettenausführung können die Fähigkeit indischer Frischkräuterlieferanten einschränken, die standardisierten Qualitäts- und Lieferanforderungen des organisierten Einzel- und Gastronomiehandels zu erfüllen. Laut einer 2025 im International Journal of Agriculture Extension and Social Development veröffentlichten Studie betrieben mehr als 85 % der indischen Landwirtschaftsbevölkerung kleine und marginale Betriebe, was die fragmentierte Struktur der landwirtschaftlichen Produktion verdeutlicht. Eine solche Fragmentierung kann den Zugang zu standardisierter Sortierung, Verpackung und gekühltem Transport auf der ersten Meile erschweren, was möglicherweise zu Schwankungen bei Blattgröße, Feuchtigkeitsgehalt, Verpackungsqualität und gelieferten Mengen führt. Moderne Einzel- und Gastronomieeinkäufer erfordern gleichbleibende Spezifikationen, Rückverfolgbarkeit und planmäßige Nachlieferung, während informelle Handhabung am Hoftor die Qualitätsverschlechterung erhöhen kann, bevor Kräuter in die formelle Lieferkette eintreten. Dies schafft eine zusätzliche Belastung für kleinere Erzeuger, denen dedizierte Packhaus- und Logistikinfrastruktur fehlt, was Ausschuss- und Verschwendungsrisiken erhöht und den Zugang zu höherwertigen organisierten Kanälen im indischen Markt für frische Kräuter erschwert.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
Basilikum führt beim Wert, Minze wächst am schnellstenBasilikum machte 2025 41,8 % des Marktanteils im indischen Markt für frische Kräuter aus und war damit der größte Produkttyp. Seine führende Position wird durch die Nachfrage aus dem modernen Einzelhandel, Cloud-Küchen, Restaurants sowie der italienischen und mediterranen Küche unterstützt, wo Basilikum zunehmend in standardisierten Einzelhandelspackungen und Gastronomieformaten angeboten wird. Frischer Koriander bleibt ebenfalls ein wichtiges Produkt aufgrund seiner etablierten Rolle in der indischen Haushaltsküche, während Petersilie, Schnittlauch, Oregano, Rosmarin, Thymian und andere Spezialkräuter wachsende Premium-Gastronomie- und Einzelhandelsanwendungen bedienen. Diese breite Produktbasis ermöglicht es Lieferanten, sowohl die hochvolumige kulinarische Nachfrage als auch höherwertige Spezialkanäle zu bedienen.
Minze ist der am schnellsten wachsende Produkttyp und soll zwischen 2026 und 2031 mit einem CAGR von 7,2 % expandieren. Ihr Wachstum wird durch Anwendungen unterstützt, die über den traditionellen kulinarischen Einsatz hinausgehen, einschließlich Getränke, Gesundheitsgetränke, Nahrungsergänzungsmittelprodukte und ayurvedische Zubereitungen. Die wachsende Nachfrage aus der Gastronomie und dem modernen Einzelhandel schafft auch Möglichkeiten für standardisierte, verpackte Minze, während ihre Verwendung in Getränken und zubereiteten Lebensmitteln mehrere Nachfragekanäle bietet. Die breitere Einführung von rückverfolgbaren und markierten frischen Kräutern kann die Premium-Positionierung weiter unterstützen, obwohl Lieferanten Frische, Verpackung und gleichbleibende ganzjährige Verfügbarkeit managen müssen, da Minze ein hochverderbliches Produkt bleibt.



Nach Kategorie:
Konventionelles Angebot führt, biologische Kräuter gewinnen an WertKonventionell machte 2025 86,0 % des Marktanteils im indischen Markt für frische Kräuter aus und war damit die größte Kategorie. Ihre führende Position wird durch die etablierte Größenordnung des Freilandanbaus, die breitere Verfügbarkeit und die geringeren Produktions- und Zertifizierungsanforderungen im Vergleich zum Bioangebot unterstützt. Biologische Kräuter machen den verbleibenden Anteil aus und gewinnen zunehmend an Wert in Premium-Stadteinzelhandels- und Gastronomiekanälen, wo Verbraucher größeren Wert auf Gesundheit, Umweltaspekte, Rückverfolgbarkeit und Produktionspraktiken legen. Laut einer 2025 in Sustainability veröffentlichten Studie waren Gesundheitsbedenken und Umweltbewusstsein wichtige Faktoren, die die Kaufentscheidungen für Biolebensmittel bei indischen Millennials in Karnataka beeinflussten, während das Einkommen mit der Bereitschaft verbunden war, einen Aufpreis zu zahlen. Diese Faktoren unterstützen die anhaltende Nachfrage nach differenzierten biologischen Kräutern in Metropolmärkten, obwohl Zertifizierungs- und Produktionsanforderungen das Tempo begrenzen können, mit dem konventionelle Erzeuger auf Bioproduktion umstellen.
Biologisch ist die am schnellsten wachsende Kategorie und soll zwischen 2026 und 2031 mit einem CAGR von 10,5 % expandieren. Das Wachstum wird durch das zunehmende Verbraucherinteresse an zertifizierten und rückverfolgbaren Produkten unterstützt, insbesondere bei einkommensstärkeren städtischen Verbrauchern mit besserem Zugang zum organisierten Einzelhandel. Die Zertifizierung unter Indiens Nationalem Programm für Biologische Produktion (NPOP) bietet einen anerkannten Rahmen für Bioansprüche, während konsistente Produktion und Dokumentation Lieferanten helfen können, die Anforderungen von Premium-Einzel- und Gastronomieeinkäufern zu erfüllen. Die höhere Wachstumsrate spiegelt daher den zunehmenden Wert wider, der auf zertifiziertes Angebot gelegt wird, auch wenn konventionelle Kräuter weiterhin den Großteil des Marktvolumens ausmachen.
Nach Anbaumethode:
Freilandanbau führt, Hydroponik expandiert am schnellstenDer Freilandanbau machte 2025 78,0 % des Marktanteils im indischen Markt für frische Kräuter aus und war damit die größte Anbaumethode. Seine führende Position wird durch geringere Kapitalanforderungen, etablierte Produktionspraktiken und die Eignung für den großflächigen Anbau weit verbreiteter Kräuter wie Koriander und Minze unterstützt. Der Gewächshausanbau machte 10 % des Marktes aus und bietet ein intermediäres Produktionsmodell, indem er eine größere Umgebungskontrolle als Freilandanbau bietet, ohne die vollständigen Infrastrukturanforderungen intensiverer Systeme. Der Freilandanbau bleibt daher die primäre Versorgungsbasis, insbesondere für Erzeuger, die konventionelle Einzel- und Großhandelskanäle bedienen.
Der Hydroponikanbau ist die am schnellsten wachsende Anbaumethode und soll zwischen 2026 und 2031 mit einem CAGR von 15,0 % expandieren. Sein Wachstum wird durch die Nachfrage nach konsistenterer, rückstandskontrollierter und ganzjähriger Kräuterproduktion für organisierte Einzel- und Gastronomieeinkäufer unterstützt. Laut AgroSpectrum India (2025) lancierte Brio Hydroponics im Dezember 2025 seine Frischproduktmarke Vexotics, mit Produkten, die mit Einzelhandelskanälen wie Reliance Fresh und BigBasket verknüpft sind. Dies veranschaulicht, wie Hydroponikbetreiber zunehmend kontrollierten Anbau mit markengebundenem Einzelhandelsvertrieb kombinieren. Aeroponik- und vertikale Innenanlagen bieten auch Alternativen für Spezialkräuter, bei denen kontrollierte Wachstumsbedingungen und die Nähe zur Premium-Stadtnachfrage ihre höheren Betriebsanforderungen unterstützen können.
Nach Endverbraucher:
Lebensmitteleinzelhandel führt, Gastronomie wächst am schnellstenDer Lebensmitteleinzelhandel machte 2025 48,5 % des Marktanteils im indischen Markt für frische Kräuter aus und war damit das größte Endverbrauchersegment. Seine führende Position wird durch Supermärkte, Verbrauchermärkte, moderne Lebensmittelgeschäfte und Quick-Commerce-Plattformen unterstützt, wo frische Kräuter zunehmend als standardisierte, markierte und verpackte Produkte verkauft werden. Kühlketteninfrastruktur und verbesserte Distribution ermöglichen es Einzelhändlern, Kräuter in Formaten wie vorgewaschenem Verpackungsgut und portionierten Produkten anzubieten, während die etablierte Haushaltsnachfrage nach Koriander, Minze, Basilikum und Petersilie eine breite Verbraucherbasis bietet. Gastronomie, Lebensmittelverarbeitung und Nahrungsergänzungsmittelanwendungen ergänzen die Einzelhandelsnachfrage, indem sie zusätzliche Kanäle für frische und verarbeitete Kräuterprodukte schaffen.
Die Gastronomie ist das am schnellsten wachsende Endverbrauchersegment und soll zwischen 2026 und 2031 mit einem CAGR von 8,2 % expandieren. Das Wachstum wird durch expandierende Restaurants, Cloud-Küchen, Hotels, Cateringunternehmen und internationale Küchenformate unterstützt, die eine regelmäßige Nachlieferung von Kräutern in gleichbleibenden Mengen und Qualität erfordern. Gastronomiebetreiber sind auch zunehmend auf standardisierte Zutaten angewiesen, um die Menükonsistenz über Standorte hinweg aufrechtzuerhalten, was die Nachfrage nach zuverlässigen Lieferanten mit geeigneten Handhabungs- und Lieferfähigkeiten unterstützt. Lebensmittelverarbeitungs- und Nahrungsergänzungsmittelanwendungen bieten zusätzliche Wachstumsmöglichkeiten durch Produkte wie kochfertige Mahlzeiten, Chutneys, Kräutergetränke und botanische Formulierungen, was Lieferanten ermutigt, sich über den Haushaltseinzelhandel hinaus zu diversifizieren und dabei Rückverfolgbarkeit und Nacherntequalität aufrechtzuerhalten.

Geografische Analyse
Karnataka bleibt ein wichtiges Wachstumszentrum für den indischen Markt für frische Kräuter, unterstützt durch Bengalurus Konzentration von Premium-Hotelkäufern, organisierten Einzelhandelsketten und KI-gestützten Hydroponikproduzenten. Bengaluru unterstützt dieses Wachstum durch seine Konzentration von Premium-Gastronomiebetreibern, organisierten Einzelhandelsketten, Cloud-Küchen und Produzenten in kontrollierten Umgebungen. Der Bundesstaat profitiert auch von seiner Nähe zu einem breiteren südlichen Produktions- und Verbrauchscluster, das Tamil Nadu, Telangana und Andhra Pradesh umfasst. Laut The Hindu BusinessLine (2026) kündigte Panama Hydro-X eine Investition von INR 214 Crore (24,6 Millionen USD) in KI-gestützte Hydroponiklandwirtschaft in Moodbidri, Karnataka an, wobei die erste kommerzielle Ernte für Juni 2027 geplant ist. Diese Investitionen, kombiniert mit städtischer Nachfrage und landwirtschaftlichen Forschungskapazitäten, unterstützen Karnatakas wachsende Rolle im indischen Markt für frische Kräuter.
Maharashtra profitiert von den großen Verbrauchszentren Mumbai und Pune, wo organisierter Einzelhandel, Cloud-Küchen, Restaurants und Premium-Gastronomiebetreiber eine Nachfrage nach konsistenter Frischkräuterversorgung schaffen. Laut The Tribune im Jahr 2026 setzte die United States International Development Finance Corporation (DFC) im April 2026 eine anfängliche Investition von INR 90 Crore (10,3 Millionen USD) in Nutrifresh Farm Tech ein und unterstützte damit die Infrastruktur für den Anbau in kontrollierten Umgebungen in der Nähe von Pune. Gujarat kombiniert landwirtschaftliche Produktion mit aufkommender Aktivität im Bereich kontrollierter Umgebungen und markengebundenem Einzelhandel, während Tamil Nadu von Chennais organisierter Einzel- und Gastronomiebasis profitiert. Diese Bundesstaaten bieten daher unterschiedliche Kombinationen aus Produktionskapazität, städtischer Nachfrage und Investitionen in kontrollierte Umgebungen innerhalb des indischen Marktes für frische Kräuter.
In allen Bundesstaaten bleibt die Lieferkettenausführung ein wichtiger Faktor, da organisierte Einkäufer gleichbleibende Qualitätsstufen, standardisierte Verpackung, Rückstandskonformität, Rückverfolgbarkeit und pünktliche Lieferung erfordern. Dies schafft Möglichkeiten für Erzeuger und Lieferanten mit koordinierten Sammel-, Packhaus- und Kühlkettensystemen, die die Produktion auf Betriebsebene mit Metropolmärkten verbinden können. Die Premium-Kräuternachfrage bleibt auf große Stadtzentren konzentriert, während die Expansion in breitere Märkte von der Erschwinglichkeit, der Verteilungsinfrastruktur und der Fähigkeit abhängt, die Produktqualität während des Transports aufrechtzuerhalten. Das geografische Wachstum im indischen Markt für frische Kräuter wird daher nicht nur von der Anbaukapazität abhängen, sondern auch von der Effizienz, mit der regionale Produktionsnetzwerke Erzeuger mit qualitätsbewussten Einzel- und Gastronomieeinkäufern verbinden.
Wettbewerbslandschaft
Marktkonzentration
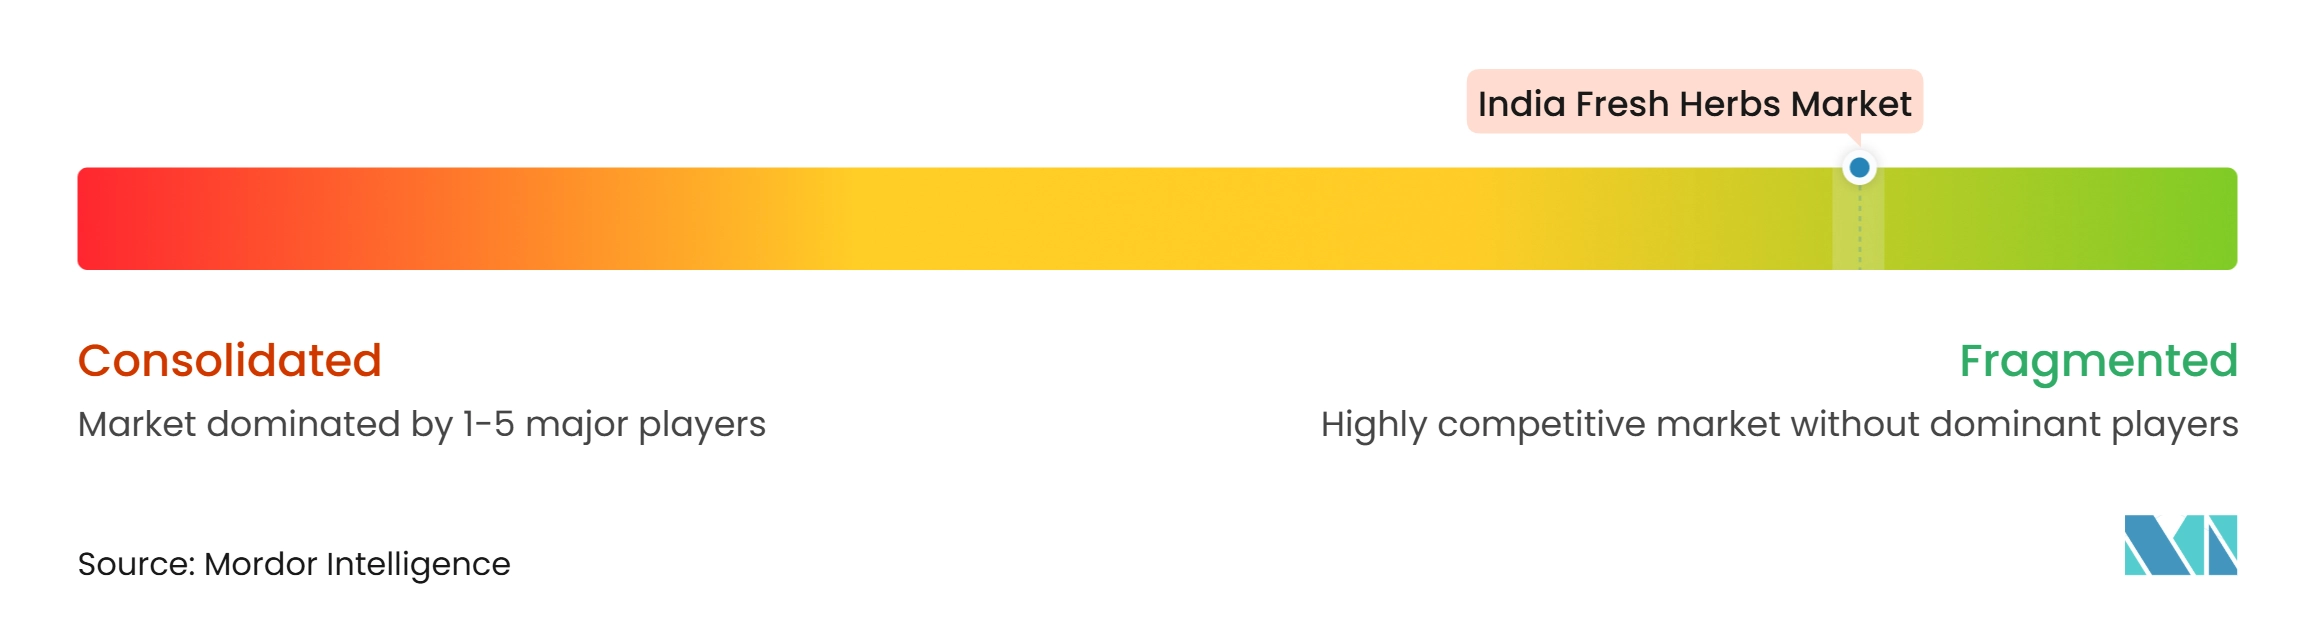
Der indische Markt für frische Kräuter ist stark fragmentiert, wobei Namdhari Agro-Fresh Private Limited, GreenTokri Farms Private Limited, Bhoomi Crop Ventures Private Limited, Green Earth Fresh Produce Private Limited und Simply Fresh Private Limited im Jahr 2025 die wichtigsten Marktteilnehmer darstellen. Der Wettbewerb erstreckt sich über konventionellen Anbau, Hydroponikproduktion, markengebundenen Frischprodukteinzelhandel und integrierte Farm-to-Market-Versorgungsmodelle. Namdhari Agro-Fresh Private Limited ist in den Bereichen Anbau, Packhausverarbeitung und Frischproduktvertrieb tätig, während GreenTokri Farms Private Limited, Bhoomi Crop Ventures Private Limited und Simply Fresh Private Limited durch kontrollierten Anbau und Premium-Frischproduktangebote konkurrieren. Green Earth Fresh Produce Private Limited ist ebenfalls im organisierten Frischproduktangebot tätig, während kleinere Erzeuger, Aggregatoren und regionale Distributoren einen erheblichen Anteil des Angebots ausmachen. Die fragmentierte Struktur macht Anbaumaßstab, Produktkonsistenz, Nacherntehandhabung und Zugang zu organisierten Einzel- und Gastronomieeinkäufern zu wichtigen Wettbewerbsbereichen.
Die Wettbewerbsdifferenzierung verlagert sich zunehmend auf ganzjährige Verfügbarkeit, rückstandskontrollierte Produktion, Rückverfolgbarkeit, Verpackung und Lieferkettenzuverlässigkeit. Hydroponik- und Produzenten in kontrollierten Umgebungen können sich durch konsistentere Produktionsbedingungen und vorhersehbare Ergebnisse differenzieren, während integrierte Erzeuger Anbau mit Sortierung, Verpackung und Distribution kombinieren können. Das integrierte Betriebsmodell von Namdhari Agro-Fresh Private Limited veranschaulicht die Bedeutung der Verbindung von Produktion mit nachgelagerter Handhabung und Einzelhandelsvertrieb. GreenTokri Farms Private Limited, Bhoomi Crop Ventures Private Limited und Simply Fresh Private Limited konkurrieren durch Premium- und technologiegestützte Produktionsmodelle, während Vertikallandwirtschaftsbetreiber wie Triton Foodworks und UrbanKisaan sich auf die Versorgung städtischer Verbraucher mit differenzierten Produkten konzentrieren. Diese Ansätze zeigen, dass der Wettbewerb über die Pflanzenproduktion hinausgeht, wobei Nachfrageprognosen, Kühlkettenausführung, Qualitätskonsistenz und direkte Beziehungen zu organisierten Einkäufern zunehmend wichtiger werden.
Der Markt bietet auch Möglichkeiten für Akteure, die fragmentierte Produktion aggregieren und standardisiertes, rückverfolgbares Angebot für Premium-Konten bereitstellen können. Hochklassige Hotels, internationale Restaurantketten, organisierte Einzelhändler und Gastronomiebetreiber erfordern gleichbleibende Qualitätsstufen, regelmäßige Lieferungen und dokumentierte Anbau- und Handhabungspraktiken, was Möglichkeiten für Unternehmen mit integrierten Farm-to-Market-Fähigkeiten schafft. Die Expansion von Handpickds Farm-Direct-Frischproduktmodell demonstriert das Potenzial für Nachfrageaggregation und koordinierte Distribution in Indiens Lieferkette für verderbliche Produkte. Akteure können sich weiter durch Schutzatmosphärenverpackung, Biozertifizierung unter dem Nationalen Programm für Biologische Produktion (NPOP) und technologiegestütztes Bestands- und Liefermanagement differenzieren. Folglich wird die Wettbewerbspositionierung im indischen Markt für frische Kräuter zunehmend durch die Fähigkeit eines Unternehmens bestimmt, zuverlässigen Anbau mit Nacherntehandhabung, Rückverfolgbarkeit, Verpackung und Zugang zu wiederkehrender städtischer Nachfrage zu kombinieren, anstatt allein durch Produktionskapazität.
Marktführer im indischen Markt für frische Kräuter
-
Namdhari Agro-Fresh Private Limited (Namdhari Seeds Private Limited)
-
GreenTokri Farms Private Limited
-
Bhoomi Crop Ventures Private Limited
-
Green Earth Fresh Produce Pvt. Ltd.
-
Simply Fresh Private Limited (Precision Farming Asia Pte. Ltd.)
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Indischer Markt für frische Kräuter Unternehmen in diesem Bericht
- Namdhari Agro-Fresh Private Limited (Namdhari Seeds Private Limited)
- GreenTokri Farms Private Limited
- Bhoomi Crop Ventures Private Limited
- Green Earth Fresh Produce Private Limited
- Simply Fresh Private Limited (Precision Farming Asia Pte. Ltd.)
- Triton Foodworks Private Limited
- Brio Retails Private Limited
- UrbanKisaan Farms Private Limited (UrbanKisaan Inc.)
- Nisarg Nirman Agro Products Private Limited
- Geo-Fresh Organic Private Limited
- Suminter India Organics Private Limited
Neueste Industrielle Entwicklungen in Indischer Markt für frische Kräuter
- August 2026: Goenka Fresh der GD Goenka Group schloss eine fünfjährige Zusammenarbeit mit Roseate Hotels & Resorts ab, um deren Hotels in Delhi mit biologisch und hydroponisch angebautem Erzeugnissen zu beliefern. Das Angebot umfasst frische Kräuter und Blattgemüse, mit geplanten Lieferungen zwei- bis dreimal pro Woche an Roseate House, Aerocity und The Roseate New Delhi, sowie einer geplanten Erweiterung auf das bevorstehende Jewar Airport-Objekt der Gruppe.
- Dezember 2025: Das Howrah Krishi Vigyan Kendra unter ICAR-ATARI lancierte ein kostengünstiges Hydroponikproduktionssystem für den erdlosen Anbau von Blattgemüse und anderen hochwertigen Kulturen.
- Dezember 2025: Die Brio Group lancierte Vexotics, eine Agrar-Einzelhandelsmarke, die frische Kräuter, Blattgemüse, Microgreens und Rankgemüse über Online- und Offline-Kanäle anbietet. Die Marke kooperierte mit Reliance Fresh und BigBasket und eröffnete ein Flaggschiff-Geschäft in Bopal, Ahmedabad. Brio kündigte außerdem Pläne an, Vexotics bis März 2027 auf 100 Geschäfte in ganz Indien auszuweiten und damit einen markengebundenen Einzelhandelskanal für hydroponisch produzierte frische Kräuter zu schaffen.
Berichtsumfang des indischen Marktes für frische Kräuter
Frische Kräuter beziehen sich auf essbare Blatt- oder zarte Pflanzenteile, die in ihrem frischen, unverarbeiteten Zustand für kulinarische, gastronomische und lebensmittelverarbeitende Anwendungen geerntet und verkauft werden. Sie werden hauptsächlich verwendet, um Lebensmitteln Geschmack, Aroma, Farbe und Garnitur hinzuzufügen, anstatt als primäre Kalorienquelle zu dienen.
Der Bericht über den indischen Markt für frische Kräuter ist segmentiert nach Produkttyp (Basilikum, Koriander, Minze und weitere), nach Kategorie (Konventionell und Biologisch), nach Anbaumethode (Freilandanbau, Gewächshausanbau und weitere) und nach Endverbraucher (Gastronomie, Lebensmitteleinzelhandel und weitere). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Basilikum |
| Koriander |
| Minze |
| Petersilie |
| Schnittlauch |
| Oregano |
| Rosmarin |
| Thymian |
| Salbei |
| Dill |
| Sonstige frische Kräuter |
| Konventionell |
| Biologisch |
| Freilandanbau |
| Gewächshausanbau |
| Hydroponikanbau |
| Aeroponikanbau |
| Vertikaler Innenanbau |
| Gastronomie |
| Lebensmitteleinzelhandel |
| Lebensmittelverarbeitung |
| Pharmazeutische und Nahrungsergänzungsmittelanwendungen |
| Sonstige |
| Nach Produkttyp | Basilikum |
| Koriander | |
| Minze | |
| Petersilie | |
| Schnittlauch | |
| Oregano | |
| Rosmarin | |
| Thymian | |
| Salbei | |
| Dill | |
| Sonstige frische Kräuter | |
| Nach Kategorie | Konventionell |
| Biologisch | |
| Nach Anbaumethode | Freilandanbau |
| Gewächshausanbau | |
| Hydroponikanbau | |
| Aeroponikanbau | |
| Vertikaler Innenanbau | |
| Nach Endverbraucher | Gastronomie |
| Lebensmitteleinzelhandel | |
| Lebensmittelverarbeitung | |
| Pharmazeutische und Nahrungsergänzungsmittelanwendungen | |
| Sonstige |
Im Bericht beantwortete Schlüsselfragen
Wie hoch ist die Bewertung von frischen Kräutern in Indien?
Der Markt wird im Jahr 2026 auf 144,75 Millionen USD geschätzt und soll bis 2031 bei einem CAGR von 5,85 % 192,34 Millionen USD erreichen.
Welches Produkt führt beim Verkauf von frischen Kräutern in Indien?
Basilikum führte den Produktverkauf mit einem Anteil von 41,8 % im Jahr 2025 an, während Minze zwischen 2026 und 2031 voraussichtlich den schnellsten Produkt-CAGR von 7,2 % verzeichnen wird.
Welcher Endverbraucher wächst bei frischen Kräutern in Indien am schnellsten?
Die Gastronomie soll zwischen 2026 und 2031 mit einem CAGR von 8,2 % wachsen, unterstützt durch Cloud-Küchen und breitere internationale Speisekarten.
Was sind die wichtigsten Hindernisse für Frischkräuterlieferanten?
Kurze Haltbarkeit, Nachernteverluste, fragmentierte Qualität auf Betriebsebene, hohe Kosten für geschützten Anbau und geringere Preisakzeptanz außerhalb von Metropolgebieten sind die wichtigsten Hindernisse.