
インド フレッシュハーブ市場規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
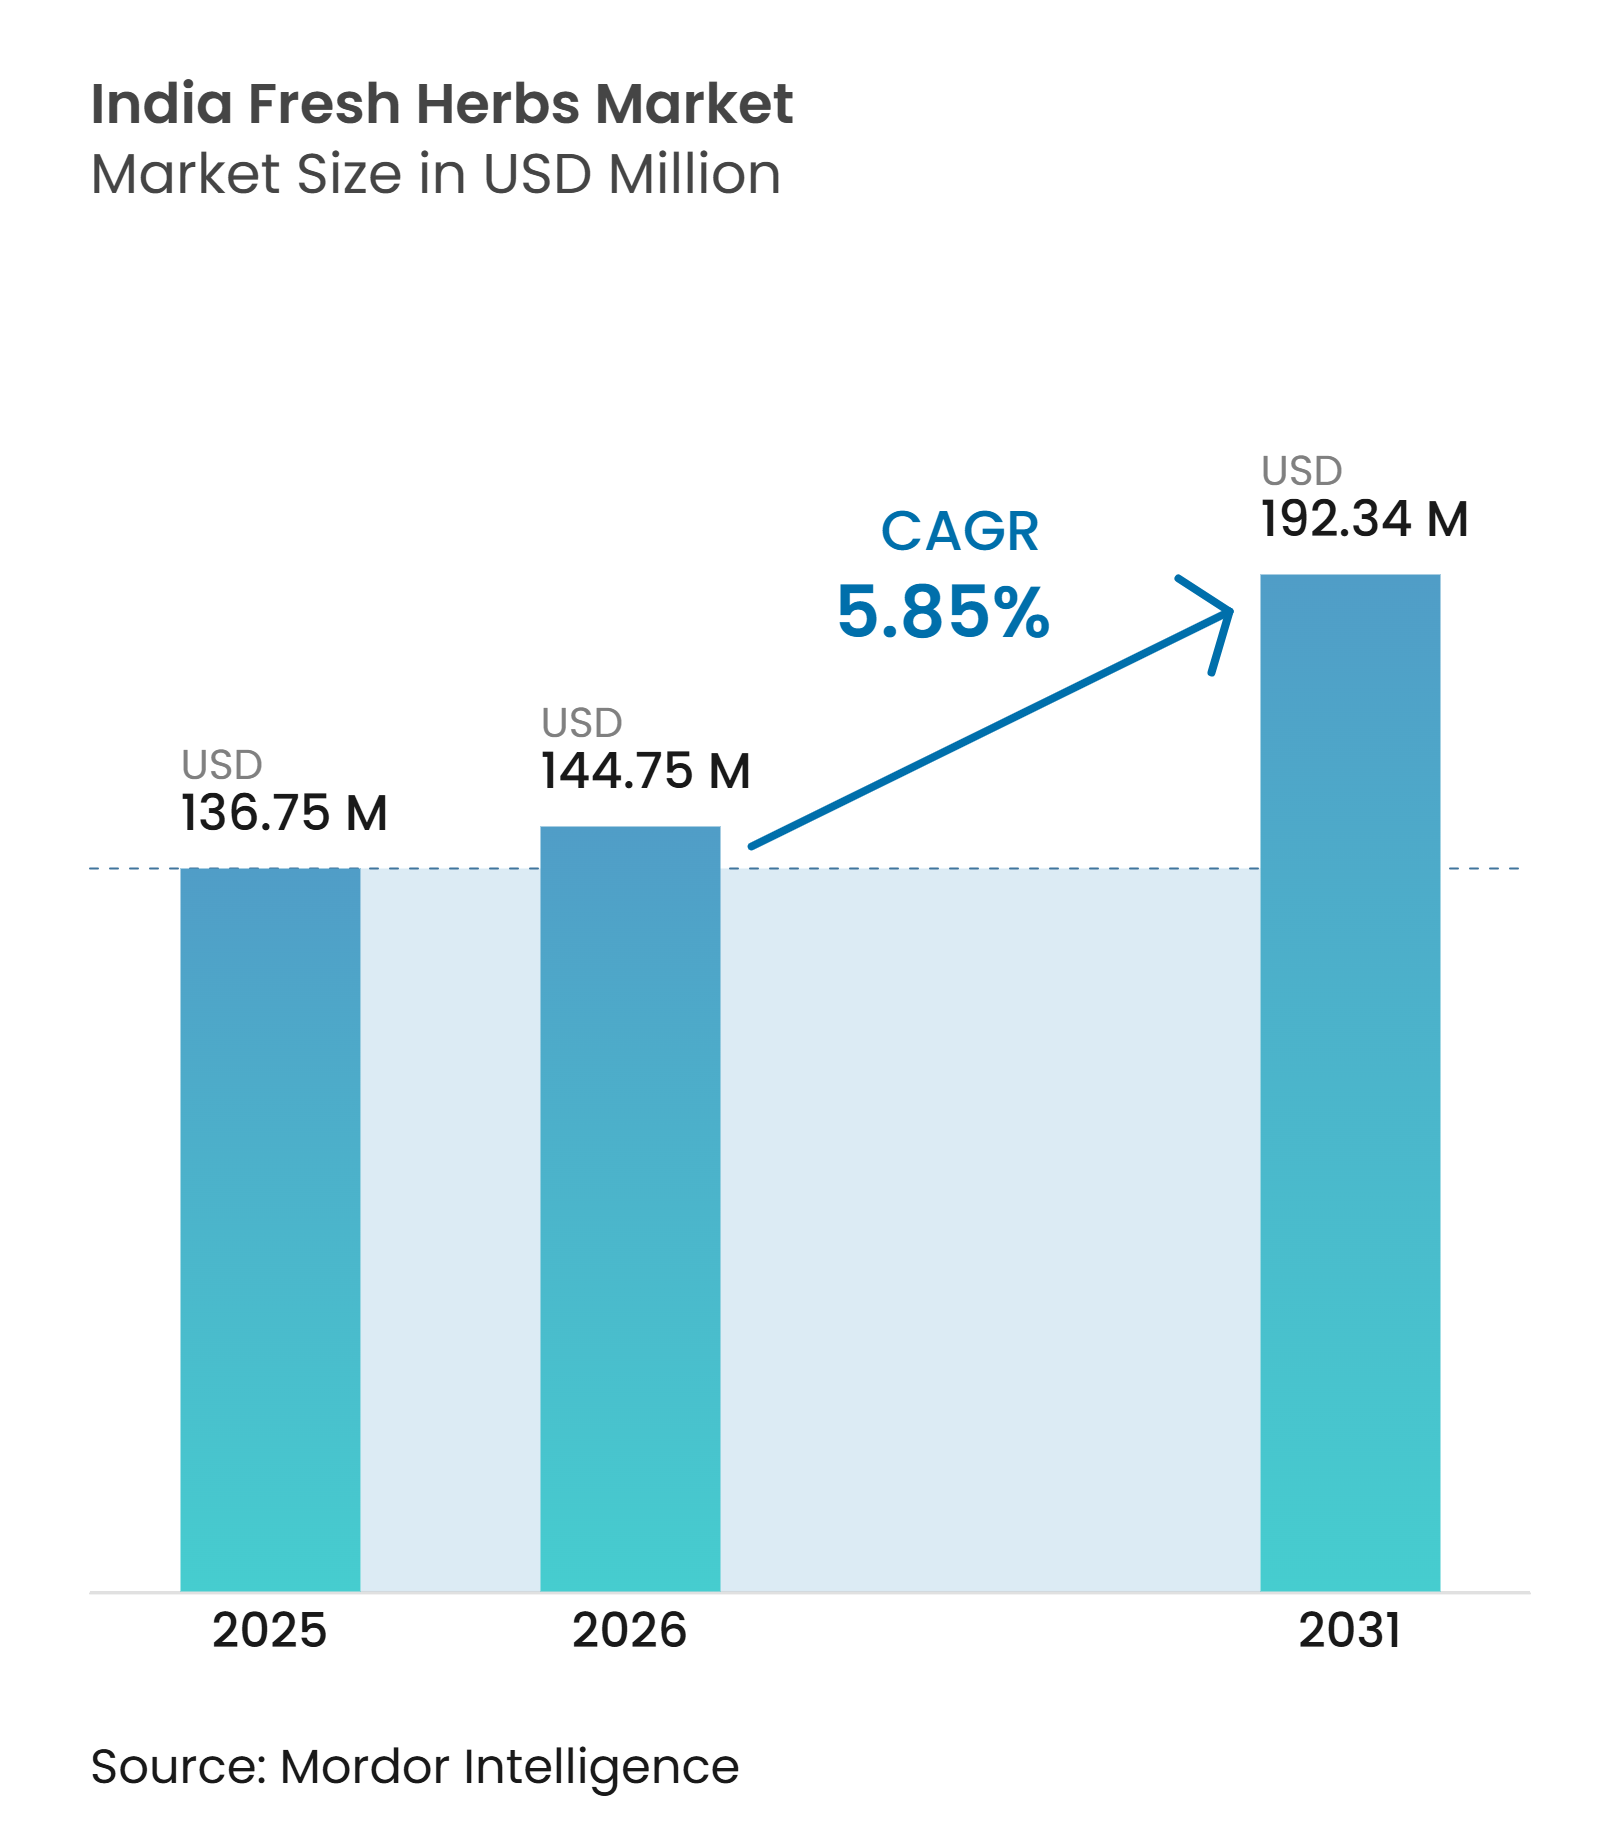
| 基準年の市場規模 (2025) | 136.75 百万米ドル |
| 市場規模 (2026) | 144.75 百万米ドル |
| 市場規模 (2031) | 192.34 百万米ドル |
| 成長率 (2026 - 2031) | 5.85 % |
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるインド フレッシュハーブ市場分析
インド フレッシュハーブ市場は2025年に136.75 ミリオン 米ドルと評価され、2026年の144.75 ミリオン 米ドルから2031年には192.34 ミリオン 米ドルへと、予測期間(2026年~2031年)においてCAGR 5.85%で成長する見込みです。市場は、ばら売り・ノーブランド販売から包装済み・トレーサブル製品へとシフトしており、特に大都市圏およびティア1都市においてその傾向が顕著です。組織化された食料品小売、オンライン生鮮農産物プラットフォーム、フードサービス事業者、プレミアムホスピタリティバイヤーが、安定した供給と一貫した製品品質への需要を牽引しています。管理環境農業(CEA)は、需要センターに近い場所での周年生産および残留農薬基準適合出荷を支援できることから、その重要性が高まっています。栽培、包装、コールドチェーン管理、直接小売流通を統合した生産者は、プレミアムチャネルへのアクセスにおいてより有利な立場にあります。市場の主な制約要因としては、収穫後廃棄、ファーストマイルのコールドチェーンカバレッジの不均一性、高い資本要件、および大都市以外での支払い意欲の低さが挙げられます。
主要レポートのポイント
- 製品タイプ別では、バジルが最大セグメントであり、2025年のインド フレッシュハーブ市場シェアの41.8%を占めました。一方、ミントは最も成長が速いセグメントであり、2026年から2031年にかけてCAGR 7.2%で拡大する見込みです。
- カテゴリー別では、慣行栽培が最大セグメントであり、2025年のインド フレッシュハーブ市場規模の86.0%を占めました。一方、有機栽培は最も成長が速いセグメントであり、2026年から2031年にかけてCAGR 10.5%で拡大する見込みです。
- 栽培方法別では、露地栽培が最大セグメントであり、2025年の市場シェアの78.0%を占めました。一方、水耕栽培は最も成長が速いセグメントであり、2026年から2031年にかけてCAGR 15.0%で拡大する見込みです。
- エンドユーザー別では、食品小売が最大セグメントであり、2025年の市場シェアの48.5%を占めました。一方、フードサービスは最も成長が速いセグメントであり、2026年から2031年にかけてCAGR 8.2%で拡大する見込みです。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | CAGR予測への影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 組織化された小売およびオンライン生鮮農産物アクセスの拡大 | +1.5% | 全国規模、特にベンガルール、ムンバイ、プネー、チェンナイでの早期成長 | 短期(2年以内) |
| フードサービス、クラウドキッチン、国際料理の成長 | +1.3% | 全国規模、大都市圏およびティア1都市に集中 | 短期(2年以内) |
| 有機・生きたハーブおよびスペシャルティハーブのプレミアム化 | +0.9% | 全国規模、大都市圏の都市中心部が主導 | 中期(2〜4年) |
| 管理環境ハーブ生産の拡大 | +0.8% | カルナータカ州、マハーラーシュトラ州、グジャラート州 | 中期(2〜4年) |
| ファームトゥホームプラットフォームを通じた需要予測 | +0.4% | 全国規模、ベンガルール、ハイデラバード、デリー首都圏(NCR)に集中 | 中期(2〜4年) |
| プレミアムホスピタリティバイヤー向けの残留農薬フリーかつ周年供給 | +0.3% | 全国規模、ベンガルール、ムンバイ、デリーNCRに集中 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
組織化された小売およびオンライン生鮮農産物アクセスの拡大
インドにおける有機・スペシャルティフレッシュハーブへの需要は、認証有機生産の拡大、政府支援による認証制度、および組織化された国内外市場へのアクセス向上によって支えられています。農業加工食品輸出振興庁(APEDA)は、2024〜25年度においてインドの有機認証農地面積が225万ヘクタールに達し、認証有機農場の生産量が439万メトリックトンに達したと報告しています[1]。認証出荷物には薬用・芳香植物、スパイス・調味料、果物、野菜が含まれており、スペシャルティハーブサプライヤーにとって関連する生産・認証インフラを提供しています。政府の支援も供給基盤を強化しています。2025年12月、農業・農民福祉省は、パランパラガット・クリシ・ビカス・ヨジャナ(PKVY)が3年間にわたり1ヘクタール当たり31,500インドルピーを提供し、有機投入材とマーケティングへの支援を含むと報告しており、2025年10月時点でカルナータカ州では同スキームの下で49,100ヘクタールがカバーされています。フレッシュハーブにとって、これらの動向は有機認証、トレーサビリティ、特殊品種による差別化を支援するとともに、認証供給の拡大が組織化された小売・輸出チャネルを通じた入手可能性の向上につながる可能性があります。このカテゴリーが発展するにつれ、生産者は有機価格プレミアムのみに依存するのではく、認証と一貫した品質、効率的な生産、信頼性の高い周年供給、適切な包装を組み合わせる必要があります。
フードサービス、クラウドキッチン、国際料理の成長
フードサービス、クラウドキッチン、国際料理の成長は、一貫した品質・数量・納品スケジュールで供給できるフレッシュハーブへの需要を強化しています。レストラン、ホテル、機関向けフードサービス事業者、クイックサービスレストラン、クラウドキッチンは、インド料理、イタリア料理、タイ料理、その他の国際料理においてバジル、シラントロ、ミント、パセリなどのハーブを使用する機会が増えています。組織化されたフードサービスの拡大は、標準化されたメニューや大量調理オペレーションに組み込める、洗浄済み・小分け・包装済みハーブへの需要も支えています。このシフトにより、インド フレッシュハーブ市場においてフードサービスバイヤーにサービスを提供するサプライヤーにとって、信頼性の高い調達、一貫した仕様、効率的なコールドチェーン管理がますます重要になっています。また、予測可能な補充と周年供給がメニューの一貫性維持に重要なフードサービスバイヤーとの長期的な関係構築をサプライヤーに促しています。
有機・生きたハーブおよびスペシャルティハーブのプレミアム化
有機・生きたハーブおよびスペシャルティハーブのプレミアム化は、特に都市部消費者の間で、より健康的で差別化された生鮮農産物オプションへの消費者関心の高まりによって支えられています。農業加工食品輸出振興庁(APEDA)が委託した2024〜25年度の調査では、調査対象消費者の66%が包装上のロゴや認証などの有機真正性指標を求めており、半数以上が有機製品のメリットはより高い価格を正当化すると回答しました。また、回答者の79%が将来の食料品購入において有機製品の割合を増やす意向があることも明らかになりました[2]。これにより、大都市圏の小売・フードサービスチャネルにおいて、認証有機・残留農薬フリー・生きたハーブおよびスペシャルティハーブの機会が生まれており、トレーサビリティ、生産方法、鮮度、製品差別化がプレミアムポジショニングを支援できます。インドの認証有機セクターも拡大を続けており、APEDAは2024〜25年度のNPOP下での有機農場生産量が439万メトリックトンに達したと報告しており、認証製品のより広い供給基盤を提供しています。
管理環境ハーブ生産の拡大
管理環境ハーブ生産の拡大は、水、栄養素、生育条件をより厳密に管理しながら、より予測可能な周年栽培を可能にすることで、フレッシュハーブの供給基盤を強化しています。NITI AayogのフロンティアテックリポジトリはKrop AIのAI対応水耕システムを取り上げており、バジルやパセリを含む作物の栽培に使用され、従来農業と比較して水使用量95%削減、運営コスト50%削減を実証しています。このプラットフォームはコンテナベースのシステムも使用しており、中小規模の農業起業家が導入できるため、地域密着型生産モデルの発展を支援しています。さらに、NITI Aayogは2026年7月に、Brio Hydroponicsが150件以上の水耕プロジェクトを完了し、グジャラート州に大規模な水耕パークを開設したと報告しており、管理環境生産が孤立したパイロット農場を超えてより大規模な商業インフラへと移行していることを示しています。これらの動向は、国内の技術対応ハーブ生産の拡大を支援し、インド フレッシュハーブ市場においてバジル、パセリ、その他の葉物作物などのプレミアムハーブの入手可能性と一貫性を向上させる可能性があります。
抑制要因の影響分析*
| 抑制要因 | CAGR予測への影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 短い賞味期限と収穫後廃棄 | -1.5% | 全国規模、ウッタル・プラデーシュ州、ビハール州、オディシャ州、マディヤ・プラデーシュ州、ラジャスタン州で深刻 | 短期(2年以内) |
| 農場レベルの品質とコールドチェーン実行の断片化 | -1.0% | 全国規模、非大都市圏の調達ゾーンで最も深刻 | 中期(2〜4年) |
| 保護栽培の高いユニットエコノミクス | -0.7% | カルナータカ州、マハーラーシュトラ州、グジャラート州 | 中期(2〜4年) |
| 大都市圏以外での消費者の限られた支払い意欲 | -0.4% | ナーグプル、ジャイプール、インドール、コインバトール、マドゥライ;ウッタル・プラデーシュ州、ビハール州、ラジャスタン州の農村地帯 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
短い賞味期限と収穫後廃棄
フレッシュハーブは商業的に有効な賞味期限が短いため、収穫後の予冷、適切な包装、温度管理された輸送が重要です。これは、断片化した生産と複数のサプライチェーンの受け渡しが製品の小売・フードサービスバイヤーへの到達前に品質劣化リスクを高めるインドにおいて特有の課題をもたらします。政府投資によりコールドチェーン能力は拡大していますが、インフラは依然として不均一です。食品加工産業省(MoFPI)は、2025年2月時点でプラダン・マントリ・キサン・SAMPADA・ヨジャナ(PMKSY)の下で397件の統合コールドチェーンおよび付加価値インフラプロジェクトが承認され、うち286件が完了したと報告しています。これらの完了プロジェクトにより25.39ラック・メトリックトンの保存能力が創出されました[3]。コールドチェーンインフラの継続的な拡大は収穫後損失削減における進展を示していますが、小規模なハーブサプライヤーは効率的な予冷、保管、冷蔵流通ネットワークへのアクセスに依然として困難を抱える可能性があります。その結果、短い賞味期限と収穫後劣化は廃棄を増加させ、サプライヤーのマージンを圧迫し、インド フレッシュハーブ市場において組織化された小売・フードサービス顧客が求める一貫した週次納品の維持をより困難にする可能性があります。
農場レベルの品質とコールドチェーン実行の断片化
農場レベルの生産の断片化とコールドチェーン実行の不均一性は、インドのフレッシュハーブサプライヤーが組織化された小売・フードサービスチャネルの標準化された品質・納品要件を満たす能力を制限する可能性があります。国際農業普及・社会開発ジャーナルに2025年に掲載された研究によると、インドの農業人口の85%以上が小規模・限界農地を経営しており、農業生産の断片化した構造を浮き彫りにしています。このような断片化は、標準化されたグレーディング、包装、冷蔵ファーストマイル輸送へのアクセスをより困難にし、葉のサイズ、水分レベル、包装品質、納品量のばらつきをもたらす可能性があります。現代の小売・フードサービスバイヤーは一貫した仕様、トレーサビリティ、定期的な補充を求めており、一方で非公式な農場ゲート取り扱いはハーブが正式なサプライチェーンに入る前の劣化を増加させる可能性があります。これにより、専用のパックハウスと物流インフラを持たない小規模農家にとって追加的な負担が生じ、廃棄リスクが高まり、インド フレッシュハーブ市場において高付加価値の組織化チャネルへのアクセスがより困難になります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
バジルが価値をリード、ミントが最速成長バジルは2025年のインド フレッシュハーブ市場シェアの41.8%を占め、最大の製品タイプとなりました。その主導的地位は、現代小売、クラウドキッチン、レストラン、イタリア料理・地中海料理からの需要によって支えられており、バジルは標準化された小売パックおよびフードサービスフォーマットで供給されることが増えています。フレッシュシラントロとコリアンダーも、インドの家庭料理における確立された役割から引き続き重要な製品であり、パセリ、チャイブ、オレガノ、ローズマリー、タイム、その他のスペシャルティハーブは成長するプレミアムホスピタリティおよび組織化小売用途に対応しています。この幅広い製品基盤により、サプライヤーは大量の料理需要と高付加価値のスペシャルティチャネルの両方に対応できます。
ミントは最も成長が速い製品タイプであり、2026年から2031年にかけてCAGR 7.2%で拡大する見込みです。その成長は、飲料、健康飲料、ニュートラシューティカル製品、アーユルヴェーダ製剤など、伝統的な料理用途を超えた用途の拡大によって支えられています。フードサービスと現代小売からの需要の増加も、標準化・包装済みミントの機会を生み出しており、飲料や調理済み食品への使用が複数の需要チャネルを提供しています。トレーサブルでブランド化されたフレッシュハーブのより広い採用はプレミアムポジショニングをさらに支援できますが、ミントは依然として非常に傷みやすい製品であるため、サプライヤーは鮮度、包装、一貫した周年供給を管理する必要があります。


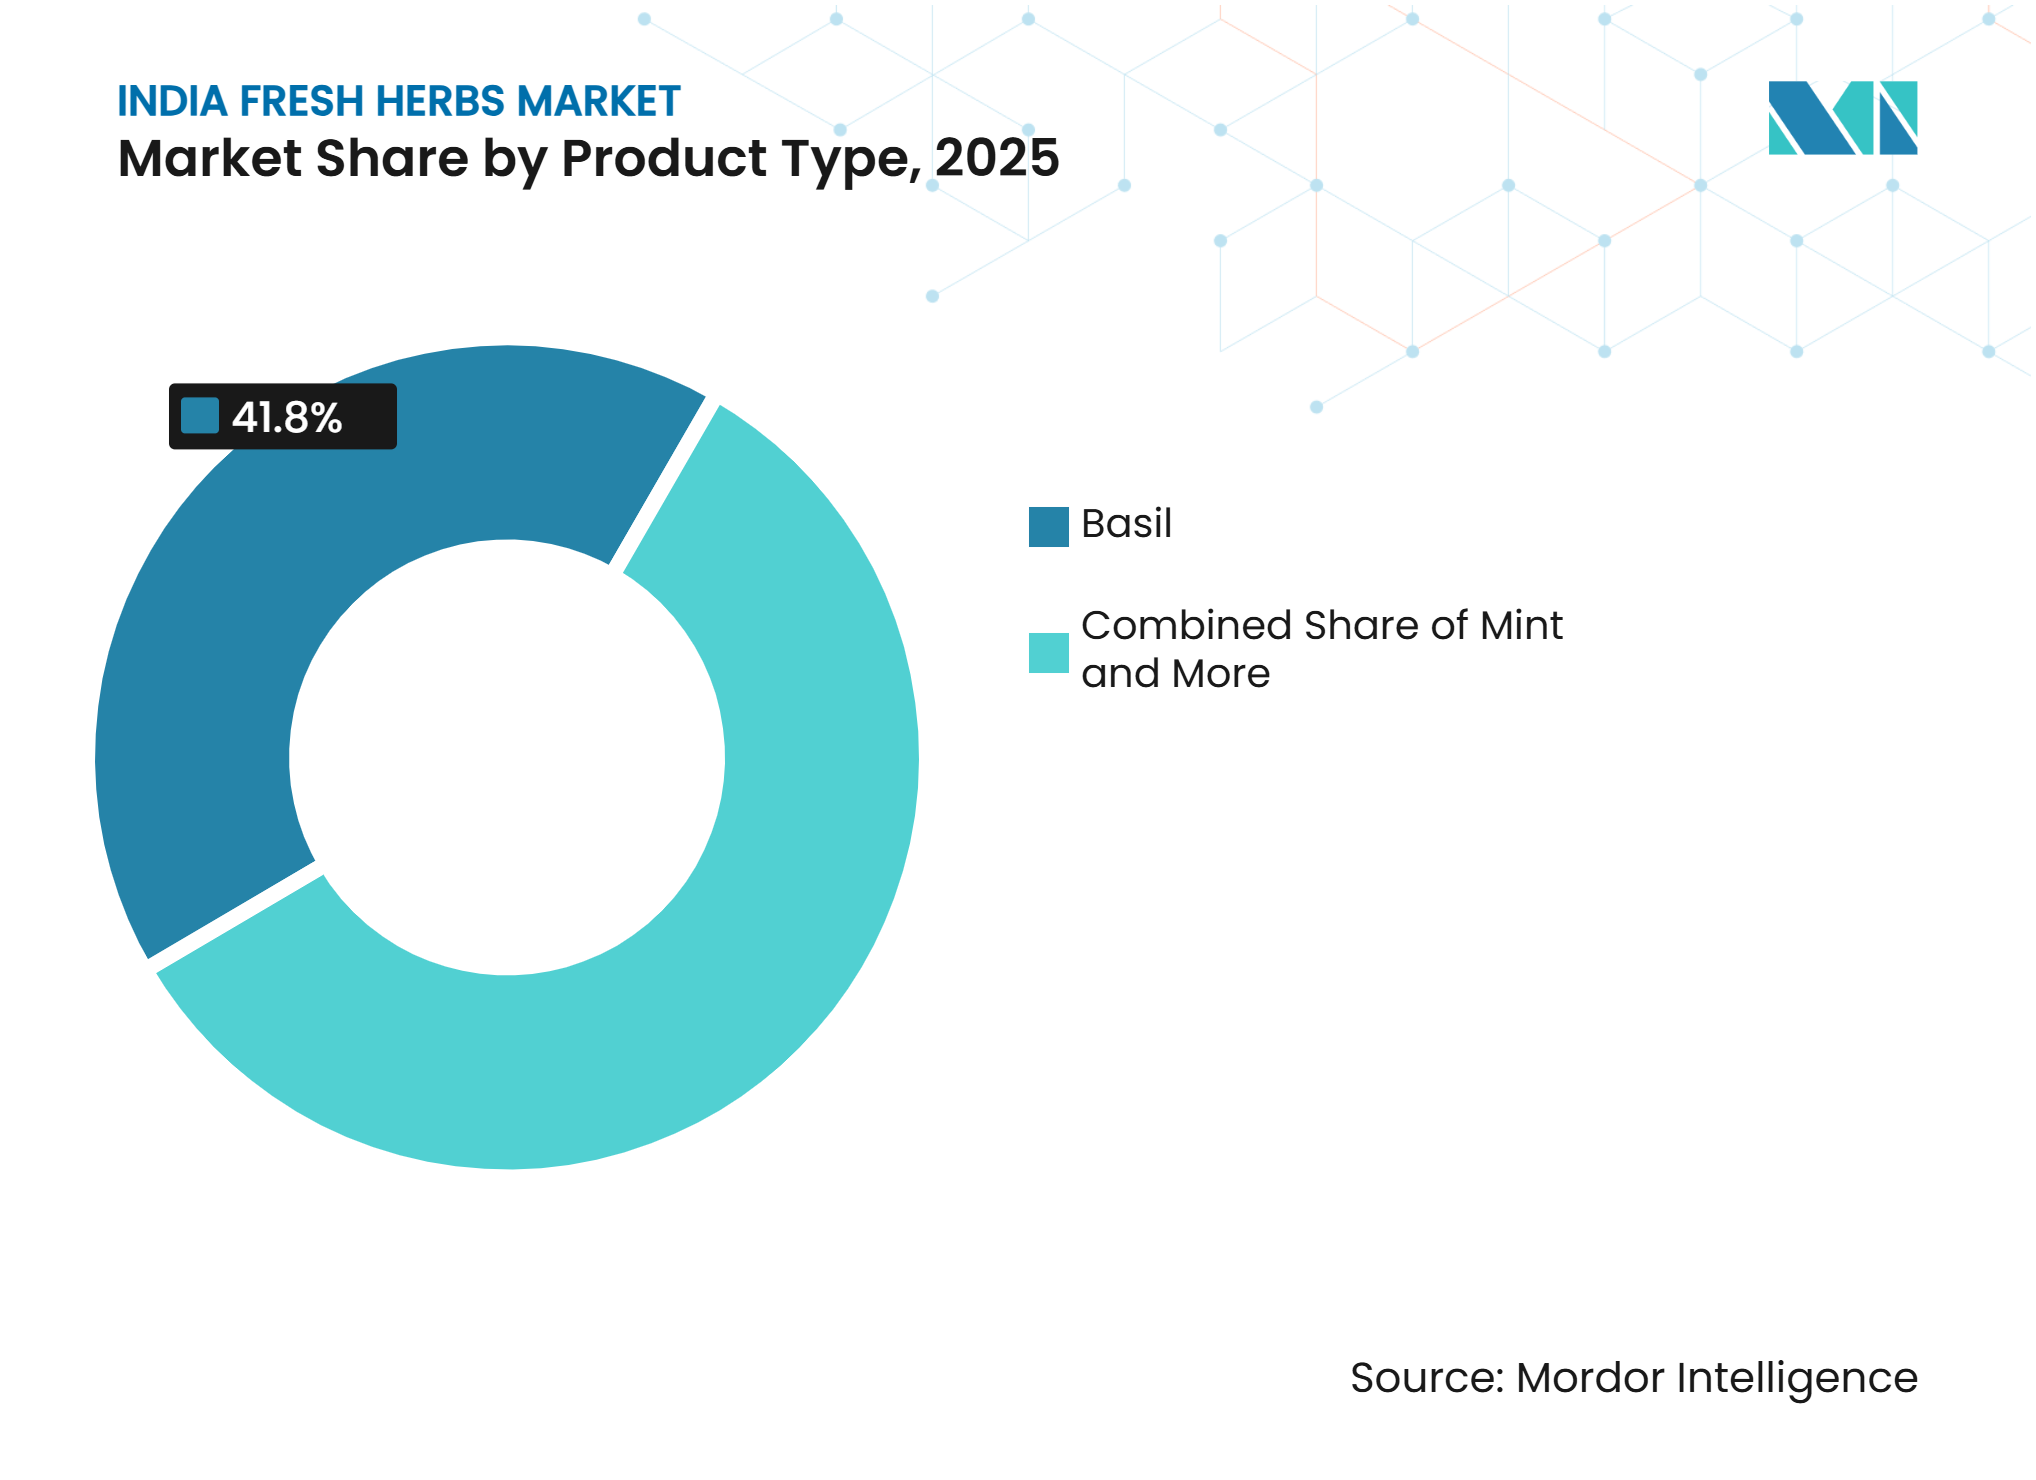
注記: 個別セグメントのシェアはレポート購入後に入手可能
カテゴリー別:
慣行栽培供給がリード、有機ハーブが価値を獲得慣行栽培は2025年のインド フレッシュハーブ市場シェアの86.0%を占め、最大のカテゴリーとなりました。その主導的地位は、露地栽培の確立されたスケール、より広い入手可能性、有機供給と比較した低い生産・認証要件によって支えられています。有機ハーブは残りのシェアを占め、消費者が健康、環境への配慮、トレーサビリティ、生産方法をより重視するプレミアム都市小売・フードービスチャネルで価値を増しています。Sustainabilityに2025年に掲載された研究によると、カルナータカ州のインドのミレニアル世代における有機食品購買決定において、健康への懸念と環境意識が主要な要因であり、収入はプレミアムを支払う意欲と関連していました。これらの要因は大都市圏市場における差別化された有機ハーブへの継続的な需要を支援しますが、認証・生産要件は慣行農家が有機生産に転換するペースを制限する可能性があります。
有機栽培は最も成長が速いカテゴリーであり、2026年から2031年にかけてCAGR 10.5%で拡大する見込みです。成長は、特に組織化された小売へのアクセスが高い高所得都市消費者の間で、認証・トレーサブル農産物への消費者関心の高まりによって支えられています。インドの国家有機生産プログラム(NPOP)の下での認証は有機主張のための認知されたフレームワークを提供し、一貫した生産と文書化はサプライヤーがプレミアム小売・フードサービスバイヤーの要件を満たすのに役立ちます。したがって、より高い成長率は、慣行ハーブが引き続き市場量の大部分を占める中でも、認証供給に置かれる価値の増大を反映しています。
栽培方法別:
露地栽培がリード、水耕栽培が最速拡大露地栽培は2025年のインド フレッシュハーブ市場シェアの78.0%を占め、最大の栽培方法となりました。その主導的地位は、低い資本要件、確立された生産慣行、シラントロやミントなど広く消費されるハーブの大規模栽培への適合性によって支えられています。温室栽培は市場の10%を占め、より集約的なシステムの完全なインフラ要件なしに露地よりも高い環境制御を提供する中間的な生産モデルを提供しています。したがって、露地生産は特に慣行小売・卸売チャネルにサービスを提供する農家にとって主要な供給基盤であり続けています。
水耕栽培は最も成長が速い栽培方法であり、2026年から2031年にかけてCAGR 15.0%で拡大する見込みです。その成長は、組織化された小売・フードサービスバイヤー向けのより一貫した、残留農薬管理された周年ハーブ生産への需要によって支えられています。AgroSpectrum India(2025年)によると、Brio Hydroponicsは2025年12月にVexoticsフレッシュ農産物ブランドを立ち上げ、Reliance FreshやBigBasketを含む小売チャネルと連携した製品を展開しました。これは水耕栽培事業者が管理栽培とブランド小売流通を組み合わせる傾向が強まっていることを示しています。エアロポニックおよび垂直屋内システムも、管理された生育条件とプレミアム都市需要への近接性がより高い運営要件を支援できるスペシャルティハーブの代替手段を提供しています。
エンドユーザー別:
食品小売がリード、フードサービスが最速成長食品小売は2025年のインド フレッシュハーブ市場シェアの48.5%を占め、最大のエンドユーザーセグメントとなりました。その主導的地位は、スーパーマーケット、ハイパーマーケット、現代食料品店、クイックコマースプラットフォームによって支えられており、フレッシュハーブは標準化・ブランド化・包装済み製品として販売されることが増えています。コールドチェーンインフラと流通の改善により、小売業者は洗浄済みパックや小分け製品などのフォーマットでハーブを提供できるようになり、シラントロ、ミント、バジル、パセリへの確立された家庭需要が広い消費者基盤を提供しています。フードサービス、食品加工、ニュートラシューティカル用途は、フレッシュおよび加工ハーブ製品の追加チャネルを生み出すことで小売需要を補完しています。
フードサービスは最も成長が速いエンドユーザーセグメントであり、2026年から2031年にかけてCAGR 8.2%で拡大する見込みです。成長は、一貫した数量と品質で定期的なハーブの補充を必要とするレストラン、クラウドキッチン、ホテル、ケータリング事業者、国際料理フォーマットの拡大によって支えられています。フードサービス事業者はまた、複数の拠点にわたるメニューの一貫性を維持するために標準化された食材への依存を高めており、適切な取り扱いと納品能力を持つ信頼性の高いサプライヤーへの需要を支えています。食品加工とニュートラシューティカル用途は、即席調理食品、チャツネ、ハーブ飲料、植物性製剤などの製品を通じて追加的な成長機会を提供し、サプライヤーがトレーサビリティと収穫後品質を維持しながら家庭用小売を超えて多様化することを促しています。

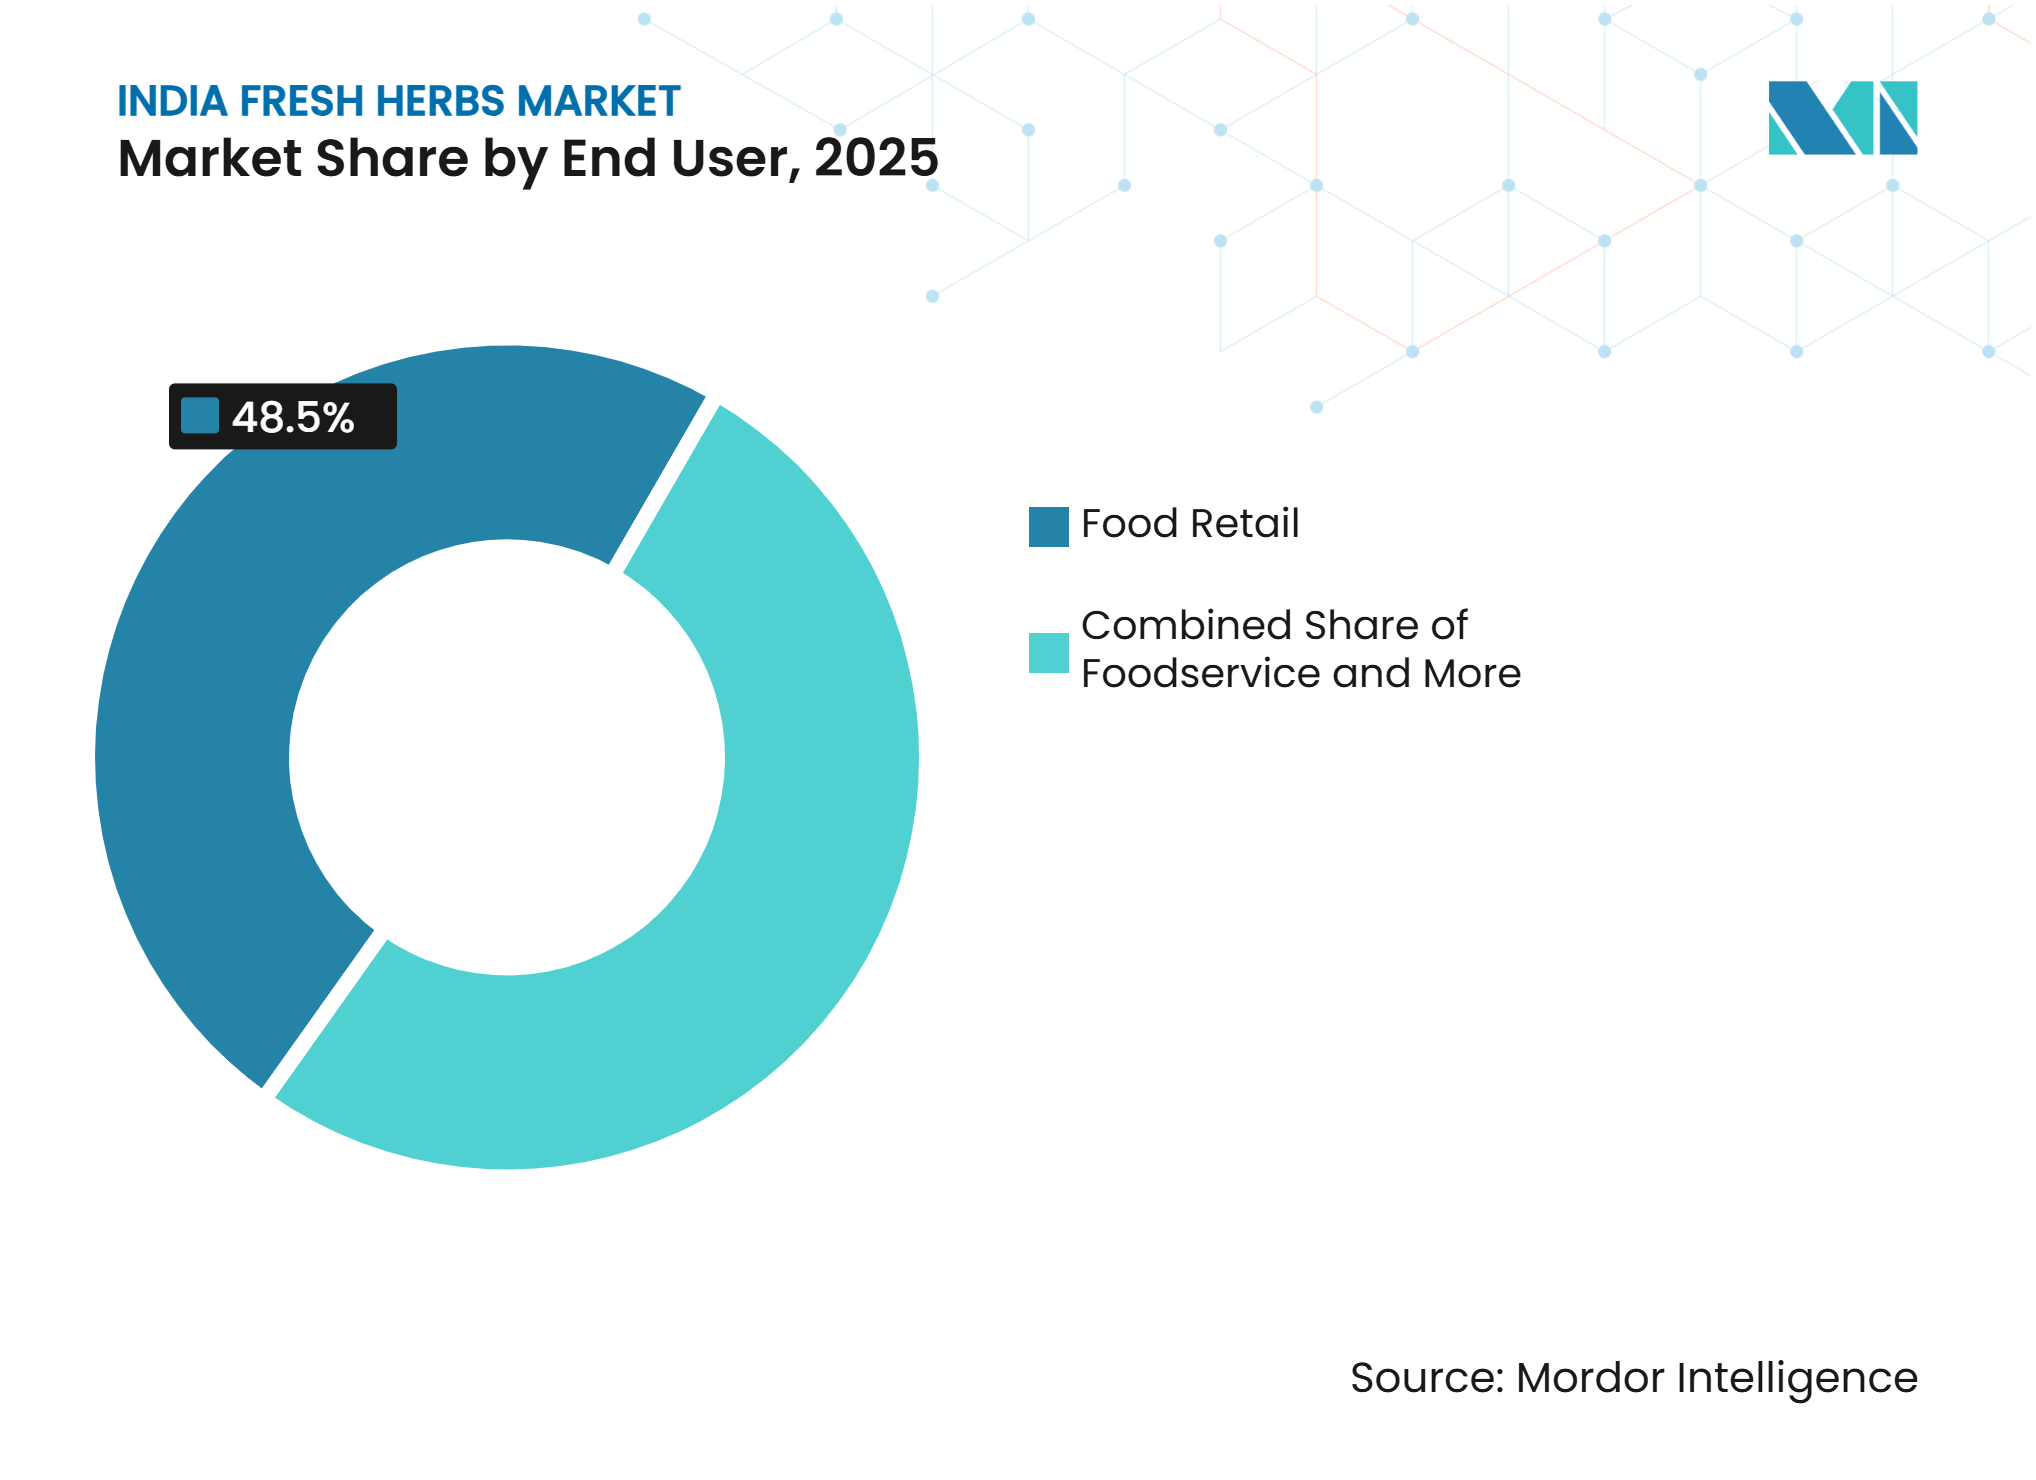
注記: 個別セグメントのシェアはレポート購入後に入手可能
地理的分析
カルナータカ州は、ベンガルールのプレミアムホスピタリティバイヤー、組織化された小売チェーン、AI対応水耕栽培生産者の集積に支えられ、インドのフレッシュハーブ市場における重要な成長センターであり続けています。ベンガルールは、プレミアムホスピタリティ事業者、組織化された小売チェーン、クラウドキッチン、管理環境農業生産者の集積によってこの成長を支えています。同州はまた、タミル・ナードゥ州、テランガーナ州、アーンドラ・プラデーシュ州を含むより広い南部生産・消費クラスターへの近接性からも恩恵を受けています。The Hindu BusinessLine(2026年)によると、Panama Hydro-Xはカルナータカ州ムードビドリにおけるAI対応水耕農業に214クロール・インドルピー(2,460万米ドル)の投資を発表し、最初の商業収穫は2027年6月を目標としています。これらの投資は、都市需要と農業研究能力と相まって、インド フレッシュハーブ市場におけるカルナータカ州の拡大する役割を支援しています。
マハーラーシュトラ州は、組織化された小売、クラウドキッチン、レストラン、プレミアムホスピタリティ事業者が一貫したフレッシュハーブ供給への需要を生み出すムンバイとプネーという大きな消費センターから恩恵を受けています。The Tribune(2026年)によると、米国国際開発金融公社(DFC)は2026年4月にNutrifresh Farm Techへの初期投資として90クロール・インドルピー(1,030万米ドル)を投入し、プネー近郊の管理環境農業インフラを支援しました。グジャラート州は農業生産と新興の管理環境・ブランド小売活動を組み合わせており、タミル・ナードゥ州はチェンナイの組織化された小売・フードサービス基盤から恩恵を受けています。したがって、これらの州はインド フレッシュハーブ市場内で生産能力、都市需要、管理環境投資の異なる組み合わせを提供しています。
各州において、組織化されたバイヤーが一貫したグレード、標準化された包装、残留農薬コンプライアンス、トレーサビリティ、適時納品を求めるため、サプライチェーンの実行は重要な要因であり続けています。これにより、農場レベルの生産と大都市圏市場を結ぶ、調整された集荷、パックハウス、コールドチェーンシステムを持つ農家・サプライヤーに機会が生まれます。プレミアムハーブ需要は主要都市中心部に集中しており、より広い市場への拡大は手頃な価格、流通インフラ、輸送中の製品品質維持能力に依存しています。したがって、インド フレッシュハーブ市場における地理的成長は、栽培能力だけでなく、地域の生産ネットワークが農家と品質意識の高い小売・フードサービスバイヤーを結ぶ効率性にも依存します。
競合環境
市場集中度
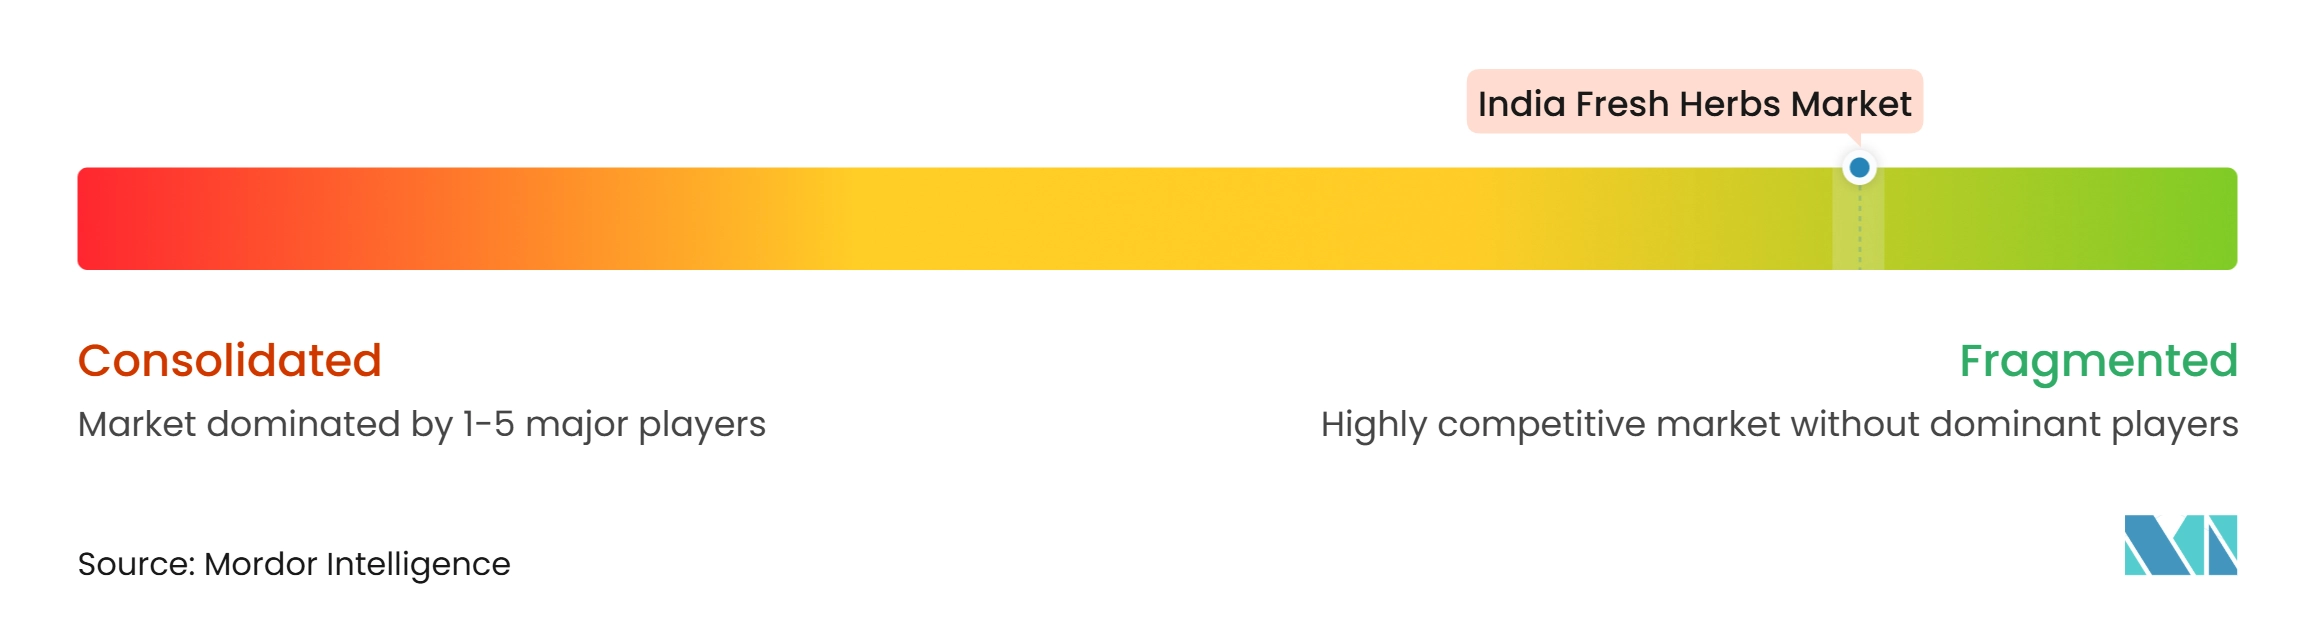
インド フレッシュハーブ市場は高度に断片化されており、2025年にはNamdhari Agro-Fresh Private Limited、GreenTokri Farms Private Limited、Bhoomi Crop Ventures Private Limited、Green Earth Fresh Produce Private Limited、Simply Fresh Private Limitedが主要プレイヤーとなっています。競争は慣行栽培、水耕栽培、ブランド生鮮農産物小売、統合ファームトゥマーケット供給モデルにわたって広がっています。Namdhari Agro-Fresh Private Limitedは栽培、パックハウス加工、生鮮農産物流通にわたって事業を展開しており、GreenTokri Farms Private Limited、Bhoomi Crop Ventures Private Limited、Simply Fresh Private Limitedは管理栽培とプレミアム生鮮農産物提供を通じて競争しています。Green Earth Fresh Produce Private Limitedも組織化された生鮮農産物供給に参加しており、小規模農家、アグリゲーター、地域流通業者が供給の相当なシェアを占めています。断片化した構造により、栽培規模、製品の一貫性、収穫後取り扱い、組織化された小売・フードサービス顧客へのアクセスが競争の重要な領域となっています。
競争上の差別化は、周年供給、残留農薬管理生産、トレーサビリティ、包装、サプライチェーンの信頼性へとますますシフトしています。水耕・管理環境生産者は、より一貫した生産条件と予測可能な出荷によって差別化できる一方、統合農家は栽培とグレーディング、包装、流通を組み合わせることができます。Namdhari Agro-Fresh Private Limitedの統合オペレーティングモデルは、生産と下流の取り扱い・小売流通を結ぶことの重要性を示しています。GreenTokri Farms Private Limited、Bhoomi Crop Ventures Private Limited、Simply Fresh Private Limitedはプレミアムおよびテクノロジー対応の生産モデルを通じて競争しており、Triton FoodworksやUrbanKisaanなどの垂直農業事業者は都市消費者への差別化された農産物供給に注力しています。これらのアプローチは、競争が作物生産を超えて広がっており、需要予測、コールドチェーン実行、品質の一貫性、組織化されたバイヤーとの直接関係がますます重要になっていることを示しています。
市場はまた、断片化した生産を集約し、プレミアムアカウントに標準化・トレーサブルな供給を提供できるプレイヤーに機会を提供しています。高級ホテル、国際レストランチェーン、組織化された小売業者、フードサービス事業者は一貫したグレード、定期的な納品、文書化された栽培・取り扱い慣行を求めており、統合ファームトゥマーケット能力を持つ企業に機会を生み出しています。Handpickdのファームダイレクト生鮮農産物モデルの拡大は、インドの生鮮農産物サプライチェーンにおける需要集約と調整さた流通の可能性を示しています。プレイヤーはさらに、改質雰囲気包装、国家有機生産プログラム(NPOP)の下での有機認証、テクノロジー対応の在庫・納品管理を通じて差別化できます。その結果、インド フレッシュハーブ市場における競争上のポジショニングは、生産能力だけでなく、信頼性の高い栽培と収穫後取り扱い、トレーサビリティ、包装、繰り返し発生する都市需要へのアクセスを組み合わせる企業の能力によってますます決定されています。
インド フレッシュハーブ産業のリーダー企業
-
Namdhari Agro-Fresh Private Limited (Namdhari Seeds Private Limited)
-
GreenTokri Farms Private Limited
-
Bhoomi Crop Ventures Private Limited
-
Green Earth Fresh Produce Pvt. Ltd.
-
Simply Fresh Private Limited (Precision Farming Asia Pte. Ltd.)
- 注:主要企業の掲載順は順位を示すものではありません。
インド フレッシュハーブ市場 このレポートでカバーされる企業
- Namdhari Agro-Fresh Private Limited (Namdhari Seeds Private Limited)
- GreenTokri Farms Private Limited
- Bhoomi Crop Ventures Private Limited
- Green Earth Fresh Produce Private Limited
- Simply Fresh Private Limited (Precision Farming Asia Pte. Ltd.)
- Triton Foodworks Private Limited
- Brio Retails Private Limited
- UrbanKisaan Farms Private Limited (UrbanKisaan Inc.)
- Nisarg Nirman Agro Products Private Limited
- Geo-Fresh Organic Private Limited
- Suminter India Organics Private Limited
最近の産業開発事情 インド フレッシュハーブ市場
- 2026年8月:GDゴエンカグループのGoenka Freshが、デリーのホテルに有機・水耕栽培農産物を供給するためにRoseate Hotels & Resortsと5年間の協力協定を締結しました。供給品にはフレッシュハーブと葉物野菜が含まれ、Roseate House(エアロシティ)とThe Roseate New Delhiへ週2〜3回の納品が計画されており、グループの予定されているジェワール空港物件への拡張も計画されています。
- 2025年12月:ICAR-ATARIの下にあるハウラー農業科学センターが、葉物野菜やその他の高付加価値作物の土壌不使用栽培向けに設計された低コスト水耕生産システムを立ち上げました。
- 2025年12月:Brio Groupがフレッシュハーブ、葉物野菜、マイクログリーン、つる性野菜をオンライン・オフラインチャネルで提供する農業小売ブランドVexoticsを立ち上げました。同ブランドはReliance FreshおよびBigBasketと提携し、アーメダバードのボパールにフラッグシップストアをオープンしました。Brioはまた、2027年3月までにVexoticsをインド全国100店舗に拡大する計画を発表し、水耕栽培フレッシュハーブのブランド小売チャネルを構築しています。
インド フレッシュハーブ市場レポートの調査範囲
フレッシュハーブとは、料理、フードサービス、食品加工用途のために収穫され、新鮮な未加工の状態で販売される食用の葉物または柔らかい植物部位を指します。主にカロリーの主要供給源としてではなく、食品に風味、香り、色、ガーニッシュを加えるために使用されます。
インド フレッシュハーブ市場レポートは、製品タイプ別(バジル、シラントロ/コリアンダー、ミント、その他)、カテゴリー別(慣行栽培および有機栽培)、栽培方法別(露地栽培、温室栽培、その他)、エンドユーザー別(フードサービス、食品小売、その他)に区分されています。市場予測は金額ベース(米ドル)で提供されます。
セグメンテーション概要
| バジル |
| シラントロ/コリアンダー |
| ミント |
| パセリ |
| チャイブ |
| オレガノ |
| ローズマリー |
| タイム |
| セージ |
| ディル |
| その他のフレッシュハーブ |
| 慣行栽培 |
| 有機栽培 |
| 露地栽培 |
| 温室栽培 |
| 水耕栽培 |
| エアロポニック栽培 |
| 垂直屋内栽培 |
| フードサービス |
| 食品小売 |
| 食品加工 |
| 医薬品・ニュートラシューティカル |
| その他 |
| 製品タイプ別 | バジル |
| シラントロ/コリアンダー | |
| ミント | |
| パセリ | |
| チャイブ | |
| オレガノ | |
| ローズマリー | |
| タイム | |
| セージ | |
| ディル | |
| その他のフレッシュハーブ | |
| カテゴリー別 | 慣行栽培 |
| 有機栽培 | |
| 栽培方法別 | 露地栽培 |
| 温室栽培 | |
| 水耕栽培 | |
| エアロポニック栽培 | |
| 垂直屋内栽培 | |
| エンドユーザー別 | フードサービス |
| 食品小売 | |
| 食品加工 | |
| 医薬品・ニュートラシューティカル | |
| その他 |
レポートで回答される主要な質問
インドにおけるフレッシュハーブの評価額は?
市場は2026年に144.75 ミリオン 米ドルと評価され、CAGR 5.85%で2031年までに192.34 ミリオン 米ドルに達する見込みです。
インドでフレッシュハーブ販売をリードする製品は?
バジルは2025年に41.8%のシェアで製品販売をリードしており、ミントは2026年から2031年にかけてCAGR 7.2%で最速の製品CAGRを記録する見込みです。
インドでフレッシュハーブの最速成長エンドユーザーは?
フードサービスは、クラウドキッチンとより広い国際料理メニューに支えられ、2026年から2031年にかけてCAGR 8.2%で成長する見込みです。
フレッシュハーブサプライヤーの主な障壁は何ですか?
短い賞味期限、収穫後廃棄、農場レベルの品質の断片化、保護栽培の高いコスト、大都市圏以外での低い価格受容性が主な障壁です。