
Tamanho e Participação do Mercado de Boehmita de Alta Pureza
Visão Geral do Mercado
| Período de Estudo | 2021 - 2031 |
|---|---|
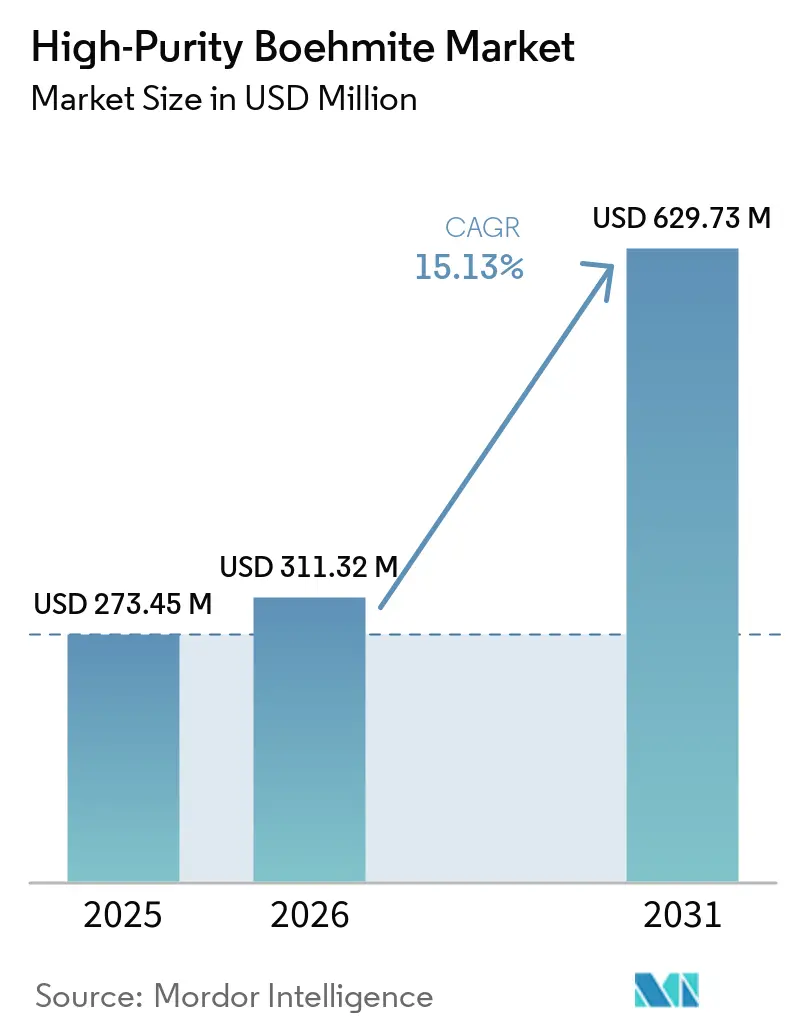
| Tamanho do Mercado (2026) | 311.32 Milhões de dólares |
| Tamanho do Mercado (2031) | 629.73 Milhões de dólares |
| Growth Rate (2026 - 2031) | 15.13 % |
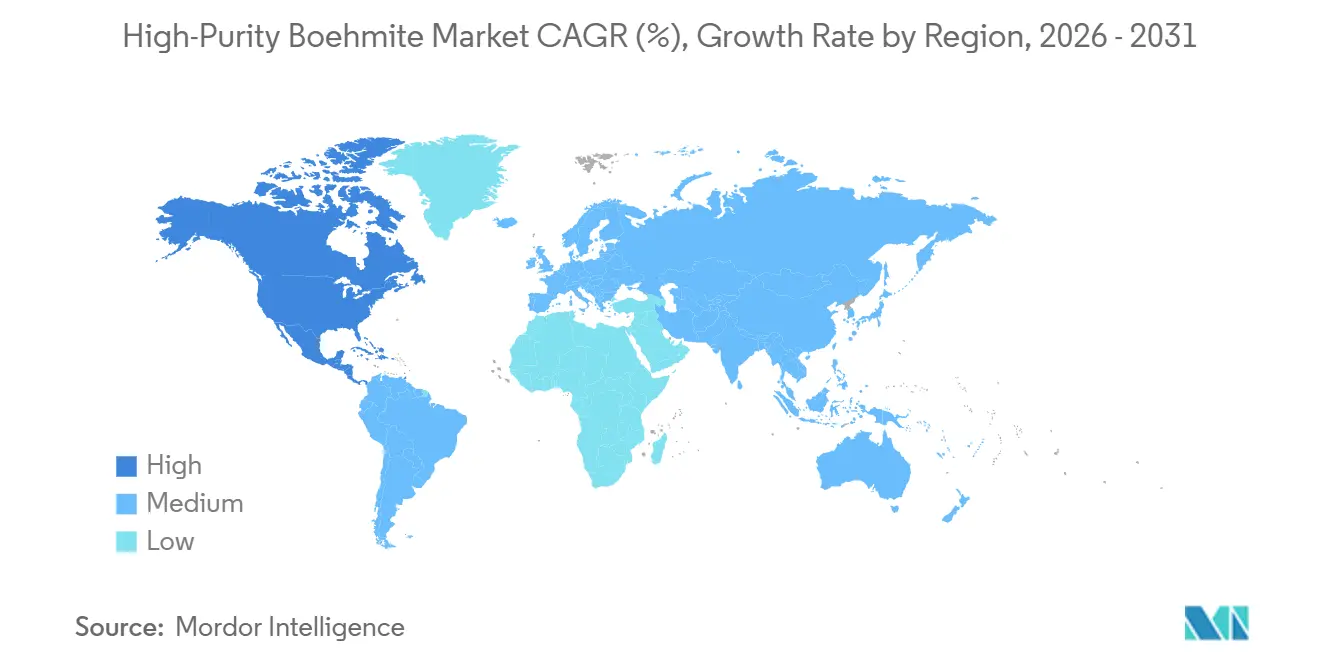
| Mercado de Crescimento Mais Rápido | América do Norte |
| Maior Mercado | Ásia-Pacífico |
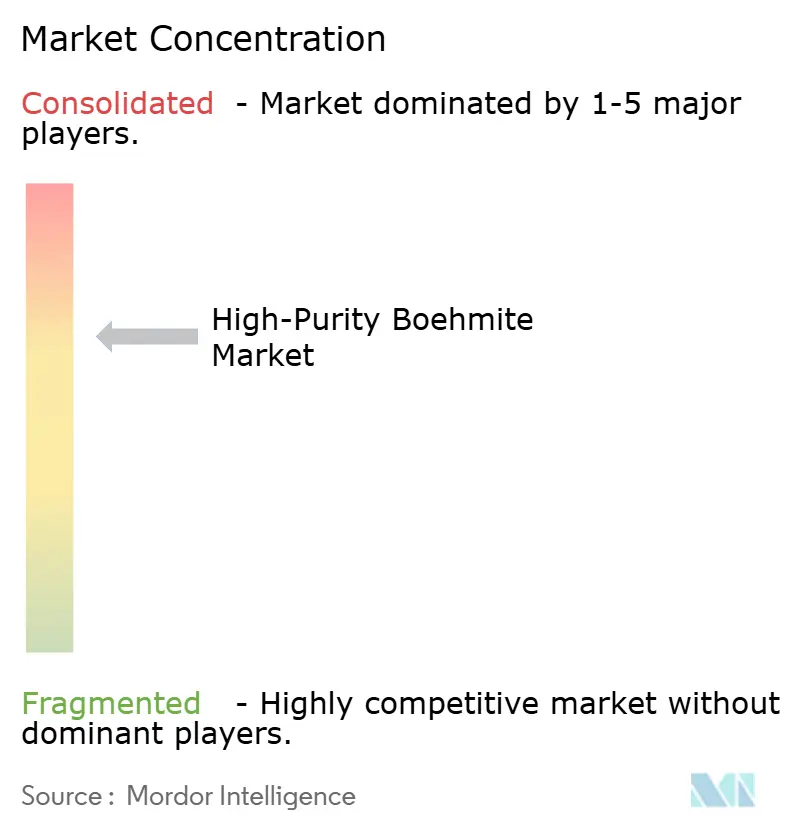
| Concentração do Mercado | Médio |
Principais jogadores
*Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. |
|
Análise do Mercado de Boehmita de Alta Pureza por Mordor Intelligence
O tamanho do Mercado de Boehmita de Alta Pureza foi avaliado em 273,45 milhões de USD em 2025 e estima-se que cresça de 311,32 milhões de USD em 2026 para 629,73 milhões de USD até 2031, a um CAGR de 15,13% durante o período de previsão (2026-2031). O mercado de boehmita de alta pureza é moldado pelo uso mais amplo de separadores com revestimento cerâmico em células de íons de lítio e por requisitos mais rigorosos para materiais retardantes de chama sem halogênio. A capacidade global de fabricação de baterias superou 4 TWh no final de 2025, com a China respondendo por mais de 80% da produção, ressaltando a importância das cadeias de suprimentos asiáticas para a demanda por boehmita. A boehmita de alta pureza apoia o desempenho do separador ao melhorar a molhabilidade e a absorção de ácido fluorídrico, aprimorando a interação com o eletrólito e limitando a degradação da célula. O mercado enfrenta uma defasagem temporal na Europa, onde os projetos de células de bateria avançaram mais lentamente do que o esperado, e os fornecedores qualificados mantêm uma vantagem. Os produtores buscam crescimento por meio de graus mais finos com superfície modificada, formulações retardantes de chama e cerâmicas avançadas, em vez de depender de um único uso final, refletindo diferentes padrões de compra em células de bateria, catalisadores, eletrônicos, cabos, produtos de construção e polímeros especiais. Os clientes de separadores de bateria priorizam tamanho de partícula, comportamento de dispersão, pureza e qualificação de material; os clientes de retardantes de chama avaliam o desempenho contra incêndio e a substituição de halogênio; os clientes de catalisadores exigem materiais precursores confiáveis para ciclos de substituição em refinarias e instalações químicas; e os clientes de eletrônicos focam no controle de morfologia, níveis de impureza, comportamento dielétrico e condições de processamento. Um portfólio diversificado permite que os produtores apliquem capacidades de processo relacionadas em diferentes aplicações, ao mesmo tempo em que gerenciam variações no tempo de demanda, e o mercado é influenciado tanto pela demanda de baterias em grandes volumes quanto por aplicações especializadas menores que apoiam a utilização dos fornecedores e o desenvolvimento de produtos.
Principais Conclusões do Relatório
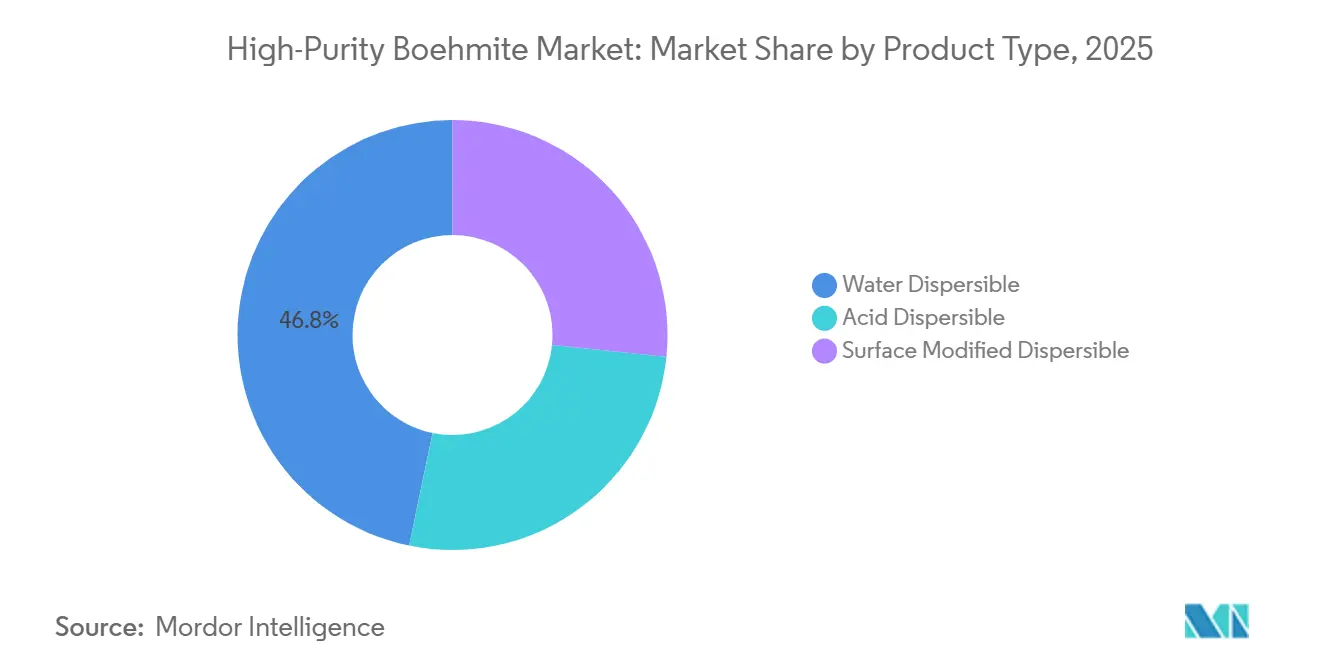
- Por tipo de produto, a Boehmita Dispersível em Água deteve 46,78% da participação do Mercado de Boehmita de Alta Pureza em 2025, enquanto a Boehmita Dispersível com Superfície Modificada tem previsão de crescer a um CAGR de 16,45% até 2031.
- Por aplicação, a Bateria de Íons de Lítio respondeu por 49,37% do tamanho do Mercado de Boehmita de Alta Pureza em 2025 e tem previsão de crescer a um CAGR de 17,06% até 2031.
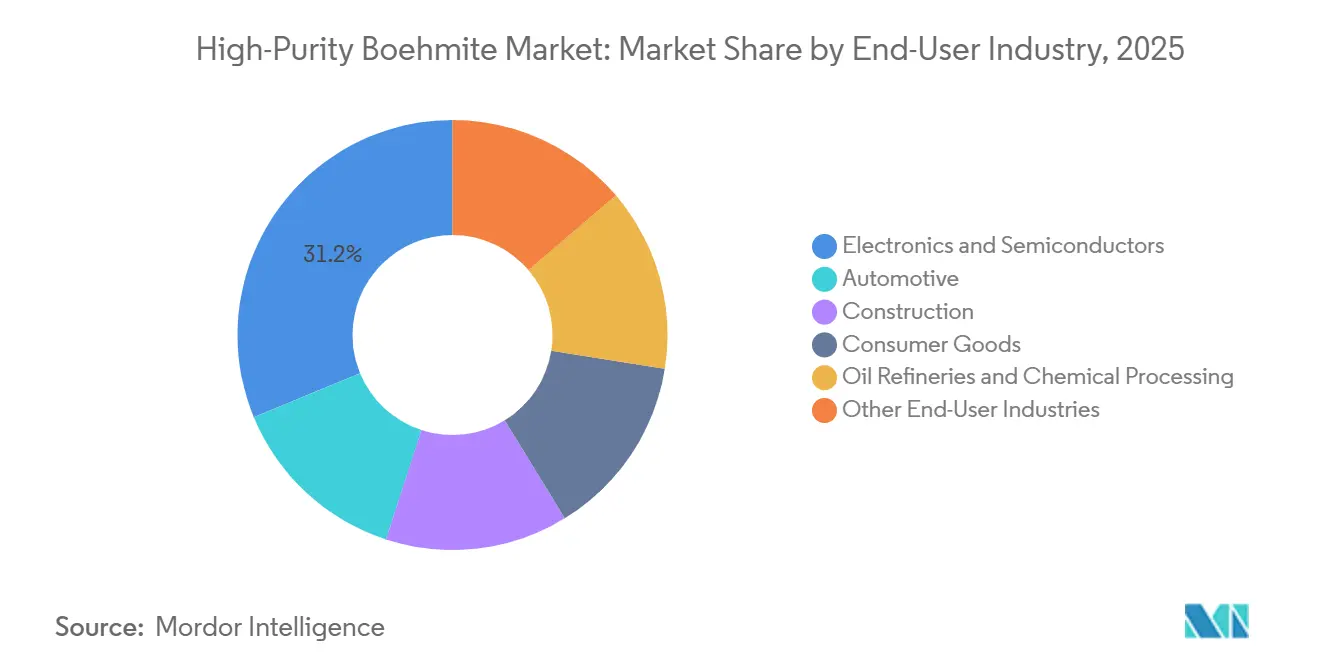
- Por indústria do usuário final, Eletrônicos e Semicondutores detiveram 31,24% da participação do Mercado de Boehmita de Alta Pureza em 2025, enquanto o setor Automotivo tem previsão de crescer a um CAGR de 18,34% até 2031.
- Por geografia, a Ásia-Pacífico deteve 40,29% da participação do Mercado de Boehmita de Alta Pureza em 2025, e a América do Norte tem previsão de expandir a um CAGR de 16,93% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Perspectivas do Mercado Global de Boehmita de Alta Pureza
Análise de Impacto dos Impulsionadores*
| Impulsionadores | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Expansão da Capacidade de Baterias para VEs e Armazenamento de Energia | +5.5% | Global, com China, Coreia do Sul e Alemanha como principais polos | Médio prazo (2-4 anos) |
| Requisitos de Segurança para Separadores com Revestimento Cerâmico | +3.2% | Núcleo na Ásia-Pacífico, com expansão para a Europa | Curto prazo (≤ 2 anos) |
| Substituição de Retardantes de Chama sem Halogênio | +2.0% | Liderado pela União Europeia, com demanda secundária da América do Norte e do Leste Asiático | Médio prazo (2-4 anos) |
| Miniaturização de Semicondutores e Cerâmicas Avançadas | +1.4% | Núcleo na Ásia-Pacífico, incluindo Japão, Coreia do Sul e Taiwan, mais América do Norte | Longo prazo (≥ 4 anos) |
| Demanda por Substituição de Suportes de Catalisadores em Refinarias | +0.9% | Oriente Médio, Ásia-Pacífico e Costa do Golfo dos EUA | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Expansão da Capacidade de Baterias para VEs e Armazenamento de Energia
A expansão da capacidade de baterias é o principal impulsionador da demanda por material de grau para separadores no mercado de boehmita de alta pureza, pois o filme com revestimento cerâmico é produzido em paralelo com a capacidade de células, e não adquirido como um insumo especializado ocasional. A capacidade global de fabricação de baterias de íons de lítio superou 4 TWh até o final de 2025, com a China respondendo por mais de 80% da produção total. Essa concentração confere aos fabricantes chineses de células e separadores um papel central na definição dos requisitos de pureza da boehmita, das especificações de tamanho de partícula e das quantidades de compra. A implantação global de baterias para veículos elétricos atingiu 1.187 GWh em 2025. Cada aumento na produção de separadores com revestimento cerâmico cria demanda recorrente por slurries de boehmita compatíveis, enquanto uma maior utilização das plantas existentes pode aumentar as compras mesmo antes de uma nova instalação entrar em operação. Camadas de revestimento de separadores mais finas também aumentam a demanda por graus com superfície modificada, capazes de manter a dispersão em tamanhos de partícula menores e de suportar um mix de produtos de maior valor.
Requisitos de Segurança para Separadores com Revestimento Cerâmico
Os separadores com revestimento cerâmico são cada vez mais tratados como um componente central de segurança em células de bateria de alta energia, especialmente onde o carregamento rápido e as químicas de alto teor de níquel aumentam a importância do controle térmico e eletroquímico. A boehmita ganhou terreno em relação à gama-alumina em aplicações onde os produtores exigem revestimentos flexíveis e melhor desempenho de absorção de ácido fluorídrico. Sua dureza Mohs de 3-3,5 também pode reduzir o desgaste de equipamentos em comparação com alternativas inorgânicas mais duras. Um estudo de 2025 publicado no Journal of Power Sources constatou que revestimentos de boehmita em formato de placa proporcionaram maior absorção de eletrólito e menor resistência interna do que revestimentos de alumina esférica. Esses atributos são relevantes para o carregamento rápido e a estabilidade de ciclos, que continuam sendo centrais para a validação de baterias veiculares e para as decisões de qualificação tomadas pelos fabricantes de células. Sistemas de slurry de boehmita à base de água podem reduzir as emissões de solventes em comparação com processos à base de N-metil-2-pirrolidona (NMP), apoiando a conformidade e as mudanças de produção nas plantas de baterias. À medida que os projetos de separadores se tornam mais finos, os fornecedores capazes de entregar distribuições consistentes de partículas finas estão melhor posicionados no mercado de boehmita de alta pureza.
Substituição de Retardantes de Chama sem Halogênio
As restrições aos retardantes de chama bromados estão expandindo o uso de alternativas minerais sem halogênio e transformando as decisões sobre materiais de preferências voluntárias em requisitos formais de conformidade. O Regulamento Delegado da Comissão (UE) 2025/1482 revisou os limites de concentração para cinco variantes de éteres difenílicos polibromados no âmbito do Regulamento de Reformulação sobre Poluentes Orgânicos Persistentes (POP), com vigência a partir de novembro de 2025. Essa mudança regulatória afeta os produtos de consumo e pode influenciar a seleção de materiais em aplicações de cabos, construção, transporte e chicotes elétricos automotivos. Um estudo de 2025 relatou que a adição de 10,2% em peso de boehmita à resina epóxi aumentou o índice de oxigênio limitante de 18,5% para 37,4%, indicando que as formulações sem halogênio podem melhorar o desempenho contra incêndio sem o uso de aditivos bromados ou comprometimento da estabilidade térmica. Os requisitos de conformidade europeus tendem a influenciar as especificações utilizadas por fabricantes multinacionais na Ásia e na América do Norte, ampliando o mercado de boehmita de alta pureza para além dos separadores de bateria.
Miniaturização de Semicondutores e Cerâmicas Avançadas
A alumina derivada de boehmita é relevante para cerâmicas eletrônicas que exigem morfologia controlada, baixa perda dielétrica e baixos níveis de impureza para aplicações em substratos e embalagens. Um estudo publicado em fevereiro de 2026 na Ceramics International demonstrou que precursores de boehmita hidrotérmicos podem produzir pós de alfa-alumina em formato de flocos com herança de morfologia controlada, apoiando trabalhos em substratos microeletrônicos, embalagens avançadas e componentes de alta frequência utilizados em equipamentos 5G e futuros equipamentos 6G. Uma publicação de 2026 no Journal of Advanced Ceramics descreveu um processo de sinterização de cerâmica de boehmita a baixa temperatura, abaixo de 180°C. O processamento a temperaturas mais baixas pode reduzir o consumo de energia durante a produção de cerâmica e pode apoiar a qualificação por fabricantes de eletrônicos que avaliam as emissões de fabricação. A demanda proveniente da infraestrutura de centros de dados de inteligência artificial e de embalagens avançadas de chips oferece ao mercado de boehmita de alta pureza um caminho de crescimento adicional, além da aquisição de separadores.
Análise de Impacto das Restrições*
| Restrições | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Alto Custo do Processamento de Ultrapureza | -2.8% | Global, mais acentuado na América do Norte e na Europa | Longo prazo (≥ 4 anos) |
| Ciclos de Qualificação e Custos de Mudança nos Fabricantes de Células | -1.9% | Núcleo na Ásia-Pacífico, com efeitos secundários na Europa e na América do Norte | Médio prazo (2-4 anos) |
| Disponibilidade Limitada de Matéria-Prima Consistente e Capacidade de Partículas Finas | -1.5% | China, especialmente o polo de Shandong, e o restante do mundo | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Alto Custo do Processamento de Ultrapureza
Os graus para baterias e semicondutores exigem rotas de produção que controlem rigorosamente as impurezas de sódio e metálicas, com os fabricantes de células frequentemente aplicando limites de impureza de 50-100 partes por milhão (ppm) para sódio, cálcio, ferro e silício. A síntese de alcóxido de alumínio e a conversão hidrotérmica controlada de gibsita de alta pureza exigem maior controle de processo do que a produção de grau padrão, incluindo controle rigoroso sobre a qualidade da matéria-prima, as condições de reação e a distribuição do tamanho de partícula. Um estudo de 2025 identificou a síntese hidrotérmica a 200°C por 60 minutos como uma rota para boehmita com teor de Na₂O de 0,03% e D50 de 4,18 μm[1]"Otimizando a Síntese de Boehmita para Aplicações Industriais Avançadas, Perspectivas sobre a Transformação da Gibsita", Transactions of the Indian Institute of Metals, doi.org. O mercado de boehmita de alta pureza, portanto, possui uma estrutura de custos que difere materialmente entre os graus e não pode ser avaliada apenas pelo crescimento da produção. Os produtores precisam recuperar os investimentos em purificação, controle de partículas e testes enquanto competem com materiais de menor preço em alguns canais de fornecimento. Isso pode limitar o ritmo em que a capacidade de alta especificação é adicionada fora dos centros de produção estabelecidos.
Ciclos de Qualificação e Custos de Mudança nos Fabricantes de Células
Os fabricantes de células utilizam procedimentos de qualificação em múltiplos estágios antes de aprovar um novo fornecedor de boehmita, especialmente quando o material é utilizado em revestimentos finos de separadores para células de alta energia. Esses procedimentos podem incluir verificações de fase por difração de raios X em nível de lote, testes de metais traço, avaliação de slurry e testes de ciclagem eletroquímica específicos para a aplicação. A qualificação pode levar de 12 a 18 meses, tornando o timing e o engajamento técnico antecipado importantes para os fornecedores que buscam novos projetos de bateria. Esse processo protege os fornecedores qualificados existentes quando o mercado de boehmita de alta pureza apresenta excesso de capacidade ou concorrência de preços, pois um preço mais baixo não elimina os requisitos de validação. Também pode impedir que um novo fornecedor responda rapidamente quando uma planta de baterias aumenta a produção ou altera as especificações do separador. Nessas decisões, o alinhamento técnico, a qualidade consistente dos lotes e o suporte durante o codesenvolvimento frequentemente importam mais do que o preço de compra.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Produto: Graus com Superfície Modificada se Aceleram à Medida que as Especificações de Separadores se Tornam Mais Rigorosas
A boehmita dispersível em água respondeu por 46,78% do valor de mercado em 2025, conferindo-lhe a maior participação entre os tipos de produto, pois o processamento de slurry à base de água tornou-se estabelecido em aplicações de revestimento de separadores. A boehmita dispersível com superfície modificada tem previsão de crescer a um CAGR de 16,45% de 2026 a 2031, o ritmo mais rápido entre as categorias de produto, à medida que os produtores de baterias buscam camadas de revestimento mais finas em substratos de células de alto teor de níquel. A demanda por esse grau depende da estabilidade das partículas em slurries aquosas, o que permite revestimentos uniformes e taxas de defeitos controladas. O tratamento de superfície pode limitar a agregação e melhorar a consistência da deposição, mas também requer controle confiável do tamanho de partícula e da química de superfície. As especificações de separadores estão se movendo em direção a valores D50 menores, o que aumenta a importância das distribuições estreitas de partículas e eleva os requisitos de capital e pesquisa para os produtores. Um estudo de 2025 publicado no Journal of Alloys and Compounds relatou melhora na densidade e nas propriedades mecânicas de cerâmicas de alumina binárias produzidas a partir de gibsita industrial e boehmita, apoiando os roteiros de materiais tanto para cerâmicas avançadas quanto para aplicações de bateria. Os graus dispersíveis em ácido mantêm demanda especializada em suportes de catalisadores e aplicações refratárias que utilizam meios ácidos. Em conjunto, os graus dispersíveis em água e dispersíveis em ácido oferecem aos fornecedores com portfólios de múltiplos graus uma base de demanda mais estável quando a produção de veículos elétricos flutua.


Por Aplicação: A Demanda por Baterias de Íons de Lítio Ancora o Portfólio
A aplicação de baterias de íons de lítio respondeu por 49,37% do valor de mercado em 2025 e tem projeção de crescer a um CAGR de 17,06% até 2031, tornando os revestimentos de separadores o principal impulsionador da demanda no mercado de boehmita de alta pureza. Em temperaturas elevadas, a boehmita pode liberar água e formar uma barreira de alumina que apoia as funções de segurança do separador. Ela também desempenha um papel na interação com o eletrólito e no controle de espécies nocivas que podem reduzir a durabilidade da célula. Um estudo de 2025 publicado no Journal of Energy Storage constatou que separadores de boehmita com engenharia de superfície ajudaram a limitar a migração de íons de metais de transição em baterias de lítio-metal de alta tensão, posicionando o material tanto no desempenho eletroquímico quanto no gerenciamento térmico. Os materiais refratários permanecem a segunda maior aplicação, onde a boehmita serve como precursor de alumina reativa em revestimentos de fornos de aço e cimento. Essa demanda acompanha os ciclos de produção industrial e de infraestrutura, proporcionando algum isolamento em relação às mudanças na demanda por baterias. As cerâmicas eletrônicas se beneficiam do crescente conteúdo de semicondutores em trens de força elétricos e equipamentos de processamento de dados. Os retardantes de chama se beneficiam dos requisitos sem halogênio, enquanto os aditivos poliméricos e o controle de reologia atendem a usos especializados de composição. As famílias de produtos PURAL e CATAPAL da Sasol fornecem graus estabelecidos para produtores de catalisadores que utilizam gama-alumina derivada de boehmita[2]Sasol, "Documentação dos Produtos PURAL e CATAPAL", Sasol Chemicals, sasol.com. A substituição de catalisadores em refinarias fornece uma base de aplicação adicional para fornecedores que buscam ampliar seus portfólios de baterias e cerâmicas.
Por Indústria do Usuário Final: O Crescimento Automotivo se Consolida sobre uma Base de Eletrônicos
Eletrônicos e semicondutores responderam por 31,24% do valor de mercado em 2025, tornando-se o maior segmento de usuário final, enquanto o setor automotivo tem previsão de crescer a um CAGR de 18,34% de 2026 a 2031. A demanda automotiva está impulsionando a adoção de revestimentos de separadores de bateria e materiais sem halogênio para cabos e chicotes elétricos. Trens de força de maior tensão elevam os requisitos térmicos para o isolamento de cabos e podem favorecer graus de maior pureza e alta área superficial. O mercado de boehmita de alta pureza no setor automotivo está, portanto, vinculado a diversas vias de materiais dentro de um veículo, não apenas aos separadores de bateria. A demanda de eletrônicos permanece ligada a capacitores cerâmicos, substratos de circuitos integrados e embalagens avançadas, todos os quais exigem comportamento dielétrico controlado e baixos níveis de impureza. Construção e bens de consumo fornecem demanda intermediária que acompanha a atividade de construção e eletrodomésticos. Refinarias de petróleo e processamento químico acrescentam ciclos de substituição de catalisadores mais previsíveis. Uma única plataforma de veículo elétrico pode utilizar boehmita em revestimentos de separadores, materiais de interface térmica e formulações retardantes de chama para cabos. Essa sobreposição amplia o valor dos relacionamentos com clientes automotivos para fornecedores qualificados e recompensa portfólios que combinam graus para baterias, cargas especiais e cerâmicas.
Análise Geográfica
A Ásia-Pacífico deteve 40,29% do valor de mercado global em 2025, tornando-se o maior mercado regional para boehmita de alta pureza. A China possui uma cadeia de suprimentos integrada que abrange o refino de gibsita, a síntese de boehmita, o revestimento de separadores e a produção de células de bateria, permitindo uma colaboração estreita entre os fornecedores de materiais e os fabricantes a jusante. A posição regional é reforçada pela fabricação de separadores em larga escala, pelas densas redes de aquisição de baterias e pela necessidade de qualificação técnica frequente quando as especificações das células mudam. A Coreia do Sul contribui por meio da fabricação de baterias e da atividade de revestimento, enquanto o Japão fornece graus finos especiais para aplicações de separadores e cerâmicas eletrônicas avançadas. Essas capacidades tornam a região significativa tanto para materiais de bateria de alta produção quanto para aplicações de alta pureza mais especializadas. A Índia e os países da ASEAN estão em um estágio mais inicial, embora o programa de incentivo vinculado à produção da Índia para células de química avançada esteja gerando demanda por materiais a montante. Seu papel atual é pequeno em relação à China, ao Japão e à Coreia do Sul, mas os projetos locais de bateria poderiam criar uma base de compras regional mais diversificada no final do período de previsão. Os fornecedores da Ásia-Pacífico também se beneficiam da proximidade com as etapas de matéria-prima, revestimento e fabricação de células que determinam a seleção de materiais.
A América do Norte tem previsão de crescer a um CAGR de 16,93% de 2026 a 2031, o ritmo regional mais rápido no mercado de boehmita de alta pureza. A política dos EUA incentivou investimentos em instalações domésticas de baterias e aumentou o interesse no fornecimento local de separadores, especialmente onde os requisitos de conteúdo doméstico influenciam as decisões de aquisição. Isso está atraindo a atividade de fabricação de separadores para mais perto da produção de células norte-americanas e criando demanda por qualificação local de materiais. A qualificação doméstica está se tornando mais importante nos casos em que as interrupções na cadeia de suprimentos afetaram a disponibilidade ou a confiabilidade de entrega de materiais. Os fornecedores capazes de apoiar testes locais, controle consistente de lotes e desenvolvimento de aplicações podem obter vantagem à medida que novas instalações entram em operação. As políticas de minerais críticos do Canadá e a base de montagem automotiva do México fornecem demanda regional adicional. A oportunidade regional depende do ritmo em que as plantas de baterias passam da capacidade anunciada para a produção sustentada, e de se a capacidade de separadores e a disponibilidade de boehmita se desenvolvem em paralelo, uma vez que o investimento em baterias por si só não cria demanda imediata por materiais de revestimento qualificados.
A Europa é apoiada por dois fluxos de demanda distintos: o desenvolvimento de células de bateria e a substituição de retardantes de chama halogenados. Os regulamentos que afetam os materiais retardantes de chama apoiam a demanda em cabos, produtos de construção, aplicações de transporte e fiação automotiva, onde tanto a conformidade quanto o desempenho contra incêndio são fatores de seleção de materiais. Os projetos de células de bateria na Alemanha, França, Suécia e Hungria estão avançando na qualificação de materiais para separadores, embora o timing da produção comercial tenha sido irregular. A Nabaltec expandiu a capacidade de boehmita em Schwandorf, mas a fabricação europeia de células avançou mais gradualmente do que o previsto. Essa incompatibilidade pode atrasar as compras em quantidade, ao mesmo tempo em que aumenta o valor do fornecimento local estabelecido e da documentação técnica. A América do Sul está concentrada no Brasil e na Argentina, onde a atividade de refinaria e os usos relacionados à construção permanecem importantes. A demanda no Oriente Médio e na África está ligada às expansões de refinarias do Golfo e aos suportes de catalisadores derivados de boehmita utilizados no hidroprocessamento para combustíveis com baixo teor de enxofre. Essas fontes de demanda são menos dependentes dos cronogramas de veículos elétricos e oferecem aos fornecedores diversificados uma rota alternativa para vendas regionais.

Cenário Competitivo
O mercado de boehmita de alta pureza é moderadamente consolidado. Os produtores chineses construíram uma vantagem por meio de escala, desenvolvimento de partículas finas e proximidade com os fabricantes de separadores. Sua posição é reforçada pela qualificação técnica contínua em grandes plantas de baterias, onde os relacionamentos com clientes e a consistência dos lotes podem ser tão importantes quanto a capacidade nominal. Os especialistas ocidentais competem por meio de pureza documentada, segurança de fornecimento e suporte a clientes com requisitos rigorosos de materiais. Nabaltec e Sasol ocupam posições diferenciadas, especialmente em aplicações europeias onde o fornecimento local e os registros de qualidade rastreáveis são valorizados. A estrutura competitiva favorece os fornecedores capazes de manter qualidade consistente ao longo de longos ciclos de qualificação e de apoiar os clientes à medida que os requisitos de revestimento se tornam mais exigentes. A escala por si só é insuficiente onde os clientes exigem graus de ultrapureza, dispersão estável ou suporte técnico especializado.
O tamanho de partícula e a modificação de superfície são centrais para a diferenciação de produtos, pois os fabricantes de baterias exigem graus uniformes e finos capazes de formar revestimentos finos sem causar defeitos. Os produtores também buscam oportunidades adjacentes em suportes de catalisadores, retardantes de chama e cerâmicas eletrônicas para reduzir a dependência de um único ciclo de demanda. Em junho de 2026, a Sasol anunciou um investimento de 60 milhões de euros (69,58 milhões de USD) em Brunsbüttel, Alemanha, para expandir a capacidade de alumina para materiais avançados, com conclusão prevista para 2029. O projeto visa a otimização energética, o que poderia reduzir a pegada de carbono do produto em até 15% por tonelada. Esse investimento reflete uma abordagem integrada de pureza, segurança de fornecimento e eficiência de produção, em vez de tratar esses aspectos como características de produto separadas. Também aproxima a capacidade dos clientes europeus que buscam alternativas a cadeias de suprimentos concentradas. Para os produtores focados em baterias, a capacidade de atender a requisitos de tamanho de partícula menores oferece uma rota prática para a diferenciação à medida que os revestimentos de separadores se tornam mais finos.
A Nabaltec investiu em capacidade de boehmita e hidróxido com viscosidade otimizada em Schwandorf em preparação para uma recuperação gradual da demanda europeia por baterias. Sua abordagem também se estende a aplicações retardantes de chama para usos em cabos e construção, permitindo que a empresa atenda a fluxos de demanda além das células de bateria. O portfólio de produtos da Sasol continua a atender aos clientes de catalisadores, ao mesmo tempo em que apoia oportunidades em materiais avançados. As oportunidades competitivas permanecem vinculadas a graus de ultrapureza para futuros projetos de bateria e substratos cerâmicos de baixa perda para eletrônicos avançados. A diversificação geográfica é importante, pois a dependência de matéria-prima concentrada e de capacidade de partículas finas cria risco de fornecimento tanto para clientes quanto para fornecedores. O mercado de boehmita de alta pureza favorece as empresas capazes de combinar controle de processo com suporte de qualificação específico para o cliente em detrimento daquelas que competem apenas por preço. Um portfólio de produtos mais amplo também pode proporcionar resiliência quando os projetos de células de bateria avançam mais lentamente do que o esperado em regiões individuais.
Líderes da Indústria de Boehmita de Alta Pureza
-
Nabaltec AG
-
Anhui Estone Material Technology Co., Ltd.
-
Zhengzhou Research Institute of Chalco
-
Sasol
-
Shandong Sinocera Functional Material Co., Ltd.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Desenvolvimentos Recentes da Indústria
- Junho de 2026: A Sasol anunciou um investimento de 60 milhões de euros (69,58 milhões de USD) em sua unidade de Brunsbüttel, Alemanha, para desafogar e expandir sua base de ativos de alumina, visando alumina de alta pureza e ultrapureza para sistemas de catalisadores e aplicações relacionadas.
- Outubro de 2025: A Nabaltec AG apresentou sua boehmita retardante de chama APYRAL na feira K 2025 em Düsseldorf, Alemanha. A empresa destacou sua abordagem para aplicações de separadores em mobilidade elétrica e retardantes de chama para cabos e construção, apoiada por sua capacidade de produção de boehmita de 20.000 toneladas por ano.


Escopo do Relatório do Mercado Global de Boehmita de Alta Pureza
A boehmita de alta pureza é um pó especializado de hidróxido de óxido de alumínio conhecido por sua estabilidade térmica, tamanho de partícula controlado e inércia química. Essas propriedades a tornam adequada para uso em uma variedade de aplicações industriais, incluindo separadores de baterias de íons de lítio, retardantes de chama e cerâmicas avançadas.
O mercado de boehmita de alta pureza é segmentado por tipo de produto, aplicação, indústria do usuário final e geografia. Por tipo de produto, o mercado é segmentado em dispersível em água, dispersível em ácido e dispersível com superfície modificada. Por aplicação, o mercado é segmentado em bateria de íons de lítio, materiais refratários, cerâmicas eletrônicas, retardantes de chama, catálise, aditivos poliméricos, controle de reologia e outras aplicações. Por indústria do usuário final, o mercado é segmentado em automotivo, eletrônicos e semicondutores, construção, bens de consumo, refinarias de petróleo e processamento químico, e outras indústrias do usuário final. O relatório também abrange o tamanho e as previsões do mercado de boehmita de alta pureza em 15 países nas principais regiões. Os tamanhos e as previsões de mercado são fornecidos em termos de valor (USD).
| Dispersível em Água |
| Dispersível em Ácido |
| Dispersível com Superfície Modificada |
| Bateria de Íons de Lítio |
| Materiais Refratários |
| Cerâmicas Eletrônicas |
| Retardantes de Chama |
| Catálise |
| Aditivos Poliméricos |
| Controle de Reologia |
| Outras Aplicações |
| Automotivo |
| Eletrônicos e Semicondutores |
| Construção |
| Bens de Consumo |
| Refinarias de Petróleo e Processamento Químico |
| Outras Indústrias do Usuário Final |
| Ásia-Pacífico | China |
| Índia | |
| Japão | |
| Coreia do Sul | |
| Países da ASEAN | |
| Restante da Ásia-Pacífico | |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemanha |
| Reino Unido | |
| França | |
| Itália | |
| Países Nórdicos | |
| Restante da Europa | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul | |
| Oriente Médio e África | Arábia Saudita |
| África do Sul | |
| Restante do Oriente Médio e África |
| Por Tipo de Produto | Dispersível em Água | |
| Dispersível em Ácido | ||
| Dispersível com Superfície Modificada | ||
| Por Aplicação | Bateria de Íons de Lítio | |
| Materiais Refratários | ||
| Cerâmicas Eletrônicas | ||
| Retardantes de Chama | ||
| Catálise | ||
| Aditivos Poliméricos | ||
| Controle de Reologia | ||
| Outras Aplicações | ||
| Por Indústria do Usuário Final | Automotivo | |
| Eletrônicos e Semicondutores | ||
| Construção | ||
| Bens de Consumo | ||
| Refinarias de Petróleo e Processamento Químico | ||
| Outras Indústrias do Usuário Final | ||
| Por Geografia | Ásia-Pacífico | China |
| Índia | ||
| Japão | ||
| Coreia do Sul | ||
| Países da ASEAN | ||
| Restante da Ásia-Pacífico | ||
| América do Norte | Estados Unidos | |
| Canadá | ||
| México | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| Países Nórdicos | ||
| Restante da Europa | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
| Oriente Médio e África | Arábia Saudita | |
| África do Sul | ||
| Restante do Oriente Médio e África | ||


Principais Perguntas Respondidas no Relatório
Qual é o tamanho atual do Mercado de Boehmita de Alta Pureza?
O tamanho do Mercado de Boehmita de Alta Pureza foi avaliado em 273,45 milhões de USD em 2025 e estima-se que cresça de 311,32 milhões de USD em 2026 para 629,73 milhões de USD até 2031, a um CAGR de 15,13% durante o período de previsão (2026-2031).
Qual aplicação utiliza mais boehmita de alta pureza?
A Bateria de Íons de Lítio foi a maior aplicação, respondendo por 49,37% do valor de mercado em 2025, e tem expectativa de crescer a um CAGR de 17,06%.
Qual grau de produto está crescendo mais rapidamente?
A boehmita dispersível com superfície modificada é o tipo de produto de crescimento mais rápido, com um CAGR projetado de 16,45% até 2031.
Qual setor do usuário final está se expandindo mais rapidamente?
O setor automotivo tem previsão de crescer a um CAGR de 18,34% até 2031. Os veículos elétricos utilizam revestimentos de separadores de boehmita de alta pureza, sistemas retardantes de chama para cabos e aplicações de interface térmica, aumentando a relevância do material dentro do veículo.
Página atualizada pela última vez em:



