
高純度ベーマイト市場規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
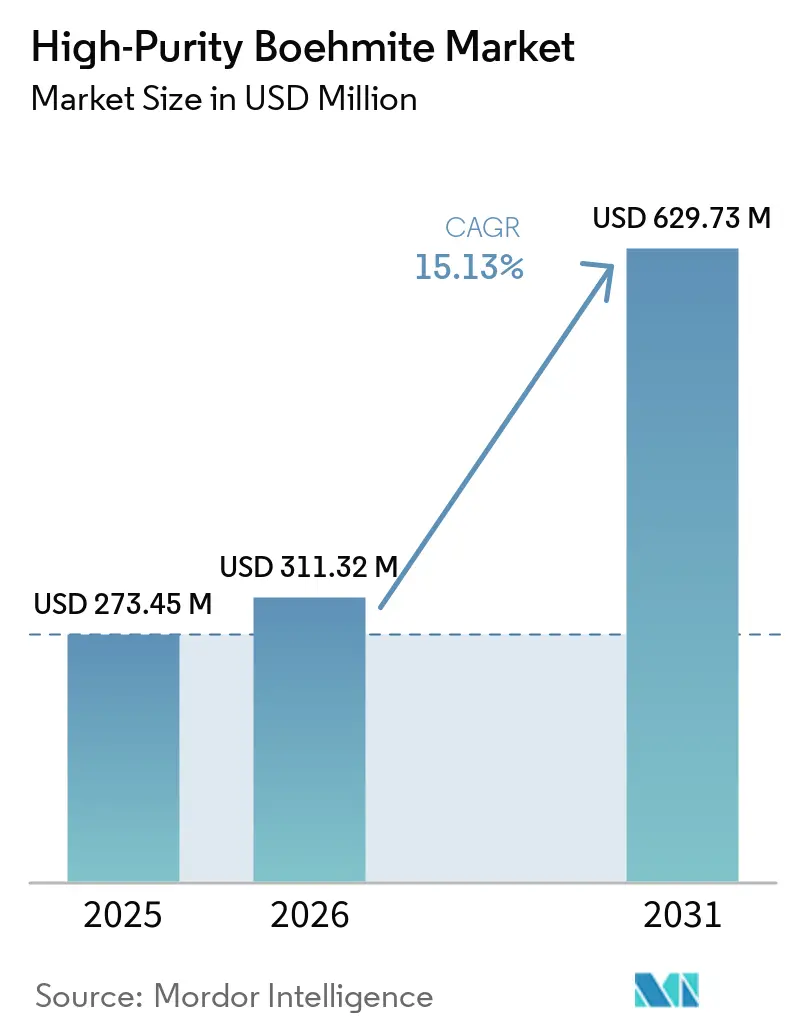
| 市場規模 (2026) | 311.32 百万米ドル |
| 市場規模 (2031) | 629.73 百万米ドル |
| Growth Rate (2026 - 2031) | 15.13 % |
| 最も急速に成長している市場 | 北米 |
| 最大市場 | アジア太平洋地域 |
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる高純度ベーマイト市場分析
高純度ベーマイト市場規模は2025年に273.45 ミリオン 米ドルと評価され、2026年の311.32 ミリオン 米ドルから2031年には629.73 ミリオン 米ドルへと、予測期間(2026年~2031年)においてCAGR 15.13%で成長すると推定されます。高純度ベーマイト市場は、リチウムイオン電池におけるセラミックコーティングセパレーターの幅広い普及と、ハロゲンフリー難燃材料に対する厳格な要件によって形成されています。2025年末時点でグローバルの電池製造能力は4 TWh超に達し、中国が生産量の80%以上を占めており、ベーマイト需要におけるアジアサプライチェーンの重要性が浮き彫りになっています。高純度ベーマイトは、濡れ性とフッ化水素酸スカベンジング能力を高め、電解質との相互作用を改善し、電池劣化を抑制することでセパレーター性能を支えます。欧州では電池セルプロジェクトの進捗が予想より遅れており、市場にはタイミングのギャップが生じていますが、認定済みサプライヤーは優位性を維持しています。生産者は単一の最終用途に依存するのではなく、より微細な表面改質グレード、難燃配合、先端セラミックスを通じた成長を追求しており、これは電池セル、触媒、電子部品、ケーブル、建設製品、特殊ポリマーにわたる異なる購買パターンを反映しています。電池セパレーター顧客は粒子径、分散挙動、純度、材料認定を優先し、難燃顧客は防火性能とハロゲン代替を評価し、触媒顧客は精製所および化学施設の交換サイクルに向けた信頼性の高い前駆体材料を必要とし、電子部品顧客は形態制御、不純物レベル、誘電特性、加工条件に注目します。多様化したポートフォリオにより、生産者は需要タイミングの変動を管理しながら関連するプロセス能力を複数の用途に適用でき、市場は大量の電池需要と、サプライヤーの稼働率と製品開発を支える小規模な特殊用途の両方から影響を受けています。
レポートの主要ポイント
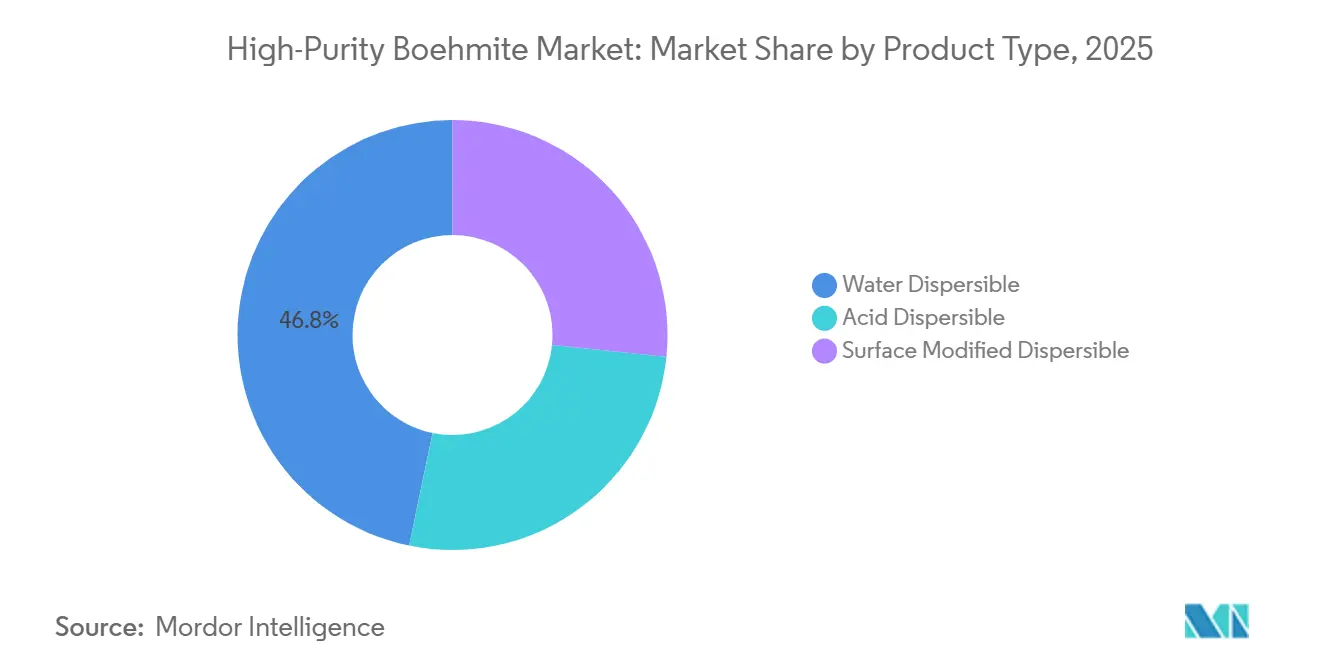
- 製品タイプ別では、水分散性ベーマイトが2025年の高純度ベーマイト市場シェアの46.78%を占め、表面改質分散性ベーマイトは2031年にかけてCAGR 16.45%で成長すると予測されます。
- 用途別では、リチウムイオン電池が2025年の高純度ベーマイト市場規模の49.37%を占め、2031年にかけてCAGR 17.06%で成長すると予測されます。
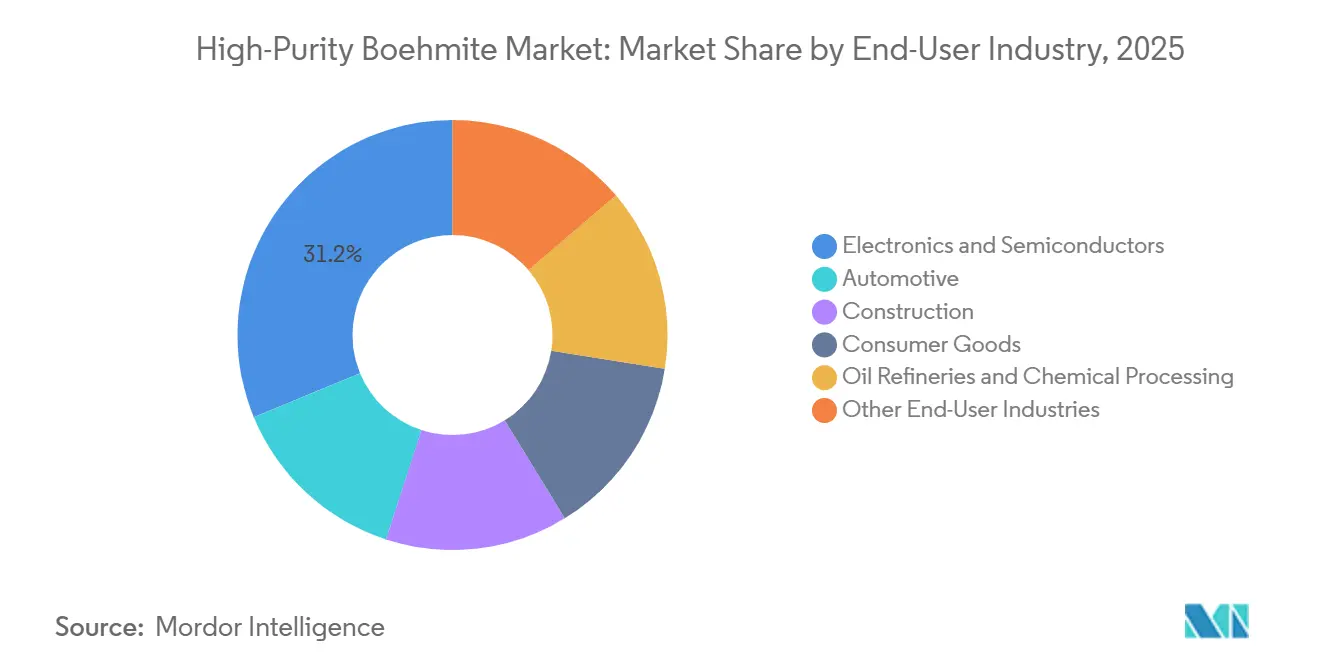
- エンドユーザー産業別では、電子部品・半導体が2025年の高純度ベーマイト市場シェアの31.24%を占め、自動車は2031年にかけてCAGR 18.34%で成長すると予測されます。
- 地域別では、アジア太平洋が2025年の高純度ベーマイト市場シェアの40.29%を占め、北米は2031年にかけてCAGR 16.93%で拡大すると予測されます。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
グローバル高純度ベーマイト市場のトレンドとインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| EV・エネルギー貯蔵電池の生産能力拡大 | +5.5% | グローバル(中国、韓国、ドイツが主要拠点) | 中期(2〜4年) |
| セラミックコーティングセパレーターの安全要件 | +3.2% | アジア太平洋中心、欧州への波及あり | 短期(2年以内) |
| ハロゲンフリー難燃剤への代替 | +2.0% | 欧州連合主導、北米および東アジアからの二次需要あり | 中期(2〜4年) |
| 半導体および先端セラミックスの小型化 | +1.4% | アジア太平洋中心(日本、韓国、台湾を含む)、北米も含む | 長期(4年以上) |
| 精製所触媒担体の交換需要 | +0.9% | 中東、アジア太平洋、米国ガルフコースト | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
EV・エネルギー貯蔵電池の生産能力拡大
電池生産能力の拡大は、高純度ベーマイト市場においてセパレーターグレード材料の需要における最も強力な促進要因です。これは、セラミックコーティングフィルムが電池セルの生産能力と並行して製造されるためであり、偶発的な特殊投入材として購入されるものではありません。2025年末時点でグローバルのリチウムイオン電池製造能力は4 TWh超に達し、中国が総生産量の80%以上を占めています。この集中により、中国の電池・セパレーターメーカーがベーマイトの純度要件、粒子径仕様、購買量の設定において中心的な役割を担っています。2025年のグローバルの電気自動車電池展開量は1,187 GWhに達しました。セラミックコーティングセパレーターの生産量が増加するたびに、適合するベーマイトスラリーへの継続的な需要が生まれ、既存設備の稼働率向上により、新設備の稼働前であっても購買量が増加する可能性があります。セパレーターコーティング層の薄膜化も、より小さな粒子径での分散を維持し、より付加価値の高い製品ミックスを支える表面改質グレードへの需要を高めています。
セラミックコーティングセパレーターの安全要件
セラミックコーティングセパレーターは、特に急速充電と高ニッケル系化学物質が熱的・電気化学的制御の重要性を高める高エネルギー電池セルにおいて、コア安全部品として扱われるようになっています。ベーマイトは、柔軟なコーティングとより優れたフッ化水素酸スカベンジング性能を必要とする用途において、ガンマアルミナに対して優位性を獲得しています。モース硬度3〜3.5のベーマイトは、より硬い無機代替品と比較して設備摩耗を低減できます。2025年のJournal of Power Sources誌の研究では、板状ベーマイトコーティングが球状アルミナコーティングよりも高い電解質吸収率と低い内部抵抗を示すことが確認されました。これらの特性は急速充電とサイクル安定性に関連しており、車両電池の検証および電池メーカーによる認定決定において引き続き中心的な課題となっています。水系ベーマイトスラリーシステムは、N-メチル-2-ピロリドン(NMP)系プロセスと比較して溶剤排出量を削減でき、電池工場におけるコンプライアンスと生産変更を支援します。セパレーター設計が薄膜化するにつれ、一貫した微細粒子分布を提供できるサプライヤーが高純度ベーマイト市場においてより有利な立場に置かれます。
ハロゲンフリー難燃剤への代替
臭素系難燃剤に対する規制の拡大により、ハロゲンフリー無機代替品の使用が広がり、材料選択が任意の選好から正式なコンプライアンス要件へと移行しています。欧州委員会委任規則(EU)2025/1482は、2025年11月に発効した残留性有機汚染物質(POP)再鋳造規則の下で、5種類のポリ臭素化ジフェニルエーテル変異体の濃度限界を改定しました。この規制の変化は消費者製品に影響を与え、ケーブル、建設、輸送、自動車ワイヤーハーネス用途における材料選択に影響を及ぼす可能性があります。2025年の研究では、エポキシ樹脂にベーマイトを10.2 wt%添加することで限界酸素指数が18.5%から37.4%に上昇し、ハロゲンフリー配合が臭素系添加剤を使用せず、熱安定性を損なうことなく防火性能を向上できることが示されました。欧州のコンプライアンス要件は、アジアおよび北米の多国籍メーカーが使用する仕様に影響を与える可能性が高く、高純度ベーマイト市場を電池セパレーター以外にも拡大させます。
半導体および先端セラミックスの小型化
ベーマイト由来アルミナは、基板およびパッケージング用途において制御された形態、低誘電損失、低不純物レベルを必要とする電子セラミックスに関連しています。2026年2月のCeramics International誌の研究では、水熱ベーマイト前駆体が制御された形態継承を持つフレーク状アルファアルミナ粉末を製造できることが示され、マイクロエレクトロニクス基板、先端パッケージング、5Gおよび将来の6G機器に使用される高周波部品に関する研究を支援しています。2026年のJournal of Advanced Ceramics誌の論文では、180℃以下の低温ベーマイトセラミック焼結プロセスが記述されました。低温処理はセラミック製造時のエネルギー使用量を削減でき、製造排出量を評価する電子部品メーカーによる認定を支援する可能性があります。AIデータセンターインフラおよび先端チップパッケージングからの需要は、高純度ベーマイト市場にセパレーター調達を超えた追加の成長経路を提供します。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 超高純度処理の高コスト | -2.8% | グローバル(北米よび欧州で最も顕著) | 長期(4年以上) |
| 電池メーカーにおける認定サイクルと切り替えコスト | -1.9% | アジア太平洋中心、欧州および北米への二次的影響あり | 中期(2〜4年) |
| 一貫したフィードストックおよび微細粒子能力の逼迫した供給 | -1.5% | 中国(特に山東クラスター)および世界のその他地域 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
超高純度処理の高コスト
電池・半導体グレードは、ナトリウムおよび金属不純物を厳密に制御する製造ルートを必要とし、電池メーカーはナトリウム、カルシウム、鉄、シリコンに対して50〜100 ppm(百万分率)の不純物閾値を適用することが多いです。アルミニウムアルコキシド合成および高純度ギブサイトの制御水熱変換は、フィードストック品質、反応条件、粒子径分布の厳密な管理を含め、標準グレード生産よりも高いプロセス制御を必要とします。2025年の研究では、200℃で60分間の水熱合成が、Na₂O含有量0.03%、D50 4.18 μmのベーマイトを得るルートとして特定されました[1]「先端産業用途向けベーマイト合成の最適化、ギブサイト変換に関する知見」、インド金属学会誌、doi.org。したがって、高純度ベーマイト市場はグレードによってコスト構造が大きく異なり、生産量の成長のみで評価することはできません。生産者は、一部の供給チャネルにおける低価格材料との競争にさらされながら、精製、粒子制御、試験への投資を回収しなければなりません。これにより、確立された生産拠点以外での高仕様能力の増強ペースが制限される可能性があります。
電池メーカーにおける認定サイクルと切り替えコスト
電池メーカーは、特に高エネルギーセルの薄膜セパレーターコーティングに材料が使用される場合、新しいベーマイトサプライヤーを承認する前に多段階の認定手続きを実施します。これらの手続きには、ロットレベルのX線回折相チェック、微量金属試験、スラリー評価、用途固有の電気化学サイクル試験が含まれる場合があります。認定には12〜18ヶ月かかる可能性があり、新しい電池プロジェクトを追求するサプライヤーにとってタイミングと早期の技術的関与が重要となります。このプロセスは、高純度ベーマイト市場に過剰能力や価格競争が生じた場合でも、既存の認定済みサプライヤーを保護します。低価格では検証要件を排除できないためです。また、電池工場が生産量を増加させたりセパレーター仕様を変更したりした際に、新規サプライヤーが迅速に対応することを妨げる可能性もあります。これらの決定において、技術的な整合性、一貫したロット品質、共同開発中のサポートは、購入価格よりも重要であることが多いです。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:セパレーター仕様の厳格化に伴い表面改質グレードが加速
水分散性ベーマイトは2025年の市場価値の46.78%を占め、製品タイプの中で最大のシェアを持ちます。これは水系スラリー処理がセパレーターコーティング用途で確立されているためです。表面改質分散性ベーマイトは2026年から2031年にかけてCAGR 16.45%で成長すると予測され、電池メーカーが高ニッケルセル基板上のコーティング層の薄膜化を求める中、製品カテゴリーの中で最も高い成長率となっています。このグレードへの需要は粒子が水系スラリー中で安定を保つことに依存しており、均一なコーティングと制御された欠陥率を可能にします。表面処理は凝集を抑制し堆積の一貫性を向上させますが、粒子径と表面化学の信頼性の高い制御も必要とします。セパレーター仕様はより小さなD50値へと移行しており、狭い粒子分布の重要性が高まり、生産者に対する設備投資と研究要件が増大しています。2025年のJournal of Alloys and Compounds誌の研究では、工業用ギブサイトとベーマイトから製造されたバイナリアルミナセラミックスにおける密度と機械的特性の向上が報告され、先端セラミックスと電池用途の両方における材料ロードマップを支援しています。酸分散性グレードは、酸性媒体を使用する触媒担体および耐火用途において特殊な需要を維持しています。水分散性グレードと酸分散性グレードを合わせることで、電気自動車の生産が変動した際に、マルチグレードポートフォリオを持つサプライヤーにより安定した需要基盤を提供します。
注記: 全セグメントのシェアはレポート購入後にご確認いただけます


用途別:リチウムイオン電池需要がポートフォリオを支える
リチウムイオン電池用途は2025年の市場価値の49.37%を占め、2031年にかけてCAGR 17.06%で成長すると予測されており、高純度ベーマイト市場においてセパレーターコーティングが需要の主要な促進要因となっています。高温下でベーマイトは水を放出してアルミナバリアを形成し、セパレーターの安全機能を支援します。また、電解質との相互作用や、電池の耐久性を低下させる有害物質の制御においても役割を果たします。2025年のJournal of Energy Storage誌の研究では、表面改質ベーマイトセパレーターが高電圧リチウム金属電池における遷移金属イオンの移動を抑制するのに役立つことが確認され、材料が電気化学的性能と熱管理の両方に位置づけられています。耐火材料は引き続き第2位の用途であり、ベーマイトは鉄鋼・セメント炉の内張りにおける反応性アルミナ前駆体として機能します。この需要は産業生産量とインフラサイクルに連動しており、電池需要の変動に対するある程度の緩衝を提供します。電子セラミックスは、電動パワートレインおよびデータ処理機器における半導体含有量の増加から恩恵を受けます。難燃剤はハロゲンフリー要件から恩恵を受け、ポリマー添加剤とレオロジー制御は特殊なコンパウンディング用途に対応します。SasolのPURALおよびCATAPALファミリーは、ベーマイト由来ガンマアルミナを使用する触媒生産者向けに確立されたグレードを提供しています[2]Sasol、「PURALおよびCATAPAL製品ドキュメント」、Sasol Chemicals、sasol.com。精製所触媒の交換は、電池・セラミックスポートフォリオの拡大を目指すサプライヤーに追加の用途基盤を提供します。
エンドユーザー産業別:自動車の成長が電子部品基盤の上に構築される
電子部品半導体は2025年の市場価値の31.24%を占め、最大のエンドユーザーセグメントとなっており、自動車は2026年から2031年にかけてCAGR 18.34%で成長すると予測されています。自動車需要は電池セパレーターコーティングとケーブル・ワイヤーハーネス向けハロゲンフリー材料の採用を促進しています。高電圧パワートレインはケーブル絶縁の熱要件を高め、より高純度・高比表面積グレードを優先する可能性があります。したがって、自動車における高純度ベーマイト市場は、電池セパレーターだけでなく、車両内の複数の材料経路に連動しています。電子部品需要は、制御された誘電特性と低不純物レベルを必要とするセラミックコンデンサー、集積回路基板、先端パッケージングに引き続き結びついています。建設と消費財は建築・家電活動に連動した中間的な需要を提供します。石油精製所と化学処理は、より予測可能な触媒交換サイクルを加えます。単一の電気自動車プラットフォームは、セパレーターコーティング、熱界面材料、ケーブル難燃配合にわたってベーマイトを使用できます。この重複は、認定済みサプライヤーにとって自動車顧客関係の価値を広げ、電池、特殊フィラー、セラミックグレードを組み合わせたポートフォリオに報いるものです。
注記: 全セグメントのシェアはレポート購入後にご確認いただけます
地域分析
アジア太平洋は2025年のグローバル市場価値の40.29%を占め、高純度ベーマイトの最大地域市場となっています。中国はギブサイト精製、ベーマイト合成、セパレーターコーティング、電池セル生産にわたる統合サプライチェーンを持ち、材料サプライヤーと川下メーカーとの緊密な協力を可能にしています。地域的な地位は、大規模なセパレーター製造、密な電池調達ネットワーク、セル仕様変更時の頻繁な技術認定の必要性によって強化されています。韓国は電池製造とコーティング活動を通じて貢献し、日本はセパレーター用途と先端電子セラミックス向けの特殊微細グレードを供給しています。これらの能力により、この地域は大量生産電池材料と特殊高純度用途の両方において重要な位置を占めています。インドとASEAN諸国は初期段階にありますが、インドの先端化学電池向け生産連動型インセンティブプログラムが上流材料への需要を生み出しています。現時点での役割は中国、日本、韓国と比較して小さいですが、地域の電池プロジェクトが予測期間後半においてより多様な地域購買基盤を生み出す可能性があります。アジア太平洋のサプライヤーは、材料選択を決定するフィードストック、コーティング、電池セル製造段階への近接性からも恩恵を受けています。
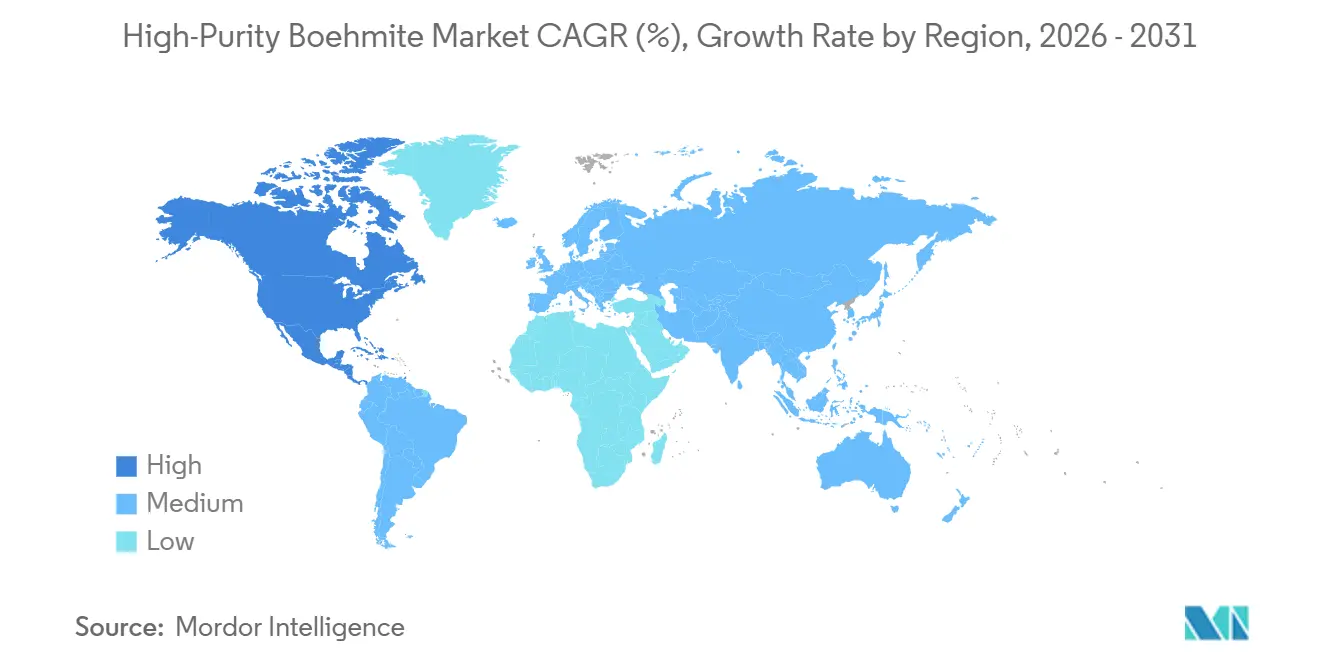
北米は2026年から2031年にかけてCAGR 16.93%で成長すると予測されており、高純度ベーマイト市場において最も高い地域成長率となっています。米国の政策は国内電池施設への投資を促進し、特に国内調達要件が調達決定に影響を与える場合において地域セパレーター供給への関心を高めています。これにより、セパレーター製造活動が北米の電池セル生産に近づき、地域材料認定への需要が生まれています。サプライチェーンの混乱が材料の入手可能性や納期の信頼性に影響を与えた場合、国内認定の重要性が高まっています。地域試験、一貫したロット管理、用途開発を支援できるサプライヤーは、新設備が稼働するにつれて優位性を獲得する可能性があります。カナダの重要鉱物政策とメキシコの自動車組立基盤が追加の地域需要を提供します。地域の機会は、電池工場が発表された能力から持続的な生産へと移行するペース、およびセパレーター能力とベーマイト供給が並行して発展するかどうかに依存します。電池投資だけでは認定コーティング材料への即時需要は生まれないためです。
欧州は電池セル開発とハロゲン系難燃剤の代替という2つの独立した需要流によって支えられています。難燃材料に影響を与える規制は、コンプライアンスと防火性能の両方が材料選択の要因となるケーブル、建設製品、輸送用途、自動車配線における需要を支援します。ドイツ、フランス、スウェーデン、ハンガリーの電池セルプロジェクトはセパレーター材料認定を進めていますが、商業生産のタイミングは不均一でした。Nabaltecはシヴァンドルフでベーマイト能力を拡大しましたが、欧州の電池セル製造は予想より緩やかに立ち上がっています。このミスマッチは数量購入を遅らせる可能性がある一方、確立された地域供給と技術文書の価値を高めます。南米はブラジルとアルゼンチンに集中しており、精製所活動と建設関連用途が引き続き重要です。中東・アフリカの需要は、湾岸の精製所拡張と低硫黄燃料の水素化処理に使用されるベーマイト由来触媒担体に連動しています。これらの需要源は電気自動車のタイムラインへの依存度が低く、多様化したサプライヤーに地域販売への代替ルートを提供します。

競合環境
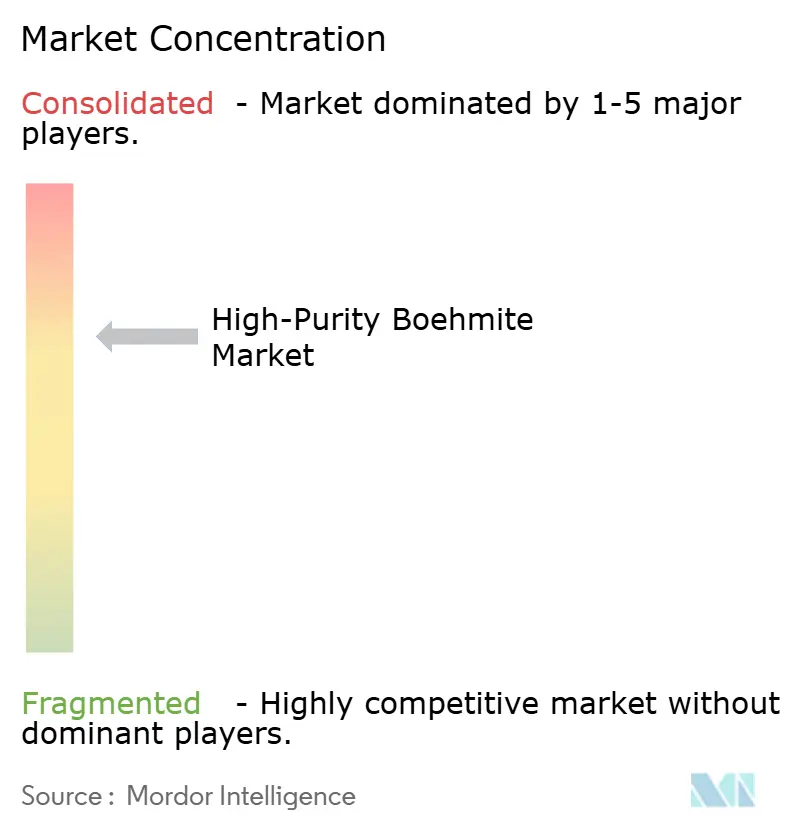
高純度ベーマイト市場は中程度に集中しています。中国の生産者は規模、微細粒子開発、セパレーターメーカーへの近接性を通じて優位性を構築しています。その地位は、顧客関係とロットの一貫性が名目上の能力と同様に重要となる大規模電池工場での継続的な技術認定によって強化されています。西側の専門企業は、文書化された純度、供給安全性、厳格な材料要件を持つ顧客へのサポートを通じて競争しています。NabaltecとSasolは、地域供給と追跡可能な品質記録が重視される欧州用途において特に差別化されたポジションを持っています。競合構造は、長い認定サイクルを通じて一貫した品質を維持し、コーティング要件がより厳しくなるにつれて顧客をサポートできるサプライヤーを優遇します。超高純度グレード、安定した分散、または特殊な技術サポートを必要とする顧客がいる場合、規模だけでは不十分です。
粒子径と表面改質は製品差別化の中心であり、電池メーカーは欠陥を引き起こすことなく薄膜コーティングを形成できる均一な微細グレードを必要とします。生産者はまた、単一の需要サイクルへの依存を減らすために、触媒担体、難燃剤、電子セラミックスにおける隣接機会を追求しています。2026年6月、Sasolはドイツのブルンスビュッテルにおいて、先端材料アルミナ能力を拡大するために6,000万ユーロ(6,958万 米ドル)の投資を発表し、2029年の完成を目標としています。このプロジェクトはエネルギー最適化を目標としており、製品のカーボンフットプリントをトンあたり最大15%削減できる可能性があります。この投資は、純度、供給安全性、生産効率を別々の製品特性として扱うのではなく、統合的なアプローチを反映しています。また、集中したサプライチェーンの代替を求める欧州顧客に能力を近づけるものでもあります。電池に特化した生産者にとって、より小さな粒子径要件を満たす能力は、セパレーターコーティングが薄膜化するにつれて差別化への実践的なルートを提供します。
Nabaltecは、欧州の電池需要の緩やかな回復に備えて、シュヴァンドルフでベーマイトと粘度最適化水酸化物能力に投資しています。同社のアプローチはまた、ケーブルと建設用途の難燃用途にも及んでおり、電池セル以外の需要流にも対応できます。Sasolの製品ポートフォリオは触媒顧客へのサービスを継続しながら、先端材料にける機会を支援しています。競合機会は、将来の電池設計向け超高純度グレードと先端電子部品向け低損失セラミック基板に引き続き結びついています。集中したフィードストックと微細粒子能力への依存は顧客とサプライヤーの両方に調達リスクをもたらすため、地理的多様化が重要です。高純度ベーマイト市場は、価格のみで競争する企業よりも、プロセス制御と顧客固有の認定サポートを組み合わせられる企業を優遇します。より広い製品ポートフォリオは、個々の地域で電池セルプロジェクトが予想より遅れて進行する場合にも回復力を提供できます。
高純度ベーマイト産業リーダー
Nabaltec AG
Anhui Estone Material Technology Co., Ltd.
Zhengzhou Research Institute of Chalco
Sasol
Shandong Sinocera Functional Material Co., Ltd.
- *免責事項:主要選手の並び順不同

最近の産業動向
- 2026年6月:Sasolは、触媒システムおよび関連用途向けの高純度・超高純度アルミナのボトルネック解消と能力拡大を目的として、ドイツのブルンスビュッテルサイトに6,000万ユーロ(6,958万 米ドル)の投資を発表しました。
- 2025年10月:Nabaltec AGは、ドイツのデュッセルドルフで開催されたK 2025見本市においてAPYRAL難燃性ベーマイトを発表しました。同社は、年間2万トンのベーマイト生産能力を背景に、e-モビリティセパレーター用途とケーブル・建設難燃剤へのアプローチを強調しました。


グローバル高純度ベーマイト市場レポートの調査範囲
高純度ベーマイトは、熱安定性、制御された粒子径、化学的不活性で知られる特殊な水酸化アルミニウム粉末です。これらの特性により、リチウムイオン電池セパレーター、難燃剤、先端セラミックスを含む幅広い産業用途への使用に適しています。
高純度ベーマイト市場は、製品タイプ、用途、エンドユーザー産業、地域別にセグメント化されています。製品タイプ別では、市場は水分散性、酸分散性、表面改質分散性にセグメント化されています。用途別では、市場はリチウムイオン電池、耐火材料、電子セラミックス、難燃剤、触媒、ポリマー添加剤、レオロジー制御、その他の用途にセグメント化されています。エンドユーザー産業別では、市場は自動車、電子部品・半導体、建設、消費財、石油精製所・化学処理、その他のエンドユーザー産業にセグメント化されています。レポートはまた、主要地域の15カ国における高純度ベーマイトの市場規模と予測もカバーしています。市場規模と予測は金額(米ドル)ベースで提供されます。
| 水分散性 |
| 酸分散性 |
| 表面改質分散性 |
| リチウムイオン電池 |
| 耐火材料 |
| 電子セラミックス |
| 難燃剤 |
| 触媒 |
| ポリマー添加剤 |
| レオロジー制御 |
| その他の用途 |
| 自動車 |
| 電子部品・半導体 |
| 建設 |
| 消費財 |
| 石油精製所・化学処理 |
| その他のエンドユーザー産業 |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| ASEAN諸国 | |
| アジア太平洋のその他の地域 | |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| 北欧諸国 | |
| 欧州のその他の地域 | |
| 南米 | ブラジル |
| アルゼンチン | |
| 南米のその他の地域 | |
| 中東・アフリカ | サウジアラビア |
| 南アフリカ | |
| 中東・アフリカのその他の地域 |
| 製品タイプ別 | 水分散性 | |
| 酸分散性 | ||
| 表面改質分散性 | ||
| 用途別 | リチウムイオン電池 | |
| 耐火材料 | ||
| 電子セラミックス | ||
| 難燃剤 | ||
| 触媒 | ||
| ポリマー添加剤 | ||
| レオロジー制御 | ||
| その他の用途 | ||
| エンドユーザー産業別 | 自動車 | |
| 電子部品・半導体 | ||
| 建設 | ||
| 消費財 | ||
| 石油精製所・化学処理 | ||
| その他のエンドユーザー産業 | ||
| 地域別 | アジア太平洋 | 中国 |
| インド | ||
| 日本 | ||
| 韓国 | ||
| ASEAN諸国 | ||
| アジア太平洋のその他の地域 | ||
| 北米 | 米国 | |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| 北欧諸国 | ||
| 欧州のその他の地域 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| 南米のその他の地域 | ||
| 中東・アフリカ | サウジアラビア | |
| 南アフリカ | ||
| 中東・アフリカのその他の地域 | ||


レポートで回答される主要な質問
高純度ベーマイト市場の現在の市場規模は?
高純度ベーマイト市場規模は2025年に273.45 ミリオン 米ドルと評価され、2026年の311.32 ミリオン 米ドルから2031年には629.73 ミリオン 米ドルへと、予測期間(2026年〜2031年)においてCAGR 15.13%で成長すると推定されます。
最も多くの高純度ベーマイトを使用する用途は何ですか?
リチウムイオン電池が最大の用途であり、2025年の市場価値の49.37%を占め、CAGR 17.06%で成長すると予測されています。
最も急速に成長している製品グレードはどれですか?
表面改質分散性ベーマイトが最も急速に成長している製品タイプであり、2031年にかけてCAGR 16.45%が予測されています。
最も急速に拡大しているエンドユーザーセクターはどれですか?
自動車は2031年にかけてCAGR 18.34%で成長すると予測されています。電気自動車は高純度ベーマイトをセパレーターコーティング、ケーブル難燃システム、熱界面用途に使用しており、車両内での材料の重要性が高まっています。
最終更新日:



