
Tamaño y Participación del Mercado de Boehmita de Alta Pureza
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
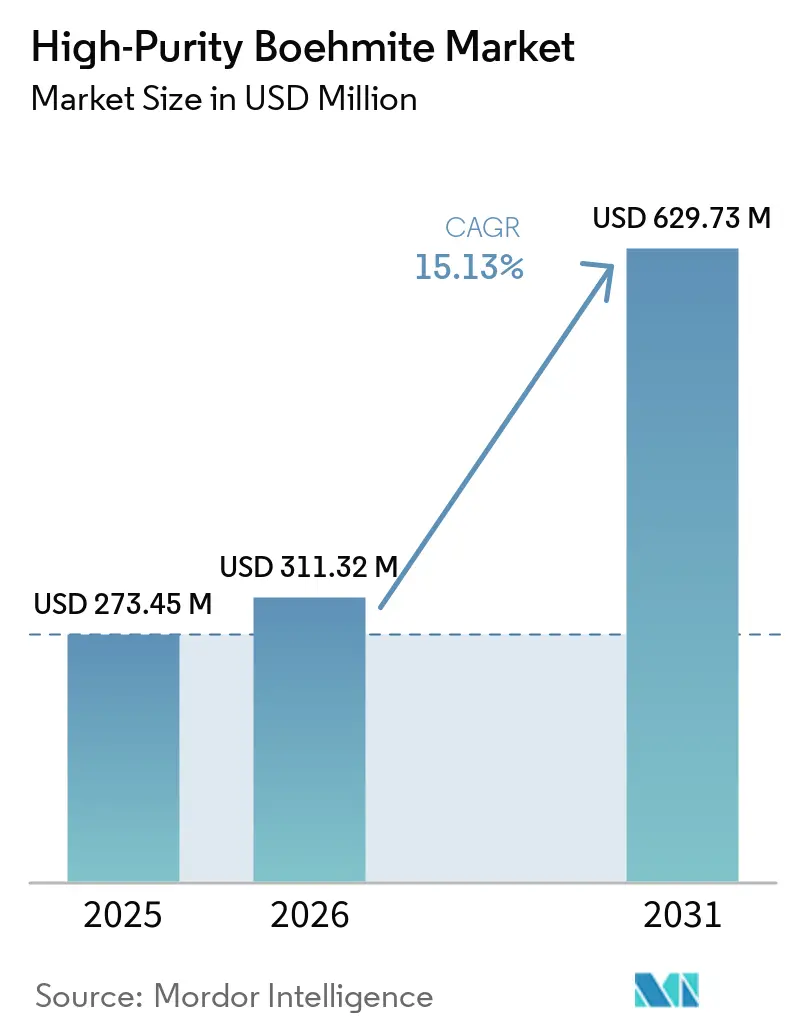
| Tamaño del Mercado (2026) | 311.32 Millones de dólares |
| Tamaño del Mercado (2031) | 629.73 Millones de dólares |
| Growth Rate (2026 - 2031) | 15.13 % |
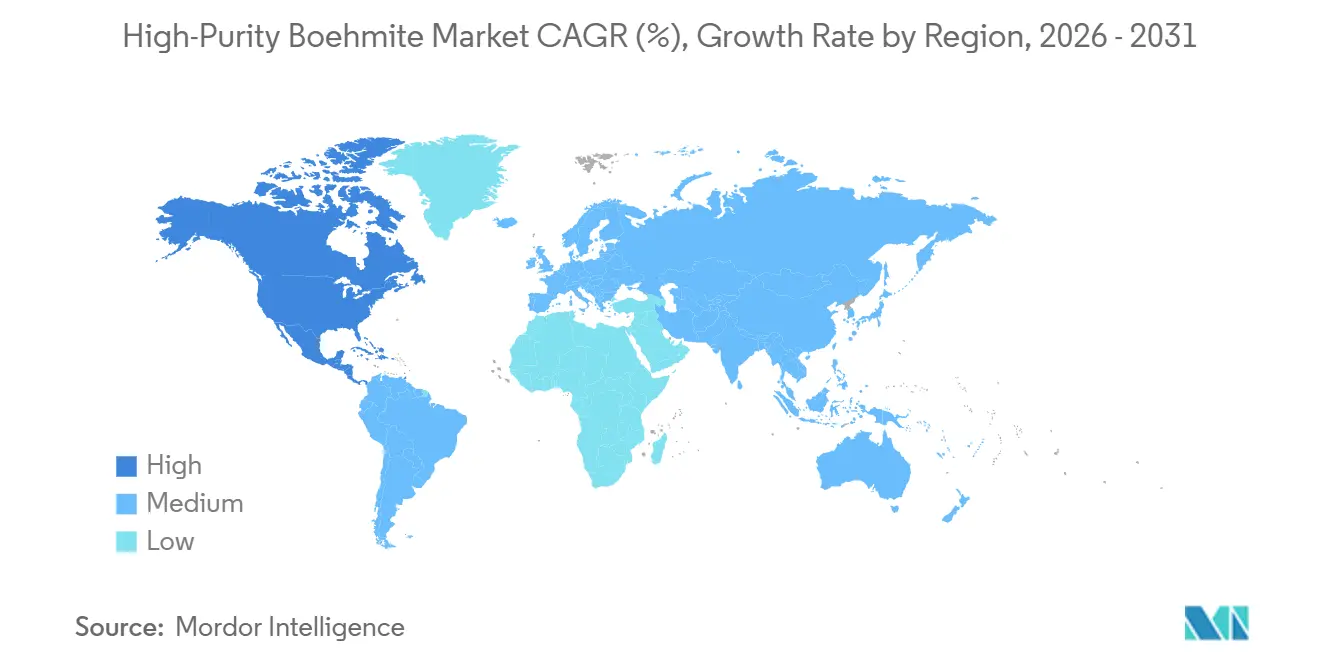
| Mercado de Crecimiento Más Rápido | América del Norte |
| Mercado Más Grande | Asia-Pacífico |
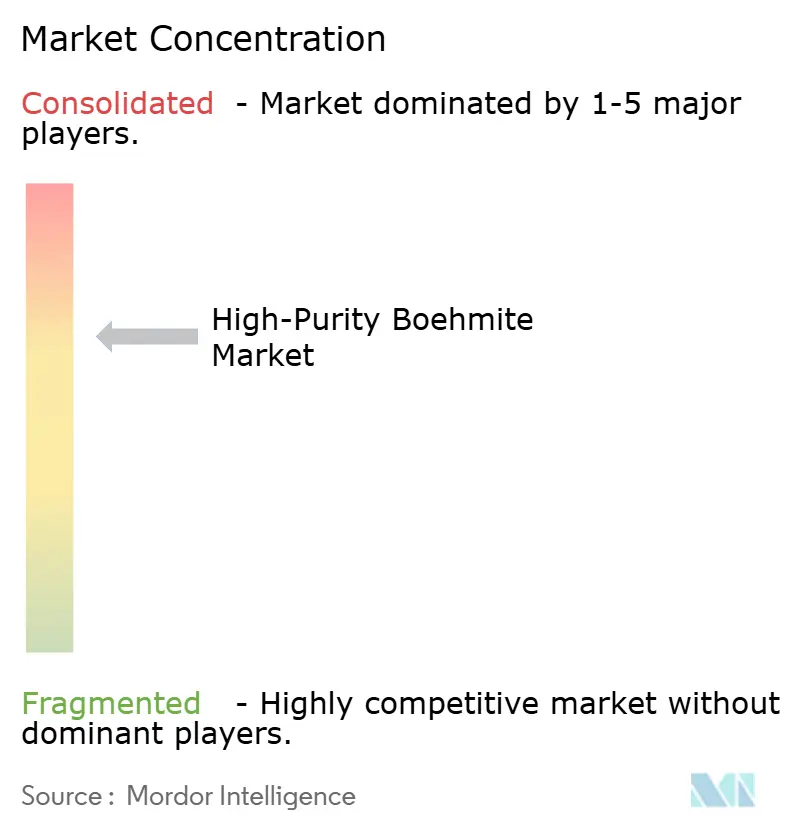
| Concentración del Mercado | Medio |
Jugadores principales
*Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. |
|
Análisis del Mercado de Boehmita de Alta Pureza por Mordor Intelligence
El tamaño del Mercado de Boehmita de Alta Pureza fue valorado en 273,45 millones de USD en 2025 y se estima que crecerá desde 311,32 millones de USD en 2026 hasta 629,73 millones de USD en 2031, a una CAGR del 15,13% durante el período de pronóstico (2026-2031). El mercado de boehmita de alta pureza está moldeado por el uso más amplio de separadores recubiertos de cerámica en celdas de iones de litio y por requisitos más estrictos para materiales ignífugos libres de halógenos. La capacidad mundial de fabricación de baterías superó los 4 TWh a finales de 2025, con China representando más del 80% de la producción, lo que subraya la importancia de las cadenas de suministro asiáticas para la demanda de boehmita. La boehmita de alta pureza apoya el rendimiento del separador al mejorar la humectabilidad y la captación de ácido fluorhídrico, mejorando la interacción con el electrolito y limitando la degradación de la celda. El mercado enfrenta una brecha temporal en Europa, donde los proyectos de celdas de batería han avanzado más lentamente de lo esperado, y los proveedores calificados conservan una ventaja. Los productores buscan crecimiento a través de grados más finos y modificados en superficie, formulaciones ignífugas y cerámicas avanzadas, en lugar de depender de un único uso final, lo que refleja diferentes patrones de compra en celdas de batería, catalizadores, electrónica, cables, productos de construcción y polímeros especiales. Los clientes de separadores de batería priorizan el tamaño de partícula, el comportamiento de dispersión, la pureza y la calificación del material; los clientes de ignífugos evalúan el rendimiento contra incendios y la sustitución de halógenos; los clientes de catalizadores requieren materiales precursores confiables para los ciclos de reemplazo en refinerías e instalaciones químicas; y los clientes de electrónica se centran en el control morfológico, los niveles de impurezas, el comportamiento dieléctrico y las condiciones de procesamiento. Una cartera diversificada permite a los productores aplicar capacidades de proceso relacionadas en distintas aplicaciones mientras gestionan las variaciones en el momento de la demanda, y el mercado está influenciado tanto por la demanda de baterías en grandes volúmenes como por aplicaciones especializadas más pequeñas que apoyan la utilización del proveedor y el desarrollo de productos.
Conclusiones Clave del Informe
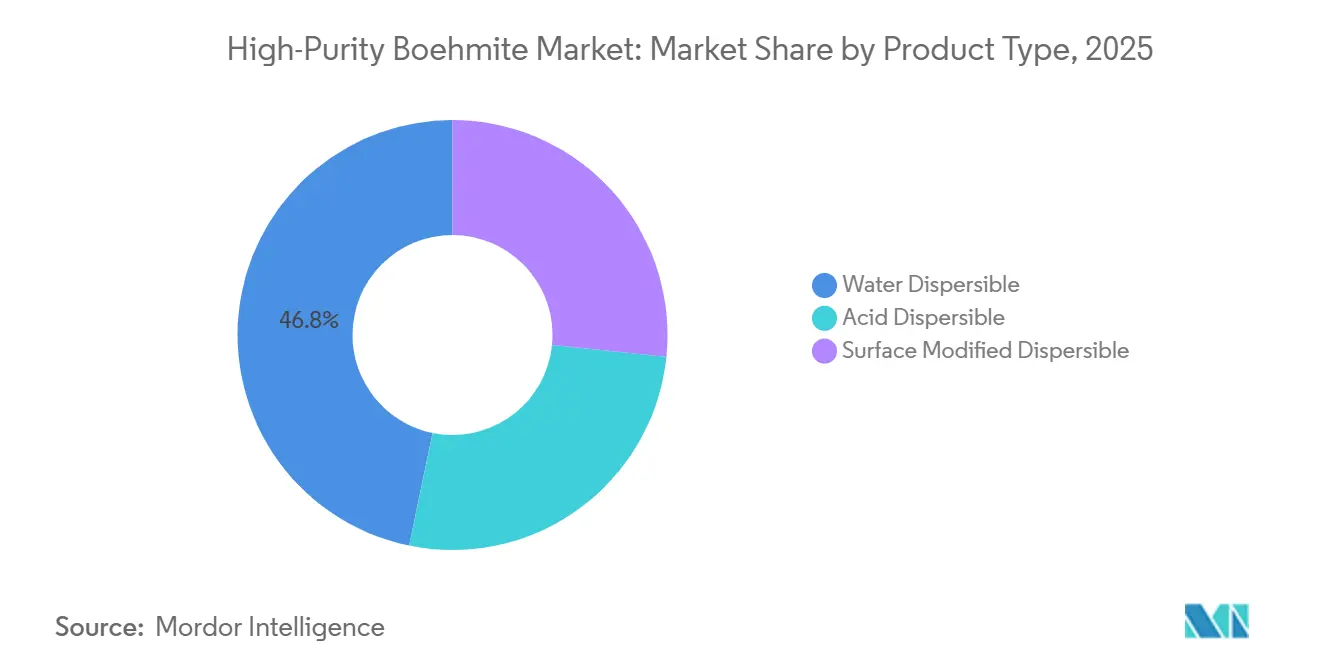
- Por tipo de producto, la Boehmita Dispersible en Agua representó el 46,78% de la participación del Mercado de Boehmita de Alta Pureza en 2025, mientras que se prevé que la Boehmita Dispersible Modificada en Superficie crezca a una CAGR del 16,45% hasta 2031.
- Por aplicación, la Batería de Iones de Litio representó el 49,37% del tamaño del Mercado de Boehmita de Alta Pureza en 2025 y se prevé que crezca a una CAGR del 17,06% hasta 2031.
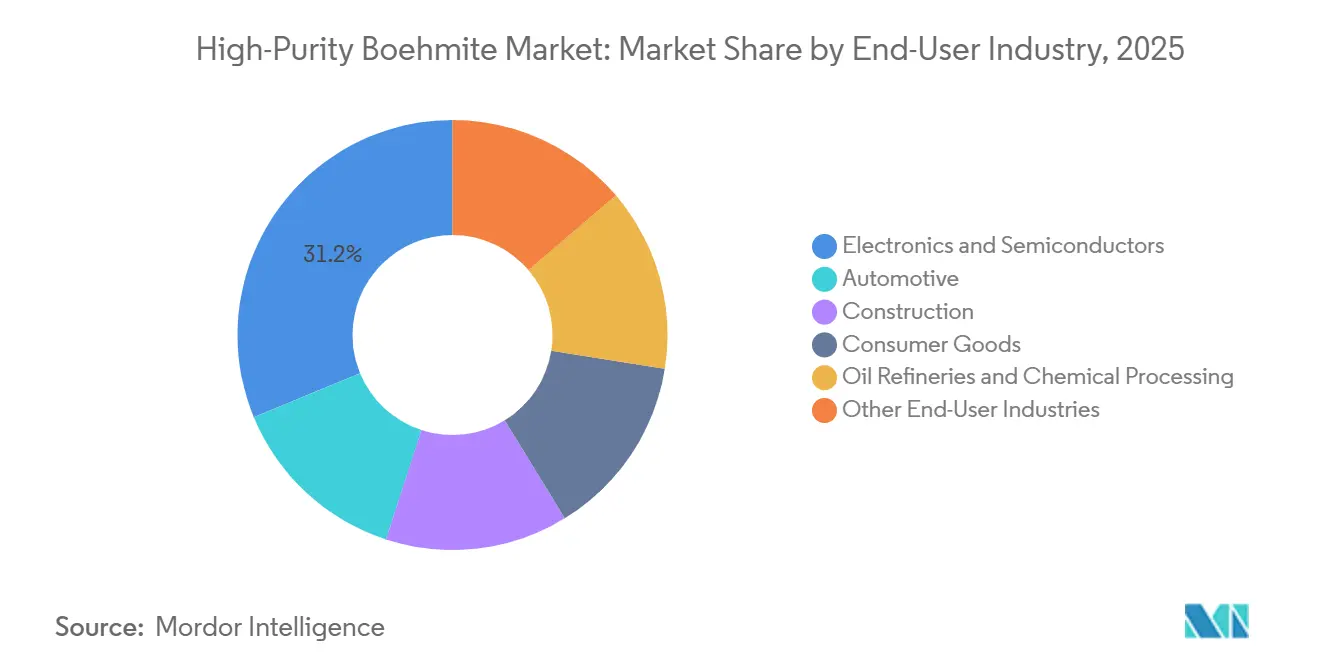
- Por industria de usuario final, Electrónica y Semiconductores representó el 31,24% de la participación del Mercado de Boehmita de Alta Pureza en 2025, mientras que se prevé que el sector Automotriz crezca a una CAGR del 18,34% hasta 2031.
- Por geografía, Asia-Pacífico representó el 40,29% de la participación del Mercado de Boehmita de Alta Pureza en 2025, y se prevé que América del Norte se expanda a una CAGR del 16,93% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado Global de Boehmita de Alta Pureza
Análisis del Impacto de los Impulsores*
| Impulsores | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Expansión de la Capacidad de Baterías para Vehículos Eléctricos y Almacenamiento de Energía | +5.5% | Global, con China, Corea del Sur y Alemania como principales centros | Mediano plazo (2-4 años) |
| Requisitos de Seguridad de los Separadores Recubiertos de Cerámica | +3.2% | Núcleo en Asia-Pacífico, con extensión a Europa | Corto plazo (≤ 2 años) |
| Sustitución de Ignífugos Libres de Halógenos | +2.0% | Liderado por la Unión Europea, con demanda secundaria de América del Norte y Asia Oriental | Mediano plazo (2-4 años) |
| Miniaturización de Semiconductores y Cerámicas Avanzadas | +1.4% | Núcleo en Asia-Pacífico, incluidos Japón, Corea del Sur y Taiwán, más América del Norte | Largo plazo (≥ 4 años) |
| Demanda de Reemplazo de Soportes de Catalizadores para Refinerías | +0.9% | Oriente Medio, Asia-Pacífico y la Costa del Golfo de EE. UU. | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Expansión de la Capacidad de Baterías para Vehículos Eléctricos y Almacenamiento de Energía
La expansión de la capacidad de baterías es el impulsor más fuerte de la demanda de material de grado separador en el mercado de boehmita de alta pureza, porque la película recubierta de cerámica se produce junto con la capacidad de celdas en lugar de adquirirse como un insumo especializado ocasional. La capacidad mundial de fabricación de baterías de iones de litio superó los 4 TWh a finales de 2025, con China representando más del 80% de la producción total. Esta concentración otorga a los fabricantes chinos de celdas y separadores un papel central en la definición de los requisitos de pureza de la boehmita, las especificaciones de tamaño de partícula y las cantidades de compra. El despliegue mundial de baterías para vehículos eléctricos alcanzó 1.187 GWh en 2025. Cada aumento en la producción de separadores recubiertos de cerámica genera una demanda recurrente de suspensiones de boehmita compatibles, mientras que una mayor utilización de las plantas existentes puede incrementar las compras incluso antes de que una nueva instalación comience a operar. Las capas de recubrimiento de separadores más delgadas también aumentan la demanda de grados modificados en superficie que pueden mantener la dispersión a tamaños de partícula más pequeños y apoyar una mezcla de productos de mayor valor.
Requisitos de Seguridad de los Separadores Recubiertos de Cerámica
Los separadores recubiertos de cerámica se tratan cada vez más como un componente de seguridad fundamental en las celdas de batería de alta energía, especialmente donde la carga rápida y las químicas de alto contenido de níquel aumentan la importancia del control térmico y electroquímico. La boehmita ha ganado terreno frente a la gamma-alúmina en aplicaciones donde los productores requieren recubrimientos flexibles y un mayor rendimiento de captación de ácido fluorhídrico. Su dureza Mohs de 3-3,5 también puede reducir el desgaste de los equipos en comparación con alternativas inorgánicas más duras. Un estudio de 2025 publicado en el Journal of Power Sources encontró que los recubrimientos de boehmita en forma de placa proporcionaban una mayor absorción de electrolito y una menor resistencia interna que los recubrimientos de alúmina esférica. Estos atributos son relevantes para la carga rápida y la estabilidad de ciclos, que siguen siendo fundamentales para la validación de baterías de vehículos y para las decisiones de calificación tomadas por los fabricantes de celdas. Los sistemas de suspensión de boehmita a base de agua pueden reducir las emisiones de disolventes en comparación con los procesos basados en N-metil-2-pirrolidona (NMP), apoyando el cumplimiento normativo y los cambios de producción en las plantas de baterías. A medida que los diseños de separadores se vuelven más delgados, los proveedores que pueden entregar distribuciones consistentes de partículas finas están mejor posicionados en el mercado de boehmita de alta pureza.
Sustitución de Ignífugos Libres de Halógenos
Las restricciones sobre los retardantes de llama bromados están ampliando el uso de alternativas minerales libres de halógenos y trasladando las decisiones sobre materiales de preferencias voluntarias a requisitos formales de cumplimiento. El Reglamento Delegado de la Comisión (UE) 2025/1482 revisó los límites de concentración para cinco variantes de éteres de difenilo polibromados en virtud del Reglamento de Refundición sobre Contaminantes Orgánicos Persistentes (COP), con vigencia desde noviembre de 2025. Este cambio regulatorio afecta a los productos de consumo y puede influir en la selección de materiales en aplicaciones de cables, construcción, transporte y arneses de cableado automotriz. Un estudio de 2025 informó que añadir un 10,2% en peso de boehmita a la resina epoxi aumentó el índice de oxígeno límite del 18,5% al 37,4%, lo que indica que las formulaciones libres de halógenos pueden mejorar el rendimiento contra incendios sin utilizar aditivos bromados ni comprometer la estabilidad térmica. Es probable que los requisitos de cumplimiento europeos influyan en las especificaciones utilizadas por los fabricantes multinacionales en Asia y América del Norte, ampliando el mercado de boehmita de alta pureza más allá de los separadores de batería.
Miniaturización de Semiconductores y Cerámicas Avanzadas
La alúmina derivada de boehmita es relevante para las cerámicas electrónicas que requieren morfología controlada, baja pérdida dieléctrica y bajos niveles de impurezas para aplicaciones de sustratos y empaquetado. Un estudio de febrero de 2026 publicado en Ceramics International mostró que los precursores de boehmita hidrotermal pueden producir polvos de alfa-alúmina en forma de escamas con herencia morfológica controlada, apoyando el trabajo en sustratos microelectrónicos, empaquetado avanzado y componentes de alta frecuencia utilizados en equipos 5G y futuros equipos 6G. Una publicación de 2026 en el Journal of Advanced Ceramics describió un proceso de sinterización de cerámica de boehmita a baja temperatura por debajo de 180°C. El procesamiento a temperaturas más bajas puede reducir el consumo de energía durante la producción de cerámica y puede apoyar la calificación por parte de fabricantes de electrónica que evalúan las emisiones de fabricación. La demanda de infraestructura de centros de datos de inteligencia artificial y el empaquetado avanzado de chips ofrecen al mercado de boehmita de alta pureza una vía de crecimiento adicional más allá de la adquisición de separadores.
Análisis del Impacto de las Restricciones*
| Restricciones | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Alto Costo del Procesamiento de Ultra Alta Pureza | -2.8% | Global, más agudo en América del Norte y Europa | Largo plazo (≥ 4 años) |
| Ciclos de Calificación y Costos de Cambio en los Fabricantes de Celdas | -1.9% | Núcleo en Asia-Pacífico, con efectos secundarios en Europa y América del Norte | Mediano plazo (2-4 años) |
| Escasa Disponibilidad de Materia Prima Consistente y Capacidad de Partículas Finas | -1.5% | China, especialmente el clúster de Shandong, y el resto del mundo | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Alto Costo del Procesamiento de Ultra Alta Pureza
Los grados para baterías y semiconductores requieren rutas de producción que controlen estrictamente las impurezas de sodio y metálicas, con fabricantes de celdas que a menudo aplican umbrales de impurezas de 50-100 partes por millón (ppm) para sodio, calcio, hierro y silicio. La síntesis de alcóxido de aluminio y la conversión hidrotermal controlada de gibsita de alta pureza requieren un mayor control del proceso que la producción de grado estándar, incluido un control estricto de la calidad de la materia prima, las condiciones de reacción y la distribución del tamaño de partícula. Un estudio de 2025 identificó la síntesis hidrotermal a 200°C durante 60 minutos como una ruta hacia boehmita con un contenido de Na₂O del 0,03% y un D50 de 4,18 μm[1]"Optimización de la Síntesis de Boehmita para Aplicaciones Industriales Avanzadas, Perspectivas sobre la Transformación de la Gibsita", Transactions of the Indian Institute of Metals, doi.org. El mercado de boehmita de alta pureza tiene, por tanto, una estructura de costos que difiere materialmente entre grados y no puede evaluarse únicamente por el crecimiento de la producción. Los productores deben recuperar las inversiones en purificación, control de partículas y pruebas mientras compiten contra material de menor precio en algunos canales de suministro. Esto puede limitar el ritmo al que se añade capacidad de alta especificación fuera de los centros de producción establecidos.
Ciclos de Calificación y Costos de Cambio en los Fabricantes de Celdas
Los fabricantes de celdas utilizan procedimientos de calificación de múltiples etapas antes de aprobar un nuevo proveedor de boehmita, especialmente cuando el material se utiliza en recubrimientos de separadores delgados para celdas de alta energía. Estos procedimientos pueden incluir verificaciones de fase por difracción de rayos X a nivel de lote, pruebas de metales traza, evaluación de suspensiones y pruebas de ciclado electroquímico específicas de la aplicación. La calificación puede tomar entre 12 y 18 meses, lo que hace que el momento oportuno y el compromiso técnico temprano sean importantes para los proveedores que persiguen nuevos proyectos de baterías. Este proceso protege a los proveedores calificados existentes cuando el mercado de boehmita de alta pureza tiene exceso de capacidad o competencia de precios, ya que un precio más bajo no elimina los requisitos de validación. También puede impedir que un nuevo proveedor responda rápidamente cuando una planta de baterías aumenta su producción o cambia las especificaciones del separador. En estas decisiones, la alineación técnica, la calidad consistente de los lotes y el apoyo durante el codesarrollo suelen importar más que el precio de compra.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Producto: Los Grados Modificados en Superficie se Aceleran a Medida que se Endurecen las Especificaciones de los Separadores
La boehmita dispersible en agua representó el 46,78% del valor del mercado en 2025, lo que le otorga la mayor participación entre los tipos de productos, ya que el procesamiento de suspensiones a base de agua se ha consolidado en las aplicaciones de recubrimiento de separadores. Se prevé que la boehmita dispersible modificada en superficie crezca a una CAGR del 16,45% de 2026 a 2031, la tasa más rápida entre las categorías de productos, a medida que los productores de baterías buscan capas de recubrimiento más delgadas en sustratos de celdas de alto contenido de níquel. La demanda de este grado depende de que las partículas permanezcan estables en suspensiones acuosas, lo que permite recubrimientos uniformes y tasas de defectos controladas. El tratamiento superficial puede limitar la agregación y mejorar la consistencia de la deposición, pero también requiere un control confiable del tamaño de partícula y la química superficial. Las especificaciones de los separadores se están orientando hacia valores D50 más pequeños, lo que aumenta la importancia de las distribuciones de partículas estrechas y eleva los requisitos de capital e investigación para los productores. Un estudio de 2025 publicado en el Journal of Alloys and Compounds informó sobre mejoras en la densidad y las propiedades mecánicas de cerámicas de alúmina binaria producidas a partir de gibsita industrial y boehmita, apoyando las hojas de ruta de materiales tanto para cerámicas avanzadas como para aplicaciones de baterías. Los grados dispersibles en ácido mantienen una demanda especializada en soportes de catalizadores y aplicaciones refractarias que utilizan medios ácidos. En conjunto, los grados dispersibles en agua y dispersibles en ácido ofrecen a los proveedores con carteras de múltiples grados una base de demanda más estable cuando la producción de vehículos eléctricos fluctúa.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe


Por Aplicación: La Demanda de Baterías de Iones de Litio Ancla la Cartera
La aplicación de baterías de iones de litio representó el 49,37% del valor del mercado en 2025 y se proyecta que crezca a una CAGR del 17,06% hasta 2031, lo que convierte a los recubrimientos de separadores en el principal impulsor de la demanda en el mercado de boehmita de alta pureza. A temperaturas elevadas, la boehmita puede liberar agua y formar una barrera de alúmina que apoya las funciones de seguridad del separador. También desempeña un papel en la interacción con el electrolito y en el control de especies nocivas que pueden reducir la durabilidad de la celda. Un estudio de 2025 publicado en el Journal of Energy Storage encontró que los separadores de boehmita modificados en superficie ayudaron a limitar la migración de iones de metales de transición en baterías de litio-metal de alto voltaje, situando el material tanto en el rendimiento electroquímico como en la gestión térmica. Los materiales refractarios siguen siendo la segunda aplicación más grande, donde la boehmita sirve como precursor de alúmina reactiva en revestimientos de hornos de acero y cemento. Esta demanda sigue los ciclos de producción industrial e infraestructura, proporcionando cierto aislamiento frente a los cambios en la demanda de baterías. Las cerámicas electrónicas se benefician del creciente contenido de semiconductores en los trenes de potencia eléctricos y los equipos de procesamiento de datos. Los ignífugos se benefician de los requisitos libres de halógenos, mientras que los aditivos para polímeros y el control reológico sirven para usos especializados de compuestos. Las familias de productos PURAL y CATAPAL de Sasol proporcionan grados establecidos para los productores de catalizadores que utilizan gamma-alúmina derivada de boehmita[2]Sasol, "Documentación de Productos PURAL y CATAPAL", Sasol Chemicals, sasol.com. El reemplazo de catalizadores de refinería proporciona una base de aplicación adicional para los proveedores que buscan ampliar sus carteras de baterías y cerámicas.
Por Industria de Usuario Final: El Crecimiento Automotriz se Construye sobre una Base Electrónica
Electrónica y semiconductores representaron el 31,24% del valor del mercado en 2025, convirtiéndolo en el segmento de usuario final más grande, mientras que se prevé que el sector automotriz crezca a una CAGR del 18,34% de 2026 a 2031. La demanda automotriz está impulsando la adopción de recubrimientos de separadores de batería y materiales libres de halógenos para cables y arneses de cableado. Los trenes de potencia de mayor voltaje elevan los requisitos térmicos para el aislamiento de cables y pueden favorecer grados de mayor pureza y alta superficie específica. El mercado de boehmita de alta pureza en el sector automotriz está, por tanto, vinculado a varias vías de materiales dentro de un vehículo, no solo a los separadores de batería. La demanda de electrónica sigue ligada a los condensadores cerámicos, los sustratos de circuitos integrados y el empaquetado avanzado, todos los cuales requieren un comportamiento dieléctrico controlado y bajos niveles de impurezas. La construcción y los bienes de consumo proporcionan una demanda intermedia que sigue la actividad de construcción y electrodomésticos. Las refinerías de petróleo y el procesamiento químico añaden ciclos de reemplazo de catalizadores más predecibles. Una sola plataforma de vehículo eléctrico puede utilizar boehmita en recubrimientos de separadores, materiales de interfaz térmica y formulaciones ignífugas para cables. Esta superposición amplía el valor de las relaciones con clientes automotrices para los proveedores calificados y recompensa las carteras que combinan grados de batería, rellenos especiales y cerámicas.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Análisis Geográfico
Asia-Pacífico representó el 40,29% del valor del mercado global en 2025, convirtiéndola en el mayor mercado regional de boehmita de alta pureza. China cuenta con una cadena de suministro integrada que abarca la refinación de gibsita, la síntesis de boehmita, el recubrimiento de separadores y la producción de celdas de batería, lo que permite una estrecha colaboración entre los proveedores de materiales y los fabricantes aguas abajo. La posición regional se ve reforzada por la fabricación de separadores a gran escala, las densas redes de adquisición de baterías y la necesidad de frecuentes calificaciones técnicas cuando cambian las especificaciones de las celdas. Corea del Sur contribuye a través de la fabricación de baterías y la actividad de recubrimiento, mientras que Japón suministra grados finos especiales para aplicaciones de separadores y cerámicas electrónicas avanzadas. Estas capacidades hacen que la región sea significativa tanto para los materiales de batería de alta producción como para las aplicaciones de alta pureza más especializadas. India y los países de la ASEAN se encuentran en una etapa más temprana, aunque el programa de incentivos vinculados a la producción de India para celdas de química avanzada está generando demanda de materiales aguas arriba. Su papel actual es pequeño en relación con China, Japón y Corea del Sur, pero los proyectos locales de baterías podrían crear una base de compras regional más diversa más adelante en el período de pronóstico. Los proveedores de Asia-Pacífico también se benefician de la proximidad a las etapas de materia prima, recubrimiento y fabricación de celdas que determinan la selección de materiales.
Se prevé que América del Norte crezca a una CAGR del 16,93% de 2026 a 2031, la tasa regional más rápida en el mercado de boehmita de alta pureza. La política de EE. UU. ha alentado la inversión en instalaciones de baterías domésticas y ha aumentado el interés en el suministro local de separadores, especialmente donde los requisitos de contenido nacional influyen en las decisiones de adquisición. Esto está atrayendo la actividad de fabricación de separadores más cerca de la producción de celdas en América del Norte y creando demanda de calificación de materiales locales. La calificación doméstica se está volviendo más importante en los casos en que las interrupciones de la cadena de suministro han afectado la disponibilidad o la confiabilidad de entrega de materiales. Los proveedores que pueden apoyar las pruebas locales, el control consistente de lotes y el desarrollo de aplicaciones pueden obtener una ventaja a medida que las nuevas instalaciones entren en operación. Las políticas de minerales críticos de Canadá y la base de ensamblaje automotriz de México proporcionan demanda regional adicional. La oportunidad regional depende del ritmo al que las plantas de baterías pasen de la capacidad anunciada a la producción sostenida, y de si la capacidad de separadores y la disponibilidad de boehmita se desarrollan en paralelo, ya que la inversión en baterías por sí sola no crea demanda inmediata de materiales de recubrimiento calificados.
Europa está respaldada por dos corrientes de demanda separadas: el desarrollo de celdas de batería y la sustitución de retardantes de llama halogenados. Las regulaciones que afectan a los materiales ignífugos apoyan la demanda en cables, productos de construcción, aplicaciones de transporte y cableado automotriz, donde tanto el cumplimiento normativo como el rendimiento contra incendios son factores de selección de materiales. Los proyectos de celdas de batería en Alemania, Francia, Suecia y Hungría están avanzando a través de la calificación de materiales para separadores, aunque el momento de la producción comercial ha sido irregular. Nabaltec ha ampliado la capacidad de boehmita en Schwandorf, pero la fabricación de celdas europea ha aumentado más gradualmente de lo previsto. Esta discrepancia puede retrasar las compras en cantidad mientras aumenta el valor del suministro local establecido y la documentación técnica. América del Sur está concentrada en Brasil y Argentina, donde la actividad de refinería y los usos relacionados con la construcción siguen siendo importantes. La demanda en Oriente Medio y África está vinculada a las expansiones de refinerías del Golfo y a los soportes de catalizadores derivados de boehmita utilizados en el hidroprocesamiento para combustibles de bajo contenido de azufre. Estas fuentes de demanda son menos dependientes de los plazos de los vehículos eléctricos y ofrecen a los proveedores diversificados una ruta alternativa hacia las ventas regionales.

Panorama Competitivo
El mercado de boehmita de alta pureza está moderadamente consolidado. Los productores chinos han construido una ventaja a través de la escala, el desarrollo de partículas finas y la proximidad a los fabricantes de separadores. Su posición se ve reforzada por la calificación técnica continua en grandes plantas de baterías, donde las relaciones con los clientes y la consistencia de los lotes pueden ser tan importantes como la capacidad nominal. Los especialistas occidentales compiten a través de la pureza documentada, la seguridad del suministro y el apoyo a los clientes con requisitos estrictos de materiales. Nabaltec y Sasol mantienen posiciones diferenciadas, especialmente en aplicaciones europeas donde se valoran el suministro local y los registros de calidad trazables. La estructura competitiva favorece a los proveedores que pueden mantener una calidad consistente a lo largo de largos ciclos de calificación y apoyar a los clientes a medida que los requisitos de recubrimiento se vuelven más exigentes. La escala por sí sola es insuficiente cuando los clientes requieren grados de ultra alta pureza, dispersión estable o soporte técnico especializado.
El tamaño de partícula y la modificación superficial son fundamentales para la diferenciación de productos, ya que los fabricantes de baterías requieren grados uniformes y finos que puedan formar recubrimientos delgados sin causar defectos. Los productores también persiguen oportunidades adyacentes en soportes de catalizadores, ignífugos y cerámicas electrónicas para reducir la dependencia de un único ciclo de demanda. En junio de 2026, Sasol anunció una inversión de 60 millones de EUR (69,58 millones de USD) en Brunsbüttel, Alemania, para ampliar la capacidad de alúmina para materiales avanzados, con una finalización prevista para 2029. El proyecto tiene como objetivo la optimización energética, lo que podría reducir la huella de carbono del producto hasta en un 15% por tonelada. Esta inversión refleja un enfoque integrado de pureza, seguridad del suministro y eficiencia de producción, en lugar de tratar estos aspectos como características de producto separadas. También acerca la capacidad a los clientes europeos que buscan alternativas a las cadenas de suministro concentradas. Para los productores centrados en baterías, la capacidad de cumplir con requisitos de tamaño de partícula más pequeños ofrece una ruta práctica hacia la diferenciación a medida que los recubrimientos de separadores se vuelven más delgados.
Nabaltec ha invertido en capacidad de boehmita e hidróxido optimizado en viscosidad en Schwandorf en preparación para una recuperación gradual de la demanda de baterías en Europa. Su enfoque también se extiende a las aplicaciones ignífugas para usos en cables y construcción, lo que permite a la empresa atender corrientes de demanda más allá de las celdas de batería. La cartera de productos de Sasol continúa sirviendo a los clientes de catalizadores mientras apoya oportunidades en materiales avanzados. Las oportunidades competitivas siguen vinculadas a los grados de ultra alta pureza para futuros diseños de baterías y a los sustratos cerámicos de baja pérdida para electrónica avanzada. La diversificación geográfica es importante, ya que la dependencia de la materia prima concentrada y la capacidad de partículas finas crea riesgo de abastecimiento tanto para los clientes como para los proveedores. El mercado de boehmita de alta pureza favorece a las empresas que pueden combinar el control del proceso con el apoyo de calificación específico para el cliente sobre aquellas que compiten únicamente por precio. Una cartera de productos más amplia también puede proporcionar resiliencia cuando los proyectos de celdas de batería avanzan más lentamente de lo esperado en regiones individuales.
Líderes de la Industria de Boehmita de Alta Pureza
-
Nabaltec AG
-
Anhui Estone Material Technology Co., Ltd.
-
Zhengzhou Research Institute of Chalco
-
Sasol
-
Shandong Sinocera Functional Material Co., Ltd.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Desarrollos Recientes de la Industria
- Junio de 2026: Sasol anunció una inversión de 60 millones de EUR (69,58 millones de USD) en su planta de Brunsbüttel, Alemania, para eliminar cuellos de botella y ampliar su base de activos de alúmina, con el objetivo de producir alúmina de alta pureza y ultra alta pureza para sistemas de catalizadores y aplicaciones relacionadas.
- Octubre de 2025: Nabaltec AG presentó su boehmita ignífuga APYRAL en la feria K 2025 en Düsseldorf, Alemania. La empresa destacó su enfoque en las aplicaciones de separadores para movilidad eléctrica y los ignífugos para cables y construcción, respaldado por su capacidad de producción de boehmita de 20.000 toneladas por año.


Alcance del Informe Global del Mercado de Boehmita de Alta Pureza
La boehmita de alta pureza es un polvo especializado de hidróxido de óxido de aluminio conocido por su estabilidad térmica, tamaño de partícula controlado e inercia química. Estas propiedades lo hacen adecuado para su uso en una variedad de aplicaciones industriales, incluidos separadores de baterías de iones de litio, ignífugos y cerámicas avanzadas.
El mercado de boehmita de alta pureza está segmentado por tipo de producto, aplicación, industria de usuario final y geografía. Por tipo de producto, el mercado está segmentado en dispersible en agua, dispersible en ácido y dispersible modificada en superficie. Por aplicación, el mercado está segmentado en batería de iones de litio, materiales refractarios, cerámicas electrónicas, ignífugos, catálisis, aditivos para polímeros, control reológico y otras aplicaciones. Por industria de usuario final, el mercado está segmentado en automotriz, electrónica y semiconductores, construcción, bienes de consumo, refinerías de petróleo y procesamiento químico, y otras industrias de usuario final. El informe también cubre el tamaño del mercado y los pronósticos para la boehmita de alta pureza en 15 países de las principales regiones. Los tamaños y pronósticos del mercado se proporcionan en términos de valor (USD).
| Dispersible en Agua |
| Dispersible en Ácido |
| Dispersible Modificada en Superficie |
| Batería de Iones de Litio |
| Materiales Refractarios |
| Cerámicas Electrónicas |
| Ignífugos |
| Catálisis |
| Aditivos para Polímeros |
| Control Reológico |
| Otras Aplicaciones |
| Automotriz |
| Electrónica y Semiconductores |
| Construcción |
| Bienes de Consumo |
| Refinerías de Petróleo y Procesamiento Químico |
| Otras Industrias de Usuario Final |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Corea del Sur | |
| Países de la ASEAN | |
| Resto de Asia-Pacífico | |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| Países Nórdicos | |
| Resto de Europa | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur | |
| Oriente Medio y África | Arabia Saudita |
| Sudáfrica | |
| Resto de Oriente Medio y África |
| Por Tipo de Producto | Dispersible en Agua | |
| Dispersible en Ácido | ||
| Dispersible Modificada en Superficie | ||
| Por Aplicación | Batería de Iones de Litio | |
| Materiales Refractarios | ||
| Cerámicas Electrónicas | ||
| Ignífugos | ||
| Catálisis | ||
| Aditivos para Polímeros | ||
| Control Reológico | ||
| Otras Aplicaciones | ||
| Por Industria de Usuario Final | Automotriz | |
| Electrónica y Semiconductores | ||
| Construcción | ||
| Bienes de Consumo | ||
| Refinerías de Petróleo y Procesamiento Químico | ||
| Otras Industrias de Usuario Final | ||
| Por Geografía | Asia-Pacífico | China |
| India | ||
| Japón | ||
| Corea del Sur | ||
| Países de la ASEAN | ||
| Resto de Asia-Pacífico | ||
| América del Norte | Estados Unidos | |
| Canadá | ||
| México | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| Países Nórdicos | ||
| Resto de Europa | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Oriente Medio y África | Arabia Saudita | |
| Sudáfrica | ||
| Resto de Oriente Medio y África | ||


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño actual del Mercado de Boehmita de Alta Pureza?
El tamaño del Mercado de Boehmita de Alta Pureza fue valorado en 273,45 millones de USD en 2025 y se estima que crecerá desde 311,32 millones de USD en 2026 hasta 629,73 millones de USD en 2031, a una CAGR del 15,13% durante el período de pronóstico (2026-2031).
¿Qué aplicación utiliza más boehmita de alta pureza?
La Batería de Iones de Litio fue la aplicación más grande, representando el 49,37% del valor del mercado en 2025, y se espera que crezca a una CAGR del 17,06%.
¿Qué grado de producto está creciendo más rápido?
La boehmita dispersible modificada en superficie es el tipo de producto de más rápido crecimiento, con una CAGR proyectada del 16,45% hasta 2031.
¿Qué sector de usuario final se está expandiendo más rápidamente?
Se prevé que el sector automotriz crezca a una CAGR del 18,34% hasta 2031. Los vehículos eléctricos utilizan recubrimientos de separadores de boehmita de alta pureza, sistemas ignífugos para cables y aplicaciones de interfaz térmica, lo que aumenta la relevancia del material dentro del vehículo.
Última actualización de la página el:



