
Tamanho e Participação do Mercado de Adegas para Vinho
Visão Geral do Mercado
| Período de Estudo | 2021 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 1.51 Bilhões de dólares |
| Tamanho do Mercado (2031) | 1.9 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 4.90 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
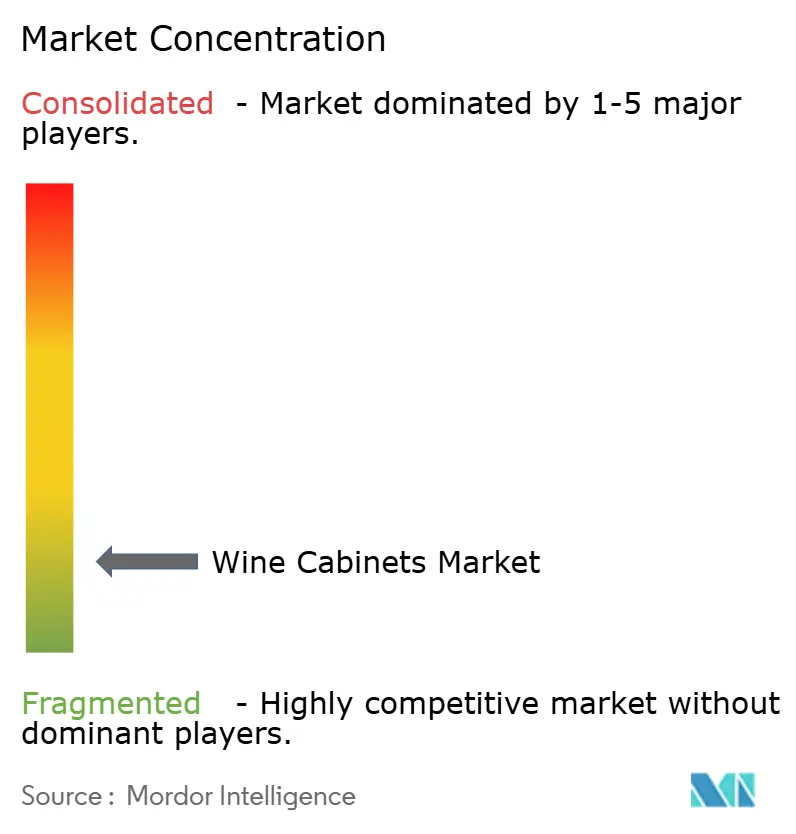
| Concentração do Mercado | Baixo |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Adegas para Vinho pela Mordor Intelligence
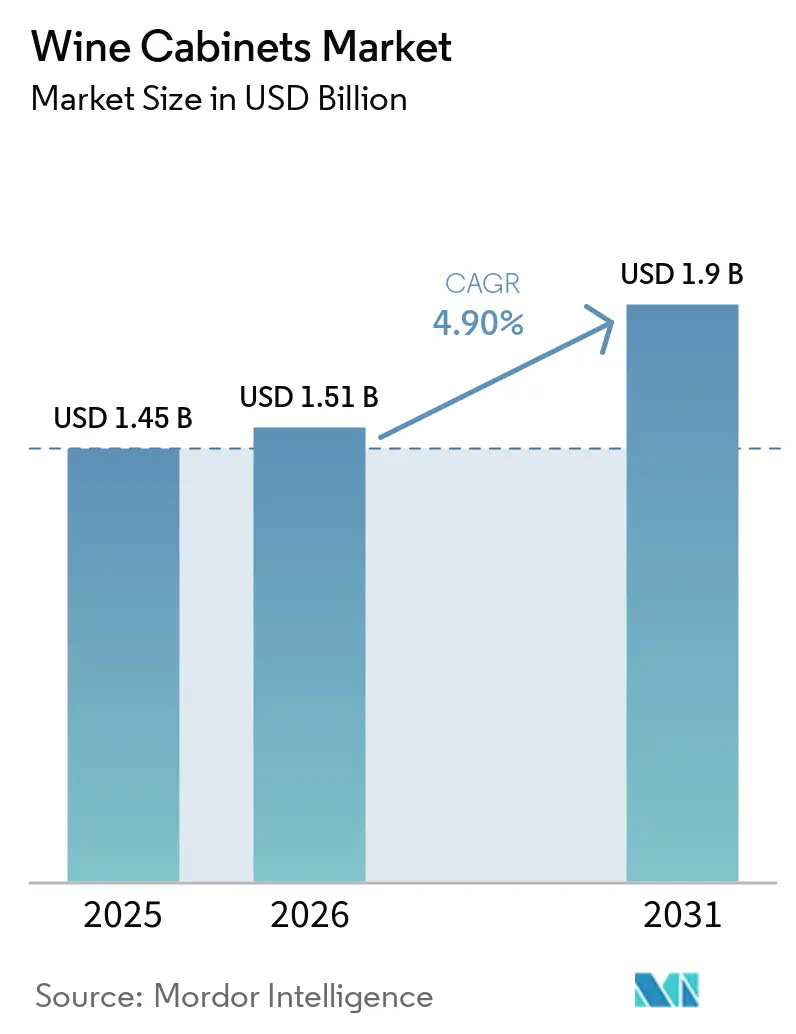
O tamanho do mercado de adegas para vinho deverá aumentar de 1,45 bilhões de USD em 2025 para 1,51 bilhões de USD em 2026 e atingir 1,90 bilhões de USD até 2031, crescendo a um CAGR de 4,90% no período de 2026 a 2031. O mercado de adegas para vinho é impulsionado por consumidores que compram menos garrafas, mas atribuem maior valor às garrafas que guardam, seja para entretenimento regular, coleções pessoais ou períodos de guarda mais longos, pois o armazenamento torna-se mais importante quando o comprador deseja que os vinhos estejam prontos para refeições planejadas, celebrações, presentes e consumo futuro, em vez de serem consumidos imediatamente após a compra. O consumo global de vinho caiu para 208 milhões de hectolitros em 2025, uma queda de 2,7% em relação a 2024, o que torna o armazenamento confiável mais relevante para compradores que desejam proteger coleções de maior valor contra calor, luz, vibração e variações de temperatura inadequadas[1]Organização Internacional da Vinha e do Vinho, "Estado do Setor Vitivinícola Mundial em 2025: Tarifas, Clima e Tendências do Consumidor Impulsionam a Adaptação do Setor," OIV, oiv.int. A melhor proteção de temperatura, umidade e luz está se tornando cada vez mais relevante para cozinhas residenciais premium e exposições visíveis em estabelecimentos de hospitalidade, onde a adega precisa ser funcional, mas também pode ser esperada que complemente o design geral do ambiente. Os fabricantes estão respondendo com controles conectados, designs com painéis integráveis, sistemas de refrigeração mais eficientes, múltiplas zonas de temperatura e formatos adequados tanto para residências compactas quanto para espaços residenciais e comerciais maiores. O mercado de adegas para vinho também enfrenta limitações decorrentes dos altos custos de aquisição, espaço limitado em residências urbanas, conscientização dos compradores e normas de energia mais rígidas que podem elevar os custos de desenvolvimento de produtos de refrigeração, particularmente nas faixas de preço de entrada, onde os compradores tendem a comparar uma adega adicional com outras aquisições domésticas e podem adiar a decisão até que suas coleções se tornem maiores.
Principais Conclusões do Relatório
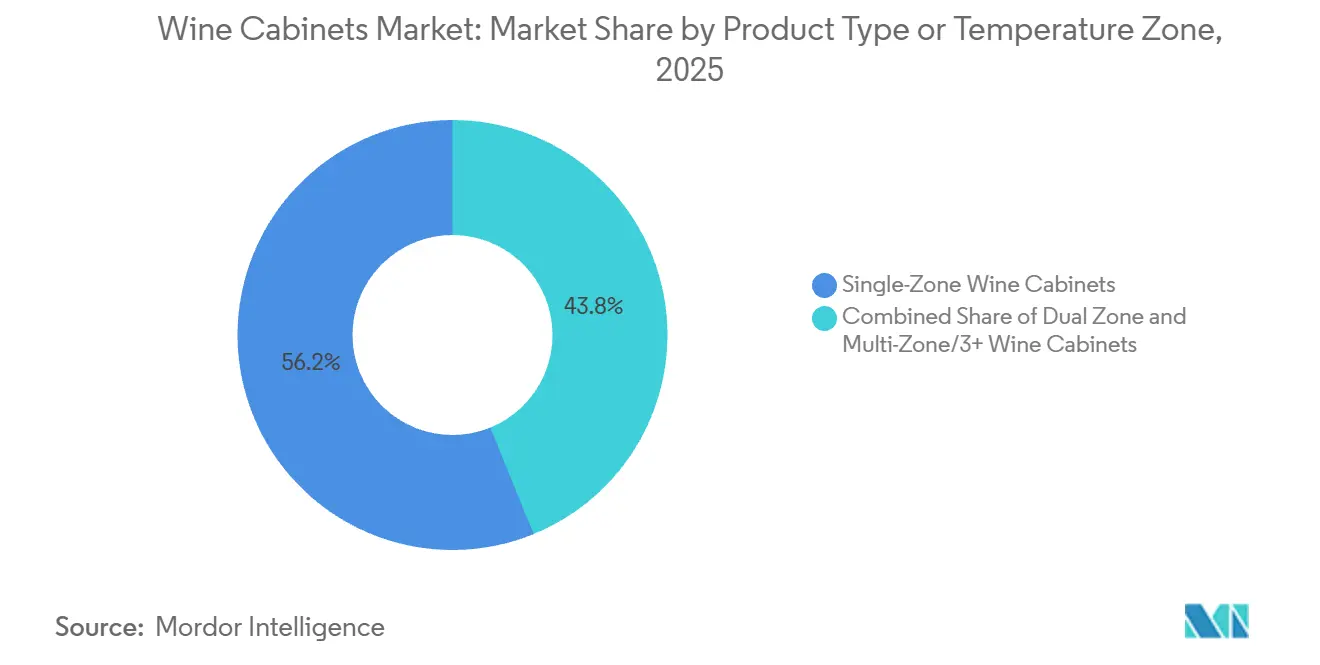
- Por tipo de produto, as adegas de zona única lideraram com 56,16% da participação do mercado de adegas para vinho em 2025, enquanto as adegas de múltiplas zonas e 3+ zonas devem expandir-se a um CAGR de 7,67% até 2031.
- Por tipo de instalação, as adegas independentes lideraram com 53,73% da participação do mercado de adegas para vinho em 2025, enquanto as adegas de bancada devem expandir-se a um CAGR de 6,44% até 2031.
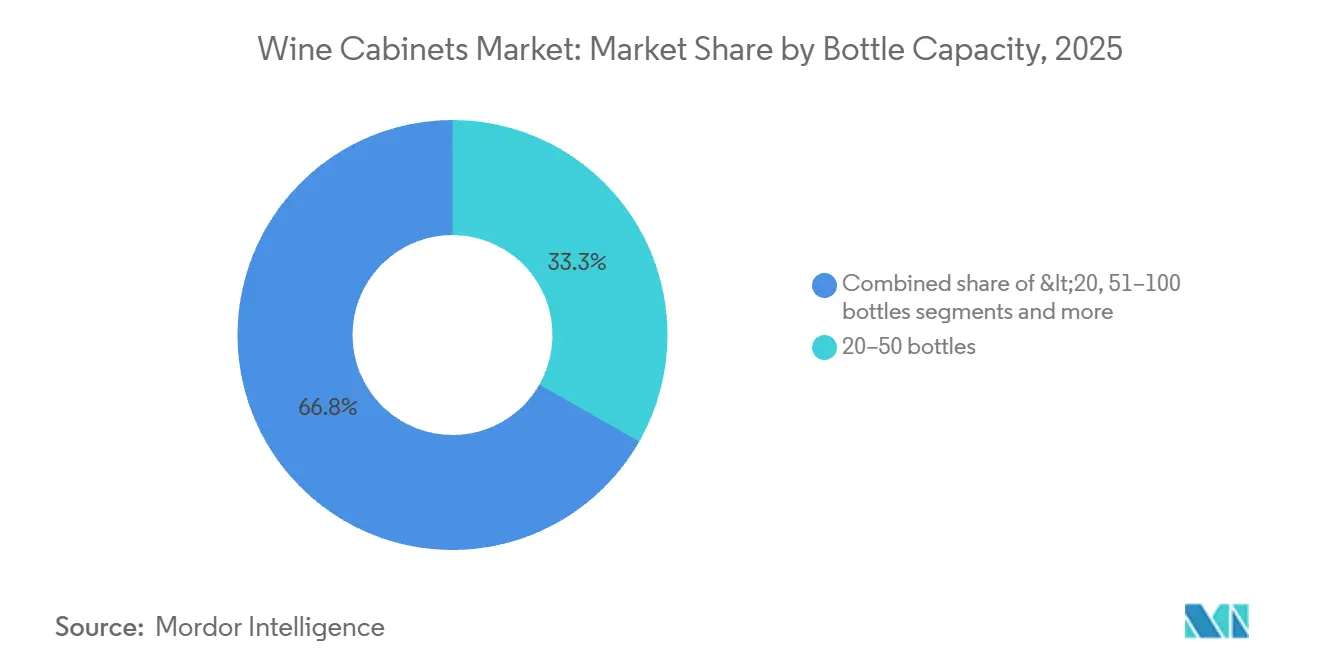
- Por capacidade em garrafas, as unidades de 20 a 50 garrafas lideraram com 33,25% da participação do mercado de adegas para vinho em 2025, enquanto as unidades com menos de 20 garrafas devem expandir-se a um CAGR de 5,82% até 2031.
- Por utilizador final, os utilizadores residenciais lideraram com 72,74% da participação do mercado de adegas para vinho em 2025, enquanto os utilizadores comerciais devem expandir-se a um CAGR de 6,63% até 2031.
- Por canal de distribuição, as vendas indiretas lideraram com 88,92% da participação do mercado de adegas para vinho em 2025 e devem expandir-se a um CAGR de 5,51% até 2031.
- Por geografia, a América do Norte liderou com 31,01% da participação do mercado de adegas para vinho em 2025, enquanto a Ásia-Pacífico deve expandir-se a um CAGR de 7,05% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Perspetivas do Mercado Global de Adegas para Vinho
Análise de Impacto dos Fatores Impulsionadores*
| Fator Impulsionador | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Horizonte Temporal de Impacto |
|---|---|---|---|
| Armazenamento Premium de Vinho em Casa | +1.3% | Global, com maior relevância na América do Norte e na Europa | Longo prazo (≥ 4 anos) |
| Cultura Emergente do Vinho | +0.8% | Ásia-Pacífico, especialmente Índia e Sudeste Asiático, com relevância no Médio Oriente e em África | Médio prazo (2 a 4 anos) |
| Renovações de Cozinhas de Luxo | +0.7% | América do Norte e Europa, com demanda inicial em cidades da Ásia-Pacífico | Médio prazo (2 a 4 anos) |
| Adegas Inteligentes Conectadas | +0.6% | Global, com adoção mais rápida na América do Norte, Europa e centros tecnológicos da Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Hospitalidade e Turismo do Vinho | +0.5% | Chile, Índia, Emirados Árabes Unidos e Arábia Saudita | Médio prazo (2 a 4 anos) |
| Armazenamento Modular para Residências Urbanas | +0.4% | Japão, Coreia do Sul, Sudeste Asiático e cidades europeias | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Premiumização do Armazenamento Doméstico de Vinho
O fator de demanda mais duradouro não é o crescimento do consumo de vinho, que está na verdade a diminuir, mas uma mudança estrutural em direção a garrafas de maior valor entre os consumidores de vinho remanescentes. Os gastos dos consumidores norte-americanos com vinho cresceram 3% em 2025, para mais de 115 bilhões de USD, mesmo com a queda na frequência de consumo[2]BMO Wine Report / Vinetur, "BMO Wine Market Report 2025," BMO, vinetur.com. Uma coleção com vinhos tintos, brancos e espumantes caros necessita de armazenamento mais consistente do que um abastecimento doméstico de curto prazo. Essa necessidade favorece características das adegas, como refrigeração por compressor, proteção ultravioleta, controle de umidade e configurações de temperatura separadas. O mercado de adegas para vinho, portanto, ganha valor mesmo quando o volume total de vinho está sob pressão, porque as necessidades de preservação tornam-se mais importantes quando cada garrafa retida representa uma aquisição doméstica mais deliberada. Isso também dá aos fabricantes espaço para oferecer adegas de especificações mais elevadas a colecionadores que encaram o armazenamento como parte da preservação do valor e das condições das suas garrafas.
Adoção de Adegas para Vinho Inteligentes e Conectadas
As funcionalidades conectadas estão a migrar para linhas de adegas de gama média e premium, à medida que os compradores procuram alertas e controlo simples sobre as condições de armazenamento. A Liebherr introduziu os modelos Vinidor e Vinidor Selection em março de 2025 com TempProtect Plus, alertas SmartDevice, filtragem FreshAir e certificação EnergyStar. A EuroCave lançou a Harmonie em maio de 2025 com suporte para a aplicação EuroCave Connect para monitorização remota de temperatura, controlo de iluminação e alertas de avaria[3]EuroCave, "Harmonie: Uma Adega para Vinho Única," EuroCave, eurocave.nl. Estas funções ajudam os proprietários a monitorizar as adegas sem as verificar pessoalmente. Também oferecem aos fabricantes uma forma de integrar o armazenamento de vinho nas suas plataformas de eletrodomésticos mais amplas. O mercado de adegas para vinho tende a recompensar as marcas que tornam esses controles fáceis de usar e confiáveis ao longo da vida útil da adega, especialmente quando os alertas e as configurações funcionam de forma consistente em diferentes redes domésticas e níveis de competência dos clientes.
Crescimento das Renovações de Cozinhas de Luxo
O armazenamento de vinho está sendo cada vez mais incluído em projetos de cozinhas e áreas de estar, em vez de ser colocado em áreas de serviço. A GE Appliances apresentou a Reserva de Vinho Embutida sob Bancada Monogram de 24 polegadas com Painel Integrável na KBIS 2025, com prateleiras de nogueira, interior preto, iluminação por proximidade e preço inicial de 2.700 USD[4]GE Appliances, "Monogram Apresenta Nova Reserva de Vinho Embutida sob Bancada e Centro de Bebidas na KBIS 2025," GE Appliances Pressroom, pressroom.geappliances.com. A Miele também atualizou o seu refrigerador de vinho embutido sob bancada com painel integrável em 2025, com prateleiras ajustáveis, controlo individual de umidade e funções conectadas. Estes lançamentos mostram como os fabricantes de adegas estão a adaptar os produtos a acabamentos, armários e conjuntos de eletrodomésticos. Os formatos com painel integrável oferecem aos proprietários uma forma de adicionar armazenamento de vinho sem perturbar um design de cozinha coordenado. O mercado de adegas para vinho beneficia quando o armazenamento de vinho é considerado durante o planeamento, em vez de ser adicionado após a conclusão das obras de renovação, uma vez que as dimensões, as folgas das portas, a ventilação e os painéis exteriores podem ser tratados antes da instalação dos armários.
Expansão da Hospitalidade e do Turismo do Vinho
Hotéis, restaurantes, boutiques de vinho e locais de degustação estão a utilizar o armazenamento de vinho como parte da experiência do hóspede. Os operadores comerciais podem usar expositores com frente de vidro, zonas de temperatura separadas e apresentação visível de garrafas para apoiar o serviço e o posicionamento da marca. Esta necessidade difere do uso residencial porque as adegas devem frequentemente suportar exposição, acesso frequente e uma seleção mais ampla de vinhos. Os locais de turismo do vinho podem criar uma necessidade semelhante em salas de degustação e áreas de hospitalidade. O mercado de adegas para vinho beneficia destes projetos porque as aquisições comerciais frequentemente requerem maior capacidade e designs mais especializados. Ao mesmo tempo, as necessidades de exposição podem aumentar a procura de portas com frente de vidro, prateleiras organizadas e temperaturas de serviço separadas. Os mesmos formatos visíveis também podem influenciar os compradores residenciais que desejam recriar em casa um ambiente de hotel ou sala de degustação.
Análise de Impacto dos Fatores Restritivos*
| Fator Restritivo | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Horizonte Temporal de Impacto |
|---|---|---|---|
| Custos de Aquisição e Instalação | -0.7% | Global, com efeitos mais fortes nos mercados emergentes da Ásia-Pacífico, no Médio Oriente e em África | Longo prazo (≥ 4 anos) |
| Preocupações com Consumo de Energia e Eficiência | -0.5% | Europa e América do Norte, com efeitos de custo para fabricantes a nível global | Médio prazo (2 a 4 anos) |
| Consciencialização Limitada sobre Preservação | -0.4% | Ásia-Pacífico emergente, América do Sul, Médio Oriente e África | Curto prazo (≤ 2 anos) |
| Limitações de Espaço e Instalação | -0.3% | Tóquio, Mumbai, Seul e cidades europeias compactas | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Altos Custos de Aquisição e Instalação
O custo de aquisição continua a ser uma barreira clara para os agregados familiares que ainda não consideram uma adega dedicada como necessária. As unidades termoeléctricas de zona única de entrada de gama podem ser vendidas por menos de 200 USD, enquanto os modelos premium de compressor de zona dupla ou múltiplas zonas podem custar entre 1.000 USD e 6.000 USD ou mais. Os modelos embutidos podem exigir trabalhos de instalação adicionais e capacidade elétrica dedicada em residências mais antigas. Estes custos são mais difíceis de justificar em mercados onde o armazenamento de vinho ainda é pouco familiar. O Wine Market Council relatou que 29% dos adultos norte-americanos, ou 76 milhões de pessoas, consumiram vinho em 2026, em comparação com 34% dois anos antes. O mercado de adegas para vinho deve equilibrar os preços de entrada com funcionalidades que tornem uma primeira aquisição útil tanto para consumidores ocasionais como para colecionadores, incluindo controlos simples, capacidade prática e um formato adequado a residências mais pequenas.
Consumo de Energia e Preocupações com Eficiência
Os requisitos de desempenho energético aumentam os custos de desenvolvimento e de componentes para os fabricantes de adegas. O Regulamento da Comissão (UE) 2019/2019 estabelece limiares de Índice de Eficiência Energética de 172% para modelos com porta transparente e de 140% para outros aparelhos de armazenamento de vinho a partir de março de 2024. Os fabricantes podem necessitar de compressores mais eficientes, melhor isolamento e refrigerantes com menor potencial de aquecimento global para cumprir estes requisitos. Os modelos termoeléctricos podem enfrentar maiores desafios em tamanhos maiores, o que pode limitar a sua utilização em produtos de maior capacidade. O mercado de adegas para vinho pode ver custos mais elevados repercutidos nos compradores, especialmente nas linhas de produtos orientadas para o valor, onde há menos margem para compensar as despesas adicionais com componentes através de preços premium. As marcas premium estabelecidas estão melhor posicionadas para absorver os custos de conformidade através de preços mais elevados e capacidades de engenharia existentes.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Produto/Zona de Temperatura: Adegas de Múltiplas Zonas Apoiam Coleções de Maior Valor
As adegas de zona única detinham uma participação de receita de 56,16% em 2025, apoiadas por compradores residenciais que necessitam de armazenamento fiável a uma temperatura definida. O formato continua a ser prático para coleções menores adquiridas para consumo a curto prazo, em vez de envelhecimento prolongado. O seu custo inicial mais baixo facilita a escolha de armazenamento dedicado por parte de um comprador de primeira vez, em vez de um frigorífico comum. Os controlos simples também atraem agregados familiares que não necessitam de configurações diferentes para vários estilos de vinho. As adegas de zona dupla representam o passo seguinte para compradores que guardam vinho tinto e branco e desejam que cada grupo seja armazenado separadamente. Oferecem aos entusiastas maior flexibilidade sem exigir o tamanho ou o preço de uma adega de colecionador maior. A ampla disponibilidade de produtos de zona única nos canais de retalho ajuda a preservar a sua posição de liderança. Também permite aos fabricantes alcançar clientes com diferentes orçamentos e layouts de cozinha. Estes produtos continuam a ser uma base de volume importante para o setor de adegas para vinho. O seu papel contínuo não impede uma mudança em direção a um controlo de temperatura mais avançado entre os compradores de maior poder de compra.
As adegas de múltiplas zonas e 3+ zonas devem expandir-se a um CAGR de 7,67% até 2031. Os seus compartimentos separados permitem que o vinho espumante, o vinho branco e o vinho tinto envelhecido sejam mantidos a diferentes temperaturas numa única unidade. Esta flexibilidade é útil para consumidores cujas coleções cresceram para além de um pequeno grupo de garrafas semelhantes. Estas adegas oferecem normalmente refrigeração por compressor, isolamento mais robusto, proteção ultravioleta e construção que limita a vibração. O Vinidor Selection Wgb7470 da Liebherr inclui 3 zonas de temperatura controladas de forma independente, um painel de sommelier e um apresentador para decantação de garrafas. Este design de produto dirige-se diretamente a compradores que desejam um armazenamento que também apoie o serviço e a exposição. As adegas de múltiplas zonas podem custar 3 a 5 vezes mais do que as unidades básicas de zona única. Esta diferença de preço significa que um modesto aumento na procura de unidades pode ter um efeito maior na receita. O mercado de adegas para vinho beneficia quando os colecionadores tratam uma adega como uma aquisição de eletrodoméstico de longo prazo. O crescimento do segmento reflete a disposição dos compradores com coleções variadas para pagar por armazenamento especializado.
Nota: As participações de segmentos de todos os segmentos individuais estão disponíveis mediante a aquisição do relatório


Por Tipo de Instalação: Modelos de Bancada Ampliam o Acesso em Residências Compactas
As adegas independentes detinham 53,73% da participação do mercado de adegas para vinho em 2025, refletindo a sua flexibilidade em residências e locais comerciais. Os compradores podem colocá-las sem alterar os armários ou realizar grandes obras na cozinha. Isso apoia as aquisições de retrofit e torna o formato útil para pessoas que vivem em imóveis arrendados. A gama inclui modelos compactos pequenos, bem como adegas mais altas concebidas para coleções maiores. Um comprador também pode reposicionar uma unidade independente com mais facilidade do que um produto integrado. Isso ajuda a explicar por que o formato serve tanto clientes de entrada de gama como colecionadores estabelecidos. Os retalhistas podem manter uma ampla variedade de tamanhos e faixas de preço dentro da categoria. Os compradores podem comparar capacidade, zonas de temperatura e acabamentos exteriores antes de efetuar uma compra. O mercado de adegas para vinho continua a depender de produtos independentes porque se adequam a muitas situações habitacionais. A sua conveniência continua a ser uma vantagem prática, mesmo com o crescente interesse pelo design de cozinha integrado.
As adegas de bancada devem crescer a um CAGR de 6,44% até 2031. A sua pequena área de ocupação adequa-se a micro-apartamentos, cozinhas modestas e residências com espaço de chão disponível limitado. Estes produtos podem reduzir o custo inicial de experimentar o armazenamento dedicado de vinho e reduzir a necessidade de instalação profissional. Também são mais fáceis de colocar onde uma adega de altura total ou sob bancada não caberia. Os modelos embutidos e integrados respondem a uma necessidade diferente de um layout de cozinha acabado e coordenado. A Liebherr expandiu o seu portfólio sob bancada em fevereiro de 2026 com modelos integrados que incluem prateleiras de vinho deslizantes, PowerCooling e filtragem FreshAir. Os produtos com painel integrável podem combinar com os armários circundantes e são frequentemente considerados durante uma renovação planeada. Os compradores têm, portanto, a escolha entre uma unidade compacta portátil e uma instalação integrada permanente. Esta escolha depende do espaço disponível, do estatuto de propriedade, do design dos armários e do orçamento. O mercado de adegas para vinho pode servir ambas as necessidades através de formatos de bancada, independentes e embutidos.
Por Capacidade em Garrafas: Unidades Pequenas Crescem a Par das Adegas Convencionais de 20 a 50 Garrafas
O segmento de 20 a 50 garrafas representou uma participação de receita de 33,25% em 2025. Adequa-se a agregados familiares que mantêm uma coleção rotativa sem investir numa adega dedicada. Esta capacidade é suficientemente grande para entretenimento regular e para manter vários estilos de vinho disponíveis. Continua a ser gerível dentro de uma cozinha, sala de jantar ou sala de estar padrão. Os compradores podem escolher produtos independentes, embutidos, sob bancada, de zona única ou de múltiplas zonas dentro desta gama. O segmento oferece, portanto, a combinação mais ampla de faixas de preço, acabamentos e configurações de refrigeração. Também responde às necessidades de compradores que desejam mais capacidade do que uma unidade de bancada sem uma instalação de escala comercial. Uma coleção doméstica selecionada pode ser mantida sem exigir um espaço de chão extenso. Os retalhistas podem usar a gama como uma categoria central para clientes que vão além do armazenamento básico de vinho. Este equilíbrio mantém as unidades de 20 a 50 garrafas importantes para o mercado de adegas para vinho.
As adegas com menos de 20 garrafas devem crescer a um CAGR de 5,82% até 2031. Estas unidades atraem residentes de apartamentos, novos consumidores de vinho e compradores que adquirem uma adega como presente. As suas pequenas dimensões suportam a colocação em bancada e simplificam a entrega e a instalação. Um modelo compacto oferece uma entrada de menor risco no armazenamento com controlo de temperatura para alguém com uma coleção limitada. As adegas maiores de 51 a 100 garrafas servem entusiastas que estão a construir coleções para envelhecimento e entretenimento mais frequente. As unidades com capacidade acima de 100 garrafas são mais comuns em hotéis, restaurantes, clubes privados e adegas dedicadas. A Haier introduziu os modelos compactos HWS34GGH1 e HWS32GDG no Médio Oriente em março de 2026 para utilizadores residenciais que procuram refrigeração profissional num formato pequeno. Este lançamento reflete a procura de produtos acessíveis que não requerem uma residência grande. A gama de capacidades disponível permite aos fornecedores dirigir-se tanto a primeiros proprietários como a clientes comerciais. Oferece ao mercado de adegas para vinho uma via de expansão sem depender apenas de instalações premium de maior dimensão.
Nota: As participações de segmentos de todos os segmentos individuais estão disponíveis mediante a aquisição do relatório
Por Utilizador Final: Locais Comerciais Criam uma Base de Procura de Maior Crescimento
Os compradores residenciais representaram uma participação de receita de 72,74% em 2025. Este grupo inclui consumidores ocasionais, entusiastas regulares, colecionadores e proprietários que utilizam o armazenamento de vinho para entretenimento. Os seus requisitos variam desde uma unidade inicial de 12 garrafas até adegas maiores para uma sala de degustação ou bar doméstico. O espaço habitacional, a atividade de renovação e o orçamento doméstico influenciam o tipo de produto adquirido. Alguns compradores focam-se no controlo básico de temperatura, enquanto outros esperam gestão de humidade, baixa vibração e múltiplas zonas. Os produtos compactos e de zona única são pontos de entrada importantes para muitos agregados familiares. Os colecionadores premium podem escolher adegas maiores, embutidas ou com painel integrável como parte de um projeto de cozinha mais amplo. Esta amplitude cria diferentes níveis de sensibilidade ao preço e diferentes expectativas de serviço. As vendas residenciais continuam a ser a maior parte da procura atual. O mercado de adegas para vinho permanece, portanto, estreitamente ligado às necessidades práticas e às escolhas de compra dos proprietários.
Os compradores comerciais devem crescer a um CAGR de 6,63% até 2031. Este grupo inclui hotéis, restaurantes, boutiques de vinho premium, lojas especializadas de bebidas alcoólicas, lounges executivos e locais de degustação. Os operadores utilizam as adegas não apenas para preservar o stock, mas também para mostrar aos clientes a gama e a qualidade da sua seleção de vinhos. Os produtos com frente de vidro, colunas de exposição e zonas de temperatura separadas são úteis onde as garrafas devem ser visíveis e prontamente disponíveis para serviço. Os locais comerciais podem exigir maior capacidade e sistemas mais duráveis do que uma aquisição doméstica típica. Também podem necessitar de designs que se adaptem a um bar de restaurante, lounge de hotel ou exposição de retalho. As salas de degustação e os clubes de vinho representaram 53% das vendas diretas de adegas norte-americanas em 2026, apoiando o papel dos locais de vinho experienciais na procura de equipamentos. Este contexto torna o armazenamento parte da experiência do cliente, bem como uma necessidade operacional. O mercado de adegas para vinho pode beneficiar de projetos que combinam exposição, acesso ao serviço e preservação. O crescimento comercial oferece aos fornecedores uma base de procura adicional para além do segmento residencial muito maior.
Por Canal de Distribuição: O Retalho Indireto Continua Central para a Descoberta de Produtos
Os canais indiretos representaram uma participação de receita de 88,92% em 2025. Esta categoria inclui centros de bricolagem, especialistas em eletrodomésticos, retalhistas de eletrónica, pontos de venda de comércio geral e marketplaces online. Estes canais permitem aos consumidores comparar a capacidade das adegas, a configuração de zonas, as dimensões externas e os requisitos de instalação antes da compra. Os especialistas em eletrodomésticos desempenham um papel particularmente importante nas vendas de produtos premium, uma vez que estes produtos frequentemente requerem demonstrações ou orientação sobre painéis personalizados. As lojas físicas também ajudam os compradores a avaliar a folga das portas, os requisitos de ventilação e a adequação dos formatos independentes versus integrados. Os marketplaces online ampliam o acesso a produtos compactos e independentes para consumidores que preferem comparações digitais de produtos.
As vendas indiretas devem crescer a um CAGR de 5,51% até 2031. Os fabricantes também vendem através de showrooms e lojas online operadas pela marca, mas a atividade direta representou os restantes 11,08% das vendas de 2025. Os canais diretos permitem a uma marca controlar a forma como apresenta materiais de produto, acabamentos e opções de serviço. Também podem proporcionar um caminho mais próximo entre os clientes e a equipa de suporte do próprio fabricante. A pesquisa online é cada vez mais importante antes de os consumidores adquirirem um eletrodoméstico com requisitos específicos de espaço e instalação. Especificações claras, ferramentas de planeamento de espaço e avaliações fiáveis de clientes podem reduzir a incerteza antes da compra. Os fabricantes precisam de conteúdo consistente nos sites dos retalhistas e nos seus próprios canais digitais. Uma listagem de produto deficiente pode dificultar a comparação de capacidade, controlos de temperatura e dimensões da adega por parte de um comprador. O mercado de adegas para vinho continuará a utilizar ambas as vias porque cada uma serve uma parte diferente do processo de compra. O retalho indireto manterá o alcance mais amplo, enquanto os canais diretos apoiam o controlo da marca e a comunicação detalhada do produto.
Análise Geográfica
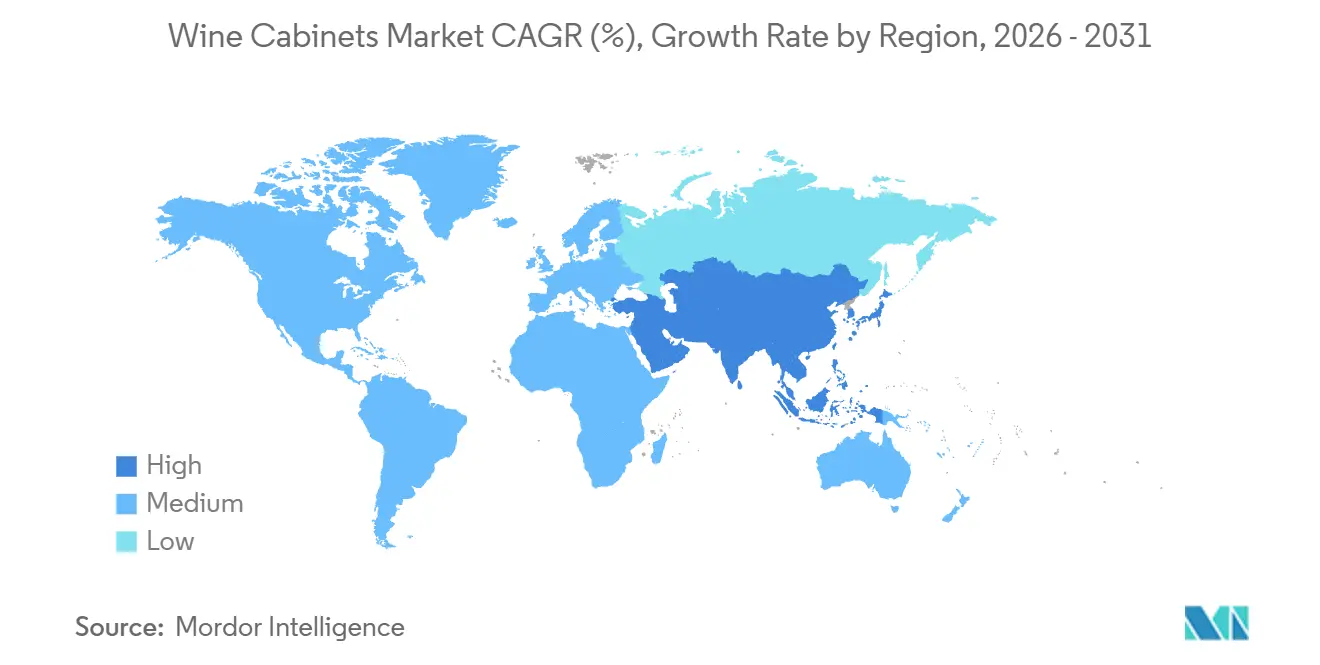
A América do Norte detinha 31,01% da participação do mercado de adegas para vinho em 2025, apoiada pela base instalada madura dos Estados Unidos e pelo público consumidor estabelecido para armazenamento dedicado de vinho. O Wine Market Council relatou que a proporção de adultos norte-americanos que consumiram vinho caiu para 29% em 2026, face a 34% dois anos antes. Ainda assim, os compradores que permanecem ativos podem atribuir maior valor a garrafas selecionadas e a um armazenamento fiável. O Canadá apoia a procura de vinhos premium importados e produtos adequados a colecionadores estabelecidos. O México oferece espaço para crescimento através do turismo do vinho, do retalho moderno e de uma crescente classe média afluente. O mercado de adegas para vinho na região é apoiado pela atividade de renovação, por retalhistas especializados e por uma ampla gama de marcas de eletrodomésticos premium.
A Europa tem uma posição estável no mercado de adegas para vinho porque a cultura do vinho está estabelecida em França, Itália, Alemanha, Espanha e no Reino Unido. A França é o lar da EuroCave, La Sommelière e Climadiff, cujos produtos servem colecionadores que valorizam a temperatura controlada, a baixa vibração e as condições de armazenamento a longo prazo. A Alemanha tem uma procura de adegas embutidas premium, particularmente em projetos de renovação de cozinhas urbanas onde os eletrodomésticos integrados são considerados no início do processo de design. As regras de Ecodesign da UE aplicam-se em todos os estados-membros e exigem desempenho de refrigeração em conformidade, o que pode apoiar a procura de substituição de equipamentos mais antigos. Os países nórdicos e do BENELUX também têm procura de eletrodomésticos domésticos conectados, enquanto os consumidores europeus em toda a região necessitam de armazenamento para vinhos importados, locais e envelhecidos.
A Ásia-Pacífico deve crescer a um CAGR de 7,05% até 2031, tornando-a a área regional de crescimento mais rápido no mercado de adegas para vinho. A China importou 1,4 bilhões de USD em vinho em 2025, enquanto o volume de importações caiu 11% e os valores unitários médios subiram, apoiando a necessidade de proteger menos garrafas de maior valor. A classe média da Índia deve atingir 47% da população, ou 715 milhões de pessoas, até 2031, enquanto o Japão, a Coreia do Sul e a Austrália proporcionam uma procura mais estabelecida de armazenamento premium. O Médio Oriente e África têm um perfil de procura diferente, com locais de hospitalidade licenciados, hotéis premium, produtos domésticos compactos, cozinhas integradas e armazenamento comercial visível a criar vias de expansão para o mercado de adegas para vinho.

Cenário Competitivo
O mercado de adegas para vinho opera numa estrutura competitiva bifurcada. O mercado de adegas para vinho inclui especialistas premium e marcas de eletrodomésticos de maior volume. EuroCave, Sub-Zero, Liebherr, Miele e Perlick competem através da gestão de temperatura, materiais das adegas, design de baixa vibração e relacionamentos com designers de cozinhas que influenciam a seleção de eletrodomésticos. Haier, Danby, Avanti, NewAir e Samsung competem através do preço, capacidade, acesso ao retalho e disponibilidade de produtos para um grupo mais amplo de agregados familiares. Isso oferece aos compradores uma escolha entre funcionalidades especializadas de preservação, credenciais de design estabelecidas e formatos de adega mais acessíveis. A Sub-Zero promove um sistema de duplo evaporador que mantém condições separadas de humidade e temperatura dentro de uma unidade, ilustrando a diferenciação técnica utilizada pelos fornecedores premium.
A Liebherr expandiu a sua gama sob bancada em fevereiro de 2026 com os modelos UBCgb3730 e UBC3760, trazendo prateleiras de vinho deslizantes, PowerCooling, filtragem FreshAir e integração SmartDeviceBox para produtos integrados compactos. A EuroCave introduziu a Harmonie em maio de 2025 como a sua primeira adega para vinho conectada, combinando 2 zonas de temperatura com monitorização baseada em aplicação e controlo de iluminação. A GE Appliances também apresentou uma reserva de vinho sob bancada com painel integrável na KBIS 2025, com 2 zonas, Wi-Fi e capacidade para até 42 garrafas. Em conjunto, estes movimentos de produto mostram que as funções conectadas, a integração de adegas e os formatos premium compactos são pontos importantes de competição. O mercado de adegas para vinho também oferece aos fornecedores a oportunidade de oferecer adegas de múltiplas zonas a preços médios para residentes de apartamentos e novos colecionadores. Ao mesmo tempo, os sistemas de exposição comercial continuam a ser uma área especializada para o desenvolvimento de produtos.
A apresentação digital de produtos é importante à medida que os compradores comparam dimensões, zonas de temperatura, opções de design, necessidades de ventilação e requisitos de instalação antes da compra. As marcas com conteúdo de produto online claro e avaliações de retalho úteis podem melhorar a visibilidade no segmento de gama média. CASO Design, Dunavox e ArteVino visam compradores que procuram adegas de aspeto premium a preços mais acessíveis, enquanto La Sommelière e Climadiff servem a procura especializada francesa por baixa vibração e convecção natural. Os requisitos de energia e as funcionalidades conectadas aumentam o encargo de desenvolvimento para fornecedores menores, pelo que o mercado de adegas para vinho tende a favorecer empresas que possam oferecer refrigeração fiável, desempenho energético em conformidade e controlos simples em vários tamanhos de adega.
Líderes do Setor de Adegas para Vinho
Sub-Zero Group, Inc.
EuroCave
Liebherr Group
Vinotemp International
U-Line Corporation
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Desenvolvimentos Recentes do Setor
- Março de 2026: A Haier Group lançou uma gama de adegas para vinho no Médio Oriente com quatro modelos: HWS34GGH1, HWS32GDG, HWS42GDAU1 e o HWS205GGEH1 de 205 garrafas. Os modelos incluem sistemas de refrigeração, conectividade Wi-Fi através da aplicação Home e funções de gestão de adega. O lançamento aumentou a presença da empresa em aplicações de armazenamento de vinho residencial e de hospitalidade na região do Golfo.
- Fevereiro de 2026: A Liebherr USA expandiu o portfólio de eletrodomésticos sob bancada com os frigoríficos de bebidas totalmente integrados UBCgb3730 e UBC3760. Os modelos incluem prateleiras de vinho deslizantes, PowerCooling e filtragem FreshAir. A empresa também introduziu a unidade de gaveta dupla URD3753 com integração SmartDeviceBox. A expansão seguiu-se ao redesign sob bancada de 2025 e respondeu à procura de cozinhas compactas na América do Norte e na Ásia-Pacífico.
- Outubro de 2025: A Miele lançou um frigorífico de vinho sob bancada com painel integrável atualizado com altura padrão de 86 cm. As funcionalidades incluíam prateleiras de arame ajustáveis FlexiFrame para diferentes formas e tamanhos de garrafas, controlo de humidade ajustável, vidro com filtro UV e conectividade com a aplicação Miele@home. O modelo suportava instalação integrada em projetos de remodelação premium.
- Setembro de 2025: A Liebherr apresentou um frigorífico de vinho sob bancada Vinidor Selection com painel integrável na IFA 2025 em Berlim. O frigorífico foi concebido para formatos de cozinha sem puxadores, com alturas de instalação entre 82 cm e 92 cm. As funcionalidades incluíam prateleiras de madeira de faia FlexFit com capacidade para 38 garrafas e um mecanismo de abertura por pressão TipOpen. O modelo adicionou uma opção de painel integrável para designs de cozinha ultra-planos.


Âmbito do Relatório Global do Mercado de Adegas para Vinho
As adegas para vinho são unidades de armazenamento especializadas projetadas para manter condições ótimas de temperatura, humidade e ausência de vibração para a preservação e envelhecimento de coleções de vinho. O mercado de adegas para vinho é segmentado por tipo de produto/zona de temperatura, tipo de instalação, capacidade em garrafas, utilizador final, canal de distribuição e geografia. Por tipo de produto/zona de temperatura, o mercado é segmentado em adegas para vinho de zona única, adegas para vinho de zona dupla e adegas para vinho de múltiplas zonas/3+ zonas. Por tipo de instalação, o mercado é segmentado em adegas para vinho independentes, adegas para vinho embutidas/integradas e adegas para vinho de bancada. Por capacidade em garrafas, o mercado é segmentado em menos de 20 garrafas, 20–50 garrafas, 51–100 garrafas e mais de 100 garrafas. Por utilizador final, o mercado é segmentado em residencial e comercial. Por canal de distribuição, o mercado é segmentado em vendas diretas (offline, online [direto ao consumidor]) e vendas indiretas (offline [centros de bricolagem, retalhistas especializados de eletrónica, comércio geral, feiras comerciais, etc.], online [marketplaces]). Por geografia, o mercado é segmentado em América do Norte, América do Sul, Europa, Ásia-Pacífico e Médio Oriente e África. O relatório oferece o tamanho do mercado em termos de valor em USD para todos os segmentos acima mencionados.
| Adegas para Vinho de Zona Única |
| Adegas para Vinho de Zona Dupla |
| Adegas para Vinho de Múltiplas Zonas/3+ Zonas |
| Adegas para Vinho Independentes |
| Adegas para Vinho Embutidas/Integradas |
| Adegas para Vinho de Bancada |
| Menos de 20 garrafas |
| 20–50 garrafas |
| 51–100 garrafas |
| Acima de 100 garrafas |
| Residencial (Colecionadores de Vinho e Entusiastas Sérios, Proprietários Afluentes e Compradores de Estilo de Vida) |
| Comercial (HoReCa, Boutiques de Vinho Premium, Lojas Especializadas de Bebidas Alcoólicas, Lounges Executivos, Clubes Privados, etc.) |
| Vendas Diretas | Offline |
| Online (Direto ao Consumidor) | |
| Vendas Indiretas | Offline (centros de bricolagem, retalhistas especializados de eletrónica, comércio geral, feiras comerciais, etc.) |
| Online (marketplaces) |
| América do Norte | Canadá |
| Estados Unidos | |
| México | |
| América do Sul | Brasil |
| Peru | |
| Chile | |
| Argentina | |
| Restante da América do Sul | |
| Europa | Reino Unido |
| Alemanha | |
| França | |
| Espanha | |
| Itália | |
| BENELUX (Bélgica, Países Baixos, Luxemburgo) | |
| NÓRDICOS (Dinamarca, Finlândia, Islândia, Noruega, Suécia) | |
| Restante da Europa | |
| Ásia-Pacífico | Índia |
| China | |
| Japão | |
| Austrália | |
| Coreia do Sul | |
| Sudeste Asiático | |
| Restante da Ásia-Pacífico | |
| Médio Oriente e África | Emirados Árabes Unidos |
| Arábia Saudita | |
| África do Sul | |
| Nigéria | |
| Restante do Médio Oriente e África |
| Por Tipo de Produto/Zona de Temperatura | Adegas para Vinho de Zona Única | |
| Adegas para Vinho de Zona Dupla | ||
| Adegas para Vinho de Múltiplas Zonas/3+ Zonas | ||
| Por Tipo de Instalação | Adegas para Vinho Independentes | |
| Adegas para Vinho Embutidas/Integradas | ||
| Adegas para Vinho de Bancada | ||
| Por Capacidade em Garrafas | Menos de 20 garrafas | |
| 20–50 garrafas | ||
| 51–100 garrafas | ||
| Acima de 100 garrafas | ||
| Por Utilizador Final | Residencial (Colecionadores de Vinho e Entusiastas Sérios, Proprietários Afluentes e Compradores de Estilo de Vida) | |
| Comercial (HoReCa, Boutiques de Vinho Premium, Lojas Especializadas de Bebidas Alcoólicas, Lounges Executivos, Clubes Privados, etc.) | ||
| Por Canal de Distribuição | Vendas Diretas | Offline |
| Online (Direto ao Consumidor) | ||
| Vendas Indiretas | Offline (centros de bricolagem, retalhistas especializados de eletrónica, comércio geral, feiras comerciais, etc.) | |
| Online (marketplaces) | ||
| Por Geografia | América do Norte | Canadá |
| Estados Unidos | ||
| México | ||
| América do Sul | Brasil | |
| Peru | ||
| Chile | ||
| Argentina | ||
| Restante da América do Sul | ||
| Europa | Reino Unido | |
| Alemanha | ||
| França | ||
| Espanha | ||
| Itália | ||
| BENELUX (Bélgica, Países Baixos, Luxemburgo) | ||
| NÓRDICOS (Dinamarca, Finlândia, Islândia, Noruega, Suécia) | ||
| Restante da Europa | ||
| Ásia-Pacífico | Índia | |
| China | ||
| Japão | ||
| Austrália | ||
| Coreia do Sul | ||
| Sudeste Asiático | ||
| Restante da Ásia-Pacífico | ||
| Médio Oriente e África | Emirados Árabes Unidos | |
| Arábia Saudita | ||
| África do Sul | ||
| Nigéria | ||
| Restante do Médio Oriente e África | ||


Principais Questões Respondidas no Relatório
Qual é o valor projetado do mercado de adegas para vinho até 2031?
O mercado de adegas para vinho deve atingir 1,90 bilhões de USD até 2031, expandindo-se a um CAGR de 4,90% a partir de 2026. O crescimento reflete a procura de armazenamento fiável com controlo de temperatura em residências premium, propriedades urbanas compactas e locais comerciais.
Qual tipo de adega para vinho está a crescer mais rapidamente?
As adegas de múltiplas zonas e 3+ zonas são o tipo de produto de crescimento mais rápido, com um CAGR projetado de 7,67% até 2031. As suas configurações de temperatura separadas ajudam os compradores a armazenar vinhos tintos, brancos e espumantes numa única adega.
Por que razão as adegas para vinho de múltiplas zonas estão a ganhar procura?
Armazenam vinhos tintos, brancos e espumantes a temperaturas separadas, o que se adequa a agregados familiares com coleções de maior valor e mais variadas. Estes modelos também oferecem funcionalidades como refrigeração por compressor, proteção ultravioleta e vibração reduzida.
Qual tipo de instalação lidera as vendas?
As adegas independentes lideraram com uma participação de 53,73% em 2025, enquanto os modelos de bancada devem crescer mais rapidamente a um CAGR de 6,44%. Os designs independentes continuam populares porque são mais fáceis de colocar, mover e vender através dos canais de retalho.
Qual região se expandirá mais rapidamente até 2031?
A Ásia-Pacífico deve crescer a um CAGR de 7,05% até 2031, apoiada pela premiumização na China e pelo crescimento da cultura do vinho na Índia. Os formatos de residências compactas e a procura de hospitalidade comercial também apoiam a oportunidade regional.
Qual é o principal fator restritivo na adoção de adegas para vinho?
As adegas premium de compressor de zona dupla e múltiplas zonas podem custar entre 1.000 USD e 6.000 USD ou mais, o que limita as primeiras aquisições. Os custos de instalação e os requisitos de desempenho energético podem acrescer ao custo total para o comprador.
Página atualizada pela última vez em:



