
Tamaño y Participación del Mercado de Vinotecas
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
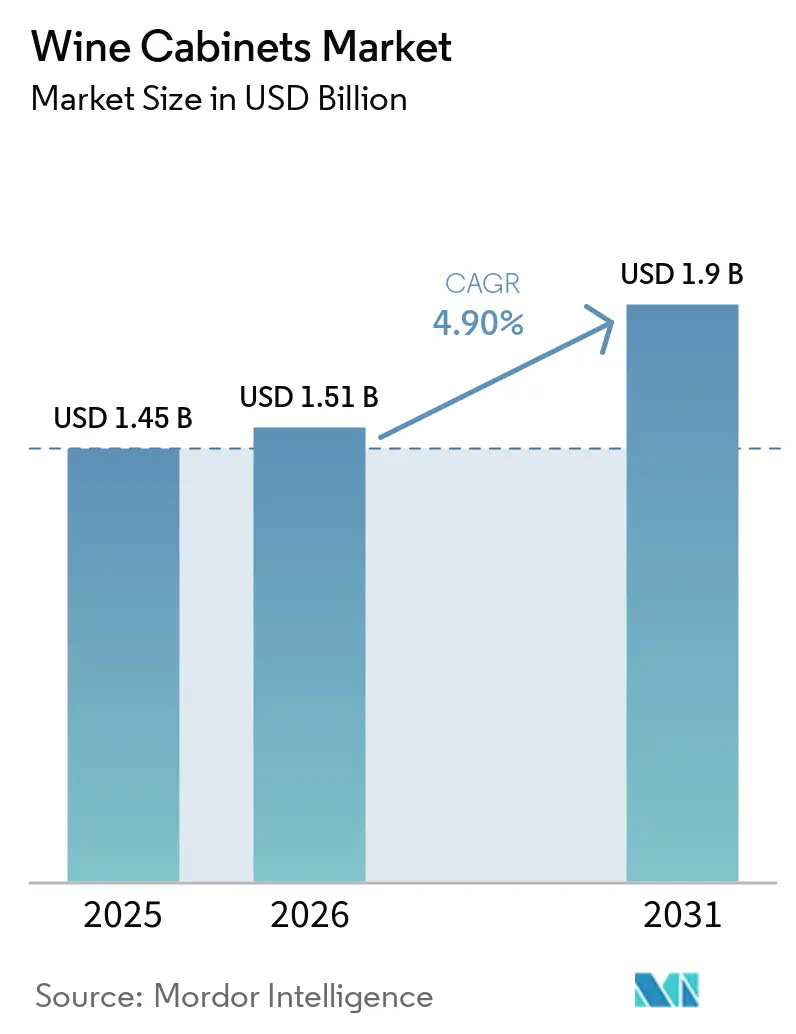
| Tamaño del Mercado (2026) | 1.51 Mil millones de dólares |
| Tamaño del Mercado (2031) | 1.9 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 4.90 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
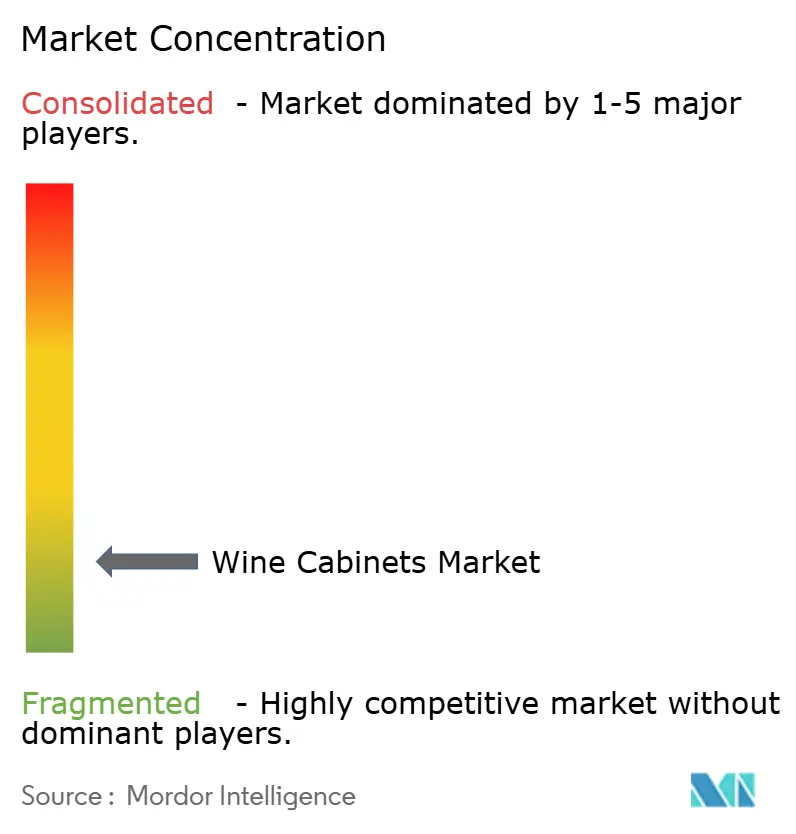
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Vinotecas por Mordor Intelligence
Se espera que el tamaño del mercado de vinotecas aumente de 1,45 mil millones de USD en 2025 a 1,51 mil millones de USD en 2026 y alcance 1,90 mil millones de USD en 2031, creciendo a una CAGR del 4,90% durante 2026-2031. El mercado de vinotecas está respaldado por consumidores que compran menos botellas pero otorgan mayor valor a las que conservan, ya sea para entretenimiento habitual, colecciones personales o períodos de almacenamiento más prolongados, ya que el almacenamiento se vuelve más importante cuando un comprador desea que los vinos estén listos para comidas planificadas, celebraciones, regalos y consumo futuro en lugar de ser consumidos inmediatamente después de la compra. El consumo mundial de vino cayó a 208 millones de hectolitros en 2025, un 2,7% menos que en 2024, lo que hace que el almacenamiento confiable sea más relevante para los compradores que desean proteger colecciones de mayor valor del calor, la luz, las vibraciones y los cambios de temperatura inadecuados[1]Organización Internacional de la Viña y el Vino, "Estado del Sector Vitivinícola Mundial en 2025: Los Aranceles, el Clima y las Tendencias del Consumidor Impulsan la Adaptación del Sector," OIV, oiv.int. Una mejor protección de la temperatura, la humedad y la luz se está volviendo más relevante para las cocinas residenciales de alta gama y los expositores de hostelería visibles, donde la vinoteca debe ser funcional pero también puede esperarse que complemente el diseño general de la habitación. Los fabricantes están respondiendo con controles conectados, diseños adaptables a paneles, sistemas de refrigeración más eficientes, múltiples zonas de temperatura y formatos adecuados tanto para hogares compactos como para espacios residenciales y comerciales más grandes. El mercado de vinotecas también enfrenta limitaciones derivadas de los altos costos de compra, el espacio limitado en los hogares urbanos, la conciencia del comprador y las normas energéticas más estrictas que pueden elevar los costos de desarrollo de los productos de refrigeración, particularmente en los segmentos de precio de entrada, donde los compradores tienden a comparar una vinoteca adicional con otras compras del hogar y pueden retrasar una decisión hasta que sus colecciones sean más grandes.
Conclusiones Clave del Informe
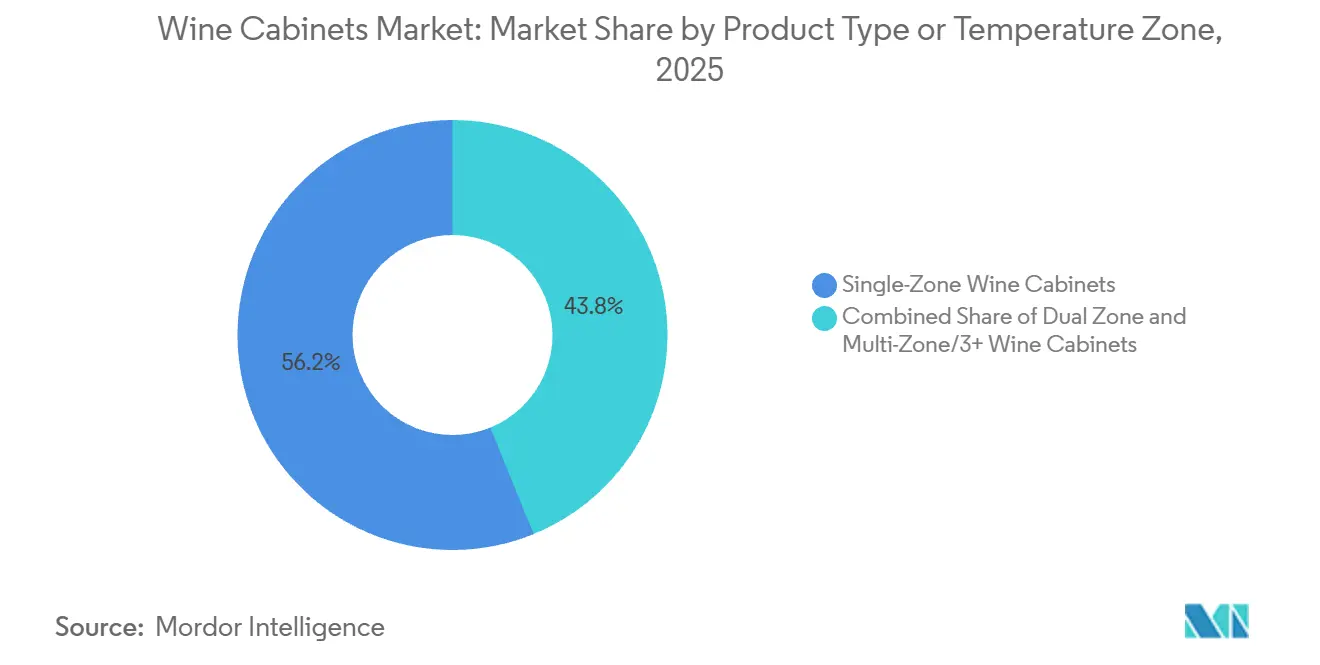
- Por tipo de producto, las vinotecas de zona única lideraron con el 56,16% de la participación del mercado de vinotecas en 2025, mientras que se proyecta que las vinotecas multizona y de 3+ zonas se expandan a una CAGR del 7,67% hasta 2031.
- Por tipo de instalación, las vinotecas independientes lideraron con el 53,73% de la participación del mercado de vinotecas en 2025, mientras que se proyecta que las vinotecas de encimera se expandan a una CAGR del 6,44% hasta 2031.
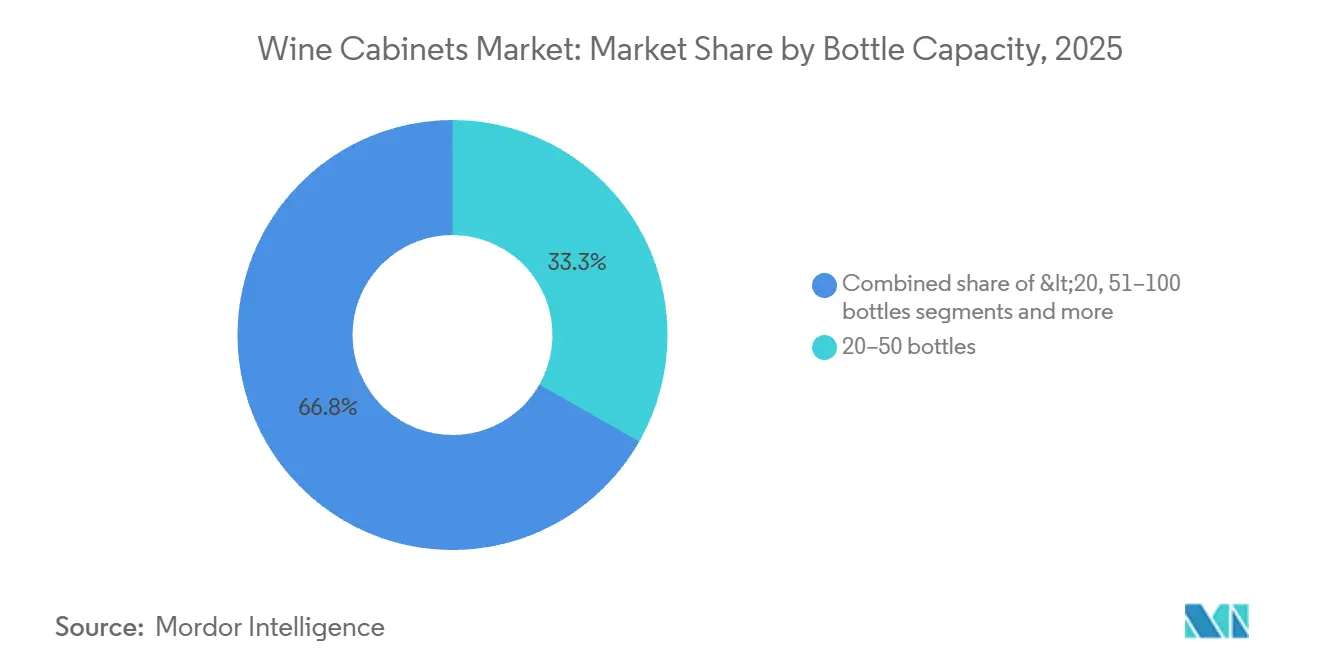
- Por capacidad en botellas, las unidades de 20-50 botellas lideraron con el 33,25% de la participación del mercado de vinotecas en 2025, mientras que se proyecta que las unidades de menos de 20 botellas se expandan a una CAGR del 5,82% hasta 2031.
- Por usuario final, los usuarios residenciales lideraron con el 72,74% de la participación del mercado de vinotecas en 2025, mientras que se proyecta que los usuarios comerciales se expandan a una CAGR del 6,63% hasta 2031.
- Por canal de distribución, las ventas indirectas lideraron con el 88,92% de la participación del mercado de vinotecas en 2025 y se proyecta que se expandan a una CAGR del 5,51% hasta 2031.
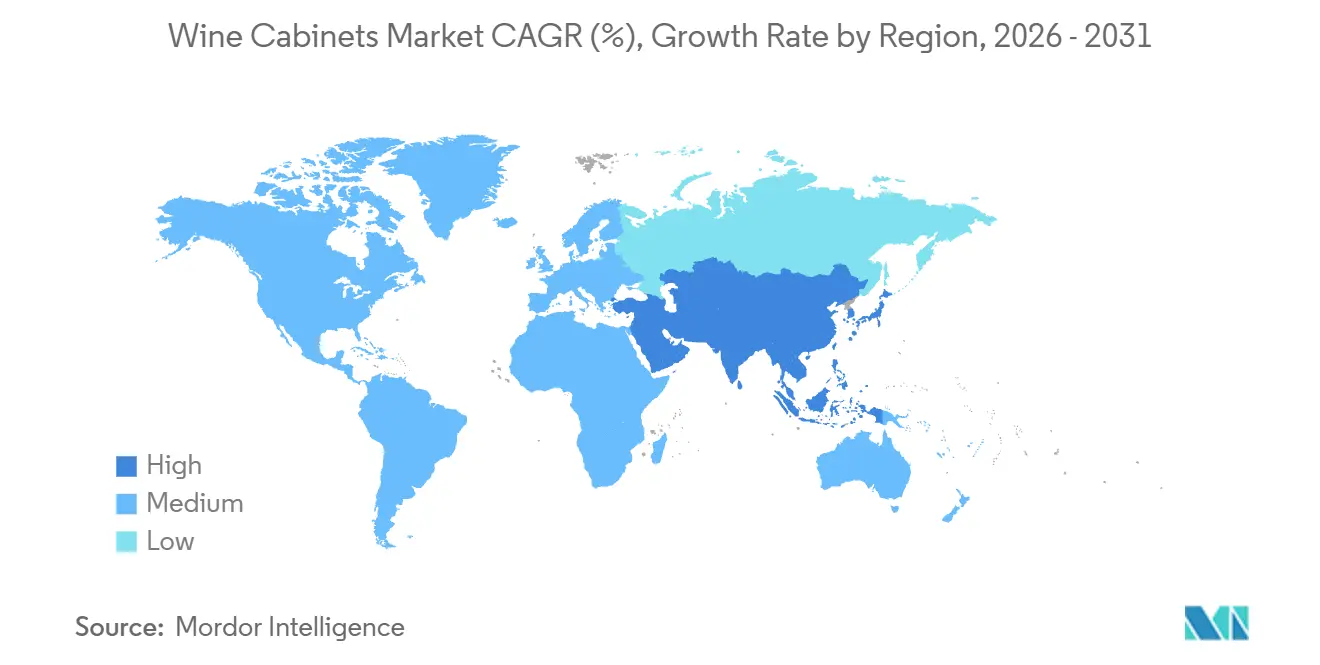
- Por geografía, América del Norte lideró con el 31,01% de la participación del mercado de vinotecas en 2025, mientras que se proyecta que Asia-Pacífico se expanda a una CAGR del 7,05% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado Global de Vinotecas
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Almacenamiento Premium de Vino en el Hogar | +1.3% | Global, con mayor relevancia en América del Norte y Europa | Largo plazo (≥ 4 años) |
| Cultura Vitivinícola Emergente | +0.8% | Asia-Pacífico, especialmente India y el Sudeste Asiático, con relevancia en Oriente Medio y África | Mediano plazo (2-4 años) |
| Renovaciones de Cocinas de Lujo | +0.7% | América del Norte y Europa, con demanda incipiente en las ciudades de Asia-Pacífico | Mediano plazo (2-4 años) |
| Vinotecas Inteligentes Conectadas | +0.6% | Global, con adopción más rápida en América del Norte, Europa y los centros tecnológicos de Asia-Pacífico | Corto plazo (≤ 2 años) |
| Hostelería y Turismo Vitivinícola | +0.5% | Chile, India, los Emiratos Árabes Unidos y Arabia Saudita | Mediano plazo (2-4 años) |
| Almacenamiento Modular para Hogares Urbanos | +0.4% | Japón, Corea del Sur, el Sudeste Asiático y las ciudades europeas | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Premiumización del Almacenamiento de Vino en el Hogar
El impulsor de demanda más duradero no es el crecimiento del consumo de vino, que en realidad está disminuyendo, sino un cambio estructural hacia botellas de mayor valor entre los bebedores de vino restantes. El gasto de los consumidores estadounidenses en vino creció un 3% en 2025 hasta superar los 115 mil millones de USD, incluso cuando la frecuencia de consumo disminuyó[2]BMO Wine Report / Vinetur, "Informe del Mercado Vitivinícola BMO 2025," BMO, vinetur.com. Una colección con vinos tintos, blancos y espumosos de alto precio necesita un almacenamiento más consistente que un suministro doméstico a corto plazo. Esta necesidad favorece características de la vinoteca como la refrigeración por compresor, la protección ultravioleta, la humedad controlada y los ajustes de temperatura independientes. El mercado de vinotecas, por lo tanto, gana valor incluso cuando el volumen total de vino está bajo presión, porque las necesidades de conservación se vuelven más importantes cuando cada botella conservada representa una compra doméstica más deliberada. También ofrece a los fabricantes margen para ofrecer vinotecas de mayor especificación a los coleccionistas que ven el almacenamiento como parte de la preservación del valor y el estado de sus botellas.
Adopción de Vinotecas Inteligentes Conectadas
Las funciones conectadas están incorporándose a las líneas de vinotecas de gama media y premium a medida que los compradores buscan alertas y un control sencillo sobre las condiciones de almacenamiento. Liebherr presentó los modelos Vinidor y Vinidor Selection en marzo de 2025 con TempProtect Plus, alertas SmartDevice, filtración FreshAir y certificación EnergyStar. EuroCave lanzó Harmonie en mayo de 2025 con soporte de la aplicación EuroCave Connect para monitoreo remoto de temperatura, control de iluminación y alertas de averías[3]EuroCave, "Harmonie: Una Vinoteca Única," EuroCave, eurocave.nl. Estas funciones ayudan a los propietarios a monitorear las vinotecas sin revisarlas en persona. También ofrecen a los fabricantes una forma de conectar el almacenamiento de vino con sus plataformas de electrodomésticos para el hogar más amplias. Es probable que el mercado de vinotecas recompense a las marcas que hagan que estos controles sean fáciles de usar y confiables durante la vida útil de la vinoteca, especialmente cuando las alertas y los ajustes funcionan de manera consistente en diferentes redes domésticas y niveles de habilidad del cliente.
Crecimiento de las Renovaciones de Cocinas de Lujo
El almacenamiento de vino se incluye cada vez más en los diseños de cocinas y áreas de estar en lugar de ubicarse en cuartos de servicio. GE Appliances presentó la Reserva de Vino Bajo Encimera Panel-Ready Monogram de 24 pulgadas en KBIS 2025 con estantes de nogal, interior negro, iluminación de proximidad y un precio inicial de 2.700 USD[4]GE Appliances, "Monogram Presenta la Nueva Reserva de Vino Bajo Encimera y Centro de Bebidas en KBIS 2025," GE Appliances Pressroom, pressroom.geappliances.com. Miele también actualizó su refrigerador de vino bajo encimera adaptable a paneles en 2025 con estantes ajustables, control de humedad individual y funciones conectadas. Estos lanzamientos muestran cómo los fabricantes de vinotecas están adaptando los productos a acabados, carpintería y conjuntos de electrodomésticos. Los formatos adaptables a paneles ofrecen a los propietarios una forma de añadir almacenamiento de vino sin alterar un diseño de cocina coordinado. El mercado de vinotecas se beneficia cuando el almacenamiento de vino se considera durante la planificación en lugar de añadirse después de que se completan las obras de renovación, ya que las dimensiones, los espacios de apertura de puertas, la ventilación y los paneles exteriores pueden abordarse antes de instalar la carpintería.
Expansión de la Hostelería y el Turismo Vitivinícola
Los hoteles, restaurantes, boutiques de vino y locales de cata están utilizando el almacenamiento de vino como parte de la experiencia del huésped. Los operadores comerciales pueden usar expositores con frente de vidrio, zonas de temperatura independientes y presentación visible de botellas para apoyar el servicio y el posicionamiento de marca. Esta necesidad difiere del uso residencial porque las vinotecas deben a menudo soportar la exhibición, el acceso frecuente y una selección más amplia de vinos. Los sitios de turismo vitivinícola pueden crear un requisito similar en salas de cata y áreas de hostelería. El mercado de vinotecas se beneficia de estos proyectos porque las compras comerciales a menudo requieren mayor capacidad y diseños más especializados. Al mismo tiempo, las necesidades de exhibición pueden aumentar la demanda de puertas con frente de vidrio, estanterías organizadas y temperaturas de servicio independientes. Los mismos formatos visibles también pueden influir en los compradores residenciales que desean recrear un ambiente de hotel o sala de cata en casa.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Costos de Compra e Instalación | -0.7% | Global, con efectos más fuertes en los mercados emergentes de Asia-Pacífico, Oriente Medio y África | Largo plazo (≥ 4 años) |
| Preocupaciones sobre el Consumo y la Eficiencia Energética | -0.5% | Europa y América del Norte, con efectos de costo para los fabricantes a nivel global | Mediano plazo (2-4 años) |
| Conciencia Limitada sobre la Conservación | -0.4% | Asia-Pacífico emergente, América del Sur, Oriente Medio y África | Corto plazo (≤ 2 años) |
| Limitaciones de Espacio e Instalación | -0.3% | Tokio, Bombay, Seúl y ciudades europeas compactas | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Altos Costos de Compra e Instalación
El costo de compra sigue siendo una barrera clara para los hogares que aún no consideran necesaria una vinoteca dedicada. Las unidades termoelétricas de zona única de nivel básico pueden venderse por menos de 200 USD, mientras que los modelos de compresor de zona dual o multizona premium pueden costar entre 1.000 y 6.000 USD o más. Los modelos empotrados pueden requerir trabajos de instalación adicionales y capacidad eléctrica dedicada en hogares más antiguos. Estos costos son más difíciles de justificar en mercados donde el almacenamiento de vino aún es poco conocido. El Wine Market Council informó que el 29% de los adultos estadounidenses, es decir, 76 millones de personas, bebieron vino en 2026, frente al 34% de 2 años antes. El mercado de vinotecas debe equilibrar los precios de entrada con características que hagan útil una primera compra tanto para bebedores ocasionales como para coleccionistas, incluidos controles sencillos, capacidad práctica y un formato que se adapte a hogares más pequeños.
Preocupaciones sobre el Consumo y la Eficiencia Energética
Los requisitos de rendimiento energético aumentan los costos de desarrollo y componentes para los fabricantes de vinotecas. El Reglamento de la Comisión (UE) 2019/2019 establece umbrales del Índice de Eficiencia Energética del 172% para los modelos con puerta transparente y del 140% para otros electrodomésticos de almacenamiento de vino a partir de marzo de 2024. Es posible que los fabricantes necesiten compresores más eficientes, mejor aislamiento y refrigerantes con menor potencial de calentamiento global para cumplir estos requisitos. Los modelos termoeléctricos pueden enfrentar mayores desafíos en tamaños más grandes, lo que puede limitar su uso en productos de mayor capacidad. El mercado de vinotecas puede ver cómo los costos más altos se trasladan a los compradores, especialmente en las líneas de productos orientadas al valor, donde hay menos margen para compensar los gastos adicionales de componentes mediante precios premium. Las marcas premium establecidas están mejor posicionadas para absorber los costos de cumplimiento a través de precios más altos y capacidades de ingeniería existentes.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Producto/Zona de Temperatura: Las Vinotecas Multizona Apoyan Colecciones de Mayor Valor
Las vinotecas de zona única representaron una participación de ingresos del 56,16% en 2025, respaldadas por compradores residenciales que necesitan almacenamiento confiable a una temperatura establecida. El formato sigue siendo práctico para colecciones más pequeñas que se compran para consumo a corto plazo en lugar de envejecimiento prolongado. Su menor costo inicial facilita que un comprador primerizo elija almacenamiento dedicado en lugar de un refrigerador estándar. Los controles sencillos también atraen a los hogares que no necesitan diferentes ajustes para varios estilos de vino. Las vinotecas de zona dual ofrecen el siguiente paso para los compradores que conservan vino tinto y blanco y desean que cada grupo se almacene por separado. Ofrecen a los entusiastas más flexibilidad sin requerir el tamaño o el precio de una vinoteca de coleccionista más grande. La amplia disponibilidad de productos de zona única en los canales minoristas ayuda a preservar su posición de liderazgo. También permite a los fabricantes llegar a clientes con diferentes presupuestos y distribuciones de cocina. Estos productos siguen siendo una base de volumen importante para la industria de vinotecas. Su papel continuo no impide un cambio hacia un control de temperatura más avanzado entre los compradores de mayor gasto.
Se proyecta que las vinotecas multizona y de 3+ zonas se expandan a una CAGR del 7,67% hasta 2031. Sus compartimentos independientes permiten almacenar vino espumoso, vino blanco y vino tinto añejo a diferentes temperaturas en una sola unidad. Esta flexibilidad es útil para los consumidores cuyas colecciones han crecido más allá de un pequeño grupo de botellas similares. Estas vinotecas suelen ofrecer refrigeración por compresor, aislamiento más robusto, protección ultravioleta y una construcción que limita las vibraciones. El Vinidor Selection Wgb7470 de Liebherr incluye 3 zonas de temperatura controladas de forma independiente, un tablero de sommelier y un presentador para decantar botellas. Este diseño de producto se dirige directamente a los compradores que desean un almacenamiento que también apoye el servicio y la exhibición. Las vinotecas multizona pueden costar entre 3 y 5 veces más que las unidades básicas de zona única. Esta diferencia de precio significa que un modesto aumento en la demanda de unidades puede tener un mayor efecto en los ingresos. El mercado de vinotecas se beneficia cuando los coleccionistas tratan una vinoteca como una compra de electrodoméstico para el hogar a largo plazo. El crecimiento del segmento refleja la disposición de los compradores con colecciones variadas a pagar por almacenamiento especializado.


Por Tipo de Instalación: Los Modelos de Encimera Amplían el Acceso en Hogares Compactos
Las vinotecas independientes representaron el 53,73% de la participación del mercado de vinotecas en 2025, lo que refleja su flexibilidad en hogares y ubicaciones comerciales. Los compradores pueden colocarlas sin modificar la carpintería ni emprender grandes obras de construcción en la cocina. Esto favorece las compras de reacondicionamiento y hace que el formato sea útil para personas que viven en propiedades de alquiler. La gama incluye modelos compactos pequeños así como vinotecas más altas diseñadas para colecciones más grandes. Un comprador también puede reubicar una unidad independiente con mayor facilidad que un producto integrado. Esto ayuda a explicar por qué el formato sirve tanto a clientes de nivel básico como a coleccionistas establecidos. Los minoristas pueden almacenar una amplia variedad de tamaños y precios dentro de la categoría. Los compradores pueden comparar capacidad, zonas de temperatura y acabados exteriores antes de realizar una compra. El mercado de vinotecas sigue dependiendo de los productos independientes porque se adaptan a muchas situaciones habitacionales. Su conveniencia sigue siendo una ventaja práctica incluso cuando el diseño de cocina integrado gana atención.
Se espera que las vinotecas de encimera crezcan a una CAGR del 6,44% hasta 2031. Su pequeña huella se adapta a microapartamentos, cocinas modestas y hogares con espacio libre en el suelo limitado. Estos productos pueden reducir el costo inicial de probar el almacenamiento de vino con temperatura controlada y reducir la necesidad de instalación profesional. También son más fáciles de colocar donde no cabría una vinoteca de altura completa o bajo encimera. Los modelos empotrados e integrados satisfacen una necesidad diferente para un diseño de cocina acabado y coordinado. Liebherr amplió su cartera bajo encimera en febrero de 2026 con modelos integrados que incluyen estantes extraíbles para vino, PowerCooling y filtración FreshAir. Los productos adaptables a paneles pueden coincidir con la carpintería circundante y a menudo se consideran durante una renovación planificada. Por lo tanto, los compradores tienen la opción entre una unidad compacta portátil y una instalación integrada permanente. Esta elección depende del espacio disponible, el estado de propiedad, el diseño de la carpintería y el presupuesto. El mercado de vinotecas puede satisfacer ambas necesidades a través de formatos de encimera, independientes y empotrados.
Por Capacidad en Botellas: Las Unidades Pequeñas Crecen Junto a las Vinotecas Convencionales de 20-50 Botellas
El segmento de 20-50 botellas representó una participación de ingresos del 33,25% en 2025. Se adapta a los hogares que mantienen una colección rotativa sin invertir en una bodega dedicada. Esta capacidad es suficientemente grande para el entretenimiento habitual y para tener a mano varios estilos de vino. Sigue siendo manejable dentro de una cocina estándar, comedor o sala de estar. Los compradores pueden elegir productos independientes, empotrados, bajo encimera, de zona única o multizona dentro de este rango. El segmento, por lo tanto, ofrece la combinación más amplia de precios, acabados y configuraciones de refrigeración. También satisface las necesidades de los compradores que desean más capacidad que una unidad de encimera sin una instalación a escala comercial. Se puede mantener una colección doméstica curada sin requerir un amplio espacio en el suelo. Los minoristas pueden usar el rango como categoría central para los clientes que van más allá del almacenamiento básico de vino. Este equilibrio mantiene las unidades de 20-50 botellas como importantes para el mercado de vinotecas.
Se proyecta que las vinotecas de menos de 20 botellas crezcan a una CAGR del 5,82% hasta 2031. Estas unidades atraen a los residentes de apartamentos, a los nuevos bebedores de vino y a los compradores que adquieren una vinoteca como regalo. Sus pequeñas dimensiones favorecen la colocación en encimera y simplifican la entrega e instalación. Un modelo compacto ofrece una entrada de menor riesgo al almacenamiento con temperatura controlada para alguien con una colección limitada. Las vinotecas más grandes de 51-100 botellas sirven a los entusiastas que están construyendo colecciones para el envejecimiento y un entretenimiento más frecuente. Las unidades con capacidad superior a 100 botellas son más comunes en hoteles, restaurantes, clubes privados y bodegas dedicadas. Haier presentó los modelos compactos HWS34GGH1 y HWS32GDG en Oriente Medio en marzo de 2026 para usuarios residenciales que buscan refrigeración profesional en un formato pequeño. Este lanzamiento refleja la demanda de productos accesibles que no requieren un hogar grande. El rango de capacidad disponible permite a los proveedores atender tanto a los primeros propietarios como a los clientes comerciales. Ofrece al mercado de vinotecas una vía para expandirse sin depender únicamente de instalaciones premium más grandes.
Por Usuario Final: Los Establecimientos Comerciales Crean una Base de Demanda de Mayor Crecimiento
Los compradores residenciales representaron una participación de ingresos del 72,74% en 2025. Este grupo incluye bebedores ocasionales, entusiastas habituales, coleccionistas y propietarios de viviendas que utilizan el almacenamiento de vino para el entretenimiento. Sus requisitos van desde una unidad inicial de 12 botellas hasta vinotecas más grandes para una sala de cata o bar en casa. El espacio habitacional, la actividad de renovación y el presupuesto del hogar influyen en el tipo de producto adquirido. Algunos compradores se centran en el control básico de temperatura, mientras que otros esperan gestión de humedad, baja vibración y múltiples zonas. Los productos compactos y de zona única son puntos de entrada importantes para muchos hogares. Los coleccionistas premium pueden elegir vinotecas más grandes, empotradas o adaptables a paneles como parte de un proyecto de cocina más amplio. Esta amplitud crea diferentes niveles de sensibilidad al precio y diferentes expectativas de servicio. Las ventas residenciales siguen siendo la mayor parte de la demanda actual. El mercado de vinotecas, por lo tanto, sigue estrechamente vinculado a las necesidades prácticas y las decisiones de compra de los propietarios de viviendas.
Se prevé que los compradores comerciales crezcan a una CAGR del 6,63% hasta 2031. Este grupo incluye hoteles, restaurantes, boutiques de vino premium, tiendas especializadas de licores, salones ejecutivos y locales de cata. Los operadores utilizan las vinotecas no solo para conservar el stock, sino también para mostrar a los clientes la variedad y calidad de su selección de vinos. Los productos con frente de vidrio, columnas de exhibición y zonas de temperatura independientes son útiles donde las botellas deben ser visibles y estar fácilmente disponibles para el servicio. Los establecimientos comerciales pueden requerir mayor capacidad y sistemas más duraderos que una compra doméstica típica. También pueden necesitar diseños que se adapten a una barra de restaurante, salón de hotel o expositor minorista. Las salas de cata y los clubes de vino representaron el 53% de las ventas directas de bodegas en Estados Unidos en 2026, lo que respalda el papel de los locales de vino experienciales en la demanda de equipos. Este entorno convierte el almacenamiento en parte de la experiencia del cliente, además de una necesidad operativa. El mercado de vinotecas puede beneficiarse de proyectos que combinen exhibición, acceso al servicio y conservación. El crecimiento comercial ofrece a los proveedores una base de demanda adicional más allá del segmento residencial, mucho más grande.
Por Canal de Distribución: El Comercio Minorista Indirecto Sigue Siendo Central para el Descubrimiento de Productos
Los canales indirectos representaron una participación de ingresos del 88,92% en 2025. Esta categoría incluye centros de hogar, especialistas en electrodomésticos, minoristas de electrónica, puntos de venta de comercio general y mercados en línea. Estos canales permiten a los consumidores comparar la capacidad de la vinoteca, la configuración de zonas, las dimensiones externas y los requisitos de instalación antes de la compra. Los especialistas en electrodomésticos desempeñan un papel particularmente importante en las ventas de productos premium, ya que estos productos a menudo requieren demostraciones o orientación sobre paneles personalizados. Las tiendas físicas también ayudan a los compradores a evaluar el espacio de apertura de puertas, los requisitos de ventilación y la idoneidad de los formatos independientes frente a los integrados. Los mercados en línea amplían el acceso a productos compactos e independientes para los consumidores que prefieren las comparaciones de productos digitales.
Se prevé que las ventas indirectas crezcan a una CAGR del 5,51% hasta 2031. Los fabricantes también venden a través de salas de exposición y tiendas en línea operadas por la marca, pero la actividad directa representó el 11,08% restante de las ventas de 2025. Los canales directos permiten a una marca controlar cómo presenta los materiales del producto, los acabados y las opciones de servicio. También pueden proporcionar una vía más cercana entre los clientes y el equipo de soporte propio del fabricante. La investigación en línea es cada vez más importante antes de que los consumidores compren un electrodoméstico con requisitos específicos de espacio e instalación. Las especificaciones claras, las herramientas de planificación de espacios y las reseñas confiables de clientes pueden reducir la incertidumbre antes de la compra. Los fabricantes necesitan contenido consistente en los sitios de los minoristas y en sus propios canales digitales. Un listado de producto deficiente puede dificultar que un comprador compare la capacidad, los controles de temperatura y las dimensiones de la vinoteca. El mercado de vinotecas seguirá utilizando ambas vías porque cada una sirve a una parte diferente del proceso de compra. El comercio minorista indirecto mantendrá el alcance más amplio, mientras que los canales directos apoyan el control de la marca y la comunicación detallada del producto.
Análisis Geográfico
América del Norte representó el 31,01% de la participación del mercado de vinotecas en 2025, respaldada por la base instalada madura de Estados Unidos y el público consumidor establecido para el almacenamiento dedicado de vino. El Wine Market Council informó que la proporción de adultos estadounidenses que bebieron vino cayó al 29% en 2026 desde el 34% de 2 años antes. Aun así, los compradores que siguen activos pueden otorgar mayor valor a las botellas seleccionadas y al almacenamiento confiable. Canadá apoya la demanda de vinos premium importados y productos adecuados para coleccionistas establecidos. México ofrece margen de crecimiento a través del turismo vitivinícola, el comercio minorista moderno y una creciente clase media adinerada. El mercado de vinotecas en la región está respaldado por la actividad de renovación, los minoristas especializados y una amplia gama de marcas de electrodomésticos premium.
Europa tiene una posición estable en el mercado de vinotecas porque la cultura vitivinícola está establecida en Francia, Italia, Alemania, España y el Reino Unido. Francia es el hogar de EuroCave, La Sommelière y Climadiff, cuyos productos sirven a los coleccionistas que valoran la temperatura controlada, la baja vibración y las condiciones de almacenamiento a largo plazo. Alemania tiene una demanda de vinotecas empotradas premium, particularmente en proyectos de renovación de cocinas urbanas donde los electrodomésticos integrados se consideran en las primeras etapas del proceso de diseño. Las normas de Ecodiseño de la UE se aplican en todos los estados miembros y requieren un rendimiento de refrigeración conforme, lo que puede apoyar la demanda de reemplazo de equipos más antiguos. Los países nórdicos y del BENELUX también tienen demanda de electrodomésticos para el hogar conectados, mientras que los consumidores europeos de toda la región requieren almacenamiento para vinos importados, locales y añejos.
Se proyecta que Asia-Pacífico crezca a una CAGR del 7,05% hasta 2031, convirtiéndola en el área regional de más rápido crecimiento en el mercado de vinotecas. China importó 1,4 mil millones de USD en vino en 2025, mientras que el volumen de importación cayó un 11% y los valores unitarios promedio aumentaron, lo que respalda la necesidad de proteger menos botellas de mayor valor. Se proyecta que la clase media de India alcance el 47% de la población, es decir, 715 millones de personas, para 2031, mientras que Japón, Corea del Sur y Australia proporcionan una demanda más establecida de almacenamiento premium. Oriente Medio y África tienen un perfil de demanda diferente, con locales de hostelería con licencia, hoteles premium, productos domésticos compactos, cocinas integradas y almacenamiento comercial visible que crean vías para que el mercado de vinotecas se expanda.

Panorama Competitivo
El mercado de vinotecas opera bajo una estructura competitiva bifurcada. El mercado de vinotecas incluye especialistas premium y marcas de electrodomésticos de mayor volumen. EuroCave, Sub-Zero, Liebherr, Miele y Perlick compiten a través de la gestión de temperatura, los materiales de la vinoteca, el diseño de baja vibración y las relaciones con los diseñadores de cocinas que influyen en la selección de electrodomésticos. Haier, Danby, Avanti, NewAir y Samsung compiten a través del precio, la capacidad, el acceso minorista y la disponibilidad de productos para un grupo más amplio de hogares. Esto ofrece a los compradores una elección entre características especializadas de conservación, credenciales de diseño establecidas y formatos de vinoteca más accesibles. Sub-Zero promueve un sistema de doble evaporador que mantiene condiciones separadas de humedad y temperatura dentro de una unidad, lo que ilustra la diferenciación técnica utilizada por los proveedores premium.
Liebherr amplió su gama bajo encimera en febrero de 2026 con los modelos UBCgb3730 y UBC3760, incorporando estantes extraíbles para vino, PowerCooling, filtración FreshAir e integración SmartDeviceBox en productos integrados compactos. EuroCave presentó Harmonie en mayo de 2025 como su primera vinoteca conectada, combinando 2 zonas de temperatura con monitoreo basado en aplicación y control de iluminación. GE Appliances también presentó una reserva de vino bajo encimera adaptable a paneles en KBIS 2025, con 2 zonas, WiFi y capacidad para hasta 42 botellas. En conjunto, estos movimientos de producto muestran que las funciones conectadas, la integración de vinotecas y los formatos premium compactos son puntos importantes de competencia. El mercado de vinotecas también ofrece a los proveedores la oportunidad de ofrecer vinotecas multizona de precio medio para residentes de apartamentos y nuevos coleccionistas. Al mismo tiempo, los sistemas de exhibición comercial siguen siendo un área especializada para el desarrollo de productos.
La presentación digital del producto es importante a medida que los compradores comparan dimensiones, zonas de temperatura, opciones de diseño, necesidades de ventilación y requisitos de instalación antes de la compra. Las marcas con contenido de producto en línea claro y reseñas minoristas útiles pueden mejorar la visibilidad en el segmento de gama media. CASO Design, Dunavox y ArteVino se dirigen a los compradores que buscan vinotecas de aspecto premium a precios más accesibles, mientras que La Sommelière y Climadiff atienden la demanda especializada francesa de baja vibración y convección natural. Los requisitos energéticos y las funciones conectadas aumentan la carga de desarrollo para los proveedores más pequeños, por lo que es probable que el mercado de vinotecas favorezca a las empresas que puedan ofrecer refrigeración confiable, rendimiento energético conforme y controles sencillos en varios tamaños de vinoteca.
Líderes de la Industria de Vinotecas
Sub-Zero Group, Inc.
EuroCave
Liebherr Group
Vinotemp International
U-Line Corporation
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Desarrollos Recientes de la Industria
- Marzo de 2026: Haier Group lanzó una gama de vinotecas en Oriente Medio con cuatro modelos: HWS34GGH1, HWS32GDG, HWS42GDAU1 y el HWS205GGEH1 de 205 botellas. Los modelos incluyen sistemas de refrigeración, conectividad Wi-Fi a través de la aplicación Home y funciones de gestión de bodega. El lanzamiento aumentó la presencia de la empresa en aplicaciones de almacenamiento de vino residencial y de hostelería en la región del Golfo.
- Febrero de 2026: Liebherr USA amplió la cartera de electrodomésticos bajo encimera con los refrigeradores de bebidas totalmente integrados UBCgb3730 y UBC3760. Los modelos incluyen estantes extraíbles para vino, PowerCooling y filtración FreshAir. La empresa también presentó la unidad de doble cajón URD3753 con integración SmartDeviceBox. La expansión siguió al rediseño bajo encimera de 2025 y atendió la demanda de cocinas compactas en América del Norte y Asia-Pacífico.
- Octubre de 2025: Miele lanzó un refrigerador de vino bajo encimera adaptable a paneles actualizado con una altura estándar de 86 cm. Las características incluían estantes de alambre ajustables FlexiFrame para diferentes formas y tamaños de botellas, control de humedad ajustable, vidrio con filtro UV y conectividad con la aplicación Miele@home. El modelo apoyó la instalación integrada en proyectos de remodelación premium.
- Septiembre de 2025: Liebherr presentó un refrigerador de vino bajo encimera Vinidor Selection adaptable a paneles en IFA 2025 en Berlín. El refrigerador fue diseñado para formatos de cocina sin tiradores con alturas de instalación que van de 82 cm a 92 cm. Las características incluían estantes de madera de haya FlexFit con capacidad para 38 botellas y un mecanismo de apertura por presión TipOpen. El modelo añadió una opción adaptable a paneles para diseños de cocina ultraplanos.


Alcance del Informe Global del Mercado de Vinotecas
Las vinotecas son unidades de almacenamiento especializadas diseñadas para mantener condiciones óptimas de temperatura, humedad y ausencia de vibraciones para la conservación y el envejecimiento de colecciones de vino. El mercado de vinotecas está segmentado por tipo de producto/zona de temperatura, tipo de instalación, capacidad en botellas, usuario final, canal de distribución y geografía. Por tipo de producto/zona de temperatura, el mercado está segmentado en vinotecas de zona única, vinotecas de zona dual y vinotecas multizona/3+ zonas. Por tipo de instalación, el mercado está segmentado en vinotecas independientes, vinotecas empotradas/integradas y vinotecas de encimera. Por capacidad en botellas, el mercado está segmentado en menos de 20 botellas, 20–50 botellas, 51–100 botellas y más de 100 botellas. Por usuario final, el mercado está segmentado en residencial y comercial. Por canal de distribución, el mercado está segmentado en ventas directas (presencial, en línea [directo al consumidor]) y ventas indirectas (presencial [centros de hogar, minoristas especializados de electrónica, comercio general, ferias comerciales, etc.], en línea [mercados]). Por geografía, el mercado está segmentado en América del Norte, América del Sur, Europa, Asia-Pacífico y Oriente Medio y África. El informe ofrece el tamaño del mercado en términos de valor en USD para todos los segmentos mencionados anteriormente.
| Vinotecas de Zona Única |
| Vinotecas de Zona Dual |
| Vinotecas Multizona/3+ Zonas |
| Vinotecas Independientes |
| Vinotecas Empotradas/Integradas |
| Vinotecas de Encimera |
| Menos de 20 botellas |
| 20–50 botellas |
| 51–100 botellas |
| Más de 100 botellas |
| Residencial (Coleccionistas de Vino y Entusiastas Serios, Propietarios Adinerados y Compradores por Estilo de Vida) |
| Comercial (HoReCa, Boutiques de Vino Premium, Tiendas Especializadas de Licores, Salones Ejecutivos, Clubes Privados, etc.) |
| Ventas Directas | Presencial |
| En Línea (Directo al Consumidor) | |
| Ventas Indirectas | Presencial (centros de hogar, minoristas especializados de electrónica, comercio general, ferias comerciales, etc.) |
| En Línea (mercados) |
| América del Norte | Canadá |
| Estados Unidos | |
| México | |
| América del Sur | Brasil |
| Perú | |
| Chile | |
| Argentina | |
| Resto de América del Sur | |
| Europa | Reino Unido |
| Alemania | |
| Francia | |
| España | |
| Italia | |
| BENELUX (Bélgica, Países Bajos, Luxemburgo) | |
| NÓRDICOS (Dinamarca, Finlandia, Islandia, Noruega, Suecia) | |
| Resto de Europa | |
| Asia-Pacífico | India |
| China | |
| Japón | |
| Australia | |
| Corea del Sur | |
| Sudeste Asiático | |
| Resto de Asia-Pacífico | |
| Oriente Medio y África | Emiratos Árabes Unidos |
| Arabia Saudita | |
| Sudáfrica | |
| Nigeria | |
| Resto de Oriente Medio y África |
| Por Tipo de Producto/Zona de Temperatura | Vinotecas de Zona Única | |
| Vinotecas de Zona Dual | ||
| Vinotecas Multizona/3+ Zonas | ||
| Por Tipo de Instalación | Vinotecas Independientes | |
| Vinotecas Empotradas/Integradas | ||
| Vinotecas de Encimera | ||
| Por Capacidad en Botellas | Menos de 20 botellas | |
| 20–50 botellas | ||
| 51–100 botellas | ||
| Más de 100 botellas | ||
| Por Usuario Final | Residencial (Coleccionistas de Vino y Entusiastas Serios, Propietarios Adinerados y Compradores por Estilo de Vida) | |
| Comercial (HoReCa, Boutiques de Vino Premium, Tiendas Especializadas de Licores, Salones Ejecutivos, Clubes Privados, etc.) | ||
| Por Canal de Distribución | Ventas Directas | Presencial |
| En Línea (Directo al Consumidor) | ||
| Ventas Indirectas | Presencial (centros de hogar, minoristas especializados de electrónica, comercio general, ferias comerciales, etc.) | |
| En Línea (mercados) | ||
| Por Geografía | América del Norte | Canadá |
| Estados Unidos | ||
| México | ||
| América del Sur | Brasil | |
| Perú | ||
| Chile | ||
| Argentina | ||
| Resto de América del Sur | ||
| Europa | Reino Unido | |
| Alemania | ||
| Francia | ||
| España | ||
| Italia | ||
| BENELUX (Bélgica, Países Bajos, Luxemburgo) | ||
| NÓRDICOS (Dinamarca, Finlandia, Islandia, Noruega, Suecia) | ||
| Resto de Europa | ||
| Asia-Pacífico | India | |
| China | ||
| Japón | ||
| Australia | ||
| Corea del Sur | ||
| Sudeste Asiático | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | Emiratos Árabes Unidos | |
| Arabia Saudita | ||
| Sudáfrica | ||
| Nigeria | ||
| Resto de Oriente Medio y África | ||


Preguntas Clave Respondidas en el Informe
¿Cuál es el valor proyectado del mercado de vinotecas para 2031?
Se prevé que el mercado de vinotecas alcance 1,90 mil millones de USD en 2031, expandiéndose a una CAGR del 4,90% desde 2026. El crecimiento refleja la demanda de almacenamiento confiable con temperatura controlada en hogares premium, propiedades urbanas compactas y locales comerciales.
¿Qué tipo de vinoteca está creciendo más rápido?
Las vinotecas multizona y de 3+ zonas son el tipo de producto de más rápido crecimiento, con una CAGR proyectada del 7,67% hasta 2031. Sus ajustes de temperatura independientes ayudan a los compradores a almacenar vinos tintos, blancos y espumosos dentro de una sola vinoteca.
¿Por qué las vinotecas multizona están ganando demanda?
Almacenan vinos tintos, blancos y espumosos a temperaturas separadas, lo que se adapta a los hogares con colecciones de mayor valor y más variadas. Estos modelos también ofrecen características como refrigeración por compresor, protección ultravioleta y vibración reducida.
¿Qué tipo de instalación lidera las ventas?
Las vinotecas independientes lideraron con una participación del 53,73% en 2025, mientras que se prevé que los modelos de encimera crezcan más rápido a una CAGR del 6,44%. Los diseños independientes siguen siendo populares porque son más fáciles de colocar, mover y vender a través de los canales minoristas.
¿Qué región se expandirá más rápido hasta 2031?
Se prevé que Asia-Pacífico crezca a una CAGR del 7,05% hasta 2031, respaldada por la premiumización en China y el crecimiento de la cultura vitivinícola en India. Los formatos de hogar compactos y la demanda de hostelería comercial también apoyan la oportunidad regional.
¿Cuál es la principal restricción para la adopción de vinotecas?
Las vinotecas de compresor de zona dual y multizona premium pueden costar entre 1.000 y 6.000 USD o más, lo que limita las primeras compras. Los costos de instalación y los requisitos de rendimiento energético pueden añadirse al costo total del comprador.
Última actualización de la página el:



