
Taille et part du marché des armoires à vin
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
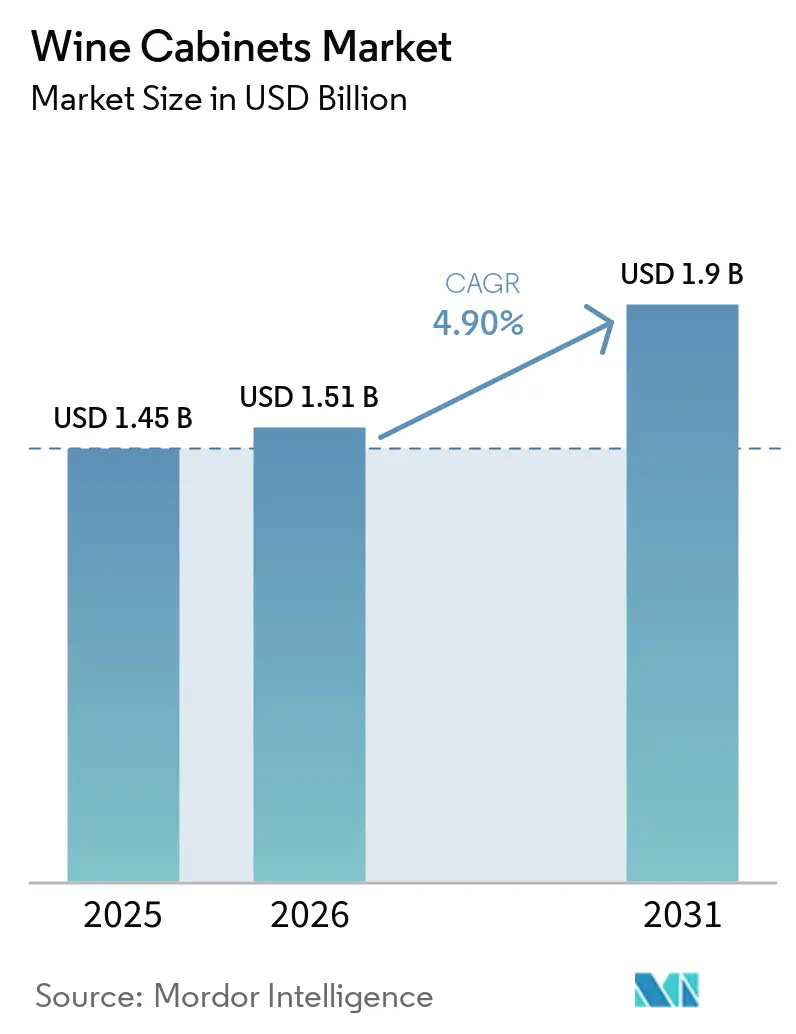
| Taille du Marché (2026) | 1.51 Milliards de dollars |
| Taille du Marché (2031) | 1.9 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 4.90 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
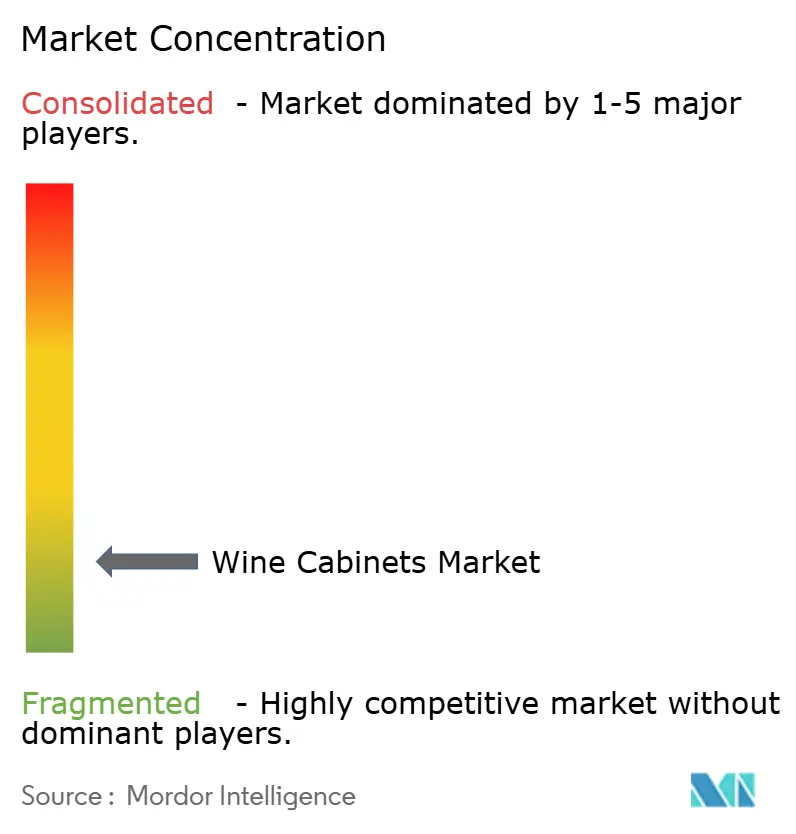
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des armoires à vin par Mordor Intelligence
La taille du marché des armoires à vin devrait augmenter de 1,45 milliard USD en 2025 à 1,51 milliard USD en 2026 et atteindre 1,90 milliard USD d'ici 2031, avec un CAGR de 4,90 % sur la période 2026-2031. Le marché des armoires à vin est soutenu par des consommateurs qui achètent moins de bouteilles mais accordent une plus grande valeur à celles qu'ils conservent, que ce soit pour recevoir régulièrement, constituer des collections personnelles ou des périodes de garde plus longues, car le stockage devient plus important lorsqu'un acheteur souhaite que ses vins soient prêts pour des repas planifiés, des célébrations, des cadeaux et une consommation future plutôt que d'être consommés immédiatement après l'achat. La consommation mondiale de vin est tombée à 208 millions d'hectolitres en 2025, en baisse de 2,7 % par rapport à 2024, ce qui rend un stockage fiable plus pertinent pour les acheteurs souhaitant protéger des collections de grande valeur contre la chaleur, la lumière, les vibrations et les variations de température inadaptées[1]Organisation Internationale de la Vigne et du Vin, "État du secteur vitivinicole mondial en 2025 : les droits de douane, le climat et les tendances de consommation stimulent l'adaptation du secteur," OIV, oiv.int. Une meilleure protection contre la température, l'humidité et la lumière devient de plus en plus pertinente pour les cuisines résidentielles haut de gamme et les présentoirs d'hôtellerie visibles, où l'armoire doit être fonctionnelle mais peut également être attendue pour compléter le design général de la pièce. Les fabricants répondent avec des commandes connectées, des designs prêts à habiller, des systèmes de refroidissement plus efficaces, plusieurs zones de température et des formats adaptés aux logements compacts ainsi qu'aux espaces résidentiels et commerciaux plus grands. Le marché des armoires à vin est également confronté à des limites liées aux coûts d'achat élevés, à l'espace limité dans les logements urbains, à la sensibilisation des acheteurs et à des règles énergétiques plus strictes qui peuvent augmenter les coûts de développement des produits de réfrigération, en particulier aux prix d'entrée de gamme, où les acheteurs ont tendance à comparer une armoire supplémentaire à d'autres achats ménagers et peuvent retarder une décision jusqu'à ce que leurs collections deviennent plus importantes.
Points clés du rapport
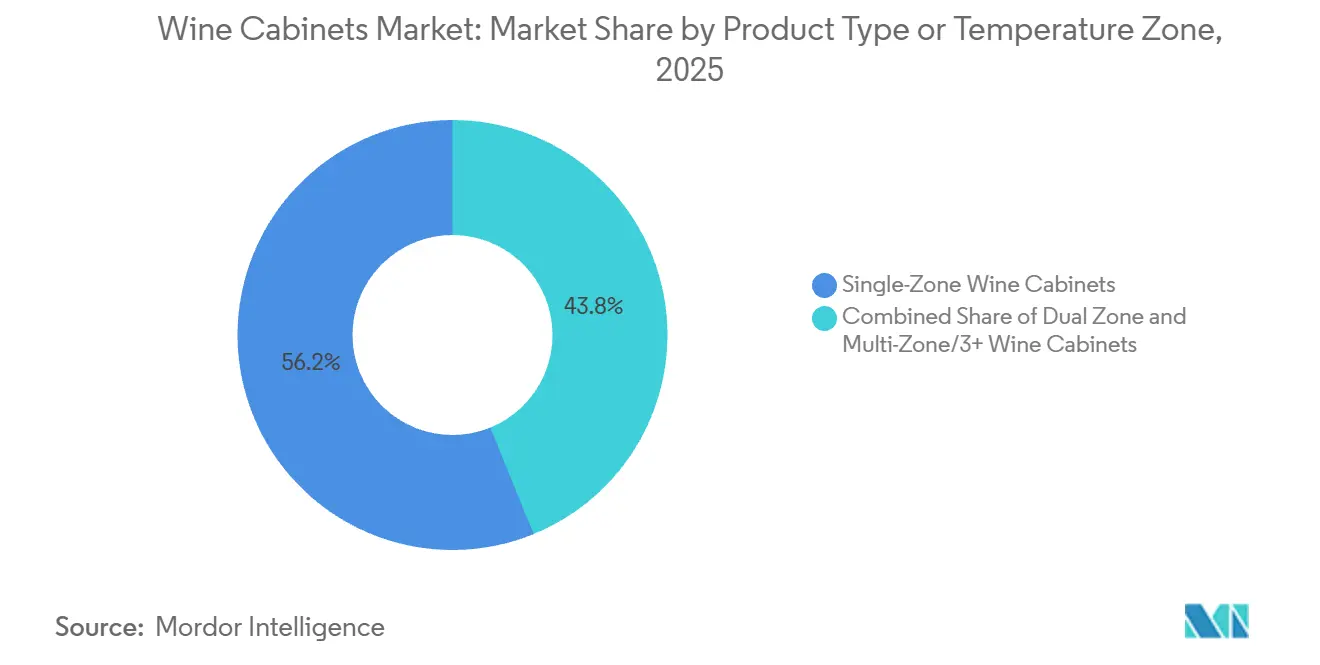
- Par type de produit, les armoires mono-zone ont dominé avec 56,16 % de la part du marché des armoires à vin en 2025, tandis que les armoires multi-zones et à 3 zones ou plus devraient se développer à un CAGR de 7,67 % jusqu'en 2031.
- Par type d'installation, les armoires autoportantes ont dominé avec 53,73 % de la part du marché des armoires à vin en 2025, tandis que les armoires de comptoir devraient se développer à un CAGR de 6,44 % jusqu'en 2031.
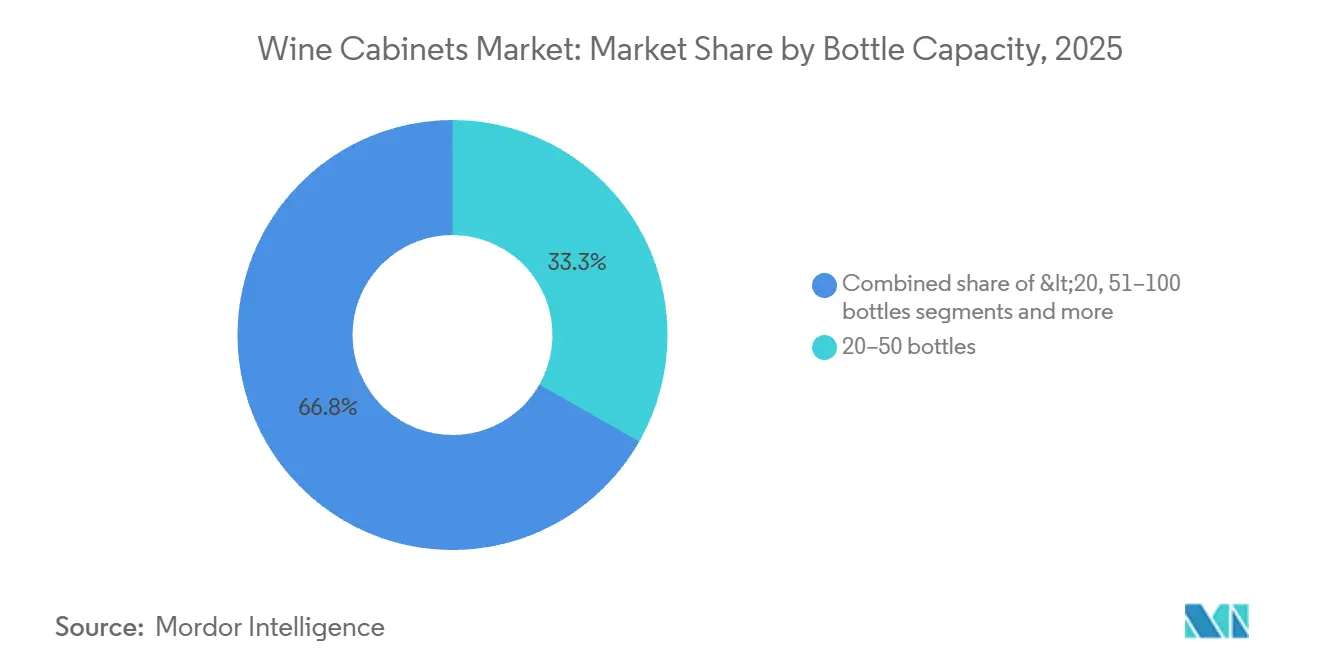
- Par capacité en bouteilles, les unités de 20 à 50 bouteilles ont dominé avec 33,25 % de la part du marché des armoires à vin en 2025, tandis que les unités de moins de 20 bouteilles devraient se développer à un CAGR de 5,82 % jusqu'en 2031.
- Par utilisateur final, les utilisateurs résidentiels ont dominé avec 72,74 % de la part du marché des armoires à vin en 2025, tandis que les utilisateurs commerciaux devraient se développer à un CAGR de 6,63 % jusqu'en 2031.
- Par canal de distribution, les ventes indirectes ont dominé avec 88,92 % de la part du marché des armoires à vin en 2025 et devraient se développer à un CAGR de 5,51 % jusqu'en 2031.
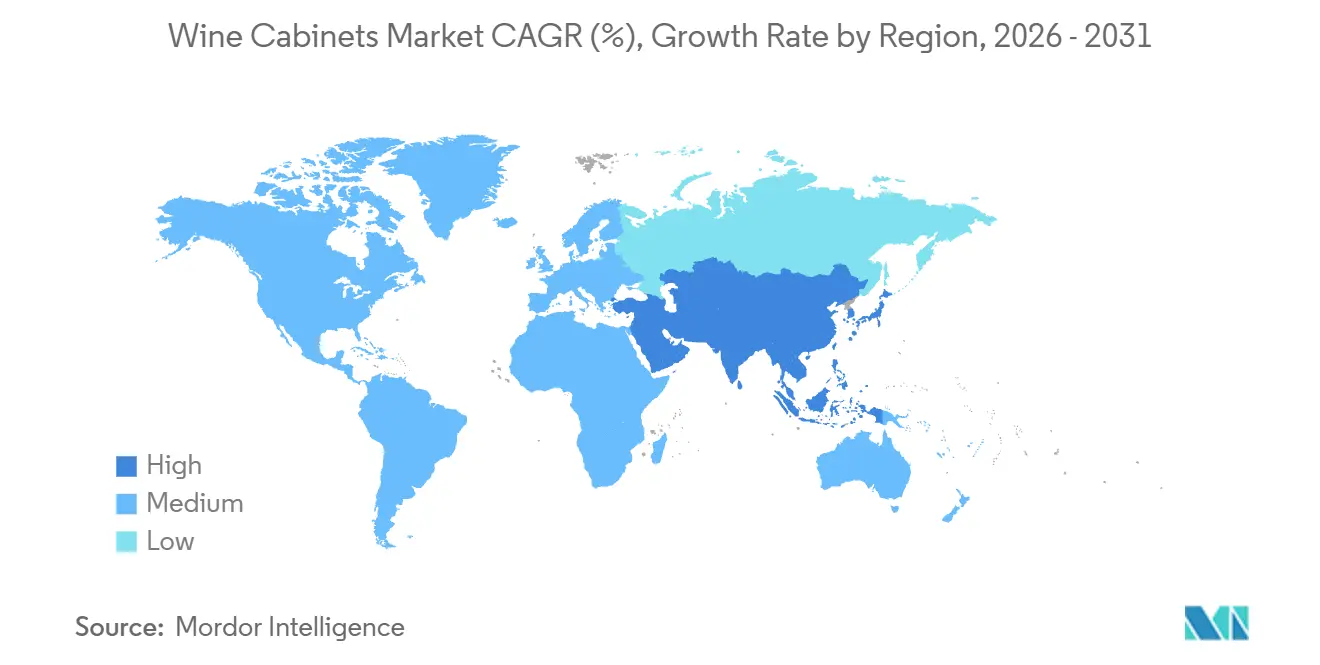
- Par géographie, l'Amérique du Nord a dominé avec 31,01 % de la part du marché des armoires à vin en 2025, tandis que l'Asie-Pacifique devrait se développer à un CAGR de 7,05 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives du marché mondial des armoires à vin
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Stockage résidentiel premium de vin | +1.3% | Mondial, avec une pertinence plus forte en Amérique du Nord et en Europe | Long terme (≥ 4 ans) |
| Culture du vin émergente | +0.8% | Asie-Pacifique, notamment l'Inde et l'Asie du Sud-Est, avec une pertinence au Moyen-Orient et en Afrique | Moyen terme (2-4 ans) |
| Rénovations de cuisines de luxe | +0.7% | Amérique du Nord et Europe, avec une demande précoce dans les villes d'Asie-Pacifique | Moyen terme (2-4 ans) |
| Armoires connectées intelligentes | +0.6% | Mondial, avec une adoption plus rapide en Amérique du Nord, en Europe et dans les pôles technologiques d'Asie-Pacifique | Court terme (≤ 2 ans) |
| Hôtellerie et tourisme viticole | +0.5% | Chili, Inde, Émirats arabes unis et Arabie saoudite | Moyen terme (2-4 ans) |
| Stockage modulaire pour les logements urbains | +0.4% | Japon, Corée du Sud, Asie du Sud-Est et villes européennes | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Premiumisation du stockage résidentiel de vin
Le moteur de demande le plus durable n'est pas la croissance de la consommation de vin, qui est en réalité en déclin, mais un changement structurel vers des bouteilles de plus grande valeur parmi les amateurs de vin restants. Les dépenses des consommateurs américains en vin ont augmenté de 3 % en 2025 pour dépasser 115 milliards USD, même si la fréquence de consommation a diminué[2]BMO Wine Report / Vinetur, "Rapport sur le marché du vin BMO 2025," BMO, vinetur.com. Une collection comprenant des vins rouges, blancs et effervescents coûteux nécessite un stockage plus constant qu'un approvisionnement ménager à court terme. Ce besoin favorise des caractéristiques d'armoire telles que le refroidissement par compresseur, la protection ultraviolette, l'humidité contrôlée et des réglages de température séparés. Le marché des armoires à vin gagne donc en valeur même lorsque le volume total de vin est sous pression, car les besoins de conservation deviennent plus importants lorsque chaque bouteille conservée représente un achat ménager plus délibéré. Cela donne également aux fabricants la possibilité de proposer des armoires à spécifications plus élevées aux collectionneurs qui considèrent le stockage comme faisant partie de la préservation de la valeur et de l'état de leurs bouteilles.
Adoption des armoires à vin connectées intelligentes
Les fonctionnalités connectées s'intègrent dans les gammes d'armoires milieu de gamme et premium, car les acheteurs recherchent des alertes et un contrôle simple des conditions de stockage. Liebherr a introduit les modèles Vinidor et Vinidor Selection en mars 2025 avec TempProtect Plus, les alertes SmartDevice, la filtration FreshAir et la certification EnergyStar. EuroCave a lancé Harmonie en mai 2025 avec la prise en charge de l'application EuroCave Connect pour la surveillance à distance de la température, le contrôle de l'éclairage et les alertes de dysfonctionnement[3]EuroCave, "Harmonie : une armoire à vin unique," EuroCave, eurocave.nl. Ces fonctions aident les propriétaires à surveiller les armoires sans les vérifier en personne. Elles donnent également aux fabricants un moyen de connecter le stockage du vin à leurs plateformes d'appareils électroménagers plus larges. Le marché des armoires à vin est susceptible de récompenser les marques qui rendent ces commandes faciles à utiliser et fiables tout au long de la durée de vie de l'armoire, en particulier lorsque les alertes et les paramètres fonctionnent de manière cohérente sur différents réseaux domestiques et niveaux de compétence des clients.
Croissance des rénovations de cuisines de luxe
Le stockage du vin est de plus en plus intégré dans les conceptions de cuisines et de salons au lieu d'être placé dans des pièces utilitaires. GE Appliances a présenté la cave à vin encastrée sous plan de travail Monogram 24 pouces prête à habiller au KBIS 2025 avec des étagères en noyer, un intérieur noir, un éclairage de proximité et un prix de départ de 2 700 USD[4]GE Appliances, "Monogram présente une nouvelle cave à vin encastrée sous plan de travail et un centre de boissons au KBIS 2025," GE Appliances Pressroom, pressroom.geappliances.com. Miele a également mis à jour son réfrigérateur à vin encastré sous plan de travail prêt à habiller en 2025 avec des clayettes réglables, un contrôle individuel de l'humidité et des fonctions connectées. Ces lancements montrent comment les fabricants d'armoires adaptent leurs produits aux finitions, aux meubles de cuisine et aux suites d'appareils électroménagers. Les formats prêts à habiller offrent aux propriétaires un moyen d'ajouter un stockage de vin sans perturber un design de cuisine coordonné. Le marché des armoires à vin bénéficie lorsque le stockage du vin est pris en compte lors de la planification plutôt qu'ajouté après la fin des travaux de rénovation, car les dimensions, les dégagements de porte, la ventilation et les panneaux extérieurs peuvent être traités avant l'installation des meubles.
Expansion de l'hôtellerie et du tourisme viticole
Les hôtels, restaurants, boutiques de vin et lieux de dégustation utilisent le stockage du vin dans le cadre de l'expérience client. Les opérateurs commerciaux peuvent utiliser des présentoirs à façade vitrée, des zones de température séparées et une présentation visible des bouteilles pour soutenir le service et le positionnement de la marque. Ce besoin diffère de l'usage résidentiel car les armoires doivent souvent prendre en charge l'exposition, un accès fréquent et une sélection plus large de vins. Les sites de tourisme viticole peuvent créer une exigence similaire dans les salles de dégustation et les espaces d'hôtellerie. Le marché des armoires à vin bénéficie de ces projets car les achats commerciaux nécessitent souvent une plus grande capacité et des designs plus spécialisés. Dans le même temps, les besoins d'exposition peuvent accroître la demande de portes vitrées, d'étagères organisées et de températures de service séparées. Les mêmes formats visibles peuvent également influencer les acheteurs résidentiels qui souhaitent recréer un cadre d'hôtel ou de salle de dégustation chez eux.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Coûts d'achat et d'installation | -0.7% | Mondial, avec des effets plus forts sur les marchés émergents d'Asie-Pacifique, au Moyen-Orient et en Afrique | Long terme (≥ 4 ans) |
| Consommation d'énergie et préoccupations liées à l'efficacité | -0.5% | Europe et Amérique du Nord, avec des effets sur les coûts pour les fabricants à l'échelle mondiale | Moyen terme (2-4 ans) |
| Sensibilisation limitée à la conservation | -0.4% | Asie-Pacifique émergente, Amérique du Sud, Moyen-Orient et Afrique | Court terme (≤ 2 ans) |
| Contraintes d'espace et d'installation | -0.3% | Tokyo, Mumbai, Séoul et villes européennes compactes | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Coûts d'achat et d'installation élevés
Le coût d'achat reste un obstacle évident pour les ménages qui ne considèrent pas encore une armoire dédiée comme nécessaire. Les unités mono-zone thermoélectriques d'entrée de gamme peuvent se vendre à moins de 200 USD, tandis que les modèles à compresseur double zone ou multi-zones premium peuvent coûter de 1 000 à 6 000 USD ou plus. Les modèles encastrés peuvent nécessiter des travaux d'installation supplémentaires et une capacité électrique dédiée dans les logements anciens. Ces coûts sont plus difficiles à justifier sur les marchés où le stockage du vin est encore peu familier. Le Wine Market Council a rapporté que 29 % des adultes américains, soit 76 millions de personnes, ont consommé du vin en 2026, contre 34 % 2 ans auparavant. Le marché des armoires à vin doit équilibrer les prix d'entrée avec des fonctionnalités qui rendent un premier achat utile aussi bien pour les buveurs occasionnels que pour les collectionneurs, notamment des commandes simples, une capacité pratique et un format adapté aux logements plus petits.
Consommation d'énergie et préoccupations liées à l'efficacité
Les exigences de performance énergétique augmentent les coûts de développement et de composants pour les fabricants d'armoires. Le règlement de la Commission (UE) 2019/2019 fixe des seuils d'indice d'efficacité énergétique de 172 % pour les modèles à porte transparente et de 140 % pour les autres appareils de stockage du vin à partir de mars 2024. Les fabricants peuvent avoir besoin de compresseurs plus efficaces, d'une meilleure isolation et de réfrigérants à plus faible potentiel de réchauffement climatique pour répondre à ces exigences. Les modèles thermoélectriques peuvent faire face à des défis plus importants pour les grandes tailles, ce qui peut limiter leur utilisation dans les produits à plus grande capacité. Le marché des armoires à vin pourrait voir des coûts plus élevés répercutés sur les acheteurs, en particulier dans les gammes de produits orientées vers la valeur, où il y a moins de marge pour compenser les dépenses supplémentaires en composants par une tarification premium. Les marques premium établies sont mieux placées pour absorber les coûts de conformité grâce à des prix plus élevés et à des capacités d'ingénierie existantes.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit/zone de température : les armoires multi-zones soutiennent les collections de plus grande valeur
Les armoires mono-zone ont détenu une part de revenus de 56,16 % en 2025, soutenues par les acheteurs résidentiels qui ont besoin d'un stockage fiable à une température définie. Le format reste pratique pour les petites collections achetées pour une consommation à court terme plutôt que pour un vieillissement prolongé. Son coût initial plus faible facilite le choix d'un stockage dédié plutôt qu'un réfrigérateur standard pour un premier acheteur. Des commandes simples séduisent également les ménages qui n'ont pas besoin de paramètres différents pour plusieurs styles de vin. Les armoires double zone constituent l'étape suivante pour les acheteurs qui conservent du vin rouge et du vin blanc et souhaitent que chaque groupe soit stocké séparément. Elles offrent aux amateurs plus de flexibilité sans nécessiter la taille ou le prix d'une armoire de collectionneur plus grande. La large disponibilité des produits mono-zone dans les canaux de vente au détail contribue à préserver leur position dominante. Elle permet également aux fabricants d'atteindre des clients avec des budgets et des agencements de cuisine différents. Ces produits restent une base de volume importante pour le secteur des armoires à vin. Leur rôle continu n'empêche pas un glissement vers un contrôle de température plus avancé parmi les acheteurs à plus forte dépense.
Les armoires multi-zones et à 3 zones ou plus devraient se développer à un CAGR de 7,67 % jusqu'en 2031. Leurs compartiments séparés permettent de conserver le vin effervescent, le vin blanc et le vin rouge vieilli à des températures différentes dans une seule unité. Cette flexibilité est utile pour les consommateurs dont les collections ont dépassé un petit groupe de bouteilles similaires. Ces armoires offrent généralement un refroidissement par compresseur, une isolation renforcée, une protection ultraviolette et une construction qui limite les vibrations. Le Vinidor Selection Wgb7470 de Liebherr comprend 3 zones de température contrôlées indépendamment, un tableau de sommelier et un présentoir à décanter les bouteilles. Une telle conception de produit s'adresse directement aux acheteurs qui souhaitent un stockage qui soutient également le service et l'exposition. Les armoires multi-zones peuvent coûter 3 à 5 fois plus cher que les unités mono-zone de base. Cette différence de prix signifie qu'une modeste augmentation de la demande unitaire peut avoir un effet plus important sur les revenus. Le marché des armoires à vin bénéficie lorsque les collectionneurs traitent une armoire comme un achat d'appareil électroménager à plus long terme. La croissance du segment reflète la volonté des acheteurs avec des collections variées de payer pour un stockage spécialisé.


Par type d'installation : les modèles de comptoir élargissent l'accès dans les logements compacts
Les armoires autoportantes ont détenu 53,73 % de la part du marché des armoires à vin en 2025, reflétant leur flexibilité dans les logements et les emplacements commerciaux. Les acheteurs peuvent les placer sans modifier les meubles ni entreprendre de grands travaux de cuisine. Cela favorise les achats de remplacement et rend le format utile aux personnes vivant dans des propriétés locatives. La gamme comprend de petits modèles compacts ainsi que des armoires plus hautes conçues pour les grandes collections. Un acheteur peut également déplacer une unité autoportante plus facilement qu'un produit intégré. Cela explique pourquoi le format convient aussi bien aux clients d'entrée de gamme qu'aux collectionneurs établis. Les détaillants peuvent stocker un large assortiment de tailles et de prix dans la catégorie. Les acheteurs peuvent comparer la capacité, les zones de température et les finitions extérieures avant d'effectuer un achat. Le marché des armoires à vin continue de dépendre des produits autoportants car ils conviennent à de nombreuses situations de logement. Leur commodité reste un avantage pratique même si le design de cuisine intégré gagne en attention.
Les armoires de comptoir devraient croître à un CAGR de 6,44 % jusqu'en 2031. Leur faible encombrement convient aux micro-appartements, aux petites cuisines et aux logements avec un espace au sol limité. Ces produits peuvent réduire le coût initial d'essai du stockage dédié du vin et réduire le besoin d'une installation professionnelle. Ils sont également plus faciles à placer là où une armoire pleine hauteur ou sous plan de travail ne conviendrait pas. Les modèles encastrés et intégrés répondent à un besoin différent pour une cuisine finie et coordonnée. Liebherr a élargi son portefeuille sous plan de travail en février 2026 avec des modèles intégrés comprenant des clayettes à vin coulissantes, PowerCooling et la filtration FreshAir. Les produits prêts à habiller peuvent s'assortir aux meubles environnants et sont souvent pris en compte lors d'une rénovation planifiée. Les acheteurs ont donc le choix entre une unité compacte portable et une installation intégrée permanente. Ce choix dépend de l'espace disponible, du statut de propriété, du design des meubles et du budget. Le marché des armoires à vin peut répondre aux deux besoins grâce aux formats de comptoir, autoportant et encastré.
Par capacité en bouteilles : les petites unités se développent aux côtés des armoires grand public de 20 à 50 bouteilles
Le segment de 20 à 50 bouteilles a représenté une part de revenus de 33,25 % en 2025. Il convient aux ménages qui maintiennent une collection tournante sans investir dans une cave à vin dédiée. Cette capacité est suffisamment grande pour recevoir régulièrement et pour conserver plusieurs styles de vin à portée de main. Elle reste gérable dans une cuisine standard, une salle à manger ou un espace de vie. Les acheteurs peuvent choisir des produits autoportants, encastrés, sous plan de travail, mono-zone ou multi-zones dans cette gamme. Le segment offre donc la combinaison la plus large de prix, de finitions et de configurations de refroidissement. Il répond également aux besoins des acheteurs qui souhaitent plus de capacité qu'une unité de comptoir sans une installation à l'échelle commerciale. Une collection domestique soigneusement sélectionnée peut être maintenue sans nécessiter un espace au sol important. Les détaillants peuvent utiliser la gamme comme catégorie centrale pour les clients qui dépassent le stockage de vin de base. Cet équilibre maintient les unités de 20 à 50 bouteilles importantes pour le marché des armoires à vin.
Les armoires de moins de 20 bouteilles devraient croître à un CAGR de 5,82 % jusqu'en 2031. Ces unités séduisent les résidents d'appartements, les nouveaux amateurs de vin et les acheteurs qui achètent une armoire comme cadeau. Leurs petites dimensions favorisent le placement sur le comptoir et simplifient la livraison et l'installation. Un modèle compact offre une entrée à moindre risque dans le stockage à température contrôlée pour quelqu'un avec une collection limitée. Les armoires plus grandes de 51 à 100 bouteilles servent les amateurs qui constituent des collections pour le vieillissement et des réceptions plus fréquentes. Les unités d'une capacité supérieure à 100 bouteilles sont plus courantes dans les hôtels, restaurants, clubs privés et caves dédiées. Haier a introduit les modèles compacts HWS34GGH1 et HWS32GDG au Moyen-Orient en mars 2026 pour les utilisateurs résidentiels recherchant un refroidissement professionnel dans un petit encombrement. Ce lancement reflète la demande de produits accessibles qui ne nécessitent pas un grand logement. La gamme de capacités disponibles permet aux fournisseurs de s'adresser aussi bien aux premiers propriétaires qu'aux clients commerciaux. Elle donne au marché des armoires à vin un moyen de se développer sans s'appuyer uniquement sur des installations premium plus grandes.
Par utilisateur final : les sites commerciaux créent une base de demande à plus forte croissance
Les acheteurs résidentiels ont représenté une part de revenus de 72,74 % en 2025. Ce groupe comprend les buveurs occasionnels, les amateurs réguliers, les collectionneurs et les propriétaires qui utilisent le stockage du vin pour recevoir. Leurs exigences vont d'une unité de démarrage de 12 bouteilles à des armoires plus grandes pour une salle de dégustation ou un bar à domicile. L'espace de logement, l'activité de rénovation et le budget du ménage influencent tous le type de produit acheté. Certains acheteurs se concentrent sur le contrôle de base de la température, tandis que d'autres attendent la gestion de l'humidité, de faibles vibrations et plusieurs zones. Les produits compacts et mono-zone sont des points d'entrée importants pour de nombreux ménages. Les collectionneurs premium peuvent choisir des armoires plus grandes, encastrées ou prêtes à habiller dans le cadre d'un projet de cuisine plus large. Cette diversité crée différents niveaux de sensibilité aux prix et différentes attentes en matière de service. Les ventes résidentielles restent la plus grande partie de la demande actuelle. Le marché des armoires à vin reste donc étroitement lié aux besoins pratiques et aux choix d'achat des propriétaires.
Les acheteurs commerciaux devraient croître à un CAGR de 6,63 % jusqu'en 2031. Ce groupe comprend les hôtels, restaurants, boutiques de vin premium, magasins de spiritueux spécialisés, salons exécutifs et lieux de dégustation. Les opérateurs utilisent les armoires non seulement pour conserver les stocks, mais aussi pour montrer aux clients la gamme et la qualité de leur sélection de vins. Les produits à façade vitrée, les colonnes d'exposition et les zones de température séparées sont utiles lorsque les bouteilles doivent être visibles et facilement disponibles pour le service. Les sites commerciaux peuvent nécessiter une plus grande capacité et des systèmes plus durables qu'un achat ménager typique. Ils peuvent également avoir besoin de designs adaptés à un bar de restaurant, à un salon d'hôtel ou à un présentoir de vente au détail. Les salles de dégustation et les clubs de vin ont représenté 53 % des ventes directes des caves américaines en 2026, soutenant le rôle des lieux de vin expérientiels dans la demande d'équipements. Ce cadre fait du stockage une partie de l'expérience client ainsi qu'un besoin opérationnel. Le marché des armoires à vin peut bénéficier de projets qui combinent exposition, accès au service et conservation. La croissance commerciale offre aux fournisseurs une base de demande supplémentaire au-delà du segment résidentiel beaucoup plus large.
Par canal de distribution : la vente au détail indirecte reste centrale pour la découverte des produits
Les canaux indirects ont représenté une part de revenus de 88,92 % en 2025. Cette catégorie comprend les grandes surfaces de bricolage, les spécialistes en électroménager, les détaillants en électronique, les points de vente généralistes et les places de marché en ligne. Ces canaux permettent aux consommateurs de comparer la capacité des armoires, la configuration des zones, les dimensions extérieures et les exigences d'installation avant l'achat. Les spécialistes en électroménager jouent un rôle particulièrement important dans les ventes de produits premium, car ces produits nécessitent souvent des démonstrations ou des conseils sur les panneaux personnalisés. Les magasins physiques aident également les acheteurs à évaluer le dégagement des portes, les exigences de ventilation et l'adéquation des formats autoportants par rapport aux formats intégrés. Les places de marché en ligne élargissent l'accès aux produits compacts et autoportants pour les consommateurs qui préfèrent les comparaisons de produits numériques.
Les ventes indirectes devraient croître à un CAGR de 5,51 % jusqu'en 2031. Les fabricants vendent également via des showrooms et des boutiques en ligne gérées par la marque, mais l'activité directe a représenté les 11,08 % restants des ventes de 2025. Les circuits directs permettent à une marque de contrôler la façon dont elle présente les matériaux de produits, les finitions et les options de service. Ils peuvent également fournir un lien plus étroit entre les clients et l'équipe d'assistance propre au fabricant. La recherche en ligne est de plus en plus importante avant que les consommateurs n'achètent un appareil avec des exigences spécifiques d'espace et d'installation. Des spécifications claires, des outils de planification de pièces et des avis clients fiables peuvent réduire l'incertitude avant l'achat. Les fabricants ont besoin d'un contenu cohérent sur les sites des détaillants et leurs propres canaux numériques. Une mauvaise fiche produit peut rendre plus difficile pour un acheteur la comparaison de la capacité, des commandes de température et des dimensions de l'armoire. Le marché des armoires à vin continuera d'utiliser les deux circuits car chacun sert une partie différente du processus d'achat. La vente au détail indirecte conservera la portée la plus large, tandis que les canaux directs soutiennent le contrôle de la marque et une communication détaillée sur les produits.
Analyse géographique
L'Amérique du Nord a détenu 31,01 % de la part du marché des armoires à vin en 2025, soutenue par la base installée mature des États-Unis et le public de consommateurs établi pour le stockage dédié du vin. Le Wine Market Council a rapporté que la part des adultes américains qui consommaient du vin est tombée à 29 % en 2026 contre 34 % 2 ans auparavant. Néanmoins, les acheteurs qui restent actifs peuvent accorder une plus grande valeur aux bouteilles sélectionnées et à un stockage fiable. Le Canada soutient la demande de vins premium importés et de produits adaptés aux collectionneurs établis. Le Mexique offre des possibilités de croissance grâce au tourisme viticole, au commerce de détail moderne et à une classe moyenne aisée en croissance. Le marché des armoires à vin dans la région est soutenu par l'activité de rénovation, les détaillants spécialisés et une large gamme de marques d'appareils électroménagers premium.
L'Europe occupe une position stable sur le marché des armoires à vin car la culture du vin est établie en France, en Italie, en Allemagne, en Espagne et au Royaume-Uni. La France est le pays d'origine d'EuroCave, La Sommelière et Climadiff, dont les produits servent les collectionneurs qui valorisent la température contrôlée, les faibles vibrations et les conditions de stockage à long terme. L'Allemagne a une demande pour les armoires encastrées premium, en particulier dans les projets de rénovation de cuisines urbaines où les appareils intégrés sont pris en compte tôt dans le processus de conception. Les règles d'écoconception de l'UE s'appliquent dans tous les États membres et exigent des performances de réfrigération conformes, ce qui peut soutenir la demande de remplacement des équipements anciens. Les pays nordiques et du BENELUX ont également une demande pour les appareils électroménagers connectés, tandis que les consommateurs européens de toute la région ont besoin de stockage pour les vins importés, locaux et vieillis.
L'Asie-Pacifique devrait croître à un CAGR de 7,05 % jusqu'en 2031, ce qui en fait la zone régionale à la croissance la plus rapide sur le marché des armoires à vin. La Chine a importé 1,4 milliard USD de vin en 2025, tandis que le volume des importations a chuté de 11 % et que les valeurs unitaires moyennes ont augmenté, soutenant le besoin de protéger moins de bouteilles de plus grande valeur. La classe moyenne indienne devrait atteindre 47 % de la population, soit 715 millions de personnes, d'ici 2031, tandis que le Japon, la Corée du Sud et l'Australie offrent une demande plus établie pour le stockage premium. Le Moyen-Orient et l'Afrique ont un profil de demande différent, avec des établissements d'hôtellerie agréés, des hôtels premium, des produits compacts pour la maison, des cuisines intégrées et un stockage commercial visible créant des voies d'expansion pour le marché des armoires à vin.

Paysage concurrentiel
Le marché des armoires à vin fonctionne selon une structure concurrentielle bifurquée. Le marché des armoires à vin comprend des spécialistes premium et des marques d'appareils électroménagers à plus grand volume. EuroCave, Sub-Zero, Liebherr, Miele et Perlick se distinguent par la gestion de la température, les matériaux des armoires, la conception à faibles vibrations et les relations avec les designers de cuisine qui influencent la sélection des appareils. Haier, Danby, Avanti, NewAir et Samsung se distinguent par le prix, la capacité, l'accès au détail et la disponibilité des produits pour un groupe plus large de ménages. Cela offre aux acheteurs un choix entre des fonctionnalités de conservation spécialisées, des références de design établies et des formats d'armoires plus accessibles. Sub-Zero promeut un système à double évaporateur qui maintient des conditions d'humidité et de température séparées au sein d'une unité, illustrant la différenciation technique utilisée par les fournisseurs premium.
Liebherr a élargi sa gamme sous plan de travail en février 2026 avec les modèles UBCgb3730 et UBC3760, apportant des clayettes à vin coulissantes, PowerCooling, la filtration FreshAir et l'intégration SmartDeviceBox aux produits intégrés compacts. EuroCave a présenté Harmonie en mai 2025 comme sa première armoire à vin connectée, combinant 2 zones de température avec une surveillance par application et un contrôle de l'éclairage. GE Appliances a également présenté une cave à vin encastrée sous plan de travail prête à habiller au KBIS 2025, avec 2 zones, le Wi-Fi et une capacité allant jusqu'à 42 bouteilles. Ensemble, ces mouvements de produits montrent que les fonctions connectées, l'intégration des armoires et les formats premium compacts sont des points de concurrence importants. Le marché des armoires à vin offre également aux fournisseurs la possibilité de proposer des armoires multi-zones à prix moyen pour les résidents d'appartements et les nouveaux collectionneurs. Dans le même temps, les systèmes d'exposition commerciale restent un domaine spécialisé pour le développement de produits.
La présentation numérique des produits est importante car les acheteurs comparent les dimensions, les zones de température, les options de design, les besoins de ventilation et les exigences d'installation avant l'achat. Les marques avec un contenu de produit en ligne clair et des avis de vente au détail utiles peuvent améliorer leur visibilité dans le segment milieu de gamme. CASO Design, Dunavox et ArteVino ciblent les acheteurs recherchant des armoires d'aspect premium à des prix plus accessibles, tandis que La Sommelière et Climadiff servent la demande spécialisée française pour les faibles vibrations et la convection naturelle. Les exigences énergétiques et les fonctionnalités connectées augmentent la charge de développement pour les petits fournisseurs, de sorte que le marché des armoires à vin est susceptible de favoriser les entreprises capables d'offrir un refroidissement fiable, des performances énergétiques conformes et des commandes simples sur plusieurs tailles d'armoires.
Leaders du secteur des armoires à vin
Sub-Zero Group, Inc.
EuroCave
Liebherr Group
Vinotemp International
U-Line Corporation
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Développements récents du secteur
- Mars 2026 : Haier Group a lancé une gamme de caves à vin au Moyen-Orient avec quatre modèles : HWS34GGH1, HWS32GDG, HWS42GDAU1 et le HWS205GGEH1 de 205 bouteilles. Les modèles comprennent des systèmes de refroidissement, une connectivité Wi-Fi via l'application Home et des fonctions de gestion de cave. Le lancement a renforcé la présence de l'entreprise dans les applications de stockage de vin résidentiel et hôtelier dans la région du Golfe.
- Février 2026 : Liebherr USA a élargi le portefeuille d'appareils sous plan de travail avec les réfrigérateurs à boissons entièrement intégrés UBCgb3730 et UBC3760. Les modèles comprennent des clayettes à vin coulissantes, PowerCooling et la filtration FreshAir. L'entreprise a également introduit l'unité à double tiroir URD3753 avec l'intégration SmartDeviceBox. L'expansion a fait suite à la refonte des appareils sous plan de travail de 2025 et a répondu à la demande de cuisines compactes en Amérique du Nord et en Asie-Pacifique.
- Octobre 2025 : Miele a lancé un réfrigérateur à vin encastré sous plan de travail prêt à habiller mis à jour avec une hauteur standard de 86 cm. Les caractéristiques comprenaient des clayettes en fil FlexiFrame réglables pour différentes formes et tailles de bouteilles, un contrôle réglable de l'humidité, un verre filtrant les UV et la connectivité de l'application Miele@home. Le modèle a soutenu l'installation intégrée dans des projets de rénovation premium.
- Septembre 2025 : Liebherr a présenté un réfrigérateur à vin encastré sous plan de travail Vinidor Selection prêt à habiller à l'IFA 2025 à Berlin. Le réfrigérateur était conçu pour les formats de cuisine sans poignée avec des hauteurs d'installation allant de 82 cm à 92 cm. Les caractéristiques comprenaient des clayettes en bois de hêtre FlexFit d'une capacité de 38 bouteilles et un mécanisme d'ouverture par pression TipOpen. Le modèle a ajouté une option prête à habiller pour les designs de cuisine ultra-plats.


Périmètre du rapport mondial sur le marché des armoires à vin
Les armoires à vin sont des unités de stockage spécialisées conçues pour maintenir des conditions optimales de température, d'humidité et sans vibrations pour la conservation et le vieillissement des collections de vin. Le marché des armoires à vin est segmenté par type de produit/zone de température, type d'installation, capacité en bouteilles, utilisateur final, canal de distribution et géographie. Par type de produit/zone de température, le marché est segmenté en armoires à vin mono-zone, armoires à vin double zone et armoires à vin multi-zones/3 zones ou plus. Par type d'installation, le marché est segmenté en armoires à vin autoportantes, armoires à vin encastrées/intégrées et armoires à vin de comptoir. Par capacité en bouteilles, le marché est segmenté en moins de 20 bouteilles, 20–50 bouteilles, 51–100 bouteilles et plus de 100 bouteilles. Par utilisateur final, le marché est segmenté en résidentiel et commercial. Par canal de distribution, le marché est segmenté en ventes directes (hors ligne, en ligne [direct au consommateur]) et ventes indirectes (hors ligne [grandes surfaces de bricolage, détaillants spécialisés en électronique, commerce général, salons professionnels, etc.], en ligne [places de marché]). Par géographie, le marché est segmenté en Amérique du Nord, Amérique du Sud, Europe, Asie-Pacifique et Moyen-Orient et Afrique. Le rapport offre la taille du marché en termes de valeur en USD pour tous les segments mentionnés ci-dessus.
| Armoires à vin mono-zone |
| Armoires à vin double zone |
| Armoires à vin multi-zones/3 zones ou plus |
| Armoires à vin autoportantes |
| Armoires à vin encastrées/intégrées |
| Armoires à vin de comptoir |
| Moins de 20 bouteilles |
| 20–50 bouteilles |
| 51–100 bouteilles |
| Plus de 100 bouteilles |
| Résidentiel (collectionneurs de vin et amateurs sérieux, propriétaires aisés et acheteurs lifestyle) |
| Commercial (HoReCa, boutiques de vin premium, magasins de spiritueux spécialisés, salons exécutifs, clubs privés, etc.) |
| Ventes directes | Hors ligne |
| En ligne (direct au consommateur) | |
| Ventes indirectes | Hors ligne (grandes surfaces de bricolage, détaillants spécialisés en électronique, commerce général, salons professionnels, etc.) |
| En ligne (places de marché) |
| Amérique du Nord | Canada |
| États-Unis | |
| Mexique | |
| Amérique du Sud | Brésil |
| Pérou | |
| Chili | |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Europe | Royaume-Uni |
| Allemagne | |
| France | |
| Espagne | |
| Italie | |
| BENELUX (Belgique, Pays-Bas, Luxembourg) | |
| NORDICS (Danemark, Finlande, Islande, Norvège, Suède) | |
| Reste de l'Europe | |
| Asie-Pacifique | Inde |
| Chine | |
| Japon | |
| Australie | |
| Corée du Sud | |
| Asie du Sud-Est | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient et Afrique | Émirats arabes unis |
| Arabie saoudite | |
| Afrique du Sud | |
| Nigéria | |
| Reste du Moyen-Orient et de l'Afrique |
| Par type de produit/zone de température | Armoires à vin mono-zone | |
| Armoires à vin double zone | ||
| Armoires à vin multi-zones/3 zones ou plus | ||
| Par type d'installation | Armoires à vin autoportantes | |
| Armoires à vin encastrées/intégrées | ||
| Armoires à vin de comptoir | ||
| Par capacité en bouteilles | Moins de 20 bouteilles | |
| 20–50 bouteilles | ||
| 51–100 bouteilles | ||
| Plus de 100 bouteilles | ||
| Par utilisateur final | Résidentiel (collectionneurs de vin et amateurs sérieux, propriétaires aisés et acheteurs lifestyle) | |
| Commercial (HoReCa, boutiques de vin premium, magasins de spiritueux spécialisés, salons exécutifs, clubs privés, etc.) | ||
| Par canal de distribution | Ventes directes | Hors ligne |
| En ligne (direct au consommateur) | ||
| Ventes indirectes | Hors ligne (grandes surfaces de bricolage, détaillants spécialisés en électronique, commerce général, salons professionnels, etc.) | |
| En ligne (places de marché) | ||
| Par géographie | Amérique du Nord | Canada |
| États-Unis | ||
| Mexique | ||
| Amérique du Sud | Brésil | |
| Pérou | ||
| Chili | ||
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Europe | Royaume-Uni | |
| Allemagne | ||
| France | ||
| Espagne | ||
| Italie | ||
| BENELUX (Belgique, Pays-Bas, Luxembourg) | ||
| NORDICS (Danemark, Finlande, Islande, Norvège, Suède) | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Inde | |
| Chine | ||
| Japon | ||
| Australie | ||
| Corée du Sud | ||
| Asie du Sud-Est | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient et Afrique | Émirats arabes unis | |
| Arabie saoudite | ||
| Afrique du Sud | ||
| Nigéria | ||
| Reste du Moyen-Orient et de l'Afrique | ||


Questions clés auxquelles le rapport répond
Quelle est la valeur projetée du marché des armoires à vin d'ici 2031 ?
Le marché des armoires à vin devrait atteindre 1,90 milliard USD d'ici 2031, avec un CAGR de 4,90 % à partir de 2026. La croissance reflète la demande de stockage fiable à température contrôlée dans les logements premium, les propriétés urbaines compactes et les établissements commerciaux.
Quel type d'armoire à vin connaît la croissance la plus rapide ?
Les armoires multi-zones et à 3 zones ou plus sont le type de produit à la croissance la plus rapide, avec un CAGR projeté de 7,67 % jusqu'en 2031. Leurs réglages de température séparés aident les acheteurs à stocker des vins rouges, blancs et effervescents dans une seule armoire.
Pourquoi les armoires à vin multi-zones gagnent-elles en demande ?
Elles stockent les vins rouges, blancs et effervescents à des températures séparées, ce qui convient aux ménages avec des collections de plus grande valeur et plus variées. Ces modèles offrent également des fonctionnalités telles que le refroidissement par compresseur, la protection ultraviolette et la réduction des vibrations.
Quel type d'installation domine les ventes ?
Les armoires autoportantes ont dominé avec une part de 53,73 % en 2025, tandis que les modèles de comptoir devraient connaître la croissance la plus rapide avec un CAGR de 6,44 %. Les designs autoportants restent populaires car ils sont plus faciles à placer, à déplacer et à vendre via les canaux de vente au détail.
Quelle région connaîtra la croissance la plus rapide jusqu'en 2031 ?
L'Asie-Pacifique devrait croître à un CAGR de 7,05 % jusqu'en 2031, soutenue par la premiumisation en Chine et la croissance de la culture du vin en Inde. Les formats de logements compacts et la demande commerciale hôtelière soutiennent également l'opportunité régionale.
Quel est le principal frein à l'adoption des armoires à vin ?
Les armoires à compresseur double zone et multi-zones premium peuvent coûter de 1 000 à 6 000 USD ou plus, ce qui limite les premiers achats. Les coûts d'installation et les exigences de performance énergétique peuvent s'ajouter au coût total pour l'acheteur.
Dernière mise à jour de la page le:



